
Größe und Marktanteil des europäischen Uhrenmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
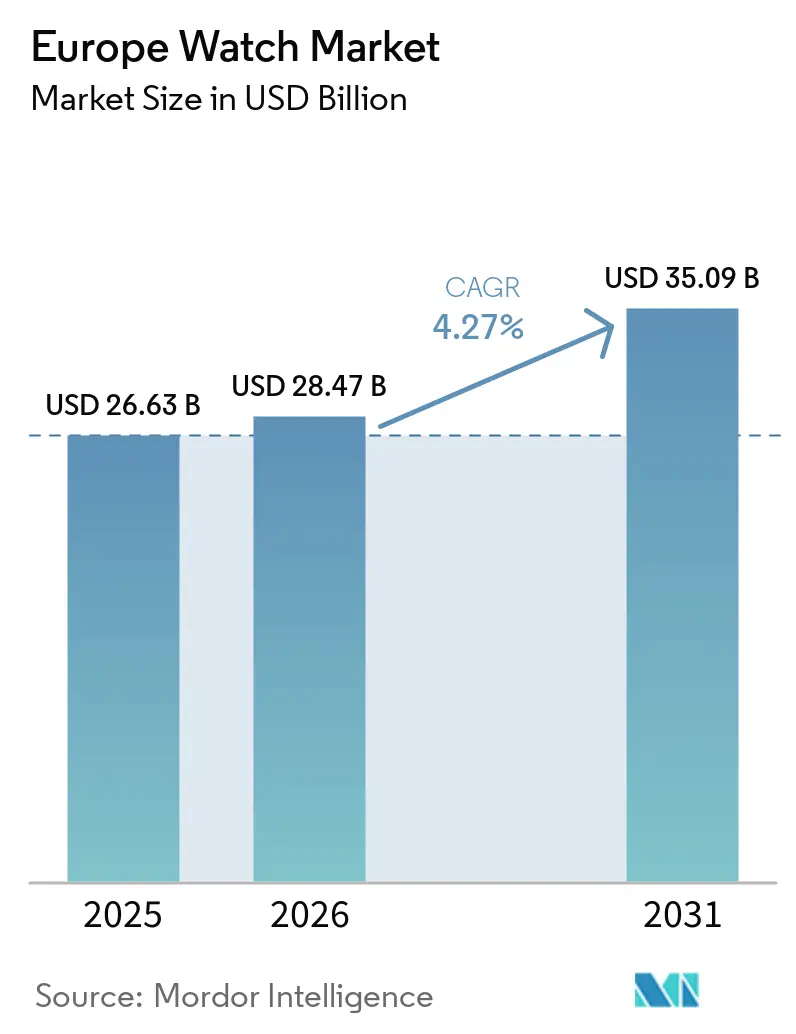
| Marktgröße im Basisjahr (2025) | 26.63 Milliarden US-Dollar |
| Marktgröße (2026) | 28.47 Milliarden US-Dollar |
| Marktgröße (2031) | 35.09 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.27 % |
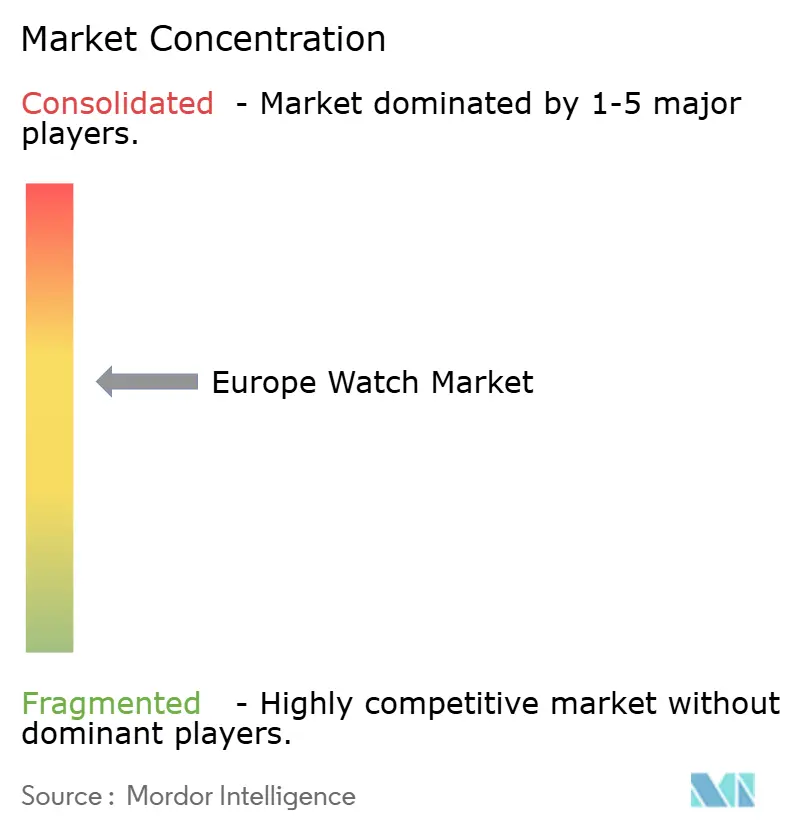
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Uhrenmarkts von Mordor Intelligence
Die Größe des europäischen Uhrenmarkts betrug im Jahr 2025 26,63 Milliarden USD, liegt im Jahr 2026 bei 28,47 Milliarden USD und wird bis 2031 voraussichtlich 35,09 Milliarden USD erreichen, was einer Expansion mit einer CAGR von 4,27 % über den Zeitraum 2026–2031 entspricht. Mechanische Handwerkskunst verschmilzt zunehmend mit biometrischer Integration, angetrieben durch strenge EU-Regeln zur erweiterten Herstellerverantwortung, die Marken zu modularen und reparaturfreundlichen Designs bewegen. Die Nachfrage wird durch Wearables für Abenteuersportarten gestützt, die Herzfrequenzmessung und GPS nahtlos mit Stoßfestigkeit verbinden. Darüber hinaus betrachten wohlhabende Käufer Uhren zunehmend als alternative Investments, insbesondere angesichts der Unsicherheiten auf dem Immobilienmarkt. Während die Wettbewerbsintensität moderat ist, schränken verschärfte Schweizer Exportquoten die Komponentenversorgung ein, was vertikal integrierten Häusern zugutekommt. Gleichzeitig belebt Crowdfunding die Einführung von Mikromarken in ganz Nordeuropa. Zu den wichtigsten Treibern dieses Schwungs zählen Deutschlands Appetit auf den Premiummarkt, eine Erholung des spanischen Tourismus und ein rascher Wandel hin zum Direct-to-Consumer-E-Commerce, der den zertifizierten Gebrauchtwarenhandel ausweitet. Dennoch bestehen Herausforderungen: die Verbreitung von Fälschungen, sinkende Besucherzahlen in städtischen Boutiquen, Zollschwankungen bei Schweizer Importen und eine deutliche Ablehnung von Bändern aus exotischen Tierhäuten durch die Generation Z. Trotz dieser Hürden wird der europäische Uhrenmarkt durch eine robuste Schweizer Beschäftigungszahl von über 65.000 und einem Anstieg der Stellen im Hochschulbereich gestützt, was ein Bekenntnis zu technischen Investitionen auch inmitten geopolitischer Spannungen unterstreichtArbeitgeberverband der Schweizerischen Uhrenindustrie: Volkszählung, fhs.swiss">[1].
Wichtigste Erkenntnisse des Berichts
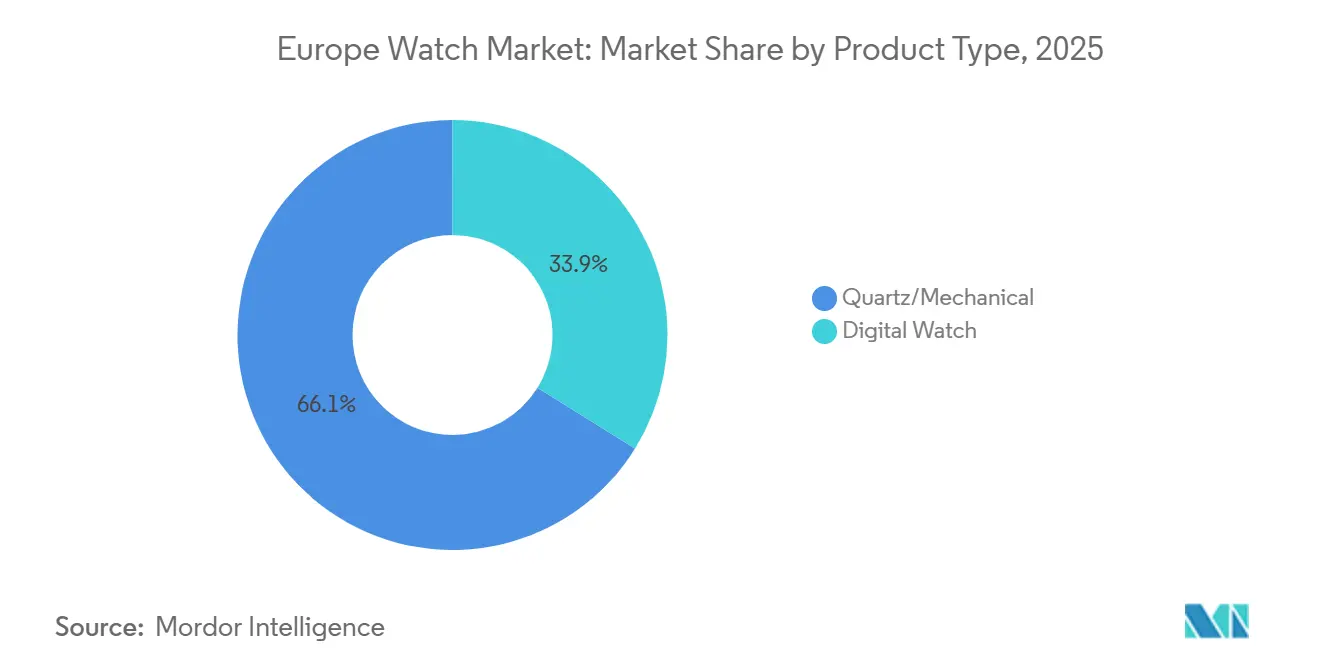
- Nach Produkttyp entfielen im Jahr 2025 66,14 % des Marktanteils des europäischen Uhrenmarkts auf Quarz- und mechanische Uhren, während das digitale Segment bis 2031 voraussichtlich mit einer CAGR von 5,18 % wachsen wird.
- Nach Kategorie hielt das Massenmarktsegment im Jahr 2025 einen Anteil von 58,57 % am europäischen Uhrenmarkt, während das Premiumsegment bis 2031 mit einer CAGR von 6,24 % wachsen soll.
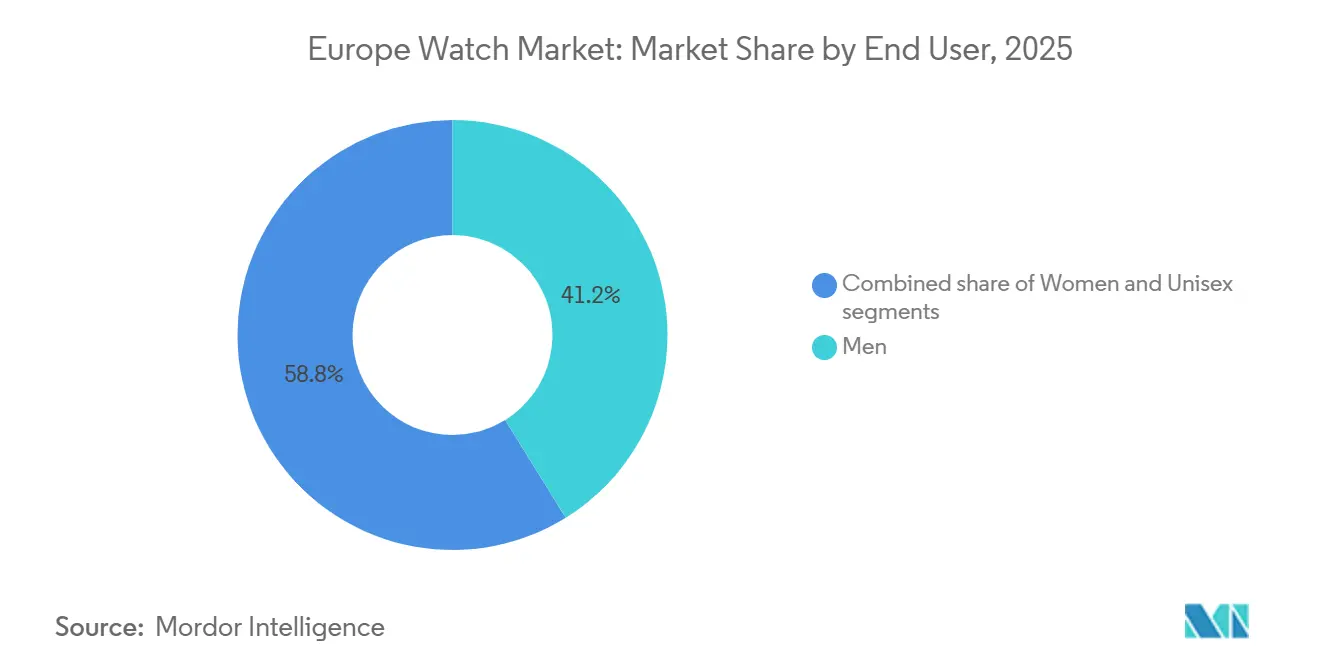
- Nach Endnutzer repräsentierten Männer im Jahr 2025 41,17 % des Umsatzes, während Unisex-Designs bis 2031 mit einer CAGR von 6,14 % voranschreiten.
- Nach Vertriebskanal hielten Fachgeschäfte im Jahr 2025 einen Anteil von 45,52 %, während Online-Kanäle bis 2031 voraussichtlich mit einer CAGR von 5,61 % wachsen werden.
- Nach Geografie führte Deutschland im Jahr 2025 mit einem Umsatzanteil von 27,15 %; Spanien wird für den Zeitraum 2026–2031 die schnellste CAGR von 6,14 % prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbindung von Abenteuersport mit intelligenteren Wearables | +1.2% | Europa, mit früher Einführung in nordischen Ländern und Alpenregionen | Mittelfristig (2–4 Jahre) |
| Präferenz für Luxusuhren | +1.5% | Deutschland, Vereinigtes Königreich, Frankreich, Italien; Ausstrahlungseffekte auf die Benelux-Länder | Langfristig (≥ 4 Jahre) |
| Steigendes verfügbares Einkommen und Modebewusstsein | +1.0% | Spanien, Polen, Schweden; städtische Zentren in Westeuropa | Mittelfristig (2–4 Jahre) |
| Wiederaufleben mechanischer Traditionsmarken durch Crowdfunding | +0.6% | Vereinigtes Königreich, Deutschland, Niederlande; Nischengemeinschaften in Frankreich | Kurzfristig (≤ 2 Jahre) |
| EU-Regeln zur erweiterten Herstellerverantwortung fördern modulare, reparierbare Designs | +0.8% | EU-27, mit strengster Durchsetzung in Deutschland, Frankreich und den Niederlanden | Langfristig (≥ 4 Jahre) |
| Biometrisch aktivierte Luxus-Hybrid-Zeitmesser | +0.9% | Deutschland, Vereinigtes Königreich, nordische Länder; wohlhabende Segmente in Südeuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbindung von Abenteuersport mit intelligenteren Wearables
Robuste Smartwatches, ausgestattet mit Höhenmessern, GPS und optischen Herzfrequenzsensoren, verwischen heute die Grenzen zwischen Fitness-Trackern und traditionellen Sportuhren und bieten eine beachtliche Wasserdichtigkeit von 200 Metern. Casios G-SHOCK GSW-H1000 verkörpert diese Entwicklung mit Wear OS, einem zweischichtigen Display und hochwertigen Titangehäuserückseiten, alles zum Preis von 779 USD. Dieses Angebot hat bei Outdoor-Enthusiasten in Deutschland und Skandinavien Anklang gefunden, die sowohl Langlebigkeit als auch Daten für ihre anspruchsvollen Aktivitäten wie Wandern, Bergsteigen und Wassersport schätzen. Während Garmin und Suunto in dieser Nische seit Langem die Führung innehaben, bringen selbst renommierte Schweizer Marken Hybridmodelle auf den Markt, was den wachsenden Appetit auf Geräte unterstreicht, die Erzählung mit Leistungskennzahlen verbinden. Diese Hybridmodelle kombinieren häufig traditionelles Handwerk mit fortschrittlicher Technologie und sprechen damit ein breiteres Publikum an. Bemerkenswert ist, dass jüngere Verbraucher das altbekannte Dilemma zwischen Prestige und Praktikabilität zunehmend ablehnen, was zu einem Anstieg der Akzeptanz führt, da sie Produkte suchen, die zu ihrem aktiven Lebensstil und modernen Präferenzen passen.
Präferenz für Luxusuhren
In Deutschland, dem Vereinigten Königreich, Frankreich und Italien betrachten wohlhabende Sammler mechanische Uhren als Absicherung gegen Inflation. Diese Perspektive hat die Nachfrage angekurbelt und zu mehrjährigen Wartelisten für begehrte Modelle von Rolex und Patek Philippe geführt. Diese Zeitmesser werden nicht nur als Luxusgüter, sondern auch als Investitionswerte angesehen, die ihren Wert erhalten oder sogar steigern. Selbst wenn das breitere Luxusverkaufsumfeld Anzeichen einer Abschwächung zeigt, bleibt die Nachfrage nach diesen Uhren robust. Als Hinweis auf einen demografischen Wandel hat Sotheby's seit 2015 einen Anstieg der weiblichen Bieter um 70 % verzeichnet, was das wachsende Interesse von Frauen am Uhrenmarkt widerspiegelt. Darüber hinaus unterstreichen Aufschläge auf dem Sekundärmarkt die Wirksamkeit von gesteuerter Knappheit bei der Werterhaltung und Exklusivität. Infolgedessen verfügt der europäische Uhrenmarkt weiterhin über erhebliche Preissetzungsmacht, selbst angesichts der Herausforderungen durch steigende Zinssätze.
Steigendes verfügbares Einkommen und Modebewusstsein
In Spanien, Polen und Schweden treiben Urbanisierung und steigende Löhne die Nachfrage nach Quarz- und Einstiegsmechanikuhren an, die zwischen 200 EUR und 1.500 EUR kosten. Dieser Trend spiegelt eine wachsende Mittelschicht mit höherem verfügbaren Einkommen wider, die stilvolle und dennoch erschwingliche Zeitmesser sucht. Marken wie Daniel Wellington verzeichnen steigende Umsätze dank der Entdeckung über soziale Medien, die eine entscheidende Rolle bei der Beeinflussung von Verbraucherpräferenzen und der Erweiterung der Markensichtbarkeit spielen. Gleichzeitig bedient Casios Bright-Metallics-Linie zum Preis von 142 EUR den Wunsch der Generation Z nach erschwinglichem Stil und bietet lebendige Designs, die bei jüngeren Verbrauchern Anklang finden und das Mengenwachstum stärken. Der Luxusmarkt entwickelt sich ebenfalls weiter, wobei modebewusster Konsum Marken wie Tiffany & Co. und Jaeger-LeCoultre dazu veranlasst, modulare Designs einzuführen, die als Schmuck dienen und Verbraucher ansprechen, die Vielseitigkeit und Innovation bei hochwertigen Produkten schätzen.
Wiederaufleben mechanischer Traditionsmarken durch Crowdfunding
Mikromarken im Vereinigten Königreich, in Deutschland und in den Niederlanden nutzen Kickstarter- und Indiegogo-Kampagnen, um schnell limitierte Auflagen zu finanzieren, Sammlergemeinschaften aufzubauen und traditionelle Großhandelskanäle zu umgehen. Diese Plattformen bieten kleinen Marken einen zugänglichen Weg zur Finanzierung, ohne auf traditionelle Finanzinstitute oder Großinvestoren angewiesen zu sein. Unterstützer, die ihre frühen Zusagen als Quasi-Investitionen betrachten, erzielen häufig überdurchschnittliche Renditen, sobald die Lieferungen beginnen – ein Echo der Trends in der Sneaker-Kultur. Dieses Modell unterstreicht die transformative Wirkung digitaler Finanzierungsinstrumente auf traditionelle Vertriebsnormen und ermöglicht es Marken, direkt mit Nischenpublikum in Kontakt zu treten. Gleichzeitig bereichert es den europäischen Uhrenmarkt mit innovativen Designansätzen und fördert ein dynamisches Umfeld für Kreativität und Wachstum.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbreitung von Fälschungen | -0.7% | Europa, mit der höchsten Inzidenz in Süd- und Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Rückläufige Besucherzahlen in stationären Uhrengeschäften | -0.9% | Vereinigtes Königreich, Deutschland, Frankreich, Italien; städtische Einzelhandelsbezirke | Mittelfristig (2–4 Jahre) |
| Schweizer Exportquoten für Uhrwerke verursachen Versorgungsengpässe | -0.6% | Von der Schweiz abhängige Marken in ganz Europa; Ausstrahlungseffekte auf das Vereinigte Königreich nach dem Brexit | Langfristig (≥ 4 Jahre) |
| Ablehnung von Bändern aus exotischen Materialien durch die Generation Z | -0.4% | Westeuropa, nordische Länder; städtische Millennials und Generation Z | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung von Fälschungen
Jedes Jahr beschlagnahmen EU-Grenzbehörden Millionen gefälschter Uhren. Soziale Medienplattformen bieten Verkäufern jedoch häufig eine Möglichkeit, Zollkontrollen zu umgehen und gefälschte Produkte direkt an Verbraucher zu vertreiben. Dieser Trend trifft mittelständische Marken überproportional, da ihnen die Ressourcen von Luxusmarken fehlen, um Fälschungen wirksam zu bekämpfen. Der Verband der Schweizerischen Uhrenindustrie betreibt Initiativen zur Fälschungsbekämpfung, darunter öffentliche Informationsseiten und einen Meldemechanismus, doch das Ausmaß des Problems bleibt bestehen, da Fälscher ausgefeilte Fertigungstechniken einsetzen: lasergeätzte Seriennummern, nahezu identische Verpackungen und funktionsfähige Uhrwerke, die die Erkennung für Gelegenheitskäufer erschweren[2]. Die Herausforderung verschärft sich durch den Einsatz lasergeätzter Seriennummern und replizierter Uhrwerke, die echte Produkte sehr genau nachahmen und die Erkennung für Behörden zunehmend erschweren. Als Reaktion darauf setzen viele Unternehmen auf Blockchain-Pässe als Lösung zur Authentifizierung ihrer Produkte, zur Sicherstellung der Rückverfolgbarkeit in der Lieferkette und zum Aufbau von Verbrauchervertrauen. Obwohl diese Technologie eine robuste Methode zur Bekämpfung von Fälschungen bietet, entstehen dadurch auch zusätzliche Kosten, die für kleinere Marken eine erhebliche Belastung darstellen können.
Rückläufige Besucherzahlen in stationären Uhrengeschäften
Da Käufer zunehmend auf Online-Plattformen zurückgreifen, verzeichnen städtische Boutiquen einen Rückgang der Besucherzahlen. Dieser Wandel im Verbraucherverhalten wird durch die Bequemlichkeit, Vielfalt und wettbewerbsfähigen Preise von E-Commerce-Plattformen angetrieben. Im ersten Halbjahr des Geschäftsjahres 2026 meldete die Watches of Switzerland Group ein bescheidenes Umsatzwachstum von 2 % im Vereinigten Königreich, ein starker Kontrast zum Anstieg von 20 % in den USA, was den wachsenden Druck auf dem britischen Markt verdeutlicht. Die Diskrepanz unterstreicht die Herausforderungen, mit denen traditionelle Einzelhändler bei der Anpassung an veränderte Verbraucherpräferenzen und regionale Marktdynamiken konfrontiert sind. Als Reaktion darauf verlagern Einzelhändler ihren Fokus auf Mono-Marken-Flaggschiffgeschäfte, die immersive Erlebnisse bieten, wie personalisierte Dienstleistungen, exklusive Produktpräsentationen und Marken-Storytelling. Gleichzeitig straffen sie ihre Multi-Marken-Präsenz durch Konsolidierung des Betriebs, Optimierung der Filialstandorte und Verbesserung des gesamten Kundenerlebnisses, um in einem sich schnell wandelnden Einzelhandelsumfeld wettbewerbsfähig zu bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Mechanisches Erbe verankert den Wert, Digitales gewinnt NutzungsanteilIm Jahr 2025 hielten Quarz- und Mechanikuhren zusammen einen dominanten Anteil von 66,14 % am europäischen Uhrenmarkt. Diese Führungsposition ist in einem tief verwurzelten Verbrauchervertrauen in die Präzision, das Handwerk und das Erbe dieser Zeitmesser verankert. Prestige-Mechanikuhren, oft limitierte Auflagen, erzielen Premiumpreise, die durch ihren Markenwert gestützt werden, selbst wenn sich ihre Stückverkäufe stabilisieren. Diese hochwertigen Uhren werden oft mit Luxus und Exklusivität assoziiert und sprechen Sammler und Kenner an, die aufwendige Designs und traditionelle Uhrmachertechniken schätzen. Andererseits machen Marken wie Casio mit Angeboten wie dem EDIFICE-Automatikmodell für 307 EUR Mechanikuhren zugänglicher. Diese Optionen richten sich an Enthusiasten, die Authentizität ohne den hohen Schweizer Preisaufschlag wünschen und so die Lücke zwischen Luxus und Erschwinglichkeit überbrücken. Insgesamt stützen diese Dynamiken nicht nur den Wert dieser Uhren, sondern festigen auch ihre zentrale Rolle in Europas uhrmacherischer Landschaft.
Digitaluhren befinden sich auf einem rasanten Aufstieg, mit Prognosen, die bis 2031 eine CAGR von 5,18 % anzeigen. Dieser Anstieg ist größtenteils auf die nahtlose Verbindung von Technologie mit modernen Lifestyle-Anforderungen zurückzuführen. Es gibt einen deutlichen Anstieg der Nachfrage nach fitnesszentrierten Smartwatches, die Funktionalität mit Ästhetik verbinden. Diese Geräte sind zunehmend mit fortschrittlichen Funktionen wie Herzfrequenzüberwachung, GPS-Tracking und Schlafanalyse ausgestattet und bedienen gesundheitsbewusste Verbraucher. Branchenführer wie Apple und Garmin setzen den Goldstandard für Leistung und Konnektivität und bieten Produkte an, die sich mühelos in Smartphones und andere digitale Ökosysteme integrieren. Gleichzeitig sticht Casios G-SHOCK-Hybrid hervor und zeigt ein robustes Design gepaart mit fortschrittlichen digitalen Funktionen, das Verbraucher anspricht, die Langlebigkeit neben Innovation priorisieren. Die Wachstumstrajektorie ist besonders ausgeprägt bei städtischen, aktiven Verbrauchern, die Wellness-Monitoring und eine reibungslose Verbindung zu ihrem digitalen Leben schätzen. Dieser Trend etabliert Digitaluhren fest als das agilste und sich am stärksten entwickelnde Segment im europäischen Uhrenmarkt.


Nach Kategorie:
Massenmarkt trifft auf PremiumdynamikIm Jahr 2025 sicherten sich Massenmarktuhren einen beherrschenden Anteil von 58,57 % am europäischen Uhrenmarkt und festigten damit ihren Status als dominantes Segment. Marken wie Casio, Swatch, Fossil und Timex führen die Entwicklung an, dank ihrer breiten Verfügbarkeit, trendigen Designs und wettbewerbsfähigen Preisgestaltung. Diese Strategien sprechen eine vielfältige Verbraucherbasis sowohl in städtischen als auch in vorstädtischen Regionen an. Die Kooperationen der Marken, wie die MoonSwatch der Swatch Group zum Preis von 385 USD, zeigen ihre Fähigkeit, alltäglichen Nutzen mit modebewusstem Appeal zu verbinden und dabei Hype-Taktiken zu nutzen, die oft mit Luxussegmenten assoziiert werden. Während Direct-to-Consumer-Disruptoren die Margen unter Druck gesetzt haben, kontern Massenmarktmarken mit innovativen limitierten Drops und dynamischem Marketing, um die Markentreue zu sichern. Die Widerstandsfähigkeit dieses Segments unterstreicht eine konstante Nachfrage nach zuverlässigen, erschwinglichen Zeitmessern, selbst inmitten wirtschaftlicher Unsicherheiten. Im Wesentlichen verankern Massenmarktuhren nicht nur die Volumenbasis der Branche, sondern navigieren auch geschickt durch die sich wandelnde Einzelhandelslandschaft.
Unterdessen befindet sich das Premiumuhrensegment auf einem rasanten Aufstieg und wird bis 2031 voraussichtlich mit einer CAGR von 6,24 % wachsen. Dieser Anstieg wird maßgeblich von wohlhabenden Verbrauchern angetrieben, die Zeitmesser zunehmend als portable Wertaufbewahrungsmittel betrachten. Strategien, die Knappheit und Handwerkskunst betonen, haben eine unelastische Nachfrage kultiviert. Limitierte Editionen erzielen beispielsweise auch auf dem Sekundärmarkt Premiumpreise, der eine globale Bewertung von 27 Milliarden USD aufweist und mit zweistelligen Raten wächst. Bemerkenswert ist ein demografischer Wandel: Weibliche Sammlerinnen hinterlassen ihren Eindruck und nehmen zunehmend an hochkarätigen Auktionen teil, etwa bei Sotheby's, was die Attraktivität des Segments über seine traditionelle Basis hinaus ausweitet. Premiumuhrenhäuser navigieren geschickt durch Herausforderungen und schlagen eine Balance zwischen der Wahrung von Exklusivität und der Berücksichtigung der Prioritäten der Generation Z, wie Nachhaltigkeit und ethische Beschaffung. Der Sekundärhandelsmarkt stärkt die Liquidität und ermöglicht eine Wertsteigerung beim Wiederverkauf, was den Reiz von Uhren als Investments weiter erhöht. Angesichts dieser Dynamik sind Premiumuhren gut positioniert, um in Europas sich entwickelnder Luxuslandschaft erheblichen Wert zu generieren.
Nach Endnutzer:
Herren führen, Unisex-Designs gewinnen die Generation ZIm Jahr 2025 hielten Herrenuhren einen Anteil von 41,17 % am europäischen Uhrenmarkt und festigten ihren Status als führendes Segment inmitten einer anhaltenden Präferenz für klassische Männlichkeit. Etablierte Marken mit ihren traditionellen Gehäusegrößen und robusten Designs bedienen Fachleute und Sammler, die Erbe und Präzision priorisieren. Städtische Märkte verankern diese Nachfrage, wo Uhren sowohl im Geschäfts- als auch im Freizeitbereich als Statussymbole dienen. Während der Wettbewerb durch inklusive Optionen zunimmt, profitieren Herrenmodelle von treuen Wiederholungskäufen und Schenktraditionen zu Feiertagen und Meilensteinen. Marken integrieren subtil Technologie in ihre Angebote und stellen sicher, dass sie relevant bleiben, ohne von der Kernästhetik abzuweichen. Die anhaltende Dominanz dieses Segments unterstreicht eine beständige Verlässlichkeit, selbst wenn sich der Markt in Richtung breiterer Personalisierung verschiebt.
Unisex-Modelle entwickeln sich zum am schnellsten wachsenden Segment mit einer CAGR von 6,14 % bis 2031. Ihr Aufstieg wird durch geschlechtsneutrale Designs befeuert, die traditionelle Marketingnormen herausfordern. Gehäusedurchmesser, die von der Rolex Oyster Perpetual bis zur Cartier Tank reichen, finden bei Millennials und der Generation Z Anklang, die Fluidität in Stil und Selbstausdruck priorisieren. Das Interesse von Frauen an Mechanikuhren wächst, insbesondere durch verstärkte Teilnahme an Auktionen, die Handwerk mit moderner Ermächtigung verbindet. Marken, die inklusive Größenstrategien verfolgen, erschließen eine breitere Zielgruppe, von nicht-binären Verbrauchern bis hin zu Paaren auf der Suche nach passenden Modellen. Marketingstrategien verlagern sich darauf, gemeinsame Werte wie Nachhaltigkeit und Vielseitigkeit in den Vordergrund zu stellen und so Loyalität über verschiedene Lebensstile hinweg zu kultivieren. Diese Wachstumstrajektorie unterstreicht die Bedeutung von Unisex-Uhren bei der Gestaltung von Europas sich entwickelnder Verbraucherlandschaft.

Nach Vertriebskanal:
Fachhandel behauptet sich, Online-Handel wächst starkIm Jahr 2025 sicherten sich Fachboutiquen 45,52 % des Umsatzes im europäischen Uhrenmarkt und festigten damit ihren Status als dominanter Kanal. Diese Boutiquen nutzen personalisiertes Fachwissen und exklusiven Zugang zu hochwertigen Sortimenten. Sie gedeihen durch haptische Erlebnisse, veranstalten In-Store-Events und kuratieren vertrauenswürdige Sortimente, was langfristige Beziehungen fördert, insbesondere bei Premium- und Luxuskäufen. Wohlhabende Käufer, die von kuratierten Sortimenten von Marken wie Rolex und Patek Philippe angezogen werden, suchen Authentizität und sofortige Befriedigung. Selbst mit dem digitalen Wandel behaupten Boutiquen ihre Umsatzdominanz, indem sie Knappheitsnarrative betonen und Aftersales-Services anbieten, um die Kundentreue zu stärken. Mehrmarkenumgebungen fördern die Entdeckung und sprechen Sammler an, die Wert auf Heritage-Storytelling legen statt auf schnelle Transaktionen. Die Stärke dieses Kanals unterstreicht eine anhaltende Präferenz für menschliche Interaktion in einer premiumgetriebenen Einzelhandelslandschaft.
Online-Plattformen entwickeln sich rasch zum am schnellsten wachsenden Segment mit einer prognostizierten CAGR von 5,61 % bis 2031. Sie revolutionieren den Vertrieb durch verbesserte Zugänglichkeit und technologische Innovationen. Ein Beispiel hierfür ist die Watches of Switzerland Group, die ihre Rolex Certified Pre-Owned-Linie auf digitale Kanäle ausgeweitet hat und damit die wachsende Akzeptanz des Ultra-Luxussektors für E-Commerce verdeutlicht. Innovationen wie virtuelle Anprobewerkzeuge, Blockchain-Verifizierung und Direct-to-Consumer-Modelle stärken Vertrauen und Komfort und sprechen insbesondere die digital-first-Haltung der Generation Z an. Diese Plattformen dienen nicht nur dem Verkauf; sie bieten globale Sortimente, maßgeschneiderte Empfehlungen und flexible Finanzierungsoptionen, alles inmitten des Aufschwungs des mobilen Handels. Dieses Online-Wachstum stellt die Exklusivität von Boutiquen in Frage und nutzt datengesteuerte Personalisierung und schnelle Lieferung. Infolgedessen sind Online-Kanäle bereit, die Einzelhandelslandschaft des europäischen Uhrenmarkts neu zu definieren und ihn in Richtung hybrider Erlebnisse zu lenken.
Geografische Analyse
Deutschland Uhrenmarkt
Im Jahr 2025 hält Deutschland mit 27,15 % einen dominanten Marktanteil, gestützt durch eine robuste Inlandsnachfrage nach hochwertigen mechanischen Uhren, ein weitreichendes Netz an Facheinzelhändlern sowie eine kulturelle Betonung von uhrmacherischem Handwerk und ingenieurtechnischer Präzision. Die langjährige Tradition des Landes, hochwertige Ingenieurskunst und Präzisionsfertigung zu schätzen, hat es zu einem wichtigen Akteur im Luxusuhrenmarkt gemacht, wobei deutsche Verbraucher eine ausgeprägte Vorliebe für etablierte Marken zeigen, die Erbe und Innovation in den Vordergrund stellen. Darüber hinaus exportiert Deutschland eine beträchtliche Anzahl von Uhren in die ganze Welt. Im Jahr 2024 erreichten die Schweizer Uhrenexporte nach Deutschland 1.107,5 Millionen CHF, was einem Rückgang von 3,8 % gegenüber 2023 entspricht. Dieser Rückgang ereignete sich, als die gesamte Branche einen Einbruch von 2,8 % verzeichnete und die Gesamtexporte auf 26,0 Milliarden CHF sankenStatistiken der Uhrenindustrie, fhs.swiss">[3].
Weitere europäische Märkte
Spanien entwickelte sich zum am schnellsten wachsenden Markt mit einer CAGR von rund 6,14 % im Zeitraum 2026–2031. Unterdessen sah sich der russische Markt mit einem starken Rückgang konfrontiert, der mit den Folgen westlicher Sanktionen und dem Rückzug von Luxusmarken nach der ukrainischen Invasion im Jahr 2022 zu kämpfen hatte. Dies führte zu einem deutlichen Rückgang der Schweizer Exporte nach Russland, wobei zahlreiche globale Marken ihren Betrieb einstellten und ihre Bestände in andere europäische Länder und den Nahen Osten umleiteten. Länder wie die Niederlande, Polen, Belgien und Schweden halten zusammen mittlere bis hohe einstellige Marktanteile. Polens Wachstum wird durch steigende verfügbare Einkommen und eine aufstrebende Mittelschicht angetrieben, während die Niederlande von Amsterdams Status als Logistikdrehscheibe profitieren. Belgiens Nachfrage nach Luxusuhren wird durch seine Verbindungen zum Antwerpener Diamantenhandel gestützt.
Vereinigte Staaten Uhrenmarkt
Die geografische Landschaft offenbart unterschiedliche Verbraucherpräferenzen: Während Deutschland und das Vereinigte Königreich zu mechanischen Luxus- und Traditionsmarken neigen, legen Spanien und Polen den Schwerpunkt auf Mode und Preis-Leistungs-Verhältnis. Die nordischen Länder hingegen setzen auf Nachhaltigkeit und Abenteuer-Wearables. Ab August 2025 werden die US-Zölle auf Schweizer Importe um 39 % auf den Einstandspreis erhöht, was für Marken, die auf transatlantische Lieferketten angewiesen sind, eine erhebliche Unsicherheit mit sich bringt. Dennoch hat die europäische Nachfrage Widerstandsfähigkeit bewiesen. Insbesondere die Watches of Switzerland Group meldete bis Oktober 2025 keine nennenswerten Veränderungen im Verbraucherverhalten, selbst angesichts von Preiserhöhungen durch Luxusmarken wie Rolex, Tudor, Omega und Audemars Piguet.
Regulatorisches Umfeld
Der europäische Uhrenmarkt unterliegt EU-weiten Produktsicherheits- und Verbraucherschutzvorschriften, die sowohl für traditionelle Uhren als auch für vernetzte Wearables gelten. Die Verordnung (EU) 2023/988 (Allgemeine Produktsicherheitsverordnung, GPSR) verschärft die Anforderungen an Korrekturmaßnahmen, einschließlich Rückrufen und Sicherheitshinweisen, und verstärkt die Verpflichtungen, nur sichere Produkte auf den Markt zu bringen. Dies erhöht die Compliance-Erwartungen an Marken und Einzelhändler, die in der EU-27 verkaufen.
Handels- und geopolitische Politik prägt weiterhin die grenzüberschreitenden Uhrenströme und den Luxusvertrieb. Im April 2026 verabschiedete die EU ein 20. Sanktionspaket gegen Russland, wobei Luxusgüter über die Beschränkungslisten nach Verordnung 833/2014 und deren Anhängen erfasst werden, was Lieferungen und Parallelhandelsmuster beeinträchtigt. Vom 1. Juli 2026 bis 31. Dezember 2029 passt die Verordnung (EU) 2026/1455 bestimmte Zollsätze an und eröffnet Zollkontingente für bestimmte Waren mit Ursprung in den Vereinigten Staaten, was für Importeure, die eine mehrländrige Beschaffung und Distribution nach Europa steuern, eine weitere Ebene der Zoll- und Kontingentüberwachung hinzufügt.
Wettbewerbslandschaft
Im europäischen Uhrenmarkt herrscht eine moderate Konsolidierung. Um die Vorherrschaft konkurrieren Schweizer Luxusgiganten wie LVMH, Richemont und Swatch Group, neben unabhängigen Herstellern wie Rolex und Fossil Group. Der Wettbewerb umfasst auch japanische multinationale Unternehmen wie Seiko, Citizen und Casio sowie Technologieriesen wie Apple, Samsung und Garmin, insbesondere im aufstrebenden Smartwatch-Segment. Im Premiumsegment dominieren vertikal integrierte Akteure. So verfügen Rolex und Patek Philippe beispielsweise über eigene Gießereien, Uhrwerkfabriken und Gehäuseherstellungsanlagen.
Aufkommende Chancen zeigen sich in Bereichen wie biometrischen Luxus-Hybriden, zertifizierten Gebrauchtplattformen und Kreislaufwirtschaftsmodellen, die Reparatur- und Rückkaufprogramme betonen. Rolex' Einführung seiner Certified Pre-Owned-Initiative Ende 2022, die bis Oktober 2025 auf alle US-Händler ausgeweitet wurde, legitimiert nicht nur den Sekundärmarkt, sondern ermöglicht es Rolex auch, Margen zurückzugewinnen, die zuvor von Graumarkthändlern und Auktionshäusern genossen wurden. Neue Marktteilnehmer verändern die Landschaft: Mikromarken, die Crowdfunding nutzen, um den traditionellen Einzelhandel zu umgehen, Direktvertriebsmarken wie Daniel Wellington und MVMT, die die Macht von Instagram-Influencern nutzen, und nachhaltigkeitsorientierte Start-ups wie Circular Clockworks, das für Demontierbarkeit konzipiert und Rücknahmeprogramme anbietet.
Technologie definiert die Wettbewerbslandschaft neu. Die Apple Watch, die den globalen Smartwatch-Markt anführt, setzt den Standard mit Gesundheitsfunktionen wie EKG und Sturzerkennung. Diese Maßstäbe sind nun der Goldstandard für Luxus-Hybride. Darüber hinaus werden Blockchain-basierte digitale Pässe und NFC-Chips zu unverzichtbaren Werkzeugen zur Fälschungsprävention und Wiederverkaufsverifizierung. Der Verband der Schweizerischen Uhrenindustrie verstärkt seine Maßnahmen zur Fälschungsbekämpfung. Bis 2028 müssen Schweizer Gruppen mit einem EU-Umsatz von mehr als 150 Millionen EUR die Anforderungen erfüllen. Marken, die Kreislaufwirtschaft und Rückverfolgbarkeit in ihr Produktdesign und Lieferkettenmanagement einweben, werden am meisten davon profitieren.
Marktführer der europäischen Uhrenindustrie
-
Rolex SA
-
Compagnie Financière Richemont SA
-
The Swatch Group Ltd
-
Fossil Group Inc.
-
LVMH SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa-Uhrenmarkt
- Apple Inc.
- Bulgari SpA
- Bulova Corp.
- Casio Computer Co., Ltd
- Citizen Watch Co., Ltd
- Daniel Wellington AB
- Fossil Group Inc.
- Garmin Ltd
- Google LLC (Fitbit Inc.)
- Huawei Technologies Co., Ltd
- LVMH SE (TAG Heuer, Zenith, Hublot)
- Mondaine Watch Ltd
- MVMT Watches
- Patek Philippe SA
- Richemont SA
- Rolex SA
- Samsung Electronics Co., Ltd
- Seiko Holdings Corp.
- The Swatch Group Ltd
- Timex Group
- Uhrenfabrik Junghans GmbH & Co. KG

Marktchancen und Zukunftsaussichten
Kapazitäts- und Vertikalintegrationsinvestitionen in der Schweiz unterstützen die Versorgungssicherheit für auf Europa ausgerichtete Marken und helfen dem Premiumsegment, Qualität und Durchsatz trotz Transport- und Komponentenengpässen zu wahren. Im März 2026 eröffnete Audemars Piguet eine erweiterte Produktionsstätte in Meyrin, und im Juni 2026 eröffnete das Unternehmen die Arc-Produktionsstätte in Le Brassus, die automatisierte Lagersysteme aufweist, die auf die Einführung von Industrie 4.0 in der hohen Uhrmacherkunst hinweisen. Im Juli 2026 eröffnete Frederique Constant einen erweiterten Hauptsitz in Plan-les-Ouates, um eine höhere jährliche Produktionskapazität anzustreben, während Pläne für eine große Rolex-Anlage in Bulle die anhaltende Betonung der internen Kontrolle von Werken, Gehäusen und Zifferblättern unterstreichen.
Nachhaltigkeitsgetriebene Produkt- und Materialentscheidungen schaffen einen greifbareren Freiraum rund um Reparierbarkeit und Authentifizierung, insbesondere da der Fokus der EU-Politik auf Produktsicherheit und Kreislaufwirtschaft mit dem Wandel der Verbraucherpräferenzen weg von exotischen Materialien übereinstimmt. Der Nachhaltigkeitsbericht 2025 der Swatch Group (veröffentlicht im April 2026) hob die Verwendung von recyceltem Stahl in der Schweizer Produktion hervor und legte einen Weg zur Erhöhung dieses Anteils fest, was Chancen für Marken unterstützt, die niedrigere Umweltauswirkungen glaubwürdig kommunizieren können, ohne die Designcodes zu verwässern. Zu den auf Europa ausgerichteten Wachstumspfaden gehören auch zertifizierte Gebrauchtwaren und Rückverfolgbarkeitstools zur Weiterverkaufsverifizierung und Fälschungsbekämpfung, neben robusten Smartwatches und Luxus-Hybriden, die biometrische Merkmale mit traditioneller Designsprache verbinden, was die bereits in Abenteuersport-Wearables und digital orientiertem Kaufverhalten sichtbare Nachfrage widerspiegelt.
Recent Industry Developments in Europa-Uhrenmarkt
- Juli 2026: Richemont schloss den Verkauf von Baume & Mercier an die Damiani Group ab, nach einer im Januar 2026 unterzeichneten Vereinbarung. Die Transaktion überführt eine Schweizer Uhrenmanufaktur in eine andere Eigentumsstruktur, mit Auswirkungen auf die Markenstrategie, Vertriebsprioritäten und die Verteilung von Produktinvestitionen in ganz Europa.
- Juni 2026: Die Europäische Union verabschiedete die Verordnung (EU) 2026/1386 über die Überprüfung ausländischer Direktinvestitionen, die den Rahmen von 2019 ersetzt und einen stärker harmonisierten Standard in allen 27 Mitgliedstaaten festlegt. Obwohl die Anwendung erst am 17. Januar 2028 beginnt, erhöht der neue verbindliche Mindestumfang die Sorgfalts- und Transparenzanforderungen für grenzüberschreitende Investitionen, die Luxusherstellung, Einzelhandelsnetzwerke und Technologievermögenswerte im Zusammenhang mit vernetzten Uhren umfassen können.
- Dezember 2025: Buhlmann brachte in Zusammenarbeit mit DAN Europe die mechanischen Taucheruhren Decompression 02 auf den Markt, die eine Dekompressionsanzeige basierend auf dem Buehlmann-ZH-L16B-Algorithmus und eine Twin Safety Bezel aufweisen. Die Einführung stärkt die Differenzierung im Nischensegment für Leistungstaucher und unterstützt die Premiumisierung durch technisches Storytelling über die üblichen Wasserdichtigkeits- und Zeitmessansprüche hinaus.


Europa-Uhrenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt erfasst den Wert der in Europa verkauften Uhren und umfasst Zeitmesser aller Preisklassen sowie die wichtigsten Vertriebswege, über die sie die Käufer erreichen, einschließlich des stationären Einzelhandels und der Online-Kanäle. Zur Wahrung der Konsistenz werden die Werte in USD ausgedrückt und spiegeln die Umsätze innerhalb der Region während des Untersuchungszeitraums wider.
Ausschlüsse aus dem Umfang: Uhrenkomponenten und Reparaturdienstleistungen sind ausgeschlossen; Schmuck, der ohne ein funktionierendes Uhrwerk verkauft wird, wird nicht berücksichtigt.
Segmentierungsübersicht
- Nach Produkttyp
- Quarz/Mechanisch
- Digitaluhr
- Smartwatches
- Sonstige digitale Typen
- Kategorie
- Massenmarkt
- Premium
- Endnutzer
- Herren
- Damen
- Unisex
- Nach Vertriebskanal
- Online-Einzelhandelsgeschäfte
- Fachgeschäfte
- Supermärkte/Verbrauchermärkte
- Sonstige Vertriebskanäle
- Land
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Niederlande
- Polen
- Belgien
- Schweden
- Rest Europas
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Recherche beginnt mit der Erstellung einer soliden Faktenbasis für Europa, insbesondere für handelsbezogene Kategorien, bei denen Uhren Grenzen überschreiten, bevor sie den Einzelhandel erreichen. Öffentliche Quellen wie Eurostat, UN Comtrade, die Welthandelsorganisation und nationale Statistikämter wurden herangezogen, um Import- und Exporttrends, makroökonomische Nachfragesignale und die Preisentwicklung auf übergeordneter Ebene zu verstehen. Darüber hinaus wurden Datensätze der Zentralbanken und des IWF zu Inflation und Wechselkursen geprüft, da diese die ausgewiesenen USD-Werte verändern können, selbst wenn die lokale Nachfrage stabil erscheint.
Um zu vermeiden, dass das Modell auf einem einzigen Datenstrom aufgebaut wird, wurden Gegenprüfungen anhand von Jahresberichten der Unternehmen, Investorenpräsentationen und seriöser Presseberichterstattung zu Produkteinführungen, Kanalverschiebungen und Preisbewegungen durchgeführt. Wo es hilfreich war, wurden Abonnementdatenbanken für Unternehmensfinanzdaten und Nachrichten, Patentdatenbanken sowie eine Import- und Export-Sendungsdatenbank auf Einzelsendungsebene genutzt, um Lücken bei Unternehmensstandorten und Handelsmix zu schließen. Diese Desk-Quellen sind nicht erschöpfend; zusätzliche öffentliche Referenzen wurden ebenfalls gesichtet, um die gesammelten Eingaben zu klären und zu validieren.
Primärinterviews und Umfragen
Primärerhebungen wurden eingesetzt, um die Desk-Annahmen zu überprüfen, die typischerweise den Wert bestimmen, darunter Bewegungen des durchschnittlichen Verkaufspreises, der Anteil von Premium- gegenüber Massenkäufen sowie der Kanalmix zwischen Fachgeschäften und Online-Handel. Es wurden Gespräche mit einer Mischung aus Führungskräften auf Markenseite, Distributoren, Einzelhandelsbetreibern und Branchenspezialisten in wichtigen europäischen Märkten geführt, damit länderspezifische Unterschiede in Nachfrage und Promotionszyklen im endgültigen Modell berücksichtigt werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 33 % | Führungskräfte der obersten Ebene (CXOs): 15 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Akteure: 17 % | Manager: 53 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde einmalig mithilfe eines Top-down-Ansatzes durchgeführt, bei dem die europäische Nachfrage anhand einer Kombination aus Verbrauchssignalen und Handelsrichtung rekonstruiert und anschließend mit Ländergewichtungen verfeinert wurde. Parallel dazu wurden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise anhand von Stichproben zu Marken- und Einzelhändlerumsatzmustern, typischen Stückzahlen nach Kanal sowie einer Plausibilitätsprüfung von durchschnittlichem Verkaufspreis multipliziert mit Volumen für Schlüsselmärkte, was zur Anpassung der Gesamtwerte beitrug, wenn ein Indikator den anderen vorauseilte.
Die wichtigsten Eingangsgrößen waren Uhren-Import- und Exportwerte, der Zeitpunkt der Umrechnung von Lokalwährungen in USD, Verschiebungen des Einzelhandelskanal-Anteils zugunsten des Online-Handels, Premiumisierungstrends, die die durchschnittlichen Verkaufspreise anheben, sowie Verbraucherausgabensignale, die diskretionäre Käufe beeinflussen. Für die Prognose wurde eine Szenarioanalyse eingesetzt, um verschiedene Entwicklungspfade für das Wachstum der durchschnittlichen Verkaufspreise und den Kategorienmix abzubilden und diese Pfade mit den Angaben der Primärbefragten zu Promotionen, Neueinführungen und der Widerstandsfähigkeit der Premium-Nachfrage abzugleichen. Wo Bottom-up-Informationen für kleinere Länder dünn waren, wurden Lücken durch verhältnisbasierte Skalierung anhand vergleichbarer Märkte und Handelsintensität geschlossen, gefolgt von einer abschließenden Konsistenzprüfung auf regionaler Ebene.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die Zahlen nicht von einer einzigen Annahme abhängen. Modelloutputs werden mit unabhängigen Signalen verglichen, darunter Handelsgesamtwerte, beobachtete Preisentwicklungen und Kanalwachstumsmuster; anschließend werden Ausreißer vor der internen Freigabe überprüft. Wenn eine Abweichung wesentlich ist, wird der Treiber erneut geprüft, der Konvertierungsansatz überarbeitet und bei Bedarf werden Quellen erneut kontaktiert, wenn die Diskrepanz auf eine tatsächliche Marktverschiebung hindeutet.
Der Bericht wird jährlich aktualisiert; Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse die Nachfrage, die Preisgestaltung oder den Vertrieb erheblich beeinflussen. Vor der Auslieferung werden die neuesten Daten erneut durch das Modell geführt, sodass die Kunden eine aktualisierte Sichtweise erhalten und nicht auf einem älteren Schnappschuss basieren.
Vergleich der Größe des europäischen Uhrenmarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, dass verschiedene veröffentlichte Quellen unterschiedliche Werte für den europäischen Uhrenmarkt ausweisen, selbst wenn sie scheinbar dieselbe Region und denselben Zeitraum abdecken. Unterschiede entstehen in der Regel dadurch, was als Uhr gezählt wird, ob die Preisgestaltung auf Einzelhandels- oder Großhandelswertbasis behandelt wird und wie Währungsumrechnung und Inflation im Basisjahr gehandhabt werden.
In diesem Markt sind die größten Treiber für Abweichungen, ob Smart- und Digitaluhren neben Quarz- und mechanischen Produkten einbezogen werden, wie Premium- und Massenmix in die Entwicklung der durchschnittlichen Verkaufspreise übersetzt werden und ob die Schätzung auf Handelswerten zu nominalen Großhandelspreisen oder auf verbraucherorientierten Verkaufswerten basiert. Wenn der Aktualisierungsrhythmus langsamer ist, können jüngste Preisänderungen und Kanalverschiebungen unterrepräsentiert bleiben, was sich dann als kleinerer Marktwert für dasselbe Jahr niederschlägt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 26,63 Mrd. USD (2025) | |
| Handelsdatenbuch A | 7,90 Mrd. USD (2035) | Verwendet eine nominale Großhandelspreislogik, die an Handels- und Herstellerwerte geknüpft ist; diese schließt typischerweise Einzelhandelsmargen aus und kann den verbraucherorientierten Wert in premiumlastigen Ländern unterschätzen. |
| Globaler Datenpublisher B | 15,80 Mrd. USD (2024) | Scheint traditionelle Typaufteilungen wie analog versus digital zu betonen und bestätigt die Behandlung von Smart- und Digitaluhren nicht eindeutig, was den erfassten Nachfragepool verkleinern und die durchschnittlichen Verkaufspreise senken kann. |
Die Tabelle zeigt, dass die Preisbasis und die Produkteinbeziehung den Großteil der Streuung erklären – mehr als jede einzelne Wachstumsannahme. Die Einbeziehung von Digital- und Smartuhren in denselben europäischen Gesamtwert und die Übersetzung des Premium-Mix in Veränderungen der durchschnittlichen Verkaufspreise mit Länderprüfungen ist das, was den Wert für 2025 mit den beobachteten Kaufmustern in Einklang hält – eine Entscheidung, die von Mordor Intelligence angewendet wird.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Uhrenmarkt derzeit
Die Größe des europäischen Uhrenmarkts betrug im Jahr 2025 26,63 Milliarden USD, liegt im Jahr 2026 bei 28,47 Milliarden USD und wird bis 2031 voraussichtlich 35,09 Milliarden USD erreichen, was einer Expansion mit einer CAGR von 4,27 % über den Zeitraum 2026–2031 entspricht.
Welches Land führt die europäischen Verkäufe an?
Deutschland hält mit 27,15 % den größten Anteil am regionalen Umsatz im Jahr 2025.
Wie schnell wächst das Premiumuhrensegment?
Hochwertige Zeitmesser mit einem Preis von über 1.500 EUR werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 6,24 % wachsen.
Welcher Kanal wächst am schnellsten?
Der Online-Einzelhandel, einschließlich Direct-to-Consumer- und zertifizierter Gebrauchtwarenplattformen, wird bis 2031 voraussichtlich mit einer CAGR von 5,61 % wachsen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
