
Uhrenmarktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 132.22 Milliarden US-Dollar |
| Marktgröße (2031) | 183.09 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.73 % |
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
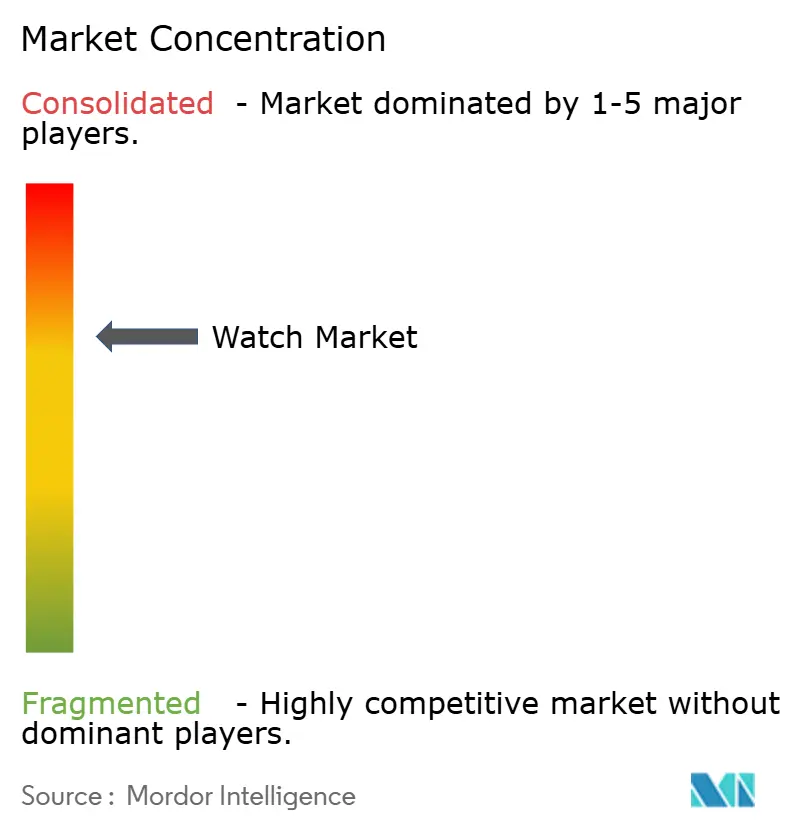
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Uhrenmarktanalyse von Mordor Intelligence
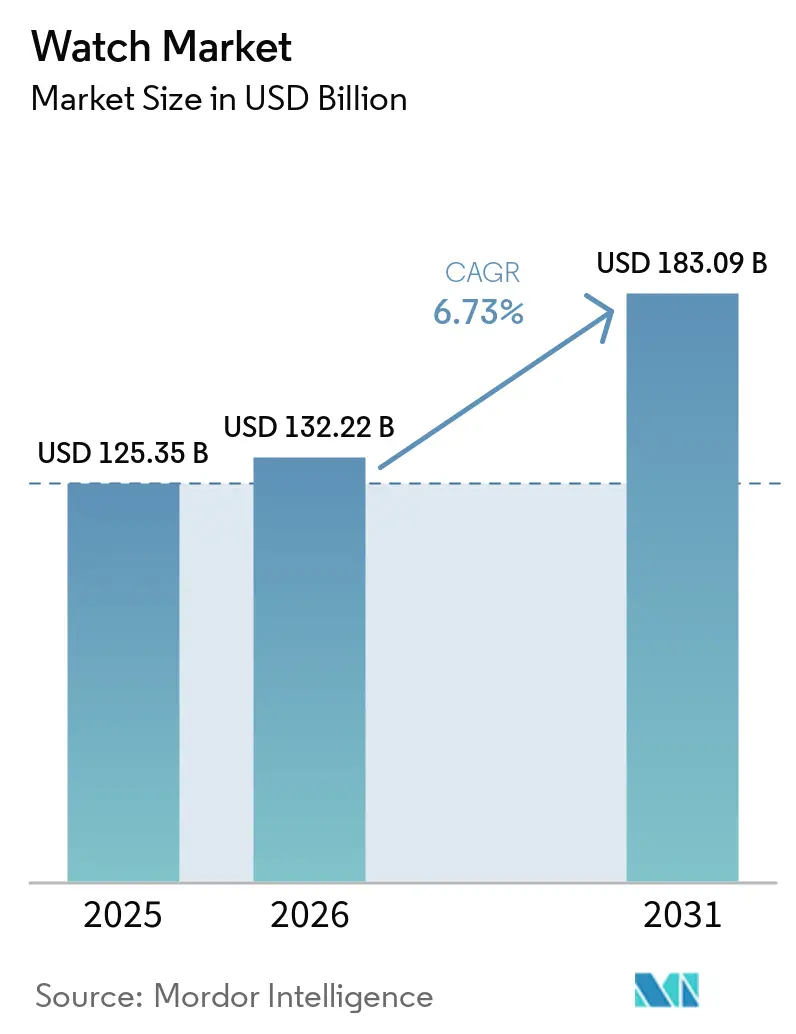
Die Größe des globalen Uhrenmarktes soll von 125,35 Milliarden USD im Jahr 2025 auf 132,22 Milliarden USD im Jahr 2026 wachsen und wird bis 2031 voraussichtlich 183,09 Milliarden USD bei einer CAGR von 6,73 % über den Zeitraum 2026–2031 erreichen. Mehrere Faktoren treiben dieses Wachstum an, darunter die anhaltende Nachfrage nach traditionellem Handwerk, die zunehmende Beliebtheit von Smart-Funktionen in Uhren sowie eine wachsende Präferenz für geschlechtsneutrale Designs. Luxusmarken kombinieren ihre Expertise in der traditionellen Uhrmacherkunst mit diskreter Digitaltechnologie, um ihr Markenimage zu wahren und gleichzeitig die Bedürfnisse technikaffiner Verbraucher zu erfüllen. Die Region Asien-Pazifik führt das Wachstum an, bedingt durch das steigende verfügbare Einkommen der Mittelklasse, während Südamerika, obwohl von einer kleineren Basis ausgehend, Anzeichen einer schnelleren Entwicklung zeigt. Fachgeschäfte ziehen weiterhin Kunden durch personalisierte Dienstleistungen an, während E-Commerce-Plattformen aufgrund verbesserter Authentifizierungsprozesse und eines besseren Kundendiensts nach dem Kauf an Beliebtheit gewinnen. Der globale Uhrenmarkt weist eine moderate Konsolidierung auf, die aufstrebenden Marken Raum lässt, um zu konkurrieren. Große Akteure wie Swatch Group, Richemont und LVMH dominieren den Markt mit ihren vielfältigen Produktportfolios, die von erschwinglichen Modeuhren bis hin zu hochwertigen Luxuszeitmessern reichen.
Wichtigste Erkenntnisse des Berichts
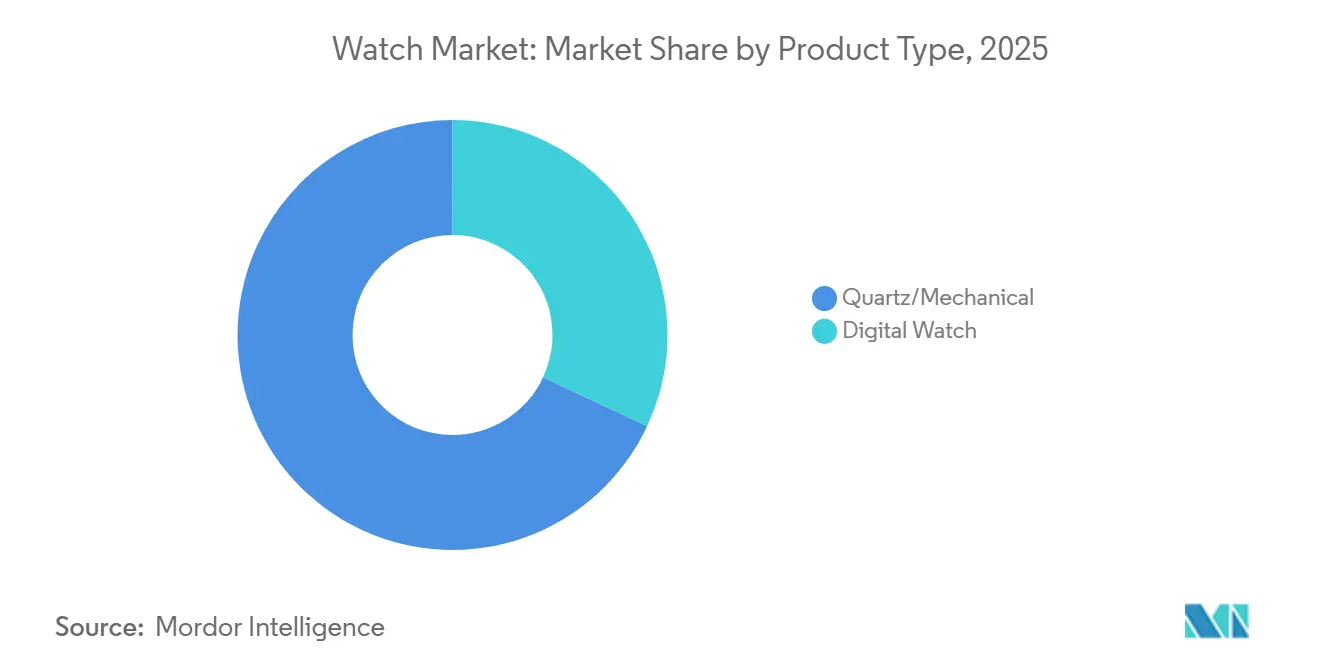
- Nach Produkttyp hielten Quarz- und Mechaniklinien im Jahr 2025 einen Uhrenmarktanteil von 67,89 %; Digitaluhren sind auf dem Weg zur schnellsten CAGR von 7,15 % im Zeitraum 2026–2031.
- Nach Kategorie entfiel auf das Massenmarktsegment im Jahr 2025 ein Anteil von 69,91 % am Umsatz, und das Premiumsegment soll bis 2031 mit einer CAGR von 6,73 % wachsen.
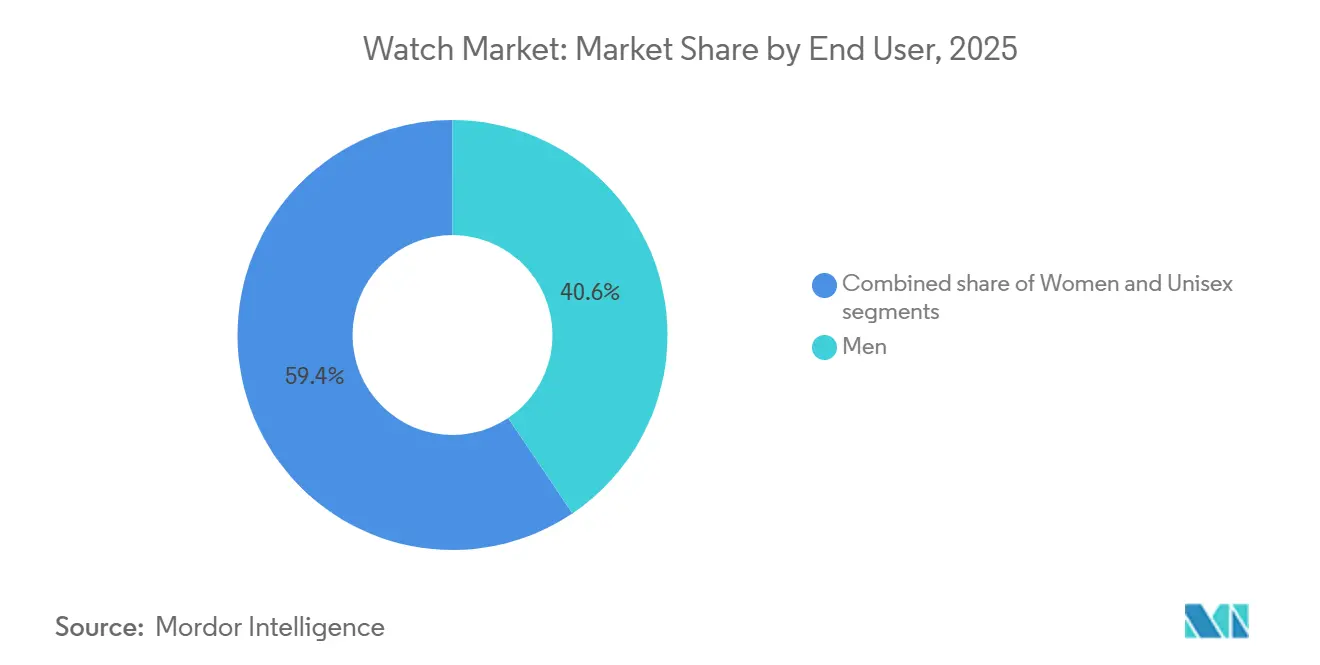
- Nach Endnutzer blieben Herrenmodelle mit 40,58 % im Jahr 2025 das größte Segment, während Unisex-Stücke bis 2031 voraussichtlich mit einer CAGR von 7,38 % wachsen werden.
- Nach Vertriebskanal hielten Fachgeschäfte im Jahr 2025 einen Umsatzanteil von 55,64 %, doch der Online-Einzelhandel soll im Prognosezeitraum mit einer CAGR von 8,66 % wachsen.
- Nach Geografie führte Asien-Pazifik im Jahr 2025 mit einem Umsatzanteil von 39,20 %, während Südamerika bis 2031 die schnellste regionale CAGR von 7,45 % verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Uhrenmarkttrends und Erkenntnisse
Tabelle der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITLICHER HORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Steigende Nachfrage nach Smartwatches mit Gesundheitsfunktionen | +1.2% | Global, mit führender Rolle von Asien-Pazifik und Nordamerika bei der Einführung | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte und Innovation | +0.9% | Global, konzentriert in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Luxusuhren | +0.8% | Nordamerika, Europa, einkommensstärkste Segmente in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Markenerbe und Handwerkskunst | +0.7% | Europa, Nordamerika, ausgewählte Märkte in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach Sportuhren von fitnessorientierten Verbrauchern | +0.6% | Global, mit stärkerer Durchdringung in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Wachsender Einfluss sozialer Medien und Prominentenempfehlungen | +0.4% | Global, besonders stark in aufstrebenden Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Smartwatches mit Gesundheitsfunktionen
Das Interesse an präventiver Gesundheit ist erheblich gewachsen, was zu einem Anstieg der Nachfrage nach Smartwatches geführt hat. Laut der Weltgesundheitsorganisation sind Herz-Kreislauf-Erkrankungen die häufigste Todesursache weltweit und für etwa 17,9 Millionen Todesfälle jährlich verantwortlich [1]Quelle: Weltgesundheitsorganisation, "Herz-Kreislauf-Erkrankungen,"who.int. Smartwatches wie die Apple Watch Series 9 und die Samsung Galaxy Watch 6 verfügen nun über erweiterte Gesundheitsfunktionen, darunter EKG-Überwachung, Warnmeldungen bei unregelmäßigem Herzschlag sowie kontinuierliche Verfolgung von Herzfrequenz, Schlafmustern und Blutsauerstoffwerten. Diese Funktionen helfen Nutzern, ihre Gesundheit genauer im Blick zu behalten und potenzielle Probleme wie Vorhofflimmern frühzeitig zu erkennen. Da sich die Technologie verbessert – mit kleineren Sensoren und länger haltenden Akkus – bringen Smartwatch-Marken regelmäßig gesundheitsorientierte Updates heraus, die Nutzer dazu ermutigen, ihre Geräte häufiger zu aktualisieren. Traditionelle Uhrenhersteller passen sich ebenfalls an, indem sie Hybridmodelle einführen, die klassische Uhrendesigns mit moderner Gesundheits-Tracking-Technologie kombinieren und eine Mischung aus Stil und Funktionalität bieten.
Steigende Nachfrage nach Luxusuhren
Die Wahrnehmung von Luxusuhren als Investitionsgüter ist zunehmend populär geworden, insbesondere bei jüngeren, finanziell bewussten Käufern. Marken wie Rolex und Patek Philippe haben diesen Trend verstärkt, indem sie die Produktion einschränken und ikonische Modelle wie die Nautilus 5711 einstellen, was Exklusivität schafft und die Wiederverkaufswerte in die Höhe treibt. Diese wachsende Nachfrage wird auch durch steigende verfügbare Einkommen unterstützt, insbesondere in Regionen mit schnell wachsenden Volkswirtschaften. Laut dem Internationalen Währungsfonds beträgt das globale BIP pro Kopf in Kaufkraftparitäten ab April 2025 206,88 Tausend USD pro Kopf [2]Quelle: Internationaler Währungsfonds, "BIP, aktuelle Preise, Kaufkraftparität; Milliarden internationale Dollar,"imf.org. Darüber hinaus sind die drei Länder mit der höchsten Anzahl von Personen mit einem Nettovermögen zwischen 1 Million und 5 Millionen USD die Vereinigten Staaten, China und Frankreich [3]Quelle: World Population Review, "Vermögende Privatpersonen nach Land 2025," worldpopulationreview.com. Luxusuhrenhersteller reagieren auf diesen Trend, indem sie sich auf begrenzte Produktion konzentrieren und handwerkliche Fertigung in den Vordergrund stellen. So war beispielsweise Richard Milles RM 65‑01 „King James”, das im Juni 2025 in Zusammenarbeit mit LeBron James vorgestellt wurde, weltweit auf nur 150 Stück limitiert.
Wachsender Einfluss sozialer Medien und Prominentenempfehlungen
Der Aufstieg sozialer Medien und der Prominentenkultur hat die Wahrnehmung von Uhren durch Verbraucher tiefgreifend beeinflusst und sie in mächtige Statussymbole und Ausdrucksmittel persönlicher Identität verwandelt. Plattformen wie Instagram, TikTok und YouTube haben Luxusuhren sichtbarer denn je gemacht, wobei Influencer und Prominente wie Roger Federer (Rolex) und Timothée Chalamet (Cartier) die Begehrlichkeit von Marken steigern, insbesondere bei jüngeren Zielgruppen. Diese hochkarätigen Empfehlungen führen zu unmittelbaren Nachfrageschüben, insbesondere wenn sie mit limitierten Auflagen verbunden sind. So sorgte beispielsweise die Präsenz des Fußballers Kylian Mbappé als Hublot-Markenbotschafter bei Watches and Wonders Genf 2024 für erhebliches Aufsehen für die Marke. Nutzergenerierte Inhalte wie Unboxing-Videos und persönliche Rezensionen verstärken den Aspirationscharakter dieser Zeitmesser zusätzlich. Soziale Medien ermöglichen es Marken auch, ihr Erbe und ihre Handwerkskunst durch Blicke hinter die Kulissen zu präsentieren und einen Einblick in die Kunstfertigkeit und Präzision hinter ihren Kreationen zu geben.
Technologische Fortschritte und Innovation
Innovative Entwicklungen transformieren sowohl das Luxus- als auch das Massenmarktsegment für Uhren und verbessern Leistung, Haltbarkeit und Verbrauchervertrauen. Im Bereich der Luxusuhren integrieren Marken wie Omega und Breguet siliziumbasierte Hemmungen, die Reibung reduzieren und Magnetismus widerstehen, was zu verbesserter Genauigkeit und längeren Serviceintervallen führt. Dies ermöglicht es Marken, erweiterte Garantien anzubieten und Kunden von der Zuverlässigkeit ihrer Zeitmesser zu überzeugen. Die Verwendung fortschrittlicher Materialien wie Hochentropie-Legierungen und Kohlefaserverbundwerkstoffe gewinnt an Bedeutung. Diese Materialien schaffen leichte und dennoch hochbeständige Uhrengehäuse, die Verbraucher ansprechen, die robuste Sport- und Abenteueruhren suchen. So verfügt beispielsweise die TAG Heuer Carrera Plasma Diamant d'Avant-Garde, die 2023 auf den Markt gebracht wurde, über im Labor gezüchtete Diamanten und ein Kohlefaserverbundgehäuse, das modernste Ästhetik mit verbesserter Haltbarkeit verbindet. Auf der digitalen Seite revolutioniert die Blockchain-Technologie die Branche. Marken wie Breitling und Vacheron Constantin führen blockchain-gestützte digitale Zertifikate ein, die die Echtheit von Uhren verifizieren und den Wiederverkaufsprozess vereinfachen.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITLICHER HORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Verfügbarkeit von Fälschungsprodukten | -0.8% | Global, mit stärkeren Auswirkungen in aufstrebenden Märkten | Langfristig (≥ 4 Jahre) |
| Anstieg der Nachfrage nach intelligenten Variablen | -0.6% | Entwickelte Märkte, insbesondere Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Hohe Produktionskosten im Zusammenhang mit Luxusuhren | -0.5% | Global, konzentriert im Premiumsegment | Kurzfristig (≤ 2 Jahre) |
| Schwankende Rohstoffpreise | -0.4% | Global, alle Segmente betreffend | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verfügbarkeit von Fälschungsprodukten
Die Verfügbarkeit gefälschter Uhren untergräbt weiterhin den Markenruf und erodiert das Verbrauchervertrauen in der globalen Uhrenindustrie. Laut der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung machten gefälschte Uhren im Jahr 2025 23 % des Gesamtwerts der weltweit beschlagnahmten Fälschungswaren aus [4]Quelle: Organisation für wirtschaftliche Zusammenarbeit und Entwicklung, "Kartierung des globalen Handels mit Fälschungen 2025," oecd.org. Trotz erheblicher Durchsetzungsbemühungen, wie groß angelegter Beschlagnahmungen durch Zollbehörden in Regionen wie den USA, der EU und Asien, tauchen Fälschungsverkäufer schnell unter neuen Identitäten auf digitalen Marktplätzen und sozialen Medienplattformen wieder auf. So beschlagnahmte der US-amerikanische Zoll- und Grenzschutz im Jahr 2025 in Pittsburgh mehr als zwei Dutzend gefälschte Rolex-Uhren und Designer-Sonnenbrillen. Dieses Problem ist besonders schädlich für Einstiegsluxusmarken, bei denen Erstkäufer unwissentlich gefälschte Produkte erwerben können, was zu Misstrauen und einem möglichen langfristigen Rückzug von der Marke führt. Um diesem wachsenden Problem entgegenzuwirken, setzen führende Marken wie Rolex und Audemars Piguet auf fortschrittliche digitale Verifizierungsmaßnahmen. Dazu gehören Seriennummernverfolgung, scannbare QR-Codes und NFC-fähige Echtheitszertifikate, die darauf abzielen, Verbrauchern mehr Vertrauen in ihre Käufe zu geben und den Markenwert zu schützen.
Hohe Produktionskosten im Zusammenhang mit Luxusuhren
Steigende Material- und Arbeitskosten stellen die Rentabilität in der hochwertigen Uhrmacherbranche vor erhebliche Herausforderungen. Die steigenden Preise für wesentliche Materialien wie Gold, Platin und chirurgischen Stahl, angetrieben durch Faktoren wie geopolitische Instabilität, Inflation und begrenzte Bergbauproduktion, haben die Produktionskosten erheblich erhöht. Edelmetalluhren, die fast 40 % des Exportwerts der Schweizer Uhrenindustrie ausmachen, sind besonders anfällig für diese Preisschwankungen. Große Konzerne wie Richemont und LVMH können diesen Druck durch Strategien wie Großeinkäufe und Absicherungsgeschäfte effektiver bewältigen. Kleinere unabhängige Uhrenhersteller stehen jedoch oft vor schwierigen Entscheidungen und müssen die Notwendigkeit, die Qualität zu erhalten, mit der Notwendigkeit, die Gewinnmargen zu schützen, in Einklang bringen. Der handwerkliche Charakter der Luxusuhrmacherei erhöht die Kostenlast, da die Ausbildung und Bindung qualifizierter Uhrmacher erhebliche Investitionen und wettbewerbsfähige Löhne erfordern. Um diesen Herausforderungen zu begegnen, konzentrieren sich einige Marken auf die Verbesserung der betrieblichen Effizienz und erkunden den Einsatz alternativer oder recycelter Materialien.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Digitale Innovation beschleunigt die traditionelle Dominanz
Quarz- und mechanische Uhren machten 2025 67,89 % des Umsatzes aus und unterstreichen damit die anhaltende Attraktivität traditioneller Handwerkskunst sowie die Zuverlässigkeit dieser Zeitmesser. Verbraucher schätzen weiterhin das haptische Erlebnis und die langfristige Haltbarkeit dieser Uhren, was sie zu einem Eckpfeiler des Uhrenmarkts macht. Diese Dominanz bietet der Branche eine stabile Grundlage, auch wenn neuere Technologien entstehen. Gleichzeitig gewinnen Hybridmodelle, die klassische Merkmale wie Saphirglas und mechanische Zeiger mit dezenten digitalen Displays kombinieren, zunehmend an Bedeutung. Diese Designs beweisen, dass traditionelle und moderne Elemente koexistieren können und ein breiteres Verbraucherspektrum ansprechen, ohne den Wert eines der beiden Segmente zu schmälern.
Digitaluhren, die derzeit noch einen kleineren Marktanteil halten, werden bis 2031 voraussichtlich mit einem CAGR von 7,15 % wachsen, angetrieben durch die steigende Nachfrage technikaffiner und gesundheitsbewusster Käufer. Diese Uhren haben sich über die einfache Zeitmessung hinaus weiterentwickelt und bieten fortschrittliche Funktionen wie Fitness-Tracking, Herzfrequenzmessung und kontaktlose Zahlungsoptionen. Diese erweiterte Funktionalität hat sie für viele Verbraucher unverzichtbar gemacht, insbesondere für jene, die Wert auf Gesundheit und Komfort legen. Over-the-Air-Updates stellen sicher, dass diese Geräte langfristig relevant bleiben und ihren Mehrwert steigern. Traditionelle Uhrenhersteller passen sich ebenfalls an, indem sie mit Halbleiterunternehmen zusammenarbeiten, um zuverlässige Smart-Komponenten zu integrieren. So können sie einen Anteil an diesem wachsenden Segment gewinnen und gleichzeitig ihren Ruf für Präzision und Qualität wahren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Kategorie: Premiumresilienz gegenüber Massenmarktvolumen
Das Massenmarktsegment machte im Jahr 2025 69,91 % aus, angetrieben durch seine Erschwinglichkeit und häufige Aktualisierungen zur Anpassung an Modetrends. Das Premiumsegment verzeichnet jedoch ein schnelleres Umsatzwachstum mit einer prognostizierten CAGR von 6,73 % und trägt im Prognosezeitraum erheblich zum Gesamtwachstum des Uhrenmarktes bei. Premiumuhren rechtfertigen ihre höheren Preispunkte durch begrenzte Produktionsauflagen, einzigartige Komplikationen und die Verwendung hochwertiger Materialien, die Verbraucher ansprechen, die Exklusivität und Handwerkskunst suchen.
Der Markt erlebt eine deutliche Spaltung der Verbraucherpräferenzen, wobei aufstrebende Käufer entweder auf hochwertige, investitionswürdige Uhren umsteigen oder sich für erschwingliche und funktionsreiche Smartwatches entscheiden. Um dem entgegenzuwirken, verbessern Premiummarken das Kundenerlebnis durch concierge-gesteuerte Online-Plattformen, exklusive Boutique-Kollektionen und personalisierte Kundendienste nach dem Kauf, um die Kundenbindung zu stärken. Massenmarktmarken hingegen konzentrieren sich auf kosteneffiziente Designs, Kooperationen mit Modelabels und häufige saisonale Markteinführungen, um ihre Attraktivität zu erhalten. Diese Dynamik mit zwei Geschwindigkeiten fördert intensiven Wettbewerb und treibt kontinuierliche Innovation im gesamten Uhrenmarkt an.
Nach Endnutzer: Geschlechtsneutrales Design gewinnt an Dynamik
Herrenuhren machten im Jahr 2025 40,58 % des Umsatzes aus, angetrieben durch ihre klassischen Designs, professionelle Ästhetik und traditionelle Gehäusegrößen. Diese Uhren weisen oft zurückhaltende Farbschemata auf und sind auf formelle und geschäftliche Umgebungen zugeschnitten. Das Unisex-Segment gewinnt jedoch erheblich an Bedeutung, mit einer prognostizierten Wachstumsrate von 7,38 % CAGR, da sich gesellschaftliche Präferenzen in Richtung Inklusivität und Vielseitigkeit verschieben. Uhren mit schlankeren Profilen, wechselbaren Armbändern und minimalistischen Designs sprechen ein breiteres Publikum an, einschließlich derjenigen, die Funktionalität und Stil ohne geschlechtsspezifische Bezeichnungen schätzen. Um dieser Nachfrage gerecht zu werden, bringen Marken zunehmend Kollektionen mit neutralen Designs auf den Markt und vermeiden geschlechtsspezifische Marketingstrategien, um eine breitere Kundenbasis anzusprechen.
Im Luxussegment wächst auch die Nachfrage der Frauen, aber viele Käuferinnen entscheiden sich nun für Unisex-Designs, die mechanische Raffinesse gegenüber traditionellen Verzierungen wie Edelsteinen priorisieren. Dieser Wandel spiegelt eine Präferenz für Uhren wider, die technische Exzellenz mit zurückhaltender Eleganz verbinden. Darüber hinaus hat die zunehmende Beliebtheit von Influencer-Inhalten, die Paare zeigen, die dieselbe Uhr tragen, den Trend des geschlechterübergreifenden Tragens normalisiert. Dies hat die Attraktivität neutraler Ästhetik weiter gesteigert und Marken dazu ermutigt, ihren Ansatz zur Segmentierung zu überdenken.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Erlebnisorientierte Geschäfte treffen auf expandierenden E-Commerce
Spezialisierte Uhrenhändler machten im Jahr 2025 55,64 % des Markterlöses aus, unterstützt durch ihre Expertise in der Uhrmacherei, hauseigene Reparaturservices und exklusive Partnerschaften mit führenden Marken. Diese Händler bieten ein personalisiertes Einkaufserlebnis, einschließlich maßgeschneiderter Anproben, detaillierter Produktberatung und feierlicher Übergaben, die für Käufer ein besonderes Erlebnis schaffen. Dieser praxisorientierte Ansatz zieht weiterhin Kunden an, die das haptische und immersive Erlebnis schätzen, das stationäre Geschäfte bieten. Der Aufstieg des E-Commerce ist jedoch unbestreitbar, wobei der Online-Umsatz bis 2031 voraussichtlich mit einer CAGR von 8,66 % wachsen wird. Dieses Wachstum wird durch die zunehmende Beliebtheit zertifizierter Gebrauchtplattformen, live gestreamter Produkteinführungen und sicherer Zahlungssysteme angetrieben, die das Kundenvertrauen stärken.
Der Trend zum Online-Shopping, der während der Pandemie an Fahrt gewann, hat sich als dauerhafter Trend erwiesen. Viele Uhrenmarken bieten nun virtuelle Beratungen, 360-Grad-Produktansichten und Lieferservices für Anproben zu Hause an, was das Online-Einkaufserlebnis bequemer und ansprechender macht. Darüber hinaus haben Fortschritte bei Verifizierungstechnologien, wie blockchain-gestützte Zertifikate, Bedenken hinsichtlich der Echtheit ausgeräumt und das Verbrauchervertrauen in Online-Käufe weiter gestärkt. Stationäre Geschäfte passen sich dieser neuen Landschaft an, indem sie sich in Showrooms mit Terminvereinbarung und Servicezentren verwandeln und sich auf die Schaffung einer komplementären Omnichannel-Strategie konzentrieren, die das Beste aus dem stationären und dem digitalen Einzelhandel verbindet.
Geografische Analyse
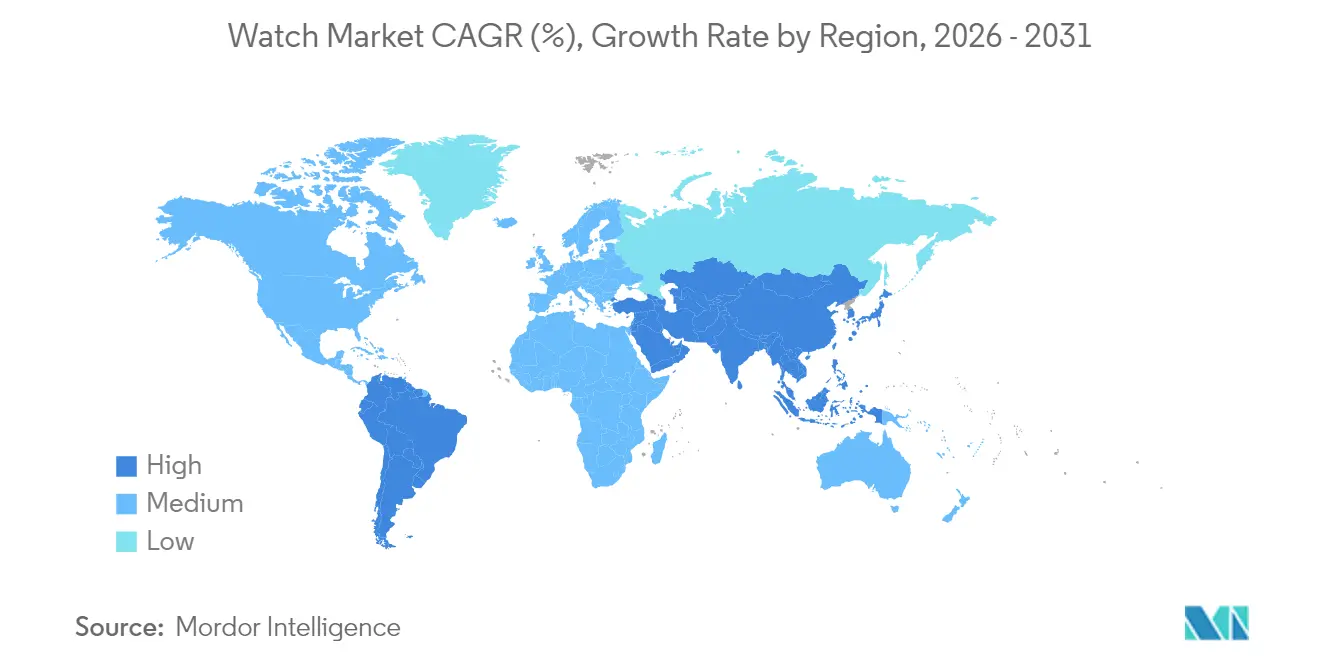
Asien-Pazifik machte im Jahr 2025 39,20 % des globalen Uhrenumsatzes aus und ist damit der größte regionale Markt. Das Wachstum der Region wird durch das steigende verfügbare Einkommen der Mittelklasse-Haushalte und eine starke kulturelle Betonung von Luxus und Statussymbolen angetrieben. Schlüsselmärkte wie China, Japan und Indien dominieren den Umsatz, während südostasiatische Länder aufgrund expandierender Einzelhandelsnetzwerke und steuerfreier Einkaufsmöglichkeiten für Touristen schnell aufholen. Die weit verbreitete Nutzung von Smartphones unterstützt Omnichannel-Strategien, da Verbraucher Produkte oft online recherchieren, bevor sie im Geschäft kaufen.
Südamerika, angeführt von Brasilien und Argentinien, soll bis 2031 mit einer CAGR von 7,45 % wachsen und ist damit die am schnellsten wachsende Region im Uhrenmarkt. Dieses Wachstum wird durch steigende Urbanisierung, verbesserten Zugang zu Krediten und eine wachsende Nachfrage nach Lifestyle-Upgrades angetrieben. Während Herausforderungen wie schwankende Importzölle und Währungsinstabilität bestehen bleiben, bieten die günstigen demografischen Verhältnisse der Region und die steigende Kaufkraft der Verbraucher eine solide Grundlage für langfristiges Wachstum. Sowohl globale Luxusmarken als auch lokale Akteure im mittleren Preissegment nutzen diese Chancen, um ihre Präsenz in der Region auszubauen.
Nordamerika und Europa bleiben reife, aber hochprofitable Märkte für Uhren. In den Vereinigten Staaten treibt eine starke Gemeinschaft von Uhrensammlern und ein gut etablierter Gebrauchtmarkt konstante Umsätze an, selbst in wirtschaftlichen Abschwungphasen. Europa profitiert von seiner Nähe zu Schweizer Uhrmachern und seinem reichen Erbe in der Luxushandwerkskunst, was eine stetige Nachfrage sicherstellt. Während das Wachstum in diesen Regionen im Vergleich zu aufstrebenden Märkten langsamer ist, generieren sie weiterhin erhebliche Umsätze. Unterdessen zeigen der Nahe Osten und Afrika, obwohl heute noch kleinere Beitragsleister, vielversprechendes Potenzial. Hochwertige Transaktionen in den Ländern des Golfkooperationsrats und zunehmende Online-Durchdringung in Afrika sollen den Umsatz in den kommenden Jahren ankurbeln.

Regulatorisches Umfeld
Der Uhrenmarkt unterliegt einer Mischung aus Handels-, Kennzeichnungs-, IP- sowie neu entstehenden Nachhaltigkeits- und Rückverfolgbarkeitsanforderungen, die Preisgestaltung, Beschaffung und grenzüberschreitenden Vertrieb beeinflussen. In der Schweiz bildet die Verordnung über die Verwendung des Namens "Schweiz" für Uhren (SR 232.119) weiterhin die Grundlage der Premium-Lieferkette, indem sie verlangt, dass mindestens 60% der Herstellungskosten einer kompletten Uhr in der Schweiz anfallen müssen, um die Bezeichnung "Swiss Made" zu erhalten. Die schweizerischen Regeln zu Herkunftsangaben, die vom Eidgenössischen Institut für Geistiges Eigentum (IGE) verwaltet werden, unterstützen zudem den Markenschutz und dessen Durchsetzung.
In den Vereinigten Staaten bleibt die Volatilität der Zollpolitik eine wesentliche Variable für Schweizer Exporte. Im Februar 2026 schränkte das Urteil des US-Supreme Court in der Rechtssache Learning Resources, Inc. gegen Trump die Nutzung von Notstandsbefugnissen für bestimmte Zölle ein, und im Juli 2026 erzielten die Vereinigten Staaten und die Schweiz eine Vereinbarung zur Senkung der US-Einfuhrzölle auf Schweizer Uhren auf 15%, wodurch sich die Gesamtkostenstruktur für importierte Luxusuhren verändert. Neben Handel und Kennzeichnung bereiten sich Marken auf strengere ESG- und Produktrückverfolgbarkeitsdokumentationen vor, da die regulatorischen und Compliance-Erwartungen entlang der Luxuslieferketten steigen. Dies verstärkt die Rolle digitaler Authentifizierungs- und Herkunftsnachweistools sowohl im Primärverkauf als auch im Wiederverkauf.
Wettbewerbslandschaft
Der globale Uhrenmarkt zeigt eine moderate Konsolidierung und lässt aufstrebenden Herausforderermarken Raum zum Wachsen. Dominante Akteure wie Swatch Group, Richemont und LVMH behaupten ihre Führungsposition durch vielfältige Portfolios, die ein breites Verbraucherspektrum bedienen, von Einstiegsmode-Uhren bis hin zu hochwertigen Luxuszeitmessern. Ihre Kontrolle über die hauseigene Komponentenfertigung und der Besitz von Multi-Marken-Einzelhandelsketten verschaffen ihnen einen Wettbewerbsvorteil. Diese Unternehmen profitieren auch von Skaleneffekten, die den Zugang zu Premiummaterialien sichern und erstklassige Einzelhandelsstandorte sichern, was ihre Marktposition weiter festigt.
Unabhängige Luxusuhrenhersteller gedeihen weiterhin, indem sie sich auf Authentizität, Handwerkskunst und begrenzte Produktionsauflagen konzentrieren und Sammler und Enthusiasten ansprechen, die Exklusivität schätzen. Diese kleineren Marken stehen jedoch vor Herausforderungen bei der Sichtbarkeit, da größere Konzerne die Mainstream-Vertriebskanäle dominieren. Um dem entgegenzuwirken, nutzen viele unabhängige Hersteller digitale Plattformen und Storytelling, um direkt mit ihrem Publikum in Kontakt zu treten. Der Aufstieg von Online-Marktplätzen und influencer-gesteuerten Schaufenstern hat diesen Marken alternative Wege geboten, um Verbraucher zu erreichen, was beweist, dass überzeugende Narrative immer noch mit den Ressourcen der Branchenriesen konkurrieren können.
Technologieunternehmen verschärfen den Wettbewerb, indem sie fortschrittliche Funktionen wie Sensoren, proprietäre Betriebssysteme und Cloud-Konnektivität in Smartwatches integrieren. Als Reaktion darauf führen traditionelle Uhrenhersteller Hybridmodelle ein, die mechanische Handwerkskunst mit digitaler Funktionalität kombinieren, oder gehen Partnerschaften ein, um Software-Fähigkeiten zu integrieren. Nachhaltigkeitsinitiativen wie Kreislaufwirtschafts-Inzahlungnahmen und lokalisierte Produktion werden zu wichtigen Differenzierungsmerkmalen. Diese Bemühungen adressieren nicht nur die Verbrauchernachfrage nach umweltfreundlichen Praktiken, sondern bieten auch neueren Marktteilnehmern Möglichkeiten, eine Nische im sich entwickelnden Uhrenmarkt zu erschließen.
Führende Unternehmen der Uhrenbranche
The Swatch Group
Fossil Group Inc.
LVMH (Louis Vuitton Moët Hennessy)
Compagnie Financière Richemont S.A
Rolex SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein wesentliches Chancenpotenzial entsteht rund um die vertikale Integration und den Kapazitätsausbau in der Schweizer Fertigung, da führende Häuser die Kontrolle über Komponenten, Veredelung und Qualitätssicherung erhöhen. Im Jahr 2026 unterstrichen mehrere Standortmaßnahmen auf Markenebene diesen Wandel: Audemars Piguet erweiterte seinen Standort in Meyrin um eine neue Gehäuse- und Armbandmanufaktur mit etwa 9.000 Quadratmetern und eröffnete die 23.700 Quadratmeter große Manufacture du Brassus (The Arc) mit einem robotergesteuerten Lagersystem; Hublot eröffnete Hublot2 in Nyon mit weiteren 8.000 Quadratmetern; Rolex bestätigte Pläne für einen 100.000 Quadratmeter großen Standort in Bulle, unterstützt durch eine Investition von 1 Milliarde USD; und Frederique Constant erweiterte den Standort in Plan-les-Ouates und erhöhte die Kapazität von 160.000 auf 250.000 Uhren pro Jahr. Diese Schritte schaffen Freiraum für spezialisierte Zulieferer (Mikrotechnik, Hochpräzisionsbearbeitung, Veredelung und Messtechnik) sowie für Einzelhändler und Servicepartner, die höhere Nachverkaufsvolumina und Garantieverpflichtungen im Zusammenhang mit verbesserter Zuverlässigkeit unterstützen können.
Ein weiterer kurzfristiger Wachstumstreiber ist die compliance-getriebene Digitalisierung, die sich mit dem Bedarf an Fälschungsschutz und dem Aufstieg zertifizierter Gebrauchtuhren überschneidet. Initiativen zum Digitalen Produktpass (DPP), die an europäische Nachhaltigkeits-, Reparierbarkeits- und Rückverfolgbarkeitsanforderungen gekoppelt sind, drängen Marken dazu, die Datenerfassung über Materialien, Wartung und Besitzhistorie zu standardisieren, während blockchain-gestützte Zertifikate und NFC/QR-Authentifizierungsmarken die Reibung im Online-Handel und Wiederverkauf verringern. Im Jahr 2026 erweiterte Bvlgari sein Digital-Passport-Ökosystem um Uhren, was auf eine zunehmende Dynamik markeneigener digitaler Identitätssysteme hindeutet, die Omnichannel-Verkauf, Serviceplanung und Verifizierung im Zweitmarkt unterstützen können, ohne die Luxuspositionierung zu untergraben.
Aktuelle Branchenentwicklungen
- Juli 2026: Compagnie Financière Richemont SA schloss den Verkauf von Baume & Mercier an die Damiani Group ab, im Anschluss an eine Anfang 2026 unterzeichnete Vereinbarung. Die Veräußerung verändert Richemonts Portfolio spezialisierter Uhrmacherhäuser und verlagert den Fokus von Management und Kapital auf die verbleibenden Häuser und Prioritäten.
- April 2025: Patek Philippe präsentierte 15 Referenzen auf der Watches and Wonders 2025, darunter eine erste World Time mit synchronisierter Datumsanzeige und ein wiederbelebtes Golden-Ellipse-Armband. Der Lancierungsrhythmus unterstreicht, wie High-End-Marken Flaggschiffmessen nutzen, um Komplikationen zu erneuern und den Boutiquenverkehr sowie die Wartelistendynamik anzukurbeln.
- Oktober 2024: Die Watches of Switzerland Group übernahm Hodinkee, um dessen fortgesetzten Betrieb als Plattform für die Uhren-Community zu unterstützen. Der Schritt verstärkte die Verbindung zwischen Enthusiasten-Medien, Bildung und Handel und stärkte das Engagement am oberen Ende des Verkaufstrichters für den Luxusuhrenhandel.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik wird der Uhrenmarkt als der Wert tragbarer Zeitmesser definiert, die über Offline- und Online-Kanäle an Endnutzer verkauft werden, gemessen am Umsatz auf globaler Ebene.
Ausschlüsse aus dem Umfang: Wir schließen angrenzende Wearable-Geräte aus, die nicht primär als Zeitmesser verkauft werden (zum Beispiel Fitnessbänder, die nicht als Uhren fungieren).
Segmentierungsübersicht
- Nach Produkttyp
- Quarz-/Mechanikuhr
- Digitaluhr
- Smartwatches
- Andere Digitaltypen
- Nach Kategorie
- Massenmarkt
- Premium
- Nach Endnutzer
- Männer
- Frauen
- Unisex
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Fachgeschäfte
- Online-Einzelhandelsgeschäfte
- Sonstige Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Erfassung, wie Uhren über Länder und Kanäle hinweg bewegt werden und wo Wert von Komponenten bis hin zu Fertigprodukten entsteht. Wir stützen uns auf öffentliche Handels- und Produktionskennzahlen, was uns hilft, die Nachfragerichtung zu plausibilisieren, bevor wir das Modell aufbauen.
Gängige öffentliche Quellen umfassen unter anderem UN Comtrade und nationale Zollveröffentlichungen für Handelsströme, nationale Statistikämter für Verbraucherausgaben und Einzelhandelsindikatoren, die Weltbank und den IWF für Makro- und Währungsreihen sowie Patentdatenbanken für Innovationssignale rund um digitale und vernetzte Uhren. Wir prüfen außerdem Unternehmensberichte, Investorenpräsentationen, Verbandswebseiten und gut belegte Pressemitteilungen, um Preisentwicklungen und den Kanal-Mix zu verstehen. Kostenpflichtige Abonnements werden in begrenztem Umfang für Unternehmensfinanzdaten und Nachrichten-Screening sowie eine Import-Export-Datenbank auf Sendungsebene zur Validierung von Handelsmustern genutzt. Diese Quellen sind lediglich illustrativ; für die Datenerhebung, Gegenprüfung und Klärung wurden viele weitere Referenzen herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um die Annahmen aus der Sekundärforschung zu überprüfen – insbesondere dazu, was als Uhr gezählt wird, wie sich die Preisgestaltung entwickelt und wie sich der Online- gegenüber dem Offline-Mix regional verändert. Wir sprechen mit einer Mischung aus Herstellern, Komponentenlieferanten, Distributoren, Einzelhändlern und Branchenexperten, damit Lücken in öffentlichen Daten geschlossen und Annahmen an die tatsächlichen Kaufzyklen in APAC, EMEA und Amerika angepasst werden können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 30 % | CXOs: 13 % | APAC: 51 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 30 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 57 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung erfolgt nach einem Top-down- und Bottom-up-Ansatz, bei dem der Nachfragepool aus regionalen Verbrauchssignalen rekonstruiert und anschließend mit angebotsseitigen Gegebenheiten abgeglichen wird. In der Praxis basiert die Top-down-Perspektive auf dem Mix der verkauften Uhrenkategorien, typischen Preisbändern und dem Kanal-Split, der bestimmt, wie viel Umsatz im Einzelhandel erfasst wird.
Um das Modell geerdet zu halten, verfolgen wir Eingangsgrößen wie die durch Handelsströme implizierte Richtung der Stücklieferungen, die Entwicklung der durchschnittlichen Verkaufspreise nach Preisbereich, die Anteilsverschiebung zwischen Online- und Offline-Einzelhandel sowie regionale Verbraucherausgaben und Währungstrends, die USD-Werte inflationieren oder deflationieren können. Diese Treiber werden mittels Szenarioanalyse prognostiziert, da sich Preisgestaltung, diskretionäre Ausgaben und Kanal-Mix je nach Makrobedingungen in unterschiedliche Richtungen entwickeln können. Das Szenario-Set wird nach Expertengesprächen angepasst, bei denen Annahmen zu Premiumisierung, Digitaluhren-Adoption und Promotionsintensität regionenübergreifend verglichen werden. Wo Bottom-up-Überprüfungen erforderlich sind, werden selektive Hochrechnungen aus Stichproben von Lieferanten- und Einzelhändlereingaben vorgenommen (zum Beispiel durchschnittlicher Verkaufspreis je Preisband multipliziert mit der geschätzten Stückbewegung), und Lücken werden durch konservative Bandbreiten statt durch erzwungene Präzision behandelt, die die Datenlage nicht stützen kann.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden validiert, indem die Modellgesamtwerte mit unabhängigen Signalen wie Handelswerttrendentwicklungen, regionalen Einzelhandelsindikatoren und der erwarteten Richtung des Preisband-Mix verglichen werden. Wenn eine Zahl auffällig erscheint, werden die Annahmen überprüft und Folgegespräche mit denselben Befragtentypen ausgelöst, um zu bestätigen, ob die Abweichung real oder ein Modellierungsartefakt ist.
Vor der Freigabe wird die Arbeit schrittweise geprüft, beginnend mit Logikprüfungen zu Definitionen, gefolgt von einer Peer-Review der wichtigsten Eingangsgrößen wie der Entwicklung der durchschnittlichen Verkaufspreise und des Währungs-Timings, und abschließend einem finalen Konsistenz-Scan über Regionen und Kanäle hinweg. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse Nachfrage, Preisgestaltung oder Kanalstruktur beeinflussen. Unmittelbar vor der Auslieferung führen wir einen letzten Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen in der abschließenden Betrachtung berücksichtigt sind.
Marktgröße des Uhrenmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen zum Uhrenmarkt variieren häufig, da jeder Herausgeber die Grenze unterschiedlich zieht – hinsichtlich dessen, was als Uhr gilt, welche Jahre als aktuelle Basis behandelt werden und wie der Preisband-Mix in USD umgerechnet wird.
Die Hauptlücke ergibt sich daraus, ob Digitaluhren einschließlich Smartwatches gemeinsam mit Quarz- und mechanischen Produkten bewertet werden und wie Einzelhandels- gegenüber Ab-Werk-Umsatz im selben Gesamtwert behandelt wird. Einige Schätzungen stützen sich zudem stark auf eine Momentaufnahme eines einzelnen Jahres, was kurzfristige Preisänderungen, Währungsschwankungen und Kanalverschiebungen übersehen kann, die in diskretionären Kategorien von Bedeutung sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 132,22 Mrd. USD (2026) | |
| Globaler Forschungsherausgeber A | 69,10 Mrd. USD (2025) | Diese Schätzung scheint sich stärker auf traditionelle Uhrendefinitionen zu konzentrieren und könnte digitale und vernetzte Uhren unterzählen, was den Gesamtwert gegenüber einer breiteren Zeitmesserperspektive reduziert. Das Basisjahr ist ebenfalls unterschiedlich, und der Werterfassungspunkt könnte eher auf selektive Preissegmente als auf den vollständigen Kanalwert ausgerichtet sein. |
| Branchenforschungsherausgeber B | 134,10 Mrd. USD (2025) | Der Gesamtwert ist ähnlich, aber Unterschiede können daraus resultieren, dass 2025 als Hauptbasisjahr behandelt wird und ein anderer Preispfad bis 2026 verwendet wird. Abdeckungs- und Umrechnungsentscheidungen (wie Währungs-Timing und die Behandlung von Online-Preisnachlässen) können den ausgewiesenen USD-Wert verschieben, selbst wenn der Umfang ähnlich erscheint. |
Die Streuung erklärt sich hauptsächlich durch Umfangs- und Timing-Entscheidungen sowie durch die Art und Weise, wie Preisgestaltung und Währung in das ausgewiesene Jahr übertragen werden. Durch die saubere Trennung von Digitaluhren und die Aktualisierung des Preisband-Mix sowie der USD-Umrechnung im aktuellen Jahr hält Mordor Intelligence den Gesamtwert für 2026 an beobachtbaren Kanalverschiebungen sowie an Handels- und Verbrauchssignalen gebunden, die nachgeprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Uhrenmarkt derzeit?
Der Uhrenmarkt wird im Jahr 2026 auf 132,22 Milliarden USD geschätzt und soll bis 2031 auf 183,09 Milliarden USD wachsen.
Welche Region führt den Uhrenumsatz heute an?
Asien-Pazifik macht 39,20 % des globalen Umsatzes aus und ist damit der größte regionale Beitragsleister.
Wie schnell wachsen Premiumuhren im Vergleich zu Massenmarktmodellen?
Premiumlinien sollen bis 2031 mit einer CAGR von 6,73 % wachsen.
Warum ist Fälschung ein ernstes Problem für Uhrenmarken?
Hochwertige Repliken erodieren das Verbrauchervertrauen, leiten Umsätze um und zwingen legitime Marken, erhebliche Mittel für Authentifizierungs- und Durchsetzungsprogramme aufzuwenden.
Welche Faktoren treiben die Einführung von Digitaluhren an?
Kontinuierliche Gesundheitsüberwachung, Software-Updates und die Integration mobiler Zahlungen sind die wichtigsten Treiber hinter der für Digitaluhren erwarteten CAGR von 7,15 %.
Seite zuletzt aktualisiert am:


