
Größe und Marktanteil des indischen Uhrenmarktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
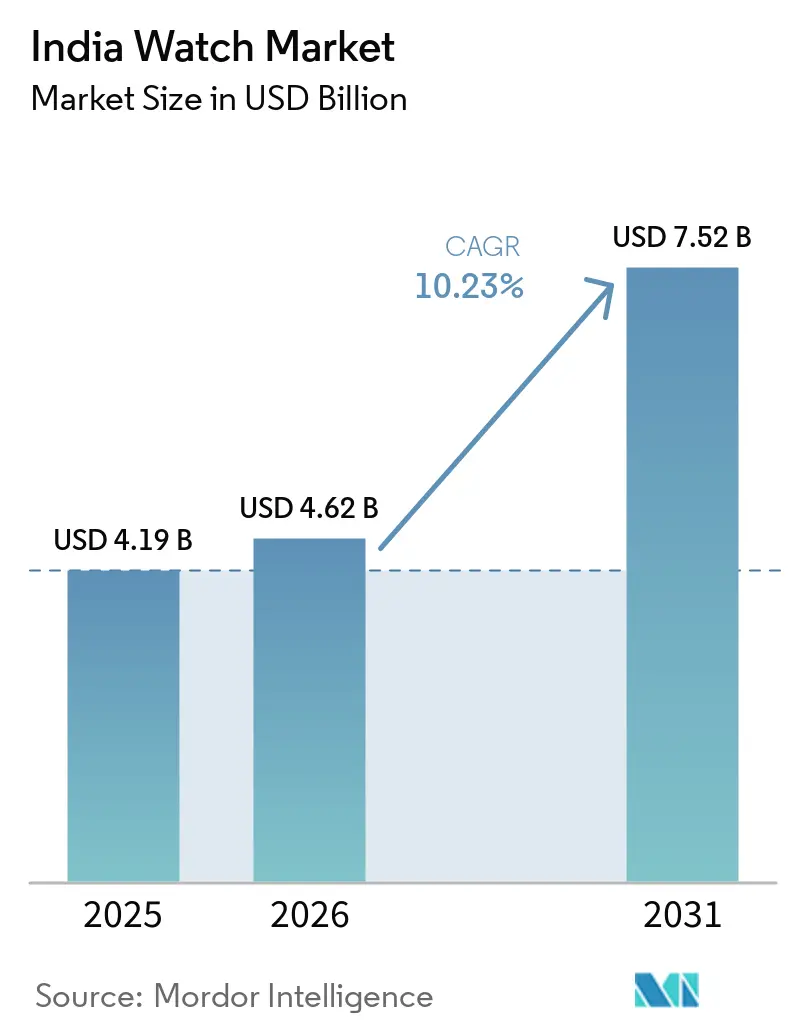
| Marktgröße im Basisjahr (2025) | 4.19 Milliarden US-Dollar |
| Marktgröße (2026) | 4.62 Milliarden US-Dollar |
| Marktgröße (2031) | 7.52 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.23 % |
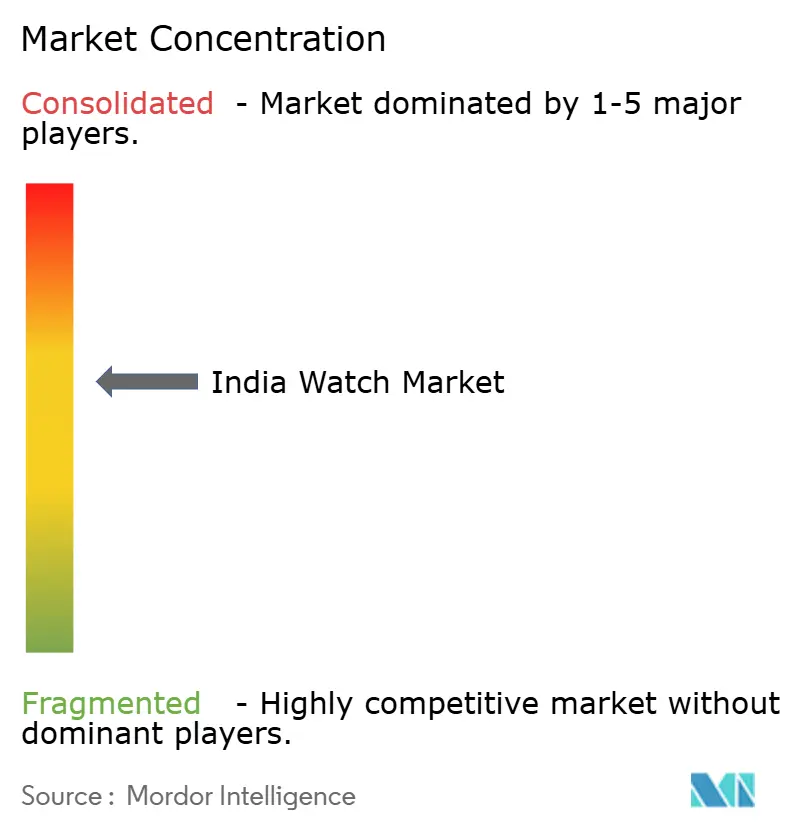
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Uhrenmarktes durch Mordor Intelligence
Die Größe des indischen Uhrenmarktes wird im Jahr 2026 auf USD 4,62 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 4,19 Milliarden, mit Prognosen für 2031 von USD 7,52 Milliarden, was einem Wachstum von 10,23 % CAGR über den Zeitraum 2026–2031 entspricht. Während die Nachfrage nach traditionellen Quarz- und Analoguhren anhält, legt ein wachsendes Segment von Smartwatch-Nutzern zunehmend Wert auf Gesundheits-Tracking-Funktionen wie Herzfrequenzüberwachung, Schlafüberwachung und Fitness-Tracking. Während einheimische Marken aufgrund ihrer Erschwinglichkeit und weit verbreiteten Verfügbarkeit bei den Stückverkäufen führend sind, gewinnen internationale Premiummarken stetig an Boden, unterstützt durch sinkende Einfuhrzölle auf Schweizer Uhren, die Luxusuhren für indische Verbraucher zugänglicher machen. Die Einkaufslandschaft wandelt sich erheblich, da die digitale Affinität der Generation Z einen Anstieg der Online-Entdeckung, des Vergleichs und des Kaufs von Uhren über E-Commerce-Plattformen und soziale Medienkanäle antreibt. Gleichzeitig lenken staatliche Anreize für Wearable-Komponenten, wie produktionsgebundene Anreizprogramme (PLI-Programme), neue Investitionen in lokale Produktionszentren, fördern Innovationen und steigern die Produktionskapazität[1]. Diese Entwicklungen unterstreichen die strategische Bedeutung des indischen Uhrenmarktes für globale und einheimische Akteure, da er sich als wichtiger Wachstumstreiber im Sektor der Wearable-Technologie etabliert.
Wichtigste Erkenntnisse des Berichts
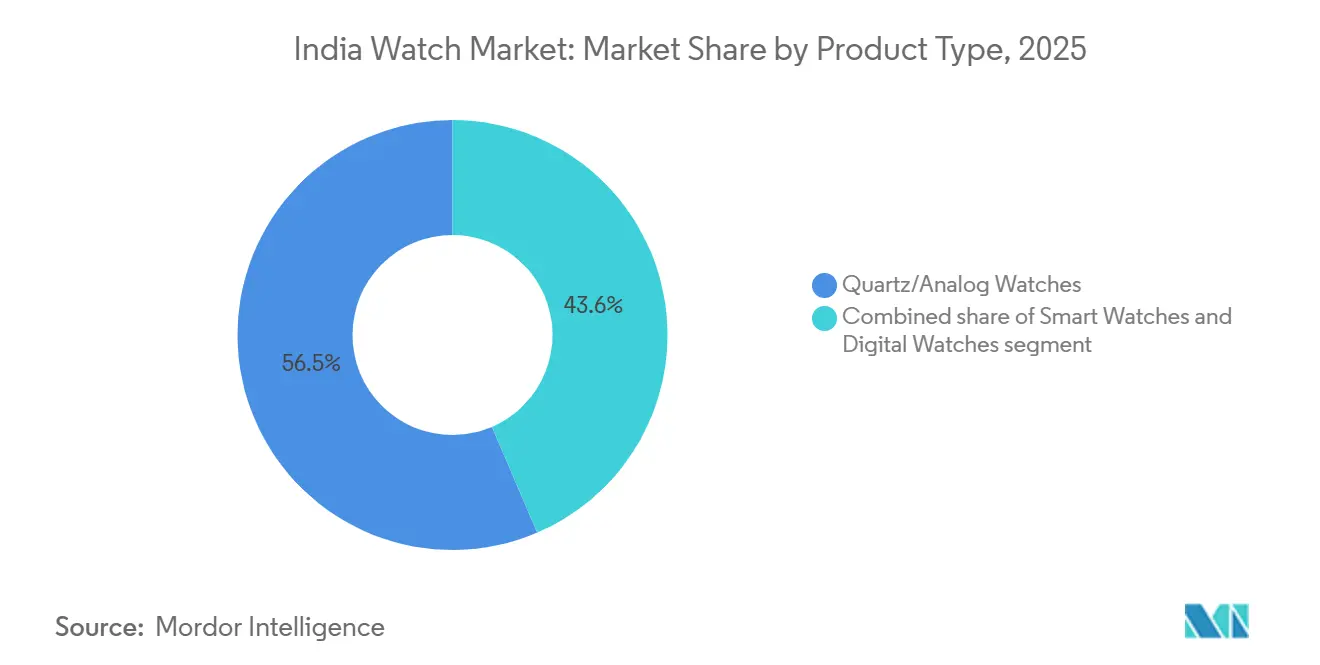
- Nach Produkttyp dominierte Quarz-/Analoguhren mit einem Marktanteil von 56,45 % im indischen Uhrenmarkt im Jahr 2025, während Smartwatches bis 2031 voraussichtlich mit einem CAGR von 11,68 % wachsen werden.
- Nach Endnutzer hielten Männer 57,68 % der Nachfrage im Jahr 2025; Frauen werden voraussichtlich mit einem CAGR von 11,37 % zwischen 2026 und 2031 am schnellsten wachsen.
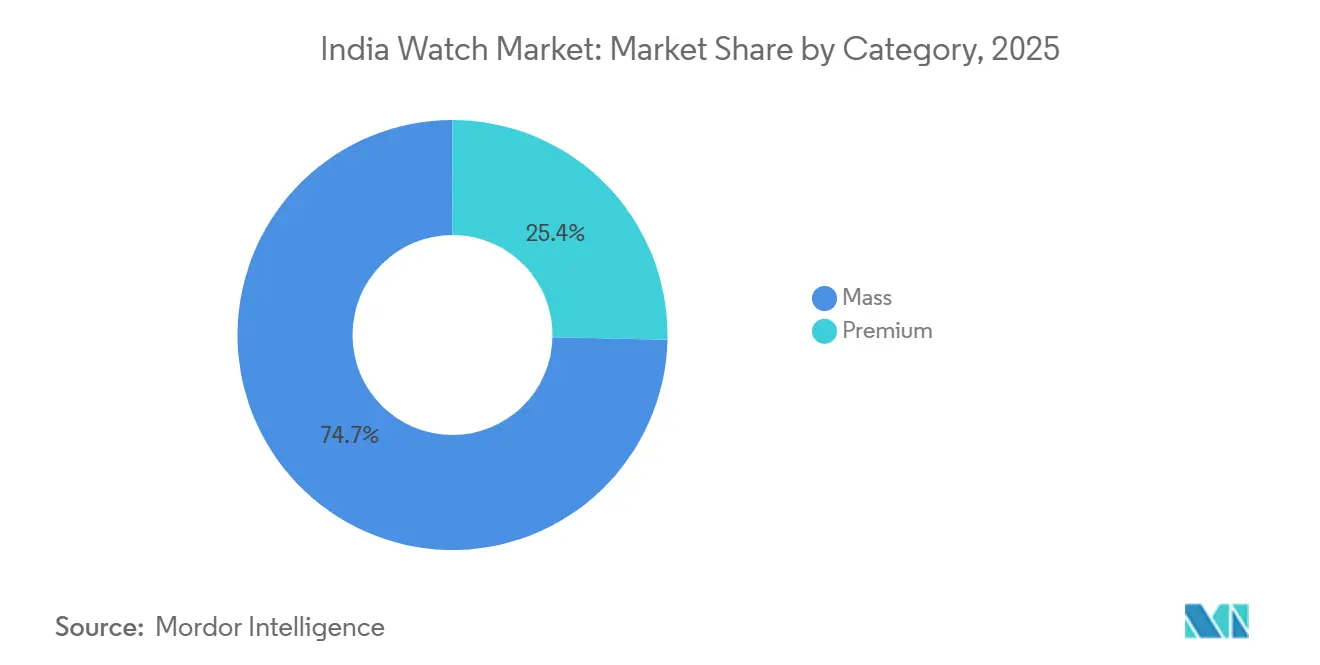
- Nach Kategorie erzielten Massenmarktangebote im Jahr 2025 einen Umsatzanteil von 74,65 %, während Premium-Modelle im gleichen Zeitraum voraussichtlich mit einem CAGR von 11,54 % steigen werden.
- Nach Vertriebskanal behielt der stationäre Einzelhandel im Jahr 2025 einen Anteil von 77,72 %; der Online-Einzelhandel wird voraussichtlich bis 2031 einen CAGR von 12,24 % erzielen, angeführt von Verbrauchern in Metropolen und Städten der zweiten Reihe.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Markttreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Boom bei erschwinglichen Smartwatches und Produktionsanreize | +2.1% | Maharashtra, Karnataka, Gujarat | Mittelfristig (2–4 Jahre) |
| Steigende Kaufkraft und Premiumisierung | +1.8% | Maharashtra, Delhi-NCR, Karnataka | Langfristig (≥ 4 Jahre) |
| Expansion des Online-Einzelhandels und Omni-Channel-Strategien | +1.5% | Landesweite städtische Korridore | Kurzfristig (≤ 2 Jahre) |
| Modebewusstsein der Jugend und Kooperationen | +1.3% | Generation-Z-Cluster in Metropolen | Mittelfristig (2–4 Jahre) |
| PLI-getriebene Lokalisierung von Komponenten | +0.9% | Tamil Nadu, Karnataka, Gujarat | Langfristig (≥ 4 Jahre) |
| Partnerschaften mit Krankenversicherungen | +0.7% | Großstädte mit organisierter Gesundheitsversorgung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Boom bei erschwinglichen Smartwatches und inländische Produktionsanreize
Produktionsgebundene Anreize haben Auftragsfertigern den Markteintritt ermöglicht, was zu einem bemerkenswerten Anstieg der inländischen Smartwatch-Montage geführt hat – von 4 % der Lieferungen im dritten Quartal 2022 auf beeindruckende 82 % im dritten Quartal 2023. Diese Anreize haben die Eintrittsbarrieren erheblich gesenkt und Hersteller dazu ermutigt, ihre Betriebe lokal auszubauen. Investitionen in Displays, Akkupacks und gedruckte Schaltungsplatinen, die durch Subventionen gestärkt werden, stärken die lokale Lieferkette. Diese Entwicklung schafft eine positive Rückkopplungsschleife, die sowohl die Skalierung als auch die Preiswettbewerbsfähigkeit verbessert und gleichzeitig Innovation und Kosteneffizienz im Ökosystem fördert. Allerdings hat der Erfolg von Modellen im ultraniederen Preissegment zu einem Rückgang der durchschnittlichen Verkaufspreise um mehr als 60 % über drei Jahre geführt. Dieser Trend unterstreicht die Dringlichkeit für Marken, Verbraucher zu Geräten im mittleren und Premiumsegment zu lenken, um Rentabilität und Marktwachstum aufrechtzuerhalten. Marken wie Fire-Boltt, Noise und boAt haben lokale Produktionsvereinbarungen genutzt und dabei ihre Volumenführerschaft behalten, während sie auch in Produkte mit höheren Margen vorgedrungen sind. Diese Marken experimentieren mit Produktdifferenzierung und Premiumfunktionen, um eine breitere Verbraucherbasis anzusprechen. Infolgedessen werden die Kostendynamiken des indischen Uhrenmarktes für multinationale Komponentenlieferanten, die lokalisierte Betriebe anstreben, zunehmend attraktiver, was die globale Wettbewerbsfähigkeit des Marktes weiter stärkt.
Steigende Kaufkraft und Premiumisierung von Analog- und Luxusuhren
Wohlhabende Käufer in Metropolen und Städten der ersten Kategorie tendieren zunehmend zu Premium-Analog- und Hybriduhren, beflügelt durch steigende Haushaltseinkommen. Im Jahr 2023 stiegen die Importe von Schweizer Uhren im Vergleich zu 2021 um 39,5 %, was die aufgestaute Nachfrage unterstreicht, die entsteht, wenn wohlhabende Verbraucher klarere Preiseinblicke und Zugang zu bequemen Zahlungsmethoden erhalten. Dieses Wachstum verdeutlicht die zunehmende Präferenz für hochwertige Luxusuhren unter Indiens wohlhabender Bevölkerung, getrieben von ihrem Wunsch nach Exklusivität und Statussymbolen. Unterdessen florieren inländische Boutique-Marken, die gekonnt traditionelles indisches Kunsthandwerk mit zeitgenössischer Mechanik verbinden und eine Nische rund um den Preispunkt von INR 100.000 erschließen. Diese Marken nutzen Indiens reiches Erbe handwerklicher Fähigkeiten, um einzigartige Angebote zu schaffen, die sowohl inländische als auch internationale Käufer ansprechen. Mit einer schrittweisen Abschaffung der 20-prozentigen Zölle auf Schweizer Uhren über die nächsten sieben Jahre werden die Einzelhandelspreise voraussichtlich sinken. Diese Veränderung soll die Verbraucherbasis im oberen Preissegment verbreitern und den indischen Uhrenmarkt weiter in Richtung Premiumangebote kippen, was Luxusuhren einem breiteren Publikum zugänglich macht.
Expansion des Online-Einzelhandels und Omni-Channel-Strategien
Dieser Anstieg lässt sich auf durch soziale Medien getriebene Entdeckungen, die Bequemlichkeit von Ein-Klick-Zahlungen und schnelle Logistik auf der letzten Meile zurückführen, die alle die traditionellen Hürden beim Kauf von Uhren abgebaut haben. Diese Plattformen haben es Marken auch ermöglicht, ein breiteres Publikum zu erreichen und personalisierte Empfehlungen sowie gezielte Marketingkampagnen anzubieten, die auf unterschiedliche Verbraucherpräferenzen eingehen. In Anerkennung der Bedeutung von Vertrauen und Kundendienst nach dem Kauf bauen Marken nun eine stärkere physische Präsenz in Städten der zweiten und dritten Kategorie auf. Dieser Schritt berücksichtigt den Wunsch der Verbraucher nach einem reibungslosen Übergang vom Stöbern in digitalen Katalogen zum haptischen Anprobieren, was besonders auf Märkten von Bedeutung ist, wo die physische Interaktion mit Produkten das Vertrauen in Kaufentscheidungen stärkt. Einstellungstrends im Einzelhandel unterstreichen diesen Wandel zusätzlich: Im Jahr 2024 konzentrierte sich mehr als die Hälfte der Senior-Neubesetzungen auf die Omni-Channel-Integration. Dazu gehören die Harmonisierung von Lieferkettendaten und die Verbesserung digitaler In-Store-Erlebnisse, um sicherzustellen, dass der indische Uhrenmarkt globalen Einzelhandels-Benchmarks entspricht und gleichzeitig den sich wandelnden Erwartungen moderner Verbraucher gerecht wird.
Modebewusstsein der Jugend und Markenkooperationen
Mit einer Kohorte von 377 Millionen Menschen priorisiert die Generation Z Authentizität, Inklusivität und gemeinschaftsorientierte Narrative. Der inländische Akteur Sylvi nutzt diese Werte und bringt limitierte Auflagen zu Preisen unter INR 2.000 auf den Markt, die durch Countdowns in sozialen Medien schnell ausverkauft sind und die Macht digitaler Plattformen nutzen, um Dringlichkeit und Exklusivität zu erzeugen. Timex' Initiative „Waste More Time” und Fire-Boltt's Allianzen mit Musikfestivals unterstreichen die Dominanz von erlebnisorientiertem Marketing gegenüber traditionellen Prominenten-Empfehlungen bei der Ansprache jüngerer Zielgruppen. Diese Kampagnen konzentrieren sich auf die Schaffung unvergesslicher Erlebnisse und die Förderung emotionaler Bindungen, die bei den Präferenzen der Generation Z tief verankert sind. Dies schafft eine Rückkopplungsschleife: Virale Kooperationen führen zu sofortigen Verkaufsspitzen, was etablierte Akteure dazu drängt, Design-Updates zu beschleunigen und individuelle Farboptionen einzuführen, wodurch ihre Bindung an den indischen Uhrenmarkt vertieft und die anhaltende Relevanz in einem wettbewerbsintensiven Umfeld gesichert wird.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Margenverengung durch sinkende durchschnittliche Verkaufspreise | -1.4% | Landesweites Budgetsegment | Kurzfristig (≤ 2 Jahre) |
| Marktsättigung und längere Ersatzzyklen | -1.1% | Städtische Zentren mit hoher Durchdringung | Mittelfristig (2–4 Jahre) |
| Gefälschte und grau importierte Analoguhren | -0.8% | Große Metropolen und Grenzstaaten | Mittelfristig (2–4 Jahre) |
| Begrenzte inländische Kompetenz in mechanischen Uhrwerken | -0.5% | Nationales Premiumsegment für Analoguhren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Margenverengung durch sinkende durchschnittliche Verkaufspreise bei Smartwatches
Im vergangenen Jahr sanken die durchschnittlichen Verkaufspreise für Budget-Wearables von USD 21 auf USD 18,8, was die Bruttomargen verknappte, obwohl die Inputkosten für Sensoren und Speicher nur geringfügig zurückgingen. Preisbewusste Käufer betrachten Geräte unter INR 1.000 nun eher als Wegwerfartikel denn als unverzichtbare Gegenstände. Dieser Wandel hat zu weniger Wiederholungskäufen und größeren Bedenken hinsichtlich veralteter Lagerbestände geführt, da diese kostengünstigen Geräte häufig die langfristigen Erwartungen der Verbraucher in Bezug auf Langlebigkeit und Funktionalität nicht erfüllen. Als Reaktion darauf richten Marken ihre Marketinganstrengungen auf Produkte mit einem Preis über INR 20.000 aus und betonen dabei klarere Wertversprechen, verbesserte Akkulaufzeiten und regulierte Gesundheitsmetriken. Durch die Ausrichtung auf dieses Premiumsegment versuchen Unternehmen, eine anspruchsvollere Kundenbasis zu gewinnen, die bereit ist, in zuverlässige und funktionsreiche Geräte zu investieren, und damit letztlich die Rentabilität im indischen Uhrenmarkt wiederherzustellen.
Marktsättigung und längere Ersatzzyklen
Zum ersten Mal verzeichnete Indiens Wearable-Markt einen Rückgang, der auf Verbraucherermüdung und verlängerte Ersatzzyklen zurückzuführen ist. Im zweiten Quartal 2024 sanken die Lieferungen im Jahresvergleich um 10 % auf insgesamt 25,9 Millionen Einheiten. Das Smartwatch-Segment trug die Hauptlast und brach um 27,4 % auf 9,3 Millionen Einheiten ein. Dieser Abschwung signalisiert eine Marktreife und eine zunehmende Selektivität unter den Verbrauchern, da diese den Wert und den Nutzen neuer Käufe immer kritischer bewerten. Die Lieferungen von Apple, die um 57 % zurückgingen, verdeutlichen die Herausforderungen des verlängerten Ersatzzyklus, da Nutzer nun länger an ihren Geräten festhalten als zuvor und von traditionellen Upgrade-Mustern abweichen. Diese Sättigung wird durch einen Mangel an Innovation im Budgetsegment noch verstärkt, wobei Verbraucher eindeutige Funktionen gegenüber bloßem Preiswettbewerb bevorzugen. Darüber hinaus spiegelt die Verlangsamung des Marktes eine Verhaltensänderung bei den Verbrauchern wider, bei der Käufer vorsichtiger und überlegter in ihren Ausgaben sind, insbesondere in einem wettbewerbsintensiven Umfeld mit begrenzter Differenzierung. Analysten prognostizieren anhaltende Hürden im gesamten Jahr 2024, wobei eine mögliche Erholung von neuen Modelleinführungen in der Festsaison und bedeutenden technologischen Fortschritten abhängt, die Verbraucher zum Gerätewechsel bewegen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Smartwatch-Innovation treibt Wachstum anIm Jahr 2025 dominieren Quarz- und Analoguhren mit einem Anteil von 56,45 % den indischen Uhrenmarkt. Diese anhaltende Präferenz unterstreicht eine tief verwurzelte kulturelle Affinität zu traditionellen Uhren, insbesondere in formellen und beruflichen Kontexten. Ältere Verbraucher und Fachleute in etablierten Branchen, in denen klassische Stile vorherrschen, bevorzugen weiterhin diese Zeitmesser. Geschätzt für ihre Zuverlässigkeit, Handwerkskunst und zeitlose Ästhetik ergänzen diese Uhren formelle Kleidung nahtlos. Das Segment erlebt einen Anstieg der Premiumisierung, der durch einen Anstieg der Schweizer Uhrenimporte um 39,5 % belegt wird und auf einen wachsenden Verbraucherwunsch nach Luxus und Qualität hindeutet. Darüber hinaus erschließen inländische Luxusmarken wie die Bangalore Watch Company kulturelle Besonderheiten, um hochwertige Analogangebote zu entwickeln, die anspruchsvolle Käufer ansprechen.
Andererseits sind Smartwatches die am schnellsten wachsenden Produkte auf dem Markt und verzeichnen einen robusten prognostizierten CAGR von 11,68 % bis 2031. Dieser Anstieg wird hauptsächlich durch die zunehmende Nutzung von Gesundheitsüberwachungsfunktionen und eine ausgeprägte Neigung zu tragbarer Technologie unter Jugendlichen angetrieben. Eine deutliche Marktteilung zeichnet sich ab: Premium-Smartwatches mit einem Preis über 20.000 Rs verzeichnen ein beeindruckendes Wachstum von 147 % im Jahresvergleich, angetrieben durch ihre fortschrittlichen Gesundheitsüberwachungs- und KI-Funktionen. Der Trend wird durch Googles Pixel Watch 3 verkörpert, die zu einem Preis von 39.900 bis 43.900 Rs eingeführt wurde und den Wandel hin zu hochwertigen, funktionsreichen Geräten verdeutlicht. Samsungs Galaxy Watches, gestärkt durch jüngste behördliche Genehmigungen für Blutdruck- und EKG-Überwachung, unterstreichen, wie modernste Gesundheitsfunktionen nicht nur Premium-Preise rechtfertigen, sondern auch Innovationen vorantreiben. Umgekehrt haben günstige Smartwatches Schwierigkeiten, Verbraucherinteresse zu gewinnen, da ihr wahrgenommener geringer Wert ihre Marktreichweite trotz wettbewerbsfähiger Preise einschränkt.

Nach Endverbraucher:
Frauensegment gewinnt an DynamikIm indischen Uhrenmarkt dominieren Herrenuhren mit einem Anteil von 57,68 %. Diese starke Stellung wird auf die Wahrnehmung von Uhren als unverzichtbare Accessoires und Statussymbole unter indischen Männern zurückgeführt. Urbanisierung und steigende verfügbare Einkommen in Großstädten haben die Nachfrage intensiviert, insbesondere nach Marken, die Stil und Technologie nahtlos verbinden. Während viele Männer traditionelle Analoguhren wegen ihres klassischen Charmes bevorzugen, ist eine deutliche Verschiebung hin zu Smartwatches zu beobachten, die für ihre Fitness-Tracking- und beruflichen Nutzungsmöglichkeiten geschätzt werden. Der Einfluss von Prominenten-Empfehlungen, verbunden mit prominenten digitalen Kampagnen, hat das männliche Engagement weiter gefestigt. Da der Trend zur Premiumisierung anhält, ist das Männersegment bereit, die Führung zu übernehmen, geprägt durch veränderte Modevorstellungen und sich wandelnde Arbeitskulturen.
Das Frauensegment ist zwar kleiner, wächst jedoch am schnellsten mit einer beeindruckenden Rate von 11,37 %. Dieser Anstieg ist eng mit gesellschaftlichen Veränderungen verbunden, da immer mehr Frauen ins Berufsleben eintreten und professionelle Karrieren aufbauen. Im Jahr 2024 sind etwa 41 % der Frauen in Indien erwerbstätig, ein bedeutendes demografisches Segment, das die Nachfrage nach sowohl eleganten als auch funktionalen Uhren antreibt. Als Reaktion darauf kuratieren Marken Designs und Funktionen, die dem dynamischen Lebensstil von Frauen entsprechen. Der Aufstieg digitaler Plattformen und des E-Commerce hat das Einkaufen für Frauen revolutioniert und bietet Komfort und eine personalisierte Note. Da Frauen zunehmend Haushaltskaufentscheidungen beeinflussen und Produkte suchen, die ihre Bestrebungen widerspiegeln, unterstreicht das schnelle Wachstum dieses Segments seine zentrale Rolle in Indiens Uhrenindustrie.
Nach Kategorie:
Premiumsegment trotzt MarkttrendsIm Jahr 2025 dominieren Uhren mit einem Preis unter ₹10.000 den indischen Uhrenmarkt und machen 74,65 % der gesamten Stückverkäufe aus. Dieses Segment gedeiht durch Erschwinglichkeit, breite Zugänglichkeit und starke Markenpräsenz in städtischen und halbstädtischen Gebieten. Doch da der Wettbewerb zunimmt und die Gewinnmargen sinken, hat das Wachstum in diesem Segment begonnen, sich zu verlangsamen. Marken, die auf preisbewusste Verbraucher abzielen, innovieren, um ihren Vorsprung zu behalten, und führen Funktionen ein, die typischerweise mit Premium-Uhren verbunden sind, wie Keramiklünetten, AMOLED-Displays und NFC-Zahlungsfunktionen. Diese „erschwinglich-premium” Angebote sollen die Lücke zwischen Einstiegs- und Mittelklasse-Kategorien schließen. Ihr langfristiger Erfolg hängt jedoch von zuverlässigem Kundendienst und regelmäßigen Software-Updates ab, die entscheidend für die Förderung der Kundentreue in einem gesättigten Markt sind.
Indiens Premium-Uhrenmarkt, der sowohl Luxusmechanikuhren als auch hochwertige intelligente Wearables umfasst, verzeichnet das schnellste Wachstum mit einem prognostizierten CAGR von 11,54 %. Dieser Boom wird durch steigende verfügbare Einkommen und einen kulturellen Wandel hin zu Selbstbeschenken und Lifestyle-Verbesserungen angetrieben. Bis 2031 soll der Premium-Uhrenmarkt 1,25 Milliarden USD überschreiten, unterstützt durch Faktoren wie gesenkte Zölle und den Aufstieg von Erlebnisboutiquen in gehobenen Stadtvierteln. Während „erschwinglich-premium” Marken durch Funktionen um Aufmerksamkeit wetteifern, betonen renommierte Schweizer Marken Erbe, Handwerkskunst und Exklusivität und stellen sicher, dass die Nachfrage unabhängig vom Preis stark bleibt. Ihre limitierten Produktionsserien und überzeugenden Markengeschichten erheben diese Uhren zu Statussymbolen. Da eine wachsende Zahl indischer Verbraucher Luxus als Teil ihrer Identität betrachtet, ist das Premium-Segment bereit, seinen Marktfußabdruck und seine kulturelle Resonanz zu stärken.
Nach Vertriebskanal:
Digitale Transformation beschleunigt sichIm Jahr 2025 erzielten stationäre Einzelhändler einen dominanten Anteil von 77,72 % an den Ausgaben im indischen Uhrenmarkt. Viele Käufer bevorzugen Ladengeschäfte und schätzen die Möglichkeit, Zeitmesser zu inspizieren, Passform und Tragekomfort zu testen und sofortige Bandanpassungen zu erhalten. Der Reiz von sofortigem Batteriewechsel und direkten Interaktionen mit Verkaufspersonal stärkt die Attraktivität des stationären Kanals zusätzlich. Hauptstraßengeschäfte, Multi-Marken-Showrooms und Einkaufszentrumskioske bedienen unterschiedliche Budgets und gewährleisten eine breite Zugänglichkeit. Dieses Segment gedeiht durch Impulskäufe, angetrieben durch persönliche Vorführungen und Aktionsangebote. Während andere Kanäle wachsen, festigt die umfangreiche physische Präsenz und der sofortige Service des stationären Einzelhandels seinen Status als Rückgrat des Marktes für die absehbare Zukunft.
Online-Uhrenverkäufe steigen stark an, mit einem prognostizierten robusten CAGR von 12,24 %. Funktionen wie live gestreamte Vorführungen, Same-Day-Delivery und flexible zinsfreie Ratenzahlungspläne steigern den Reiz digitaler Käufe, insbesondere für Erstkäufer. Bis 2031 soll der E-Commerce etwa ein Drittel der Uhrenausgaben ausmachen und damit seinen aktuellen Anteil effektiv verdoppeln. Dieses Wachstum wird durch innovative Omnichannel-Strategien vorangetrieben, darunter QR-Code-Scan-and-Buy an Kiosken, Click-and-Collect in Wohngebieten und Apps, die Servicebuchungen mit cloudbasierten Garantiehistorien verbinden. Marken, die in diesem Bereich erfolgreich sind, sind jene, die eine nahtlose Reise zwischen Online- und Offline-Interaktionen gestalten und sowohl Komfort als auch Vertrauen fördern. Da eine wachsende Zahl von Verbrauchern dieses hybride Modell übernimmt, ist der Online-Einzelhandel bereit, von einem bloßen Herausforderer zu einer zentralen Kraft zu werden, die den Schwung des Uhrenmarkts antreibt.
Geografische Analyse
Maharashtra, das 31 % der gesamten ausländischen Direktinvestitionen anzieht, ist das führende Konsumzentrum, gefolgt von Karnataka mit 20 %, hauptsächlich aufgrund des IT-fokussierten Bangalores auf vernetzte Wearables. Die Top-Fünf werden durch Gujarat, Delhi-NCR und Tamil Nadu vervollständigt, die alle eine robuste Präsenz von Einkaufszentren und Luxusmarken-Outlets aufweisen. Diese Bundesstaaten repräsentieren gemeinsam einen bedeutenden Anteil am indischen Uhrenmarkt, der bereits die Marke von USD 2 Milliarden überschritten hat. Das Wachstum findet jedoch zunehmend seinen Weg in Städte der zweiten Kategorie, angetrieben durch steigende Verbrauchernachfrage und expandierende Einzelhandelsnetze.
Kleinere Städte, die 60 % des nationalen BIP beitragen, entwickeln sich zu bevorzugten Zielen für die Expansion von Flaggschiffgeschäften. Dieser Wandel wird durch bessere Straßenanbindung, steigende Kaufkraft und die Bestrebungen einer aufstrebenden Mittelklasse angetrieben. Initiativen wie das staatliche Programm „Digital India” beschleunigen den Breitbandzugang und ermöglichen E-Commerce-Plattformen, Post-Purchase-Services effizient von zentralisierten Knotenpunkten aus zu verwalten. Solche Infrastrukturfortschritte überbrücken die Stadt-Land-Kluft, wobei Städte wie Indore und Coimbatore Smartwatch-Adoptionsraten aufweisen, die nur 15 Prozentpunkte unter dem Metropolendurchschnitt liegen. Diese Entwicklungen deuten auf eine wachsende Akzeptanz von Technologie und einen Wandel im Verbraucherverhalten in Nicht-Metropolregionen hin.
Regionale Geschmäcker variieren: Während nördliche Regionen das Verschenken von Analoguhren zu Feierlichkeiten bevorzugen, tendieren südliche Technologiezentren stärker zu sensorbestückten Wearables. In Kerala unterstreichen Beschlagnahmungen von Fälschungen an Küstenhäfen die Durchsetzungshürden und stellen ein Risiko für das Vertrauen in echte Vertriebskanäle dar, wenn sie nicht behoben werden. Positiv ist zu vermerken, dass die lokalisierten Produktionszentren in Tamil Nadu und Karnataka, gestützt durch qualifizierte Arbeitskräfte und Hafenzugang, geschickt auf sich entwickelnde Nachfragetrends mit reduzierten Durchlaufzeiten reagieren. Diese Cluster steigern nicht nur die Produktionseffizienz, sondern positionieren die Regionen auch als wichtige Beiträger zum Wachstum des inländischen Wearable-Marktes.
Regulatorisches Umfeld
Uhren mit elektronischen Funktionen, insbesondere Smartwatches, fallen unter Indiens elektronisches Konformitätsrahmenwerk, das vom Ministry of Electronics and Information Technology (MeitY) geleitet wird. Für den Marktzugang folgen Marken und Importeure in der Regel BIS-anerkannten Prüf- und Registrierungswegen, einschließlich des Compulsory Registration Scheme (CRS) für erfasste Elektronik, sowie der Einhaltung anwendbarer indischer Sicherheitsnormen wie IS 13252, auf den bei vernetzten Geräten verwiesen wird.
Auf der Handels- und technischen Regulierungsseite erweitert BIS weiterhin die verpflichtende Konformität durch Quality Control Orders (QCOs) über verschiedene Produktkategorien hinweg, und die technische Regulierungsstruktur des DPIIT bleibt für Importeure und OEMs, die Zertifizierungen verwalten, relevant. Im Jahr 2026 wirkten sich auch Zoll- und Handelspolitikänderungen auf Anlandekosten und Vertriebskanalwahl aus. Der Union Budget 2026 schlug vor, den Basic Customs Duty auf zum persönlichen Gebrauch importierte Waren ab dem 1. April 2026 auf 10% zu senken (mit erklärten Ausnahmen wie Autos und Alkohol), und der im Marktkontext genannte Freihandelsrahmen zwischen Indien und der Schweiz beinhaltet eine geplante Senkung der Einfuhrzölle auf Schweizer Uhren, was ein strukturierteres Umfeld für Premiumimporte neben den Compliance-Verpflichtungen unterstützt.
Wettbewerbslandschaft
Im indischen Uhrenmarkt herrscht eine moderate Konzentration. Allerdings haben diese inländischen Branchenführer in den breiteren Armbanduhr-Kategorien keine dominierende Führungsposition erlangt. Um Wettbewerber zu übertreffen, setzen diese Akteure auf schnelle Produkteinführungen, durch Influencer getriebenes Marketing und einen vertikal integrierten Montageansatz. Internationale Unternehmen passen sich indes an, indem sie Preispunkte anpassen, Omni-Channel-Partnerschaften eingehen und Funktionen wie integrierte UPI-Zahlungen einbinden, die speziell auf den indischen Markt zugeschnitten sind. Diese strategische Lokalisierung ermöglicht es globalen Marken, in einem Markt wettbewerbsfähig zu bleiben, in dem inländische Akteure schnell an Boden gewinnen.
Strategische Manöver verdeutlichen eine Marktspaltung: Dixon Technologies investiert beträchtliche USD 600 Millionen in die Display-Fertigung, was auf eine Strategie für eine stärkere vorgelagerte Kontrolle und die Verringerung der Importabhängigkeit hindeutet. Dieser Schritt steht im Einklang mit dem staatlichen Bestreben nach Selbstständigkeit in der Fertigung. Im Gegensatz dazu eröffnen Luxusmarken Panerai und U-BOAT Boutiquen, mit dem Ziel, eine Premium-Kundschaft zu gewinnen und zu pflegen, indem sie exklusive, hochwertige Erlebnisse bieten. Auf der Technologiefront sticht Samsung hervor, indem das Unternehmen Gesundheitsfunktionen in den Vordergrund stellt und Merkmale wie EKG- und Blutdruckmessung nutzt, um gesundheitsbewusste Verbraucher anzusprechen. Bemerkenswert ist eine Marktlücke: Sicherheits-Wearables für Kinder und Monitore für die Altenpflege bleiben von etablierten Akteuren weitgehend unerschlossen, resonieren jedoch mit Indiens demografischen Trends. Diese Segmente bieten erhebliche Wachstumschancen, insbesondere da das Bewusstsein für persönliche Sicherheit und Altenpflege weiter zunimmt.
Mit Blick auf die Zukunft wird der Erfolg von der lokalen Beschaffung von Komponenten, der Gewährleistung des Datenschutzes für gesundheitsbezogene Metriken und der Implementierung von Treueprogrammen abhängen, die In-App-Interaktionen incentivieren. Die Akteure, die Ökosystem-Loyalität nahtlos mit Hardware-Fortschritten verbinden können, sind gut positioniert, um die Zukunft des indischen Uhrenmarktes im nächsten Jahrzehnt zu gestalten. Darüber hinaus werden Unternehmen, die aufkommende Verbraucherbedürfnisse wie Sicherheit und Gesundheitsüberwachung ansprechen und dabei die Erschwinglichkeit wahren, voraussichtlich einen Wettbewerbsvorteil in diesem sich entwickelnden Markt erlangen.
Marktführer der indischen Uhrenindustrie
-
Casio Computer Co. Ltd.
-
The Tata Group (Titan Company)
-
Fire-Boltt
-
Noise
-
BoAt (Imagine Marketing)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Uhrenmarkt Unternehmen in diesem Bericht
- The Tata Group (Titan Company)
- Noise
- Apple Inc
- Fire-Boltt
- Fossil Group Inc
- Garmin Ltd
- Boat (Imagine Marketing)
- BBK Electronics Corp Ltd
- Rolex SA
- PVH Corp (Tommy Hilfiger)
- Samsung Corp
- Swatch Group Ltd, The
- Xiaomi Corp
- Casio Computer Co Ltd
- Timex Group BV
- Seiko Group Corp
- GOQii Inc
- LVMH Moet Hennessy Louis Vuitton SA
- Richemont SA, Cie Financiere
- Movado Group Inc
Marktchancen und Zukunftsaussichten
Die Premiumisierung bei Analog- und mechanischen Uhren schafft Raum für kuratierten Einzelhandel, Heritage-Positionierung und Bridge-to-Luxury-Sortimente, insbesondere da Zollsenkungspläne für Schweizer Uhren den Zugang und die Preistransparenz im oberen Segment verbessern. Die von Titan berichtete Divergenz zwischen Analogwachstum und rückläufigem Smartwatch-Wert im GJ26 deutet ebenfalls auf Differenzierungschancen bei Handwerkskunst, Service und boutiquegeführter Entdeckung hin, anstatt nur über Einstiegspreise bei Smartwatches zu konkurrieren. Das im März 2026 angekündigte Expansionsprogramm Helios Luxe von Titan fügt einen definierten Vertriebsweg für Multi-Marken-Luxus hinzu, der auf das Segment über INR 1 Lakh zielt.
Lokalisierung und Skalierung in der Fertigung bilden eine zweite Chancenschiene bei Massen-Analog- und smartfähigen Uhren sowie bei wichtigen Unterbaugruppen. Die im Mai 2026 veröffentlichte Kapazitäts-Roadmap von Timex Group India, von etwa 6 Millionen Einheiten jährlich auf 10-11 Millionen Einheiten, zeigt aktive Investitionen in die Inlandsproduktion und steht im Einklang mit dem Berichtskontext zur PLI-gesteuerten Lokalisierung von Wearable-Komponenten und schnellerer Nachbestückung für den Omnichannel-Einzelhandel. Für internationale Marken wird Indiens Bedeutung in der globalen Allokation zunehmend expliziter: Seiko erklärte im Juli 2026, dass Indien bis Ende 2026 sein drittgrößter Markt werden wird, was die Anreize verstärkt, Vertrieb, After-Sales-Netzwerke sowie indien-spezifische Produkt- und Preisarchitekturen zu vertiefen.
Neueste Industrielle Entwicklungen in Indischer Uhrenmarkt
- Juni 2026: Fire-Boltt gab seinen Eintritt in die Smartphone-Kategorie unter der Marke boltt bekannt und führte 4G- und 5G-Modelle über eine Partnerschaft mit Flipkart für den landesweiten Vertrieb ein. Der Schritt erweitert Fire-Bolts Konsumgeräte-Ökosystem über Wearables hinaus und kann beeinflussen, wie die Marke App-Dienste, Zubehör und kategorieübergreifende Aktionen bündelt. Er erhöht auch den Wettbewerbsdruck auf Smartwatch-Anbieter, da preisbewusste Käufer angrenzende Elektronik-Upgrades in Betracht ziehen.
- Mai 2026: Titan Company gab eine strategische Partnerschaft mit dem Schweizer Uhrenhersteller Roamer bekannt, um Heritage-Luxusuhren in Indien zu vertreiben, unterstützt durch eine Vorstellungsveranstaltung am 9. Mai 2026. Die Zusammenarbeit stärkt Titans Zugang zu einem Premium-Portfolio und untermauert die Rolle kuratierter, markengeführter Distribution im Segment über INR 1 Lakh. Sie bietet zudem einen weiteren Weg für Schweizer Heritage-Positionierung, während sich die Zolldynamik für Luxusuhren weiterentwickelt.
- September 2024: Apple stellte die Apple Watch Series 10 und eine neue Apple Watch SE vor, mit Funktionen wie Schlafapnoe-Benachrichtigungen, schnellerem Laden und verbesserten Gesundheitseinblicken, ermöglicht durch watchOS 11. Die Einführung setzte weiterhin die Referenzlatte für gesundheitsorientierte Smartwatch-Funktionssets im indischen Premiumsegment höher. Dies verstärkt die Differenzierungsanforderungen für heimische Marken, die über den Preis konkurrieren, aber gleichzeitig Upgrades bei regulierten Gesundheitsmetriken und Softwareerfahrung anstreben.
Indischer Uhrenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus in Indien verkauften Uhren, einschließlich traditioneller Armbanduhren und Smartwatches, über Online- und stationären Einzelhandel. Er wird als der Wert der von Endnutzern im Laufe des Jahres gekauften Produkte gemessen.
Ausschlüsse aus dem Umfang: Nicht enthalten sind Uhren (Wanduhren, Standuhren etc.), separat verkaufte Uhrenbauteile, Reparatur- und Kundendiensterträge sowie der Wiederverkaufswert von Gebrauchtuhren.
Segmentierungsübersicht
- Nach Produkttyp
- Quarz-/Analoguhren
- Digitaluhren
- Smartwatches
- Nach Endverbraucher
- Männer
- Frauen
- Kinder
- Nach Kategorie
- Premium
- Massenmarkt
- Nach Vertriebskanal
- Online-Einzelhandelsgeschäfte
- Offline-Einzelhandelsgeschäfte
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Erfassung des Nachfrage- und Angebotskontexts für Uhren in Indien, damit wir realistische Leitplanken setzen können, bevor wir Umsätze modellieren. Wir beziehen uns typischerweise auf öffentliche Quellen wie Handelsstatistiken des Ministeriums für Handel und Industrie zu Importen und Exporten, Zolltarifpläne zur Produktzuordnung und nationale Statistiken zu Einkommens- und Konsummustern.
Um das Kategorieverhalten zu verankern, nutzen wir auch Quellen wie Veröffentlichungen der Reserve Bank of India zu Verbrauchsausgabensignalen, Branchenverbandspublikationen zu Einzelhandel und Elektronik sowie begutachtete Fachzeitschriften, die Wearable-Adoption und Nutzungstrends diskutieren. Unternehmensgeschäftsberichte, Investorenpräsentationen und renommierte Presseberichte werden dann verwendet, um Portfoliomix, Kanalstrategie und Preisbewegungen zu verstehen. Ausgewählte kostenpflichtige Abonnements werden nur zur Beschleunigung von Unternehmensfinanzprüfungen, Patenttracking und Import-Export-Lesungen auf Sendungsebene verwendet, wo anwendbar. Die hier aufgeführten Sekundärquellen sind illustrativ und nicht erschöpfend, und viele andere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Querprüfungen und Klärungen verwendet.
Primärinterviews und Umfragen
Primäreingaben wurden durch Experteninterviews und strukturierte Umfragen mit Markenteams, Distributoren, wichtigen Einzelhändlern und Teilnehmern im Komponenten- und Montageökosystem gesammelt, damit wir Preisgestaltung, Mixverschiebungen und Kanalaufteilungen anhand von Rückmeldungen aus der Praxis testen konnten. Da es sich um einen auf Indien ausgerichteten Markt handelt, haben wir Eingaben betont, die das Nachfrageverhalten in Metropolen und Nicht-Metropolen, die Saisonalität rund um Feste und den sich schnell bewegenden Smartwatch-Zyklus widerspiegeln, und haben diese Ansichten dann verwendet, um Annahmen zu finalisieren und Lücken zu schließen, die öffentliche Daten hinterlassen haben.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 34 % | Führungskräfte der obersten Ebene: 18 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 29 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 53 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung basiert auf einem Top-down-Nachfragepoolansatz, bei dem die Haushaltsausgabenkapazität und die Kategoriebeteiligung in die Nachfrage nach Uhreneinheiten umgerechnet und dann anhand der durchschnittlichen Verkaufspreise nach Typ in Werte umgewandelt werden. Das Modell bleibt praktisch, indem es an beobachtbaren Signalen verankert wird und Annahmen jährlich angepasst werden, wenn sich die Verbraucherbedingungen ändern.
Zu den wichtigsten Eingaben, die wir verfolgen, gehören die Aufteilung zwischen traditionellen Uhren und Smartwatches, der Online-zu-Offline-Mix, Ersatzzyklen (die Wiederholungskäufe prägen), typische Preisbandentwicklungen und die Importabhängigkeit, die Regalpreise beeinflussen kann, wenn sich Währung oder Zölle verschieben. Da der Einzelhandel saisonal ist, wird der Anstieg rund um Fest- und Hochzeitsmonate bei der Normalisierung der Jahresnachfrage berücksichtigt.
Die Ergebnisse werden dann mit selektiven Bottom-up-Annäherungen abgeglichen, wie dem Hochrechnen von Stichproben der Marken- und Kanalumsatzanteile, der Anwendung von Durchschnittspreis-mal-Einheiten-Prüfungen anhand von Einzelhändlergesprächen und der Überprüfung von Importwerttrends für relevante HS-Codes. Für Prognosen wird eine Szenarioanalyse mit einem Basisszenario und Sensitivitätsbändern verwendet, und dann wird die endgültige Entwicklung anhand des Expertenkonsenses zur Smartwatch-Adoptionsgeschwindigkeit, Premiumisierung und Kanalmargen-Stabilität abgestimmt.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden gegen unabhängige Signale wie Handelswerte, Kategorienwachstumshinweise aus öffentlichen Bekanntmachungen und Kanalrückmeldungen geprüft, damit die Gesamtwerte nicht von dem abweichen, was der Markt realistischerweise aufnehmen kann. Wenn eine Abweichung groß erscheint, werden Annahmen überprüft, Ausreißer hinterfragt und Folgegespräche ausgelöst, um zu bestätigen, ob die Änderung real ist oder durch Datentiming bedingt wird.
Vor der Freigabe durchläuft das Arbeitsbuch eine mehrstufige Analystenprüfung, einschließlich Prüfungen der Einheits-zu-Wert-Logik, der Preisentwicklung im Jahresvergleich und der Mixkonsistenz über Uhrentypen hinweg. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie Zolländerungen, größere Nachfrageschocks oder ein plötzlicher Mixwechsel hin zu Smartwatches. Unmittelbar vor der Lieferung führen wir einen abschließenden Durchgang durch, damit Kunden die aktuellste aktualisierte Ansicht erhalten.
Marktgröße des indischen Uhrenmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktwerte für dasselbe Thema des indischen Uhrenmarkts zu sehen, da die zugrunde liegenden Entscheidungen nicht immer aufeinander abgestimmt sind. Die größten Unterschiede entstehen in der Regel dadurch, was innerhalb des Marktes gezählt wird, welches Jahr als Basisjahr behandelt wird und wie Preis- und Mixänderungen für Smartwatches im Vergleich zu traditionellen Uhren gehandhabt werden.
Durch die Verfolgung des Produkttyp-Mixes, die Validierung der Durchschnittspreisentwicklung durch Kanalprüfungen und die jährliche Aktualisierung der Smartwatch-Adoptionskurve hält Mordor Intelligence den Gesamtwert auf den Verkaufswert von Uhren in Indien ausgerichtet, anstatt Uhren (Wanduhren etc.), Reparaturen oder Gebrauchtwiederverkauf einzumischen.
Vergleichsreferenz
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,19 Milliarden USD (2025) | |
| Branchenforschungsanbieter A | 5,20 Milliarden USD (2025) | Verwendet einen breiteren Wertpool, der die Gesamtwerte durch eine unterschiedliche Behandlung von Kanalmargen und eine weniger explizite Normalisierung für festgetriebene Saisonalität verändern kann, was die stabile Laufrate aufblähen kann. |
| Branchenforschungsanbieter B | 6,71 Milliarden USD (2025) | Wendet breitere Typ- und Preisannahmen an, die den gemischten Durchschnittspreis nach oben treiben können, und die Smartwatch-Umfangs- und Ersatzzyklusannahmen werden nicht immer auf eine Weise dargestellt, die von Jahr zu Jahr leicht abzugleichen ist. |
Die Streuung über die drei Zahlen wird hauptsächlich durch Umfangseinschlüsse und die angenommene Geschwindigkeit der Preis- und Mixverschiebung erklärt, wenn Smartwatches wachsen. Wenn die Schritte an sichtbaren Nachfragesignalen verankert und mit der Kanalrealität abgeglichen werden, wird der endgültige Gesamtwert von Jahr zu Jahr leichter reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der indische Uhrenmarkt bis 2031 sein?
Es wird prognostiziert, dass er USD 7,52 Milliarden erreichen wird, mit einer CAGR von 10,23 % ab 2026.
Welches Produktsegment wächst am schnellsten?
Smartwatches haben mit einem CAGR von 11,68 % bis 2031 die höchsten Wachstumsaussichten.
Welche Rolle spielt der Online-Einzelhandel bei Uhrenverkäufen?
Der Online-Einzelhandel erweitert den Uhrenabsatz durch verbesserten digitalen Zugang und Komfort und wird voraussichtlich jährlich um 12,24 % wachsen, angetrieben durch die digitalen Gewohnheiten der Generation Z.
Wie wird das EFTA-Handelsabkommen den Sektor beeinflussen?
Das Abkommen wird bis 2026 die 20-prozentigen Zölle auf Schweizer Uhren abschaffen, was die Einzelhandelspreise senkt und die Premiumkundenbasis verbreitert.