
Nordamerikanischer Luxusautomarkt – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
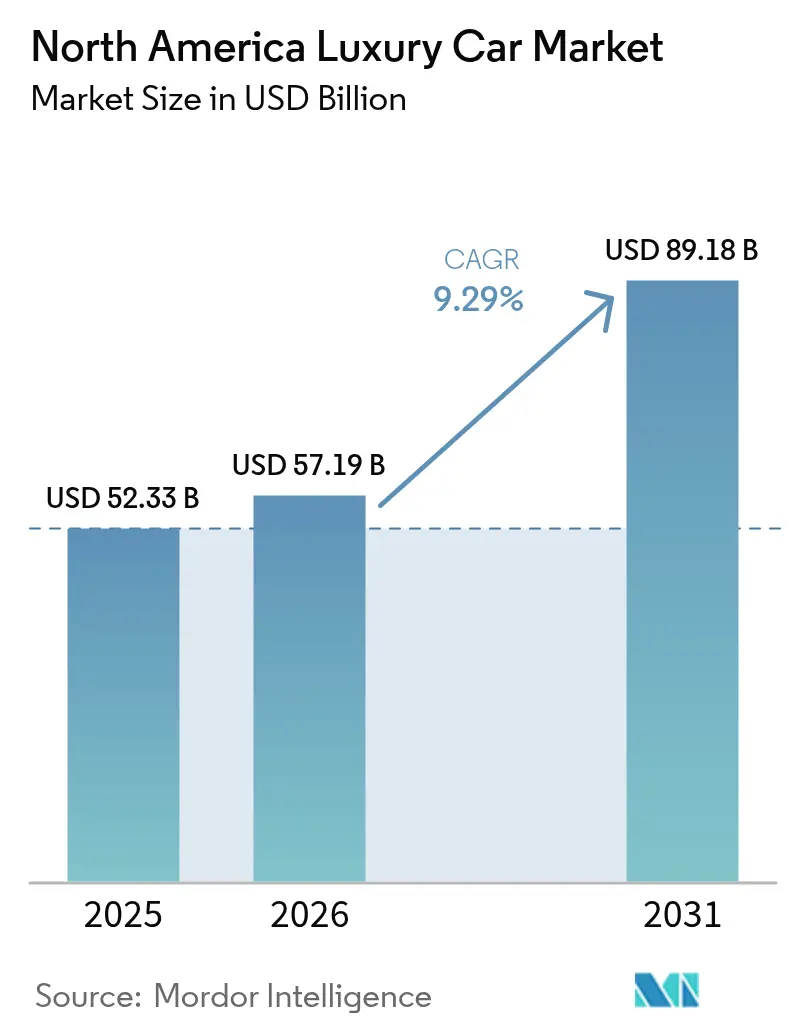
| Marktgröße im Basisjahr (2025) | 52.33 Milliarden US-Dollar |
| Marktgröße (2026) | 57.19 Milliarden US-Dollar |
| Marktgröße (2031) | 89.18 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.29 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Luxusautomarktes von Mordor Intelligence
Der nordamerikanische Luxusautomarkt hatte im Jahr 2025 einen Wert von 57,19 Milliarden USD und wird voraussichtlich von 57,19 Milliarden USD im Jahr 2026 auf 89,18 Milliarden USD bis 2031 wachsen, mit einem CAGR von 9,29 % während des Prognosezeitraums (2026–2031). Die Expansion beruht auf einem Generationswechsel, da Vermögen auf Millennials und die Generation Z übergeht, die digitaler Integration, Elektrifizierung und verantwortungsvoller Beschaffung ein höheres Gewicht beimessen. Luxusmarken bringen SUV-lastige Portfolios auf den Markt, erhöhen die durchschnittlichen Verkaufspreise und schützen die Margen, auch wenn die Finanzierungskosten steigen. Der Schwenk hin zu batterie-elektrischen Modellen, angetrieben durch kanadische Kaufanreize und strengere Flottenemissionsvorschriften, steigert die Nachfrage nach Premium-Elektrofahrzeugen weiter. Angebotsseitige Investitionen in lokalisierte Batteriepakete ermöglichen es den Automobilherstellern zusammen mit Einnahmen aus Over-the-Air-Upgrades, die Rohstoffvolatilität aufzufangen und gleichzeitig die Gewinnpools attraktiv zu halten. Digitale Einzelhandelskanäle bauen inzwischen unter wohlhabenden Digital Natives an Relevanz auf und beschleunigen die breite Abkehr von der ausschließlichen Abhängigkeit von Franchise-Händlern.
Wichtigste Erkenntnisse des Berichts
- Nach Fahrzeugtyp führten SUVs und Crossover im Jahr 2025 mit einem Anteil von 55,18 % am nordamerikanischen Luxusautomarkt und verzeichnen eine prognostizierte CAGR von 10,52 % bis 2031.
- Nach Antriebsart werden batterie-elektrische Fahrzeuge mit einem CAGR von 10,76 % das schnellste Wachstum verzeichnen, während Verbrennungsmotoren im Jahr 2025 einen Anteil von 64,70 % am nordamerikanischen Luxusautomarkt hielten.
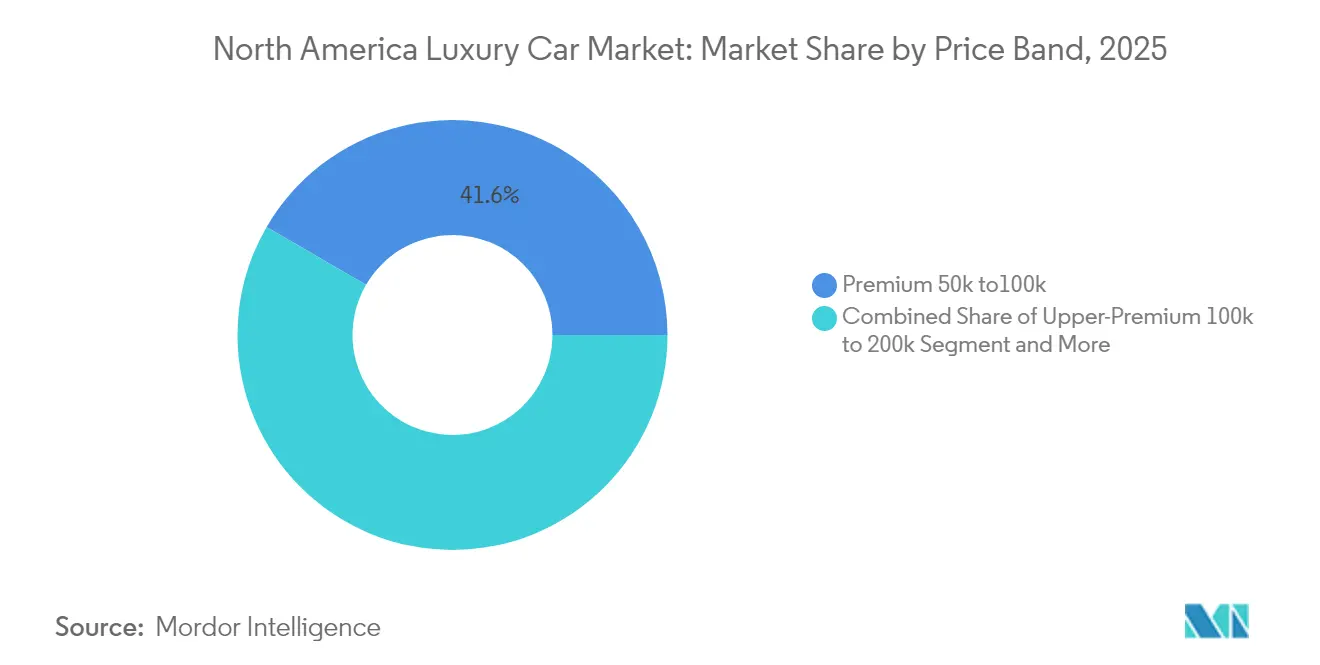
- Nach Preisband entfiel im Jahr 2025 das Premium-Segment (50.000–100.000 USD) auf 41,62 % der Größe des nordamerikanischen Luxusautomarktes; das Oberpremium-Segment (100.000–200.000 USD) wird voraussichtlich bis 2031 mit einem CAGR von 11,88 % wachsen.
- Nach Vertriebskanal hielten Franchise-Händler im Jahr 2025 einen Umsatzanteil von 60,92 %, während Online-Marktplätze mit einem CAGR von 11,21 % bis 2031 zulegen.
- Nach Geographie beanspruchten die Vereinigten Staaten im Jahr 2025 einen Anteil von 82,10 %, während Kanada bis 2031 mit einem CAGR von 10,55 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum nordamerikanischen Luxusautomarkt
Analyse der Auswirkungen der Wachstumstreiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geographische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Premiumisierung der Generation Y / vermögende Privatpersonen (HNWIs) | +2.1% | Großstädte Nordamerikas | Mittelfristig (2–4 Jahre) |
| ≥50 % Luxus-Elektrofahrzeug-Ziel | +1.8% | Global, schneller in Kanada | Langfristig (≥ 4 Jahre) |
| SUV-lastiger Modellmix erhöht die durchschnittlichen Verkaufspreise (ASPs) | +1.4% | US-Vororte | Kurzfristig (≤ 2 Jahre) |
| Einnahmen aus Over-the-Air-Funktionen | +0.9% | Technologieorientierte Regionen | Mittelfristig (2–4 Jahre) |
| Luxus-Fahrdienste und Abonnements | +0.6% | Wichtige Städte in den USA und Kanada | Langfristig (≥ 4 Jahre) |
| Blockchain-gestützte Gebrauchtfahrzeug-Zertifizierungsprogramme | +0.4% | Wichtige Metropolen Nordamerikas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Premiumisierungsimpuls bei der Generation Y / vermögenden Privatpersonen (HNWIs)
Die Vermögensumverteilung hin zu Millennials und der Generation Z bedeutet, dass 40 % der vermögenden Käufer, die Premiumfahrzeuge wählen, nun aus diesen Kohorten stammen [1]„Verbraucher-Checkpoint: Wohlhabende Bevölkerungsgruppen und Ausgaben,” Bank of America Institute, bankofamerica.com. Ihre Kauflogik bevorzugt integrierte Software, umweltbewusste Produktionsweise und personalisierte Erlebnisse, was Marken dazu veranlasst, Omnichannel-Schaufenster, vernetzte Servicebündel und abonnementbasierte Zugangsmodelle zu entwickeln. Die Betonung von Technologieplattformen gegenüber statischen Statussymbolen erhöht den strategischen Wert von Over-the-Air-Update-Fähigkeiten und dienstleistungsbasiertem Upselling.
Druck der Automobilhersteller, bis 2030 ≥50 % Luxus-Elektrofahrzeug-Anteil zu erreichen
BMW Group knüpft Boni für Führungskräfte an die Durchdringung elektrifizierter Fahrzeuge und hat die nordamerikanischen Markteinführungen entsprechend ausgerichtet [2]„Geschäftsbericht 2025,” BMW Group, bmwgroup.com. Kanadische Rückerstattungen verstärken den Effekt und fördern eine schnellere Modellkadenz auf diesem Markt. Während Kapitalflüsse die Lokalisierung der Batterieversorgung begünstigen, müssen Unternehmen die kurzfristige Profitabilität von Verbrennungsmotoren mit hohen Elektrofahrzeug-Investitionsausgaben in Einklang bringen, was die Portfolio-Ausgewogenheit zu einem entscheidenden Führungs-KPI macht.
Auf SUVs ausgerichtete Produktmix-Neuausrichtung erhöht die durchschnittlichen Verkaufspreise (ASPs)
Wohlhabende Haushalte bevorzugen Luxus-SUVs wegen ihrer dominanten Präsenz und Lifestyle-Flexibilität, was Transaktionspreise ermöglicht, die 15–20 % höher sind als bei Limousinen. Automobilhersteller nutzen die geräumigeren Plattformen, um erstklassige Infotainment-Systeme, nachhaltige Innenausstattungen und leistungsorientierte Batteriepakete zu integrieren, was SUVs als prestigeträchtige Grundlage des Segments festigt.
Over-the-Air-gesteuerte Einnahmequellen aus On-Demand-Funktionen
BMW meldet erste Erfolge bei der Monetarisierung von Fahrerassistenzpaketen und verbessertem Infotainment durch Aktivierungen nach dem Verkauf. Kontinuierliche Software-Updates halten Fahrzeuge aktuell und verlängern den Lebenszyklus-Mehrwert, was einen positiven Kreislauf höherer Bruttomargen schafft und gleichzeitig personalisierte Zusatzleistungen bietet, die technikaffine Eigentümer ansprechen.
Analyse der Auswirkungen der Marktbeschränkungen*
| Beschränkung | (~) % Auswirkung auf die CAGR-Prognose | Geographische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Anstieg der effektiven Jahreszinssätze (APR) | -1.6% | Gesamtes Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Zweifel am Wiederverkaufswert batterie-elektrischer Fahrzeuge | -1.2% | Global, Premium-Elektrofahrzeugsegmente | Mittelfristig (2–4 Jahre) |
| Herkunftsregeln für Batterien | -0.8% | Vereinigte Staaten, Elektrofahrzeug-Lieferketten | Mittelfristig (2–4 Jahre) |
| Rechtsrisiko durch Fahrerassistenzsysteme (ADAS) | -0.5% | Nordamerika, regulatorischer Schwerpunkt | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Inflationsbedingte Anstiege der effektiven Jahreszinssätze (APR) belasten die Leasingnachfrage
Leasingzahlungen sind gegenüber dem Niveau vor der Inflation um 25–30 % gestiegen, was überproportional jüngere Käufer im aufstrebenden Luxussegment trifft und den Einstiegsluxus-Trichter erodiert. Automobilhersteller begegnen dem mit längerfristigen Leasingverträgen, Abonnementpilotprojekten und Zinssatzsenkungen, um das Volumen zu schützen.
Unsicherheit beim Wiederverkaufswert batterie-elektrischer Fahrzeuge beeinträchtigt das Käufervertrauen
Rasante Batterieinnovationen und unklare Sekundärnutzungsökonomie treiben die Abschreibungsangst an und verstärken das Zögern beim Kauf hochpreisiger Elektrofahrzeuge. Im Ultra-Luxus-Bereich können die erwarteten Wartungskosten über drei Jahre 450.000 USD übersteigen, wie beim Aston Martin Valkyrie zu beobachten. Hersteller begegnen dem mit Rückkaufgarantien und langfristigen Batteriegarantien, um das Markenkapital zu schützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp: SUVs bauen Marktführerschaft aus
Der Anteil des nordamerikanischen Luxusautomarktes, der auf SUVs entfiel, erreichte 2025 55,18 %, gestützt durch einen prognostizierten CAGR von 10,52 %. Die Positionierung von SUVs als Technologie-Flaggschiffe erschließt überlegene Margen und ermöglicht es Herstellern, die Elektrifizierungskosten auszugleichen. Kontinuierliche Einführungen von Elektro-SUVs durch BMW, Mercedes-Benz und neue Marktteilnehmer halten den Schwung aufrecht. Limousinen bleiben in dicht besiedelten Metropolen relevant, verlieren jedoch gegenüber SUVs bei jüngeren Familien an Boden. Coupés, Cabriolets und Schrägheckmodelle bedienen Enthusiastennischen und machen gemeinsam unter 5 % des Volumens aus.
Ein längerer Radstand ermöglicht es SUVs, größere Batteriepakete ohne Einschränkungen im Fahrgastraum unterzubringen. Infolgedessen überbrücken batterie-elektrische SUVs Leistungserwartungen und Umweltverpflichtungen und machen sie zu strategischen Startplattformen für Fahrerassistenzsysteme der nächsten Generation. Die emotionale Anziehungskraft erhöhter Sitze und vielseitiger Laderäume zementiert den SUV als Luxusstandard.

Notiz: Segmentanteile aller Einzelsegmente sind beim Kauf des Berichts verfügbar


Nach Antriebsart: Verbrennungsmotor hält Mehrheit, während Elektrofahrzeuge zulegen
Verbrennungsmotoren repräsentierten im Jahr 2025 noch 64,70 % des nordamerikanischen Luxusautomarktes, aber batterie-elektrische Fahrzeuge werden bis 2031 einen CAGR von 10,76 % verzeichnen. Hybridfahrzeuge bieten eine Übergangslösung für Käufer mit gelegentlichem Langstreckenbedarf, während Plug-in-Hybridfahrzeuge (PHEVs) tägliche elektrische Reichweite ohne Abhängigkeit vom Ladenetz bieten. Lexus' Brennstoffzellenpilot bleibt durch die Wasserstoffinfrastruktur begrenzt.
Der regulatorische Rahmen in Kanada und staatliche Null-Emissions-Mandate in den Vereinigten Staaten verkürzen die Zeitrahmen und motivieren Fahrzeughersteller (OEMs), dedizierte Elektrofahrzeugplattformen zu beschleunigen. Teslas gefestigter Markeneinfluss zwingt etablierte Hersteller dazu, Over-the-Air-Kompetenz und Ladeökosysteme zu erreichen, was den Kapitaleinsatz für die Elektrifizierung intensiviert.
Nach Preisband: Oberpremium beschleunigt den Aufwärtstrend
Das Premium-Segment (50.000–100.000 USD) blieb im Jahr 2025 mit 41,62 % der Größe des nordamerikanischen Luxusautomarktes der volumenmäßige Anker. Dennoch wächst das Oberpremium-Segment am schnellsten mit einem CAGR von 11,88 %, da wohlhabende Käufer vollständigen Fahrerassistenzsystemen (ADAS), maßgeschneiderten Innenausstattungen und Markenprestige gegenüber der Preissensitivität Vorrang geben. Ultra-Luxusfahrzeuge mit einem Preis über 200.000 USD sind mit extremen Betriebskosten verbunden, bei denen allein die Wartung den ursprünglichen Kaufpreis vieler Einstiegsluxusautos übersteigen kann.
Reduzierte Lagerstrategien begünstigen das Aufwärtskaufverhalten weiter, wenn Verbraucher höhere Ausstattungsvarianten im Tausch gegen kürzere Wartezeiten akzeptieren. Digitale Konfigurationstools, die Premiummaterialien und limitierte Ausstattungsvarianten präsentieren, verstärken den Upselling-Impuls.
Notiz: Segmentanteile aller Einzelsegmente sind beim Kauf des Berichts verfügbar
Nach Vertriebskanal: Omnichannel definiert den Einzelhandel neu
Franchise-Händler hielten im Jahr 2025 einen Anteil von 60,92 %, doch Online-Kaufprozesse beeinflussen mittlerweile mehr als 80 % der Kaufentscheidungen im nordamerikanischen Luxusautomarkt. Teslas Direktvertriebsmodell ab Werk erwies sich als überzeugend und veranlasste etablierte Hersteller, Reservierungsportale, digitale Dokumentenabwicklung und Hauslieferung einzuführen. Eine jüngere Zielgruppe begrüßt transparente Preisgestaltung und zeiteffiziente Transaktionen, was Online-Marktplätze mit einem CAGR von 11,21 % ankurbelt.
Abonnementflotten bieten Flexibilität und bündeln Versicherung, Wartung und Pannenhilfe. Für Hersteller speist die direkte Datenerfassung aus dem digitalen Vertrieb Analyseschleifen, die personalisierte Serviceangebote und dienstleistungsbasierte Einnahmequellen steuern und mit Over-the-Air-Monetarisierungszielen in Einklang stehen.
Geographische Analyse
Der nordamerikanische Luxusautomarkt wird geographisch von den Vereinigten Staaten angeführt, die im Jahr 2025 einen Anteil von 82,10 % kontrollierten. Hohe Millionärskonzentrationen, etablierte Händlerinfrastruktur und langjährige Markenhierarchien stützen den Luxuskonsum. Jedoch üben steigende Studienschulden und wachsende Hypothekenkosten Druck auf die Einführung von Einstiegsluxusfahrzeugen aus. Amerikanische Käufer bevorzugen besonders Großraum-SUVs und auf Pickups basierende Luxus-Trucks und veranlassen Fahrzeughersteller (OEMs), diese Karosserieformen zu priorisieren.
Kanada ist, obwohl in absoluten Volumina kleiner, mit einem CAGR von 10,55 % prognositiziert, da Bundesanreize von bis zu 5.000 CAD für emissionsfreie Fahrzeuge den Nachfragemix in Richtung Premium-Elektrofahrzeuge verschieben. Städtische Zentren wie Toronto, Vancouver und Montreal machen den Löwenanteil der Bestellungen aus, und Käufer zeigen eine höhere Offenheit gegenüber europäischen Marken und elektrifizierten Antrieben. BMW Group zählt bereits zu den meistverkauften Premiummarken im Land.
Mexiko und der Rest Nordamerikas bleiben in den Anfängen, sind jedoch strategisch wichtig. Steigende verfügbare Einkommen in Mexiko-Stadt, Monterrey und Guadalajara fördern aufstrebende Premiumkäufe, obwohl Währungsschwankungen und Einfuhrzölle Volatilität einführen. Im Laufe der Zeit könnten lokalisierte Endmontageinitiaven Kostenhürden mindern und ein mittleres einstelliges regionales Wachstum erschließen.
Regulatorisches Umfeld
Der nordamerikanische Luxuswagenmarkt unterliegt einer zunehmend strengeren Sicherheits- und Emissionsaufsicht durch die NHTSA und die US-EPA, während Kanada die Fahrzeugkonformität weiterhin über die Rahmenwerke von Transport Canada abstimmt. Im Juni 2026 veröffentlichte die NHTSA eine endgültige Regel zur Änderung von FMVSS Nr. 214, 305a und 307, die eine verbindliche Anwendung von FMVSS 305a ab dem 1. September 2027 festlegt, wodurch die Compliance-Anforderungen für die Crashsicherheit elektrifizierter Fahrzeuge und die Batterieintegrität in Premiummodellreihen steigen.\n\nHandels- und grenzüberschreitende Vorschriften beeinflussen die Produktplanung und Beschaffung. Die Vereinigten Staaten führten im April 2025 Section-232-Zölle von 25 % auf importierte Automobile ein, und im April 2026 wurden Hersteller berechtigt, Ausgleichsbeträge für Importanpassungen zu beantragen, die an den aggregierten UVP der in den USA montierten Fahrzeuge gekoppelt sind, was die Anreize für eine lokalisierte Montage und einen höheren regionalen Wertschöpfungsanteil verstärkt. Im Bereich Emissionen legte die EPA im Mai 2026 einen Vorschlag vor, die Tier-4-Grenzwerte für Schadstoffe bei leichten und mittelschweren Nutzfahrzeugen um zwei Jahre auf das Modelljahr 2029 zu verschieben, was den kurzfristigen Zeitplan für die Compliance und die Kalibrierungen von Luxus-Verbrennungsmotoren- und Hybridportfolios verändert.
Wertschöpfungskettenanalyse
Die Wertschöpfung von Luxusfahrzeugen in Nordamerika konzentriert sich auf Plattformentwicklung und markengeführte Produktdefinition, gefolgt von der Beschaffung hochwertiger Komponenten (Leistungselektronik, Batterien, Halbleiter, fortschrittliche Sensoren und hochwertige Innenraummaterialien), Fahrzeugmontage und Softwareintegration, die vernetzte Dienste und die Aktivierung von Funktionen per Over-the-Air ermöglicht. Der Vertrieb wird weiterhin von Vertragshändlern für Auslieferung und Service dominiert, doch der digitale Handel der OEMs und Online-Marktplätze prägen zunehmend Konfiguration, Finanzierung und Transaktionsabläufe, wobei Aftersales, zertifizierte Gebrauchtwagenprogramme und softwaregestützte Upgrades als wiederkehrende Gewinnquellen dienen.\n\nAuf der Angebotsseite sind die Verfügbarkeit von Halbleitern und die grenzüberschreitende Logistik entscheidende Engpässe für funktionsreiche Luxusfahrzeuge, insbesondere dort, wo Automobilchips mit ausgereiften Fertigungsknoten und Speicher für Infotainment- und ADAS-Steuergeräte benötigt werden. Die Lokalisierungsbemühungen werden ausgeweitet, um die transozeanische Abhängigkeit und Handelsreibungen innerhalb des USMCA-Blocks zu verringern, mit zusätzlichem Schwerpunkt auf inländischer Versorgung für EV-kritische Komponenten; so bestätigte etwa Robert Bosch GmbH im Juli 2026 den Beginn der Musterproduktion in seinem US-Halbleiterwerk in Roseville, Kalifornien, unterstützt durch eine Subvention von 225 Millionen USD im Rahmen des CHIPS Act. Gleichzeitig hat eine strengere Durchsetzung, die den Transport zwischen den USA und Mexiko betrifft (einschließlich B-1-Visa- und Kabotage-Compliance), die verfügbare Logistikkapazität auf einigen Strecken verringert, was die Vorlaufzeit- und Kostensensibilität für just-in-time Fahrzeug- und Komponentenflüsse erhöht.
Wettbewerbslandschaft
Der nordamerikanische Luxusautomarkt bietet ein breites Feld aus deutschen Platzhirschen – BMW, Mercedes-Benz und Audi – neben amerikanischen Marken wie Cadillac und Lincoln sowie reinen Elektrofahrzeugspezialisten unter der Führung von Tesla. Jede Marke schützt ihr langjähriges Markenkapital und verfolgt gleichzeitig neue digitale Schaufenster, die Teslas Direktvertriebserfahrung widerspiegeln. Die Newcomer Lucid und Rivian verschärfen den Wettbewerb durch leistungsorientierte Elektrofahrzeuge, die mit After-Sales-Betreuung auf Concierge-Niveau gekoppelt sind.
Etablierte Automobilhersteller sichern ihre profitablen Verbrennungsmotor-Portfolios ab, während sie milliardenschwere Budgets für dedizierte Elektrofahrzeugarchitekturen, Batteriewerke und softwaredefinierten Fahrzeugplattformen bereitstellen. BMW Group leitet ein beträchtliches nordamerikanisches Kapitalinvestitionsprogramm in Richtung Zellfertigung und regionalisierte Montage, um Ursprungsregeln zu erfüllen. Cadillac beschleunigt die Celestiq- und Escalade-IQ-Pipelines, um den Markeneinfluss im Premium-Elektrofahrzeugsegment zurückzugewinnen, während Mercedes-Benz sein MB.OS-Betriebssystem ausbaut, um Over-the-Air-Monetarisierung zu erschließen.
Regulatorische Vorgaben verstärken sowohl Chancen als auch Risiken. Das von der Nationalen Straßenverkehrssicherheitsbehörde (NHTSA) vorgeschlagene Mandat zur automatischen Notbremsung verspricht erhebliche Sicherheitsvorteile, erhöht aber die Compliance-Anforderungen zugunsten von Marken mit ausgereiften Fahrerassistenzsystem-Stacks [3]„Bekanntmachung zur beabsichtigten Regelgebung für automatische Notbremsung,” Nationale Straßenverkehrssicherheitsbehörde, nhtsa.gov. Vorschriften zur Entsorgung von Batterien am Lebensende veranlassen Unternehmen, zertifizierte Programme zur Zweitnutzung zu lancieren, die Nachhaltigkeitsnarrative stärken und wohlhabende Käufer beruhigen. Gleichzeitig unterstreichen abonnementzentrierte Umsatzmodelle und Leistungsfreischaltungs-Downloads einen umfassenderen Schwenk hin zu Software als primärem Differenzierungsfeld.
Marktführer der nordamerikanischen Luxusautomobilindustrie
Tesla Inc.
BMW AG
Mercedes-Benz Group AG
Volkswagen AG
Toyota Motor Corporation (Lexus)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine klare Chance liegt in der Erweiterung der nordamerikanischen Kapazität für Premium-SUVs und Elektrofahrzeuge auf flexiblen Fertigungsstandorten, die mehrere Antriebsstränge bauen können, was OEMs hilft, auf den Zoll- und Ursprungsregeldruck zu reagieren und dabei margenstarke Modellreihen in der Nähe der Nachfragezentren zu halten. Mercedes-Benz kündigte im März 2026 eine Investition von 4 Milliarden USD an, um sein Werk in Tuscaloosa, Alabama, zur Unterstützung von SUV-Modellen und EV-Varianten bis 2030 aufzurüsten, und errichtete im April 2026 offiziell Atlanta, Georgia, als seinen nordamerikanischen Hauptsitz mit einem F&E-Zentrum, was die lokale Ingenieurskompetenz und eine schnellere Produkt-/Software-Iteration für die Region stärkt.\n\nDie Lokalisierung von Fertigung und Versorgung eröffnet Premiummarken auch Freiraum, um die Beschaffung in den USA zu vertiefen und die Anfälligkeit gegenüber sich ändernden Handelsbedingungen im Rahmen der USMCA-Überprüfung zu verringern. Toyota kündigte eine Erweiterung seines Fertigungscampus in San Antonio, Texas, um 3,6 Milliarden USD an, um bis 2030 eine zweite Fahrzeugmontagelinie hinzuzufügen und dabei bis 2030 2.000 Arbeitsplätze zu schaffen, und Hyundai beschleunigte im Mai 2026 den Ausbau des Hyundai Motor Group Metaplant America in Georgia (anfängliche Kapazität von 300.000 Einheiten mit modularer Skalierbarkeit). Diese Investitionen stärken einen regionalen Weg für Luxus- und Near-Luxury-Modelle, softwaredefinierte Funktionen mit lokal montierten Fahrzeugen zu kombinieren, während Maßnahmen auf Lieferantenseite, wie der Beginn der US-Halbleiter-Musterproduktion durch Bosch, höhere ADAS- und Infotainment-Inhalte unterstützen, ohne sich vollständig auf ausländische Zuteilungen zu verlassen.
Aktuelle Branchenentwicklungen
- März 2026: Mercedes-Benz kündigte eine Investition von 4 Milliarden USD an, um sein Werk in Tuscaloosa, Alabama, zur Unterstützung von SUV-Modellen und EV-Varianten bis 2030 aufzurüsten. Der Schritt stärkt die lokale Produktionskapazität und beschleunigt die regionale Entwicklungsarbeit für Fahrzeuge der nächsten Generation.
- Juli 2026: Robert Bosch GmbH begann mit der US-Halbleiter-Musterproduktion in seinem Werk in Roseville, Kalifornien, unterstützt durch eine Subvention von 225 Millionen USD im Rahmen des CHIPS Act. Dies erweitert die inländische Versorgung für ADAS- und Infotainment-Inhalte und verringert die Abhängigkeit von ausländischen Chip-Zuteilungen.
- Juli 2026: Toyota kündigte eine Erweiterung seines Fertigungscampus in San Antonio, Texas, um 3,6 Milliarden USD an, um bis 2030 eine zweite Fahrzeugmontagelinie hinzuzufügen und bis 2030 2.000 Arbeitsplätze zu schaffen. Die Erweiterung stärkt die nordamerikanische Kapazität für Premium- und Massenmarktmodelle und unterstützt die Widerstandsfähigkeit der lokalen Lieferkette.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Wert werksneuer Luxus-Personenkraftwagen, die in Nordamerika über Vertragshändler oder markeneigene Verkaufsstellen verkauft werden, erfasst zum Zeitpunkt des Fahrzeugverkaufs. Der Fokus liegt auf Fahrzeugen, die aufgrund ihrer Preisgestaltung und der Käufererwartungen an Premiumfunktionen und Leistung als Luxusfahrzeuge positioniert sind.
Ausschlüsse aus dem Geltungsbereich: Gebrauchtwagen- und Graumarktimporte, Nutzfahrzeuge, Käufe für Mietwagenflotten und Zubehörteile aus dem Aftermarket sind vom Marktwert ausgeschlossen.
Übersicht der Segmentierung
- Nach Fahrzeugtyp
- Limousine
- SUV/Crossover
- Schrägheck
- Coupé
- Cabriolet
- Nach Antriebsart
- Verbrennungsmotor (ICE)
- Mild-/Vollhybrid
- Plug-in-Hybridfahrzeug (PHEV)
- Batterie-Elektrofahrzeug (BEV)
- Brennstoffzellen-Elektrofahrzeug (FCEV)
- Nach Preisband
- Premium 50.000 USD bis 100.000 USD
- Oberpremium 100.000 USD bis 200.000 USD
- Ultra-Luxus über 200.000 USD
- Nach Vertriebskanal
- Franchise-Händler
- Direktvertrieb
- Online-Marktplatz
- Abonnement-/Leasingflotte
- Nach Land
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Desk Research wurde genutzt, um die Faktenbasis für Nachfrage-, Preis- und politische Signale zu erstellen, die den Verkauf von Luxusfahrzeugen in Nordamerika beeinflussen. Wir verwendeten öffentliche Quellen wie Veröffentlichungen des U.S. BEA und BLS für Einkommens- und Inflationskontext, Kraftstoffverbrauchs- und Emissionsdatensätze der US-EPA, Sicherheits- und Rückrufinformationen der NHTSA sowie Zoll- und Handelsstatistiken der U.S. ITC und von Statistics Canada.
Wir haben außerdem Geschäftsberichte, Investorenpräsentationen und offizielle Pressemitteilungen von Automobilherstellern ausgewertet, um Modellzyklen und Technologieeinführungen zu verfolgen, die den Modellmix verändern können. Kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenanalysen wurden selektiv eingesetzt, um Umsatzangaben und wichtige Ankündigungen zu Kapazität oder Vertrieb gegenzuprüfen. Diese Liste ist nicht erschöpfend, und es wurden bei Bedarf auch weitere öffentliche Dokumente und Datensätze für die Datenerhebung und Gegenprüfung herangezogen.
Primärinterviews und Umfragen
Primärdaten stammten aus Interviews und strukturierten Umfragen mit OEM-nahen Führungskräften, Händler- und Vertriebsleitern, Beteiligten aus Finanzierung und Leasing sowie Beobachtern aus dem Aftermarket-Umfeld, die Käuferpräferenzen verfolgen (auch wenn Zubehörteile nicht mitgezählt werden). Für Nordamerika deckten wir Standpunkte aus den Vereinigten Staaten und Kanada ab und nutzten diese Gespräche, um Luxuspreisschwellen, Verschiebungen im Modellmix hin zu SUVs und realistische Annahmen zur Preisentwicklung zu bestätigen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 39 % | CXOs: 17 % |
| Mid-Tier: 42 % | Funktions-/Bereichsleiter: 36 % |
| Kleinere Akteure: 19 % | Manager: 47 % |
Marktdimensionierung und Prognose
Die Marktgröße wurde mittels einer Top-down-Nachfragerekonstruktion erstellt, die bei den nordamerikanischen Neuwagenverkäufen von Personenkraftwagen beginnt und dann anhand von Preisschwellen, Karosserietypenmix und Zulassungssignalen auf den luxusfähigen Pool filtert. Sobald dieser Nachfragepool festgelegt ist, wurden durchschnittliche Transaktionspreisspannen nach wichtigen Karosserietypen angewendet, um die Stückzahlnachfrage in einen USD-Wert umzurechnen.
Um die Gesamtwerte realistisch zu halten, führten wir selektive Bottom-up-Annäherungen durch, wie etwa die Stichprobenerhebung modellbezogener Volumina aus öffentlichen Verkaufsveröffentlichungen und die Validierung implizierter Preise durch Händlerrückmeldungen sowie den Finanzierungs- und Leasingmix. Fehlte ein Datenpunkt für ein kleineres Land oder einen Nischenkarosserietyp, verwendeten wir Proxy-Verhältnisse basierend auf benachbarten Märkten und testeten anschließend die Auswirkung im Modell, bevor wir sie finalisierten.
Die Prognose stützte sich hauptsächlich auf eine Szenarioanalyse, unterstützt durch eine leichte multivariate Regressionsbetrachtung, bei der die Luxusnachfrage mit Trends beim realen verfügbaren Einkommen, der Zinsrichtung, dem Anteil von Premium-SUVs, der Akzeptanz elektrifizierter Luxusfahrzeuge und dem erwarteten Rhythmus der Modellauffrischungen verknüpft wurde. Die Annahmen wurden nach Expertenfeedback angepasst, sodass die Prognose praktische Einschränkungen wie Versorgungsverfügbarkeit und sich verändernde Anreizintensität widerspiegelt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über unabhängige Signale hinweg validiert, einschließlich der Entwicklungsrichtung der Neuwagenverkäufe, der Preisinflationsmuster und beobachteter Verschiebungen im Luxusmix nach Karosserietyp und Antriebsart. Jede größere Abweichung löste eine zweite Prüfung der Eingaben aus, gefolgt von einer Fachprüfung und einer gezielten erneuten Kontaktaufnahme mit einigen Interviewpartnern, um die spezifische Annahme zu bestätigen, die die Abweichung verursacht.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie etwa größeren politischen Maßnahmen, starken Zinsänderungen oder Versorgungsstörungen, die Luxusauslieferungen beeinträchtigen. Vor der Veröffentlichung führen wir eine abschließende Überprüfung durch, damit die gelieferten Zahlen die aktuellsten verfügbaren öffentlichen Daten und bestätigten Marktrückmeldungen widerspiegeln.
Die Marktgröße von Mordor Intelligence für nordamerikanische Luxuswagen im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Luxuswagen in Nordamerika können weit voneinander abweichen, selbst wenn sie sich scheinbar auf dieselben Fahrzeuge beziehen. Die Unterschiede ergeben sich in der Regel aus unterschiedlichen Entscheidungen darüber, was als Luxus zählt, ob Gebraucht- und Flottenkanäle eingeschlossen sind und wie die Preisgestaltung in einen einheitlichen USD-Wert umgerechnet wird.
Einige Quellen erweitern den Geltungsbereich, indem sie Gebrauchtwagenverkäufe im Luxussegment und verwandte Umsatzströme rund um die Fahrzeugtransaktion einbeziehen. Mordor Intelligence begrenzt den Markt auf werksneue Luxus-Personenkraftwagen, die über Vertragshändler oder markeneigene Verkaufsstellen verkauft werden, und schließt zudem Mietwagenflotten und Zubehörteile aus dem Aftermarket aus, was Doppelzählungen reduziert und das Modell an Nachfragesignale für Neuwagen bindet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 52,33 Mrd. USD (2025) | |
| Fachzeitschrift A | 82,05 Mrd. USD (2030) | Das Jahr ist ein späterer Endpunkt, und die Beschreibung des Geltungsbereichs legt eine breitere Luxusdefinition nahe, die Premiumsegmente und Kanaleffekte vermischen könnte, sodass die Zahl nicht direkt mit einem reinen Neuwagenwert für 2025 vergleichbar ist. |
| Regionale Beratungsgesellschaft B | 89,18 Mrd. USD (2031) | Verwendet ein anderes Endjahr und wendet möglicherweise einen wachstumsgetriebenen Prognosepfad an, ohne klar anzugeben, wo die Preisschwellen für Luxus liegen oder ob Flotten- und Gebrauchtmarktaktivitäten ausgeschlossen sind, was die Summe nach oben verschieben kann. |
Über die Tabelle hinweg lässt sich die Spanne hauptsächlich durch den Zeithorizont und das erklären, was jeder Herausgeber als Teil der Luxuswagentransaktion zählt. Indem wir den Geltungsbereich am Wert der Neuwagenverkäufe verankern und zentrale Eingaben wie Preisentwicklung und Mixveränderungen durch Interviews validieren, bleibt unsere Schätzung nachvollziehbar auf klare Nachfragetreiber und wiederholbare Schritte zurückführbar.


Wichtige im Bericht beantwortete Fragen
Wie hoch ist der aktuelle Wert des nordamerikanischen Luxusautomarktes?
Der Markt steht im Jahr 2026 bei 57,19 Milliarden USD und wird voraussichtlich bis 2031 89,18 Milliarden USD erreichen, was einem CAGR von 9,29 % entspricht.
Welcher Fahrzeugtyp dominiert den Absatz?
SUVs führen mit einem Anteil von 55,18 % im Jahr 2025 und werden voraussichtlich bis 2031 mit einem CAGR von 10,52 % wachsen.
Wie schnell expandiert das Luxus-Elektrofahrzeugsegment?
Batterie-Elektrofahrzeuge werden mit einem CAGR von 10,76 % wachsen – dem schnellsten unter allen Antriebsarten – was politische Unterstützung und Modellproliferation widerspiegelt.
Welcher geographische Markt wächst am schnellsten?
Kanada ist die am schnellsten expandierende Region und wird voraussichtlich bis 2031 einen CAGR von 10,55 % verzeichnen, bedingt durch großzügige Elektrofahrzeuganreize.
Seite zuletzt aktualisiert am:



