
北米高級車市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
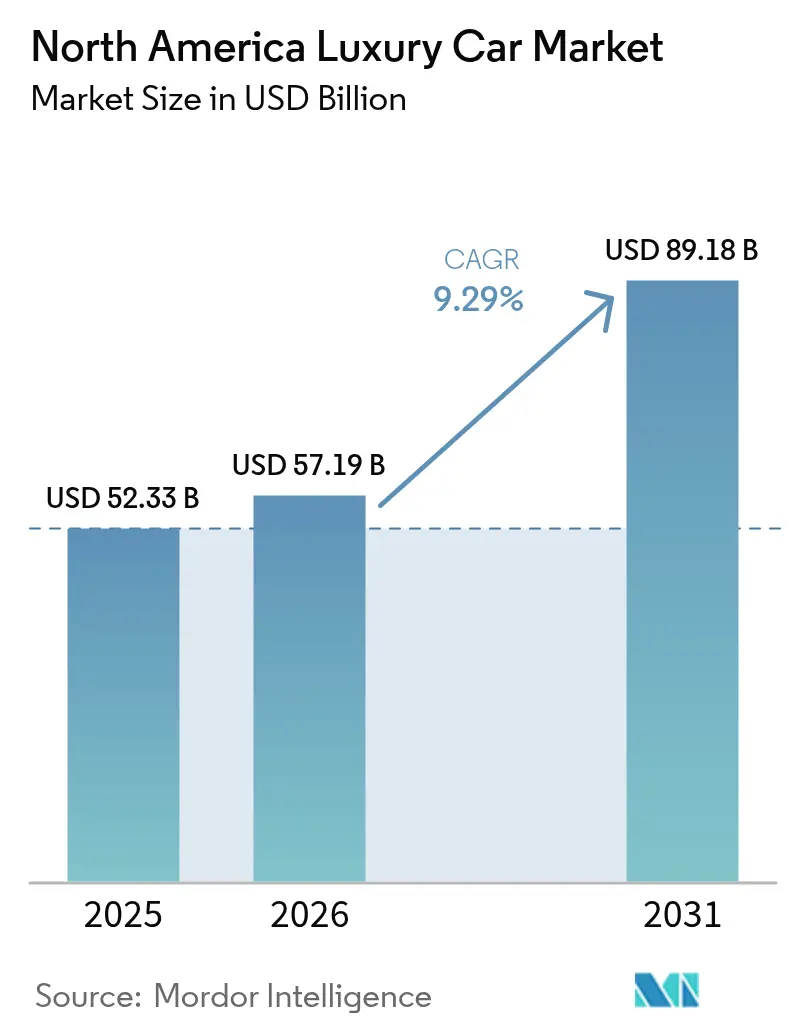
| 基準年の市場規模 (2025) | 52.33 十億米ドル |
| 市場規模 (2026) | 57.19 十億米ドル |
| 市場規模 (2031) | 89.18 十億米ドル |
| Growth Rate (2026 - 2031) | 9.29 % |
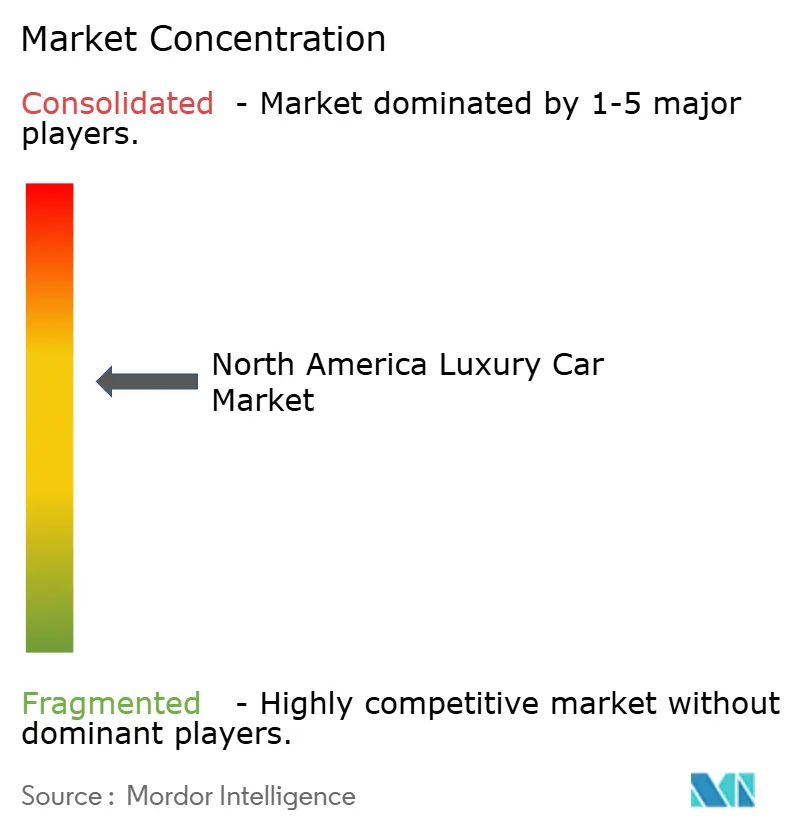
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米高級車市場分析
北米高級車市場規模は2025年にUSD 523.3億と評価され、2026年のUSD 571.9億から2031年にはUSD 891.8億に達すると推定され、予測期間(2026年〜2031年)中にCAGR 9.29%で成長する見込みです。この拡大は、富がミレニアル世代およびZ世代に移行するという世代的シフトによって支えられており、これらの世代はデジタル統合、電動化、および責任ある調達により高い重みを置いています。高級ブランドはSUV中心のポートフォリオを展開し、平均販売価格を引き上げ、資金調達コストが上昇する中でも利益率を維持しています。カナダの購入インセンティブおよびより厳格なフリート排出規制に後押しされたバッテリー電気自動車ブランドへの転換は、プレミアムEVへの需要をさらに高めています。ローカライズされたバッテリーパックへのサプライサイド投資は、OTA(無線通信経由)アップグレード収益と相まって、自動車メーカーが原材料の変動を吸収しながら利益プールを魅力的に維持することを可能にしています。一方、デジタルリテールチャネルは裕福なデジタルネイティブ層との関連性を高め、フランチャイズディーラーへの排他的依存からの幅広い移行を加速させています。
主要レポートのポイント
- 車両タイプ別では、SUVおよびクロスオーバーが2025年の北米高級車市場シェアの55.18%をリードし、2031年にかけてCAGR 10.52%の予測を記録しています。
- 駆動タイプ別では、バッテリー電気自動車がCAGR 10.76%で最速の成長を示す一方、内燃機関は2025年の北米高級車市場規模において64.70%のシェアを維持しています。
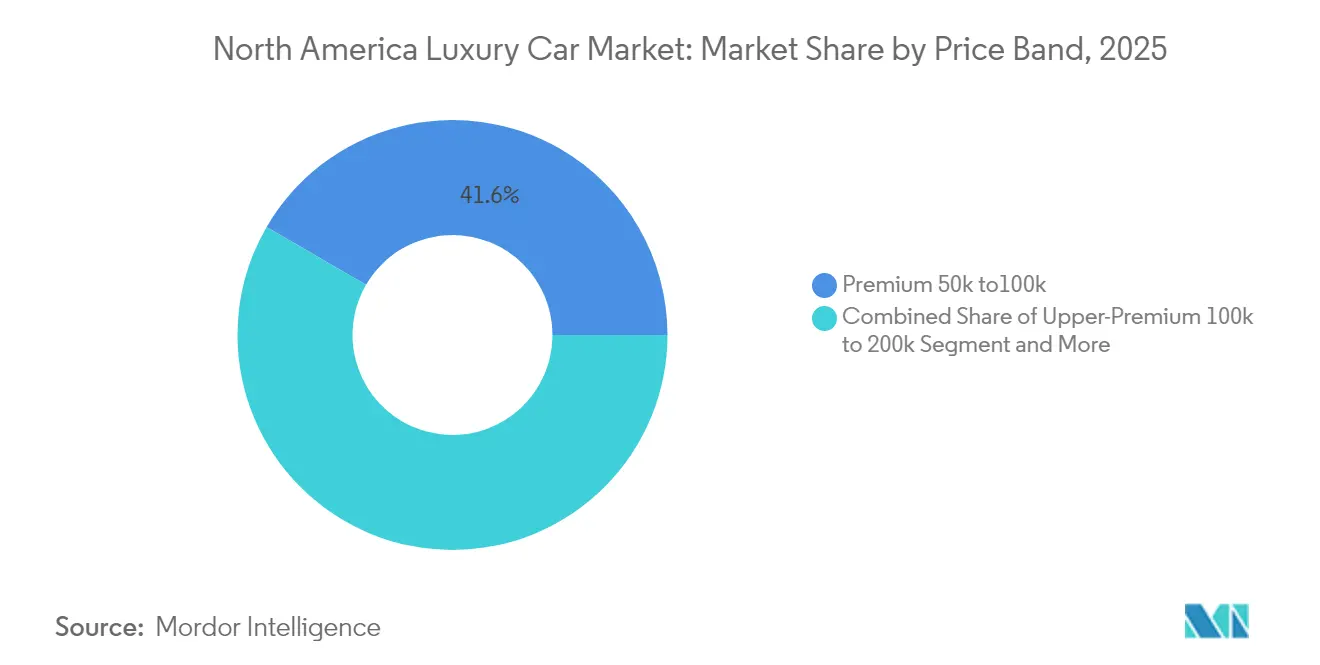
- 価格帯別では、プレミアム層(USD 50,000〜100,000)が2025年の北米高級車市場規模の41.62%を占め、アッパープレミアム層(USD 100,000〜200,000)は2031年にかけてCAGR 11.88%で拡大する見込みです。
- 販売チャネル別では、フランチャイズディーラーが2025年に60.92%の収益シェアを保持していますが、オンラインマーケットプレイスは2031年にかけてCAGR 11.21%で拡大しています。
- 地理別では、米国が2025年に82.10%のシェアを占め、カナダは2031年にかけてCAGR 10.55%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
北米高級車市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| Y世代/HNWI(超富裕層)のプレミアム化 | +2.1% | 北米主要都市圏 | 中期(2〜4年) |
| 高級EV目標50%以上 | +1.8% | グローバル、カナダでより速い | 長期(4年以上) |
| SUV中心のミックスによるASP(平均販売価格)上昇 | +1.4% | 米国郊外 | 短期(2年以内) |
| OTA(無線通信経由)機能収益 | +0.9% | テクノロジー先進地域 | 中期(2〜4年) |
| 高級ライドヘイリング・サブスクリプション | +0.6% | 米国・カナダの主要都市 | 長期(4年以上) |
| ブロックチェーン認定中古車プログラム | +0.4% | 北米主要都市圏 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Y世代/HNWIにおけるプレミアム化の勢い
ミレニアル世代およびZ世代への富の再配分により、プレミアム車両を選択する富裕層購買者の40%がこれらの世代から生まれています[1]「消費者チェックポイント:富裕層の人口統計と支出」、バンク・オブ・アメリカ・インスティテュート、bankofamerica.com。彼らの購買ロジックは、組み込みソフトウェア、グリーンフットプリント、およびパーソナライズされた体験を重視しており、ブランドにオムニチャネルストアフロント、コネクテッドサービスバンドル、およびサブスクリプションベースのアクセスモデルを構築させています。静的なステータスシンボルではなくテクノロジープラットフォームを重視することで、OTA(無線通信経由)アップデート機能およびサービスベースのアップセリングの戦略的価値が高まっています。
2030年までに高級EV比率50%以上を目指す自動車メーカーの推進
BMW Groupは上級管理職のボーナスを電動化車両の普及率と連動させており、北米でのローンチをそれに合わせて調整しています[2]「2025年アニュアルレポート」、BMW Group、bmwgroup.com。カナダのリベートがその効果を増幅させ、同市場でのモデル投入ペースの加速を促しています。資本の流れがバッテリーサプライのローカライズを優先する中、各社は短期的なICE収益性と多額のEV設備投資を両立させる必要があり、ポートフォリオバランシングが重要な経営幹部KPIとなっています。
SUV中心の製品ミックス再編によるASP(平均販売価格)の上昇
富裕層世帯は、その存在感あるスタンスとライフスタイルの柔軟性からSUVを好み、セダンに比べて15〜20%高い取引価格を実現しています。自動車メーカーは、より広いプラットフォームを活用して最上位のインフォテインメント、サステナブルなインテリア、およびパフォーマンス志向のバッテリーパックを統合し、SUVをセグメントのプレステージの中核として強化しています。
OTA(無線通信経由)によるフィーチャー・オン・デマンド収益ストリーム
BMW Groupは、販売後のアクティベーションを通じてドライバーアシストパッケージおよび強化インフォテインメントの収益化において初期的な成功を報告しています。継続的なソフトウェアリリースにより車両が最新状態に保たれ、ライフサイクル価値が延長されることで、高い粗利益率のフライホイール効果が生まれ、テクノロジーに精通したオーナーに響くパーソナライズされたアドオンを提供しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| APR(年率)の急上昇 | -1.6% | 北米全域 | 短期(2年以内) |
| BEVの残存価値への懸念 | -1.2% | グローバル、プレミアムEVセグメント | 中期(2〜4年) |
| バッテリー原産地規則 | -0.8% | 米国、EVサプライチェーン | 中期(2〜4年) |
| ADAS(先進運転支援システム)訴訟リスク | -0.5% | 北米、規制重点地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
インフレによるAPR(年率)急上昇がリース需要を圧迫
リース支払額はインフレ前の基準値と比べて25〜30%上昇し、若年層の上昇志向購買者に不釣り合いな影響を与え、エントリー高級車ファネルを侵食しています。自動車メーカーは、販売量を守るためにより長期のリース契約、サブスクリプションパイロット、および金利補助で対応しています。
BEVの残存価値の不確実性が購買者の信頼を損なう
急速なバッテリー革新と不明確なセカンドライフ経済性が減価償却への不安を引き起こし、高額EVの購入をためらわせています。超高級車の領域では、アストン・マーティン・ヴァルキリーのケースに見られるように、3年間のメンテナンス費用がUSD 450,000を超える場合があります。メーカーはブランドエクイティを守るために買い戻し保証および長期バッテリー保証で対応しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:SUVが市場リーダーシップを拡大
SUVに帰属する北米高級車市場規模は2025年に55.18%に達し、CAGR 10.52%の予測に支えられています。SUVをテクノロジーの旗艦として位置づけることで優れた利益率が実現し、メーカーは電動化コストを相殺できます。BMW、Mercedes-Benz、および新規参入者による継続的なEV SUVの投入が勢いを維持しています。セダンは人口密度の高い都市部で引き続き支持されていますが、若い家族の間ではSUVに地位を譲っています。クーペ、コンバーチブル、ハッチバックはエンスージアスト向けニッチに対応しており、台数の5%未満に留まっています。
より長いホイールベースにより、SUVはキャビンを犠牲にすることなく大型バッテリーパックを搭載できます。その結果、バッテリー電気SUVはパフォーマンスへの期待と環境へのコミットメントを両立させ、次世代ドライバーアシストスイートの戦略的ローンチパッドとなっています。高い着座位置と汎用性の高い積載スペースという感情的な訴求力が、SUVを高級車の定番として定着させています。

注記: すべての個別セグメントのシェアはレポート購入後にご覧いただけます


駆動タイプ別:ICEが多数派を維持しつつEVが急成長
内燃機関は2025年の北米高級車市場シェアの64.70%を依然として占めていますが、バッテリー電気自動車は2031年にかけてCAGR 10.76%を記録する見込みです。ハイブリッドは長距離走行のニーズが時々ある購買者のための移行期的なヘッジ手段を提供し、プラグインハイブリッド車は充電ネットワークへの依存なしに日常的な電気走行距離を確保します。Lexusの燃料電池パイロットは水素インフラの制約により限定的なままです。
カナダの規制ロードマップおよび米国の州レベルのゼロエミッション義務が期限を短縮し、OEM(自動車メーカー)に専用EVプラットフォームの加速を促しています。Teslaが確立したマインドシェアは、既存企業にOTA(無線通信経由)の熟練度および充電エコシステムの同等化を迫り、電動化に向けた設備投資の競争を激化させています。
価格帯別:アッパープレミアムが上位グレードへの移行トレンドを加速
プレミアムブラケット(USD 50,000〜100,000)は2025年の北米高級車市場規模の41.62%において数量の中核を維持しました。しかしアッパープレミアム層は、富裕層購買者が価格感応度よりも完全スイートのADAS(先進運転支援システム)、ビスポークインテリア、およびブランドの威信を優先するため、CAGR 11.88%で最速の成長を示しています。USD 200,000を超える超高級車は極端なオーナーシップコストを伴い、メンテナンスだけで多くのエントリー高級車の元の購入価格を上回る場合があります。
在庫を絞る戦略は、消費者がより短い待機時間と引き換えに高いグレードを受け入れることで、上位グレードへの移行行動をさらに促進しています。プレミアム素材および限定仕様を紹介するデジタル設定ツールがアップセルの勢いを強化しています。
注記: すべての個別セグメントのシェアはレポート購入後にご覧いただけます
販売チャネル別:オムニチャネルがリテールを再定義
フランチャイズ販売店は2025年に60.92%のシェアを保持していますが、オンラインジャーニーは現在、北米高級車市場における購入決定の80%以上に影響を与えています。Teslaのファクトリーダイレクトモデルが説得力を証明し、既存企業に予約ポータル、リモート書類処理、および自宅配送の展開を促しました。若い世代は透明性のある価格設定と時間効率の良い取引を歓迎し、オンラインマーケットプレイスをCAGR 11.21%で押し上げています。
サブスクリプションフリートは柔軟性を導入し、保険、メンテナンス、およびロードサイドアシスタンスをバンドルしています。メーカーにとって、デジタル販売からの直接データ収集は、パーソナライズされたサービス提供とサービスベースの収益ストリームをガイドする分析ループを生み出し、OTA(無線通信経由)収益化の目標と整合しています。
地理分析
北米高級車市場は地理的に米国が主導しており、2025年に82.10%のシェアを支配しました。富裕層の高濃度、確立されたディーラーインフラ、および長年のブランド階層が高級消費を支えています。しかし、増大する学生ローン債務と上昇する住宅ローンコストが、エントリー高級車の普及に圧力をかけています。米国の購買者は特にフルサイズSUVおよびピックアップ派生の高級トラックを好み、OEMにこれらのボディスタイルを優先させています。
カナダは絶対的な販売台数では小規模ですが、ゼロエミッション車両に対する最大CAD 5,000の連邦インセンティブが需要ミックスをプレミアムEVに傾けるため、CAGR 10.55%を記録する予測です。トロント、バンクーバー、モントリオールなどの都市中心部が受注の大部分を占め、購買者はヨーロッパブランドおよび電動化パワートレインに対してより高い開放性を示しています。BMW Groupはすでに同国のベストセラープレミアムブランドの一角を占めています。
メキシコおよびその他の北米地域は未成熟ながらも戦略的に重要です。メキシコシティ、モンテレー、グアダラハラにおける可処分所得の増加が上昇志向のプレミアム購買を促していますが、通貨変動および輸入関税が不安定要素をもたらしています。長期的には、ローカライズされた最終組立イニシアチブがコスト障壁を緩和し、中一桁台の地域成長を解放できる可能性があります。
規制環境
北米の高級車市場は、NHTSAと米国EPAが主導する安全および排出ガス規制の強化のもとで運営されており、カナダもTransport Canadaの枠組みを通じて車両適合性を継続的に調整している。2026年6月、NHTSAはFMVSS第214号、305a号、307号を改正する最終規則を公表し、FMVSS 305aの義務適用開始を2027年9月1日と定めた。これにより、プレミアム車種における電動車の衝突安全性とバッテリー完全性に関する適合要件が引き上げられる。\n\n貿易および国境を越えた規制は、製品計画や調達に影響を与えている。米国は2025年4月、輸入自動車に対して25%のセクション232関税を実施し、2026年4月には、米国組立車両のMSRP総額に連動した輸入調整オフセット額の申請資格をメーカーに与えた。これにより、現地組立と地域内調達比率の向上に向けた誘因が一層強化された。排出ガス面では、EPAが2026年5月、軽・中型車のTier 4基準汚染物質規制を2年間延期し、モデルイヤー2029年からの適用とする提案を公表した。これにより、高級ICE車およびハイブリッド車のラインアップにおける短期的な適合スケジュールと調整に変化が生じている。
バリューチェーン分析
北米における高級車の価値創出は、プラットフォーム設計とブランド主導の製品定義を中心に、高付加価値部品の調達(パワーエレクトロニクス、バッテリー、半導体、先進センサー、高級内装材)、車両組立、そしてコネクテッドサービスやOTA(オーバー・ザ・エア)機能有効化を可能にするソフトウェア統合が続く。流通は依然として販売とサービスにおいてフランチャイズディーラーが主流を占めるが、OEMのデジタルコマースやオンラインマーケットプレイスが構成、金融、取引の流れを次第に左右するようになっており、アフターセールス、認定中古車プログラム、ソフトウェアによるアップグレードが継続的な利益源となっている。\n\n供給側では、半導体の入手可能性と国境を越えた物流が、機能豊富な高級車にとって重要な制約となっている。特にインフォテインメントやADASコントローラーには成熟ノードの車載用半導体やメモリが必要とされる場合が多い。USMCA圏内では、越洋依存や貿易摩擦を減らすための現地化の取り組みが拡大しており、EVに不可欠な部品の国内供給への重点も高まっている。例えば、Robert Bosch GmbHは2026年7月、カリフォルニア州ロズビルの米国半導体工場でサンプル生産を開始したことを確認し、2億2,500万米ドルのCHIPS法補助金の支援を受けている。同時に、米国・メキシコ間の輸送(B-1ビザおよびキャボタージュ規制の順守を含む)に対する取り締まり強化により、一部の輸送ルートで利用可能な物流能力が減少し、ジャストインタイムの車両・部品供給におけるリードタイムとコストへの敏感性が高まっている。
競争環境
北米高級車市場は、BMW、Mercedes-Benz、アウディといったドイツの老舗ブランド、キャデラックやリンカーンなどのアメリカンブランド、そしてTeslaを筆頭とする純粋電気自動車専門企業が混在する混雑した競争環境を特徴としています。各ブランドは長年のブランドエクイティを守りながら、Teslaのファクトリーダイレクト体験を模した新鮮なデジタルストアフロントを追求しています。新規参入者のLucidおよびRivianは、コンシェルジュレベルのアフターサービス接点と組み合わせたパフォーマンス最優先のEVを提供することで競争を激化させています。
既存自動車メーカーは収益性の高いICEポートフォリオをヘッジしながら、専用EVアーキテクチャ、バッテリー工場、およびソフトウェア定義車両プラットフォームに数十億ドルの予算を割り当てています。BMW Groupは、原産地規則要件を満たすために、セル生産および地域化された組立に向けた相当規模の北米設備投資プログラムを主導しています。Cadillacは、プレミアムEVのマインドシェアを取り戻すためにセレスティックおよびエスカレードIQのパイプラインを加速しており、一方Mercedes-BenzはOTA(無線通信経由)収益化を実現するためにMB.OSオペレーティングシステムの規模拡大を進めています。
規制は機会とリスクの両方を高めています。NHTSA(米国道路交通安全局)が提案する自動緊急ブレーキ義務は相当なる安全上の利点をもたらしますが、成熟したADAS(先進運転支援システム)スタックを持つブランドに有利なコンプライアンス閾値を引き上げます[3]「自動緊急ブレーキ規則制定通知」、米国道路交通安全局、nhtsa.gov。バッテリーの使用終了規則は、サステナビリティのナラティブを強化し、富裕層購買者を安心させる認定セカンドライフプログラムの立ち上げへと企業を誘導しています。並行して、サブスクリプション中心の収益モデルおよびパフォーマンスアンロックのダウンロードは、差別化の主要な戦場としてのソフトウェアへのより広範な転換を強調しています。
北米高級車業界リーダー
Tesla Inc.
BMW AG
Mercedes-Benz Group AG
Volkswagen AG
Toyota Motor Corporation (Lexus)
- *免責事項:主要選手の並び順不同

市場機会と将来展望
明確な機会の一つは、複数のパワートレインを生産できる柔軟な製造拠点で、北米のプレミアムSUVおよびEV生産能力を拡大することである。これにより、OEMは関税や原産地規則の圧力に対応しつつ、高マージン車種を需要拠点の近くに維持できる。Mercedes-Benzは2026年3月、アラバマ州タスカルーサ工場をアップグレードし、2030年までSUVモデルおよびEVバリアントの生産を支援するために40億米ドルを投資すると発表した。また同社は2026年4月、ジョージア州アトランタを北米本部として正式に設立し、研究開発拠点を設けることで、地域における現地エンジニアリングと製品・ソフトウェアのより迅速な反復開発を強化した。\n\n製造および供給の現地化は、USMCA見直しに伴う貿易条件の変化への露出を減らし、米国内調達を深化させる余地をプレミアムブランドにも開いている。Toyotaは、テキサス州サンアントニオの製造拠点を36億米ドル拡張し、2030年までに第2の車両組立ラインを追加するとともに、2030年までに2,000人の雇用を創出する計画を発表した。また、Hyundaiは2026年5月、ジョージア州のHyundai Motor Group Metaplant Americaの拡張を加速させた(初期生産能力30万台、モジュール式で拡張可能)。これらの投資は、ソフトウェア定義機能と現地組立車両を組み合わせる高級・準高級モデルの地域的な道筋を強化しており、Boschの米国半導体サンプル生産開始などの供給側の動きは、海外配分に完全に依存せずにADASおよびインフォテインメントの搭載を増やすことを支えている。
最近の業界動向
- 2026年3月: Mercedes-Benzは、アラバマ州タスカルーサ工場をアップグレードし、2030年までSUVモデルおよびEVバリアントの生産を支援するために40億米ドルを投資すると発表した。この動きは現地生産能力を強化し、次世代車両に向けた地域エンジニアリング業務を加速させる。
- 2026年7月: Robert Bosch GmbHは、カリフォルニア州ロズビル工場で米国半導体サンプル生産を開始し、2億2,500万米ドルのCHIPS法補助金の支援を受けた。これにより、ADASおよびインフォテインメント向けの国内供給が拡大し、海外チップ配分への依存が減少する。
- 2026年7月: Toyotaは、テキサス州サンアントニオの製造拠点を36億米ドル拡張し、2030年までに第2の車両組立ラインを追加し、2030年までに2,000人の雇用を創出すると発表した。この拡張は、プレミアムおよびマスマーケットモデル向けの北米生産能力を強化し、現地サプライチェーンの強靭性を支える。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、北米で販売される新車の高級乗用車の価値として定義され、フランチャイズまたはブランド直営の販売店を通じた車両販売時点で把握される。対象は、価格設定とプレミアム機能・性能に対する購買者の期待に基づき、高級車として位置付けられる車両に限定される。
対象範囲外:中古車およびグレーマーケットの輸入車、商用バン、レンタル車両の購入、アフターマーケット用アクセサリーは市場価値から除外される。
セグメンテーション概要
- 車両タイプ別
- セダン
- SUV/クロスオーバー
- ハッチバック
- クーペ
- コンバーチブル
- 駆動タイプ別
- 内燃機関(ICE)
- マイルド・フルハイブリッド
- プラグインハイブリッド車(PHEV)
- バッテリー電気自動車(BEV)
- 燃料電池電気自動車(FCEV)
- 価格帯別
- プレミアム USD 5万〜10万
- アッパープレミアム USD 10万〜20万
- 超高級 USD 20万以上
- 販売チャネル別
- フランチャイズディーラー
- ダイレクト・トゥ・コンシューマー
- オンラインマーケットプレイス
- サブスクリプション・リースフリート
- 国別
- 米国
- カナダ
- その他の北米地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、北米における高級車販売に影響を与える需要、価格、政策動向に関する事実的基盤を構築するために用いられた。所得およびインフレの背景情報として米国BEAおよびBLSの発表、燃費・排出ガスに関する米国EPAのデータセット、安全性およびリコール情報に関するNHTSAの情報、そして米国ITCおよびStatistics Canadaによる関税・貿易統計などの公的資料を使用した。
また、自動車メーカーの年次報告書、投資家向け説明資料、公式プレス発表を確認し、構成比を変化させ得るモデルサイクルや技術発表を追跡した。企業財務情報およびニュースインテリジェンスの有料サービスも選択的に利用し、収益開示や主要な生産能力・流通に関する発表内容を相互確認した。このリストは網羅的なものではなく、データ収集および相互確認のために必要に応じて他の公開文書やデータセットも参照した。
一次インタビューおよび調査
一次情報は、OEM関連幹部、ディーラーおよび販売代理店の責任者、金融・リース関係者、そして(アクセサリーは対象外であるものの)購買者の選好動向を追跡するアフターマーケット関連の観察者へのインタビューおよび構造化調査から得られた。北米については、米国およびカナダ全域の視点を対象とし、これらの議論を通じて高級車の価格閾値、SUVへのモデル構成の変化、現実的な価格推移の前提を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップ層:39% | 最高経営責任者層:17% |
| ミドル層:42% | 部門・ユニットリーダー:36% |
| 小規模企業:19% | マネージャー層:47% |
市場規模算定と予測
市場規模は、北米の新車乗用車販売から出発し、価格閾値、ボディタイプ構成、登録台数の動向をもとに高級車対象群を抽出するトップダウン型の需要再構築によって構築された。この需要群が確定した後、主要ボディタイプ別の平均取引価格帯を適用し、台数需要を米ドル価値に変換した。
合計値の現実性を保つため、公開販売データに見られるモデル別台数のサンプリングやディーラーからのフィードバック、金融・リース構成による示唆価格の検証といった選択的なボトムアップ検証を行った。小規模国またはニッチなボディタイプでデータが欠落している場合は、近隣市場に基づく代替比率を用い、モデルへの影響を検証した上で最終確定した。
予測は主にシナリオ分析に基づき、軽度の多変量回帰分析を補助的に用いた。高級車需要は、実質可処分所得の動向、金利の方向性、プレミアムSUVの比率、電動高級車の普及、モデル更新の想定周期と関連付けられた。専門家からのフィードバックを受けて前提を調整し、供給の可用性やインセンティブの強度の変化といった実務上の制約を予測に反映させた。
データ検証と更新サイクル
出力結果は、新車販売動向、価格インフレの傾向、ボディタイプおよび動力方式別の高級車構成比の変化といった独立した指標の三角検証を通じて検証された。大きな差異が生じた場合は、入力データの再確認を行い、続いてピアレビューを実施し、その後、差異を生じさせている特定の前提を確認するために一部の回答者への再連絡を行った。
本レポートは年次サイクルで更新され、主要な政策変更、急激な金利変動、または高級車の納車に影響を与える供給の混乱など、重要な事象が発生した場合には随時更新が行われる。発行前には最終確認作業を行い、提供する数値が最新の公開データおよび確認済みの市場フィードバックを反映していることを確認する。
Mordor Intelligenceによる北米高級車市場規模と他の公表推定値との比較
北米の高級車に関する公表市場価値は、同じ車両を指しているように見えても、大きく異なることがある。この差異は通常、何を高級車と見なすか、中古車やフリート販売チャネルを含めるかどうか、そして価格をどのように単一の米ドル価値に換算するかという選択の違いから生じる。
一部の資料は、中古高級車の販売や車両取引に関連する収益源を組み込むことで対象範囲を広げている。Mordor Intelligenceは、市場をフランチャイズまたはブランド直営の販売店を通じて販売される新車の高級乗用車に限定し、レンタル車両やアフターマーケット用アクセサリーも除外している。これにより二重計上を減らし、モデルを新車需要指標に確実に結び付けている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 52.33 B (2025) | |
| 業界誌A | USD 82.05 B (2030) | 対象年がより後の時点であり、対象範囲の説明からはプレミアム階層やチャネル効果を含むより広い高級車定義が示唆されるため、2025年の新車限定値と直接比較することはできない。 |
| 地域コンサルティング会社B | USD 89.18 B (2031) | 異なる終了年を用いており、高級車の価格閾値やフリートおよび中古市場活動が除外されているかどうかを明確に示さずに成長主導型の予測手法を適用している可能性があり、これにより合計値が上振れする場合がある。 |
表全体を見ると、その差異は主に対象とする時間軸と、各発行元が高級車の取引としてどこまでを含めるかによって説明される。対象範囲を新車販売価値に固定し、価格推移や構成変化といった主要な入力データをインタビューを通じて検証することで、当社の推定値は明確な需要要因と再現可能な手順に基づいたものとなっている。


レポートで回答される主要な質問
北米高級車市場の現在の価値はいくらですか?
市場は2026年にUSD 571.9億であり、2031年までにUSD 891.8億に達すると予測されており、CAGR 9.29%を示しています。
どの車両タイプが販売をリードしていますか?
SUVが2025年に55.18%のシェアでリードしており、2031年にかけてCAGR 10.52%で成長すると予測されています。
高級EVセグメントはどのくらいの速さで拡大していますか?
バッテリー電気自動車は、政策支援とモデルの多様化を反映し、パワートレインの中で最速となるCAGR 10.76%で成長する見込みです。
どの地理的市場が最も速く成長していますか?
カナダが最も急速に拡大している地理であり、充実したEVインセンティブにより2031年にかけてCAGR 10.55%を記録する見込みです。
最終更新日:



