
Tamanho e Participação do Mercado de Carros de Luxo da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
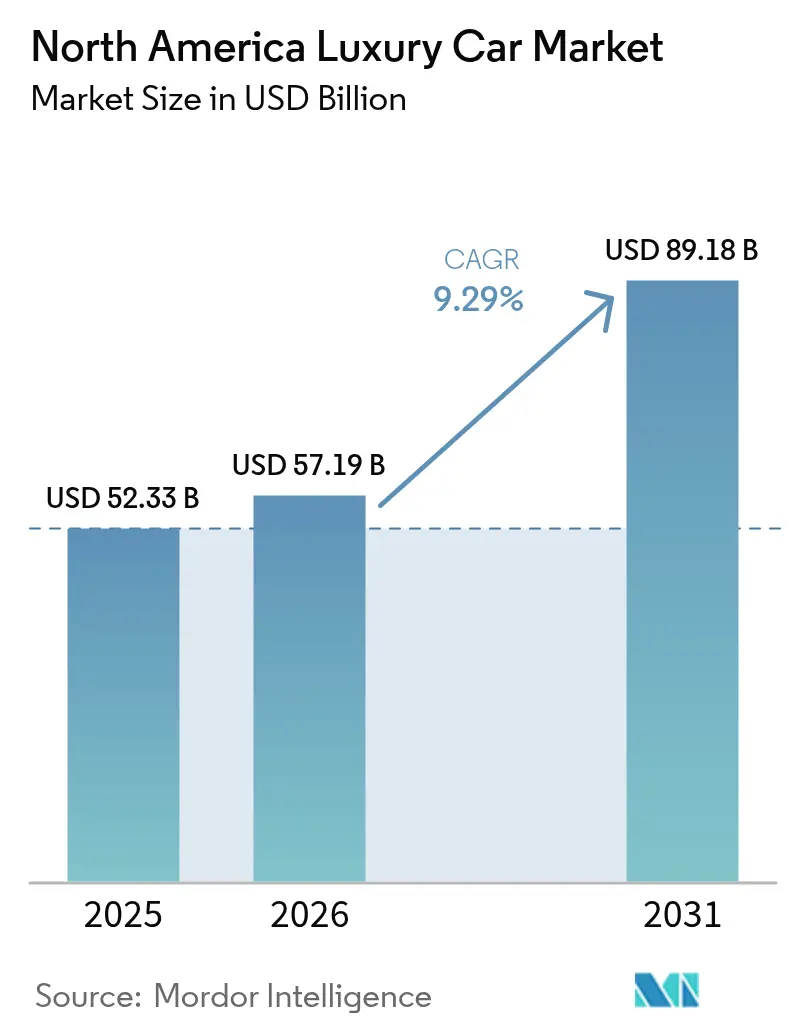
| Tamanho do mercado no ano base (2025) | 52.33 Bilhões de dólares |
| Tamanho do Mercado (2026) | 57.19 Bilhões de dólares |
| Tamanho do Mercado (2031) | 89.18 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.29 % |
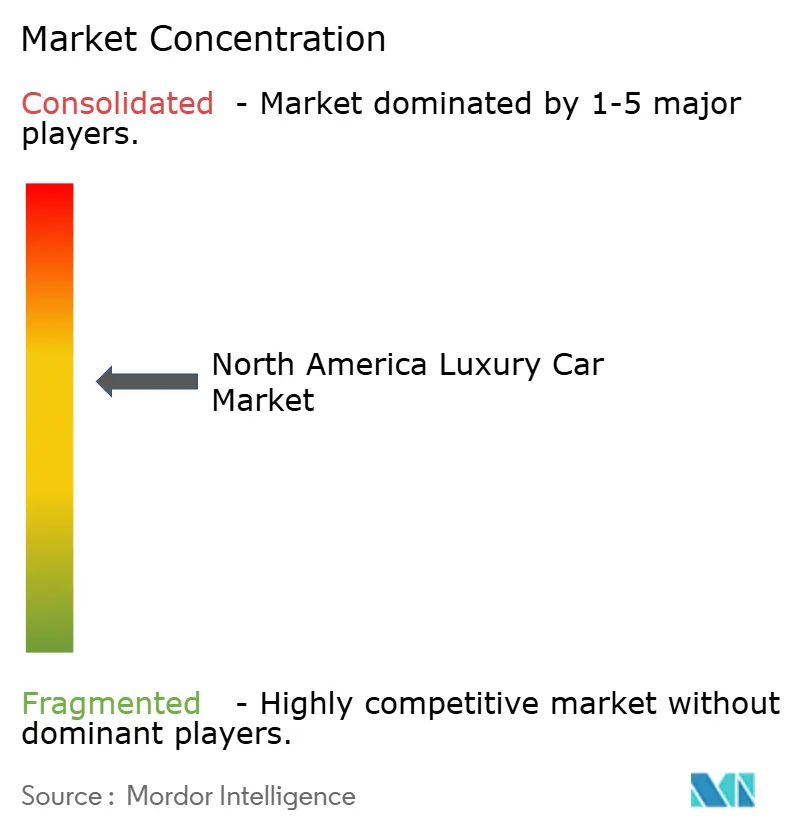
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carros de Luxo da América do Norte pela Mordor Intelligence
O tamanho do mercado de carros de luxo da América do Norte foi avaliado em USD 52,33 bilhões em 2025 e estima-se que cresça de USD 57,19 bilhões em 2026 para atingir USD 89,18 bilhões até 2031, a um CAGR de 9,29% durante o período de previsão (2026-2031). A expansão baseia-se numa mudança geracional à medida que a riqueza migra para os millennials e a Geração Z, que atribuem maior peso à integração digital, à eletrificação e ao abastecimento responsável. As marcas de luxo estão lançando portfólios com forte presença de SUVs, ampliando os preços médios de venda e protegendo as margens mesmo com o aumento dos custos de financiamento. O pivô em direção a modelos elétricos a bateria, impulsionado pelos incentivos de compra canadenses e por regras mais rígidas de emissões de frotas, eleva ainda mais a demanda por veículos elétricos premium. Os investimentos do lado da oferta em pacotes de baterias localizados, aliados às receitas de atualização por via aérea (over-the-air), permitem que as montadoras absorvam a volatilidade das matérias-primas enquanto mantêm os pools de lucro atrativos. Enquanto isso, os canais de varejo digital constroem relevância entre os nativos digitais abastados, acelerando uma ampla transição para longe da dependência exclusiva de revendedores franqueados.
Principais Conclusões do Relatório
- Por tipo de veículo, os SUVs e crossovers lideraram com 55,18% da participação no mercado de carros de luxo da América do Norte em 2025, registrando uma previsão de CAGR de 10,52% até 2031.
- Por tipo de tração, os veículos elétricos a bateria registrarão o crescimento mais rápido, com um CAGR de 10,76%, enquanto os motores de combustão interna retiveram 64,70% da participação no tamanho do mercado de carros de luxo da América do Norte em 2025.
- Por faixa de preço, o segmento premium (USD 50.000-100.000) representou 41,62% do tamanho do mercado de carros de luxo da América do Norte em 2025; o segmento premium superior (USD 100.000-200.000) deve expandir a um CAGR de 11,88% até 2031.
- Por canal de vendas, os revendedores franqueados detinham 60,92% da participação de receita em 2025, mas os marketplaces online avançam a um CAGR de 11,21% até 2031.
- Por geografia, os Estados Unidos comandaram uma participação de 82,10% em 2025, enquanto o Canadá deve crescer a um CAGR de 10,55% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Carros de Luxo da América do Norte
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Premiumização da Geração Y / Indivíduos de Alto Patrimônio Líquido (HNWI) | +2.1% | Metrópoles da América do Norte | Médio prazo (2-4 anos) |
| Meta de ≥50% de Veículos Elétricos de Luxo | +1.8% | Global, mais rápido no Canadá | Longo prazo (≥ 4 anos) |
| Mix com Predominância de SUVs Eleva os Preços Médios de Venda (ASPs) | +1.4% | Subúrbios dos EUA | Curto prazo (≤ 2 anos) |
| Receitas de Funcionalidades via Over-The-Air (OTA) | +0.9% | Regiões voltadas para tecnologia | Médio prazo (2-4 anos) |
| Transporte por Aplicativo de Luxo e Assinaturas | +0.6% | Principais cidades dos EUA e do Canadá | Longo prazo (≥ 4 anos) |
| Programas de Veículos Usados Certificados via Blockchain | +0.4% | Principais metrópoles da América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Momentum de Premiumização entre a Geração Y/HNWIs
A realocação de riqueza em direção aos millennials e à Geração Z significa que 40% dos compradores de alto patrimônio líquido que escolhem veículos premium agora pertencem a essas coortes [1]"Consumer Checkpoint: Affluent Demographics and Spending," Bank of America Institute, bankofamerica.com. A lógica de compra deles favorece software embarcado, pegada ecológica sustentável e experiências personalizadas, impulsionando as marcas a criar vitrines omnicanais, pacotes de serviços conectados e modelos de acesso por assinatura. A ênfase em plataformas tecnológicas em detrimento de símbolos de status estáticos eleva o valor estratégico da capacidade de atualização over-the-air e do upselling baseado em serviços.
Esforço das Montadoras para Atingir ≥50% de Mix de Veículos Elétricos de Luxo até 2030
O BMW Group vincula os bônus de executivos seniores à penetração de veículos eletrificados e alinhou os lançamentos norte-americanos em conformidade [2]"Annual Report 2025," BMW Group, bmwgroup.com. Os subsídios canadenses amplificam o efeito, promovendo uma cadência de modelos mais rápida naquele mercado. Embora os fluxos de capital favoreçam a localização do fornecimento de baterias, as empresas precisam equilibrar a rentabilidade de curto prazo dos motores de combustão interna com os pesados investimentos em veículos elétricos, tornando o balanceamento do portfólio um KPI executivo crítico.
Realinhamento do Mix de Produtos Centrado em SUVs Eleva os Preços Médios de Venda (ASPs)
As famílias abastadas preferem SUVs de luxo pela posição de comando e flexibilidade de estilo de vida, possibilitando preços de transação 15-20% mais altos em comparação com sedãs. As montadoras aproveitam as plataformas mais espaçosas para integrar sistemas de infoentretenimento de alta categoria, interiores sustentáveis e pacotes de baterias orientados para performance, reforçando os SUVs como a espinha dorsal de prestígio do segmento.
Fluxos de Receita de Funcionalidades por Demanda Impulsionados por OTA
O BMW Group relata sucesso inicial na monetização de pacotes de assistência ao condutor e infoentretenimento aprimorado por meio de ativações pós-venda. Os lançamentos contínuos de software mantêm os veículos atualizados e ampliam o valor do ciclo de vida, criando um efeito multiplicador de margens brutas mais elevadas ao mesmo tempo em que entregam complementos personalizados que ressoam com proprietários aficionados por tecnologia.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Picos de TAA (Taxa Anual de Atualização) | -1.6% | Em toda a América do Norte | Curto prazo (≤ 2 anos) |
| Dúvidas sobre Valor de Revenda de Veículos Elétricos a Bateria | -1.2% | Global, segmentos de veículos elétricos premium | Médio prazo (2-4 anos) |
| Regras de Origem das Baterias | -0.8% | Estados Unidos, cadeias de fornecimento de veículos elétricos | Médio prazo (2-4 anos) |
| Risco de Litígio com Sistemas ADAS | -0.5% | América do Norte, foco regulatório | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Picos de Taxa de Juros Induzidos pela Inflação Comprimem a Absorção de Leasing
Os pagamentos de leasing aumentaram 25-30% em relação aos referenciais pré-inflação, afetando desproporcionalmente os compradores aspiracionais mais jovens e corroendo o funil de luxo de entrada. As montadoras estão reagindo com contratos de leasing de prazos mais longos, pilotos de assinatura e subsídios de taxa de juros para proteger o volume.
Incerteza sobre o Valor de Revenda de Veículos Elétricos a Bateria Abala a Confiança dos Compradores
A rápida inovação em baterias e a ambígua economia de segunda vida geram ansiedade de depreciação, amplificando a hesitação na compra de veículos elétricos de alto valor. Na esfera ultra-luxo, as contas de manutenção previstas para três anos podem ultrapassar USD 450.000, como observado com o Aston Martin Valkyrie. Os fabricantes respondem com garantias de recompra e garantias de bateria de longo horizonte para salvaguardar o valor da marca.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo: SUVs Ampliam a Liderança de Mercado
O tamanho do mercado de carros de luxo da América do Norte atribuído aos SUVs atingiu 55,18% em 2025, sustentado por um CAGR previsto de 10,52%. Posicionar os SUVs como carros-chefe tecnológicos desbloqueia margens superiores, permitindo que os fabricantes compensem os custos de eletrificação. As contínuas introduções de SUVs elétricos pela BMW, Mercedes-Benz e novos entrantes sustentam o momentum. Os sedãs continuam a ter relevância em metrópoles densamente povoadas, mas cedem terreno para os SUVs entre famílias mais jovens. Cupês, conversíveis e hatchbacks atendem a nichos de entusiastas, coletivamente abaixo de 5% do volume.
Um entre-eixos mais longo permite que os SUVs acomodem pacotes de baterias maiores sem comprometer a cabine. Consequentemente, os SUVs elétricos a bateria fazem a ponte entre as expectativas de desempenho e os compromissos ambientais, tornando-os plataformas estratégicas de lançamento para suítes de assistência ao condutor de próxima geração. O apelo emocional da posição de assento elevada e do espaço de carga versátil consolida o SUV como um item essencial do luxo.

Nota: Participações de todos os segmentos individuais disponíveis mediante a compra do relatório


Por Tipo de Tração: Motor de Combustão Interna Mantém a Maioria enquanto o Veículo Elétrico Avança
Os motores de combustão interna ainda representaram 64,70% da participação no mercado de carros de luxo da América do Norte em 2025, mas os veículos elétricos a bateria registrarão um CAGR de 10,76% até 2031. Os híbridos oferecem uma proteção de transição para compradores com necessidades ocasionais de longa distância, enquanto os híbridos plug-in proporcionam autonomia elétrica diária sem dependência da rede de recarga. O piloto de célula de combustível da Lexus permanece limitado pela infraestrutura de hidrogênio.
O modelo regulatório no Canadá e os mandatos de emissão zero em nível estadual nos Estados Unidos comprimem os prazos, motivando as montadoras a acelerar plataformas dedicadas de veículos elétricos. A presença consolidada da Tesla na mente dos consumidores força os incumbentes a igualar a proficiência over-the-air e os ecossistemas de recarga, intensificando o desdobramento de capital em direção à eletrificação.
Por Faixa de Preço: O Segmento Premium Superior Acelera a Tendência de Migração para Categorias Superiores
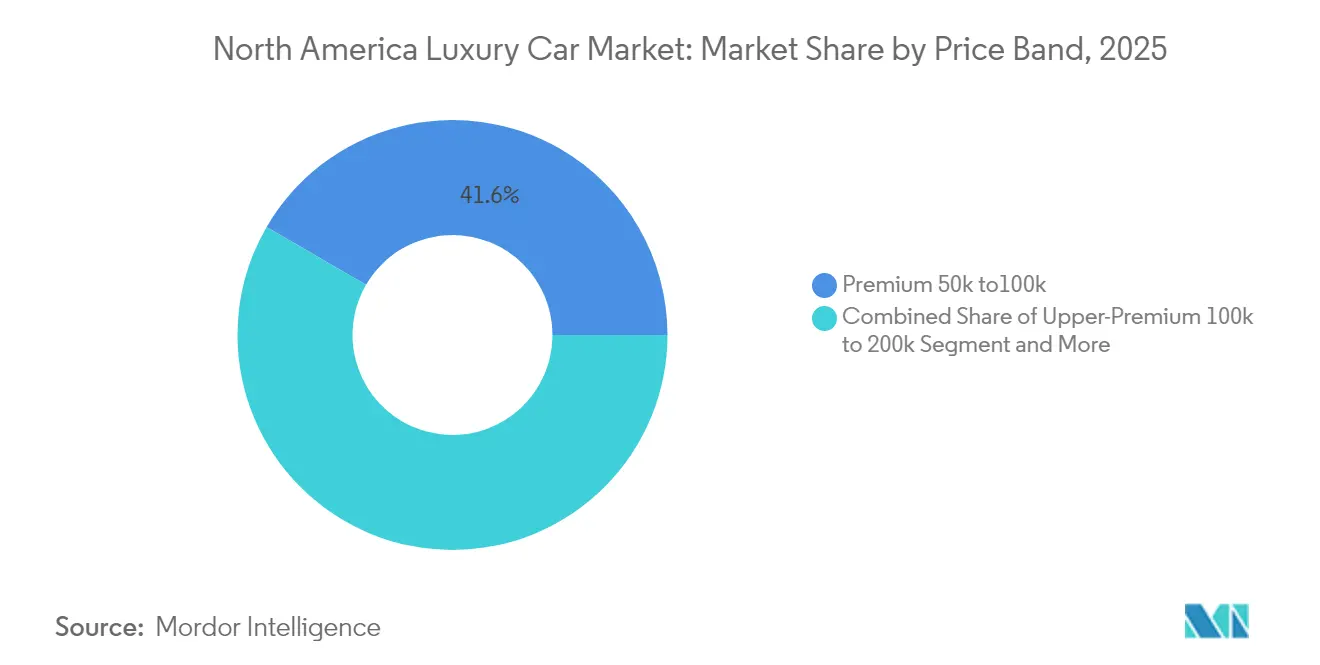
O segmento premium (USD 50.000-100.000) permaneceu como a âncora de volume com 41,62% do tamanho do mercado de carros de luxo da América do Norte em 2025. No entanto, o segmento premium superior cresce mais rapidamente, com um CAGR de 11,88%, à medida que compradores abastados priorizam sistemas ADAS completos, interiores sob medida e prestígio de marca em detrimento da sensibilidade ao preço. Os veículos ultra-luxo com preços acima de USD 200.000 implicam custos de propriedade extremos, onde a manutenção por si só pode superar o preço de compra original de muitos carros de luxo de entrada.
Estratégias de estoque reduzido impulsionam ainda mais o comportamento de migração para categorias superiores quando os consumidores aceitam acabamentos mais elevados em troca de tempos de espera menores. As ferramentas de configuração digital que apresentam materiais premium e especificações de edição limitada reforçam o momentum de upsell.
Nota: Participações de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Canal de Vendas: O Omnicanal Redefine o Varejo
Os pontos de venda franqueados detinham uma participação de 60,92% em 2025, mas as jornadas online influenciam agora mais de 80% das decisões de compra no mercado de carros de luxo da América do Norte. O modelo de venda direta de fábrica da Tesla provou ser convincente, levando os incumbentes a implementar portais de reserva, documentação remota e entrega em domicílio. Uma demografia mais jovem valoriza preços transparentes e transações eficientes em termos de tempo, impulsionando os marketplaces online a um CAGR de 11,21%.
As frotas por assinatura introduzem flexibilidade, agrupando seguro, manutenção e assistência na estrada. Para os fabricantes, a captura direta de dados das vendas digitais alimenta ciclos de análise que orientam ofertas de serviços personalizados e fluxos de receita baseados em serviços, alinhando-se com as ambições de monetização over-the-air.
Análise Geográfica
O mercado de carros de luxo da América do Norte é geograficamente liderado pelos Estados Unidos, que controlaram 82,10% da participação em 2025. Altas concentrações de milionários, infraestrutura de revendedores estabelecida e hierarquias de marcas consolidadas sustentam o consumo de luxo. No entanto, o crescente endividamento estudantil e os custos hipotecários em alta pressionam a adoção do luxo de entrada. Os compradores americanos favorecem especialmente os SUVs de grande porte e as caminhonetas de luxo derivadas de picapes, levando as montadoras a priorizar esses estilos de carroceria.
O Canadá, embora menor em volume absoluto, deve registrar um CAGR de 10,55% à medida que os incentivos federais de até CAD 5.000 para veículos de emissão zero inclinam o mix de demanda em direção aos veículos elétricos premium. Centros urbanos como Toronto, Vancouver e Montreal respondem pela maior parte dos pedidos, e os compradores demonstram maior abertura para marcas europeias e trens de força eletrificados. O BMW Group já figura entre as marcas premium mais vendidas no país.
O México e o restante da América do Norte permanecem incipientes, mas estrategicamente importantes. A elevação da renda disponível na Cidade do México, em Monterrey e em Guadalajara incentiva compras premium aspiracionais, embora as oscilações cambiais e as tarifas de importação introduzam volatilidade. Com o tempo, iniciativas de montagem final localizada poderiam mitigar as barreiras de custo e desbloquear um crescimento regional de dígito médio único.
Panorama regulatório
O mercado de carros de luxo da América do Norte opera sob uma fiscalização cada vez mais rigorosa em relação à segurança e às emissões, liderada pela NHTSA e pela U.S. EPA, enquanto o Canadá continua a alinhar a conformidade veicular por meio das estruturas da Transport Canada. Em junho de 2026, a NHTSA publicou uma regra final que altera as normas FMVSS No. 214, 305a e 307, estabelecendo aplicabilidade obrigatória para a FMVSS 305a a partir de 1º de setembro de 2027, o que eleva os requisitos de conformidade para a segurança em colisões e a integridade das baterias de veículos eletrificados em linhas premium.\n\nRegras comerciais e transfronteiriças influenciam o planejamento de produtos e o fornecimento. Os Estados Unidos implementaram tarifas de 25% sob a Seção 232 sobre automóveis importados em abril de 2025, e em abril de 2026 os fabricantes passaram a poder solicitar valores de compensação por ajuste de importação vinculados ao MSRP agregado de veículos montados nos EUA, reforçando os incentivos para a montagem localizada e maior conteúdo regional. Em relação às emissões, a EPA emitiu uma proposta em maio de 2026 para atrasar por dois anos os padrões de poluentes-critério Tier 4 para veículos leves e de médio porte, até o ano-modelo de 2029, alterando o cronograma de conformidade e as calibrações de curto prazo para os portfólios de luxo com motores de combustão interna e híbridos.
Análise da cadeia de valor
A criação de valor de veículos de luxo na América do Norte concentra-se na engenharia de plataformas e na definição de produtos liderada pela marca, seguida pelo fornecimento de componentes de alto valor (eletrônica de potência, baterias, semicondutores, sensores avançados e materiais internos premium), montagem do veículo e integração de software que possibilita serviços conectados e ativação de recursos via atualizações remotas (over-the-air). A distribuição continua dominada por concessionárias franqueadas para entrega e manutenção, mas o comércio digital dos fabricantes e os marketplaces online moldam cada vez mais a configuração, o financiamento e os fluxos de transação, com o pós-venda, os programas de veículos seminovos certificados e os upgrades habilitados por software atuando como fontes recorrentes de lucro.\n\nDo lado da oferta, a disponibilidade de semicondutores e a logística transfronteiriça são restrições fundamentais para veículos de luxo ricos em recursos, especialmente onde chips automotivos de nó maduro e memória são necessários para controladores de infoentretenimento e ADAS. Os esforços de localização estão se expandindo para reduzir a exposição transoceânica e o atrito comercial dentro do bloco USMCA, com maior ênfase no fornecimento doméstico de componentes críticos para veículos elétricos; por exemplo, a Robert Bosch GmbH confirmou o início da produção de amostras em sua fábrica de semicondutores nos EUA, em Roseville, Califórnia, em julho de 2026, apoiada por um subsídio de 225 milhões de dólares americanos do CHIPS Act. Ao mesmo tempo, a fiscalização mais rigorosa que afeta o transporte entre EUA e México (incluindo a conformidade com visto B-1 e cabotagem) reduziu a capacidade logística disponível em algumas rotas, aumentando a sensibilidade a prazos e custos para os fluxos just-in-time de veículos e componentes.
Cenário Competitivo
O mercado de carros de luxo da América do Norte apresenta um campo repleto de tradicionais alemães — BMW, Mercedes-Benz e Audi — ao lado de marcas americanas como Cadillac e Lincoln, e especialistas em veículos elétricos puros liderados pela Tesla. Cada marca protege um valor de marca consolidado de longa data enquanto busca novas vitrines digitais que ecoam a experiência de venda direta de fábrica da Tesla. Os novos entrantes Lucid e Rivian aguçam a competição ao oferecer veículos elétricos com desempenho em primeiro lugar, combinados com pontos de contato de pós-venda em nível de concierge.
As montadoras incumbentes protegem seus rentáveis portfólios de motores de combustão interna enquanto destinam orçamentos de vários bilhões de dólares para arquiteturas dedicadas de veículos elétricos, fábricas de baterias e plataformas de veículos definidos por software. O BMW Group direciona um substancial programa de capital norte-americano para a produção de células e a montagem regionalizada, a fim de satisfazer as disposições de regras de origem. A Cadillac acelera os pipelines do Celestiq e do Escalade IQ para recuperar participação de mente no segmento de veículos elétricos premium, enquanto a Mercedes-Benz escala seu sistema operacional MB.OS para desbloquear a monetização over-the-air.
A regulamentação intensifica tanto as oportunidades quanto os riscos. O mandato de frenagem automática de emergência proposto pela NHTSA (Administração Nacional de Segurança no Tráfego Rodoviário) promete benefícios substanciais de segurança, mas eleva os limites de conformidade que favorecem marcas com pilhas ADAS maduras [3]"Automatic Emergency Braking Notice of Proposed Rulemaking," National Highway Traffic Safety Administration, nhtsa.gov. As regras de fim de vida útil de baterias estão levando as empresas a lançar programas certificados de segunda vida que fortalecem as narrativas de sustentabilidade e tranquilizam os compradores abastados. Em paralelo, os modelos de receita centrados em assinatura e os downloads de desbloqueio de desempenho sublinham uma ampla transição em direção ao software como principal campo de batalha para a diferenciação.
Líderes da Indústria de Carros de Luxo da América do Norte
Tesla Inc.
BMW AG
Mercedes-Benz Group AG
Volkswagen AG
Toyota Motor Corporation (Lexus)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade clara é expandir a capacidade norte-americana de SUVs premium e veículos elétricos em plantas de fabricação flexíveis capazes de produzir múltiplos powertrains, ajudando os fabricantes a responder às pressões tarifárias e de regras de origem, mantendo modelos de alta margem próximos dos centros de demanda. A Mercedes-Benz anunciou um investimento de 4 bilhões de dólares americanos em março de 2026 para modernizar sua fábrica em Tuscaloosa, Alabama, para apoiar modelos SUV e variantes elétricas até 2030, e também estabeleceu formalmente Atlanta, Geórgia, como sua sede norte-americana em abril de 2026, com um centro de P&D, reforçando a engenharia local e uma iteração mais rápida de produtos e software para a região.\n\nA localização da fabricação e do fornecimento também abre espaço para que marcas premium aprofundem o fornecimento com base nos EUA e reduzam a exposição às condições comerciais em mudança sob a revisão do USMCA. A Toyota anunciou uma expansão de 3,6 bilhões de dólares americanos de seu complexo de fabricação em San Antonio, Texas, para adicionar uma segunda linha de montagem de veículos até 2030, criando 2.000 empregos até 2030, e a Hyundai acelerou a ampliação da Hyundai Motor Group Metaplant America, na Geórgia, em maio de 2026 (capacidade inicial de 300.000 unidades, com escalabilidade modular). Esses investimentos reforçam um caminho regional para que modelos de luxo e semi-luxo combinem recursos definidos por software com veículos montados localmente, enquanto movimentos do lado dos fornecedores, como o início da produção de amostras de semicondutores da Bosch nos EUA, sustentam maior conteúdo de ADAS e infoentretenimento sem depender totalmente de alocação estrangeira.
Desenvolvimentos recentes do setor
- Março de 2026: A Mercedes-Benz anunciou um investimento de 4 bilhões de dólares americanos para modernizar sua fábrica em Tuscaloosa, Alabama, com o objetivo de apoiar modelos SUV e variantes elétricas até 2030. A medida reforça a capacidade de produção local e acelera o trabalho de engenharia regional para veículos de próxima geração.
- Julho de 2026: A Robert Bosch GmbH iniciou a produção de amostras de semicondutores nos EUA em sua fábrica em Roseville, Califórnia, apoiada por um subsídio de 225 milhões de dólares americanos do CHIPS Act. Isso amplia o fornecimento doméstico para conteúdo de ADAS e infoentretenimento e reduz a dependência de alocações estrangeiras de chips.
- Julho de 2026: A Toyota anunciou uma expansão de 3,6 bilhões de dólares americanos de seu complexo de fabricação em San Antonio, Texas, para adicionar uma segunda linha de montagem de veículos até 2030, criando 2.000 empregos até 2030. A expansão fortalece a capacidade norte-americana para modelos premium e de massa e apoia a resiliência da cadeia de suprimentos local.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado é definido como o valor dos carros de passeio de luxo, novos de fábrica, vendidos na América do Norte, captado no ponto de venda do veículo por meio de revendedores franqueados ou de propriedade da marca. O foco permanece nos veículos posicionados como de luxo com base em preços e nas expectativas dos compradores em relação a recursos premium e desempenho.
Exclusões de escopo: importações usadas e do mercado paralelo, vans comerciais, compras de frotas de aluguel e acessórios de pós-venda são excluídos do valor de mercado.
Visão geral da segmentação
- Por Tipo de Veículo
- Sedã
- SUV/Crossover
- Hatchback
- Cupê
- Conversível
- Por Tipo de Tração
- Motor de Combustão Interna (MCI)
- Híbrido Leve/Completo
- Veículo Híbrido Plug-in (PHEV)
- Veículo Elétrico a Bateria (BEV)
- Veículo Elétrico a Célula de Combustível (FCEV)
- Por Faixa de Preço
- Premium de USD 50 mil a USD 100 mil
- Premium Superior de USD 100 mil a USD 200 mil
- Ultra-Luxo Acima de USD 200 mil
- Por Canal de Vendas
- Revendedor Franqueado
- Direto ao Consumidor
- Marketplace Online
- Frota por Assinatura/Leasing
- Por País
- Estados Unidos
- Canadá
- Restante da América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer a base factual de demanda, preços e sinais políticos que influenciam as vendas de veículos de luxo na América do Norte. Utilizamos fontes públicas como as divulgações do BEA e do BLS dos EUA para contexto de renda e inflação, conjuntos de dados de economia de combustível e emissões da U.S. EPA, informações de segurança e recalls da NHTSA, e estatísticas alfandegárias e comerciais da U.S. ITC e da Statistics Canada.
Também analisamos relatórios anuais de fabricantes de automóveis, apresentações a investidores e comunicados oficiais à imprensa para acompanhar os ciclos de modelos e os lançamentos de tecnologia que podem alterar o mix. Assinaturas pagas para dados financeiros de empresas e inteligência de notícias foram usadas seletivamente para verificar divulgações de receita e anúncios importantes de capacidade ou distribuição. Esta lista não é exaustiva, e outros documentos e conjuntos de dados públicos também foram consultados conforme necessário para a coleta e verificação de dados.
Entrevistas e pesquisas primárias
As entradas primárias vieram de entrevistas e pesquisas estruturadas com executivos que atendem fabricantes, líderes de concessionárias e distribuidores, partes interessadas em financiamento e leasing, e observadores próximos ao mercado de pós-venda que acompanham as preferências dos compradores (embora os acessórios não sejam contabilizados). Para a América do Norte, abrangemos perspectivas dos Estados Unidos e do Canadá, e usamos essas discussões para confirmar os limites de preço de luxo, as mudanças no mix de modelos em direção a SUVs e premissas realistas de progressão de preços.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 39% | CXOs: 17% |
| Nível médio: 42% | Líderes funcionais/de unidade: 36% |
| Empresas menores: 19% | Gerentes: 47% |
Dimensionamento e previsão de mercado
O tamanho do mercado foi construído usando uma reconstrução de demanda de cima para baixo (top-down) que começa com as vendas de veículos de passeio novos na América do Norte e depois filtra para o conjunto elegível de luxo usando limites de preço, mix de tipo de carroceria e sinais de nível de registro. Uma vez definido esse conjunto de demanda, faixas de preço médio de transação foram aplicadas por principais tipos de carroceria para converter a demanda em unidades em valor em dólares americanos.
Para manter os totais realistas, realizamos aproximações seletivas de baixo para cima (bottom-up), como a amostragem de volumes ao nível de modelo visíveis em divulgações públicas de vendas e a validação de preços implícitos por meio do feedback de concessionárias e do mix de financiamento e leasing. Quando um ponto de dado estava ausente para um país menor ou um tipo de carroceria de nicho, usamos proporções substitutas com base em mercados próximos e, em seguida, testamos o impacto no modelo antes de finalizá-lo.
A previsão baseou-se principalmente em análise de cenários, apoiada por uma visão leve de regressão multivariada, na qual a demanda de luxo foi vinculada às tendências de renda real disponível, à direção das taxas de juros, à participação de SUVs premium, à adoção de luxo eletrificado e ao ritmo esperado de renovação de modelos. As premissas foram ajustadas após o feedback de especialistas, de modo que a previsão reflita restrições práticas, como a disponibilidade de fornecimento e a intensidade variável de incentivos.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de triangulação entre sinais independentes, incluindo a direção das vendas de veículos novos, os padrões de inflação de preços e as mudanças observadas no mix de luxo por tipo de carroceria e propulsão. Qualquer grande variação desencadeou uma segunda análise das entradas, seguida de revisão por pares e, em seguida, um recontato direcionado com alguns entrevistados para confirmar a premissa específica responsável pela discrepância.
O relatório é atualizado em ciclo anual, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes mudanças políticas, alterações abruptas nas taxas de juros ou interrupções no fornecimento que afetam as entregas de veículos de luxo. Antes da publicação, realizamos uma revisão final para que os números entregues reflitam os dados públicos mais recentes disponíveis e o feedback confirmado do mercado.
Tamanho do mercado norte-americano de carros de luxo da Mordor Intelligence comparado a outras estimativas publicadas
Os valores de mercado publicados para carros de luxo na América do Norte podem parecer muito distantes entre si, mesmo quando parecem se referir aos mesmos veículos. As diferenças geralmente vêm de escolhas distintas sobre o que conta como luxo, se os canais de usados e frotas estão incluídos, e como os preços são convertidos em um único valor em dólares americanos.
Algumas fontes ampliam o escopo ao incluir vendas de luxo seminovas e fluxos de receita relacionados em torno da transação do veículo. A Mordor Intelligence limita o mercado a veículos de passeio de luxo novos de fábrica vendidos por revendedores franqueados ou de propriedade da marca, e também exclui frotas de aluguel e acessórios de pós-venda, o que reduz a contagem duplicada e mantém o modelo vinculado aos sinais de demanda por veículos novos.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 52,33 bilhões de dólares americanos (2025) | |
| Jornal Comercial A | 82,05 bilhões de dólares americanos (2030) | O ano é um ponto final posterior, e a narrativa de escopo sugere uma definição de luxo mais ampla que pode misturar níveis premium e efeitos de canal, portanto o número não é diretamente comparável a um valor exclusivo de veículos novos para 2025. |
| Consultoria Regional B | 89,18 bilhões de dólares americanos (2031) | Utiliza um ano final diferente e pode aplicar uma trajetória de projeção orientada por crescimento sem declarar claramente os limites de preço de luxo ou se a atividade de frotas e do mercado de usados está excluída, o que pode elevar o total. |
Ao longo da tabela, a diferença é explicada principalmente pelo horizonte temporal e pelo que cada editor considera parte da transação de carro de luxo. Ao manter o escopo ancorado no valor das vendas de veículos novos e, em seguida, validar entradas-chave, como a progressão de preços e as mudanças de mix, por meio de entrevistas, nossa estimativa permanece rastreável a fatores de demanda claros e etapas repetíveis.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de carros de luxo da América do Norte?
O mercado está em USD 57,19 bilhões em 2026 e prevê-se que atinja USD 89,18 bilhões até 2031, registrando um CAGR de 9,29%.
Qual tipo de veículo domina as vendas?
Os SUVs lideram com 55,18% de participação em 2025 e projetam-se crescer a um CAGR de 10,52% até 2031.
Com que velocidade o segmento de veículos elétricos de luxo está se expandindo?
Os veículos elétricos a bateria devem crescer a um CAGR de 10,76%, o mais rápido entre os trens de força, refletindo o apoio de políticas públicas e a proliferação de modelos.
Qual mercado geográfico está crescendo mais rapidamente?
O Canadá é a geografia de expansão mais rápida, com expectativa de registrar um CAGR de 10,55% até 2031, devido aos generosos incentivos para veículos elétricos.
Página atualizada pela última vez em:



