
Größe und Marktanteil des chilenischen Nutzfahrzeugmarkts
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 5.55 Milliarden US-Dollar |
| Marktgröße (2026) | 5.85 Milliarden US-Dollar |
| Marktgröße (2031) | 7.59 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.35 % |
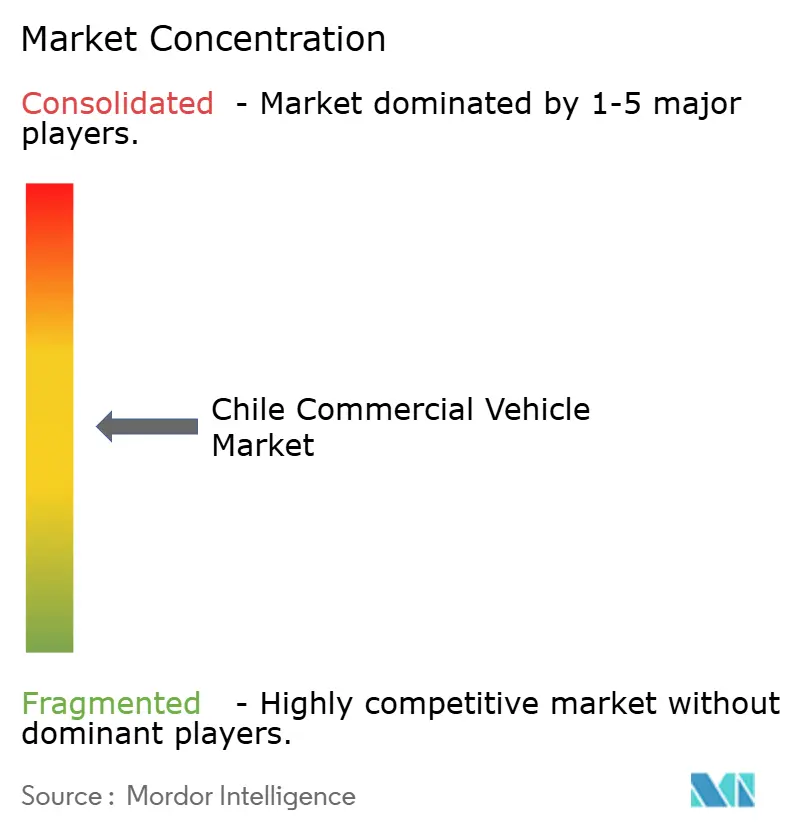
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chilenischen Nutzfahrzeugmarkts von Mordor Intelligence
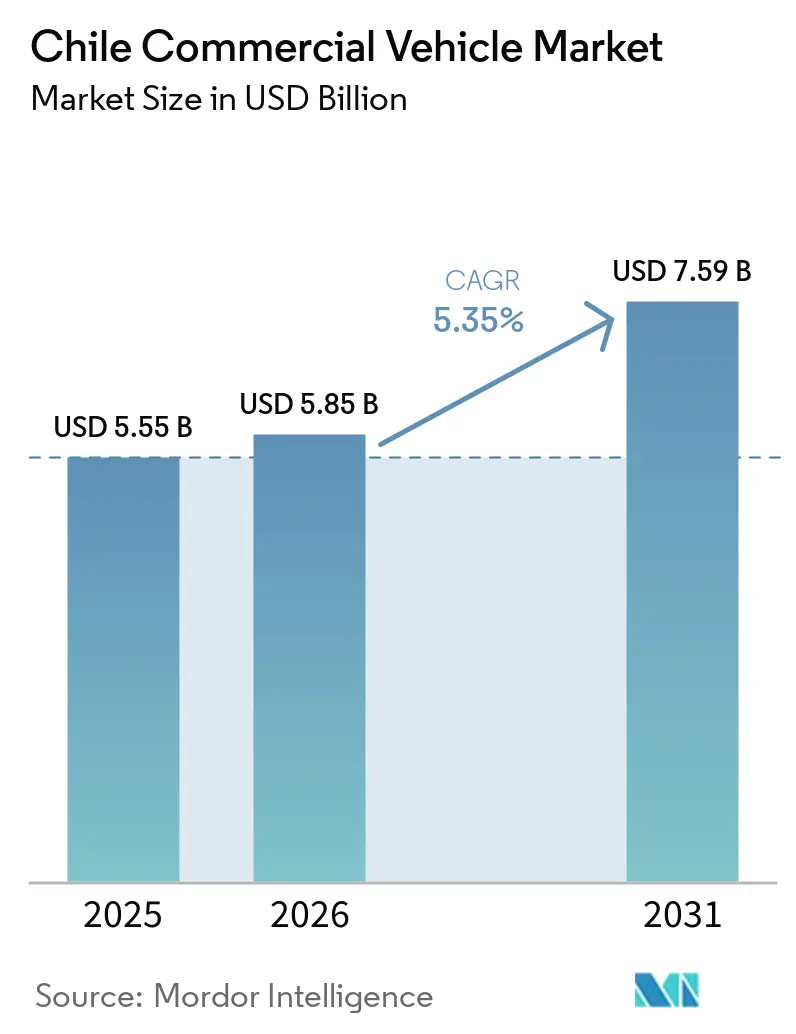
Die Größe des chilenischen Nutzfahrzeugmarkts wurde im Jahr 2025 auf 5,55 Milliarden USD geschätzt und soll von 5,85 Milliarden USD im Jahr 2026 auf 7,59 Milliarden USD bis 2031 wachsen, was einer CAGR von 5,35 % zwischen 2026 und 2031 entspricht. Die Flottenemeuerung blieb eine wichtige Nachfragequelle, nachdem die Zulassungen im Jahr 2025 ein ungewöhnlich hohes Niveau erreicht hatten. Der Übergang zu Euro-VI-Vorschriften veränderte den Kaufzeitpunkt und führte zu einer schwächeren Anfangsphase im Jahr 2026 für Lkw und Busse. Bergbau, Stadtverteilung und die Beschaffung im öffentlichen Nahverkehr prägen weiterhin den Produktmix und den Vertriebsweg. Lieferanten mit konformen Fahrzeugen, Serviceabdeckung und praktischen Elektrifizierungsangeboten sind besser positioniert, um auf diese Bedürfnisse zu reagieren. Der chilenische Nutzfahrzeugmarkt sieht sich zudem einer ungleichmäßigen regionalen Nachfrage gegenüber, da Bergbauaktivitäten, städtische Liefernetzwerke und der öffentliche Nahverkehr in verschiedenen Teilen des Landes konzentriert sind.
Wichtigste Erkenntnisse des Berichts
- Nach Fahrzeugtyp entfielen im Jahr 2025 67,41 % des Marktanteils im chilenischen Nutzfahrzeugmarkt auf leichte Nutzfahrzeuge, während Busse und Reisebusse bis 2031 die höchste prognostizierte CAGR von 6,97 % verzeichnen sollen.
- Nach Antriebsart hielten Fahrzeuge mit Verbrennungsmotor im Jahr 2025 einen Marktanteil von 84,77 % am chilenischen Nutzfahrzeugmarkt, während Elektro- und Hybridfahrzeuge bis 2031 die höchste prognostizierte CAGR von 13,32 % verzeichnen sollen.
- Nach Aufbau und Konfiguration hielten Pickups und Fahrgestellkabinen im Jahr 2025 einen Marktanteil von 52,09 % am chilenischen Nutzfahrzeugmarkt, während Kastenwagen und Transporter bis 2031 die höchste prognostizierte CAGR von 5,74 % verzeichnen sollen.
- Nach Anwendung und Endnutzung hielt Fracht und Logistik im Jahr 2025 einen Anteil von 42,89 % am chilenischen Nutzfahrzeugmarkt und soll bis 2031 die höchste prognostizierte CAGR von 7,71 % verzeichnen.
- Nach Käufertyp hielten große Flottenoperatoren im Jahr 2025 einen Marktanteil von 53,11 % am chilenischen Nutzfahrzeugmarkt, während Miet- und Leasingunternehmen bis 2031 die höchste prognostizierte CAGR von 6,46 % verzeichnen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im chilenischen Nutzfahrzeugmarkt
Analyse der Treiberwirkung*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Entwicklung von Kupfer-Lithium-Projekten | +1.4% | Regionen Antofagasta, Atacama, Tarapacá | Langfristig (≥ 4 Jahre) |
| Expansion des E-Commerce | +1.2% | Región Metropolitana, Valparaíso, Biobío, Maule | Mittelfristig (2–4 Jahre) |
| Beschaffung zur Elektrifizierung des öffentlichen Nahverkehrs | +0.9% | Región Metropolitana; Ausweitung auf Valparaíso, Antofagasta, Coquimbo | Kurzfristig (≤ 2 Jahre) |
| Städtische Frachtdichte und Nachfrage nach kompakten Fahrzeugen | +0.7% | Región Metropolitana, Valparaíso, Biobío | Mittelfristig (2–4 Jahre) |
| Ausbau der Ladeinfrastruktur entlang der Hauptkorridore | +0.5% | Maule, Ñuble (Ruta 5 Sur); Atacama, Coquimbo (Ruta 5 Norte) | Mittelfristig (2–4 Jahre) |
| Einführung von Predictive Maintenance | +0.3% | Región Metropolitana, Antofagasta, Biobío | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Flottenemeuerung im Bergbau und Entwicklung von Kupfer-Lithium-Projekten
Die Bergbauaktivität stützt die Nachfrage nach Schwerlastfahrzeugen, Spezial-Lkw, Untertagegeräten und Arbeitertransporten im Norden Chiles. Kupfer- und Lithiumprojekte erfordern die regelmäßige Beförderung von Personen, Materialien und Ausrüstung über lange Strecken und anspruchsvolles Gelände. Dies macht die Verfügbarkeit von Fahrzeugen und die Wartungskapazität zu wichtigen Kaufkriterien für Betreiber. Der chilenische Nutzfahrzeugmarkt profitiert, wenn Minen Fahrzeuge ersetzen, die einem hohen Einsatz und strengen Betriebsanforderungen unterliegen. Lieferanten müssen zunehmend Reparaturunterstützung, Fahrzeugüberwachung und zuverlässigen Teilezugang zusammen mit dem Fahrzeug selbst bereitstellen. Diese Bedingungen begünstigen Hersteller und Händler, die Flotten über den gesamten Betriebszyklus hinweg unterstützen können und nicht nur zum Zeitpunkt des Verkaufs.
E-Commerce und Expansion der Zustellung auf der letzten Meile
Der Online-Handel hat den Bedarf an Lieferfahrzeugen erhöht, die effizient in dicht besiedelten städtischen Gebieten eingesetzt werden können. Die vom Ministerium für Verkehr und Telekommunikation eingeführte nationale Strategie für den städtischen Güterverkehr unterstützt Mikro-Verteilungszentren, bessere Ladepraktiken und eine verbesserte Warenbewegung in Städten. Diese politische Ausrichtung begünstigt Kastenwagen, kompakte Lkw und andere Fahrzeuge, die für kurze Lieferstrecken geeignet sind. Der chilenische Nutzfahrzeugmarkt bedient daher sowohl lokale Lieferflotten als auch größere Fahrzeuge, die Städte, Häfen, Lagerhäuser und Bergbaustandorte miteinander verbinden. Betreiber werden voraussichtlich unterschiedliche Fahrzeugtypen für städtische Kernbereiche und Überlandstrecken einsetzen, da die Lieferbedürfnisse spezifischer werden. Dies schafft Raum für Händler, maßgeschneiderte Flottenpakete anzubieten, anstatt sich auf ein einziges Fahrzeugformat zu verlassen.
Beschaffung zur Elektrifizierung des öffentlichen Nahverkehrs
Die Elektrifizierung des öffentlichen Nahverkehrs ist zu einer wichtigen Quelle der Busnachfrage in Santiago geworden und weitet sich auf andere chilenische Städte aus. Red Movilidad hat bis 2025 weiterhin Elektrobusse hinzugefügt, während die Regierung für das System im Jahr 2026 ein weiteres Elektrifizierungsziel festgelegt hat[1]„Historisch: Red Movilidad hat jetzt 4.000 Elektrobusse,” Regierung von Chile, gob.cl. Das Beschaffungsmodell bietet Buslieferanten einen strukturierteren Nachfragekanal als viele andere Nutzfahrzeugkategorien. Es erhöht auch den Bedarf an Depotladung, Wartungsvereinbarungen, Fahrerschulung und technischem Support. Die regionale Flottenbeschaffung gibt Herstellern die Möglichkeit, ihre Supportnetzwerke über die Hauptstadt hinaus auszubauen. Der chilenische Nutzfahrzeugmarkt kann von diesem Wandel profitieren, wenn Lieferanten Fahrzeugverkäufe mit Lade- und Servicepartnerschaften kombinieren.
Städtische Frachtdichte und Nachfrage nach kompakten Fahrzeugen
Die städtische Frachtaktivität erhöht den Bedarf an kompakten Nutzfahrzeugen, die in überfüllten Stadtgebieten effizient eingesetzt werden können. Lieferflotten benötigen Fahrzeuge, die häufige Stopps einlegen, begrenzte Ladeflächen nutzen und in dichten Geschäftsvierteln betrieben werden können. Die Strategie für den städtischen Güterverkehr unterstützt Ladezonen, lokale Verteilungspunkte und Betriebspraktiken, die unnötige Bewegungen in zentralen Bereichen reduzieren können. Diese Bedingungen begünstigen kompakte Transporter und leichte Lkw gegenüber größeren Fahrzeugen für viele Routen auf der letzten Meile. Hersteller können reagieren, indem sie Fahrzeuge mit praktischen Ladelayouts, niedrigen Betriebskosten und einem für den intensiven städtischen Einsatz geeigneten Serviceunterstützung anbieten. Der chilenische Nutzfahrzeugmarkt profitiert, wenn Fahrzeugdesign und Lieferbetrieb auf die Bedürfnisse jeder Stadtroute abgestimmt sind.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfragerückgang durch den Euro-VI-Übergang | -0.9% | Región Metropolitana, Valparaíso, Biobío (städtische Handelszentren) | Kurzfristig (≤ 2 Jahre) |
| Höhere Fahrzeugpreise durch Emissionskonformität | -0.7% | National; stärkster Druck in Atacama, Antofagasta (Bergbaukorridore) | Mittelfristig (2–4 Jahre) |
| Volatilität der bergbaubezogenen Investitionsausgaben | -0.4% | Regionen Antofagasta, Atacama | Langfristig (≥ 4 Jahre) |
| Begrenzte Ladeinfrastruktur für Schwerlastfahrzeuge | -0.3% | Regionen La Araucanía, Los Lagos, Aysén, Magallanes | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vorzieheffekt beim Euro-VI-Übergang und Nachfragerückgang nach dem Übergang
Chile schreibt ab Januar 2026 gemäß DS-55 die Euro-VI-Konformität für neue Schwerlastfahrzeuge vor[2]Ministerium für Umwelt, „Fuentes Móviles Destaca Claves de la Norma Euro VI en Prensa Local,” Regierung von Chile, fuentesmoviles.mma.gob.cl. Die Regelung veranlasste einige Betreiber, Käufe vorzuziehen, bevor die neuen Anforderungen in Kraft traten. Dieses Muster trug zu einem schwächeren Zulassungsumfeld zu Beginn des Jahres 2026 bei, als Flotten ihre Bestände und Kaufpläne anpassten. Fahrzeugkäufer müssen nun die Anforderungen fortschrittlicherer Emissionskontrollsysteme berücksichtigen. Kleinere Transportunternehmen und Einzelunternehmer können den Ersatz verzögern, wenn die Vorabkosten schwer zu absorbieren sind. Der chilenische Nutzfahrzeugmarkt muss die langfristige Konformität mit der kurzfristigen Kaufkapazität kleinerer Käufer in Einklang bringen.
Höhere Fahrzeugpreise durch Emissionen und Einhaltung von Inputkosten
Die Euro-VI-Konformität kann die Fahrzeugbeschaffungskosten erhöhen, da neue Geräte fortschrittlichere Emissionskontrolltechnologie erfordern. Der Kostendruck kann für kleinere Unternehmen, die Fahrzeuge einzeln ersetzen und nicht über große Flottenprogramme, deutlicher spürbar sein. Höhere Inputkosten können auch den Preis von Fahrgestellen, Aufbauten und anderen Fahrzeugkomponenten beeinflussen. Bergbaubetreiber und Fernverkehrsunternehmen sind mit diesem Problem konfrontiert, wenn ein regelmäßiger Flottenersatz erforderlich ist, um die Serviceverfügbarkeit aufrechtzuerhalten. Käufer können die Nutzung vorhandener Fahrzeuge verlängern oder Leasing in Betracht ziehen, wenn die Kosten für neue Geräte steigen. Der chilenische Nutzfahrzeugmarkt könnte daher in Kundengruppen mit begrenzter Finanzierungskapazität einen langsameren Erneuerungszyklus verzeichnen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp: Leichte Nutzfahrzeuge liefern das Volumen, während Busse und Reisebusse das Wachstum anführen
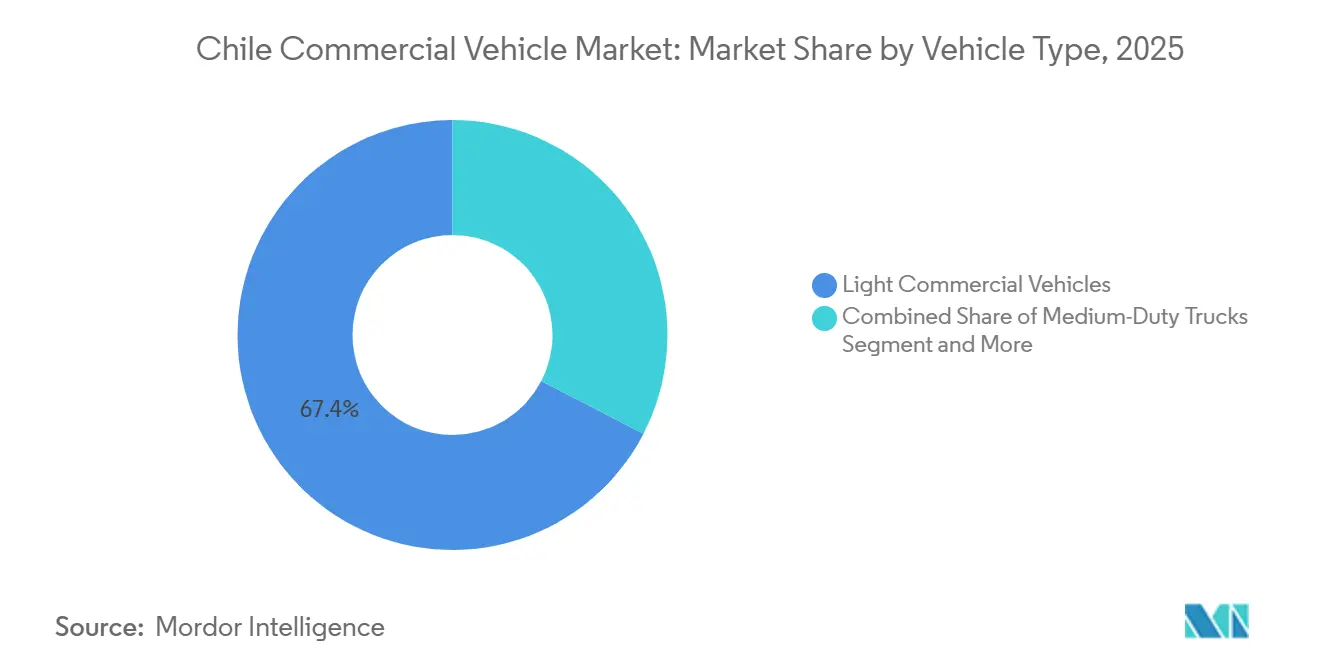
Leichte Nutzfahrzeuge hielten im Jahr 2025 einen Marktanteil von 67,41 % am chilenischen Nutzfahrzeugmarkt. Ihre breite Kundenbasis umfasst Lieferunternehmen, Auftragnehmer, Bergbaudienstleister, öffentliche Behörden und Einzelunternehmer. Pickup-basierte und leichte Lkw-Flotten sind nützlich, wenn Straßenbedingungen, Nutzlastanforderungen und Kurzstreckentransporte je nach Einsatz variieren. Sie unterstützen auch den Zugang zu Bergbaustandorten und Industriegebieten, wo die Vielseitigkeit der Fahrzeuge wichtig ist. Die städtische Verteilung stärkt die Nachfrage nach Transportern und kompakten Lkw, da diese Fahrzeuge häufige Stopps und begrenzte Parkmöglichkeiten bewältigen können.
Busse und Reisebusse sollen bis 2031 mit einer CAGR von 6,97 % wachsen. Die Beschaffung im öffentlichen Nahverkehr ist der Haupttreiber hinter diesem Wachstum, insbesondere in Santiago, wo Elektrobusse weiterhin zentral für die Flottenerneuerungspläne sind. Der Übergang zu Elektroflotten erfordert, dass Hersteller die Fahrzeuglieferung mit Ladeinfrastruktur, Wartung und Ersatzteilversorgung koordinieren. Die regionale Beschaffung kann diese Chance über die Hauptstadt hinaus ausweiten, wenn Städte ihre städtischen Dienste erneuern. Bushersteller profitieren auch von Serviceverträgen, die nach dem Erstkauf längerfristige Beziehungen zu Betreibern aufbauen.


Nach Antriebsart: Verbrennungsmotoren behalten ihr Volumen, während Elektro- und Hybridfahrzeuge am schnellsten wachsen
Fahrzeuge mit Verbrennungsmotor hielten im Jahr 2025 einen Marktanteil von 84,77 % am chilenischen Nutzfahrzeugmarkt. Diesel wird weiterhin im Fernverkehr, im Bergbaubetrieb, im Kühltransport und in der regionalen Distribution eingesetzt. Die installierte Basis ist groß, und Nutzfahrzeuge bleiben oft über längere Zeiträume im Einsatz, was einen schnellen Ersatz konventioneller Antriebsstränge in allen Anwendungen unwahrscheinlich macht. Euro-VI-Anforderungen erhöhen den Technologiestandard für neue Schwerlastfahrzeuge, ohne die praktische Rolle von Diesel auf anspruchsvollen Strecken zu beseitigen. Der Markt wird weiterhin auf konforme Verbrennungsfahrzeuge angewiesen sein, während sich die Ladeinfrastruktur entwickelt.
Elektro- und Hybridfahrzeuge sollen bis 2031 mit einer CAGR von 13,32 % wachsen. Elektrobusse sind das deutlichste aktuelle Beispiel, da öffentliche Flottenprogramme geplante Routen und zentralisiertes Laden schaffen. Batterie-elektrische Lkw beginnen ihre Rolle auf ausgewählten Handelsrouten in Chile zu demonstrieren und liefern Betriebserfahrungen für Spediteure, Händler und Flottenmanager. Lieferanten, die Kunden bei der Planung von Laden, technischem Support und Routenplanung unterstützen, können das Risiko des frühen Einsatzes von Elektrofahrzeugen reduzieren. Der Markt wird voraussichtlich für einen längeren Zeitraum eine gemischte Antriebsstrangstruktur beibehalten.
Nach Aufbau und Konfiguration: Pickups und Fahrgestellkabinen bilden die Basis, während Kastenwagen und Transporter an Boden gewinnen
Pickups und Fahrgestellkabinen hielten im Jahr 2025 einen Marktanteil von 52,09 % am chilenischen Nutzfahrzeugmarkt. Diese Fahrzeuge dienen dem Bergbau, dem Bauwesen, der Landwirtschaft, der Versorgungswirtschaft und dem Außendienst. Ihr Wert liegt in der Flexibilität, da sie Personen, Werkzeuge, Materialien oder Spezialaufbauten transportieren können. Fahrgestellkabinen können für den Gerätetransport, Wartungsarbeiten und Serviceanwendungen angepasst werden. Die geografischen Bedingungen Chiles machen ausreichende Bodenfreiheit und robuste Fahrzeugkonstruktion für viele Käufer wichtig. Diese Konfiguration dient als gemeinsames Bindeglied zwischen städtischer Arbeit und entlegener Industrietätigkeit.
Kastenwagen und Transporter sollen bis 2031 mit einer CAGR von 5,74 % wachsen. Lieferbetriebe nutzen diese Fahrzeuge, weil der geschlossene Laderaum Pakete und Waren bei wiederholten städtischen Stopps schützt. Sie eignen sich gut für die wachsende Nutzung lokaler Verteilungseinrichtungen und kurzer Lieferstrecken in Großstädten. Elektrische Transporter-Optionen können geeignet sein, wenn Betreiber von einem zentralen Depot aus arbeiten und eine vorhersehbare tägliche Kilometerleistung haben. Der chilenische Nutzfahrzeugmarkt profitiert von Händlern, die lokale Betriebsbedingungen verstehen und die Fahrzeuganpassung unterstützen können. Ihre Koordination beeinflusst, wie schnell ein Kunde ein Fahrzeug in Betrieb nehmen kann.
Nach Anwendung und Endnutzung: Fracht und Logistik führen sowohl den aktuellen Einsatz als auch die künftige Expansion an
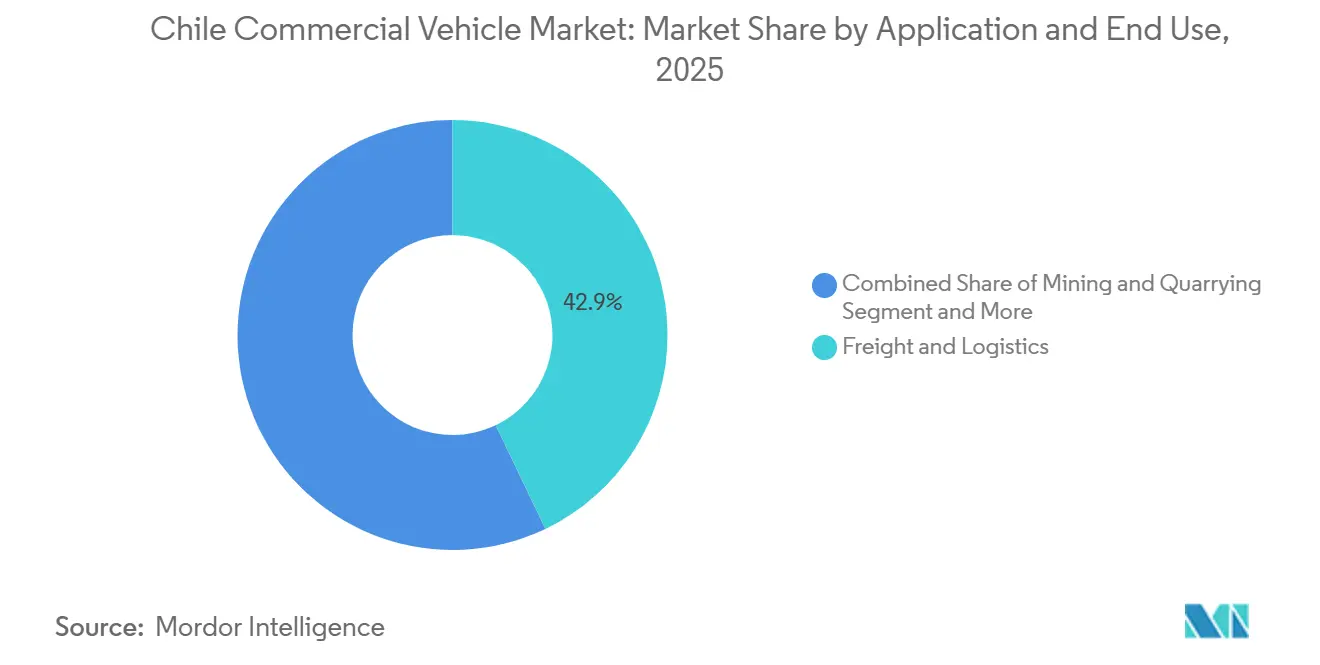
Fracht und Logistik machten im Jahr 2025 42,89 % des chilenischen Nutzfahrzeugmarkts aus. Diese Anwendung umfasst lokale Lieferung, regionale Distribution, hafenbezogenen Fracht und bergbaubezogenen Transport. Sie erfordert eine breite Palette von Fahrzeugen, da Frachttyp, Reisedistanz und Streckenbedingungen im ganzen Land erheblich variieren. Die Zustellung auf der letzten Meile bevorzugt kompakte Transporter und leichte Lkw, während Hafen- und Bergbaukorridore größere Fahrzeuge erfordern. Bergbau und Steinbruch stellen eine separate und bedeutende Nachfragequelle für schwere Geräte und Arbeitertransporte dar. Bau- und Infrastrukturprojekte erfordern ebenfalls Nutzfahrzeuge für Personal, Materialien und Servicebetrieb. Der öffentliche und private Personenverkehr ist auf Busse und Reisebusse angewiesen, die in anderen Zyklen als Frachtflotten betrieben werden.
Fracht und Logistik sollen bis 2031 mit einer CAGR von 7,71 % wachsen. E-Commerce-Aktivitäten und die Notwendigkeit, Waren durch städtische Gebiete zu bewegen, unterstützen das Liefersegment. Bergbau- und Hafenaktivitäten unterstützen schwerere Frachtbewegungen über längere Strecken. Die städtische Frachtplanung kann die Fahrzeugwahl beeinflussen, indem sie effizienteres Be- und Entladen sowie Routenplanung fördert. Unternehmen, die Fahrzeugfähigkeiten in praktische Betriebsvorteile übersetzen, können stärkere langfristige Kundenbeziehungen aufbauen. Klare Hinweise zur Streckennutzung und Wartung können Käufern helfen, ein geeignetes Fahrzeug auszuwählen, was besonders wichtig ist, wenn neuere Technologien die Betriebsroutinen verändern.
Nach Käufertyp: Große Flottenoperatoren halten die größte Position, während Miet- und Leasingunternehmen am schnellsten wachsen
Große Flottenoperatoren hielten im Jahr 2025 einen Marktanteil von 53,11 % am chilenischen Nutzfahrzeugmarkt. Bergbauunternehmen, große Logistikanbieter, Betreiber des öffentlichen Nahverkehrs und große Dienstleistungsunternehmen beschaffen Fahrzeuge über zentralisierte Flottenprogramme. Diese Käufer bewerten Fahrzeuge in der Regel zusammen mit Finanzierung, Wartung, Teileversorgung und Fahrzeugverfügbarkeit. Ihre Beschaffungsprozesse tendieren dazu, etablierte Lieferanten mit lokalem technischen Support und Erfahrung in formellen Ausschreibungen zu bevorzugen. Große Flottenoperatoren sind auch besser positioniert, um Euro-VI-Ersatzanforderungen zu planen als kleinere Unternehmen. Staatliche und kommunale Käufer bleiben wichtig für den öffentlichen Nahverkehr, Versorgungsflotten und Servicefahrzeuge, und ihre Beschaffungsprozesse können sowohl technische Spezifikationen als auch Bestellzeitpunkte beeinflussen. Einzelunternehmer bleiben eine bedeutende Käufergruppe im Fracht- und Servicebereich, obwohl sie bei steigenden Ersatzkosten vorsichtiger sein können. Händler benötigen unterschiedliche Vertriebs- und Finanzierungsansätze für jeden Käufertyp, da Finanzierungskonditionen, Reparaturzugang und Fahrzeugspezifikationen die Umstände jedes Kunden widerspiegeln müssen.
Miet- und Leasingunternehmen sollen bis 2031 mit einer CAGR von 6,46 % wachsen. Leasing kann neue Geräte für Unternehmen zugänglicher machen, die große Vorabkäufe vermeiden möchten, was relevant ist, wenn Kunden besorgt über die Kosten und Technologieanforderungen neuerer emissionskonformer Fahrzeuge sind. Mietvereinbarungen geben Betreibern auch Flexibilität, wenn der Transportbedarf je nach Projekt oder Saison variiert. Große Flotten können Datendienste, geplante Wartung und dedizierten Kontosupport suchen, während kleinere Käufer möglicherweise mehr Gewicht auf Finanzierung, lokalen Reparaturzugang und Teileverfügbarkeit legen. Diese Unterschiede schaffen mehrere Vertriebswege innerhalb der chilenischen Nutzfahrzeugbranche und unterstützen die Rolle von Händlern, die Finanzierung und Service neben dem Fahrzeugverkauf anbieten.
Geografische Analyse
Nordchile, einschließlich Tarapacá, Antofagasta, Atacama und Teile von Coquimbo, bleibt die primäre Konzentration schwerer Nutzfahrzeugaktivitäten im Land. Bergbaubetriebe benötigen Fahrzeuge für den Materialtransport, den Arbeitertransport, Wartungsarbeiten und Standortdienste. Lange Distanzen und schwierige Bedingungen machen Betriebszeit, Reparaturkapazität und robuste Spezifikationen wichtig. Lieferanten benötigen starken Teilezugang und Außendienstkapazitäten, da Fahrzeugausfallzeiten den Industriebetrieb stören können. Konventionelle Euro-VI-Fahrzeuge werden weiterhin eine wichtige Rolle spielen, wo elektrische Alternativen noch nicht praktikabel sind, was zu einem schrittweisen statt sofortigen Wandel im nördlichen Flottenmix führt.
Die Zentralzone, insbesondere Región Metropolitana und Valparaíso, ist das primäre Zentrum für leichte Nutzfahrzeuge, Stadtbusse und städtische Frachtoperationen. Santiago hat die größte städtische Fahrzeugbasis des Landes und bleibt der wichtigste Standort für die Beschaffung von Elektrobussen. Liefernetzwerke, Lagerhäuser und Verbraucheraktivitäten erzeugen auch eine starke Nachfrage nach Transportern und leichten Lkw in und um die Hauptstadt. Valparaíso und San Antonio fügen eine wichtige hafenbezogene Frachtdimension hinzu, mit Korridoren, die Häfen, Lagerhäuser, die Hauptstadt und Kunden im Landesinneren verbinden. Die Region wird voraussichtlich ein wichtiger Markt sowohl für konventionelle Frachtfahrzeuge als auch für gezielte Elektrofahrzeugeinsätze bleiben.
Süd-Zentral- und Südchile kombinieren landwirtschaftliche, forstwirtschaftliche, Lachs-, Lebensmittelverteilungs- und interurbane Transportaktivitäten, die zuverlässige Frachtfahrzeuge einschließlich Kühlfahrzeuge erfordern. Unterschiedliche Straßenbedingungen und lange Reisedistanzen machen die Flottenplanung komplexer als auf dichten städtischen Strecken. Ladeverfügbarkeit und Serviceabdeckung sind besonders wichtig für Betreiber, die Elektrofahrzeuge in Betracht ziehen. Neue Antriebsstränge werden voraussichtlich in diesen Regionen in unterschiedlichem Tempo eingeführt. Hersteller können Chile nicht als ein einheitliches Betriebsumfeld behandeln, was lokale Distribution und After-Sales-Kapazität zu wichtigen Wettbewerbsvorteilen macht.
Wettbewerbslandschaft
Der Nutzfahrzeugmarkt in Chile bleibt fragmentiert, wobei mehrere europäische und chinesische Lieferanten in den Bereichen Lkw, Busse, Transporter und Pickups konkurrieren. Mercedes-Benz, vertreten durch Kaufmann, bietet eine breite Palette von Lkw und Nutzfahrzeugen an, unterstützt durch etablierte Servicevereinbarungen und eine wachsende Elektrofahrzeugpalette. Mercedes-Benz bestätigte im Jahr 2026 die erste chilenische Lieferung von eActros 600 Lkw für den kommerziellen Einsatz und verschaffte dem Unternehmen eine frühe Rolle bei Langstrecken-Frachtversuchen mit Batterie-Elektrofahrzeugen. Scania konkurriert durch Schwerlastfahrzeuge und Beziehungen zu Industrie- und Flottenkäufern, während Volvo Group im Bereich Schwerlast-Lkw und öffentlicher Nahverkehr relevant bleibt, einschließlich emissionsfreier Busangebote für das Santiager System.
Chinesische Hersteller haben ihre Präsenz bei Bussen, Lkw, Transportern und Pickups ausgebaut und bedienen preissensible und elektrifizierungsorientierte Nachfrage. Yutong und BYD sind im Bereich der Elektrobusversorgung gut etabliert, während Foton und JAC über lokale Vertriebsnetzwerke in Transportern, Lkw und Pickups konkurrieren. Ihr Wachstum hat den Wettbewerbsdruck auf etablierte Hersteller erhöht. Das Bussegment ist besonders wichtig, da öffentliche Beschaffung sichtbare Möglichkeiten für Elektrofahrzeuglieferanten schafft, und der staatliche Einsatz von Elektrobussen in Red Movilidad hat Santiago zu einem bemerkenswerten Referenzpunkt für den elektrischen öffentlichen Nahverkehr gemacht.
Wettbewerbsvorteile hängen auch von der Unterstützung im Bergbau und in abgelegenen Regionen ab, wo Schwerlastfahrzeugkunden zuverlässige Außenwartung, schnelle Teilelieferung und technisches Fachwissen für anspruchsvolle Anwendungen benötigen. Lieferanten, die den Markt über eine einzige Produktkategorie betreten, müssen möglicherweise breitere Servicekapazitäten aufbauen, bevor sie um größere Flottenaufträge konkurrieren. Der chilenische Nutzfahrzeugmarkt bleibt offen für neue Marktteilnehmer, aber nachhaltiger Erfolg hängt von lokalem Support sowie Produktverfügbarkeit ab. Der Wettbewerb wird voraussichtlich aktiv bleiben, da die Elektrifizierung die Auswahl an Fahrzeugen und Dienstleistungen erweitert.
Marktführer der chilenischen Nutzfahrzeugbranche
Mercedes-Benz Group
Chevrolet Trucks
Scania AB
Volvo Group
Volkswagen Truck & Bus
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Mai 2026: DSV führte seinen ersten vollständig elektrischen Lkw für die lokale Distribution in Chile ein. Die Markteinführung war Teil der Bemühungen des Unternehmens, emissionsärmere Logistikdienste im Land auszubauen.
- Februar 2026: Cummins setzte einen hybrid-elektrischen Ultra-Class-Bergbau-Lkw im täglichen Produktionsbetrieb in Caserones ein. Das Nachrüstprojekt nutzt die First Mode-Technologie des Unternehmens in einem 300-Tonnen-Komatsu-Bergbau-Muldenkipper.
- Februar 2026: Mercedes-Benz Trucks lieferte über Kaufmann die ersten eActros 600 batterie-elektrischen Langstrecken-Lkw in Chile und Südamerika an Empresas Cavalieri. Die Fahrzeuge nahmen den kommerziellen Getränketransportbetrieb auf der Strecke Santiago–Viña del Mar auf, wobei 6 weitere Einheiten für die anschließende Lieferung geplant sind.
- November 2025: Chery stellte seinen HIMLA-Pickup in Portillo, Chile, im Rahmen einer regionalen lateinamerikanischen Markteinführung und Medien-Fahrveranstaltung vor. Das Modell ist für anspruchsvolles Gelände und Schwerlastanwendungen in der Region vorgesehen.


Berichtsumfang des chilenischen Nutzfahrzeugmarkts
Der chilenische Nutzfahrzeugmarkt ist segmentiert nach Fahrzeugtyp, Antriebsart, Aufbau und Konfiguration, Anwendung und Endnutzung sowie Käufertyp. Nach Fahrzeugtyp ist der Markt in leichte Nutzfahrzeuge, mittelschwere Lkw, schwere Lkw sowie Busse und Reisebusse segmentiert. Nach Antriebsart ist der Markt in Verbrennungsmotor (Benzin und Diesel) sowie Elektro- und Hybrid (batterie-elektrische Fahrzeuge, Plug-in-Hybridfahrzeuge und Brennstoffzellen-Elektrofahrzeuge) segmentiert. Nach Aufbau und Konfiguration ist der Markt in Kastenwagen und Transporter, Pickups und Fahrgestellkabinen, Starr-Lkw, Sattelzugmaschinen, Stadtbusse, Überlandbusse und Fernreisebusse sowie Minibusse und Taxibusse segmentiert. Nach Anwendung und Endnutzung ist der Markt in Fracht und Logistik (Zustellung auf der letzten Meile, Hafen- und intermodale Logistik sowie Kühltransport), Bergbau und Steinbruch, Bau und Infrastruktur, öffentlicher und privater Personenverkehr sowie Versorgungs-, Kommunal- und Serviceflotten segmentiert. Nach Käufertyp ist der Markt in große Flottenoperatoren, kleine und mittlere Unternehmen (KMU), staatliche und kommunale Stellen, Miet- und Leasingunternehmen sowie Einzelunternehmer segmentiert. Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
| Leichte Nutzfahrzeuge |
| Mittelschwere Lkw |
| Schwere Lkw |
| Busse und Reisebusse |
| Verbrennungsmotor | Benzin |
| Diesel | |
| Elektro- und Hybrid | Batterie-Elektro |
| Plug-in-Hybrid | |
| Brennstoffzellen-Elektro |
| Kastenwagen und Transporter |
| Pickups und Fahrgestellkabinen |
| Starr-Lkw |
| Sattelzugmaschinen |
| Stadtbusse |
| Überlandbusse und Fernreisebusse |
| Minibusse und Taxibusse |
| Fracht und Logistik | Zustellung auf der letzten Meile |
| Hafen- und intermodaler Frachttransport | |
| Kühltransport | |
| Bergbau und Steinbruch | |
| Bau und Infrastruktur | |
| Öffentlicher und privater Personenverkehr | |
| Versorgungs-, Kommunal- und Serviceflotten |
| Große Flottenoperatoren |
| Kleine und mittlere Unternehmen |
| Staatliche und kommunale Käufer |
| Miet- und Leasingunternehmen |
| Einzelunternehmer |
| Nach Fahrzeugtyp | Leichte Nutzfahrzeuge | |
| Mittelschwere Lkw | ||
| Schwere Lkw | ||
| Busse und Reisebusse | ||
| Nach Antriebsart | Verbrennungsmotor | Benzin |
| Diesel | ||
| Elektro- und Hybrid | Batterie-Elektro | |
| Plug-in-Hybrid | ||
| Brennstoffzellen-Elektro | ||
| Nach Aufbau und Konfiguration | Kastenwagen und Transporter | |
| Pickups und Fahrgestellkabinen | ||
| Starr-Lkw | ||
| Sattelzugmaschinen | ||
| Stadtbusse | ||
| Überlandbusse und Fernreisebusse | ||
| Minibusse und Taxibusse | ||
| Nach Anwendung und Endnutzung | Fracht und Logistik | Zustellung auf der letzten Meile |
| Hafen- und intermodaler Frachttransport | ||
| Kühltransport | ||
| Bergbau und Steinbruch | ||
| Bau und Infrastruktur | ||
| Öffentlicher und privater Personenverkehr | ||
| Versorgungs-, Kommunal- und Serviceflotten | ||
| Nach Käufertyp | Große Flottenoperatoren | |
| Kleine und mittlere Unternehmen | ||
| Staatliche und kommunale Käufer | ||
| Miet- und Leasingunternehmen | ||
| Einzelunternehmer | ||


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für chilenische Nutzfahrzeuge bis 2031?
Die Größe des chilenischen Nutzfahrzeugmarkts soll bis 2031 von 5,85 Milliarden USD im Jahr 2026 auf 7,59 Milliarden USD wachsen, mit einer CAGR von 5,35 %.
Welcher Fahrzeugtyp hat die größte Position in Chile?
Leichte Nutzfahrzeuge hielten die größte Position mit einem Anteil von 67,41 % im Jahr 2025.
Was treibt die Nachfrage nach elektrischen Nutzfahrzeugen in Chile an?
Die Elektrifizierung öffentlicher Busse, geplante Depotbetriebe sowie ausgewählte Liefer- und Frachtrouten unterstützen die Einführung.
Wie wirkt sich Euro VI auf neue Schwerlastfahrzeuge in Chile aus?
Euro VI gilt seit Januar 2026 für neue Schwerlastfahrzeuge und erhöht die Bedeutung konformer Fahrzeugtechnologie und Wartungsunterstützung.
Seite zuletzt aktualisiert am:



