
Luxusauto-Markt Analyse von Mordor Intelligence
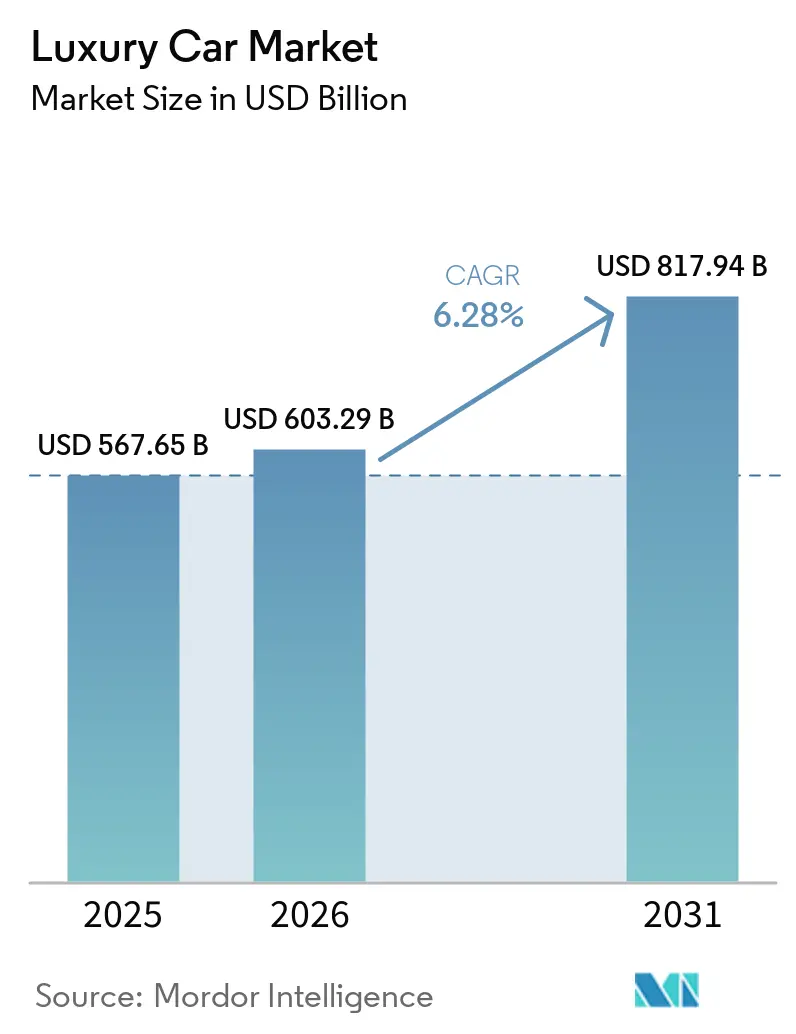
Die Größe des Luxusauto-Marktes wird voraussichtlich von 603,3 Milliarden USD im Jahr 2026 auf 641,2 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 852,4 Milliarden USD erreichen, mit einem CAGR von 5,86 % über 2027–2032.
Die Nachfrage nach Elektroautos in Europa und die Nachfrage nach Sport Utility Vehicles (SUVs) in den Vereinigten Staaten begünstigen anpassungsfähige Fahrzeugprogramme. Die wachsende Bevölkerung mit hohem Nettovermögen im asiatisch-pazifischen Raum verbreitert die potenzielle Nachfragebasis, während der Preiswettbewerb in China die Preisprämie, die Käufer akzeptieren, einschränkt. Die Nexperia-Chip-Störung begann in Europa im Oktober 2025 nach Maßnahmen der niederländischen Regierung und Gerichtsentscheidungen sowie chinesischen Exportkontrollen und legte das Risiko durch langsamen Komponentenersatz offen. Flexible Produktion und länderspezifische Vermarktung neuer Fähigkeiten werden zu praktischen Wettbewerbsreaktionen. Das Wachstum begünstigt Hersteller, die in der Lage sind, die Produktion zwischen Antriebssträngen zu verlagern und alternative Komponenten schnell zu qualifizieren, während der Preiswettbewerb in China begrenzt, was allein durch Premiumpositionierung erzielt werden kann.
Wichtigste Erkenntnisse des Berichts
- Nach Fahrzeugtyp hielten SUVs im Jahr 2026 einen Marktanteil von 56,28 % am Luxusauto-Markt und werden voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 7,3 % über 2027–2032.
- Bei den Antriebsarten entfielen auf Fahrzeuge mit Verbrennungsmotor (ICE) im Jahr 2026 ein Anteil von 67,78 % am Luxusauto-Markt, während batterieelektrische Fahrzeuge voraussichtlich am schnellsten wachsen werden, mit einem CAGR von 8,4 % über 2027–2032.
- Die Aufschlüsselung nach Fahrzeugklassen wurde vom mittleren Luxussegment mit 44,78 % des Marktes im Jahr 2026 angeführt, während Ultra-Luxus- und Exotenfahrzeuge voraussichtlich das am schnellsten wachsende Segment sein werden, mit einem CAGR von 7,5 % über 2027–2032.
- Unter den Vertriebskanälen hielten autorisierte Händler im Jahr 2026 einen Marktanteil von 89,38 %, und Direktvertrieb an Verbraucher sowie Online-Verkäufe werden voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 8,3 % über 2027–2032.
- Geografisch gesehen repräsentierte der asiatisch-pazifische Raum im Jahr 2026 43,07 % des Marktes, während der Nahe Osten und Afrika voraussichtlich am schnellsten wachsen werden, mit einem CAGR von 7,5 % über 2027–2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Boom der Nachfrage nach Luxus-SUVs | +2.2% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Rasche Elektrifizierung von Premiummodellen | +2% | Europa und internationale Märkte | Mittelfristig (2–4 Jahre) |
| Wachsende Bevölkerung mit hohem Nettovermögen in Asien und dem Nahen Osten | +1.4% | Der asiatisch-pazifische Raum | Langfristig (≥ 4 Jahre) |
| Verbesserte Erwartungen an Fahrerassistenzsysteme und Sicherheit | +1.1% | Das Vereinigte Königreich | Kurzfristig (≤ 2 Jahre) |
| Verlagerung zum Online- und Direktvertrieb an Verbraucher | +0.7% | In ganz Nordamerika | Mittelfristig (2–4 Jahre) |
| Massenindividualisierung und maßgeschneiderte Optionen | +0.5% | China und Crewe | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Boom der Nachfrage nach Luxus-SUVs
Die Nachfrage nach einem etablierten Luxus-SUV kann ein Fahrzeugprogramm und das regionale Einzelhandelsgeschäft, das es zu den Käufern bringt, unterstützen. Mercedes-Benz USA, der US-Vertriebspartner der Marke, berichtete, dass die vorläufigen US-Einzelhandelsverkäufe des GLE SUV im Jahr 2025 um 14 % gestiegen sind – das beste Jahr des Modells aller Zeiten. Die vorläufigen Zahlen zeigten auch ein Wachstum der GLE-Einzelhandelsverkäufe im Jahresvergleich von 12 % im vierten Quartal 2025. Das Wachstum in beiden Zeiträumen, wobei der Zuwachs im vierten Quartal unter dem Jahreszuwachs lag, zeigt, dass die Nachfrage nach dem in Alabama gebauten GLE bis zum Jahresende anhielt.
Rasche Elektrifizierung von Premiummodellen
Die Kundennachfrage macht die Elektrifizierung zu einem Frage der Betriebskapazität für Premiumhersteller. BMW Group meldete vorläufige weltweite Auslieferungen von 110.257 vollelektrischen Fahrzeugen im dritten Quartal 2026, ein Anstieg von 7,2 % im Jahresvergleich.[1] In seinem Update für das dritte Quartal teilte Mercedes-Benz mit, dass seine batterieelektrischen GLC-, CLA-, GLB- und GLA-Varianten in Europa für den Rest des Jahres 2026 ausverkauft seien, mit Auftragsbüchern, die weit ins Jahr 2027 reichen. Seine Werke in Bremen, Rastatt und Kecskemét arbeiteten im 3-Schicht-Betrieb, um die Nachfrage nach diesen Modellen zu decken. Da diese Elektrovarianten in Europa für den Rest des Jahres 2026 ausverkauft waren und die Werke bereits im 3-Schicht-Betrieb liefen, hängt die Erfüllung zugesagter europäischer Bestellungen von einer erhöhten Produktion ab.
Wachsende Bevölkerung mit hohem Nettovermögen in Asien und dem Nahen Osten
Eine wachsende Bevölkerung mit investierbarem Vermögen kann den Pool potenzieller Luxusautokäufer im asiatisch-pazifischen Raum vergrößern. Capgemini berichtete von einem Wachstum von 9,4 % bei der Bevölkerung mit hohem Nettovermögen in der Region im Jahr 2025. Das Unternehmen definierte diese Personen als solche mit mindestens 1 Million USD an investierbaren Vermögenswerten, ausgenommen ihren Hauptwohnsitz, Sammlerstücke, Verbrauchsgüter und Konsumgüter. Da der Schwellenwert von 1 Million USD den Hauptwohnsitz und Konsumgüter ausschließt, erfasst das Maß investierbare Ressourcen, die potenziell für diskretionäre Käufe wie Luxusautos verfügbar sind.
Verbesserte Erwartungen an Fahrerassistenzsysteme und Sicherheit
Fahrerassistenz kann einem Luxusfahrzeug einen praktischen Mehrwert verleihen, wenn Kunden es im Alltag nutzen. Bis Juni 2026 hatten BMW-Kunden mehr als 200 Millionen Kilometer mit dem Highway Assistant freihändig gefahren. BMW gab an, dass die Funktion täglich über mehrere Modellreihen hinweg genutzt wurde, darunter die 5er-Reihe, 7er-Reihe, X5, X6, X7 und XM. Die tägliche Nutzung gibt BMW eine konkrete Funktion, die bei der Differenzierung seiner Fahrzeuge hervorgehoben werden kann, über das bloße Vorhandensein eines Assistenzsystem-Labels hinaus. Die Verbreitung über Limousinen- und SUV-Reihen hinweg ermöglicht es, mit demselben Freihändig-Angebot mehrere Käufergruppen im Luxusfahrzeugsegment anzusprechen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Kauf- und Betriebskosten | -0.8% | Chinas nationaler Markt | Mittelfristig (2–4 Jahre) |
| Halbleiter- und Komponentenengpässe | -0.6% | Europa und China | Kurzfristig (≤ 2 Jahre) |
| Makroökonomische Nachfragevolatilität | -0.4% | Chinas nationaler Markt | Kurzfristig (≤ 2 Jahre) |
| Regulatorischer Druck gegen SUVs aus Klimaschutzgründen | -0.2% | Frankreichs nationaler Markt | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kauf- und Betriebskosten
Hohe Kaufpreise können ausländische Luxusmarken dem Wettbewerb durch günstigere chinesische Modelle aussetzen. Diese Alternativen kamen den Käuferpräferenzen für Komfort und Elektronik entgegen, was die Herausforderung, eine Preisprämie allein durch Kabinenausstattung zu verteidigen, erhöhte. Der Anteil von Premiumautos an den gesamten Autoverkäufen in China fiel in den ersten neun Monaten des Jahres 2025 auf 13 % gegenüber 14 % im Jahr 2024. Für den ausländischen Hersteller betrifft das Hemmnis sowohl den Zugang zu preissensiblen Kunden als auch die Einnahmen pro Fahrzeugtransaktion. Ein niedrigerer Preis kann die Erschwinglichkeit verbessern, während er gleichzeitig den pro Verkauf erzielten Betrag reduziert, was einen Kompromiss zwischen der Bindung des Käufers und der Verteidigung der Preisprämie hinterlässt.
Halbleiter- und Komponentenengpässe
Die Nexperia-Versorgungsstörung begann im Oktober 2025, nachdem Maßnahmen der niederländischen Regierung und Gerichtsentscheidungen von chinesischen Exportkontrollen gefolgt wurden. Diese Kontrollen blockierten Chips, die nach der europäischen Front-End-Produktion in China verpackt wurden, an der Rückkehr in die Europäische Union (EU). Am 16. Oktober 2025 warnte der Europäische Automobilherstellerverband (ACEA), dass die europäische Fahrzeugproduktion gefährdet sei, da die Qualifizierung von Ersatzlieferanten und der Aufbau ihrer Produktion Monate dauern würde, während die Lagerbestände voraussichtlich nur Wochen reichen würden. Im Juni 2026 berichtete die Europäische Kommission von wiederaufgenommenen Lieferungen, nachdem die Beschränkungen Anfang November 2025 gelockert worden waren, warnte jedoch, dass schwindende Lagerbestände weitere Störungen in der Automobilproduktion verursachen könnten. Für Luxusauto-Hersteller macht diese Diskrepanz die Lieferantenqualifizierungszeit zu einem potenziellen Engpass für abgeschlossene Fahrzeugverkäufe. Wiederaufgenommene Chip-Lieferungen beheben die unmittelbare Versorgung, aber die Qualifizierung von Ersatzlieferanten lässt die Hersteller einer separaten Verzögerung ausgesetzt, bevor ein anderer Lieferant die Fahrzeugproduktion unterstützen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
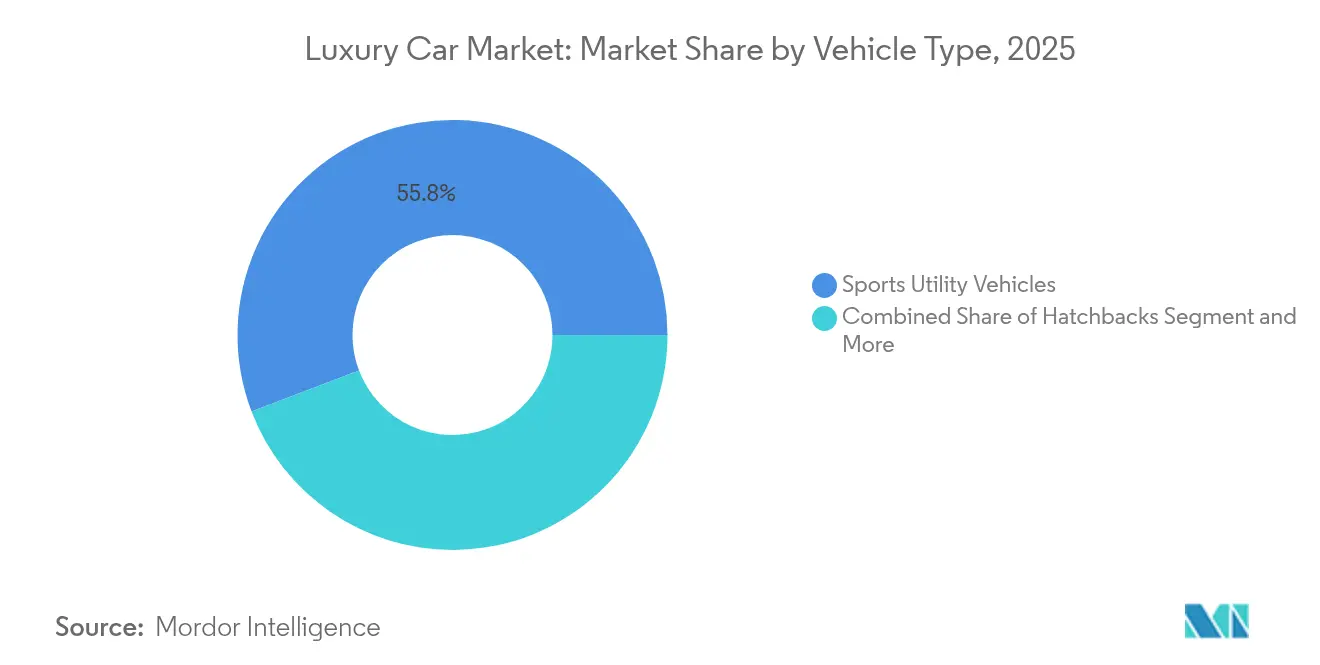
SUV-Skalierung unterstützt AntriebsstrangerweiterungSport Utility Vehicles (SUVs) machten im Jahr 2026 einen Anteil von 56,28 % am Luxusauto-Markt aus und waren damit das größte Segment; sie werden voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 7,3 % über 2027–2032. Porsche AG lieferte von Januar bis September 2026 weltweit 59.586 Cayenne-Fahrzeuge aus – die stärkste Modellreihe trotz eines Rückgangs von 2 % im Jahresvergleich. Die Gesamtauslieferungen von Porsche sanken im gleichen Zeitraum um 16 % auf 178.532, sodass der geringere Rückgang beim Cayenne zeigt, dass die SUV-Reihe besser abschnitt als der Rest des Sortiments.
Der vollelektrische Cayenne bietet einen anderen Weg, die SUV-Nachfrage innerhalb derselben Modellfamilie zu bedienen. Porsche AG lieferte vom Marktstart des Modells im Sommer 2026 bis September 2026 weltweit 7.002 vollelektrische Cayennes aus. Bis zum 2. Februar 2026 hatte die Produktion des Cayenne Electric in Bratislava auf einer Linie begonnen, die mit Verbrenner- und Hybrid-Cayenne-Modellen geteilt wird.[2] Porsche erklärte, dass dieses flexible Setup eine schnelle Reaktion auf Nachfrageänderungen ermöglicht. Die gemeinsame Montage von elektrischen, Verbrenner- und Hybrid-Cayennes ermöglicht es Porsche, die Produktion an die Nachfrage anzupassen, ohne die gesamte Linie auf Elektrofahrzeuge festzulegen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Antriebsart:
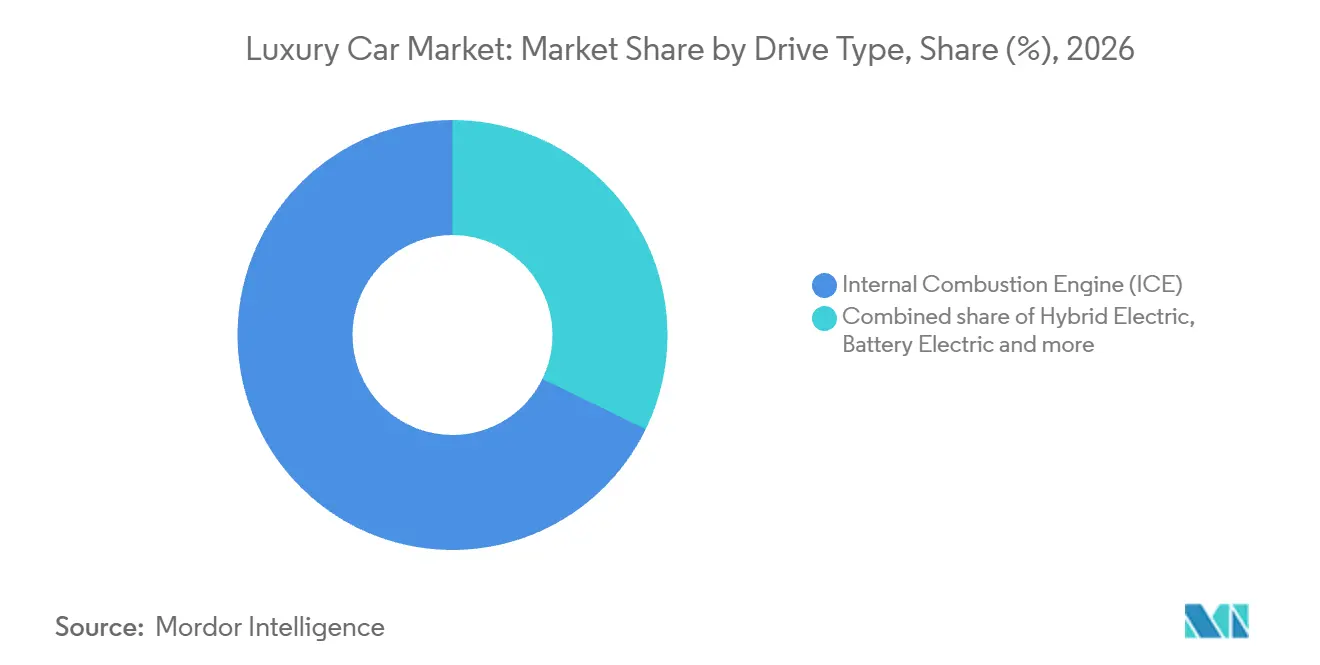
Verbrennungsskalierung koexistiert mit ElektrofahrzeugadoptionFahrzeuge mit Verbrennungsmotor (ICE) repräsentierten im Jahr 2026 einen Luxusauto-Marktanteil von 67,78 % und waren damit das größte Segment. Porsche AG Group lieferte im Jahr 2025 weltweit 38.961 Macan-Fahrzeuge mit Verbrennungsmotor aus, als das Modell in den meisten Ländern außerhalb der Europäischen Union angeboten wurde. Porsche AG lieferte von Januar bis September 2026 weltweit 27.996 Macan-Fahrzeuge mit Verbrennungsmotor aus. Die Produktion der Verbrenner-Variante endete im Sommer 2026. Der frühere Nicht-EU-Fußabdruck zeigt die geografische Reichweite hinter diesem Verbrenner-Franchise, während sein Rückzug zeigt, dass Auslieferungsvolumen allein den Platz einer Variante in Porsches Portfolio nicht sichert.
Batterieelektrische Fahrzeuge werden voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 8,4 % über 2027–2032. Porsche AG lieferte von Januar bis September 2026 weltweit 23.029 vollelektrische Macan-Fahrzeuge aus. Hybridfahrzeuge bieten eine separate Wahl, wobei das Gesamtjahres-2025-Portfolio der BMW Group Plug-in-Hybride neben Verbrenner- und batterieelektrischen Antriebssträngen platziert, um unterschiedliche globale Kundenbedürfnisse zu erfüllen.


Nach Fahrzeugklasse:
Volumenfranchises und zugeteilte ExklusivitätDas mittlere Luxussegment war das größte Segment und machte im Jahr 2026 44,78 % des Marktes aus. FAW-Audi meldete 172.000 Audi A6L-Verkäufe in China im Jahr 2025, wobei das Modell seine Führungsposition in der chinesischen Luxus-C-Segment-Limousinen-Kategorie beibehielt. Audi stellte Ende März 2026 in China seine Verbrenner-Limousine der nächsten Generation des A6L als Teil der Modellreihen-Erneuerung auf der Premium Platform Combustion (PPC) vor. Die Erneuerung gibt Audi die Möglichkeit, den nächsten Verkaufszyklus durch ein Limousinen-Franchise zu verfolgen, das bereits eine erhebliche nationale Skalierung hatte, und verknüpft das Wachstumspotenzial mit der nächsten Generation eines etablierten Fahrzeuggeschäfts.
Ultra-Luxus- und Exotenfahrzeuge werden voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 7,5 % über 2027–2032. Ferrari NV berichtete in seinen Ergebnissen vom 30. Juli 2026, dass seine 12Cilindri Manuale Special Series bereits vollständig zugeteilt war, als sie in den vorangegangenen Monaten vorgestellt wurde. Das Einstiegsluxussegment bedient einen anderen Weg, wobei fast die Hälfte der Nachfrage nach BMWs Einstiegs-Elektro-SUV in Indien bis September 2025 von Erstkäufern im Luxussegment stammte. Ferraris zugeteilte Sonderserie erfordert die Erfüllung bestehender Verpflichtungen, während BMWs indisches Beispiel den Erstkauf als eine eigenständige Quelle der Einstiegsnachfrage macht.
Nach Vertriebskanal:
Händlerskalierung trifft auf flexibles digitales BestellenAutorisierte Händler waren das größte Segment und machten im Jahr 2026 89,38 % des Marktes aus. Penske Automotive Group betrieb am 31. Dezember 2025 unternehmensweit 365 autorisierte Einzelhandels-Automobilhändler, darunter 148 in den Vereinigten Staaten und 217 anderswo, hauptsächlich im Vereinigten Königreich. Premiummarken, darunter Audi, BMW und Lexus, generierten im Jahr 2025 71 % des Einzelhandels-Automobilhändler-Umsatzes von Penske. Auf Premium ausgerichtete Einzelhandelsgruppen konzentrieren die Verkaufsabwicklung für konkurrierende Luxusmarken innerhalb desselben Händlergeschäfts und binden mehrere Hersteller an einen gemeinsamen Weg zu den Kunden.
Direktvertrieb an Verbraucher und Online-Verkäufe werden voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 8,3 % über 2027–2032. Der Jahresbericht 2025 von Lucid Group beschrieb einen digitalen Weg, der es Kunden ermöglicht, Fahrzeuge zu konfigurieren und Bestellungen online über sein Direktvertriebsmodell aufzugeben. Kunden konnten auch eine Probefahrt vereinbaren, den Vertrieb kontaktieren oder physische Studios besuchen. Diese Kombination ermöglicht es, eine Produktentscheidung digital zu beginnen, während persönlicher Kontakt dort erhalten bleibt, wo der Käufer ihn wählt. Für Lucid unterstützen digitale Bestellung und optionaler persönlicher Kontakt eine herstellergeführte Kundenbeziehung, wobei die Übergabe zwischen diesen Schritten für den Direktkanal zentral ist.
Geografische Analyse
Luxusauto-Markt Asien-Pazifik
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Anteil von 43,07 % am Luxusauto-Markt und war damit die größte geografische Region. Audi lieferte im Jahr 2025 617.514 Fahrzeuge in China, einschließlich Hongkong, aus, ein Rückgang von 5 % gegenüber 2024. Eine erhebliche Auslieferungsbasis kann mit dem Druck auf eine einzelne Marke koexistieren, sodass die kommerzielle Skalierung des asiatisch-pazifischen Raums kein ununterbrochenes Wachstum für Audi impliziert.
Luxusauto-Markt Naher Osten und Afrika
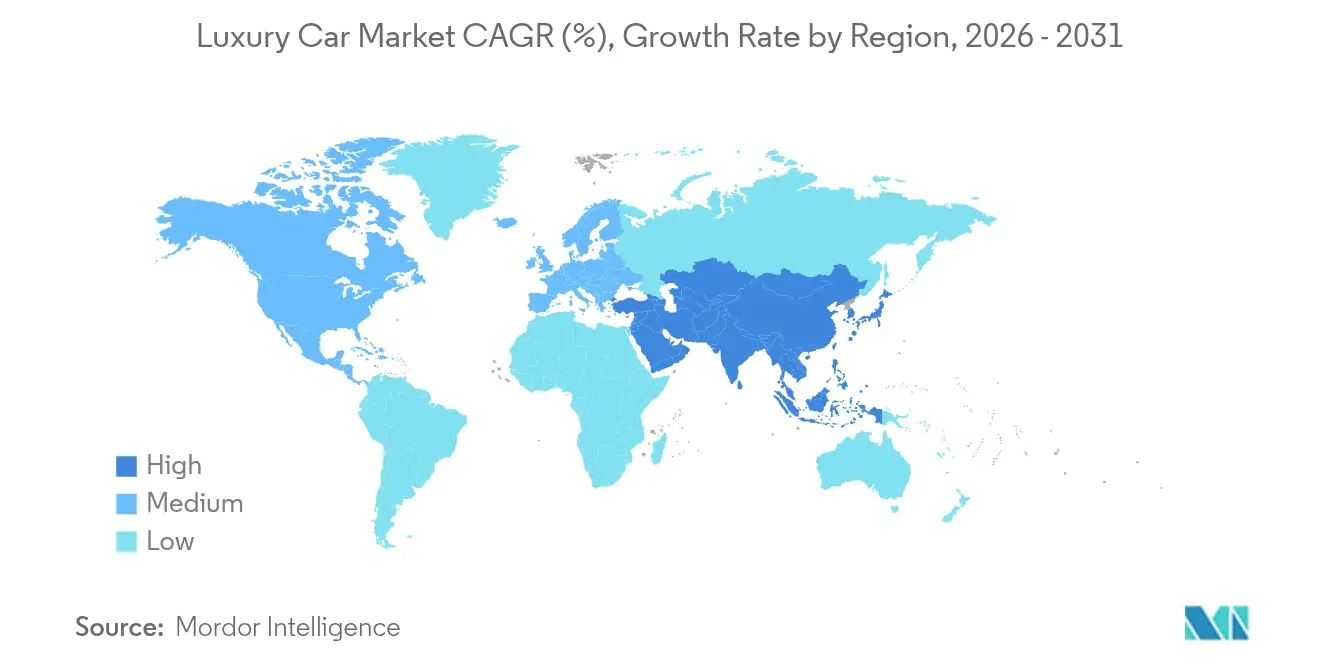
Der Nahe Osten und Afrika werden voraussichtlich die am schnellsten wachsende geografische Region sein, mit einem CAGR von 7,5 % über 2027–2032. Lexus verkaufte im Jahr 2025 45.645 Fahrzeuge im Nahen Osten, was 101,4 % seines Volumens von 2024 entspricht, und 1.485 in Afrika, was 118,8 % seines Volumens von 2024 entspricht. BMW-Importeur Al-Uroush Automotive eröffnete am 9. Oktober 2025 einen 1.200 Quadratmeter großen BMW- und MINI-Showroom in Sulaymaniyah, Irak, mit einer Ausstellungskapazität für bis zu 10 Fahrzeuge. Der zusätzliche Einzelhandelspunkt schafft lokale Ausstellungs- und Kundenzugangsmöglichkeiten über einen offiziellen Importeur. Lexus' höherer relativer Zuwachs in Afrika kam von einer viel kleineren Verkaufsbasis, während der irakische Showroom einen lokalen Weg zu Käufern im Nahen Osten hinzufügt.
Nordamerika bietet eine erhebliche markenspezifische Nachfrage, veranschaulicht durch Lexus' Rekord von 370.260 US-Fahrzeugverkäufen im Jahr 2025, ein Anstieg von 7,1 % auf Volumenbasis. Südamerika hat ein eigenständiges Wachstumsbeispiel auf Länderebene in Brasilien, wo K.Lume Consultoria 54.564 Luxusauto-Zulassungen im Jahr 2025 meldete, ein Anstieg von 6,6 % gegenüber 2024. Europa präsentiert eine Antriebsstrang-Mix-Überlegung, wobei batterieelektrische und Plug-in-Hybrid-Fahrzeuge im Jahr 2025 40 % der BMW Group-Auslieferungen dort ausmachten. In der ersten Hälfte des Jahres 2026 sah sich Kanadas Luxussegment mit Kosten- und Handelsdruck konfrontiert, während BMW einen vorläufigen Rückgang des mexikanischen Premiummarktes und ein Wachstum des argentinischen Premiumsegments im Jahr 2025 meldete. Lexus' US-Zuwächse und steigende brasilianische Zulassungen stehen im Kontrast zu Kanadas schwächerem Luxusanteil und Mexikos vorläufigem Premiummarkt-Rückgang, während BMWs europäischer Auslieferungsmix zeigt, dass Elektrifizierung mit einer größeren Basis koexistiert, die andere Antriebsstränge nutzt.
Regionale Ausgaben
Alle Regionen
Regulatorischer Rahmen und Ausblick
Der Vergleich untersucht ausgewählte Fahrzeug-Compliance-Rahmenbedingungen aus der Perspektive eines Herstellers oder Importeurs, der Luxus-Personenkraftwagen mit gemischtem Antriebsstrang verkauft. Flottenemissionsziele, Kreditanforderungen und Zulassungsbedingungen beeinflussen die kommerzielle Vorbereitung dieser Fahrzeugprogramme. Die US-Umweltschutzbehörde hob die bundesstaatlichen Treibhausgasstandards für leichte, mittelschwere und schwere Fahrzeuge und Motoren auf, wirksam ab dem 20. April 2026.[3]
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Deutschland | China | Vereinigte Arabische Emirate |
|---|---|---|---|---|---|
| Zuständige Behörde | Umweltschutzbehörde | Ministerium für Entwicklung, Industrie, Handel und Dienstleistungen | Europäische Kommission für den EU-Flottenrahmen | Ministerium für Industrie und Informationstechnologie | GCC-Standardisierungsorganisation (GSO) für die Zertifizierung; Ministerium für Industrie und fortschrittliche Technologie (MoIAT) für die Compliance-Datenverbindung |
| Wesentliche Instrumente oder Ausrichtung | Aufhebung der bundesstaatlichen Fahrzeug-Treibhausgasvorschriften | MOVER-Anforderungen für Neufahrzeuge | Verordnung (EU) 2019/631 | Mitteilung zur Kreditquote für Fahrzeuge mit neuer Energie (NEV) für 2026 und 2027 | GSO-Fahrzeugzertifizierung und Fahrzeugidentifikationsnummer (VIN)-Meldung |
| Kommerzielle Auswirkung | Geringere bundesstaatliche Treibhausgasverpflichtungen | Verkäufe und Importe sind an Effizienz, Recyclingfähigkeit, Sicherheit und Kennzeichnung geknüpft | Herstellerspezifische Flotten-CO2-Ziele und Prämien bei deren Überschreitung | Kreditquotenanforderungen prägen die Fahrzeugprogrammplanung | GSO-Zertifizierung und VIN-Meldung sind Voraussetzungen für die Zulassung |
| Aktuelle politische Attraktivität | Hoch | Mittel | Niedrig | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Lockerung | Verschärfung | Verschärfung | Verschärfung | Verschärfung |
| Quelle: Mordor Intelligence | |||||
Deutschlands Bewertung basiert auf EU-weiten Reduzierungen des durchschnittlichen CO2-Ausstoßes von Neuwagen, die sich von 15 % für 2025–2029 auf 55 % für 2030–2034 gegenüber dem Niveau von 2021 vertiefen, mit Prämien für Hersteller, die ihre spezifischen Ziele überschreiten. Der Vorschlag der Kommission vom 16. Dezember 2025, das Auspuffziel für 2035 zu lockern und ein Banking und Borrowing für 2030–2032 zu ermöglichen, ist noch ausstehend, sodass der Schritt für 2030 eine Verschärfungsrichtung unterstützt. Chinas mittlere Bewertung spiegelt die kreditbasierte Planung wider, da die NEV-Kreditquoten von 48 % für 2026 auf 58 % für 2027 steigen, während Brasiliens bedingter Marktzugang am 1. Januar 2027 Anforderungen an den Produkt-CO2-Fußabdruck hinzufügen soll. Die mittlere Bewertung der VAE spiegelt die Zertifizierungs- und VIN-verknüpfte Zulassung wider, wobei die geplante Euro-6d-Konformität von neuen Typgenehmigungen für das Modelljahr 2030 auf alle ab dem 1. Januar 2031 zugelassenen Neufahrzeuge ausgeweitet wird. Hersteller mit gemischtem Antriebsstrang erhalten US-bundesstaatliche Treibhausgasentlastung, müssen sich jedoch auf Chinas höhere Kreditquote für 2027 und Brasiliens geplante CO2-Fußabdruckanforderungen vorbereiten, wenn sie dasselbe Modellsortiment einsetzen.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht die Versorgung mit Mobilitätskomponenten, die Fahrzeugherstellung sowie den Luxusmarken-Einzelhandel und Aftersales als eigenständige Ertragspositionen. Bosch produziert Mobilitätselektronik, während Porsche AG und seine Tochtergesellschaft Porsche Leipzig GmbH Fahrzeugproduktionswerke betreiben. Komponentenversorgung und Fertigfahrzeugproduktion setzen Lieferanten daher unterschiedlichen Unterbrechungspunkten aus, bevor ein Kunde ein Auto erhält. Der Einzelhandel fügt Erträge aus Fahrzeugtransaktionen, Teilen, Service sowie Finanz- und Versicherungsprodukten hinzu und verlängert die kommerzielle Beziehung über die Auslieferung hinaus.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Elektronische Komponentenversorgung | Mobilitätselektronik-Lieferanten wie Bosch | Komponentenverkäufe | Abhängigkeit von der rechtzeitigen Verfügbarkeit elektronischer Eingaben | Alternative Komponentenbeschaffung vor einer Störung vorbereiten |
| Fahrzeugherstellung | Fahrzeughersteller wie Porsche AG und seine Tochtergesellschaft Porsche Leipzig GmbH | Fertigfahrzeugverkäufe | Produktions- und Informationstechnologie (IT)-Unterbrechungen, die die Fahrzeugverfügbarkeit beeinträchtigen | Kritische Systeme trennen und die Werkswiederherstellung einüben |
| Autorisierter Einzelhandel und Aftersales | Autorisierte Automobilhändler wie AutoNation und Penske Automotive Group | Einzelhandelsfahrzeugverkäufe, Teile, Service sowie Finanz- und Versicherungsprodukte | Herstellerbedingte Verzögerungen bei Fahrzeugen und Teilen | Teilevorräte aufrechterhalten und den Werkstattdurchsatz schützen |
| Quelle: Mordor Intelligence | ||||
Service und Teile generierten im Jahr 2025 den größten Teil des Einzelhandels-Automobilbruttogewinns der Penske Automotive Group. Am 2. September 2025 gab Jaguar Land Rover Automotive PLC einen Cybersicherheitsvorfall bekannt, der vorübergehend bestimmte Produktionsanlagen und IT-Systeme abschaltete, Fahrzeugauslieferungen verzögerte und die Teileversorgung unterbrach. Diese Ertrags- und Störungsrisiken sprechen dafür, die Reparaturfähigkeit neben der Wiederherstellung des Flusses von Fertigfahrzeugen zu schützen. Die Reparaturkontinuität hat daher einen kommerziellen Zweck über den anfänglichen Luxusautoverkauf hinaus, da sie eine Händlerertragstätigkeit schützt, die auch von der Herstellerversorgung abhängt.
Wettbewerbslandschaft
Marktkonzentration
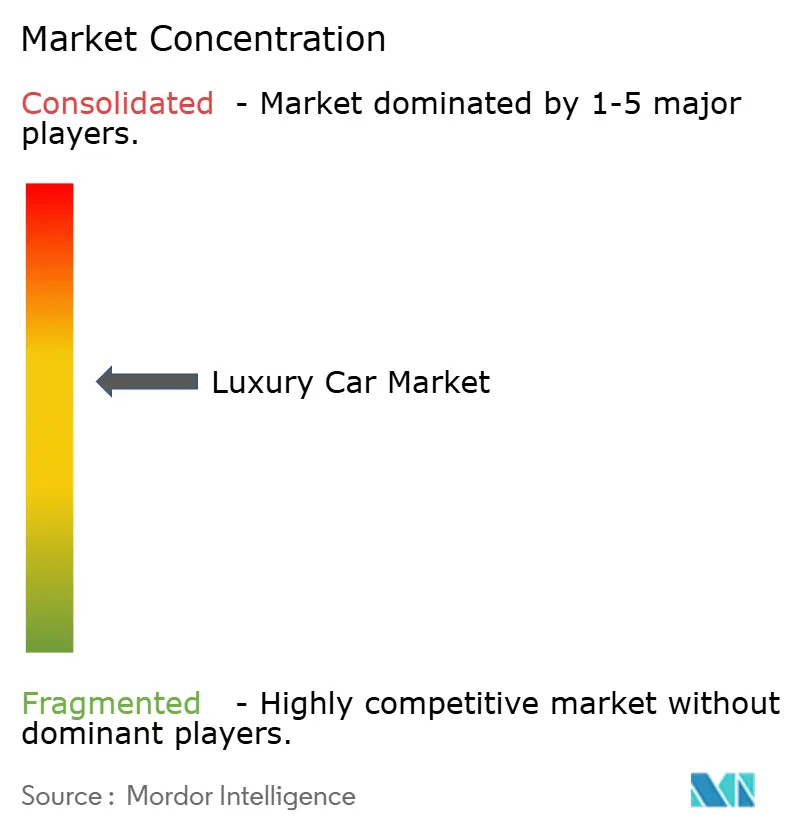
Der Wettbewerb ist mäßig konzentriert um große Fahrzeuggruppen und eigenständige Luxusmarken, angeführt von Volkswagen Group, Tesla Inc., Mercedes-Benz Group AG, BMW AG und Toyota Motor Corporation (Lexus). Die weltweiten Lexus-Verkäufe erreichten im Jahr 2025 mit 882.231 Fahrzeugen einen Rekord, was 104 % seines Volumens von 2024 entspricht. Die Sport-Luxus-Markengruppe der Volkswagen Group lieferte im Jahr 2025 weltweit 279.400 Porsche-Fahrzeuge aus, ein Rückgang von 10,1 % gegenüber 2024. Porsches Rückgang neben Lexus' Rekordverkäufen zeigt, dass Gruppenvolumen mit deutlich unterschiedlichen Nachfrageentwicklungen auf Markenebene koexistieren kann.
Hersteller können ihr Angebot durch ein erkennbares Fahrzeug-Franchise oder durch die Genehmigung für eine käuferseitige Technologie differenzieren. Mercedes-Benz meldete Rekordauslieferungen der G-Klasse von 49.700 Fahrzeugen im Jahr 2025, ein Anstieg von 23 %, während BMW M GmbH im Jahr 2025 mit 213.457 Fahrzeugen einen Rekord aufstellte, ein Anstieg von 3,3 %. Am 30. Oktober 2025 gab BMW Group bekannt, dass es die UN-Regelung Nr. 171 für Fahrerassistenzsysteme für den neuen BMW iX3 erhalten hatte. BMW erklärte, die Genehmigung ermögliche zukünftige Level-2-Freihändig-Autobahnassistenz in weiteren Modellen und Ländern, wobei der Fahrer eingebunden bleibt und länderspezifische Verfügbarkeit und Systemgrenzen gelten. Der kommerzielle Vorteil hängt davon ab, diese Genehmigung in eine verfügbare Fahrzeugfunktion mit klar definierten Bedingungen für den Käufer umzusetzen.
Die Wettbewerbsrichtung hängt auch davon ab, welche Fahrzeugprogramme ein Hersteller in der Produktion hält. Tesla schloss die Produktion der Model S-Limousine und des Model X SUV in seinem Werk in Fremont, Kalifornien, im Mai 2026 ab. BMW Deutschland übergab am 27. Januar 2026 die ersten BMW iX3-Fahrzeuge an Kunden in Deutschland bei BMW Welt in München. Teslas Änderung betrifft sowohl eine Limousine als auch ein SUV, während BMWs Übergaben sein Elektro-SUV-Angebot in Deutschland erweitern. Diese Schritte zeigen, dass ein Jahr neuer Premium-Elektrofahrzeug-Auslieferungen auch den Rückzug etablierter Modellprogramme beinhalten kann.
Marktführer der Luxusauto-Branche
-
Volkswagen Group
-
Tesla Inc.
-
Mercedes-Benz Group AG
-
BMW AG
-
Toyota Motor Corporation (Lexus)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Luxusauto-Markt Unternehmen in diesem Bericht
- Mercedes-Benz Group AG
- BMW AG
- Volkswagen Group
- Toyota Motor Corporation (Lexus)
- Jaguar Land Rover Automotive PLC
- Stellantis NV (Maserati, Alfa Romeo)
- Tesla Inc.
- Volvo Car Group
- Hyundai Motor Group (Genesis)
- Nissan Motor Co. (Infiniti)
- Geely Holding (Lotus, Zeekr)
- FAW Group (Hongqi)
- SAIC Motor (IM, Roewe)
- BYD Co. (Yangwang)
- Lucid Group
- Rivian Automotive
- Ferrari NV
- Aston Martin Lagonda
- Rolls-Royce Motor Cars
- McLaren Automotive
Wesentliche Chancen für Marktteilnehmer
Der Vergleich untersucht Fahrzeugkäufer- und Händlermöglichkeiten, die durch US-Luxus-Elektro-SUV-Programme in verschiedenen kommerziellen Phasen entstehen. Am 2. September 2026 eröffnete Jaguar Land Rover Automotive PLC US-Bestellungen für den Range Rover Electric, mit einem unverbindlichen Startverkaufspreis (MSRP) von 138.000 USD. Am 6. Mai 2026 gab Toyota Motor Corporation bekannt, dass der dreirihige vollelektrische Lexus TZ voraussichtlich Ende 2026 in den Vereinigten Staaten ab 64.050 USD, einschließlich Lieferung, Bearbeitung und Handling, zum Verkauf angeboten werden soll. Ein bestellbares Fahrzeug und ein erwarteter Marktstart schaffen unterschiedliche Möglichkeiten, eine Produktentscheidung in einen abgeschlossenen Kauf umzuwandeln.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leadsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Bestellungen für Elektro-SUVs im oberen Segment | Range Rover Electric verfügt über einen etablierten US-Bestellkanal | US-Luxus-SUV-Käufer, die elektrischen Antrieb in Betracht ziehen | Fahrzeugspezifikation mit händlerunterstützter Bestellabwicklung verbinden | Hoher Start-MSRP | Jaguar Land Rover Automotive PLC und Range Rover-Händler |
| Dreirihige Luxuselektrifizierung | Lexus TZ-Verkauf wurde für Ende 2026 erwartet | US-Käufer von dreirihigen Luxus-SUVs | Beratungen rund um Sitzplatzbedarf und die angekündigte Preisbasis vorbereiten | Kaufverfügbarkeit hängt vom erwarteten Verkaufszeitpunkt ab | Toyota Motor Corporation über Lexus |
| Händlerunterstützung für Elektro-SUV-Transaktionen | Range Rover-Händler nehmen Bestellungen an und unterstützen diese | Luxusfahrzeug-Händler | Konfiguration, Bestellabwicklung und Übergabevorbereitung koordinieren | Hohe Fahrzeugkaufverpflichtung | Range Rover-Händler und Jaguar Land Rover Automotive PLC |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit besteht darin, einen Käufer eines hochwertigen Elektro-SUVs durch eine bestehende Händlerbeziehung zu einer Bestellung zu führen. Händler können unmittelbare Verkaufsressourcen auf bestellbare Fahrzeuge konzentrieren, während sie erwartete Markteinführungen zur Vorbereitung nutzen. Die Preis- und Bereitschaftslücke trennt eine unmittelbare Bestellmöglichkeit im oberen Segment von der Vorbereitung auf ein günstigeres dreirihiges Angebot.
Neueste Industrielle Entwicklungen in Luxusauto-Markt
- Sep 2026: Mercedes-Benz Group AG begann die Serienproduktion des neuen GLA in Rastatt. In seiner Mitteilung vom 7. Oktober berichtete das Unternehmen von ersten Kundenbestellungen für das Einstiegsmodell.
- Sep 2026: Jaguar Land Rover Automotive PLC eröffnete US-Bestellungen für den Range Rover Electric, mit einem Start-MSRP von 138.000 USD.
- Jul 2026: BMW Group begann die Produktion der neuen 7er-Limousine im Werk Dingolfing und brachte Neue-Klasse-Innovationen in ein etabliertes Produktionsmodell ein.
Luxusauto-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Luxusauto-Markt misst den jährlichen Wert der weltweit verkauften Luxus-Personenkraftwagen. Er umfasst Fahrzeuge, die oberhalb von Massenmarktautos positioniert und bepreist sind, wobei der Wert zum Fahrzeugverkaufspreis über Händler- und Direktvertriebskanäle erfasst wird.
Ausschlüsse aus dem Geltungsbereich: Massenmarkt-Personenkraftwagen, einschließlich solcher mit Premiumausstattungen oder hochwertigen Merkmalen, Nutzfahrzeuge und Zweiräder sind ausgeschlossen.
Segmentierungsübersicht
- Nach Fahrzeugtyp
- Schräghecklimousinen
- Limousinen
- Sport Utility Vehicles (SUVs)
- Mehrzweckfahrzeuge (MPVs)
- Sport- / Exotikfahrzeuge
- Nach Antriebsart
- Verbrennungsmotor (ICE)
- Hybrid-Elektroantrieb
- Batterieelektrischer Antrieb
- Nach Fahrzeugklasse
- Einstiegs-Luxusklasse
- Mittlere Luxusklasse
- Ultra-Luxus- / Exotikklasse
- Nach Vertriebskanal
- Autorisierter Händler
- Direktvertrieb / Online
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Ägypten
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research stützt sich auf öffentliche und offizielle Quellen wie OICA-Produktionstabellen, ACEA-Zulassungsdaten, Capgemini Research Institute-Vermögensdaten und Fahrzeugemissionsvorschriften der Europäischen Kommission, die Versorgungskontext, Personenkraftwagenvolumen und Antriebsstrangmix, regionale Nachfrageindikatoren und Änderungen in der Modellökonomie liefern. Diese Quellen liefern ergänzende Produktions-, Zulassungs-, Käuferkapazitäts- und regulatorische Belege für eine globale Luxusauto-Bewertung.
Jährliche Unternehmensberichte, Investorenpräsentationen, regulatorische Einreichungen und seriöse Automobilpresse können dann gemeldete Auslieferungen, Preisgestaltung und Modelleinführungen, Kapazitätsänderungen, Kanalentwicklungen und Versorgungsengpässe gegenseitig überprüfen. Diese Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden Luxusfahrzeughersteller, autorisierte Händler und Marktspezialisten umfassen, wobei Führungskräfte und Funktionsleiter Verkauf, Produktplanung, Kanalmix und regionale Nachfrage ansprechen würden. Ihre Erkenntnisse würden Annahmen aus Sekundärquellen zu Transaktionswerten, Antriebsstrang- und Fahrzeugklassenmix sowie regionalen Variationen testen und dazu beitragen, widersprüchliche Definitionen oder fehlende Beobachtungen aufzulösen. Wo eine Quellenlücke verbleibt, würden Analysten die Befragtenerkenntnisse mit öffentlichen Auslieferungs-, Zulassungs-, Preis- und Einreichungsindikatoren vergleichen, nur unterstützbare Schätzungen beibehalten und die Unsicherheit für die interne Überprüfung dokumentieren.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 35 % | EMEA: 35 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt den globalen jährlichen Verkaufswert von Luxus-Personenkraftwagen aus einer Top-down-Marktreihe und überprüft dann ausgewählte Gesamtwerte mit Stichproben von Fahrzeugauslieferungen oder -zulassungen, multipliziert mit durchschnittlichen Transaktionspreisen nach Fahrzeugklasse und Antriebsstrang. Wesentliche Eingaben umfassen Personenkraftwagen-Zulassungen und Herstellerauslieferungen für die Einheitenrichtung, beobachtete Luxusautopreise und Modellmix für den Wert pro Fahrzeug sowie regionale Vermögens- und Einkommensindikatoren für die Käuferkapazität. Antriebsstrangverfügbarkeit und Emissionsvorschriften informieren die Verschiebung zwischen ICE-, Hybrid- und batterieelektrischen Verkäufen. Historische Wert- und Einheitentrends können mit einer multivariaten Regression unter Verwendung dieser Indikatoren projiziert werden, mit Szenarioanalysen für regulatorische, Erschwinglichkeits- und Versorgungsschocks. Segmentanteile werden aus beobachtetem Zulassungs- und Auslieferungsmix, Preisunterschieden, Modellangeboten und regionalen Erkenntnissen aufgebaut und dann überprüft, ob sie sich zum Marktgesamtwert summieren. Analysten würden Hersteller- und Händlerinterviews nutzen, um Annahmen auf Variablenebene und Prognosepfade zu hinterfragen, während Lücken in Stichproben-Bottom-up-Überprüfungen mit nahe gelegenen öffentlichen Zulassungs-, Auslieferungs- und Preiserkenntnissen begrenzt würden, anstatt mit nicht unterstützten Details gefüllt zu werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die Top-down-Wertreihe gegen unabhängige Zulassungs-, Auslieferungs-, Preis- und öffentliche Einreichungssignale und überprüfen dann Gesamtwerte, Einheiten, Segmentanteile und Jahresveränderungen auf Anomalien und unerklärte Abweichungen. Die Überprüfung schreitet von der Quellenverifizierung zur Modell- und Rechenprüfung und dann zur Senior-Analysten-Überprüfung fort. Anomalien werden vor der Freigabe untersucht, und Befragte oder Quelleninhaber werden erneut kontaktiert, wenn Definitionen in Konflikt stehen, eine wesentliche Beobachtung sich ändert oder eine unerklärte Lücke fortbesteht. Schätzungen werden jährlich aktualisiert, zwischen den Zyklen überarbeitet, wenn wesentliche Marktereignisse Verkäufe, Preisgestaltung, Regulierung oder Versorgung verändern, und unmittelbar vor der Lieferung einer neuen Quellen- und Berechnungsprüfung unterzogen.
Vergleich der Luxusauto-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den Eingaben, die zur Modellierung der Nachfrage verwendet werden, unterscheiden. Der Luxusauto-Markt misst den jährlichen Wert der weltweit verkauften Luxus-Personenkraftwagen.
Wesentliche Treiber von Unterschieden umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Historische Wert- und Einheitentrends können mit einer multivariaten Regression unter Verwendung dieser Indikatoren projiziert werden, mit Szenarioanalysen für regulatorische, Erschwinglichkeits- und Versorgungsschocks.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 641,2 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 593,8 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 7,4 % unter dem Wert dieses Berichts für 2027 von 641,2 Milliarden USD, 2 Jahre später. Das ältere Basisjahr liegt vor dem Vergleichsjahr, und die Quelle prognostiziert ein anhaltendes Marktwachstum über den nachfolgenden Prognosezeitraum. |
| Regionales Beratungsunternehmen B | 551,14 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 14,0 % unter dem Wert dieses Berichts für 2027 von 641,2 Milliarden USD, 2 Jahre später. Das ältere Basisjahr liegt vor dem Vergleichsjahr, und die Quelle prognostiziert ein anhaltendes Marktwachstum über den nachfolgenden Prognosezeitraum. |
Die Analysten von Mordor Intelligence triangulieren die Top-down-Wertreihe gegen unabhängige Zulassungs-, Auslieferungs-, Preis- und öffentliche Einreichungssignale und überprüfen dann Gesamtwerte, Einheiten, Segmentanteile und Jahresveränderungen auf Anomalien und unerklärte Abweichungen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Luxusauto-Markt und wie ist der Wachstumsausblick?
Der Markt wird voraussichtlich im Jahr 2027 einen Wert von 641,2 Milliarden USD und bis 2032 einen Wert von 852,4 Milliarden USD erreichen, mit einem CAGR von 5,86 % über 2027–2032.
Was treibt die Nachfrage nach Luxusautos an?
Mercedes-Benz USA meldete ein vorläufiges US-GLE-SUV-Einzelhandelswachstum von 14 % im Jahr 2025 und 12 % im vierten Quartal 2025, während die vorläufigen weltweiten Elektrofahrzeug-Auslieferungen der BMW Group im dritten Quartal 2026 110.257 erreichten. Diese Ergebnisse deuten auf eine Nachfrage nach Luxus-SUVs und Elektromodellen hin.
Welcher Luxusauto-Karosserietyp führt beim Verkaufswert?
SUVs hielten im Jahr 2026 56,28 % des Marktes und waren damit das größte Fahrzeugtyp-Segment.
Welche Unternehmen konkurrieren in der Luxusauto-Branche?
Zu den führenden Teilnehmern gehören Volkswagen Group, Tesla Inc., Mercedes-Benz Group AG, BMW AG und Toyota Motor Corporation (Lexus).
Was schränkt Luxusauto-Käufe und -Auslieferungen ein?
Kaufpreisdruck in China und Verzögerungen bei der Komponentenqualifizierung können Käufe und Auslieferungen einschränken. Premiumautos machten in den ersten neun Monaten des Jahres 2025 13 % der gesamten Autoverkäufe in China aus.
Welche Region führt beim Luxusauto-Verkaufswert, und welche wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum hielt im Jahr 2026 43,07 % des Marktes, während der Nahe Osten und Afrika voraussichtlich am schnellsten wachsen werden, mit einem CAGR von 7,5 % über 2027–2032.