
Irland Facility-Management-Markt – Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.05 Milliarden US-Dollar |
| Marktgröße (2026) | 2.16 Milliarden US-Dollar |
| Marktgröße (2031) | 2.71 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.64 % |
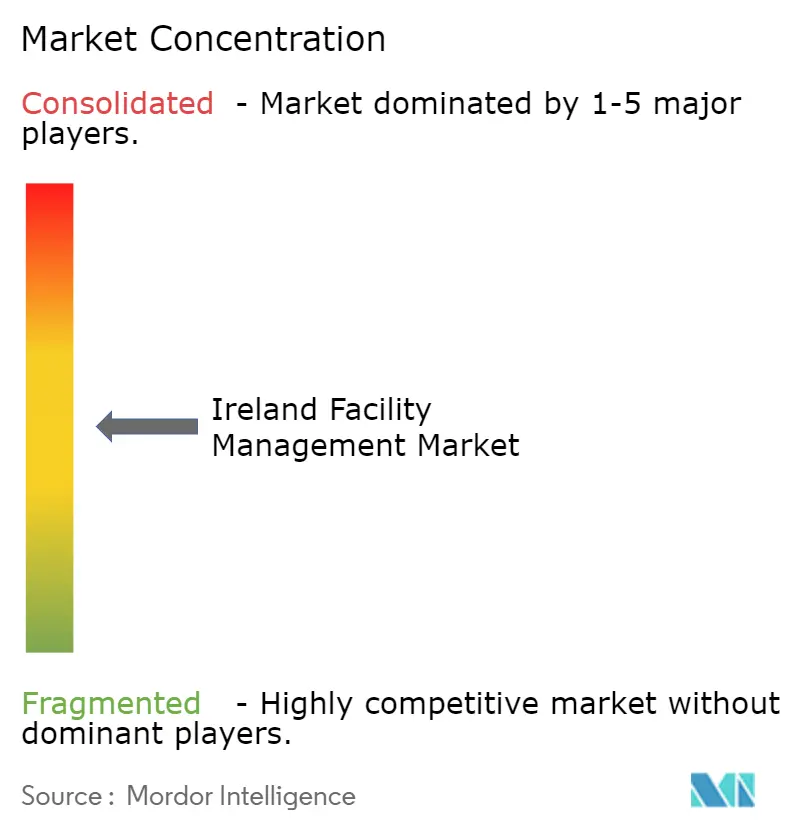
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des irischen Facility-Management-Markts durch Mordor Intelligence
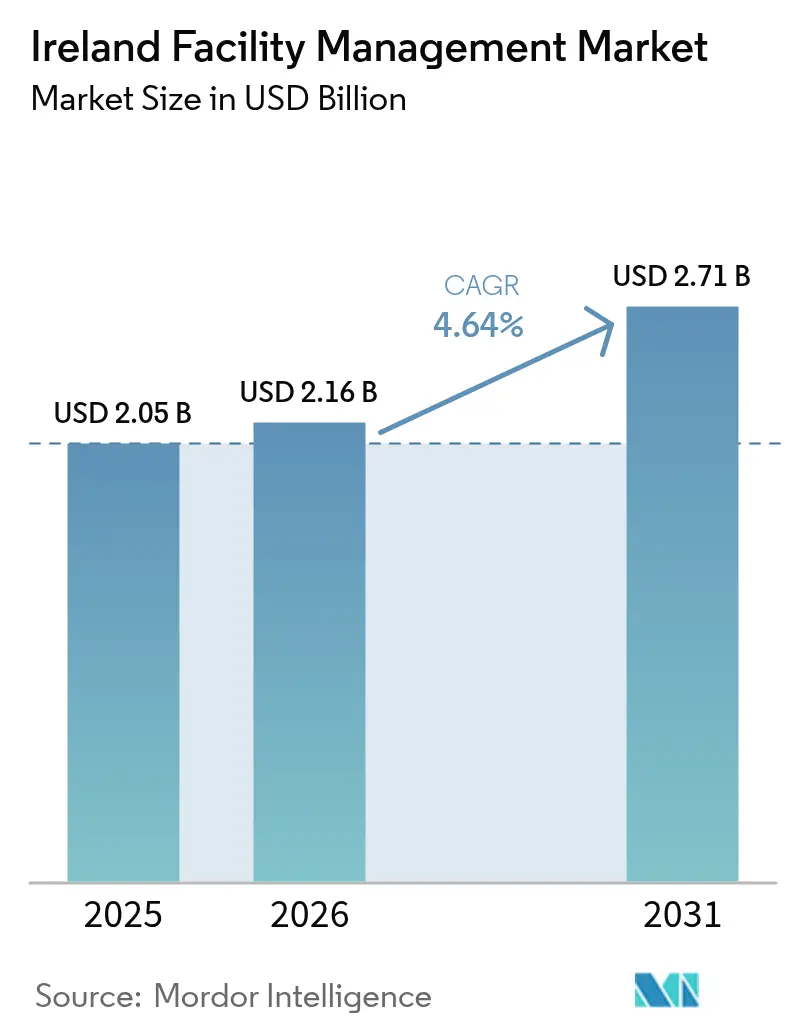
Die Größe des irischen Facility-Management-Markts wird voraussichtlich von 2,05 Milliarden USD im Jahr 2025 auf 2,16 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 2,71 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 4,64 % über den Zeitraum 2026–2031 entspricht. Angetrieben durch die Rolle des Landes als europäisches Rechenzentrum-Drehkreuz verdrängt der Trend zu integrierten Verträgen fragmentierte Einzeldienstleistungsvereinbarungen, da Kunden Kostentransparenz und ergebnisbasierte Kennzahlen fordern. Sich beschleunigende regulatorische Fristen für Niedrigstenergiegebäude erweitern wiederkehrende Einnahmequellen, die an Gebäudemanagementsysteme geknüpft sind. Zunehmender Lohndruck, anhaltender Arbeitskräftemangel und Einschränkungen durch Altgebäude engen die Anbietermargen ein, während die Konsolidierung unter mittelgroßen Marktteilnehmern die Wettbewerbsdynamik neu gestaltet. Kunden bevorzugen zunehmend Risikopartnerschaftsmodelle, die Hard Services und Soft Services unter einem einzigen Anbieter bündeln, der in der Lage ist, in IoT-Plattformen und Predictive-Maintenance-Fähigkeiten zu investieren.
Wesentliche Erkenntnisse des Berichts
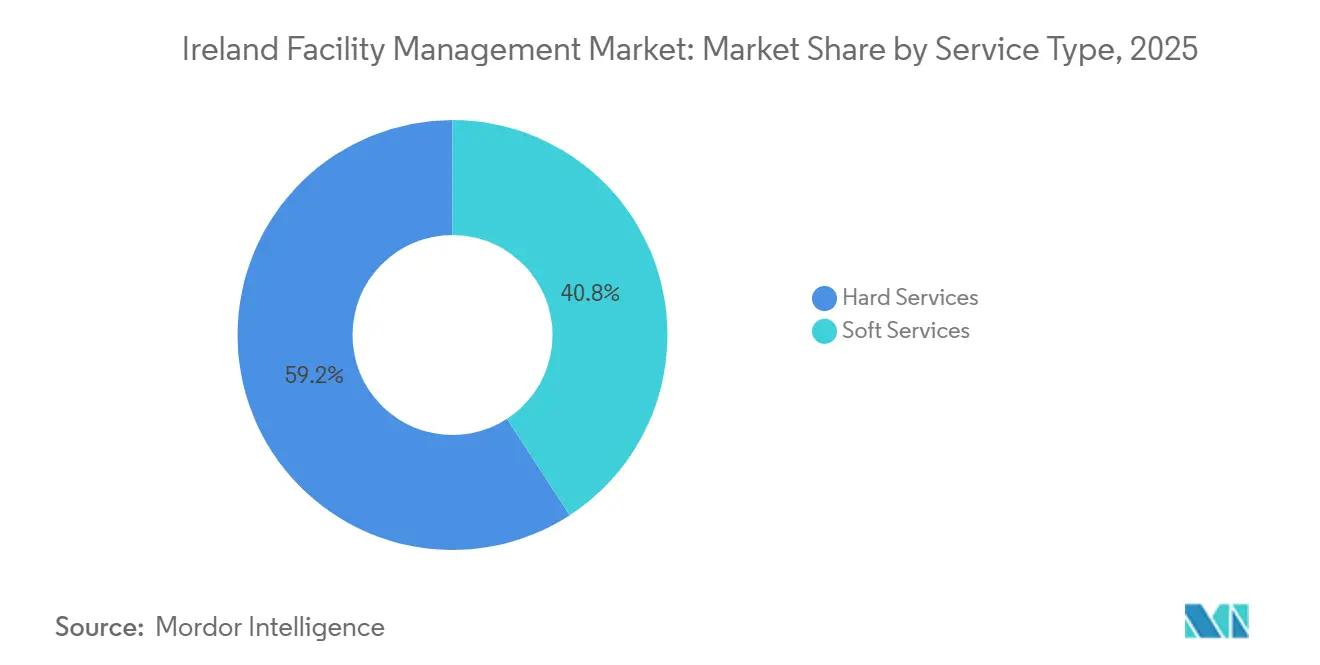
- Nach Servicetyp führten Hard Services mit einem Anteil von 59,19 % am irischen Facility-Management-Markt im Jahr 2025, während Soft Services bis 2031 voraussichtlich mit einer CAGR von 4,86 % wachsen werden.
- Nach Angebotstyp entfiel im Jahr 2025 ein Anteil von 67,68 % der Marktgröße des irischen Facility-Management-Markts auf die Fremdvergabe, und das Segment wird bis 2031 voraussichtlich mit einer CAGR von 4,73 % wachsen.
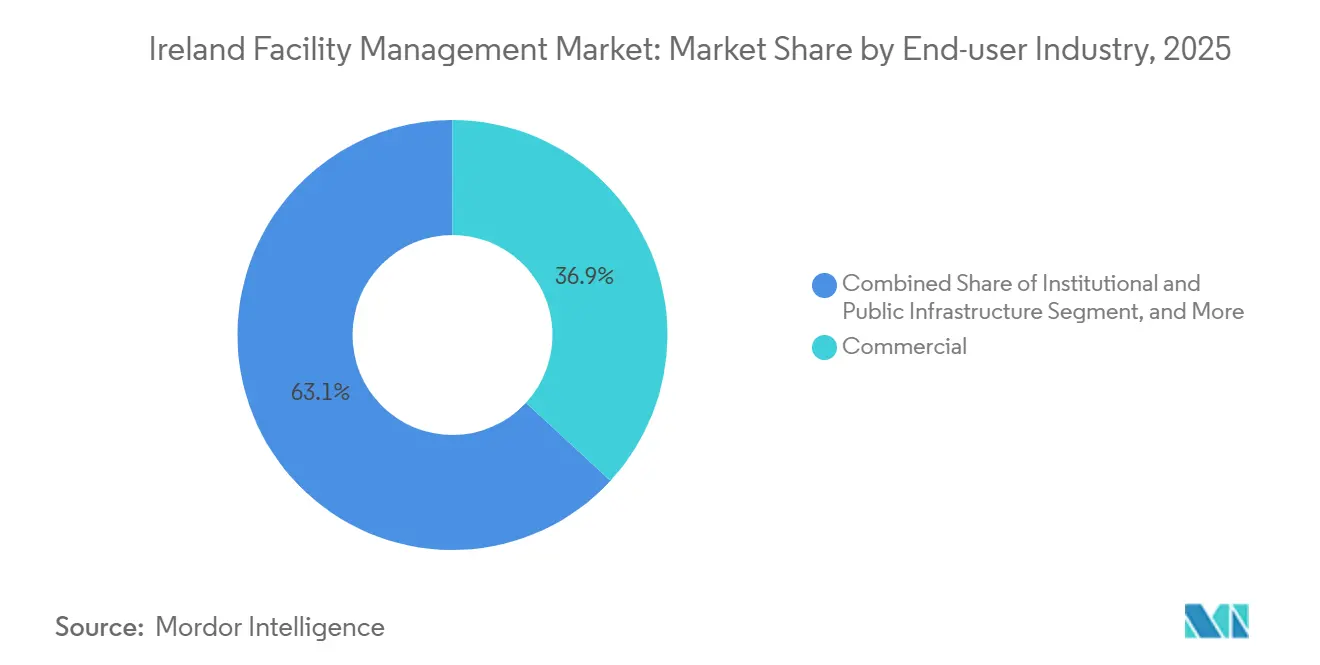
- Nach Endnutzerbranche hielt die gewerbliche Immobilienwirtschaft im Jahr 2025 einen Anteil von 36,86 % am irischen Facility-Management-Markt, während der institutionelle und öffentliche Infrastrukturbereich bis 2031 mit einer CAGR von 4,91 % wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des irischen Facility-Management-Markts
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Urbanisierung und Bevölkerungswachstum in den wichtigsten Ballungsräumen | +0.8% | National, konzentriert in Dublin, Cork, Galway, Limerick | Mittelfristig (2–4 Jahre) |
| Regulatorische Treiber spezifisch für Arbeits- und Sicherheitsstandards | +0.7% | National, verstärkte Durchsetzung im Gesundheitswesen und in der öffentlichen Infrastruktur | Langfristig (≥ 4 Jahre) |
| Technologiegeführtes integriertes Facility Management (IoT, Gebäudemanagementsystem, KI-basierte Predictive Maintenance) | +1.1% | National, frühe Einführung in Rechenzentren und Bürogebäuden der Klasse A | Mittelfristig (2–4 Jahre) |
| Nachfrage nach ESG-konformen Facility-Management-Lösungen | +0.9% | National, am stärksten im gewerblichen Immobiliensektor und im institutionellen Bereich | Langfristig (≥ 4 Jahre) |
| Einführung von Edge Computing bei der rechenzentrumsgesteuerten Asset-Überwachung | +0.5% | Korridore Dublin, Kildare, Meath | Kurzfristig (≤ 2 Jahre) |
| Öffentlich-private Partnerschaften bei Einrichtungen des sozialen Wohnungsbaus | +0.6% | National, Pilotprojekte in Dublin, Cork, Galway | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Technologiegeführtes integriertes Facility Management (IoT, Gebäudemanagementsystem, KI-basierte Predictive Maintenance)
In HVAC-Anlagen, Aufzügen und Beleuchtungsanlagen eingebettete IoT-Sensoren übertragen Betriebsdaten an Cloud-Dashboards, sodass Facility-Teams reaktive Reparaturen durch Predictive Maintenance ersetzen können, die Ausfallzeiten um bis zu 30 % reduziert.[1]Siemens Ireland, "Gebäudeautomatisierungslösungen," siemens.com Rechenzentrumsbetreiber, die 2023 21 % des nationalen Stromverbrauchs ausmachten, waren die ersten, die KI-Algorithmen zur Optimierung von Kühllastverteilungen und zur Vermeidung thermischer Hotspots eingesetzt haben. Vermieter von Bürogebäuden der Klasse A im Dubliner Docklands-Viertel integrieren nun Belegungs- und Luftqualitätssensoren, um Mietaufschläge von 15 % gegenüber nicht zertifizierten Beständen zu rechtfertigen. Die Nachrüstung historischer georgianischer oder viktorianischer Gebäude kostet 50–80 EUR pro m² (55–88 USD), da Leitungen verdeckt verlegt werden müssen, ohne das Denkmalschutzgefüge zu verändern. Die Skalierung wird durch den begrenzten nationalen Pool von rund 1.200 Gebäudemanagementsystem-erfahrenen Technikern eingeschränkt, was den Wettbewerb um Analysetalente verschärft.
Urbanisierung und Bevölkerungswachstum in den wichtigsten Ballungsräumen
Irlands Bevölkerung erreichte im April 2024 5,28 Millionen und wächst jährlich um 2,2 %, wobei sich die Nettozuwanderung in Dublin, Cork und Galway konzentriert. Der Büroleerstand in Dublin sank im dritten Quartal 2024 auf 11,8 %, was Vermieter dazu veranlasst, ältere Gebäude zu sanieren und WELL-Zertifizierungen zu erlangen, die HVAC, Reinigung und Sicherheit in integrierten Verträgen bündeln. Das Programm „Housing for All” zielt auf 33.000 Sozialwohnungen pro Jahr ab und schafft eine Pipeline langfristiger Wartungskonzessionen. Die Löhne in den Fachhandwerksberufen stiegen bis Mitte 2025 um 12 % im Jahresvergleich, was Projektfertigstellungen verzögert und die Umsatzrealisierung im Facility Management aufschiebt.[2]Construction Industry Federation, "Baugewerbe-Lohnindex 2025," cif.ie Konzentriertes städtisches Wachstum zwingt auch regionale Betreiber dazu, ihre Lohnangebote zu erhöhen, was ihren Kostenvorteil schmälert.
Regulatorische Treiber spezifisch für Arbeits- und Sicherheitsstandards
Die Gebäudeenergieeffizienzrichtlinie verpflichtet alle neuen irischen Gebäude, bis 2030 Niedrigstenergiestandards zu erfüllen, weshalb Eigentümer fortschrittliche Gebäudemanagementsystem-Plattformen installieren, die HVAC-Verträge von einmaligen Wartungsleistungen auf mehrjährige Managed-Agreements umstellen.[3]Sustainable Energy Authority of Ireland, "Gebäudeenergieausweis," seai.ie Die Erhöhung der CO₂-Steuer von 48,50 EUR (57,6 USD) im Jahr 2024 auf 100 EUR (119 USD) bis 2030 stützt die Nachfrage nach auf Energieaudits spezialisierten Facility-Management-Fachleuten. Strengere Haftungsregelungen im Rahmen des Arbeitsschutzgesetzes, das im Januar 2025 in Kraft trat, veranlasst gewerbliche Vermieter, Anbieter zu konsolidieren und die Vorfallsberichterstattung zu zentralisieren. Vierteljährliche Brandschutzinspektionen sind nun in Gebäuden über 18 m Höhe vorgeschrieben und generieren wiederkehrende Einnahmen für zertifizierte Hard-Service-Anbieter. Diese vielschichtigen Vorschriften benachteiligen kleinere Unternehmen, da ihnen Compliance-Abteilungen fehlen.
Nachfrage nach ESG-konformen Facility-Management-Lösungen
Im Rahmen der Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen verlangen 68 % der multinationalen Mieter von Facility-Management-Anbietern die Offenlegung von Scope-3-Emissionen, was die Nachfrage nach umweltfreundlichen Reinigungsmitteln und elektrischen Servicefahrzeugflotten ankurbelt. Der Klimaschutzplan sieht Modernisierungen für 45.000 Gewerbegebäude und 500.000 Wohngebäude vor und schafft damit eine Sanierungsmöglichkeit im Wert von 8 Milliarden EUR (8,8 Milliarden USD).[4]Government of Ireland, "Housing for All Plan," gov.ie Banken verstärken diesen Schwung; AIB bietet Immobilieneigentümern, die ISO 14001-zertifizierte Facility-Management-Anbieter beauftragen, Zinsnachlässe von 25 Basispunkten an. Bei ESG-orientierten Verträgen sind Preisaufschläge von 8–12 % erzielbar, doch Verifizierungslücken aufgrund fehlender Drittanbieter-Register riskieren Skepsis seitens der Kunden.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fachkräftemangel und Lohninflation | -0.9% | National, akut in Dublin, Cork, Galway | Kurzfristig (≤ 2 Jahre) |
| Fragmentierter Altgebäudebestand erhöht die Integrationskomplexität | -0.6% | Historische Stadtbezirke Dublin, Cork, Limerick | Mittelfristig (2–4 Jahre) |
| Brexit-bedingte Lieferkettenverzögerungen | -0.3% | National, am deutlichsten bei Importen von Elektro-, Mechanik- und Sanitärkomponenten | Kurzfristig (≤ 2 Jahre) |
| Margenverengung bei Festpreisverträgen | -0.2% | National, konzentriert im Bereich Soft Services | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel und Lohninflation
Die nationale Arbeitslosenquote lag im Dezember 2025 bei 4,2 %, und die Nettoauswanderung von Fachhandwerkern dezimiert den Pool an HVAC-Technikern, Elektrikern und Sicherheitsinspektoren. Die durchschnittlichen Löhne im Facility-Management-Sektor stiegen im dritten Quartal 2025 um 5,8 % im Jahresvergleich, gegenüber 3,2 % in der Gesamtwirtschaft, was Anbieter unter Druck setzt, die an Festpreisverträgen aus der Zeit vor 2024 gebunden sind, die eine langsamere Lohninflation annahmen. Einige Betreiber haben Margenrückgänge von 200–300 Basispunkten hinnehmen müssen und unrentable Aufträge aufgegeben. Höhere Mindestgehaltsschwellen für Arbeitsgenehmigungen für Nicht-EU-Bürger erschweren zusätzlich die Rekrutierung von Reinigungs- und Cateringpersonal. Geringere Zuzüge von in Großbritannien ausgebildeten Technikern nach dem Brexit verlängern die Mobilisierungsvorlaufzeiten.
Fragmentierter Altgebäudebestand erhöht die Integrationskomplexität
Dublin verfügt über mehr als 8.600 denkmalgeschützte Gebäude, deren Denkmalschutzstatus invasive Nachrüstungen einschränkt. Die Modernisierung dieser Gebäude auf den Gebäudeenergieausweis B2 kostet 200–350 EUR pro m² (220–385 USD), was etwa dem Doppelten von nach 2000 errichteten Gebäuden entspricht, da Installateure das ursprüngliche Gefüge unter denkmalpflegerischer Aufsicht erhalten müssen. Enge mittelalterliche Straßenraster in Cork und Limerick schränken den Kranzugang ein und verdreifachen die Arbeitskosten, wenn Dachkühler ausgetauscht werden müssen. Das Fehlen von BIM-Daten für Gebäude aus der Zeit vor 1990 erzwingt manuelle Asset-Erfassungen, die bis zu neun Monate in Anspruch nehmen können, bevor Predictive-Maintenance-Plattformen überhaupt eingesetzt werden können. Kleinere Facility-Management-Unternehmen, denen das Betriebskapital für verlängerte Mobilisierungen fehlt, meiden häufig Denkmalschutzportfolios, was den Konsolidierungstrend verstärkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Hard Services sichern Umsatz, Soft Services beschleunigen sich
Hard Services machten 2025 einen Anteil von 59,19 % am irischen Facility-Management-Markt aus, was auf anhaltende Ausgaben für die Instandhaltung von Elektro-, Mechanik- und Sanitäranlagen, HVAC-Optimierung und Brandschutz-Compliance zurückzuführen ist, insbesondere bei einem Bürogebäudebestand, bei dem 60 % vor 2005 errichtet wurden. Da Vermieter Sensoren an Heizkesseln, Kühlaggregaten und Elektrotafeln installieren, verlagern sich Verträge hin zu zustandsbasierten Modellen, die für vermiedene Ausfallzeiten statt für Arbeitsstunden vergüten. Vierteljährliche Brandschutzinspektionen, die gemäß dem überarbeiteten Technischen Leitfaden Dokument B vorgeschrieben sind, sichern vorhersehbare Einnahmen für Unternehmen mit zertifizierten Technikern. Energieeffizienz-Nachrüstungen im Rahmen des Niedrigstenergiegebäude-Mandats werden mit mehrjährigen Wartungsgarantien gebündelt, was den Umsatzanteil für Integratoren vertieft, die in der Lage sind, Modernisierungen zu finanzieren und IoT-Plattformen zu betreiben.
Soft Services weisen eine kleinere Ausgangsbasis auf, werden jedoch voraussichtlich Hard Services mit einer CAGR von 4,86 % bis 2031 übertreffen, da Krankenhäuser und Vermieter Reinigung, Catering und Sicherheit unter einem einzigen Anbieter konsolidieren. Im Dubliner Docklands-Viertel wurde 2025 ein Anstieg der Sicherheitsverträge um 22 % verzeichnet, da Arbeitgeber Büros wiedereröffnen und Zugangskontrollen durchsetzen. Ergebnisbasierte Reinigung, bei der die Zahlung an Hygiene-Audit-Ergebnisse geknüpft ist, ist im Gesundheitswesen mittlerweile Standard und wird durch Echtzeit-ATP-Tests und UV-C-Tracking unterstützt. Cateringunternehmen gleichen eine Lebensmittelkosteninflation von 4,1 % durch den Umstieg auf zentrale Produktionsküchen aus, die die Arbeitskosten pro Mahlzeit um bis zu 25 % senken. Hybride Arbeitsmuster treiben die Nachfrage nach Concierge- und Mitarbeitererlebnisdienstleistungen vor Ort an und positionieren Premium-Soft-Service-Anbieter für den Cross-Selling-Vertrieb digitaler Besuchermanagementsysteme.


Nach Angebotstyp: Fremdvergabe dominiert, da Kunden Risikoverlagerung anstreben
Die Fremdvergabe beanspruchte 2025 einen Anteil von 67,68 % der Marktgröße des irischen Facility-Management-Markts und wächst weiter, da Organisationen feste interne Arbeitskosten in variable Gebührenverträge umwandeln, die das Betriebsrisiko auf Spezialisten verlagern. Die Marktgröße des irischen Facility-Management-Markts für integriertes Facility Management wächst am schnellsten, wie der Auftrag von EirGrid im Wert von 27,1 Millionen EUR (29,8 Millionen USD) zeigt, der Hard Services und Soft Services in einer einzigen Lebenszyklusverantwortung zusammenfasst. Gebündeltes Facility Management spricht mittelgroße Vermieter an, die Einkaufshebel nutzen möchten, ohne die Transparenz über einzelne Leistungsströme zu verlieren.
Die Vergabe von Einzeldienstleistungen an externe Anbieter bleibt dort bestehen, wo hochspezialisiertes Fachwissen erforderlich ist, beispielsweise beim thermischen Management von Rechenzentren oder bei GMP-konformen Reinräumen. Internes Facility Management, das 2025 einen Anteil von 32,32 % ausmachte, bleibt in Krankenhäusern und Universitäten verbreitet, die institutionelles Wissen schätzen, doch Ausgabengrenzen, die das Wachstum des öffentlichen Sektors auf 5 % pro Jahr begrenzen, drängen Behörden zu hybriden Beschaffungsmodellen. Die Fusion von Neylons und Apleona im April 2024, die eine nationale Plattform mit 2.700 Mitarbeitern schuf, verdeutlicht, wie Skalierung zur Voraussetzung für den Wettbewerb um standortübergreifende integrierte Facility-Management-Konzessionen wird.
Nach Endnutzerbranche: Institutionelles Segment übertrifft gewerbliches Wachstum
Die gewerbliche Immobilienwirtschaft hielt 2025 einen Anteil von 36,86 % am irischen Facility-Management-Markt, da Technologie- und Finanz-Multis ihre Präsenz in Dublin, Cork und Galway ausbauten. Mieter bestehen auf WELL-Zertifizierungen und Klimaneutralität und drängen Vermieter dazu, integrierte Facility-Management-Leistungsumfänge einzubetten, die HVAC, Reinigung und ESG-Berichterstattung miteinander verbinden. Dennoch wird das institutionelle und öffentliche Infrastruktursegment bis 2031 voraussichtlich mit einer CAGR von 4,91 % wachsen, gestützt durch den Nationalen Entwicklungsplan im Wert von 165 Milliarden EUR (181,5 Milliarden USD), der Krankenhäuser, Schulen und Verkehrsknotenpunkte finanziert.
Gesundheitskunden priorisieren infektionskontrollierende Reinigung, Abfalltrennung und Luftqualitätsaudits; der Krankenhausvertrag von ABM im Wert von 10 Millionen EUR (10,6 Millionen USD) in Galway verdeutlicht die Bereitschaft, Aufschläge für zertifizierte Anbieter zu zahlen. Öffentlich-private DBFM-Konzessionen sichern über 25 Jahre annuitätenähnliche Einnahmen, was für Investoren attraktiv ist, die stabile Cashflows suchen. Die Nachfrage im Gastgewerbe erholt sich, da die Hotelauslastung in Dublin 2025 bei 82 % lag, doch Saisonalität und Volatilität im Tourismus dämpfen die langfristige Attraktivität von Verträgen. Pharmazeutische Cluster in Cork und Limerick erfordern GMP-validierte Reinraum- und Kalibrierungsdienstleistungen, die 40–60 % über dem Standard-Facility-Management-Preis liegen können, aber hochspezialisierte Teams erfordern.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Der irische Facility-Management-Markt konzentriert sich auf den Großraum Dublin, der 2025 etwa 48 % der nationalen Nachfrage generierte. Mit 3,2 Millionen m² an Büroflächen der Klassen A und B schließen Vermieter mehrjährige integrierte Facility-Management-Verträge ab, die HVAC, Reinigung, Sicherheit und Energieoptimierung bündeln, unterstützt durch einen Leerstand, der im dritten Quartal 2024 auf 11,8 % sank. Dublins Rechenzentrum-Korridor beherbergt 82 aktive Standorte, die Premium-Facility-Management-Ausgaben für Kühlung, Notstromversorgung und 24-Stunden-Überwachung generieren. Eine lokale Arbeitslosenquote von 4,0 % zwingt Anbieter jedoch dazu, Technikern Lohnaufschläge von 12–18 % gegenüber regionalen Durchschnittswerten zu zahlen, was ältere Festpreisvereinbarungen unter Druck setzt.
Cork ist der zweite Wachstumspol, dank Pharmaunternehmen wie Pfizer, Johnson and Johnson und Eli Lilly, die GMP-konforme HVAC-Validierung, Reinrauminstandhaltung und Kalibrierung erfordern. Nachrüstungen des 650.000 m² großen Gewerbegebäudebestands auf EPC-B2-Bewertungen fördern Verträge für Dämmung, LED-Beleuchtung und Gebäudemanagementsystem-Modernisierungen. Galway und Limerick profitieren von Krankenhaus- und Universitätserweiterungen im Rahmen des Nationalen Entwicklungsplans. Das neue Nationale Kinderkrankenhaus in Dublin, das 2027 fertiggestellt werden soll, setzt den Maßstab für 25-jährige Facility-Management-Konzessionen in regionalen Gesundheitseinrichtungen.
Außerhalb der Hauptballungsräume behindern verstreute Immobilienportfolios und begrenzte Pools zertifizierter Techniker Skaleneffekte. Denkmalschutzauflagen in ländlichen Städten erfordern häufig manuelle Bestandsaufnahmen und reversible Installationen, die Mobilisierungen verlängern. Kleinere lokale Auftragnehmer behalten Marktanteile dort, wo Beziehungen wichtiger sind als Kosten, was die Expansionspläne nationaler Integratoren erschwert. Die irische Facility-Management-Branche weist daher eine zweigeteilte Geografie auf: skalierungsintensive städtische Zentren, die von multinationalen Anbietern dominiert werden, und fragmentierte regionale Märkte, die von Nischenspezialisten bedient werden.
Regulatorisches Umfeld
Die Erbringung von Facility-Management-Dienstleistungen (FM) in Irland wird durch die baurechtliche Compliance im Rahmen der Building Control Acts 1990 bis 2014 geprägt, die elektronisch über das Building Control Management System (BCMS) verwaltet wird. Dies erhöht den Bedarf an strukturierter Dokumentation von Arbeiten, Inspektionen und Übergabeprotokollen über die gesamten Hard-Services-Bereiche hinweg. Die Energie-Compliance im Nichtwohngebäudebestand wird verschärft: Das Department of Housing, Local Government and Heritage führte ab dem 24. Mai 2026 einen vereinfachten Ansatz zur Building Energy Rating (BER) für Nichtwohngebäude ein, zusammen mit gesetzlichen Verordnungen im Mai 2026, die die EU-Richtlinie über die Gesamtenergieeffizienz von Gebäuden umsetzen (einschließlich einer neuen Kategorie A0 für Nullemissionsgebäude). Diese Änderungen verstärken die Nachfrage nach FM-Anbietern, die die Energieeffizienz durch BMS-gestützte Überwachung und Berichterstattung nachweisen können.
Auch betriebliche Compliance-Anforderungen verankern wiederkehrende FM-Arbeiten. Der Safety, Health and Welfare at Work Act 2005 und die damit verbundenen Vorschriften treiben weiterhin formalisierte Risikobewertungen, Kontrollen von Subunternehmern und Vorfallberichte voran, insbesondere in Portfolios im Gesundheitswesen und der öffentlichen Infrastruktur. Im digitalen Bereich veröffentlichte das Department of Enterprise, Tourism and Employment im Februar 2026 den General Scheme des Regulation of Artificial Intelligence Bill 2026. Dies signalisiert eine Governance-Richtung, die die Anforderungen für FM-Betreiber erhöht, die KI-gestützte Optimierung und Analytik im Gebäudebetrieb einsetzen, insbesondere für Kunden im öffentlichen Sektor und in kritischen Umgebungen, in denen Prüfpfade und Rechenschaftspflicht vertragliche Anforderungen sind.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Facility Management in Irland beginnt bei den Eigentümern von Vermögenswerten, darunter gewerbliche Vermieter, öffentliche Einrichtungen, Versorgungsunternehmen, Gesundheitssysteme und geschäftskritische Betreiber wie Rechenzentren, die die Serviceergebnisse und Compliance-Anforderungen definieren. Von dort verläuft die Kette über Beratungs- und Mobilisierungsschritte, einschließlich Anlagenerfassungen, Lebenszyklusplanung und CAFM/BMS-Scoping, bevor die Leistungserbringung Hard Services (MEP, HVAC, Brandschutzsysteme, Energiemanagement) und Soft Services (Reinigung, Catering, Sicherheit) umfasst. Technologie- und Fachsubunternehmer werden als vorgeschaltete Inputs immer wichtiger, wobei BMS-Steuerungsspezialisten, IoT-Sensorik- und Konnektivitätsanbieter sowie Ingenieurbüros die Umsetzung von Smart Buildings unterstützen. Dies erhöht die Bedeutung interoperabler Gebäudeprotokolle und der Datenerfassung als Voraussetzung für ergebnisorientierte SLAs und standortübergreifende Integrated-Facility-Management(IFM)-Verträge.
Die Digitalisierung verändert auch, wie Arbeiten spezifiziert und verifiziert werden. Die Vorgabe der irischen Regierung zur Nutzung von Building Information Modelling (BIM) bei öffentlichen Projekten über 100 Mio. EUR ab dem 1. Januar 2024, koordiniert über die von der Construction Sector Group ins Leben gerufene Build-Digital-Initiative, treibt stärker standardisierte Informationsanforderungen voran, die von Planung und Bau bis zur betrieblichen Übergabe reichen. In der Praxis hinkt die Reife auf der Betriebsphase der BIM-Einführung in der Planungsphase hinterher, wodurch eine Übergabelücke entsteht, die FM-Anbieter durch Anlagenkennzeichnung, digitale Zwillinge und CAFM-Onboarding schließen müssen, insbesondere in Bestandsgebäuden, in denen Daten unvollständig sind. Engpässe bleiben vor allem bei Fachkräften konzentriert, einschließlich BMS-kundiger Techniker und compliancefähiger Vorgesetzter, sowie in fragmentierten Bestandsimmobilien, die eine längere Mobilisierung und eine umfangreichere manuelle Anlagenerfassung erfordern, bevor prädiktive Instandhaltungs- und Optimierungsworkflows skaliert werden können.
Wettbewerbslandschaft
Die fünf größten Anbieter – Noonan Services, Apleona Ireland, Mitie Group, OCS Group und Sodexo – hielten 2025 zusammen rund 42 % des irischen Facility-Management-Markts, was auf eine moderate Fragmentierung hindeutet. Noonan, mit 15.000 Mitarbeitern und einem Umsatz von 350 Millionen GBP (395 Millionen USD), bleibt durch langjährige Verbindungen zum öffentlichen Sektor der führende Soft-Service-Anbieter. Apleona stieg nach der Übernahme von Neylons im April 2024 auf den ersten Platz auf und schuf eine Plattform mit 2.700 Mitarbeitern, die sich einem Umsatz von 180 Millionen EUR (198 Millionen USD) nähert und Investitionen in Datenanalyse ermöglicht.
Multinationale Unternehmen wie Mitie und Sodexo nutzen globale Einkaufsmacht, um bei Standarddienstleistungen preislich zu unterbieten, haben jedoch Schwierigkeiten bei der Instandhaltung von Altgebäuden, wo lokales Regulierungswissen geschätzt wird. Ergebnisbasierte Verträge, wie die 98-prozentige Asset-Verfügbarkeitsklausel von EirGrid, begünstigen Betreiber mit Predictive-Maintenance-Fähigkeiten und soliden Bilanzen. Frühe Technologieanwender setzen IoT-Sensoren, KI-gestützte Fehlererkennung und mobile Workforce-Apps ein, um Reaktionszeiten zu verkürzen, doch der Mangel an analysekundigen Technikern zwingt viele dazu, mit Softwareunternehmen zu kooperieren oder gezielte Akquisitionen zu verfolgen.
Regionale Spezialisten besetzen Nischen in der Rechenzentrumskühlung, bei pharmazeutischen Reinräumen und bei denkmalgerechten Sanierungen – Segmente, die durch Zertifizierungshürden geschützt sind, die Margen vor Kommoditisierung bewahren. Die Konsolidierung wird sich voraussichtlich beschleunigen, da Skalierung zur Voraussetzung für nationale Ausschreibungen wird, die standortübergreifende Hard- und Soft-Service-Leistungsumfänge bündeln. Lohninflation und Compliance-Komplexität setzen kleinere Betreiber weiter unter Druck und verschärfen die Kluft zwischen Vollservice-Integratoren und lokalen Spezialisten.
Führende Unternehmen der irischen Facility-Management-Branche
CBRE Group Inc
Sodexo Group
Kier Group PLC
Sensori Facilities Management
Cushman & Wakefield PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die regulatorische Umsetzung im Bereich der Gebäudeenergieeffizienz schafft Freiraum für Anbieter, die Compliance, Instrumentierung und kontinuierliche Optimierung in Managed Services bündeln können. Die im Mai 2026 erlassenen gesetzlichen Verordnungen zur Umsetzung der EU-Richtlinie über die Gesamtenergieeffizienz von Gebäuden, zusammen mit der Einführung einer vereinfachten BER-Skala für Nichtwohngebäude durch das Department of Housing, Local Government and Heritage ab dem 24. Mai 2026, stärken die geschäftliche Grundlage für BMS-Upgrades, Unterzähler und evidenzbasierte Energieberichterstattung. Dies verschiebt die Nachfrage stärker hin zu technologiegestütztem Hard FM und integrierten Verträgen, die Ergebnisse und nicht nur Tätigkeiten dokumentieren können. Anbieter mit Fähigkeiten in Inbetriebnahme, kontinuierlicher Inbetriebnahme und portfolioweiter Energieanalytik können Aufträge im Zusammenhang mit Anforderungen an nahezu emissionsfreie und emissionsfreie Gebäude gewinnen, einschließlich der Bereitschaft, wo möglich auf externe Energiesignale zu reagieren.
Auch die Beschaffung im öffentlichen Sektor und in regulierten Umgebungen konsolidiert den Leistungsumfang und standardisiert digitale Anforderungen, was die Möglichkeiten für skalierte Betreiber und spezialisierte Integratoren erweitert. Große Einkäufer nutzen mehrjährige Rahmenverträge und Vergaben mit mehreren Losen für integrierte Arbeitsplatz- und Facility-Services, wobei CAFM und strukturierte Berichterstattung als feste Anforderungen und nicht als optionale Zusätze auftauchen. Der Markt zeigt auch eine Nachfrage nach Partnern, die die von Build Digital hervorgehobene betriebliche Digitallücke schließen können, indem sie BIM- und Übergabedaten in wartbare Anlagenregister, präventive Pläne und mobile Workflows für Techniker übersetzen. Der FM Technology Investment Report 2026 von Bidvest Noonan (März 2026) zeigt eine breite Absicht zur Erhöhung der FM-Technologieinvestitionen bei Entscheidungsträgern im Vereinigten Königreich und in Irland und unterstützt damit einen kurzfristigen kommerziellen Weg für Anbieter, die Sensor-zu-Plattform-zu-Analytik-Stacks liefern und diese unter arbeitskräfteknappen Bedingungen operationalisieren können.
Aktuelle Branchenentwicklungen
- Februar 2026: Electricity Supply Board (ESB) vergab einen Integrated-Facilities-Management-Vertrag über Los 1, Los 2 und Los 3 unter Verwendung einer Mehrlos-Struktur, um unterschiedliche Standort- und Serviceanforderungen abzudecken. Die Vergabe unterstützt die fortgesetzte Verlagerung der Einkäufer von fragmentierten Einzeldienstleistungskäufen zu konsolidierten IFM-Modellen. Sie erhöht auch die Anforderungen an Governance, Berichterstattung und konsistente Leistungserbringung über geografisch verteilte Anlagen hinweg.
- November 2025: Das irische Department of Health vergab an OCS One Complete Solution Limited einen 5-jährigen Vertrag über Gebäude- und Facility-Management-Dienstleistungen im Wert von 4,5 Mio. EUR für Miesian Plaza in Dublin. Die Sicherung eines mehrjährigen öffentlichen Standortvertrags zeigt, wie compliancegetriebene Umgebungen Anbieter mit standardisierten Prozessen und prüfbaren Servicedatensätzen bevorzugen. Der Vertrag unterstreicht auch die Rolle etablierter Großanbieter im Wettbewerb um von der Regierung vergebene FM-Aufträge.
- Juli 2024: EirGrid plc veröffentlichte die Ausschreibung ENQEIR890 zur Einrichtung eines Einzellieferanten-Rahmenwerks für umfassende Arbeitsplatz- und Facility-Management-Dienstleistungen, einschließlich CAFM-Systeme und Gebäudeinstandhaltung. Durch die Festlegung eines technologiegestützten Managements als Teil des Leistungsumfangs machte die Ausschreibung CAFM und strukturierte Datenerfassung zu Kernanforderungen und nicht zu optionalen Erweiterungen. Der Rahmenwerkansatz signalisierte einen breiteren Beschaffungswandel hin zu langfristiger, ergebnisorientierter FM-Vertragsgestaltung in Irlands kritischen Infrastrukturbeständen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht wird der irische Facility-Management-Markt definiert als der jährliche Umsatz, der durch die Verwaltung und Erbringung von Hard- und Soft-Services für Gebäude und Standorte in ganz Irland erzielt wird, unabhängig davon, ob die Dienstleistungen von den Eigentümern selbst erbracht oder an externe Anbieter vergeben werden.
Ausschlüsse des Anwendungsbereichs: Wir schließen einmalige Bau- und größere Renovierungsprojektarbeiten aus, die nicht als laufende Facility-Management-Dienstleistung vertraglich vereinbart und abgerechnet werden.
Übersicht der Segmentierung
- Nach Servicetyp
- Hard Services
- Asset Management
- Elektro-, Mechanik- und Sanitärdienstleistungen sowie HVAC-Dienstleistungen
- Brandschutzsysteme und Sicherheit
- Sonstige Hard-Facility-Management-Dienstleistungen
- Soft Services
- Büroservice und Sicherheit
- Reinigungsdienstleistungen
- Cateringdienstleistungen
- Sonstige Soft-Facility-Management-Dienstleistungen
- Hard Services
- Nach Angebotstyp
- Eigenleistung
- Fremdvergabe
- Einzel-Facility-Management
- Gebündeltes Facility Management
- Integriertes Facility Management
- Nach Endnutzerbranche
- Gewerbe
- Gastgewerbe
- Institutionelle und öffentliche Infrastruktur
- Gesundheitswesen
- Industrie und Verfahrenstechnik
- Sonstige Endnutzerbranchen
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Marktgrenzen festzulegen und saubere Ausgangspunkte für Nachfrage- und Angebotssignale zu schaffen. Wir stützten uns auf öffentliche Quellen wie das Central Statistics Office Ireland für den Arbeitsmarkt- und Branchenkontext, die Sustainable Energy Authority of Ireland für Gebäude- und Energieeffizienzindikatoren sowie das Office of Public Works für Signale zu öffentlichen Immobilien und Beschaffung. Regulatorische und normative Hinweise wurden ebenfalls anhand von Quellen wie Materialien der Europäischen Kommission zu Anforderungen an die Gebäudeenergieeffizienz und Veröffentlichungen der Health and Safety Authority zur compliancegetriebenen Nachfrage nach Dienstleistungen überprüft.
Um diese Signale in verwendbare Modelleingaben zu übersetzen, wurden zudem Geschäftsberichte von Unternehmen, geprüfte Jahresabschlüsse, Investorenpräsentationen und angesehene irische Wirtschaftsmedien herangezogen, die über Outsourcing, Löhne und Servicevertragsaktivitäten berichten. In einigen Fällen wurden kostenpflichtige Datenbanken für Unternehmensfinanzen und -informationen genutzt, ergänzt durch Nachrichten und Finanzdaten zur zeitlichen Überprüfung von Vertragsgewinnen und Veränderungen im Service-Footprint. Die hier genannten Sekundärquellen sind beispielhaft und nicht erschöpfend, und viele weitere öffentliche Dokumente und Referenzen wurden während der Studie zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Unsere Interviews und Umfragen in Irland umfassen CXOs, Funktions- oder Bereichsleiter und Manager bei großen, mittleren und kleineren Dienstleistern und Käufern. Wir nutzen ihre Einschätzungen, um Outsourcing-Quoten, Werte von Bündelverträgen, Verlängerungszeitpunkte, Arbeitskräftedruck und Nachfrage von Gewerbe-, Institutions-, Industrie- und öffentlichen Standorten zu überprüfen, und gehen anschließend unklare Sekundärdaten erneut durch.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 27% | CXOs: 18% |
| Mid-Tier: 48% | Funktions-/Bereichsleiter: 32% |
| Kleinere Anbieter: 25% | Manager: 50% |
Marktgrößenbestimmung & Prognose
Das Größenmodell beginnt mit einem Top-Down-Ansatz, der die FM-Ausgaben in Irland aus der adressierbaren Gebäudebasis und der typischen Serviceintensität über die wichtigsten Endnutzungen hinweg rekonstruiert und diesen Nachfragepool dann anhand der geltenden Vertragspreise in Jahresumsatz umwandelt. Um die Berechnung fundiert zu halten, verwendeten wir Marktkennzeichen wie die Outsourcing-Durchdringung nach Anlagentyp, den Personalmix zwischen Hard- und Soft-Services, Annahmen zu Lohninflation und Produktivität sowie den Anteil der Verträge, die von Einzeldienstleistungen zu gebündelter oder integrierter Erbringung wechseln. Wo öffentliche Daten keinen direkten Aufschluss gaben, wurden Lücken mit interviewbasierten Bandbreiten gefüllt und anschließend gegen bekanntes Beschaffungs- und Verlängerungsverhalten geprüft.
Vor der Finalisierung der Gesamtwerte wurden die Ergebnisse mit selektiven Bottom-Up-Näherungen abgeglichen, einschließlich stichprobenartiger Umsatzaufteilungen von Anbietern, Kanalprüfungen zu Vertragsgrößen sowie ASP-mal-Volumen-Plausibilitätsprüfungen für gängige Serviceposten wie Reinigungshäufigkeit und Abdeckung geplanter Instandhaltung. Die Prognose erfolgte mittels Szenarioanalyse, da Variablen wie Lohnwachstum, Outsourcing-Bereitschaft und Haushaltszyklen des öffentlichen Sektors nicht immer einem gleichmäßigen Jahresverlauf folgen. Die Annahmen wurden einfach und nachvollziehbar gehalten, sodass ein Nutzer jedes Ergebnis auf eine kleine Anzahl von Treibern zurückführen kann, und wir passten jeden Schritt an, der zu unrealistischer Serviceintensität oder Preisergebnissen in Irland führte.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Abweichungsprüfungen anhand unabhängiger Signale, sodass die Gesamtmarktzahl nicht von einer einzigen Quelle oder Annahme abhängt. Wir vergleichen den modellierten Umsatz mit externen Hinweisen wie Beschäftigungstrends in relevanten Dienstleistungsbereichen, Volumina der öffentlichen Beschaffung und dem Tempo der Outsourcing-Ankündigungen und untersuchen anschließend Ausreißer vor der endgültigen Freigabe. Wird eine erhebliche Abweichung festgestellt, kontaktieren die Analysten geeignete Befragte erneut, um Preislogik, Bündelungsraten oder Annahmen zum Endnutzermix zu überprüfen.
Die Berichte werden in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie etwa einer größeren Vertragsumstrukturierung, regulatorischen Änderungen mit Auswirkungen auf den Gebäudebetrieb oder einem starken Ausschlag bei den Arbeitskosten. Vor der Auslieferung führen wir eine abschließende Aktualisierung durch, damit die Kunden eine Sicht erhalten, die die neuesten verfügbaren öffentlichen Informationen und bestätigten Marktveränderungen widerspiegelt.
Vergleich der Marktgröße für Facility Management in Irland von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für das Facility Management in Irland können inkonsistent wirken, da jeder Herausgeber seinen eigenen Leistungsumfang, sein eigenes Währungszeitfenster und seine eigene Behandlung von ausgelagerter versus interner Erbringung wählt. Unterschiede zeigen sich auch, wenn Schätzungen Branchennarrative in einen numerischen Wert einfließen lassen oder wenn eine Preissteigerung angenommen wird, die über das hinausgeht, was Verträge tatsächlich bei Verlängerung erzielen.
Einige externe Zahlen beschreiben den gesamten Facility-Management-Sektor in Irland in breiten Begriffen, was benachbarte Unterstützungstätigkeiten und nicht wiederkehrende Arbeiten einbeziehen kann, die nicht als FM-Dienstleistungsumsatz abgerechnet werden. Bei Mordor Intelligence ist die Gesamtsumme auf Hard- und Soft-FM-Dienstleistungen beschränkt, die im Rahmen interner oder ausgelagerter Vereinbarungen erbracht werden, wobei einmalige bauähnliche Projektarbeiten außerhalb des Marktwerts gehalten werden, damit die wiederkehrenden Betriebsausgaben nicht überzeichnet werden.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,05 Mrd. USD (2025) | |
| Fachzeitschrift A | 2,97 Mrd. USD (2023) | Verwendet eine in EUR angegebene Zahl auf Sektorebene, die an eine breite Definition der FM-Wirtschaft gebunden ist, mit begrenzter Klarheit darüber, ob nicht wiederkehrende Projektarbeiten und benachbarte Unterstützungstätigkeiten enthalten sind, und anschließend über Währung und Jahr umgerechnet. |
| Branchenverzeichnis B | 0,26 Mrd. USD (2026) | Verfolgt einen engeren Branchencode für kombinierte Facility-Support-Tätigkeiten, der typischerweise nur einen Ausschnitt der ausgelagerten Verträge erfasst und mehrere außerhalb dieser Klassifikation erbrachte Hard- und Soft-FM-Dienstleistungen nicht berücksichtigt. |
Die Spanne in der Tabelle erklärt sich hauptsächlich durch Entscheidungen zu Umfang und Klassifizierung sowie durch die Abstimmung von Währung und Jahr, und nicht durch eine tatsächliche Uneinigkeit über die Nachfragerichtung. Indem wir den erfassten Umsatz an die wiederkehrende FM-Dienstleistungserbringung binden und die Ergebnisse anhand von Signalen zu Personal, Outsourcing und Preisgestaltung überprüfen, halten wir die Schätzung auf wiederholbare Schritte und klare Eingaben rückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird die Fremdvergabe von Facility-Management-Leistungen in Irland bis 2031 sein?
Fremdvergabeverträge werden bis 2031 voraussichtlich einen Wert von 2,71 Milliarden USD erreichen und mit einer CAGR von 4,64 % wachsen, da Organisationen feste interne Kosten in variable Gebührenvereinbarungen umwandeln.
Welche Dienstleistungskategorie wächst am schnellsten?
Soft Services wie Reinigung, Catering und Sicherheit werden bis 2031 voraussichtlich mit einer CAGR von 4,86 % wachsen, angetrieben durch die steigende Nachfrage nach gebündelten, ergebnisbasierten Verträgen.
Warum treiben institutionelle Gebäude das künftige Wachstum an?
Öffentliche Investitionen im Rahmen des Nationalen Entwicklungsplans im Wert von 165 Milliarden EUR finanzieren Krankenhäuser, Schulen und Verkehrsknotenpunkte, die langfristige Facility-Management-Konzessionen einbetten, was die institutionelle Nachfrage mit einer CAGR von 4,91 % vorantreibt.
Welche Rolle spielt Technologie bei der Wettbewerbsdifferenzierung?
Anbieter, die IoT-Sensoren und KI-basierte Predictive Maintenance einsetzen, reduzieren Geräteausfallzeiten um bis zu 30 %, erfüllen ergebnisbasierte Klauseln und gewinnen Premium-Verträge.
Wie wirken sich Arbeitskräftemangel auf Anbieter aus?
Eine Lohninflation von 5,8 % und eine geringere Verfügbarkeit von Technikern engen die Margen bei Festpreisverträgen ein und zwingen kleinere Unternehmen, unrentable Aufträge aufzugeben oder Akquisitionspartner zu suchen.
Welche Regionen außerhalb Dublins haben Wachstumspotenzial?
Corks Pharmakorridor und geplante Krankenhauserweiterungen in Galway und Limerick generieren Nachfrage nach GMP-konformen und klinischen Facility-Management-Dienstleistungen trotz einer insgesamt kleineren Ausgangsbasis.
Seite zuletzt aktualisiert am:



