
Nordamerika Bau Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
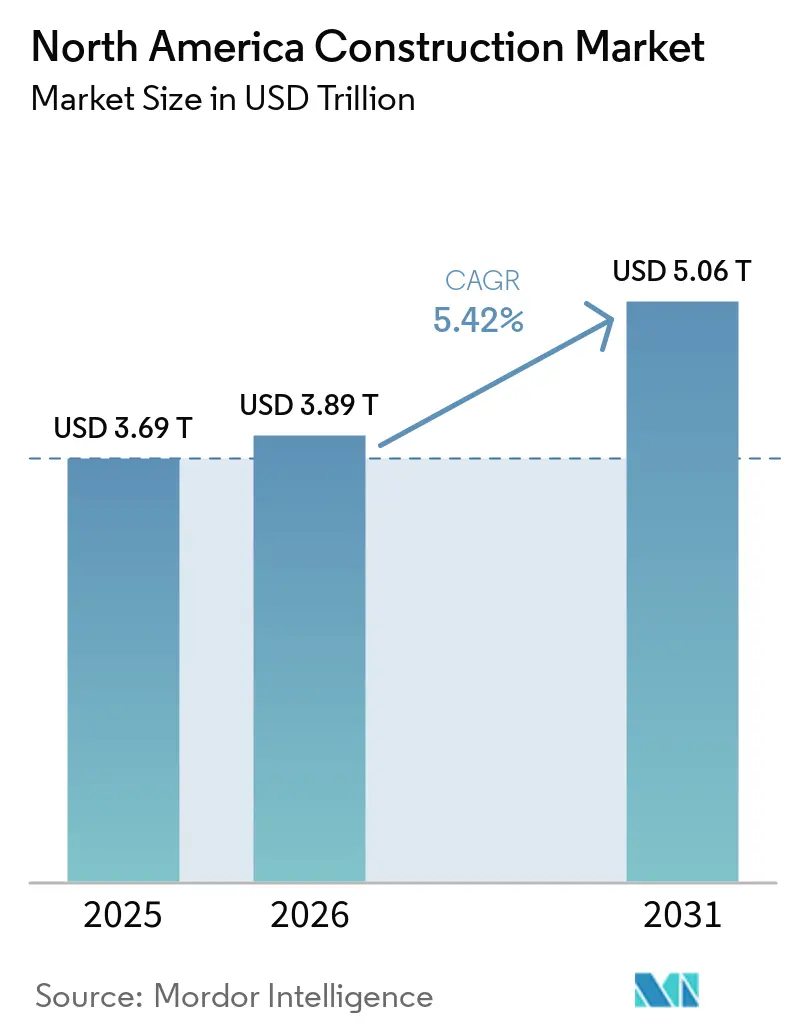
| Marktgröße im Basisjahr (2025) | 3.69 Billionen US-Dollar |
| Marktgröße (2026) | 3.89 Billionen US-Dollar |
| Marktgröße (2031) | 5.06 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.42 % |
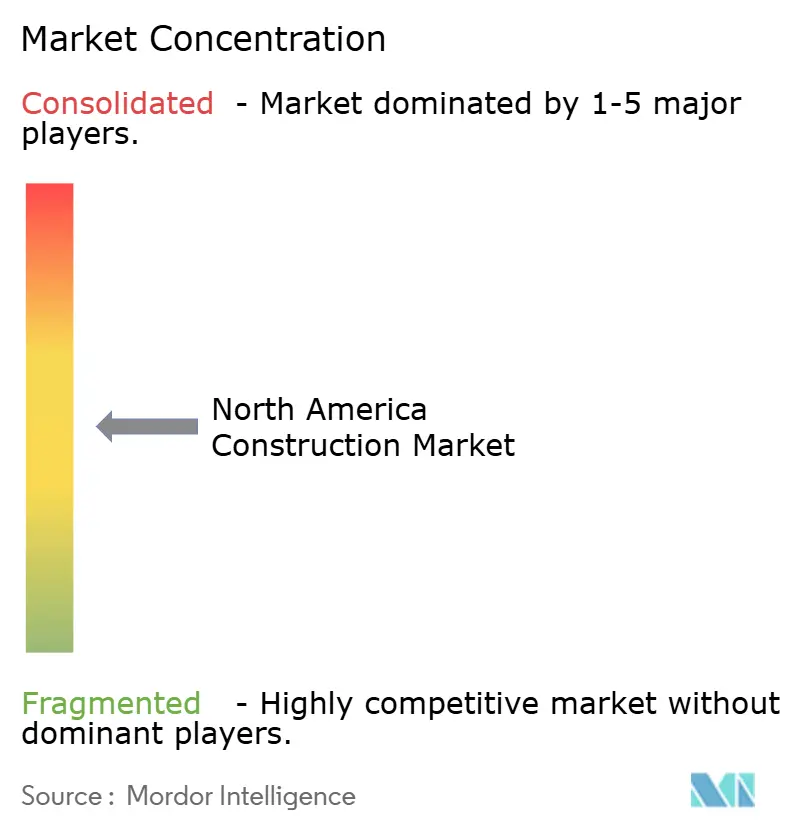
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Bau Marktanalyse von Mordor Intelligence
Die Größe des Nordamerika Bau Marktes wird im Jahr 2026 auf 3,89 Billionen USD geschätzt, ausgehend vom Wert des Jahres 2025 von 3,69 Billionen USD, mit Projektionen für 2031 von 5,06 Billionen USD, wachsend mit einer CAGR von 5,42 % im Zeitraum 2026–2031. Öffentliche Konjunkturprogramme, ein sich erholender US-amerikanischer Wohnungszyklus, boomende Rechenzentrumsbaus und aggressive Netzwerkhärtungsmandate definieren gemeinsam die Nachfragemuster neu und verschieben die Aktivitäten weg von routinemäßigen Instandsetzungsarbeiten hin zu kapazitätsaufbauenden Projekten, die spezialisierte Fachkenntnisse erfordern. Die Fusion von Flatiron-Dragados und ähnliche großangelegte Zusammenschlüsse erhöhen den Wettbewerbsdruck, während Vorfertigung und Massivholzlösungen an Dynamik gewinnen, da Auftragnehmer angesichts chronischer Fachkräftemangel Terminsicherheit anstreben. Bundes- und Provinzanreize, die mit der Halbleiterherstellung, erneuerbarer Energie und Resilienzverbesserungen verknüpft sind, multiplizieren private Koinvestitionen, verschärfen das Angebot in kritischen Gewerken und treiben die Angebotspreise in die Höhe. Gleichzeitig schaffen klimabezogene Versicherungsprämien und Rückstände bei der elektronischen Genehmigung lokale Gegenwindfaktoren, die Unternehmen bewältigen müssen, um Margen zu erzielen.
Wesentliche Erkenntnisse des Berichts
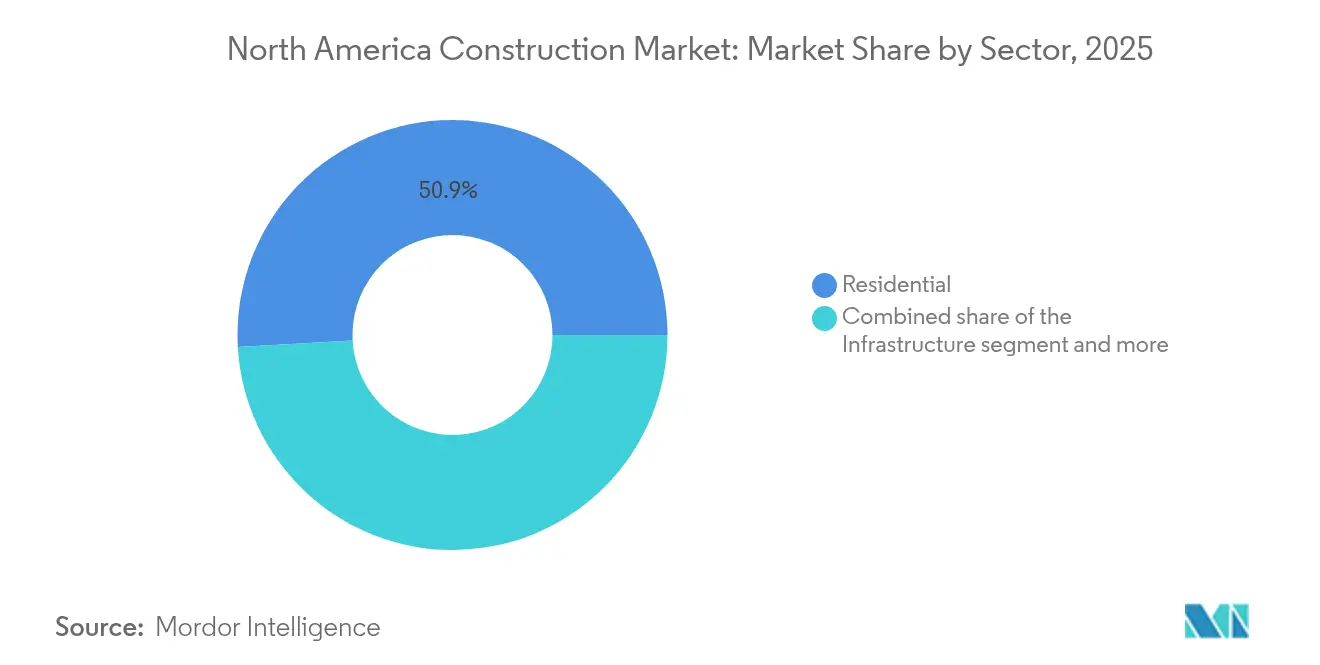
- Nach Sektor kontrollierte der Wohnbausektor 50,88 % des Umsatzes im Jahr 2025, während Infrastruktur voraussichtlich das Wachstum mit einer CAGR von 7,67 % bis 2031 anführen wird.
- Nach Bauart entfiel auf den Neubau ein Anteil von 69,35 % am Nordamerika Bau Markt im Jahr 2025; Renovierung schreitet mit einer CAGR von 6,44 % bis 2031 voran.
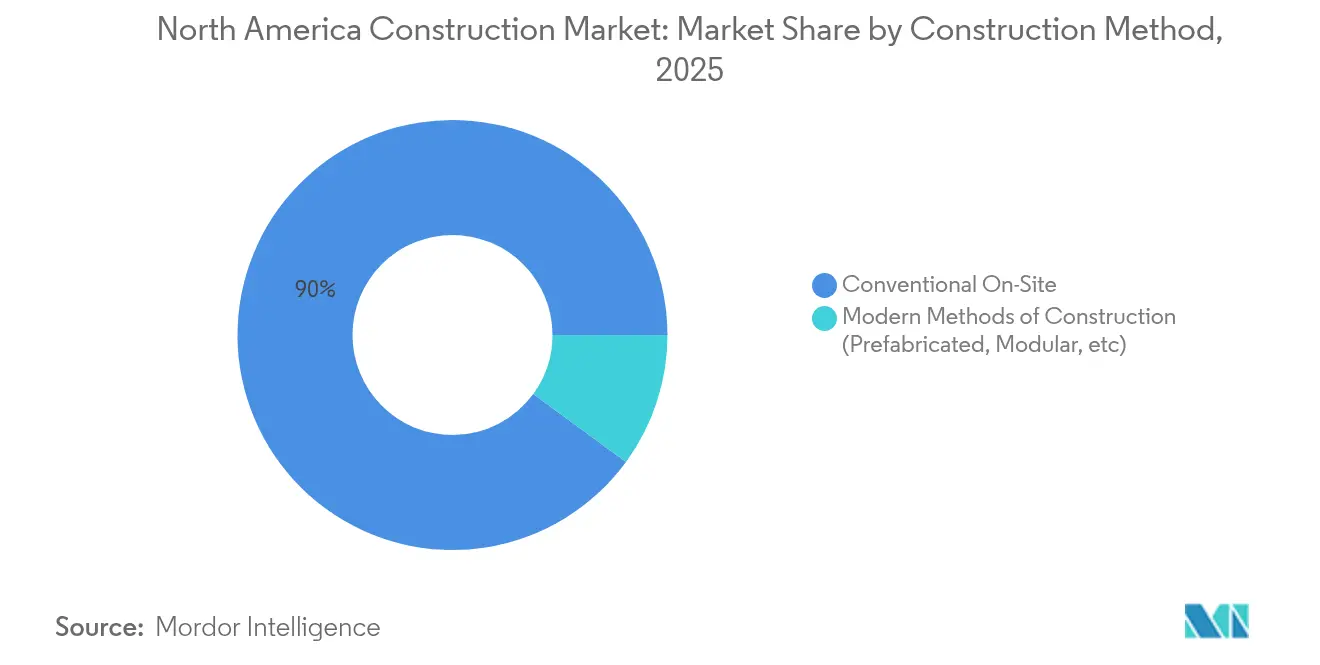
- Nach Baumethode entfielen auf konventionelle Vor-Ort-Arbeiten 89,95 % der aktuellen Aktivitäten, während Moderne Baumethoden mit einer CAGR von 8,76 % expandieren.
- Nach Investitionsquelle finanzierten private Quellen 75,25 % der Ausgaben im Jahr 2025; die öffentliche Finanzierung soll mit einer CAGR von 6,7 % wachsen, da Konjunkturprogramme umgesetzt werden.
- Nach Geografie entfielen auf die Vereinigten Staaten 84,05 % des Umsatzes im Jahr 2025; Kanada soll die Region mit einer CAGR von 6,12 % bis 2031 anführen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Expansive US-amerikanische und kanadische Infrastrukturkonjunkturprogramme | +1.8% | Vereinigte Staaten und Kanada, Ausstrahlungseffekte auf Mexiko | Mittelfristig (2–4 Jahre) |
| Erholung der Einfamilienhausbaubeginne aufgrund sinkender Hypothekenzinsen | +1.2% | Hauptsächlich Vereinigte Staaten, moderate Auswirkungen auf Kanada | Kurzfristig (≤ 2 Jahre) |
| Boomende Rechenzentrumsbaus zur Ankurbelung der Industrie- und Versorgungsnachfrage | +1.0% | Kernbereich Vereinigte Staaten, Ausweitung auf Kanada | Mittelfristig (2–4 Jahre) |
| Netzwerkhärtung und Mikronetz-Modernisierungen, die von Versicherern vorgeschrieben werden | +0.8% | US-Waldbrandgebiete, nationale Ausweitung | Langfristig (≥ 4 Jahre) |
| Massivholz- und Modulbaumethoden zur Verkürzung von Zeitplänen und Senkung von CO₂-Emissionen | +0.4% | Kanada führend, US-Übernahme beschleunigt sich | Langfristig (≥ 4 Jahre) |
| Nearshoring-geführte Industriekorridore entlang der US-KAN-MEX-Gateways | +0.6% | Grenzhandelskorridore | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansive US-amerikanische und kanadische Infrastrukturkonjunkturprogramme (IIJA, CHIPS, IRA)
Bundesgesetze wie das IIJA, der CHIPS and Science Act und der Inflation Reduction Act injizieren Hunderte von Milliarden Dollar in Transport, Halbleiterwerke und saubere Energieanlagen und erzeugen mehrjährige Auftragsrückstände für Tiefbauunternehmen. Die mehr als 40.000 bereits im Rahmen des IIJA vergebenen Projekte allein belegen eine strukturelle Nachfrageverschiebung weg von zyklischer Oberflächenrenovierung hin zu transformativen Bauvorhaben, die fortschrittliche Materialien und digitale Projektsteuerungssysteme erfordern. Kanadische Provinzen spiegeln diesen Vorstoß mit 231 Milliarden USD an geplanten Großprojekten wider, die durch 58 Milliarden USD an öffentlich-privaten Partnerschaften unterstützt werden, und sorgen dafür, dass grenzüberschreitende Kapazitätsengpässe fortbestehen. Da jeder föderale Baudollar in Sektoren wie der Chipfertigung fast drei private Dollar anzieht, wird der Konjunktureffekt weit über die anfänglichen Bewilligungen hinaus nachhallen. Auftragnehmer, die EPC-Lieferung und Compliance-Berichterstattung beherrschen, sind am besten positioniert, um die Pipeline zu monetarisieren.
Erholung der Einfamilienhausbaubeginne aufgrund sinkender Hypothekenzinsen
Niedrigere Hypothekenzinsen, die für 2026 erwartet werden, stützen eine moderate Erholung der Einfamilienhausbaubeginne auf 1,01 Millionen Einheiten und verleihen dem Nordamerika Bau Markt Stabilität, auch wenn Mehrfamilienhausentwickler mit Finanzierungsschwierigkeiten kämpfen. Die Nachfrage resultiert aus einem strukturellen Wohnungsdefizit von 1,5 Millionen Einheiten, das Käufer in Richtung Neubauten drängt, wenn das Wiederverkaufsangebot knapp bleibt. Bauherren in flächenbegrenzten Metropolgebieten verfügen über Preissetzungsmacht, während überangebotene Regionen Preissenkungen und Margenkompression erleben. Obwohl regulatorische Kosten nun 24 % der Abschlusspreise ausmachen, sollten sich lockernde Kreditaufschläge die Belastung teilweise ausgleichen und eine stetige Produktion unterstützen. Die Widerstandsfähigkeit des Segments bietet Auftragnehmern eine Volumenabsicherung, während Büroprojektpipelines sich zurückziehen[1].
Boomende Rechenzentrumsbaus zur Ankurbelung der Industrie- und Versorgungsnachfrage
Arbeitslasten der Künstlichen Intelligenz, Edge-Computing-Anwendungen und das Wachstum hyperscaliger Cloud-Dienste trieben die Bautätigkeit für Rechenzentren im Jahr 2024 um 70 % nach oben und schufen den am schnellsten wachsenden gewerblichen Teilsektor der Region. Sekundäre Ballungsräume mit günstigem Land und robusten Umspannwerken – von Columbus bis Calgary – entwickeln sich zu Design-Build-Hotspots. Projekte erfordern redundante 400-kV-Leitungen, Präzisions-HVAC und elektromagnetische Abschirmung, die nur ein enger Kreis von Auftragnehmern liefern kann, was Prämienmargen treibt. Versorgungsunternehmen investieren 2 Milliarden USD in den Ausbau der Übertragungsnetze und stärken damit EPC-Auftragsrückstände. Staatliche Steueranreize, die an die Beschaffung von emissionsfreiem Strom geknüpft sind, katalysieren zusätzlich Colocation-Modernisierungen und halten den Schwung bis zum Ende des Jahrzehnts aufrecht.
Analyse der Hemmniswirkung zur Netzwerkhärtung und Mikronetz-Modernisierungen, die von Versicherern vorgeschrieben werden
Verluste durch Waldbrände und Hurrikane veranlassen Versicherer, Resilienzmerkmale als Voraussetzung für Versicherungsschutz zu fordern. Programme wie der Waldbrandminderungsplan 2025 von PG&E und das erste kommunale Mikronetz Kaliforniens belegen, dass Erdverkabelung, Sektionalisierung und batteriegestützte Inselbildungslösungen die Netzverfügbarkeit aufrechterhalten können. Modernisierungskosten zwischen 2.000 und 100.000 USD pro Objekt schaffen eine stetige Nische für spezialisierte Bauleistungen. Da risikogewichtete Prämien nun Resilienzscores einbeziehen, sehen sich Eigentümer, die Modernisierungen aufschieben, mit steigenden Deckungskosten konfrontiert, was die Nachfrage in Richtung Ingenieure und Auftragnehmer verschiebt, die in der Integration dezentraler Energie versiert sind[2].
Analyse der Hemmniswirkung*
| Hemmnis | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Fachkräftemangel treibt Angebotspreise in die Höhe | -1.4% | Nordamerika-weit, akut in spezialisierten Gewerken | Kurzfristig (≤ 2 Jahre) |
| Hohe Finanzierungskosten für Mehrfamilienhaus- und Büroentwicklungen | -0.9% | US-amerikanische Stadtgebiete, moderate Auswirkungen auf Kanada | Mittelfristig (2–4 Jahre) |
| Volatilität der klimarisikoabhängigen Versicherungsprämien | -0.6% | US-amerikanische Hurrikan- und Waldbrandzonen | Langfristig (≥ 4 Jahre) |
| Rückstände bei der kommunalen elektronischen Genehmigung verzögern Baubeginne | -0.4% | Große Ballungsräume in den USA und Kanada | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel treibt Angebotspreise in die Höhe
Ein projiziertes Defizit von 501.000 Arbeitskräften im Jahr 2024 ließ mechanische, elektrische und sanitärtechnische Subunternehmen mit Rekordüberstunden und steigenden Vermittlungsgebühren zurück. Mehr als 20 % der Bauarbeitskräfte sind 55 Jahre oder älter, was die Rentenabbruchkante verschärft. Kanada benötigt bis 2034 zusätzlich 231.000 Facharbeiter, was die US-amerikanischen Engpässe widerspiegelt. Begrenzte Kapazitäten zwingen Auftragnehmer dazu, Aufträge abzulehnen oder Zeitpläne zu verlängern, was Angebotspreise in die Höhe treibt und Eigentümerrücklagen aufzehrt. Neue Ausbildungsanreize könnten den Druck nach 2027 lindern, doch das kurzfristige Angebotsdefizit bleibt akut.
Hohe Finanzierungskosten für Mehrfamilienhaus- und Büroentwicklungen
Obwohl eine geldpolitische Lockerung erwartet wird, üben die heutigen Kapitalstapelkosten weiterhin Abwärtsdruck auf die Schuldendienstdeckungsquoten für Hochhäuser in Ballungszentren aus. Die Mehrfamilienhausbaubeginne sollen 2025 um 11 % fallen, bevor sie sich stabilisieren, und gleichen damit die Volumenzuwächse andernorts teilweise aus. Büroentwickler haben zusätzliche Schwierigkeiten, da die Leerstandsquoten erhöht bleiben; Kreditgeber fordern höhere Vorvermietungsquoten und Zinsreserven. Die Diskrepanz zwischen den Originations-Zinssätzen für Baukredite und der künftigen Dauerfinanzierung erhöht das Refinanzierungsrisiko, hält spekulative Projekte zurück und dämpft die Pipeline des Nordamerika Bau Marktes in dichten städtischen Kernen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sektor:
Infrastruktur treibt langfristiges Wachstum anDie Infrastruktur wird voraussichtlich alle anderen Sektoren mit einem CAGR von 7,67 % übertreffen, obwohl der Wohnungsbau den größten Anteil im Jahr 2025 behielt. Straßen-, Brücken- und Nahverkehrsprojekte, die im Rahmen des IIJA finanziert werden, schaffen planbare mehrjährige Arbeitsabläufe und halten die Tiefbauteams ausgelastet. Der Energie- und Versorgungsinfrastrukturbau wird durch Ausgaben von 2 Milliarden USD für die Netzhärtung gestützt, die mit Batteriespeichermandaten einhergehen, während Flughafenterminals im Haushaltsjahr 2025 Bundeszuschüsse in Höhe von 2,89 Milliarden USD erhalten.
Die Wohnungsbaunachfrage hängt von der Erholung im Einfamilienhaussegment und chronischem Bestandsmangel ab; die Größe des nordamerikanischen Baumarkts im Bereich Einfamilienhäuser wird voraussichtlich im Jahr 2026 um 4 % wachsen und dabei Fachkräfte absorbieren, die andernfalls den Infrastrukturarbeitsmarkt stützen würden. Diese Erholung stärkt den Nordamerika-Wohnungsbaumarkt, da Bauträger auf anhaltenden Wohnungsmangel und verbesserte Erschwinglichkeitsbedingungen reagieren. Die gewerbliche Entwicklung ist gemischt: Rechenzentrumsflächen wachsen rasant, während Bürotürme mit leerstandsbedingten Baupausen konfrontiert sind. Industriebauten im Zusammenhang mit Near-Shoring gleichen rückläufige Einzelhandelsfrequenzen teilweise aus und vereinen eine komplexe, aber insgesamt aufwärtsgerichtete Entwicklung für den nordamerikanischen Baumarkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich
Nach Bauart:
Renovierung beschleunigt sichObwohl Neubauten weiterhin 69,35 % des Umsatzes im Jahr 2025 auf sich vereinen, zeigt die Renovierung angesichts alternder Anlagen und Nachhaltigkeitsmodernisierungen ein schnelleres Wachstum. Gebäudeeigentümer, die mit CO₂-Bepreisungsregeln konfrontiert sind, bevorzugen Sanierungen, die Elektrifizierung, intelligente Steuerungssysteme und Resilienzmerkmale einbetten, anstatt abzureißen und neu zu bauen. Allein die von Versicherern vorgeschriebene Waldbrandsicherung repräsentiert mehr als 4 Milliarden USD an jährlichem Modernisierungspotenzial und hebt die Nordamerika Bau Marktgröße für Renovierungen stetig bis 2031 an.
Neubau-Pipelines bleiben aufgrund von Halbleiterfabriken und Logistikzentren hoch, aber der Zugang zu Fachkräften und die Materialpreisvolatilität verschieben Zeitpläne nach rechts. Auftragnehmer, die integrierte Design-Build-Plattformen nutzen, schützen Margen, doch kleinere Bauunternehmen kämpfen mit Liquiditätsengpässen. Im Laufe der Zeit können Eigentümer zunehmend adaptiver Nachnutzung und vertikaler Erweiterungen den Vorzug geben und so den Nordamerika Bau Marktanteil zwischen Greenfield- und Brownfield-Aktivitäten ausbalancieren.
Nach Baumethode:
Moderne Methoden gewinnen an BodenKonventionelle Vor-Ort-Prozesse machten 89,95 % der Produktion 2025 aus und spiegeln etablierte Lieferketten und Finanzierungsnormen wider. Doch moderne Methoden – modular, tafelförmig und Massivholz – steigen mit einer CAGR von 8,76 %, da Bauherren Produktivitätsgewinne zur Bekämpfung von Fachkräftemangel anstreben. Kanadas 19-Milliarden-USD-Finanzierungsprogramm für modulare Wohnungsbauwerke schafft Skalierung, während US-amerikanische föderale Null-Emissions-Mandate eine Offsite-Fertigung belohnen, die hochleistungsfähige Gebäudehüllen erfüllt.
Frühe Anwender berichten von 15–20 % Zeitplanverkürzung und weniger wetterbedingten Ausfallzeiten, was in Einsparungen beim Betriebskapital resultiert. Banken zeichnen nun modulare Abrufpläne basierend auf Fabrikmeilensteinen, was die Liquidität mit konventionellen Alternativen gleichstellt. Dennoch bleibt der Nordamerika Bau Markt tief in konventionellen Methoden verwurzelt, was einen graduellen, nicht disruptiven Übergang andeutet.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich
Nach Investitionsquelle:
Öffentlicher Sektor beschleunigt sichPrivates Kapital finanziert weiterhin 75,25 % der Aktivitäten, doch die öffentlichen Ausgaben gewinnen aufgrund beispielloser föderaler Bewilligungen an Anteil. Der CHIPS Act allein hat 52,7 Milliarden USD bereitgestellt und katalysiert Halbleiterwerke, die einen Halo aus Zulieferanlagen und Arbeitnehmerunterkünften erzeugen. Kanadas öffentlich-private Partnerschaftspipeline im Wert von 58 Milliarden USD verteilt das Risiko und stellt gleichzeitig die Umsetzungsbereitschaft für Transport-, Energie- und Sozialprojekte sicher.
Öffentliche Mittel lösen oft ein privates Koinvestitionsverhältnis von 3:1 aus, was den Nachfrageschub vergrößert und den Nordamerika Bau Markt-Fußabdruck erweitert. Dennoch müssen Entwickler, die auf private Kredite angewiesen sind, höhere Kuponsätze bewältigen, insbesondere für Mehrfamilienhaus- und Büroobjekte, bis sich die Zinssatzzyklen normalisieren.
Geografische Analyse
Bau-Markt im Westen und Sun Belt der Vereinigten Staaten
Die Vereinigten Staaten erwirtschafteten 84,05 % des Umsatzes im Jahr 2025, angetrieben durch IIJA-Vergaben, Halbleiter-Megaprojekte und einen Kapazitätssprung von 70 % im Rechenzentrumsbereich. Allein die von Waldbränden betroffenen westlichen Bundesstaaten werden bis 2026 2 Milliarden USD für die Netzstabilisierung und das Vegetationsmanagement aufwenden und damit eine spezialisierte Dienstleistungsnische schaffen. Gleichzeitig verzeichnen die Metropolregionen im Sun Belt Zuzüge von Wohnbevölkerung, da Fernarbeitnehmer erschwingliche Märkte bevorzugen, was die ungleichen regionalen Arbeitskräftedynamiken im nordamerikanischen Baumarkt weiter verstärkt.
Kanadischer Baumarkt
Kanada ist die am schnellsten wachsende Region mit einem CAGR von 6,12 % bis 2031, gestützt durch geplante Projekte im Wert von 231 Milliarden USD, die ein Infrastrukturdefizit von 208 Milliarden USD beheben sollen. Die Energiebranche dominiert mit mehr als 340 Initiativen im Bereich saubere Energie und LNG; Hochhäuser aus Massivholz in Vancouver und Toronto belegen die regulatorische Freigabe für kohlenstoffarme Baustoffe. Die Gordie Howe International Bridge im Wert von 4,4 Milliarden USD (umgerechnet), die planmäßig im September 2025 fertiggestellt werden soll, verbessert den bilateralen Güterverkehr. Die staatliche Finanzierung von Modulbauwerken zielt darauf ab, bis 2030 3,5 Millionen neue Wohneinheiten bereitzustellen, was die Sanierungs- und Neubauaussichten erweitert.
Bau-Markt in Nord- und Zentralmexiko
Mexiko sieht sich im Jahr 2025 aufgrund der Haushaltssparmaßnahmen mit einem Rückgang der Staatsausgaben um 7 % konfrontiert, doch bieten Industrieimmobilienzentren in Nuevo León, Chihuahua und der Bajío-Region antizyklische Chancen, die mit dem Nearshoring verbunden sind. Die CPKC-Eisenbahnbrücke im Wert von 100 Millionen USD und 17 geplante private Industrieparks deuten auf einen grundlegenden Optimismus hin, jedoch dämpfen Qualifikationsdefizite bei Arbeitskräften und bürokratische Hürden den unmittelbaren Aufwärtstrend. Insgesamt halten diese gemischten Bedingungen den Beitrag Mexikos zum nordamerikanischen Baumarkt kurzfristig auf einem moderaten Niveau.
Regulatorisches Umfeld
Der nordamerikanische Baumarkt operiert unter mehrschichtigen, dezentralisierten Regeln, wobei in den Vereinigten Staaten föderale Überlagerungen (einschließlich OSHA-, ADA- und Clean-Water-Act-Verpflichtungen) über den Bau-, Zonierungs- und Genehmigungsregelungen der Bundesstaaten und Kommunen liegen. Diese Anforderungen wirken sich direkt auf Projektzeitpläne, Inspektionen und Compliance-Kosten aus. Im März 2026 erließen die Vereinigten Staaten eine föderale Maßnahme, die auf den Abbau regulatorischer Hürden für den Bau erschwinglichen Wohnraums ausgerichtet ist, wodurch die regulatorische Vereinfachung und der Genehmigungsdurchsatz für Wohnbauprojekte weiterhin im Fokus bleiben.
In Kanada beeinflussen laufende Aktualisierungen von Spezifikationen und Bauvorschriften weiterhin die Dokumentation, die Materialauswahl und die Einhaltung von Nachhaltigkeitsvorgaben. Im April 2026 veröffentlichte der National Research Council Canada die Ausgabe 2026-04 der National Master Construction Specification (NMS), die Inhalte zu Dekarbonisierung, Digitalisierung und Angleichung an die Anforderungen von Public Services and Procurement Canada hinzufügte, während Ontario Änderungen erließ, um die Anforderungen der Provinz an den Rahmen des National Building Code für Neubau, Abriss und Nutzungsänderung anzugleichen. Getrennt davon führte die gemeinsame Überprüfung des USMCA am 1. Juli 2026 dazu, dass die Vereinigten Staaten eine Erneuerung ablehnten, wobei das Abkommen bis zum 1. Juli 2036 in Kraft bleibt und zu jährlichen Überprüfungen übergeht. Diese Änderung sorgt dafür, dass die laufende Beobachtung grenzüberschreitender Vorschriften weiterhin relevant bleibt, einschließlich potenzieller zollbezogener Auswirkungen auf Stahl, Bauholz und andere Baumaterialien.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von Projektentstehung und Finanzierung (öffentliche Mittelzuweisungen und privates Kapital) über Planung und Design (Architektur- und Ingenieurleistungen), Beschaffung (Materialien, Ausrüstung und Spezialsysteme), Ausführung (Generalunternehmer, Gewerkeunternehmer und Baumanagement) bis hin zu Inbetriebnahme oder Betrieb. Die Nachfrage konzentriert sich zunehmend auf komplexe Bauprojekte wie Rechenzentren, Netzausbauten und Halbleiteranlagen, was die Abhängigkeit von spezialisierten MEP-, Hochspannungs- und Steuerungsunternehmen erhöht. Dies erhöht auch den Bedarf an frühzeitiger Designkoordination und langfristiger Beschaffung innerhalb von EPC- und Design-Build-Liefermodellen.
Vorgelagerte Einschränkungen prägen ebenfalls Lieferung und Preisgestaltung. Der Kostendruck bei den Inputs zeigt sich in einem Anstieg der Inputkosten im Nichtwohnbau um 2,4 % im Mai 2026 und 9,7 % im Jahresvergleich, während die Verfügbarkeit von Arbeitskräften ein bindender Engpass bleibt, mit gemeldeten Einstellungsschwierigkeiten im Elektro-, Sanitär-/Rohrleitungsbau und bei Spezialschweißern. Das Versorgungsrisiko ist am akutesten bei elektrischen Anlagen (Schaltanlagen, Transformatoren), bei denen sich die Lieferzeiten auf 18 bis 24 Monate ausdehnen können, was Netzanschlüsse und unternehmenskritische Zeitpläne beeinträchtigt. Auftragnehmer und Bauherren reagieren, indem sie Lieferantenvereinbarungen früher fixieren, Designs standardisieren und Reserven erhöhen, wo Zoll- und Rohstoffvolatilität ausgeprägt sind. Auf der Angebotsseite deuten Schritte zur Ausweitung der Inlandskapazität, wie die Ankündigung von Nucor über ein neues Blechwalzwerk in Kentucky, auf Bemühungen hin, Engpässe bei Baustahl zu verringern und die Anfälligkeit für grenzüberschreitende Störungen zu reduzieren.
Wettbewerbslandschaft
Der nordamerikanische Bau ist mäßig fragmentiert, konsolidiert sich jedoch. Die Integration von Flatiron-Dragados erzeugte den zweitgrößten Tiefbauunternehmer der Region mit einem Auftragsrückstand von 17,2 Milliarden USD und signalisiert einen Wettlauf um Skalierung bei Megaprojektausschreibungen. Materialhersteller folgen diesem Beispiel: Die 11,5-Milliarden-USD-Übernahme von Summit Materials durch Quikrete sichert vorgelagerten Zement und Zuschlagstoffe und schützt vor Preisschwankungen.
Die Technologieübernahme beschleunigt sich, da 44 % der Unternehmen Budgets für KI-gestützte Terminplanung und drohnenbasierte Fortschrittsverifizierung vorsehen. Modulare Werksbetreiber wie Nexii und Factory_OS gewinnen an Mindshare, obwohl sie nur 9,6 % der Aktivitäten ausmachen, was auf künftige Marktanteilsgewinne hindeutet, wenn Kreditgeber sich mit volumetrischen Risiken vertraut machen. Klimaresilienzspezialisten und emissionsfreie Bauherren werden zu Akquisitionszielen für traditionelle Generalunternehmer, die in hochmargige Nischen einsteigen möchten.
Internationale Gruppen wie VINCI konsolidieren weiterhin regionale Straßenbaubetreiber und ergänzen jährliche Einnahmen von 165 Millionen USD (umgerechnet aus 150 Millionen EUR) durch Käufe bis 2025. Mittelgroße Design-Build-Unternehmen, die Rechenzentrum- oder Halbleiterexpertise besitzen, nutzen Verhandlungsmacht und treiben Joint-Venture-Prämien an. Insgesamt belohnt der Nordamerika Bau Markt Skalierung, Spezialfähigkeiten und digitale Kompetenz gleichermaßen und prägt ein sich wandelndes, wettbewerbsintensives Schachbrett.
Marktführer im Nordamerika Bau
-
Bechtel Corporation
-
Turner Construction Co.
-
D.R. Horton Inc.
-
Lennar Corporation
-
PCL Construction Group Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika-Baumarkt Unternehmen in diesem Bericht
- Bechtel Corporation
- Turner Construction Co.
- D.R. Horton Inc.
- Lennar Corporation
- PCL Construction Group Inc.
- Kiewit Corporation
- Hochtief USA Inc.
- The Whiting-Turner Contracting Co.
- Hensel Phelps Construction Co.
- Tutor Perini Corp.
- Toll Brothers Inc.
- NVR Inc.
- Graham Construction (Canada)
- SNC-Lavalin Group Inc.
- Aecon Group Inc.
- Fluor Corporation
- Skanska USA
- Clark Construction Group
- EllisDon Corp.
- Granite Construction Inc.
Marktchancen und Zukunftsaussichten
Infrastrukturbezogene Programme und große Versorgungs- und Energieprojekte schaffen Raum für Auftragnehmer und Zulieferer, die langfristige elektrische Ausrüstung, Netzanschlusssequenzierung und compliance-intensive Lieferung managen können. Ein konkretes Signal ist die im Juni 2026 abgeschlossene 339-Meilen-Trasse Champlain Hudson Power Express, eine 1.250-MW-HGÜ-Übertragungsverbindung zwischen Quebec und New York City, die die anhaltende Nachfrage nach Übertragungs-, Konverterstations- und Trassenbaufähigkeiten hervorhebt. Sie steht auch im Einklang mit den umfassenderen Prioritäten zur Netzertüchtigung, die in waldbrand- und sturmgefährdeten Regionen sichtbar sind.
Der Ausbau der Logistik- und Handelskorridorkapazitäten erweitert die Möglichkeiten für Tiefbau, Hafenanlagen und grenznahe Industrieentwicklung. Im Juli 2026 wählte der Hafen von Vancouver das TerraMarine-Konsortium als bevorzugten Bewerber für den Ausbau des Containerterminals Roberts Bank Terminal 2 (etwa 3 Milliarden USD), und die Gordie Howe International Bridge bestätigte einen Eröffnungstermin am 27. Juli 2026. Getrennt davon ist der Übergang von Pilotprojekten zur skalierten Bereitstellung digitaler Arbeitsabläufe, einschließlich KI-gestützter Planung und Baustellenüberwachung, zunehmend an Anforderungen der Bauherren und Versicherungsüberlegungen gekoppelt. Dies schafft einen Weg für Unternehmen, die Berichterstattung standardisieren und digitale Kontrollen einbetten, während sie Vorfertigung und modulare Ausführung nutzen, um das Zeitplanrisiko angesichts anhaltender Arbeitskräfteknappheit zu verringern.
Neueste Industrielle Entwicklungen in Nordamerika-Baumarkt
- Juni 2026: Micron Technology wählte Bechtel als EPC-Partner für die erste Phase seines Halbleiterfertigungskomplexes in Clay, New York. Der Zuschlag stärkt die Nachfrage nach Auftragnehmern mit Reinraum-, hochreinen MEP- und komplexen Inbetriebnahmefähigkeiten und erweitert die Auftragsbestandssichtbarkeit, die durch CHIPS-bezogene Megaprojekt-Pipelines geschaffen wurde.
- Mai 2026: Cheniere Partners erteilte Bechtel eine begrenzte Freigabe zum Baubeginn im Rahmen eines EPC-Vertrags über 4,69 Milliarden USD für Train 7 des Sabine Pass Liquefaction Expansion Project in Louisiana. Die Arbeiten treiben einen bedeutenden LNG-Kapazitätsausbau voran und halten großmaßstäbliche industrielle Baukapazitäten weiterhin auf die Realisierung von Energie-Megaprojekten konzentriert.
- November 2024: Quikrete gab eine Vereinbarung zur Übernahme von Summit Materials für etwa 11,5 Milliarden USD bekannt. Der Deal verändert die Positionierung im nordamerikanischen Zement-, Zuschlagstoff- und Transportbeton-Angebot, mit Auswirkungen auf Preismacht und Beschaffungsstrategien in großen Wohnbau- und Infrastrukturprogrammen.
Nordamerika-Baumarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Nordamerika Baumarkt den Wert der Bautätigkeit in den Vereinigten Staaten, Kanada und Mexiko, einschließlich aller Arbeiten vom Projektbeginn bis zur Fertigstellung bei Gebäuden und anderen stationären Bauwerken.
Ausschlüsse aus dem Umfang: Nicht erfasst werden informelle Arbeiten außerhalb der offiziellen Statistiken sowie reine Immobilientransaktionen, die keine Bauausführung beinhalten.
Segmentierungsübersicht
- Nach Sektor
- Wohnungsbau
- Wohnungen/Eigentumswohnungen
- Villen/Einfamilienhäuser
- Gewerbebau
- Büro
- Einzelhandel
- Industrie und Logistik
- Sonstige
- Infrastruktur
- Verkehrsinfrastruktur (Straßen, Schienen, Luftverkehr, sonstige)
- Energie & Versorgung
- Sonstige
- Wohnungsbau
- Nach Bauart
- Neubau
- Renovierung
- Nach Baumethode
- Konventioneller Vor-Ort-Bau
- Moderne Baumethoden (Vorgefertigt, Modular, usw.)
- Nach Investitionsquelle
- Öffentlich
- Privat
- Nach Geografie
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung diente als Grundlage für Nachfragesignale, politischen Kontext und einheitliche Definitionen in der gesamten Region. Wir haben öffentliche Datenreihen und Dokumente herangezogen, darunter Veröffentlichungen des US Census Bureau zu Bauausgaben, Tabellen von Statistics Canada zu Bau und Baugenehmigungen sowie mexikanische Statistikportale für die Bauleistung, ergänzt durch Inflationsreihen der Zentralbanken zur Wertnormalisierung.
Zur Überprüfung des Tempos von Neubauten gegenüber Renovierungen, der Bewegungen bei Material- und Arbeitskosten sowie der Sichtbarkeit von Infrastrukturfinanzierungen wurden auch Quellen wie Verkehrs- und Infrastrukturbehörden, öffentliche Einreichungen im Energie- und Netzbereich sowie offene Handelsstatistiken ausgewertet. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen wurden genutzt, um wichtige Projektzyklen und die Entwicklung von Auftragsbeständen zu validieren; ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten unterstützte die Konsistenzprüfung bei großen Auftragnehmern. Diese Beispiele sind illustrativ; darüber hinaus wurden viele weitere öffentliche Quellen für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung diente dazu, zu bestätigen, was tatsächlich gebaut wird, wie sich die Preise entwickeln (insbesondere bei Arbeit und Materialien) und wie öffentliche und private Projektpipelines in vergebene Aufträge umgewandelt werden. Wir haben Gespräche mit Auftragnehmern, Ingenieur- und Projektmanagementbeteiligten, Materialvertreibern und Branchenspezialisten in den Vereinigten Staaten, Kanada und Mexiko geführt und anschließend Nachkontakte durchgeführt, wenn eine wichtige Annahme oder Datenreihe nicht mit dem tatsächlichen Timing vor Ort übereinstimmte.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 27 % | CXOs: 20 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 20 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 60 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, der den Bauwert aus offiziellen Ausgaben- und Leistungsreihen rekonstruiert und dann auf die Nordamerika-Abgrenzung sowie die im Bericht verwendete Definition der Bautätigkeit ausrichtet. Um das Modell handhabbar zu halten, verfolgen wir eine kleine Anzahl von Eingangsgrößen, die den Großteil der Bewegung erklären, wie etwa Bauausgaben nach Sektor, Dynamik öffentlicher versus privater Investitionen, Genehmigungs- und Startindikatoren, Kosteninflation (Materialien und Löhne) sowie die Verschiebung zwischen Neubau und Renovierung.
Sobald das regionale Gesamtergebnis gebildet ist, werden selektive Bottom-up-Näherungen verwendet, um zu prüfen, ob das Gesamtergebnis plausibel erscheint. Dazu gehören Stichproben von Projektwert-Benchmarks, Kanalprüfungen bei großen Materialkategorien sowie Plausibilitätsprüfungen anhand der Umsatzentwicklung von Auftragnehmern, soweit Offenlegungen vorliegen. Wenn eine Bottom-up-Prüfung für ein Land oder einen Teilsektor unvollständig ist, wird die Lücke durch anteilsbasierte Zuweisung geschlossen, die an die stabilste öffentliche Datenreihe zurückgebunden und anschließend mit Interview-Feedback abgeglichen wird.
Für die Prognose wird eine Szenarioanalyse verwendet, da sich Baupipelines durch politische Maßnahmen, Zinssätze und Mittelfreigaben schnell verschieben können. Annahmen zu Infrastrukturprogrammen, Wohnungsnachfrage und Kostenentwicklung werden anhand eines Expertenkonsenses angepasst, und die Prognose wird dann mit demselben Eingangsdatensatz abgeglichen, damit die Bewegungen von Jahr zu Jahr nachvollziehbar bleiben.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich der Modellausgabe mit unabhängigen Signalen, darunter die Ausgabenentwicklung auf Sektorebene, der Zeitplan für die Auszahlung öffentlicher Programme sowie beobachtete Verschiebungen zwischen Neubau und Renovierungsarbeiten. Erscheint eine Abweichung zu groß, werden die Annahmen erneut geprüft und Befragte erneut kontaktiert, wenn die Diskrepanz mit Preisgestaltung, Auftragsbestandsumwandlung oder länderspezifischem Timing zusammenhängt.
Vor der Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, bei der Ausreißer hinterfragt, die Einheitenkonsistenz überprüft und die Handhabung von Währung und Inflation erneut getestet werden. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn ein wesentliches Ereignis den Ausblick verändert, und ein abschließender Durchgang vor der Lieferung wird durchgeführt, damit die Zahlen die neuesten verfügbaren Veröffentlichungen widerspiegeln.
Nordamerika Baumarkt Größe von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den Nordamerika Baumarkt können weit auseinanderliegen, selbst wenn das Thema gleich klingt, da der zugrunde liegende Umfang und die Art der Wertermittlung nicht immer identisch sind. Unterschiede entstehen in der Regel dadurch, was als Bautätigkeit gezählt wird, welche Länder vollständig einbezogen sind und ob die Schätzung an offizielle Ausgabenreihen oder an breitere Branchenumsatzproxys geknüpft ist.
Die Tabelle zeigt eine deutliche Streuung der Werte für 2025; im Modell von Mordor Intelligence spiegelt der Markt die Bautätigkeit in den Vereinigten Staaten, Kanada und Mexiko wider und hält die Aufteilungslogik über Sektoren, Neubau versus Renovierung, Baumethode sowie öffentliche versus private Investitionen konsistent. Andere Schätzungen verschieben die Abgrenzung häufig, indem sie den Abriss als Wertkomponente hinzufügen, eine engere Länderabdeckung verwenden oder eine langsamere Preisentwicklung anwenden, was die Gesamtwerte drücken kann, selbst wenn die Volumentrends ähnlich sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,69 Bio. USD (2025) | |
| Globales Beratungsunternehmen A | 2,31 Bio. USD (2025) | Verwendet einen anderen Marktaufbau, der explizit den Abriss neben Neubau und Renovierung einschließt, und die Länderabdeckung ist nicht klar auf den vollständigen Datensatz der Vereinigten Staaten, Kanada und Mexiko ausgerichtet, was die Gesamtwerte komprimieren kann. |
| Beratungsunternehmen B | 2,57 Bio. USD (2025) | Stützt sich auf eine engere Segmentierungsperspektive und trennt die Dynamik öffentlicher versus privater Investitionen in der Größenbestimmungsdarstellung nicht klar, was in Jahren mit starker Sichtbarkeit öffentlicher Finanzierung zu konservativeren Wertannahmen führen kann. |
Was dieser Vergleich hauptsächlich verdeutlicht, ist, dass sich die Zahl ändert, wenn sich die Definition ändert, und nicht nur, wenn sich die Wachstumsannahmen ändern. Indem der Wertaufbau an konsistenten öffentlichen Indikatoren verankert und anschließend mit gezielten Bottom-up-Prüfungen auf Belastbarkeit getestet wird, ergibt sich eine Marktgröße, die leichter nachzuvollziehen und zu wiederholen ist, wenn neue Datenveröffentlichungen eintreffen.
Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des Nordamerika Bau Marktes?
Er beträgt 3,89 Billionen USD im Jahr 2026 und soll bis 2031 5,06 Billionen USD erreichen.
Wie schnell wachsen die Infrastrukturausgaben in der Region?
Infrastruktur soll bis 2031 mit einer CAGR von 7,67 % expandieren und ist damit der am schnellsten wachsende Sektor.
Welches Land ist die am schnellsten wachsende Geografie im Bauwesen?
Kanada führt mit einer prognostizierten CAGR von 6,12 %, unterstützt durch 231 Milliarden USD an geplanten Großprojekten.
Was treibt die Übernahme modularer Baumethoden an?
Fachkräftemangel, Terminsicherheit und staatliche Finanzierung in Höhe von insgesamt 19 Milliarden USD beschleunigen den modularen Aufschwung.
Wie beeinflussen Rechenzentrumsprojekte die Baunachfrage?
Ein 70-prozentiger Anstieg der Rechenzentrumsbaus schafft hochmargige Aufgaben für spezialisierte Auftragnehmer und fördert Versorgungsverbesserungen in Höhe von 2 Milliarden USD.