
Afrika-Baumarktanalyse von Mordor Intelligence
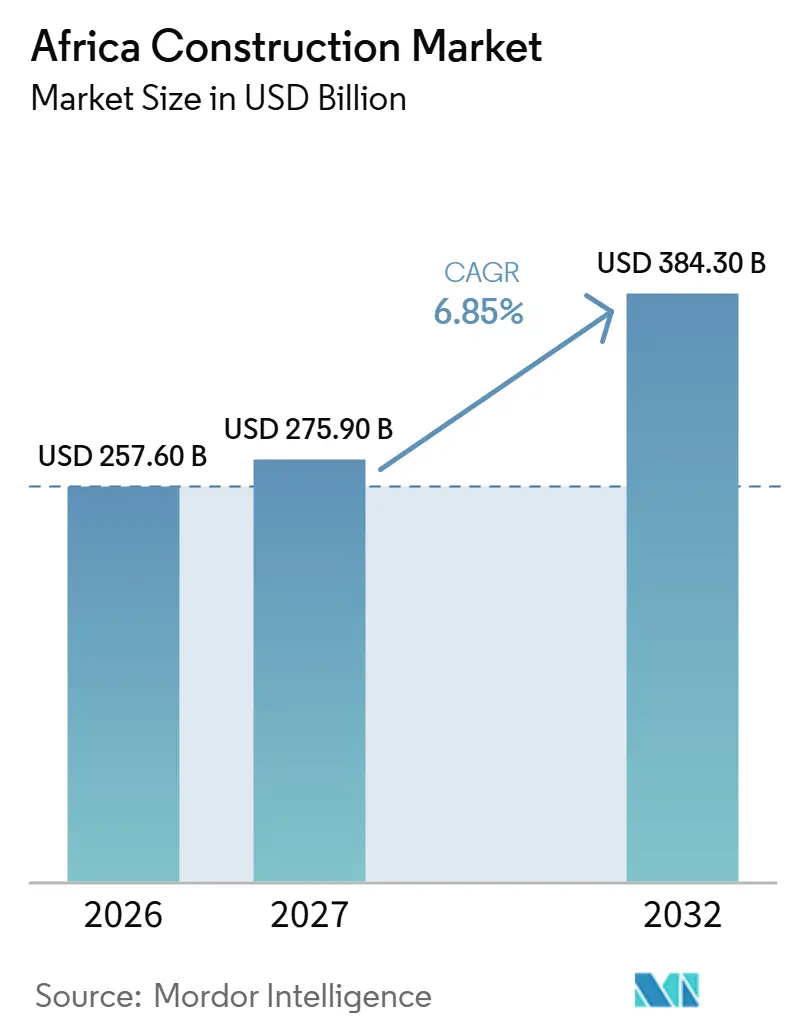
Die Größe des Afrika Baumarkts soll von 257,6 Milliarden USD im Jahr 2026 auf 275,9 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 6,85 % über den Zeitraum 2027–2032 voraussichtlich 384,3 Milliarden USD erreichen.
Städtische Wohnungsengpässe und öffentliche Infrastrukturverpflichtungen stützen die Baunachfrage, während digitale Investitionen in Kenia spezialisierte Bauarbeiten schaffen. Der im Februar 2026 begonnene Nahost-Konflikt erhöht die wirtschaftliche Unsicherheit und macht die Umwandlung von Investitionsplänen in ausführbare Arbeiten für Auftragnehmer wichtiger. Integrierte Tiefbaulieferung und modulare Fabrikkapazität bieten Auftragnehmern unterschiedliche Wege, die Nachfrage nach Versorgungs- und Industriegebäuden zu decken. Wohnungs- und Versorgungsauftragnehmer, die finanzierte institutionelle Programme in Kenia und Südafrika bedienen, haben daher einen klareren Weg zu Aufträgen, da konfliktbedingte Unsicherheit breitere Investitionsverpflichtungen erschwert.
Wichtigste Erkenntnisse des Berichts
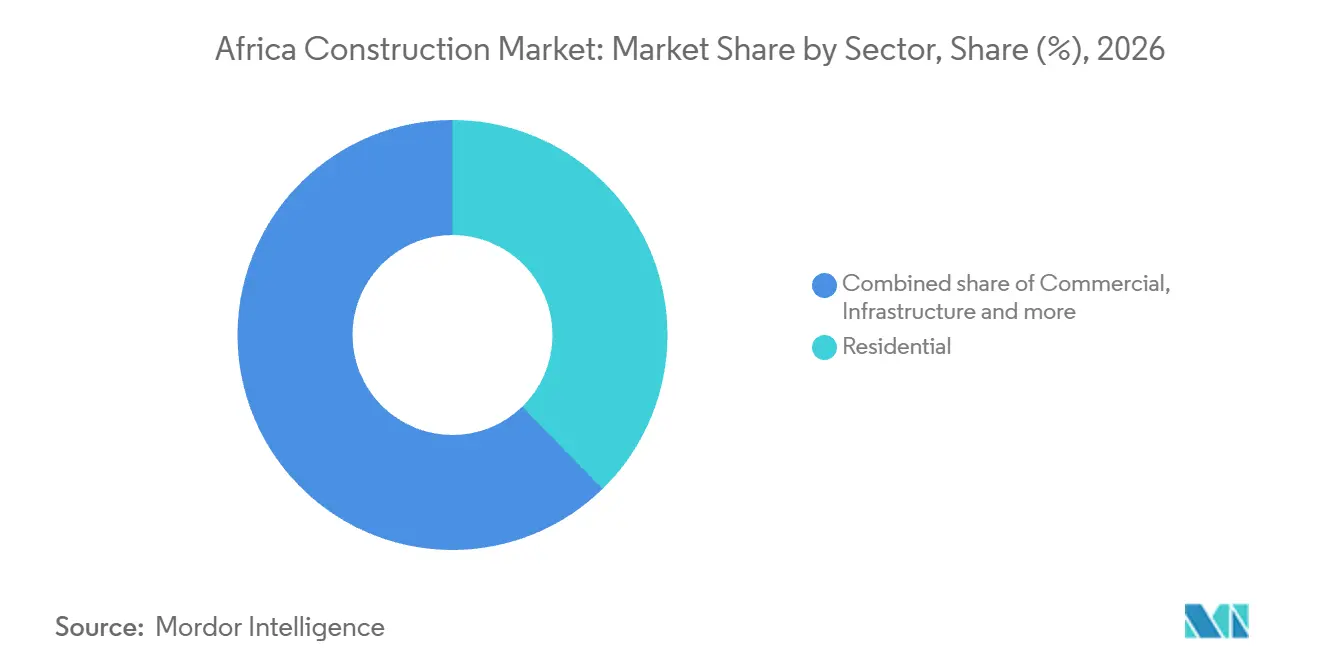
- Nach Sektor führte der Wohnungsbau mit einem Marktanteil von 37,71 % im Afrika Baumarkt im Jahr 2026, wobei die Infrastruktur mit einem CAGR von 8,7 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
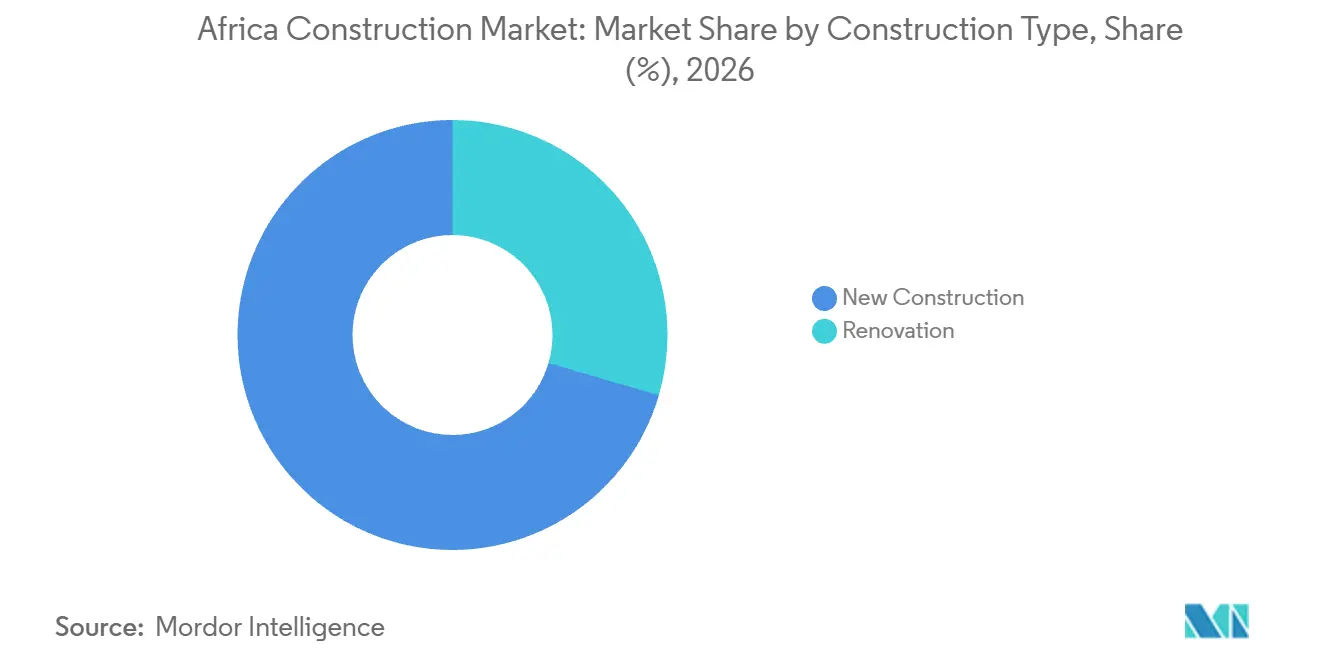
- Nach Bautyp führte der Neubau mit einem Anteil von 70,48 % an der Größe des Afrika Baumarkts im Jahr 2026, während die Renovierung mit einem CAGR von 8,9 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
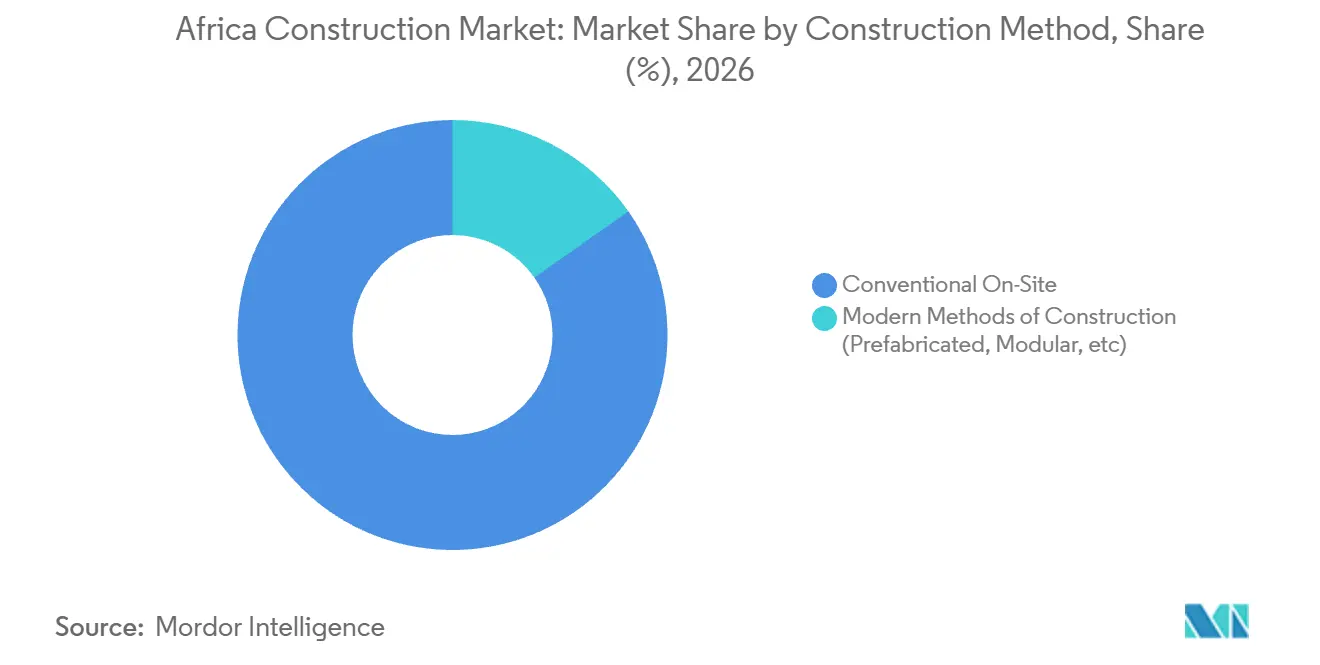
- Unter den Baumethoden hielt der konventionelle Vor-Ort-Bau im Jahr 2026 einen Anteil von 84,75 % an den Bauausgaben, während moderne Baumethoden, einschließlich vorgefertigter und modularer Bauweise, mit einem CAGR von 9,3 % im Zeitraum 2027–2032 am schnellsten wachsen sollen.
- Nach Investitionsquelle führten öffentliche Investitionen mit 75,16 % der Bauausgaben im Jahr 2026, und private Investitionen sollen mit einem CAGR von 10,1 % im Zeitraum 2027–2032 am schnellsten wachsen.
- Geografisch führte Ägypten mit 37,22 % der Bauausgaben im Jahr 2026, während Kenia mit einem CAGR von 8,6 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Urbanisierung & Wohnungsrückstand | +2.4% | Nigeria, Ägypten und Äthiopien | Langfristig (≥ 4 Jahre) |
| Wirtschaftliche Diversifizierung & BIP-Erholung | +1.8% | Kenia und Äthiopien | Kurzfristig (≤ 2 Jahre) |
| Staatlich geförderte Infrastrukturprogramme & PPP-Pipelines | +2.6% | Südafrika und Ägypten | Mittelfristig (2–4 Jahre) |
| Ausbau panafrikaischer Logistikkorridore | +1.3% | Côte d'Ivoire, Ghana, Togo, Benin und Nigeria | Langfristig (≥ 4 Jahre) |
| Zuflüsse aus der Grünen-Gebäude-Finanzierung (z. B. Klimaanleihen) | +0.7% | Südafrika und Côte d'Ivoire | Mittelfristig (2–4 Jahre) |
| AfCFTA-verknüpfte Industrieparkentwicklungen | +0.5% | Ghana und Nigeria | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Urbanisierung & Wohnungsrückstand
Die Urbanisierung bringt neuen Wohnbedarf in Gebiete, die auch erheblichen ungedeckten Bedarf aufweisen. Im Jahr 2025 meldete UN-Habitat ein jährliches Angebot von 131.000 neuen Wohneinheiten in Äthiopien gegenüber einer jährlichen Nachfrage von 400.000 Wohneinheiten, zuzüglich eines bestehenden Rückstands.[1] Es wurde darauf hingewiesen, dass das anhaltende Wachstum der städtischen Bevölkerung den Wohnungsmangel weiter verschärfen würde. Die Abteilung der Vereinten Nationen für Wirtschaft und Soziales prognostizierte, dass 7 Länder weltweit, darunter Nigeria, Ägypten und Äthiopien, im Zeitraum 2025–2050 gemeinsam mehr als 500 Millionen Stadtbewohner hinzugewinnen würden. Das Angebot deckt weniger als ein Drittel der jährlichen Nachfrage, bevor der ältere Rückstand berücksichtigt wird, sodass die Wohnungsproduktion deutlich über die gemeldete Lieferung steigen muss, bevor sich der Mangel verringert.
Wirtschaftliche Diversifizierung & BIP-Erholung
Die Weltbank prognostizierte für das subsaharische Afrika ein BIP-Wachstum von 4,3 % im Jahr 2026, nach geschätzten 4,1 % im Jahr 2025. Sie verknüpfte diese Aussicht mit einer stärkeren Binnennachfrage und Investitionen im Zusammenhang mit der Energiewende und digitalen Technologien. Nxtra by Airtel Africa, der Rechenzentrumszweig von Airtel Africa, begann am 9. September 2025 mit dem Bau in Tatu City nahe Nairobi, Kenia. Die geplante 44-MW-Anlage erhielt später ein überarbeitetes Fertigstellungsziel für Juli 2027. Das überarbeitete Ziel stellt prospektive Baueinnahmen vor die Betriebseinnahmen der Anlage, sodass Investitionen in digitale Kapazitäten Baunachfrage vor der Dienstleistungserbringung schaffen.
Staatlich geförderte Infrastrukturprogramme & PPP-Pipelines
Das südafrikanische Nationalministerium für Finanzen schätzte die öffentlichen Infrastrukturausgaben auf 1,07 Billionen ZAR (66,88 Milliarden USD) für den Zeitraum 2026/27–2028/29.[2] Die Schätzung umfasste alle Regierungsebenen, staatseigene Unternehmen und andere öffentliche Einrichtungen und schuf damit eine breite Auftraggeberbasis. Die Haushaltsfazilität für Infrastruktur des Landes genehmigte im Zeitraum 2025/26 ebenfalls 5 Projekte. Diese Genehmigungen verbinden den mehrjährigen Ausgabenausblick mit konkreten Finanzierungsentscheidungen und geben Tiefbauauftragnehmern eine konkretere Grundlage für die Identifizierung potenzieller Aufträge innerhalb des umfassenderen Programms.
Ausbau panafrikaischer Logistikkorridore
Grenzüberschreitende Straßenprogramme schaffen Baumöglichkeiten entlang verbundener nationaler Abschnitte. Im Juni 2026 erklärte die Wirtschaftsgemeinschaft Westafrikanischer Staaten, dass Côte d'Ivoire, Ghana, Togo, Benin und Nigeria ihre Verpflichtungen zur Investitionsphase des geplanten 6-spurigen Abidjan-Lagos-Highways bekräftigt hatten. Die Partner suchten nach dem geschätzten Baukapitalaufwand von 15 Milliarden USD, wobei die Abschnitte voraussichtlich ab 2030 schrittweise eröffnet werden sollten. Am 12. Oktober 2026 unterzeichneten die Islamische Entwicklungsbank und Benin ein Kofinanzierungsabkommen über 306,9 Millionen EUR (343,1 Millionen USD) für das Straßenausbau- und Aufwertungsprojekt Godomey-Ouidah-Hillacondji entlang dieses Korridors. Da das Abkommen ein Straßenprojekt in Benin abdeckt, während die korridorweite Finanzierung noch mobilisiert wurde, hängen kurzfristige Möglichkeiten von separat finanzierten Paketen ab.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Politisch-regulatorische Volatilität & Vertragsrisiko | -0.9% | Kenia und Südafrika | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel & Produktivitätslücken | -0.8% | Nigeria und Äthiopien | Langfristig (≥ 4 Jahre) |
| Hartwährungsmangel & Kapitalverkehrsrisiko | -0.5% | Nigeria und Äthiopien | Kurzfristig (≤ 2 Jahre) |
| Klimatische Schocks, die Versicherungs- und Wiederaufbaukosten treiben | -0.3% | Mosambik und Südafrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Politisch-regulatorische Volatilität & Vertragsrisiko
Das Risiko von Vertragszahlungsausfällen kann verhindern, dass öffentliche Bauverpflichtungen zu fertiggestellten Einrichtungen werden. In seinem Bericht zur Provinzwoche 2025 verzeichnete das südafrikanische Parlament einen unbezahlten Auftragnehmer, der zu erheblichen Verzögerungen bei der Erweiterung der Baketon-Bibliothek in Springs führte, wobei die Verzögerungen bis 2022 zurückreichten. Dieser Fall verbindet Zahlungsausfall direkt mit der Baulieferung. Für einen Auftragnehmer kann ein Auftrag ohne zuverlässige Zahlung erfordern, dass Arbeiten vorfinanziert werden, bevor die entsprechenden Einnahmen eingehen. Diese Exposition kann die verfügbaren Ressourcen zur Weiterführung der vertraglich vereinbarten Arbeiten einschränken, selbst wenn der physische Umfang definiert ist. Eine Verzögerung, die im Bericht von 2025 bis 2022 zurückreichte, zeigt, dass unbezahlte Arbeiten einen Auftragnehmer jahrelang in der Eigenfinanzierung halten können.
Fachkräftemangel & Produktivitätslücken
Der Selbstbau von Wohnraum steht vor einer Arbeitsbeschränkung, die über die Anzahl der verfügbaren Arbeitskräfte hinausgeht. Im Oktober 2025 beschrieb die Weltbank Fachkräftemangel und hohe Kosten für qualifiziertes Personal im subsaharischen Selbstbau-Wohnungsbau. Sie verknüpfte diesen Kostendruck mit der anhaltenden Abhängigkeit von gering qualifizierten Handwerkern. Ein Befragter auf Lagos Island im Rahmen des Global Construction Monitor Q2 2026 des Royal Institution of Chartered Surveyors meldete ebenfalls einen Mangel an Experten für Building Information Modeling. Im August 2025 meldete auch das äthiopische Ministerium für Stadtentwicklung und Infrastruktur Fachkräftemangel und geringe Produktivität, mit hohen Geräteausfallzeiten aufgrund unzureichender Ausbildung und Zertifizierung. Das Hinzufügen allgemeiner Arbeitskräfte lässt die Kosten für knappe technische Expertise ungelöst und schränkt ein, wie erschwinglich Wohnungsanbieter das Volumen der zuverlässig gelieferten Arbeiten ausweiten können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sektor:
Wohnungsbauvolumen und aktive InfrastrukturlieferungDer Wohnungsbau machte im Jahr 2026 einen Anteil von 37,71 % an der Größe des Afrika Baumarkts aus und war damit das größte Segment. Nigerias Wohnungsbauministerium meldete mehr als 10.000 begonnene Einheiten in 14 Bundesstaaten und dem Bundeshauptstadtterritorium während der ersten 2 Jahre des Renewed Hope Housing Programme bis August 2025. Diese Baubeginne veranschaulichen einen öffentlichen Programmweg in den Wohnungsbau, der über eine einzelne Stadt oder ein Vorzeigeprojekt hinausgeht. Das Ministerium zählte begonnene, nicht gelieferte Einheiten, sodass das Gewicht des Programms im Sektor davon abhängt, wie viele dieser Baubeginne zu fertiggestellten Wohnungen werden.
Die Infrastruktur ist das am schnellsten wachsende Segment mit einer prognostizierten Expansion von 8,7 % CAGR im Zeitraum 2027–2032. Südafrikas Minister für öffentliche Arbeiten und Infrastruktur, Dean Macpherson, meldete im August 2026 82 Infrastrukturprojekte im Bau. Diese aktive Projektbasis stellt Nachfrage über das Ankündigungsstadium hinaus. Auftragnehmer, die diese Nachfrage bedienen, benötigen Kapazitäten für aufeinanderfolgende Lieferphasen, sodass die kurzfristige Chance in der Ausführung laufender Arbeiten liegt.



Nach Bautyp:
Neubau-Pipelines und FolgerenovierungenNeubau repräsentierte im Jahr 2026 einen Marktanteil von 70,48 % im Afrika Baumarkt und war damit das größte Segment. In Südafrika hatten die von größeren Gemeinden genehmigten privaten Wohnbaupläne den höchsten Wert zu aktuellen Preisen unter den Kategorien Wohnbau, Nichtwohnbau sowie Anbauten und Umbauten im Zeitraum Januar–Juli 2026. Innerhalb dieser nationalen privaten Baupipeline bietet die Konzentration des Genehmigungswerts auf Wohnhäuser einen Anwendungsschwerpunkt für Neubau-Spezialisten. Genehmigte Pläne gehen Baubeginnen voraus, sodass dieses Ranking zeigt, wo Neubauarbeiten wahrscheinlich entstehen werden, und nicht bereits laufende Arbeiten.
Renovierung ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 8,9 % im Zeitraum 2027–2032. Am 12. März 2026 vergab das Ministerium für Gesundheit und Soziales des Bundesstaates Ekiti zusätzliche Renovierungsarbeiten an Step Development Limited, die 9 Allgemeinkrankenhäuser, die Regierungshausambulanz und andere Gebäude des Gesundheitssektors umfassten. Die Vergabe schafft einen Weg in die Baunachfrage durch einen etablierten öffentlichen Einrichtungsbestand. Für Auftragnehmer im Gesundheitssektor kann ein einzelner Auftraggeber Verbesserungsanforderungen für mehrere bestehende Gebäude in ein definiertes Arbeitspaket bündeln. Folgeaufträge können die Nachfrage innerhalb desselben Einrichtungsbestands erneuern und die Baubeziehung über das ursprüngliche Verbesserungspaket hinaus verlängern.

Nach Baumethode:
Vor-Ort-Lieferung und modulare FabrikkapazitätDer konventionelle Vor-Ort-Bau hielt im Jahr 2026 einen Anteil von 84,75 % an den Bauausgaben und war damit das größte Segment. Julius Berger Nigeria PLC schloss im Geschäftsjahr 2025 Projekte ab, darunter die Verbreiterung der Opolo-Elebele-Straße, die Opebi-Mende-Verbindungsbrücke und das Asokoro Hillside Multispecialty Hospital. Die Lieferung von Straßen, Brücken und Krankenhäusern durch einen Auftragnehmer veranschaulicht die Bandbreite der Tief- und Hochbaukunden, die durch Vor-Ort-Bau bedient werden. Die Bedienung dieser unterschiedlichen Bauwerke legt die Koordination ihrer separaten Arbeitspakete beim Auftragnehmer, was der integrierten Vor-Ort-Lieferung eine Rolle über die Versorgung einer einzelnen Baukomponente hinaus gibt.
Moderne Baumethoden, einschließlich vorgefertigter und modularer Bauweise, sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 9,3 % im Zeitraum 2027–2032. WACO Modular verdoppelte effektiv die Produktionskapazität in seinem Werk in Jet Park in Boksburg, Südafrika, durch Hinzufügen eines 660 Quadratmeter großen Montagebereichs im Juni 2026. Das Unternehmen schloss auch im Februar 2026 ein Modulbauprojekt für den Marikana-Betrieb eines südafrikanischen Produzenten von Platingruppenmetallen und Chrom ab. Bergbaukunden bieten eine spezifische industrielle Anwendung für Modulbauten, während zusätzliche Fabrikkapazität es Herstellern ermöglicht, mehr Aufträge über einen produktionsbasierten Weg zur Baukapazität zu verfolgen.
Nach Investitionsquelle:
Öffentliche Versorgungslieferung und private Pipeline-KonvertierungÖffentliche Investitionen machten im Jahr 2026 75,16 % der Bauausgaben aus und waren damit das größte Segment. Ägypten schloss bis Ende Juni 2025 719 Sanitärprojekte im Rahmen der Phase Eins der staatlichen Haya-Karima-Initiative ab. Eine einzelne öffentliche Dienstleistungsinitiative kann viele separate Versorgungsaufträge koordinieren und der Baunachfrage eine Programmstruktur über ein einzelnes Sanitärprojekt hinaus geben. Mit 719 innerhalb eines Regierungsprogramms gelieferten Projekten verlief der Zugang zu diesen Aufträgen über die öffentliche Dienstleistungsbeauftragung und deren Sanitäranforderungen.
Private Investitionen sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 10,1 % im Zeitraum 2027–2032. In Südafrika stieg der aggregierte Realwert der von größeren Gemeinden genehmigten privaten Baupläne im Zeitraum Januar–Juli 2026 im Vergleich zu Januar–Juli 2025 um 1,2 % zu konstanten Preisen von 2019. Zuwächse bei Wohn- und Nichtwohnbauplänen überwogen einen Rückgang bei Anbauten und Umbauten. Diese Genehmigungen erweitern den Pool von Vorhaben, die private Bauarbeiten generieren könnten. Die Umwandlung dieses Pools in Baubeginne bietet privaten Auftragnehmern einen Wachstumsweg, wobei die Chance auf die Baukategorien konzentriert ist, die Genehmigungen gewinnen.
Geografische Analyse
Ägypten-Baumarkt
Ägypten hielt im Jahr 2026 einen Marktanteil von 37,22 % im Afrika Baumarkt und war damit die größte geografische Region. Im September 2026 umfasste seine Initiative „Wohnen für alle Ägypter” 1.073.118 Wohneinheiten für niedrige und mittlere Einkommensgruppen, bestehend aus 877.174 fertiggestellten Einheiten, 188.368 im Bau befindlichen und 7.576 angebotenen. Die Bedienung mehrerer Lieferphasen eines nationalen Wohnungsprogramms kann spezialisierten Auftragnehmern Kontinuität über aufeinanderfolgende Programme hinweg bieten, sofern ihre Standortkapazität mit dem Bauvolumen der Initiative übereinstimmt. Dies lenkt die Auftragnehmerexpansion auf die im Bau befindlichen Einheiten, wo das Abschließen aufeinanderfolgender Wohnungspakete das aktive Arbeitsvolumen der Initiative in weitere fertiggestellte Wohnungen umwandeln kann.
Kenia-Baumarkt
Kenia ist die am schnellsten wachsende geografische Region mit einem prognostizierten CAGR von 8,6 % im Zeitraum 2027–2032. Präsident William Ruto übergab am 26. Februar 2026 500 neu fertiggestellte Wohnungen im Roysambu Military Camp in Nairobi im Rahmen eines öffentlich-privaten Partnerschafts-Wohnungsprogramms der Kenya Defence Forces.[3] Phase Eins zielte auf 3.069 Wohnungen in 5 Militäreinrichtungen für Dienstpersonal und ihre Familien ab. Dedizierter Militärwohnungsbau bringt einen identifizierbaren institutionellen Begünstigten in ein phasenweises, mehrstöckiges Bauprogramm ein und gibt Bauunternehmen einen spezifischen Weg von nationalen Verpflichtungen zur lokalen Lieferung. Mit 3.069 Wohnungen war das Ziel von Phase Eins mehr als 6-mal so groß wie die im Februar 2026 übergebenen 500 Einheiten, sodass der größte Teil des geplanten Umfangs über diese Roysambu-Übergabe hinausging.
Nigerias Miet-zu-Kauf-Kanal lieferte am 23. Juni 2026 Wohnungen in Abuja, mit Brains & Hammers als Bauunternehmen und der Federal Mortgage Bank of Nigeria als Finanzierungspartner im Rahmen einer öffentlich-privaten Partnerschaft. Südafrikas Ministerin für menschliche Siedlungen erklärte im Mai 2026, dass das Ministerium sozialen, erschwinglichen und vollständig subventionierten Wohnungsbau nutzt, letzterer auch als Breaking New Ground bekannt. Äthiopiens Bürgermeister von Addis Abeba kündigte im Juni 2026 den Baubeginn am Arada GoodnessVillage an, das Ersatzwohnungen, Gewerbezentren und gemeinsame öffentliche Einrichtungen kombiniert. Im übrigen Afrika bietet Côte d'Ivoire ein Mischnutzungsbeispiel durch das geplante Büro-, Gewerbe- und Hotelprojekt Village Notre Père der Groupe Duval in Abidjan, finanziert von IFC und Proparco im Mai 2025. Auftragnehmer sehen sich daher unterschiedlichen Finanzierungsstrukturen gegenüber, von Nigerias Hypothekenbank, die einen privaten Bauunternehmer unterstützt, über öffentliche Wohnungsbauträger in Südafrika und Äthiopien bis hin zu Côte d'Ivoires kreditgebergestütztem integrierten Entwickler.
Regulatorischer Rahmen und Ausblick
Der Vergleich bewertet ausgewählte Baugenehmigungsbedingungen in Ägypten und Kenia aus der Perspektive inländischer Bauauftragnehmer. Ägypten erlaubt alternative Eigentumsdokumente innerhalb seines lokalen Verwaltungsverfahrens, während Kenia die nationale Kodexdurchsetzung mit Kreisdesigngenehmigungen kombiniert. Die Bewertungen beurteilen, wie diese Voraussetzungen den Weg von der Projektvorbereitung zur rechtlich genehmigten Arbeit gestalten, wobei die zukünftige Ausrichtung auf dieselben Genehmigungsanforderungen fokussiert ist.
Regulatorische Tabelle
| Entscheidungsfaktor | Ägypten | Kenia |
|---|---|---|
| Primäre Behörde | Lokale Verwaltungseinheiten in Städten und Dörfern | Die Nationale Baubehörde setzt den Kodex durch; Kreisregierungen genehmigen Entwürfe |
| Schlüsselinstrumente oder -richtung | Dekret 943 von 2024 zur Eigentumsdokumentenregelung | Nationales Baugesetzbuch 2024, in Kraft seit 1. März 2025 |
| Kommerzielle Auswirkung | Genehmigungsantragsteller können Dokumente verwenden, die Eigentum nachweisen, anstelle eines notariell beglaubigten Vertrags | Entwässerungs-, Abwasser- und Regenwasserversorgung vor Genehmigung erforderlich |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Ägyptens mittlere Bewertung spiegelt dokumentarische Flexibilität neben der fortbestehenden Verpflichtung zum Eigentumsnachweis wider. Die Prognose „Keine Änderung” stützt sich auf diesen operativen Weg, da die Diskussion des ägyptischen Wohnungsbauministers im März 2025 Entwurfsänderungen zu ausgewählten Bestimmungen des Baugesetzes betraf. Kenias mittlere Bewertung erkennt einen definierten nationalen Compliance-Rahmen in Verbindung mit der Kreisverwaltung an. Die Prognose „Keine Änderung” behält diese Genehmigungsvoraussetzungen bei und behandelt das im Juni 2026 vorgeschlagene E-Building-System und das in Entwicklung befindliche Baugesetz als prospektive Koordinationsänderungen.
Wertschöpfungskettenstufen
Kreditgeber erzielen Zinsen, integrierte Tiefbauauftragnehmer erhalten Planungs- und Bauzahlungen, und Hersteller erzielen Produktverkäufe, wenn finanzierte Projekte zur Standortlieferung übergehen. Julius Berger Nigeria PLC meldete sicherheitsbedingte logistische Komplexitäten und Zeitplanunterbrechungen in bestimmten nigerianischen Regionen während des Geschäftsjahres 2025. In der Bauphase kann die Unterbrechung des Standortzugangs die Umwandlung finanzierter Entwürfe und hergestellter Inputs in fertiggestellte Tiefbauten unterbrechen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Schlüsselteilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Projektfinanzierung | Erstrangige Kreditgeber wie IFC; Entwicklerkreditgeber wie Nedbank CIB; Wohnungsfinanzierer wie Federal Mortgage Bank of Nigeria | Zinsen aus baubezogener Kreditvergabe | Zertifizierungsbedingungen für die Grüne-Gebäude-Finanzierung | Projektspezifikationen mit Finanzierungsfähigkeit in Einklang bringen |
| Tiefbauplanung und -engineering | Integrierte Tiefbauplanungsauftragnehmer wie Julius Berger Nigeria PLC | Vertragszahlungen für Planung und Tiefbauengineering | Koordination zwischen Planungs- und Bauzuständigkeiten | Verantwortung für die Lösung von Schnittstellen zwischen Entwurf und Ausführung behalten |
| Eingangs- und Modulbauherstellung | Zementhersteller wie Dangote Cement; Modulbauhersteller wie WACO Modular | Zement- und Modulbauverkäufe | Montagekapazität kann den modularen Durchsatz einschränken | Modulaufträge an Montagekapazität und Standortlieferphasen anpassen |
| Bau und Übergabe | Engineering- und Bauauftragnehmer wie Orascom Construction und Julius Berger Nigeria PLC; Wohnungsbauer wie Brains & Hammers Limited | Zahlungen für gelieferte Bauarbeiten | Sicherheitsbedingte Zeitplanexposition in Teilen Nigerias während des Geschäftsjahres 2025 | Arbeitspakete entsprechend bewertetem Standortzugang und Lieferrisiken sequenzieren |
| Quelle: Mordor Intelligence | ||||
Integrierte Auftragnehmer können Planungs- und Ausführungszahlungen erzielen und gleichzeitig die Verantwortung für die Schnittstelle zwischen diesen Aktivitäten übernehmen. Die Modulherstellung schafft eine separate Produktionsschnittstelle, die die Montagekapazität für das Volumen relevant macht, das ein Lieferant zu liefern verspricht. Die strukturelle Chance besteht darin, Finanzierung, Fabrikverpflichtungen und Standortausführung zu koordinieren, sodass der in einer früheren Phase erzielte Wert ein lieferbares Baupaket unterstützt.
Wettbewerbslandschaft
Marktkonzentration
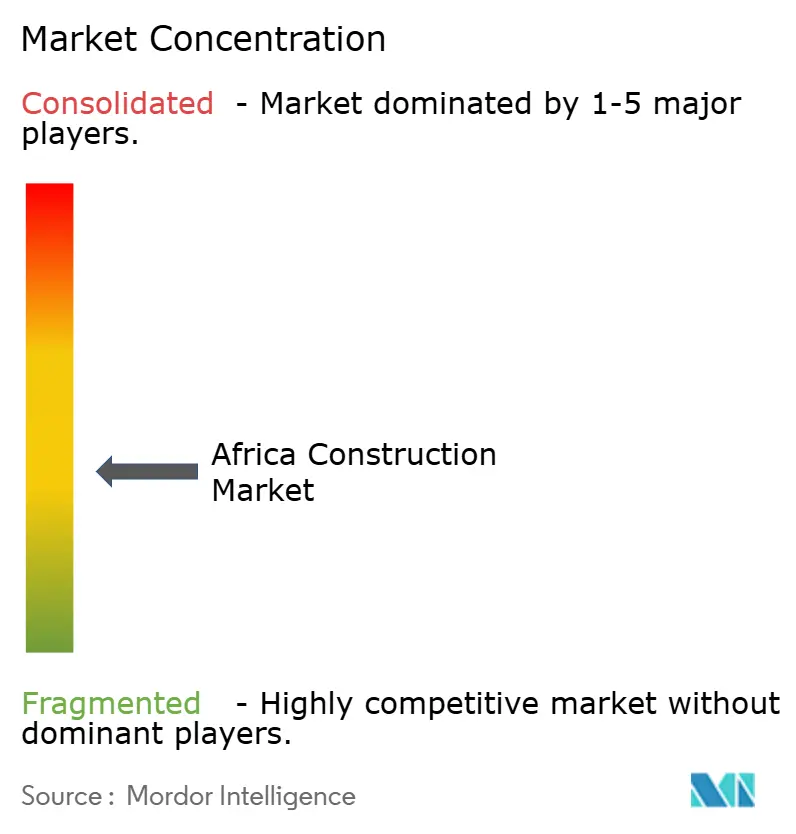
Der Wettbewerb ist mäßig fragmentiert, mit wichtigen Akteuren wie China Communications Construction Group Ltd, China Railway Construction Corp. Ltd, Vinci SA, Dangote Group und Bouygues SA. CHEC, eine Tochtergesellschaft der börsennotierten China Communications Construction Company Limited, die von China Communications Construction Group Ltd kontrolliert wird, hatte Guineas Simandou-Hafeneinrichtungen bis November 2025 fertiggestellt. China Railway Construction Corp. Ltd listete in seinem Jahresbericht 2025 109 afrikanische Projekte auf und kombinierte Bauaufträge mit Infrastrukturbetrieb. Vinci SA ist über VINCI Construction in afrikanischen Ländern, darunter Kenia und Südafrika, tätig. Dangote Group führte die Betonstraße Obajana-Kabba im nigerianischen Bundesstaat Kogi durch, während sein Dangote-Cement-Geschäft Zement produziert und damit Baulieferung und Materialien verbindet.
Am 3. März 2025 wurde die VINCI-Construction-Tochtergesellschaft Sogea-Satom von Ugandas National Water and Sewerage Corporation ausgewählt, um Kampalas Wassernetz zu renovieren, umzustrukturieren und zu erweitern. Der Auftrag umfasste auch die Erhöhung der Kapazität der Katosi-Aufbereitungsanlage, wobei die Fertigstellung ursprünglich für August 2027 geplant war. Für Versorgungsauftraggeber verbindet die Kombination von Netzverbesserungen und Anlagenerweiterung in einem Arbeitsumfang Verteilungsanlagen mit den Einrichtungen, die ihre Kapazität unterstützen. Der geplante Fertigstellungstermin August 2027 gibt diesem kombinierten Umfang einen Lieferhorizont und verknüpft die Kapazitätsverpflichtung des Auftragnehmers mit sowohl Netz- als auch Aufbereitungsanlagenarbeiten.
Die Wettbewerbsrichtung hängt auch von der Qualifikation für größere Aufträge ab. Das südafrikanische Construction Industry Development Board verlangt von öffentlichen Auftraggebern, Auftragnehmerklassen anzugeben und die Förderfähigkeit daran zu messen, vorbehaltlich bedingter Entwicklungs- und Registrierungsausnahmen. Ein potenziell aufstrebender Auftragnehmer kann Arbeiten eine Klasse über seinem Limit erhalten, wenn der Auftraggeber ein gezieltes Entwicklungsprogramm hat, sein höheres Klassenpotenzial anerkennt und finanzielle, Management- oder andere Ausführungsunterstützung bietet. Ein nicht registrierter Bieter, der die erforderliche Klasse erfüllen kann, muss seinen Klassifizierungsantrag einreichen und sich innerhalb von 21 Arbeitstagen nach Angebotsschluss registrieren, um förderfähig zu bleiben. Der Aufstieg zu größeren öffentlichen Aufträgen hängt daher von der Klassenförderfähigkeit ab und, für potenziell aufstrebende Auftragnehmer, die den Entwicklungsweg nutzen, von der Verpflichtung eines Auftraggebers zur Bereitstellung von Ausführungsunterstützung.
Marktführer der Afrika-Bauindustrie
-
China Communications Construction Group Ltd
-
China Railway Construction Corp. Ltd
-
Vinci SA
-
Dangote Group
-
Bouygues SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Afrika Baumarkt Unternehmen in diesem Bericht
- China Communications Construction Group Ltd
- China Railway Construction Corp. Ltd
- Vinci SA
- Dangote Group
- Bouygues SA
- Aveng Ltd
- WBHO (Wilson Bayly Holmes-Ovcon)
- Orascom Construction
- BAM International
- Shapoorji Pallonji Group
- Julius Berger Nigeria PLC
- Sonatrach (Infrastructure arm)
- Consolidated Contractors Company (CCC)
- China National Machinery Industry Corp. (Sinomach)
- Power Construction Corp. of China (PowerChina)
- Shapoorji Pallonji Africa
- Group Five Construction
- Arab Contractors
- Dumez Nigeria PLC
- General Nile Company for Roads & Bridges
Schlüsselchancen für Marktteilnehmer
Die Chancen vergleichen Beschaffungsphase, Auftragnehmereignung und den Weg in definierte Baupakete. Südafrikas Übertragungsbeschaffung konsultierte im Oktober 2026 7 vorqualifizierte Bieter vor der angestrebten endgültigen Angebotsaufforderung. Der Käuferbedarf umfasst neue Übertragungsinfrastruktur und Wohnungsbauarbeiten zu erschwinglichen Preisen.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Tiefbauarbeiten für Übertragungsleitungen in Südafrika | Phase I umfasst ca. 1.164 Kilometer; endgültige Angebotsaufforderung für Q2 2027 angestrebt | Ministerium für Elektrizität und Energie sowie von der Nationalen Finanzbehörde geleitete Infrastrukturbeschaffung | Definierte Tiefbauarbeitspakete über qualifizierte Bieterteams anbieten | Zugang über die vorqualifizierte Beschaffungsgruppe; verbindliche Angebote folgen der endgültigen Angebotsaufforderung | Tiefbauauftragnehmer in Partnerschaft mit qualifizierten Übertragungsbietern |
| Rahmenarbeiten für erschwinglichen Wohnungsbau in Kenia | Rahmen umfasst 2026–2029; Abgabefrist 26. Oktober 2026 | Staatliches Ministerium für Wohnungsbau und Stadtentwicklung | Ein wiederholbares Wohnungslieferangebot innerhalb der anwendbaren Registrierungskategorie aufbauen | Zugang zu Regierungsbeschaffungsmöglichkeiten (AGPO)-Registrierung und Anforderungen der Nationalen Baubehörde | Förderfähige AGPO-registrierte Bauauftragnehmer |
| Tiefbauarbeiten für Schnellstraße und Mauterhebung in Ghana | Ausschreibungseinladungen für Accra-Kumasi wurden für den 23. Oktober 2026 erwartet | Accra-Kumasi Expressway Limited | Straßen- und Mauterhebungs-Tiefbauarbeitspakete mit qualifizierenden Hauptbietern verfolgen | Vorqualifizierungsfrist auf den 9. Oktober 2026 festgesetzt | Straßenbauauftragnehmer mit Zugang zu qualifizierten Bieterteams |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung ist Südafrikas Übertragungsprogramm, bei dem Phase I ca. 1.164 Kilometer umfasst und die endgültige Angebotsaufforderung für Q2 2027 angestrebt wird. Private Beteiligung ist als zusätzlicher Liefermechanismus vorgesehen und schafft einen Weg für qualifizierte Infrastrukturteams zur Bewältigung der Übertragungsexpansion. Da die Abgabefrist des kenianischen Rahmens auf den 26. Oktober 2026 festgesetzt ist, liegt der Angebotsaufwand dort bei AGPO-registrierten Auftragnehmern, während Südafrikas vorqualifizierte Teams einen längeren Vorbereitungshorizont haben.
Neueste Industrielle Entwicklungen in Afrika Baumarkt
- Oktober 2026: Südafrikas Gauteng-Regierung eröffnete den aufgewerteten K155-Straßenkorridor, der Johannesburg und Ekurhuleni bedient, wobei der Korridor vollständig in Betrieb war.
- September 2026: Die Stadtverwaltung von Addis Abeba fertigstellte 960 Wohnungen innerhalb von 4 Monaten in Kitel Tera im Merkato-Gebiet und übergab sie an zuvor umgesiedelte Bewohner.
- September 2026: Ägyptens Neue Städtische Gemeinschaftsbehörde bot 10.000 Miet-zu-Kauf-Wohnungen in ca. 26 neuen Städten an, bestehend aus ca. 5.000 fertiggestellten Einheiten und 5.000 für den Bau über 3 Jahre geplanten Einheiten.
Afrika Baumarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Afrika Baumarkt misst die jährlichen Ausgaben für in Afrika erbrachte Bauarbeiten. Er umfasst Hoch- und Tiefbauarbeiten von der Planung bis zur Fertigstellung, wobei der Wert nach Sektor, Bautyp, Baumethode, Investitionsquelle und Land klassifiziert wird.
Ausschlüsse aus dem Umfang: Die vorgelagerte Herstellung von Baumaterialien und separat verkaufte Baumaterialien, eigenständige Immobilientransaktionen sowie außerhalb Afrikas erbrachte Bauarbeiten sind ausgeschlossen.
Segmentierungsübersicht
- Nach Sektor
- Wohnungsbau
- Wohnungen/Eigentumswohnungen
- Villen/Einfamilienhäuser
- Gewerbebau
- Büro
- Einzelhandel
- Industrie und Logistik
- Sonstige
- Infrastruktur
- Verkehrsinfrastruktur (Straßenverkehr, Schienenverkehr, Luftverkehr, Sonstige)
- Energie und Versorgung
- Sonstige
- Wohnungsbau
- Nach Bauart
- Neubau
- Renovierung
- Nach Baumethode
- Konventioneller Vor-Ort-Bau
- Moderne Baumethoden (Vorgefertigt, Modular usw.)
- Nach Investitionsquelle
- Öffentlich
- Privat
- Nach Geografie
- Nigeria
- Südafrika
- Ägypten
- Kenia
- Äthiopien
- Übriges Afrika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Das Desk Research nutzt Quellen wie UN-Habitat-Länderprogrammberichte zu Wohnungsangebot und -nachfrage, Veröffentlichungen der Weltbank zum Afrika-Wirtschaftsupdate zu regionaler Produktion und Investitionsbedingungen, die Africa's-Pulse-Reihe der Weltbank zu makroökonomischem und Entwicklungskontext sowie Haushaltsüberprüfungen des südafrikanischen Nationalministeriums für Finanzen zu öffentlichen Infrastrukturplänen. Diese Quellen helfen dabei, die Ländernachfrage und Projektpipelines zu rahmen, während nationale Statistiken, Baubehörden, Ministerialpläne und Projektdokumente länderspezifische Maßnahmen für Bautätigkeit, Kosten, Genehmigungen und öffentliche Arbeiten liefern können.
Unternehmens-Jahresberichte und Investorenmaterialien beschreiben Auftragnehmeraktivitäten, Kapazitäten, Auftragsbücher und Projektexposition, während seriöse Presseberichterstattung Vergaben, Verzögerungen und Projektstatus klären kann. Analysten vergleichen diese Berichte mit offiziellen Veröffentlichungen und Bauindikatoren. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen sollten Bauanbieter, Projekteigentümer, öffentliche Beschaffungs- und Infrastrukturbeamte, Entwickler und Finanzierungsteilnehmer einschließen, die in afrikanischen Ländern tätig sind, mit auf die Rolle des Befragten zugeschnittenen Fragen. Befragte können Sekundärbefunde zu gelieferten Arbeiten, Projektzeitplanung, Finanzierung, Baukosten sowie Länder- oder Segmentaktivitäten testen und dabei fehlende oder inkonsistente Belege identifizieren. Analysten sollten wesentliche Lücken mit gezielter Nachkontaktaufnahme verfolgen und Befragtenaussagen mit offiziellen Projektunterlagen, Unternehmensoffenlegungen und unabhängigen Marktindikatoren vergleichen, bevor sie diese einbeziehen.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 18 % | |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 32 % | |
| Kleinere Akteure: 20 % | Manager: 50 % |
Marktgrößenbestimmung & Prognose
Eine Top-down-Schätzung baut die jährlichen Bauausgaben aus afrikanischen Länderschätzungen auf, gleicht dann die Ländersummen mit der regionalen Marktgrenze ab und überprüft ausgewählte Komponenten anhand von Lieferanten-Rollups, Auftragnehmer- und Kanalprüfungen oder gemittelten durchschnittlichen Vertragswerten multipliziert mit dem gelieferten Projektvolumen. Das Modell verfolgt Bauproduktion und Bruttoanlageinvestitionen, Baugenehmigungen und Wohnungsbaubeginne, öffentliche Projektbudgets sowie Vergabe- oder Auszahlungsfortschritte, Auftragnehmer-Auftragsbücher und Bewegungen bei Bauinputkosten. Diese Indikatoren helfen dabei, Aktivitäts-, Projektkonvertierungs-, Finanzierungs- und nominale Kosteneffekte zu unterscheiden. Segment- und Länderanteile werden aus gemeldeten Bauwerten, Genehmigungs- und Projektnachweisen sowie länderspezifischer Aktivität abgeleitet, wobei Restkategorien erst nach der Schätzung direkt belegter Kategorien zugewiesen werden. Multivariate Regression kann historische Marktwerte mit makroökonomischer Aktivität, finanzierten Projektpipelines, Wohnungsnachfrage und Kostenindikatoren in Beziehung setzen, während Szenarioanalysen alternative Projektausführungs- und Finanzierungspfade für den Prognosezeitraum testen. Analysten begegnen fehlenden Länder- oder Segmentbeobachtungen mit dokumentierten Proxy-Indikatoren und begrenzten Schätzungen und überprüfen dann selektive Bottom-up-Beobachtungen auf Konsistenz, anstatt sie als vollständigen Marktaufbau zu behandeln. Interviews mit relevanten afrikanischen Projekt-, Auftragnehmer- und Finanzierungsspezialisten können testen, ob die vorgeschlagenen Variablenpfade und Projektzeitpläne auf Länder- und Segmentebene plausibel sind, und jeder ungelöste Konflikt kehrt zur Beweisüberprüfung zurück. Wenn die jährliche Bauproduktion für ein Land nicht verfügbar ist, verwenden Analysten dokumentierte Projektfortschritte, Genehmigungen und Auftragnehmeroffenlegungen als Teilnachweise, bevor sie die Schätzung abgleichen.
Datenvalidierung & Aktualisierungszyklus
Analysten triangulieren die Marktschätzung und ihre Länder- und Segmentkomponenten anhand unabhängiger Bauproduktion, Projektfinanzierung und -vergaben, Unternehmensoffenlegungen sowie Wohnungs- oder Infrastrukturindikatoren. Sie untersuchen Ausreißer, Änderungen in der Abdeckung, Währungseffekte und wesentliche Abweichungen von Quellenhistorien, dokumentieren die Lösung und eskalieren ungelöste Differenzen durch einen mehrstufigen Analysten- und Senior-Review vor der Freigabe. Eine Nachkontaktaufnahme wird ausgelöst, wenn Befragtenaussagen mit Projektunterlagen in Konflikt stehen, wesentliche Projektzeitplan- oder Finanzierungsänderungen auftreten oder ein wesentlicher Länder- oder Segmentinput keine Unterstützung hat. Die Daten werden jährlich aktualisiert, zwischen den Zyklen überprüft, wenn ein wesentliches Ereignis die Projektlieferung oder -finanzierung verändert, und einer neuen Quellen- und Berechnungsüberprüfung vor der Lieferung unterzogen. Wenn während der Überprüfung eine wesentliche Änderung in Finanzierung, Umfang oder Zeitplan auftaucht, nehmen Analysten erneut Kontakt mit dem betreffenden Befragten oder Quelleninhaber auf und bewerten die betroffenen Länder- und Segmentinputs neu.
Mordor Intelligence Schätzung des Afrika Baumarkts im Vergleich mit anderen veröffentlichten Schätzungen
Der Afrika Baumarkt misst die jährlichen Ausgaben für in Afrika erbrachte Bauarbeiten. Das Modell verfolgt Bauproduktion und Bruttoanlageinvestitionen, Baugenehmigungen und Wohnungsbaubeginne, öffentliche Projektbudgets sowie Vergabe- oder Auszahlungsfortschritte, Auftragnehmer-Auftragsbücher und Bewegungen bei Bauinputkosten.
Wesentliche Lückentreiber werden durch eine konsistente Transaktionsgrenze, marktspezifische Nachfrageinputs und Querprüfungen in der gesamten Studie adressiert. Analysten triangulieren die Marktschätzung und ihre Länder- und Segmentkomponenten anhand unabhängiger Bauproduktion, Projektfinanzierung und -vergaben, Unternehmensoffenlegungen sowie Wohnungs- oder Infrastrukturindikatoren.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 275,9 Milliarden USD (2027) | |
| Kommerzieller Forschungsverlag A | 312,6 Milliarden USD (2026) | Auf Basis seines Basiswerts von 2026 liegt diese Schätzung 13,3 % über dem Wert dieses Berichts von 275,9 Milliarden USD für 2027, 1 Jahr später. |
| Kommerzieller Forschungsverlag B | 232,08 Milliarden USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 15,9 % unter dem Wert dieses Berichts von 275,9 Milliarden USD für 2027, 2 Jahre später. Das frühere Messjahr und der langsamere veröffentlichte Prognosepfad deuten beide auf einen niedrigeren Wert als eine spätere regionale Schätzung hin. |
Mordor Intelligence verknüpft die Schätzung mit dem definierten Abdeckungs- und Nachfragemodell der Studie. Analysten triangulieren die Marktschätzung und ihre Länder- und Segmentkomponenten anhand unabhängiger Bauproduktion, Projektfinanzierung und -vergaben, Unternehmensoffenlegungen sowie Wohnungs- oder Infrastrukturindikatoren.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Afrika Baumarkt und wie ist der Wachstumsausblick?
Der Markt soll 2027 275,9 Milliarden USD und bis 2032 384,3 Milliarden USD erreichen, mit einem CAGR von 6,85 % über den Zeitraum 2027–2032.
Was stützt die Baunachfrage in Afrika?
Wohnungsengpässe, öffentliche Infrastrukturprogramme und digitale Investitionen stützen die Nachfrage. Im Jahr 2025 meldete UN-Habitat eine jährliche Wohnungsnachfrage in Äthiopien von 400.000 Einheiten gegenüber einem Angebot von 131.000, zuzüglich eines bestehenden Rückstands.
Welcher Bausektor hält den größten Anteil in Afrika?
Der Wohnungsbau führte mit 37,71 % der regionalen Bauausgaben im Jahr 2026, während die Infrastruktur mit einem CAGR von 8,7 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
Welche Unternehmen sind die wichtigsten Baukonkurrenten in Afrika?
Zu den wichtigsten Akteuren gehören China Communications Construction Group Ltd, China Railway Construction Corp. Ltd, Vinci SA, Dangote Group und Bouygues SA. Ihre Aktivitäten umfassen CHECs Simandou-Hafenarbeiten, Sogea-Satoms Kampala-Wassernetzvergabe und Dangotes Betonstraßenlieferung.
Welche Herausforderungen könnten das afrikanische Bauwachstum einschränken?
Fachkräftekosten und Auftragnehmer-Zahlungsrisiken können die Lieferung einschränken. Ein Befragter auf Lagos Island in der Umfrage des Royal Institution of Chartered Surveyors Q2 2026 meldete einen Mangel an Experten für Building Information Modeling.
Welche afrikanischen Länder führen bei Bautätigkeit und prognostiziertem Wachstum?
Ägypten hielt im Jahr 2026 37,22 % der regionalen Bauausgaben, während Kenia mit einem CAGR von 8,6 % im Zeitraum 2027–2032 am schnellsten wachsen soll.