
Marktgröße und Marktanteil für nicht-opioidhaltige Schmerzpflaster
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
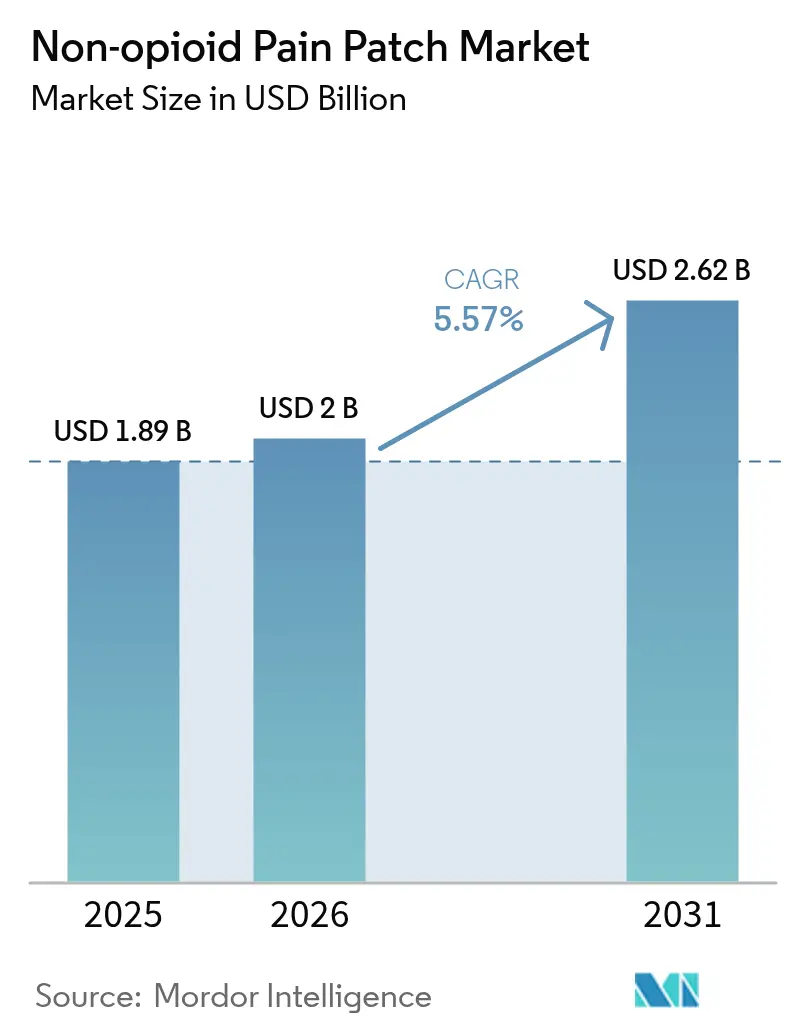
| Marktgröße (2026) | 2 Milliarden US-Dollar |
| Marktgröße (2031) | 2.62 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.57 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
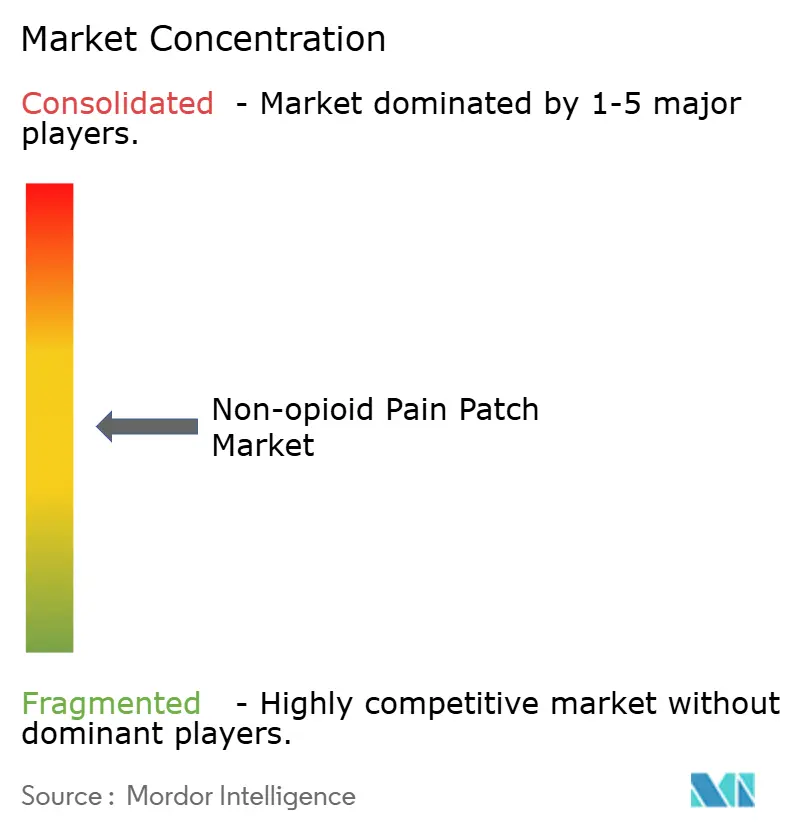
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für nicht-opioidhaltige Schmerzpflaster von Mordor Intelligence
Die Marktgröße für nicht-opioidhaltige Schmerzpflaster wird voraussichtlich von 1,89 Milliarden USD im Jahr 2025 auf 2 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 5,57 % über den Zeitraum 2026–2031 2,62 Milliarden USD erreichen. Das Wachstum ist in der globalen Abkehr von der Opioid-Verschreibung, stetigen Innovationen bei der transdermalen Verabreichung und einer zunehmenden Erstattung für topische Analgetika verwurzelt. Neue mikronadelgestützte Systeme steigern die Wirkstoffabgabeeffizienz, während großformatige Matrix-Pflaster Kostenvorteile für etablierte Marken erhalten. Online-Apotheken gestalten die Kaufprozesse neu und ermöglichen es Herstellern, direkte Bindungen zu Patienten aufzubauen und die Preistransparenz zu schärfen. Die Konsolidierung setzt sich fort: Grünenthals Qutenza-Lizenzvereinbarung mit Apotex erweiterte die Reichweite in Kanada,[1]Quelle: Grünenthal GmbH, "Apotex lizenziert kanadische Rechte an Qutenza," kommunikasjon.ntb.no während kleinere Unternehmen wie Enokon Medical eine klinische Wirksamkeit von 87 % mit Pflastern auf Basis natürlicher Inhaltsstoffe verzeichneten, die sicherheitsbewusste Anwender ansprechen.[2]Quelle: Enokon Medical, "Der Aufstieg natürlicher Schmerzlinderungspflaster," enokonmedical.com
Wichtigste Erkenntnisse des Berichts
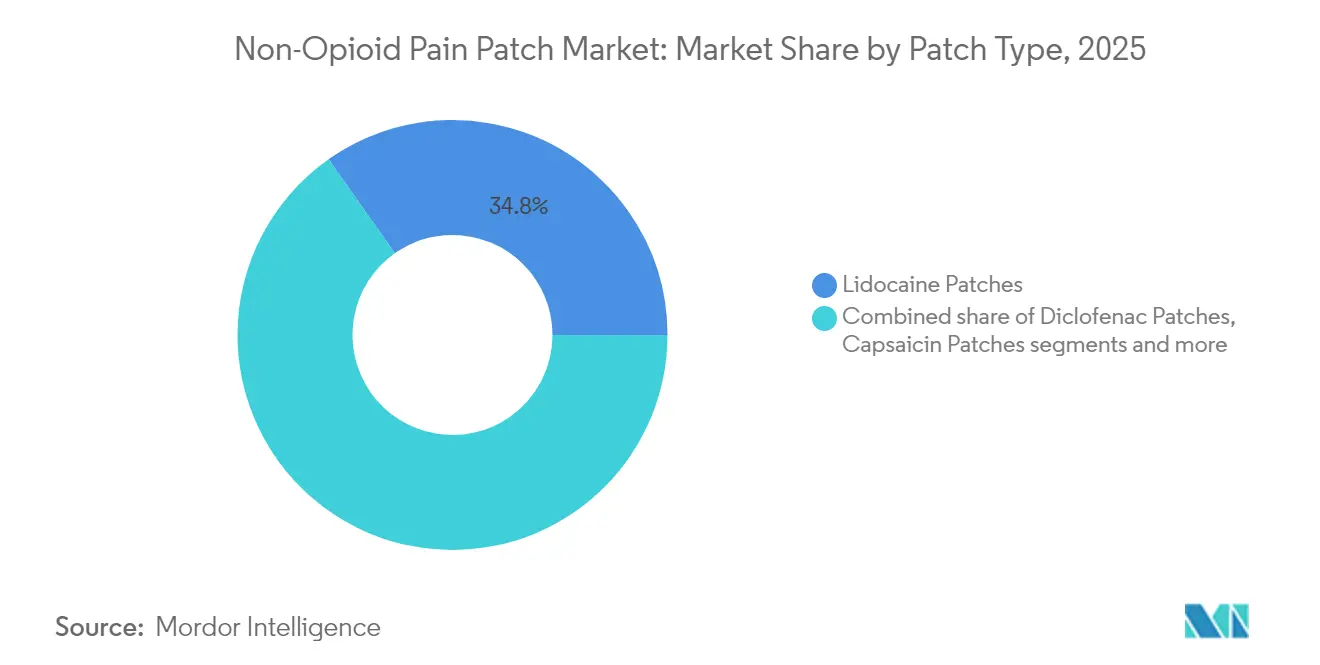
- Nach Pflastertyp hielten Lidocain-Pflaster im Jahr 2025 einen Marktanteil von 34,78 % am Markt für nicht-opioidhaltige Schmerzpflaster; Capsaicin-Pflaster werden voraussichtlich bis 2031 mit einer CAGR von 6,74 % wachsen.
- Nach Technologie führten Matrix-Pflaster im Jahr 2025 mit einem Umsatzanteil von 47,92 %, während mikronadelgestützte Pflaster die höchste prognostizierte CAGR von 6,88 % bis 2031 verzeichnen.
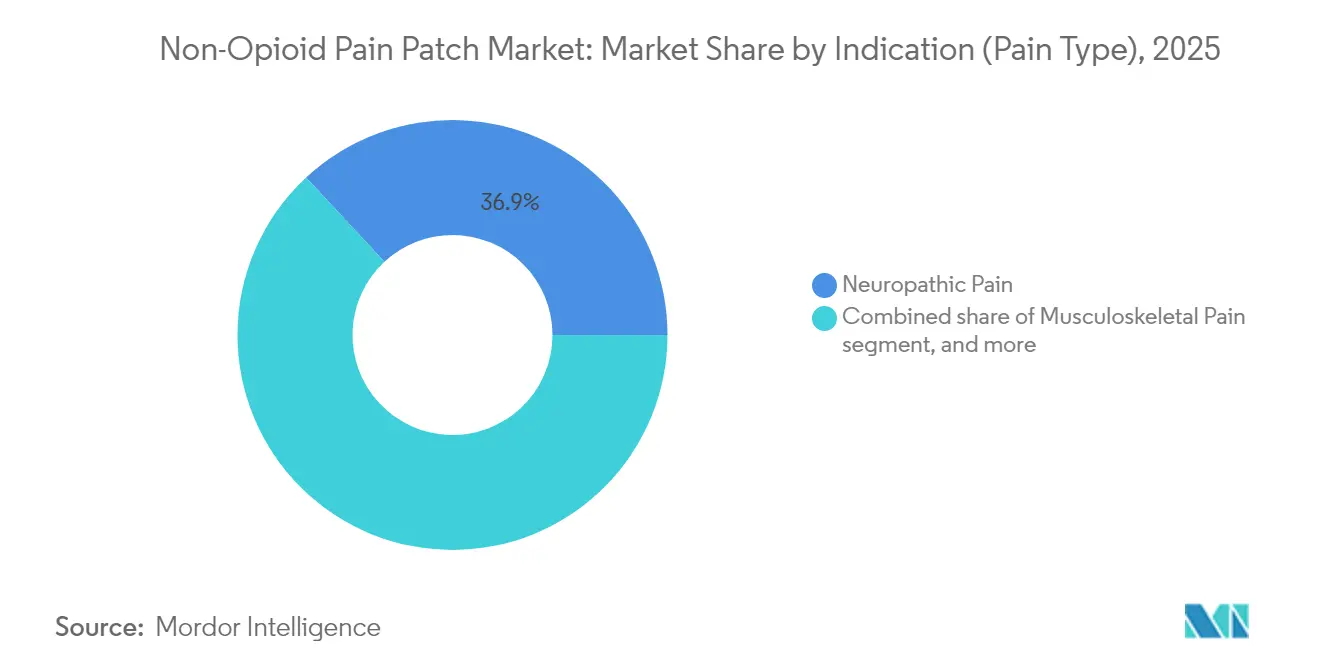
- Nach Indikation entfielen im Jahr 2025 36,92 % der Marktgröße für nicht-opioidhaltige Schmerzpflaster auf neuropathische Schmerzen, und krebsassoziierte Schmerzen verzeichnen bis 2031 eine CAGR von 6,61 %.
- Nach Vertriebskanal hielten Einzelhandelsapotheken im Jahr 2025 einen Anteil von 44,32 % an der Marktgröße für nicht-opioidhaltige Schmerzpflaster; Online-Apotheken werden voraussichtlich bis 2031 mit einer CAGR von 7,05 % wachsen.
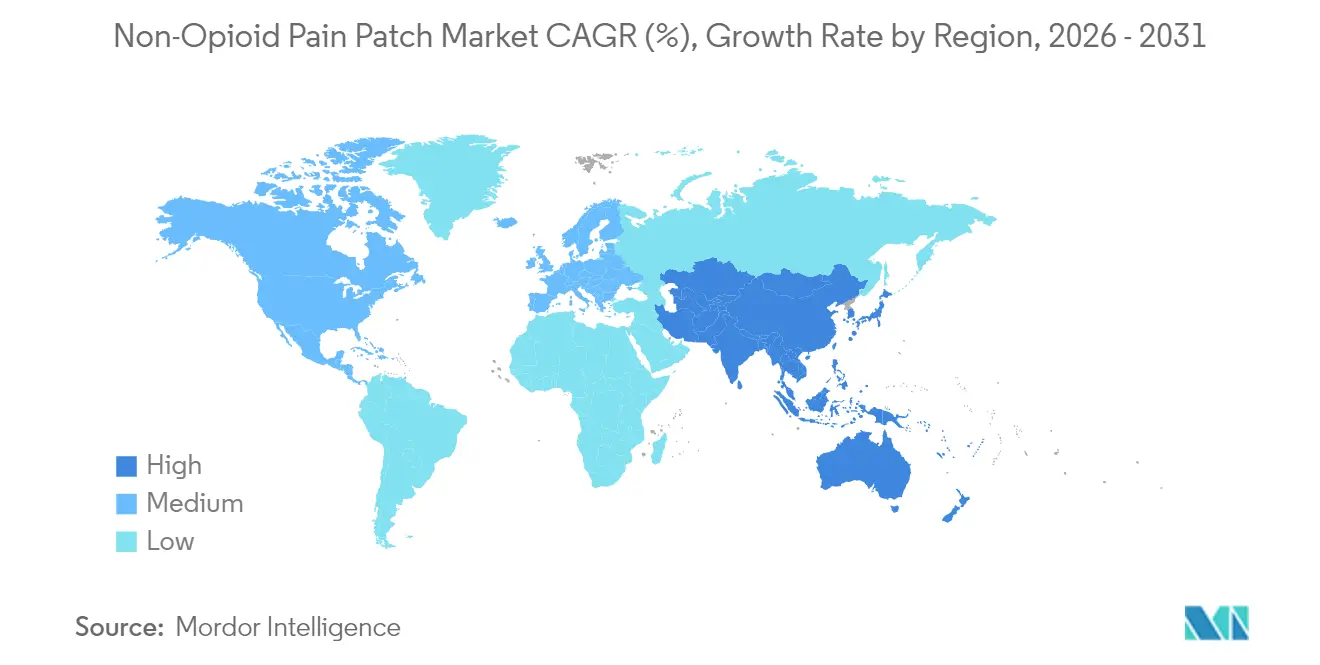
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Marktanteil von 39,02 % am Markt für nicht-opioidhaltige Schmerzpflaster, während der asiatisch-pazifische Raum im Zeitraum 2026–2031 mit einer CAGR von 7,55 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber des Marktes für nicht-opioide Schmerzpflaster*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch schmerzbedingte Erkrankungen | +1.2% | Global, stärker in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte bei der transdermalen Verabreichung | +1.8% | Nordamerika, Europa, Japan | Mittelfristig (2–4 Jahre) |
| Wachsende Verbraucherpräferenz für rezeptfreie Analgetika | +0.8% | Global, früh in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| E-Commerce und Direktvertrieb an Verbraucher | +1.0% | Nordamerika, Europa, städtischer asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Verlagerung hin zu nicht-opioidhaltigen Analgetika | +1.4% | Nordamerika, Ausstrahlungseffekte auf Europa | Mittelfristig (2–4 Jahre) |
| Anstieg von Sportverletzungen | +0.6% | Global, stärker in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch schmerzbedingte Erkrankungen
Mehr als 1,5 Milliarden Menschen leben mit chronischen Schmerzen, und alternde Gesellschaften rücken neuropathische Erkrankungen in den Vordergrund. Allein Diabetes wird bis 2045 voraussichtlich 783 Millionen Erwachsene betreffen und den Pool der Patienten mit diabetischer peripherer Neuropathie vergrößern. Die Produktivitätsverluste durch unkontrollierte Schmerzen übersteigen in den Vereinigten Staaten jährlich 300 Milliarden USD. Kostenträger und Kliniker bevorzugen daher lokalisierte, risikoarme Behandlungen, die Patienten aktiv halten und die Abhängigkeit von systemischen Medikamenten verringern.
Technologische Fortschritte bei der transdermalen Verabreichung
Pflaster der vierten Generation integrieren nun Mikronadeln, die die harte äußere Hautschicht umgehen und Analgetika auf kontrollierte Weise freisetzen. Mikronadelarrays auf Polymerbasis mit porösen Beschichtungen liefern dreimal höhere Wirkstoffmengen als Metalldesigns und verlängern die Schmerzdauer. Solche Fortschritte beheben frühere Einschränkungen bei hydrophilen Wirkstoffen und reduzieren die Anwendungshäufigkeit, was die Patientenadhärenz verbessert.
Wachsende Verbraucherpräferenz für rezeptfreie Analgetika
Ein gesteigertes Bewusstsein für Opioidrisiken und häufige Nebenwirkungen von nichtsteroidalen Antirheumatika lenkt Käufer zu Selbstversorgungslösungen mit minimaler systemischer Exposition. Markenpflichtige rezeptfreie Pflaster heben wirkstoffhaltige Klebstoffkonstruktionen, längere Tragezeiten und hautfreundliche Inhaltsstoffe hervor, um Wiederkäufe zu gewinnen. Der Trend fördert auch Premiumpreise für fortschrittliche Formulierungen mit Menthol oder natürlichen Extrakten.
E-Commerce und Direktvertrieb an Verbraucher
Online-Apotheken wachsen schneller als jeder andere Kanal und ermöglichen es Nutzern, Preise zu vergleichen und Bewertungen von Gleichgesinnten zu lesen, bevor sie kaufen. Abonnementmodelle bieten Nachfüllerinnerungen und bündeln Schmerzmanagement-Aufklärung. Hersteller nutzen digitale Kampagnen, um Nischengruppen wie Marathonläufer oder postoperative Patienten anzusprechen, was die Markensichtbarkeit zu geringeren Kosten als In-Store-Promotionen beschleunigt.
Analyse der Hemmnisse des Marktes für nicht-opioide Schmerzpflaster*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preissensibilität gegenüber kostengünstigen oralen Medikamenten | -0.9% | Asiatisch-pazifischer Raum, Afrika, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Komplexe regionale regulatorische Hürden | -0.7% | Global, stärker in Europa und Japan | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch alternative nicht-opioidhaltige Therapien | -0.6% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Feuchtigkeitsbedingte Haltbarkeitsprobleme | -0.4% | ASEAN, tropische Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preissensibilität gegenüber kostengünstigen oralen Analgetika
In vielen Schwellenländern kostet ein Markenpflaster fünf- bis zehnmal mehr als generische Ibuprofen-Tabletten. Eine begrenzte Versicherungsdeckung veranlasst Patienten, die günstigste sofortige Linderung zu wählen. Indische Arzneimittelhersteller hoffen, diese Lücke durch die Einführung von Generika-Pflastern zu schließen, wenn bis 2030 Patente für über 300 Produkte auslaufen, doch kurzfristige Erschwinglichkeitshürden bleiben bestehen.
Komplexe regionale regulatorische Hürden
Hautsensibilisierungsstudien, die von der Europäischen Arzneimittelagentur und der japanischen PMDA gefordert werden, übersteigen häufig die Anforderungen der FDA, was Entwicklungszyklen und Budgets verlängert. Kleinere Unternehmen haben Schwierigkeiten, parallele Einreichungen zu finanzieren, was globale Markteinführungen verlangsamt. Mikroverkapselung und hypoallergene Klebstoffe helfen, Reizungen zu reduzieren, erfordern aber dennoch regionsspezifische Tests.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für nicht-opioide Schmerzpflaster
Nach Pflastertyp:
Lidocain dominiert den Marktanteil, während Capsaicin beschleunigtLidocain-Produkte hielten im Jahr 2025 mit 34,78 % den größten Anteil an der Marktgröße für nicht-opioidhaltige Schmerzpflaster, gestützt durch jahrzehntelangen klinischen Einsatz und breite Drittanbieterzahlungen. Starke Sicherheit und minimale systemische Absorption machen Lidocain bei älteren Bevölkerungsgruppen beliebt, die am stärksten von postherpetischer Neuralgie betroffen sind. Grünenthal und Scilex erweiterten die Akzeptanz durch die Lieferung dünnerer, hochhaftender Systeme, die Sport und Duschen ohne Ablösung ermöglichen.
Capsaicin-Pflaster expandieren mit einer CAGR von 6,74 %, der schnellsten unter den Pflastertypen, da hochkonzentrierte Formulierungen eine mehrmonatige Linderung bei diabetischer Neuropathie und chemotherapiebedingten Schmerzen erzeugen. Ältere Patienten erzielten in einer Studie aus dem Jahr 2025, die Capsaicin mit der Standardversorgung verglich, statistisch signifikante Schmerzscorereduzierungen. Diclofenac und Ketoprofen spielen Nischenrollen im Management von Muskel-Skelett-Verletzungen, während Pflaster auf Basis natürlicher Inhaltsstoffe von Enokon eine kleine, aber sichtbare Grenze für Suchende nach chemiefreier Therapie schaffen.


Nach Technologie:
Matrix behält die Führung; Mikronadelgestützte Systeme steigen aufDie Matrix-Konstruktion machte im Jahr 2025 47,92 % des Marktanteils für nicht-opioidhaltige Schmerzpflaster aus. Hersteller bevorzugen das Format, da es eine breite Palette von Wirkstoffen zu angemessenen Produktionskosten unterstützt. Krankenhäuser schätzen die gleichmäßigen Plasmaspiegel, die über 12–24 Stunden geliefert werden.
Mikronadelgestützte Pflaster verzeichnen das höchste Wachstum mit einer CAGR von 6,88 % und nutzen ihre Fähigkeit, Mikrokanäle zu öffnen, die die Permeation hydrophiler Moleküle wie Gabapentin verbessern. Ein Kohlenstoff-Master-Mikronadel-Prototyp aus dem Jahr 2024 steigerte die Abgabeeffizienz im Vergleich zu früheren Metalleinheiten um das Dreifache. Reservoir-Systeme bleiben bei der Langzeitbehandlung chronischer Erkrankungen relevant, und wirkstoffhaltige Klebstofffolien sichern kosmetische Attraktivität mit ultradünnen Designs. Intelligente pH-responsive Mikronadelarrays stellen die nächste Welle dar und passen die Dosis an lokale Entzündungsniveaus an.
Nach Indikation (Schmerzart):
Neuropathischer Schmerz führt die Chancen anNeuropathische Erkrankungen machten im Jahr 2025 36,92 % der Marktgröße für nicht-opioidhaltige Schmerzpflaster aus. Postherpetische Neuralgie und diabetische Neuropathie bleiben die häufigsten Anwendungen, da sie von einer lokalisierten, anhaltenden Verabreichung profitieren. Neue Leitlinien in großen onkologischen Zentren empfehlen nun Capsaicin-Pflaster gegen chemotherapieinduzierte Neuropathie, was den Pool der berechtigten Patienten erweitert.
Krebsassoziierte Schmerzen verzeichnen eine CAGR von 6,61 % und sind die am schnellsten wachsende Indikation, angetrieben durch längeres Krebsüberleben und die Notwendigkeit, neuropathische Schübe ohne Opioide zu kontrollieren. Muskel-Skelett-Schmerzen behalten einen erheblichen Anteil dank hoher Sportverletzungsraten, während postoperative Schmerzrezepte zunehmen, nachdem Krankenhäuser topische Protokolle zur Reduzierung von Opioidtagen eingeführt haben.
Nach Vertriebskanal:
Einzelhandel führt, Online-Handel störtEinzelhandelsapotheken erfassten im Jahr 2025 44,32 % des Marktanteils für nicht-opioidhaltige Schmerzpflaster und bieten sofortigen Zugang und pharmazeutische Beratung. Kettengeschäfte führen Treueprogramme durch, die Pflaster mit Wärmewickeln oder topischen Gelen bündeln, um den Geldbeutelanteil zu vertiefen.
Online-Apotheken wachsen mit einer CAGR von 7,05 %, da die Breitbandabdeckung zunimmt. Plattformen präsentieren detaillierte Videodemos, Inhaltsstofflisten und Nutzerfeedback, die das Vertrauen von Erstkäufern verbessern. Pain Relief Technologies vermarktet sein Kailo-Pflaster ausschließlich online und bietet 60-tägige Geld-zurück-Garantien und Ratenzahlungspläne an, die die Einstiegskosten senken. Krankenhausapotheken bedienen weiterhin verschreibungspflichtige Formulierungen, insbesondere für neue neurologische Diagnosen, während Omnichannel-Pilotprojekte die Abholung im Geschäft mit der automatischen Lieferung nach Hause verknüpfen.
Geografische Analyse
Markt für nicht-opioide Schmerzpflaster in Nordamerika
Nordamerika trug 2025 mit 39,02 % zum Umsatz bei, was auf das weitverbreitete Bewusstsein für die Risiken der Opioidabhängigkeit und eine großzügige Kostenübernahme durch Kostenträger für topische Analgetika zurückzuführen ist. Der NOPAIN Act von 2025 finanziert nicht-opioide postoperative Optionen und fördert die Nutzung von Capsaicin- und Lidocain-Systemen in Krankenhäusern. Die FDA-Zulassungen neuartiger nicht-opioidhaltiger Behandlungen stärken zudem das Vertrauen der Kliniker in die FDA.
Markt für nicht-opioide Schmerzpflaster im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet bis 2031 die höchste regionale CAGR von 7,55 %. Japans überalternde Gesellschaft ist stark von postherpetischer Neuralgie betroffen, und Erstattungsausschüsse erstatten zunehmend Capsaicin-8%-Pflaster zur Langzeitlinderung. In China und Indien hängt das Wachstum von Preisverhandlungen ab; inländische Auftragshersteller bereiten preisgünstige Generika vor, die nach Ablauf globaler Patente den Zugang ausweiten könnten.
Markt für nicht-opioide Schmerzpflaster in EMEA, Lateinamerika und ASEAN
Europa hält einen soliden Marktanteil mit starken Rahmenbedingungen für das chronische Schmerzmanagement, weist jedoch ein langsameres Wachstum auf, da die EMA zusätzliche Hauttests zur Sensibilisierung fordert. Deutschland, das Vereinigte Königreich und Frankreich fördern E-Rezepte und erleichtern so die Einführung digitaler Apotheken. Lateinamerika und der Nahe Osten verzeichnen ein moderates Wachstum, wenn private Versicherer Markenpflaster in erstklassigen Städten erstatten. Das feuchte ASEAN-Klima stellt Lieferketten vor Herausforderungen, da hohe Luftfeuchtigkeit die Haltbarkeit verkürzt, was folienkaschierte Beutel und Trockenmitteleinlagen erforderlich macht.

Regulatorisches Umfeld
Nicht-opioide Schmerzpflaster werden in der Regel als Kombinationsprodukte aus Arzneimittel und Medizinprodukt reguliert, sodass Hersteller Entwicklung, Qualität und Kontrollen nach der Marktzulassung sowohl an die Anforderungen für Arzneimittel als auch an die für Medizinprodukte anpassen müssen. In den Vereinigten Staaten weist die FDA anhand des Primary Mode of Action (PMOA)-Rahmens (21 CFR 3.2(m)) ein federführendes Center zu, und die Integration der Good Manufacturing Practice für Kombinationsprodukte gemäß 21 CFR Part 4 trägt dazu bei, die Inspektionsbereitschaft und das Änderungsmanagement für die Bestandteile zu gestalten.
In Europa legen die Anforderungen für Arzneimittel, die zusammen mit einem Medizinprodukt verwendet werden, besonderes Gewicht auf die Erwartungen an die Qualitätsdokumentation (EMA/CHMP/QWP/BWP/259165/2019). Die EMA Combination Products Operational Group (COMBO) trifft sich weiterhin, um Themen zum Lebenszyklus und zur regulatorischen Koordination zu behandeln (mit Sitzungen im Februar 2026 und Juni 2026), was regionsspezifische Nachweisanforderungen zu Hautirritationen oder Sensibilisierung sowie zu Änderungen am Gerätematerial verstärkt und sich auf die Reihenfolge des globalen Rollouts sowie die laufende Compliance sowohl für Pflasterentwickler als auch für Generikaanbieter auswirkt.
Wettbewerbslandschaft
Der Markt für nicht-opioidhaltige Schmerzpflaster weist eine moderate Konzentration auf. Zu den wichtigsten Marktteilnehmern gehören Grünenthal, Scilex, Teva, Hisamitsu und Endo. Grünenthal vertieft die Durchdringung seiner Qutenza-Capsaicin-Marke durch Co-Promotion mit Apotex in Kanada und erweitert die Aufnahme in Formulare der ambulanten Krankenhausversorgung. Scilex gewann Marktanteile mit ZTlido, einem Lidocain-1,8%-System, das beim Sport und Duschen haftet; retrospektive Anspruchsdaten zeigen, dass 51,9 % der Nutzer innerhalb von Monaten Opioide reduzierten oder abbrachen.
Innovatoren verfolgen Mikronadeldesigns, die hochdosiertes Gabapentin oder Kombinationen aus Lidocain und Menthol unterstützen. Gerätebasierte Neueinsteiger wie Kailo verwenden bioelektrische Felder anstelle von Wirkstoffen, konkurrieren aber dennoch um dieselben Verbraucherbudgets. Mittelgroße Unternehmen erkunden hybride Modelle, die Pflaster mit digitalen Begleit-Apps zur Schmerzerfassung und Nachfüllerinnerungen kombinieren.
Weißräume liegen in fortschrittlichen Haftchemien, die Schweiß tolerieren, personalisierten Dosierpaketen auf Basis digitaler Schmerztagebücher und Kombinationstherapien, die Capsaicin mit niedrig dosierten nichtsteroidalen Antirheumatika kombinieren, um mehrere Schmerzwege anzugreifen. Kreuzlizenzierungen und regionale Vertriebsvereinbarungen werden erwartet, da multinationale Unternehmen Präsenz in wachstumsstarken asiatisch-pazifischen Märkten anstreben, ohne eine vollständige Infrastruktur aufzubauen.
Marktführer für nicht-opioidhaltige Schmerzpflaster
Hisamitsu Pharmaceutical Co. Inc.
Teva Pharmaceuticals Industries Ltd.
Veridian Healthcare
Sanofi
Endo International plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen des Marktes für nicht-opioide Schmerzpflaster
- Hisamitsu Pharmaceutical
- Endo International
- Scilex Pharmaceuticals (Sorrento Therapeutics)
- Teikoku Pharma USA / Teikoku Seiyaku Co.
- Teva Pharmaceutical Industries
- Averitas Pharma (Grünenthal)
- GlaxoSmithKline
- Sanofi
- Mylan (Viatris)
- IBSA Institut Biochimique
- Sparsha Pharma International Pvt. Ltd.
- Veridian Healthcare
- Amneal Pharmaceuticals
Lesen Sie die Analyse der nicht-opioide Schmerzpflaster-Unternehmen

Marktchancen und Zukunftsaussichten
Opioid-sparende Schmerzmanagementrichtlinien und die Kostenerstattung durch Kostenträger schaffen Freiraum für sowohl verschreibungspflichtige als auch OTC-Portfolios nicht-opioider Pflaster, insbesondere dort, wo Krankenhäuser und ambulante Einrichtungen nicht-opioide Behandlungspfade formalisieren. In Nordamerika liefert der NOPAIN Act einen direkten Rückenwind bei der Kostenerstattung für nicht-opioide Alternativen in der postoperativen Versorgung, was die breitere Anwendung topischer Analgetika auf Protokollebene neben etablierten Lidocain-Systemen unterstützt.
Die Differenzierung verschiebt sich zudem über herkömmliche Matrixformate hinaus hin zu leistungsfähigeren und besser steuerbaren Applikationsansätzen, was Produktlinienerweiterungen und Premium-Positionierung unterstützt. Die jüngste Forschungsdynamik im Jahr 2026 zeigt kommerzialisierbare Richtungen für haftungsorientierte Designs (wie saugaktivierte Nanofaser-Pflasterkonzepte) und Mikroneedle-Systeme der nächsten Generation, die Überwachungsfunktionen integrieren (einschließlich eines KAUST-Konzepts für ein tragbares Mikroneedle-Pflaster zur Echtzeitverfolgung des Wirkstoffspiegels über Smartphone-Konnektivität). Neben Produktinnovationen bietet der Markt einen zugangsorientierten Weg über zusätzliche generische und autorisierte Generika-Einführungen in etablierten Pflasterkategorien, was die Erschwinglichkeit erweitern und die Durchdringung im Einzelhandel sowie in Online-Apotheken erhöhen kann, ohne dass Änderungen an den klinischen Praxismustern erforderlich sind.
Aktuelle Branchenentwicklungen im Markt für nicht-opioide Schmerzpflaster
- Februar 2026: Grünenthal ging eine Partnerschaft mit dem australischen Unternehmen Clinect ein, um exklusive Rechte zur Vermarktung des Capsaicin-Pflasters Qutenza in Australien zu erhalten. Der Deal erweitert Qutenza auf einen weiteren Vermarktungskorridor im asiatisch-pazifischen Raum unter Nutzung eines lokalen Partnermodells. Er soll einen schnelleren Zugang zu Formularlisten und Vertriebskanälen ermöglichen, ohne eine eigenständige Präsenz aufzubauen.
- April 2025: Transtimulation Research, Inc. erhielt die US-FDA-510(k)-Freigabe (K243613) für Patch-TEA (Modell TRI-21), einen transkutanen Nervenstimulator der Klasse II zur Schmerzlinderung. Die Freigabe verstärkt den Wettbewerbsdruck durch gerätebasierte, arzneimittelfreie Pflaster im Bereich des lokalisierten Schmerzmanagements. Sie konkurriert zudem um Verbraucher- und Klinikbudgets.
- Oktober 2024: Hisamitsu Pharmaceutical begann die klinische Entwicklung von HP-3150, einem transdermalen Pflaster mit Diclofenac-Natrium, für chronische Rückenschmerzen im unteren Rückenbereich in den Vereinigten Staaten. Die Weiterentwicklung eines neuen Diclofenac-Pflasterkandidaten in der US-Entwicklung erweitert die Pipeline-Breite über Lidocain und Capsaicin hinaus. Sie signalisiert außerdem anhaltende Investitionen in differenzierte Pflasterformate für hochprävalente muskuloskelettale Indikationen.


Markt für nicht-opioide Schmerzpflaster Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt werksseitig hergestellte, kommerzielle transdermale Schmerzpflaster, die nicht-opioide Wirkstoffe durch intakte Haut zur Schmerzlinderung abgeben und über verschreibungspflichtige und OTC-Kanäle verkauft werden.
Ausschlüsse vom Umfang: Opioidhaltige Pflaster, experimentelle Polymerfolien und in Kliniken hergestellte topische Verbände sind nicht enthalten.
Übersicht der Segmentierung
- Nach Pflastertyp
- Lidocain-Pflaster
- Diclofenac-Pflaster
- Capsaicin-Pflaster
- Ketoprofen-Pflaster
- Andere Pflastertypen
- Nach Technologie
- Matrix-Pflaster
- Reservoir-Pflaster
- Wirkstoffhaltige Klebstoffpflaster
- Mikronadelgestützte Pflaster
- Nach Indikation (Schmerzart)
- Neuropathischer Schmerz
- Muskel-Skelett-Schmerz
- Krebsassoziierter Schmerz
- Sonstige (Kopfschmerz, Zahnschmerz, Postoperativer Schmerz)
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die medizinischen und produktbezogenen Grenzen festzulegen und einen klaren Nachfragekontext für Schmerzzustände zu schaffen, die üblicherweise mit topischen Pflastern behandelt werden. Wir stützten uns auf öffentliche Quellen wie die US-FDA-Arzneimitteldatenbank und Sicherheitsmitteilungen, CDC-Statistiken zu Opioiden und Schmerz, WHO-Gesundheitsindikatoren sowie OECD-Datensätze zu Gesundheitsausgaben und -nutzung, um Prävalenz, Behandlungspfade und politische Ausrichtung zu verankern.
Um diesen Kontext in Marktinputs zu übersetzen, prüften wir auch Quellen wie die UN-Comtrade-Handelsstatistiken für relevante HS-Codes (soweit Pflaster- und topische Kategorien erkennbar sind), peer-reviewte Artikel, die in PubMed für die Wirksamkeit und Akzeptanzmuster topischer Analgetika indexiert sind, sowie nationale Erstattungs- und Formularreferenzen, soweit verfügbar. Geschäftsberichte, Investorenpräsentationen und seriöse Presseberichte von Unternehmen wurden herangezogen, um Produktpräsenz, Einführungszeitpunkte und Kanalverschiebungen zu bestätigen, und selektive kostenpflichtige Abonnements wurden ausschließlich für Unternehmensfinanzdaten und Patentanalysen genutzt. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Dokumente wurden ebenfalls zur Datenerhebung, Validierung und Klärung geprüft.
Primärinterviews und Befragungen
Die Primärarbeit konzentrierte sich auf Kliniker, Apotheker, Vertriebspartner und Produkt- oder Regulierungsexperten, damit wir bestätigen konnten, welche nicht-opioiden Pflastertypen tatsächlich verwendet werden und wie sich das Kaufverhalten zwischen verschreibungspflichtigem und OTC-Verhalten verschiebt. Da es sich um einen globalen Markt handelt, haben wir sichergestellt, dass die Inputs in Amerika, EMEA und APAC getestet wurden, und die Annahmen wurden angepasst, wenn sich die lokale Kostenerstattung, das Wechselverhalten oder die Verfügbarkeit deutlich unterschieden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 33 % | CXOs: 17 % | APAC: 47 % |
| Mid-Tier: 46 % | Funktions-/Bereichsleiter: 25 % | EMEA: 30 % |
| Kleinere Akteure: 21 % | Manager: 58 % | Amerika: 23 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung begann mit einem Top-Down-Ansatz, der den behandelten Patientenpool und die Pflasternutzung rekonstruiert, indem die Prävalenz von Schmerzzuständen, die Präferenz der Ärzte für topische Therapien und der typische Pflasterverbrauch pro Nutzer über ein Jahr verknüpft werden. Diese Gesamtwerte wurden dann anhand länderspezifischer Preislogik in Werte umgerechnet, wobei Listenpreise, gängige Packungsgrößen und Kanalmix (verschreibungspflichtig versus OTC) genutzt wurden, um widerzuspiegeln, was tatsächlich am Markt bezahlt wird.
Anschließend haben wir die Gesamtwerte mittels selektiver Bottom-Up-Näherungen plausibilisiert, etwa durch Zusammenführung sichtbarer Markenumsätze, sofern Offenlegungen vorliegen, und durch Abgleich der implizierten Volumina mit Normen für Pflasterformfaktoren und Verfügbarkeitsprüfungen im Handel. Das Modell reagiert am empfindlichsten auf die Belastung durch neuropathische und muskuloskelettale Schmerzen, die Durchdringung von NSAID- und Lidocain-Pflastern, Signale zur Erstattungsdeckung, OTC-Wechselmuster und die inflationsbereinigte ASP-Entwicklung nach Region.
Für die Prognose nutzten wir eine Szenarioanalyse, gestützt durch leichte regressionsähnliche Zusammenhänge zwischen Nachfrage und Indikatoren wie Alterungstrends der Bevölkerung, Opioid-Stewardship-Richtlinien und Kanalexpansion für Apotheken, wobei der endgültige Wachstumspfad durch in Interviews gesammelte Expertenmeinungen bestätigt wurde. Wo die Bottom-Up-Evidenz in kleineren Ländern dünn war, füllten wir Lücken mithilfe von Proxy-Verhältnissen aus vergleichbaren Märkten und validierten anschließend die implizierte Pro-Kopf-Nutzung erneut, damit das Ergebnis realistisch blieb.
Datenvalidierung & Aktualisierungszyklus
Bevor Zahlen finalisiert werden, vergleichen wir die Ergebnisse mit unabhängigen Signalen wie Therapieakzeptanztrends, Kanalverschiebungen zwischen verschreibungspflichtig und OTC sowie der Frage, ob die implizierte Pflasternutzung pro behandeltem Patienten innerhalb praktischer Grenzen bleibt. Abweichungsprüfungen werden länder- und zeitübergreifend durchgeführt, sodass plötzliche Sprünge hinterfragt werden, und die Annahmen werden vor der Freigabe in mehr als einem Analystendurchgang überprüft.
Wenn ein bedeutendes Ereignis Preise, Vorschriften oder Produktverfügbarkeit verändert, kontaktieren wir Quellen erneut, um zu bestätigen, ob die Änderung vorübergehend oder struktureller Natur ist, und das Modell wird dann aktualisiert. Der Bericht wird jährlich aktualisiert, und vor der Auslieferung wird eine abschließende Überprüfung durchgeführt, damit Kunden eine aktualisierte Sicht erhalten, die die neuesten öffentlichen Daten und Rückmeldungen aus dem Feld widerspiegelt.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für nicht-opioide Schmerzpflaster mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für nicht-opioide Schmerzpflaster können weit auseinanderliegen, da jeder Herausgeber den Marktrahmen unterschiedlich definiert und dann verschiedene Preisbasen und Zeiträume für die Umrechnung in USD verwendet. Unterschiede zeigen sich auch, wenn eine Schätzung auf angegebenen Listenpreisen basiert und eine andere auf gemischten Kanalpreisen, oder wenn das Prognosejahr als Ausgangspunkt behandelt wird.
Opioid-Schmerzpflaster werden häufig als Zusatzposten in breiteren Schmerzpflasterstudien zusammengefasst, und dieser Posten liegt außerhalb des Anwendungsbereichs von Mordor Intelligence, weshalb einige Gesamtwerte größer erscheinen, selbst wenn sie ähnliche Schmerzzustände behandeln. In anderen Fällen ergibt sich die Diskrepanz daraus, wie Länder gezählt werden, wie OTC-Volumina im Vergleich zu verschreibungspflichtigen Volumina behandelt werden und ob der Aktualisierungszyklus das jüngste Kanalwachstum durch Online-Apotheken und veränderte Erstattungsdeckung erfasst.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,89 Mrd. USD (2025) | |
| Globale Unternehmensberatung A | 0,99 Mrd. USD (2024) | Verwendet 2024 als Basisjahr und eine breitere globale Länderliste, und der Wert scheint auf einer anderen Preisbasis und einem anderen Vertriebsmix aufzubauen, was den Gesamtwert im Vergleich zu einer Run-Rate-Betrachtung für 2025 nach unten ziehen kann. |
| Branchenverlag B | 3,70 Mrd. USD (2025) | Umfasst wahrscheinlich benachbarte Schmerzpflasterkategorien und eine breitere Abdeckung topischer Pflaster und wendet möglicherweise eine höhere gemischte Preisgestaltung oder einen breiteren Produktkorb an, der über nicht-opioide transdermale Schmerzpflaster hinausgeht. |
Betrachtet man die Zahlen im Vergleich, lässt sich die Streuung größtenteils darauf zurückführen, was im Produktkorb enthalten ist, welches Jahr als Ausgangspunkt behandelt wird und wie die Preisgestaltung über verschreibungspflichtige und OTC-Kanäle normalisiert wird. Unser Ansatz bleibt nachvollziehbar, da der Nachfragepool, die Nutzungsrate und die Preisschritte dargelegt und dann mit realen Akzeptanzsignalen abgeglichen werden, bevor die endgültigen Gesamtwerte veröffentlicht werden.


Im Bericht beantwortete Schlüsselfragen
Welcher Technologietrend wird den Markt für nicht-opioidhaltige Schmerzpflaster in den nächsten fünf Jahren am wahrscheinlichsten neu gestalten?
Mikronadelgestützte Pflaster werden die Abgabeeffizienz neu definieren, indem sie Mikrokanäle in der Haut öffnen, die die Permeation hydrophiler Analgetika verbessern, die Tragezeit verlängern und die Anwendungshäufigkeit reduzieren.
Warum gewinnen Capsaicin-Pflaster bei Klinikern, die neuropathische Schmerzen behandeln, an Dynamik?
Hochkonzentriertes Capsaicin bietet mit einer einzigen Anwendung eine mehrmonatige Linderung und gibt Ärzten eine nicht-systemische Option für schwer zu behandelnde Neuropathien wie postherpetische Neuralgie und chemotherapieinduzierte Schmerzen.
Wie beeinflusst der Aufstieg von Online-Apotheken die Wettbewerbsstrategien von Pflasterherstellern?
Digitale Kanäle ermöglichen den Direktvertrieb an Verbraucher und erlauben es Marken, Aufklärung, Abonnement-Nachfüllungen und gezielte Promotionen zu bündeln, die traditionelle Einzelhandelsaufschläge umgehen.
Welche regulatorische Entwicklung in den Vereinigten Staaten wird voraussichtlich die Krankenhauseinführung topischer Analgetika-Pflaster beschleunigen?
Der NOPAIN-Act schreibt die Medicare-Deckung für nicht-opioidhaltige Schmerzalternativen in ambulanten Einrichtungen vor und veranlasst Krankenhäuser, Pflaster in perioperative Schmerzprotokolle zu integrieren.
Welche Patientendemografie treibt die anhaltende Nachfrage nach lidocainbasierten Pflastern an?
Ältere Erwachsene, insbesondere jene mit Komorbiditäten, die die systemische Anwendung nichtsteroidaler Antirheumatika einschränken, bevorzugen Lidocain-Pflaster aufgrund ihres günstigen Sicherheitsprofils und minimaler Arzneimittelwechselwirkungen.
Wo bestehen Weißraum-Chancen für neue Marktteilnehmer in diesem Markt?
Innovative Kombinationen, die mehrere Wirkstoffe vereinen oder Pflaster mit mobilen Apps für personalisierte Dosierung kombinieren, bieten ungenutztes Differenzierungspotenzial.
Seite zuletzt aktualisiert am:



