
Marktgröße und Marktanteil der Medikamentenverabreichungsgeräte in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 51.24 Milliarden US-Dollar |
| Marktgröße (2026) | 54.41 Milliarden US-Dollar |
| Marktgröße (2031) | 75.57 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.79 % |
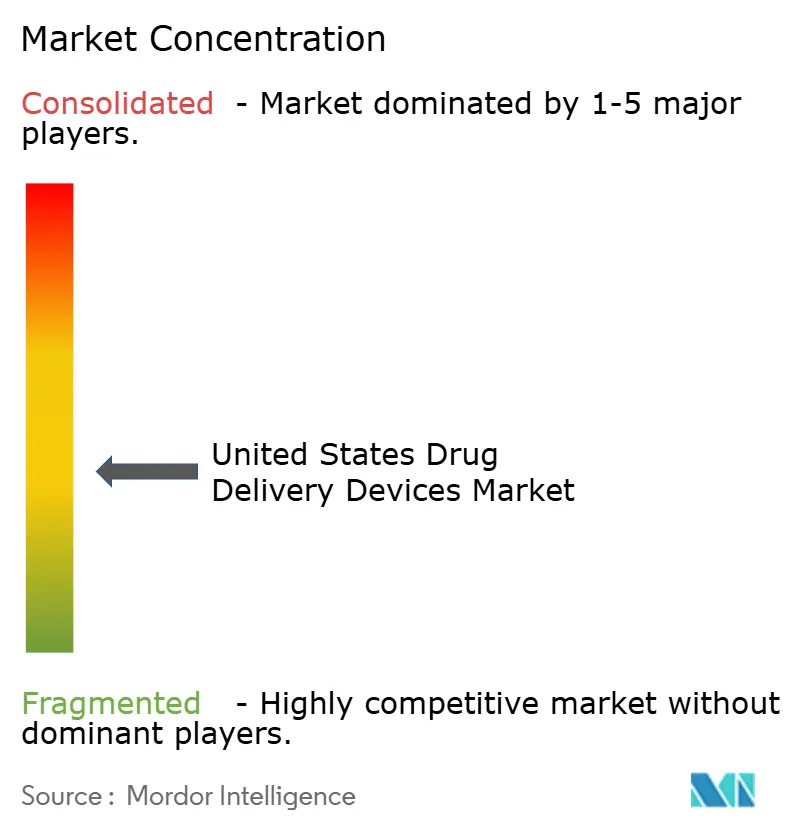
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Medikamentenverabreichungsgeräte in den Vereinigten Staaten durch Mordor Intelligence
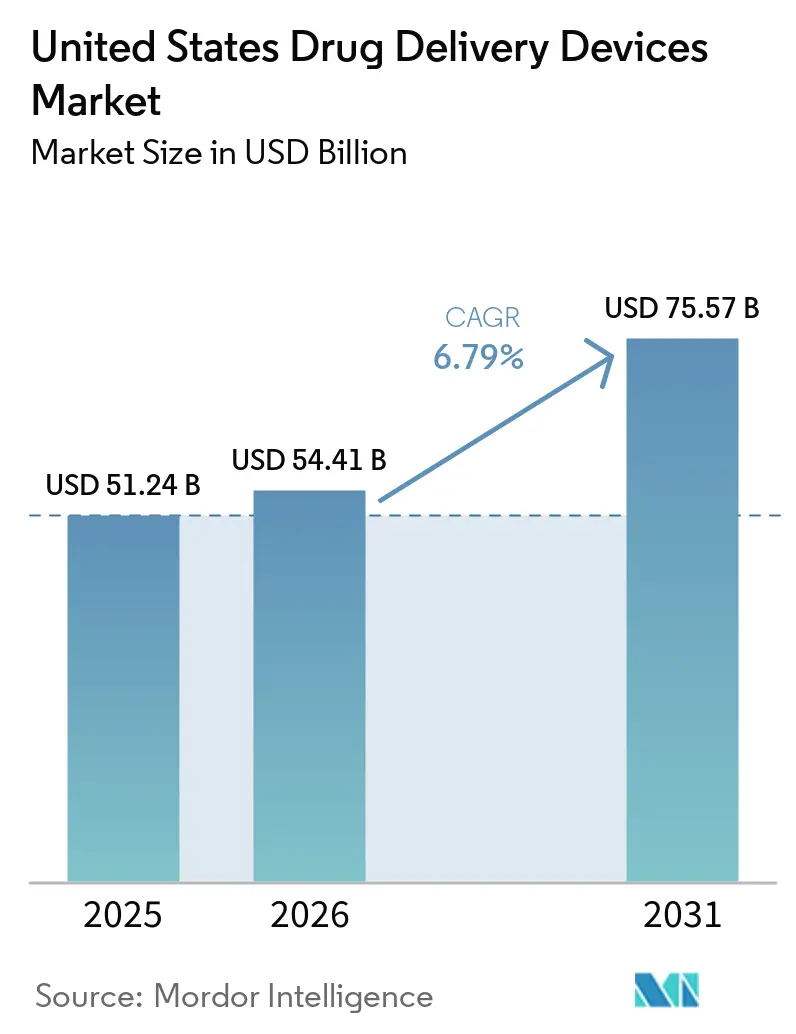
Die Marktgröße für Medikamentenverabreichungsgeräte in den Vereinigten Staaten wird voraussichtlich von 51,24 Milliarden USD im Jahr 2025 auf 54,41 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 75,57 Milliarden USD erreichen, was einer CAGR von 6,79 % über 2026–2031 entspricht.
Investitionsankündigungen von über 150 Milliarden USD für Produktionskapazitäten im Bereich Biologika in den Jahren 2024–2025 wandeln die Nachfrage nach Abfüll- und Verschlussprozessen in unmittelbare Aufträge für vorgefüllte Spritzen, Autoinjektoren und großvolumige tragbare Injektoren um, während Mandate für vernetzte Geräte das Kapital in Richtung Plattformen lenken, die Echtzeit-Adhärenzdaten erfassen. Die subkutane Verabreichung gewinnt mit einer CAGR von 7,69 % an Dynamik, da großvolumige Pflasterpumpen von BD, Ypsomed und Enable Injections biologische Dosen von 5–50 ml zu Hause verabreichen und damit Besuche in Infusionszentren reduzieren. Krankenhäuser machten 2025 49,28 % der Endnutzerausgaben aus, doch häusliche Gesundheitsversorgungseinrichtungen entwickeln sich mit einer CAGR von 8,78 % weiter, nachdem CMS am 1. Januar 2025 begann, die häusliche Infusionstherapie nahezu gleichwertig mit ambulanten Abteilungen zu erstatten.
Wesentliche Erkenntnisse des Berichts
- Nach Gerätetyp hielten Injektionsplattformen im Jahr 2025 einen Marktanteil von 43,27 % am Markt für Medikamentenverabreichungsgeräte in den Vereinigten Staaten, während orale Systeme mit kontrollierter Freisetzung bis 2031 voraussichtlich mit einer CAGR von 7,32 % wachsen werden.
- Nach Verabreichungsweg entfielen 2025 36,83 % des Umsatzanteils auf intravenöse Formate, während die subkutane Verabreichung voraussichtlich mit der höchsten Rate von 7,69 % CAGR über 2026–2031 wachsen wird.
- Nach Therapiebereich dominierte die Onkologie den Markt für Medikamentenverabreichungsgeräte in den Vereinigten Staaten mit einem Anteil von 28,88 % im Jahr 2025, doch Diabetesgeräte werden voraussichtlich bis 2031 mit einer CAGR von 9,01 % wachsen.
- Nach Endnutzer entfielen auf Krankenhäuser 49,28 % der Ausgaben im Jahr 2025, doch das Segment der häuslichen Gesundheitsversorgung wird voraussichtlich mit einer CAGR von 8,78 % im Prognosezeitraum das stärkste Wachstum verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz chronischer Krankheiten | +1.2% | Global, konzentriert auf die alternde US-Bevölkerung | Langfristig (≥ 4 Jahre) |
| Wachsende Präferenz für Selbstverabreichung und häusliche Gesundheitsversorgung | +1.5% | National, beschleunigt in Ballungsräumen mit Telemedizin-Infrastruktur | Mittelfristig (2–4 Jahre) |
| Vernetzte intelligente Geräte verbessern Adhärenz und Ergebnisse | +1.1% | National, frühe Gewinne in den Segmenten Diabetes und Atemwegserkrankungen | Mittelfristig (2–4 Jahre) |
| Biologika-Kapazitätsboom treibt Nachfrage nach fortschrittlichen Behältern | +1.8% | National, Ausstrahlungseffekte auf Auftragsfertiger in North Carolina und Indiana | Kurzfristig (≤ 2 Jahre) |
| Wertbasierte Versorgungsmodelle begünstigen langwirksame Implantate | +0.9% | National, höchste Durchdringung von Medicare Advantage in Florida und Kalifornien | Langfristig (≥ 4 Jahre) |
| Wachsende Biologika-Pipeline erfordert fortschrittliche parenterale Verabreichungsplattformen | +1.3% | National, konzentriert auf onkologische und autoimmune Therapiebereiche | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz chronischer Krankheiten
Fast 38,4 Millionen Amerikaner lebten 2024 mit diagnostiziertem Diabetes, und die CDC prognostiziert, dass bis 2050 jeder dritte Erwachsene diese Diagnose tragen wird, was die langfristige Nachfrage nach kontinuierlichen Glukosemonitoren, Insulinpumpen und GLP-1-Autoinjektoren intensiviert.[1] Die Krebsinzidenz überstieg 2024 2 Millionen Neuerkrankungen und hält die hohe Nutzung von Port-a-Cath-Systemen und ambulanten Infusionspumpen für die Chemotherapie aufrecht. Herz-Kreislauf-Erkrankungen betreffen 127 Millionen Erwachsene und fördern den verstärkten Einsatz von Antikoagulanzien-Pens und medikamentenbeschichteten Stents, die Krankenhauswiederaufnahmen reduzieren. Chronische Atemwegserkrankungen und eine wachsende Autoimmunpopulation treiben den Markt für Medikamentenverabreichungsgeräte in den Vereinigten Staaten in Richtung dauerhafter, patientenverwalteter Formate. Der kumulative Effekt ist ein mehrjähriger Anstieg der Basisverfahrensvolumina, der vorhersehbare Stücklieferungen weit über den Prognosehorizont hinaus unterstützt.
Wachsende Präferenz für Selbstverabreichung und häusliche Gesundheitsversorgung
CMS führte 2025 eigenständige Erstattungscodes für die häusliche Infusionstherapie ein, neutralisierte historische Zahlungsbenachteiligungen und gab Leistungserbringern einen wirtschaftlichen Anreiz, stabile Patienten mit tragbaren Injektoren und vernetzten Pumpen zu entlassen.[2] Die Einschreibung in Medicare Advantage überschritt im selben Jahr 33 Millionen Mitglieder, und die Pläne bündelten schnell Gerätezubehör mit Telemedizin-Monitoring, um Notaufnahmebesuche zu reduzieren. Der Amerikanische Pflegeverband prognostiziert bis 2026 78.000 unbesetzte Stellen für examinierte Pflegefachkräfte, was Technologien weiter fördert, die die Dosierungsverantwortung auf die Patienten verlagern. Gerätehersteller reagierten mit nutzerzentrierten Autoinjektoren mit Nadelrückzugsfenstern und akustischen Signalen, die die Fehlerquoten bei Senioren reduzieren. Insgesamt lenken diese Trends den Markt für Medikamentenverabreichungsgeräte in den Vereinigten Staaten in Richtung häuslicher Versorgungspfade, die Einfachheit und Fernüberwachung belohnen.
Vernetzte intelligente Geräte verbessern Adhärenz und Ergebnisse
Dexcoms G7-CGM verbindet sich nahtlos mit Tandems Mobi-Pumpe, moduliert automatisch die Basalraten und reduziert schwere Hypoglykämieereignisse in einer realen Kohorte um 40 %.[3] Propeller Health-Inhalatorsensoren übertragen zeitgestempelte Betätigungen und GPS-Daten, damit Lungenfachärzte vor einer Asthma-Krise eingreifen können, doch nur vernetzte Geräte mit nachgewiesenem klinischen Nutzen erhalten eine breite Erstattung. Kostenträger wie UnitedHealthcare verlangen nun den Nachweis, dass geschlossene Regelkreissysteme die manuelle Therapie übertreffen, was rückständige Geräteplattformen zwingt, Konnektivität nachzurüsten oder das Risiko des Ausschlusses einzugehen. Die FDA-Cybersicherheitsleitlinie aus dem Jahr 2024 verankerte die SBOM-Einreichung als Vormarktzulassungsanforderung, was Compliance-Kosten hinzufügt, aber auch das Vertrauen schafft, dass datenreiche Geräte keine Netzwerke gefährden. Der Nettoeffekt ist eine Prämie auf Plattformen, die Rohdaten in umsetzbare Dosierungslogik umwandeln, und stärkt digitale Wettbewerbsvorteile der etablierten Anbieter.
Biologika-Kapazitätsboom treibt Nachfrage nach fortschrittlichen Behältern
Hersteller kündigten zwischen 2024 und 2025 neue US-amerikanische Biologika-Anlagen im Wert von 150 Milliarden USD an, wobei die Kapazität in North Carolina, Indiana und Ohio konzentriert werden soll. Jede Charge monoklonaler Antikörper erfordert Spritzen aus zyklischem Olefinpolymer, elastomere Stopfen und sicherheitstechnisch gestaltete Nadeln, die ISO 11608 entsprechen, was Komponentenrückstände auf über 18 Monate treibt. West Pharmaceutical meldete 2025 Lieferzeiten von 24 Monaten für beschichtete Kolben und zwang Arzneimittelsponsoren, frühzeitig mehrjährige Verträge abzuschließen. Tragbare Injektoren, die 10–50 ml viskose Formulierungen verarbeiten können, ersetzen gleichzeitig intravenöse Infusionsleitungen und verlagern Umsätze von der Akutversorgungsausrüstung in ambulante Pflaster. Im Markt für Medikamentenverabreichungsgeräte in den Vereinigten Staaten sind Behälterengpässe still und leise zu einem geschwindigkeitsbegrenzenden Schritt für Therapiemarkteinführungen geworden, was vertikal integrierte Lieferanten begünstigt.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge FDA-Regulierungsanforderungen | -0.8% | National, betrifft alle Geräteklassen | Langfristig (≥ 4 Jahre) |
| Rückrufe und Gerätefehlfunktionen untergraben das Vertrauen | -1.1% | National, konzentriert auf Insulinpumpen- und Autoinjektor-Nutzer | Kurzfristig (≤ 2 Jahre) |
| Rohstoffengpässe bei medizinischen Polymeren | -0.5% | National, Lieferkettenabhängigkeiten von asiatischen Harzproduzenten | Mittelfristig (2–4 Jahre) |
| Zunehmende Nadelstichverletzungsklagen erhöhen Haftpflichtversicherungsprämien | -0.4% | National, akut in Krankenhaus- und ambulanten Umgebungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge FDA-Regulierungsanforderungen
Die 2024 veröffentlichte Cybersicherheitsleitlinie macht ein SBOM und ein Bedrohungsmodellierungsdossier zur Zulassungsbedingung für jedes drahtlose Gerät, verlängert Entwicklungszyklen um 6–12 Monate und fügt 2–5 Millionen USD pro Plattform hinzu. Kombinationsproduktprüfungen erfordern nun eine Validierung menschlicher Faktoren, selbst wenn Präzedenzgeräte vorhanden sind, und die Berichterstattung zur Marktüberwachung ist innerhalb von 30 Tagen nach schwerwiegenden Vorfällen obligatorisch. Kleinere Innovatoren kämpfen mit dem Personal- und Dokumentationsaufwand, was die Pipeline-Geschwindigkeit verlangsamt und die Branche der Medikamentenverabreichungsgeräte in den Vereinigten Staaten in Richtung Konsolidierung drängt. Reale Belege werden ebenfalls immer wichtiger; Produkte müssen innerhalb von 24 Monaten ihre Leistung in der Routinepraxis nachweisen, was die Markteinführungskosten erhöht.
Rückrufe und Gerätefehlfunktionen untergraben das Vertrauen
Medtronics Klasse-I-Rückruf von über 2 Millionen MiniMed-Pumpen im Jahr 2024 erschütterte das Patientenvertrauen und ließ die Haftpflichtprämien für alle Pumpenhersteller um 22 % steigen. Tandem und Insulet waren in diesem Jahr mit softwarebedingten Rückrufen konfrontiert, und BD zog Spritzenlots aufgrund von Partikelkontaminationsalarmen zurück. Endokrinologen berichteten während der Rückrufspitzen von einem 15-prozentigen Anstieg der Anfragen, zu manuellen Injektionen zurückzukehren – ein verhaltensbedingter Hemmschuh für die Einführung automatisierter Geräte. Sammelklagen erhöhten die außergerichtlichen Vergleichskosten und veranlassten Kostenträger, auf längeren Garantiebedingungen zu bestehen, was die Bruttomargen schmälerte. Der Vorfall unterstreicht, wie ein einziger hochkarätiger Fehler über mehrere Quartale hinweg Auswirkungen auf den breiteren Markt für Medikamentenverabreichungsgeräte in den Vereinigten Staaten haben kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
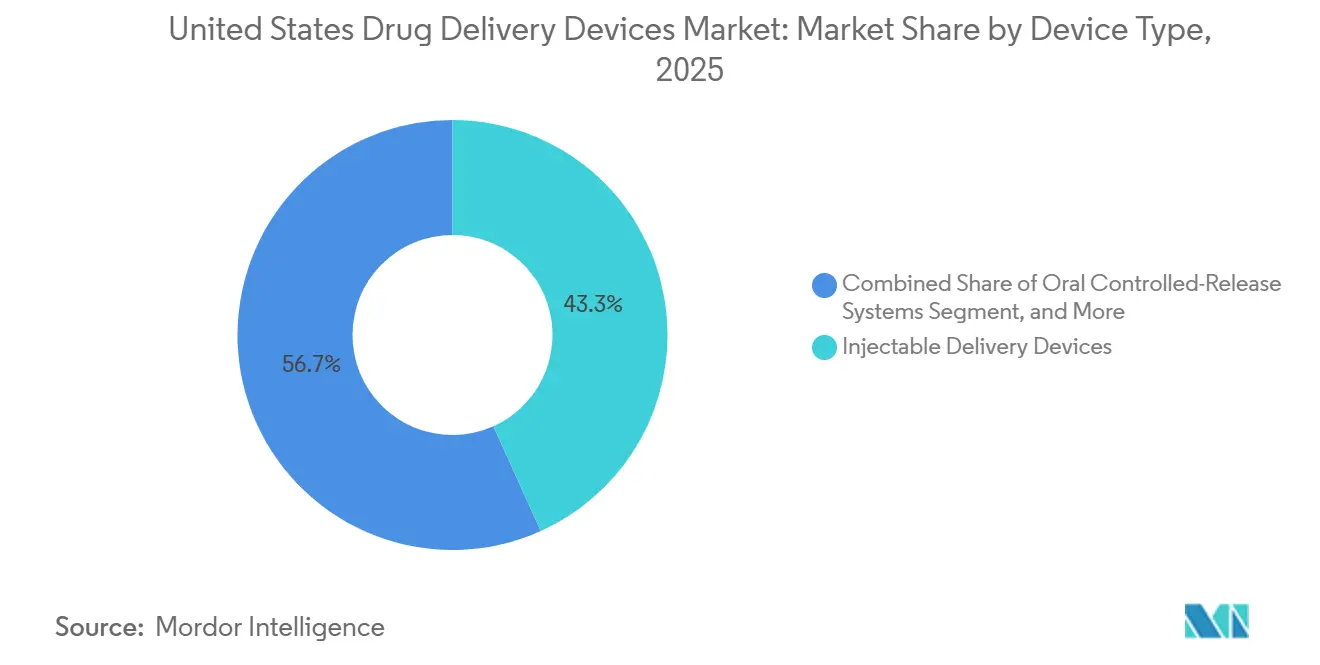
Injektionsplattformen dominieren, orale Systeme beschleunigen sichInjizierbare Plattformen erwirtschafteten 2025 43,27 % des Umsatzes und verankerten den Marktanteil für Arzneimittelverabreichungsgeräte in den Vereinigten Staaten mit 8,2 Milliarden versendeten Einheiten. Tragbare Injektoren wie BD Libertas und Enable enFuse verarbeiten nun 5–50 mL Biologika und eröffnen subkutane Verabreichungswege für Therapien, die früher auf Infusionsstühle beschränkt waren. Orale Systeme mit kontrollierter Freisetzung werden, obwohl sie 2025 nur 18 % des Umsatzes ausmachen, mit einer CAGR von 7,32 % bis 2031 alle Kategorien übertreffen, da Rybelsus bewiesen hat, dass Peptide den Magen-Darm-Transit überstehen können, wenn sie mit Absorptionsverstärkern kombiniert werden.
Die CAGR für Injektabilia steigt im Zeitraum 2026–2031 leicht an, da Biosimilar-Einführungen und die GLP-1-Nachfrage zunehmen. Intelligente Sensoren verbesserten die Therapietreue, doch die Akzeptanz hinkt hinter einer einheitlichen Kostenträgerdeckung her. Transdermale und okuläre Geräte bleiben zusammen unter einem Marktanteil von 10 %, erzielen jedoch Premiumpreise, wo sie Klinikbesuche reduzieren, wie die halbjährlichen Susvimo-Nachfüllungen von Genentech für die altersbedingte Makuladegeneration zeigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verabreichungsweg:
Intravenös führt, Subkutan steigt stark anDie intravenöse Verabreichung erfasste 2025 36,83 % des Wertes, hauptsächlich durch Krankenhauschemotherapie und TPN-Volumina, doch ihre prognostizierte CAGR liegt bei 5,2 %, da Kostenträger geeignete Biologika in den häuslichen Bereich umleiten. Die subkutane Verabreichung wird jährlich um 7,69 % wachsen, angetrieben durch die Skalierung großvolumiger Pflasterpumpen, die unter neuen häuslichen Infusionscodes erstattet werden. Intradermal bleibt eine Nische, obwohl Mikronadelimpfstoffpflaster 2024 den Breakthrough-Device-Status erhielten. Orale Wege halten eine stabile Basis, während pulmonale und transdermale Wege gezielte Populationen wie COPD und chronische Schmerzen bedienen und ein mittleres einstelliges Wachstum aufrechterhalten.
Nach Anwendung:
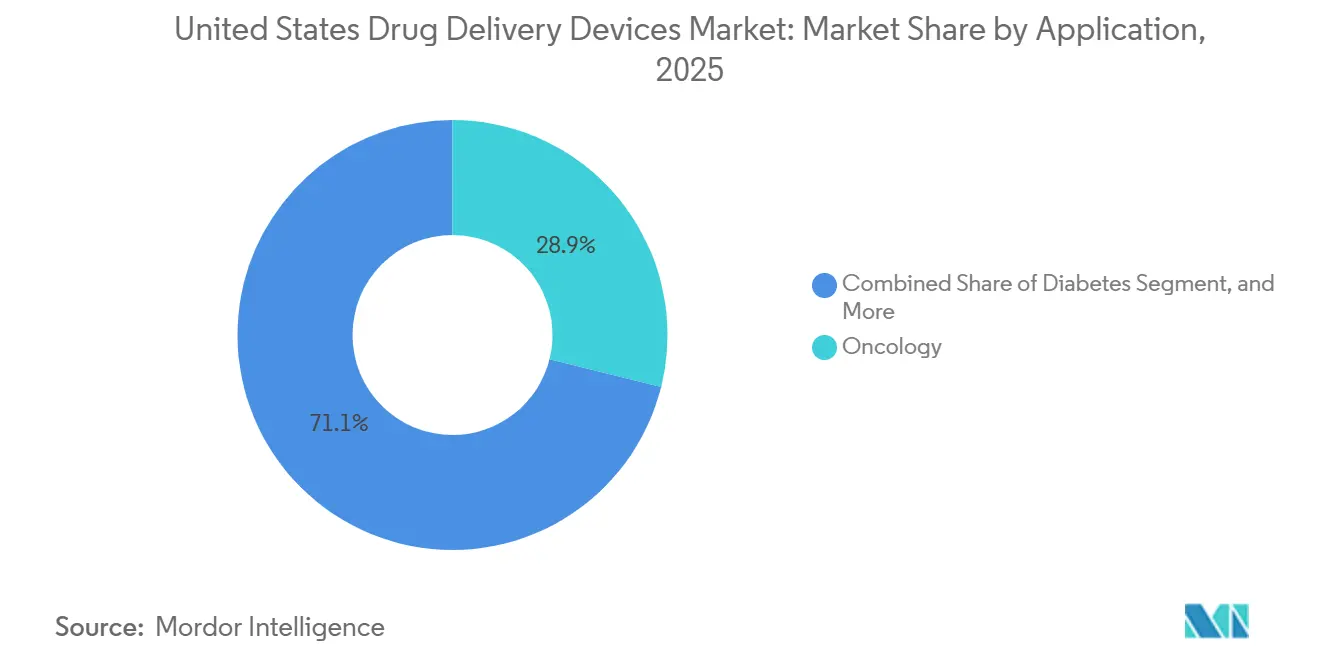
Onkologie dominiert, Diabetes beschleunigt sichDie Onkologie behielt 2025 28,88 % der Ausgaben dank Infusionshardware, doch Diabetesgeräte werden bis 2031 die stärkste CAGR von 9,01 % verzeichnen, da geschlossene Regelkreis-Ökosysteme sowohl in Medicare- als auch in kommerzielle Formulare eindringen. Atemwegs-, Herz-Kreislauf- und Autoimmun-Segmente folgen mit stetigem Wachstum, das mit der Einführung von Biologika oder intelligenten Inhalatoren verbunden ist. Andere Kategorien, einschließlich Gentherapien für seltene Krankheiten, bleiben in Dollar-Beträgen klein, erzielen aber aufgrund des kryogenen Handhabungsbedarfs ultra-hohe Gerätedurchschnittsverkaufspreise.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Krankenhäuser führen, häusliche Gesundheitsversorgung gewinnt an BodenKrankenhäuser verbrauchten 2025 49,28 % der Ausgaben, doch das Wachstum verlangsamte sich auf 4,9 %, da Personalengpässe und wertbasierte Strafen eine frühere Entlassung förderten. Die häusliche Gesundheitsversorgung wächst nach der Erstattungsparität jährlich um 8,78 %, wobei ambulante Operationszentren und Fachkliniken die mittlere Akutitätslücke füllen. Geräte, die nahtlos zwischen Standorten wechseln, genießen nun Beschaffungspräferenz, was bedeutet, dass eine einzige Lagereinheit sowohl institutionelle als auch häusliche Pflegesicherheitsprotokolle erfüllen muss.
Geografische Analyse
Die regionale Nachfrage im Markt für Medikamentenverabreichungsgeräte in den Vereinigten Staaten richtet sich nach dem Kostenträgermix und den Fertigungsstandorten. North Carolina, Indiana und Ohio beherbergen milliardenschwere Erweiterungen der Biologika-Produktion durch Novo Nordisk, Eli Lilly und Amgen, was lokale Lieferketten für vorgefüllte Spritzen und elastomere Dichtungen stimuliert. Kalifornien und Massachusetts führen bei klinischen Studien und treiben die Einführung von Prototypgeräten in akademischen Zentren voran. Die Sonnengürtelstaaten verzeichnen das schnellste Stückwachstum, da die Durchdringung von Medicare Advantage 50 % übersteigt und die Diabetesprävalenz steigt. Lücken bei der ländlichen Breitbandversorgung verlangsamen noch immer die Einführung vernetzter Geräte in Landkreisen des Mountain-West-Gebiets; die föderale Infrastrukturfinanzierung sollte den größten Teil dieser Lücke bis 2028 schließen. Die staatlichen Medicaid-Richtlinien schaffen einen Flickenteppich beim Zugang: Texas weitete die CGM-Abdeckung 2025 aus und steigerte die Lieferungen um 22 %, während Staaten ohne Erweiterung zurückbleiben.
Regulatorisches Umfeld
Der US-amerikanische Markt für Arzneimittelverabreichungsgeräte unterliegt der FDA-Aufsicht für Kombinationsprodukte, wobei das Office of Combination Products (OCP) das federführende Prüfzentrum (CDER, CBER oder CDRH) basierend auf dem Primary Mode of Action (PMOA) zuweist. Für die Fertigungskonformität bietet 21 CFR Part 4 einen vereinfachten Weg für Arzneimittel-Geräte-Kombinationsprodukte, um die Übereinstimmung mit cGMP ohne doppelte Systeme nachzuweisen, und Fristen für die Meldung nach Markteinführung, wie die Meldung schwerwiegender Vorfälle innerhalb von 30 Tagen, prägen weiterhin die Qualitäts- und Überwachungsbetriebsmodelle.
Ein Compliance-Wendepunkt 2026 ist der Übergang der FDA von der Quality System Regulation (21 CFR Part 820) zur Quality Management System Regulation (QMSR), gültig ab 2. Februar 2026. Die QMSR verweist zur Qualitätsmanagement von Geräten auf ISO 13485:2016. Die FDA hat außerdem weiterhin die technischen und Kennzeichnungsanforderungen für Kombinationsprodukte geschärft, darunter eine Entwurfsleitlinie im Federal Register vom Juni 2025 zur Klärung der Unique-Device-Identifier(UDI)-Anforderungen für Kombinationsprodukte sowie ein Schreiben des CDRH an die Industrie vom April 2026 zur Identifizierung und zum Management von Nitrosamin-Risiken bei CDRH-geführten Kombinationsprodukten. Der Schwerpunkt liegt weiterhin auf dokumentiertem Risikomanagement und Materialkontrollen für die Gerätekomponenten.
Wettbewerbslandschaft
Die fünf größten Lieferanten – BD, Medtronic, Insulet, Dexcom und Tandem – hielten einen bedeutenden Anteil am kombinierten Umsatz 2025, was auf eine moderate Konzentration hindeutet. Die Übernahme von Catalent durch Novo Holdings für 16,5 Milliarden USD unterstrich eine Verlagerung hin zur vertikalen Integration und setzte reine Komponentenhersteller unter Druck. Enable Injections, Ypsomed und West Pharmaceutical gewannen Marktanteile durch Spezialisierung auf großvolumige subkutane Systeme oder fortschrittliche Verpackungen. Software-Kompetenz ist nun ein wichtiges Differenzierungsmerkmal; Plattformen, die keine sicheren Cloud-Daten bereitstellen können, riskieren den Ausschluss aus den Formularen integrierter Versorgungsnetzwerke. Haftungskosten nach Rückrufen unterstreichen die Bedeutung einer rigorosen Validierung und begünstigen etablierte Anbieter mit umfangreichen Qualitätsbudgets.
Marktführer der Branche für Medikamentenverabreichungsgeräte in den Vereinigten Staaten
-
Becton, Dickinson and Company
-
Johnson & Johnson
-
Medtronic plc
-
West Pharmaceutical Services, Inc.
-
3M
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Arzneimittelverabreichungsgeräte in den Vereinigten Staaten Unternehmen in diesem Bericht
- 3M
- Abbvie
- Amgen
- AstraZeneca
- Beckton Dickinson
- Boston Scientific
- Eli Lilly and Company
- Gerresheimer
- Insulet
- Johnson & Johnson
- Medtronic
- Novartis
- Pfizer
- Sanofi
- Tandem Diabetes Care
- Teva Pharmaceutical Industries
- West Pharmaceutical Services
Lesen Sie die Analyse der united states drug delivery devices-Unternehmen
Marktchancen und Zukunftsaussichten
Der Ausbau inländischer Kapazitäten für sterile Abfüll- und Endfertigung sowie die Montage von Arzneimittel-Geräte-Kombinationen ist ein umsetzbarer Weißraumbereich, da Biologika- und GLP-1-Volumina die Lieferketten belasten und die Vorlaufzeiten für fortschrittliche Behälter und Verabreichungssysteme verlängern. Aktuelle Belege umfassen die Ankündigung von PCI Pharma Services über ein Investitionsprogramm in Höhe von 1 Milliarde USD (April 2026) zum Ausbau der US-amerikanischen Kapazitäten für sterile Abfüll- und Endfertigung sowie Arzneimittel-Geräte-Kombinationen, einschließlich Autoinjektor-Linien. MGS eröffnete zudem eine neue 300.000 Quadratfuß große Fertigungsanlage für den Gesundheitssektor in Richfield, Wisconsin (Februar 2026), mit 140.000 Quadratfuß an ISO-Klasse-8-Reinräumen zur Unterstützung der Produktion pharmazeutischer Arzneimittelverabreichungsgeräte. Zusammen deuten diese Schritte auf eine Nachfrage nach Anbietern hin, die integrierte Gerätemontage, Prüfung und Verpackung im großen Maßstab liefern können, insbesondere für vorgefüllte Formate sowie tragbare oder Selbstinjektionssysteme.
Die regulatorische Standardisierung schafft zudem Chancen für Plattformen, die strengere Anforderungen an Designkontrolle und Leistungsverifizierung umsetzen können, ohne die Markteinführungszeit zu verlängern. Die ab 2. Februar 2026 gültige FDA-QMSR erhöht die Bedeutung von ISO-13485-konformen Qualitätssystemen für Gerätekomponenten. Parallel dazu deutet der FDA-Leitlinienentwurf zu Essential Drug Delivery Outputs für Geräte zur Verabreichung von Arzneimitteln und biologischen Produkten (Juni 2026) auf explizitere Erwartungen an kritische Leistungsparameter sowie Verifizierungs- und Validierungspakete bei Kombinationsprodukten hin. Hersteller, die konforme Qualitätsinfrastruktur mit Konnektivität, Human-Factors-Validierung und Post-Market-Surveillance-Prozessen kombinieren, verfügen über einen klareren Weg, um Kostenträger und Leistungserbringer zu unterstützen, die die Dosierung im Rahmen aktualisierter Erstattungsdynamiken in häusliche Umgebungen verlagern.
Neueste Industrielle Entwicklungen in Markt für Arzneimittelverabreichungsgeräte in den Vereinigten Staaten
- Mai 2026: Medtronic kündigte die Absicht an, SPR Therapeutics für etwa 650 Millionen USD zu übernehmen und das SPRINT-System zur peripheren Nervenstimulation seinem Schmerztherapieportfolio hinzuzufügen. Die Transaktion erweitert Medtronics Präsenz im Bereich chronisches Schmerzmanagement und erhöht dessen Engagement bei geräteunterstützter Therapieverabreichung im ambulanten Bereich.
- Juli 2025: BD kündigte die erste pharmagesponserte klinische Studie unter Verwendung der BD-Libertas-Tragbaren-Injektor-Technologie für biologische Arzneimittel an. Die Studienaktivität unterstützt die breitere Akzeptanz von großvolumigen, vom Patienten selbst verabreichten Injektionsplattformen und steht im Einklang mit der Verlagerung geeigneter Biologika von Infusionszentren in die häusliche Pflege.
- Oktober 2024: BD und Ypsomed kündigten eine Zusammenarbeit zur Weiterentwicklung von Selbstinjektionssystemen für hochviskose Biologika an. Die Partnerschaft zielt auf die Kompatibilität von Autoinjektoren und Fertigspritzen für anspruchsvolle Formulierungen ab und unterstreicht den Branchenfokus auf subkutane Verabreichung und verbesserte Patientenfreundlichkeit.
Markt für Arzneimittelverabreichungsgeräte in den Vereinigten Staaten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt als der in den Vereinigten Staaten erzielte Umsatz aus Arzneimittelverabreichungsgeräten definiert, die eine dosierte, reproduzierbare und patientensichere Verabreichung von Arzneimitteln über gängige Verabreichungswege ermöglichen.
Ausschlüsse aus dem Umfang: Wir schließen geringwertige Hilfsverbrauchsmaterialien und Verpackungskomponenten (zum Beispiel einfache Schlauchsets, Fläschchenstopfen und ähnliche Artikel) aus, wenn sie nicht als Teil des Lieferwerts des Verabreichungsgeräts verkauft werden.
Segmentierungsübersicht
- Gerätetyp
- Injektionsverabreichungsgeräte
- Inhalationsverabreichungsgeräte
- Transdermale Verabreichungsgeräte
- Okuläre Verabreichungsgeräte
- Orale Systeme mit kontrollierter Freisetzung
- Andere Gerätetypen (implantierbare Medikamentenverabreichungsgeräte, nasale Verabreichungsgeräte usw.)
- Verabreichungsweg
- Intravenös
- Subkutan
- Intradermal
- Oral
- Sonstige (pulmonal, transdermal usw.)
- Anwendung / Therapiebereich
- Onkologie
- Diabetes
- Atemwegserkrankungen
- Herz-Kreislauf-Erkrankungen
- Autoimmunerkrankungen
- Andere Anwendungen (Infektionskrankheiten, ZNS-Störungen usw.)
- Endnutzer
- Krankenhäuser
- Ambulante Operationszentren
- Häusliche Gesundheitsversorgungseinrichtungen
- Fachkliniken
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um die sachliche Grundlage für das Modell zu schaffen, insbesondere in Bezug auf Krankheitslast, Versorgungsumgebungen und die Treiber der Geräteakzeptanz in den Vereinigten Staaten. Wir beginnen in der Regel mit öffentlichen Quellen wie den US-FDA-Datenbanken für Zulassungen und Sicherheitshinweise, dem US Census Bureau für Bevölkerungstrends, den Centers for Disease Control and Prevention (CDC) und dem National Center for Health Statistics (NCHS) für Indikatoren chronischer Erkrankungen sowie den Centers for Medicare and Medicaid Services (CMS) für den Kontext der Gesundheitsausgaben.
Anschließend erarbeiten wir praktische Größenbestimmungseingaben aus Unternehmenseinreichungen, Investorenpräsentationen, Jahresberichten und seriöser Presseberichterstattung, die Markteinführungen, Produktionserweiterungen und Therapieverlagerungen hin zur Selbstverabreichung thematisiert. Um Annahmen zu präzisieren, wo öffentliche Daten nicht spezifisch genug sind, nutzen wir auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie selektives Nachrichten- und Finanztracking. Die obige Quellenliste ist nur illustrativ, und viele weitere öffentliche Referenzen wurden zur Unterstützung der Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Bestätigung, was als Verkauf eines Arzneimittelverabreichungsgeräts in den Vereinigten Staaten gezählt wird und wie sich Preisgestaltung und Mix je nach Versorgungsumgebung verändern. Wir sprachen mit Herstellern, Komponentenlieferanten, Distributoren und versorgungsseitigen Interessengruppen und nutzten anschließend Folgegespräche, um die Akzeptanz auf Verabreichungswegebene (injizierbar, inhalativ, transdermal und andere) zu validieren und Wachstumsannahmen in den Bereichen häusliche Gesundheitsversorgung, Krankenhäuser und ambulante Einrichtungen zu plausibilisieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 39 % | CXOs: 13 % |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 57 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem die US-Nachfrage aus Signalen zur behandelten Bevölkerung und der Gerätenutzungsintensität nach Verabreichungsweg rekonstruiert und anschließend mithilfe einer Preis- und Mix-Schicht in Werte umgerechnet wird. Da Gerätefamilien ähnlich aussehen, aber unterschiedlich vergütet werden können, unterteilen wir die Logik nach wichtigen Gerätegruppen und Versorgungsumgebungen, bevor wir zu Gesamtwerten zusammenfassen.
Zu den im Modell verwendeten Schlüsselinputs gehören Trends bei der Prävalenz chronischer Erkrankungen im Zusammenhang mit selbst verabreichten Therapien, Verschiebungen im Verschreibungs- und Therapiemix hin zu Biologika, die spezifische Verabreichungsformate erfordern, die Migration von Eingriffs- und Infusionsumgebungen, Geräteersatzzyklen für langlebige Plattformen sowie beobachtete Preisbewegungen für gängige Gerätekategorien. Wo Datenpunkte dünn waren, wurde ein begrenzter Bereich angewendet und nach primären Überprüfungen der typischen Stückökonomie und Mixveränderungen eingegrenzt.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit das Wachstum angepasst werden kann, wenn sich Akzeptanztreiber schneller oder langsamer als erwartet entwickeln; anschließend wurde der ausgewählte Pfad mit einer einfachen Zeitreihen-Plausibilitätsprüfung anhand der jüngsten Marktentwicklung gegengeprüft. Die Ergebnisse wurden durch selektive Bottom-up-Annäherungen bestätigt, wie z. B. die Logik aus Stichproben-Durchschnittsverkaufspreisen multipliziert mit Volumen nach wichtigen Gerätegruppen und Kanalprüfungen, die dann zur Anpassung der Gesamtwerte verwendet wurden, wenn die Zusammenfassung nicht mit dem realen Kaufverhalten übereinstimmte.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Konsistenzprüfungen über Verabreichungswege, Endnutzer und Anwendungen hinweg validiert, sodass die Gesamtwerte nicht auf eine Weise wachsen, die bekannten Verschiebungen in der Versorgungserbringung widerspricht. Wir vergleichen Modellsignale auch mit unabhängigen Kennzahlen wie Zulassungsaktivitäten, wichtigen Einführungszeitpunkten und Ausgabenentwicklungen in relevanten Versorgungsumgebungen und überprüfen dann Ausreißer vor der Freigabe.
Berichte werden in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. wichtige regulatorische Maßnahmen, nennenswerte Engpässe oder bedeutende Änderungen bei Erstattung und Versorgungsort. Vor der Lieferung wird ein abschließender Analysedurchgang durchgeführt, damit Kunden die aktuellste Sichtweise unter Verwendung derselben wiederholbaren Schritte erhalten.
Schätzung des Marktes für Arzneimittelverabreichungsgeräte in den USA von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Arzneimittelverabreichungsgeräte in den USA können erheblich variieren, selbst wenn der Themenname identisch aussieht. In den meisten Fällen ergibt sich die Abweichung daraus, was als Geräteverkauf gezählt wird, welches Jahr als aktuelles Basisjahr gewählt wird und wie Preisgestaltung und Mix gehandhabt werden, wenn Therapien zwischen Versorgungsumgebungen wechseln.
Durch die Verfolgung gerätespezifischer Umsatzgrenzen und die Aktualisierung von Umfangsprüfungen durch Interviews hält Mordor Intelligence die Schätzung auf fertige Verabreichungsgeräte ausgerichtet und vermeidet die stille Hinzufügung angrenzender Verbrauchsmaterialien oder umfassenderer Arzneimittelverabreichungssysteme, die die Gesamtwerte aufblähen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 54,41 Milliarden USD (2026) | |
| Handelsverlag A | 51,24 Milliarden USD (2025) | Verwendet einen anderen Basisjahranker für das laufende Jahr, und das frühere Basisjahr kann den Anstieg durch jüngste Mixverschiebungen hin zu höherwertigen Verabreichungsplattformen unterschätzen. |
| Branchenbericht B | 67,83 Milliarden USD (2024) | Die breitere Einschlusslogik scheint eine größere Bandbreite an Verabreichungswegen und Gerätekategorien ohne klare Ausschlüsse für geringwertige Verbrauchsmaterialien zu kombinieren, und es wird auch ein anderes Basisjahr und ein anderes Wachstumsfenster angewendet. |
Die Streuung der Werte erklärt sich größtenteils durch zeitliche Verankerung und Umfangsgrenzen, nicht durch Rechenfehler. Wenn der Markt eng um fertige Verabreichungsgeräte definiert wird und Preisgestaltung sowie Mix anhand aktueller Akzeptanzsignale aktualisiert werden, lässt sich das Ergebnis leichter auf reale Nachfragetreiber zurückführen und in zukünftigen Aktualisierungen reproduzieren.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Medikamentenverabreichungsgeräte in den Vereinigten Staaten im Jahr 2026?
Er wird auf 54,41 Milliarden USD im Jahr 2026 geschätzt, gegenüber 51,24 Milliarden USD im Jahr 2025.
Welcher Gerätetyp wächst bis 2031 am schnellsten?
Orale Systeme mit kontrollierter Freisetzung werden bis 2031 voraussichtlich mit einer CAGR von 7,32 % wachsen, da Peptidtabletten an Bedeutung gewinnen.
Warum gewinnt die subkutane Verabreichung Marktanteile?
Großvolumige tragbare Injektoren, die 2024 zugelassen wurden, ermöglichen es, 5–50 ml Biologika von Infusionszentren in den Heimbereich zu verlagern, was Kostenträgern Einrichtungsgebühren einspart.
Welches Segment treibt das zukünftige Umsatzwachstum an?
Diabetesgeräte führen mit einer prognostizierten CAGR von 9,01 %, angetrieben durch die Einführung der geschlossenen Insulinverabreichung im Regelkreis und die Ausweitung der CGM-Abdeckung.
Wie wirkt sich die Regulierung auf neue Produkteinführungen aus?
FDA-Cybersicherheits- und Humanfaktorenmandate fügen jedem Entwicklungszyklus für vernetzte Geräte 6–12 Monate und 2–5 Millionen USD hinzu.
Welche Regionen verzeichnen die schnellste Nachfrageausweitung?
Sonnengürtelstaaten mit hoher Medicare-Advantage-Durchdringung verzeichnen das schnellste Stückwachstum, da häusliche Infusionsanreize greifen.