
Marktgröße und Marktanteil für gebrauchte Kraftfahrzeuge in Neuseeland
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
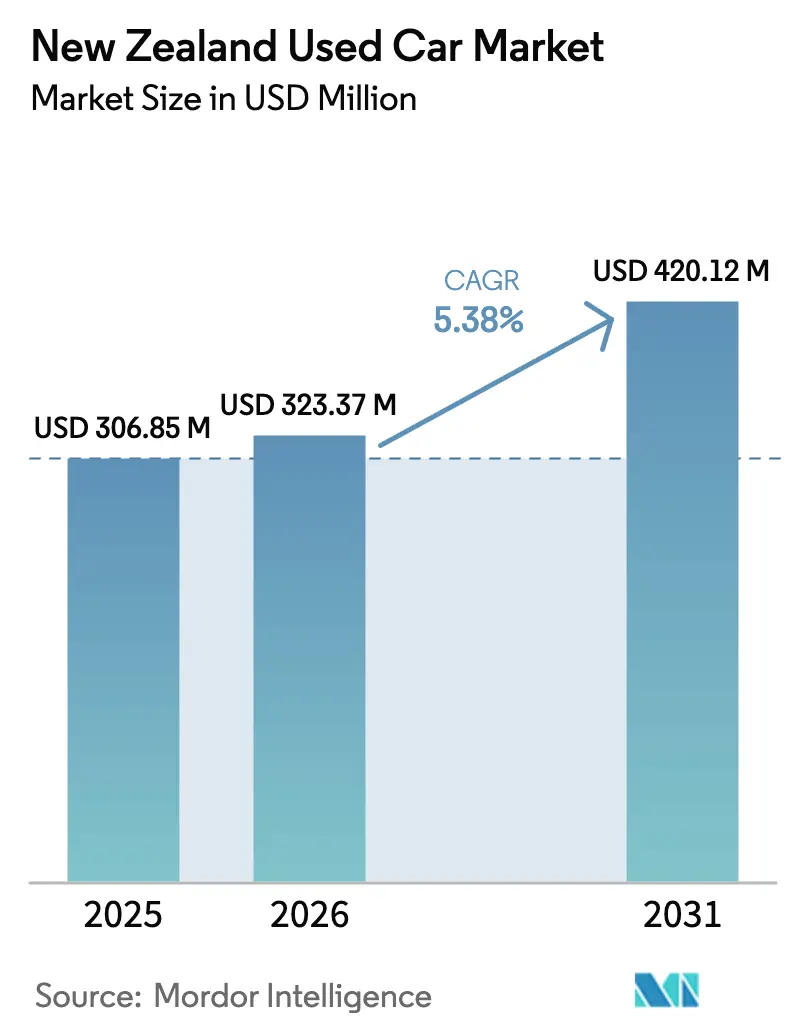
| Marktgröße im Basisjahr (2025) | 306.85 Millionen US-Dollar |
| Marktgröße (2026) | 323.37 Millionen US-Dollar |
| Marktgröße (2031) | 420.12 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 5.38 % |
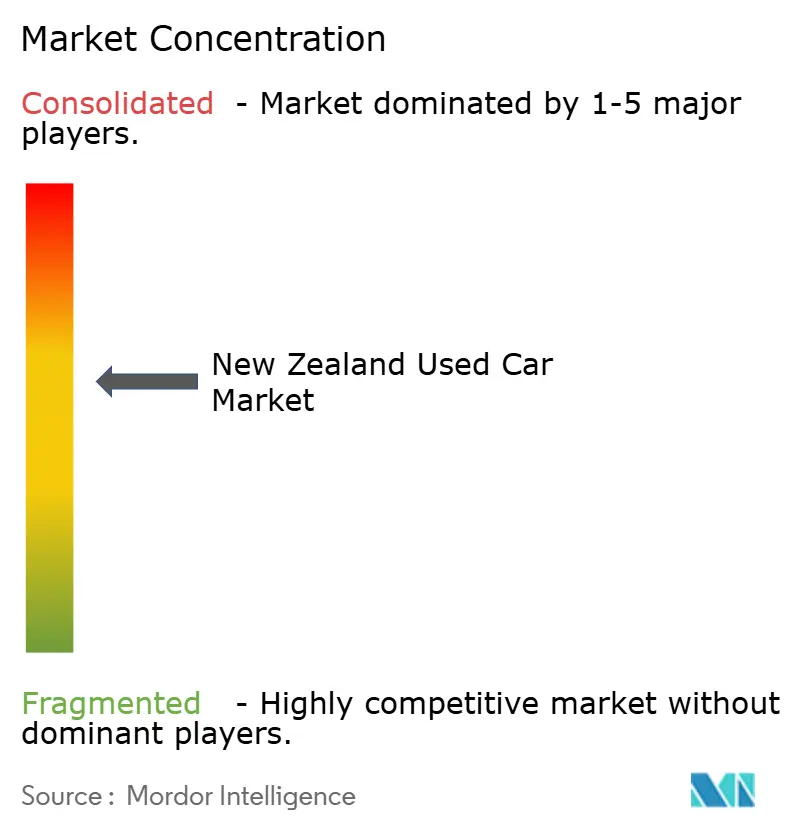
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für gebrauchte Kraftfahrzeuge in Neuseeland von Mordor Intelligence
Die Marktgröße des neuseeländischen Marktes für gebrauchte Kraftfahrzeuge wird voraussichtlich von 306,85 Millionen USD im Jahr 2025 auf 323,37 Millionen USD im Jahr 2026 wachsen und bis 2031 einen Wert von 420,12 Millionen USD bei einer CAGR von 5,38 % über den Zeitraum 2026–2031 erreichen. Die Nachfrage bleibt trotz des Endes des Clean Car Discount im Jahr 2023 und der Einführung der Straßennutzungsgebühr für batterieelektrische Fahrzeuge im Jahr 2024 widerstandsfähig, da sich Käufer an die sich wandelnden politischen Rahmenbedingungen anpassen [1]Leitfaden zum Clean Car Standard, Neuseeländische Transportbehörde, nzta.govt.nz. Das Wachstum wird durch eine entschiedene Verlagerung vom reinen Hofbesuch hin zu digitalen Kaufprozessen angetrieben. Das Verbraucherinteresse an vielseitigen Sport-Utility-Vehicles bleibt stark, während ein stetiger Zustrom wettbewerbsfähig bepreister japanischer Hybrid- und Elektrofahrzeugimporte, begünstigt durch einen schwachen Yen, die Auswahl an emissionsarmen Fahrzeugen erweitert. Diese Bedingungen schaffen Chancen für Händler, die kanalübergreifenden Einzelhandel, emissionskonformes Inventar und transparente Fahrzeughistorien kombinieren, um eine wachsende, technologieaffine Kundenbasis zu bedienen.
Wichtigste Erkenntnisse des Berichts
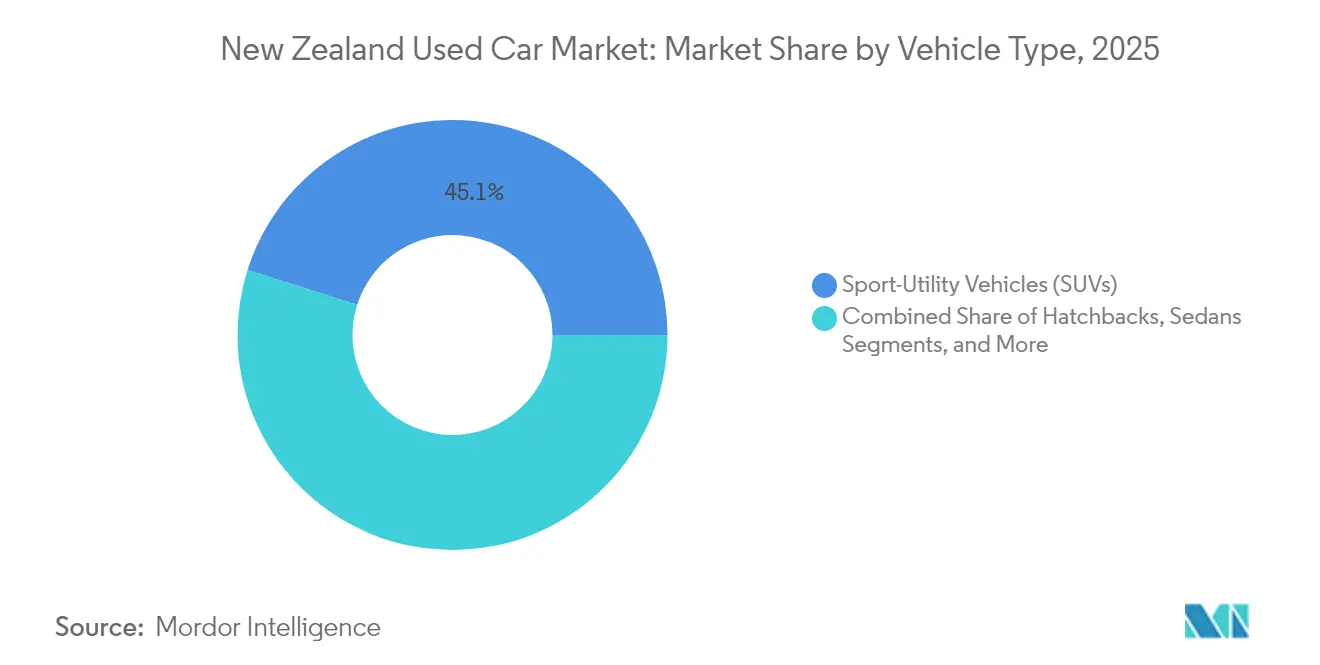
- Nach Fahrzeugtyp hielten Sport-Utility-Vehicles im Jahr 2025 einen Marktanteil von 45,12 % am neuseeländischen Markt für gebrauchte Kraftfahrzeuge, und das Segment wächst bis 2031 mit einer CAGR von 5,88 %.
- Nach Händlertyp erzielten nicht organisierte Händler im Jahr 2025 einen Umsatzanteil von 57,63 % am neuseeländischen Markt für gebrauchte Kraftfahrzeuge, während das organisierte Segment bis 2031 mit einer CAGR von 6,42 % wächst.
- Nach Kraftstofftyp dominierten Benzinmotoren im Jahr 2025 mit einem Anteil von 63,45 % am neuseeländischen Markt für gebrauchte Kraftfahrzeuge, während Hybrid- und Elektrofahrzeuge mit einer CAGR von 13,78 % das stärkste Wachstum bis 2031 verzeichneten.
- Nach Fahrzeugalter entfielen im Jahr 2025 38,72 % des Marktanteils am neuseeländischen Markt für gebrauchte Kraftfahrzeuge auf Fahrzeuge im Alter von 6–8 Jahren, während für Fahrzeuge im Alter von 0–2 Jahren eine CAGR von 6,85 % bis 2031 prognostiziert wird.
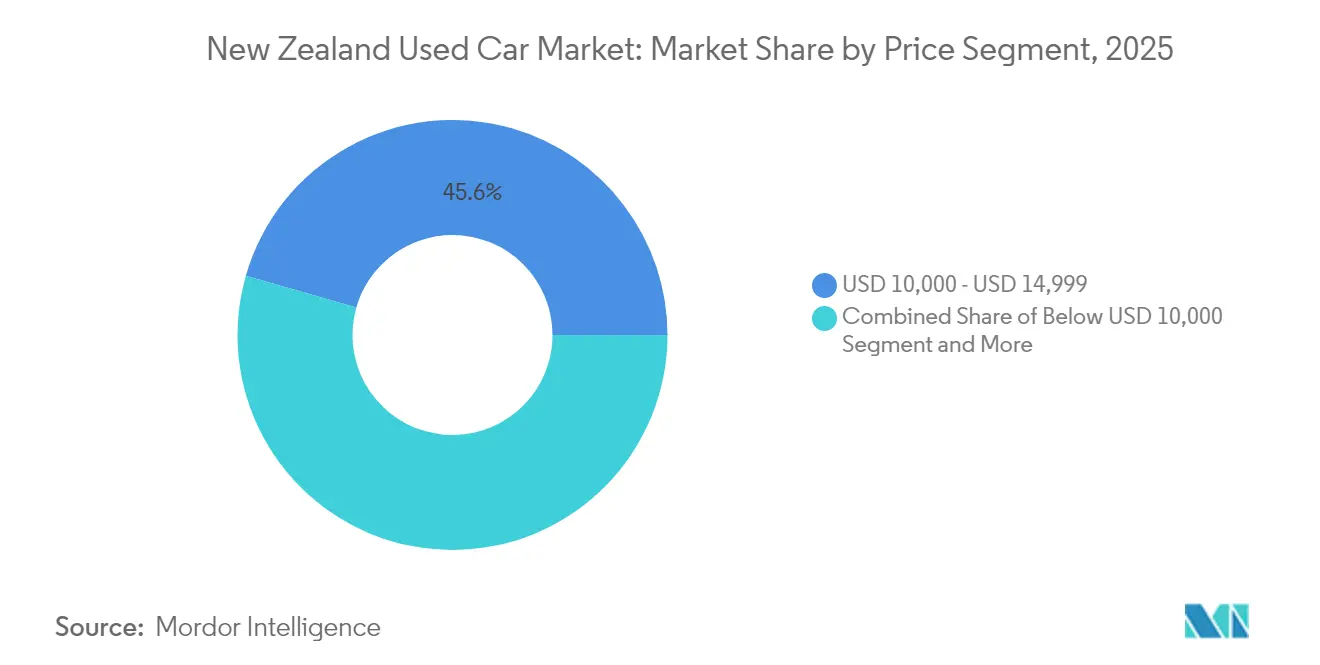
- Nach Preissegment führten Fahrzeuge im Bereich 10.000–14.999 USD mit einem Anteil von 45,55 % am neuseeländischen Markt für gebrauchte Kraftfahrzeuge im Jahr 2025, während Modelle über 30.000 USD bis 2031 eine CAGR von 6,12 % erzielen sollen.
- Nach Vertriebskanal hielten stationäre Verkaufsstellen im Jahr 2025 einen Anteil von 57,95 % am neuseeländischen Markt für gebrauchte Kraftfahrzeuge, während der Online-Vertrieb mit einer CAGR von 7,72 % bis 2031 wächst.
- Nach Eigentümerschaft repräsentierten Inserate mit mehreren Vorbesitzern im Jahr 2025 einen Anteil von 73,40 % am neuseeländischen Markt für gebrauchte Kraftfahrzeuge, während Fahrzeuge mit einem Vorbesitzer mit einer CAGR von 7,18 % bis 2031 wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im Markt für gebrauchte Kraftfahrzeuge in Neuseeland
Wirkungsanalyse der Wachstumstreiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Folgewirkungen des staatlichen Clean Car Standard und des Rückvergütungsprogramms | +1.2% | National | Mittelfristig (2–4 Jahre) |
| Steigendes Angebot an preisgünstigen Elektro- und Hybridfahrzeugen aus japanischen Gebrauchtwagenimporten | +0.9% | National, wichtige Hafenstandorte | Mittelfristig (2–4 Jahre) |
| Beschleunierte Integration des Online-in-Offline-Einzelhandels | +0.8% | National, frühe Gewinne in Auckland/Wellington/Christchurch | Kurzfristig (≤ 2 Jahre) |
| Von der NZTA vorgeschlagenes Mandat zur Reduzierung des Flottenalters | +0.7% | National, gewerbliche Flotten | Langfristig (≥ 4 Jahre) |
| Aufstieg von Kraftfahrzeug-als-Dienstleistungs-Abonnementmodellen | +0.6% | Städtische Zentren, regional expandierend | Mittelfristig (2–4 Jahre) |
| Günstiger Wechselkurs (schwacher Yen) stärkt die Margen der Importeure | +0.4% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Folgewirkungen des staatlichen Clean Car Standard und des Rückvergütungsprogramms
Obwohl der Clean Car Discount im Jahr 2023 auslief, sehen sich Importeure weiterhin einer Abgabe von 22,50 NZD pro Gramm CO₂ über den Flottenzielen ausgesetzt, sodass emissionsarme Fahrzeugbestände strategisch wertvoll bleiben. Die Zulassungen von Elektrofahrzeugen haben sich Anfang 2025 gegenüber dem Vorjahr nahezu verdoppelt, was belegt, dass die grundlegende Nachfrage auch ohne direkte Rückvergütungen anhält. Der fortgeltende Standard schafft Planungssicherheit für Händler bis mindestens 2027 und motiviert zu höheren Importvolumina bei Hybrid- und Elektrofahrzeugen. Käufer auf dem Sekundärmarkt profitieren von niedrigeren Einstiegspreisen, da Erstkäufer die stärkste Wertminderung tragen. Händler, die ihre Emissionsportfolios optimieren, verschaffen sich einen Vorteil beim Versteigern von Fahrzeugen mit hohem CO₂-Ausstoß an ausländische Käufer und mindern so die Compliance-Kosten.
Steigendes Angebot an preisgünstigen Elektro- und Hybridfahrzeugen aus japanischen Gebrauchtwagenimporten
Japan verschifft monatlich zahlreiche Gebrauchtfahrzeuge nach Neuseeland zu durchschnittlichen Landekosten von 7.700 NZD (4.620 USD) und füllt Autohöfe mit preisgünstigen Hybriden und Mikro-Elektrofahrzeugen. Qualitätsprüfungen wie JEVIC-Inspektionen gewährleisten, dass die Fahrzeuge die Euro-4-Norm erfüllen, und stärken das Käufervertrauen auch in niedrigeren Preisklassen. Die Importvolumina konzentrieren sich auf die Alterskategorie 3–5 Jahre und stehen damit in direktem Wettbewerb mit der lokalen Inzahlungnahme-Preisgestaltung. Händler mit internen Compliance-Zentren erzielen einen schnelleren Umschlag, während kleinere Betriebe längere Aufbereitungszeiten hinnehmen müssen. Der Zustrom elektrifizierter Importfahrzeuge erhöht die Vertrautheit der Verbraucher mit dem Thema Elektrofahrzeugbesitz und beschleunigt die Wahrscheinlichkeit von Wiederholungskäufen im neuseeländischen Markt für gebrauchte Kraftfahrzeuge.
Beschleunierte Integration des Online-in-Offline-Einzelhandels
Verbraucher erwarten zunehmend nahtlose digitale Kaufprozesse, was Händler dazu veranlasst, virtuelle Showrooms, sofortige Finanzierungsrechner und digitale Vertragsabwicklung in traditionelle Prozesse zu integrieren. Rund 18,72 % aller hochpreisigen Einzelhandelstransaktionen finden bereits vollständig online statt, was auf eine kulturelle Bereitschaft für den Online-Fahrzeugkauf hindeutet. Die Verlagerung senkt Flächenkosten und erweitert die nationale Reichweite, erfordert jedoch Investitionen in Bestandsverwaltungssysteme und Mitarbeiterweiterqualifizierung. Kleinere unabhängige Händler stehen unter Margendruck, bis sich Plattformgebühren normalisieren und Skaleneffekte einsetzen. Da Zahlungssicherheit und Logistikpartner reifen, werden die Konversionsraten bei digitalen Inseraten voraussichtlich näher an die von traditionellen Autohöfen heranrücken und dem neuseeländischen Markt für gebrauchte Kraftfahrzeuge ein dauerhaftes kanalübergreifendes Fundament verleihen.
Von der NZTA vorgeschlagenes Mandat zur Reduzierung des Flottenalters
Die politische Debatte erwägt nun Abgaben auf Fahrzeuge mit hohem Schadstoffausstoß, die älter als 12 Jahre sind – eine Maßnahme, die mit dem Netto-Null-Ziel für 2050 übereinstimmt [2]"Netto-Null-Fahrplan", Ministerium für Verkehr, transport.govt.nz. Gewerbliche Flotten könnten verpflichtet werden, die Erneuerungszyklen zu verkürzen, was den Umsatz hin zu jüngeren, wartungsärmeren Fahrzeugen ankurbelt. Teilelieferanten prognostizieren ein jährliches Wachstum von 5–10 % unter dem Status-quo-Flottenbestand, was das Aufwärtspotenzial unterstreicht, falls eine erzwungene Stilllegung beschleunigt wird. Entsprechende Maßnahmen würden die Nachfrage nach neueren Fahrzeugen ankurbeln, riskieren jedoch, ältere Bestände zu entwerten, die für Käufer im ländlichen Raum preislich noch wettbewerbsfähig sind. Interessengruppen lobbieren daher für schrittweise Einführungen mit Verschrottungsprämien, um den Übergang abzufedern.
Wirkungsanalyse der Wachstumshemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Vertrauenslücke bei Kilometerstand- und Schadenshistoriendaten | -0.5% | National, Transaktionen im höheren Wertsegment | Langfristig (≥ 4 Jahre) |
| Strengere japanische Auktionsbeschaffungsregeln | -0.4% | National, importabhängig | Kurzfristig (≤ 2 Jahre) |
| Volatile Restwerte batterieelektrischer Fahrzeuge | -0.3% | Städtische Elektrofahrzeug-Cluster | Mittelfristig (2–4 Jahre) |
| Unzureichende öffentliche Ladeinfrastruktur außerhalb der großen Ballungsräume | -0.2% | Regionale und ländliche Gebiete | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vertrauenslücke bei Kilometerstand- und Schadenshistoriendaten
Streitfälle, die vom Kraftfahrzeug-Streitschlichtungstribunal verhandelt werden, verdeutlichen anhaltende Transparenzprobleme im Zusammenhang mit Kilometerstandmanipulationen und früheren Fahrzeugschäden [3]"Fälle des Kraftfahrzeug-Streitschlichtungstribunals 2024", consumerprotection.govt.nz. Kosten oder Aufwand schrecken einige Käufer von unabhängigen Fahrzeuginspektionen ab, und geforderte Preisnachlässe drücken die Händlermargen. Digitale Plattformen fügen Inseraten inzwischen staatlich verifizierte Verbraucherinformationshinweise bei, doch bleiben Authentizitätszweifel bei Importen ohne verifizierte Wartungsnachweise bestehen. Eine breitere Nutzung blockchain-basierter Wartungsprotokolle könnte die Lücke verringern, doch ist eine kritische Masse noch nicht erreicht. Bis sich die Gewissheit verbessert, werden hochpreisige Transaktionen vorsichtig verlaufen und die Dynamik des neuseeländischen Marktes für gebrauchte Kraftfahrzeuge im oberen Segment bremsen.
Strengere japanische Auktionsbeschaffungsregeln
Die japanische Inlandsbehörde verschärft die Exportverfahren, um Betrug einzudämmen und lokale Käufer zu schützen, was den Zugang neuseeländischer Importeure zu Premiumlosen beschränken oder die Compliance-Kosten erhöhen kann. Kleine Importeure ohne gebündelte Schifffahrtsverträge sehen sich höheren Logistikkosten pro Einheit gegenüber, was die Landepreisvorteile schmälert. Händler könnten sich auf Auktionen in Singapur oder dem Vereinigten Königreich diversifizieren, doch weisen diese Kanäle unterschiedliche Fahrzeugspezifikationen und eine andere Verfügbarkeit von Rechtslenkern auf. Kurzfristig könnte Lagerknappheit bei beliebten Güteklassen die inländischen Großhandelspreise in die Höhe treiben und die Kosten an die Verbraucher weitergeben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp: Sport-Utility-Vehicle-Dominanz treibt die Marktentwicklung
Sport-Utility-Vehicles hielten im Jahr 2025 einen Marktanteil von 45,12 % am neuseeländischen Markt für gebrauchte Kraftfahrzeuge und werden voraussichtlich bis 2031 mit einer CAGR von 5,88 % wachsen. Das Segment profitiert von starken Wiederverkaufswerten, die Inzahlungnahme-Transaktionen fördern und die Bestandstiefe aufrechterhalten. Schräghecklimousinen und Stufenhecklimousinen bedienen weiterhin preisbewusste Käufer und Flottenkundschaft, verlieren jedoch Marktanteile an höher aufgebaute Crossover. Die Outdoor-Freizeitkultur, Schotterpisten und unbeständige Witterungsverhältnisse machen Allradantrieb und erhöhte Bodenfreiheit zu praktischen Vorteilen. Der Clean Car Standard drängt Fahrzeughersteller zu Hybrid- und Plug-in-Hybrid-Varianten von Sport-Utility-Vehicles, was künftige Compliance-Strafen abmildert. Enthusiastenkarosserien wie Cabriolets und Coupés bleiben Nischenprodukte, erzielen jedoch Premiummargen für Spezialanbieter.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Händlertyp: Organisierte Händler gewinnen Marktanteile
Nicht organisierte Verkäufer hielten im Jahr 2025 einen Umsatzanteil von 57,63 % am neuseeländischen Markt für gebrauchte Kraftfahrzeuge, doch organisierte Händlernetze wachsen am stärksten mit einer CAGR von 6,42 %, da Käufer Garantieabdeckung und strukturierte Finanzierung suchen. Erstklassige Händler nutzen zertifizierte Aufbereitungszentren und bundesweite Logistik, um Lieferzeiten zu verkürzen und Markenvertrauen aufzubauen. Nicht organisierte Verkäufer behalten Kostenvorteile, können jedoch mit dem digitalen Marketingbudget und der Compliance-Kompetenz organisierter Händler nicht mithalten. Die zunehmende Bonitätsprüfung durch Banken begünstigt lizenzierte Händlerbetriebe, die sofortige Kreditgenehmigungssysteme integrieren können. Da Transparenzgesetze verschärft werden, wird der neuseeländische Markt für gebrauchte Kraftfahrzeuge voraussichtlich weiterhin Volumen in Richtung des organisierten Segments verlagern.
Nach Kraftstofftyp: Elektrifizierung beschleunigt sich trotz politischer Veränderungen
Benzinmodelle hielten im Jahr 2025 einen Anteil von 63,45 % am neuseeländischen Markt für gebrauchte Kraftfahrzeuge, doch werden Hybrid- und Elektrofahrzeuge die stärkste CAGR von 13,78 % erzielen, da die Batteriepreise sinken und das Bewusstsein der Verbraucher für Betriebskosten steigt. Viele Käufer experimentieren zunächst mit Hybridtechnologie, gestützt auf ein reichhaltiges japanisches Importangebot und vertraute Serviceleistungen. Straßennutzungsgebühren für Elektrofahrzeuge stellen einen neuen Kostenfaktor dar, doch fallen die Gesamtbetriebskostenrechnungen bei steigenden Kraftstoffpreisen für vielfahrende Nutzer batterieelektrischer Fahrzeuge weiterhin positiv aus. Diesel verzeichnet einen allmählichen Rückgang, da der Emissionsdruck zunimmt, und Flüssiggas/komprimiertes Erdgas bleibt aufgrund spärlicher Tankstellennetze eine Randerscheinung.
Nach Fahrzeugalter: Neuere Fahrzeuge gewinnen an Beliebtheit
Fahrzeuge im Alter von 6–8 Jahren hielten im Jahr 2025 einen Anteil von 38,72 % am neuseeländischen Markt für gebrauchte Kraftfahrzeuge, doch werden Fahrzeuge im Alter von 0–2 Jahren mit einer CAGR von 6,85 % wachsen, da Käufer modernste Sicherheitstechnologie und Konnektivität priorisieren. Leasingrückläufer aus dem Unternehmensbereich bieten eine stetige Versorgung mit solchen neueren Fahrzeugen. Fahrzeugbestände mit einem Alter von über 12 Jahren sind einem drohenden politischen Risiko und höheren Hauptuntersuchungs-Versagensquoten ausgesetzt, was kostenbewusste Verbraucher in Richtung der jüngeren Alterskategorie von 3–5 Jahren drängt. Teilehändler verzeichnen weiterhin eine robuste Nachfrage von Altflotten, was auf eine lange Bestandsdauer älterer Fahrzeuge hinweist, insbesondere außerhalb der großen Städte.
Nach Preissegment: Premiumwachstum trotz Fokus auf preisgünstige Fahrzeuge
Fahrzeuge im Preisbereich 10.000–14.999 USD kontrollierten im Jahr 2025 einen Anteil von 45,55 % am neuseeländischen Markt für gebrauchte Kraftfahrzeuge, was die breite Schnäppchenjagd unter Haushalten mit mittlerem Einkommen widerspiegelt. Fahrzeuge über 30.000 USD werden jedoch mit einer CAGR von 6,12 % wachsen, angetrieben von technologieaffinen Käufern und steigenden verfügbaren Einkommen in Haushalten mit zwei Verdienern. Fahrzeuge unter 10.000 USD sind mit Zuverlässigkeitsbedenken und eingeschränkter Finanzierungsunterstützung konfrontiert, während die mittleren Preisklassen von 15.000–29.999 USD als Einstieg in Fahrerassistenzfunktionen dienen. Händler mit Premiumimporten in der Nähe des Neuzustandswertes profitieren von höherem Bruttogewinn pro Fahrzeug, was langsamere Umschlagsraten ausgleicht.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Vertriebskanal: Digitale Transformation beschleunigt sich
Stationäre Showrooms verarbeiteten im Jahr 2025 noch 57,95 % der Transaktionen am neuseeländischen Markt für gebrauchte Kraftfahrzeuge, doch Online-Kanäle wuchsen mit einer CAGR von 7,72 %, da Inseratsplattformen Finanzierungs-, Inspektions- und Lieferfunktionen integrieren. Verbraucher qualifizieren sich zunehmend vorab online für Darlehen, was die Zeit vor Ort reduziert. Stationäre Betriebe passen sich durch Click-and-Collect-Dienste und virtuelle Videotouren an. Auktionshäuser bleiben für den Händler-zu-Händler-Austausch relevant, wobei einige auf Live-gestreamte Bieterverfahren umsteigen, um den Käuferkreis zu erweitern. Kanalübergreifende Strategien entwickeln sich zur Grunderwartung statt zur Wettbewerbsdifferenzierung.
Nach Eigentümerschaft: Fahrzeuge mit einem Vorbesitzer erzielen Premiumpreise
Inserate mit einem Vorbesitzer wachsen mit einer CAGR von 7,18 % gegenüber einem dominanten Anteil von 73,40 % am neuseeländischen Markt für gebrauchte Kraftfahrzeuge für Fahrzeuge mit mehreren Vorbesitzern im Jahr 2025, was eine Zahlungsbereitschaft für Transparenz-Premiumpreise signalisiert. Verifizierte Wartungsprotokolle und erweiterte Garantien helfen, Transaktionen schneller abzuschließen, insbesondere bei Fahrzeugen unter fünf Jahren. Bestände mit mehreren Vorbesitzern behalten die Volumenführerschaft durch ihre Erschwinlichkeit, sehen sich jedoch dem anhaltenden Vertrauensdefizit bei Kilometerstandhistorien gegenüber. Plattformen, die in Datenanalytik zur Validierung der Eigentümerhistorie investieren, können latenten Wert in diesem volumenstarken Segment des neuseeländischen Marktes für gebrauchte Kraftfahrzeuge erschließen.
Geografische Analyse
Auckland fungiert als wichtigster Importknotenpunkt des Landes und leitet japanische Ankünfte über seine Häfen und unterhält das größte Händlernetz des Landes. Wellingtons stabile Staatsbeschäftigung bildet eine widerstandsfähige Kundenbasis, die neuere emissionsarme Fahrzeuge schätzt. Christchurch erneuert seinen Fahrzeugbestand nach den erdbebenverursachten Totalschäden weiterhin und unterhält eine rege Nachfrage. Mittelstädte wie Hamilton, Tauranga und Dunedin verzeichnen überdurchschnittliches Wachstum, da Bevölkerungszuflüsse und Infrastrukturverbesserungen die Vertriebskosten senken. Regionale Verbraucher stehen häufig vor Lagerengpässen und längeren Probefahrtlogistiken, was Preisprämien erzeugt. Die Nachfrage nach Elektrofahrzeugen korreliert eng mit der Dichte der Ladepunkte; die großen städtischen Verkehrsachsen verzeichnen eine feste Nachfrage nach batterieelektrischen Fahrzeugen, während ländliche Gebiete auf das 10.000-Punkte-Infrastrukturziel der Regierung für 2030 warten. Die Autobahninstallationen von Meridian Energy verringern die Lücken, doch dämpft die Reichweitenangst weiterhin die Wiederverkaufswerte batterieelektrischer Fahrzeuge im ländlichen Raum.
Regulatorisches Umfeld
Der Gebrauchtwagenhandel in Neuseeland wird durch Anforderungen an die Händlerregistrierung, Offenlegungspflichten und Verbraucherschutzvorschriften geprägt, die regeln, wie Fahrzeuge beworben und verkauft werden. Der Motor Vehicle Sales Act 2003 verlangt, dass Händler im Motor Vehicle Traders Register eingetragen sind, während die Consumer Information Standards (Used Motor Vehicles) Regulations 2008 vorschreiben, dass bei zum Verkauf angebotenen Gebrauchtfahrzeugen ein Consumer Information Notice (CIN) angezeigt wird, wobei Marktbetreiber angemessene Schritte unternehmen müssen, um sicherzustellen, dass Händler, die ihre Einrichtungen nutzen, die CIN-Pflichten erfüllen.
Die Durchsetzung liegt hauptsächlich bei der Commerce Commission gemäß dem Fair Trading Act 1986, was für Händler und Plattformen Compliance- und Reputationsrisiken schafft. Nichteinhaltung kann Verwaltungsbußgeldbescheide (bis zu 1.000 NZD) oder eine Strafverfolgung auslösen, wobei bei Verstößen gegen den Fair Trading Act Strafen von bis zu 30.000 NZD für Unternehmen und bis zu 10.000 NZD für Einzelpersonen genannt werden. Diese Vorschriften verstärken die Nachfrage nach transparenten Fahrzeughistorien und drängen organisierte Händler und große Anzeigenplattformen dazu, Dokumentation und Inseratshygiene zu standardisieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Gebrauchtwagen in Neuseeland beginnt mit der Beschaffung (lokale Inzahlungnahmen, Flottenveräußerungen und Importe), führt dann über Inspektion und Compliance, Aufbereitung, Listung und Vermarktung (Autohäuser und digitale Marktplätze), Finanzierung und Versicherung bis hin zu Lieferung und Aftersales-Diensten. Transaktionen zwischen Händlern sowie zwischen Händlern und Verbrauchern beruhen auf Dokumentationskontrollen, einschließlich der Anforderung, dass Händler Verkaufsunterlagen (z. B. Fahrgestellnummer und Fahrzeugdetails) mindestens sechs Jahre lang aufbewahren müssen, was die Bedeutung von Händler-Management-Systemen und überprüfbaren Prozessen erhöht.
Vertrauen und Eigentumsverifizierung stehen im Mittelpunkt der Kette für Händler und Verbraucher gleichermaßen, etwa durch Prüfungen wie die Suche im Personal Property Securities Register (PPSR), um Sicherungsrechte vor Kauf oder Verkauf zu erkennen. Auf Unternehmensseite fügt die Konsolidierung durch Berater-, Rechts- und Governance-Workstreams (zum Beispiel Übernahmeausschüsse und unabhängige Berater während Angeboten) eine weitere Aktivitätsebene hinzu, die Beschaffungsumfang, Lagerumschlag und Marketingreichweite für Händlergruppen und Plattformen beeinflussen kann.
Wettbewerbslandschaft
Turners Automotive Group führt mit einem integrierten Auktion-Einzelhandel-Finanzierungsmodell, das Technologie und den Ausbau des landesweiten Filialnetzes finanziert. Trade Me Motors dominiert die Online-Aufmerksamkeit und vertieft die Datenbewertungskompetenzen nach der vollständigen Übernahme von AutoGrab im Juli 2024, was die Preistransparenz für Händler schärft.
Rein digital aufgestellte Marktteilnehmer bieten Abonnementfahrzeuge und Haustürlieferung an und verunsichern traditionelle Händler, die auf Laufkundschaft angewiesen sind. Organisierte Netze kontern, indem sie erweiterte Garantien, Serviceverträge und schnelle Finanzierungsgenehmigungen bündeln, um Mehrwertangebote zu stärken.
Das nicht organisierte Segment bleibt durch niedrige Gemeinkosten und lokale Beziehungen relevant, verliert jedoch Marktanteile, da Compliance-Vorschriften verschärft werden. Insgesamt weist die neuseeländische Gebrauchtfahrzeugbranche eine moderate Konzentration auf, was Raum für Nischenspezialisten wie Lieferanten von Landfahrzeugen und Oldtimer-Restaurateure lässt.
Marktführer in der neuseeländischen Gebrauchtfahrzeugbranche
AJ Motors Ltd.
Turners Automotive Group
2Cheap Cars Group Limited
Trade Me Limited
Auto Trader Media Group Limited (Auto Trader)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Zwei kurzfristige Whitespace-Bereiche stechen hervor: (1) compliancegetriebene Transparenzdienste, eingebettet in digital-physische Kundenreisen, und (2) skalierte Konsolidierungsstrategien, die Prozessdisziplin in einen Markt bringen, der noch immer von unorganisierten Verkäufern geprägt ist. Die CIN-Anzeigepflicht und die Durchsetzung durch die Commerce Commission gemäß dem Fair Trading Act erhöhen den geschäftlichen Wert standardisierter Offenlegungen, verifizierter Eigentums- und Pfandrechtsprüfungen (zum Beispiel PPSR-Workflows) sowie von Listungstools, die Fehler für Händler und Plattformbetreiber reduzieren.
Aktive Unternehmensmaßnahmen signalisieren ebenfalls, wohin Kapital gelenkt wird. Turners Automotive Group nutzte seinen Institutional Investor Day am 24. März 2026, um eine fünfjährige Wachstumsstrategie und Kapitalallokationsprioritäten darzulegen, was auf eine anhaltende Investitionsausrichtung über Einzelhandels-, Finanzierungs- und Versicherungskapazitäten hinweg hindeutet. Getrennt davon verweist die Übernahmeankündigung von Sena & Co Limited für 2 Cheap Cars Group Limited vom 13. Juli 2026, zusammen mit unabhängigen Governance-Schritten wie einem Übernahmeausschuss und einem unabhängigen Berater, auf einen aktiven Konsolidierungsweg und Spielraum für Netzwerkgröße, engeren Aufbereitungsdurchsatz und stärkeres nationales Marketing für Gebrauchtwagenbetreiber mit hohem Volumen.
Aktuelle Branchenentwicklungen
- Mai 2026: Turners Automotive Group veröffentlichte Rekordergebnisse für das Geschäftsjahr 2026 zum 31. März 2026 und meldete einen normalisierten NPBT von 63,2 Millionen $, ein Anstieg von 16 % gegenüber dem Geschäftsjahr 2025. Die starke Profitabilität unterstützt Expansionsfinanzierung und einen margengetriebenen Wachstumsplan über die Segmente Auto Retail, Finance und Insurance.
- Mai 2026: Turners Automotive Group berichtete über den erfolgreichen Abschluss von drei neuen Filialen in Christchurch, die nun vollständig als Teil der Auto-Retail-Strategie der Gruppe in Betrieb sind. Die Expansion erhöht die Dichte des Händlernetzwerks und die regionale Kapazität, was sowohl die Fahrzeugbeschaffung als auch die Verkaufskanäle stärkt.
- Mai 2026: Turners Automotive Group bestätigte, dass das NPBT-Ziel von 65 Millionen $ auf das Geschäftsjahr 2027 vorgezogen wurde, wobei ein neues NPBT-Ziel von 100 Millionen $ bis zum Geschäftsjahr 2031 festgelegt wurde. Das Unternehmen erklärte, dass die Änderung seine langfristige Profitabilitätsentwicklung verdeutlicht und die Kapitalplanung vor der Kommunikation mit den Stakeholdern schärft.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert des Gebrauchtwagenhandels in Neuseeland, wo Personenkraftwagen über organisierte Händler und unabhängige Kanäle, einschließlich Online-Anzeigen, weiterverkauft werden. Die Preisgestaltung spiegelt die typischen Transaktionswerte wider, die im Wiederverkaufskanal beobachtet werden.
Ausschlüsse des Geltungsbereichs: Diese Größenbestimmung schließt Neuwagenverkäufe aus und vermeidet es, Nicht-Fahrzeugdienstleistungen als Marktwert zu zählen, wenn sie separat abgerechnet werden, wie etwa Finanzierungsgebühren, Versicherungsprämien und reine Serviceeinnahmen.
Übersicht der Segmentierung
- Nach Fahrzeugtyp
- Schräghecklimousinen
- Stufenhecklimousinen
- Sport-Utility-Vehicles (SUVs)
- Mehrzweckfahrzeuge (MPVs)
- Sonstige (Cabriolets, Coupés, Crossover, Sportwagen)
- Nach Händlertyp
- Organisiert
- Nicht organisiert
- Nach Kraftstofftyp
- Benzin
- Diesel
- Hybrid und Elektro
- Sonstige (Flüssiggas, komprimiertes Erdgas usw.)
- Nach Fahrzeugalter
- 0–2 Jahre
- 3–5 Jahre
- 6–8 Jahre
- 9–12 Jahre
- Über 12 Jahre
- Nach Preissegment
- Unter 10.000 USD
- 10.000 USD – 14.999 USD
- 15.000 USD – 19.999 USD
- 20.000 USD – 29.999 USD
- Größer als oder gleich 30.000 USD
- Nach Vertriebskanal
- Online
- Offline
- Nach Eigentümerschaft
- Wiederverkauf durch Erstkäufer
- Mehrfach vorbesessen
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde verwendet, um das Nachfrageumfeld und die Angebotspipeline zu erfassen, die den Gebrauchtwagenumschlag in Neuseeland prägen. Wir haben öffentliche und offizielle Quellen wie Veröffentlichungen der NZ Transport Agency (Waka Kotahi) zur Fahrzeugpolitik, Makroreihen von Statistics New Zealand und Handelsdaten des New Zealand Customs herangezogen, um die Verfügbarkeit importierter Gebrauchtfahrzeuge zu interpretieren.
Um die Annahmen realistisch zu halten, haben wir außerdem Berichte der Motor Industry Association sowie andere seriöse Publikationen der Automobilindustrie überprüft, die Verkaufsaktivität, Preisbewegungen und Mixverschiebungen, etwa bei Hybridfahrzeugen und SUVs, behandeln. Geschäftsberichte, Investorenpräsentationen und Offenlegungen von Händlergruppen wurden verwendet, um Umsatzmuster und Kanalverhalten zu verstehen. Selektive kostenpflichtige Abonnements für Unternehmensfinanzdaten, Nachrichten und Handelsprüfungen auf Sendungsebene wurden anschließend genutzt, um Zeitlinien zu verifizieren und Ausreißer zu identifizieren. Die hier aufgeführten Sekundärquellen sind lediglich beispielhaft, und viele weitere öffentliche Quellen wurden ebenfalls für Datenerhebung, Validierung und Klärung geprüft.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu validieren, wie eine Gebrauchtwagentransaktion in der Praxis aussieht, einschließlich der typischen Preisrealisierung, des Kanalmixes zwischen Autohaus und Online sowie der Umschlagsgeschwindigkeit des Lagerbestands nach Fahrzeugalter und Kraftstoffart. Wir sprachen mit Händlern, importorientierten Verkäufern, Remarketing-Teilnehmern und angrenzenden Ökosystemexperten in ganz Neuseeland, um Lücken zu schließen, die die Sekundärforschung nicht vollständig beantworten kann, und um die endgültigen Annahmen mit dem aktuellen Marktverhalten abzustimmen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 35 % | CXOs: 13 % |
| Mid-Tier: 51 % | Funktions-/Bereichsleiter: 31 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 56 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung begann mit einem Top-down-Aufbau, bei dem der Nachfragepool für Gebrauchtwagen anhand von Signalen zum Fahrzeugumschlag in Neuseeland, Indikatoren für die Importverfügbarkeit und beobachteten Preisbändern im Wiederverkaufskanal rekonstruiert wurde. Das Modell wurde anschließend mit selektiven Bottom-up-Näherungen belastungsgeprüft, etwa mit stichprobenartigen Inseraten und Händlerprüfungen, die Volumina anhand realistischer Preispunkte in Werte umrechnen. Dies hilft, Gesamtwerte anzupassen, wenn eine einzelne Datenreihe überdehnt erscheint.
Zu den wichtigsten Modelleingaben zählten die Dynamik der Gebrauchtwagenverkäufe, die Mixverschiebung hin zu SUVs und emissionsarmen Optionen, der Anteil von Gebrauchtimporten gegenüber im Inland beschafften Fahrzeugen, typische Alters- und Laufleistungsbänder, die den Preis beeinflussen, sowie die Aufteilung der Verkaufskanäle zwischen Händlerhöfen und online geführten Kundenreisen. Wo direkte Messwerte nicht durchgängig verfügbar waren, füllten wir Lücken durch konservative Bandbreiten aus Interviews und nutzten anschließend Sensitivitätsprüfungen, damit der Gesamtwert nicht übermäßig auf kurzfristige Ausschläge reagiert.
Für die Prognose wurde eine Szenarioanalyse verwendet, da sich politische Rahmenbedingungen und Erschwinglichkeitsbedingungen schnell ändern können, was sich dann sowohl auf die Einheitsnachfrage als auch auf den durchschnittlichen Verkaufspreisverlauf auswirkt. Annahmen zu Importangebot, Zinssensitivität und Präferenz für Kraftstoffarten wurden mit Marktteilnehmern überprüft. Die endgültige Prognose wurde auf einen kleinen Satz von Treibern beschränkt, die jährlich überprüft werden können.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch Triangulation der Modellergebnisse mit unabhängigen Marktsignalen, gefolgt von Varianzprüfungen über Zeitreihen hinweg, damit ein ungewöhnliches Jahr die Kurve nicht verzerrt. Bei festgestellten Abweichungen wurden die zugrunde liegenden Treiber erneut überprüft. Darauf folgten Analystenprüfschritte, bei denen Berechnungen, Einheiten und Währungszeitpunkte vor der Freigabe erneut validiert wurden.
Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen ausgelöst werden, wenn wesentliche Ereignisse eintreten, etwa größere politische Änderungen, die Fahrzeugimporte oder Eigentumskosten im Zusammenhang mit Elektrofahrzeugen betreffen. Vor der Auslieferung wird eine erneute Prüfung durchgeführt, damit Kunden die aktuellste Sichtweise basierend auf den neuesten öffentlichen Daten und Expertenrückmeldungen erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den neuseeländischen Gebrauchtwagenmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Gebrauchtwagen in Neuseeland können variieren, selbst wenn das Thema ähnlich erscheint, da unterschiedliche Studien unterschiedliche Kanäle zählen, unterschiedliche Preislogiken verwenden oder Währungen zu unterschiedlichen Zeitpunkten umrechnen können. In einem Markt, der empfindlich auf importiertes Angebot und schnell wechselnde Verbraucherpräferenzen reagiert, können kleine Definitionsänderungen spürbare Lücken erzeugen.
Die Hauptlücke ergibt sich daraus, was als Marktwert gezählt wird: Mordor Intelligence behandelt den Markt ausschließlich als Wert der Gebrauchtfahrzeugtransaktionen und hält Finanzierung, Versicherung und separate Serviceeinnahmen außerhalb der Gesamtsumme. Einige Verlage vermischen diese Zusatzleistungen zu einer einzigen Einzelhandelszahl oder verwenden Listenpreise aus Anzeigen anstelle von tatsächlich realisierten Verkaufspreisen. Unterschiede zeigen sich auch, wenn eine Schätzung von einer aggressiveren Preisentwicklung ausgeht oder die Annahmen nach Nachfrageschocks nicht überprüft, was den Wert des laufenden Jahres von dem abweichen lässt, was Kanalprüfungen und Umschlagsignale nahelegen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 306,85 Mio. USD (2025) | |
| Branchendatenverlag A | 340,00 Mio. USD (2025) | Oft basierend auf beworbenen Preisen und breiteren Einzelhandelszusatzleistungen, was den Wert überhöhen kann, wenn Rabatte zwischen Angebot und Transaktion sowie separat abgerechnete Leistungen nicht normalisiert werden. |
| Regionale Beratung B | 280,00 Mio. USD (2025) | Tendiert dazu, konservative Nachfrageannahmen anzuwenden, die an eine schwächere Absatzdynamik und eine langsamere ASP-Erholung gekoppelt sind, und erfasst möglicherweise den Wertbeitrag importierter Hybridfahrzeuge und neuerer SUVs im Mix nicht vollständig. |
Der Vergleich weist auf die Definition und die Behandlung der Preisrealisierung als größte Gründe für die Streuung hin, gefolgt davon, wie schnell Annahmen nach politischen und erschwinglichkeitsbezogenen Veränderungen aktualisiert werden. Indem die Schritte an Umschlagsignale, Kanalprüfungen und eine klare Einschlussliste gebunden bleiben, bleibt unsere Schätzung leichter reproduzierbar und aktualisierbar, ohne sich auf einmalige Preisausschläge zu verlassen.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des neuseeländischen Marktes für gebrauchte Kraftfahrzeuge?
Der neuseeländische Markt für gebrauchte Kraftfahrzeuge wird im Jahr 2026 auf 323,37 Millionen USD geschätzt.
Welcher Fahrzeugtyp führt den Markt an?
Sport-Utility-Vehicles führen mit einem Anteil von 45,12 % und wachsen bis 2031 mit einer CAGR von 5,88 %.
Wie schnell wächst der Verkauf gebrauchter Hybrid- und Elektrofahrzeuge?
Hybrid- und Elektromodelle sind die am schnellsten wachsende Kraftstoffkategorie und wachsen bis 2031 mit einer CAGR von 13,78 %.
Warum gewinnen organisierte Händler Marktanteile?
Organisierte Händler bieten Garantien, Finanzierung und digitale Dienstleistungen an, was ein CAGR-Wachstum von 6,42 % ermöglicht und gleichzeitig das Kundenvertrauen und den Komfort verbessert.
Seite zuletzt aktualisiert am:



