
Chicagoer Rechenzentrumsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
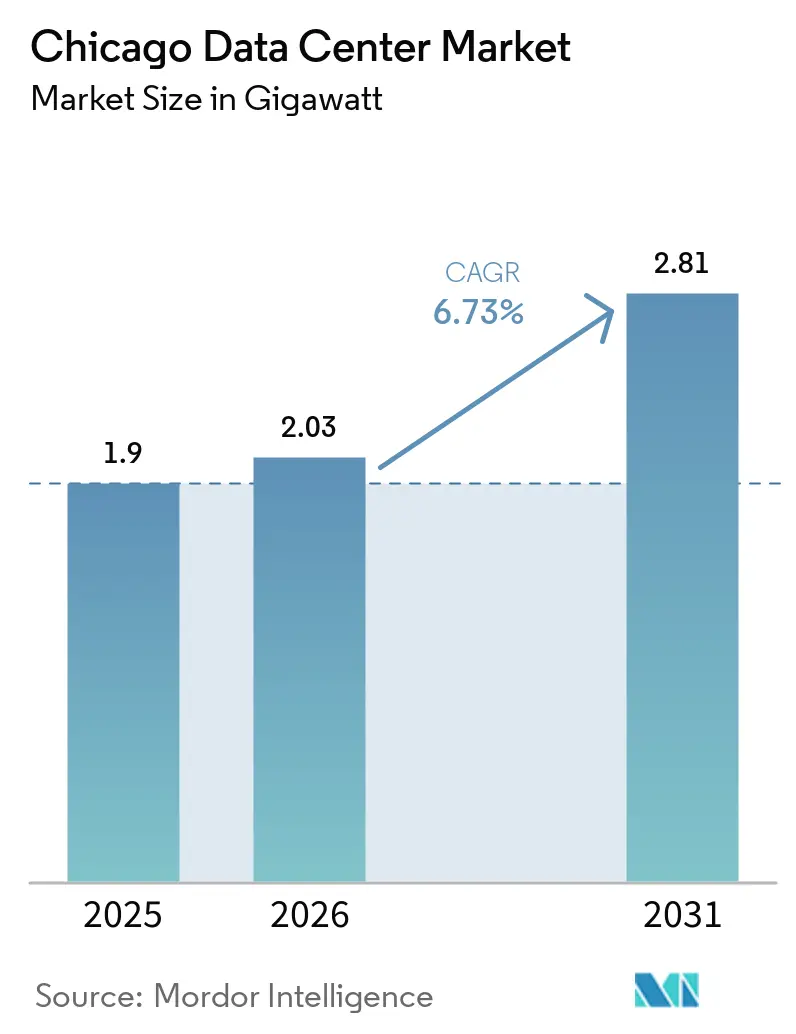
| Marktgröße im Basisjahr (2025) | 1.9 Gigawatt |
| Marktvolumen (2026) | 2.03 Gigawatt |
| Marktvolumen (2031) | 2.81 Gigawatt |
| Wachstumsrate (2026 - 2031) | 6.73 % |
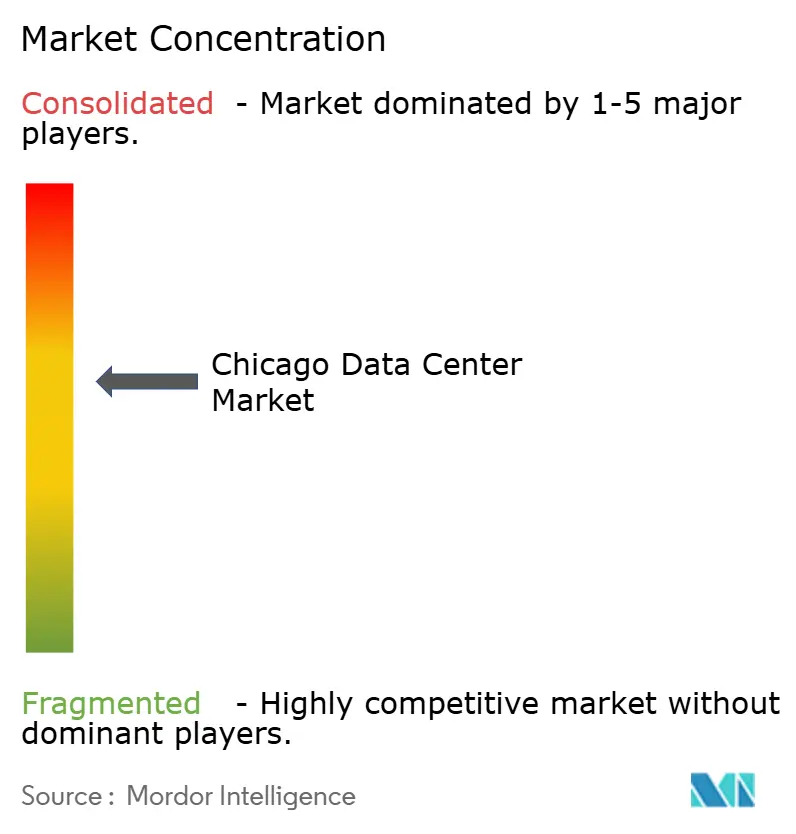
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Chicagoer Rechenzentrumsmarkt Analyse von Mordor Intelligence
Die Größe des Chicagoer Rechenzentrumsmarkts wird voraussichtlich von 1,9 GW im Jahr 2025 auf 2,03 GW im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 6,73 % über den Zeitraum 2026–2031 2,81 GW erreichen. Der Leerstand liegt auf einem Rekordtief von 1,9 %, während die durchschnittlichen Mietpreise im Jahresvergleich um 33 % gestiegen sind, was ein akutes Ungleichgewicht zwischen Angebot und Nachfrage unterstreicht cbre.com. Die Umsatzsteuerbefreiung von Illinois auf qualifizierte Ausrüstung und der Industriestromtarif von 6,9 Cent/kWh haben seit 2019 mehr als 11 Milliarden USD an neuen Bauinvestitionen angezogen illinois.gov. Energieplaner erwarten, dass die Rechenzentrumsbelastung im Netz von ComEd von derzeit rund 400 MW auf nahezu 5 GW ansteigen wird, was der Leistung von fünf Kernkraftwerken entspricht. Knappe Strom- und Grundstücksbedingungen in Northern Virginia lenken auch die Hyperscale-Überlaufnachfrage nach Chicago und heben die Stadt auf den dritten Platz unter den größten Knotenpunkten des Landes.
Wichtigste Erkenntnisse des Berichts
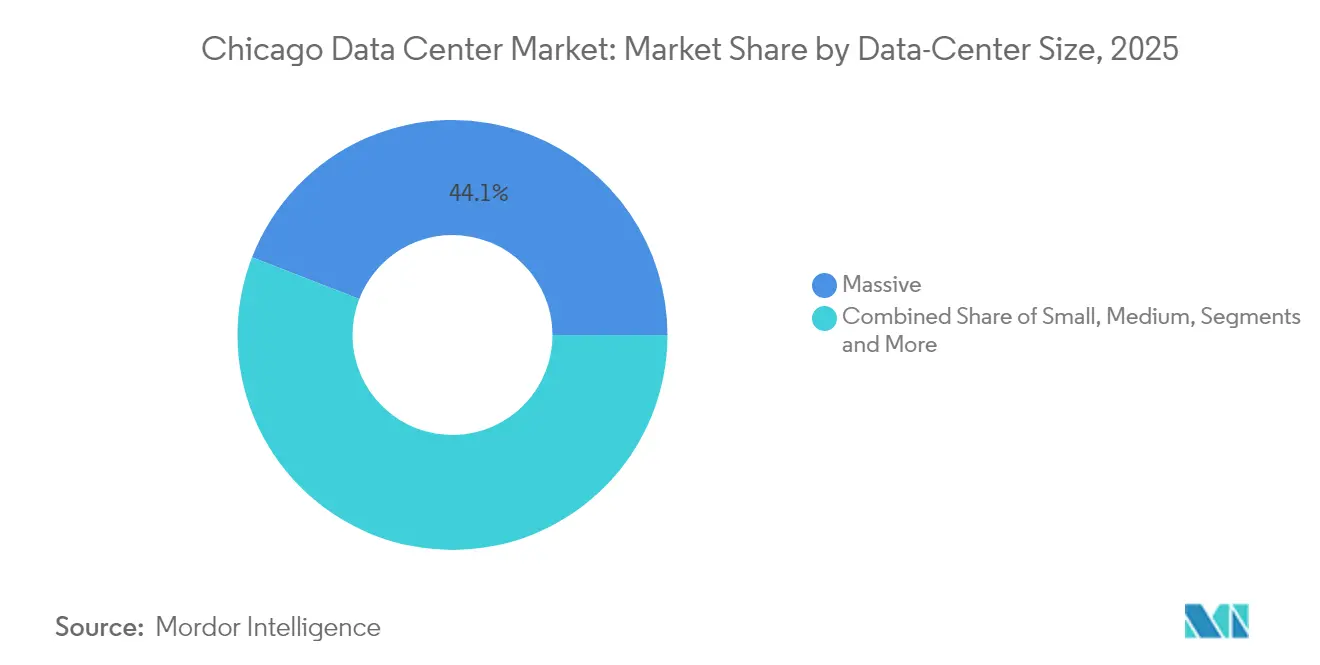
- Nach Rechenzentrumsgröße führten Massiv-Anlagen mit einem Anteil von 44,12 % am Chicagoer Rechenzentrumsmarkt im Jahr 2025; die Mega-Kategorie wird bis 2031 voraussichtlich mit einer CAGR von 7,72 % wachsen.
- Nach Tier-Typ erfasste Tier 3 im Jahr 2025 einen Anteil von 58,02 % am Chicagoer Rechenzentrumsmarkt; Tier 4 wird bis 2031 mit der schnellsten CAGR von 8,21 % wachsen.
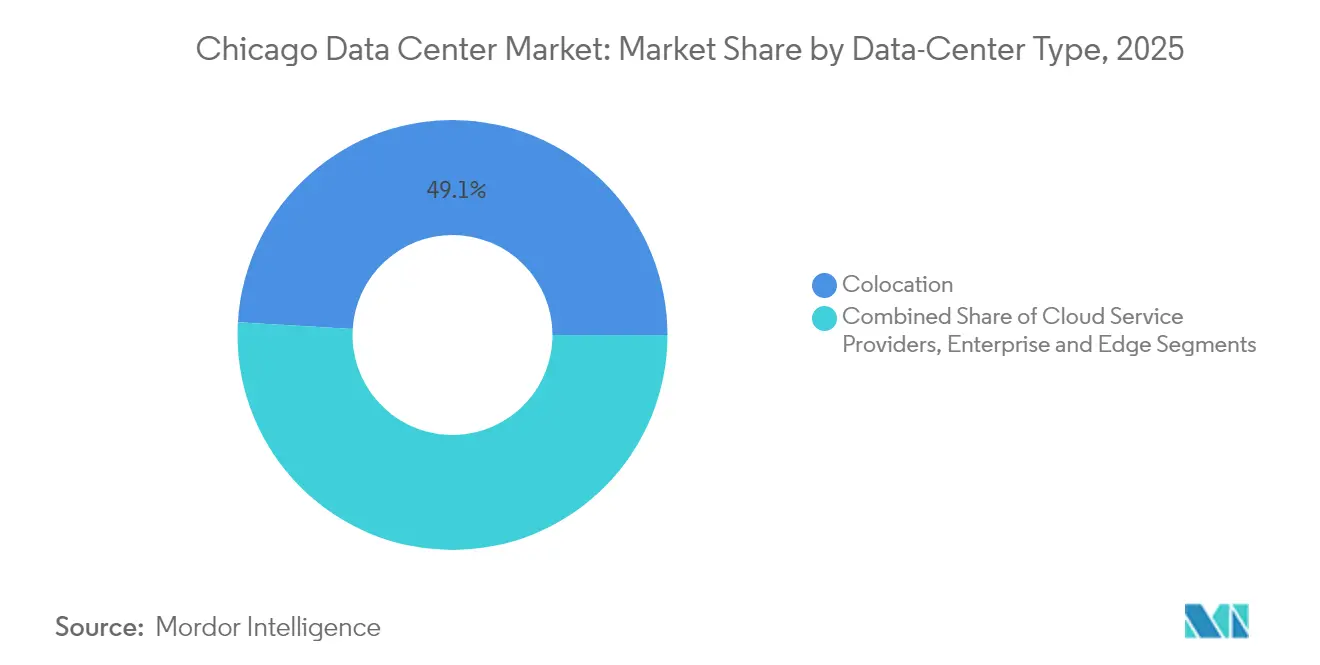
- Nach Servicemodell entfiel 2025 ein Anteil von 49,05 % der Chicagoer Rechenzentrumsmarktgröße auf Colocation, aber Cloud-Dienstanbieter werden bis 2031 voraussichtlich mit einer CAGR von 9,07 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des Chicagoer Rechenzentrumsmarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage von Cloud-Dienstanbietern | +1.8% | Global, Schwerpunkt Großraum Chicago | Mittelfristig (2–4 Jahre) |
| Wachsender Bedarf an Edge-Computing in Unternehmen | +1.2% | Großraum Chicago und Vororte | Langfristig (≥ 4 Jahre) |
| Robustes Glasfaser-Konnektivitäts-Ökosystem | +0.9% | Chicagoer Kerngebiet, O'Hare-Korridor | Kurzfristig (≤ 2 Jahre) |
| Förderprogramme und Steuervorteile in Illinois | +1.5% | Bundesstaat Illinois | Mittelfristig (2–4 Jahre) |
| Überlaufnachfrage aus Northern Virginia | +0.8% | Region Chicago | Kurzfristig (≤ 2 Jahre) |
| KI-Trainingsworkloads auf der Suche nach Strom im Mittleren Westen | +1.3% | Chicago und ländliches Illinois | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage von Cloud-Dienstanbietern
Hyperscale-Betreiber beschleunigen die Erweiterung ihrer Präsenz, da erstklassige Küstenmärkte an Kapazitätsgrenzen stoßen.[1] Amazons 20-Milliarden-USD-Programm für nuklear gestützte Campusse im mittleren Atlantik signalisiert die Bereitschaft zur Standortdiversifizierung und ermöglicht es Chicago, ähnliche Megaprojekte anzuziehen. Die 30-Milliarden-USD-KI-Infrastrukturallianz von Microsoft und BlackRock hat Grundstücke im Mittleren Westen vorgesehen, während Equinix' 15-Milliarden-USD-xScale-Vorhaben Chicago als frühen Startpunkt identifiziert. Der Latenzbedarfs der Finanzmärkte verstärkt die Nachfrage zusätzlich; die private Google-Cloud-Region der CME Group in Aurora ist ein Beispiel für diese Unternehmensanziehungskraft.
Wachsender Bedarf an Edge-Computing in Unternehmen
Ein globaler Edge-Markt im Wert von 232 Milliarden USD im Jahr 2024 verändert die Standortanforderungen für Chicagos Hersteller, Einzelhändler und Finanzunternehmen.[2] CoreSites CH2 erhielt den NVIDIA DGX-Ready-Status und unterstreicht damit die Eignung des Ballungsraums für KI-Inferenz-Cluster. Telekommunikationsanbieter wie Comcast verankern Northlake-Anlagen zur Unterstützung von 5G, Content-Delivery-Netzwerken und latenzarmen Over-the-Top-Workloads.
Robustes Glasfaser-Konnektivitäts-Ökosystem
DE-CIX Chicago ist der am schnellsten wachsende Austauschknoten in Illinois und verbindet sich mit New York und Dallas, um das größte Peering-Netzwerk Nordamerikas zu bilden.[3] Digital Realtys Standort 350 E. Cermak beherbergt mehr als 40 Netzbetreiber und überschreitet 100 MW Auslastung, wovon er durch die dichten Backhaul-Routen des Ballungsraums profitiert. United IX bietet 10-G- bis 100-G-Ports und bündelt den wichtigsten CDN-Datenverkehr, was Netzwerkeffekte verstärkt, die zusätzliche Investitionen anziehen.
Förderprogramme und Steuervorteile in Illinois
Das Rechenzentrumsgesetz zur Umsatzsteuerbefreiung von 2019 gewährt 10,25 % Befreiungen auf qualifizierte Ausrüstung für Projekte, die mindestens 250 Millionen USD investieren und mindestens 20 Mitarbeiter einstellen, die 120 % des Kreisdurchschnitts verdienen. Die Politik hat dazu beigetragen, die privaten Kapitalzuflüsse im Bundesstaat auf 12,5 Milliarden USD im Jahr 2024 zu verdoppeln, wobei Rechenzentrumsvorhaben einen erheblichen Anteil ausmachen. CyrusOnes 350-Millionen-USD-Bau in Aurora wurde mit Unterstützung des Gouverneurs begonnen und veranschaulicht die Vorteile eines vereinfachten Genehmigungsverfahrens.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Stromkosten (ComEd-Gebiet) | -0.7% | Großraum Chicago | Kurzfristig (≤ 2 Jahre) |
| Steigende Grundstücks- und Baukosten | -1.1% | Großraum Chicago und Vororte | Mittelfristig (2–4 Jahre) |
| Kühlungsbeschränkungen aufgrund der Wasservorschriften für den Michigansee | -0.5% | Einzugsgebiet des Michigansees | Langfristig (≥ 4 Jahre) |
| Langwierige Netzanschlusszyklen | -0.9% | Illinois, PJM-Gebiet | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Stromkosten (ComEd-Gebiet)
Die prognostizierten monatlichen Kundenrechnungen könnten um 10,50 USD steigen, da der Rechenzentrumsbedarfs die Netzausgleichsgebühren erhöht. Die PJM-Auktionsverrechnungspreise sind gestiegen, was die Betreiber zwingt, höhere Kapazitätskosten abzusichern. Gesetzgeber prüfen Schutzmaßnahmen, um eine Überlastung der Altinfrastruktur durch Hyperscaler zu verhindern und die Verbraucher zu schützen.
Steigende Grundstücks- und Baukosten
Der Bau einer Hyperscale-Anlage kostet heute durchschnittlich 561,33 USD/Quadratfuß, ein Anstieg von 20,53 % seit 2019. Grundstücke in der Nähe von O'Hare kosten mehr als 224.000 USD pro Acre, was Entwickler in Richtung Elk Grove, Northlake und weiter westlich drängt cbre.com. Die Beschaffung dedizierter Umspannwerke und Hochspannungsanschlüsse erhöht die Kapitalbudgets um Millionen und kann die Projektzeitpläne um mehrere Quartale verlängern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumsgröße: Mega-Anlagen treiben die Hyperscale-Expansion voran
Massiv-Anlagen erzielten 2025 einen Anteil von 44,12 % am Chicagoer Rechenzentrumsmarkt, was ein ausgereiftes Ökosystem widerspiegelt, das Finanzdienstleistungen und Legacy-Workloads unterstützt. Mega-Campusse werden jedoch bis 2031 mit einer CAGR von 7,72 % alle anderen Kategorien übertreffen, da KI-Trainingscluster nach Blöcken zusammenhängender Leistung von mehr als 100 MW suchen. T5s 480-MW-Vorortcampus und Compass' Fünf-Gebäude-Neuentwicklung des ehemaligen Sears-Hauptsitzes belegen diesen Wandel, wobei jeder für Rack-Dichten von ≥ 50 kW ausgelegt ist.
Kleine und mittlere Anlagen bleiben für Edge- und Unternehmenshybride rentabel, sehen sich jedoch einer schrittweisen Absorption in größere Wholesale-Flächen gegenüber. Hyperscale-Mieter bevorzugen den Betriebshebel und die maßgeschneiderten mechanisch-elektrischen Topologien, die in Mega-Bauten verfügbar sind, was Eigentümer kleinerer Suiten unter Druck setzt, sich durch latenzempfindliche oder spezialisierte Compliance-Angebote zu differenzieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Tier-Typ: Tier-4-Einführung beschleunigt sich für unternehmenskritische Anwendungen
Tier-3-Anlagen hielten 2025 einen Anteil von 58,02 % an der Größe des Chicagoer Rechenzentrumsmarkts, da sie ein pragmatisches Gleichgewicht zwischen Betriebszeit und Kosten boten, das von den meisten Unternehmen gesucht wird. Finanz- und Gesundheitsnutzer lenken jedoch neue Nachfrage auf Tier-4-Plattformen, die Fehlertoleranz und eine Verfügbarkeit von 99,995 % versprechen, was der Klasse bis 2031 eine CAGR von 8,21 % beschert.
Betreiber schichten gleichzeitig wartbare elektrische Pfade und wasserlose Kühlung ein, um die SLA-Prämien zu erfüllen, die von regulierten Workloads verlangt werden. NTTs CH1, Forsythes Elk-Grove-Standort und neue spekulative Hüllen werben alle mit Uptime-Institute-Zertifizierungen, die Tier-4-Eigenschaften validieren, und positionieren Chicago, um Expansionen regulierter Branchen zu gewinnen, die eine deterministische Verfügbarkeit erfordern.
Nach Rechenzentrumstyp: Cloud-Dienstanbieter beschleunigen die Markttransformation
Colocation hielt 2025 einen Anteil von 49,05 %, gestützt durch nahezu null Leerstand und einen Mietpreisanstieg von 33 %, aber Cloud-Dienstanbieter sind der am schnellsten wachsende Faktor und expandieren bis 2031 mit einer CAGR von 9,07 %, da Hyperscaler dedizierte Zonen für KI-Workloads einführen.
Wholesale-Hüllen und vorbereitete Basisformate genießen die stärkste Preissetzungsmacht, da sie sowohl Kapazitäts- als auch Markteinführungsgeschwindigkeitsbeschränkungen lösen. Retail-Colocation bedient weiterhin KMU-Mieter, während modulare und Edge-Anlagen auf 5G, Content-Caching und Notfallwiederherstellungsnischen abzielen. Equinix' Umsatz von 2,225 Milliarden USD im ersten Quartal 2025 und die nach oben korrigierte Jahresprognose unterstreichen das Ertragspotenzial, das mit dieser Migrationswelle verbunden ist.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Chicago verankert den ausgereiftesten Cloud- und Netzwerkknoten des Mittleren Westens und beherbergt 154 aktive Rechenzentren, die 20.000 Arbeitsplätze und 3,5 Milliarden USD an Arbeitseinkommen unterstützen. Die führende Position des Chicagoer Rechenzentrumsmarkts wird durch geringes Erdbebenrisiko, reichlich vorhandene Kernenergie und eine zentrale Lage gestärkt, die eine Hin- und Rücklatenz von unter 20 ms zu beiden Küsten gewährleistet. Illinois beherbergt 126 Anlagen, die von 68 Anbietern betrieben werden, und hat weitere 1,7 Milliarden USD im Bau über sechs angekündigte Projekte.
Die aus Northern Virginia verdrängte Nachfrage landet in Chicago, da Übertragungsengpässe bei Dominion Energy neue Anschlüsse bis 2027 verzögern. Betreiber, die gleichzeitige Kapazität anstreben, bevorzugen daher das PJM-verbundene Illinois, wo ComEd Netzimportrechte schneller zuweisen kann. Gleichzeitig treiben Grundstücks- und Stromgrundlagen in den Vororten von Columbus einen multiurbanen Mittelwestkorridor voran, der Chicagos Rolle als zentralen Peering-Anker stärkt. Innerhalb des Großraums Chicago bilden Elk Grove Village, Northlake und Aurora das aktivste Entwicklungsdreieck. T5, CyrusOne und Compass planen gemeinsam über 1 GW in diesen Vororten und nutzen verfügbare Grundstücke und 138-kV-Anschlüsse. In der Innenstadt zeigt Digital Realtys geplanter 12-stöckiger Turm am 330 E. Cermak die Verdichtung durch vertikale Bauten, da ältere Grundstücke die Sättigungsgrenze erreichen.
Regulatorisches Umfeld
Die Politik Illinois' war ein wichtiger Standortfaktor durch die staatliche Umsatz- und Nutzungssteuerbefreiung für qualifizierte Rechenzentrumsausrüstung (10,25% für Projekte mit einer Investition von mindestens 250 Millionen USD, die Einstellungs- und Lohnschwellen erfüllen). Das Anreizumfeld verschob sich, als Gouverneur JB Pritzker neue Steueranreize für Rechenzentren mit Wirkung zum 1. Juli 2026 aussetzte. Gleichzeitig hat vorgeschlagene Gesetzgebung auf Staatsebene, einschließlich des im Februar 2026 eingebrachten POWER Act, die Aufmerksamkeit auf betriebliche Externalitäten wie Wasserberichterstattung und Bezug erneuerbarer Energien gelenkt, was eine verstärkte Prüfung im Zusammenhang mit dem raschen Lastwachstum im ComEd-Netz widerspiegelt.
Auf kommunaler Ebene werden Entwicklungsgenehmigungen und die Verwaltung von Baugenehmigungen in der City of Chicago für Lieferpläne und Genehmigungsrisiken zunehmend bedeutsam. Im Juli 2026 veröffentlichte die City of Chicago einen Sustainable Data Centers Report, der Erwartungen an Nachhaltigkeits- und Ressourcenberichterstattung für den Sektor formuliert. Lokale Maßnahmen wie die im Juli 2026 erfolgte Ungültigmachung von QTS-Erweiterungsgenehmigungen aufgrund verlängerter Inaktivität zeigen ebenfalls, wie Projektphasen und Genehmigungszeitpläne Bauprogramme beeinflussen können. Vertreter aus Industrie, Arbeitnehmerschaft und Umweltbereich sind vor der Herbst-Veto-Sitzung 2026 in laufende Verhandlungen über Politikvorschläge für Rechenzentren eingebunden, was einen weiteren Entscheidungspunkt für Entwickler darstellt, die mehrjährige Campus-Pipelines in der Metropolregion planen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Rechenzentren in Chicago beginnt mit der Standort- und Stromerschließung, bei der Entwickler und Betreiber Land, Zonierung und Netzanschluss in den von ComEd geführten Versorgungsgebieten sichern. Die Stromverfügbarkeit und Übertragungsengpässe bestimmen, wo sich Projekte konzentrieren, was den suburbanen Entwicklungsbogen verstärkt und gleichzeitig hochdichte Nachverdichtung dort ermöglicht, wo Netz- und Netzwerkzugang zusammenpassen. Auf der Netzwerkseite unterstützen Carrier-Hotels und Interconnection-Ökosysteme, die von 350 E. Cermak verankert werden, Cloud-On-Ramps, Peering und latenzarme Finanzkonnektivität, was wiederum die Nachfrage der Mieter nach hochverfügbarer Colocation und Großhandelskapazität beeinflusst.
Design, Bau und Ausrüstungsbeschaffung sind die nächsten kritischen Glieder, an denen Generalunternehmer, Inbetriebnahme sowie elektrische und mechanische Systeme mit langen Lieferzeiten beteiligt sind. Die Lieferkettenexposition konzentriert sich auf Mittelspannungs-Elektroausrüstung (einschließlich Transformatoren und Schaltanlagen), wo Single-Source-Abhängigkeiten und Rohstoffpreisvolatilität, insbesondere bei Kupfer und Elektrostahl, Lieferzeiten verlängern und die Investitionsschwankungen vergrößern können. Betreiber monetarisieren nachgelagert durch Retail- und Wholesale-Colocation, Hyperscale- und Powered-Shell-Einsätze sowie verwaltete Konnektivität, unterstützt durch Erweiterungspipelines wie die von QTS erhaltene Erstgenehmigung für eine Campus-Erweiterung im Wert von 300 Millionen USD und den Antrag von CyrusOne für einen aus neun Gebäuden bestehenden Campus in Yorkville, der über einen mehrjahrzehntlichen Zeithorizont geplant ist.
Wettbewerbslandschaft
Digital Realty, Equinix und CoreSite verfügen über die größten installierten Basen, aber aggressive Greenfield-Programme von T5 Data Centers, Compass Datacenters und CyrusOne verwässern den Marktanteil, was auf eine moderate Konzentration hindeutet. Digital Realtys 350 E. Cermak – mit einer Fläche von 1,1 Millionen Quadratfuß – beherbergt mehr als 70 Netzbetreiber und bleibt mit mehr als 100 MW Illinois' größter Laststromkunde. Equinix leitet 15 Milliarden USD in US-amerikanische xScale-Campusse; Chicago gehört zu den ersten vier Standorten, was seine Hyperscale-Anziehungskraft widerspiegelt.
Hardware- und Stromversorgungspartnerschaften differenzieren neue Marktteilnehmer. Siemens wird Compass' Mittelspannungsmodule im Rahmen eines mehrjährigen Vertrags liefern und damit die elektrischen Bereitstellungszyklen um Monate verkürzen. Unterdessen könnten Microsofts wasserlose Kühlpiloten im benachbarten Wisconsin auf seinen Minooka-Illinois-Entwurf übertragen werden, was Nachhaltigkeit als Wettbewerbshebel signalisiert.
Rekordhohe Fusionen und Übernahmen prägen das Feld weiter. Vantage sammelte im Januar 2025 9,2 Milliarden USD ein, CBRE erwarb Direct Line Global für White-Space-Dienste und Schneider übernahm Motivair für Flüssigkühlungs-IP, was den strategischen Wert schlüsselfertiger Lieferung und fortschrittlicher Wärmelösungen unterstreicht.
Marktführer der Chicagoer Rechenzentrumsindustrie
-
Digital Realty Trust, Inc.
-
Equinix Inc.
-
CyrusOne
-
Quality Technology Services Holding LLC (QTS)
-
Stack Infrastructure, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Bei einer installierten Kapazität von 2,03 GW im Jahr 2026 und im Marktkontext genannten Rekordtiefständen bei der Leerstandsquote konzentriert sich der unmittelbarste Freiraum auf die Geschwindigkeit der Stromlieferung und Konfigurationen, die die Zeit bis zur Energetisierung großer Lastblöcke verkürzen. Chicago hebt sich außerdem als Konnektivitäts- und Finanzmarktzentrum ab, unterstützt durch dichte Interconnection-Anlagen, einschließlich des Carrier-Ökosystems von 350 E. Cermak, sowie durch Nachfrage im Zusammenhang mit dem Derivate- und Handelsökosystem rund um CME Group. Diese Nachfrage unterstützt widerstandsfähige, latenzarme Einsätze und Disaster-Recovery-Architekturen.
Ein zweiter Chancenbereich besteht darin, Neubauten an Nachhaltigkeits- und Berichterstattungserwartungen anzupassen, die nun in politischen Diskussionen und städtischen Rahmenwerken auftauchen, einschließlich des Sustainable Data Centers Report der City of Chicago (Juli 2026) und staatlicher Gesetzesvorschläge wie des POWER Act. Dieses politische Umfeld schafft Raum für Betreiber und Zulieferer, die Wasserverbrauch dokumentieren, wassersparende Kühlansätze umsetzen und Ansätze für den Bezug erneuerbarer Energien sowie Community-Benefit-Konzepte strukturieren können, die in Genehmigungs- und Stakeholder-Engagement-Prozesse passen. Gleichzeitig setzt sich die Planung auf Campus-Ebene fort, einschließlich des QTS-Erweiterungspfads und des Yorkville-Antrags von CyrusOne, was Ökosystemchancen für Stromversorgungsausrüstung, Inbetriebnahme und Netzwerkdienste unterstützt, die das Lieferrisiko angesichts langer Netzanschlusszyklen und begrenzter Verfügbarkeit von Elektroausrüstung mit langen Lieferzeiten verringern.
Aktuelle Branchenentwicklungen
- Februar 2026: Equinix migriert die Disaster-Recovery-Rechenzentrumsinfrastruktur von CME Group US Common zur CH3-Anlage in Elk Grove, Illinois. Die Migration unterstützt die hohe Verfügbarkeit für die Interconnection im Finanzdienstleistungssektor und stärkt Chicago als Disaster-Recovery-Hub für große Börsenbetreiber. Der Schritt hebt den Anbieter zudem durch verbesserte Zuverlässigkeitsupgrades ab.
- November 2025: CyrusOne installierte zusätzliche redundante Kühlkapazität im Rechenzentrum in Aurora, Illinois, nach einem vorherigen Kühlungsausfall. Das Upgrade verbessert die Kühlredundanz für Rechenzentren im Raum Chicago und erhöht die Widerstandsfähigkeit eines wichtigen Anbieters in einem Markt mit Spitzenbedarf. Es unterstützt außerdem die weitere Expansion im Markt.
- Mai 2025: CyrusOne stellte das Tragwerk eines 18-MW-Rechenzentrums in Wood Dale, Illinois, fertig (Teil der geplanten Campus-Erweiterung). Die Erweiterung fügt Kapazität hinzu, die mit der steigenden Nachfrage übereinstimmt, und stärkt Chicago als strategischen Hyperscale-Korridor für die Region.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Angebot und Nachfrage nach Rechenzentrumskapazität im Großraum Chicago, erfasst anhand der betrieblichen und beauftragten IT-Last sowie der zugehörigen Infrastruktur, die Colocation- und eigenständig errichtete Einrichtungen unterstützt.
Ausschlüsse: Nicht enthalten sind reine Telekommunikations-Vermittlungsstellen, ausschließlich bürobasierte Managed-Services-Umsätze sowie eigenständige Cloud-Software, die keine Rechenzentrumskapazität in Chicago erfordert.
Segmentierungsübersicht
- Nach Rechenzentrumsgröße
- Klein
- Mittel
- Groß
- Massiv
- Mega
- Nach Tier-Typ
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Rechenzentrumstyp
- Cloud-Dienstanbieter (CSPs)
- Unternehmen, Modular und Edge
- Colocation
- Genutzt
- Colocation-Typ
- Retail
- Wholesale
- Hyperscale
- Endnutzer
- Cloud und IT
- Telekommunikation
- Medien und Unterhaltung
- Behörden
- BFSI
- Fertigung
- E-Commerce
- Sonstige Endnutzer
- Colocation-Typ
- Genutzt
Datenquellen, Marktgröße und Validierung
Desk Research
Desk Research wurde zunächst eingesetzt, um den lokalen Kontext zu erfassen, und anschließend, um das Marktmodell auf messbare Signale wie Strom, Bau und Auslastung zu stützen. Wir haben öffentliche Datensätze und Veröffentlichungen herangezogen, darunter das US Census Bureau Business Patterns, die Beschäftigungsreihen des US Bureau of Labor Statistics, Strompreisdaten der US Energy Information Administration, technische Referenzen des DOE und ENERGY STAR sowie wirtschaftliche Entwicklungsberichte auf Staatsebene aus Illinois.
Um den Infrastrukturausbau in realistische Kapazitätszuwächse zu übersetzen, haben wir außerdem Quellen wie Planungsdokumente von Versorgungsunternehmen und Netzbetreibern, Zoning- und Genehmigungsunterlagen (soweit verfügbar) sowie seriöse Kommentare aus der gewerblichen Immobilienforschung ausgewertet, die Momentaufnahmen zu Leerstand und Preisen liefern. Unternehmensberichte, Investorenpräsentationen und Pressemitteilungen wurden zur Validierung von Inbetriebnahmezeitplänen und Expansionsankündigungen genutzt; ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten sowie eine Patentdatenbank wurden selektiv eingesetzt, um Betreiberfußabdrücke und Technologieverschiebungen gegenzuprüfen. Diese Beispiele sind lediglich illustrativ; für die Datenerhebung, Validierung und Forschungsklärung wurden viele weitere Quellen herangezogen.
Primärinterviews und Umfragen
Wir führen Experteninterviews und Umfragen innerhalb der Vereinigten Staaten mit Rechenzentrumseigentümern, -betreibern, -entwicklern, Dienstleistern sowie Strom- und Vermietungsspezialisten durch. Die Befragten helfen dabei, Kapazitätszuwächse, Auslastung, Mietannahmen, Projektzeitpläne sowie die Nachfrage von Cloud-, Unternehmens- und Finanznutzern im Markt Chicago zu präzisieren. Nachfassende Prüfungen klären Lücken beim Projektstatus, der Stromverfügbarkeit und den Mietbedingungen, bevor sekundäre Belege trianguliert und das Modell abgeschlossen werden.
Verteilung der Befragten im Rahmen der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Obere Ebene: 29 % | Führungskräfte (CXOs): 18 % |
| Mittlere Ebene: 46 % | Bereichs-/Abteilungsleiter: 31 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 51 % |
Marktgröße und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der die Kapazität in Chicago anhand bekannter Betriebslast, zugesagter Erweiterungen und erwarteter Inbetriebnahmen im Prognosezeitraum rekonstruiert und diese anschließend in einheitlichen Einheiten in Marktgesamtwerte umrechnet. Das Ergebnis wird durch selektive Bottom-up-Prüfungen bestätigt, etwa durch Stichproben zu Rack-Dichten und MW-zu-Quadratfuß-Normen, Kanal-Feedback zu vermieteter versus verfügbarer Kapazität sowie Plausibilitätsprüfungen anhand einer kurzen Liste von Betreiber-Fußabdruck-Zusammenfassungen, sofern Offenlegungen vorliegen.
Zu den wichtigsten Eingabegrößen zählen aktive und geplante IT-Last (MW oder GW), Leerstand und Vorvermietungsverhalten, Bauvorlaufzeiten, Stromverfügbarkeit der Versorgungsunternehmen und Anschlusszeitpläne sowie Preisentwicklungen für Retail- und Wholesale-Colocation. Fehlt ein Datenpunkt für kleinere Einrichtungen, werden Vergleichseinrichtungen im selben Korridor als Proxy herangezogen und konservative Auslastungs- und Hochlaufkurven angewendet, gefolgt von einer weiteren Prüfung anhand von Interview-Feedback.
Für die Prognose wird eine Szenarioanalyse eingesetzt, da die größten Schwankungsfaktoren die Zeitpläne für Genehmigungen und Stromlieferungen sowie die Nachfragemischung aus Unternehmens- und Hyperscale-Nutzern sind. Die Annahmen zu Absorptionstempo und Preisentwicklung werden auf das primäre Feedback abgestimmt und anschließend gegen sichtbare Engpässe und angekündigte Projektzeitpläne einem Stresstest unterzogen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch einen praktischen Triangulationsschritt, bei dem die modellierten Kapazitätszuwächse und die Auslastung mit unabhängigen Signalen wie angekündigten Inbetriebnahmedaten, Lastgesprächen mit Versorgungsunternehmen und der beobachteten Leerstandsentwicklung verglichen werden. Ausreißer werden zur Nachprüfung markiert; kann eine Abweichung nicht erklärt werden, werden Quellen erneut kontaktiert oder die relevanten Annahmen vor der internen Freigabe überarbeitet.
Berichte werden jährlich aktualisiert; Zwischenaktualisierungen werden ausgelöst, wenn eine wesentliche Änderung eintritt, etwa eine erhebliche Projektverzögerung, eine neue Stromengpass-Situation oder eine bedeutende Verschiebung der Mietbedingungen. Vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen und primären Erkenntnisse in den Zahlen berücksichtigt sind.
Marktgröße des Chicago Rechenzentrumsmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Rechenzentren in Chicago können weit auseinanderliegen, da jeder Herausgeber denselben realen Ausbau mithilfe unterschiedlicher Einheiten, Abgrenzungen und Zeitschnitte in eine Marktgröße umrechnet. In der Praxis ergeben sich die größten Unterschiede daraus, was als Markt gezählt wird, wie Kapazität in Wert übersetzt wird und ob Pipeline-Projekte als verbindlich oder optional behandelt werden.
Einige externe Zahlen bündeln breitere Aktivitäten der digitalen Wirtschaft, wie etwa die Wertschöpfung aus Datenverarbeitung und Hosting für die Region, was die scheinbare Marktgröße naturgemäß aufbläht. Bei Mordor Intelligence beschränkt sich die Zählung auf Rechenzentrumskapazität und die damit verbundenen Dienstleistungen im Großraum Chicago, wobei die Volumina in IT-Last (GW) erfasst und die Gesamtwerte anhand von Inbetriebnahme- und Auslastungssignalen überprüft werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,90 GW (2025) | |
| Regionale Wirtschaftsgruppe A | 7,12 Milliarden USD (2023) | Verwendet ein wirtschaftliches Outputmaß im Stil von NAICS 518210 (Datenverarbeitung und Hosting), das angrenzende Dienstleistungen über die reine Rechenzentrumskapazität hinaus einschließt und daher nicht direkt mit einer IT-Last-basierten Marktbetrachtung vergleichbar ist. |
| Immobilien-Briefing B | 2,30 Milliarden USD (2024) | Orientiert sich häufig an der aktuellen Vermietungsdynamik und Preismomentaufnahmen und wendet möglicherweise einen schnelleren Anstieg des durchschnittlichen Verkaufspreises an oder setzt eine höhere stabilisierte Auslastung voraus, ohne Stromlieferungszeitpläne und phasenweise Inbetriebnahmen gesondert zu prüfen. |
Die Streuung zwischen den Quellen ergibt sich hauptsächlich aus Abgrenzung und Umrechnungslogik, nicht aus Meinungsverschiedenheiten darüber, dass Chicago wächst. Indem die Schritte an Kapazitätszuwächse, Auslastungsanstieg und Preisprüfungen geknüpft bleiben, ist unsere Schätzung auf Eingaben zurückführbar, die erneut getestet werden können, sobald neue Projekte und Daten zur Stromverfügbarkeit vorliegen.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist das prognostizierte Wachstum des Chicagoer Rechenzentrumsmarkts bis 2031?
Die installierte Basis wird voraussichtlich von 2,03 GW im Jahr 2026 auf 2,81 GW bis 2031 wachsen, eine CAGR von 6,73 %.
Welche Steuererleichterungen können qualifizierte Betreiber in Illinois in Anspruch nehmen?
Projekte mit Investitionen von mindestens 250 Millionen USD und der Einstellung von 20 Mitarbeitern können eine Befreiung von der Umsatz- und Nutzungssteuer in Höhe von 10,25 % auf Rechenzentrumsausrüstung sichern.
Welches Rechenzentrumssegment nach Größe wächst am schnellsten?
Für KI und Hyperscale-Workloads errichtete Mega-Campus werden bis 2031 voraussichtlich mit einer CAGR von 7,72 % wachsen.
Was sind die wesentlichen Kostenhürden für Neubauten in Chicago?
Steigende Baukosten liegen inzwischen im Durchschnitt bei 561,33 USD pro Quadratfuß, und steigende Netzkapazitätsgebühren treiben die Rechnungen der ComEd-Kunden um rund 10,50 USD pro Monat in die Höhe.
Wie konzentriert ist die Marktführerschaft heute?
Die fünf größten Betreiber halten knapp über 60 % der installierten Leistung, was dem Markt einen moderaten Konzentrationsgrad von 6 verleiht und gleichzeitig Raum für neue Marktteilnehmer lässt, die über Kapital und differenzierte Technologie verfügen.
Wie konzentriert ist die Marktführerschaft heute?
Die fünf größten Betreiber halten knapp über 60 % der installierten Leistung, was dem Markt einen moderaten Konzentrationsgrad von 6 verleiht und gleichzeitig Raum für neue Marktteilnehmer lässt, die über Kapital und differenzierte Technologie verfügen.
- Markt für Rechenzentrumsstromversorgung Weltweite Nachfrage nach Stromsystemen, gegliedert nach Komponente, Tier und Anlagengröße.
- Markt für KI-Rechenzentren KI-Anlagen auf dem globalen Markt, einschließlich Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumskühlung Kühlung im globalen Markt, aufgeschlüsselt nach Kühltechnologie, Kühlkomponente und Anlagentyp.
- Belgien Rechenzentrums-Networking-Markt Netzwerktechnik in Belgien, unterteilt nach Komponente, Endnutzer und Rechenzentrumstyp.
- Indonesien Rechenzentrums-Stromversorgungsmarkt Nachfrage nach Stromsystemen in Indonesien, unterteilt nach Komponente, Anlagentyp und Anlagengröße.
- Markt für Rechenzentrums-Networking in Nigeria Netzwerktechnik in Nigeria, unterteilt nach Komponente, Endnutzer und Rechenzentrumstyp.
- Philippinischer Markt für Rechenzentrumsstromversorgung Nachfrage nach Stromsystemen auf den Philippinen, unterteilt nach Komponente, Anlagentyp und Anlagengröße.
- Südkorea Rechenzentrumsprozessor-Markt Südkoreas Prozessoren, unterteilt nach Prozessortyp, Anwendung und Architektur.
- Markt für Hyperscale-Rechenzentren in den Vereinigten Arabischen Emiraten Die Hyperscale-Standorte der VAE, unterteilt nach Anlagentyp, Komponente und Tier.
- Rechenzentrums-Rack-Markt Schweden Schwedens Racks, gegliedert nach Rackgröße, Rackhöhe und Racktyp.
- Österreich Rechenzentrums-Strommarkt Österreichs Stromsysteme, unterteilt nach Komponente, Anlagentyp und Anlagengröße.