
Größe und Marktanteil des nordamerikanischen Rechenzentrums-Servermarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 63.87 Milliarden US-Dollar |
| Marktgröße (2026) | 72.33 Milliarden US-Dollar |
| Marktgröße (2031) | 134.58 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.24 % |
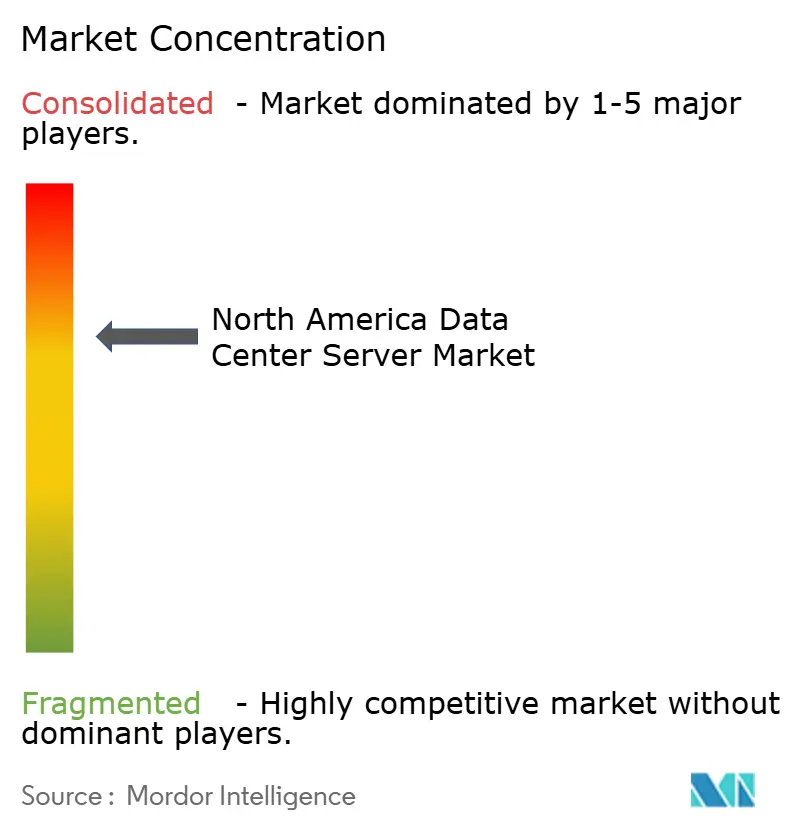
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Rechenzentrums-Servermarkts durch Mordor Intelligence
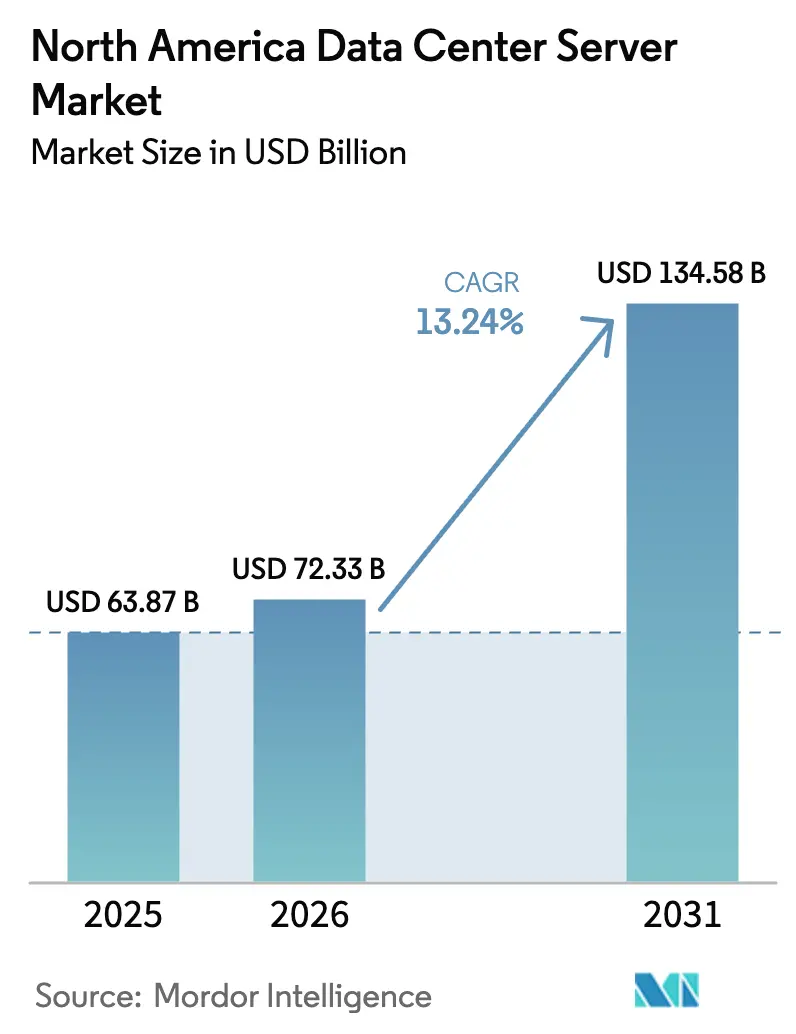
Die Größe des nordamerikanischen Rechenzentrums-Servermarkts wird voraussichtlich von 63,87 Milliarden USD im Jahr 2025 auf 72,33 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 einen Wert von 134,58 Milliarden USD bei einer CAGR von 13,24 % über den Zeitraum 2026–2031 erreichen. Der Ausbau von Künstliche-Intelligenz-Implementierungen, erhöhtes Netzwerkaufkommen und strengere Datensouveränitätsvorschriften gestalten Beschaffungsstrategien neu, da Unternehmen veraltete Einrichtungen modernisieren, um Leistungsdichten von über 100 kW pro Rack zu bewältigen. Serveranbieter konkurrieren nun auf Basis von Effizienz der Flüssigkühlung, GPU-Dichte und kurzen Konfigurationsvorlaufzeiten anstelle reiner Prozessorgeschwindigkeit. Gleichzeitig lenken zunehmende Nearshoring-Aktivitäten in Mexiko und Anforderungen an nationale Cloud-Lösungen in Kanada Kapital in sekundäre Metropolen, die noch über ausreichende Leistungskapazitäten verfügen. Anbieter von Colocation-Diensten, Cloud-Hyperscaler und Edge-Spezialisten skalieren ihre Kapazitäten jeweils schneller als traditionelle Unternehmensrechenzentren und verschärfen den Wettbewerb entlang der gesamten Wertschöpfungskette.
Wichtigste Erkenntnisse des Berichts
- Nach Anwendung entfiel auf Künstliche Intelligenz und maschinelles Lernen im Jahr 2025 ein Anteil von 38,84 % am nordamerikanischen Rechenzentrums-Servermarkt, während Workloads für Virtualisierung und Private Cloud bis 2031 voraussichtlich eine CAGR von 17,02 % verzeichnen werden.
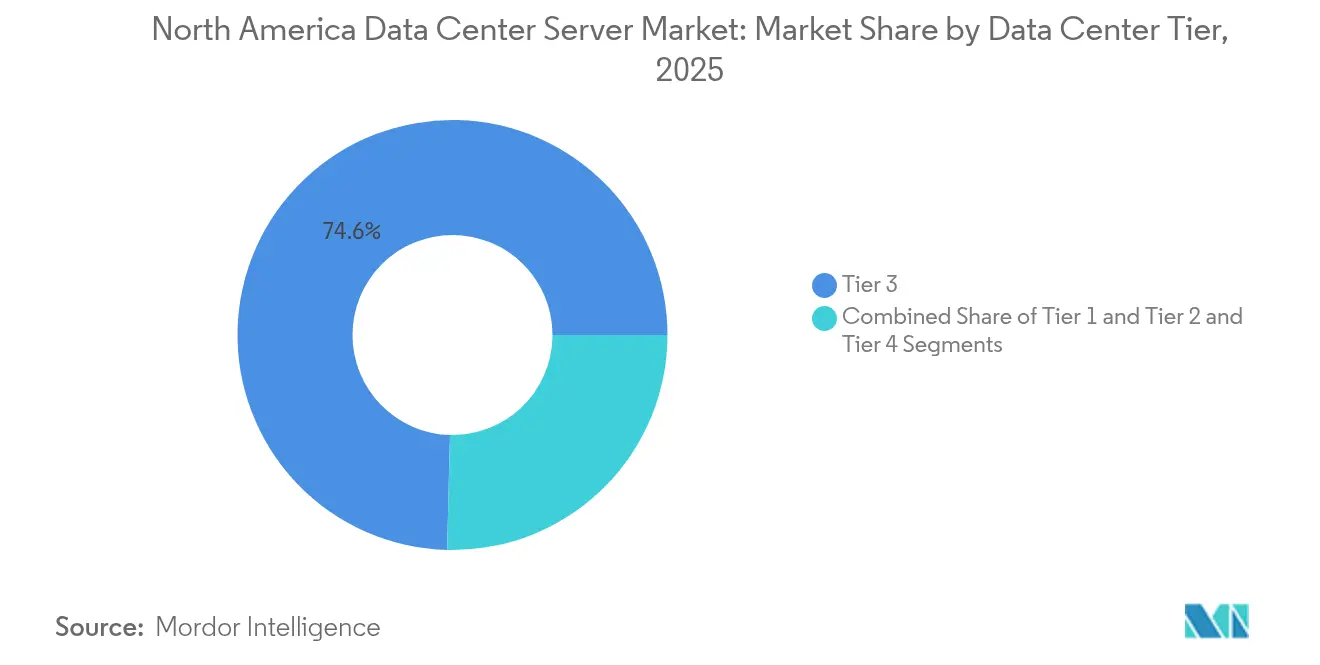
- Nach Rechenzentrums-Tier führten Tier-3-Einrichtungen im Jahr 2025 mit einem Umsatzanteil von 74,60 %; Tier 4 soll bis 2031 mit einer CAGR von 18,56 % wachsen, da Hyperscaler fehlertolerante GPU-Cluster nachfragen.
- Nach Formfaktor entfielen auf Halbhöhen-Blades im Jahr 2025 61,55 % der Größe des nordamerikanischen Rechenzentrums-Servermarkts, während Viertelhöhen- und Mikro-Blades voraussichtlich mit einer CAGR von 17,92 % wachsen werden.
- Nach Rechenzentrumstyp erfassten Colocation-Betreiber im Jahr 2025 57,70 % des Marktanteils im nordamerikanischen Rechenzentrums-Servermarkt; Hyperscaler-Einrichtungen sind auf dem Weg zu einer CAGR von 20,64 % bis 2031.
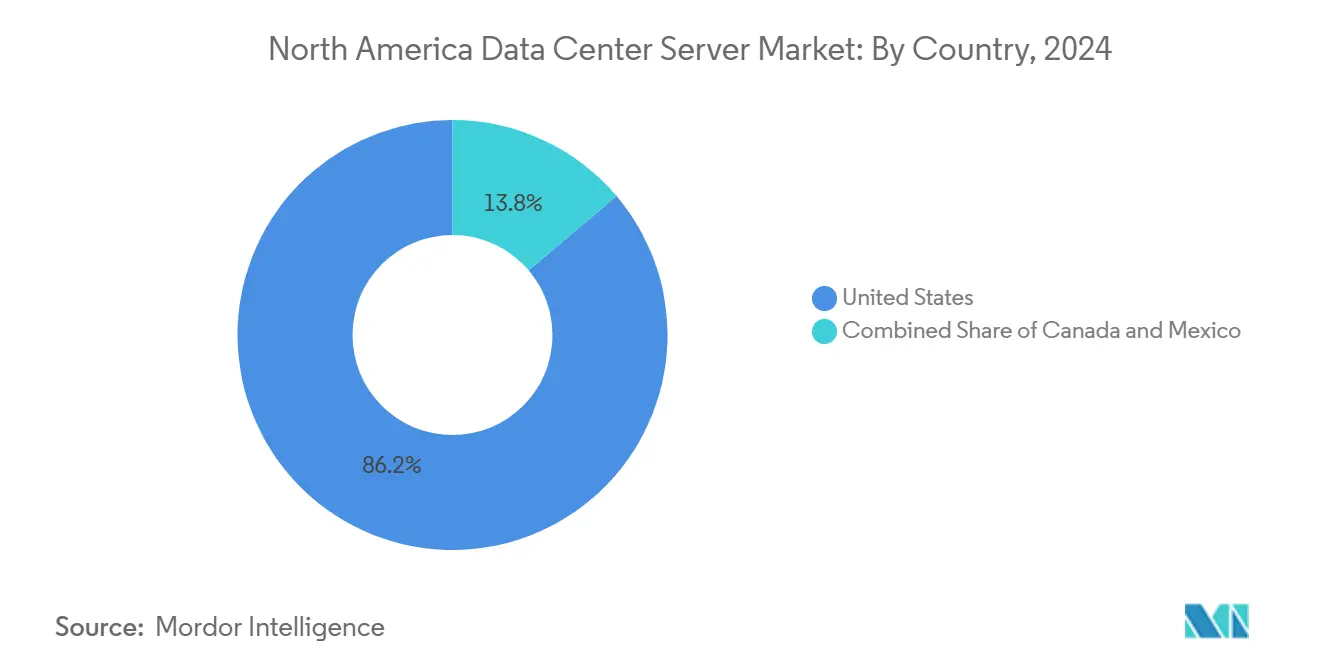
- Nach Geografie führten die Vereinigten Staaten im Jahr 2025 mit einem Anteil von 85,80 %, während Kanada voraussichtlich eine CAGR von 19,05 % bis 2031 erzielen wird, gestützt durch 240 Millionen CAD an KI-fokussierten Rechenzentrums-Förderungen.
- Nach Endnutzerbranche dominierte IT & Telekommunikation im Jahr 2025 mit 34,58 % des Umsatzes; Workloads aus Fertigung und Industrie 4.0 sollen bis 2031 mit einer CAGR von 18,05 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des Nordamerika Rechenzentrum Server Markts*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach KI/ML-Training für GPU-dichte Server | +4.2% | Vereinigte Staaten, Kanada | Kurzfristig (≤ 2 Jahre) |
| Kommerzielle 5G-Rollouts treiben Edge- Aufbau voran | +2.1% | Nordamerika, mexikanische Grenzregionen | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung von Cloud- und IoT- Workloads | +2.8% | US-Metropolen | Mittelfristig (2–4 Jahre) |
| Datensouveränitätsvorschriften in Kanada und Mexiko | +1.9% | Kanada, Mexiko | Langfristig (≥ 4 Jahre) |
| Evergreen-Hardware-Erneuerungszyklen | +1.5% | Nordamerikanische Unternehmen | Langfristig (≥ 4 Jahre) |
| On-Premises-Souveränitäts-Cloud-Designs für den US-amerikanischen öffentlichen Sektor | +1.1% | Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach KI/ML-Training für GPU-dichte Server
Künstliche-Intelligenz-Workloads verbrauchen bereits bis zu einem Fünftel des Rechenzentrumsstromverbrauchs und zwingen Betreiber, Racks für extreme Dichten und Flüssigkühlung umzurüsten. NVIDIAs Projektion einer Rechenzentrum-Marktchance von 1,4 Billionen USD in den Vereinigten Staaten hat die Beschaffung spezialisierter Server beschleunigt, die bis zu acht GPUs pro Gehäuse aufnehmen können. Super Micros flüssiggekühler Cluster mit 100.000 GPUs verdeutlicht die Verlagerung des Markts hin zu Architekturen mit Direktkühlung. HPEs Auftrag über 1 Milliarde USD von X signalisiert, dass große private Käufer nun mit Hyperscalern beim Volumen einzelner Transaktionen gleichziehen. Diese Verschiebungen festigen hochdichte KI-Racks als primären Wachstumsmotor für den nordamerikanischen Rechenzentrums-Servermarkt.
Kommerzielle 5G-Rollouts treiben Edge-Aufbau voran
Ultra-Niedriglatenz-5G-Dienste verlagern die Datenverarbeitung von zentralen Standorten hin zu metropolitanen Edge-Standorten, die sich innerhalb einer einstelligen Millisekunde Hin- und Rückfahrtzeit von Endnutzern befinden.[1]EdgeIR, "5G Edge KI-Rollout gewinnt an Fahrt," edgeir.com GPU-als-Dienst-Einführungen in Mikro-Colocation-Hubs wie Cologix Toronto belegen, dass KI-Inferenz zunehmend am Edge stattfinden wird. Server-OEMs haben darauf reagiert, indem sie Viertelhöhen- und andere Mikro-Blade-Designs entwickelt haben, die auf flache Racks und begrenzte Stellflächen zugeschnitten sind. Diese verteilte Topologie erschließt neue Einnahmequellen für regionale Glasfaserbetreiber und kommunale Versorgungsunternehmen, die saubere Energie und Wegerechte garantieren können. Der Trend hält eine zweistellige Wachstumsdynamik bei Edge-Systemen innerhalb des breiteren nordamerikanischen Rechenzentrums-Servermarkts aufrecht.
Zunehmende Nutzung von Cloud- und IoT-Workloads
Unternehmensarchitekten optimieren die Workload-Platzierung über Multi-Cloud-, On-Premises- und Colocation-Ressourcen hinweg, um Kosten und Compliance zu optimieren. Dells KI-Factory-Portfolio, das Server, Speicher und Netzwerke für hybride Bereitstellungen kombiniert, veranschaulicht die Verlagerung hin zu konvergierter Infrastruktur. Die Verbreitung von IoT-Sensoren in Logistik und Energie erzeugt Ströme von Zeitreihendaten, die nahe der Quelle gefiltert werden müssen, um Backhaul-Kosten zu reduzieren. HPEs Private-Cloud-KI-Bundles zeigen, wie traditionelle Virtualisierungs-Stacks nun mit GPU-Optionen für Inferencing-Aufgaben innerhalb desselben Gehäuses ausgeliefert werden. Da Unternehmen ihre IT-Landschaften optimieren, behält die Virtualisierung ihre Dynamik und vergrößert die adressierbare Basis für den nordamerikanischen Rechenzentrums-Servermarkt weiter.
Datensouveränitätsvorschriften in Kanada und Mexiko
Staatliche Vorschriften, die verlangen, dass Bürgerdaten auf nationalem Boden verbleiben, haben nördlich und südlich der US-Grenze einen Bauboom ausgelöst. 88 % der kanadischen IT-Entscheider bestehen auf inländischem Hosting, was OVHcloud und Hyperscaler dazu veranlasst, Kapazitäten in Ontario auszubauen. Mexikos Nearshoring-Welle veranlasst US-Hersteller, grenzüberschreitende Daten in neu in Betrieb genommenen Queretaro-Campussen zu verarbeiten, damit sowohl NAFTA- als auch lokale Datenschutzvorschriften eingehalten werden. Diese Vorschriften verlängern Vertragslaufzeiten und erhöhen Wechselkosten, was wiederkehrende Einnahmen für konforme Betreiber absichert. Langfristig werden Souveränitätsgesetze den Fußabdruck des nordamerikanischen Rechenzentrums-Servermarkts über die traditionellen US-Kernstandorte hinaus vergrößern.
Hemmnisauswirkungsanalyse des Nordamerika Rechenzentrum Server Markts*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Rechenzentrums-CapEx und Grundstückskosten | -2.3% | US-Metropolen, Toronto | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenvolatilität bei kundenspezifischen Chips | -1.8% | Nordamerika | Mittelfristig (2–4 Jahre) |
| Netzstrom-Engpässe in wichtigen Metropolen | -2.1% | Northern Virginia, Dallas, Silicon Valley | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeit / Scope-3-Emissionen Compliance | -1.2% | Unternehmensanforderungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Rechenzentrums-CapEx und Grundstückskosten
Spekulative Immobiliengebote in Loudoun County und Santa Clara haben die Grundstückspreise innerhalb von 18 Monaten verdoppelt und die Budgets für Greenfield-Projekte weit über frühere Planungen hinaus in die Höhe getrieben.[2]Quartz, "Rechenzentrums-Grundstückspreise signalisieren eine Blase," qz.com Die Baukosten steigen weiter, wenn die von KI-Servern benötigten Flüssigkühlkreisläufe und Hochstrom-Sammelschienen einbezogen werden. Microsoft und Amazon haben mehrere geplante Standorte verlangsamt und entschieden, Kapital in sekundäre Regionen mit günstigerem Gelände umzuleiten, während die Nachfrage ungebrochen bleibt. Eingesperrte Grundstücksprämien schlagen sich in den Mietpreisen nieder und könnten die Expansion kleinerer Marktteilnehmer verzögern. Sofern keine beschleunigten Genehmigungsverfahren oder Umwidmungen neue Grundstücke erschließen, könnte der nordamerikanische Rechenzentrums-Servermarkt periodische Angebotsengpässe erleben.
Netzstrom-Engpässe in wichtigen Metropolen
Versorgungsunternehmen in Northern Virginia sehen sich nun Lieferzeiten für Transformatoren von über 150 Wochen gegenüber, was die Inbetriebnahme von vorab vermieteten Hallen verzögert, die ansonsten baureit sind.[3]T&D World, "Transformatormangel stellt das Netz vor Herausforderungen," tdworld.com Analysten prognostizieren, dass KI-Rechenzentren bis 2028 bis zu 12 % des US-amerikanischen Stromverbrauchs beanspruchen könnten, was einer Verdreifachung gegenüber dem Stand von 2024 entspricht. Südwestliche Anbieter wie NV Energy und APS haben Netzanschlussanfragen von über 10 GW verzeichnet, was der Gesamtlast ganzer Bundesstaaten entspricht. Stromknappheit lenkt Investoren in wasserreiche Provinzen oder Windkorridore im Mittleren Westen und verändert historische Cluster-Muster. Anhaltende Netzprobleme dämpfen kurzfristige Kapazitätserweiterungen im nordamerikanischen Rechenzentrums-Servermarkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Nordamerika Rechenzentrum Server Markts
Nach Rechenzentrums-Tier:
Ausgewogene Tier-3-Dominanz und Tier-4-DynamikTier-3-Einrichtungen erfassten 74,60 % des Umsatzes im Jahr 2025 im nordamerikanischen Rechenzentrums-Servermarkt und unterstreichen damit ihre Attraktivität für Unternehmens-Workloads, die N+1-Ausfallsicherheit ohne den Aufpreis von 2N-Architekturen erfordern. Tier-3-Bauvorschriften erfüllen die meisten Virtualisierungs-, Backup- und Cloud-Gateway-Aufgaben bei günstigen Betriebskosten. Dennoch bevorzugen Hyperscaler, die Modelle mit mehreren Billionen Parametern trainieren, nun Tier-4-Umgebungen, in denen gleichzeitige Wartung und Fehlertoleranz für unterbrechungsfreie GPU-Cluster unverzichtbar sind, die tens of Millionen USD kosten. Infolgedessen soll der Tier-4-Umsatz bis 2031 mit einer CAGR von 18,56 % steigen und seinen Beitrag zur Marktgröße des nordamerikanischen Rechenzentrums-Servermarkts schrittweise erhöhen.
Der Tier-4-Anstieg hat Innovationen bei modularen Datenhallen angeregt, die mit Lithium-Ionen-USV, Wärmetauschern an der Rückseite und redundanten Spine-Leaf-Fabrics vorkonfiguriert sind. Anbieter wie Vertiv haben kürzlich werksintegrierte „360AI”-Blöcke eingeführt, die die Bereitstellungszeit auf unter 26 Wochen verkürzen und Monate gegenüber üblichen Greenfield-Zeitplänen einsparen. Gleichzeitig bleiben Tier-1- und Tier-2-Einrichtungen für Content-Caching, lokale Fertigungsleitsysteme und andere Edge-Rollen nützlich. Im Prognosezeitraum verbessert das Nebeneinander mehrerer Tiers die Flexibilität bei der Workload-Platzierung und sichert vielfältige Einnahmequellen im nordamerikanischen Rechenzentrums-Servermarkt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Formfaktor:
Halbhöhen-Stabilität und Mikro-Blade-BeschleunigungHalbhöhen-Blades hielten 2025 mit 61,55 % einen dominanten Anteil, da Unternehmen weiterhin vertraute 42-U-Racks bevorzugen, die Rechenleistungsdichte und Kühlluftstrom ausbalancieren. Das Design unterstützt Zwei-Sockel-x86-Platinen mit moderatem Strombedarf und hält Kühlnachrüstungen minimal. Allerdings soll die Marktgröße des nordamerikanischen Rechenzentrums-Servermarkts für Mikro-Blade- und Viertelhöhen-Systeme mit 17,92 % CAGR am schnellsten wachsen, angetrieben durch den Edge-Ausbau im Zusammenhang mit IoT- und 5G-Workloads.
Viertelhöhen-Rahmen können in Telco-Straßenschränke oder Fabrikräume eingesetzt werden, wo Platz und Gewicht begrenzt sind. Fortschritte bei System-on-Chip-Architekturen und PCIe Gen5 haben es Anbietern ermöglicht, KI-Beschleuniger auf diese kompakten Schlitten zu integrieren und sie für Echtzeit-Inferenz nutzbar zu machen. Vollhöhen-Blades bedienen weiterhin HPC sowie seismische Bildgebung in der Öl- und Gasindustrie, doch ihr geringes Marginalwachstum unterstreicht eine Verlagerung hin zu kleineren, energieeffizienten Knoten. Der Nettoeffekt ist ein erweitertes Portfolio, das Betreibern ermöglicht, dichte KI-Trainingsracks im Kern mit leichten Mikro-Blades in Metropolringen zu kombinieren und das Gesamtwertversprechen des nordamerikanischen Rechenzentrums-Servermarkts zu bereichern.
Nach Anwendung/Workload:
KI/ML-Dominanz und hybrides VirtualisierungswachstumKünstliche-Intelligenz- und maschinelles-Lernen-Aufgaben machten 2025 38,84 % des Umsatzes aus und festigten das Segment als das größte Einzelsegment im nordamerikanischen Rechenzentrums-Servermarkt. Generative Modelle, Empfehlungssysteme und Simulationen autonomer Fahrzeuge erfordern eng gekoppelte GPU-Fabrics und ultraschnellen NVMe-Speicher, was Leistungsbudgets auf beispiellose Niveaus treibt. Anbieter, die Direct-Liquid-Cool-fähige Gehäuse und Out-of-Band-Telemetrie zur thermischen Optimierung garantieren können, gewinnen zunehmend große Auftragsblöcke.
Virtualisierung und Private-Cloud-Dienste, obwohl reifer, sollen bis 2031 mit einer robusten CAGR von 17,02 % zulegen, da Unternehmen SaaS-Ausgaben rationalisieren und stabile Workloads wieder auf eigene Server zurückbringen. Diese Migration stimmt mit Datensouveränitätsvorschriften überein und hilft, Egress-Gebühren zu senken. Hochleistungsrechnen behält eine Nische unter Lebenswissenschaften und Energiekonzernen, profitiert aber indirekt vom Wachstum KI-angrenzender Simulationsworkloads. Speicherorientierte und Edge-Gateway-Aufgaben runden die Mischung ab und stellen sicher, dass Produktmanager eine Bandbreite an I/O-Profilen unterstützen müssen, wenn sie Wallet-Anteile im nordamerikanischen Rechenzentrums-Servermarkt gewinnen wollen.
Nach Rechenzentrumstyp:
Colocation-Führerschaft und Hyperscaler-AnstiegColocation-Betreiber stellten 2025 57,70 % des Marktanteils im nordamerikanischen Rechenzentrums-Servermarkt, indem sie Vernetzungs-Ökosysteme und Pay-as-you-grow-Modelle nutzten, die mittelgroße Unternehmen ansprechen. Anbieter wie CoreSite werben nun für NVIDIA-DGX-Ready-Suiten mit 70 kW pro Rack und gekühlter Türwärmeabfuhr und beweisen, dass gemeinsam genutzte Einrichtungen KI-Anforderungen erfüllen können, die bisher eigenbetriebenen Campussen vorbehalten waren. Flexible Mietbedingungen helfen Mietern zudem, sich gegen schnell wechselnde GPU-Roadmaps abzusichern.
Hyperscaler hingegen skalieren ihre physischen Footprints mit einer CAGR von 20,64 %, da Microsoft, Google und Meta jeweils mehrere Milliarden USD jährliche Kapitalausgaben zusagen. Ihre proprietären Netzwerk-Fabrics und kundenspezifischen Chip-Designs intensivieren die vertikale Integration, obwohl viele während der Bauphase noch Kapazitäten in carrierneutralen Mega-Hallen untervermieten. Edge- und Unternehmens-Eigenbauten erfüllen weiterhin Ultra-Niedriglatenz- oder Compliance-gesteuerte Workloads. Aus strategischer Sicht erweitert das Nebeneinander mehrerer Einrichtungstypen die adressierbare Größe des nordamerikanischen Rechenzentrums-Servermarkts und schützt Betreiber vor Volatilität in einzelnen Segmenten.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endnutzerbranche:
IT und Telekommunikation als Kern und Aufschwung in der FertigungDie IT- und Telekommunikationsbranche verbrauchte 2025 34,58 % der gelieferten Server und spiegelt damit ihre historische Rolle als Erstanwender neuer Prozessorgenerationen und höhergeschwindiger Verbindungen wider. Telekommunikationsanbieter rüsten Vermittlungsstellen zu Mini-Rechenzentren um, um 5G-fähiges Edge-Computing bereitzustellen, während SaaS-Anbieter Colocation-Racks erweitern, um Latenz zu kontrollieren. Da diese Workloads dauerhaft relevant sind, bleibt das Segment grundlegend für den nordamerikanischen Rechenzentrums-Servermarkt.
Fertigung und Industrie 4.0 soll mit einer CAGR von 18,05 % der am schnellsten wachsende Sektor sein, angetrieben durch Computer-Vision-Qualitätskontrolle und vorausschauende Wartungssysteme auf Fabrikböden. GPU-ausgestattete Mikro-Knoten verarbeiten Telemetrie-Streams lokal, bevor sie in Core-Clouds archiviert werden, und reduzieren Ausfallzeiten. Gesundheitswesen, BFSI, Energie und öffentlicher Sektor folgen ähnlichen Mustern und integrieren jeweils KI-Inferenz auf bestehende Virtualisierungs-Umgebungen. Die diversifizierte Endnutzerbasis mindert Zyklizität und verbreitert Einnahmequellen im nordamerikanischen Rechenzentrums-Servermarkt.
Geografische Analyse
Vereinigte Staaten Rechenzentrum Server Markt
Die Vereinigten Staaten behielten 85,80 % des Umsatzes im Jahr 2025 dank der Cluster in Northern Virginia, Dallas-Fort Worth und Silicon Valley, die weltweit die größten Hyperscale-Standorte beherbergen. Dennoch veranlassen stark steigende Grundstückspreise und Engpässe im Stromnetz die Betreiber dazu, Sekundärmärkte wie Columbus und Kansas City zu erkunden, wo Versorgungsunternehmen noch immer Blöcke von mehreren hundert Megawatt zusichern können. Politische Anreize, darunter Investitionssteuergutschriften für mit sauberer Energie betriebene Anlagen, prägen zudem die Standortauswahlmodelle und stellen sicher, dass der Nordamerika Rechenzentrum Server Markt weiterhin in neue US-Regionen expandiert.
Kanada Rechenzentrum Server Markt
Kanada, mit einer prognostizierten CAGR von 19,05 %, profitiert von reichlich vorhandener Wasserkraft und kühleren Umgebungstemperaturen, die den PUE-Wert senken. Das föderale KI-Infrastrukturprogramm in Höhe von 240 Millionen CAD sowie Provinzförderprogramme beschleunigen den Baubeginn in Toronto-Waterloo und Montréal. Cybersicherheitsrankings, die das Land weltweit auf Platz fünf platzieren, geben auch regulierten Branchen wie dem Finanz- und Gesundheitswesen Sicherheit. Da 88 % der Unternehmen Hosting im eigenen Land fordern, werden die Server-Lieferungen in kanadische Rechenzentren den breiteren Nordamerika Rechenzentrum Server Markt übertreffen.
Mexiko Rechenzentrum Server Markt
Mexikos Queretaro-Korridor hat sich als am schnellsten wachsender Hub Lateinamerikas etabliert, verankert durch den 3 Milliarden USD, 400 MW großen Campus von ODATA, der US-amerikanische Nearshoring-Lieferkettenstrategien bedient. Ziele für erneuerbare Energien von 45 % sauberer Elektrizität bis 2030 stimmen mit den ESG-Scorecards der Unternehmen überein und ziehen Hyperscaler an, die kohlenstoffarme Stromnetze benötigen. Allerdings müssen Engpässe in der Talentpipeline und regulatorische Unsicherheiten behoben werden, um Mexikos Beitrag zum Nordamerika Rechenzentrum Server Markt zu maximieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Regulatorisches Umfeld
Die Regulierung, die sich auf Rechenzentrenserver in Nordamerika auswirkt, kombiniert zunehmend die Aufsicht über Datensicherheit mit Netz- und lokalen Genehmigungskontrollen. In den Vereinigten Staaten fügen die Bulk Data Rule des Department of Justice sowie die vom Department of Commerce vorgeschlagenen Know-your-customer-ähnlichen Anforderungen für IaaS-Anbieter (Kundenüberprüfung und Überwachung auf bösartige Cyberaktivitäten) eine compliance-getriebene Prüfung hinzu, die betrifft, wo Workloads ausgeführt werden und wie Kunden onboardet werden. Auf der Infrastrukturseite eröffnete die Federal Energy Regulatory Commission am 16. April 2026 das Docket RM26-4-000, um einheitlichere Ansätze für die Anbindung großer elektrischer Lasten von 20 MW oder mehr zu entwickeln und die damit verbundenen Kosten zuzuweisen – eine materielle Variable für neue hochverdichtete KI-Serverhallen.
Auch staatliche und lokale Anforderungen prägen die Standortwahl, die Dimensionierung von Generatoren und Projektzeitpläne. Die ab 1. Juli 2026 geltenden Vorschriften der Virginia DEQ verschärfen laufzeitbezogene Beschränkungen für bestimmte Diesel-Notstromaggregate in Gebieten mit Luftqualitätsverstößen und beeinflussen damit Designentscheidungen zur Resilienz (einschließlich Gasalternativen) für Anlagen, die Tier-3- und Tier-4-Bauten unterstützen. Bis Mitte 2026 hatten zahlreiche Bundesstaaten irgendeine Form von Beschränkung ausländischen Eigentums im Zusammenhang mit Immobilien oder kritischer Infrastruktur eingeführt, und South Dakota erließ am 24. März 2026 SB 135 und HB 1038 mit strukturierten Offenlegungspflichten und Schutzmaßnahmen zur Kostenzuweisung für Rechenzentren mit 10 MW oder mehr, was den umfassenderen Wandel hin zu einer Planung nach dem Prinzip „Strom plus Genehmigung“ statt reiner Strom-Standortentscheidungen weiter verstärkt.
Wettbewerbslandschaft
Der Wettbewerb im nordamerikanischen Rechenzentrums-Servermarkt verschärft sich, da sich die Differenzierung auf KI-optimierte Thermik, schnelle Konfigurationsdienstleistungen und Co-Design mit GPU-Anbietern verlagert. Dells Infrastructure Solutions Group verzeichnete im zweiten Quartal 2025 einen Umsatz von 11,6 Milliarden USD, was einem Anstieg von 80 % bei Servern und Netzwerken entspricht, und demonstrierte Resilienz sowohl bei Enterprise- als auch bei KI-Pipelines. Hewlett-Packard Enterprise festigte seine Position durch schlüsselfertige flüssiggekühlte Racks, die auf NVIDIAs MGX-Referenzplattform abgestimmt sind, und erfüllte gleichzeitig einen KI-Einzelkundenauftrag von 1 Milliarde USD, der die Scale-out-Kapazität unter Beweis stellte.
Super Micro nutzte die Agilität als Original-Design-Hersteller durch enge Partnerschaft mit NVIDIA bei beschleunigten Roadmaps, steigerte den Quartalsumsatz auf nahezu 6 Milliarden USD und gewann Greenfield-KI-Cluster, bei denen Legacy-OEMs mit der Liefergeschwindigkeit nicht mithalten konnten. Colocation-Betreiber wie CoreSite und Cologix bewegen sich mit DGX-Ready-Bays und GPU-als-Dienst weiter oben in der Wertschöpfungskette und umwerben Unternehmen, die Opex-basierte Experimente vor der Skalierung bevorzugen. Energie- und Kühlspezialisten wie Eaton und Siemens Energy entwickeln gemeinsam Vor-Ort-Erdgasanlagen, die Dieselgeneratoren ersetzen und CO₂-Emissionen um 50 % reduzieren, was die Konvergenz zwischen IT- und Energielieferketten verdeutlicht. Die daraus resultierende Ökosystemkomplexität veranlasst Kunden, Multi-Vendor-Konsortien einzubinden, und stärkt serviceorientierte Vertriebsansätze im nordamerikanischen Rechenzentrums-Servermarkt.
Marktführer im nordamerikanischen Rechenzentrums-Servermarkt
Dell Inc.
Hewlett Packard Enterprise
Lenovo Group Limited
Cisco Systems Inc.
Supermicro
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen des Nordamerika Rechenzentrum Server Markts
- Dell Technologies Inc.
- Hewlett Packard Enterprise Co.
- Lenovo Group Ltd.
- Cisco Systems Inc.
- IBM Corporation
- Super Micro Computer Inc.
- Quanta Computer Inc.
- Wiwynn Corp.
- Inspur Group
- Foxconn Technology Group
- Gigabyte Technology Co. Ltd.
- Fujitsu Ltd.
- Oracle Corporation
- NEC Corp.
- AMAX Information Technologies
- Penguin Computing (SMART Global)
- ASUStek Computer Inc.
- Hewlett-Packard Enterprise Services
- Huawei Technologies Co. Ltd.*
- Tyan Computer Corp.
Lesen Sie die Analyse der nordamerika rechenzentrum server-Unternehmen

Marktchancen und Zukunftsaussichten
Die Chance konzentriert sich auf KI-optimierte Serverplattformen und die unterstützenden Ökosysteme, die für deren schnellen Einsatz unter Strom-, Genehmigungs- und Souveränitätsbeschränkungen benötigt werden. Die Roadmaps der Anbieter bewegen sich in Richtung sehr hoher GPU-Dichte, Flüssigkeitskühlungsbereitschaft und Rack-Scale-Integration für KI/ML- und aufkommende agentische KI-Anwendungsfälle. Dell und HPE kündigten beide im Jahr 2026 auf NVIDIA Vera CPU basierende Serverplattformen an, was einen aktiven Wettbewerbszyklus bei Server-Architekturen der nächsten Generation für KI signalisiert.
Das Ausmaß der Nachfrage nach KI-Servern zeigt sich auch in Finanzierungs- und Erfüllungsmaßnahmen der Anbieter, einschließlich der im Juni 2026 von Supermicro angekündigten Finanzierungspläne über 7,0 Milliarden USD zur Unterstützung der Erfüllung von rund 39 Milliarden USD an jüngsten KI-Server-Bestellungen. Dies deutet auf Freiräume für Komponentenpartner, Integratoren und Colocation-Betreiber hin, die Strom und Kühlung für dichte GPU-Einsätze liefern können. Geografische Freiräume entstehen zudem dort, wo Netzengpässe und die Komplexität von Genehmigungsverfahren in etablierten US-Großstädten die Kapazitätsplanung in sekundäre Märkte und grenzüberschreitende Optionen verschieben. Kanada bleibt ein aktives Ziel für souveränitätsgetriebene Einsätze, unterstützt durch eine föderale KI-Infrastrukturförderung von 240 Millionen CAD und eine starke Präferenz kanadischer Unternehmen für inländisches Hosting, was die lokale Nachfrage nach konformen Serverinstallationen und verwalteter GPU-Kapazität unterstützt. Im Jahr 2026 wird das Standortmodell zunehmend als „Strom-plus-Genehmigung“ gerahmt, was Entwickler und Anbieter begünstigt, die Serverlieferung mit Community-Engagement, Lärm- und Wasserplanung sowie transparenten Praktiken zur Kostenzuweisung kombinieren. Diese Dynamik schafft Chancen für standardisierte, modulare Designs (einschließlich Tier-4-bereiter Blöcke) und dienstleistungsorientierte Angebote, die die Zeit bis zur Inbetriebnahme neuer Hallen verkürzen.
Jüngste Branchenentwicklungen im Nordamerika Rechenzentrum Server Markt
- Juni 2026: Dell Technologies stellte den PowerEdge XE8812 Server mit NVIDIA Vera Rubin NVL4 Architektur vor, der bis zu 144 GPUs pro Rack unterstützt. Die KI-optimierte Plattform mit hoher GPU-Dichte erweitert Dells Führungsposition bei der KI-Infrastruktur für Rechenzentren in Nordamerika und erhöht den Wettbewerbsdruck auf Mitbewerber, dichtere GPU-Konfigurationen anzubieten.
- Juni 2026: Dell Technologies brachte die PowerEdge R9822 und M9822 Server auf den Markt, die mit NVIDIA Vera CPUs zur Unterstützung agentischer KI gebaut wurden. Die für agentische KI geeignete Compute-Hardware stärkt Dells Angebote für Unternehmen und CSPs und untermauert den Wandel hin zu Vera-CPU-basierten KI-Workloads im Markt.
- Juni 2026: HPE kündigte den ProLiant Compute DL394 Gen12 Server an, der von einer NVIDIA Vera CPU für agentische KI-Workloads angetrieben wird. Die Integration der Vera CPU in unternehmenstaugliche Server verändert HPEs KI-Serverstrategie grundlegend und verstärkt den Wettbewerb bei Infrastruktur für agentische KI.


Nordamerika Rechenzentrum Server Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Umsätze, die durch in Rechenzentren in ganz Nordamerika eingesetzte Server generiert werden, einschließlich gängig ausgelieferter Servertypen und Formfaktoren, die für Unternehmens-, Colocation- und Hyperscale-Umgebungen verwendet werden, gezählt als Hardware-Marktwert in USD.
Ausschlüsse des Umfangs: Wir schließen Software, Bauwesen und Stromversorgungsausrüstung für Rechenzentren sowie laufende Umsätze aus Managed Services aus, die außerhalb der Server-Hardware-Rechnung liegen.
Übersicht der Segmentierung
- Nach Rechenzentrums-Tier
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Formfaktor
- Halbhöhen-Blades
- Vollhöhen-Blades
- Viertelhöhen-/Mikro-Blades
- Nach Anwendung / Workload
- Virtualisierung und Private Cloud
- Hochleistungsrechnen (HPC)
- Künstliche Intelligenz/Maschinelles Lernen und Datenanalyse
- Speicherorientiert
- Edge- / IoT-Gateways
- Nach Rechenzentrumstyp
- Hyperscaler/Cloud-Dienstleister
- Colocation-Einrichtungen
- Unternehmen und Edge
- Nach Endnutzerbranche
- BFSI
- IT und Telekommunikation
- Gesundheitswesen und Biowissenschaften
- Fertigung und Industrie 4.0
- Energie und Versorgungsunternehmen
- Behörden und Verteidigung
- Geografie
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Sekundärforschung wird zunächst genutzt, um den allgemeinen Nachfragekontext festzulegen, und anschließend, um die messbaren Angebots- und Einsatzsignale zu bestimmen, die ein Servermarktmodell benötigt. Wir haben öffentliche statistische und technische Quellen wie das Datenportal der US International Trade Commission, die Handelsreihen des US Census, Preisindizes des Bureau of Labor Statistics, Veröffentlichungen von Statistics Canada sowie energiebezogene Datensätze der US Energy Information Administration herangezogen, da sich die Aktivität von Rechenzentren oft in Strom- und Kapazitätssignalen widerspiegelt.
Daneben haben wir Jahresberichte von Unternehmen, Transkripte von Earnings Calls und Investorenpräsentationen ausgewertet, um Investitionszyklen, Plattformübergänge und Beschaffungsmuster zu verstehen. Patentdatenbanken wurden ebenfalls geprüft, um Verschiebungen bei Beschleunigungs-, Speicher- und kühlungsbezogenen Designs zu erkennen, die die Preisgestaltung und den Lieferungsmix beeinflussen. An einigen Stellen wurden kostenpflichtige Abonnements, die Unternehmensfinanzdaten zusammenführen und Importe auf Lieferungsebene verfolgen, verwendet, um Gegenkontrollen zu beschleunigen, wobei das endgültige Modell weiterhin auf offen erklärbaren Eingaben beruhte. Die hier genannten Sekundärquellen sind lediglich beispielhaft, und viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls zur Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde durchgeführt, um die Annahmen aus der Sekundärforschung einem Stresstest zu unterziehen und qualitative Signale in Modelleingaben umzuwandeln, die jahresweise angewendet werden können. Wir sprachen mit einer Mischung von Teilnehmern des Server-Ökosystems wie OEM-Vertriebspartnern, Rechenzentrumsbetreibern, Colocation-Unternehmen und großen Infrastrukturteams von Unternehmen in den Vereinigten Staaten und Kanada, und verglichen anschließend die Antworten über verschiedene Käufertypen hinweg, um eine Verzerrung durch eine einzelne Kohorte zu vermeiden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 35% | CXOs: 13% |
| Mid-Tier: 51% | Funktions-/Bereichsleiter: 32% |
| Kleinere Akteure: 14% | Manager: 55% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Aufbau, der den Ausgabenpool für Server aus der Erweiterungs- und Erneuerungsaktivität von Rechenzentren rekonstruiert und diesen dann basierend auf der Einsatzintensität nach Land auf Nordamerika verteilt. Um die Gesamtwerte realistisch zu halten, wurden die Ergebnisse durch selektive Bottom-up-Näherungen abgeglichen, wie beispielsweise durch stichprobenartige Bereiche des durchschnittlichen Verkaufspreises (ASP) nach Formfaktor, Kanal-Feedback zur jährlichen Lieferrichtung und schnelle Zusammenfassungen der sichtbaren Umsatzexposition von Anbietern gegenüber Rechenzentrumsservern.
Einige Eingaben, die in diesem Markt am wichtigsten waren, umfassten den Server-Erneuerungszyklus in Hyperscale- und Colocation-Flotten, den KI- und Accelerated-Compute-Mix, der die ASPs anhebt, Signale zur Rack-Dichte und Stromverfügbarkeit, die kurzfristige Einsätze begrenzen, das Wachstum von Virtualisierung und Private-Cloud-Workloads, das die Nachfrage nach Allzweckservern beeinflusst, sowie grenzüberschreitende Handelsindikatoren, die dabei helfen, die Plausibilität der Lieferdynamik zu prüfen. Wo Bottom-up-Sichten Lücken aufwiesen (zum Beispiel eingeschränkte Offenlegung zu Spezialkonfigurationen), verwendeten wir Primärbereiche und wandten konservative Anteilsgrenzen an, die dann in der Analystenprüfung erneut betrachtet wurden.
Für die Prognose verwendeten wir eine Szenarioanalyse, unterstützt durch eine einfache multivariate Regressionsprüfung, da die Nachfrage je nach Zeitpunkt der Investitionsausgaben und dem Mix GPU-schwerer Konfigurationen schwanken kann. Annahmen wurden erst finalisiert, nachdem sich die Primärbefragten über die Richtung und relative Stärke der Haupttreiber einig waren, und anschließend wurde das Modell konsistent über den gesamten Prognosezeitraum ausgeführt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, die zunächst auf interne Konsistenz und anschließend auf externe Plausibilität ausgerichtet sind. Wir vergleichen die endgültigen Marktsummen mit unabhängigen Signalen wie Handelswerttrends, Proxys für die Bauaktivität von Rechenzentren und beobachteten Mustern der ASP-Entwicklung, und untersuchen anschließend jede größere Abweichung vor der endgültigen Freigabe.
Eine zweite Analystenprüfung wird durchgeführt, um zentrale Annahmen zu hinterfragen, insbesondere zur ASP-Entwicklung und zu Hyperscale-Erneuerungsraten, und Folgeanrufe werden ausgelöst, wenn die Spanne zwischen den Interviewangaben breit bleibt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse die Beschaffungszyklen oder die Preisgestaltung verändern. Vor der Auslieferung wird eine abschließende Prüfung durchgeführt, damit Kunden eine aktualisierte Sicht erhalten, die den zuletzt verfügbaren Eingaben entspricht.
Vergleich der Marktdimensionierung von Mordor Intelligence für nordamerikanische Rechenzentrumsserver mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für nordamerikanische Rechenzentrumsserver können weit voneinander abweichen, selbst wenn sie scheinbar über ähnliche Hardware sprechen. Die Hauptgründe liegen meist darin, was im jeweiligen Datensatz als Server gilt, ob die Schätzung Unternehmens- und Edge-Hardware mit Rechenzentrumseinsätzen vermischt, und wie die Preisgestaltung behandelt wird, wenn KI-fokussierte Konfigurationen einen größeren Anteil ausmachen.
Einige externe Zahlen fallen enger aus, da sie sich hauptsächlich auf Lieferungen von Rack-Servern konzentrieren oder einen einzigen gemischten ASP über mehrere Jahre anwenden, was tendenziell die Auswirkung von Beschleunigern und High-Memory-Builds abschwächt. Andere Schätzungen fallen breiter aus, indem sie zusätzliche Rechenzentrumsinfrastruktur einbeziehen oder eine ältere Währungszeitpunktbestimmung und eine langsamere Erneuerungsannahme verwenden. Bei Mordor Intelligence wird die Gesamtsumme ausschließlich für Server-Hardware-Umsätze gezählt, die in Rechenzentren in den Vereinigten Staaten und Kanada eingesetzt werden, wobei angrenzende Software und Anlagenausrüstung aus dem Wert herausgehalten werden, um eine Aufblähung der Zahl zu vermeiden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 63,87 Mrd. USD (2025) | |
| Fachzeitschrift A | 21,50 Mrd. USD (2024) | Verfolgt häufig Lieferungen von Rack-Servern mit einer engen Hardware-Definition, was höherwertige Konfigurationen ausschließen und den KI-getriebenen ASP-Anstieg unterschätzen kann, und spiegelt zudem ein anderes Basisjahr wider. |
| Branchenbulletin B | 29,90 Mrd. USD (2033) | Verwendet eine Langzeitprojektion mit niedrigem Wachstumspfad und begrenzter Differenzierung der Erneuerungszyklen, und der Umfang wird üblicherweise auf hohem Niveau zusammengefasst, was den Einheitenmix und die Preisschritte schwer nachvollziehbar macht. |
Der Vergleich zeigt, dass die Spanne größtenteils durch Umfang und Preismechanik erklärt wird und nicht durch einfache Rechenunterschiede. Indem der Markt an den Wert der Server-Hardware in Rechenzentren in den beiden Ländern gekoppelt bleibt und die Schlüsselinputs, die ASPs und Erneuerungszeitpunkte beeinflussen, aktualisiert werden, bleibt die Schätzung auf eine wiederholbare Reihe von Schritten zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Rechenzentrums-Servermarkt heute?
Der Markt erzielte 2026 einen Umsatz von 72,33 Milliarden USD und soll bis 2031 einen Wert von 134,58 Milliarden USD erreichen, was einer CAGR von 13,24 % entspricht.
Welches Workload-Segment führt beim Server-Einkauf?
KI- und maschinelles-Lernen-Server machen 38,84 % des Umsatzes im Jahr 2025 aus und spiegeln den Aufstieg GPU-dichter Racks wider, die für generatives KI-Training eingesetzt werden.
Welcher Einrichtungstyp wächst am schnellsten?
Hyperscale-Rechenzentren expandieren mit einer CAGR von 20,64 %, da Cloud-Anbieter Budgets in Milliardenhöhe bereitstellen, um KI-Dienste zu unterstützen.
Warum zieht Kanada neue Rechenzentren an?
Reichlich vorhandene Wasserkraft, kühleres Klima und strenge Datensouveränitätsvorschriften stützen Kanadas CAGR-Wachstumsprognose von 19,05 %.
Was begrenzt die Kapazitätserweiterung in den Vereinigten Staaten?
Netzstrom-Engpässe und stark steigende Grundstückspreise in erstklassigen Metropolen verzögern die Inbetriebnahme neuer Hallen und dämpfen kurzfristige Angebotsergänzungen.
Wie wird 5G die künftige Server-Nachfrage beeinflussen?
5G-Rollouts treiben Edge-Computing-Knoten voran, die Viertelhöhen- und Mikro-Blade-Server erfordern, und schaffen stark wachsende Segmente an metropolitanen Aggregationspunkten.
Seite zuletzt aktualisiert am:
- Markt für KI-Rechenzentren KI-Anlagen auf dem globalen Markt, einschließlich Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau Bauleistungen im globalen Markt, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsdienstleistungen Managed Services im globalen Markt, aufgeschlüsselt nach Service, Tier und Endnutzerbranche.
- Markt für KI-Rechenzentren in Nordamerika KI-Anlagen in Nordamerika, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.



