
Nadelkoks-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 2.97 Millionen metrische Tonnen |
| Marktvolumen (2031) | 6 Millionen metrische Tonnen |
| Wachstumsrate (2026 - 2031) | 15.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nadelkoks-Marktanalyse von Mordor Intelligence
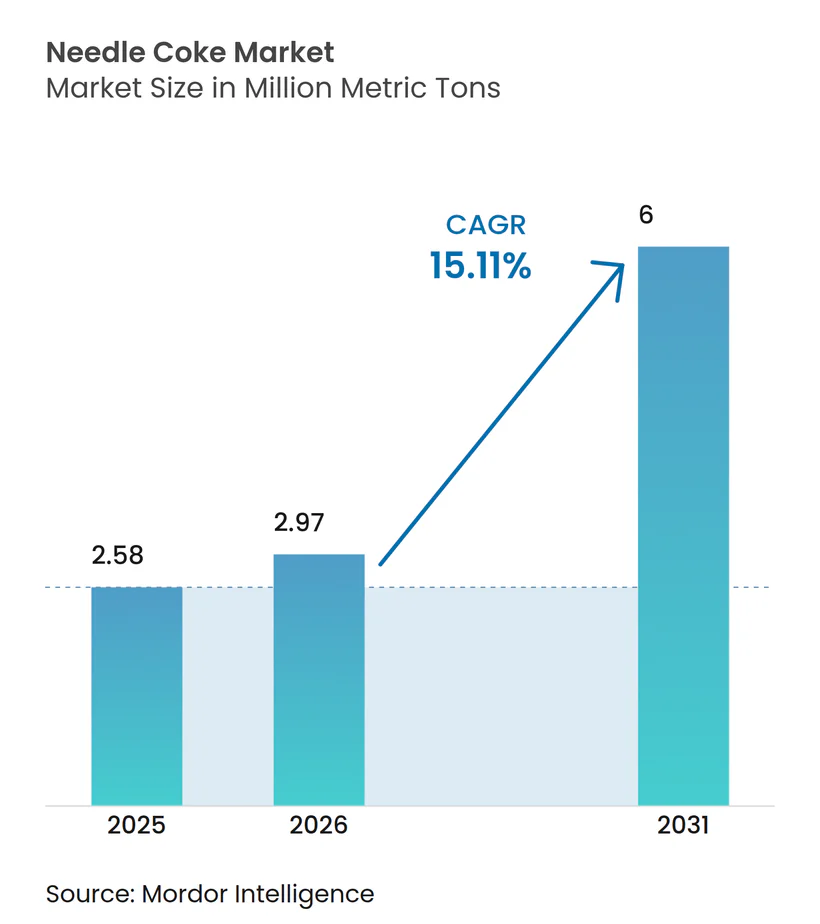
Die Nadelkoks-Marktgröße wird voraussichtlich von 2,58 Millionen Metrischen Tonnen im Jahr 2025 auf 2,97 Millionen Metrische Tonnen im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 15,11 % über den Zeitraum 2026–2031 6 Millionen Metrische Tonnen erreichen. Die strukturelle Expansion der Elektrolichtbogenofen-Stahlkapazität (EAF) und der Lithium-Ionen-Batterie-Gigafabriken beschleunigt die Nachfrage, während Raffinerieaufrüstungen, die schwefelarmes Decant-Öl mit extrem niedrigem Schwefelgehalt liefern, die Qualität und Versorgungskontinuität auf dem Erdölweg verbessern. Verschärfte Schrottstahlvorgaben in China und der Europäischen Union schaffen eine dauerhafte Untergrenze für den Elektrodenverbrauch, und vertikal integrierte Hersteller nutzen eigene Delayed-Coking-Anlagen zur Stabilisierung der Rohstoffkosten. Unterdessen deuten Prozesspatente zur Unterdrückung des Aufblähens bei der Kalzinierung und Graphit-Recyclingprogramme im Pilotmaßstab auf Kostensenkungen hin, die die langfristige Angebotsdynamik neu gestalten könnten.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führte erdölbasierter Nadelkoks mit einem Nadelkoks-Marktanteil von 85,23 % im Jahr 2025 und wird voraussichtlich bis 2031 mit einer CAGR von 16,18 % wachsen.
- Nach Anwendung beherrschten Graphitelektroden weiterhin 63,45 % des Jahres 2025, während Lithium-Ionen-Batterien mit einer CAGR von 22,38 % bis 2031 die schnellste Wachstumsdynamik verzeichneten.
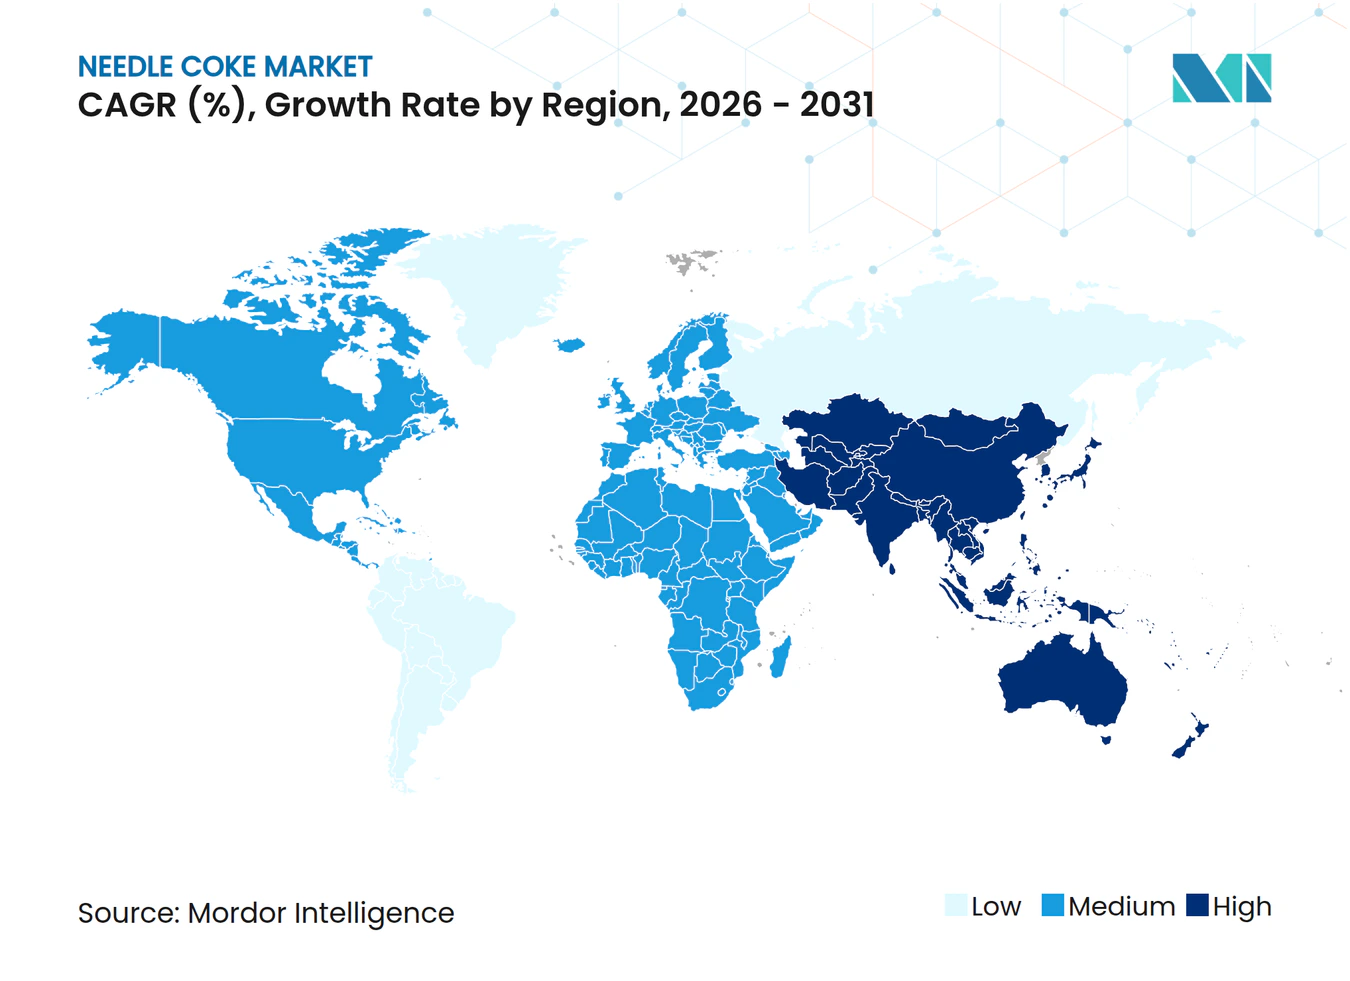
- Nach Geografie hielt Asien-Pazifik 87,88 % des Volumens von 2025 und wird voraussichtlich bis 2031 mit einer CAGR von 15,56 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende EAF-Stahlkapazitätspipelines | +4.2% | Global, mit Asien-Pazifik (China, Indien, Südkorea) und Nordamerika als führenden Regionen bei Pipeline-Ergänzungen | Mittelfristig (2–4 Jahre) |
| Globale Skalierung von EV-Lithium-Ionen-Batterie-Gigafabriken | +5.8% | Asien-Pazifik als Kern (China 99 % Versorgung mit synthetischem Graphit), Ausstrahlungseffekte auf Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Schrottstahlvorgaben in China und der Europäischen Union | +2.1% | China und EU, mit sekundären Auswirkungen auf japanische und südkoreanische Elektrodenexporte | Kurzfristig (≤ 2 Jahre) |
| Raffinerieaufrüstungen zur Produktion von Decant-Öl mit extrem niedrigem Schwefelgehalt | +1.9% | Nordamerika, Naher Osten und ausgewählte Asien-Pazifik-Raffinerien (Japan, Südkorea) | Mittelfristig (2–4 Jahre) |
| Beschleunigte Patente für das Recycling von Graphit in Anodenqualität | +1.1% | EU und Nordamerika (getrieben durch Kreislaufwirtschaftsvorgaben), Pilotmaßstab in China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende EAF-Stahlkapazitätspipelines
Globale EAF-Projekte mit einem Gesamtvolumen von 337 Millionen Metrischen Tonnen repräsentieren nun fast die Hälfte aller angekündigten Stahlherstellungserweiterungen, und jede 1 Million Metrische Tonnen neue EAF-Kapazität verbraucht etwa 1.360 Metrische Tonnen Ultrahochleistungs-Graphitelektroden. Ausgehend von einer Umwandlungsquote von 40 % ergibt diese Pipeline etwa 183.000 Metrische Tonnen inkrementellen Nadelkoks-Rohstoff. Schnellere Inbetriebnahme, geringere Kapitalintensität und deutlich niedrigere direkte Emissionsprofile positionieren EAF-Werke als bevorzugten Wachstumsvektor und stärken damit die langfristige Nachfrage nach erdölbasierten Qualitäten, die strenge Asche- und Schwefelgrenzwerte erfüllen.
Globale Skalierung von EV-Lithium-Ionen-Batterie-Gigafabriken
Die Verkäufe von Elektrofahrzeugen sind auf dem Weg, 2025 die Marke von 27 Millionen Einheiten zu überschreiten, und jedes Fahrzeug benötigt 50–80 kg synthetisches Graphit-Anodenmaterial. Obwohl die chinesische Anodenkapazität später im Jahrzehnt einen leichten Überschuss aufweisen könnte, erfüllt derzeit nur ein Drittel der globalen Petrolkoksproduktion die Reinheitsschwellen für Batteriequalität. POSCO Future M aus Südkorea beispielsweise vervierfacht seine Kapazität für Anodenqualität im Rahmen eines Programms im Wert von 300 Millionen USD, das Stahl-, Elektroden- und Batteriegeschäfte zur Sicherung des Rohstoffs kombiniert. Nettoresultat: Der Nadelkoks-Markt bleibt trotz lokaler Graphitüberschüsse angespannt.
Schrottstahlvorgaben in China und der Europäischen Union
Chinas Ziel einer Schrottquote von 30 % für 2025 schafft einen inkrementellen Schrottbedarf von 88 Millionen Metrischen Tonnen, der die EAF-Auslastung und die Elektrodennachfrage erhöht. Parallele Maßnahmen in der EU zielen auf eine Stahlrecyclingquote von 70 % bis 2030 ab und sichern den Elektrodenabsatz, selbst wenn die gesamte Rohstahlproduktion stagniert. Japans Antidumpingzoll von 95,2 % auf chinesische Elektroden verschärft das regionale Angebot zusätzlich und festigt die Nachfrage nach inländisch produziertem hochreinem Nadelkoks.
Raffinerieaufrüstungen zur Produktion von Decant-Öl mit extrem niedrigem Schwefelgehalt
Delayed-Coking-Nachrüstungen in Raffinerien in den Vereinigten Staaten und im Vereinigten Königreich steigern die Produktion von Grünkoks in Anodenqualität mit ≤ 0,5 % Schwefel und ≤ 0,3 % Asche. Phillips 66's Humber-Raffinerie kann nun genug Nadelkoks in Batteriequalität für 1,3 Millionen Elektrofahrzeuge pro Jahr liefern, und eine im September 2025 geschlossene Vereinbarung mit Epsilon Advanced Materials sichert den Rohstoff für eine Graphitanoden-Anlage mit 30.000 Tonnen pro Jahr in North Carolina.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Arbeitsschutz- und Umweltgefahren beim Delayed Coking | -1.8% | Nordamerika und EU (strenge EPA/EU-Emissionsstandards), moderate Auswirkungen in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Rohstoffpreisvolatilität | -2.3% | Global, mit akuter Exposition bei nicht integrierten Elektrodenherstellern und Spotmarkt-Teilnehmern | Kurzfristig (≤ 2 Jahre) |
| Aufkommen biobasierter Hartkohlen-Anoden | -0.9% | EU und Nordamerika (Forschungs- und Entwicklungszentren für Natrium-Ionen-Batterien), begrenzte kurzfristige kommerzielle Skalierung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Arbeitsschutz- und Umweltgefahren beim Delayed Coking
Die Benzolkontrollvorschriften der US-amerikanischen Umweltschutzbehörde erfordern Nachrüstungen im Wert von 80–120 Millionen USD pro Anlage – Kosten, die viele kleinere Raffinerien nicht tragen können[1]. Etwa 1,8 Millionen Tonnen nordamerikanischer Kokskapazität sind seit 2021 bereits aus dem Markt ausgeschieden, was die Produktion bei Unternehmen mit soliden Bilanzen und strengen Umweltschutzprogrammen konzentriert.
Aufkommen biobasierter Hartkohlen-Anoden
Aus lignozellulosehaltigen Abfällen gewonnene Hartkohle weist günstige Natrium-Ionen-Interkalation auf, befindet sich jedoch noch im Pilotmaßstab, wobei die globale Natrium-Ionen-Batteriekapazität unter 50 GWh liegt, verglichen mit mehr als 1.200 GWh für Lithium-Ionen[2]. Selbst wenn Natrium-Ionen bis 2030 15 % des stationären Speichers übernimmt, bliebe die verdrängte Nadelkoks-Nachfrage im Verhältnis zum Gesamtwachstum bescheiden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
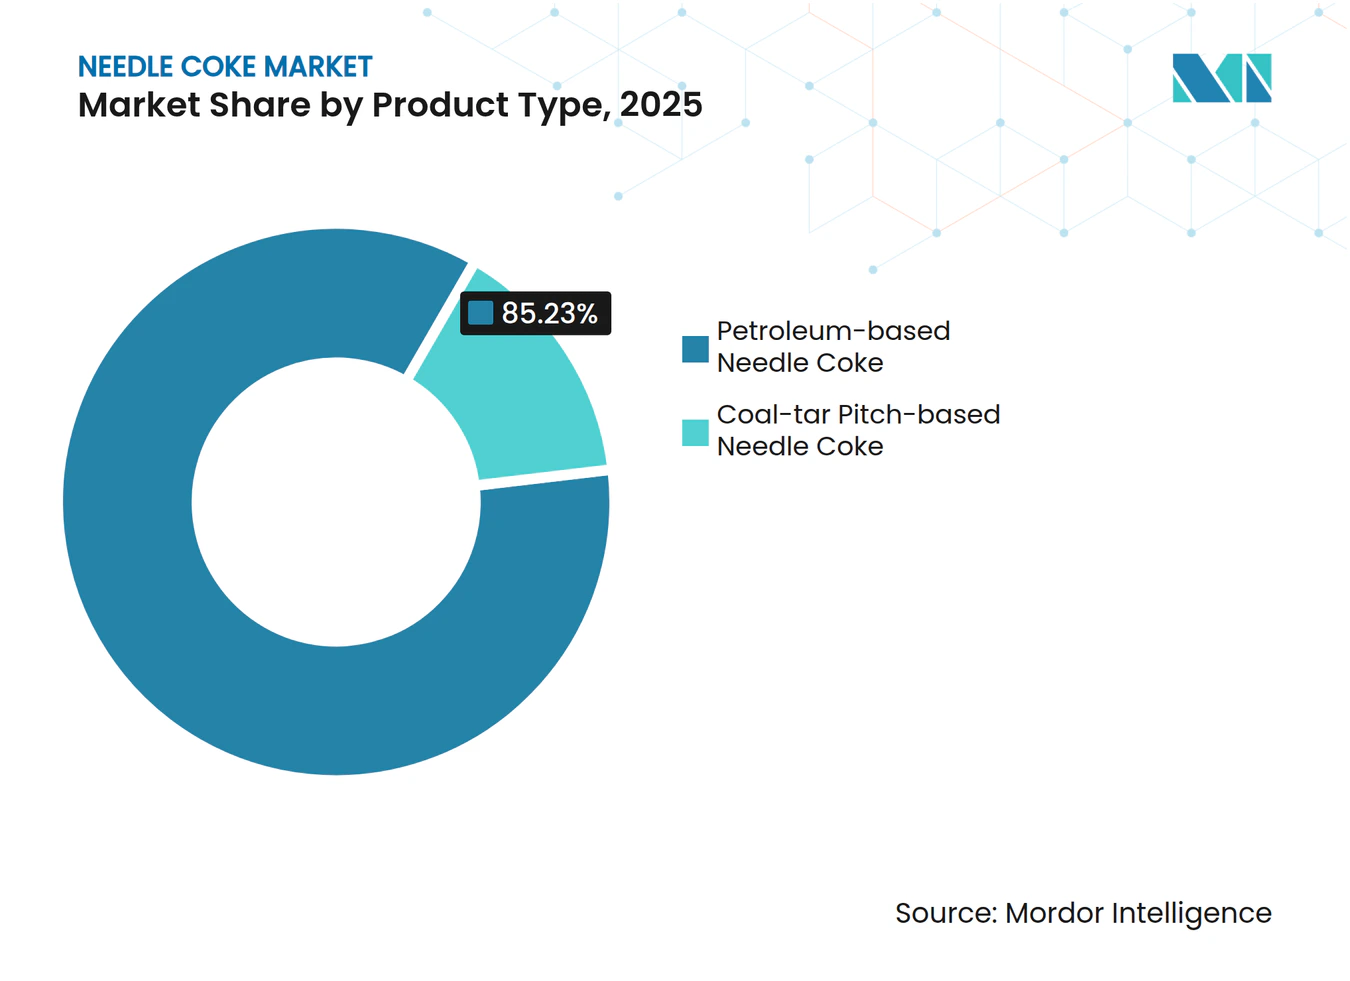
Raffinerieintegration begünstigt ErdölwegeErdölbasierter Nadelkoks machte 85,23 % des Volumens von 2025 aus, und sein Anteil an der Nadelkoks-Marktgröße wird voraussichtlich bis 2031 mit einer CAGR von 16,18 % weiter steigen, da raffinerieintegrierte Hersteller schwefelarmen Rohstoff sichern. Steinkohlenteer-Wege bleiben durch höhere Asche- und Schwefelvarianzen eingeschränkt, doch chinesische Hersteller skalieren Tiefverarbeitungsprojekte mit 300.000 Tonnen pro Jahr, die die Reinheitslücke schließen könnten. Verschärfte EU-Kohlenstoff-Fußabdruck-Vorschriften stärken den Erdölvorteil angesichts niedrigerer Lebenszyklusemissionen pro Tonne. Prozessinnovationen – wie Mitsubishi Chemicals eingekapselte Inhibitor-Pech-Technologie – könnten die Steinkohlenteer-Ausbeuten nach 2027 steigern, doch die Kommerzialisierung bleibt ungewiss.
Kostenunterschiede begünstigen ebenfalls Raffineriewege, da Koproduktionskennzahlen die Fixkostenabsorption über Brennstoffkoks und Schwefel ermöglichen. Phillips 66's Humber-Raffinerie liefert Batteriequalitätsproduktion für jährlich 1,3 Millionen Elektrofahrzeuge, während GrafTechs Seadrift-Werk etwa 19–20 % der Kapazität außerhalb Chinas abdeckt und seine Elektrodenmargen stabilisiert.


Nach Anwendung:
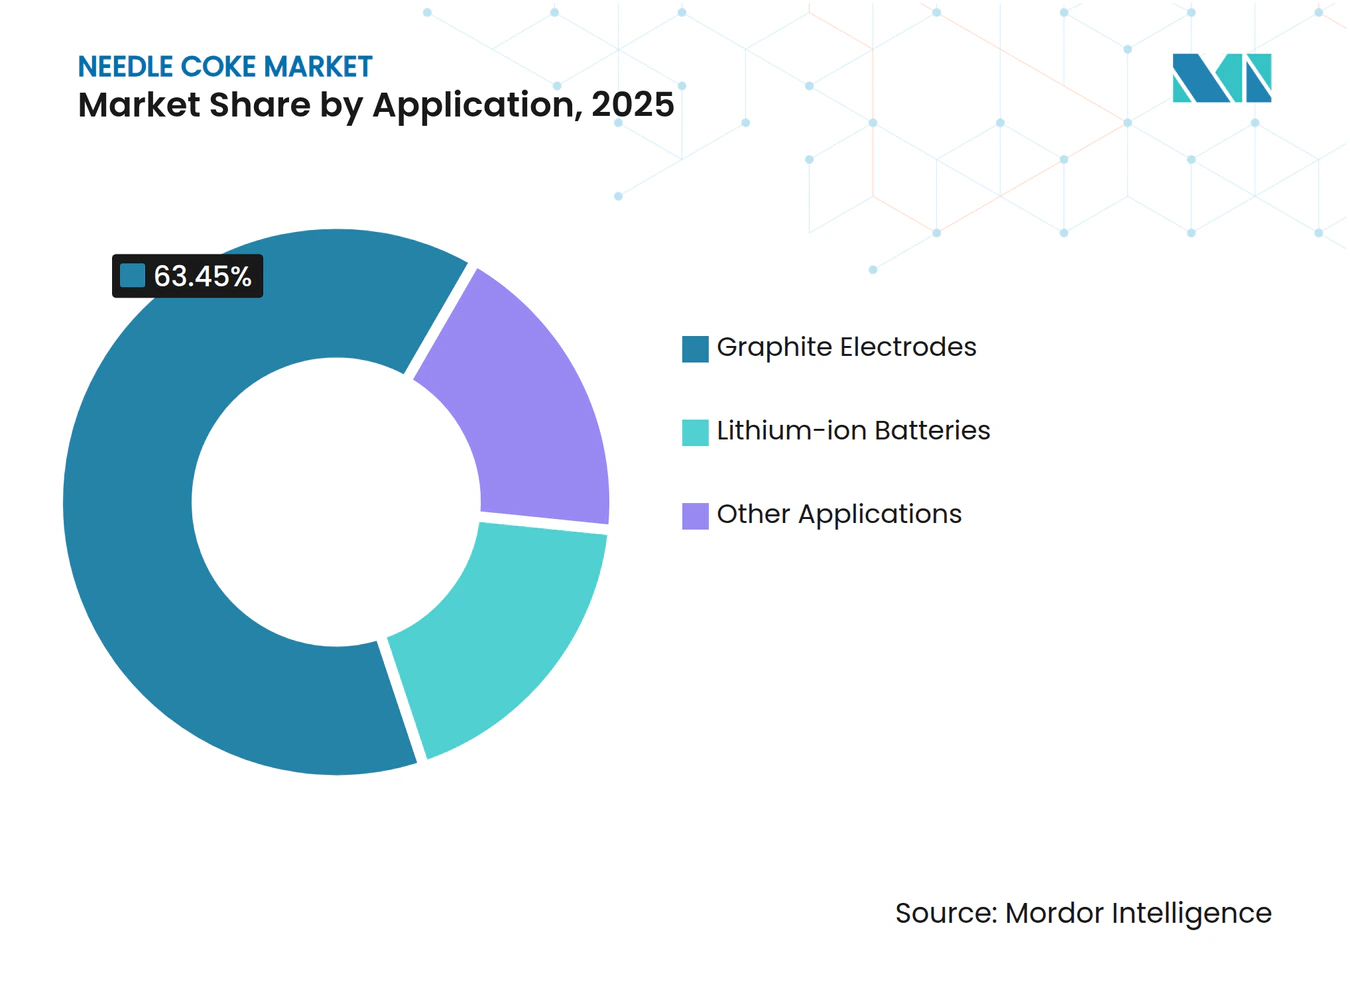
Batterieanoden überholen die traditionelle ElektrodennachfrageGraphitelektroden behielten 63,45 % der Nachfrage von 2025, doch Lithium-Ionen-Batterien sind der am schnellsten wachsende Bereich, der mit einer CAGR von 22,38 % expandiert und den Anwendungsmix in Richtung Energiespeicherung verschiebt. Der Anteil des Anodensegments an der Nadelkoks-Marktgröße wird durch wachsende Elektrofahrzeugverkäufe angetrieben. Jedes Elektrofahrzeug verwendet 50–80 kg synthetisches Graphit, was am unteren Ende mehr als 540.000 Tonnen vorgelagerten Koks-Rohstoff bindet.
Die Elektrodennachfrage wächst weiterhin auf dem Rücken des EAF-Stahls, doch die Kapazitätsrationalisierung in Japan und Europa sowie ein japanischer Antidumpingzoll von 95,2 % auf chinesische Elektroden verlagern das Wachstum nach Asien und Nordamerika. Die siliziumdotierten Anoden von Group14 und Sila reduzieren die Graphitintensität pro Zelle, doch das schiere Ausmaß neuer Batterielinien ergibt netto positive Volumina für den Nadelkoks-Markt.


Geografische Analyse
APAC Nadelkoks-Markt
Der asiatisch-pazifische Raum dominierte den Nadelkoks-Markt im Jahr 2025 mit einem Volumenanteil von 87,88 % und wird voraussichtlich mit einer CAGR von 15,56 % bis 2031 weiter wachsen. China allein lieferte 2024 den Großteil der weltweiten Produktion und wächst weiter, da Steinkohleteer- und Erdölplattformen hochgefahren werden. POSCO Future M in Südkorea plant bis 2026 eine Anlage für synthetischen Graphit mit 36.000 Tonnen pro Jahr, während das Paradip-Projekt von Indian Oil Corporation bis 2028 eine kalzinierte Kapazität von 56.000 Tonnen pro Jahr in Betrieb nehmen wird, was die regionale Integration unterstreicht.
Nordamerika Nadelkoks-Markt
Nordamerika hält derzeit einen moderaten Anteil, profitiert jedoch von eigenen Anlagen wie GrafTechs Seadrift-Werk mit 140.000 Tonnen pro Jahr und der Lake-Charles-Raffinerie von Phillips 66, die 2025 einen Liefervertrag mit Epsilon Advanced Materials abgeschlossen hat. Das US-Energieministerium stuft Nadelkoks als kritisches Batteriematerial ein und hat Fördermittel in Höhe von 16 Millionen USD bereitgestellt, um inländische Projekte anzukurbeln. Diese Maßnahmen sollen die regionale Produktion steigern und die Importabhängigkeit verringern, wodurch der Nadelkoks-Marktanteil in den Vereinigten Staaten bis 2031 um bis zu 2 Prozentpunkte steigen wird.
Europa Nadelkoks-Markt
Europa bleibt versorgungsknapp, da nur die Humber-Raffinerie von Phillips 66 batteriegradige Produktion in ausreichender Menge für 1,3 Millionen Elektrofahrzeuge jährlich erzeugt. Der Rückzug von Tokai Carbon aus seiner deutschen Elektrodensparte unterstreicht den anhaltenden Margendruck. Die EU-Batterieverordnung 2023/1542 katalysiert jedoch Pilot-Recyclinganlagen mit 2.000 Tonnen pro Jahr, wie etwa die Anlage von EMR in Birmingham, die rückgewonnenen Graphit mit 99,9 % Reinheit gemäß ASTM-Spezifikationen liefert.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Nadelkoks beginnt mit der Beschaffung und Vorbehandlung von Einsatzstoffen, vorrangig Raffineriefraktionen wie katalytischem Schlammöl und Decant Oil aus FCC-Anlagen für Nadelkoks auf Erdölbasis sowie Kohlenteerpech-Fraktionen für kohlebasierte Verfahren. Hersteller wandeln diese Einsatzstoffe mittels verzögerter Verkokung oder spezialisiertem thermischem Cracken in Grün-Nadelkoks um, der anschließend kalziniert und qualitätskonditioniert wird, um niedrige Schwefel- und Aschespezifikationen zu erfüllen. Nachgelagerte Anwender verwenden kalzinierten Nadelkoks entweder direkt bei der Herstellung von Graphitelektroden oder wandeln ihn durch Mahlen und Sphäroidisierung, gefolgt von Reinigung und Graphitierung, in synthetischen Graphit für Lithium-Ionen-Batterieanoden um.
Engpässe konzentrieren sich tendenziell auf die begrenzte Verfügbarkeit hochreiner Einsatzstoffe sowie lange Bau- und Inbetriebnahmezyklen für neue Kapazitäten (häufig mit 24-36 Monaten für neue Anlagen angegeben). Dieser zeitliche Rahmen kann die Preisvolatilität verstärken, wenn sich Elektroden- und Batterienachfrage gleichzeitig entwickeln. Vertikale Integration und langfristige Vertragsgestaltung werden zur Stabilisierung des Angebots eingesetzt, darunter die Liefervereinbarung vom September 2025, unter der Phillips 66 grünen und kalzinierten Nadelkoks aus seiner Raffinerie in Lake Charles an Epsilon Advanced Materials für dessen Anodenmaterialprojekt in North Carolina liefert. Handelsströme verschieben zudem die Angebotsknappheit zwischen Regionen: Chinesische Zolldaten zeigen für Mai 2026 Importe von 10.800 Tonnen und Exporte von 3.400 Tonnen, was auf eine sich verändernde Verfügbarkeit für Spot- und Handelsvolumina hinweist.
Wettbewerbslandschaft
Marktkonzentration
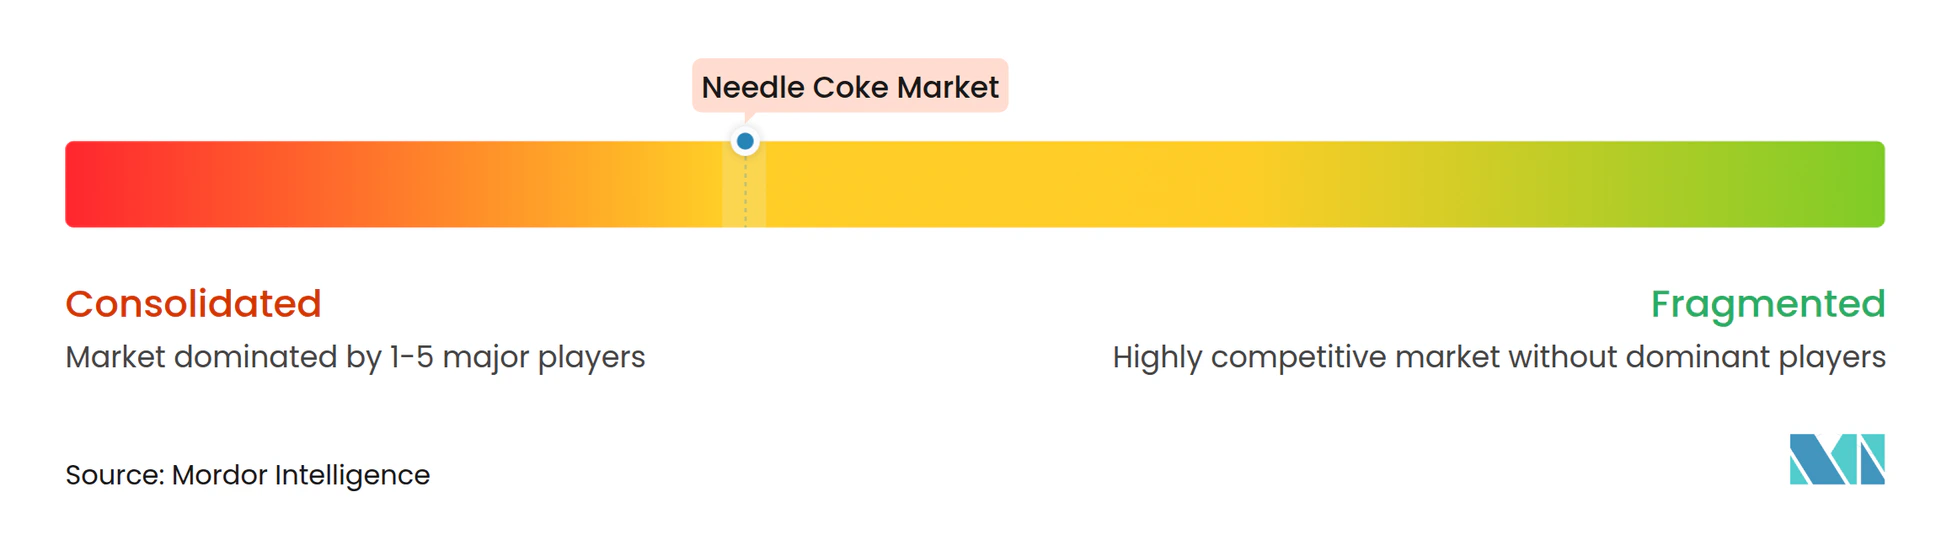
Das globale Angebot ist mäßig konzentriert: GrafTech International und Phillips 66 kontrollieren gemeinsam den Großteil der Kapazität außerhalb Chinas, während mindestens 14 Steinkohlenteer-Hersteller und mehrere staatliche Raffinerien innerhalb Chinas konkurrieren. Vertikale Integration ist die dominante Absicherungsstrategie; GrafTech sichert intern Elektroden-Rohstoff, und Phillips 66 verbindet Raffinerie- und Anodenqualitätsproduktion zur Sicherung langfristiger Verträge, zuletzt die 2025 geschlossene Vereinbarung mit Epsilon Advanced Materials. Nicht integrierte Elektrodenfirmen wie Tokai Carbon standen unter Kostendruck, was 2025 zu einer Preiserhöhung von 10 % und einer Anlagenkonsolidierung führte.
Innovation findet auf zwei Fronten statt. Etablierte Unternehmen melden Prozesspatente zur Verbesserung von Ausbeute und Qualität an, während Neueinsteiger Recycling und biobasierte Hartkohle verfolgen. Die meisten Recycler bleiben unterhalb des kommerziellen Maßstabs, doch Pilot-Reinheitsniveaus erfüllen bereits Schwellenwerte von 99,8–99,9 %, was nach 2028 auf eine tragfähige Ergänzungskapazität hindeutet. Die Einhaltung von ISO 9001 und ISO 14001 ist zu einer faktischen Markteintrittsvoraussetzung geworden, was etablierte Anbieter mit geprüften Systemen begünstigt.
Fusionen und strategische Allianzen setzen sich fort. POSCO Future M bewegt sich in die Graphitelektrodentechnologie vor, und GrafTech hat eine Texas-Expansion im Wert von 200 Millionen USD angekündigt. Die Anforderung der EU zur Kohlenstoff-Fußabdruck-Erklärung ab 2027 und die Anreize für inländische Inhalte im Rahmen des US-amerikanischen Inflationsbekämpfungsgesetzes fördern neue lokalisierte Kapazitäten, was wahrscheinlich eine moderate Konzentration aufrechterhalten wird, während spezialisierte Marktteilnehmer mit sauberen, rückverfolgbaren Lieferketten eingeladen werden.
Marktführer im Nadelkoks-Bereich
-
ENEOS Corporation
-
GrafTech International
-
Mitsubishi Chemical Group Corporation
-
Phillips 66 Company
-
China Baowu Steel Group Corp., Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nadelkoks-Markt Unternehmen in diesem Bericht
- China Baowu Steel Group Corp., Ltd.
- China National Petroleum Corporation
- ENEOS Corporation
- GrafTech International
- Indian Oil Corporation
- Mitsubishi Chemical Group Corporation
- Nippon Steel Corporation
- PetroChina
- Phillips 66 Company
- POSCO Future M
- Shandong Yida New Materials Co., Ltd.
- Shanxi Hongte Coal Chemical Co Ltd
- Sinopec
- Tokai Carbon Co., Ltd
Marktchancen und Zukunftsaussichten
Ein zentraler Freiraum liegt in der Qualifizierung und dem Ausbau zusätzlicher Kapazitäten für batteriegerechten Nadelkoks und synthetische Graphit-Zwischenprodukte außerhalb Chinas. Selbst wenn Koks verfügbar ist, können nachgelagerte Verarbeitungsschritte, einschließlich Sphäroidisierung und weiterer Anodenverarbeitungsstufen, zum begrenzenden Faktor werden. Die Liefervereinbarung zwischen Phillips 66 und Epsilon Advanced Materials vom September 2025 veranschaulicht, wie Raffinerien und Anodenmaterialhersteller die Abstimmung zwischen Einsatzstoff und Anode enger gestalten, um konsistente Ultra-Niedrigschwefel-Inputs für Anodenprojekte der 30.000-t/a-Klasse zu sichern, und unterstützt so neue langfristige Abnahmestrukturen, Lohnfertigungsvereinbarungen und raffinerienahe Erweiterungen.
Technologiegetriebene Chancen konzentrieren sich zudem auf Flexibilität bei Einsatzstoffen und Ausbeuteverbesserung, insbesondere auf Verfahren, die Kohlenteerpech gemeinsam mit Erdölfraktionen verarbeiten oder abfallstämmige Kohlenwasserstoffe einbeziehen, um die Abhängigkeit von einem einzigen Rohstoffpool zu verringern und gleichzeitig Elektroden- und Anodenspezifikationen zu erfüllen. Patentaktivitäten im Februar 2026 zur gemeinsamen Verarbeitung von Kohlenteerpech mit Erdölfraktionen (CLO/PFO) sowie Forschung aus 2026 zu Co-Karbonisierungsmethoden deuten auf anhaltende Bemühungen hin, das adressierbare Rohstoffspektrum zu erweitern. Diese Ansätze werden durch Signale einer angespannten Marktlage untermauert, etwa gemeldete Preiserhöhungen für rohen und kalzinierten Nadelkoks im April 2026 vor dem Hintergrund höherer Einsatzstoffkosten und begrenzter Bestände, sowie durch Handelsdaten, die veränderte Import-Export-Bilanzen zeigen (China: 10.800 Tonnen Importe und 3.400 Tonnen Exporte im Mai 2026), was Raum für qualifiziertes Angebot in Defizitregionen schaffen kann.
Neueste Industrielle Entwicklungen in Nadelkoks-Markt
- Mai 2026: GrafTech International erörterte in Unternehmenskommentaren straffere Preisbedingungen für Handelsware-Nadelkoks im zweiten Halbjahr 2026 und verband diese Veränderung mit höheren Ölpreisen und angebotsseitigen Störungen. Das Update betonte die anhaltende Weitergabe von Inputkosten in den Lieferketten für Graphitelektroden und unterstrich den Wert integrierter oder vertraglich gesicherter Einsatzstoffpositionen.
- Februar 2026: Mitsubishi Chemical Group Corporation kündigte einen geplanten Rückzug aus dem Koks- und Kohlenstoffmaterialgeschäft an, einschließlich Nadelkoks und Pechkoks, wobei die Produktionseinstellung für das zweite Halbjahr des Geschäftsjahres 2027 vorgesehen ist. Die Entscheidung verdeutlichte die Portfoliobereinigung etablierter Anbieter und untermauerte das übergeordnete Thema der Kapazitätsdisziplin außerhalb Chinas.
- Mai 2024: Die GrafTech-International-Tochtergesellschaft Seadrift Coke L.P. erhielt von der Texas Commission on Environmental Quality die Genehmigung für einen Antrag im Zusammenhang mit einer möglichen Erweiterung der Produktionskapazität in Port Lavaca, Texas. Dieser Genehmigungsschritt verbesserte die Optionen zur Ausweitung des Nadelkoks-Angebots außerhalb Chinas aus einer wichtigen integrierten Anlagenbasis und stärkte die Versorgungssicherheit für die nachgelagerte Elektrodenproduktion.
Nadelkoks-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und -abdeckung
Dieser Markt umfasst Nadelkoks, der als spezialisierter Kohlenstoff-Rohstoff geliefert und hauptsächlich in Graphitelektroden sowie ausgewählten Lieferketten für Batterieanoden verbraucht wird. Die Nachfrage wird in Volumeneinheiten erfasst und den Produktions- sowie Handelsströmen in den wichtigsten Regionen zugeordnet.
Abgrenzungen: Ausgeschlossen sind der nachgelagerte Wert von Graphitelektroden, fertige Batterieanoden sowie konzerninterne Verrechnungspreise, die keine Markttransaktionen widerspiegeln.
Segmentierungsübersicht
- Nach Produkttyp
- Erdölbasierter Nadelkoks
- Steinkohlenteer-Pech-basierter Nadelkoks
- Nach Anwendung
- Graphitelektroden
- Lithium-Ionen-Batterien
- Sonstige Anwendungen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Erstellung des Angebots- und Nachfragekontexts für Nadelkoks, wobei öffentliche Statistiken und technische Referenzen herangezogen werden, um die Annahmen realistisch zu halten. Zu den ausgewerteten Quellen zählen unter anderem USGS-Mineral- und Materialreferenzen, Raffinerie- und Erdöldaten der U.S. Energy Information Administration, Handelsstatistiken von UN Comtrade, Stahlindikatoren der OECD und der World Steel Association sowie Ausblicke der International Energy Agency zur Nachfrage nach Elektrofahrzeugen und Batterien.
Ergänzend dazu werden Herstellerankündigungen, Investorenpräsentationen und Jahresabschlüsse abgeglichen, um Kapazitätsveränderungen, Kommentare zur Auslastung und die Exposition gegenüber Endanwendungen zu verfolgen. Patentdatenbanken werden ebenfalls genutzt, um Verschiebungen bei Nadelkoks- und Graphitverarbeitungsrouten zu erkennen, was dabei hilft zu validieren, wohin Premiumqualitäten gelenkt werden könnten. Für die schnelle Unternehmens- und Nachrichtenrecherche werden zudem kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenintelligenz genutzt, bevor die Signale mit dem öffentlichen Datenpfad abgeglichen werden. Die hier genannten Quellen sind illustrativ; für die Datenerhebung, Validierung und Klärung wurden auch viele weitere öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um Volumina, Auslastungsraten und Qualitätssplits einem Belastungstest zu unterziehen, da das Nadelkoksangebot mit der Verfügbarkeit von Raffinerie- und Kohlenteer schwanken kann. Es wurden Gespräche mit einer Mischung aus Herstellern, Distributoren und großen Endverbrauchern in APAC, EMEA und Amerika geführt, um typische Qualifizierungszyklen, das Verhalten bei Vertrags- versus Spotgeschäften sowie kurzfristige Nachfragesignale aus dem EAF-Stahl- und Batteriematerialbereich zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 28 % | CXOs: 20 % | APAC: 49 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 27 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 53 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung basiert auf einem Top-down-Ansatz, bei dem Produktion, Kapazitätserweiterungen sowie Import- und Exportbewegungen genutzt werden, um den scheinbaren Verbrauch nach Region zu rekonstruieren, der anschließend mit den anwendungsbezogenen Nachfragepools abgeglichen wird. Um das Modell zu erden, werden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. die Stichprobenerhebung zur Kapazitätsauslastung der Hersteller, Kanalprüfungen zur Spotverfügbarkeit sowie eine Plausibilitätsprüfung der Graphitelektroden- und Batteriematerialproduktion im Verhältnis zur typischen Nadelkoksintensität.
Zu den wichtigsten Eingabegrößen zählen angekündigte Nadelkokskapazitäten und Inbetriebnahmezeitpläne, von Branchenteilnehmern diskutierte Anlagenauslastungsbereiche, regionale Trends bei der Elektrolichtbogenofen-Stahlproduktion, Lieferzyklen für Graphitelektroden sowie das Tempo des Ausbaus von Lithium-Ionen-Batterien und synthetischen Graphitanoden. Der Preis wird als unterstützender Indikator und nicht als primäre Größeneinheit behandelt, da die Kernmarktgröße in diesem Bericht in Tonnen erfasst wird. Für die Prognose wird eine Szenarioanalyse zur Angebotsknappheit eingesetzt, bei der verzögerte Inbetriebnahmen oder Rohstoffengpässe gegen das Nachfragewachstum bei EAF-Stahl und Batterien getestet werden; die endgültige Entwicklung wird an dem ausgerichtet, was die Gesprächspartner als realisierbar innerhalb der Qualifizierungs- und Hochlaufzeiträume betrachten. Wenn für kleinere Länder Datenlücken auftreten, werden Proxy-Aufteilungen aus regionalen Stahl- und Batterieindikatoren verwendet und die Gesamtwerte anschließend auf Handels- und Kapazitätsbeschränkungen normiert.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden vor der Freigabe in mehreren Durchgängen geprüft, einschließlich Abweichungskontrollen gegenüber unabhängigen Signalen wie regionaler Stahlproduktionsaktivität, Kommentaren zu Elektrodenlieferungen und beobachteten Veränderungen der Handelsrichtung. Wenn das Modell einen starken Sprung zeigt, werden die Annahmen überprüft und die Befragten erneut kontaktiert, um zu bestätigen, ob die Veränderung durch einen Anlagenausfall, einen neuen Linienstart oder eine Nachfragesubstitution erklärt wird.
Eine zweite Analystenprüfung wird eingesetzt, um die Einheitenkonsistenz, regionale Summen und die Jahres-zu-Jahres-Logik zu hinterfragen, damit die endgültige Reihe nachvollziehbar bleibt. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn ein wesentliches Ereignis eintritt, wie z. B. eine bedeutende Kapazitätsankündigung, ein längerer Ausfall oder eine politische Veränderung, die die Stahlproduktion betrifft. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang durchgeführt, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen und Interview-Rückmeldungen berücksichtigt sind.
Schätzung des Nadelkoks-Markts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktschätzungen für Nadelkoks können weit auseinanderliegen, da einige Quellen Umsätze und andere Volumina ausweisen, und auch das Basisjahr sowie das Prognosefenster tendieren dazu, voneinander abzuweichen. Unterschiede entstehen auch dadurch, wie Premium- gegenüber Standardqualitäten behandelt werden und ob die Größenbestimmung an der Angebotsverfügbarkeit oder an Annahmen zur nachgelagerten Nachfrage verankert ist.
Der größte Treiber der Streuung ist die Maßeinheit und die dahinterliegende Konversionslogik, da die Umrechnung von Tonnen in Dollar von der Qualitätsmischung, der Vertrags- versus Spotpreisgestaltung und dem Zeitpunkt von Preisspitzen abhängt. Eine weitere häufige Lücke ist der Umfang, bei dem einige Schätzungen breitere Kohlenstoffmaterialien einbeziehen, die in Anoden oder Elektroden verwendet werden, was die Gesamtwerte aufbläht, auch wenn die Darstellung ähnlich klingt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,97 Mio. Tonnen (2026) | |
| Branchenforschungsanbieter A | 4,93 Milliarden USD (2024) | Verwendet umsatzbasierte Größenbestimmung mit einem eigenen Qualitäts- und Anwendungskorb, der angrenzende Kohlenstoffmaterialien einbeziehen kann und auf Preisannahmen beruht, die sich in Zeiten knapper Versorgung schnell verschieben. |
| Branchenforschungsanbieter B | 4,36 Milliarden USD (2024) | Weist Umsätze mit einem anderen Basisjahr und einem längeren Prognosehorizont aus, und die Tonnen-zu-Dollar-Konversion reagiert empfindlich auf regionale Preiszeitpunkte und die Art, wie Premiumqualitäten Batterien versus Elektroden zugeordnet werden. |
Die Tabelle zeigt, dass die größte Diskrepanz nicht nur im Zeitpunkt liegt, sondern auch darin, ob der Markt in Tonnen oder in Dollar gemessen wird, was das Ergebnis bei volatilen Preisen verändert. Indem die Größenbestimmung in Tonnen gehalten und durch Kapazitätsauslastung, Handelsrichtung und Endverbrauchsproduktionsprüfungen validiert wird, bleibt die Schätzung an das physische Angebot und die physische Nachfrage gebunden – ein Ansatz, der von Mordor Intelligence gegen Ende unseres Modellierungsworkflows angewendet wird.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist das prognostizierte Volumen der globalen Nadelkoks-Nachfrage bis 2031?
Es wird prognostiziert, dass es bis 2031 6,00 Millionen Metrische Tonnen erreicht, was eine CAGR von 15,11 % ab 2026 widerspiegelt.
Welcher Produkttyp führt beim Verbrauch?
Erdölbasierte Qualitäten führten mit 85,23 % des Volumens von 2025 und werden voraussichtlich bis 2031 mit einer CAGR von 16,18 % wachsen.
Warum ist Asien-Pazifik so dominant?
China, Südkorea und Indien beherbergen den Großteil der Delayed-Coking- und Batterieanoden-Kapazität, was der Region 87,88 % des Volumens von 2025 und eine prognostizierte CAGR von 15,56 % einbringt.
Sind biobasierte Hartkohlen-Anoden eine Bedrohung?
Nicht mittelfristig, da die globale Natrium-Ionen-Kapazität noch unter 50 GWh liegt und die Pilotökonomie hinter synthetischem Graphit um etwa 10 % zurückbleibt.