
Rußmarkt-Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
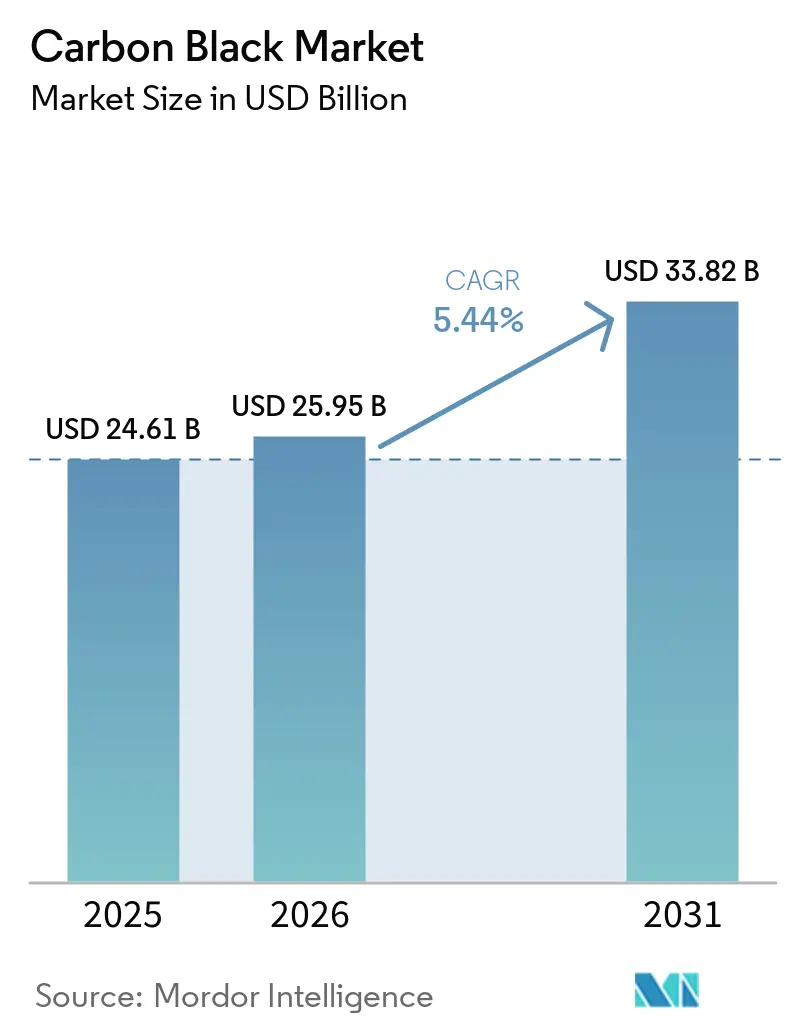
| Marktgröße (2026) | 25.95 Milliarden US-Dollar |
| Marktgröße (2031) | 33.82 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.44 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
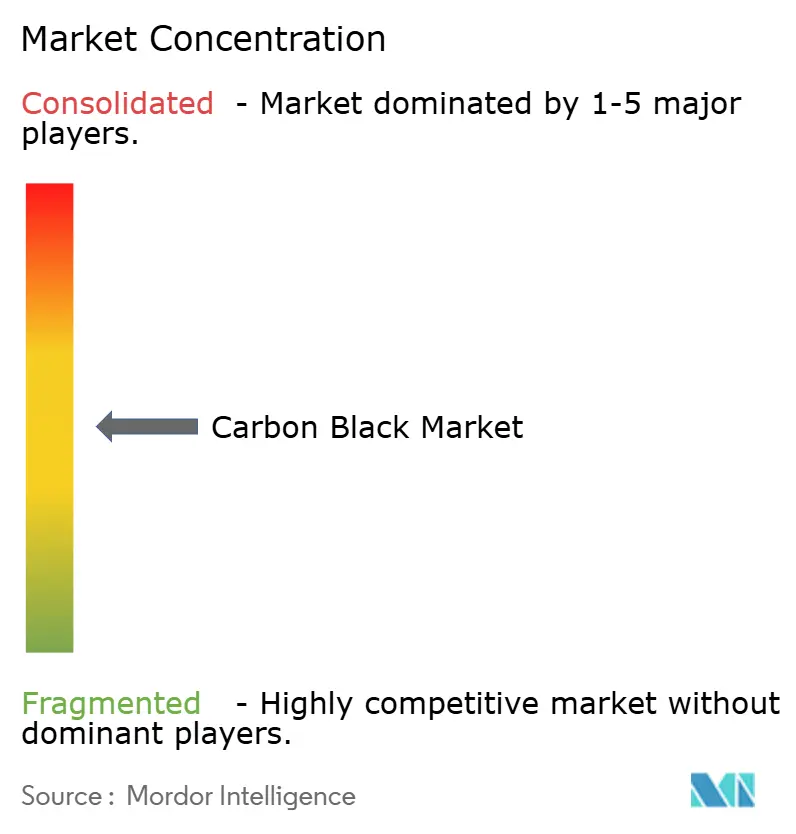
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Rußmarkt-Analyse von Mordor Intelligence
Es wird erwartet, dass der Rußmarkt von 24,61 Milliarden USD im Jahr 2025 auf 25,95 Milliarden USD im Jahr 2026 wächst und bis 2031 bei einem CAGR von 5,44 % über den Zeitraum 2026–2031 einen Wert von 33,82 Milliarden USD erreichen wird. Die starke Nachfrage aus dem Bereich der Reifenverstärkung, der Kunststoffcompoundierung, der Batterieelektroden und der Hochleistungsbeschichtungen sichert ein stetiges Mengenwachstum und ermöglicht gleichzeitig eine schrittweise Verschiebung des Produktmixes hin zu höherwertigen Spezialqualitäten. Kapazitätserweiterungen im Raum Asien-Pazifik stützen die Produktionsausweitung, doch Rohstoffpreisschwankungen und steigende Nachhaltigkeitsanforderungen zwingen die Hersteller zur Einführung einer strengeren Kostenkontrolle und Prozessinnovation. Eine verstärkte Elektrifizierung beschleunigt die Nachfrage nach leitfähigen Qualitäten, und Prozessdurchbrüche wie die Plasmamethan-Pyrolyse verändern die Wettbewerbspositionierung. Der Rußmarkt schafft weiterhin Mehrwert als kritischer Materialinput für traditionelle Mobilität und aufkommende Lieferketten der Energiespeicherung.
Wichtigste Erkenntnisse des Berichts
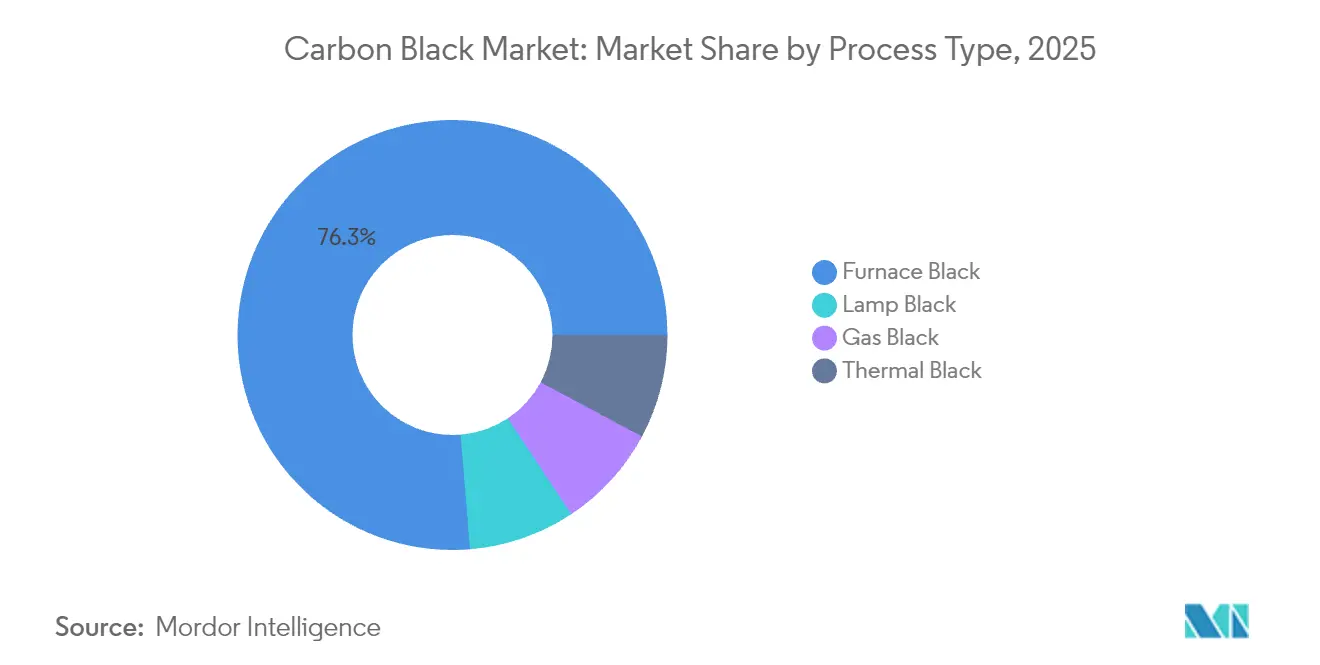
- Nach Prozesstyp hielt Ofenruß im Jahr 2025 einen Anteil von 76,30 % am Rußmarkt. Lampenruß wird bis 2031 mit einem CAGR von 7,35 % expandieren – dem höchsten unter allen Prozesstypen.
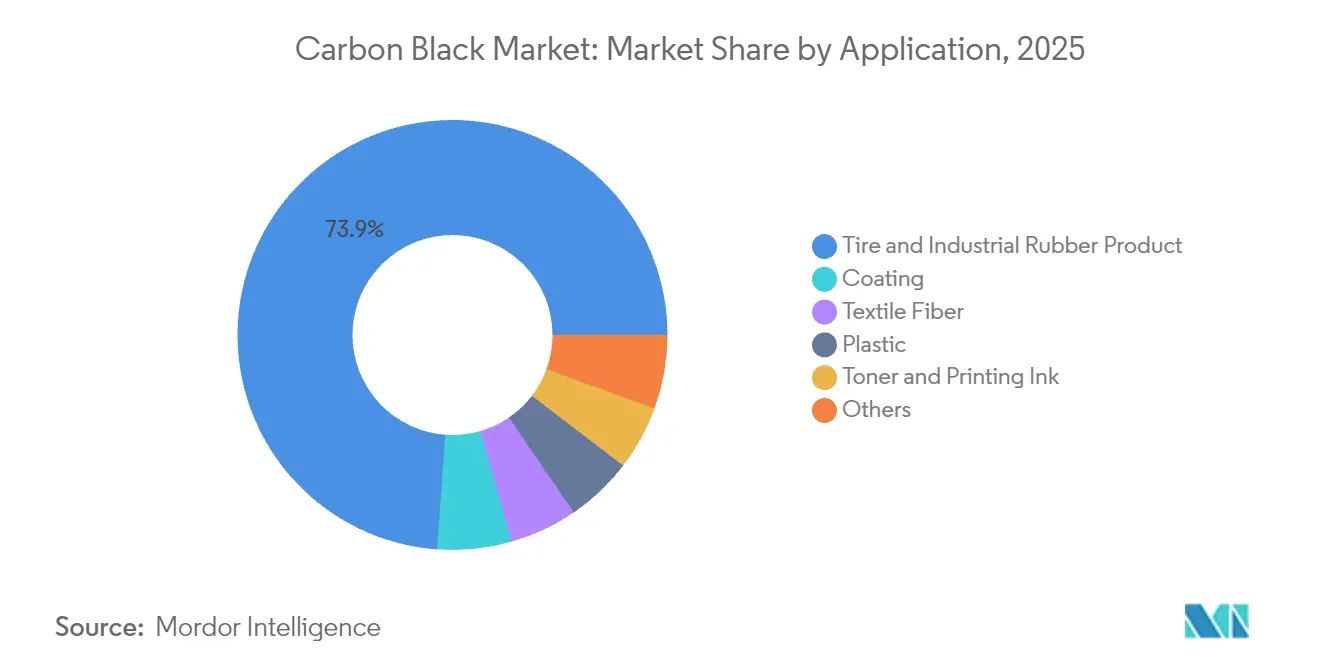
- Nach Anwendung erfasste das Segment Reifen und industrielle Gummiprodukte im Jahr 2025 einen Anteil von 73,85 % am Rußmarkt. Beschichtungsanwendungen werden zwischen 2026 und 2031 voraussichtlich einen CAGR von 6,92 % verzeichnen – den höchsten innerhalb des Anwendungsmixes.
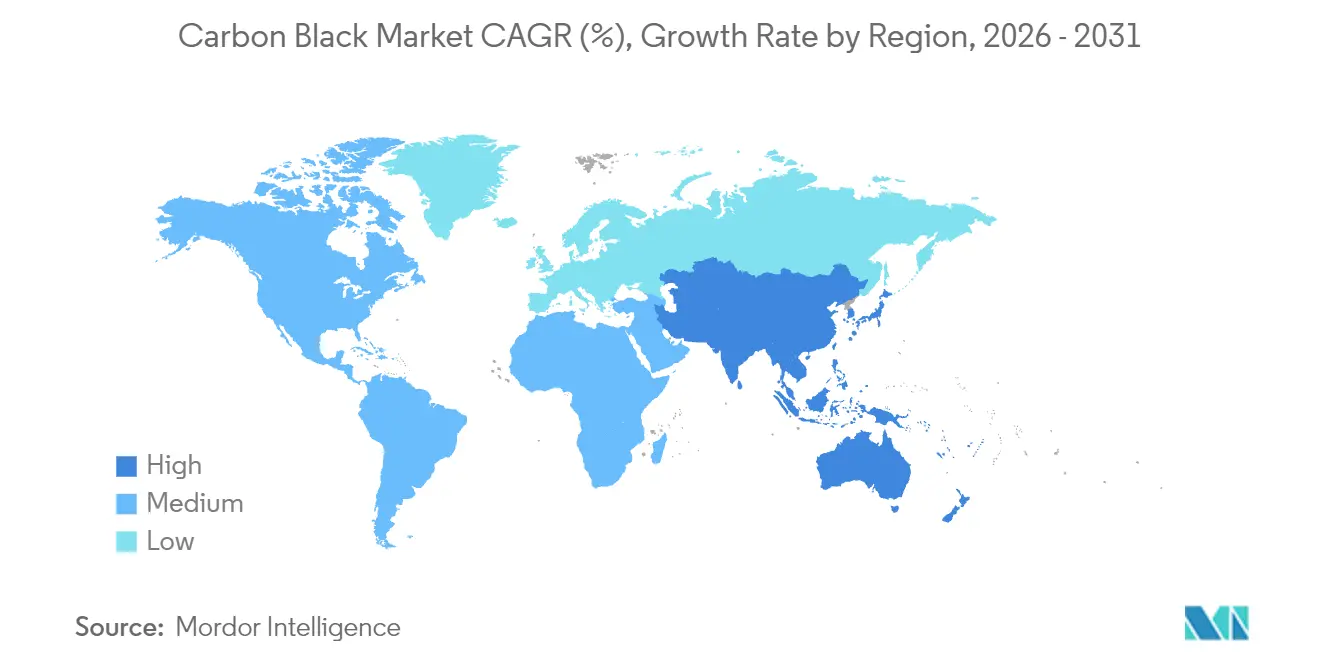
- Asien-Pazifik erzielte im Jahr 2025 einen Umsatzanteil von 61,85 % am Rußmarkt und schreitet mit einem CAGR von 5,85 % bis 2031 voran.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Ausbau der Reifenfertigungskapazitäten | +1.8% | Schwerpunkt Asien-Pazifik, Ausweitung auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wechsel von Standard- zu Spezialrußen | +1.2% | Global, konzentriert auf entwickelte Märkte | Langfristig (≥ 4 Jahre) |
| Elektrifizierungsbedingte Nachfrage nach leitfähigen Qualitäten | +0.9% | Global, angeführt von China, Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Kohlenstoffarme Plasmamethan-Ruße | +0.6% | Zunächst Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wachsende Produktion von Elektrofahrzeugen | +0.7% | Global, Zentren der Elektrofahrzeugproduktion | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Starker Anstieg der Reifenfertigungskapazitäten, insbesondere in der Region Asien-Pazifik
Neue Reifenwerke in China, Indien und Südostasien schließen weiterhin mehrjährige Rußabnahmeverträge ab, die vorhersehbare Nachfragemuster untermauern. Yokohamas laufende Kapazitätserweiterungen in China verdeutlichen, wie große Reifenkomplexe parallele Investitionen in nahegelegene Rußanlagen stimulieren, die Logistikkosten senken und Liefermodelle nach dem Just-in-time-Prinzip fördern. Die regionale Clusterbildung erhöht die Rußnachfragedichte und unterstützt Skaleneffekte, von denen Ofenrußhersteller profitieren. Lieferanten mit nach ISO 14001 zertifizierten Betrieben sichern sich den Status als bevorzugte Lieferanten und festigen ihren Anteil unter umweltkonformen Betrieben[1]. Die strukturelle Verbindung zwischen Reifenproduktion und Rußverbrauch schafft daher eine Nachfrageuntergrenze, die Umsatzzyklen glättet und die langfristige Kapitalplanung erleichtert.
Rascher Wechsel von Standard- zu Spezialrußen
OEM-Anforderungen an geringeren Rollwiderstand und höhere Leitfähigkeit veranlassen Reifenhersteller, technische Qualitäten einzusetzen, die gegenüber handelsüblichem Ofenruß Aufschläge von 40–60 % erzielen. Diese Spezialruß-Formulierungen verbessern die Kraftstoffeffizienz und verlängern die Laufflächenlebensdauer, wodurch messbare Leistungsvorteile entstehen, die die inkrementellen Kosten überwiegen. Hersteller, die in proprietäre Oberflächenmodifikation und ultrareinen Ofenkonfigurationen investieren, erzielen nachhaltige Vorteile in einer margenstarken Nische. Technische Differenzierung und Kundenqualifizierungsprotokolle erzeugen Wechselkosten, die die Lieferantenbindung stärken, während der Anteil von Speziallieferungen am Markt für Ruß von Jahr zu Jahr stetig steigt. Eine enge Integration zwischen Forschungs- und Entwicklungsteams und Reifendesignern beschleunigt den Übergang zu fortschrittlichen Qualitäten.
Elektrifizierungsbedingte Nachfrage nach leitfähigen Qualitäten/Acetylenruß
Lithium-Ionen-Batterieelektroden benötigen hochleitfähige Additive, um den Innenwiderstand zu minimieren, und Acetylenruß bietet für diese Aufgabe eine überlegene Partikelmorphologie. Da die Produktion von Elektrofahrzeugen steigt, spezifizieren Batteriehersteller aschefreie, hochreine Ruße mit enger Partikelgrößenverteilung, was Qualifizierungshürden schafft, die nur ein Teil der Hersteller erfüllen kann. Orion Engineered Carbons reagierte, indem es Engpässe bei der leitfähigen Qualitätskapazität beseitigte und neue Liefervereinbarungen sicherte, die den Umsatz über zyklische Reifenvolumina hinaus diversifizieren. Der daraus resultierende Nachfragestrom entkoppelt sich von traditionellen Automobilkennzahlen und richtet das Wachstum an säkularen Elektrifizierungsverläufen aus, was zu einer Neuausrichtung des Produktportfolios im gesamten Rußmarkt führt.
Kohlenstoffarme Plasmamethan-Ruße erhalten OEM-Gutschriften
Die Plasmamethan-Pyrolyse wandelt Erdgas in festen Ruß und Wasserstoff um, mit einer deutlich geringeren CO₂-Intensität als Ofenprozesse. Die Kommerzanlage von Monolith Materials, gestützt durch eine Darlehensbürgschaft des US-amerikanischen Energieministeriums in Höhe von 1,04 Milliarden USD, positioniert das Unternehmen, um Kohlenstoffgutschriften und Wasserstofferlöse zu erschließen, die die höhere Kapitalintensität ausgleichen. Automobil- und Elektronik-OEMs beziehen zunehmend Scope-3-Emissionsdaten in ihre Beschaffungsbewertung ein und verschaffen kohlenstoffarmen Lieferanten einen Wettbewerbsvorteil. Eine erfolgreiche Skalierung könnte eine breitere Akzeptanz anstoßen und Bestandshersteller zwingen, Technologie-Roadmaps neu zu bewerten und Nachhaltigkeitskennzahlen in ihre Wertversprechen im gesamten Rußmarkt zu integrieren.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Volatile Rohstoffpreise | -0.8% | Global, akut in importabhängigen Regionen | Kurzfristig (≤ 2 Jahre) |
| CO₂-/PAH-Emissionsgrenzen | -0.5% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Qualitätsschwankungen bei zurückgewonnenem Ruß | -0.3% | Märkte mit Recyclingpflicht für Reifen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Rohstoffpreise
Die Rußproduktion ist stark von kohlenstoffhaltigen Rohstoffen wie Steinkohlenteer und Rückstandsheizöl abhängig, die bis zu 50 % der gesamten Betriebskosten ausmachen können. Der Erzeugerpreisindex für Kohle- und Graphitprodukte stieg im Verlauf des Jahres 2024 stark an und drückte die Margen, bevor vertragliche Weitergabeklauseln greifen konnten. Importabhängige Anlagen sind einem zusätzlichen Frachtrisiko ausgesetzt, das regionale Preisunterschiede vergrößert und die Handelsflussarbitrage beeinflusst. Integrierte Produzenten mit langfristigen Lieferverträgen sichern ihre Erträge teilweise ab, während Spotkäufer Gewinnvolatilitäten ausgesetzt sind, die Wartungsstillstände und die Kapazitätsauslastung beeinflussen. Wirksame Absicherungs- und Beschaffungsstrategien bleiben daher unerlässlich, um die Cashflows im gesamten Rußmarkt zu stabilisieren.
Regulatorische Obergrenzen für CO₂-/PAH-Emissionen aus Öfen
Der CO₂-Grenzausgleichsmechanismus der EU führt eingebettete Kohlenstoffzölle auf importierte kohlenstoffintensive Waren ein und erhöht die Einstandskosten für Ofenruß, der aus älteren Anlagen nach Europa geliefert wird. Ähnliche Aufsichtserweiterungen werden in Nordamerika durch verschärfte EPA-Vorschriften für industrielle Verbrennungsemissionen erwogen[2]. Produzenten müssen Wäscher nachrüsten und Verbrennungssteuerungen optimieren, um niedrigere zulässige Grenzwerte für polyzyklische aromatische Kohlenwasserstoffe einzuhalten, was häufig Kapitalaufwendungen auslöst, die Anlagen nahe des Endes ihrer Nutzungsdauer belasten. Compliance-Kosten begünstigen neuere, hocheffiziente Einheiten und beschleunigen die Rationalisierung veralteter Kapazitäten, was das Gesamtoutputwachstum bis zur Inbetriebnahme von Ersatzanlagen dämpfen könnte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Prozesstyp:
Dominanz des Ofenrußes steht unter SpezialdruckOfenruß machte 76,30 % des Umsatzes im Jahr 2025 aus und unterstreicht seine Vielseitigkeit und wettbewerbsfähige Wirtschaftlichkeit in den Kernbereichen Reifen und Gummiwaren. Dennoch sieht sich die Rußmarktgröße in Ofenrußanwendungen einem allmählichen Anteilsverlust gegenüber, da Spezialverfahren an Bedeutung gewinnen. Lampenruß, gestützt durch einen prognostizierten CAGR von 7,35 % bis 2031, profitiert von einer inhärenten Morphologie mit hoher Oberfläche, die in Beschichtungen für Elektronik und Energiespeicherung überlegene Leitfähigkeit bietet. Gasruß findet weiterhin Verwendung in fein dispergierten Drucktinten, während Thermalruß speziellen Polymermischungen dient, die eine geringe Struktur erfordern. Der disruptive Einzug der Plasmamethan-Technologie erweitert die Prozesspalette, indem sie einen emissionsarmen Weg bietet, der mit den CO₂-Buchführungsrahmen der OEMs in Einklang gebracht werden kann.
Wettbewerbliche Reaktionen umfassen modulare Reaktornachrüstungen, die die Produktion von semi-speziellen Qualitäten innerhalb bestehender Ofenlinien ermöglichen. Cabot Corporation und Birla Carbon erproben fortschrittliche Einspritzdüsensteuerungen für Einsatzstoffe, um die Partikelgrößenverteilung zu verfeinern und Strukturindizes zu verbessern, ohne neue Prozesse einführen zu müssen. Eine erfolgreiche Anpassung sichert Skalenvorteile und erschließt gleichzeitig die Wertmigration hin zu Spezialprodukten. Da ASTM eine einheitliche Klassifizierung für zurückgewonnenen Ruß entwickelt, können Ofenrußhersteller Beimischungsstrategien für rCB integrieren, um Kreislaufwirtschaftsziele zu erfüllen, ohne die Compoundleistung zu gefährden. Insgesamt treibt die Koexistenz von Massengut- und Spezialverfahren ein zweigleisiges Wachstumsmodell im Rußmarkt voran.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Stabilität des Reifensegments ermöglicht Wachstum bei BeschichtungenDas Segment Reifen und industrielle Gummiprodukte deckte 73,85 % der Nachfrage im Jahr 2025 ab und bildet die Grundlage für langfristige Produktionsplanung und Kapitalrückgewinnungszyklen. Gleichzeitig wird für das Beschichtungssegment bis 2031 ein robuster CAGR von 6,92 % prognostiziert – der höchste innerhalb des Mixes. Diese Verschiebung verdeutlicht eine strategische Neuausrichtung von mengenbezogenen Verkäufen hin zu differenzierten Angeboten, die Premiummargen erzielen. Die Kunststoffcompoundierung bleibt ein stabiler Absatzkanal, da Automobilhersteller leichte Innenräume und Außenverkleidungen anstreben, die UV-schützende Ruße erfordern. Toner- und Drucktintenvolumina entwickeln sich im Zuge der Digitalisierung flach, doch spezialisierte ultrafeinen Qualitäten behalten eine verteidigungsfähige Preissetzung.
Beschichtungsformulierungen spezifizieren zunehmend behandelte Ruße, die hohe Schwärze, elektrische Erdung und UV-Beständigkeit bieten – Eigenschaften, die Farbstoffe oder Pigmente allein nicht liefern können. Produkte wie Birla Carbons Continua SCM eignen sich für leitfähige Lacksysteme, die in der elektromagnetischen Abschirmung und in Batteriegehäusen eingesetzt werden. Strenge VOC-Vorschriften begünstigen ebenfalls hochreine Ruße, die einen geringeren Lösungsmitteleinsatz ermöglichen. Textilfasern nutzen Ruß für antistatische Eigenschaften und erschließen inkrementelle Nachfragenischen, die die Umsatzströme diversifizieren. In ihrer Gesamtheit erhöhen diese Verschiebungen die Wertdichte je verkaufter Tonne und verringern die Abhängigkeit von Automobilproduktionszyklen, was die Ertragsstabilität im gesamten Rußmarkt verbessert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Ruß-Markt
Asien-Pazifik hielt 2025 einen Anteil von 61,85 % am globalen Umsatz, gestützt durch die Konzentration der Reifenproduktion in China und die Expansion indischer Spezialqualitäten, und es wird prognostiziert, dass die Region bis 2031 eine CAGR von 5,85 % verzeichnen wird. China integriert große Reifenwerke mit angrenzenden Rußeinheiten und erzielt dabei Effizienzvorteile bei Rohstoffen und Logistik, die die regionale Wettbewerbsfähigkeit stärken. Himadri Speciality Chemical Ltd aus Indien hat 2024 eine Premiumkapazität von 70.000 MTPA hinzugefügt, was einen Wandel von der Massenversorgung hin zu höhermargigen Pulvern für Hochleistungsreifen und Batteriekomponenten signalisiert. Japan und Südkorea leisten technologische Führerschaft, während südostasiatische Volkswirtschaften kostengünstige Arbeitskräfte und eine wachsende inländische Automobilnachfrage bereitstellen.
Nordamerika-Ruß-Markt
Nordamerika verzeichnet einen reifen, aber stabilen Verbrauch, der durch die Nachfrage nach Ersatzreifen, Hochleistungsbeschichtungen und die frühe Einführung emissionsarmer Prozesse angetrieben wird. Die Plasmaanlage von Monolith Materials in Nebraska führt eine alternative Versorgungsbasis ein, die auf grüne Beschaffungsziele ausgerichtet ist, während Cabot Corporation seine US-amerikanischen Spezialwerke nutzt, um Inflationskosten weiterzugeben, ohne nennenswerte Mengeneinbußen zu erleiden. Die Batterieanreize des Inflation Reduction Act unterstützen indirekt das Wachstum leitfähiger Qualitäten und bieten einen strukturellen Rückenwind für den Ruß-Markt in der Region.
Europa-Ruß-Markt
Europa legt den Schwerpunkt auf Nachhaltigkeit und Spezialanwendungen, wobei der Carbon Border Adjustment Mechanism die lokalisierte Produktion oder die bevorzugte Beschaffung von emissionsarmen Lieferanten fördert. Obergrenzen für PAH- und CO₂-Emissionen beschleunigen die Modernisierung oder Schließung veralteter Öfen. Hersteller mit fortschrittlichen Nachbehandlungssystemen behalten den Marktzugang und verhandeln Preisaufschläge, die die Compliance-Ausgaben ausgleichen.
Ruß-Markt Naher Osten und Afrika sowie Südamerika
Südamerika, der Nahe Osten und Afrika machen zusammen einen kleineren Anteil aus, weisen jedoch Wachstumsschwerpunkte auf, die mit der Ausweitung der Automobilmontage und der allgemeinen Industrialisierung verbunden sind. Brasiliens Erholung im Automobilsektor treibt die lokale Reifenproduktion an, was Investitionen in die inländische Rußproduktion stimuliert. Akteure im Nahen Osten nutzen die Integration petrochemischer Rohstoffe, um neue Ofeneinheiten vorzuschlagen, obwohl die nachgelagerte Nachfrage noch hinter dem Niveau des asiatisch-pazifischen Raums zurückbleibt. Südafrikas Beschichtungs- und Bergbausektoren benötigen Spezialdispersionsschwärze, doch die Währungsvolatilität erschwert die Kapitalplanung. Insgesamt bieten diese Regionen Expansionsmöglichkeiten, da die primären Märkte reifen, und ermöglichen es diversifizierten Herstellern, regionale Zyklen innerhalb des globalen Ruß-Markts auszugleichen.
Regulatorisches Umfeld
Die Einhaltung von Emissionsvorschriften bleibt der wichtigste regulatorische Hebel für die Herstellung von Ruß, wobei die US-Umweltschutzbehörde EPA den Sektor im Rahmen der National Emission Standards for Hazardous Air Pollutants for Carbon Black Production (40 CFR Part 63, Subpart YY) reguliert, einschließlich der 2021 finalisierten Standards für große Emittenten und Flächenquellen. Parallel dazu halten Anforderungen zur Datenerhebung und Überwachung im Zusammenhang mit Luftvorschriften für stationäre Quellen den Druck auf Hersteller aufrecht, Kontrollmaßnahmen für Schadstoffe wie PAK und verbrennungsbedingte Emissionen zu dokumentieren, was den Rhythmus von Nachrüstungen und die Betriebspraktiken bei älteren Ofenanlagen beeinflusst.
In der Europäischen Union fällt Ruß unter den REACH/CLP-Rahmen und ist bei der Europäischen Chemikalienagentur (ECHA) registriert. Mit Stand März 2025 hat die ECHA die Stoffbewertung von Ruß im Rahmen des Community Rolling Action Plan (CoRAP) auf 2027 verschoben, wodurch Registrierung und Dossierpflege für Lieferanten, die den europäischen Markt bedienen, weiterhin zentral bleiben. Auch produktspezifische regulatorische Zulassungen prägen den nachgelagerten Marktzugang, darunter die im Februar 2025 erfolgte US-FDA-Meldung als Food Contact Substance (FCN 2420) für Cancarb Limited für eine bestimmte thermische Rußsorte, die unter definierten Lebensmittelkontaktbedingungen verwendet wird, wodurch ein Compliance-Vorteil für sicherheitskritische Polymer- und Elastomeranwendungen entsteht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Ruß beginnt mit Kohlenwasserstoff-Einsatzstoffen wie FCC-Slurry-Öl, Kohlenteer und Ethylen-Cracker-Teer. Diese Einsatzstoffe werden anschließend im Furnace-Verfahren (dominierend), thermischen Verfahren, Lampenverfahren oder Gasverfahren umgewandelt, gefolgt von Pelletierung und Verpackung für den Versand in loser Schüttung oder in Säcken an Compoundeure und Endanwender, darunter Reifenhersteller, Hersteller industrieller Gummiwaren, Kunststoff-, Beschichtungs-, Druckfarben- und Batteriematerialkunden. Die Beschaffung von Einsatzstoffen und die Verfügbarkeit von Energie bleiben die größten Kosten- und Kontinuitätshebel, da Wartungszyklen von Raffinerien und Störungen bei Reststoffströmen das Angebot verknappen können, während Hafenstaus und Einschränkungen in der Massengutlogistik sowohl die eingehenden Einsatzstoffströme als auch die ausgehenden Rußlieferungen beeinträchtigen.
Nachgelagert beeinflussen Qualifizierungsanforderungen und Nachhaltigkeitsdokumentationen zunehmend die Lieferantenauswahl und fügen Schritte wie Rückverfolgbarkeit, Massenbilanzierung und Zertifizierung durch Dritte für zirkuläre oder biozirkuläre Einsatzstoffe hinzu. Dies zeigt sich in Maßnahmen von 2026 zur Integration von Reifenpyrolyseöl (TPO) in zertifizierte Lieferketten, darunter der Beginn der Produktion von zirkulärem Ruß durch Orion S.A. an ihrem ISCC-PLUS-zertifizierten Standort in Qingdao, sowie in vertikal integrierten Expansionen, die die Versorgungssicherheit stärken, wie etwa die Erhöhung der Rußkapazität durch Balkrishna Industries Limited auf 360.000 MTPA. Auch Handelsmuster spielen eine Rolle, wie sich daran zeigt, dass Indien 2024 zum größten Rußlieferanten der EU wurde (rund 150.000 Tonnen exportiert), was die Bedeutung von Exportlogistik und Compliance-Bereitschaft für nach Europa gerichtete Lieferungen erhöht.
Wettbewerbslandschaft
Die Rußbranche bleibt mäßig fragmentiert. Strategische Themen umfassen vertikale Integration zur Rohstoffsicherung, regionale Expansion entlang der Kundenpräsenz sowie Forschungs- und Entwicklungsallianzen, die Qualifizierungszyklen beschleunigen. Partnerschaften zwischen Rußherstellern und Elektrofahrzeugbatterieunternehmen verkürzen Prototypenentwicklungszeiten und verankern Lieferanten in den Entwicklungs-Roadmaps der nächsten Chemiegenerationen. Fusionen und Übernahmen bleiben ein gangbarer Weg zur Erlangung von Spezialqualitätskompetenz, obwohl die regulatorische Kontrolle in Bezug auf Emissionen und Kreislaufwirtschaft die Transaktionsbewertungen beeinflussen kann. Anbieter von zurückgewonnenem Ruß (rCB) wetteifern darum, ASTM-D36-Standards zu erfüllen, mit dem Ziel, nachhaltiges Material für Reifenformulierungen im mittleren Segment zu liefern. Insgesamt bestimmen Technologieführerschaft und Nachhaltigkeitsnachweise zunehmend den Wettbewerbsvorteil im Rußmarkt.
Marktführer der Rußbranche
-
Cabot Corporation
-
Birla Carbon (Aditya Birla Group)
-
Orion Engineered Carbons S.A.
-
Tokai Carbon Co. Ltd
-
Jiangxi Black Cat Carbon Black Co. Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Ruß-Markt Unternehmen in diesem Bericht
- Asahi Carbon Co. Ltd
- Birla Carbon (Aditya Birla Group)
- BKT Carbon
- Black Bear Carbon B.V.
- Cabot Corporation
- Continental Carbon Company
- Denka Company Limited
- Epsilon Carbon Pvt Ltd
- Himadri Speciality Chemical Ltd
- Imerys S.A.
- Jiangxi Black Cat Carbon Black Co. Ltd
- Longxing Chemical Stock Co. Ltd
- Mitsubishi Chemical Corporation
- OCI Company Ltd
- Omsk Carbon Group
- Orion Engineered Carbons S.A.
- PCBL Limited
- Tokai Carbon Co. Ltd
Marktchancen und Zukunftsaussichten
Hochreine und speziell konzipierte leitfähige Sorten für Batterien, leitfähige Kunststoffe und funktionale Beschichtungen bieten einen vergleichsweise klareren Freiraum, in dem Qualifizierungshürden und Konsistenzanforderungen den Kreis der Lieferanten verengen. Aktuelle, relevante Investitionen deuten auf aktive Kapazitätserweiterungen und Produktvorstöße in diese margenstärkeren Segmente hin, darunter die Inbetriebnahme einer 70.000-TPA-Spezialrußlinie durch Himadri Speciality Chemical im April 2026 (womit die Spezialkapazität auf 130.000 TPA steigt) sowie die Inbetriebnahme einer Produktionslinie für Spezialruß mit 20.000 MTPA in Mundra durch PCBL Limited im Juni 2026. Zusammen unterstützen diese Maßnahmen eine breitere Portfolioverlagerung weg von primär reifenverstärkenden Volumina hin zu leistungsorientierten Anwendungen.
Zirkulärer und kohlenstoffärmerer Ruß bietet ebenfalls einen umsetzbaren Weg, der auf zertifizierten Einsatzstoffpfaden und Kreislaufprojekten basiert. Orion S.A. begann im Juni 2026 die Produktion von zirkulärem Ruß in einem ISCC-PLUS-zertifizierten Werk in Qingdao unter Verwendung von TPO als Einsatzstoff, und Pirelli North America startete im Mai 2026 ein Kreislauf-Reifenrecyclingprojekt, das ISCC-PLUS-zertifizierten recycelten Ruß von Bolder Industries verwendet. Darüber hinaus zeigen Lieferantenprogramme wie die im Mai 2026 erfolgte Einführung von Continua 8030 Sustainable Carbonaceous Material (SCM) durch Birla Carbon auf dem indischen Subkontinent Kommerzialisierungswege, die Nachhaltigkeitsansprüche mit Anwendungsleistung verbinden. Dies unterstützt eine Premiumisierung, bei der OEM- und Compoundeur-Beschaffung zunehmend Rückverfolgbarkeit und emissionsbezogene Dokumentation verlangen.
Neueste Industrielle Entwicklungen in Ruß-Markt
- Juni 2026: Orion S.A. begann mit der Produktion von zirkulären Rußsorten in ihrem ISCC-PLUS-zertifizierten Werk in Qingdao, China, unter Verwendung von Reifenpyrolyseöl als Einsatzstoff. Dies erweitert die kommerziell verfügbaren zirkulären Einsatzstoffpfade für Spezial- und Hochleistungsanwendungen und erhöht die Anforderungen an die Rückverfolgbarkeit bei der Rußbeschaffung in asiatisch verknüpften Lieferketten.
- Juli 2025: Orion S.A. kündigte Pläne an, bis Ende 2025 drei bis fünf leistungsschwache Rußproduktionslinien in Amerika und der EMEA-Region einzustellen. Diese Straffung konzentriert die Produktion auf wettbewerbsfähigere Anlagen und unterstützt eine Portfolioverlagerung hin zu höherwertigen Sorten, da Emissionsvorschriften und Betriebskosten ältere Linien unter Druck setzen.
- April 2024: Orion S.A. begann mit dem Bau einer neuen Anlage in La Porte, Texas, zur Herstellung von acetylenbasierten leitfähigen Additiven. Das Projekt stärkt die nordamerikanischen Versorgungsoptionen für leitfähige Kohlenstoffe für Batterieelektroden und unterstützt engere Kundenqualifizierungszyklen in elektrifizierungsgetriebenen Anwendungen.
Ruß-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Ruß, der für Endanwendungen wie Reifen und andere Gummiwaren, Kunststoffe, Tinten und Toner, Beschichtungen, Textilfasern und andere industrielle Anwendungen verkauft wird. Er schließt gängige Produktionswege wie Ofenruß, Gasruß, Lampenruß und Thermalruß ein.
Ausschlüsse aus dem Umfang: Nachgelagerte Fertigprodukte (zum Beispiel Reifen, geformte Gummiteile und bedruckte Verpackungen) werden ausgeschlossen; es wird ausschließlich der Materialwert des Rußes erfasst.
Segmentierungsübersicht
- Nach Prozesstyp
- Ofenruß
- Gasruß
- Thermalruß
- Lampenruß
- Nach Anwendung
- Reifen und industrielle Gummiprodukte
- Kunststoff
- Toner und Drucktinte
- Beschichtung
- Textilfaser
- Sonstige
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Thailand
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Rest von Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit dem Aufbau eines klaren Überblicks über Nachfragepools und Angebotssignale und überprüft anschließend die Konsistenz der Erkenntnisse über alle Regionen hinweg. Öffentliche Quellen wurden genutzt, um die grundlegende Realität von Reifen, Gummiverarbeitung, Kunststoffproduktion und Beschichtungsaktivitäten zu verankern, die den größten Teil des Rußverbrauchs antreiben.
Typischerweise herangezogene Quellen umfassen offizielle Industrie- und Handelsstatistiken (wie UN Comtrade für Handelsströme), staatliche Fertigungs- und Energiedaten (wie die US EIA für rohstoffbezogene Indikatoren) sowie Industrieproduktionsreihen, die von nationalen Statistikämtern veröffentlicht werden. Darüber hinaus werden technische und normative Kontexte von Gremien wie ASTM International sowie begutachtete Fachaufsätze und Patentdatenbanken genutzt, um Prozessveränderungen zu verstehen (einschließlich Spezial- und leitfähiger Qualitäten). Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Fachpresse liefern Signale zu Kapazitäten, Ausfällen und Erweiterungen; ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzen und ein weiteres auf handelsbasierte Lieferdaten helfen dabei, die Richtung zu validieren, wo öffentliche Reihen dünn sind. Diese Beispiele sind nicht abschließend; viele weitere Quellen wurden ebenfalls für Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden mit Herstellern, Distributoren, Gummikompoundierern, Teilnehmern der Reifenwertschöpfungskette, Formulierern für Kunststoffe und Beschichtungen sowie einigen Experten aus den Bereichen Ausrüstung und Rohstoffe geführt. Diese Erkenntnisse wurden genutzt, um zu bestätigen, welche Anwendungen schneller wachsen, wie sich die Preisgestaltung mit Rohstoff- und Qualitätsmix bewegt und wo Kapazitätsauslastungsannahmen nach Region angepasst werden mussten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 35 % | CXOs: 18 % | APAC: 41 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 27 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 55 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Reifenproduktion, industrielle Gummiaktivitäten, Kunststoffverarbeitung, Tinten- und Beschichtungsproduktion sowie Handelsbilanzen mithilfe typischer Intensitätsfaktoren und Qualitätsaufteilungen in einen impliziten Rußnachfragepool übersetzt werden. Sobald dieser erste Durchgang abgeschlossen ist, werden die Ergebnisse durch selektive Bottom-up-Annäherungen gegengeprüft, beispielsweise durch Stichproben von Anwendungsvolumina mit repräsentativen Preisbändern, Kanalprüfungen für importintensive Länder und Plausibilitätstests der Gesamtwerte anhand bekannter regionaler Kapazitäts- und Auslastungsbereiche.
Einige wenige Eingangsgrößen sind wichtiger als die meisten anderen und wurden sorgfältig behandelt, darunter rohstoffbezogene Preisbewegungen, die Verschiebung des Anteils zwischen Standard- und Spezialqualitäten, Veränderungen bei der Durchdringung von Radialreifen und Ersatzzyklen sowie regionale Kapazitätserweiterungen mit Hochlaufzeiten. Wenn in kleineren Ländern Lücken auftreten, werden Proxy-Indikatoren wie die Produktion von Gummiwaren und der scheinbare Verbrauch aus dem Handel verwendet; anschließend wird die implizite Intensität pro Einheit mit dem Expertenfeedback abgeglichen.
Für die Prognose wird eine Szenarioanalyse eingesetzt, gefolgt von einer einfachen Regressionsüberprüfung, die die Nachfrage mit Reifen- und Industrieproduktionstrends sowie beobachteten Preistreibern in Beziehung setzt. Die Annahmen werden dann finalisiert, nachdem sie mit den Erwartungen der Gesprächspartner hinsichtlich Auslastung, Spezialadoption und kurzfristiger Volatilität bei wichtigen Eingangsgrößen abgeglichen wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, unter anderem ob der implizite Verbrauch mit der regionalen Reifen- und Gummiaktivität übereinstimmt und ob das Preis- und Qualitätsmixverhalten mit dem übereinstimmt, was in Handel und Unternehmenskommentaren zu beobachten ist. Wenn eine Region einen ungewöhnlichen Sprung aufweist, wird der Treiber auf die zugrunde liegende Variable zurückverfolgt, und die Annahme wird überarbeitet oder durch Folgegespräche erneut validiert, bevor die Freigabe erfolgt.
Eine zweite Analystenprüfung wird durchgeführt, um die mathematische Integrität, die Einheitenkonsistenz und die gleichmäßige Anwendung der Währungsbehandlung über die Zeit zu bestätigen. Der Datensatz wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa größere Kapazitätsveränderungen, politische Verschiebungen oder längere Ausfälle. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste verfügbare Sichtweise erhalten.
Vergleich der Marktgröße für Ruß von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen können variieren, selbst wenn sie dasselbe Material betreffen, da die zugrunde liegenden Zählregeln nicht immer aufeinander abgestimmt sind. Unterschiede entstehen in der Regel dadurch, was in den Umfang einbezogen wird, wie die Preisgestaltung über Qualitäten und Regionen hinweg behandelt wird und wie das Basisjahr gewählt wird, wenn die Rohstoffvolatilität hoch ist.
Die Hauptlücke ergibt sich daraus, ob Spezial- und leitfähige Qualitäten realistisch nach Mix bepreist und gewichtet werden; Mordor Intelligence knüpft den Wertaufbau an Nachfragesignale auf Anwendungsebene und passt dann die durchschnittlichen Verkaufspreise nach Region an, anstatt einen einzigen globalen Preistrend zu verwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 25,95 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 24,50 Milliarden USD (2025) | Verwendet ein früheres Basisjahr und kann den Wert unterschätzen, wenn der Spezialanteil steigt, da die Preisnormalisierung häufig pauschal und nicht nach Anwendung und Region angewendet wird. |
| Branchenpublikation B | 28,86 Milliarden USD (2025) | Tendiert dazu, höhere gemischte Preise anzuwenden, indem Standard- und Spezialqualitäten mit begrenzter Transparenz über den tatsächlichen Mix kombiniert werden, was den Gesamtwert gegenüber einer nachfragegewichteten Methode anheben kann. |
Zusammengenommen lässt sich die Streuung größtenteils durch die Wahl des Basisjahres und die Art und Weise erklären, wie der Qualitätsmix in die Preisgestaltung übersetzt wird. Unser Ansatz bleibt nachvollziehbar, da er von endverbrauchsbezogenen Nachfragepools ausgeht, diese mit Angebots- und Handelssignalen abgleicht und die Volumina erst dann mithilfe regionsbewusster Annahmen in Werte umrechnet.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Rußmarkt im Jahr 2026?
Die Größe des Rußmarktes erreichte 2026 einen Wert von 25,95 Milliarden USD und wird bis 2031 voraussichtlich 33,82 Milliarden USD erreichen.
Welcher CAGR wird für Ruß bis 2031 erwartet?
Es wird prognostiziert, dass der Markt zwischen 2026 und 2031 mit einem CAGR von 5,44 % wächst.
Welche Region führt beim Rußverbrauch?
Asien-Pazifik hatte 2025 einen Umsatzanteil von 61,85 % und bleibt die primäre Wachstumsmaschine.
Welches Anwendungssegment wächst außerhalb von Reifen am schnellsten?
Beschichtungsanwendungen werden bis 2031 voraussichtlich einen CAGR von 6,92 % verzeichnen, aufgrund der steigenden Nachfrage nach leitfähigen und UV-schützenden Qualitäten.
Welche technologische Verschiebung könnte die traditionelle Ofenproduktion disruptieren?
Die Plasmamethan-Pyrolyse bietet kohlenstoffarmen Ruß und Wasserstoff als Koprodukte, unterstützt durch erhebliche Investitionen wie die durch das US-amerikanische Energieministerium geförderte Anlage von Monolith Materials.