
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktvolumen (2026) | 0.88 Millionen Tonnen |
| Marktvolumen (2031) | 2.59 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 24.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
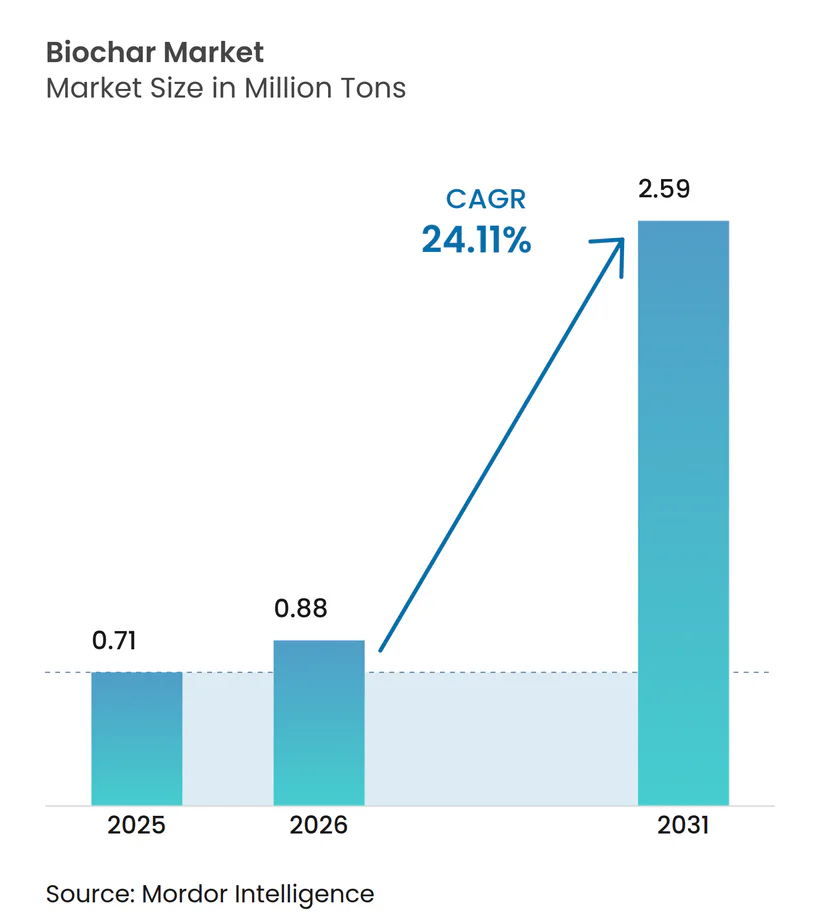
Biochar Marktanalyse von Mordor Intelligence
Die Biochar Marktgröße im Jahr 2026 wird auf 0,88 Millionen Tonnen geschätzt, ausgehend vom Wert des Jahres 2025 von 0,71 Millionen Tonnen, mit Projektionen für 2031 von 2,59 Millionen Tonnen, was einem Wachstum von 24,11 % CAGR über den Zeitraum 2026–2031 entspricht. Die rasche Skalierung ist an unterstützende Klimapolitiken, den Bedarf an Technologien für negative Emissionen sowie den wachsenden Druck auf die Landwirtschaft zur Wiederherstellung der Bodengesundheit geknüpft. Premium-Preise für Kohlenstoffgutschriften, ein breiter werdendes Spektrum industrieller Anwendungsfälle und technologische Fortschritte, die die Stückkosten senken, erschließen neue Einnahmequellen und verbessern die Finanzierbarkeit von Projekten, insbesondere in Regionen mit klaren Kohlenstoffabscheidungsprotokollen. Asien-Pazifik führt den heutigen Biochar Markt mit einem geschätzten Volumenanteil von 40,26 % an, während robuste staatliche Anreize in Nordamerika und der Europäischen Union neue Kapazitätserweiterungen begünstigen. Die Diversifizierung der Ausgangsmaterialien weg von kostenintensiver holziger Biomasse hin zu landwirtschaftlichen Rückständen lindert langjährige Versorgungsengpässe. Gleichzeitig verkürzen dezentrale Pyrolyseeinheiten die Logistikwege und senken die Scope-3-Emissionen, was die klimatische Glaubwürdigkeit von Biochar stärkt.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie entfiel auf Pyrolyse im Jahr 2025 ein Biochar Marktanteil von 44,72 %, während andere Technologien bis 2031 mit einer CAGR von 24,63 % wachsen sollen.
- Nach Ausgangsmaterial führte holzige Biomasse im Jahr 2025 mit einem Anteil von 61,15 % an der Biochar Marktgröße, während landwirtschaftliche Rückstände bis 2031 mit einer CAGR von 25,05 % wachsen sollen.
- Nach Form dominierten Pulverprodukte im Jahr 2025 mit einem Anteil von 43,25 % am Biochar Markt; Flüssigsuspensionen sollen bis 2031 eine CAGR von 24,21 % verzeichnen.
- Nach Anwendung hielt die Landwirtschaft im Jahr 2025 einen Anteil von 58,54 % am Biochar Markt, während industrielle Anwendungen im gleichen Zeitraum mit der schnellsten CAGR von 25,1 % auf Kurs sind.
- Nach Geografie erfasste Asien-Pazifik im Jahr 2025 39,88 % des globalen Volumens und wird ebenfalls die schnellste CAGR von 24,32 % bis 2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage aus ökologischem und regenerativem Landbau | +6.2% | Global, mit Schwerpunkt in Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize für Materialien mit negativem CO₂-Fußabdruck und Abfallverwertung | +7.8% | Nordamerika, EU, China | Kurzfristig (≤ 2 Jahre) |
| Monetarisierung von Kohlenstoffgutschriften für Bodensequestrierungsprojekte | +5.4% | Global, angeführt von Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung im Gartenbau und in Gewächshäusern | +3.1% | Nordamerika, EU, Japan | Langfristig (≥ 4 Jahre) |
| Biochar-verbesserter Asphalt und Beton für grünes Bauen | +2.1% | Global, Frühadaption in EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage aus ökologischem und regenerativem Landbau
Biobauern ersetzen synthetische Betriebsmittel durch Biochar, um höhere Boden-Organik-Kohlenstoffwerte zu erzielen, die für Premium-Zertifizierungen erforderlich sind. Zwanzig US-Bundesstaaten haben bereits den NRCS-Standard für Bodenkohlenstoffzusätze 808 aktiviert, der Landwirten die Kosten für nachgewiesene Biochar-Anwendungen erstattet[1]. Ertragsstudien zeigen Produktivitätssteigerungen von nahezu 9 % im ersten Jahr und kumulative Zuwächse von über 20 % nach sechs Anbausaisons, insbesondere in nährstoffarmen Böden. Biochar ist für den Einsatz in USDA-zertifizierten ökologischen Systemen zugelassen, wenn es aus unbehandelter Biomasse gewonnen wird – eine Regel, die eine wesentliche Markthürde beseitigt und Premiumpreise unterstützt. Das Kaskaden-Nutzungskonzept – Biochar zunächst zur Filtration oder als Tiereinstreu einzusetzen und es später wieder in die Felder einzuarbeiten – multipliziert Einkommensströme und steht im Einklang mit Kreislaufwirtschaftsmandaten. Da die Betriebsmittelpreise volatil bleiben, betrachten Landwirte Biochar als Absicherung, die eine stabile Nährstoffversorgung und langfristige Kohlenstoffgutschriften sichert.
Staatliche Anreize für Materialien mit negativem CO₂-Fußabdruck und Abfallverwertung
Politische Instrumente beschleunigen die Nachfrage. Der Inflation Reduction Act hat die Steuergutschriften nach Section 45Q und 45V auf Kohlenstoffverwertungswege ausgeweitet und ermöglicht es qualifizierten Biochar-Anlagen, monetarisierbare Zertifikate zu beanspruchen, sobald Lebenszyklusanalysen beim IRS eingereicht werden. Parallel dazu erarbeitet der Rahmen zur Zertifizierung der Kohlenstoffabscheidung der Europäischen Kommission Biochar-spezifische Quantifizierungsregeln, die Dauerhaftigkeitsnachweise standardisieren und institutionelles Kapital anziehen sollen. Mehrere US-Bundesstaaten, insbesondere Washington, haben Flamm-Kappenöfen im Rahmen aktualisierter Luftreinhaltungsvorschriften legalisiert und damit den Weg für dezentrale Produktionsmodelle frei gemacht, die die Transportwege für Ausgangsmaterialien verkürzen. Diese Anreize senken das Compliance-Risiko und verbessern die Schuldendienstdeckungsquoten, was Privatinvestoren zu Großprojekten veranlasst.
Monetarisierung von Kohlenstoffgutschriften für Bodensequestrierungsprojekte
Käufer dauerhafter Abscheidungsleistungen bevorzugen Biochar-Gutschriften, weil unabhängige Studien Kohlenstoffspeicherhorizonte von weit über 100 Jahren belegen, die die meisten Forstwirtschafts-Offsets überdauern. Im Jahr 2024 entfiel auf Biochar ein Anteil von 94 % der auf dem freiwilligen Markt gelieferten verifizierten dauerhaften Abscheidungstonnen. Unternehmenskäufer wie Microsoft und JPMorgan schließen weiterhin mehrjährige Terminverträge zu Preisen von über 100 USD pro Tonne CO₂e ab und sorgen so für Umsatzsicherheit, die die Baufinanzierung unterstützt. Neue Registerprotokolle in den Vereinigten Staaten und Kanada senken die Transaktionskosten durch Vereinfachung der Überwachungs-, Berichterstattungs- und Verifizierungsverfahren. Mit zunehmender Preistransparenz können Emittenten Gutschriften mit dem Verkauf physischer Produkte bündeln und so die Margen steigern, ohne die Liquidität zu beeinträchtigen.
Zunehmende Verbreitung im Gartenbau und in Gewächshäusern
Torffreiheitsvorschriften in der Europäischen Union und geplante Einschränkungen in mehreren US-Bundesstaaten drängen kommerzielle Anbauer zu nachhaltigen Substraten. Wissenschaftliche Versuche bestätigen, dass Biochar bis zu 80 % des Torfs in Baumschulsubstraten ersetzen kann und dabei die Wurzelentwicklung bei mehreren Zierpflanzenarten beibehält oder sogar verbessert. Da die Entwässerung von Torfmooren erhebliche CO₂-Mengen freisetzt und die biologische Vielfalt bedroht, betrachten Regulierungsbehörden Biochar als sofortigen Ersatz mit einem Negativ-Emissionsprofil. Gewächshausbetreiber profitieren zudem von lokaler Beschaffung, die die Frachtkosten für sperrige Kultursubstrate senkt. Branchenumfragen zeigen, dass die Einsparungen bei den Substratkosten 15–20 % erreichen können, wenn Biochar importierten Torf ersetzt – ein Unterschied, der mit der Gewächshausfläche skaliert.
Analyse der Auswirkungen von Hemmfaktoren*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktions- und Logistikkosten | -4.7% | Global, besonders ausgeprägt in abgelegenen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Verfügbarkeit kostengünstiger Substitute | -2.8% | Global, je nach Anwendung unterschiedlich | Mittelfristig (2–4 Jahre) |
| Regulatorische Unklarheit bei der Düngemittelregistrierung | -1.9% | Nordamerika, EU, Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktions- und Logistikkosten
Die Stückkostenrechnung bleibt herausfordernd, da Ausgangsmaterial, Vorverarbeitung und thermische Umwandlung jeweils erhebliche Kostenblöcke hinzufügen. Akademische Kostenkurven beziffern die vollständig belasteten Produktionskosten auf zwischen 106 und 170 USD pro Tonne, abhängig von Feuchtigkeitsgehalt, Anlagengröße und regionalen Energietarifen[2]. Die geringe Schüttdichte bedeutet, dass ein 40-Fuß-Container weit weniger Tonnen Biochar als synthetischen Dünger transportiert, was die Frachtkosten pro Tonne auf langen Strecken erhöht. Produzenten setzen entweder auf mobile Pyrolyseeinheiten, die den Ausgangsmaterialquellen folgen, oder bauen schienengekoppelte Hubs auf, um Logistikeffizienzen zu erzielen – doch beide Strategien erfordern Kapitalaufwendungen, die kleine Betreiber kaum finanzieren können. Bis automatisierte Hochdurchsatzanlagen Fuß fassen, werden Skaleneffekte nur langsam eintreten.
Verfügbarkeit kostengünstiger Substitute
Kompost, Gülle und Torf sind in der Agronomie und im Gartenbau fest verankert, da sie vertraute Leistung zu niedrigeren Einkaufspreisen liefern. Aktivkohle dominiert Ausschreibungen zur Wasseraufbereitung aufgrund präziser Spezifikationsnormen und globaler Lieferketten, die Verfügbarkeit garantieren. Im Betonbereich dienen Flugasche und gemahlene Hochofenschlacke bereits als ergänzende zementartige Materialien und bieten gut dokumentierte Leistungsdaten, denen Ingenieure vertrauen. Jedes Substitut höhlt potenzielle Nachfrage ab, wo die Zusatznutzen von Biochar keinen expliziten Geldwert haben, was Produzenten zwingt, beim gelieferten Preis konkurrenzfähig zu sein oder Kohlenstoffgutschriftenvorteile in Kaufverträge zu bündeln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
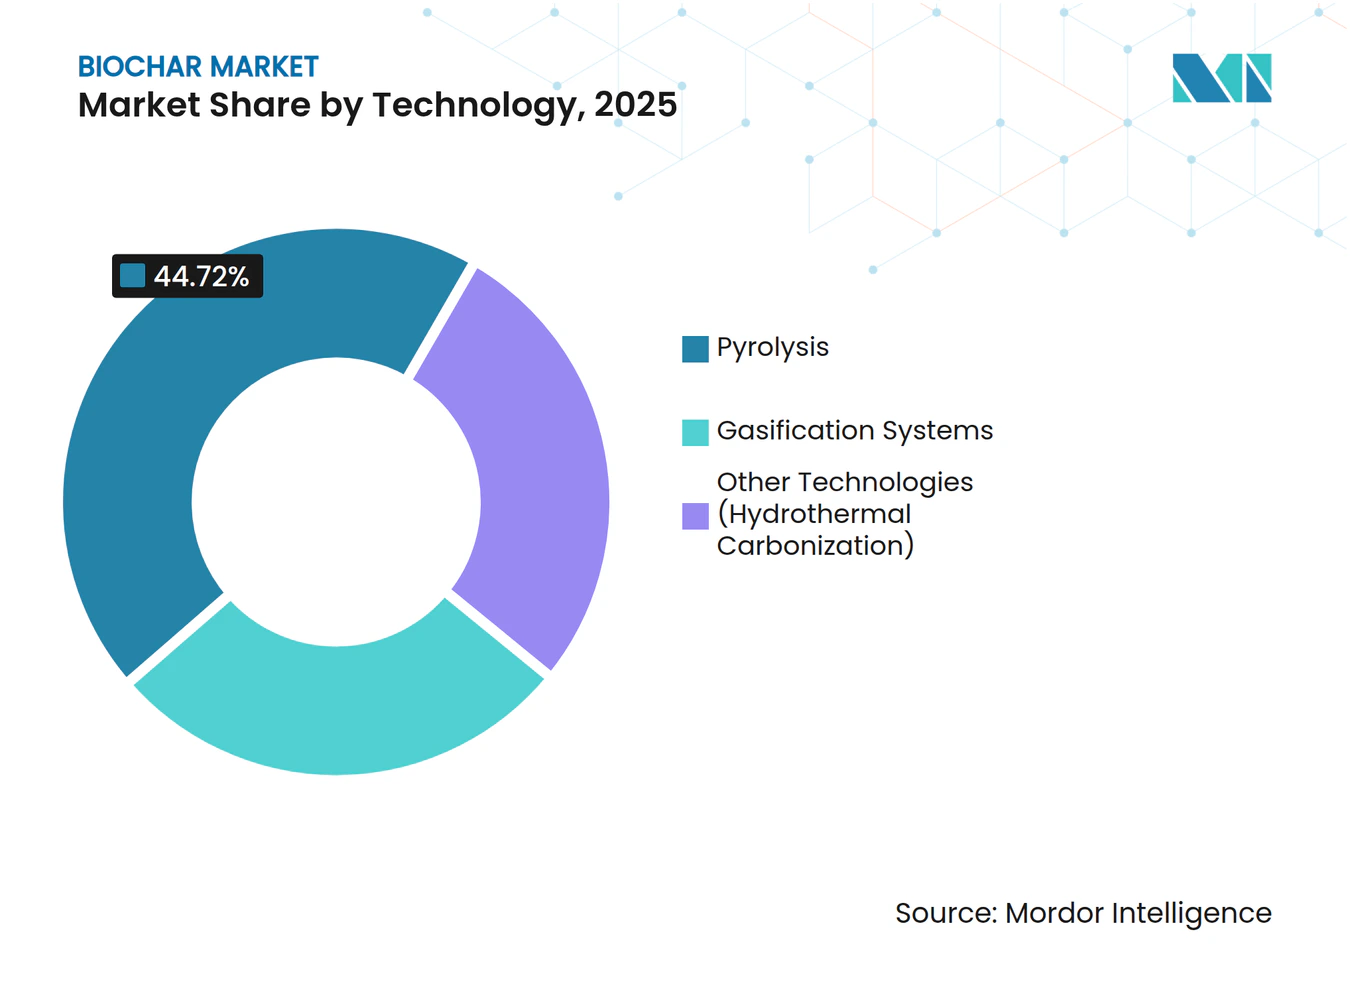
Pyrolyse behält einen wirtschaftlichen Vorteil, sieht sich aber einer raschen Diversifizierung gegenüberLangsame und mittlere Pyrolysesysteme hielten im Jahr 2025 einen Biochar Marktanteil von 44,72 %, dank zuverlässigem Durchsatz, flexibler Ausgangsmaterialverarbeitung und einem Nebenproduktspektrum, das Bioöl und Synthesegas umfasst. Diese Eigenschaften ermöglichen es den Betreibern, Strom- oder Wärmeerlöse auf die Kernverkäufe von Biochar aufzusatteln, was die gesamte interne Rendite des Projekts steigert. Kapitalintensive Drehrohrofendesigns dominieren Hochvolumenanlagen, während kleinere Retorteneinheiten Betriebsprogramme auf dem Hof bedienen, die auf regenerative Landwirtschaft abzielen. Die breitere Verbreitung von Durchflussdauerreaktoren hat Prozesssteuerungsverbesserungen ausgelöst und ermöglicht bessere Ausbeitekonsistenz und engere Emissionskontrolle – ein Aspekt, der die Genehmigung in luftqualitätssensiblen Regionen vereinfacht.
Alternative Verfahren gewinnen an Aufmerksamkeit, da sie feuchtigkeitsreiche Ausgangsmaterialien ohne kostspielige Vortrocknung verarbeiten. Die hydrothermale Karbonisierung läuft bei 180–260 °C und wandelt Klärschlamm in kohlenstoffreiches Hydrokohle um, das zur Bodenverbesserung oder für Energieanwendungen geeignet ist. Vergasungssysteme, obwohl sie niedrigere Kohleausbeuten erzielen, lassen sich problemlos in Kraft-Wärme-Kopplungsmodule integrieren, sodass kommunale Abfallmanager Müll in Grundlaststrom und Kohlenebenprodukte umwandeln können. F&E-Konsortien in Japan und Deutschland erproben mikrowellengestützte Pyrolyse, die höhere Energieeffizienz und kürzere Verweilzeiten verspricht – Innovationen, die die Kostenlücke gegenüber bestehenden thermochemischen Optionen schließen könnten. Im Prognosezeitraum wird für diese aufkommenden Systeme eine Wachstumsrate von 24,63 % CAGR erwartet, was die Dominanz der Pyrolyse schrittweise verwässert, die Biochar Marktgröße aber insgesamt anhebt, da neue Ausgangsmaterialklassen in den Markt eintreten.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Ausgangsmaterial:
Landwirtschaftliche Rückstände gewinnen an Dynamik bei stabilen holzigen LieferkettenHolzige Biomasse lieferte im Jahr 2025 61,15 % des Gesamtvolumens aufgrund zuverlässiger Forstabfälle, gleichmäßiger Partikelgrößen und chemischer Zusammensetzungen, die vorhersehbare Kohlequalität ergeben. Holzreiche Regionen wie British Columbia und Skandinavien betreiben spezielle Durchforstungsprogramme zur Minderung des Waldbrandrisikos und erzeugen einen kontinuierlichen Strom an geringwertigen Rückständen, die Biochar-Anlagen auf Mehrjahresverträge sichern können. Der hohe Ligningehalt in Nadelholzfraktionen erhöht zudem den Festkohlenstoffanteil – ein Kennwert, den Kohlenstoffgutschriften-Prüfer für Dauerhaftigkeitsberechnungen schätzen.
Die Wettbewerbslandschaft verschiebt sich, da Maisstoppeln, Reishülsen und Zuckerrohrtrester in kommerzielle Lieferverträge eintreten. Mobile Torrefizierungs- und Pyrolyseanlagen haben die logistische Machbarkeit der Konvertierung loser Rückstände vor Ort demonstriert und so den kostspiegen Ballentransport umgangen. Landwirtschaftliche Rückstände sollen bis 2031 mit einer CAGR von 25,05 % wachsen, begünstigt durch Verbote des Abfackelns von Abfällen und Deponieabgaben, die die Wirtschaftlichkeit der Verwertung begünstigen. Klärschlamm und Tiermist bieten nährstoffreiche Endprodukte, müssen aber strengere Schadstoffhürden gemäß den europäischen Düngemittelvorschriften überwinden. Große Ballungsräume in Brasilien und Indien erkunden öffentlich-private Partnerschaften, die Abwasserbehandlung, erneuerbare Energie und Biochar-Gutschriftenverkäufe verbinden – was auf eine eventuelle Verbreiterung der Ausgangsmaterialportfolios im Biochar Markt hindeutet.
Nach Form:
Flüssigsuspensionen steigen auf, da der Bedarf an präziser Ausbringung zunimmtPulver-Biochar behielt im Jahr 2025 mit einem Anteil von 43,25 % die Führungsposition, was auf die Kompatibilität mit herkömmlichen Ausbringungsgeräten und die relative Leichtigkeit der Schüttguthandhabung in Getreidegürtelwirtschaften zurückzuführen ist. Die Partikelgrößenoptimierung im Bereich von 1–5 mm schafft eine Balance zwischen Oberfläche und Windverlustrisiko, was für seitliche Ausbringungsvorgänge entscheidend ist. Pelletierte Formate eignen sich, obwohl sie höhere Herstellungskosten aufweisen, für Gartenbaumischungen, bei denen Gleichmäßigkeit und geringe Staubentwicklung entscheidend sind.
Flüssigsuspensionen, für die eine CAGR von 24,21 % prognostiziert wird, versprechen neue Effizienzen. Produzenten zerkleinern Kohle auf Partikel unter 100 Mikrometer, emulgieren sie mit organischen Bindemitteln und beliefern Anbauer, die bereits auf Tropfbewässerungsdüngung angewiesen sind. Feldversuche zeigen eine schnellere Infiltration und eine bessere Wurzelzonenverteilung im Vergleich zu körnigen Produkten, was in niedrigere Dosiermengen pro Hektar übersetzt. Das Format mindert die berufliche Staubexposition und ermöglicht die gemeinsame Formulierung mit Mikronährstoffen oder mikrobiellen Impfmitteln, was die Wettbewerbsdifferenzierung schärft. Da die Verfügbarkeit von Bewässerungswasser in ariden Zonen abnimmt, wird die Fähigkeit, Bodenverbesserungsmittel über bestehende Tropfinfrastrukturen auszubringen, flüssiges Biochar wahrscheinlich als Mainstream-Option etablieren und seinen Anteil am breiteren Biochar Markt schrittweise steigern.
Nach Anwendung:
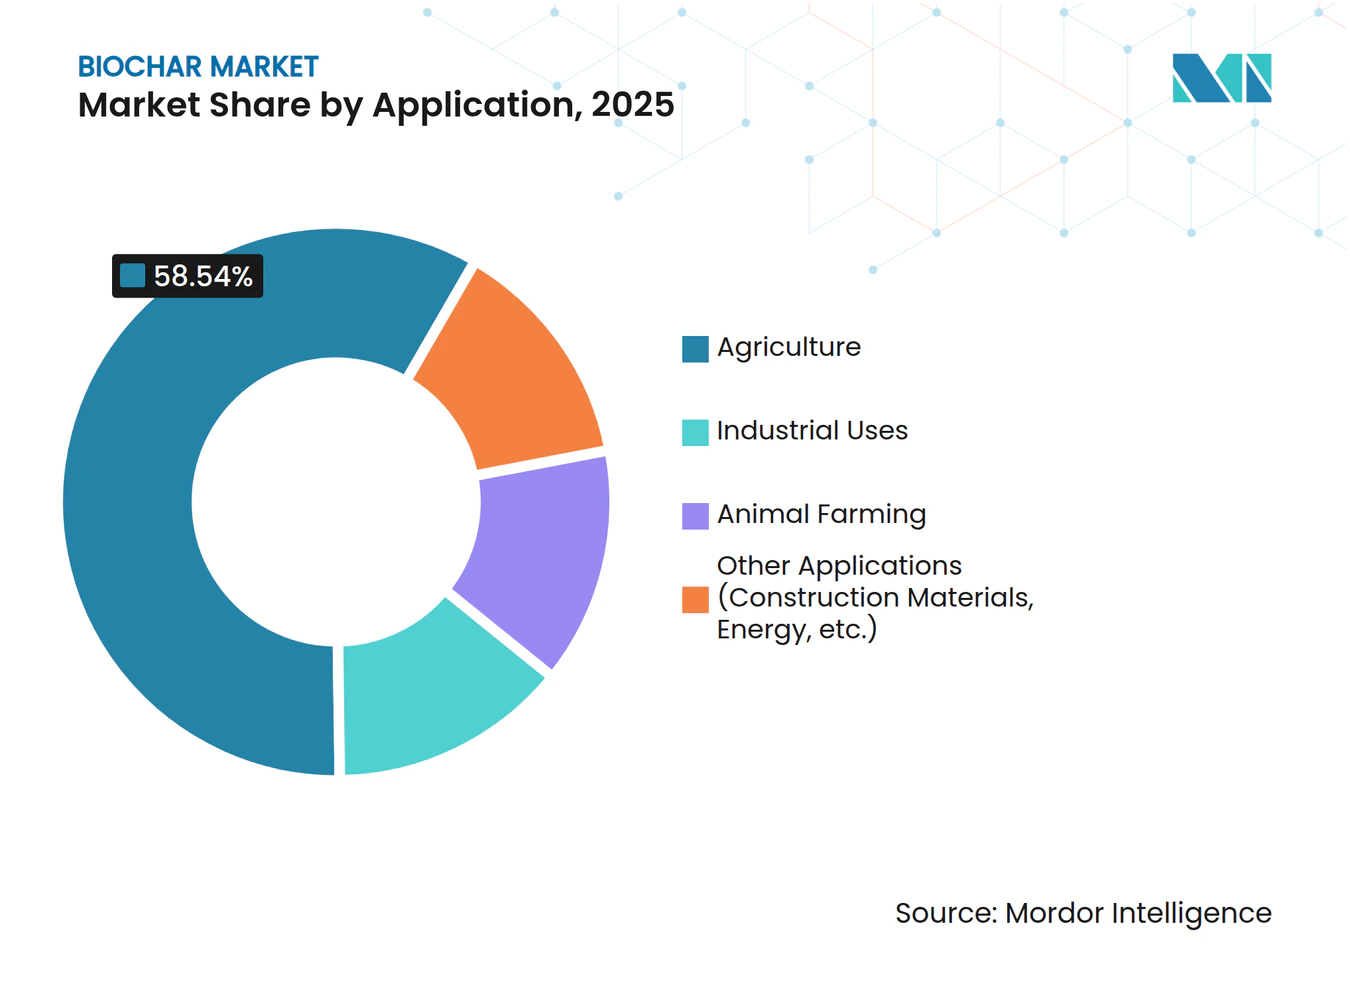
Landwirtschaft sichert die Nachfrage, während industrielle Anwendungsfälle beschleunigenDie Landwirtschaft machte im Jahr 2025 58,54 % des eingesetzten Volumens aus, was Jahrzehnten akademischer Feldversuche widerspiegelt, die Ertragssteigerungen, Wasserrückhaltung und Gewinne bei der mikrobiellen Aktivität auf Grenzböden dokumentieren. Öffentliche Kostenbeteiligungsprogramme stützen die Akzeptanz zusätzlich, indem sie die anfänglichen Behandlungskosten für Anbauer übernehmen, die Steigerungen des Boden-Organik-Kohlenstoffs nachweisen. Präzisionslandwirtschaftsplattformen bündeln nun variable Biochar-Ausbringungsempfehlungen in digitale Agronomiedienste, senken so die Anwendungskosten und bieten datenreiche Verifizierungspakete für die Ausstellung von Kohlenstoffgutschriften.
Jenseits des Hoftors sollen industrielle Anwendungen mit einer CAGR von 25,1 % wachsen und den Biochar Markt in neue Erlösvertikalen vordringen lassen. Pilotprojekte von Wasserversorgungsunternehmen berichten von Schwermetall- und PFAS-Entfernungseffizienzen über 90 %, eine Leistung, die mit Frischaktivkohle bei niedrigeren Embodied-Carbon-Werten konkurriert. Bauunternehmen haben Mischungsentwürfe gemeinsam entwickelt, bei denen 4–10 Gewichtsprozent des Zements durch Biochar ersetzt werden, und dabei eine Druckfestigkeitsparität zusammen mit Embodied-Carbon-Einsparungen von nahezu 25 % pro Kubikmeter Beton erreicht. Stahlhersteller in Südkorea und Österreich evaluieren injektionsfähiges Biochar, das Staubkohle bei Hochofenoperationen teilweise ersetzt – ein Weg, der Scope-1-Dekarbonisierungsziele in einem schwer abzubauenden Sektor unterstützt. Gemeinsam erweitern diese industriellen Machbarkeitsnachweise das insgesamt adressierbare Volumen und diversifizieren die Einnahmequellen jenseits der zyklischen Agrarnachfrage.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC Biokohle-Markt
Asien-Pazifik erfasste 2025 39,88 % der weltweiten Liefermengen, was auf eine reichhaltige Biomasse-Ressourcenbasis, aufkommende Ziele zur Kohlenstoffentfernung und großzügige öffentliche F&E-Förderung zurückzuführen ist. China allein veröffentlicht jährlich über 200 begutachtete Biokohle-Fachbeiträge, was seine Führungsrolle bei der Reaktorkonzeption, agronomischen Tests und der Entwicklung von Kohlenstoffgutschrift-Protokollen untermauert. Provinzielle Subventionen senken die Investitionskosten für ländliche Pyrolyseeinheiten und ermöglichen es kleinen Gemeinden, Erntereststoffe in Produkte umzuwandeln, die den nationalen Zielen zur Bodenwiederherstellung entsprechen.
Nordamerika Biokohle-Markt
Nordamerika belegt nach Volumen den zweiten Platz, führt jedoch bei kommerziellen Kohlenstoffgutschrift-Transaktionen. Hochkarätige Unternehmensabnahmeverträge – darunter Microsofts mehrjährige Beschaffung von 95.000 tCO₂e aus Anlagen im pazifischen Nordwesten – sorgen für planbare Einnahmeströme, die die Fremdfinanzierung risikoärmer gestalten. Bundesanreize – von Produktionssteuergutschriften bis hin zu USDA-Kostenbeteiligungszuschüssen – fördern zusätzlich Investitionen auf Anlagenebene. Obwohl der ausgereifte Regulierungsrahmen der Region die Marktdurchdringung beschleunigt, werden die Wachstumsraten im Vergleich zum aufstrebenden Asien moderater ausfallen, da frühe Marktteilnehmer bereits einen großen Anteil der leicht zugänglichen Rohstoffe gesichert haben.
Europa, LATAM und Afrika Biokohle-Markt
Europa konzentriert sich auf Qualitätsstandards und politische Abstimmung. Entwürfe von EU-Vorschriften zur Überprüfung der Kohlenstoffentfernung ermutigen die Mitgliedstaaten, Methoden zu harmonisieren und so den grenzüberschreitenden Handel mit Entfernungsgutschriften zu erleichtern. Skandinavische Länder, die mit strengen nationalen Netto-Null-Fristen konfrontiert sind, testen Fernwärme-Verknüpfungen, bei denen die Pyrolyse von Altholz sowohl thermische Energie als auch kohlenstoffreiche Biokohle liefert. Lateinamerika und Subsahara-Afrika bieten derweil langfristiges Wachstumspotenzial aufgrund reichlich vorhandener landwirtschaftlicher Reststoffe, hinken jedoch bei Finanzierung und Infrastruktur hinterher. Entwicklungsfinanzierungsinstitutionen erproben Mischkapitalfonds, die diese Grenzmärkte erschließen könnten und nach 2028 potenziell erhebliche zusätzliche Tonnagen zum globalen Biokohle-Markt beitragen.
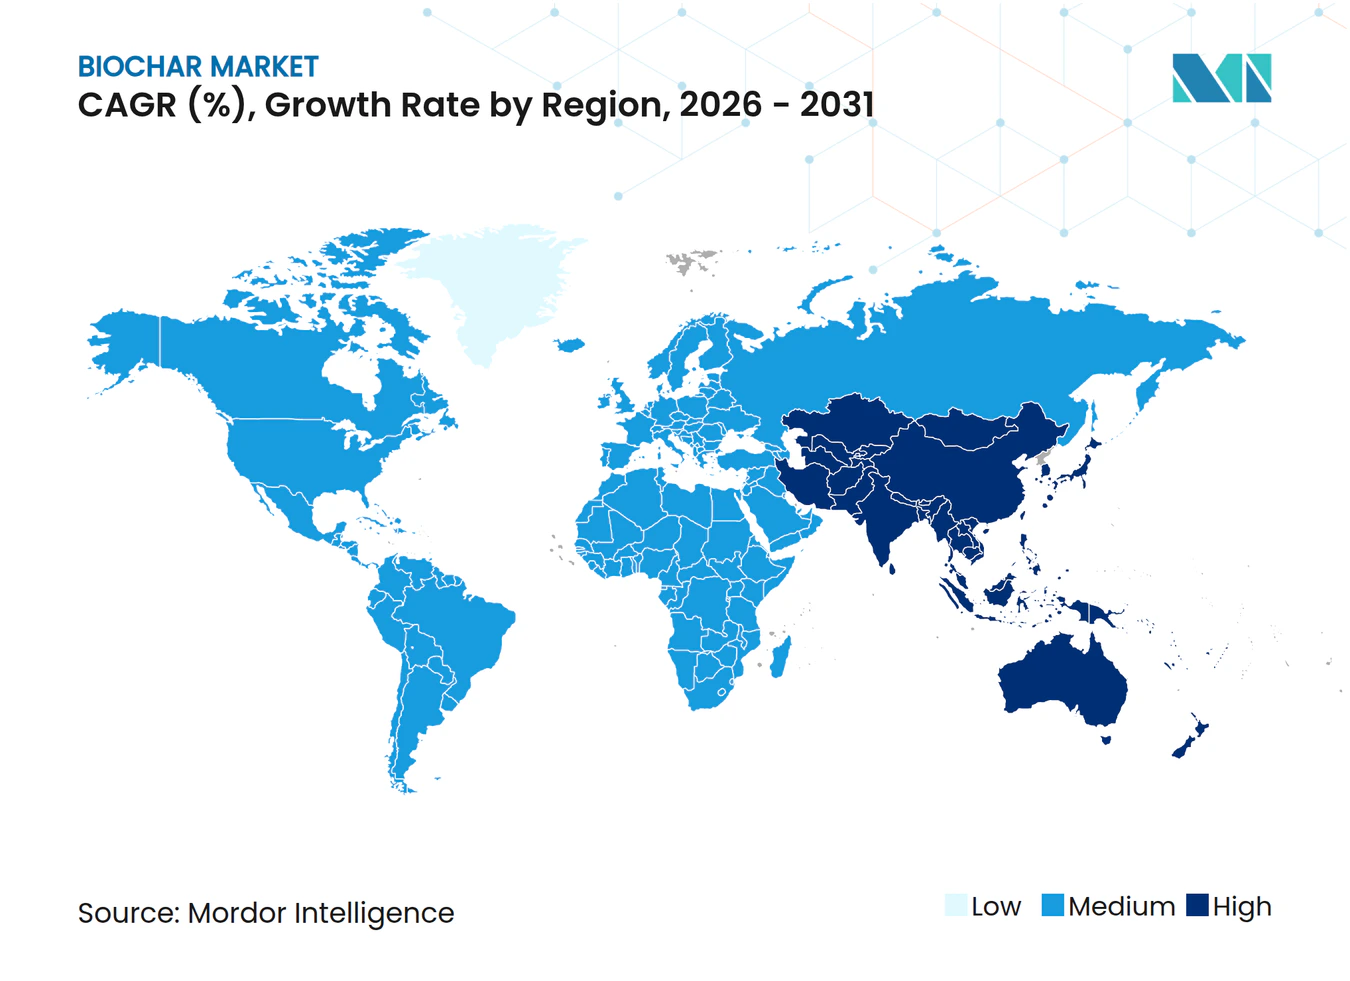
Regionale Ausgaben
Regulatorisches Umfeld
Politik und Zertifizierungsregeln prägen den Marktzugang für Biokohle zunehmend durch die Bilanzierung von Kohlenstoffentnahme und Kontrollen bei der Bodenanwendung. In der Europäischen Union trat der Rahmen für Carbon Removal and Carbon Farming 2026 in die Umsetzungsphase, wobei die Europäische Kommission im Februar 2026 die Delegierte Verordnung (EU) 2026/285 verabschiedete, um Zertifizierungsmethoden für dauerhafte Biokohle-Kohlenstoffentnahme (BCR)-Aktivitäten festzulegen, und der CRCF-Rahmen im Mai 2026 in Kraft trat. Diese Schritte schaffen einen formalen, staatlich geführten Weg für die BCR-Quantifizierung und Nachhaltigkeitsanforderungen, was zur Standardisierung von Anspruchsberechtigung und Dokumentation für Projekte beiträgt, die Kohlenstoffentnahme monetarisieren.
Im Vereinigten Königreich gab die Environment Agency im Februar 2026 die Regulatory Position Statement (RPS) 366 zur Lagerung und Ausbringung von Biokohle zur Bodenverbesserung (Abfallcode 19 01 18) erneut heraus, deren Gültigkeit bis zur Überprüfung am 1. März 2029 verlängert wurde. Dies stärkt einen operativen Compliance-Pfad für die Bodenanwendung. In den Vereinigten Staaten entsteht neben den Bundesanreizen auch Aktivität auf bundesstaatlicher Ebene: Das Maryland Senate Bill 625 trat im Juli 2026 in Kraft und verpflichtet das Department of the Environment, Vorschriften für Kohlenstoffentnahme-Projekte unter Verwendung von Biokohle zu erlassen, was auf explizitere Genehmigungs- und Aufsichtsstrukturen auf subnationaler Ebene hindeutet.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Biokohle reicht von der Beschaffung von Rohstoffen (Forstreste, landwirtschaftliche Reststoffe, Gülle, Klärschlamm und organische Abfälle) über die Vorverarbeitung (Trocknung, Größensortierung, Kontaminationskontrolle), die thermochemische Umwandlung (überwiegend Pyrolyse, ergänzt durch Vergasung und hydrothermale Karbonisierung) bis zur nachgelagerten Endbearbeitung (Siebung, Pelletierung oder Suspensionsformulierung), bevor sie an landwirtschaftliche Betriebe, Gartenbau-Mischer, Wasseraufbereitungsnutzer sowie Bau- und Industriekunden vertrieben wird. Die Kette ist fragmentiert, da geringe Schüttdichte und schwankende Feuchtigkeit der Rohstoffe einen großen Teil der Lieferkosten in Richtung Logistik und Vorverarbeitung verschieben. Diese Dynamik fördert regionale Beschaffung, die Ansiedlung in der Nähe von Reststofferzeugern (Sägewerke, Mühlen, Kläranlagen) sowie modulare oder dezentrale Produktionsanlagen.
Verifizierungs- und Marktermöglichungsschichten treten zunehmend neben die physische Kette, einschließlich Standards und der für die dauerhafte Monetarisierung der Kohlenstoffentnahme erforderlichen Überwachung, Berichterstattung und Verifizierung von Carbon Credits. Kapazitätsankündigungen und Inbetriebnahmen deuten zudem auf eine Verschiebung hin zu industriellen, lokal verankerten Zentren hin: Pure DC eröffnete im April 2026 die PureBiochar-Anlage in Royal Wootton Bassett, Vereinigtes Königreich (11.500 Tonnen pro Jahr), und Jain Irrigation nahm im Juni 2026 eine Anlage mit einer Kapazität von 20.000 Tonnen pro Jahr in Jalgaon, Indien, in Betrieb, die landwirtschaftliche und obstverarbeitende Reststoffe nutzt. Auf der Zertifizierungsseite veröffentlichte Carbon Standards International im Juni 2024 den Global Biochar C-Sink-Standard, und Mission Innovation berichtete im März 2026, dass 33 dedizierte BCR-Anlagen in Betrieb genommen wurden, während sich 46 weitere Projekte in der Europäischen Union und der Schweiz im Bau befinden – ein Hinweis auf die wachsende Rolle standardisierter Methoden und Projektpipelines bei der Skalierung des Angebots.
Wettbewerbslandschaft
Marktkonzentration
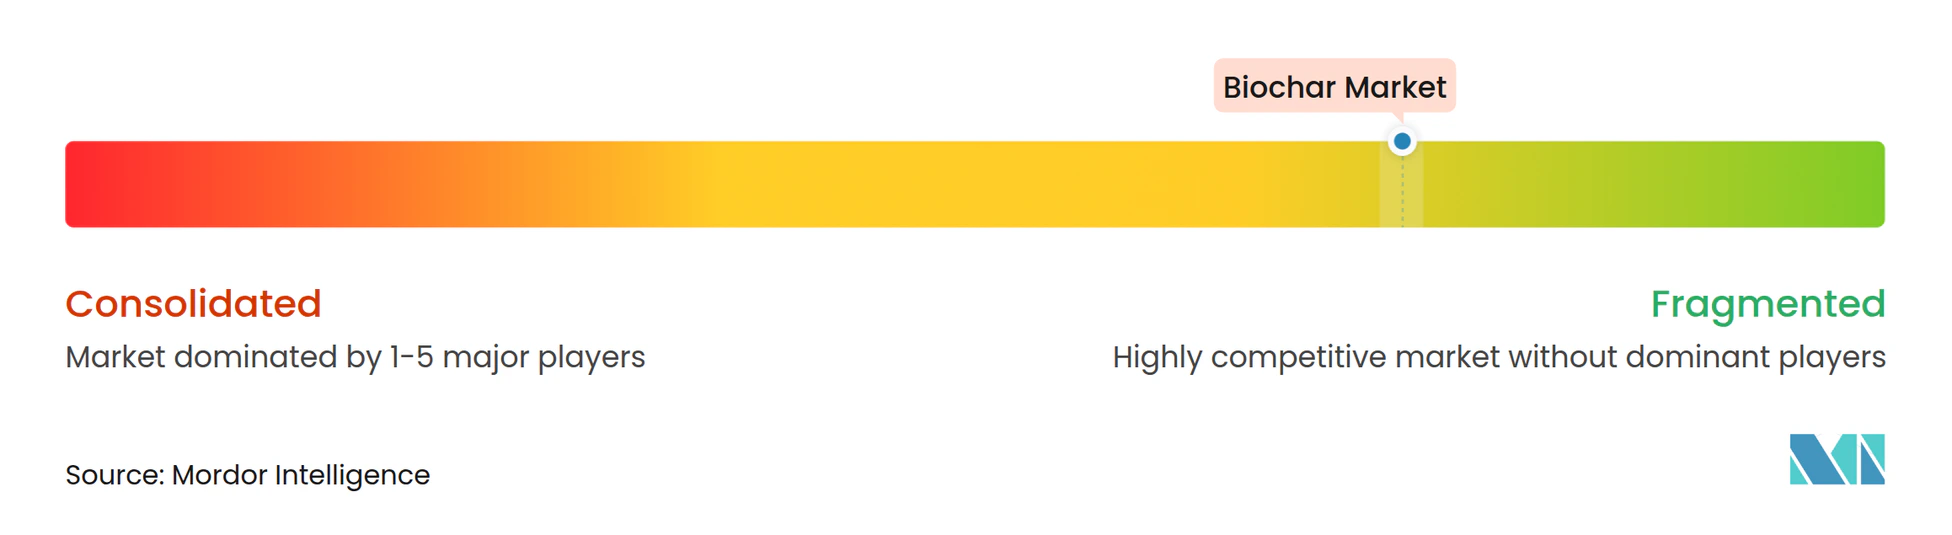
Der globale Biochar Markt bleibt stark fragmentiert, wobei die fünf größten Produzenten deutlich weniger als 30 % der installierten Kapazität auf sich vereinen. Die Fragmentierung resultiert aus lokalen Ausgangsmaterialgegebenheiten; der LKW-Transport von Biomasse mit geringer Dichte über mehr als 80 km schmälert die Margen, weshalb die meisten Anlagen regional tätig bleiben. Folglich dominieren kleine und mittelgroße Unternehmen mit Ofenkapazitäten unter 10.000 Tonnen pro Jahr die ländliche Versorgung. Große etablierte Unternehmen beginnen, sich vertikal zu integrieren – sie sichern sich Forstrechte, investieren in mobile Erntemaschinen und schließen Abnahmeverträge mit Betonherstellern – um sowohl Inputs als auch hochwertige Outputs zu sichern.
Prozessinnovation ist ein aktives Wettbewerbsfeld. Unternehmen in den Vereinigten Staaten und Deutschland haben Durchflussdauer-Schneckenförderreaktoren kommerzialisiert, die die Ausbeitekonsistenz verbessern und gleichzeitig die Arbeitskosten senken. Andere konzentrieren sich auf modulare Containereinheiten, die neben Sägewerken oder kommunalen Abfallstandorten aufgestellt werden können, um die Ausgangsmaterialtransportkosten drastisch zu senken. Die Qualitätsdifferenzierung schärft sich ebenfalls; Hersteller vermarkten nun anwendungsspezifische Sorten, die sich hinsichtlich pH-Wert, Aschegehalt und Oberfläche für Plantagenkulturen, Wasserfiltrationsbetten oder Baugemische unterscheiden.
Strategische Finanzierung prägt Marktanteilsentwicklungen. Venture-kapitalgestützte Start-ups verlassen sich häufig auf Vorab-Kohlenstoffgutschriftenverkäufe an große multinationale Konzerne, um zukünftige Cashflows in Anfangskapital umzuwandeln. Im Gegensatz dazu zapfen börsennotierte Biochar-Unternehmen grüne Anleihen oder nachhaltigkeitsgebundene Darlehen an, die Produktionsmeilensteine belohnen, die an verifizierten Kohlenstoffabscheidungsmengen geknüpft sind. Branchenübergreifende Allianzen – etwa Zementkonzerne, die Beteiligungen an Kohleproduzenten erwerben – signalisieren die Entstehung von Captive-Supply-Modellen, die auf die Sicherung kohlenstoffarmer Ausgangsmaterialien für schwer abzubauende Sektoren abzielen.
Branchenführer im Biochar Markt
-
Airex Energy
-
Pyreg GmbH
-
Carbon Gold Ltd
-
Phoenix Energy
-
Biochar Now LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Biochar-Markt Unternehmen in diesem Bericht
- Airex Energy
- Applied Carbon
- Arsta Eco
- Biochar Now LLC
- BIOSORRA
- Black Owl Biochar.
- Carbofex Ltd.
- Carbon Gold Ltd
- CharGrow
- Karr Group
- Myno Carbon
- Pacific Biochar Benefit Corporation
- Phoenix Energy
- Pyreg GmbH
- Standard Bio AS
- Swiss Biochar GmbH
- Wakefield Biochar
- Wonjin Group
Marktchancen und Zukunftsaussichten
Ein zentraler Freiraum im Markt besteht in der Skalierung der Biokohleproduktion durch die Integration infrastrukturnaher Rohstoffe, bei der Abfallbesitzer sich konstante Inputs sichern und Zusatznutzen aus vermiedener Entsorgung erzielen können, während sie verifizierte Kohlenstoffentnahme und physisches Produkt liefern. Dies zeigt sich in kommunalen und industriellen Partnerschaften, die Biokohle in bestehende Abfallsysteme einbetten, wie etwa die Partnerschaft von AMP Robotics mit der Southeastern Public Service Authority (SPSA) im April 2026 zur Integration der Biokohleproduktion in die Siedlungsabfallinfrastruktur in Portsmouth, Virginia (anfänglich 108.000 Tonnen Abfall pro Jahr). Eine ähnliche Integration schreitet auch in agroindustriellen Umgebungen mit konzentrierten Reststoffströmen voran, wie die Inbetriebnahme einer 15 Millionen USD teuren Reishülsen-Biokohleanlage durch Cold Steppe in Stuttgart, Arkansas im Juli 2026 zeigt (Verarbeitung von 20.000 Tonnen Reishülsen zu jährlich 10.000 Tonnen Biokohle).
Ein weiterer Chancenbereich ist der großmaßstäbliche Kapazitätsausbau in Regionen mit reichlich Biomasse-Reststoffen und Monetarisierungswegen für Kohlenstoffentnahme, wobei Mehrlinien-Einsätze und Technologiepartnerschaften genutzt werden, um Stückkosten zu senken und die Versorgungssicherheit für langfristige Abnahmeverträge zu verbessern. Exomad Green erweiterte im Januar 2026 seinen Standort Riberalta in Bolivien von drei auf sechs Pyrolyselinien und verdoppelte damit die Jahresproduktion auf 50.000 Tonnen Biokohle, und im April 2026 begann mit Beston Group eine zweite Phase zum Einsatz weiterer Industrieanlagen in Bolivien. Gleichzeitig verschärfen sich reifende Zertifizierungsrahmen und Protokolle (einschließlich staatlich geführter Ansätze in Europa und Registeransätzen in freiwilligen Märkten) hinsichtlich der Anforderungen an Dauerhaftigkeit und Nachhaltigkeit, was die Prämie für rückverfolgbares, einheitlich spezifiziertes Material erhöht und Hersteller zu standardisierter Qualität, dokumentierten Rohstoffketten und geprüften Messsystemen drängt.
Neueste Industrielle Entwicklungen in Biochar-Markt
- Februar 2026: SUEZ und PYREG GmbH kündigten eine Partnerschaft zur Entwicklung von Pyrolis S2B an, einer integrierten Pyrokarbonisierungslösung für energieautarke Klärschlammbehandlung mit Biokohle-Output. Die Zusammenarbeit erweitert die Rohstoffpfade für Biokohle in den Abwasserbereich und positioniert integrierte Klärschlamm-zu-Biokohle-Systeme als Weg, Abfall-Compliance mit der Versorgung von Kohlenstoffentnahme-Produkten zu verbinden.
- September 2025: Airex Energy erhielt die Puro.earth-Zertifizierung für sein Carbonity-Biokohleprojekt, was die Ausgabe von Kohlenstoffentnahme-Credits ermöglicht. Die Zertifizierung stärkt die Finanzierbarkeit für Projekterweiterungen und unterstützt langfristige Abnahmestrukturen, indem der Biokohle-Output mit einem anerkannten Ausgabeweg für Kohlenstoffentnahme verknüpft wird.
- Juli 2024: Carbon Gold kündigte eine Partnerschaft mit Westland Horticulture zur Einführung von klimaneutralem, mit Biokohle angereichertem Kompost für Hobbygärtner an. Der Schritt erweiterte nachgelagerte Kanäle im Gartenbau und bei verbraucherorientierten Bodenprodukten und unterstützte den Volumenabsatz über landwirtschaftliche Anwendungen hinaus.
Biochar-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt als Biochar definiert, das als kohlenstoffreiches Feststoffmaterial aus der Umwandlung von Biomasse gewonnen und dann für den Endverbrauch verkauft wird, hauptsächlich zur Bodenverbesserung und für andere industrielle Anwendungen, erfasst als Marktvolumen in Tonnen.
Ausschlüsse aus dem Umfang: Wir schließen den Handel mit rohem Biomasse-Ausgangsmaterial, Aktivkohle und allgemeiner Holzkohle aus, die hauptsächlich als Brennstoff verwendet wird, wenn sie nicht als Biochar verkauft und ausgewiesen wird.
Segmentierungsübersicht
- Nach Technologie
- Pyrolyse
- Vergasungssysteme
- Andere Technologien (Hydrothermale Karbonisierung)
- Nach Ausgangsmaterial
- Holzige Biomasse
- Landwirtschaftliche Rückstände
- Tiermist
- Klärschlamm und organische Abfälle
- Nach Form
- Pulver
- Pellets/Granulat
- Flüssigsuspension
- Nach Anwendung
- Landwirtschaft
- Tierhaltung
- Industrielle Anwendungen
- Sonstige Anwendungen (Baumaterialien, Energie usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Arbeit beginnt mit öffentlich zugänglichen Fakten, die uns helfen, Angebot, Nachfrage und politische Signale zu kartieren, die die Biochar-Produktion beeinflussen. Wir beziehen uns in der Regel auf Quellen wie USDA- und FAO-Statistiken zu Landwirtschaft und Reststoffen, Informationen der US EPA zu Abfall und Emissionen, der Europäischen Kommission und nationaler Umweltbehörden zu Boden- und Klimaprogrammen sowie auf Zollstatistiken für biomassebezogeenen Handel, soweit relevant.
Um Signale in ein verwendbares Modell umzuwandeln, prüfen wir auch Unternehmensberichte und Investorenpräsentationen, Anlagenankündigungen aus Nachrichten- und Finanzabonnements sowie Patentdatenbanken, um die technologische Skalierung (Pyrolyse und verwandte Systeme) zu verstehen. Wissenschaftliche Fachzeitschriften und Verbandspublikationen werden verwendet, um Anwendungsraten und agronomische Ergebnisse zu plausibilisieren, bevor Annahmen in die Prognose übernommen werden. Diese Liste der Desk-Quellen ist nur illustrativ, und viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primäre Eingaben wurden von Produzenten, Technologieanbietern, Distributoren, Agronomieexperten und großen Endverbrauchern eingeholt, damit Umwandlungsausbeuten, Betriebsraten und Anwendungsnachfrage mit den Desk-Annahmen abgeglichen werden konnten. Wir haben unsere Einschätzung auch über APAC, EMEA und Amerika hinweg getestet, da der Aufbau von Lieferkapazitäten und die Akzeptanz von Bodenanwendungen regional unterschiedlich verlaufen können und wir eine konsistente Anwendung derselben Definitionen benötigten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | CXOs: 14 % | APAC: 43 % |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 26 % | EMEA: 33 % |
| Kleinere Akteure: 22 % | Manager: 60 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Biomasseverfügbarkeit, Umwandlungsausbeuten und regionale Betriebsaktivitäten genutzt werden, um eine realisierbare Biochar-Produktion zu rekonstruieren, die dann mit Nachfragesignalen in wichtigen Endanwendungen abgeglichen wird. Um die Gesamtwerte zu verankern, führen wir selektive Bottom-up-Prüfungen anhand von Stichproben zur Produzentenkapazität und -auslastung, Kanalprüfungen zu gelieferten Mengen und beobachteten Bandbreiten für Anwendungsraten in der Landwirtschaft durch.
Einige praktische Modelleingaben werden während der Prognose verfolgt und aktualisiert, wie z. B. installierte und angekündigte Produktionskapazität, typische Ausbeute nach Ausgangsmaterial und Technologiepfad, durchschnittliche Anlagenauslastung und der Anteil der Produktion, der in die Bodenverbesserung im Vergleich zu anderen Verwendungszwecken fließt. Bei Bedarf berücksichtigen wir auch politische Impulse wie Aktivitäten im Bereich der Kohlenstoffabscheidungsprogramme und Anreize für die Bodengesundheit, da diese das Kaufverhalten schneller verändern können als die Agronomie allein.
Für die Prognose wird eine Szenarioanalyse rund um Kapazitätshochläufe und Akzeptanzgeschwindigkeit angewendet, gefolgt von einer Zeitreihenglättung der kurzfristigen Volumina, um eine Überreaktion auf einmalige Anlagenstarts oder -pausen zu vermeiden. Wenn Lücken in den Bottom-up-Schätzungen auftreten, werden diese durch regionale Normalisierung und erneute Kontaktaufnahme mit sachkundigen Befragten behoben, damit dasselbe Volumen nicht mehrfach über verschiedene Kanäle gezählt wird.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden anhand unabhängiger Signale überprüft, darunter beobachtete Kapazitätserweiterungen, regionale Produktionsmachbarkeit und gemeldete Biochar-Nutzungstrends in Landwirtschaftsprogrammen, und Ausnahmen werden vor der Freigabe geprüft. Wenn eine Abweichung groß ist, wird die zugrunde liegende Annahme überprüft und Folgegespräche werden ausgelöst, um zu bestätigen, ob das Problem auf eine Definition, ein Timing oder eine tatsächliche Marktverschiebung zurückzuführen ist.
Die Arbeit durchläuft mehrstufige Analysten-Reviews, bei denen Berechnungslogik, Einheiten und Jahresabgleich erneut geprüft werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. erhebliche Verzögerungen bei der Inbetriebnahme von Anlagen, politische Veränderungen oder eine deutliche Änderung der Akzeptanzraten. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste aktualisierte Einschätzung erhalten.
Vergleich der Biochar-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Biochar können stärker voneinander abweichen, als Käufer erwarten, da Quellen nicht immer dieselbe Einheit, dieselbe Definition dessen, was als Biochar gilt, oder dasselbe Timing für Kapazitätshochläufe verwenden. Einige Studien vermischen auch Umsatz und Volumen in ihrer Darstellung der Marktgröße, was zu Verwirrung führt, wenn der Markt noch im Wachstum begriffen ist.
Ankündigungen zur Kapazitätsinbetriebnahme und Prüfungen von Produzentenlieferungen sind die Belege, die verwendet werden, um die Schätzung von Mordor Intelligence an einer volumenbasierten Angebotsrealität zu verankern, weshalb die Schätzung von wertbasierten Zahlen abweichen kann, die sich mit Preisannahmen und Kategorieeinschlüssen verändern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,88 Mio. Tonnen (2026) | |
| Globales Beratungsunternehmen A | 0,70 Milliarden USD (2025) | In Umsatzgrößen angegeben, sodass die Ergebnisse stark vom angenommenen durchschnittlichen Verkaufspreis und Produktmix abhängen, und angrenzende Kategorien können ohne eine klare Abgrenzung zum reinen Biochar-Volumen einbezogen werden. |
| Branchenverband B | 0,61 Milliarden USD (2023) | Verwendet eine umfragebasierte Umsatzsumme, die Ausrüstung und damit verbundene Wertschöpfungskettenaktivitäten einschließen kann, und ist auf ein früheres Jahr verankert, das möglicherweise spätere Kapazitätserweiterungen und Auslastungsänderungen nicht widerspiegelt. |
Die Tabelle zeigt, dass die größte Streuung durch die Wahl der Einheit und den Umfang der einbezogenen Elemente erklärt wird, nicht nur durch mathematische Unterschiede. Indem wir an einer klaren Volumendefinition festhalten und diese mit realen Betriebssignalen abgleichen, bleibt unsere Einschätzung auf praktische Treiber zurückführbar, die erneut getestet werden können, sobald neue Kapazitäts- und Nachfrageinformationen verfügbar werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Biochar Markt?
Die Biochar Marktgröße erreichte im Jahr 2026 0,88 Millionen Tonnen und soll bis 2031 auf 2,59 Millionen Tonnen bei einer CAGR von 24,11 % steigen.
Welche Region führt die globale Nachfrage an?
Asien-Pazifik hielt im Jahr 2025 39,88 % des globalen Volumens und soll die Führungsposition dank reichhaltiger Biomasse und unterstützender Politikmaßnahmen behalten.
Welche Technologie wird am häufigsten zur Herstellung von Biochar eingesetzt?
Langsame und mittlere Pyrolyse dominieren und erfassen 44,72 % der Produktion des Jahres 2025, da sie hohe Kohleausbeuten mit wertvollen Synthesegas- und Bioöl-Nebenprodukten verbinden.
Warum sind Kohlenstoffgutschriften für den Biochar Markt wichtig?
Gutschriften mit Preisen über 100 USD pro Tonne CO₂e erschließen einen zweiten Einnahmestrom, verbessern die Projektökonomie und ziehen institutionelle Finanzierungen für neue Kapazitäten an.
Welche Anwendung wächst außerhalb der Landwirtschaft am schnellsten?
Industrielle Anwendungen – einschließlich Wasseraufbereitung, Beton und Metallverarbeitung – sollen bis 2031 mit einer CAGR von 25,1 % wachsen und damit die landwirtschaftlichen Wachstumsraten übertreffen.