
Marktgröße und Marktanteil von Recovered Carbon Black
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
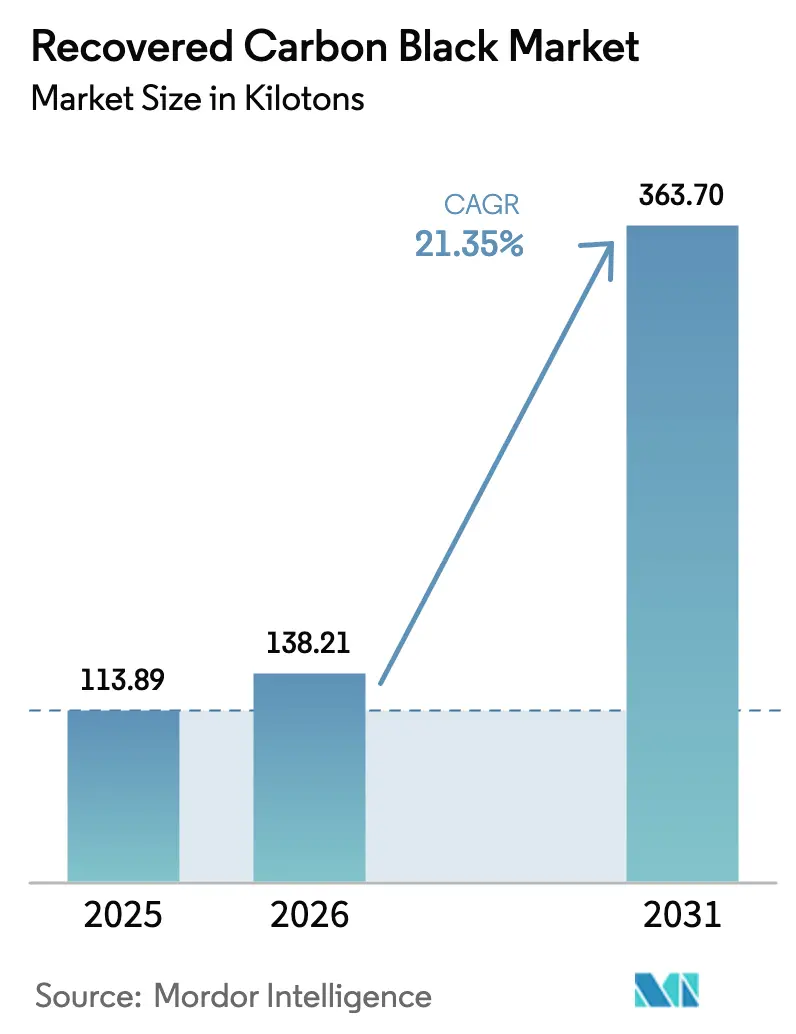
| Marktvolumen (2026) | 138.21 Kilotonn |
| Marktvolumen (2031) | 363.70 Kilotonn |
| Growth Rate (2026 - 2031) | 21.35 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Recovered Carbon Black von Mordor Intelligence
Die Marktgröße für Recovered Carbon Black wird voraussichtlich von 113,89 Kilotonnen im Jahr 2025 auf 138,21 Kilotonnen im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 21,35 % über den Zeitraum 2026–2031 363,70 Kilotonnen erreichen. Starker regulatorischer Druck, Nachhaltigkeitsziele der OEMs und wachsende Kostendifferenzen gegenüber primärem Ruß beschleunigen Kapazitätszusagen in Europa, Nordamerika und Asien-Pazifik. Die Pyrolysetechnologie – heute der dominierende Produktionsweg – bleibt angebotsseitig eingeschränkt, auch wenn neue Joint-Venture-Anlagen in Betrieb gehen, während Spezialqualitäten für 5G- und Elektrofahrzeuganwendungen margenstarke Chancen für Betreiber mit fortschrittlicher Nachbehandlung eröffnen. Europa behält die größte Produktions- und Verbrauchsbasis, doch Nordamerika ist auf dem Weg zur schnellsten volumetrischen Expansion, sobald seine Projekte der Jahre 2026–2027 den Normalbetrieb erreichen. Die Wettbewerbsintensität verschärft sich, da traditionelle Rußhersteller Beteiligungen an Pyrolysefirmen erwerben, um das Risiko bei primären Rohstoffen abzusichern und sekundäre Materialströme zu sichern.
Wichtigste Erkenntnisse des Berichts
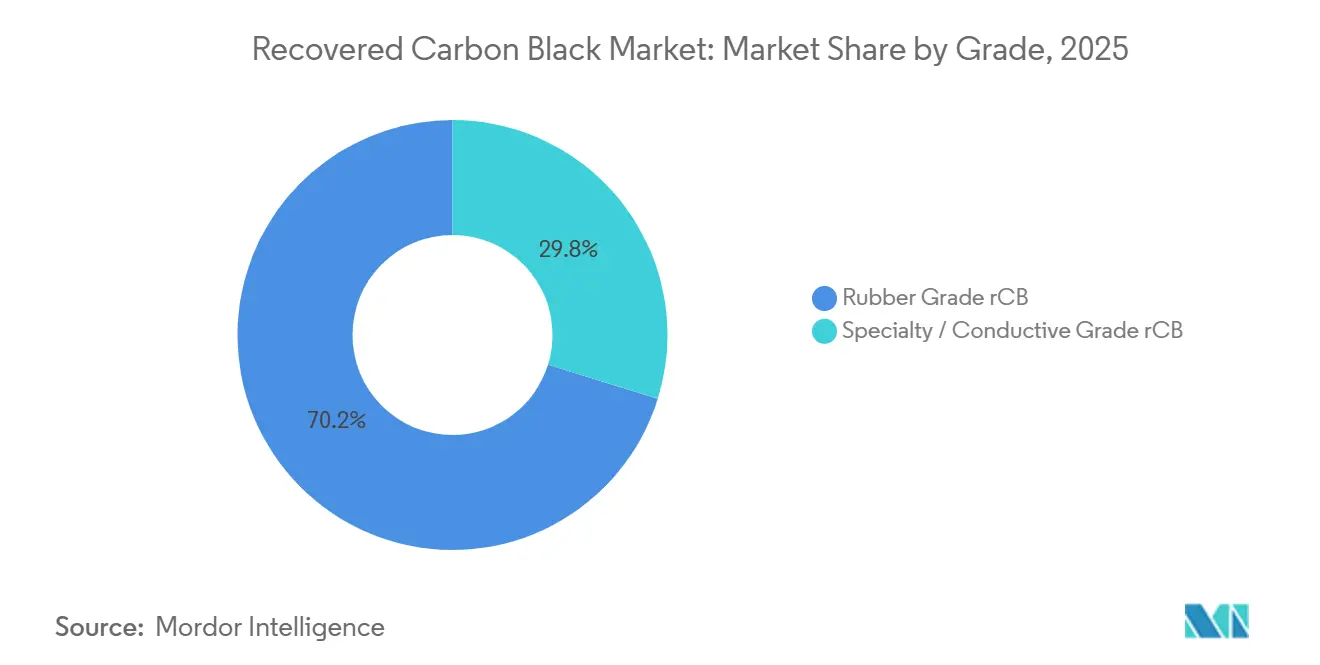
- Nach Qualitätsstufe entfiel auf Kautschukqualität rCB im Jahr 2025 ein Volumenanteil von 70,21 %, während Spezial-/Leitfähigkeitsqualität rCB bis 2031 voraussichtlich mit einer CAGR von 22,89 % wachsen wird.
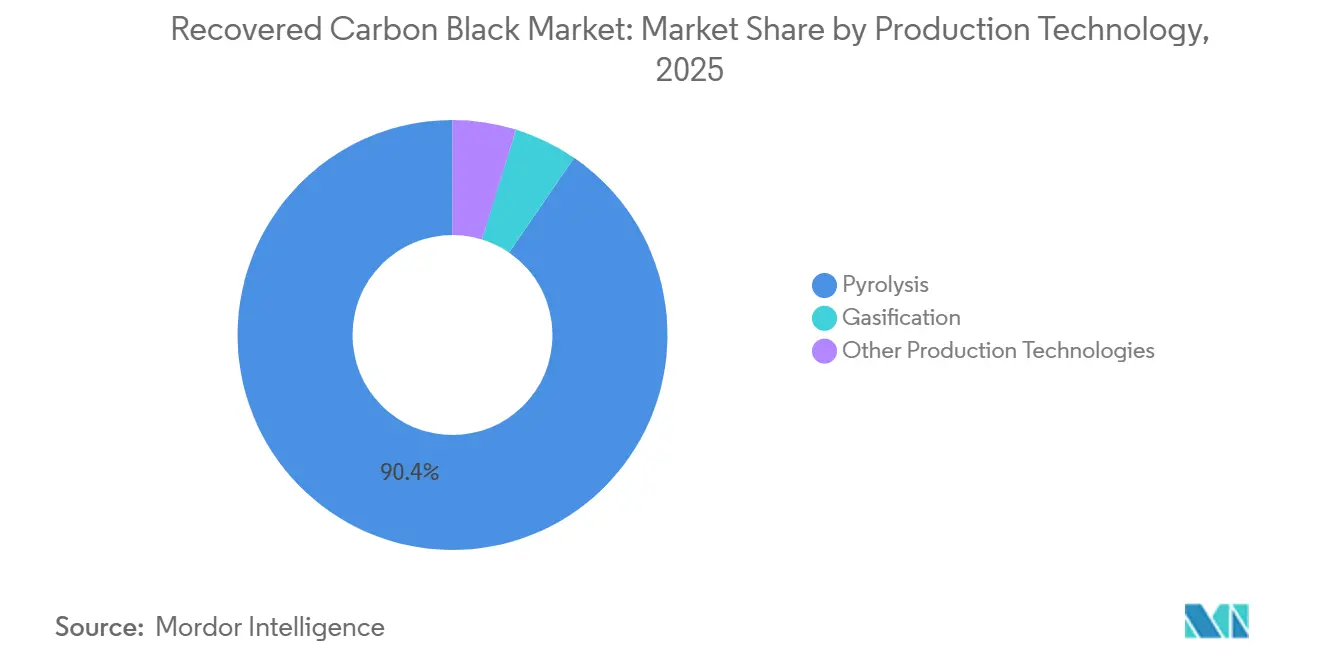
- Nach Produktionstechnologie kontrollierte die Pyrolyse im Jahr 2025 90,45 % der Produktion und soll mit einer CAGR von 22,93 % wachsen, was unterstreicht, dass die Kapazität und nicht die Nachfrage die bindende Einschränkung bleibt.
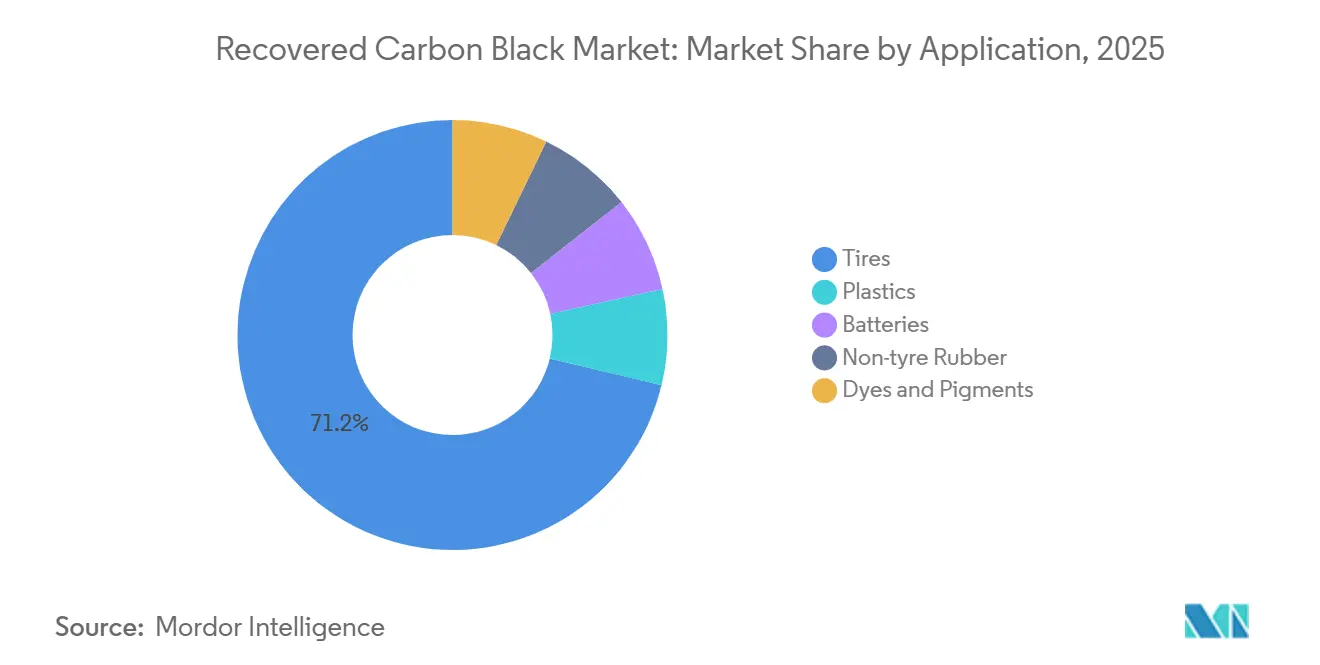
- Nach Anwendung hielten Reifen im Jahr 2025 einen Anteil von 71,23 % und sollen bis 2031 mit einer CAGR von 21,97 % wachsen.
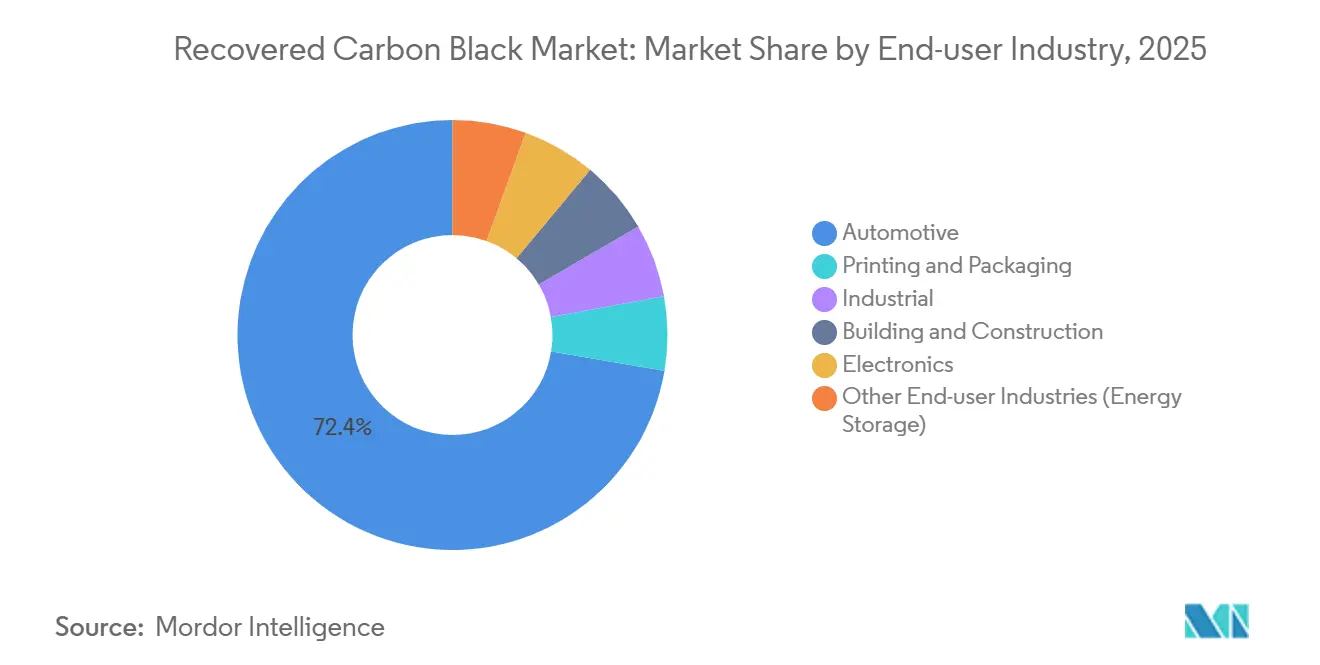
- Nach Endverbraucherbranche dominierte die Automobilindustrie im Jahr 2025 mit einem Anteil von 72,35 %, während der Industriebereich bis 2031 voraussichtlich mit einer CAGR von 22,07 % wachsen wird.
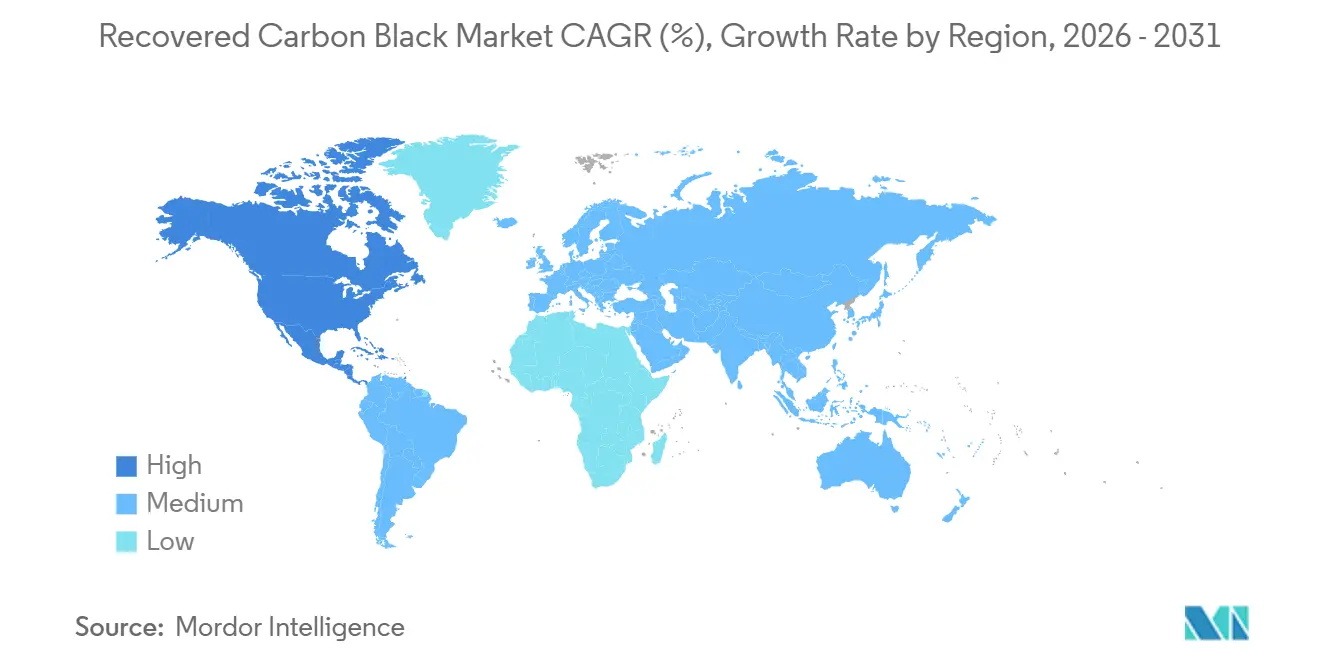
- Nach Geografie entfielen auf Europa im Jahr 2025 51,24 %, während Nordamerika mit einer CAGR von 21,89 % bis 2031 voraussichtlich das stärkste Wachstum verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Umweltnachhaltigkeit und Mandate zur Kreislaufwirtschaft | +5.2% | Global, mit EU und Indien als führende Länder bei der Umsetzung | Mittelfristig (2–4 Jahre) |
| OEM-Ziel von ≥40 % nachhaltiger Materialien in Reifen bis 2030 | +6.8% | Global, konzentriert in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Kostenvorteil gegenüber primärem Ruß | +4.1% | Asien-Pazifik, Naher Osten, preissensible Märkte | Kurzfristig (≤ 2 Jahre) |
| Anreize durch den CO₂-Grenzausgleichsmechanismus (CBAM) der EU | +3.7% | Europa, Ausstrahlungseffekte auf Nordamerika und ASEAN | Mittelfristig (2–4 Jahre) |
| Einsatz von rCB in leitfähigen Polymerverbundwerkstoffen für 5G- und Elektrofahrzeug-EMV-Abschirmung | +2.9% | Nordamerika, Europa, Ostasien (China, Japan, Südkorea) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Umweltnachhaltigkeit und Mandate zur Kreislaufwirtschaft
Verbindliche Reifensammelvorschriften und CO₂-Bepreisungssysteme entwickeln sich von freiwilligen zu durchsetzbaren Maßnahmen. Indien hat sein Ziel der erweiterten Herstellerverantwortung (EPR) auf 100 % Sammlung ab dem Geschäftsjahr 2024/25 angehoben und Recovered Carbon Black für die Reifenherstellung anerkannt, wodurch ein Kreislaufanreiz geschaffen wurde. Die EU-Verordnung zur Produktkohlenstoffspeicherung (Verordnung 2024/3012) verpflichtet zu einer Überwachung von ≥35 Jahren und belohnt Pyrolysebetreiber mit ISO-59014-Rückverfolgbarkeit gegenüber Primärlieferanten. Chinas nationaler Kohlenstoffmarkt, der ab Mai 2024 gilt, bestraft emissionsintensive Rohstoffe und drängt lokale Compoundierer zu kohlenstoffarmen Füllstoffen. Diese Maßnahmen ermöglichen Laufflächenformulierungen, die bis zu 60 % des primären Rußes ersetzen können, ohne die ASTM-D8474-Benchmarks zu verletzen. Die Konvergenz von EPR, CO₂-Gebühren und produktbezogener Zertifizierung verschafft dem Markt für Recovered Carbon Black einen strukturellen Compliance-Vorteil.
OEM-Ziel von ≥40 % nachhaltiger Materialien in Reifen bis 2030
Erstrangige Reifenhersteller sichern sich mehrjährige Abnahmeverträge, um die Pyrolysefinanzierung zu entlasten. Michelins Ziel von 40 % nachhaltigen Materialien unterstützt seine Mitinvestition in Scandinavian Enviros Anlage in Uddevalla und verkauft 10 kt Jahresproduktion vor der Inbetriebnahme vor. Nokian und Pirelli haben ähnliche Vereinbarungen getroffen, während Bridgestone und Tokai Carbon im Januar 2025 ein dediziertes Joint Venture gegründet haben. Diese verbindlichen Verträge absorbieren die Liquidität des freien Marktes und wandeln den Markt für Recovered Carbon Black in eine strategische Lieferkette um, nicht in eine Spotware.
Kostenvorteil gegenüber primärem Ruß
Wenn die Rohölpreise 80 USD pro Barrel übersteigen, entsteht eine merkliche Preislücke zwischen primärem und recyceltem Ruß, wobei ersterer einen erheblichen Aufschlag erzielt. Im Mai 2025 war primärer Ruß in den USA höher bepreist, während regionaler recycelter Ruß (rCB) vergleichsweise günstiger war. Batteriequalität rCB wurde zu einem Bruchteil der Kosten erstklassiger primärer Additive gehandelt. Darüber hinaus erzielt gereinigter rCB mit weniger als 5 % Aschegehalt einen Aufschlag in Beschichtungen und Druckfarben, was unterstreicht, dass die Qualitätskontrolle und nicht der Rohstoff die Wertschöpfung bestimmt.
Anreize durch den CO₂-Grenzausgleichsmechanismus (CBAM) der EU
Die CBAM-Berichterstattung begann 2023 und die Zollerhebung beginnt 2026, was den Einstandspreis von primärem Ruß für Exporteure ohne gleichwertigen CO₂-Preis effektiv um 10 %–15 % erhöht[1]Europäische Kommission, „CBAM-Leitfaden für die Übergangsphase”, ec.europa.eu . Indien beeilt sich, ein inländisches CO₂-Guthabensystem zu operationalisieren, um eine Handelslinie zu schützen, die zwischen 2017 und 2024 mit einer CAGR von 20 % gewachsen ist. ISCC-zertifizierter rCB aus Anlagen wie Enviros Uddevalla kommt für eine Befreiung in Frage und bietet europäischen Reifenherstellern einen eingebetteten Kostenvorteil.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Infrastruktur und unreife Pyrolysetechnologien | -2.8% | Global, akut in Südamerika und dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Qualitätsschwankungen bei Rohstoffen durch fragmentierte Sammler | -1.9% | Asien-Pazifik, Südamerika, Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Mögliche REACH-Neueinstufung von Pyrolyseölen | -1.4% | Europa, regulatorisches Übertragungsrisiko auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Infrastruktur und unreife Pyrolysetechnologien
Kapitalintensität und Hürden bei der Verwertung von Nebenprodukten verzögern Greenfield-Anlagen in Regionen ohne Reifensammelnetze. Black Bear Carbons Chemelot-Projekt veranschaulicht die Notwendigkeit eines Mehrströmungsabsatzes – Biokraftstoff, Stahl, Strom – um Mindestrenditen zu erreichen. Vergasung bei höheren Temperaturen bietet theoretische Effizienz, erfordert aber noch größere Investitionsvolumina, was erklärt, warum die Pyrolyse im Jahr 2025 mehr als 90 % der Produktion ausmachte. Modulare Schneckenreaktoren senken die Einstiegshürde, erfordern aber immer noch eine robuste vorgelagerte Sortierung, ein Schwachpunkt in Südamerika und Teilen Afrikas.
Mögliche REACH-Neueinstufung von Pyrolyseölen
Eine EU-Debatte über Anhang XVII könnte Pyrolyseöle als gefährlich einstufen, was strengere Handhabungsvorschriften auslösen und die Compliance-Kosten erhöhen würde. Obwohl im Jahr 2025 keine endgültige Entscheidung getroffen wurde, verlangsamt die Aussicht die Finanzierung für Anlagen, die auf Öleinnahmen angewiesen sind, insbesondere in Deutschland und Frankreich[2]Europäische Chemikalienagentur, „Anhang-XVII-Konsultation zu Pyrolyseölen”, echa.europa.eu . Nordamerikanische Investoren beobachten Brüssel aufmerksam, da sie sich bewusst sind, dass ein negatives Urteil in den US-Bundesstaatenregelungen Widerhall finden könnte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Qualitätsstufe:
Spezialqualitäten erschließen PremiumanwendungenIm Jahr 2025 hielt Kautschukqualität rCB einen Volumenanteil von 70,21 %, getrieben durch Abnahmeverträge von Michelin, Nokian und Pirelli, die die gesamte Uddevalla-Kapazität im Voraus verkauften. Der Marktanteil von Recovered Carbon Black für Kautschukqualität dürfte sich moderat verringern, da leitfähige und Spezialqualitäten bis 2031 mit einer CAGR von 22,89 % wachsen, gestützt durch 5G- und Elektrofahrzeug-Abschirmung. Gereinigte Qualitäten mit weniger als 5 % Aschegehalt erzielen in Automobillacken und Druckfarben bereits Aufschläge von 15 %–25 %. Cabots EVOLVE und Orions Spezialportfolios bestätigen, dass Qualität in entscheidenden Anwendungsfällen die Kosten überwiegen kann. Über den Prognosehorizont könnte das Spezialvolumen erheblich zunehmen und die Auslastung der Nachbehandlungseinheiten hoch halten.


Nach Produktionstechnologie:
Dominanz der Pyrolyse verdeckt die Nische der VergasungDie Pyrolyse lieferte im Jahr 2025 90,45 % der weltweiten Produktion und ist auf dem Weg zu einer CAGR von 22,93 %, was sie zum Motor hinter den meisten Zuwächsen im Markt für Recovered Carbon Black macht. Scandinavian Enviros Fünf-Reaktor-Design in Uddevalla und Bolder Industries' Anlage in Terre Haute sind Beispiele für skalierte Reaktorzugangsarchitekturen, die Öl und Stahl neben rCB verwerten. Die Vergasung bleibt eine Nische, beschränkt auf Energierückgewinnungsmodelle statt auf rCB in Produktqualität. Modulare Schneckenreaktoren entstehen in kleinen europäischen Anlagen, aber die Finanzierbarkeit hängt weiterhin von nachgewiesenen Abnahmeverträgen ab.

Nach Anwendung:
Dominanz bei Reifen koexistiert mit Diversifizierung bei KunststoffenReifen verbrauchten im Jahr 2025 71,23 % des Volumens und werden weiterhin mit einer CAGR von 21,97 % wachsen, da OEMs einen nachhaltigen Materialanteil von ≥40 % anstreben. Michelins Le-Mans-Reifen zeigte 63 % nachhaltige Materialien, einschließlich rCB, ohne Leistungseinbußen. Gleichzeitig bieten Kunststoffe, Batterien und Beschichtungen eine Absicherung gegen eine mögliche Abschwächung der Reifennachfrage. Polyolefin-Masterbatch mit 20 %–40 % rCB liefert UV-Stabilität und Leitfähigkeit zu einem erheblichen Preisnachlass und unterstützt eine schnellere Marktdurchdringung in der Unterhaltungselektronik und bei Bauprodukten.
Nach Endverbraucherbranche:
Bindung der Automobilindustrie treibt Aufholjagd im IndustriebereichDie Automobilindustrie erfasste im Jahr 2025 72,35 % des Volumens, was die schrittweise Integration zwischen Pyrolysebetreibern und globalen Reifenherstellern widerspiegelt. Der Industriebereich soll auf der Grundlage von Scope-3-Emissionszielen für Förderbänder, Schläuche und Dichtungen mit einer CAGR von 22,07 % wachsen. Druck- und Verpackungsdruckfarben übernehmen gereinigte Qualitäten, insbesondere wenn die Rohölpreise 80 USD/Barrel übersteigen, was rCB zu einer überzeugenden Absicherung gegen petrochemische Volatilität macht.
Geografische Analyse
Europäischer Markt für Rückgewonnenes Ruß
Europa bleibt der Kern der politisch getriebenen Nachfrage. Die CBAM-Zölle, die ab 2026 wirksam werden, drängen lokale OEMs zu zertifiziertem rCB, das Aufschläge vermeidet, während die Verordnung 2024/3012 Pyrolysebetreibern mit rückverfolgbaren Lieferketten langfristige Kohlenstoffspeichergutschriften gewährt. Die Werke in Uddevalla, Dole und Dillingen bilden nun das Rückgrat der regionalen Produktion, und vorverkaufte Kapazitäten deuten auf eine chronische Unterversorgung bis 2028 hin.
Nordamerikanischer Markt für Rückgewonnenes Ruß
Nordamerika folgt einer Kapazitätsaufbau-Erzählung. Joint Ventures unter Beteiligung von Continental Carbon, Eco-Infinic und CSRC reduzieren das Finanzierungsrisiko erheblich, während Bolder Industries 2026 eine 18-kt-Anlage in Indiana in Betrieb nimmt und bis 2027 ein 30-kt-Modul in der Nähe von Antwerp, Indiana, plant. Die regionalen Preise bleiben die höchsten weltweit, was sowohl die Frachtökonomie als auch die sich entwickelnde Reifen-Rücknahmeinfrastruktur widerspiegelt.
Asiatisch-Pazifischer Markt für Rückgewonnenes Ruß
Asien-Pazifik balanciert Rohstoffüberfluss mit politischer Komplexität. Indiens 100-%-EPR-Ziel und das von Woven Capital unterstützte LD Carbon-Projekt in Südkorea verdeutlichen einen klaren Aufwärtstrend, doch inkonsistente Sammelqualität und Kapitalbeschränkungen in Südostasien belasten die Auslastungsraten. Chinas nationales ETS, das ab 2024 wirksam ist, führt Kohlenstoffkosten ein, die den Wettbewerbsvorteil von inländisch produziertem rCB gegenüber importierten Primärfüllstoffen voraussichtlich schärfen werden.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für recycelten Carbon Black (rCB) beginnt mit der Erzeugung, Sammlung und Vorverarbeitung (Sortierung und Schreddern) von Altreifen (ELT), gefolgt von der Pyrolyse, die 2025 90,45 % der weltweiten Produktion lieferte. Pyrolysebetreiber führen anschließend Aufbereitungsschritte durch (Mahlen, Klassifizierung und Pelletierung). Für höherwertige Qualitäten führen sie zudem eine Aschereduktion und Oberflächenmodifikation durch, um die Leistungsanforderungen für Reifen, Nicht-Reifen-Gummi, Kunststoffe, Beschichtungen und leitfähige Verbindungen zu erfüllen.
Die nachgelagerte Akzeptanz hängt zunehmend von standardisierten Qualitätsdefinitionen ab. Der im Februar 2026 veröffentlichte Klassifizierungsstandard D8632 von ASTM International für rCB hilft Käufern, Material anhand von Parametern wie Toluoltransmission und anorganischem Gehalt zu qualifizieren. Wesentliche Engpässe liegen vor- und mittelgelagert, darunter die Schwankung der Rohstoffqualität durch fragmentierte Sammler sowie die Notwendigkeit finanzierungsfähiger Abnahmevereinbarungen über mehrere Outputströme hinweg (rCB plus Koprodukte wie Öle, Stahl und Energie), um die Wirtschaftlichkeit der Anlagen zu unterstützen. Langfristige Vereinbarungen und OEM-verknüpfte Vertriebskanäle verringern die Volatilität, wie die langfristige Liefervereinbarung von NEXEN TIRE mit LD Carbon vom Mai 2025 und die mehrjährige Abnahmevereinbarung von Infiniteria vom Juni 2025, die die gesamte Kapazität ihres Uddevalla-Projekts umfasst, zeigen. Auch regulatorische und Compliance-Wege prägen grenzüberschreitende Warenströme, da die im April 2026 eingeführten End-of-Waste-Kriterien der EU für aus der Reifenpyrolyse gewonnene Materialien den administrativen Aufwand verringern, indem bestimmte Outputs in der grenzüberschreitenden Logistik als Produkte statt als Abfall behandelt werden können.
Wettbewerbslandschaft
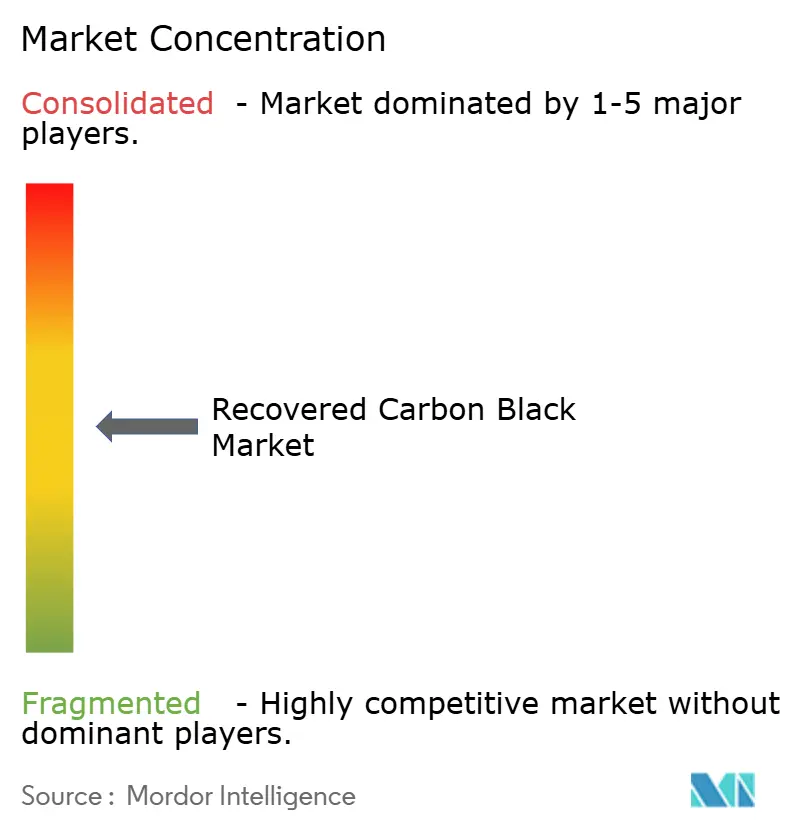
Der Markt für Recovered Carbon Black weist eine moderate Konzentration auf. Pioniere – Scandinavian Enviro, Pyrum, Bolder Industries – kontrollieren den Großteil des vertraglich gebundenen Volumens, während etablierte Rußhersteller wie Cabot und Orion mit Beteiligungen oder Abnahmeverträgen absichern. Vertikale Integration sticht hervor: Michelins Beteiligung an Enviro sichert rCB für seine europäischen Werke, und Bridgestone entwickelt gemeinsam mit Tokai Carbon die Produktion, um das Risiko bei der Primärversorgung abzupuffern. Der Technologiewettbewerb dreht sich um die Nachbehandlung, die weniger als 5 % Aschegehalt und enge Partikelgrößenverteilungen erzielt und so die Durchdringung in Beschichtungen und Druckfarben ermöglicht, die hohe Schwarzkraft erfordern.
Die regulatorische Ausrichtung wird zu einer Markteintrittsbarriere. Anlagen mit ISCC-, ISO-59014- und REACH-konformen Zertifizierungen erhalten Zollbefreiungen im Rahmen des CBAM, was nicht zertifizierte Betreiber in einen Kostennachteil versetzt. Schutzrechtsanmeldungen konzentrieren sich auf die Maximierung des Wertes aus Öl- und Gas-Nebenprodukten zur Stützung der Projektrenditen. Neue Marktteilnehmer setzen auf modulare Designs, aber die Finanzierbarkeit hängt weiterhin von langfristigen, kreditwürdigen Abnahmeverträgen ab – ein Vorteil, den europäische und nordamerikanische Bestandsunternehmen halten.
Marktführer im Bereich Recovered Carbon Black
Black Bear Carbon B.V.
Bolder Industries
Scandinavian Enviro Systems AB
Pyrum Innovations Ltd.
Cabot Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Rückgewonnenes Ruß
- Alpha Carbone
- Black Bear Carbon B.V.
- Bolder Industries
- Cabot Corporation
- Carbon Recovery GmbH
- Continental AG
- ENRESTEC
- Klean Industries Inc.
- LD Carbon Co., Ltd.
- Orion Engineered Carbons GmbH
- Orion S.A.
- Pyrolyx AG
- Pyrum Innovations Ltd.
- Reoil Sp. z o.o.
- Scandinavian Enviro Systems AB
- SR2O Holdings LLC
- Strebl Green Carbon Pte Ltd.

Marktchancen und Zukunftsaussichten
Ein zentraler Weißraum liegt in der Skalierung der Versorgung mit gleichbleibend spezifiziertem gummitauglichem sowie Spezial-/leitfähigem rCB. Kapazität, nicht Nachfrage, bleibt die begrenzende Einschränkung, während Reifen 2025 71,23 % des Verbrauchs ausmachten. Kurzfristige Chancen konzentrieren sich daher auf Nachbehandlungs- und Qualifizierungswege, die höherwertige Anwendungsfälle erschließen. Im Mai 2026 erhielt Pyrum Innovations von Continental die unbegrenzte Lieferfreigabe für ThermoTireBlack, das in seiner neuen Mahl- und Pelletieranlage in Dillingen/Saar produziert wird, was bestätigt, dass OEM-Freigaben und wiederholbare Veredelungsprozesse zunehmend den Zugang zu Premium-Reifenformulierungen bestimmen.
Geografische Expansion und modulare Anlagenerweiterungen schaffen zudem Raum für Betreiber mit Genehmigungen, Hafenzugang und zertifizierter Rückverfolgbarkeit. Im April 2026 eröffnete Circtec eine chemische Recyclinganlage in Delfzijl, Niederlande, mit einer Kapazität von 50.000 Tonnen Altreifen pro Jahr und einem angekündigten modularen Erweiterungspfad, während Bolder Industries im Juni 2026 die endgültige Genehmigung für seine Anlage im Hafen von Antwerpen-Brügge (Kapazität 86.000 metrische Tonnen) erhielt, was einen größeren europäischen Knotenpunkt für die rCB-Versorgung unterstützt. Auf der Nachfrageseite erweitern zirkuläre Produktportfolios etablierter Carbon-Black-Hersteller weiterhin die Kommerzialisierungskanäle. Orion begann im Juni 2026 in seiner Anlage in Qingdao, China, mit der Produktion von ISCC-PLUS-zertifizierten zirkulären Carbon-Black-Qualitäten (ECORAX), was zur Standardisierung zertifizierter zirkulärer Carbon-Materialien in nachgelagerten Beschaffungs- und Spezifikationspraktiken beiträgt.
Recent Industry Developments in Markt für Rückgewonnenes Ruß
- Juni 2026: Bolder Industries erhielt die endgültigen Genehmigungen für eine kommerzielle Anlage für recycelten Carbon Black im NextGen District im Hafen von Antwerpen-Brügge, Belgien, ausgelegt für eine Kapazität von 86.000 metrischen Tonnen. Das Projekt stärkt die europafokussierte Versorgung, indem es die Produktion in der Nähe eines wichtigen Logistikknotens verankert und die Lieferwege zu regionalen Reifen- und Gummikunden verkürzt.
- Mai 2025: NEXEN TIRE unterzeichnete eine langfristige Liefervereinbarung mit LD Carbon Co., Ltd. für recycelten Carbon Black. Die Vereinbarung unterstützt den Fertigungsbedarf mehrerer Werke über verschiedene Regionen hinweg und zeigt, wie langfristige Abnahmevereinbarungen genutzt werden, um Rohstoffe für nachhaltigkeitsbezogene Materialziele zu sichern.
- Januar 2025: Tokai Carbon, Bridgestone, die Kyushu University und die Okayama University starteten ein von NEDO ausgewähltes Technologieentwicklungsprojekt, das sich auf die Sekundärverarbeitung von recyceltem Carbon Black aus Polymerprodukten, einschließlich Altreifen, konzentriert. Das Programm zielt auf Leistungsparität mit Primär-Carbon-Black ab und unterstreicht die wachsende Bedeutung von Nachbearbeitungs-Know-how in verstärkungskritischen Anwendungen.


Markt für Rückgewonnenes Ruß Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt für recycelten Carbon Black definiert als kommerziell verkaufter rCB, der aus Altreifen (und ähnlichen Gummi-Strömen) durch Pyrolyse hergestellt wird, gefolgt von Aufbereitungsschritten, damit er als Ersatzfüllstoff und -pigment in industriellen Formulierungen eingesetzt werden kann.
Umfangsausschlüsse: Wir schließen Primär-Carbon-Black, unraffinierten Char, gemahlenes Gummipulver und andere Pyrolyse-Nebenprodukte wie Öl und Gas aus.
Übersicht der Segmentierung
- Nach Qualitätsstufe
- Kautschukqualität rCB
- Spezial-/Leitfähigkeitsqualität rCB
- Nach Produktionstechnologie
- Pyrolyse
- Vergasung
- Andere Produktionstechnologien
- Nach Anwendung
- Reifen
- Kunststoffe
- Batterien
- Nicht-Reifen-Kautschuk
- Farben und Pigmente
- Nach Endverbraucherbranche
- Automobilindustrie
- Druck und Verpackung
- Industrie
- Bauwesen und Konstruktion
- Elektronik
- Andere Endverbraucherbranchen (Energiespeicherung)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Nigeria
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research wurde genutzt, um die grundlegende Faktenbasis zu Rohstoffverfügbarkeit, regulatorischem Zug und den praktischen Substitutionsmöglichkeiten von rCB anstelle von Primärmaterial aufzubauen. Öffentliche Quellen wie Ressourcen der US-EPA zu Abfall und Recycling, Eurostat-Abfallstatistiken, Aktualisierungen von ECHA und der EU-Kreislaufwirtschaft sowie Branchenverbände wie die European Tyre and Rubber Manufacturers Association halfen, den Altreifenpool und die Richtung der politischen Unterstützung einzuordnen. Wir haben zudem technische und anwendungsbezogene Signale aus peer-reviewten Fachzeitschriften (zum Beispiel Publikationen zu Gummi-Compoundierung und Werkstoffwissenschaft) überprüft, um gängige Qualitätsbeschränkungen wie Asche und Farbton zu verstehen, die die adressierbare Nachfrage beeinflussen.
Auf der kommerziellen Seite haben wir Unternehmensberichte, Investorenpräsentationen, Nachhaltigkeitsberichte und glaubwürdige Presseberichterstattung herangezogen, um Kapazitätsankündigungen, Abnahmepläne und Anwendungserfolge abzubilden. Bei Bedarf nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -analysen, eine Patentdatenbank zur Verfolgung von Prozess- und Aufbereitungsinnovationen sowie eine Import-Export-Datenbank auf Sendungsebene, um handelsbezogene Bewegungen von rCB und angrenzenden Materialien zu überprüfen. Die genannten Desk-Research-Quellen sind lediglich beispielhaft, und wir haben auch andere öffentliche Dokumente und Datensätze zur Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, was in der Praxis als rCB verkauft wird, wie sich die Aufbereitung auf die Nutzbarkeit auswirkt und wie sich Preis- und Volumenbewegungen über wichtige Anwendungen hinweg darstellen. Wir sprachen mit einer Mischung aus rCB-Herstellern, Reifen- und Gummi-Compoundierern, Anwendern von Kunststoffen und Beschichtungen sowie nachgelagerten Vertriebshändlern und nutzten anschließend Nachfragen, um Lücken bei Qualifizierungszeiträumen und typischen Substitutionsraten zu schließen. Da es sich um einen globalen Markt handelt, war die Abdeckung ausgewogen über APAC, EMEA und Amerika verteilt, sodass regionale politische Effekte und neue Kapazitätszugänge in den endgültigen Annahmen berücksichtigt wurden.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 30 % | CXOs: 19 % | APAC: 41 % |
| Mid-Tier: 51 % | Funktions-/Bereichsleiter: 27 % | EMEA: 35 % |
| Kleinere Akteure: 19 % | Manager: 54 % | Amerika: 24 % |
Marktgrößenbestimmung & Prognose
Die Marktgrößenbestimmung wurde mithilfe einer Kombination aus Top-down- und Bottom-up-Ansatz erstellt, zentriert auf einen Nachfragepool, der durch qualifiziertes Angebot begrenzt ist. Die Top-down-Seite geht vom verfügbaren Altreifen- und Gummi-Rohstoffpool nach Region aus und wendet dann realistische Sammelquoten, Pyrolyseausbeutefaktoren sowie den Anteil des Outputs an, der zu verkaufsfähigem rCB aufbereitet wird, welcher basierend auf Qualifizierungsstatus und typischen Substitutionsbereichen auf Endanwendungen verteilt wird.
Um das Modell fundiert zu halten, haben wir die Ergebnisse mit selektiven Bottom-up-Prüfungen abgeglichen, etwa durch Aufsummierung angekündigter und in Betrieb befindlicher Kapazitäten an wichtigen Anlagen, Anwendung von Auslastungsbandbreiten und Validierung der Output-zu-Umsatz-Umrechnung durch Kanalprüfungen. Zu den wichtigsten Eingaben zählten installierte und angekündigte rCB-Kapazität, typische Anlaufzeit von Anlagen, Aufbereitungsintensität (die nutzbare Qualitäten verschiebt), durchschnittliche realisierte Verkaufspreistrends nach Anwendung sowie die Aufteilung zwischen Reifenverbindungen und Nicht-Reifen-Anwendungen. Wo Daten auf Unternehmensebene unvollständig waren, wurden Lücken mithilfe von Peer-Benchmarks für Auslastung und Ausbeute geschlossen und anschließend anhand von Primärfeedback angepasst, damit die Gesamtwerte realistisch blieben.
Für die Prognose wurde eine Szenarioanalyse verwendet, da die Akzeptanz stark von politischen Änderungen und Qualifizierungszyklen geprägt ist, nicht nur von linearem Nachfragewachstum. Basis-, Aufwärts- und Abwärtsszenarien wurden um Variablen wie Anforderungen an Recyclinginhalte, Freigaben von Reifenherstellern und regionale Kapazitätserweiterungen herum festgelegt, und anschließend wurde der endgültige Prognosepfad basierend auf dem ausgewählt, was die meisten Experten in den nächsten fünf Jahren als erreichbar bezeichneten.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden über mehrere Ebenen geprüft, um ungewöhnliche Sprünge frühzeitig zu erkennen. Wir verglichen modellierte Volumina und implizierte Umsätze mit unabhängigen Signalen wie angekündigten Anlagenkapazitäten, beobachteten Anlaufmustern und dem Tempo der Freigaben in wichtigen Reifen- und Gummianwendungen und untersuchten anschließend alle Abweichungen, die nicht zur typischen Marktdynamik passten. Wo Diskrepanzen festgestellt wurden, testeten wir die Annahmen durch Folgekontakte und erneutes Lesen der Quelldokumente erneut, bevor die Ergebnisse eine interne Analystenprüfung durchliefen.
Dieser Bericht wird jährlich aktualisiert, und zwischenzeitliche Aktualisierungen erfolgen bei wesentlichen Ereignissen, wie größeren Kapazitätsstarts, regulatorischen Änderungen oder großen Abnahmeankündigungen. Vor der Auslieferung wird das Modell für einen letzten Durchgang erneut geöffnet, damit Kunden eine aktualisierte Sicht erhalten, die die neuesten Entwicklungen und etwaige korrigierte Annahmen widerspiegelt.
Vergleich der Marktgröße für recycelten Carbon Black von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für recycelten Carbon Black unterscheiden sich häufig, da jeder Herausgeber eine andere Kombination dessen verwendet, was als rCB zählt, welche Anwendungen einbezogen werden und ob die Zahl aus Volumina oder preisbasierten Annahmen abgeleitet wird. Unterschiede ergeben sich auch aus Annahmen zum zeitlichen Anlauf, der Behandlung der Substitution nach der Qualifizierung sowie der konsistenten Handhabung von Inflation und Wechselkurszeitpunkten.
Einige externe Schätzungen erweitern den Umfang um unraffinierten Char oder andere Pyrolyseoutputs, die in Projekten neben rCB anfallen, was den ausgewiesenen Wert mechanisch erhöht. Für Mordor Intelligence wird nur aufbereiteter, kommerziell verkaufter recycelter Carbon Black gezählt, während angrenzende Nebenprodukte wie Öl, Gas und Rohchar außerhalb des Geltungsbereichs liegen, was die Zahl an die qualifizierungsgetriebene Nachfrage bindet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,49 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 0,49 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und vermischt Regionen mit ungleichmäßiger Kommerzialisierung, wobei die Steigerung der durchschnittlichen Verkaufspreise oft angewendet wird, bevor Qualifizierung und Substitutionsgrenzen validiert sind. |
| Daten-Spezialist B | 2,35 Mrd. USD (2024) | Umfasst häufig Char und andere Pyrolyse-Nebenprodukte und kann den Warenkorb anhand breiterer Preispunkte für zirkuläre Materialien bewerten statt nur anhand kommerzieller rCB-Qualitäten. |
Betrachtet man die Tabelle, so wird die größte Abweichung durch den Umfang und die Maßeinheit erklärt, gefolgt davon, wie schnell Anlauf und Preisgestaltung angenommen werden. Indem das Modell an verkaufsfähigem rCB-Output, realistischer Auslastung und anwendungsbezogenem Einführungszeitpunkt verankert bleibt, bleibt die resultierende Zahl leichter zu überprüfen und in Planungsdiskussionen wiederzuverwenden.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Markt für Recovered Carbon Black bis 2031 sein?
Das Volumen soll bis 2031 363,70 Kilotonnen erreichen, was eine CAGR von 21,35 % gegenüber dem Basiswert von 138,21 Kilotonnen im Jahr 2026 widerspiegelt.
Welche Region wächst nach 2026 am schnellsten?
Nordamerika führt mit einer prognostizierten CAGR von 21,89 %, angetrieben durch Joint-Venture-Anlagen, die zwischen 2026 und 2027 in Betrieb gehen.
Warum sichern sich Reifenhersteller langfristige rCB-Verträge?
OEM-Nachhaltigkeitsziele von ≥40 % recyceltem Inhalt und CBAM-bedingte Kostendrücke veranlassen Hersteller, künftige Versorgung zu vorhersehbaren Preisen zu sichern.
Welchen Anteil hat die Pyrolyse unter den Produktionstechnologien?
Die Pyrolyse macht im Jahr 2025 90,45 % der weltweiten Produktion aus und soll ihre Führungsposition behalten, da ihre Kapazität mit einer CAGR von 22,93 % ausgebaut wird.
Seite zuletzt aktualisiert am:



