
Myanmar-Schmierstoffmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
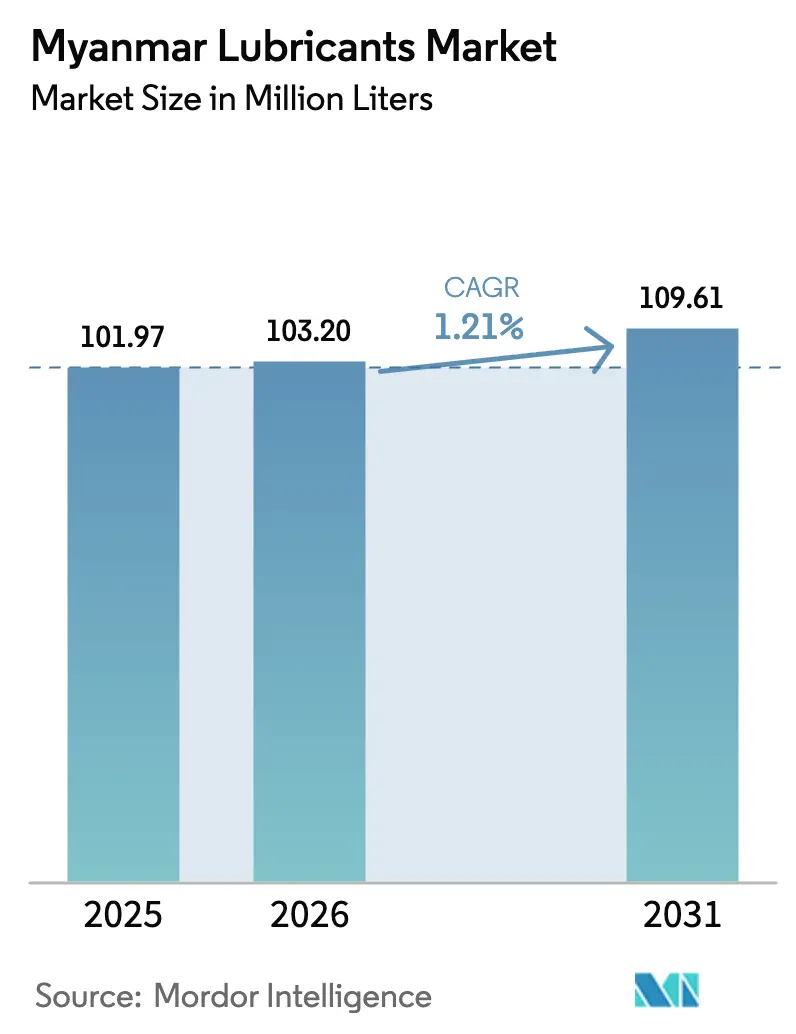
| Marktgröße im Basisjahr (2025) | 101.97 Millionen Liter |
| Marktvolumen (2026) | 103.2 Millionen Liter |
| Marktvolumen (2031) | 109.61 Millionen Liter |
| Wachstumsrate (2026 - 2031) | 1.21 % |
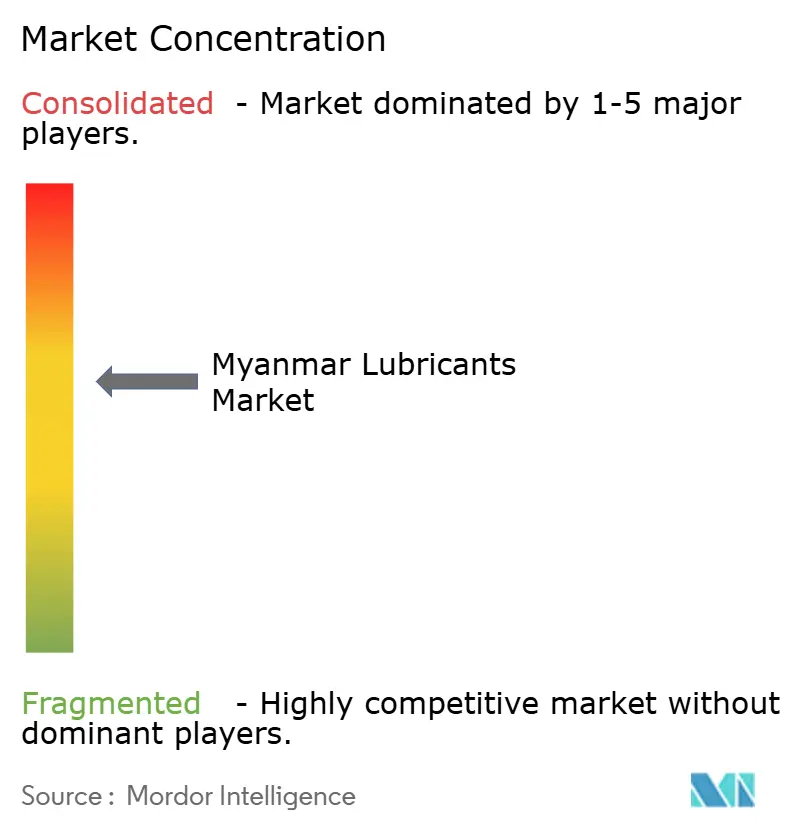
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Myanmar-Schmierstoffmarkt Analyse von Mordor Intelligence
Es wird erwartet, dass die Größe des Myanmar-Schmierstoffmarktes von 101,97 Millionen Litern im Jahr 2025 auf 103,2 Millionen Liter im Jahr 2026 anwächst und bis 2031 bei einem CAGR von 1,21 % über den Zeitraum 2026–2031 voraussichtlich 109,61 Millionen Liter erreichen wird. Diese stetige Entwicklung spiegelt eine allmähliche Erholung der industriellen Aktivität, ein anhaltendes Wachstum des nationalen Fahrzeugbestands und staatlich geführte Infrastrukturausgaben wider, die den Schmierstoffverbrauch in den Bereichen Automobilindustrie, Schwere Ausrüstung und Stromerzeugung steigern. Motorenöle bleiben der wichtigste Volumentreiber aufgrund der Abhängigkeit des Landes von Verbrennungsmotoren, während dieselbasierte Notstromsysteme die inkrementelle Nachfrage von Versorgungsunternehmen und gewerblichen Einrichtungen aufrechterhalten. Parallele Trends, wie die Mechanisierung der Landwirtschaft und die Expansion des Bergbausektors, diversifizieren die Endverwendungsmöglichkeiten, obwohl die Volatilität der Devisenkurse und Verzögerungen bei der Importlizenzierung die kurzfristigen Wachstumsaussichten dämpfen. Internationale Marken nehmen hauptsächlich über Distributoren teil, was agilen lokalen Lieferanten Raum gibt, Marktanteile im Myanmar-Schmierstoffmarkt zu gewinnen.
Wichtigste Erkenntnisse des Berichts
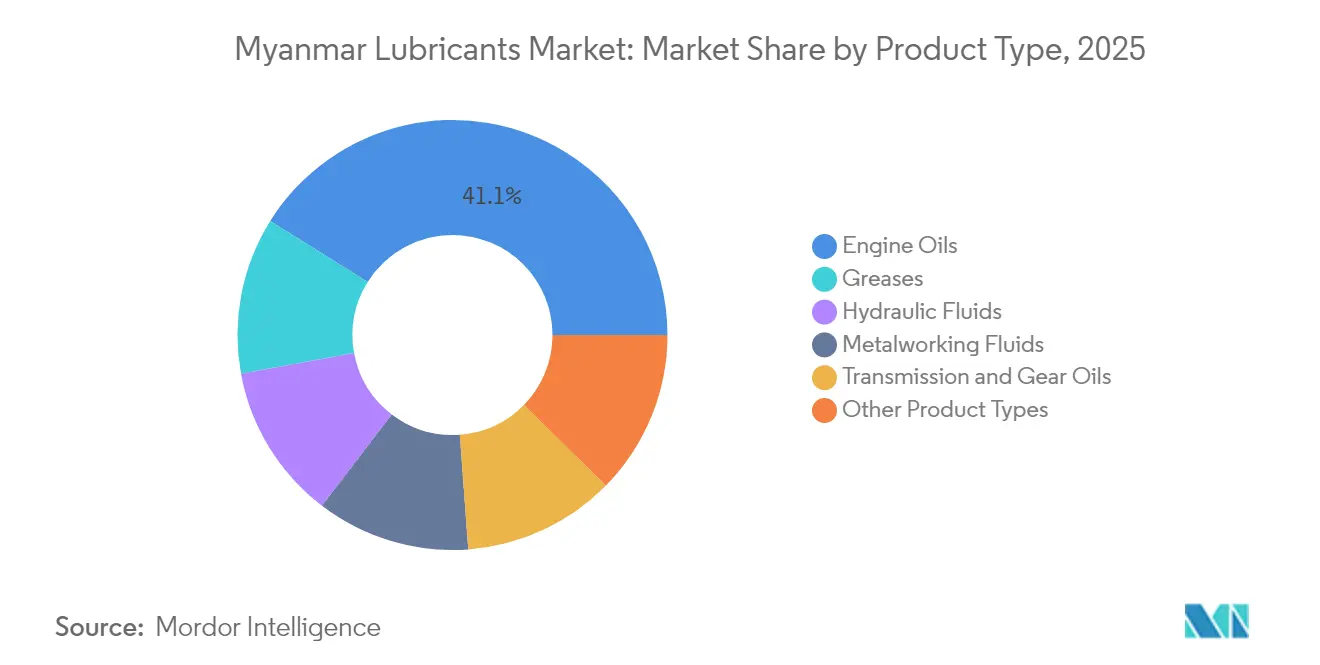
- Nach Produkttyp entfielen 41,10 % des Marktanteils am Myanmar-Schmierstoffmarkt im Jahr 2025 auf Motorenöle, und das Segment wird voraussichtlich bis 2031 mit einem CAGR von 1,72 % wachsen.
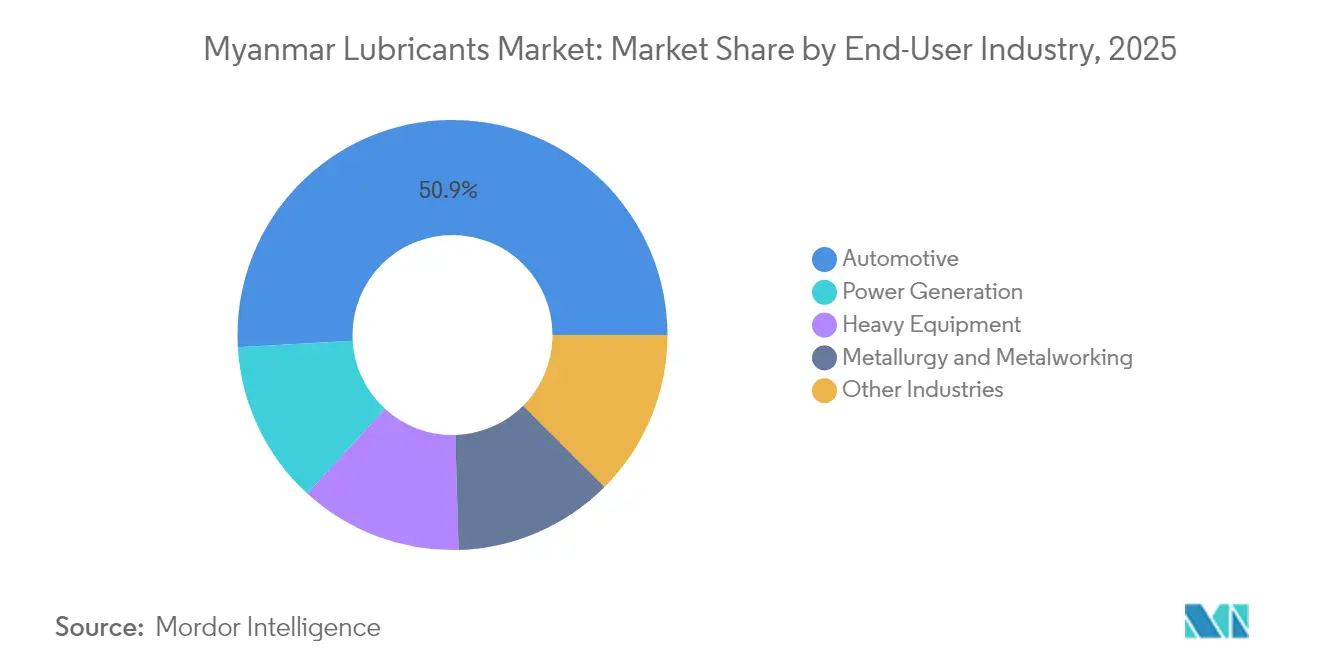
- Nach Endverbraucherbranche entfiel auf das Automobilsegment im Jahr 2025 ein Anteil von 50,90 % der Marktgröße des Myanmar-Schmierstoffmarktes, während die Stromerzeugung bis 2031 mit einem CAGR von 1,56 % expandieren soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke in den Myanmar-Schmierstoffmarkt
Analyse der Treiber-Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkungen |
|---|---|---|---|
| Wachsender Fahrzeugbestand und Nachfrage im Ersatzteilmarkt | +0.4% | Korridore Yangon und Mandalay | Mittelfristig (2–4 Jahre) |
| Rasche Mechanisierung der Landwirtschaft | +0.3% | Zentralmyanmar und Ayeyarwady-Delta | Langfristig (≥ 4 Jahre) |
| Expansion von Bergbau- und Schwermaschinenfuhrparks | +0.2% | Kachin, Shan, Küstenregionen | Mittelfristig (2–4 Jahre) |
| Staatlich geförderte Straßengüterkorridore | +0.2% | Grenzüberschreitende Routen nach China, Thailand, Indien | Langfristig (≥ 4 Jahre) |
| Anreize zur Wiederaufbereitung zur Erweiterung des Grundölpools | +0.1% | Industriezonen in Yangon und geplante Raffinerien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Fahrzeugbestand und Nachfrage im Ersatzteilmarkt
Die Fahrzeugzulassungen haben sich seit 2024 stark erholt, unterstützt durch gelockerte Importvorschriften, die die Modellauswahl erweitern und die Anschaffungskosten senken. Kommerzielle Lkw, die den Wirtschaftskorridor China–Myanmar bedienen, fahren hohe Jahreslaufleistungen, was die Ölwechselintervalle verkürzt und wiederkehrende Kaufzyklen im Myanmar-Schmierstoffmarkt ankurbelt. Lokale Werkstätten verlassen sich auf erschwingliche Mehrbereichsmotorenöle und fördern damit Parallelimporte und Eigenmarkenangebote. Wachsende Fahrdienstvermittlerflotten erhöhen das regelmäßige Wartungsvolumen, während die zunehmende Dichte von Motorrädern in stadtnahen Gebieten die Nachfrage nach Zwei- und Viertaktölen aufrechterhält. Ersatzteilhändler nutzen flexible Zahlungskonditionen, um die Kundentreue bei einer preissensiblen Verbraucherbasis zu stärken.
Rasche Mechanisierung der Landwirtschaft
Nationale Mechanisierungsprogramme subventionieren Traktordarlehen und Erntemaschinen und treiben damit die Nutzung von Schmierstoffen in ländlichen Lieferketten voran. Importierte Maschinen werden unter tropischer Hitze und Staub betrieben, was hochwertige Hydraulikflüssigkeiten und Getriebeöle mit robuster Oxidationsbeständigkeit erfordert. Von Händlern gebündelte Serviceverträge sichern den Schmierstoffabsatz und führen Landwirte in höherwertige Leistungsklassen ein, die Ausfallzeiten reduzieren. Entwicklungsagenturen finanzieren Schulungen zur vorbeugenden Wartung und stärken das Bewusstsein für die richtige Ölauswahl. Mit zunahmendem mechanisiertem Anbau profitiert der Myanmar-Schmierstoffmarkt von vorhersehbaren Schmierstoffauffüllzyklen, die sich an Pflanz- und Erntezeiten orientieren.
Expansion von Bergbau- und Schwermaschinenfuhrparks
Bergbaukonzessionen für Jade-, Kupfer- und Seltenerdevorkommen ziehen moderne Bagger, Muldenkipper und stationäre Kompressoren an, die spezialisierte hochviskose Schmierstoffe benötigen. Abgelegene Standorte in den Staaten Kachin und Shan erfordern Massenlieferungen und Lagerlösungen vor Ort, was Lieferanten bevorzugt, die Programm zur Umstellung von Fässern auf Schüttgut anbieten. Ausrüstungs-OEMs (Originalgerätehersteller) schreiben die Verwendung längerlebiger synthetischer oder halbsynthetischer Öle vor, um die Garantiebedingungen zu erfüllen, was den Produktmix hin zu Premiumformulierungen verschiebt und die Margen im Myanmar-Schmierstoffmarkt erweitert. Umweltvorschriften zur Altölentsorgung fördern zudem hochwertige Schmierstoffe mit verlängerten Ablassintervallen. Steigende Rohstoffpreise halten den Kapitalzufluss aufrecht und verankern die Schmierstoffnachfrage mittelfristig.
Anreize zur Wiederaufbereitung zur Erweiterung des inländischen Grundölpools
Steuerliche Anreize für die Altölsammlung und Wiederaufbereitung tragen dazu bei, die Grundölversorgung zu diversifizieren und gegen Importunterbrechungen abzupuffern. Geplante Recyclinganlagen in der Nähe von Yangon zielen auf die Produktion von Gruppe-I- und leichtem Gruppe-II-Öl ab, das einen Teil des inländischen Mischbedarfs decken kann. Ein stabiler Altölstrom senkt die Rohstoffkosten und unterstützt wettbewerbsfähige lokale Marken, was potenziell die Preislücke gegenüber ausländischen Produkten verringert. Die Einhaltung von Umweltvorschriften stärkt die Markenglaubwürdigkeit und erleichtert die Marktdurchdringung bei Industriekunden. Langfristig könnten wiederaufbereitete Grundöle höherwertige Spezialitäten beliefern und die allgemeine Selbstversorgung des Myanmar-Schmierstoffmarktes verbessern[1]Ministerium für Elektrizität und Energie, „Anreize zur Wiederaufbereitung von Altöl”, moee.gov.mm.
Analyse der Hemmnis-Auswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkungen |
|---|---|---|---|
| Zunehmende Verbreitung elektrischer Zweiräder | -0.20% | Städtische Zentren, insbesondere Yangon und Mandalay | Kurzfristig (≤ 2 Jahre) |
| Rohölpreisvolatilität unter Druck auf die Margen | -0.10% | National, alle Vertriebskanäle betreffend | Kurzfristig (≤ 2 Jahre) |
| Verzögerungen bei Importlizenzen, die die Versorgungskontinuität stören | -0.10% | National, konzentriert an wichtigen Häfen und Grenzübergängen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung elektrischer Zweiräder
Städtische Verbraucher steigen aufgrund von Kraftstoffpreisschwankungen und kommunalen Anreizen auf batteriebetriebene Roller um, was die Nachfrage nach herkömmlichen Motorradmotorenölen dämpft. Obwohl das Elektrosegment derzeit weniger als 4 % der Zweiradverkäufe ausmacht, könnte eine beschleunigte Nutzung einen wichtigen Volumenbeitrag zum Myanmar-Schmierstoffmarkt in den nächsten zwei Jahren untergraben. Lieferanten erforschen Dielektrikumflüssigkeiten und Spezialfette für Nabenmotoren, aber Austauschintervalle und -volumina bleiben geringer als bei Verbrennungsäquivalenten. Werkstätten verzeichnen Umsatzeinbußen durch Ölwechseldienstleistungen, was einen Schwenk hin zu umfassenderen Wartungspaketen beschleunigt. Traditionelle Schmierstoffmarken müssen Marketing und Produktportfolios anpassen, um aufkommende Chancen im Ökosystem der Elektromobilität zu nutzen.
Rohölpreisvolatilität unter Druck auf die Margen
Das Land importierte im Jahr 2024 raffinierte Kraftstoffe im Wert von 4,53 Milliarden USD, was Distributoren schwankenden Einfuhrkosten und engen Betriebskapitalzyklen aussetzt. Kleinere Akteure verfügen oft nicht über Absicherungsinstrumente und absorbieren Preisschocks, was ihre Betriebsmargen komprimiert. Engpässe bei der Importlizenzierung führen zu höheren Lagerbeständen und verstärken damit die Exponierung. Die Währungsabwertung verteuert auf Dollar lautende Grundölkäufe und drückt die Rentabilität in der Myanmar-Schmierstoffindustrie weiter. Anhaltende Volatilität kann Marktaustritte oder Konsolidierungen auslösen und das Wettbewerbsgefüge verändern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Motorenöle treiben die Marktführerschaft voran
Motorenöle hielten im Jahr 2025 einen Anteil von 41,10 % am Myanmar-Schmierstoffmarkt, was die Dominanz von Verbrennungsmotoren in Automobil- und Industriebereichen widerspiegelt. Das Segment wird voraussichtlich bis 2031 mit einem CAGR von 1,72 % expandieren und damit den breiteren Myanmar-Schmierstoffmarkt übertreffen. Einstiegsklassige Mineralölsorten sprechen weiterhin kostenbewusste Fahrzeugbesitzer an; jedoch eröffnet das schrittweise wachsende Bewusstsein für halbsynthetische Öle mit verlängerten Ablassintervallen Raum für eine Wertsteigerungsmigration. Schmierfette folgen als nächste bedeutende Produktlinie und bieten unverzichtbaren Schutz für Lager in Bergbau- und Baumaschinen. Hydraulikflüssigkeiten verzeichnen einen stetigen Verkaufsimpuls durch steigende Infrastrukturausgaben, die zu einem höheren Einsatz von Baggern und Ladern führen. Metallbearbeitungsflüssigkeiten, obwohl noch eine Nische, profitieren von der wachsenden Zerspanungsaktivität in der Sonderwirtschaftszone Thilawa. Getriebe- und Zahnradöle verzeichnen moderates Wachstum, begrenzt durch längere Serviceintervalle und Fortschritte in der Antriebstechnologie.
Die Marktgröße des Myanmar-Schmierstoffmarktes für Schmierfette wird bis 2031 voraussichtlich 16,4 Millionen Liter erreichen und mit einem CAGR von rund 1,22 % wachsen, angetrieben durch Wiederaufbauzlyklen von Schwermaschinen und den hohen Stoßlastanforderungen des Bergbausektors. Die Nachfrage nach Hydraulikflüssigkeiten profitiert von staatlichen Straßenbau- und Grenzlogistikprojekten und treibt das Teilsegment bis Ende des Jahrzehnts auf 12,35 Millionen Liter. Metallbearbeitungsflüssigkeiten könnten 4,15 Millionen Liter erreichen, da sich lokale Fertigungs-Wertschöpfungsketten vertiefen. Während das Volumenwachstum bei Getriebe- und Zahnradölen hinter dem Gesamtmarkt zurückbleibt, bieten Premiumformulierungen mit Kraftstoffeffizienz und Dichtungsverträglichkeit den Lieferanten Preisgestaltungspotenzial. Insgesamt schützt die Produktdiversifizierung den Myanmar-Schmierstoffmarkt vor abrupten Schwankungen in einem einzelnen Anwendungsbereich.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endverbraucherbranche: Dominanz des Automobilsektors
Der Automobilsektor repräsentierte im Jahr 2025 50,90 % der Marktgröße des Myanmar-Schmierstoffmarktes und bleibt die primäre Verbrauchssäule. Das Land produzierte 2024 2.711 Kraftfahrzeuge. Kommerzielle Lkw, die grenzüberschreitende Korridore befahren, erfordern häufige Ölwechsel, während rasch expandierende Fahrdienstvermittlerflotten eine konsistente Nachfrage bei Personenfahrzeugen erzeugen. Motorräder tragen mit Zwei- und Viertaktmodellen erhebliche Volumina bei, trotz wachsender elektrischer Konkurrenz. Nutzer schwerer Ausrüstung bilden die zweitgrößte Endverbrauchergruppe und verbrauchen Hydraulikflüssigkeiten, Schmierfette und Getriebeöle für Bau- und Ressourcengewinnungsmaschinen. Die Stromerzeugung soll bis 2031 den schnellsten CAGR von 1,56 % aufweisen, angetrieben durch die anhaltende Abhängigkeit von Dieselgeneratoren in Phasen des Netzausbaus.
Metallurgie- und Metallbearbeitungsbetriebe nutzen reine Schneidöle und wasserlösliche Kühlmittel im inländischen Fertigungsmaßstab. Konsumgüterfabriken und Lebensmittelverarbeiter bilden zusätzliche, wenn auch kleinere Nachfragezentren für Schmierstoffe. Zusammengenommen diversifizieren diese Anwendungen die Exposition und stabilisieren das Gesamtwachstum im Myanmar-Schmierstoffmarkt. Die Migration von Kfz-Werkstätten hin zu vorbeugenden Wartungspaketen erweitert den Verkauf von Zusatzflüssigkeiten und Schmierfetten. Industriekunden fordern zunehmend technische Unterstützung und Ölanalysedienste an, was Differenzierungsmöglichkeiten für Lieferanten mit Vor-Ort-Kompetenz bietet.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Die Korridore Yangon und Mandalay zusammen machen schätzungsweise 61,40 % des landesweiten Schmierstoffverbrauchs aus, verankert durch dichte Fahrzeugflotten und konzentrierte Fertigungsanlagen. Die Nähe zu Häfen gewährleistet eine regelmäßige Auffüllung importierter Fertigschmierstoffe und Grundöle und unterstützt den Myanmar-Schmierstoffmarkt in diesen Regionen. Sonderwirtschaftszonen, wie Thilawa, beherbergen die Automobilmontage, Verpackungs- und Chemieindustrie, die vielfältige Flüssigkeitsportfolios erfordern. Küstengebiete profitieren von maritimen Lieferketten und importieren Massenprodukte aus Singapur und Malaysia zur lokalen Umverpackung und Verteilung.
Nördliche Staaten, insbesondere Kachin und Shan, verzeichnen überdurchschnittliches Wachstum, da Bergbauinvestitionen und chinesische Handelsverbindungen den Einsatz schwerer Ausrüstung vorantreiben. Grenzstädte entwickeln sich zu Logistikknoten, die Lagerhausstapler und Notstromaggregate benötigen, was das Schmierstoffvolumen erhöht. Das Ayeyarwady-Delta und die zentrale Trockenzone verzeichnen einen Anstieg der mechanisierten Landwirtschaft, was die Nachfrage nach Traktormotorenölen und Hydraulikflüssigkeiten unterstützt. Staatliche Elektrifizierungsziele treiben den anhaltenden Generatorölverbrauch in Dörfern an, die auf Netzanschlüsse warten, und unterstreichen die ländliche Relevanz des Myanmar-Schmierstoffmarktes.
Bis 2031 könnte die aggregierte Nachfrage außerhalb von Yangon und Mandalay 44,3 Millionen Liter übersteigen, was das regionale Ungleichgewicht verringert. Geplante Raffinerien in Thanlyin und Dawei könnten die Lieferketten verkürzen und inländische Mischcluster in der Nähe von Rohstoffquellen fördern. Verbesserte Autobahnnetze beschleunigen die Reichweite der Distributoren und verringern das Lagerausfallrisiko in Städten im Landesinneren. Lokalisierte Lagerinvestitionen großer Distributoren verbessern die Lieferzuverlässigkeit und Produktfrische und unterstützen die Markendifferenzierung. Die geografische Expansion bildet damit die Grundlage für einen ausgewogeneren Wachstumspfad des Myanmar-Schmierstoffmarktes.
Wertschöpfungskettenanalyse
Die Schmierstoffversorgung Myanmars stützt sich auf Importe von Fertigschmierstoffen und Grundölen. Internationale Marken wie Shell, BP, TotalEnergies, ExxonMobil und andere regionale Anbieter agieren üblicherweise über lokale Vertreter und Vertriebspartner. Die vorgelagerten Warenströme verlaufen von ausländischen Raffinerien und Blendbetrieben in Importknotenpunkte im Raum Yangon, einschließlich Terminals, die die Versorgungskorridore Yangon und Thilawa unterstützen, bevor sie in inländische Umverpackungs- und Blendbetriebe in Industriezonen und anschließend in den Großhandelsvertrieb übergehen.
Im Hinblick auf Compliance und Kommerzialisierung registrieren und lizenzieren Importeure Schmierstoffimporte über das Ministry of Commerce und befolgen die Anforderungen des Petroleum Products Regulatory Department (PPRD) für Erdölprodukte, einschließlich Motoröle, Getriebeöle, Hydrauliköle und Schmierfette. Der Prozess umfasst im Allgemeinen die Einreichung von Produktspezifikationen (wie Kataloge und technische Details) und Proforma-Rechnungen, gefolgt von einer vom PPRD vorgeschriebenen Qualitätsprüfung und Testung durch benannte Beamte. Nachgelagert sind separate Gewerbelizenzen für Transport, Lagerung, Verkauf und Vertrieb erforderlich, wobei Werkstätten im Aftermarket und Einzelhändler den Großteil der Automotive-Volumina abwickeln. Nutzer aus den Bereichen Schwerlasttechnik, Bergbau, Landwirtschaft und Stromerzeugung kaufen zudem direkt in großen Mengen und Fässern ein und legen dabei Wert auf Lieferzuverlässigkeit, Lagerung vor Ort und technische Unterstützungsleistungen.
Wettbewerbslandschaft
Der Myanmar-Schmierstoffmarkt ist mäßig konzentriert. Internationale Großunternehmen – Shell, BP, TotalEnergies und ExxonMobil – stützen sich auf exklusive Agenten für den Marktzugang und konzentrieren sich auf Premium-Automobil- und Industrielinien. Asiatische Wettbewerber wie Petronas, PTT und Pertamina nutzen ihre geografische Nähe, um Massenprodukte über die Terminals Yangon und Thilawa zu liefern und damit eine stetige Präsenz aufrechtzuerhalten. Strategische Partnerschaften mit Ausrüstungs-OEMs (Originalgeräteherstellern) und Kraftwerks-EPC-Unternehmen (Engineering, Beschaffung und Bau) stellen gangbare Wege dar, um gesicherte Volumenströme im Myanmar-Schmierstoffmarkt zu sichern.
Marktführer Myanmar-Schmierstoffindustrie
BP p.l.c.
PT Pertamina Lubricants
Shell plc
TotalEnergies
Exxon Mobil Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Es entsteht eine Chance durch die Straffung des Wegs von Import zu Vertrieb im Rahmen der Lizenzierung durch das Ministry of Commerce und der Qualitätsprüfung durch die PPRD. In der Praxis optimieren viele Käufer nach wie vor primär nach Preis und Verfügbarkeit statt nach verifizierten Spezifikationen. Anbieter, die konforme Dokumentation umsetzen, einschließlich Produktkataloge/-spezifikationen und Proforma-Rechnungen, und Sendungschargen bereitstellen können, die testbereit sind, können Reibungsverluste an Abfertigungsstellen verringern und das Risiko von Lieferausfällen senken – ein relevanter Faktor in einem Markt, der mit Verzögerungen bei Importlizenzen konfrontiert ist, die die Versorgungskontinuität beeinträchtigen.
Produkt- und Dienstleistungschancen bündeln sich dort, wo die Beanspruchung im Betrieb hoch ist und sich die Wartungsdisziplin verbessert, darunter gewerbliche Flotten auf grenzüberschreitenden Frachtkorridoren, Schwerlasttechnik im Einsatz an Bergbau- und Infrastrukturstandorten sowie Nutzer von Dieselgeneratoren bei Versorgungsunternehmen und gewerblichen Einrichtungen. Lokale Blendbetriebe in den Industriezonen Hlinethaya und Thilawa, die eine internationale Zertifizierung für Motoröle und Schmierstoffe anstreben (berichtet im Februar 2026), unterstützen einen Weg zu höherwertiger lokaler Versorgung, Wachstum bei Handelsmarken und exportorientierten Qualitätsverbesserungen. Der im Juni 2026 erfolgte Markteintrittsvorstoß von Daelim Oil Inc über lokale Vertriebspartnerschaften für Kraftstoffadditive und Reiniger deutet zudem auf Spielraum für leistungsorientierte angrenzende Flüssigkeiten im Aftermarket hin, insbesondere dort, wo Motorzustand und schwankende Kraftstoffqualität den Bedarf an Ablagerungskontrolle und die Ölwechselintervalle beeinflussen.
Aktuelle Branchenentwicklungen
- Juli 2026: BP stimmte dem Verkauf einer 65%-Beteiligung an seinem Castrol-Schmierstoffgeschäft an Stonepeak zu, was einen bedeutenden Eigentümerwechsel für eine der bekanntesten globalen Schmierstoffmarken darstellt. Die Transaktion verändert, wie Castrol künftig Kapital zuweisen und Partnernetzwerke in vertriebsgeführten Märkten steuern könnte. Für Myanmar, wo internationale Großkonzerne Vertrieb üblicherweise über exklusive Vertreter abwickeln, kann diese Veränderung kurzfristig Geschäftskonditionen, Portfoliofokus und Kanalstrategie beeinflussen.
- Juni 2026: Daelim Oil Inc erweiterte sein Geschäft mit Automobilchemikalien in Myanmar durch lokale Vertriebspartnerschaften und plant die Einführung von Produkten wie Kraftstoffadditiven, Cetanzahl-Boostern, Octanzahl-Boostern und DPF-Reinigern. Dieser Schritt erweitert das im Aftermarket neben Schmierstoffen verkaufte Sortiment an Leistungschemikalien und kann den Wettbewerbsdruck auf Premium-Serviceangebote in Werkstätten erhöhen. Er zeigt zudem die anhaltende Bereitschaft von Anbietern, trotz betrieblicher Komplexität im erdölbezogenen Handel Präsenz in den Vertriebskanälen aufzubauen.
- Februar 2026: Lokale Schmierstoff-Blendbetriebe, darunter Energetic Alliance Petroleum Products Co Ltd, Hein Engineering Co Ltd und Pacific-PSP Syntech Co Ltd, leiteten Bemühungen ein, eine internationale Zertifizierung für ihre Motoröle und Schmierstoffe zu erlangen. Dieser Schritt stärkt das Vertrauen in lokal gefertigte Produkte und entspricht den Erwartungen von Industriekunden, die zunehmend Qualitätsnachweise und technische Unterstützung verlangen. Das Streben nach Zertifizierung kann zudem eine breitere Teilhabe an OEM-nahen Servicekanälen und exportorientierten Vertriebswegen ermöglichen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Fertigschmierstoffe, die in Myanmar sowohl im Automotive- als auch im Industriebereich verbraucht werden, gemessen als das im Berichtszeitraum in den Endverbrauch verkaufte Volumen an Schmierstoffprodukten.
Umfangsausschlüsse: Diese Marktgrößenbestimmung erfasst keine Schmierfette, Prozessöle, die als industrielle Ausgangsstoffe verwendet werden, oder Kraftstoffe und Additive, die als Nicht-Schmierstoffprodukte verkauft werden.
Übersicht der Segmentierung
- Nach Produkttyp
- Motorenöle
- Schmierfette
- Hydraulikflüssigkeiten
- Metallbearbeitungsflüssigkeiten
- Getriebe- und Zahnradöle
- Andere Produkttypen
- Nach Endverbraucherbranche
- Automobilindustrie
- Schwere Ausrüstung
- Metallurgie und Metallbearbeitung
- Stromerzeugung
- Andere Branchen
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Wir beginnen mit der Erfassung der Nachfragebedingungen für Schmierstoffe in Myanmar anhand öffentlicher Makro- und Sektorindikatoren, die zur Erklärung der Nutzungsintensität von Schmierstoffen beitragen. Häufig genutzte Quellen umfassen staatliche Handels- und Energiestatistiken, wie Veröffentlichungen der Central Statistical Organization, UN-Comtrade-Handelstabellen sowie Makroreihen von Weltbank und IWF, die Veränderungen bei Fahrzeugaktivität und industrieller Produktion anzeigen.
Um die Branchenstruktur zu untermauern, prüfen wir zudem Quellen wie Zoll- und Hafenstatistiken, soweit verfügbar, transport- und flottenbezogene Veröffentlichungen sowie technische Referenzen von SAE und API zu Schmierstoffkategorien und Leistungsanforderungen. Unternehmensberichte, Investorenpräsentationen und glaubwürdige Presseberichte werden herangezogen, um Vertriebsmuster und Preisentwicklungen zu verstehen, während kostenpflichtige Abonnements für Import- und Exportdaten auf Sendungsebene sowie schmierstoffspezifische Marktinformationen selektiv zur Überprüfung von Richtung und Zeitpunkt genutzt werden. Diese Sekundärforschungsquellen sind beispielhaft und nicht abschließend; für Datenerhebung, Validierung und Klärung wurden zahlreiche weitere öffentliche und kostenpflichtige Referenzen genutzt.
Primärinterviews und Umfragen
Wir befragen Schmierstoffhersteller, Distributoren, Servicewerkstätten, Flottennutzer und industrielle Wartungsmanager in Myanmar. Ihre Angaben helfen, Importabhängigkeit, Wechselintervalle, Produktmix, Preise und ungedeckte Nachfrage zu klären und zeigen zugleich, wo Sekundärdaten angepasst werden müssen. Diese Gespräche dienen dazu, die Annahmen hinter den Volumen- und Kanalschätzungen zu prüfen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 27% | CXOs: 20% |
| Mid-Tier: 48% | Funktions-/Bereichsleiter: 30% |
| Kleinere Akteure: 25% | Manager: 50% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung basiert auf einer Top-down-Bewertung des Nachfragepools, bei der Fahrzeugbestandsaktivität, industrielle Betriebsintensität und Importverfügbarkeit in Schmierstoffverbrauch übersetzt und anschließend mit beobachteten Marktvolumina abgeglichen werden. Um das Modell zu erden, werden die Ergebnisse durch selektive Bottom-up-Näherungen abgesichert, wie stichprobenartige Prüfungen des Vertriebsdurchsatzes, Verbrauchsnormen von Werkstätten und typische Annahmen zu Ölwechselintervallen je Gerätetyp, die dann angepasst werden, wenn Interviewrückmeldungen auf Engpässe oder Lagerbestandsaufbauzyklen hinweisen.
Zu den wichtigsten verwendeten Eingaben zählen die Zusammensetzung und Nutzung des Fahrzeugbestands (Zweiräder, Personenkraftwagen, Nutzfahrzeuge), industrielle Produktionssignale für Bau- und Fertigungswirtschaft, Generatornutzung für Notstromversorgung, das Verhältnis von lokalem Blending zu Importen sowie der durchschnittliche Verpackungs- und Großgebindemix, der die scheinbar verkaufte Litermenge beeinflusst. Für die Prognose wenden wir eine Szenarioanalyse an, unterstützt durch eine leichte Zeitreihenprüfung (exponentielle Glättung auf Volumenbasis), damit kurzfristige Volatilität nicht überbewertet wird, und richten die Annahmen anschließend an den Erwartungen der Kanalteilnehmer zu Flottenaktivität und industriellen Wartungsplänen aus. Wenn Bottom-up-Prüfungen unvollständig sind, wird die Lücke durch die Anwendung konservativer Durchdringungsspannen geschlossen und die Gesamtwerte anschließend erneut gegen Handelsströme und Sektoraktivitätsindikatoren getestet.
Datenvalidierung & Aktualisierungszyklus
Wir validieren die Ergebnisse durch Triangulation der Modellsummen mit unabhängigen Signalen wie der Richtung von Importtrends, wichtigen Aktivitätsindikatoren im Endverbrauch und Kommentaren von Vertriebspartnern zu Lagerumschlägen, bevor die Zahlen finalisiert werden. Ausreißer werden markiert, wenn Veränderungen im Jahresvergleich nicht mit bekannten Ereignissen (politischen Veränderungen, Devisenbeschränkungen oder Logistikstörungen) übereinstimmen; anschließend werden die Annahmen erneut geprüft und, falls erforderlich, Befragte erneut kontaktiert.
Es folgt eine mehrstufige interne Überprüfung, bei der Berechnungen, Einheitenumrechnungen und zentrale Annahmen vor der endgültigen Freigabe von einem weiteren Analysten geprüft werden. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, die Nachfrage, Preisgestaltung oder Versorgungsverfügbarkeit verändern können, sowie einer abschließenden Prüfung vor Lieferung, damit Kunden die aktuellste Sichtweise erhalten.
Marktgröße für Schmierstoffe in Myanmar von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für Schmierstoffe in Myanmar können unterschiedlich ausfallen, da die Messgrundlage nicht immer dieselbe ist und die Abgrenzung zwischen Schmierstoffen und angrenzenden Produktgruppen mitunter unscharf ist. Unterschiede zeigen sich auch, wenn manche Quellen Umsatzwerte ausweisen, während andere den physischen Verbrauch angeben, die sich bei Preis- oder Gebindeänderungen gegensätzlich entwickeln können.
Durch die Verfolgung von Importverfügbarkeit, Mustern des Lagerumschlags in den Vertriebskanälen und Annahmen zur Verbrauchsrate im Endgebrauch bleibt die Schätzung von Mordor Intelligence am inländischen Verbrauch in Litern verankert, während manche Herausgeber Wertproxys mischen, Schmierfette einbeziehen oder ältere, vor Störungen liegende Nachfragebasiswerte verwenden, die nicht häufig neu validiert werden.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 101,97 Mio. USD (2025) | |
| Regionale Beratungsgesellschaft A | 285,40 Mio. USD (2026) | Verwendet eine umsatzbasierte Größenbestimmung mit breiter Produktabdeckung, die Schmierstoffe mit verwandten Zubereitungen bündeln kann, und prognostiziert das Wachstum anschließend anhand regionaler CAGR-Annahmen anstelle von Durchsatzprüfungen der Vertriebskanäle in Myanmar. |
| Fachzeitschrift B | 60,00 Mio. USD (2013) | Älterer Volumenwert mit Fokus auf die Automotive-Schmierstoffnachfrage, der die industrielle Nutzung und die Nutzung in der Stromerzeugung untererfassen kann und spätere Veränderungen bei Importen, Flottenzusammensetzung oder Ölwechselpraxis nicht widerspiegelt. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch die Wahl der Einheit, den Zeitraum und das, was innerhalb der Abgrenzung erfasst wird. Wird der Umfang auf im Land verbrauchte Fertigschmierstoffe begrenzt und an aktuelle Aktivitätssignale angepasst, bleibt die resultierende Marktgröße besser reproduzierbar und lässt sich einfacher auf klare Nachfragetreiber zurückführen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Myanmar-Schmierstoffmarkt im Jahr 2026?
Die Größe des Myanmar-Schmierstoffmarktes erreichte im Jahr 2026 103,2 Millionen Liter.
Welcher CAGR wird für die Schmierstoffnachfrage in Myanmar bis 2031 erwartet?
Der Schmierstoffverbrauch wird voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 1,21 % wachsen.
Welches Produkt führt die Verkaufsvolumina an?
Motorenöle führen mit einem Marktanteil von 41,10 % im Jahr 2025 und werden voraussichtlich dominant bleiben.
Welcher Endverbrauchssektor verbraucht die meisten Schmierstoffe?
Automobilanwendungen machen 50,90 % des Gesamtvolumens aus, angetrieben durch einen wachsenden Nutzfahrzeugbestand.
Was ist die wichtigste Wachstumschance außerhalb der Automobilindustrie?
Die Stromerzeugung weist mit 1,56 % den schnellsten CAGR auf, da Dieselgeneratoren den Netzausbau unterstützen.
Seite zuletzt aktualisiert am:



