
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
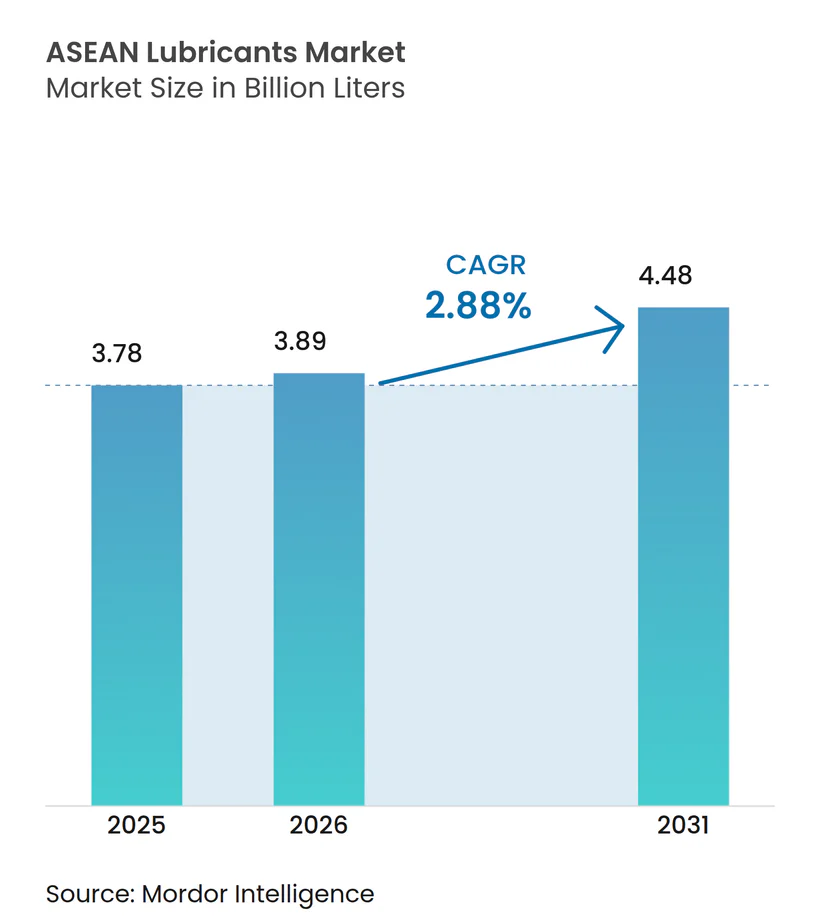
| Marktgröße im Basisjahr (2025) | 3.78 Milliarden Liter |
| Marktvolumen (2026) | 3.89 Milliarden Liter |
| Marktvolumen (2031) | 4.48 Milliarden Liter |
| Wachstumsrate (2026 - 2031) | 2.88 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Afrika
- Ägypten
- Asien
- Bangladesch
- Brasilien
- Bulgarien
- Chile
- China
- Deutschland
- Europa
- Frankreich
- Indien
- Indonesien
- Irak
- Italien
- Japan
- Jordanien
- Kanada
- Katar
- Kenia
- Kolumbien
- Malaysia
- Marokko
- Mexiko
- Naher Osten
- Nigeria
- Nordamerika
- Norwegen
- Pakistan
- Philippinen
- Polen
- Russland
- Saudi-Arabien
- Singapur
- Sri Lanka
- Südafrika
- Südamerika
- Südkorea
- Thailand
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
ASEAN-Schmierstoffmarkt Analyse von Mordor Intelligence
Die Größe des ASEAN-Schmierstoffmarkts wird für 2025 auf 3,78 Milliarden Liter, für 2026 auf 3,89 Milliarden Liter und bis 2031 auf 4,48 Milliarden Liter prognostiziert, mit einer CAGR von 2,88 % von 2026 bis 2031. Diese stetige Entwicklung spiegelt das Zusammenspiel längerer Ölwechselintervalle durch synthetische Formulierungen, den ersten nennenswerten Anstieg bei elektrifizierten Antriebssträngen sowie Schwankungen bei den Inputkosten wider, die die Margen der Mischbetriebe belasten. Basisölinvestitionen in Singapur, Raffinerieengpässe in Vietnam und Biodieselvorschriften in Indonesien gestalten die Handelsströme um und verwischen die historische Grenze zwischen inländischer und grenzüberschreitender Versorgung. Wettbewerbsstrategien konzentrieren sich zunehmend auf synthetische Premiumisierung, Digitalisierung der Serviceschicht und Absicherung der Lieferkette, die Basisölsicherheit mit Additivintegration verknüpft. Diese Veränderungen eröffnen dem ASEAN-Schmierstoffmarkt neue Chancen in den Bereichen Industrieausrüstung, Marinebunkerung und vorausschauende Wartungspakete, dämpfen jedoch das Wachstum bei herkömmlichen Personenkraftfahrzeugmotorenölen.
Wichtigste Erkenntnisse des Berichts
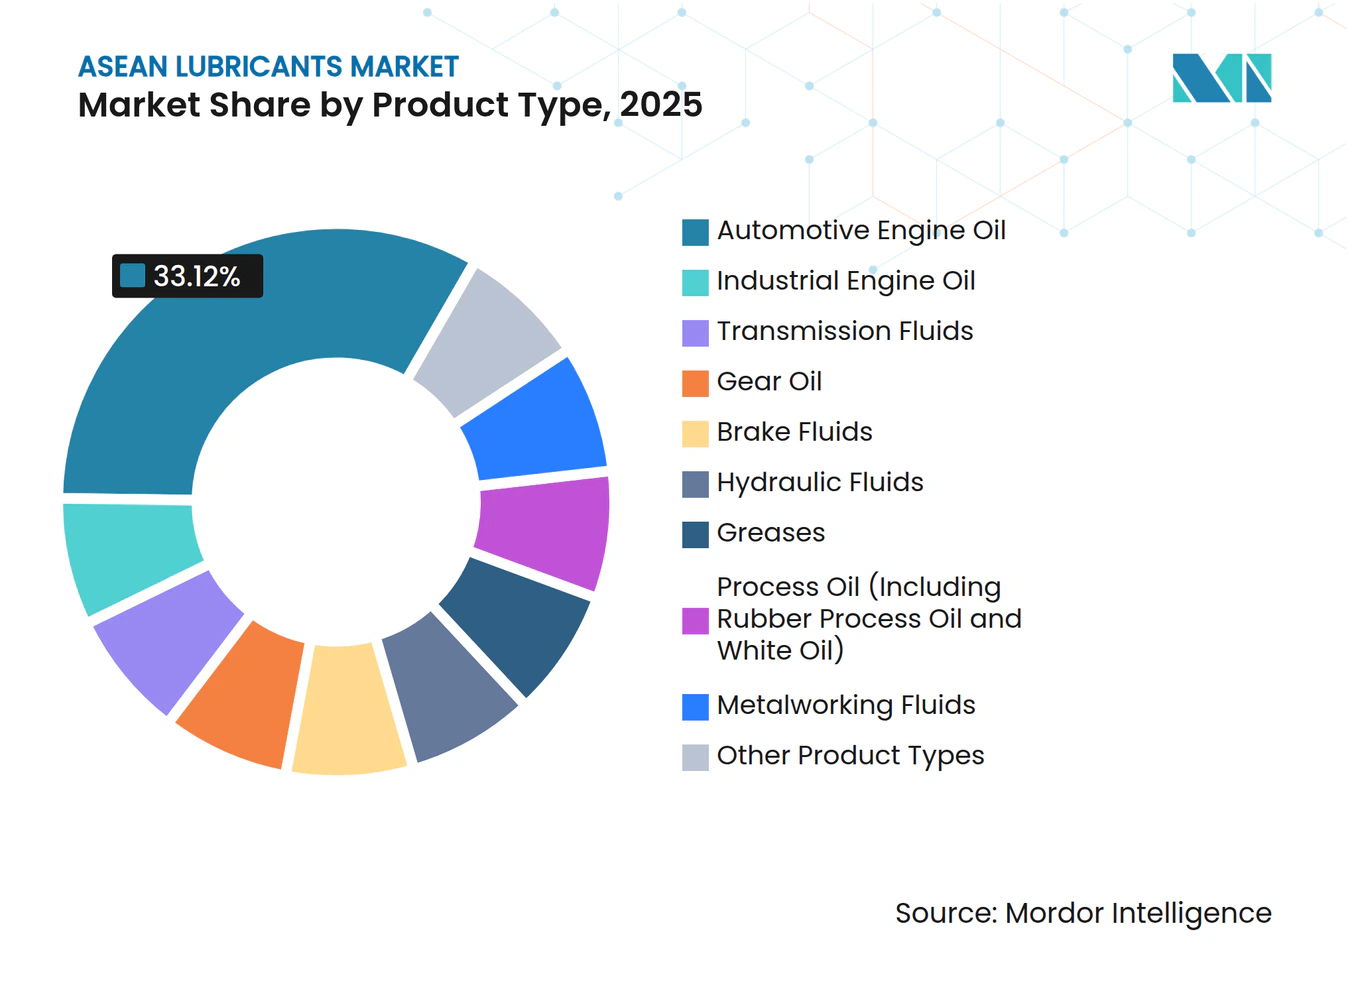
- Nach Produkttyp hielt Kraftfahrzeugmotorenöl im Jahr 2025 einen Marktanteil von 33,12 % am ASEAN-Schmierstoffmarkt, während Industriemotorenöl bis 2031 mit einer CAGR von 2,96 % wachsen soll.
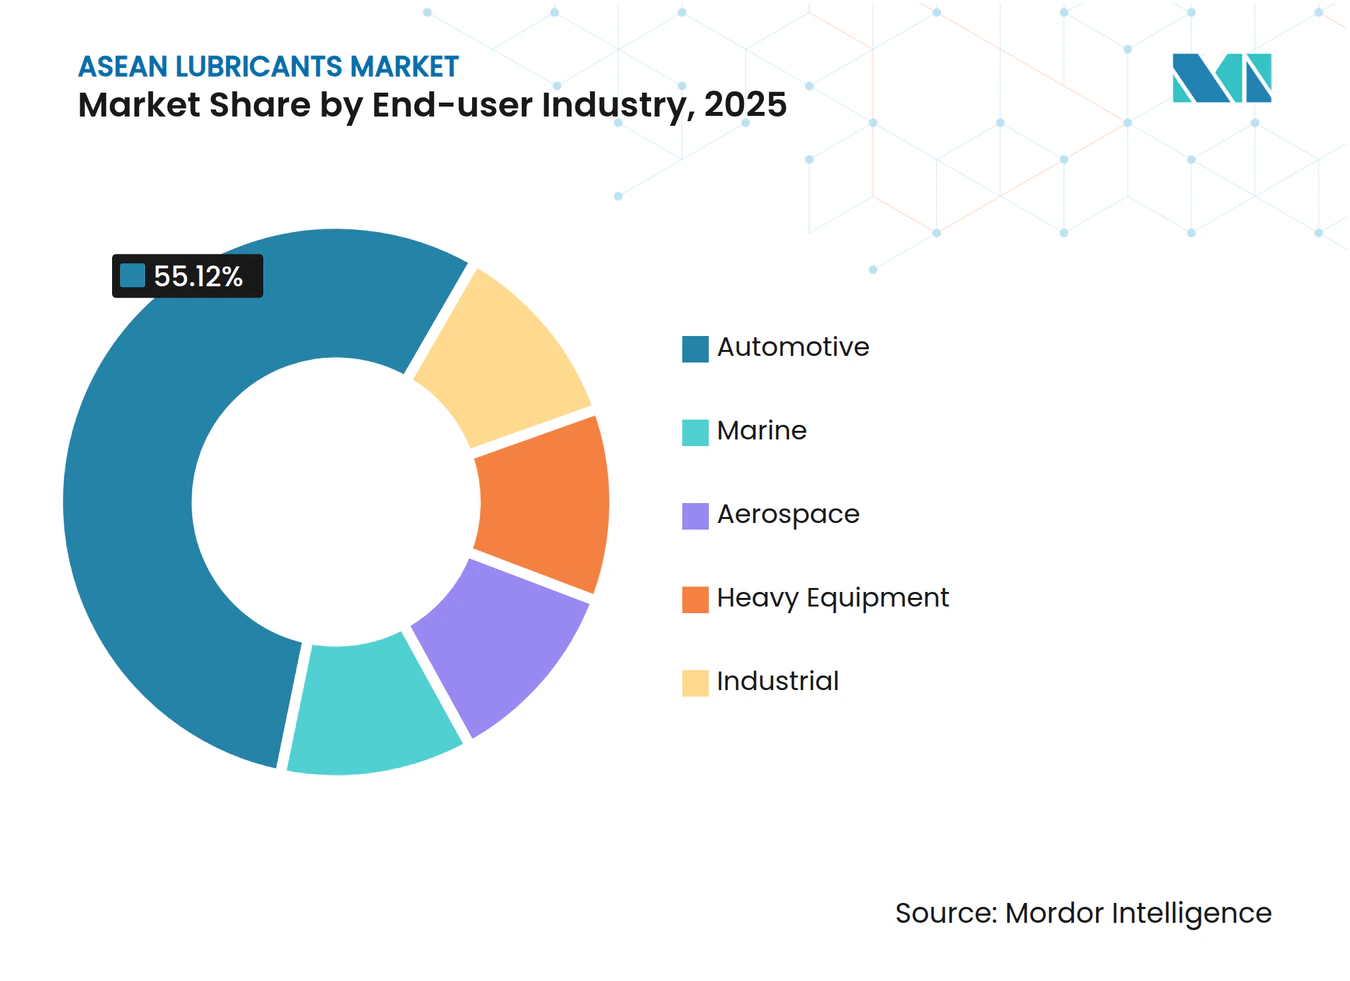
- Nach Endverbraucherbranche entfiel auf das Kraftfahrzeugsegment im Jahr 2025 ein Volumenanteil von 55,12 %, während das Industriesegment bis 2031 eine CAGR von 2,83 % erzielen soll.
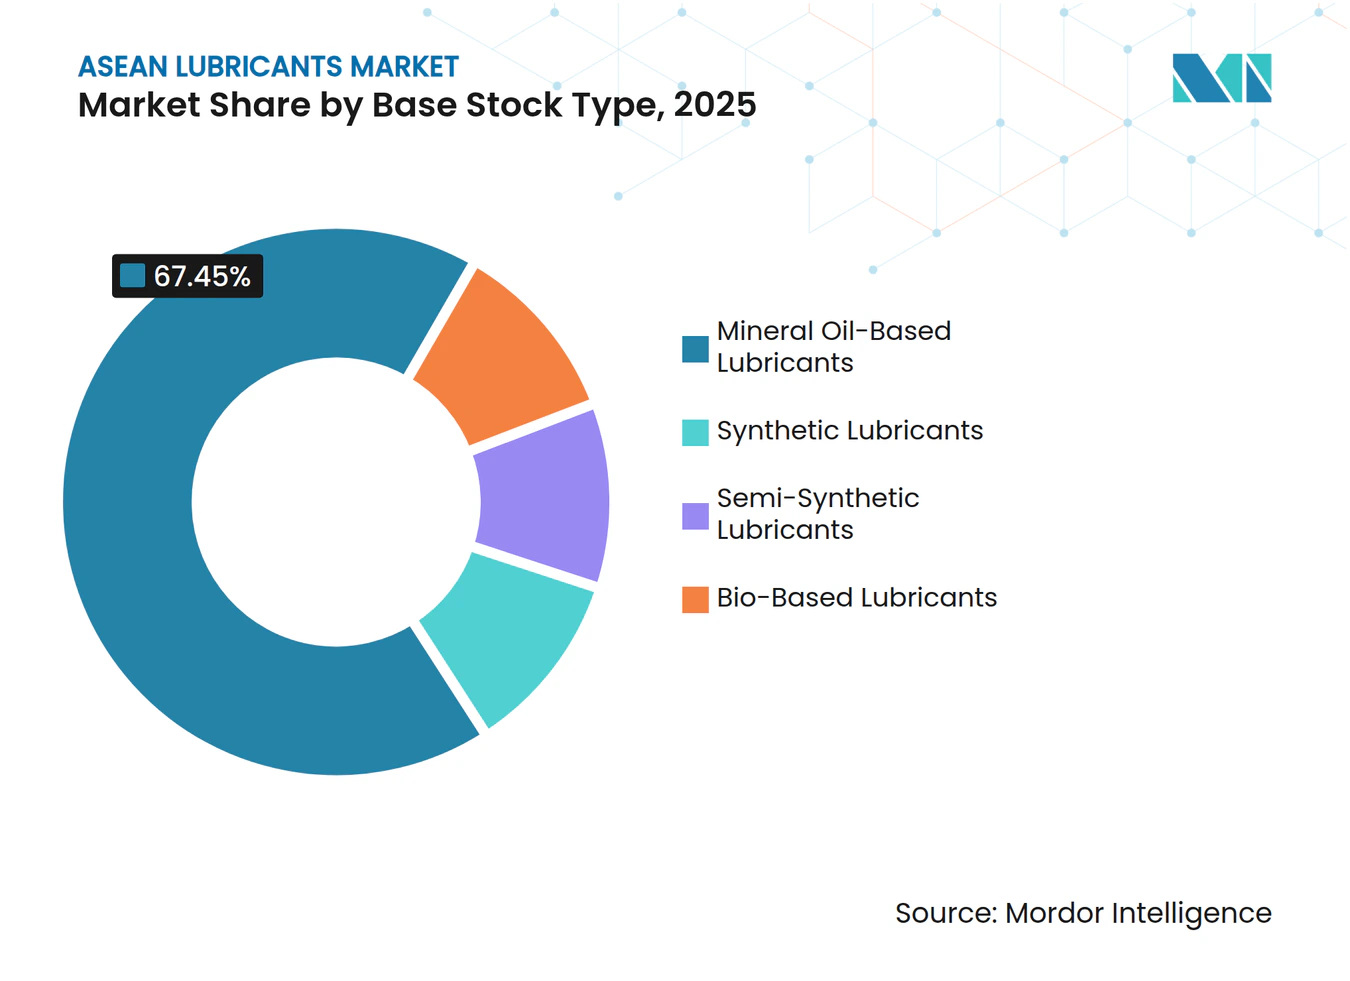
- Nach Basisöltyp kontrollierten Mineralöle im Jahr 2025 67,45 % der Volumina, und biobasierte Schmierstoffe verzeichnen mit einer CAGR von 3,36 % bis 2031 das schnellste Wachstum.
- Nach Geografie entfielen auf Indonesien 31,46 % des Volumens im Jahr 2025, während Vietnam mit einer CAGR von 3,41 % bis 2031 das stärkste Wachstum verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsender Fahrzeugbestand und zunehmende Frachtbewegungen | +0.8% | Indonesien, Thailand, Vietnam, Philippinen | Mittelfristig (2–4 Jahre) |
| Rasche Industrialisierung und Ausweitung der Fertigung | +0.7% | Vietnam, Indonesien, Thailand | Langfristig (≥ 4 Jahre) |
| Verlagerung hin zu Hochleistungs-Synthetikschmierstoffen | +0.5% | Singapur, Malaysia, Thailand | Mittelfristig (2–4 Jahre) |
| Digitalisierte Distribution und vorausschauende Schmierservices | +0.3% | Singapur, Malaysia, städtisches Indonesien und Thailand | Langfristig (≥ 4 Jahre) |
| Aufstieg der ASEAN-Marinebunkerungszentren | +0.4% | Singapur, Malaysia (Port Klang, Johor) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Fahrzeugbestand und zunehmende Frachtbewegungen
Gewerbliche und private Fahrzeugflotten wachsen weiter, doch die Dominanz von Zweirädern in Indonesien und Vietnam verlagert die Nachfrage hin zu kleinvolumigen Ölwannen, die schneller umgeschlagen werden als Pkw-Schmierstoffe. Philippinische Automobilhersteller planen für 2025 die Montage von 480.000 Einheiten, während Malaysia 2024 738.000 Einheiten produzierte und für 2025 750.000 anstrebt[1]. Das mit 222 Milliarden USD an ausländischen Direktinvestitionen im Jahr 2024 verbundene Frachtaufkommen erhöht die Einsatzzyklen für Lastkraftwagen und Baumaschinen. Anbieter, die Zweirad- und Nutzfahrzeugöle mit verbesserter Scherstabilität und Detergenzichemie maßschneidern, profitieren von höherer Wechselfrequenz. PETRONAS Sprinta und Mobil Super Moto nutzen diese Dynamik bereits und unterstreichen, warum der ASEAN-Schmierstoffmarkt seinen Volumenvorteil im Kraftfahrzeugbereich behalten wird, auch wenn der Pro-Fahrzeug-Verbrauch sinkt.
Rasche Industrialisierung und Ausweitung der Fertigung
Die Verlagerung von Elektronik-, Halbleiter- und Komponenten für erneuerbare Energien aus China nach Vietnam, Indonesien und Thailand steigert den Verbrauch von Metallbearbeitungsflüssigkeiten, Hydraulikölen und Turbinenölen. Die Internationale Energieagentur erwartet, dass der regionale Ölverbrauch in der Industrie bis 2030 auf 6,4 Millionen Barrel pro Tag steigen wird, da neue Halbleiterfabriken und Rechenzentren in Betrieb gehen[2]. Die Nachfrage nach Spezialadditiven wächst schneller als bei Standardqualitäten, wie PETRONAS Chemicals zeigt, das Anfang 2024 trotz schwächerer Additivmargen höhere Umsätze bei technischen Fluiden meldete. Diese Diversifizierung macht den ASEAN-Schmierstoffmarkt weniger abhängig von Pkw-Zyklen und stärker von Investitionen in Kapitalausrüstungen abhängig.
Verlagerung hin zu Hochleistungs-Synthetikschmierstoffen
OEM-Werksabfüllspezifikationen für niedrigviskose Synthetikschmierstoffe sichern die Nachfrage im Aftermarket. Die EVOTEC-Plattform von PTT Lubricants, der erweiterte solarbetriebene Singapurer Mischbetrieb von TotalEnergies und der Fokus von ExxonMobil auf PAO- und Esterbasisöle verdeutlichen die Hinwendung zu margenstarken Fluiden, die Ölwechselintervalle verlängern und die Kraftstoffeffizienz steigern. Händler stehen unter Betriebskapitaldruck, da synthetische Lagerhaltungseinheiten außerhalb der großen Ballungsräume langsam umgeschlagen werden, doch prädiktive Analysen können die Lagerstrategie verfeinern und das Bestandsrisiko mindern.
Digitalisierte Distribution und vorausschauende Schmierservices
Zustandsüberwachungssensoren, die Viskosität, Basenzahl und Eisenabrieb erfassen, betten Schmierstoffe in umfassendere Wartungsverträge ein. Shell-Daten zeigen Einsparungen bei Wartungskosten von über 20 %, wenn prädiktive Analysen Ölwechsel steuern. Castrol's Fleet Health KI meldet eine Reduzierung der Flottenkosten um ein Drittel und hat 74 % der Manager überzeugt, trotz lückenhafter 5G-Abdeckung in Telematik zu investieren. Im ASEAN-Schmierstoffmarkt kombinieren größere Mischbetriebe Fluide mit Dashboards und API-Integrationen, die die Wechselkosten erhöhen und die Flottentreue sichern.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Längere Ölwechselintervalle bei modernen Motoren | -0.6% | Singapur, Malaysia, städtisches Thailand und Indonesien | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei Basisölen | -0.4% | Gesamtes ASEAN, gekoppelt an Brent | Kurzfristig (≤ 2 Jahre) |
| Beschleunigte Elektrofahrzeugdurchdringung in wichtigen Staaten | -0.5% | Thailand, Indonesien, Singapur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Längere Ölwechselintervalle bei modernen Motoren
Synthetische Mehrbereichsöle, die ACEA C5 und API SP erfüllen, verlängern die Wartungsintervalle auf 20.000 km und halbieren damit den jährlichen Pro-Fahrzeug-Bedarf. Liqui-Moly-Empfehlungen und die OEM-Validierung von TotalEnergies Quartz EV-Drive belegen Viskositätsstabilität über 100.000 km hinaus. Mischbetriebe reagieren mit dem Upselling von Synthetikprodukten zu einem Preisaufschlag von 30 %, müssen jedoch in Mechanikerschulungen und Verkaufsförderung in preissensiblen Märkten investieren.
Preisvolatilität bei Basisölen
Die durchschnittlichen Produktpreise sanken Anfang 2024, während die Silikonpreise nach einem ungeplanten chinesischen Produktionsausfall stiegen – ein Beleg dafür, wie ein knappes Angebot von Rohöltrends abweichen kann. ExxonMobils neuer Gruppe-II-Strom in Singapur mildert einige Spotmarktrisiken, doch Indonesiens B40-Mandat lenkt Rohstoffe in Richtung Biokraftstoff und verengt die Basisölpools. Regionale Akteure mit begrenzter Absicherungskapazität erleiden den stärksten Margenrückgang.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Industrieöle übertreffen Kraftfahrzeugöle beim WachstumKraftfahrzeugmotorenöl hielt 2025 einen Volumenanteil von 33,12 %, doch Industriemotorenöl soll bis 2031 mit einer CAGR von 2,96 % wachsen – der schnellste Wert unter allen Produkttypen –, was den Fertigungsausbau und die Investitionen in die Stromerzeugung in ASEAN widerspiegelt, die nun mit der Ausweitung des Personenkraftfahrzeugbestands als primärer Nachfragevektor konkurrieren. Getriebeflüssigkeiten, Getriebeöle und Bremsflüssigkeiten bedienen gemeinsam das Kraftfahrzeugantriebsstrangsegment, wo die Verlagerung zu Doppelkupplungsgetrieben in China und stufenlosen Getrieben in Japan in die ASEAN-OEM-Spezifikationen einfließt und ATF-Formulierungen mit verbesserter Scherstabilität und Reibungsmodifikatoren erfordert. Metallbearbeitungsflüssigkeiten profitieren von der Reinraumfertigung, wo biostabile Emulsionen die Entsorgungskosten senken. Die Größe des ASEAN-Schmierstoffmarkts für Turbinenöle soll parallel zu gasbefeuerten Spitzenlastkraftwerken wachsen, die die steigende Durchdringung erneuerbarer Energien ausgleichen. Prozessöle bleiben eine stabile Nische, die an die Reifen- und Pharmaproduktion gebunden ist, wo lebensmittelechte Weißöle Premiumpreise erzielen.
Eine dedizierte Schmierfettwelle entfaltet sich. Shells neue indonesische Anlage fügt 12 Millionen Liter Kapazität für Lithium- und Calciumsulfonatfette hinzu, die Kraftfahrzeuglager, Industriemaschinen und Schiffsdeckausrüstungen bedienen. Castrols Elektrofahrzeugfette sind auf elektrische Kompatibilität und reduzierten Rollwiderstand ausgelegt – ein Design, das die 13.478 in Malaysia im Jahr 2024 verkauften Elektrofahrzeuge unterstützt. Biobasierte Fette auf Basis von Esterbasisölen erfüllen bereits maritime Biologisch-Abbaubarkeits-Vorschriften und erzielen die schnellsten Zuwächse innerhalb des breiteren Schmierstoffkorbs.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Industriesegment schließt Lücke zur KraftfahrzeugdominanzKraftfahrzeuganwendungen liefern 2025 noch immer 55,12 % des Volumens, doch industrielle Endverbraucher werden bis 2031 den größten Teil der zusätzlichen Liter beisteuern. Zweiräder tragen überproportional zur Nachfrage bei, da Indonesien und Vietnam jeweils über 100 Millionen zugelassene Motorräder verfügen – eine Zahl, die häufige Ölwechsel trotz kleiner Ölwannenvolumina zementiert. Nutzfahrzeuge halten die Nachfrage aufrecht, da der elektronische Handel die Letzte-Meile-Logistik im gesamten ASEAN-Schmierstoffmarkt antreibt. Marinevolumina steigen parallel zum Rekord-Bunkerdurchsatz in Singapur und Port Klang, wo B30-Mischungen hochalkalische Zylinderöle erfordern.
Das Industriesegment soll bis 2031 mit einer CAGR von 2,83 % wachsen und den Abstand verringern, da Fertigung, Stromerzeugung und Schwermaschinennachfrage zunehmen. Industrielle Nutzer weisen vielfältige Anforderungen auf. Metallbearbeitungsbetriebe in Vietnam, Halbleiter-Reinräume in Malaysia und Gasturbinen in ganz Thailand sind auf Hochleistungsfluide mit strengen Reinheits- und Oxidationsprofilen angewiesen. PETRONAS meldet steigende Umsätze bei Luftfahrtturbinenölen parallel zur Erholung des Luftverkehrs, während Bergbaubetriebe vorausschauende Wartungsplattformen einsetzen, die Schmierung, Edge-Sensoren und Analysen bündeln. Industrielle Käufer schätzen Servicezuverlässigkeit und technischen Support mehr als den Listenpreis – ein Kontrast, der Premiumanbietern hilft, den Mix zu verbessern, auch wenn die Volumina hinter den Kraftfahrzeuggesamtzahlen zurückbleiben.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Basisöltyp:
Biobasierte Schmierstoffe gewinnen Anteile trotz MineralöldominanzMineralöle behalten eine Volumenstärke von 67,45 %, obwohl biobasierte Schmierstoffe mit einer CAGR von 3,36 % die höchste Wachstumsrate aufweisen. Synthetische Basisöle aus ExxonMobils Singapurer Erweiterung mit 20.000 Barrel pro Tag und TotalEnergies' Mischbetrieb mit 310.000 Tonnen pro Jahr bedienen niedrigviskose Motorenöle und Elektrofahrzeug-Antriebsstrangfluide, die einen hohen Viskositätsindex und Oxidationsbeständigkeit erfordern. Halbsynthetische Produkte überbrücken Kostenlücken in ländlichen Vertriebskanälen, wo Vollsynthetika auf Widerstand stoßen.
Biobasierte Schmierstoffe setzen sich dort durch, wo die Umwelthaftung hoch ist, darunter Forstmaschinen und Hafenausrüstungen, die Verschüttungsvorschriften unterliegen. EU RED III und SAF-Quoten beeinflussen den OEM-Einkauf in der gesamten Lieferkette und fördern esterbasierte Fluide auch in ASEAN. PETRONAS' Pengerang-Bioraffinerie und seine Silikonanlage in Gebeng liefern Rohstoffe für Hybridformulierungen, die Mineral-, Synthese- und Biokomponenten für ein ausgewogenes Kosten-Leistungs-Verhältnis kombinieren.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
ASEAN-Schmierstoffmarkt
Indonesien führt mit 31,46 % des regionalen Volumens im Jahr 2025, gestützt durch Pertamina Lubricants' 36 % Inlandsmarktanteil und 612 430 kl Umsatz im Jahr 2024. Vietnam hingegen ist auf den schnellsten CAGR von 3,41 % bis 2031 ausgerichtet, da Idemitsus Raffinerie Nghi Son die Produktion auf 11,4 Millionen Tonnen bei 120 % Kapazität steigert und ausländische Direktinvestitionen im verarbeitenden Gewerbe in den Norden strömen. Thailand verbindet eine ausgereifte Automobilbasis mit BYDs neuem Elektrofahrzeugwerk, was eine Verlagerung von Motorenölen hin zu Elektrofahrzeugflüssigkeiten impliziert. Malaysia kombiniert Halbleiterwachstum mit dem Bunkerhandel des Hafens Klang, während Singapur trotz bescheidenem Verbrauch die Versorgungslogistik dank weltmaßstäblicher Misch- und Grundölkapazitäten verankert.
Vietnam-Schmierstoffmarkt
Vietnams überdurchschnittliches Wachstum lädt zur Arbitrage in der Lieferkette ein. Die knappe lokale Verfügbarkeit von Grundölen treibt die Spotpreise für Fertigschmierstoffe in die Höhe und begünstigt Importeure, die Waren in Zolllagern rund um Hai Phong und Ho-Chi-Minh-Stadt einlagern. Staatliche Eingriffe in die Kraftstoffpreisgestaltung können die Margen vergrößern und agile Händler belohnen. Das ländliche Vietnam verfügt über einen umfangreichen Zweiradbestand, der dafür sorgt, dass die Nachfrage nach Motorenölen relevant bleibt, auch wenn Hanoi und Ho-Chi-Minh-Stadt auf Elektroroller umsteigen.
Regulatorisches Umfeld
Die ASEAN-Regulierung für Schmierstoffe wird in Bezug auf Produktqualität, Rückverfolgbarkeit und Konformitätsbewertung strenger, wobei internationale Leistungsbenchmarks (zum Beispiel API-Kategorien für Motoröle) weiterhin neben nationalen Vorschriften verwendet werden. In Indonesien machte die Verordnung des Industrieministeriums Nr. 8 von 2025 die SNI-Konformität für Kraftfahrzeug-Schmieröle verpflichtend (die Vorschrift von 2018 ablösend) und verlagerte die Einreichungen auf die elektronische Plattform SIINas. BBLM wurde außerdem im Rahmen eines Ministerialbeschlusses von 2025 als LSPro für die obligatorische SNI-Zertifizierung benannt. Diese Schritte erhöhen die Compliance-Anforderungen für Hersteller und Importeure und verändern, wie fertige Schmierstoffe gekennzeichnet, dokumentiert und über formelle Marktkanäle zugelassen werden.
Thailand nutzt Händler- und Produktkontrollen über das Department of Energy Business (DOEB), einschließlich Meldepflichten für Aussehen und Qualität von Motoröl (zur Genehmigung durch den Generaldirektor) sowie Vertriebsbeschränkungen, die leistungsschwache API-Kategorien ausschließen (wie SA/SB für Benzin und CA/CB für Diesel). Auf regionaler Ebene setzt das ASEAN Consultative Committee for Standards and Quality (ACCSQ) im Rahmen des ASEAN Economic Community Strategic Plan 2026-2030 die Arbeit an Harmonisierung und Konformitätsbewertung fort. Wenn nationale Anforderungen aufeinander abgestimmt sind, kann dies Ansätze zur gegenseitigen Anerkennung unterstützen, die Doppelprüfungen im grenzüberschreitenden Handel reduzieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Grundölversorgung (mineralische Group I/II und leistungsstärkere Group II/III-Ströme) und Additiven, geht dann über zu Blending und Verpackung in mehrkanaligen Vertrieb, der Automobil-, Industrie-, Schiffs-, Luftfahrt-, Schwermaschinen- und andere Endanwender bedient. Singapur bleibt ein zentraler vorgelagerter und logistischer Knotenpunkt für ASEAN, gestärkt durch den Start des Singapore Resid Upgrade Project von ExxonMobil im September 2025. Das Projekt fügte 20.000 Barrel pro Tag an hochwertiger Schmierstoff-Grundölkapazität hinzu und führte Qualitäten wie EHC 340 MAX ein. Diese vorgelagerte Kapazität unterstützt synthetische und Premiumformulierungen und beeinflusst auch die Handelsströme innerhalb ASEANs, wo importabhängige Märkte Zolllagerung, Working Capital der Vertriebshändler und Lieferzeiten managen.
Auch die Umwandlungskapazität im Mittelstrom verändert sich. Shell gab im September 2024 den Bau einer neuen Fettproduktionsanlage im Komplex des Marunda Lubricants Oil Blending Plant in Bekasi, Indonesien, bekannt, geplant mit 12 Kilotonnen pro Jahr, was das lokale Angebot an höherwertigen Fetten stärkt, die in Industriemaschinen, Automobillagern und maritimen Anwendungen eingesetzt werden. Nachgelagert fügen Compliance- und Qualitätsmelderegime (zum Beispiel DOEB-Kontrollen in Thailand) Prüf- und Dokumentationsschritte hinzu, die die Auswahl der Vertriebshändler, die Kanalstrategie und Bemühungen zur Markenauthentifizierung beeinflussen. Branchenkoordination und Wissenstransfer werden von der Asian Lubricants Industry Association (ALIA) unterstützt, die über 100 Unternehmen vertritt, darunter Hersteller, Additivlieferanten und Vertriebshändler in der gesamten Region.
Wettbewerbslandschaft
Marktkonzentration
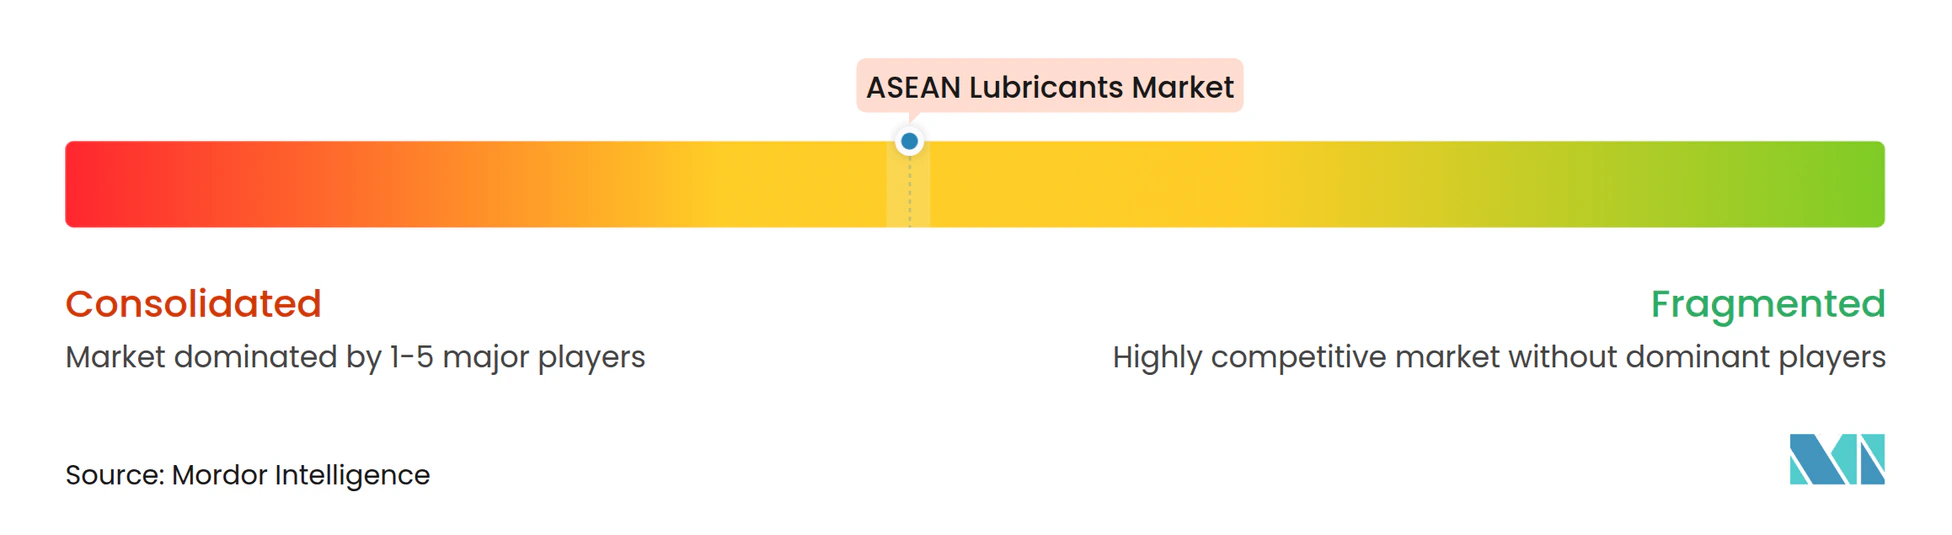
Der ASEAN-Schmierstoffmarkt ist mäßig konsolidiert. Regionale Herausforderer behaupten ihren Heimvorteil. Pertamina dominiert in Indonesien durch Tankstellenpräsenz und Regierungsaufträge. PTT Lubricants hält einen starken lokalen Marktanteil und exportiert EVOTEC-Synthetika nach dem Gewinn des Exportpreises des Premierministers. Idemitsu unterstützt seine vietnamesischen Downstream-Ambitionen mit Raffinerieversorgungssicherheit. Diese Akteure wachsen, indem sie die Portfoliobreite multinationaler Konzerne mit lokalisiertem Vertrieb und schnelleren Regulierungsgenehmigungen kombinieren. Technologie- und Serviceschichten bestimmen zunehmend die Differenzierung. Vorausschauende Wartung, Telematik und API-Integration schaffen loyale Flottenbeziehungen. Nischenführerschaft bei biobasierten Produkten in Marine und Forstwirtschaft erhält die Preissetzungsmacht für Akteure, die frühzeitig biologische Abbaubarkeit zertifizieren.
ASEAN-Schmierstoffindustrie Marktführer
-
Castrol Limited
-
Caltex
-
Shell plc
-
PT Pertamina (Persero)
-
Petroliam Nasional Berhad (PETRONAS)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
ASEAN-Schmierstoffmarkt Unternehmen in diesem Bericht
- Caltex
- Castrol Limited
- Exxon Mobil Corporation
- FUCHS
- Idemitsu Kosan Co., Ltd.
- Petroliam Nasional Berhad (PETRONAS)
- PT Pertamina (Persero)
- PTT Lubricants
- Shell plc
- TotalEnergies
- Valvoline Global Operations
- SK Enmove
- ENEOS Corporation
- Sinopec Lubricant (Singapore) Pte Ltd,
- Repsol
- Gulf Oil International
- Motul SA
- LUKOIL
- Gazpromneft Lubricants
Lesen Sie die Analyse der ASEAN-Schmierstoffmarkt-Unternehmen
Marktchancen und Zukunftsaussichten
Der Markt eröffnet sichtbare Chancen bei der Versorgungssicherheit und zirkulären Grundölen, da Singapur Kapital in höherwertige Grundölbestände und Aufwertungspfade für Altöl anzieht. ENEOS unterzeichnete im Mai 2026 Vereinbarungen zur Übernahme der nachgelagerten Kraftstoff- und Schmierstoffvertriebsgeschäfte von Chevron in mehreren ASEAN-Märkten (einschließlich Singapur, Malaysia, Philippinen, Vietnam und Indonesien) sowie damit verbundener Vermögenswerte wie das Penjuru-Terminal und die Schmierstoffanlage in Singapur. Dies verändert die Kontrolle über die Markteinführungswege und kann schnellere Portfolio-Einführungen in Caltex-gekennzeichneten Netzwerken unterstützen. Der Plan von Aster Chemicals and Energy vom Dezember 2025, 155 Millionen USD in die Modernisierung der Bukom-Raffinerie zu investieren (einschließlich einer Modernisierung des Lube Oil Complex im Wert von 71 Millionen USD), sowie die Absichtserklärung (MoU) mit Puraglobe vom April 2026 zur Prüfung einer Anlage für raffiniertes Grundöl in Singapur, deuten ebenfalls auf einen aktiven Vorstoß hin zu höherwertigen Group-II/III-Erzeugnissen und zirkulären Rohstoffoptionen.
Compliance-getriebene Formalisierung und Premiumisierung ist ein weiterer Chancenbereich, angesichts der strengeren staatlichen Durchsetzung von Qualität und Dokumentation. Indonesiens verpflichtender SNI-Rahmen gemäß Verordnung Nr. 8 von 2025 und elektronische Einreichungen über SIINas erhöhen den Vorteil von Lieferanten mit starken QA-Systemen und überprüfbaren Lieferketten, während sie auch Bemühungen gegen Produktfälschung in stark frequentierten Zweirad- und PCMO-Kanälen unterstützen. Auf der Nachfrageseite erweitert der im Bericht beobachtete Wandel hin zu Industrialisierung, Bunkerungszentren für Schifffahrt und Digitalisierung der Serviceebene das Angebot über Liter hinaus. Dazu gehören Zustandsüberwachung, vorausschauende Wartungspakete und Spezialflüssigkeiten (zum Beispiel Fette und Fluide für das Thermomanagement), die mit Industrieausrüstung und aufkommenden elektrifizierten Antriebssträngen verknüpft sind.
Neueste Industrielle Entwicklungen in ASEAN-Schmierstoffmarkt
- Mai 2026: ENEOS unterzeichnete Vereinbarungen zur Übernahme der nachgelagerten Kraftstoff- und Schmierstoffvertriebsgeschäfte von Chevron in Südostasien und Australien für 2,17 Milliarden USD, einschließlich schmierstoffbezogener Vermögenswerte wie das Penjuru-Terminal und die Schmierstoffanlage in Singapur. Die Transaktion verschiebt die Kontrolle über wichtige Einzelhandels- und Gewerbekanäle in ASEAN-Märkten, in denen Caltex einen etablierten Vertrieb aufgebaut hat, und stärkt die Fähigkeit von ENEOS, Versorgung, Branding und Produktplatzierung in der gesamten Region zu koordinieren.
- November 2025: Kixx ging eine Partnerschaft mit GS25 ein, um die erste Kixx-Station in Vietnam zu eröffnen, die Schmierstoffeinzelhandel mit Ölwechseldiensten kombiniert. Das Format unterstützt die Produktauthentifizierung und erhöht die Konversion am Serviceort, ein relevanter Unterscheidungsfaktor in zweiradintensiven Märkten, in denen das Risiko von Fälschungen und fragmentierte Werkstätten das Volumen von Markenprodukten schmälern können.
- September 2024: Shell gab Pläne bekannt, im Komplex des Marunda Lubricants Oil Blending Plant in Bekasi, Indonesien, eine neue Fettproduktionsanlage zu errichten, mit einer geplanten Kapazität von 12 Kilotonnen pro Jahr. Die Erweiterung der lokalen Fettproduktion stärkt die Verfügbarkeit für industrielle und automobile Anwendungen und verringert die Abhängigkeit von importierten Spezialfetten, die längere Lieferzeiten und höhere Logistikkosten mit sich bringen können.
ASEAN-Schmierstoffmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der ASEAN-Schmierstoffmarkt fertige Schmierstoffe, die in den wichtigsten ASEAN-Ländern verkauft und verbraucht werden, gemessen in Volumen (Liter) für den Automobil- und Industriebereich, einschließlich Öle und Fette.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind der vorgelagerte Grundölhandel und Additive als eigenständige Märkte sowie Schmierstoffe, die außerhalb Indonesiens, Thailands, Vietnams, der Philippinen, Malaysias und Singapurs verbraucht werden.
Segmentierungsübersicht
- Nach Produkttyp
- Kraftfahrzeugmotorenöl
- Industriemotorenöl
- Getriebeflüssigkeiten
- Getriebeöl
- Bremsflüssigkeiten
- Hydraulikflüssigkeiten
- Schmierfette
- Prozessöl (einschließlich Kautschukprozessöl und Weißöl)
- Metallbearbeitungsflüssigkeiten
- Turbinenöl
- Transformatorenöl
- Sonstige Produkttypen
- Nach Endverbraucherbranche
- Kraftfahrzeug
- Personenkraftfahrzeuge
- Nutzfahrzeuge
- Zweiräder
- Marine
- Luft- und Raumfahrt
- Schwere Ausrüstung
- Bau
- Bergbau
- Landwirtschaft
- Industrie
- Stromerzeugung
- Metallurgie und Metallbearbeitung
- Textilien
- Öl und Gas
- Sonstige Endverbraucherbranchen
- Kraftfahrzeug
- Nach Basisöltyp
- Mineralölbasierte Schmierstoffe
- Synthetische Schmierstoffe
- Halbsynthetische Schmierstoffe
- Biobasierte Schmierstoffe
- Nach Geografie
- Indonesien
- Malaysia
- Philippinen
- Singapur
- Thailand
- Vietnam
Datenquellen, Marktgröße und Validierung
Desk-Research
Der Desk-Research beginnt mit der Erfassung von Nachfragetreibern für Schmierstoffe, die öffentlich sichtbar und über die Zeit leicht nachverfolgbar sind. Wir nutzen Quellen wie ASEANstats, nationale Statistikämter, Energie- und Industrieministerien sowie Zoll- und Handelsportale, um die Entwicklung des Fahrzeugbestands, die Fertigungsaktivität und grenzüberschreitende Schmierstoffbewegungen zu verstehen, soweit diese gemeldet werden.
Anschließend werden die Modelleingaben mithilfe von Automobilverbänden, Hafen- und Seeschifffahrtsbehörden sowie Fachpublikationen verfeinert, die Ölwechselintervalle und Spezifikationsänderungen bei Schmierstoffen behandeln, gefolgt von Unternehmensberichten, Investorenpräsentationen und seriöser Presseberichterstattung für Kapazitäts- und Vertriebssignale. Patentdatenbanken werden ebenfalls gesichtet, um zu verstehen, wo Formulierungsänderungen die Zusammensetzung und die durchschnittlichen Einsatzmengen für wichtige Produkte verändern können. Die Liste der Desk-Research-Quellen ist nur illustrativ; es wurden auch viele weitere öffentliche und kostenpflichtige Quellen genutzt, um Datenpunkte zu erheben, zu prüfen und zu klären.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden eingesetzt, um zu validieren, wie die Schmierstoffnachfrage tatsächlich in verkaufte Liter in den einzelnen Hauptländern umgewandelt wird, und um Lücken zu schließen, wo öffentliche Daten verzögert vorliegen oder nicht direkt vergleichbar sind. Wir haben mit Akteuren entlang der gesamten Wertschöpfungskette gesprochen (Mischbetriebe, Distributoren, Servicenetzwerke und große Schmierstoffabnehmer in Transport und Industrie) und anschließend die länderspezifischen Annahmen gegengeprüft, damit ein Markt nicht zu stark auf einen anderen verallgemeinert wird.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Obere Ebene: 32 % | CXOs: 13 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 36 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 51 % |
Marktgröße und Prognose
Die Marktgröße wird mithilfe eines Top-down-Nachfragepools ermittelt, der aus den Verbrauchstreibern für Schmierstoffe rekonstruiert und anschließend durch selektive Bottom-up-Aggregationen überprüft wird, um die Gesamtwerte realistisch zu halten. In der Praxis beginnen wir mit länderspezifischen Indikatoren wie Fahrzeugbestand und -verkäufen nach Kategorie, industriellen Produktionstrends als Näherungswert für Maschinenstunden sowie maritimer und logistischer Aktivität, soweit diese die Nutzungsintensität von Schmierstoffen beeinflusst; diese werden dann über typische Ölwechselintervalle und anwendungsbezogene Nutzungsfaktoren in Schmierstoffliter umgerechnet.
Um das Modell geerdet zu halten, werden mehrere Kenngrößen als Eingaben verwendet, wie die Aufteilung zwischen Personen- und Nutzfahrzeugen, Ölwechselhäufigkeit und Ölwannengrößen, Entwicklungsrichtung von Fertigungs- und Bergbauaktivitäten, das Tempo der Einführung von Synthese- und Halbsyntheseölen sowie das Gleichgewicht zwischen Automobil- und Industrienachfrage je Land. Wo Bottom-up-Daten unvollständig sind, werden Lücken durch Kanalprüfungen und Normalisierung der Zusammensetzung geschlossen, bevor eine Abstimmung mit dem Nachfragepool erfolgt, sodass die Endgröße nachvollziehbar bleibt.
Prognosen werden mittels Szenarioanalyse erstellt, da politische Veränderungen, das Tempo der Elektrifizierung und Schwankungen im Industriezyklus das Wachstum in einigen ASEAN-Ländern ohne Vorwarnung verändern können. Die Szenarien sind an Variablen verankert, die Interviewpartner konsistent bestätigen, und der mittlere Fall wird nach Konsistenzprüfungen in die veröffentlichte Prognose übernommen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden in mehreren Schritten validiert, damit ungewöhnliche Sprünge frühzeitig erkannt und klar erklärt werden. Wir vergleichen die modellierten Liter mit unabhängigen Signalen wie der Entwicklung des Fahrzeugbestands, Trendlinien der Industrieaktivität und gemeldeten Schmierstoffversorgungs- oder Handelshinweisen, soweit verfügbar, und überprüfen dann Ausreißer auf Länder- und Anwendungsebene.
Vor der Freigabe wird eine Analyseprüfung durchgeführt, um Einheitenkonsistenz, Ländersummen und die Logik der Zusammensetzung zu kontrollieren, damit Änderungen bei einer Annahme nicht stillschweigend die gesamte Reihe verzerren. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten; anschließend wird der neueste Stand vor der Auslieferung eingepflegt, sodass Kunden eine aktualisierte Sichtweise erhalten.
Marktgrößenbestimmung des ASEAN-Schmierstoffmarkts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen können voneinander abweichen, selbst wenn das Thema gleich klingt, da Quellen unterschiedliche Länder, Produkteinschlüsse und sogar unterschiedliche Einheiten wie Wert versus Liter wählen. Auch der Zeitpunkt von Wechselkursen, Annahmen zur Durchdringung von Syntheseölen und die Behandlung von Handelsströmen können zu Abweichungen führen.
Die wesentlichen Ursachen für Abweichungen bei ASEAN-Schmierstoffen liegen in der Regel darin, ob nur Automobilöle gezählt werden oder ob auch Industrie- und Spezialflüssigkeiten einbezogen sind, und ob die Schätzungen alle ASEAN-Mitglieder oder nur die sechs größten Märkte abdecken. Ein weiterer häufiger Unterschied ergibt sich daraus, wie die Entwicklung der Ölwechselintervalle bei neueren Motorenstandards und längerlebigen Ölen angenommen wird, und ob grenzüberschreitende Versorgung herausgerechnet oder addiert wird. Die Entscheidung, den Umfang auf fertige Schmierstoffe zu beschränken, die in den sechs erfassten Ländern verbraucht werden, und den Markt in Volumen auszuweisen, wurde hier angewendet, wobei das Basisjahr von Mordor Intelligence auf 3,78 Milliarden Liter (2025) verankert ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,78 Mrd. Liter (2025) | |
| Branchenverband A | 4,05 Milliarden USD (2025) | Aggregiert häufig einen breiteren ASEAN-Fußabdruck über die sechs erfassten Länder hinaus und kann industrielle Prozessöle und angrenzende Flüssigkeiten einschließen, was die Gesamtliterzahl bei Umrechnung und Darstellung als Einzelzahl erhöhen kann. |
| Fachzeitschrift B | 3,30 Milliarden USD (2025) | Kann sich auf Automobilschmierstoffe konzentrieren, die ausschließlich über formelle Kanäle verkauft werden, und konservative Annahmen zur Verlängerung von Ölwechselintervallen sowie zur Synthese-Zusammensetzung anwenden, was das implizierte Verbrauchsvolumen reduziert. |
Die Streuung der veröffentlichten Zahlen lässt sich größtenteils durch Umfangsgrenzen (abgedeckte Länder und einbezogene Schmierstofffamilien) sowie durch die Aktualisierung von Nutzungsfaktoren wie Ölwechselintervallen erklären. Wenn die Eingaben an sichtbare Nachfrageindikatoren gebunden sind und die Ausschlüsse explizit benannt werden, wird die resultierende Marktgröße leichter reproduzierbar und verlässlicher für die Planung.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der ASEAN-Schmierstoffmarkt im Jahr 2026 und welches Wachstum wird bis 2031 erwartet?
Der Markt umfasst 2026 3,89 Milliarden Liter und soll bis 2031 4,48 Milliarden Liter erreichen, was einer CAGR von 2,88 % entspricht.
Welcher Produkttyp wird bis 2031 am schnellsten wachsen?
Industriemotorenöl wird mit einer CAGR von 2,96 % am schnellsten wachsen, da Investitionen in Fertigung und Stromerzeugung zunehmen.
Welches Land wird den stärksten Anstieg der Schmierstoffnachfrage verzeichnen?
Vietnam soll bis 2031 eine CAGR von 3,41 % erzielen – die höchste in der Region.
Welches Basisölsegment weist das höchste Wachstumspotenzial auf?
Biobasierte Schmierstoffe verzeichnen mit einer CAGR von 3,36 % das schnellste Wachstum aufgrund von maritimen Biologisch-Abbaubarkeits-Vorschriften und Nachhaltigkeitszielen.
Wie wirkt sich die Elektrifizierung auf Schmierstoffanbieter aus?
Die Elektrofahrzeugdurchdringung reduziert das Motorenölvolumen, stimuliert jedoch die Nachfrage nach Elektrofahrzeug-Getriebeflüssigkeiten, dielektrischen Kühlmitteln und Spezialschmierfetten, die höhere Margen erzielen.