
Fibrat Arzneimittel Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.97 Milliarden US-Dollar |
| Marktgröße (2031) | 5.11 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.19 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Fibrat Arzneimittel Marktanalyse von Mordor Intelligence
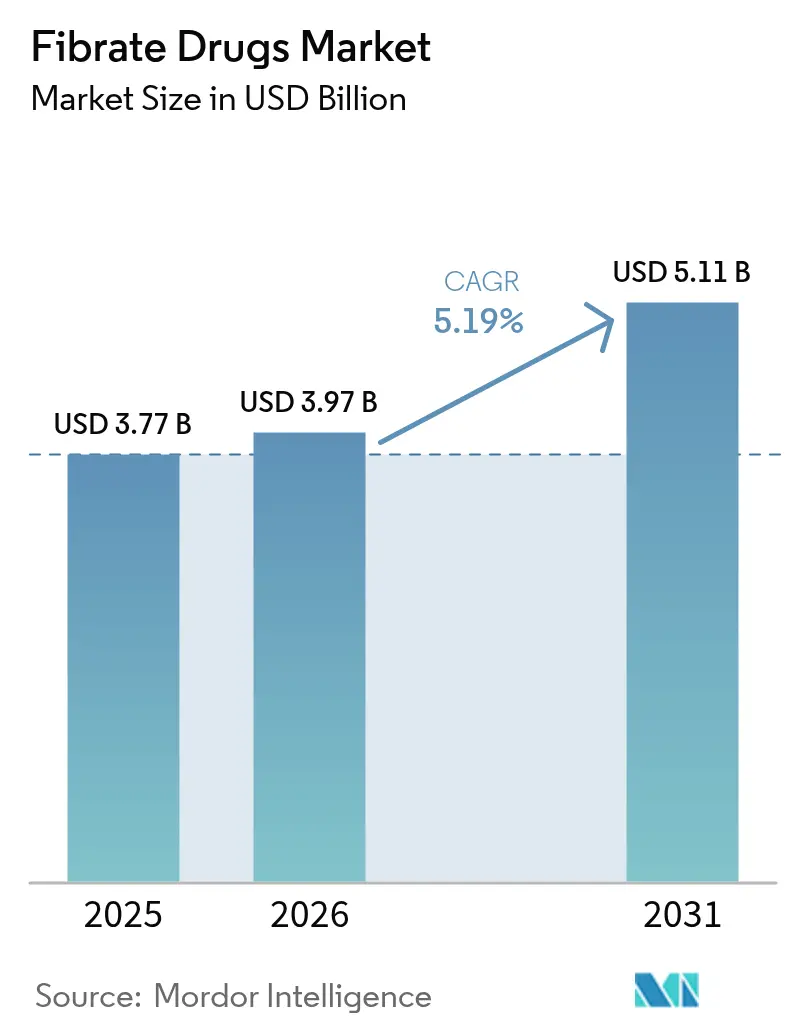
Die Größe des Fibrat Arzneimittel Marktes wurde im Jahr 2025 auf USD 3,77 Milliarden bewertet und wird voraussichtlich von USD 3,97 Milliarden im Jahr 2026 auf USD 5,11 Milliarden bis 2031 wachsen, bei einer CAGR von 5,19 % während des Prognosezeitraums (2026–2031). Die Nachfrage bleibt stabil, da kardiovaskuläre Risikofaktoren weltweit zunehmen und die Forschung die Anwendung von Fibraten über die Lipidsenkung hinaus erweitert. Die Zahl der Erwachsenen, die mit Bluthochdruck und Diabetes leben – zwei Schlüsseltreiber der Hypertriglyzeridämie – steigt stark an, wobei die Prävalenz in den USA bis 2050 voraussichtlich 61,0 % bzw. 26,8 % erreichen wird. Die erfolgreiche therapeutische Umwidmung von Fenofibrat für die diabetische Retinopathie, bestätigt durch die im LENS-Versuch 2024 berichtete 27-prozentige Reduktion des Krankheitsfortschritts, erweitert die Marktchance weiter. Die zunehmende Generikaproduktion – insbesondere aus Indien und China – hält die Preise in Schach, doch Markenkonkurrenten gewinnen durch Formulierungen mit verzögerter Freisetzung, Festdosiskombinationen und pharmakogenomische Positionierung an Wachstum. Gleichzeitig haben neu entstehende RNA-basierte Lipidtherapien in Phase-II-Ergebnissen eine überlegene Triglyzeridreduktion nachgewiesen, was auf einen stärkeren Wettbewerb hindeutet, aber auch die klinische Bedeutung der Triglyzeridkontrolle unterstreicht.
Wesentliche Erkenntnisse des Berichts
- Nach Arzneimittelklasse führte Fenofibrat mit einem Marktanteil von 61,90 % im Fibrat Arzneimittel Markt im Jahr 2025; Bezafibrat verzeichnet voraussichtlich die schnellste CAGR von 7,12 % bis 2031.
- Nach Produkttyp dominierten Generika den Umsatz 2025 mit einem Anteil von 74,85 %, während Markenprodukte voraussichtlich mit einer CAGR von 6,73 % bis 2031 wachsen werden.
- Nach Vertriebskanal kontrollierten Krankenhaus- und Einzelhandelsapotheken 84,35 % des Marktes im Jahr 2025; Online-Apotheken stellen den am schnellsten wachsenden Kanal mit einer CAGR von 11,03 % dar.
- Nach Geografie hielt Nordamerika 38,20 % des Umsatzes im Jahr 2025; Asien-Pazifik verzeichnet voraussichtlich die höchste CAGR von 8,76 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Fibrat Arzneimittel Markttrends und -Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Wirkung |
|---|---|---|---|
| Zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen | +1.8% | Weltweit, mit größter Wirkung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Hohe Investitionen in F&E von Lipidsenkenden Arzneimitteln | +1.2% | Nordamerika und EU, Spillover nach APAC | Mittelfristig (2–4 Jahre) |
| Zunehmende Inzidenz des Metabolischen Syndroms und Hypertriglyzeridämie | +1.5% | Weltweit, mit frühen Gewinnen auf den aufstrebenden Märkten Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Ausbau der Generikaproduktionskapazitäten in aufstrebenden Märkten | +0.9% | Kern APAC, Spillover nach MEA und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Therapeutische Umwidmung für diabetische Retinopathie und CKD | +0.7% | Weltweit, mit frühzeitiger Einführung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Präzisionsmedizinische Instrumente zur gezielten Fibrat-Therapie | +0.4% | Zunächst Nordamerika und EU, dann globale Expansion | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen
Die kardiovaskuläre Morbidität steigt weltweit an und treibt die kontinuierliche Nachfrage nach Triglyzerid-senkenden Wirkstoffen. Chinesische Erwachsene unter 40 Jahren wiesen im obersten Triglyzerid-Quartil ein 2,26-fach höheres kardiovaskuläres Risiko auf, was den Beitrag erhöhter Triglyzeridwerte zu Ereignissen im frühen Lebensalter unterstreicht. Die Aktualisierung der Amerikanischen Herzgesellschaft von 2024 prognostiziert eine anhaltende Ausweitung von Diabetes und Bluthochdruck, wodurch der klinische Pool für Fibrat-Verschreibungen zunimmt. Die durch Hypertriglyzeridämie ausgelöste akute Pankreatitis verursacht bereits ein Fünftel der weltweiten Fälle, wobei die Belastung in Asien am höchsten ist[1]Jiongdi Lu et al., „Durch Hypertriglyzeridämie ausgelöste akute Pankreatitis,” BMC Gastroenterology, bmcbio.com. Zusammen halten diese Muster den Fibrat Arzneimittel Markt fest in den standardmäßigen Lipidmanagement-Algorithmen verankert.
Hohe Investitionen in F&E von Lipidsenkenden Arzneimitteln
Kapitalzuflüsse in die Lipidwissenschaft fördern Innovationen, die häufig die Fibrat-Therapie ergänzen. Die bahnbrechenden RNA-Therapeutika Plozasiran und Olezarsen senkten die Triglyzeridwerte bei den Präsentationen auf dem ACC 2024 weit über konventionelle Benchmarks hinaus. Darüber hinaus signalisiert Crodas Projekt im Wert von USD 133 Millionen zur Erweiterung der Kapazitäten für Lipidsysteme – unterstützt durch USD 75 Millionen an US-Bundesförderung – Vertrauen in die Lieferkette für Lipid-basierte Technologien[2]Croda International, „Unterstützung der US-Regierung zur Erweiterung von Lipidsystemen,” croda.com. Solche Investitionen fördern Kombinationsprodukt-Pipelines, die Fibrate mit Statinen oder neuartigen Biologika koppeln.
Zunehmende Inzidenz des Metabolischen Syndroms und der Hypertriglyzeridämie
Die Prävalenz des Metabolischen Syndroms nimmt zu, angeführt von sich verstädternden Volkswirtschaften, die westliche Ernährungsgewohnheiten übernehmen. In der Mongolei verzeichneten 19,7 % der im Jahr 2024 untersuchten Erwachsenen hohe Triglyzeridwerte, wobei abdominale Adipositas als Hauptprädikator gilt. Koreanische Kohortendaten zeigten, dass der Triglyzerid-Glukose-Index HOMA-IR als Prädiktor für künftiges Metabolisches Syndrom übertrifft. Frauen im gebärfähigen Alter tragen nun eine größere Stoffwechselbelastung, was den für die Fibrat-Therapie in Frage kommenden Patientenpool vergrößert.
Ausbau der Generikaproduktionskapazitäten in aufstrebenden Märkten
Indien und China bauen weiterhin ihre Kapazitäten, Zuverlässigkeit und Compliance aus und senken so die Gesamttherapiekosten. Indien strebt bis 2030 einen pharmazeutischen Fußabdruck von USD 120 Milliarden an und liefert ein Fünftel des US-amerikanischen Generikavolumens. China sicherte sich 71 % der NRDL-Arzneimittellistungen 2024 für heimische Unternehmen und stärkt so die inländische Erschwinglichkeit. Diese Trends stützen einen kosteneffizienten Zugang und verstärken den Wettbewerbsdruck bei den Preisen.
Analyse der Hemmfaktorwirkung*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Wirkung |
|---|---|---|---|
| Häufige Produktrückrufe und Einstellungen | -0.8% | Weltweit, mit größter Wirkung in regulierten Märkten | Kurzfristig (≤ 2 Jahre) |
| Strenges Regulierungsrahmenwerk | -1.1% | Primär Nordamerika und EU, global expandierend | Mittelfristig (2–4 Jahre) |
| Präferenz der Kostenträger für Statine und PCSK9-Hemmer | -1.3% | Entwickelte Märkte mit fortgeschrittenen Erstattungssystemen | Langfristig (≥ 4 Jahre) |
| Umweltauflagen für fluorierte Zwischenprodukte in der Lieferkette | -0.6% | Globale Produktion, konzentriert in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Präferenz der Kostenträger für Statine und PCSK9-Hemmer
Erstattungsstellen priorisieren Statine und zunehmend PCSK9-Hemmer und verweisen Fibrate auf die zweite Behandlungslinie, es sei denn, eine schwere Hypertriglyzeridämie besteht weiterhin. Anspruchsdaten zeigen, dass 30,95 % der PCSK9-Verschreibungen trotz Preissenkungen abgelehnt wurden, was den Druck auf die Positivlisten offenbart. Kosteneffektivitätsmodelle für Inclisiran erfordern einen Preisnachlass von 88 % in China, bevor eine Parität mit der Statintherapie erreicht wird (frontiersin.org). Solche Dynamiken reduzieren das Fibratvolumen dort, wo Kostenträger Stufentherapieprotokolle durchsetzen.
Umweltauflagen für fluorierte Zwischenprodukte in der Lieferkette
Die EPA-Vorschriften von 2024 schreiben die schrittweise Abschaffung von teilhalogenierten Fluorkohlenwasserstoffen vor und schließen TSCA-Ausnahmen für neue PFAS, was ein kostspieligeres Lösungsmittelmanagement erfordert[3]EPA, „Schrittweise Abschaffung von teilhalogenierten Fluorkohlenwasserstoffen,” federalregister.gov. Abwasserstudien zeigen, dass fluorierte Arzneimittel bis zu 75 % des extrahierbaren Organofluors ausmachen, was den Druck für eine umweltfreundlichere Synthese verstärkt. Hersteller ohne alternative Chemien sehen sich höheren Compliance-Aufwendungen und potenziellen Engpässen gegenüber.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Arzneimittel: Die Dominanz von Fenofibrat sieht sich aufkommendem Wettbewerb gegenüber
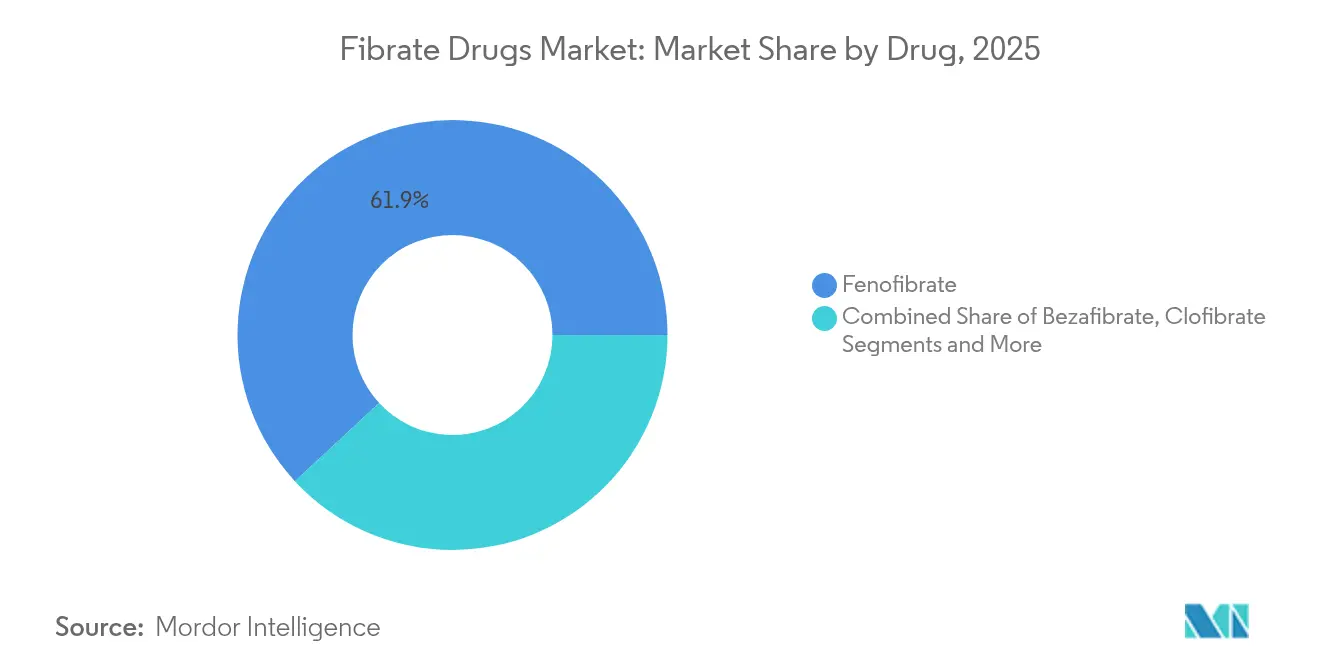
Der Fibrat Arzneimittel Markt wird weiterhin von Fenofibrat angeführt, das im Jahr 2025 61,90 % des weltweiten Umsatzes erzielte – ein Niveau, das dem größten Marktanteil im Fibrat Arzneimittel Markt über alle therapeutischen Klassen hinweg entspricht. Diese Ankerposition spiegelt die breite klinische Vertrautheit, die einmal tägliche Dosierung und die robusten Belege für die Triglyzeridreduktion wider. Das Wachstum konzentriert sich nun auf die Umwidmung; LENS-Daten zeigen einen 27-prozentigen Rückgang des Fortschreitens der diabetischen Retinopathie und erweitern die adressierbare Basis in der Ophthalmologie. Bezafibrat verzeichnet derweil die schnellste Aufnahme mit einer CAGR von 7,12 %, da Kliniker sein ausgewogenes Sicherheits-Wirksamkeits-Profil schätzen, insbesondere bei Kohorten mit Metabolischem Syndrom. Gemfibrozil behält eine Nischenfunktion, wo Statin-Wechselwirkungen minimiert werden, während Ciprofibrat und Clofibrat nach langjährigen Sicherheitsbedenken volumenmäßig schrumpfen.
Anhaltende Investitionen in die Überwachung der Sicherheit in der realen Welt prägen die Wettbewerbspositionierung. Die FDA-Überwachung unerwünschter Ereignisse identifizierte 68 Signale für Rosuvastatin-Fenofibrat-Kombinationen, von denen 28 in den aktuellen Fachinformationen fehlen, was den Bedarf an Wachsamkeit unterstreicht. Diese Prüfung kommt dem Ruf von Bezafibrat für ein geringeres Myopathierisiko zugute. RNA-basierte Antagonisten sind zwar noch kein direkter Ersatz für Fibrate, rücken aber das klinische Gewicht des Triglyzeridstoffwechselwegs in den Mittelpunkt und halten den Fibrat Arzneimittel Markt für multimodale Lipidkontrollschemata unverzichtbar.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar


Nach Produkttyp: Dominanz der Generika bei Markeninnovation
Generika lieferten 74,85 % des Volumens im Jahr 2025, was die ausgereifte Chemie, die weit verbreitete Verfügbarkeit von Wirkstoff (API) und das aggressive Ausschreibungspreisverhalten – hauptsächlich von südasiatischen Produzenten – widerspiegelt. Das Segment liefert vorhersehbare Einnahmen, jedoch mit strapazierten Margen. Markenprodukte hingegen sollen jährlich um 6,73 % wachsen, angetrieben durch Statin-Fibrat-Festdosiskombinationen und Mikrokapseln mit verzögerter Freisetzung, die die Adhärenz verbessern. Wo die PPARA-Genotypisierung wahrscheinliche Responder identifiziert, wird die Premiumpositionierung zunehmend verteidigt – ein Ansatz, der die Fibrat Arzneimittel-Branche in der wertorientierten Versorgung verankert.
Die Einführung der Durchflussproduktion und höhere Standards der Guten Herstellungspraxis in aufstrebenden Märkten sollte die Gesamtqualität verbessern und das Risiko von Produktrückrufen begrenzen, die das Vertrauen in die Kategorie zeitweise erschüttert haben. Infolgedessen könnten Markenhersteller, die Transparenz in der Lieferkette und Pharmakovigilanz kultivieren, trotz nomineller Preisunterschiede generischen Konkurrenten überholen.
Nach Vertriebskanal: Digitale Transformation beschleunigt das Online-Wachstum
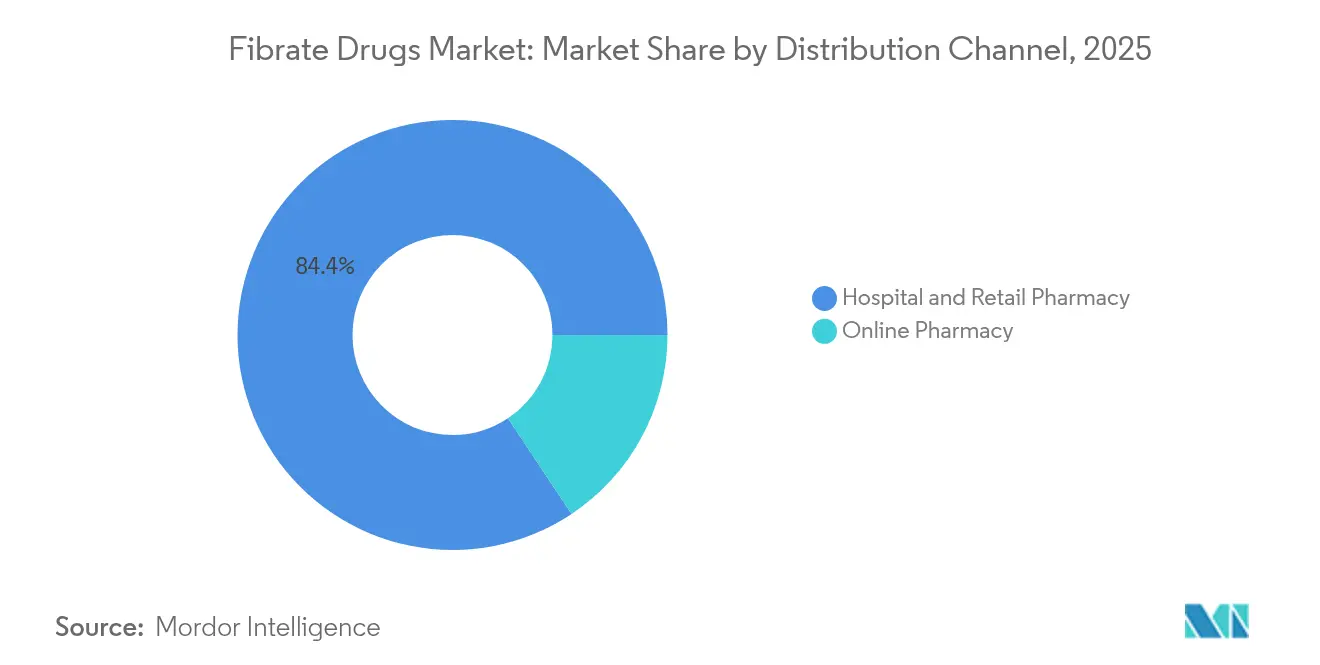
Krankenhaus- und Einzelhandelsapotheken hielten im Jahr 2025 einen Anteil von 84,35 % dank eingebetteter Verschreibungspfade und Versicherungsverknüpfungen. Dennoch skalieren Online-Apotheken – unterstützt durch Mandate für elektronische Rezepte und während der Pandemie etablierte Telemedizin-Normen – mit einer CAGR von 11,03 %, dem schnellsten Wachstum innerhalb des Fibrat Arzneimittel Marktes. Automatisierte Nachfüllsysteme und Logistik auf der letzten Meile verbessern die Behandlungskontinuität bei chronischen Indikationen, die eine tägliche Dosierung erfordern. Traditionelle Kanäle reagieren mit der Integration von Click-and-Collect-Diensten und digitaler Beratung, was auf eine Migration zu hybrider Abgabe hindeutet. Dieser Wandel stimmt mit den Zielen der Kostenträger überein, Adhärenzmetriken zu verbessern und kardiovaskuläre Wiedereinweisungen zu reduzieren, was das Marktwachstum stärkt.
Der bidirektionale Datenfluss zwischen Apotheken und Verschreibern nährt auch die Bevölkerungsgesundheitsanalytik und ermöglicht gezielte Adhärenzinterventionen für Patienten, deren Apothekenansprüche schlechtes Nachfüllverhalten aufzeigen. Infolgedessen entwickelt sich digitale Kompetenz zu einem Differenzierungsmerkmal für Marketingteams innerhalb der Fibrat Arzneimittel-Branche.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Geografische Analyse
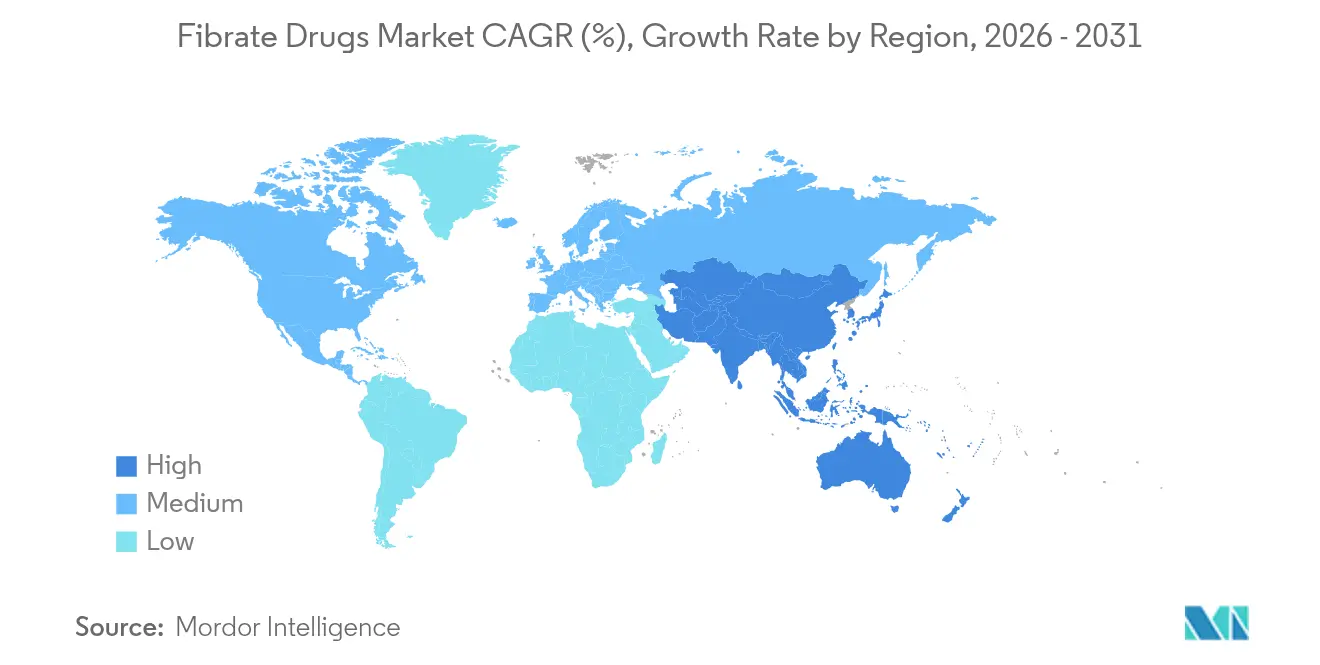
Nordamerika erwirtschaftete 38,20 % des globalen Umsatzes im Jahr 2025, gestützt durch umfassende Erstattung und klinische Leitlinien, die Fibrate bei anhaltender Hypertriglyzeridämie empfehlen. Ein breiterer Zugang zu Kombinationspillen erhöht die Verschreibungshäufigkeit weiter. Dennoch decken PCSK9-Übernahmeablehnungen, die fast ein Drittel der Ansprüche betreffen, Lücken auf, die Fibrate kosteneffektiv füllen. Umweltauflagen erhöhen die Compliance-Kosten für US-Produzenten, aber etablierte Qualitätssysteme mindern schwere Störungen. Kanadas staatliche Arzneimittelprogramme und Mexikos wachsende Segmente der privaten Krankenversicherung weiten den Zugang aus und erhalten den regionalen Umsatzschwung.
Asien-Pazifik verzeichnet die schnellste CAGR von 8,76 %, angetrieben durch große unbehandelte Bevölkerungsgruppen, steigende Adipositasraten und staatliche Anreize für Hersteller von Stoffwechselmedikamenten. Indiens Produktionsbezogenes Anreizprogramm zielt auf eine Einführung 2026 ab, was die Exportaussichten aufhellt und die Fibrat Arzneimittel Marktgröße für regionale Produzenten verbessert. Chinas Strategische Nationale Arzneimittelverhandlungen drücken Preisobergrenzen nach unten und sichern ein hohes Volumenaufkommen. Japan und Südkorea betonen Triglyzerid-spezifische Indizes und fördern eine frühere Überweisung an Spezialisten. Australien nutzt die Politik des Parallelimports, um Positivlisten kostenkonkurrenzfähig zu halten und den Patientenzugang zu erweitern.
Europa behält eine ausgewogene Perspektive bei, wobei die Prüfung durch Kostenträger die Stückpreise begrenzt, aber Erkenntnisse aus der realen Welt Arzneimittel belohnen, die einen zusätzlichen kardiovaskulären Nutzen zeigen. Mittel- und osteuropäische Mitgliedsstaaten nehmen Generika aggressiv auf, während Westeuropa auf Markeninnovationen setzt, die durch Head-to-Head-Daten unterstützt werden. Im Nahen Osten und Afrika erhöhen Pläne zur wirtschaftlichen Diversifizierung die Gesundheitsbudgets, doch die Aufnahme bleibt im Verhältnis zur Krankheitsprävalenz bescheiden. Die makroökonomischen Schwankungen Südamerikas behindern eine konsistente Beschaffung, obwohl Brasiliens Ausweitung der kardiovaskulären Risikoscreening-Programme ein schrittweises Wachstum unterstützt. Insgesamt verteilen diese Muster den Fibrat Arzneimittel Markt über ein breites wirtschaftliches Spektrum und schützen den Umsatz vor regionalen Einzelschocks.

Regulatorisches Umfeld
Die Regulierung für Fibrat-Therapien konzentriert sich auf Sicherheitskennzeichnung, Pharmakovigilanz und die Aufrechterhaltung von Produktzulassungen für ausgereifte, weitgehend generische Moleküle. In den Vereinigten Staaten umfasst die FDA-Aufsicht Entscheidungen, die den Markteintritt von Generika und die Kontinuität der Versorgung beeinflussen, und im April 2026 veröffentlichte die FDA im Federal Register eine Feststellung, dass Fenoglide (Fenofibrat)-Tabletten (40 mg und 120 mg) nicht aus Sicherheits- oder Wirksamkeitsgründen vom Markt genommen wurden. Dies unterstützt die fortlaufende und zukünftige ANDA-Aktivität für dieses Referenzprodukt. Parallele Compliance-Anforderungen betonen aktuelle Verschreibungsinformationen und standardisierte Risikokommunikation, und mehrere Fenofibrat-Kennzeichnungen wurden im Laufe des Jahres 2025 aktualisiert, um sich an die zeitgemäße Nutzen-Risiko-Sprache anzupassen.
In Europa unterliegen Fibrate weiterhin dem Rahmenwerk der EMA und der nationalen zuständigen Behörden, wobei die langjährige Sicherheitspositionierung durch klassenweite Überprüfungen und laufende Überwachung nach der Zulassung geprägt ist. Der Pharmakovigilanz-Risikobewertungsausschuss (PRAC) der EMA setzte im Juni 2026 seine Signalbewertungsaktivitäten fort und bekräftigte die Verpflichtungen der Zulassungsinhaber, die Produktinformationen im Rahmen des EU-Pharmakovigilanzsystems auf dem neuesten Stand zu halten. Insgesamt verstärken die Kennzeichnungsprüfung und die aktive Signalerkennung ein reguliertes Umfeld, in dem die Differenzierung zunehmend von Qualitätssystemen, dem Sicherheitsmanagement unter realen Bedingungen und der konformen Lebenszyklusaufrechterhaltung abhängt und weniger von neuartigen Zulassungswegen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Fibrat-Arzneimittel beginnt mit petrochemischen Ausgangsstoffen und Spezialzwischenprodukten, die für die Wirkstoffsynthese verwendet werden, gefolgt von Formulierung (häufig als Tabletten oder Kapseln), Verpackung und regulierter Distribution über Kranken-, Einzelhandels- und Online-Apotheken. Die vorgelagerte Versorgung konzentriert sich auf Asien, wobei Indien und China als wichtige Zentren für die Wirkstoff- und Fertigarzneimittelherstellung fungieren. Diese Struktur unterstützt die weltweite Verfügbarkeit von Generika und die Teilnahme an Ausschreibungen. Zu den in der Kette tätigen Herstellern und Vermarktern gehören große multinationale und regionale Akteure wie Sun Pharmaceutical Industries, Abbott, Cipla und Lupin, und die Produktverantwortung basiert auf regelmäßig aktualisierten Verschreibungsinformationen und Pharmakovigilanzverpflichtungen.
Die mittleren und nachgelagerten Stufen werden durch cGMP-Compliance, stabilitätskontrollierte Lagerung sowie länderspezifische Serialisierung und Kennzeichnung geprägt, insbesondere bei Lieferungen in streng regulierte Märkte wie die Vereinigten Staaten und die Europäische Union. Angesichts des hohen Generikaanteils in dieser Kategorie hängt die Wettbewerbsfähigkeit der Beschaffung von einem zuverlässigen Zugang zu Wirkstoffen, konformer Chargenfreigabe und effizienter Logistik ab. Störungen können auch durch Qualitätsereignisse (Rückrufe und Einstellungen) sowie Umweltauflagenkosten entstehen, die den Umgang mit Lösungsmitteln und Zwischenprodukten betreffen. Die Kanaldynamik integriert zunehmend E-Rezepte und Lieferservice-Modelle, wodurch die Auslieferung auf der letzten Meile und die Bestandstransparenz neben den traditionellen Großhändler- und Apothekennetzwerken an Bedeutung gewinnen.
Wettbewerbslandschaft
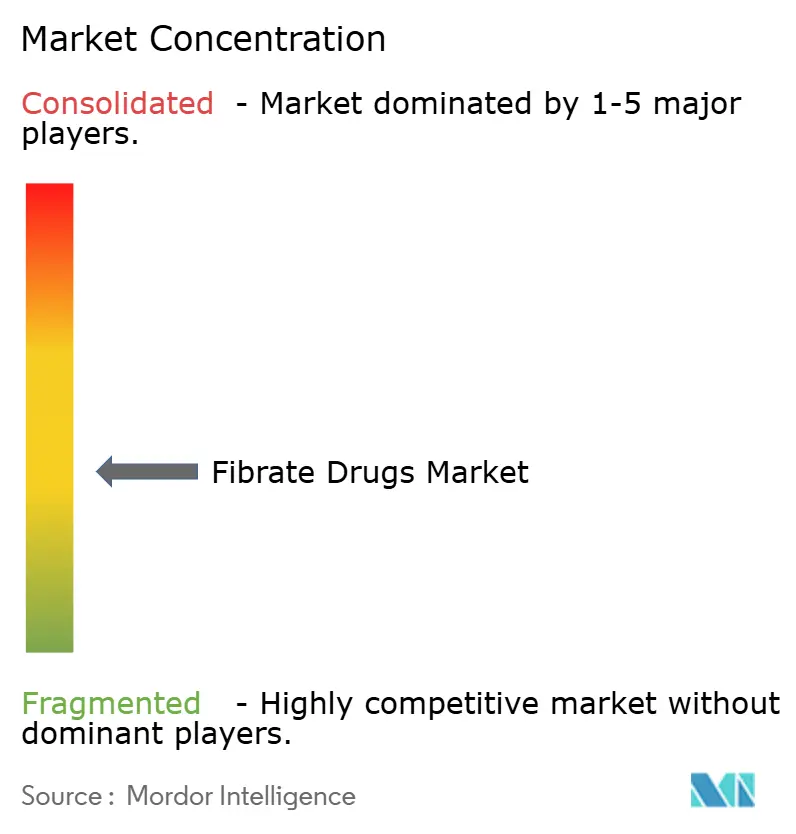
Der Fibrat Arzneimittel Markt weist eine moderate Fragmentierung auf. Eine Gruppe multinationaler Generikahersteller kontrolliert den Großteil des Angebots, doch kein einzelnes Unternehmen überschreitet die 20-Prozent-Schwelle, was den Markt in einem Wettbewerbsgleichgewicht positioniert. Strategische Schritte in den Jahren 2024–25 veranschaulichen den Wettbewerb auf drei Ebenen. Erstens die Vermögensdiversifizierung: Mehrere Bestandsunternehmen brachten Rosuvastatin-Fenofibrat-Festdosistabletten auf den Markt, um dem Vordringen von RNA-Arzneimitteln entgegenzuwirken. Zweitens die geografische Expansion: Indische Unternehmen erwarben lateinamerikanische Verpackungslinien, um Zollschranken zu umgehen und Ausschreibungsangebote zu sichern. Drittens die Technologiedifferenzierung: Spezialpharma-Unternehmen begannen, PPARA-Genotyp-Testkits mit Premium-Fenofibrat-Packungen zu bündeln, um höhere Erstattungsstufen zu rechtfertigen.
Aufkommende Therapien üben externen Druck aus. Plozasiran und Olezarsen, die jeweils >70 % Triglyzeridreduktionen in mittelstufigen Studien verzeichneten, könnten bei der Markteinführung den Fibratmarktanteil in Kohorten mit schwerer Hypertriglyzeridämie erodieren. Dennoch behalten Fibrate Kosten- und chronische Sicherheitsvorteile, insbesondere dort, wo die Kostentragskontrolle die Aufnahme von Biologika begrenzt. Marktteilnehmer, die digitale Apothekenbündnisse nutzen und Transparenz beim ökologischen Fußabdruck demonstrieren, sind am besten positioniert, um angesichts von Preisaudits und Vorschriften für grüne Chemie die Margen zu halten.
Marktführer der Fibrat Arzneimittel-Branche
Sun Pharmaceutical Industries
Abbott Laboratories
Lupin Ltd
Cipla Ltd
AbbVie Inc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance besteht in der Stärkung der Generika-Kontinuität für etablierte Fenofibrat-Darreichungsformen, bei denen der regulatorische Status zusätzlichen Wettbewerb und Versorgungssicherheit unterstützt. Die im April 2026 veröffentlichte FDA-Feststellung, dass Fenoglide (Fenofibrat)-Tabletten zu 40 mg und 120 mg nicht aus Sicherheits- oder Wirksamkeitsgründen vom Markt genommen wurden, hält den Weg für fortlaufende und neue ANDA-Einreichungen offen, was die Beschaffungsoptionen für Kostenträger und Vertriebspartner erweitern und eine stabilere Verfügbarkeit für den chronischen Gebrauch unterstützen kann. Eine zweite Chance liegt in der klinischen Segmentierung rund um schwere Hypertriglyceridämie, bei der Leitliniensprache und Risikominderungsziele die Pankreatitis-Prävention betonen statt Aussagen zu kardiovaskulären Ergebnissen. Im Mai 2026 beschreibt die ACC/AHA-Dyslipidämie-Leitlinie den Einsatz von Fibraten (nach dem ersten Trimester) explizit als sinnvolle Ergänzung zur Lebensstilbehandlung bei schwangeren Personen mit schwerer Nüchtern-Hypertriglyceridämie (>=500 mg/dL) und verweist damit auf eine spezifische Kohorte mit hohem Bedarf.
Die Kategorie wird auch durch kennzeichnungsgetriebene Neupositionierung und Lebenszyklusstrategien neu gestaltet. Im Laufe des Jahres 2025 entfernten oder klärten FDA-getriebene Kennzeichnungsaktualisierungen für Fenofibrat-Produkte Aussagen zum kardiovaskulären Nutzen, was Hersteller zur Differenzierung durch Formulierungstechnologie drängt, einschließlich Ansätzen mit verzögerter Freisetzung, Fixkombinationen bei geeigneten Patienten und Evidenzgenerierung bei nicht-traditionellen Endpunkten, sofern vertretbar. Umnutzungssignale aus der klinischen Forschung, wie Fenofibrat-Daten zur diabetischen Retinopathie aus der LENS-Studie, erweitern die adressierbare Basis für Fachärzte und Versorgungspfade. Gleichzeitig halten die laufenden Pharmakovigilanz-Erwartungen der EMA Qualität, Sicherheitsüberwachung und rechtzeitige Kennzeichnungspflege im Zentrum der kommerziellen Umsetzung.
Aktuelle Branchenentwicklungen
- Juni 2026: Sun Pharmaceutical Industries wurde in Handelsdaten als bedeutender Exporteur von Fenofibrat aus Indien verzeichnet, mit einem gemeldeten Anteil von 7,7 % an den indischen Fenofibrat-Exporten zum Stand Juni 2026. Die Sichtbarkeit des anhaltenden Exportdurchsatzes unterstreicht Skalenvorteile in einer weitgehend generischen Kategorie, in der Zuverlässigkeit und Stückkostenkontrolle die Wettbewerbsfähigkeit bei Ausschreibungen unterstützen. Sie verweist auch auf die Bedeutung der indienbezogenen Versorgung zur Deckung der Nachfrage in regulierten und aufstrebenden Märkten.
- Mai 2026: Korea Biopharm und Abbott Laboratories wurden am 29. Mai 2026 mit registrierter F&E-Aktivität in Südkorea für eine Kombination aus Cholinfenofibrat und Rosuvastatin-Calcium in Verbindung gebracht. Die Verfolgung von Aktivitäten rund um Fixkombinationen spiegelt das anhaltende Interesse an der Vereinfachung von Therapieschemata im Dyslipidämie-Management wider, auch wenn Fibrate in den Leitlinien enger positioniert werden. Solche Programme erhöhen den Wettbewerbsdruck auf eigenständige generische Fibrate, indem sie Therapietreue und Bequemlichkeit betonen.
- Juni 2024: Die LENS-Studie berichtete, dass Fenofibrat das Fortschreiten der diabetischen Retinopathie um 27 % reduzierte, wodurch die klinische Aufmerksamkeit über die Triglyceridsenkung hinaus erweitert wurde. Das Ergebnis bekräftigte die Umnutzungsnarrative für ein ausgereiftes Molekül und unterstützte ein breiteres Engagement von Fachärzten, insbesondere bei diabetesbedingten Komplikationen. Es ermutigte Hersteller außerdem, der Evidenzgenerierung und differenzierten Positionierung in einem von preisgetriebenen Generika dominierten Markt Priorität einzuräumen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Fibrat-Arzneimittel Verschreibungserlöse aus lipidmodifizierenden Therapien der Fibrat-Klasse, die zur Behandlung erhöhter Triglyceride und gemischter Dyslipidämie eingesetzt werden, gezählt auf Herstellerumsatzebene und über wichtige Geografien hinweg verfolgt.
Geltungsbereichsausschlüsse: Wir schließen Nicht-Fibrat-Lipidtherapien (wie Statine, PCSK9-Inhibitoren, verschreibungspflichtige Omega-3-Präparate und andere triglyceridsenkende Klassen) sowie rezeptfreie Nahrungsergänzungsmittel aus.
Übersicht der Segmentierung
- Nach Arzneimittel
- Clofibrat
- Gemfibrozil
- Fenofibrat
- Bezafibrat
- Ciprofibrat
- Andere Arzneimittel
- Nach Produkttyp
- Markenprodukte
- Generika
- Nach Vertriebskanal
- Krankenhaus- und Einzelhandelsapotheke
- Online-Apotheke
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Schreibtischarbeit begann mit der Kartierung der behandelten Dyslipidämie-Population und der Rolle, die Fibrate weiterhin in Leitlinien und der realen Versorgung spielen, und verknüpfte dies anschließend mit Preis- und Volumensignalen. Für epidemiologischen und Verschreibungskontext stützten wir uns auf öffentliche Quellen wie die Weltgesundheitsorganisation, das US-CDC, die OECD-Gesundheitsstatistiken und nationale Arzneimittelbehörden, einschließlich Erstattungsregeln, die Nutzungsmuster verändern können.
Für Handels- und angebotsseitige Überprüfungen verwendeten wir Quellen wie UN Comtrade und andere offizielle Zollstatistiken sowie in PubMed indexierte Fachzeitschriften für Evidenz zu Fibrat-Nutzung, Kombinationstherapie und Umstellungsmustern.
Um die Geschichte in Zahlen zu übersetzen, nutzten wir außerdem Geschäftsberichte von Unternehmen, Investorenpräsentationen, Pressemitteilungen und behördliche Produktkennzeichnungen für Dosierungs- und Packungsdetails. Parallel dazu wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken selektiv genutzt, um Lücken bei Eigentümerwechseln, Markteinführungen und dem Zeitpunkt des Verlusts der Exklusivität zu vermeiden, die Umsätze beeinflussen können. Diese Sekundärforschungsquellen sind nur beispielhaft, und viele weitere öffentliche und Abonnementquellen wurden ebenfalls für die Datenerhebung, Gegenprüfungen und Klärung genutzt.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um die Schreibtischannahmen dazu zu überprüfen, wo Fibrate noch verordnet werden, wie Generika in der Praxis bepreist werden und welcher Anteil über Kranken- versus Einzelhandels- und Online-Kanäle läuft. Wir sprachen mit einer Mischung aus Herstellern, Distributoren, Apothekern und Klinikern, und regionales Feedback half, Unterschiede bei Erstattung, Patiententreue und Substitution durch andere Lipidtherapien in den wichtigsten Märkten zu validieren.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 29 % | CXOs: 20 % | APAC: 45 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 28 % | EMEA: 29 % |
| Kleinere Akteure: 22 % | Manager: 52 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Marktgröße wurde mithilfe eines Top-down-Nachfragepool-Ansatzes ermittelt, bei dem die Dyslipidämie-Prävalenz auf eine behandelte Kohorte gefiltert und dann nach dem für Fibrate infrage kommenden Anteil aufgeteilt wird, basierend auf der Therapieposition und regionalen Verschreibungsnormen. Um die Nachfrage in einen Wert zu übersetzen, wendet das Modell marktbezogene Preisannahmen unter Verwendung der typischen Tagesdosis, der durchschnittlichen Behandlungsdauer und des Verhältnisses von Generika zu Markenprodukten an und passt anschließend an Kanalmargen und Erstattungseffekte an.
Anschließend wurden die Gesamtsummen durch selektive Bottom-up-Prüfungen bestätigt, einschließlich stichprobenartiger länderweiser Hochrechnungen von Volumen-Proxys (Packungen oder Standardeinheiten), multipliziert mit realistischen durchschnittlichen Verkaufspreisen, sowie Plausibilitätsprüfungen gegen öffentlich zugängliche Umsatzkommentare der Hersteller. Zu den wichtigsten Einflussfaktoren gehörten die Akzeptanz von Leitlinien zur Triglyceridbehandlung, Muster der Preiserosion bei Generika nach Verlust der Exklusivität, Substitution durch andere Lipidtherapien bei Hochrisikopatienten, Verschiebungen im Vertriebskanalmix sowie größere länderspezifische Erstattungsänderungen. Die Prognose stützte sich auf Szenarioanalysen, unterstützt durch primäres Feedback, wobei Basis-, konservative und schnellere Umstellungsfälle rund um Therapiesubstitution, Preisgestaltung und Aufnahmestabilität durchgespielt und anschließend zu einer veröffentlichten Prognose konsolidiert wurden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, beginnend mit internen Konsistenztests über Länder hinweg, damit Volumina, Preise und Kanalaufteilungen nicht im Widerspruch zu bekannten Marktrealitäten standen. Die Ergebnisse wurden mit unabhängigen Signalen verglichen, wie in der klinischen Literatur diskutierten gemeldeten Verschreibungstrends, dem Zeitpunkt bedeutender Generika-Markteintritte und länderspezifischen politischen Änderungen, die den Patientenzugang schnell verändern können.
Vor der Freigabe wurden Anomalien von einem weiteren Analysten überprüft, und Nachfassgespräche wurden ausgelöst, wenn ein Länderergebnis außerhalb der erwarteten Bandbreite im Vergleich zu seinem epidemiologischen und preislichen Kontext lag. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie größere Kennzeichnungsänderungen, bedeutende Erstattungsrevisionen oder eine große Versorgungsstörung. Unmittelbar vor der Lieferung wird ein abschließender Durchlauf durchgeführt, damit Kunden den aktuellsten Satz an Annahmen und Ergebnissen erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für Fibrat-Arzneimittel mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Fibrat-Arzneimittel können unterschiedlich ausfallen, da Gruppen nicht immer dieselben Arzneimittelklassen, Geografien und Preisebenen zählen, und das als Anker gewählte Jahr den Wert verschieben kann. Unterschiede zeigen sich auch, wenn sich ein Modell hauptsächlich auf breite Gesamtsummen für kardiovaskuläre Arzneimittel stützt, während ein anderes Schätzungen an die tatsächlich behandelte Population und typisches Dosierungsverhalten knüpft.
Die Hauptlücke ergibt sich daraus, ob angrenzende Lipidtherapien und Kombinationsregime in denselben Pool aufgenommen werden. Im Modell von Mordor Intelligence werden Umsätze nur für Produkte der Fibrat-Klasse gezählt und dann anhand des länderspezifischen Verhältnisses von Generika zu Markenprodukten sowie realistischer Annahmen zur Therapiedauer bepreist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,97 Mrd. USD (2026) | |
| Fachzeitschrift A | 3,53 Mrd. USD (2024) | Verwendet ein früheres Ankerjahr und stützt sich anscheinend auf breitere historische Wachstumsraten, mit begrenzter Transparenz darüber, wie Preiserosion bei Generika und regionaler Kanalmix in der Wertbildung angewendet wurden. |
| Branchenbulletin B | 3,50 Mrd. USD (2024) | Berichtet einen Einzeljahreswert mit einer längerfristigen Prognose, aber der Umfang und die Umrechnung von Volumen in Wert sind nicht eindeutig an die behandelte Kohorte, Dosierungsnormen und den Anteil von Marken- versus Generikaprodukten über Länder hinweg geknüpft. |
Die Tabelle zeigt, dass die Auswahl des Jahres und die Behandlung des Geltungsbereichs den Großteil der Streuung erklären, während die Preislogik eine zweite Differenzierungsebene hinzufügt. Indem die Eingaben eng an behandelte Patienten, typische Dosierung und realistischen Preismix gebunden bleiben, bleibt die Endzahl auf klare, marktweise überprüfbare Variablen rückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Fibrat Arzneimittel Marktes?
Die globale Größe des Fibrat Arzneimittel Marktes beträgt im Jahr 2026 USD 3,97 Milliarden und wird voraussichtlich bis 2031 USD 5,11 Milliarden erreichen.
Welches Arzneimittel hat den größten Umsatzanteil?
Fenofibrat führt mit 61,90 % des Umsatzes im Jahr 2025, gestützt durch eine umfangreiche klinische Nutzung und expandierende ophthalmologische Indikationen.
Warum wächst Asien-Pazifik am schnellsten?
Die hohe Prävalenz von Stoffwechselerkrankungen, steigende Gesundheitsbudgets sowie der Kapazitätsausbau in Indien und China treiben eine CAGR von 8,76 % für die Region an.
Wie beeinflussen Online-Apotheken die Marktdynamik?
Sie sind der am schnellsten wachsende Kanal mit einer CAGR von 11,03 % und verbessern die Adhärenz durch automatisierte Nachfüllungen und Heimlieferung.
Welche neuen Therapien könnten mit Fibraten konkurrieren?
RNA-basierte Wirkstoffe wie Plozasiran und Olezarsen erzielten in klinischen Studien 2024 überlegene Triglyzeridreduktionen und könnten die Fibratnutzung in schweren Fällen herausfordern.
Wie beeinflusst die Präzisionsmedizin die Adoption von Fibraten?
Die PPARA-Genotypisierung identifiziert Responder und ermöglicht eine gezielte Therapie sowie eine Premiumpreisgestaltung für differenzierte Formulierungen.
Seite zuletzt aktualisiert am:



