
Größe und Marktanteil des Spastizitäts Medikamente Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.53 Milliarden US-Dollar |
| Marktgröße (2031) | 2.25 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.93 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Spastizitäts Medikamente Marktes durch Mordor Intelligence
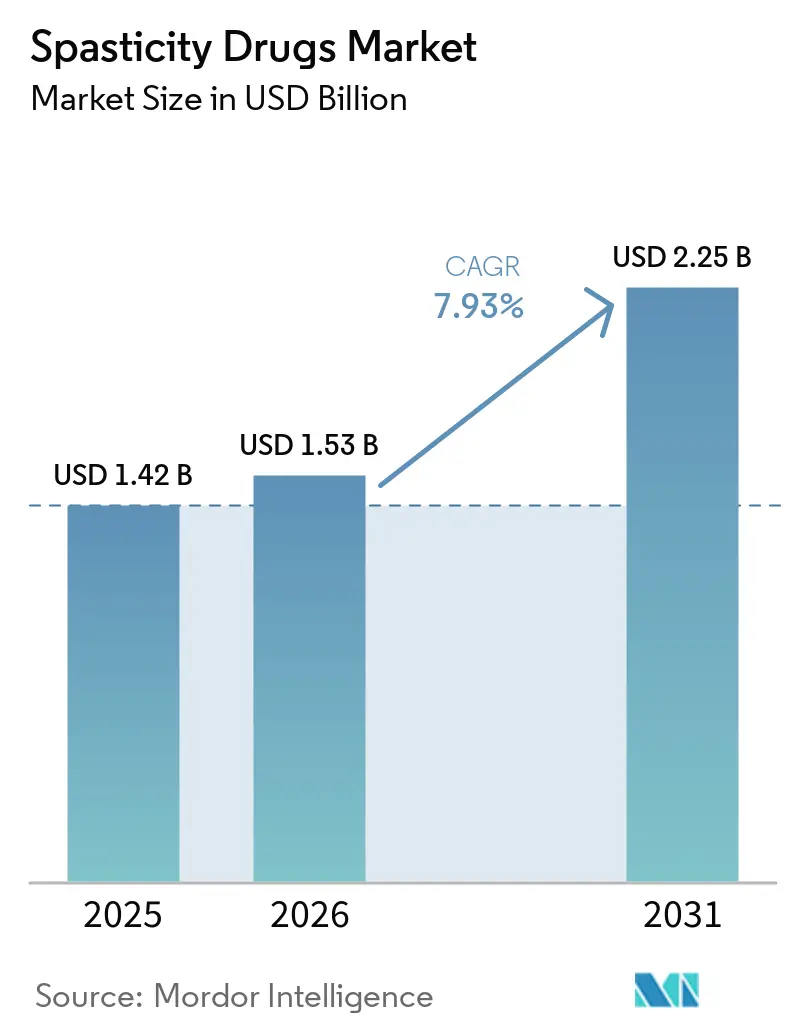
Die Marktgröße für Spastizitätsmedikamente wird für 2025 auf 1,42 Milliarden USD, für 2026 auf 1,53 Milliarden USD geschätzt und soll bis 2031 einen Wert von 2,25 Milliarden USD erreichen, mit einer CAGR von 7,93 % von 2026 bis 2031.
Die Marktlandschaft für Spastizitätsmedikamente erlebt einen erheblichen Wandel, der durch technologische Fortschritte und innovative therapeutische Ansätze vorangetrieben wird. Laut aktuellen Daten der Physicians Group LLC vom Dezember 2023 leiden weltweit rund 12,0 Millionen Menschen an Spastizität, was die erhebliche Patientenbasis verdeutlicht, die eine Behandlung benötigt. Moderne physiotherapeutische Ansätze, darunter robotergestützte Therapie, elektrische Stimulationstherapien und Therapie mit virtueller Realität, haben eine hohe Effizienz bei der Verbesserung der Motorik und der Reduzierung von Spastizität bei Patienten nachgewiesen. Die Integration dieser fortschrittlichen Technologien verändert traditionelle Behandlungsparadigmen und verbessert die Patientenergebnisse in verschiedenen Gesundheitseinrichtungen.
Die Branche erlebt einen Anstieg an Forschungsaktivitäten und klinischen Studien, die sich auf die Entwicklung neuartiger Behandlungsmodalitäten konzentrieren. Im Januar 2024 erhielt Neurotech International die Genehmigung des Human Research Ethics Committee (HREC) und der Therapeutic Goods Administration (TGA), eine Phase-I/II-Studie mit NTI164 zur Behandlung von Zerebralparese-Spastizität zu beginnen. Diese Entwicklung spiegelt das Engagement der Branche für Innovation und evidenzbasierte Medizin wider. Neuere Studien haben gezeigt, dass über 77 % der Kinder mit Zerebralparese die spastische Form aufweisen, was den kritischen Bedarf an weiterer Forschung und Entwicklung auf diesem therapeutischen Gebiet unterstreicht.
Die Entwicklung der Gesundheitsinfrastruktur und der zunehmende Zugang zu spezialisierten Behandlungszentren spielen eine entscheidende Rolle bei der Marktentwicklung. So erhielt beispielsweise im Juli 2023 das Universitätskrankenhaus der El-Alcerán-Stiftung in Spanien die ESCALEM-Zertifizierung und wurde damit zum ersten spanischen Gesundheitszentrum, das diese Anerkennung für die Versorgung von Multipler Sklerose erhielt. Die Ausweitung spezialisierter Behandlungseinrichtungen wird durch die wachsende Übernahme multidisziplinärer Behandlungsansätze ergänzt, die verschiedene therapeutische Modalitäten einbeziehen, um patientenspezifische Bedürfnisse effektiv zu adressieren.
Der Markt tendiert zunehmend zu personalisierten Medizinansätzen, bei denen Gesundheitsdienstleister Behandlungspläne auf der Grundlage individueller Patientenmerkmale und Reaktionsmuster anpassen. Laut den Daten der Multiple Sclerosis Society aus dem Jahr 2022 leiden über 130.000 Menschen im Vereinigten Königreich an MS, wobei rund 90 % im Laufe ihrer Erkrankung Spastizitätssymptome erleben. Diese hohe Prävalenz hat zur Entwicklung gezielterer therapeutischer Strategien geführt, darunter individuell angepasste Dosierungsschemata und Kombinationstherapien, die entwickelt wurden, um spezifische Patientenuntergruppen und ihre einzigartigen klinischen Ausprägungen zu adressieren. Der Einsatz von Spastizitätsmedikamenten, neurologischen Arzneimitteln und neuromuskulären Arzneimitteln wird im Rahmen dieser personalisierten Ansätze immer verbreiteter und stellt sicher, dass die Behandlungen auf die patientenspezifischen Bedürfnisse abgestimmt sind.
Markttrends und Einblicke
Anstieg der Aufklärungsprogramme und Einführung neuartiger Technologien
Die weltweit zunehmende Prävalenz von Spastizität hat zu einem erheblichen Anstieg der Aufklärungsprogramme und der Einführung innovativer Behandlungstechnologien geführt. Laut aktuellen Daten der Physicians Group LLC vom Dezember 2023 leiden weltweit rund 12,0 Millionen Menschen an Spastizität, was den kritischen Bedarf an verbessertem Bewusstsein und Behandlungsmöglichkeiten unterstreicht. Moderne physiotherapeutische Ansätze, darunter robotergestützte Therapie, elektrische Stimulationstherapien und Therapie mit virtueller Realität, haben eine hohe Effizienz bei der Verbesserung der Motorik und der Reduzierung von Spastizität bei Patienten nachgewiesen. Die Implementierung dieser neuartigen Technologien hat sich als besonders wirkungsvoll erwiesen, wobei Studien zeigen, dass robotergestützte sensomotorische Therapieübungen bei Schlaganfallpatienten mit schwerer Spastizität signifikante Verbesserungen der Patientenergebnisse erzielt haben.
Das wachsende Bewusstsein wird durch Initiativen wie die neunte jährliche Aufklärungswoche für infantile Spasmen im Dezember 2023 veranschaulicht, die vom Infantile Spasms Awareness Network (ISAN), einem Zusammenschluss von 37 internationalen Organisationen, unterstützt wird. Diese Aufklärungskampagnen konzentrieren sich darauf, Leistungserbringer, Pflegepersonen und die Öffentlichkeit über infantile Spasmen aufzuklären, indem sie Lehrmaterialien anbieten, neue Forschungsergebnisse bekannt geben und Patienten über verfügbare Unterstützungsinitiativen informieren. Darüber hinaus haben ultraschallgeführte In-situ-Injektionstechniken mit präzisen und personalisierten Dosierungen für jede Muskelgruppe an Popularität gewonnen, was das Engagement des Gesundheitswesens für die Einführung genauerer und effektiverer Behandlungsmethoden demonstriert.
Einführung fortschrittlicher Therapeutika und verbesserte Erschwinglichkeit
Die Einführung fortschrittlicher therapeutischer Optionen und die verbesserte Erschwinglichkeit von Behandlungen haben die Behandlungslandschaft für Spastizität erheblich verändert. Im Juni 2022 ereignete sich ein bemerkenswerter Fortschritt mit der kommerziellen Markteinführung von Baclofen LYVISPAH, einem Spezialprodukt mit Baclofen als oralem Granulat, das von der US-amerikanischen FDA für die Behandlung von Spastizität im Zusammenhang mit Multipler Sklerose und anderen Erkrankungen des Rückenmarks zugelassen wurde. Diese innovative Formulierung, die als schnell lösliche aromatisierte Granulate entwickelt wurde, bietet eine alternative Lösung für Patienten mit Spastizität, die Schwierigkeiten beim Schlucken von Tabletten haben, und demonstriert das Engagement der Branche, spezifische Patientenbedürfnisse zu erfüllen und gleichzeitig die therapeutische Wirksamkeit beizubehalten.
Die Entwicklungspipeline für Spastizitätsmedikamente zeigt weiterhin vielversprechende Fortschritte, wie durch jüngste klinische Studien und Forschungsinitiativen belegt wird. So erhielt beispielsweise Neurotech International im Januar 2024 die Genehmigung, eine Phase-I/II-Studie mit NTI164 zur Behandlung von Zerebralparese zu beginnen, die sich speziell an pädiatrische Patienten mit spastischer CP richtet. Diese Entwicklung ist besonders bedeutsam, da sie den Fokus der Branche auf die Schaffung spezialisierterer und effektiverer Behandlungsoptionen widerspiegelt. Darüber hinaus weisen positive Ergebnisse aus klinischen Studien, wie der Phase-II-Erfolg von SL-1002 bei Spastizität der unteren Extremitäten mit einer 100%igen Phasenübergangserfolgrate, auf eine robuste Pipeline fortschrittlicher Therapeutika hin, die potenziell erschwinglichere und zugänglichere Behandlungsoptionen für Patienten bieten werden.
Die Rolle von Muskelrelaxanzien, einschließlich Tizanidin, wird bei der Behandlung von Spastizität zunehmend anerkannt und bietet Patienten zusätzliche therapeutische Wege. Da sich der Markt weiterentwickelt, unterstreicht die Integration neuromuskulärer Arzneimittel in Behandlungsschemata das Engagement der Branche für die Verbesserung der Patientenversorgung.
Segmentanalyse
GABA-Agonisten-Segment im Spastizitäts Medikamente Markt
Das GABA-Agonisten-Segment hat sich als dominierende Kraft im Markt für Spastizitätsmedikamente etabliert und hält im Jahr 2025 einen Marktanteil von rund 37 %. Diese bedeutende Marktposition wird in erster Linie durch die zunehmende Anwendung von GABA-Rezeptoragonisten zur Behandlung von Spastizität und deren außergewöhnliche therapeutische Ergebnisse angetrieben. Das Wachstum des Segments wird zusätzlich durch umfangreiche Forschungsergebnisse gestützt, die die Wirksamkeit von GABA-Agonisten bei der Behandlung neurologischer Komplikationen im Zusammenhang mit Spastizität belegen. So hat laut einer im März 2023 im Spine Journal veröffentlichten Studie Baclofen, ein GABA-Agonist, sich als das wirksamste Medikament zur Behandlung von Spastizität erwiesen und verbessert die allgemeine Lebensqualität der Patienten erheblich und fördert die funktionelle Erholung nach einer Rückenmarksverletzung. Die Marktführerschaft des Segments wird zudem durch die FDA-Zulassung von GABA-Agonisten, insbesondere Baclofen, zur Behandlung reversibler Spastizität gestärkt, insbesondere zur Linderung von Flexorspasmen, Klonus und häufigen Folgeerscheinungen von Rückenmarksläsionen und Multipler Sklerose.
Verbleibende Segmente in der Arzneimittelklassen-Segmentierung
Der Spastizitäts Medikamente Markt umfasst neben GABA-Agonisten mehrere weitere bedeutende Arzneimittelklassen. Botulinumtoxine stellen ein erhebliches Segment dar und bieten eine gezielte Behandlung von Spastizität durch lokalisierte Injektionen, die die Freisetzung von Acetylcholin an der neuromuskulären Verbindung effektiv blockieren. Das Segment der Alpha2-adrenergen Agonisten hat ebenfalls eine wichtige Nische im Markt besetzt, wobei Medikamente wie Tizanidin eine signifikante Wirksamkeit bei der Reduzierung des Muskeltonus und der Spastizität zeigen. Diese Segmente werden durch andere Arzneimittelklassen ergänzt, die alternative Behandlungsoptionen für Patienten bieten, die möglicherweise nicht optimal auf die primären Behandlungen ansprechen, und so einen umfassenden Ansatz für das Spastizitätsmanagement bei verschiedenen Patientenpopulationen und Schweregraden gewährleisten.
Segmentanalyse: Nach Indikation
Zerebralparese-Segment im Spastizitäts Medikamente Markt
Das Segment Zerebralparese (CP) dominiert den globalen Markt für Spastizitätsmedikamente und hält im Jahr 2025 einen Marktanteil von rund 37 %. Diese bedeutende Marktposition wird in erster Linie durch die hohe weltweite Prävalenz von CP-Fällen angetrieben, wobei allein in den Vereinigten Staaten jährlich rund 10.000 Babys mit Zerebralparese geboren werden. Die Dominanz des Segments wird durch die zunehmende Anwendung verschiedener Behandlungsoptionen weiter gestärkt, darunter Botulinumtoxin-Injektionen, orale Medikamente und intrathekale Baclofen-Therapie. Die Entwicklung spezialisierter Behandlungseinrichtungen und der Ausbau der bestehenden Gesundheitsinfrastruktur, die speziell für CP-Patienten konzipiert sind, haben ebenfalls zur Marktführerschaft des Segments beigetragen. Darüber hinaus haben steigende Aufklärungsprogramme und staatliche Initiativen, die auf die Frühdiagnose und Behandlung von CP-bedingter Spastizität ausgerichtet sind, eine entscheidende Rolle bei der Aufrechterhaltung der Marktposition des Segments gespielt.
Multiple-Sklerose-Segment im Spastizitäts Medikamente Markt
Das Segment Multiple Sklerose (MS) wird voraussichtlich die höchste Wachstumsrate von rund 8,4 % im Prognosezeitraum 2026–2031 aufweisen. Dieses beschleunigte Wachstum ist auf die steigende weltweite Prävalenz von MS zurückzuführen, wobei schätzungsweise über 2,8 Millionen Menschen weltweit mit der Erkrankung leben. Das Wachstum des Segments wird durch zunehmende Forschungs- und Entwicklungsaktivitäten weiter angetrieben, die auf die Entwicklung innovativer Behandlungsoptionen für MS-bedingte Spastizität ausgerichtet sind. Die Einführung fortschrittlicher therapeutischer Interventionen, einschließlich neuartiger Arzneimittelverabreichungssysteme und personalisierter Behandlungsansätze, wird voraussichtlich die Segmentexpansion vorantreiben. Darüber hinaus tragen der wachsende Fokus auf die Verbesserung der Patientenergebnisse durch umfassende Versorgungsansätze und die zunehmende Verfügbarkeit spezialisierter MS-Behandlungszentren zur raschen Wachstumsdynamik des Segments bei.
Verbleibende Segmente im Spastizitäts Medikamente Markt nach Indikation
Das Segment Traumatische Hirnverletzung (TBI) und das Segment Sonstige vervollständigen die Marktlandschaft für Spastizitätsmedikamente. Das TBI-Segment spielt aufgrund der zunehmenden Häufigkeit von Unfällen und Verletzungen, die zu Hirntraumata führen, insbesondere in Entwicklungsregionen, eine entscheidende Rolle im Markt. Das Segment profitiert von fortschreitenden Behandlungsprotokollen und wachsendem Bewusstsein für die Frühintervention bei TBI-bedingter Spastizität. Das Sonstige-Segment, das Erkrankungen wie Schlaganfall, hypoxische Hirnverletzung und Rückenmarksverletzung umfasst, trägt zur Marktvielfalt bei, indem es verschiedene neurologische Komplikationen adressiert, die zu Spastizität führen. Diese Segmente werden durch laufende technologische Fortschritte bei Behandlungsabgabesystemen und die Entwicklung spezialisierter Versorgungsprotokolle für verschiedene Patientenpopulationen unterstützt.
Segmentanalyse: Nach Verabreichungsweg
Orales Segment im Spastizitäts Medikamente Markt
Das orale Segment behauptet seine Dominanz im Markt für Spastizitätsmedikamente und hält im Jahr 2025 rund 52 % des gesamten Marktanteils. Diese bedeutende Marktposition ist auf die Bequemlichkeit und die weite Verfügbarkeit oraler Medikamente zur Behandlung von Spastizität zurückzuführen. Orale Wirkstoffe wie Baclofen, Clonidin und Tizanidin sowie Antikonvulsiva wie Benzodiazepine und Gabapentin werden aufgrund ihrer Kosteneffizienz und einfachen Verabreichung umfassend eingesetzt. Die Marktführerschaft des Segments wird durch jüngste Entwicklungen weiter gestärkt, darunter die Einführung neuartiger oraler Formulierungen und retardierter Medikamente, die eine verbesserte Patientencompliance und therapeutische Ergebnisse bieten. Gesundheitsdienstleister bevorzugen häufig orale Medikamente als Erstlinienbehandlungsoption für die Behandlung von Spastizität, insbesondere für Patienten mit generalisierter Spastizität, die systemische Behandlungsansätze erfordern.
Parenterales Segment im Spastizitäts Medikamente Markt
Das parenterale Segment entwickelt sich zum am schnellsten wachsenden Segment im Markt für Spastizitätsmedikamente. Dieses robuste Wachstum wird durch die zunehmende Anwendung von Botulinumtoxin-Injektionen und intrathekaler Baclofen-Therapie zur Behandlung schwerer Spastizitätsfälle angetrieben. Das Wachstum des Segments wird durch klinische Belege gestützt, die überlegene therapeutische Ergebnisse der parenteralen Verabreichung demonstrieren, insbesondere in Fällen, in denen orale Medikamente unzureichend sind. Technologische Fortschritte bei Arzneimittelverabreichungssystemen, einschließlich verbesserter Pumpengeräte für die intrathekale Verabreichung und präziser Injektionstechniken, beschleunigen das Segmentwachstum weiter. Die steigende Präferenz für zielgerichtete Therapieansätze, die systemische Nebenwirkungen minimieren und gleichzeitig den therapeutischen Nutzen maximieren, treibt die Akzeptanz parenteraler Behandlungen bei Gesundheitsdienstleistern und Patienten weiter voran.
Segmentanalyse: Nach Endverbraucher
Erwachsenen-Segment im Spastizitäts Medikamente Markt
Das Erwachsenensegment dominiert den globalen Markt für Spastizitätsmedikamente und hält im Jahr 2025 einen Marktanteil von rund 74 %. Diese bedeutende Marktposition ist in erster Linie auf die zunehmend alternde Bevölkerung weltweit und die steigende Akzeptanz der Spastizitätsbehandlung bei erwachsenen Patienten zurückzuführen. Das Wachstum des Segments wird durch die hohe Prävalenz von Erkrankungen wie Multipler Sklerose, traumatischer Hirnverletzung und Schlaganfall bei Erwachsenen weiter gestützt, die häufig zu Spastizitätssymptomen führen. Darüber hinaus trägt die Verfügbarkeit verschiedener speziell für Erwachsene konzipierter Behandlungsoptionen, einschließlich oraler und injizierbarer Medikamente, zur Dominanz des Segments bei. Das Segment profitiert auch von einer besseren Gesundheitsinfrastruktur und Versicherungsdeckung für erwachsene Patienten in entwickelten Regionen, wodurch Behandlungen für diese Bevölkerungsgruppe zugänglicher werden.
Pädiatrie-Segment im Spastizitäts Medikamente Markt
Das Pädiatrie-Segment wird voraussichtlich das schnellste Wachstum im Markt für Spastizitätsmedikamente von 2026 bis 2031 verzeichnen. Dieses beschleunigte Wachstum wird in erster Linie durch die zunehmenden Fälle von Zerebralparese bei Kindern angetrieben, die die häufigste Ursache für Spastizität bei pädiatrischen Patienten darstellt. Die Expansion des Segments wird durch das steigende Bewusstsein für Frühinterventionen und Behandlungsoptionen bei pädiatrischer Spastizität weiter unterstützt, verbunden mit technologischen Fortschritten in der pädiatrischen Versorgung. Gesundheitsdienstleister konzentrieren sich zunehmend auf die Entwicklung spezialisierter Behandlungsprotokolle für Kinder unter Berücksichtigung ihrer einzigartigen physiologischen Bedürfnisse und ihrer Reaktion auf verschiedene Therapien. Das Segment profitiert auch von verbesserten diagnostischen Möglichkeiten, die eine frühere Erkennung und Behandlung von Spastizität bei Kindern ermöglichen, sowie von steigenden globalen Gesundheitsausgaben für die pädiatrische Versorgung.
Geografische Analyse
Spastizitäts Medikamente Markt in Nordamerika
Nordamerika ist eine dominierende Kraft im globalen Spastizitäts Medikamente Markt, angetrieben durch eine fortschrittliche Gesundheitsinfrastruktur und zunehmende Forschungsinitiativen. Die Region profitiert von gut etablierten Erstattungsrichtlinien und einer starken Präsenz wichtiger Marktteilnehmer. Die Vereinigten Staaten führen den regionalen Markt an, gefolgt von Kanada und Mexiko, wobei jedes Land durch unterschiedliche Gesundheitsansätze und Programme zur Behandlungszugänglichkeit einzigartig zum Marktwachstum beiträgt. Der Markt der Region ist durch hohe Einführungsraten innovativer Therapien und wachsendes Bewusstsein für Spastizitätsmedikamentoptionen gekennzeichnet.
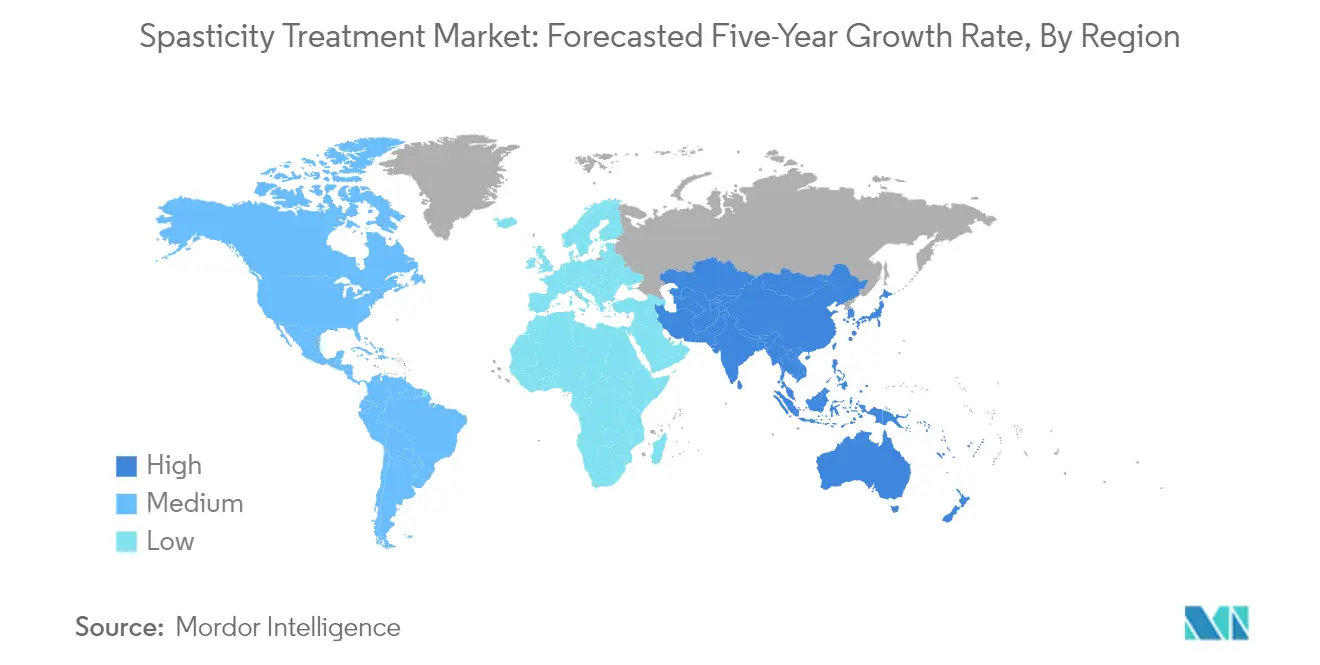
Die Vereinigten Staaten nehmen eine führende Position im nordamerikanischen Markt für Spastizitätsmedikamente ein und halten im Jahr 2024 einen Anteil von etwa 41 % am regionalen Markt. Die Marktführerschaft des Landes ist auf die zunehmende Finanzierung der Forschung im Bereich Multiple Sklerose (MS) in Verbindung mit der Entwicklung fortschrittlicher Arzneimittelverabreichungslösungen zurückzuführen. Das Vorhandensein einer hochentwickelten Gesundheitsinfrastruktur und günstige Erstattungsrichtlinien stärken die Marktposition zusätzlich. Das Land hat bedeutende Entwicklungen bei den Behandlungsoptionen erlebt, insbesondere in Bereichen wie der Botulinumtoxin-Therapie und intrathekalen Baclofen-Verabreichungssystemen. Der proaktive Ansatz der FDA bei der Zulassung neuer Behandlungen sowie die Präsenz großer Pharmaunternehmen tragen zum Marktwachstum bei.
Wachstumsdynamik im Spastizitäts Medikamente Markt der Vereinigten Staaten
Es wird erwartet, dass die Vereinigten Staaten ihre Wachstumsdynamik mit einem erwarteten CAGR von etwa 8 % von 2024 bis 2029 aufrechterhalten werden. Dieses Wachstum wird durch kontinuierliche Innovation bei den Behandlungsmodalitäten und zunehmende Investitionen in Forschung und Entwicklung angetrieben. Der Fokus des amerikanischen Gesundheitssystems auf personalisierte Medizin und patientenzentrierte Ansätze dürfte die Marktexpansion vorantreiben. Die zunehmende Prävalenz neurologischer Erkrankungen und die wachsende ältere Bevölkerung tragen ebenfalls zum Marktwachstum bei. Darüber hinaus dürften die zunehmende Einführung fortschrittlicher therapeutischer Optionen und die Entwicklung neuartiger Arzneimittelverabreichungssysteme diesen Wachstumskurs aufrechterhalten.
Spastizitäts Medikamente Markt in Europa
Der europäische Spastizitäts Medikamente Markt weist einen robusten Rahmen auf, der durch fortschrittliche Gesundheitssysteme und starke Forschungsinitiativen unterstützt wird. Der Markt der Region ist durch ein gut strukturiertes Gesundheitsversorgungssystem gekennzeichnet, das Deutschland, das Vereinigte Königreich, Frankreich, Italien und Spanien umfasst. Jedes Land trägt durch unterschiedliche Ansätze zur Behandlungszugänglichkeit und Erstattungsrichtlinien wesentlich zum Markt bei. Die Region profitiert von einer starken Zusammenarbeit zwischen Gesundheitsdienstleistern, Forschungseinrichtungen und Pharmaunternehmen, die Innovationen bei Spastizitätsmedikamenten fördert.
Deutschland erweist sich als der größte Markt für Spastizitätsbehandlung in Europa und hält im Jahr 2024 einen Anteil von etwa 23 % am regionalen Markt. Die Marktführerschaft des Landes wird durch seine robuste Gesundheitsinfrastruktur und sein umfassendes Krankenversicherungssystem gestützt. Deutsche Gesundheitsdienstleister haben eine erhebliche Akzeptanz fortschrittlicher Behandlungsoptionen für Spastizität gezeigt, insbesondere in den Bereichen Botulinumtoxin-Therapie und innovative Arzneimittelverabreichungssysteme. Die starke Betonung von Forschung und Entwicklung im Land, verbunden mit seinem gut etablierten regulatorischen Rahmen für das Spastizitätsmanagement, treibt das Marktwachstum weiterhin voran.
Wachstumsdynamik im französischen Spastizitäts Medikamente Markt
Frankreich weist das höchste Wachstumspotenzial in der europäischen Region auf, mit einem erwarteten CAGR von etwa 9 % von 2024 bis 2029. Der beeindruckende Wachstumskurs des Landes wird durch sein Engagement für Gesundheitsinnovationen und zunehmende Forschungsaktivitäten im Bereich der Spastizitätsbehandlung gestützt. Der Fokus des französischen Gesundheitssystems auf Patientenzugänglichkeit und Behandlungseffektivität trägt wesentlich zur Marktexpansion bei. Das Land hat besondere Stärken bei der Entwicklung und Umsetzung neuer Behandlungsprotokolle sowie bei der Aufrechterhaltung hoher Standards der Patientenversorgung im Spastizitätsmanagement gezeigt.
Markt für Spastizitätsmedikamente im asiatisch-pazifischen Raum
Der Asien-Pazifik-Raum präsentiert eine dynamische Marktlandschaft für die Spastizitätsbehandlung, die durch eine schnelle Entwicklung der Gesundheitsinfrastruktur und wachsendes Bewusstsein für neurologische Erkrankungen gekennzeichnet ist. Die Region umfasst vielfältige Märkte, darunter China, Japan, Indien, Australien und Südkorea, jeweils mit einzigartigen Gesundheitssystemen und Behandlungsansätzen. Der Markt wird durch verbesserten Gesundheitszugang, steigende Gesundheitsausgaben und wachsende Einführung fortschrittlicher Behandlungsmodalitäten angetrieben. Der große Patientenpool der Region und steigende Gesundheitsinvestitionen schaffen erhebliche Chancen für die Marktexpansion.
China entwickelt sich zur dominierenden Kraft im Spastizitäts Medikamente Markt des Asien-Pazifik-Raums und demonstriert eine starke Marktpräsenz durch sein umfangreiches Gesundheitsnetzwerk und seine große Patientenpopulation. Die Marktführerschaft des Landes wird durch staatliche Initiativen zur Verbesserung der Gesundheitszugänglichkeit und erhebliche Investitionen in die Gesundheitsinfrastruktur unterstützt. Chinas Fokus auf die Entwicklung inländischer Produktionskapazitäten für Spastizitätsbehandlungsprodukte und die Ausweitung der Krankenversicherung hat seine Marktposition gestärkt. Die große Bevölkerungsbasis des Landes und das wachsende Gesundheitsbewusstsein tragen zu seiner Marktdominanz bei.
Wachstumsdynamik im japanischen Spastizitäts Medikamente Markt
Japan zeigt die vielversprechendste Wachstumsentwicklung im Asien-Pazifik-Raum, angetrieben durch sein fortschrittliches Gesundheitssystem und seine alternde Bevölkerung. Die Exzellenz der Gesundheitsinfrastruktur des Landes und der starke Fokus auf innovative Behandlungsansätze unterstützen die Marktexpansion. Japans Engagement für Forschung und Entwicklung bei neurologischen Behandlungen, verbunden mit seinem alternden demografischen Profil, schafft günstige Bedingungen für das Marktwachstum. Die Gesundheitspolitik des Landes und der Schwerpunkt auf qualitativ hochwertige Versorgungsleistungen treiben die Marktentwicklung weiterhin voran.
Markt für Spastizitätsmedikamente im Nahen Osten und Afrika
Die Region Naher Osten und Afrika präsentiert einen sich entwickelnden Markt für die Spastizitätsbehandlung, der durch unterschiedliche Niveaus der Gesundheitsinfrastruktur in verschiedenen Ländern gekennzeichnet ist. Die Region umfasst vielfältige Märkte, darunter die GCC-Länder und Südafrika, wobei die GCC-Region als der größte Markt hervortritt und das schnellste Wachstumspotenzial demonstriert. Der Markt wird durch verbesserte Gesundheitsinfrastruktur, steigende Gesundheitsausgaben und wachsendes Bewusstsein für neurologische Erkrankungen angetrieben. Staatliche Initiativen zur Verbesserung der Gesundheitszugänglichkeit und die Präsenz internationaler Gesundheitsdienstleister tragen zur Marktentwicklung bei.
Spastizitäts Medikamente Markt in Südamerika
Der südamerikanische Spastizitäts Medikamente Markt zeigt eine vielversprechende Entwicklung, wobei Brasilien und Argentinien die regionale Landschaft anführen. Brasilien entwickelt sich sowohl zum größten als auch zum am schnellsten wachsenden Markt in der Region, angetrieben durch sein umfangreiches Gesundheitsnetzwerk und steigende Investitionen in die Gesundheitsinfrastruktur. Der Markt der Region ist durch verbesserten Gesundheitszugang, wachsendes Bewusstsein für neurologische Erkrankungen und wachsende Einführung fortschrittlicher Behandlungsoptionen gekennzeichnet. Staatliche Initiativen zur Verbesserung der Gesundheitszugänglichkeit und zunehmende Beteiligung des Privatsektors tragen zur Marktexpansion bei.
Wettbewerbslandschaft
Marktkonzentration
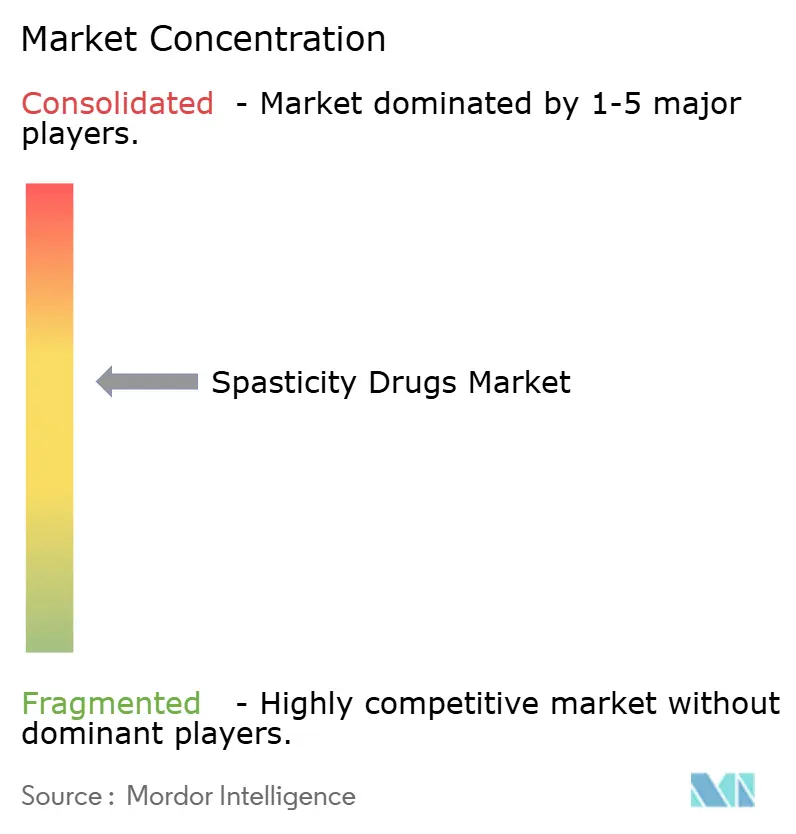
Führende Unternehmen im Spastizitäts Medikamente Markt
Der Spastizitäts Medikamente Markt weist etablierte Pharmaunternehmen und Medizinproduktehersteller auf, die aktiv durch neue Arzneimittelformulierungen und Abgabemechanismen Innovationen vorantreiben. Unternehmen konzentrieren sich zunehmend auf die Entwicklung gezielter Therapien mit verbesserter Wirksamkeit und reduzierten Nebenwirkungen, insbesondere in Bereichen wie Botulinumtoxin-Behandlungen und intrathekale Baclofen-Therapie. Strategische Partnerschaften und Lizenzvereinbarungen sind zur Norm geworden, da Unternehmen bestrebt sind, ihre Produktportfolios und ihre geografische Reichweite zu erweitern. Marktführer investieren stark in Forschung und Entwicklung, um neuartige Behandlungsoptionen zu schaffen, und arbeiten gleichzeitig daran, bestehende Therapien durch verbesserte Abgabesysteme und patientenzentrierte Ansätze zu verbessern. Die Branche hat einen bemerkenswerten Trend zur Entwicklung umfassender Behandlungslösungen verzeichnet, die pharmazeutische Interventionen mit Rehabilitationstechnologien kombinieren, was einen ganzheitlicheren Ansatz für das Spastizitätsmanagement widerspiegelt.
Konsolidierter Markt mit starken regionalen Akteuren
Der Spastizitäts Medikamente Markt weist eine relativ konsolidierte Struktur auf, die von multinationalen Pharmaunternehmen mit umfangreichen Forschungskapazitäten und globalen Vertriebsnetzwerken dominiert wird. Diese großen Akteure haben starke Marktpositionen durch ihre vielfältigen Produktportfolios aufgebaut, insbesondere in Bereichen wie Botulinumtoxin und Muskelrelaxanzien. Regionale Akteure behalten eine bedeutende Präsenz in ihren jeweiligen Märkten durch spezialisierte Produktangebote und starke Beziehungen zu Gesundheitsdienstleistern. Der Markt hat eine strategische Konsolidierung durch Fusionen und Übernahmen erlebt, insbesondere da größere Unternehmen innovative Technologien erwerben und ihr therapeutisches Angebot im Bereich Neurologie erweitern wollen.
Die Wettbewerbsdynamik ist durch eine Mischung aus großen Pharmakonzernen und spezialisierten neurologiefokussierten Unternehmen gekennzeichnet, wobei jedes einzigartige Stärken in den Markt einbringt. Während globale Akteure ihre umfangreichen Forschungskapazitäten und finanziellen Ressourcen nutzen, um Innovationen voranzutreiben, zeichnen sich spezialisierte Unternehmen häufig durch die Entwicklung gezielter Lösungen für spezifische Patientenpopulationen aus. Der Markt hat eine verstärkte Zusammenarbeit zwischen Pharmaunternehmen und Medizinproduktherstellern erlebt, insbesondere bei der Entwicklung integrierter Behandlungslösungen, die Wirkstoffabgabe mit Rehabilitationstechnologien kombinieren. Dieser kollaborative Ansatz ist zunehmend wichtiger geworden, da Unternehmen bestrebt sind, umfassende Lösungen für das Spastizitätsmanagement anzubieten.
Innovation und Patientenzugang treiben den Erfolg
Der Erfolg im Spastizitäts Medikamente Markt hängt zunehmend von der Fähigkeit der Unternehmen ab, innovative Behandlungsoptionen zu entwickeln und gleichzeitig einen breiten Patientenzugang zu gewährleisten. Marktführer konzentrieren sich auf die Erweiterung ihrer Produktportfolios durch interne Forschung und Entwicklung sowie strategische Akquisitionen, während sie gleichzeitig daran arbeiten, Behandlungsergebnisse und Patientencompliance zu verbessern. Unternehmen investieren in die Generierung von Real-World-Evidenz, um die langfristige Wirksamkeit ihrer Behandlungen nachzuweisen, was für den Marktzugang und die Erstattung zunehmend wichtiger wird. Die Entwicklung von Patientenunterstützungsprogrammen und Rehabilitationsprotokollen hat sich als wichtiges Differenzierungsmerkmal herausgestellt, da Unternehmen bestrebt sind, umfassende Versorgungslösungen über bloße pharmazeutische Interventionen hinaus anzubieten.
Für Neueinsteiger und kleinere Akteure liegt der Erfolg darin, unerfüllte Bedürfnisse in spezifischen Patientenpopulationen oder Behandlungsmodalitäten zu identifizieren und zu adressieren. Unternehmen konzentrieren sich zunehmend auf die Entwicklung spezialisierter Abgabesysteme oder gezielter Therapien für spezifische Arten von Spastizität und schaffen so Differenzierungsmöglichkeiten in einem wettbewerbsintensiven Markt. Regulatorische Compliance und Sicherheitsüberwachung bleiben kritische Erfolgsfaktoren, insbesondere angesichts der zunehmenden Prüfung langfristiger Sicherheitsprofile für Spastizitätsbehandlungen. Die Fähigkeit, komplexe Erstattungslandschaften zu navigieren und klare Wertversprechen gegenüber Gesundheitsdienstleistern und Kostenträgern zu demonstrieren, ist für die Aufrechterhaltung der Marktposition und die Förderung des Wachstums in diesem therapeutischen Bereich unverzichtbar geworden. Darüber hinaus gewinnt die Entwicklung neuromuskulärer Arzneimittel und neurologischer Arzneimittel an Dynamik, da Unternehmen darauf abzielen, ihr therapeutisches Angebot zu verbessern.
Branchenführer im Spastizitätsmedikamentenmarkt
-
Medtronic Plc
-
Piramal Enterprises Ltd
-
Allergan plc
-
Ipsen
-
F. Hoffmann-La Roche Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Spastizitätsmedikamente Unternehmen in diesem Bericht
- Medtronic
- Sun Pharmaceuticals Industries
- Saol Therapeutics Inc.
- Piramal Group
- Par Pharmaceutical
- Abbvie
- Ipsen
- Roche
- US WorldMeds
- Taj Pharmaceuticals
Neueste Industrielle Entwicklungen in Markt für Spastizitätsmedikamente
- Januar 2024: Ipsen gab das positive Ergebnis der AboLiSh-Studie zu Dysport (Abobotulinumtoxin A) für die Spastizitätsbehandlung auf der 7. internationalen Konferenz TOXINS in Berlin, Deutschland, bekannt.
- Juni 2022: Amneal Pharmaceuticals Inc. brachte LYVISPAH, ein Baclofen-Oralgranulat (5, 10 und 20 mg) als Spezialprodukt, auf den Markt, das von der US-amerikanischen FDA für die Behandlung von Spastizität im Zusammenhang mit Multipler Sklerose und anderen Erkrankungen des Rückenmarks zugelassen wurde.
Umfang des globalen Spastizitäts Medikamente Marktberichts
Spastizität ist ein physiologischer Zustand, bei dem die Muskelkontraktion kontinuierlich erfolgt, was zu einer Anspannung der Muskeln und anhaltender Steifheit führt. Die Spastizität kann durch verschiedene Erkrankungen wie Multiple Sklerose, Meningitis und andere Zustände wie Rückenmarksverletzungen und andere entstehen. Der Spastizitäts Medikamente Markt ist nach Arzneimittelklasse, Indikation, Verabreichungsweg, Endverbraucher und Geografie segmentiert. Nach Arzneimittelklasse umfasst das Marktsegment GABA-Agonisten, Alpha2-adrenerge Agonisten, Botulinumtoxine und andere Arzneimittelklassen. Nach Indikation umfasst das Marktsegment Multiple Sklerose, Zerebralparese, traumatische Hirnverletzung und andere Indikationen. Nach Verabreichungsweg umfasst das Marktsegment oral und parenteral. Nach Endverbraucher umfasst das Marktsegment Pädiatrie und Erwachsene. Nach Geografie umfasst das Marktsegment Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgröße und Prognosen für alle oben genannten Segmente in Wert (USD).
Segmentierungsübersicht
| GABA-Agonist |
| Alpha2-adrenerge Agonisten |
| Botulinumtoxine |
| Andere Arzneimittelklasse |
| Multiple Sklerose (MS) |
| Zerebralparese (CP) |
| Traumatische Hirnverletzung (TBI) |
| Andere Indikationen |
| Oral |
| Parenteral |
| Pädiatrie |
| Erwachsene |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Rest Europas | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Rest des Asien-Pazifik-Raums | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Rest des Nahen Ostens und Afrikas | |
| Südamerika | Brasilien |
| Argentinien | |
| Rest Südamerikas |
| Arzneimittelklasse | GABA-Agonist | |
| Alpha2-adrenerge Agonisten | ||
| Botulinumtoxine | ||
| Andere Arzneimittelklasse | ||
| Indikation | Multiple Sklerose (MS) | |
| Zerebralparese (CP) | ||
| Traumatische Hirnverletzung (TBI) | ||
| Andere Indikationen | ||
| Verabreichungsweg | Oral | |
| Parenteral | ||
| Endverbraucher | Pädiatrie | |
| Erwachsene | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Rest Europas | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Rest des Asien-Pazifik-Raums | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Rest des Nahen Ostens und Afrikas | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Rest Südamerikas | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Spastizitätsbehandlungs-Markt?
Die Marktgröße für Spastizitätsbehandlung wird voraussichtlich im Jahr 2026 einen Wert von 1,53 Milliarden USD erreichen und mit einer CAGR von 7,93 % auf 2,25 Milliarden USD bis 2031 wachsen.
Wie groß ist der aktuelle Spastizitäts Medikamente Markt?
Im Jahr 2026 wird die Marktgröße für Spastizitätsmedikamente voraussichtlich 1,53 Milliarden USD erreichen.
Wer sind die wichtigsten Akteure im Spastizitäts Medikamente Markt?
Medtronic Plc, Piramal Enterprises Ltd, Allergan plc, Ipsen und F. Hoffmann-La Roche Ltd sind die wichtigsten Unternehmen, die im Spastizitätsbehandlungs-Markt tätig sind.
Welche Region wächst am schnellsten im Spastizitäts Medikamente Markt?
Der asiatisch-pazifische Raum wird im Prognosezeitraum (2026–2031) voraussichtlich die höchste CAGR aufweisen.
Welche Region hat den größten Marktanteil im Spastizitäts Medikamente Markt?
Im Jahr 2025 hält Nordamerika den größten Marktanteil im Spastizitäts Medikamente Markt.
Welche Jahre deckt dieser Spastizitäts Medikamente Markt ab, und wie groß war der Markt im Jahr 2024?
Im Jahr 2024 wurde die Größe des Spastizitäts Medikamente Marktes auf 1,31 Milliarden USD geschätzt. Der Bericht umfasst die historische Marktgröße des Spastizitäts Medikamente Marktes für die Jahre: 2019, 2020, 2021, 2022, 2023 und 2024. Der Bericht prognostiziert auch die Größe des Spastizitäts Medikamente Marktes für die Jahre: 2025, 2026, 2027, 2028, 2029 und 2030.