
Marktgröße und Marktanteil für mobile Schutzhüllen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 28.83 Milliarden US-Dollar |
| Marktgröße (2031) | 37.47 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.38 % |
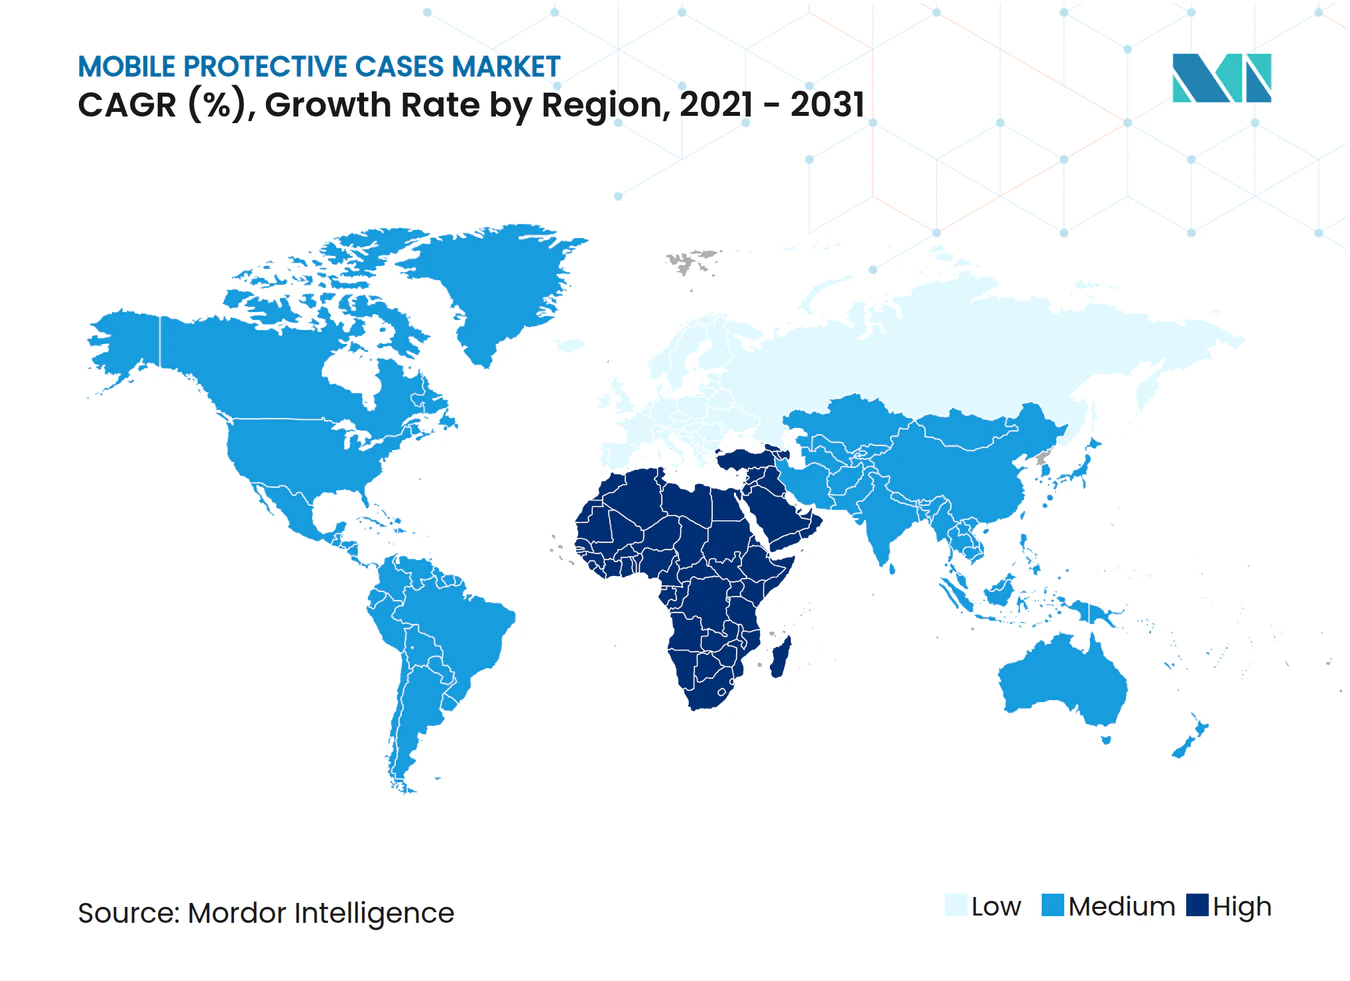
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für mobile Schutzhüllen von Mordor Intelligence
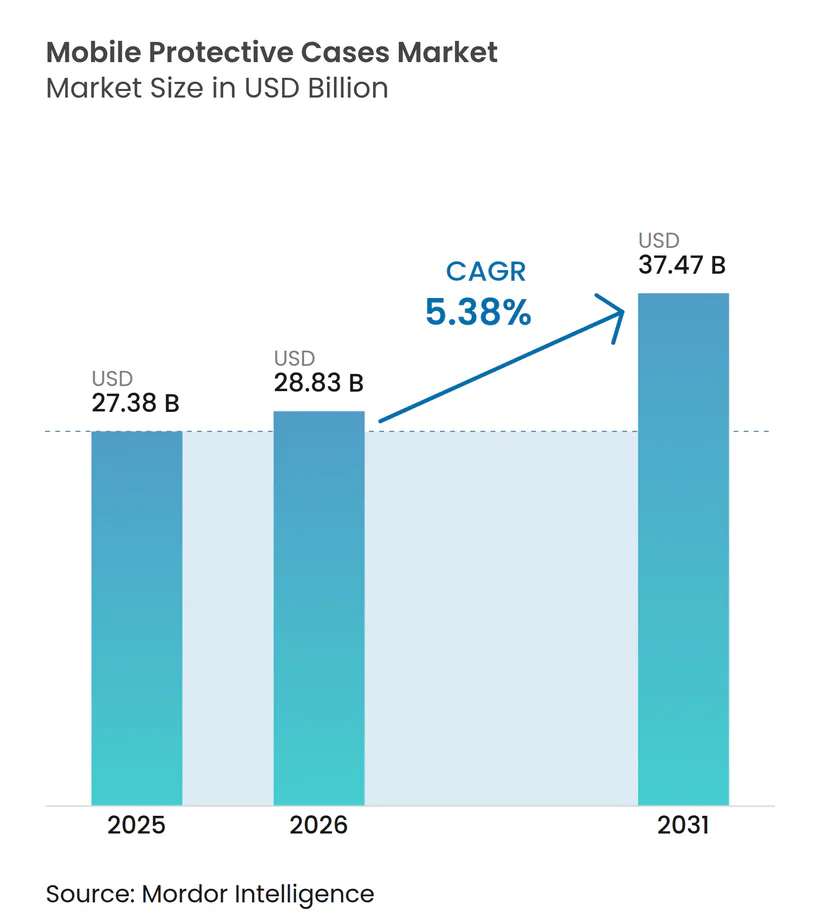
Die Marktgröße für mobile Schutzhüllen wurde im Jahr 2025 auf 27,38 Milliarden USD geschätzt und wird voraussichtlich von 28,83 Milliarden USD im Jahr 2026 auf 37,47 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,38 % während des Prognosezeitraums (2026–2031). Die Nachfrage vereint einen großen Markt für einfache Silikon- und Rückseitenabdeckungen mit einem kleineren Premiumsegment, in dem Käufer Hüllen nutzen, um ihren persönlichen Geschmack auszudrücken. Höhere Gerätepreise machen Schutz beim Kauf eines Geräts relevanter, insbesondere bei Flaggschiff-Smartphones mit teuren Glasrückseiten, Kamerasystemen und Displays. Online-Entdeckung, Direktverkauf und limitierte Kollektionen geben Marken mehr Möglichkeiten, Käufer zu erreichen als der Checkout im Mobilfunkanbieter-Geschäft allein. Der Markt für mobile Schutzhüllen bietet etablierten Marken auch die Möglichkeit, bei Materialqualität, gerätespezifischem Engineering, Lizenzierung und zertifizierter Magnetkompatibilität zu konkurrieren, anstatt nur über den Preis. Regulatorische Anforderungen für Kunststoffe und PFAS, gefälschte Angebote und Niedrigpreiskonkurrenz bleiben wichtige Einschränkungen für Hersteller, die Massenpreissegmente bedienen.
Wichtigste Erkenntnisse des Berichts
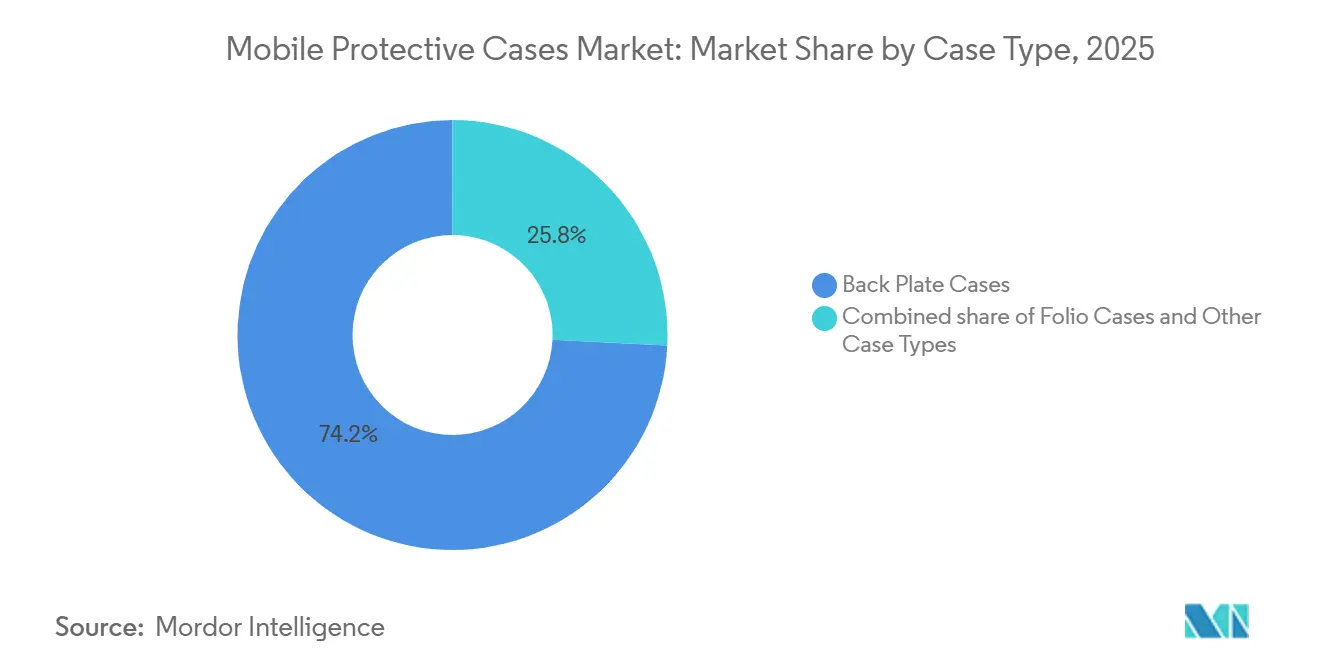
- Nach Hüllentyp führten Rückseitenabdeckungen den Markt für mobile Schutzhüllen mit einem Anteil von 74,23 % im Jahr 2025 an, während Folio-Hüllen voraussichtlich die schnellste CAGR von 6,17 % im Zeitraum 2026–2031 verzeichnen werden.
- Nach Materialtyp hielt Silikon 56,28 % des Umsatzes im Jahr 2025, während Echtleder und Kunstleder (PU) voraussichtlich mit einer CAGR von 6,67 % bis 2031 wachsen werden.
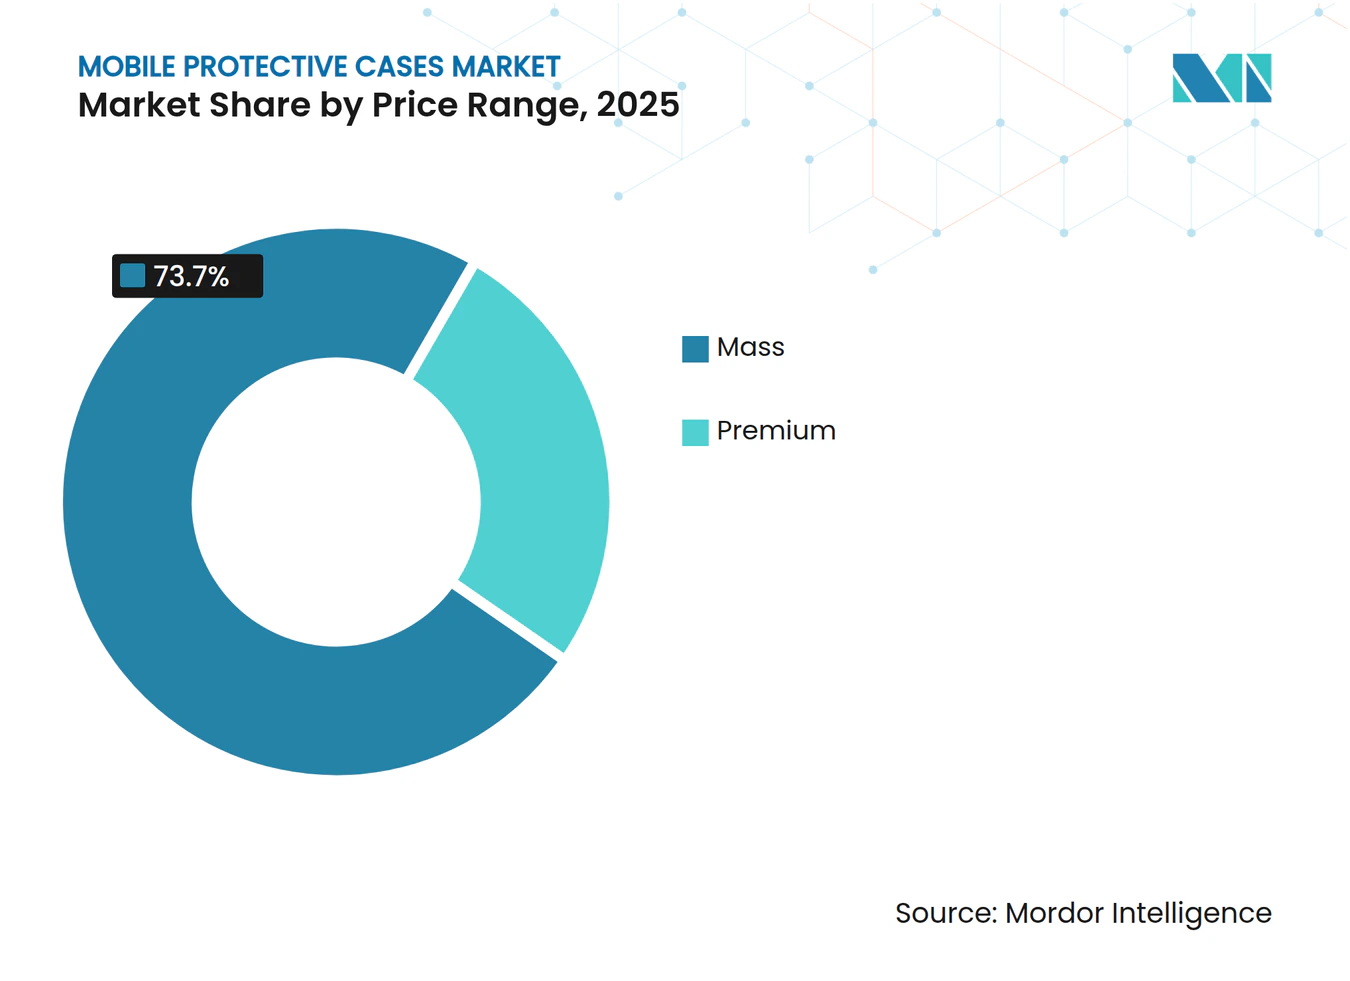
- Nach Preissegment entfiel auf das Massenmarktsegment ein Anteil von 73,65 % am Umsatz 2025, während das Premiumsegment voraussichtlich die schnellste CAGR von 6,86 % im Zeitraum 2026–2031 verzeichnen wird.
- Nach Vertriebskanal führte der stationäre Einzelhandel den Markt für mobile Schutzhüllen mit einem Anteil von 66,87 % im Jahr 2025 an, während der Online-Einzelhandel voraussichtlich mit der schnellsten CAGR von 7,24 % im Zeitraum 2026–2031 wachsen wird.
- Nach Geografie entfiel auf Asien-Pazifik der größte Anteil am Markt für mobile Schutzhüllen mit 43,56 % im Jahr 2025, während der Nahe Osten und Afrika voraussichtlich mit der schnellsten CAGR von 7,04 % im Zeitraum 2026–2031 wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Premium-Smartphone-Verkäufe und höhere Gerätewerte | +1.2% | Global, am stärksten in Nordamerika und Ostasien | Mittelfristig (2–4 Jahre) |
| Personalisierung und limitierte Kollektionen | +0.9% | Global, höchstes Engagement in Ostasien, Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Material- und Designinnovation | +0.8% | Nordamerika, Europa und urbane Premiummärkte im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Expansion digital-orientierter Marken | +0.7% | Global, am stärksten in Süd- und Südostasien sowie im Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Multifunktionale Hüllenmerkmale | +0.6% | Nordamerika, Europa und Premium-Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einführung faltbarer Smartphones | +0.5% | Global, angeführt von urbanen Premiumzentren in Asien-Pazifik, Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Premium-Smartphone-Verkäufe und höhere Gerätewiederbeschaffungswerte
Höherpreisige Smartphones stützen die Nachfrage nach Hüllen, da Verbraucher bei einer Beschädigung des Geräts mehr zu verlieren haben. Ein Käufer, der 1.000 USD oder mehr für ein Smartphone ausgibt, hat einen stärkeren Anreiz, gleichzeitig mit dem Gerät einen Schutz zu erwerben. Zerbrechliche Glasrückseiten, Multi-Kamera-Arrays und gebogene OLED-Displays erhöhen zudem die praktischen Kosten eines Sturzes oder Kratzers. Der Markt für mobile Schutzhüllen profitiert, wenn Käufer sich für schützendere Designs entscheiden, anstatt eine einfache Hülle als optionales Zubehör zu betrachten. OtterBox verknüpfte sein erweitertes Portfolio mit der iPhone-17-Reihe zum Zeitpunkt der Geräteeinführung und zeigt damit, wie Flaggschiff-Veröffentlichungspläne die Hüllennachfrage prägen. Faltbare Telefone schaffen einen separaten Bedarf, da Scharniere und mehrteilige Gehäuse einen zweckgebundenen Schutz erfordern und keine standardmäßige rechteckige Rückseitenabdeckung.
Personalisierung, Creator-Kultur und limitierte Auflagen
Personalisierte Designs veranlassen einige Verbraucher dazu, während eines Telefon-Ersatzzyklus mehr als eine Hülle zu besitzen. Die Kategorie umfasst nun Hüllen, die für verschiedene Anlässe, Kleidungsstile oder Online-Communitys ausgewählt werden, und nicht nur zum Geräteschutz. CASETiFY hat mit lizenzierten Kollektionen von Takashi Murakami und anderen Kreativpartnern zusammengearbeitet, um Zubehörveröffentlichungen in zeitlich begrenzte Kaufgelegenheiten zu verwandeln. RHINOSHIELD kooperierte 2025 auch mit Hololive bei einer Produktionszusammenarbeit in Taiwan, Japan, Europa und Nordamerika und verdeutlichte damit die internationale Reichweite unterhaltungsgebundener Kollektionen. Der Markt für mobile Schutzhüllen gewinnt, wenn Markenanerkennung aus Designrechten und kultureller Relevanz entsteht, da diese Eigenschaften für Generikahersteller schwerer zu kopieren sind. Dieser Ansatz kann Premium-Preisgestaltung unterstützen, obwohl das kommerzielle Ergebnis weiterhin von der rechtzeitigen Produktverfügbarkeit für jedes neue Gerätemodell abhängt.
Material- und Designinnovation
Die Materialentwicklung gibt Schutzhüllenmarken eine Möglichkeit, die Funktion zu verbessern und gleichzeitig das Produkterscheinungsbild zu differenzieren. RHINOSHIELD stellte im Juli 2025 AirX vor, eine Hülle, die sowohl äußere Oberflächen als auch interne Gerätekomponenten durch ihre Energiemanagement-Architektur schützen soll. OtterBox stellte im September 2026 kaktusbasiertes Leder in seiner Symmetry Series Cactus Leather-Variante für das iPhone 18 Pro vor. Außerdem verwendete das Unternehmen in jeder Hülle seiner Gothic Revival Collection im Jahr 2025 mindestens 40 % recycelten Inhalt[1]. Diese Produktentscheidungen entsprechen den Verbrauchererwartungen hinsichtlich Erscheinungsbild und Materialien und helfen Marken gleichzeitig, sich auf sich entwickelnde chemische Beschränkungen vorzubereiten. Der Markt für mobile Schutzhüllen belohnt Designs, die glaubwürdigen Schutz bieten, ohne die Ausrichtung des Magnetladens oder die Benutzerfreundlichkeit zu beeinträchtigen.
E-Commerce und Expansion digital-orientierter Marken
Der Online-Einzelhandel ist der am schnellsten wachsende Vertriebskanal mit einer CAGR von 7,24 % für 2026–2031. Der Kanal funktioniert gut, da Hüllen an spezifische Gerätemodelle, Farben, Materialien und Funktionen gebunden sind, die alle online gefiltert werden können. Markenwebsites und Marktplätze können mehr Produktvariationen anzeigen, als ein Mobilfunkanbieter-Geschäft oder ein Elektronikhändler in den Regalen vorrätig haben kann. ZAGG stellte seine iPhone-17-Herbstkollektion 2025 am Einführungstag über seine Website, Amazon und wichtige stationäre Händler zur Verfügung. Derselbe Ansatz hilft einer Marke, direkte Transaktionsdaten zu nutzen, um Produktionsmengen zu planen und limitierte Auflagen nachzubestellen. Online-Verkäufe ergänzen daher den stationären Einzelhandel, anstatt ihn überflüssig zu machen, insbesondere wenn Käufer Dicke, Griffigkeit und Passform vor dem Kauf noch prüfen möchten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Gefälschte und nachgeahmte Produkte | -0.7% | Global, besonders ausgeprägt in Süd- und Südostasien, Sub-Sahara-Afrika und Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Einhaltung von Vorschriften zu Kunststoffen, PFAS und erweiterter Herstellerverantwortung | -0.5% | Europa und Nordamerika, mit Auswirkungen auf asiatisch-pazifische Exporthersteller | Mittelfristig (2–4 Jahre) |
| Kompatibilitätsrisiken bei drahtlosem und umgekehrtem Laden | -0.3% | Global, konzentriert auf MagSafe- und Qi2-fähige Märkte | Kurzfristig (≤ 2 Jahre) |
| Preisverfall und Margenverengung | -0.9% | Global, am stärksten im asiatisch-pazifischen Massenmarktsegment und in Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gefälschte und nachgeahmte Produkte
Gefälschte Produkte reduzieren den Umsatz für Markenlieferanten und erschweren es Verbrauchern, die Produktqualität zu beurteilen. Die OECD berichtete, dass der globale Handel mit gefälschten Waren 467 Milliarden USD erreichte, wobei elektrische, elektronische und Telekommunikationsprodukte zu den betroffenen Sektoren gehören. Der Zoll von Hongkong beschlagnahmte im Rahmen einer Durchsetzungsmaßnahme im Mai 2025 mutmaßlich gefälschte Mobiltelefone und Zubehör im Wert von 4,25 Millionen HKD (0,55 Millionen USD)[2]. Nachgeahmte Hüllen können weit unter dem Preis von Markenalternativen verkauft werden und können die Mengenbasis schwächen, die Hersteller mit großen Produktionsläufen unterstützt. Unternehmen mit sichtbaren lizenzierten Designs, proprietären Materialien und erkennbaren Produktmerkmalen sind besser vor direkter Substitution geschützt. Der Markt für mobile Schutzhüllen bleibt dort exponiert, wo informelle Einzelhandelskanäle die Produktverifizierung erschweren.
Einhaltung von Vorschriften zu Kunststoffen, PFAS und erweiterter Herstellerverantwortung
Chemikalien- und Abfallvorschriften stellen zusätzliche Anforderungen an Unternehmen, die auf kunststoffbasiertes Zubehör angewiesen sind. Die Europäische Chemikalienagentur veröffentlichte im August 2025 einen aktualisierten PFAS-Beschränkungsvorschlag im Rahmen von REACH[3]. Der Vorschlag ist relevant für Schutzschichten, wasserabweisende Oberflächen und bestimmte Schaumstoffe, die in Hüllen verwendet werden. Frankreich setzte gemäß Gesetz Nr. 2025-188 ab dem 1. Januar 2026 auch Beschränkungen für PFAS in bestimmten Verbraucherkategorien in Kraft. Systeme der erweiterten Herstellerverantwortung in Europa fügen Sammel- und Recyclingverpflichtungen für Kunststoff-Verbraucherprodukte hinzu. Kleinere Lieferanten könnten es schwieriger finden, Umformulierung, Tests und Rücknahmeprogramme zu finanzieren und dabei niedrige Preise aufrechtzuerhalten. Der Markt für mobile Schutzhüllen begünstigt daher Hersteller, die konforme Materialien dokumentieren und die Kosten für die Produktumgestaltung absorbieren können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Hüllentyp:
Rückseitenabdeckungen führen, während Folio-Hüllen mit faltbaren Geräten wachsenRückseitenabdeckungen hielten 2025 einen Marktanteil von 74,23 % am Markt für mobile Schutzhüllen, was ihre breite Kompatibilität und unkomplizierte Nutzung widerspiegelt. Sie schützen die Rückseite und die Kanten eines Smartphones und ermöglichen gleichzeitig einen sofortigen Zugang zum Bildschirm. Das Format ist einfacher in großem Maßstab herzustellen als komplexere Scharnierdesigns. Es unterstützt auch die breite Auswahl an Silikon-, Kunststoff-, bedruckten und magnetischen Produkten, die in Einzelhandelskanälen zu finden sind. Rückseitenabdeckungen bleiben die praktische Standardwahl für viele Käufer, die grundlegenden Schutz ohne viel zusätzliche Dicke wünschen. Diese große installierte Basis gibt Herstellern stabile Volumina über Einstiegs- und Premium-Smartphone-Modelle hinweg.
Folio-Hüllen werden voraussichtlich mit einer CAGR von 6,17 % von 2026 bis 2031 wachsen, der schnellsten Rate innerhalb dieser Segmentierung. Ihre Scharnierkonstruktion schützt sowohl das Display als auch die Rückseite. Dieses Format eignet sich für faltbare Geräte mit Innendisplays, Scharnieren und komplexeren Gehäuseformen. Zweckgebundene Folio- oder Gelenkprodukte können auch eine bessere Abdeckung bieten als ein universelles Zubehör. Hersteller müssen weiterhin den Zugang zu Kameras, Anschlüssen, Tasten und Faltmechanismen freihalten. Der Markt für mobile Schutzhüllen hat in diesem Format eine fokussierte Chance, obwohl jede Gerätegeneration ein separates Design erfordern kann.



Nach Materialtyp:
Silikon hält die breiteste Position, während Leder im Premiumbereich gewinntSilikon entfiel 2025 auf 56,28 % des Marktanteils für mobile Schutzhüllen. Es wird häufig verwendet, da es eng an Gerätekonturen geformt werden kann und flexible Stoßdämpfung bietet. Das Material unterstützt auch die Hochvolumenproduktion zu zugänglichen Preisen. Silikonprodukte können so gestaltet werden, dass sie mit Magnetladesystemen funktionieren, wenn die Spulenplatzierung korrekt ist. Seine Griffigkeit und weiche Oberfläche bleiben für Käufer attraktiv, die eine einfache Alltagshülle suchen. Diese Eigenschaften halten Silikon über preisgünstige, mittelpreisige und viele Premiumprodukte hinweg relevant.
Echtleder und Kunstleder (PU) werden voraussichtlich mit einer CAGR von 6,67 % bis 2031 wachsen. Käufer höherpreisiger Smartphones suchen oft nach Materialien, die sich anders anfühlen und aussehen als Standard-Kunststoff oder Silikon. Leder kann ein etabliertes Premium-Erscheinungsbild bieten und in Brieftaschen- oder Folio-Designs verwendet werden. Nomad, Bellroy und Mous gehören zu den Marken, die in der bereitgestellten Forschung mit Premium-Lederhüllenoptionen assoziiert werden. Kunststoffprodukte bleiben wichtig, da Polyurethan-, Polycarbonat- und TPU-Mischungen zu wettbewerbsfähigen Preisen starre Unterstützung bieten. Andere Materialtypen, einschließlich proprietärer Polymere, Aramidfaserverbundwerkstoffe und biobasiertem TPU, geben Spezialmarken Raum, ihre Portfolios zu differenzieren.
Nach Preissegment:
Massenmarktprodukte sichern das Volumen, während Premiumprodukte schneller wachsenDas Massenmarktsegment entfiel 2025 auf 73,65 % des Marktes für mobile Schutzhüllen. Einstiegs- und preissensible Käufer benötigen weiterhin grundlegenden Schutz für neu gekaufte Smartphones. Chinas Hochdurchsatzfabriken versorgen dieses Segment mit Silikon- und Polycarbonatprodukten in großem Maßstab. Das Segment profitiert auch von der Nachfrage in Schwellenländern, wo eine praktische Hülle der primäre Zubehörkauf ist. Grundlegender Schutz, gute Passform und ein zugänglicher Preis sind für viele Käufer wichtiger als spezialisierte Materialien. Diese Faktoren halten das Massenmarktsegment zentral für weltweite Produktionsvolumina.
Das Premiumsegment wird voraussichtlich eine CAGR von 6,86 % von 2026 bis 2031 verzeichnen. Premiumkäufer legen größeren Wert auf Materialauswahl, gerätespezifischen Schutz, Design und zusätzliche Funktionen. ZAGGs iPhone-17-Herbstkollektion 2025 verwendete nachhaltigkeitsorientierte Materialien und multifunktionalen Schutz als Teil seines Angebots. Höhere Compliance-Kosten können für Lieferanten mit geringen Margen schwieriger zu absorbieren sein, was die relative Position von Marken stärken kann, die bereits in alternative Materialien investiert haben. Premiumwachstum beseitigt nicht den Bedarf an günstigeren Produkten. Stattdessen erhöht es den Wert, sowohl praktische als auch designorientierte Nachfrage zu bedienen.

Nach Vertriebskanal:
Stationärer Einzelhandel behält die Führung, während Online-Einzelhandel Geschwindigkeit hinzufügtDer stationäre Einzelhandel hielt 2025 einen Umsatzanteil von 66,87 %. Mobilfunkanbieter-Geschäfte und Elektronikhändler schaffen eine natürliche Kaufgelegenheit, wenn ein Verbraucher ein Telefon aktiviert oder aufrüstet. Viele Käufer bevorzugen es auch, das Material zu fühlen, die Griffigkeit zu prüfen und die Hüllendicke zu vergleichen, bevor sie bezahlen. Stationäre Geschäfte bleiben wichtig für Marken, die am Tag einer Smartphone-Einführung sofortigen Zugang zu Kunden benötigen. Einzelhandelsdisplays können es auch einfacher machen, Schutz als Zusatzkauf zu erwerben, anstatt als Teil einer geplanten Online-Suche. Diese Vorteile erklären, warum stationäre Kanäle die größere Umsatzbasis behalten.
Der Online-Einzelhandel wird voraussichtlich mit einer CAGR von 7,24 % bis 2031 wachsen. Digitale Angebote können Tausende von gerätespezifischen Optionen durch Suchfilter und Empfehlungen effizient organisieren. Direkte Markenwebsites geben Lieferanten mehr Kontrolle über Kollektionsstarts, limitierte Auflagen und Nachbestellungen. Online-Kanäle erleichtern es auch, detaillierte Informationen zu Passform, Materialien und Kompatibilität bereitzustellen. Der Markt für mobile Schutzhüllen profitiert, wenn Verbraucher ein Zubehör finden können, das zu einem neuen Gerät passt, ohne mehrere Geschäfte zu besuchen. Starke digitale Verkäufe hängen weiterhin von genauen Produktbeschreibungen, zuverlässiger Auftragsabwicklung und klaren Kompatibilitätsinformationen ab.
Geografische Analyse
APAC-Markt für mobile Schutzhüllen
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 43,56 % am globalen Umsatz. Die Fertigungsbasis Chinas bietet einen wesentlichen Vorteil hinsichtlich Produktionskosten, Lieferantenzugang und Lieferzeiten – sowohl für inländische Marken als auch für Exportprogramme. Die Nachfrage in Indien wächst, da die Smartphone-Basis sich auf größere Städte und kleinere städtische Gebiete ausweitet. Südkorea, Japan, Indonesien, Thailand und Singapur tragen ebenfalls durch eine hohe Smartphone-Nutzungsdichte und einen zunehmend zugänglichen digitalen Handel bei. Silikon- und Polycarbonatprodukte bleiben dort wichtig, wo praktischer Schutz und der Preis ausschlaggebend sind. Die Größe der Region macht sie zu einer zentralen Quelle für Volumen und zu einem Zentrum für Produktionsinnovationen.
MEA-Markt für mobile Schutzhüllen
Der Nahe Osten und Afrika verzeichnen im Zeitraum 2026–2031 voraussichtlich ein CAGR von 7,04 % und damit das stärkste Wachstum unter allen geografischen Segmenten. Die Märkte des Golfkooperationsrats unterstützen eine höherwertige Nachfrage, da Verbraucher auf Flaggschiff-Geräte von Apple und Samsung umsteigen. Saudi-Arabien, die Vereinigten Arabischen Emirate, Kuwait und Katar bieten ein Umfeld, in dem Premium-Hüllen höhere Kaufraten und höhere Ausgaben pro Einheit erzielen können. Im subsaharischen Afrika stützt der erstmalige Erwerb von Smartphones die Nachfrage nach erschwinglichen Schutzprodukten. Nigeria und Südafrika sind wichtige Märkte für Einstiegsklasse-Mobiltelefone und damit verbundene Hüllenkäufe. Der Markt für mobile Schutzhüllen muss daher sowohl Premium- als auch Preisanforderungen in dieser vielfältigen Region gerecht werden.
Markt für mobile Schutzhüllen in Amerika und Europa
Nordamerika und Europa bilden die zweitgrößte kombinierte geografische Region in der vorliegenden Analyse. Nordamerikanische Käufer suchen häufig nach MagSafe-Kompatibilität, Fallschutz und etablierten Markenreputation, was Anbieter mit Produkttests und etablierten Einzelhandelsbeziehungen begünstigen kann. Europa schafft ein anspruchsvolleres Materialumfeld, da REACH-Vorschriften und Herstellerverantwortungsregeln das Produktdesign und die Rückgewinnungspraktiken beeinflussen. Das Vereinigte Königreich, Deutschland und Frankreich sind wichtige europäische Märkte für Premium-Hüllen im Zusammenhang mit Flaggschiff-Smartphone-Upgrades. Südamerika ergänzt die Nachfrage in Brasilien, Argentinien, Kolumbien und Chile, doch stehen Markenanbieter im Wettbewerb mit Graumarkt- und Fälschungskanälen. In allen Regionen benötigt der Markt für mobile Schutzhüllen unterschiedliche Preispunkte, Produktmerkmale und Vertriebskanäle anstelle einer einheitlichen Produktstrategie.
Wettbewerbslandschaft
Marktkonzentration
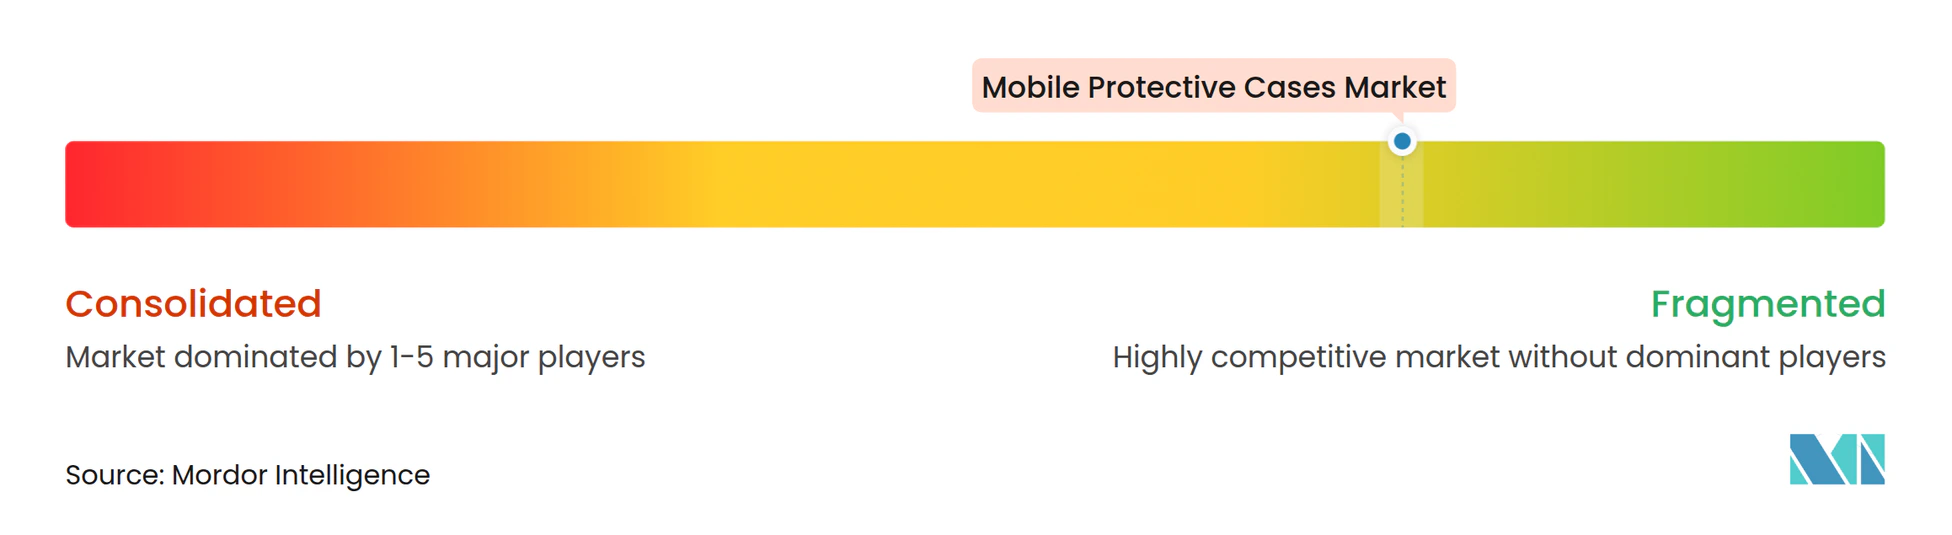
Der Markt für mobile Schutzhüllen bleibt fragmentiert. Mehrere etablierte Marken konkurrieren mit vielen Massenherstellern, sodass Produktdifferenzierung dauerhafter ist als eine rein preisbasierte Positionierung. OtterBox konzentriert sich auf das Premium-Schutzsegment und stimmt Produkteinführungen auf wichtige Apple- und Samsung-Geräteeinführungen ab. Sein Portfolio verwendet unterschiedliche Sturztest-Niveaus über Produkttiers hinweg und integriert Funktionen wie MagSafe-Kompatibilität und integrierte Ständer. Spigen und ZAGG konkurrieren durch breite Geräteabdeckung, Hüllen- und Displayschutzportfolios sowie Platzierung in Elektronik- und Mobilfunkanbieter-Einzelhandelskanälen. Diese Struktur gibt Verbrauchern viele Alternativen, während erkennbare Marken beim Kauf eines neuen Geräts einen Vorteil behalten.
OtterBox brachte im September 2026 seine Hüllenserie für iPhone 18 Pro, iPhone 18 Pro Max und iPhone Duo auf den Markt, darunter drei neue Serien: Symmetry Series Stand, Commuter Series Grip und Lumen Series, zusammen mit dem ersten faltbaren Defender Series Pro XT des Unternehmens mit einem Gelenkformfaktor, Scharnier-Griffraum und integrierten MagSafe-Magneten. OtterBox stellte im März 2026 auch die Figura Series vor und positionierte seine dünnste Hülle mit weicher Textur, MagSafe-Kompatibilität, erhöhten Kanten und MIL-STD-810G 516.6 Sturzschutz-Zertifizierung. ZAGG erweiterte seine Abdeckung für Googles Pixel-Reihe 2025 mit Schutzaccessoires für Pixel-Smartphones, das Pixel Fold und die Pixel Watch 4. Diese Maßnahmen zeigen, dass führende Lieferanten die Verfügbarkeit am Modelleinführungstag und eine breitere Geräteabdeckung nutzen, um ihre Positionen zu verteidigen.
CASETiFY nutzt lizenzierte Designkooperationen als Weg zur Premium-Verbraucheraufmerksamkeit, einschließlich seiner Takashi-Murakami-Kollektion 2025. RHINOSHIELDs AirX-Veröffentlichung zeigt einen separaten Ansatz, der auf Schutztechnik und proprietären Materialansprüchen basiert. Der Schutz faltbarer Telefone bleibt eine Chance, da Scharniere und mehrteilige Geräte spezialisierte Designs erfordern. Biobasierte und recycelte Materialien sind ein weiterer Bereich, in dem Lieferanten Glaubwürdigkeit aufbauen können, wenn die Vorschriften strenger werden. Formeller Markenvertrieb in Teilen Sub-Sahara-Afrikas ist ebenfalls weniger entwickelt als in reifen Märkten. Der Wettbewerb wird breit bleiben, da kleine Hersteller in grundlegende Hüllenkategorien eintreten können, aber etablierte Marken haben mehr Ressourcen für Tests, Lizenzierung und konforme Materialien.
Marktführer im Bereich mobile Schutzhüllen
-
Otter Products LLC
-
Spigen Inc.
-
Casetagram Limited
-
Incipio LLC
-
Belkin International Inc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für mobile Schutzhüllen Unternehmen in diesem Bericht
- Otter Products LLC
- Spigen Inc.
- Casetagram Limited
- Incipio LLC
- Belkin International Inc.
- Urban Armor Gear
- ZAGG Inc.
- RhinoShield (Evolutive Labs)
- TORRAS Technology
- Speck Products
- Pelican Products
- ESR Gear
- Mous Products
- SUPCASE (i-Blason)
- Tech21
- Ringke
- Reiko Wireless
- Griffin Technology
- Poetic Cases
- Totallee
Neueste Industrielle Entwicklungen in Markt für mobile Schutzhüllen
- September 2026: OtterBox brachte seine Hüllenserie für iPhone 18 Pro, iPhone 18 Pro Max und iPhone Duo auf den Markt und stellte drei neue Serien vor: Symmetry Series Stand, Commuter Series Grip und Lumen Series, zusammen mit dem ersten faltbaren Defender Series Pro XT des Unternehmens mit einem Gelenkformfaktor, Scharnier-Griffraum und integrierten MagSafe-Magneten.
- August 2026: CASETiFY (Casetagram Limited) brachte seinen zweiten G-DRAGON-„MAKE iT YOURS”-Drop auf den Markt, mit Glaze- und Mirror-Impact-Hüllen sowie modularen Snappy™ Love Lock-Magnetanhängern für Mix-and-Match-Personalisierung, aufbauend auf der 15-Jahres-Jubiläumsplattform der Marke und Erweiterung ihres modularen Zubehör-Ökosystems weltweit.
- August 2026: OtterBox und Realtree® erweiterten ihre Zusammenarbeit mit der Sole Series mit Realtree®, Schutzhandyhüllen mit echtem Realtree Edge™-Stoff und profilinspierten Griffprofilen für iPhone 17, 17 Pro und 17 Pro Max, zum Preis von 59,99 USD, und erweiterten damit die Co-Branding-Strategie auf Outdoor-Lifestyle-Verbrauchersegmente.
- September 2025: ZAGG Inc. brachte seine iPhone-17-Herbstkollektion 2025 auf den Markt und stellte nachhaltigkeitsorientierte Materialien und multifunktionalen Schutz für Hüllen und Displayschutzfolien vor, die am Einführungstag gleichzeitig über ZAGG.com, Amazon, AT&T, Best Buy, T-Mobile, Verizon und Walmart erhältlich waren, und verkürzten damit die traditionelle Online-zu-stationäre Einführungssequenz.
Umfang des globalen Berichts über den Markt für mobile Schutzhüllen
Mobile Schutzhüllen sind Zubehörteile, die Mobiltelefone vor Kratzern, Stößen, Stürzen und anderen physischen Schäden schützen und gleichzeitig funktionale und ästhetische Präferenzen unterstützen sollen. Der Markt für mobile Schutzhüllen ist nach Hüllentyp, Materialtyp, Preissegment, Vertriebskanal und Geografie segmentiert. Nach Hüllentyp umfasst der Markt Rückseitenabdeckungen, Folio-Hüllen und sonstige Hüllentypen. Nach Materialtyp ist der Markt in Silikon, Echtleder und Kunstleder (PU), Kunststoff (Polyurethan, Polycarbonat) und sonstige Materialtypen segmentiert. Nach Preissegment ist der Markt in Massenmarkt und Premium kategorisiert. Nach Vertriebskanal ist der Markt in Online-Einzelhandelsgeschäfte und stationäre Einzelhandelsgeschäfte unterteilt. Nach Geografie deckt der Bericht Nordamerika, Südamerika, Europa, Asien-Pazifik sowie den Nahen Osten und Afrika ab, mit Marktgröße und Prognosen für jede Region. Die Marktgröße wurde in Wertangaben in USD für alle oben genannten Segmente ermittelt.
Segmentierungsübersicht
| Rückenplatten-Hüllen |
| Folio-Hüllen |
| Andere Gehäusetypen |
| Silikon |
| Echtleder und PU-Leder |
| Kunststoff (Polyurethan, Polycarbonat) |
| Andere Materialtypen |
| Massenmarkt |
| Premium |
| Online-Einzelhandelsgeschäfte |
| Stationäre Einzelhandelsgeschäfte |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Schweden | |
| Belgien | |
| Polen | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Thailand | |
| Singapur | |
| Indonesien | |
| Südkorea | |
| Australien | |
| Neuseeland | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Südafrika | |
| Saudi-Arabien | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Gehäusetyp | Rückenplatten-Hüllen | |
| Folio-Hüllen | ||
| Andere Gehäusetypen | ||
| Nach Materialtyp | Silikon | |
| Echtleder und PU-Leder | ||
| Kunststoff (Polyurethan, Polycarbonat) | ||
| Andere Materialtypen | ||
| Preisklasse | Massenmarkt | |
| Premium | ||
| Nach Vertriebskanal | Online-Einzelhandelsgeschäfte | |
| Stationäre Einzelhandelsgeschäfte | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Schweden | ||
| Belgien | ||
| Polen | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Singapur | ||
| Indonesien | ||
| Südkorea | ||
| Australien | ||
| Neuseeland | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Südafrika | ||
| Saudi-Arabien | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie ist die Aussicht für mobile Schutzhüllen bis 2031?
Die Kategorie wird voraussichtlich bis 2031 einen Wert von 37,47 Milliarden USD erreichen und von 2026 an mit einer CAGR von 5,38 % wachsen.
Welches Hüllenformat hat die größte Umsatzbasis?
Rückseitenabdeckungen führten 2025 mit 74,23 % des Umsatzes, da sie breite Gerätekompatibilität und einfachen Alltagsschutz bieten.
Welches Material wächst am schnellsten bei Handyhüllen?
Echtleder und Kunstleder (PU) werden voraussichtlich mit einer CAGR von 6,67 % bis 2031 wachsen, unterstützt durch die Nachfrage nach Premium-Smartphone-Zubehör.
Warum wächst der Online-Einzelhandel schneller als andere Vertriebskanäle?
Der Online-Einzelhandel wird voraussichtlich mit einer CAGR von 7,24 % wachsen, da Suchfilter und direkte Websites Käufern helfen, gerätespezifische Optionen zu finden.