
Größe und Marktanteil des asiatisch-pazifischen Modezubehörmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.01 Billionen US-Dollar |
| Marktgröße (2026) | 1.08 Billionen US-Dollar |
| Marktgröße (2031) | 1.47 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.49 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des asiatisch-pazifischen Modezubehörmarkts von Mordor Intelligence
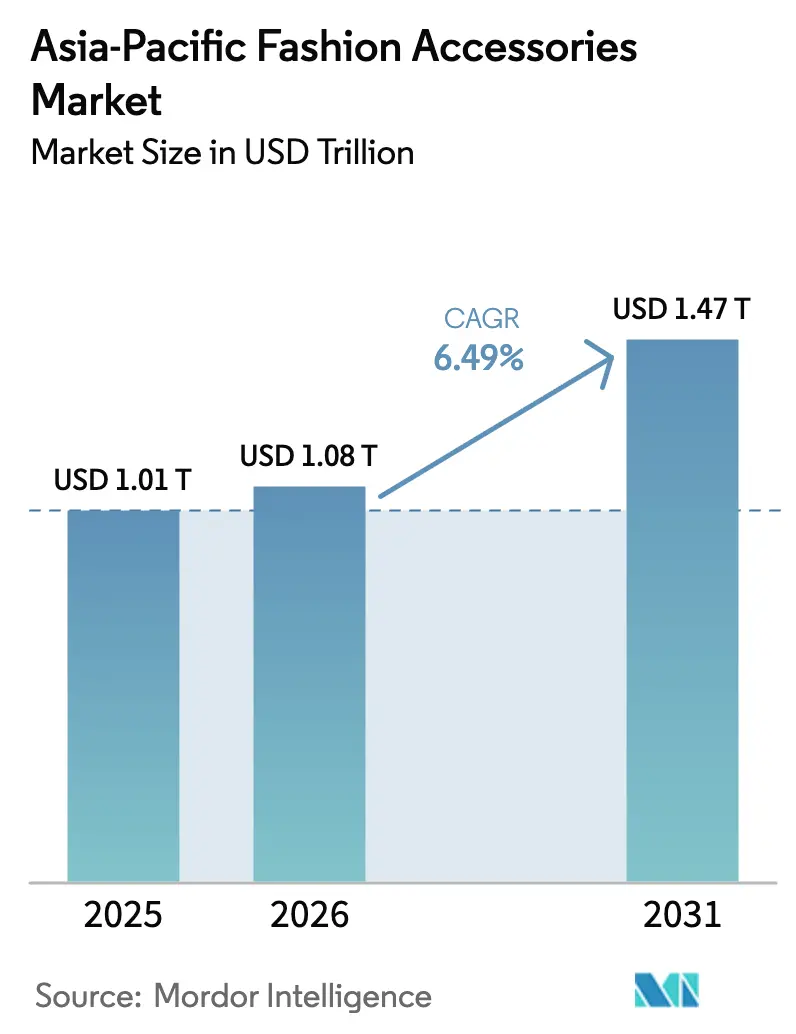
Der asiatisch-pazifische Modezubehörmarkt wurde im Jahr 2025 auf USD 1,01 Billionen geschätzt und soll von USD 1,08 Billionen im Jahr 2026 auf USD 1,47 Billionen bis 2031 anwachsen, bei einer CAGR von 6,49 % während des Prognosezeitraums (2026–2031). Steigende Einkommensniveaus, Urbanisierung und die Nutzung von Smartphones machen Markenprodukte in städtischen und halbstädtischen Gebieten zugänglicher. Die Premiumisierung nimmt zu, da wohlhabendere Verbraucher hochwertige Marken bevorzugen, während das Massenmarktsegment volumenmäßig durch die Bedienung preisbewusster Käufer dominiert. E-Commerce-Plattformen, unterstützt durch mobile Zahlungssysteme und Social-Commerce-Funktionen, beschleunigen Käufe und fördern internationale Transaktionen. Unternehmen gewinnen umweltbewusste Verbraucher, insbesondere in entwickelten Metropolregionen des asiatisch-pazifischen Raums, durch Transparenz in der Lieferkette und Kreislaufwirtschaftspraktiken. Der Markt ist hochgradig wettbewerbsintensiv, wobei globale Akteure wie Nike, Adidas und PUMA gegen regionale Marken konkurrieren. Unternehmen passen ihre Produkte an lokale Präferenzen an, wie am Beispiel von Nikes Forschungs- und Entwicklungszentrum in Shenzhen zu sehen ist.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfielen im Jahr 2025 56,78 % des asiatisch-pazifischen Modezubehörmarktanteils auf Bekleidungszubehör, während Uhren bis 2031 die schnellste CAGR von 6,88 % verzeichnen sollen.
- Nach Endnutzer dominierten Frauen mit einem Anteil von 53,92 % im Jahr 2025; das Kindersegment wächst bis 2031 mit einer CAGR von 7,12 %.
- Nach Kategorie hielten Massenmarktprodukte im Jahr 2025 einen Anteil von 68,88 % an der Größe des asiatisch-pazifischen Modezubehörmarkts; Premiumlinien sollen während 2026–2031 mit einer CAGR von 7,54 % wachsen.
- Nach Vertriebskanal behielten stationäre Geschäfte im Jahr 2025 einen Anteil von 63,95 %, während Online-Kanäle mit einer CAGR von 7,99 % bis 2031 expandieren.
- Nach Geografie trug China im Jahr 2025 39,12 % des Umsatzes bei, während Thailand bis 2031 voraussichtlich eine CAGR von 8,42 % verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Einflussfaktorentabelle*
| EINFLUSSFAKTOR | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITLICHER RAHMEN DER AUSWIRKUNG |
|---|---|---|---|
| Technologische Fortschritte in Design und Rohmaterialien | +1.2% | Konzentration in China, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Starke Nachfrage durch einreisende Touristen | +0.8% | China, Japan, Thailand, Singapur | Kurzfristig (≤ 2 Jahre) |
| Wachsende Präferenz für Luxus- und Markenmodezubehör | +1.5% | China, Indien, Australien, Singapur | Langfristig (≥ 4 Jahre) |
| Verändertes Verbraucherverhalten in Richtung Fitness und Athleisure | +1.1% | Frühe Übernahme in Australien, Südkorea | Mittelfristig (2–4 Jahre) |
| Bewusstsein für Nachhaltigkeit und ethische Beschaffung | +0.7% | Australien, Japan, Südkorea, städtisches China | Langfristig (≥ 4 Jahre) |
| Einfluss sozialer Medien und Prominentenempfehlungen | +0.9% | China, Indien, Thailand, Indonesien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Starke Nachfrage durch einreisende Touristen
Der asiatisch-pazifische Modezubehörmarkt wächst rasant, angetrieben durch eine starke Erholung im Tourismussektor. Die Pacific Asia Travel Association schätzt, dass die internationalen Besucherankünfte in der Region bis 2027 auf 813,7 Millionen ansteigen werden, gegenüber 648,1 Millionen im Jahr 2024 [1]Quelle: Internationale Besucherankünfte im asiatisch-pazifischen Raum, PATA prognostiziert starke Erholung und Wachstum der Besucherzahlen im asiatisch-pazifischen Raum bis 2027,
pata.org. Ebenso berichten die japanische Nationale Tourismusorganisation (JNTO) und die japanische Tourismusbehörde (JTA), dass im Jahr 2024 36,9 Millionen ausländische Touristen Japan besuchten [2]Quelle: Ankunft ausländischer Touristen in Japan, Tourismus in Japan: Ein Blick auf die Zahlen aus dem Jahr 2024 und der Ausblick für 2025,
jittiusa.org. Luxusmarken und Boutiquen bieten exklusive Kollektionen an und kooperieren mit lokalen Handwerkern, um Touristen anzuziehen, die einzigartige, kulturell inspirierte Artikel suchen. Einzelhändler nutzen auch dynamische Preisstrategien, um Währungsschwankungen zu begegnen, wie dem schwächeren Yen, und so Wettbewerbsfähigkeit und Rentabilität sicherzustellen. Diese Trends unterstreichen den direkten Einfluss des Tourismus auf Produktangebote und Einzelhandelsstrategien in wichtigen Einkaufszielen im asiatisch-pazifischen Raum.
Verändertes Verbraucherverhalten in Richtung Fitness und Athleisure
Der wachsende Fokus auf Fitness und aktive Lebensstile gestaltet den asiatisch-pazifischen Modezubehörmarkt neu. Immer mehr Menschen wählen Produkte wie fitnessstudiogeeignete Taschen, Smartwatches und multifunktionale Accessoires als Teil ihrer täglichen Routine. Beispielsweise werden Rucksäcke mit speziellen Fächern für Turnschuhe und Wasserflaschen bei Berufstätigen immer beliebter, die Arbeit und Sport verbinden. Smartwatches sind ein weiteres Lieblingsprodukt, da sie helfen, Fitnessaktivitäten wie Schritte, Herzfrequenz und verbrannte Kalorien zu verfolgen, während sie gleichzeitig ein stilvolles Erscheinungsbild bieten. Marken verwenden auch fortschrittliche Materialien, wie feuchtigkeitsableitende und schnelltrocknende Stoffe, um die Bedürfnisse der Verbraucher zu erfüllen. Beispielsweise werden atmungsaktive Sneaker jetzt nicht nur für Workouts, sondern auch für Freizeitausflüge verwendet, was sie zu einer vielseitigen Wahl macht. Im März 2025 brachte ASICS India den GEL-K1011 auf den Markt, einen retro-inspirierten Sneaker, der die Ästhetik des GEL-KAYANO mit modernem atmungsaktivem Mesh und FF BLAST-Dämpfung kombiniert und sowohl zum Laufen als auch als Streetwear geeignet ist. Ebenso werden Sporttaschen mit modernen, schlanken Designs als Bürotaschen verwendet und sprechen Verbraucher an, die sowohl Stil als auch Praktikabilität schätzen.
Wachsende Präferenz für Luxus- und Markenmodezubehör
Im asiatisch-pazifischen Raum wird die steigende Nachfrage nach Luxus- und Markenartikeln von einer wachsenden Mittelklasse und zunehmendem Kaufkraft angetrieben. Der IWF prognostiziert, dass das nach Kaufkraftparität bereinigte BIP pro Kopf der Region bis 2025 USD 96,43 Tausend erreichen wird, was ein starkes Verbraucherausgabenpotenzial unterstreicht [3]Quelle: Kaufkraftparität, "BIP, laufende Preise, Kaufkraftparität; Milliarden internationale Dollar," imf.org. Dieses Wirtschaftswachstum ermöglicht es mehr Verbrauchern, in hochwertige Produkte zu investieren, die für ihre Handwerkskunst und kulturelle Relevanz geschätzt werden. Globale Marken lokalisieren ihr Angebot, wie zum Beispiel Tods Zusammenarbeit mit dem indischen Designer Rahul Mishra im September 2024 und LVMHs Ausstellung „Crafted World” auf der Expo 2025 in Osaka, die Kooperationen mit japanischen Handwerkern zeigte und traditionelles Handwerk präsentierte, während sie lokale Verbraucher ansprach. Regionale Marken wie das in Singapur ansässige Unternehmen Aupen verbinden ebenfalls lokale Identität mit globalem Luxusappeal. Diese Strategien spiegeln wider, wie Marken sich an regionalen Geschmäckern und wirtschaftlichem Schwung orientieren, um im sich entwickelnden Luxusmarkt des asiatisch-pazifischen Raums zu gedeihen.
Technologische Fortschritte in Design und Rohmaterialien
Technologische Fortschritte in Design und Rohmaterialien transformieren den asiatisch-pazifischen Modezubehörmarkt. Nike beispielsweise eröffnete 2024 sein Shenzhen Technology Hub und Sport Research Lab mit Fokus auf umweltfreundliche Materialien wie recycelbare Fasern und pflanzenbasierte Alternativen. Diese Innovationen kommen chinesischen Verbrauchern zugute, beschleunigen die Produktentwicklung und reduzieren Abfall. Ebenso führte TAL Apparel in Hongkong sein erstes Regenagri-zertifiziertes Kleidungsstück ein, das aus regenerativer Baumwolle und erneuerbarer Energie hergestellt wird und darauf ausgelegt ist, Treibhausgasemissionen zu reduzieren, was sein Engagement für Nachhaltigkeit unterstreicht. Auf der Einzelhandelsseite gewinnen intelligente Technologien wie artikelgenaue RFID-Tags an Bedeutung. Diese Tags verbessern die Produktverfolgung, verhindern Fälschungen und ermöglichen authentifizierten Wiederverkauf, wodurch Marken Vertrauen aufbauen, Premium-Preisgestaltung unterstützen und strengere Vorschriften erfüllen können, während sie die Transparenz der Lieferkette verbessern.
Analyse der Einflussfaktoren für Markthemmnisse*
| MARKTHEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITLICHER RAHMEN DER AUSWIRKUNG |
|---|---|---|---|
| Verbreitung von Produktfälschungen | -1.8% | China, Südostasien, Indien | Kurzfristig (≤ 2 Jahre) |
| Störungen der Lieferkette | -1.2% | Konzentration in Vietnam, China, Bangladesch | Mittelfristig (2–4 Jahre) |
| Schwankende Rohstoffpreise | -0.9% | Auswirkungen auf textilabhängige Länder wie China, Indien | Kurzfristig (≤ 2 Jahre) |
| Steigende Handelshemmnisse und Zölle | -1.4% | Vietnam, China, Indonesien, Thailand | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von Produktfälschungen
Gefälschte Modezubehörartikel stellen eine wachsende Herausforderung im asiatisch-pazifischen Markt dar und schädigen den Ruf von Marken sowie die Einnahmen. Im Jahr 2025 beschlagnahmten Behörden auf den Philippinen gefälschte Crocs im Wert von PHP 152 Millionen, was den weit verbreiteten Fälschungshandel in der Region verdeutlicht. Das Nationale Komitee für Rechte des geistigen Eigentums meldete im Februar 2025 beschlagnahmte gefälschte Waren im Wert von PHP 40,99 Milliarden, ein Anstieg von 52 % gegenüber dem Vorjahr [4]Quelle: Beschlagnahmte Fälschungsprodukte, NCIPR beschlagnahmt Rekordmenge an gefälschten Waren im Wert von P40,99 Milliarden im Jahr 2024,
ipophil.gov.ph. Gefälschte Designerartikel werden in Südostasien oft als erschwingliche Alternativen angesehen, was die Bemühungen zur Verbraucheraufklärung erschwert. Regulierungsbehörden in Ländern wie Vietnam verschärfen Zollkontrollen, angetrieben durch internationale Handelsabkommen, was die Kosten für Exporteure erhöht. Im Juni 2025 beispielsweise wurde ein Bekleidungsgeschäft in Pitampura, Nordwest-Delhi, durchsucht und über 200 gefälschte Artikel, darunter Shorts und T-Shirts, beschlagnahmt. Globale Marken setzen Maßnahmen wie Blockchain-basierte Authentifizierung und manipulationssichere Verpackungen ein, doch die Implementierung dieser Technologien in fragmentierten Lieferketten bleibt kostspielig und komplex.
Steigende Handelshemmnisse und Zölle
Steigende Handelshemmnisse und sich verschärfende Vorschriften stören den Konsum von Modezubehör im gesamten asiatisch-pazifischen Raum. Die Abschaffung von Niedrigwert-Importbefreiungen in Ländern wie Australien, Indien und Indonesien hat die Zölle auf grenzüberschreitende Einkäufe erhöht und macht internationale Fast-Fashion- und Accessoire-Produkte für alltägliche Verbraucher teurer. Regierungen verstärken auch die Durchsetzung gegenüber ausländischen E-Commerce-Plattformen. Indonesien beispielsweise hat Temu 2024 wegen Nichtkonformität mit lokalen Handelsregeln verboten, während Indien strengere Normen für Plattformen wie Shein und AliExpress eingeführt hat, die deren Betrieb einschränken. Diese Maßnahmen erhöhen die Preise, reduzieren die Produktvielfalt und schränken den Zugang zu erschwinglichen internationalen Marken ein, insbesondere in Märkten, in denen Verbraucher zunehmend auf grenzüberschreitende digitale Kanäle für modische, kostengünstige Accessoires angewiesen sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Dominanz der Bekleidung steht Uhreninnovation gegenüberIm Jahr 2025 entfielen 56,78 % des asiatisch-pazifischen Modezubehörmarkts auf Bekleidungszubehör. Artikel wie Gürtel, Schals und Modeschmuck bleiben aufgrund sich ändernder Modetrends und des Einflusses sozialer Medien unverzichtbar. Einzelhändler steigern den Umsatz durch Paketangebote und Eigenmarken-Kollektionen, während Beschaffungszentren in China und Vietnam eine schnelle Wiederauffüllung ermöglichen. Nachhaltigkeitsanforderungen treiben den Einsatz umweltfreundlicher Materialien wie recyceltem Polyester und emissionsarmen Farbstoffen voran. Personalisierte Produkte, wie zum Beispiel Artikel mit Monogramm, gewinnen ebenfalls an Popularität und stärken die Kundenbindung sowie die Unempfindlichkeit gegenüber dem Preiswettbewerb.
Uhren sind die am schnellsten wachsende Kategorie, mit einer prognostizierten CAGR von 6,88 % bis 2031. Wohlhabende Millennials bevorzugen Schweizer Mechanikuhren als Kapitalanlage, während Mainstream-Verbraucher Smartwatches für Funktionen wie Gesundheitsüberwachung und kontaktlose Zahlungen bevorzugen. Kooperationen zwischen Technologieunternehmen und Modemarken beschleunigen die Integration von Wearable Technology. Lokale Hersteller in Shenzhen und Seoul senken Kosten und ermöglichen regionale Anpassungen. Marken stärken die Kundenbindung durch ergänzende Produkte wie austauschbare Armbänder und Ladestationen, was den Wert für asiatisch-pazifische Verbraucher steigert.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endnutzer:
Frauen führen, während Kinder aufholenIm Jahr 2025 trugen Frauen 53,92 % des Umsatzes bei, was ihre häufigen Käufe und vielfältigen Präferenzen für Accessoires wie Handtaschen, Schmuck und Haarschmuck widerspiegelt. Einzelhändler binden weibliche Käufer durch exklusive Kollektionen, Kooperationen mit Influencern und Ratenkaufoptionen. Fortgeschrittene Kundenmanagementsysteme ermöglichen eine lebensphasenbasierte Segmentierung und gezielte Promotionen wie Brautschmuck für werdende Bräute. Die Präferenz von Frauen für ethisch beschaffte Produkte treibt die Nachfrage nach rückverfolgbarem Gold und im Labor gezüchteten Diamanten an, was mit Nachhaltigkeits- und Ethikwerten übereinstimmt.
Das Kindersegment soll von 2026 bis 2031 mit einer CAGR von 7,12 % wachsen und ist damit die am schnellsten wachsende demografische Gruppe. Doppelverdienerhaushalte steigern die Ausgaben für Kinderaccessoires, oft inspiriert von Erwachsenenmode. Sicherheitsbedenken veranlassen Hersteller, ungiftige Farbstoffe und kindersichere Designs zu verwenden. Lizenzvereinbarungen mit Unterhaltungsfranchises steigern die Markenattraktivität, während Pädagogen funktionale Merkmale wie ergonomische Rucksackgurte beeinflussen. Online-Shopping nimmt zu und bietet Eltern Komfort und einfache Rückgabemöglichkeiten.
Nach Kategorie:
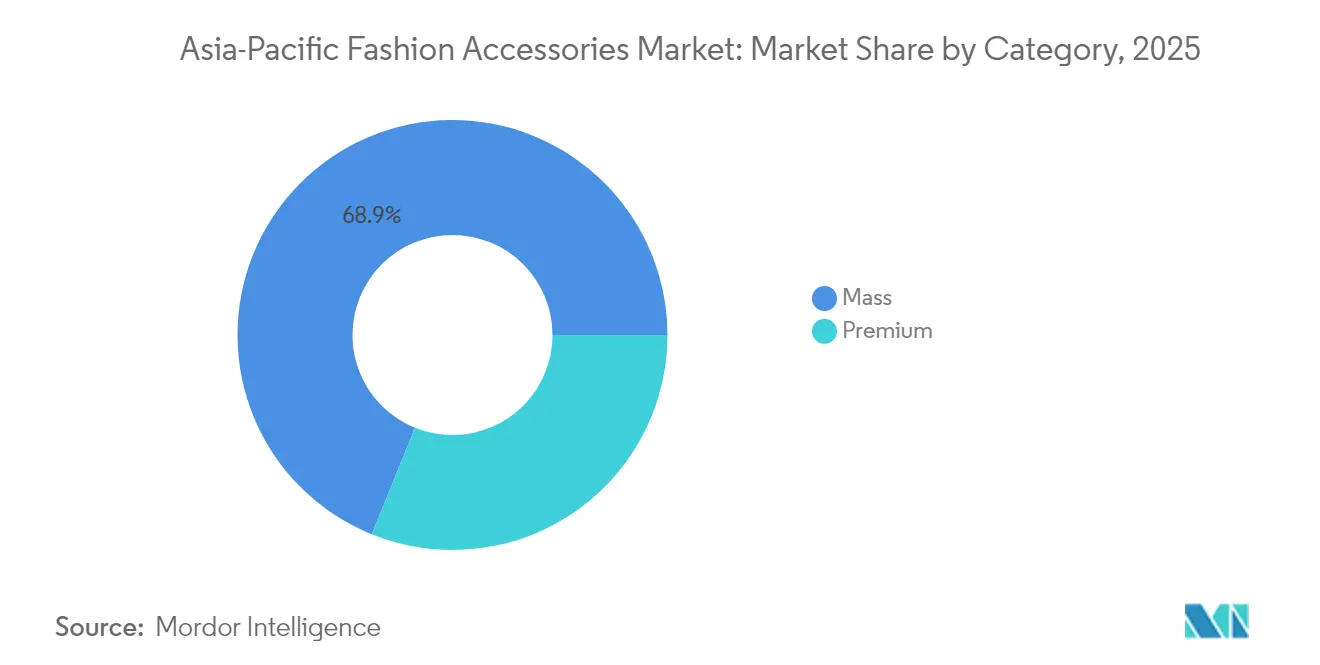
Massenmarktstabilität trifft auf PremiumbeschleunigungIm Jahr 2025 erzielten Massenmarktprodukte mit einem Marktanteil von 68,88 % eine dominante Position, was hauptsächlich auf ihre Erschwinglichkeit und weite Verfügbarkeit zurückzuführen ist. In Großserie mit standardisierten Designs hergestellt, ermöglichen diese Produkte den Herstellern, niedrigere Kosten aufrechtzuerhalten. Einzelhändler, die effiziente Logistik wie Just-in-Time-Bestandsmanagement nutzen, stellen die Produktverfügbarkeit sicher und vermeiden Überbestände. Darüber hinaus befähigen Predictive Analytics Einzelhändler, die Nachfrage zu prognostizieren und Lagerengpässe in großen Discountläden zu verhindern. Trotz intensivem Preiswettbewerb schaffen sich bestimmte Marken eine Nische, indem sie Nachhaltigkeitszertifizierungen einführen und inklusive Größen anbieten, was ihren Kundenkreis erweitert. Darüber hinaus stärken flexible Rückgaberichtlinien in Online- und stationären Geschäften das Vertrauen und die Loyalität der Massenmarkt-Käufer.
Andererseits sollen Premiumprodukte bis 2031 mit einer CAGR von 7,54 % expandieren, angetrieben durch den Wunsch der Verbraucher nach Exklusivität und unverwechselbaren Einkaufserlebnissen. Durch die Hervorhebung traditioneller Handwerkskunst, limitierter Kollektionen und maßgeschneiderter Dienstleistungen rechtfertigen diese Produkte ihre hohen Preise, selbst in Märkten, in denen die Ausgaben typischerweise zurückhaltend sind. Premiummarken optimieren ihre Lieferketten für Transparenz und Qualität und stellen sicher, dass Materialien sowohl erstklassig als auch ethisch beschafft sind. Einige wagen sich sogar in den digitalen Bereich und nutzen Non-Fungible Tokens (NFTs) als modernes Echtheitszertifikat. Durch die Bearbeitung sowohl des Massenmarkts als auch des Premiumsegments können führende Akteure ihre Portfolios diversifizieren und so die Widerstandsfähigkeit gegenüber wirtschaftlichen Schwankungen im asiatisch-pazifischen Modezubehörmarkt sicherstellen. Dieser duale Ansatz befähigt sie, Produktion und Angebot im Einklang mit sich entwickelnden Verbraucherpräferenzen und Marktdynamiken anzupassen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Digitale Transformation beschleunigt sichStationäre Geschäfte machten 2025 63,95 % des Umsatzes aus, was zeigt, dass viele Kunden es nach wie vor vorziehen, Accessoires vor dem Kauf zu sehen und zu berühren. Um das Einkaufserlebnis zu verbessern, modernisieren Einzelhändler ihre Ladengestaltung mit besseren visuellen Präsentationen, fügen QR-Codes hinzu, die weitere Produktdetails liefern, und bieten Click-and-Collect-Services an. Diese Dienste ermöglichen es Kunden, online zu bestellen und ihre Einkäufe im Geschäft abzuholen, was dazu beiträgt, Lieferkosten zu reduzieren. Kaufhäuser bleiben eine beliebte Wahl, da sie viele Käufer anziehen, aber steigende Mietkosten veranlassen Einzelhändler, neue Ansätze auszuprobieren. Viele experimentieren mit temporären Pop-up-Stores und Shop-in-Shop-Konzepten, die ihnen helfen, für Kunden sichtbar zu bleiben, ohne sich langfristig an Mietverträge zu binden.
Online-Umsätze sollen mit einer starken CAGR von 7,99 % wachsen, angetrieben durch den Komfort mobiler Zahlungssysteme, hochwertige visuelle Inhalte und den wachsenden Einfluss von Social-Commerce-Plattformen. In Ländern wie China und Südostasien gewinnen Live-Stream-Shopping-Events an Dynamik, die es Verbrauchern ermöglichen, Produktvorführungen zu sehen und sofort Käufe zu tätigen. Einzelhändler investieren auch in nahtlose Omnichannel-Strategien und integrieren stationäre und Online-Bestandssysteme, um schnellere Auftragserfüllung, flexible Lieferoptionen und Echtzeit-Produktverfügbarkeit zu bieten. Diese Innovationen gestalten die Customer Journey um und treiben das anhaltende Wachstum im Online-Modezubehörmarkt der Region voran.
Geografische Analyse
China-Markt für Modezubehör
Im Jahr 2025 hält China einen dominanten Anteil von 39,12 % am regionalen Markt. Diese Führungsposition resultiert aus seinen ausgereiften E-Commerce-Plattformen, die sowohl Luxusliebhaber als auch preisbewusste Zubehörkäufer geschickt bedienen. Lokale Marken reagieren schnell auf Trends, die in sozialen Medien auftauchen, während internationale Luxusmarken ihr Marketing mit chinesischen Tierkreissymbolen und kulturell bedeutsamen Themen anreichern. Initiativen zur Bekämpfung von Produktfälschungen und zur Einführung von Verifizierungssystemen haben das Vertrauen der Verbraucher gestärkt und zu einem erhöhten Kauf von Premium-Luxusartikeln geführt. Dennoch kämpft der Markt mit hartem Wettbewerb, der die Kosten für die Gewinnung neuer Kunden in die Höhe treibt. Als Reaktion darauf setzen Marken auf private Kanäle wie WeChat-Gruppen, um eine direkte Kundenbindung, Loyalität und maßgeschneiderte Einkaufserlebnisse zu fördern.
ASEAN-Markt für Modezubehör
Thailand entwickelt sich zum am schnellsten wachsenden Markt der Region mit einer prognostizierten CAGR von 8,42 %. Dieses Wachstum wird durch eine Erholung des internationalen Tourismus begünstigt, der mehr Besucher in Luxuseinkaufszentren und Boutiquen führt. Einzelhändler kuratieren ihrerseits exklusive reisethematische Kollektionen und eröffnen Pop-up-Stores, die speziell auf Touristen zugeschnitten sind. Die gesamte Region Südostasien erlebt einen digitalen Handelsboom, wobei Prognosen der Asiatischen Entwicklungsbank darauf hindeuten, dass sie bis 2025 61 % der globalen B2C-E-Commerce-Transaktionen ausmachen wird. Unterdessen stärkt Vietnam seinen Exportvorteil durch blockchain-gestützte Transparenz in der Lieferkette, und Singapur festigt seine Position als Logistikzentrum, indem es grenzüberschreitende Same-Day-Lieferungen und optimierte Zahlungssysteme für seine mobilitätsorientierten Käufer anbietet.
Indien- und Indonesien-Markt für Modezubehör
Indiens Marktexpansion wird durch Urbanisierung, steigende verfügbare Einkommen und eine wachsende Einzelhandelsinfrastruktur in kleineren Städten vorangetrieben. Mit einer wachsenden Mittelschicht, die Geld für Modezubehör ausgibt, finden sowohl lokale als auch globale Marken fruchtbaren Boden für ihre Expansion. Im benachbarten Indonesien üben Prominentenempfehlungen erheblichen Einfluss aus, was die gemeinsamen und angepassten Marketingstrategien der Region unterstreicht. Verbesserte Logistik, wie Frachtrouten, die Indien und Südostasien verbinden, verkürzen die Lieferzeiten erheblich und ermöglichen es Einzelhändlern, trendige Accessoires schnell nachzuliefern. Diese Agilität stellt sicher, dass Marken eine wachsende Verbraucherbasis bedienen, die nach modischen und dennoch erschwinglichen Produkten sucht.
Regulatorisches Umfeld
Die Regulierung von Modeaccessoires im asiatisch-pazifischen Raum wird zunehmend durch grenzüberschreitende Handelsregeln und strengere Compliance-Anforderungen in der Lieferkette geprägt. Die Umsetzung des RCEP bis 2026 vereinheitlicht Ursprungsregeln und Zollpläne über wichtige regionale Korridore hinweg, was die Beschaffungsentscheidungen und den innerasiatischen Vertrieb von Accessoires, von Schuhkomponenten bis hin zu Schmuck und Handtaschen, beeinflussen kann. Gleichzeitig bleibt die Durchsetzung von Rechten des geistigen Eigentums und die Bekämpfung von Fälschungen in mehreren Märkten ein wichtiger operativer Faktor, der Marken zu stärkerer Produktauthentifizierung und engerer Zusammenarbeit mit dem Zoll drängt.
In Bezug auf Nachhaltigkeit und verantwortungsbewusste Beschaffung erhöhen die Erwartungen an die Sorgfaltspflicht bei moderner Sklaverei und Zwangsarbeit in globalen Lieferketten die Dokumentations- und Rückverfolgbarkeitsanforderungen für Exporteure und Markeninhaber, die internationale Verbraucher bedienen. Dies steht im Einklang mit der lieferantenorientierten Governance, die in der Region sichtbar ist, einschließlich der Berichterstattung von Titan Company Limited über lieferantenorientierte Richtlinien und die Nutzung von LBMA-akkreditierten Raffinerien für den Großteil der Schmuckrohstoffe, was die Compliance-Bereitschaft für Premium-Accessoire-Kategorien unterstützt, in denen Herkunftsangaben und Aussagen zur verantwortungsvollen Beschaffung zentral für die Markenpositionierung sind.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Modeaccessoires im asiatisch-pazifischen Raum umfasst Rohstoffe (Textilien, Ledersubstitute, Metalle, Edelsteine und elektronische Komponenten für Wearables), Design und Produktentwicklung, Fertigung und Montage, Branding und Merchandising sowie den mehrkanaligen Vertrieb. Produktentwicklung und Materialinnovation werden zunehmend lokalisiert, um Geschwindigkeit und Marktanpassung zu erreichen, unterstützt durch die Gründung eines F&E-Zentrums und Technologie-Hubs von Nike in Shenzhen, um die Entwicklungs- und Materialarbeit für den chinesischen Markt zu beschleunigen. Im Premium-Schmucksegment hängen Versorgungssicherheit und Handwerkskapazitäten von vorgelagerten Investitionen und einer strengeren Lieferantensteuerung ab, während Massenmarktkategorien stärker auf Skalenfertigung, schnelle Nachbestückung und Kostendisziplin setzen.
Nachgelagert ist die Region eine Mischung aus markeneigenem Einzelhandel, Kaufhäusern, Fachhändlern und schnell wachsendem Online- und Social-Commerce. Luxuskonzerne priorisieren häufig die direkte Einzelhandelskontrolle, um Bestände, Preisgestaltung und Kundenbetreuung zu steuern, während große regionale Akteure zudem Filialnetze parallel zum digitalen Angebot aufbauen und optimieren. Titan Company Limited legte zum März 2026 eine internationale Einzelhandelspräsenz offen (darunter 149 Geschäfte im GCC, 12 in Nordamerika und eines in Singapur) sowie eine aktive Netzwerkoptimierung im vierten Quartal des Geschäftsjahres 26 (Filialrenovierungen und -schließungen), was verdeutlicht, wie führende Accessoire-Anbieter die Vertriebsproduktivität und das Markenerlebnis über Formate und Regionen hinweg steuern.
Wettbewerbslandschaft
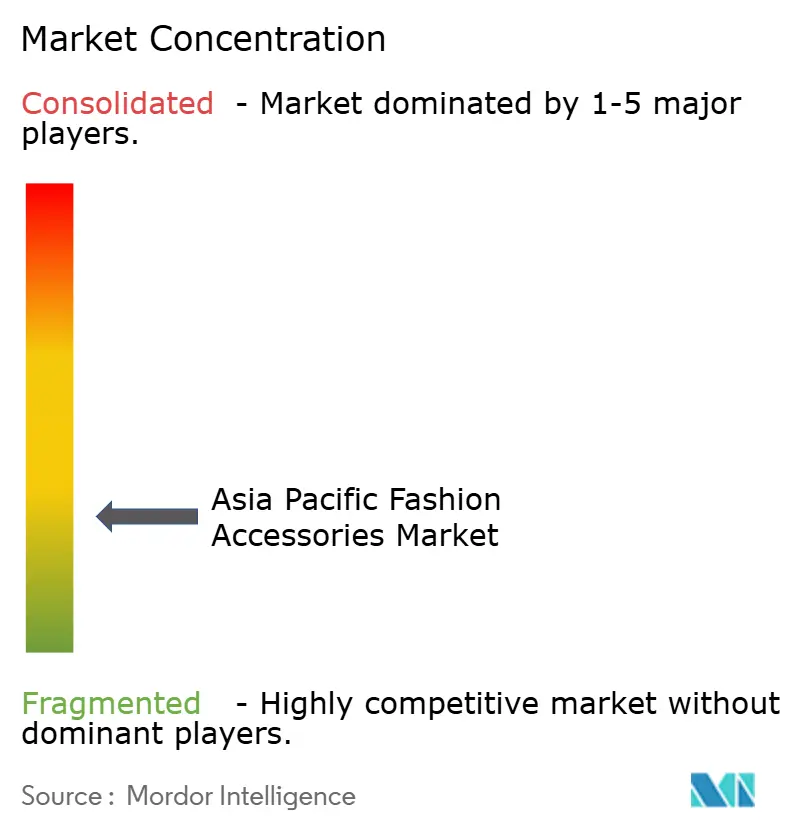
Der Wettbewerb im asiatisch-pazifischen Modezubehörmarkt ist fragmentiert. Globale Marken wie LVMH, Hermes und Kering konkurrieren zusammen mit Unternehmen wie Nike, Adidas und PUMA gegen regionale und Nischenakteure. Jede Marke passt ihre Produkte an lokale kulturelle Präferenzen an. Im Jahr 2024 konzentrierte sich beispielsweise Nikes Forschungs- und Entwicklungszentrum in Shenzhen auf die Entwicklung von Produkten speziell für den chinesischen Markt und stellte dabei eine Strategie vor, die als „in-market, for-market”-Innovation bekannt ist. Dieser Ansatz ermöglicht es globalen Marken, durch die Berücksichtigung der einzigartigen Bedürfnisse lokaler Verbraucher relevant zu bleiben. Gleichzeitig nutzen regionale Marken ihr tiefes Verständnis lokaler Geschmäcker, um ihre Marktpräsenz zu stärken und effektiv mit globalen Akteuren zu konkurrieren.
Chancen im Bereich nachhaltiger Accessoires und intelligenter Wearables wachsen, wobei Start-ups soziale Medienplattformen für das Marketing anstelle traditioneller Werbung nutzen. Im Jahr 2024 beispielsweise führten mehrere Start-ups in Südostasien umweltfreundliche Taschen und Schmuckstücke aus recycelten Materialien ein. Diese Produkte erlangten durch Instagram- und TikTok-Kampagnen erhebliche Aufmerksamkeit, was ihnen half, ein großes Publikum zu erreichen, ohne hohe Marketingbudgets zu benötigen. Luxusmarken setzen auch auf Blockchain-Technologie, um Echtheitszertifikate bereitzustellen, die dazu beitragen, gefälschte Produkte zu verhindern und das Vertrauen der Verbraucher aufzubauen. Ein bemerkenswertes Beispiel ist LVMHs Übernahme von Chrome Hearts im Jahr 2024, die es dem Unternehmen ermöglichte, sein Portfolio mit Nischenmarken zu erweitern, die eine starke Online-Anhängerschaft haben. Dies unterstreicht die zunehmende Bedeutung digitaler Einbindung und Nachhaltigkeit im Modezubehörmarkt.
Globale Marken kooperieren zunehmend mit lokalen Handwerkern, um kulturell authentische Produkte herzustellen, die Umweltstandards erfüllen. Renommierte Namen wie Hermès, Louis Vuitton und Gucci beziehen Waren von indischen Handwerkern und verleihen ihren Kollektionen einen Hauch handgefertigter Eleganz. Dieser Schritt schützt nicht nur das traditionelle Handwerk, sondern spricht auch umweltbewusste Verbraucher an. Darüber hinaus erweitern Auftragsfertiger ihre Aktivitäten von China auf Länder wie Kambodscha und Indien, um Risiken im Zusammenhang mit Zöllen und Handelsbeschränkungen zu mindern. Diese strategische Verlagerung stärkt stabile Lieferketten und verringert die Abhängigkeit von einer einzigen Region. Im asiatisch-pazifischen Modezubehörmarkt nutzen Unternehmen fortschrittliche Technologien wie Predictive Analytics und immersive Produktvisualisierung. Diese Innovationen steigern die Effizienz, verfeinern die Nachfrageprognose und stellen die Ausrichtung der Produkte auf die Verbraucherpräferenzen sicher, was den Unternehmen einen Wettbewerbsvorteil verschafft.
Führende Unternehmen der asiatisch-pazifischen Modezubehörbranche
Titan Company Limited
LVMH Moët Hennessy Louis Vuitton SE
Kering SA
Prada SpA
Hermès International
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für Modezubehör
- Nike Inc.
- Adidas AG
- Fast Retailing Co., Ltd
- Puma SE
- Bosideng International Holdings Limited
- Fossil Group Inc.
- Seiko Watch Corporation
- Skechers USA Inc.
- LVMH Moët Hennessy Louis Vuitton SE
- Kering SA
- Anta International Group Holdings Limited
- Bagzone Lifestyles Pvt. Ltd.
- Tapestry Inc.
- EssilorLuxottica SA
- Swatch Group
- Titan Company Limited
- Prada SpA
- Xiaomi Corp.
- Aditya Birla Fashion & Retail Ltd.
- Hermès International
- Capri Holdings Ltd.
Lesen Sie die Analyse der Asien-Pazifik-Markt für Modezubehör-Unternehmen

Marktchancen und Zukunftsaussichten
Handelserleichterungen und Maßnahmen der Fertigungspolitik schaffen erkennbare Chancen für Exporteure und Marken, um Beschaffung und Markteintritt im asiatisch-pazifischen Raum zu optimieren. Die Umsetzung des RCEP bis 2026, mit Zollliberalisierung für die meisten gehandelten Waren und einheitlichen Ursprungsregeln, unterstützt Lieferketten für Accessoires, die Produktion in Südostasien mit Verkäufen nach Japan, Südkorea, Australien und Neuseeland kombinieren. Sie fördert zudem die regionale Konsolidierung der Beschaffung für Kategorien wie Handtaschen, Bekleidungsaccessoires und schuhbezogene Accessoires. In Indien stärken die Maßnahmen des Unionshaushalts 2026, die am 2. Februar 2026 in Kraft treten, einschließlich Zollbefreiungen für Vorprodukte zur Herstellung von Schuhoberteilen und verlängerten Fristen für Exportverpflichtungen, das operative Umfeld für accessoirenahe Fertigungsökosysteme und die Lokalisierung von Zulieferern.
Chancen konzentrieren sich zudem auf Premiumisierung, Authentifizierung und Zirkularität, wo sich regulatorischer und verbraucherseitiger Druck überschneiden. Markenmaßnahmen im Jahr 2026 deuten auf Investitionen in eine strengere Lieferkettenkontrolle und technologiegestützte Einzelhandelsermöglichung hin, beispielsweise die Reorganisation von Kering zur Stärkung des zentralisierten Industrie- und Lieferkettenmanagements sowie die Vertiefung digitaler Einzelhandelspartnerschaften von Luxusakteuren für china-verknüpfte Ökosysteme. Parallel dazu erhöhen die Durchsetzung von Anti-Fälschungsmaßnahmen und Rückverfolgbarkeitsanforderungen die Nachfrage nach artikelbezogener Identifikation, wie RFID und digitalen Zertifikaten, was authentifizierte Wiederverkaufsmodelle unterstützt und das Vertrauen in Premiumkategorien erhöht. Reisebedingtes Einkaufen bleibt ein konkreter Nachfragetreiber in wichtigen Hubs, gestützt durch die berichteten 36,9 Millionen ausländischen Touristen Japans im Jahr 2024, was den Reise-Einzelhandel, exklusive Kapselkollektionen und den Bedarf an schneller Nachbestückung für Accessoires unterstützt, die über Flughäfen, Flagship-Stores und Luxus-Malls verkauft werden.
Recent Industry Developments in Asien-Pazifik-Markt für Modezubehör
- Juli 2026: Titan Company Limited erweitert die Premium-Handtaschenmarke IRTH um neue Einzelhandelsstandorte, einschließlich der Einführung einer Präsenz im Indore Phoenix Citadel Mall. Die Expansion formalisiert die Handtaschenkategorie innerhalb der APAC-zentrierten Märkte und erweitert den Zugang zu Direktgeschäften. Sie unterstützt das Wachstum der Handtaschenkategorie und stärkt das Direktvertriebsnetz des Einzelhändlers gegenüber unorganisierten Akteuren.
- April 2026: Titan Company Limited meldet Ergebnisse für das vierte Quartal des Geschäftsjahres 26, die ein Wachstum von 47 % in der Kategorie Damenhandtaschen und die Hinzufügung von 6 Geschäften für die Marke IRTH zeigen. Die Leistung signalisiert Dynamik im Premium-Handtaschensegment und spiegelt Fortschritte bei der Markenexpansion wider. Die Ergebnisse bekräftigen die Premium-Handtaschenstrategie und den Verlauf der Einzelhandelsexpansion.
- März 2026: Kering SA schließt den ersten Erwerb eines Anteils von 20 % an der Raselli Franco Group für 115 Millionen Euro ab, um die Kontrolle über die Schmuckwertschöpfungskette zu stärken. Die Übernahme verbessert die Integration der Schmucklieferkette innerhalb des APAC-Luxussegments und unterstützt die Markenpositionierung in hochwertigen Märkten. Sie erweitert zudem Kerings Zugang zu regionalen Luxusschmuckkompetenzen und nachgelagerten Produktionskapazitäten.


Asien-Pazifik-Markt für Modezubehör Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt für Modeaccessoires im asiatisch-pazifischen Raum als Gesamtwert der in der Region über Offline- und Online-Kanäle erworbenen Accessoires gemessen, wobei Massen- und Premiumausgaben sowie wichtige Verbrauchergruppen abgedeckt werden.
Ausschlüsse des Umfangs: Diese Größenbestimmung schließt Rohstoffhandelswerte und zwischengeschaltete Fertigungsdienstleistungen aus, die den an Endkäufer verkauften Wert des fertigen Accessoires nicht direkt widerspiegeln.
Übersicht der Segmentierung
- Nach Produkttyp
- Schuhe
- Bekleidung
- Geldbörsen
- Handtaschen
- Uhren
- Sonnenbrillen
- Schmuck
- Nach Endnutzer
- Männer
- Frauen
- Kinder
- Nach Kategorie
- Massenmarkt
- Premium
- Nach Vertriebskanal
- Stationäre Geschäfte
- Online-Shops
- Nach Geografie
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger asiatisch-pazifischer Raum
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Grenzen des Marktes festzulegen und die Basisdaten zu sammeln, die ohne Bezahlschranken überprüft werden können. Wir stützen uns typischerweise auf offizielle Statistiken und öffentliche Datensätze wie UN Comtrade für Handelsströme, die Weltbank für Einkommens- und Makroindikatoren, die Internationale Arbeitsorganisation für Arbeitskräfteindikatoren sowie nationale Statistikbehörden für Haushaltsausgaben und Einzelhandelsreihen. Für den regionalen Kontext beziehen wir uns zudem auf Veröffentlichungen der Zentralbanken, Zollzusammenfassungen und Verbraucherpreisindex-Tabellen, die helfen, Werte über die Jahre hinweg zu normalisieren.
Um diese Signale in ein nutzbares Marktmodell zu übersetzen, wurden Sekundärinformationen aus öffentlichen Unternehmensmeldungen, Investorenpräsentationen, geprüften Jahresberichten und angesehener Presseberichterstattung, die die Kategoriedynamik und Kanalverschiebungen behandelt, eingebunden. Wo die öffentliche Berichterstattung dünn war, wurden ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenintelligenz sowie sendungsbezogene Import- und Exportdatenbanken genutzt, um die Richtung gegenzuprüfen. Die genannten Sekundärquellen sind lediglich illustrativ, und viele weitere öffentliche und kostenpflichtige Quellen wurden für die Datenerhebung, Kreuzverifizierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu bestätigen, welcher Anteil der Ausgaben für Accessoires in jedem Land erfasst wird und wie sich Preis-Mix-Änderungen zwischen Massen- und Premiumlinien entwickeln. Wir sprachen mit einer Bandbreite von Befragten auf Marken- und Einzelhandelsseite sowie mit Distributoren und Kategoriespezialisten in den wichtigsten Nachfragezentren des asiatisch-pazifischen Raums, damit die Modellannahmen an das angepasst werden konnten, was bei der Marktpreisgestaltung und dem Kanalverhalten zu beobachten ist.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 33 % | CXOs: 13 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 29 % |
| Kleinere Akteure: 14 % | Manager: 58 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem die Nachfragepools für Accessoires auf Länderebene anhand von Verbraucherausgabenindikatoren, der Richtung der Einzelhandelsumsätze und handelsbezogenen Verfügbarkeitsprüfungen rekonstruiert und dann zur asiatisch-pazifischen Gesamtsumme zusammengefasst werden. Um die Schätzung realistisch zu halten, bestätigen wir sie durch selektive Bottom-up-Näherungen wie stichprobenbasierte Kategorieumsatz-Zusammenfassungen aus offengelegten Unternehmensergebnissen, Kanalprüfungen zum Online- versus Offline-Mix und Preisbandzuordnungen unter Verwendung typischer durchschnittlicher Verkaufspreise multipliziert mit den implizierten Volumina.
Zu den wichtigsten Inputs, die das Modell prägten, gehörten Urbanisierungs- und Einkommenswachstumsmuster, Veränderungen bei der E-Commerce-Durchdringung und mobilgeführtem Kauf, Premiumisierungssignale aus Mix-Verschiebungen, Saisonalität rund um Geschenk- und Festivalzeiten sowie Inflationseffekte, die durch VPI-Anpassungen erfasst wurden. Wenn ein Land für einen dieser Inputs nur begrenzte Sichtbarkeit hatte, wurde die Lücke durch Vergleichsländer-Proxying behandelt und anschließend mit Interviewrückmeldungen erneut überprüft, bevor sie akzeptiert wurde.
Die Prognose wurde mittels Szenarioanalyse durchgeführt, unterstützt durch multivariate Regression, wobei die Haupttreiber an erwartete Einkommenstrends, digitales Kanalwachstum und die Normalisierung des Preis-Mix angepasst wurden. Die Annahmen wurden bewusst einfach gehalten, um jährlich wiederholt werden zu können, und jeder Ausreißertrend wurde nur dann fortgeschrieben, wenn er durch mehr als ein unabhängiges Signal gestützt wurde.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über unabhängige Signale hinweg validiert und anschließend durch Varianzprüfungen auf Länderebene einem Stresstest unterzogen, damit plötzliche Sprünge durch einen erkennbaren Treiber erklärt werden können. Wenn ein Wert im Widerspruch zu Handelsströmen, Einzelhandelsdynamik oder berichteten Kategoriekommentaren zu stehen scheint, werden die Inputs überprüft, und Befragte können erneut kontaktiert werden, um den wahrscheinlichen Grund zu bestätigen.
Vor der endgültigen Freigabe durchlaufen das Modell und die schriftliche Logik eine mehrstufige Analystenprüfung, damit die Annahmen über Länder und Zeiträume hinweg konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse die Nachfrage, Preisgestaltung oder den Kanal-Mix erheblich beeinflussen. Vor der Auslieferung führen wir eine erneute Überprüfung durch, um sicherzustellen, dass die neuesten öffentlichen Informationen in den endgültigen Zahlen berücksichtigt sind.
Vergleich der Marktschätzung von Mordor Intelligence für Modeaccessoires im asiatisch-pazifischen Raum mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen können sehr weit voneinander abweichen, selbst wenn sie dieselbe Kategorie behandeln, da die Grenze dessen, was als Accessoire gezählt wird, nicht immer einheitlich ist. Unterschiede ergeben sich auch daraus, wie das Jahr und die Währung behandelt werden, sowie aus der Gewichtung der Online-Kanaldynamik und der Premium-Mix-Verschiebungen.
Import- und Exportmuster sowie länderbezogene Einzelhandelstrendsignale und Interviewprüfungen zum Preis-Mix sind die Belegverankerungen, die Mordor Intelligence an einen definierten Nachfragepool im asiatisch-pazifischen Raum binden, statt an eine breitere, bekleidungsgeführte Gesamtsumme.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,01 Billionen USD (2025) | |
| Branchenpublikation A | 0,67 Billionen USD (2024) | Diese Zahl basiert auf einer engeren Definition, die persönlichen Accessoires näherkommt, und schließt oft große angrenzende Kategorien aus, die die Gesamtausgaben erhöhen; sie spiegelt zudem ein anderes Basisjahr und einen anderen Währungszeitpunkt wider. |
| Regionale Beratungsgesellschaft B | 0,18 Billionen USD (2025) | Die Schätzung konzentriert sich typischerweise auf ein begrenztes Produktsortiment wie Handtaschen und ähnliche Artikel, was den vollständigen Accessoire-Warenkorb unterschätzt, und der Wachstumspfad tendiert dazu, eine schnellere Premium-Verschiebung anzunehmen, ohne dieselbe Ebene länderbezogener Gegenprüfungen. |
Die Spannbreite der Werte erklärt sich hauptsächlich durch den enthaltenen Produktumfang und die Art, wie Ländertotalzahlen über Kanäle hinweg zusammengefügt werden. Indem die Inputs auf beobachtbare Nachfragesignale zurückführbar gehalten werden und Annahmen erst nach Bestätigung der Richtung durch Interviews angepasst werden, bleibt die Endzahl ausgewogen und für die Planung wiederholbar.


Wichtige im Bericht beantwortete Fragen
Wie groß ist der asiatisch-pazifische Modezubehörmarkt derzeit?
Der Markt wird im Jahr 2026 auf USD 1,08 Billionen geschätzt und soll bis 2031 USD 1,47 Billionen erreichen.
Welche Produktkategorie wächst am schnellsten?
Uhren, einschließlich Smartwatches und Luxuszeitmesser, sollen bis 2031 mit einer CAGR von 6,88 % wachsen.
Wie wichtig ist China innerhalb des regionalen Marktes?
China trug 39,12 % des Umsatzes im Jahr 2025 bei und ist damit der größte nationale Einzelmarkt.
Welchen Anteil haben Online-Kanäle?
Stationäre Geschäfte dominieren weiterhin mit einem Anteil von 63,95 % im Jahr 2025, aber Online-Kanäle expandieren mit einer CAGR von 7,99 %.
Seite zuletzt aktualisiert am:



