
Marktgröße und Marktanteil der Bergbaulaborautomatisierung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 7.95 Milliarden US-Dollar |
| Marktgröße (2031) | 12.88 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.13 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
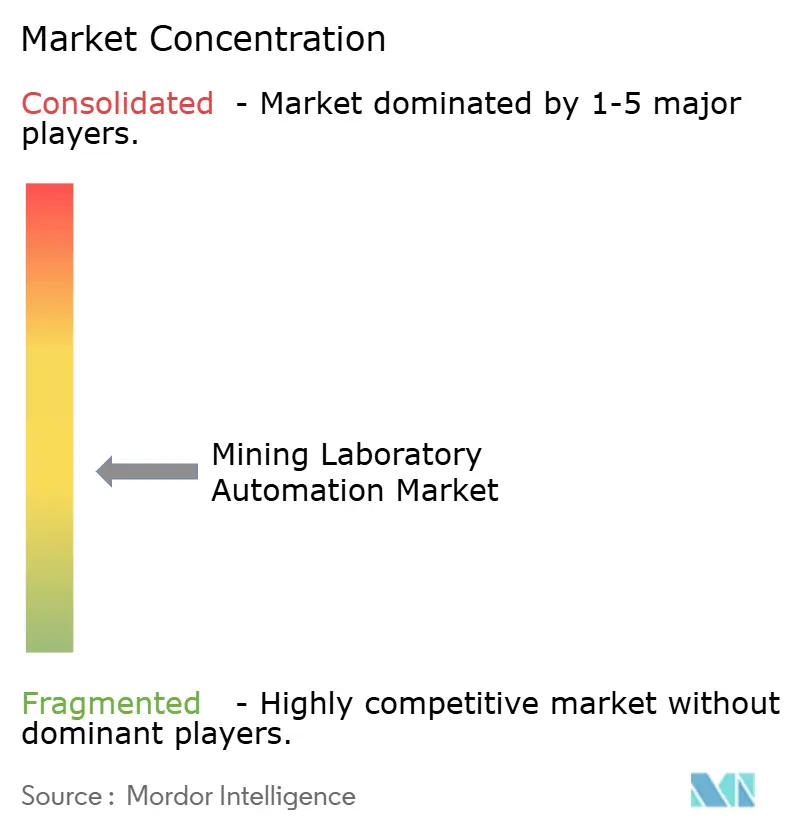
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Bergbaulaborautomatisierung von Mordor Intelligence
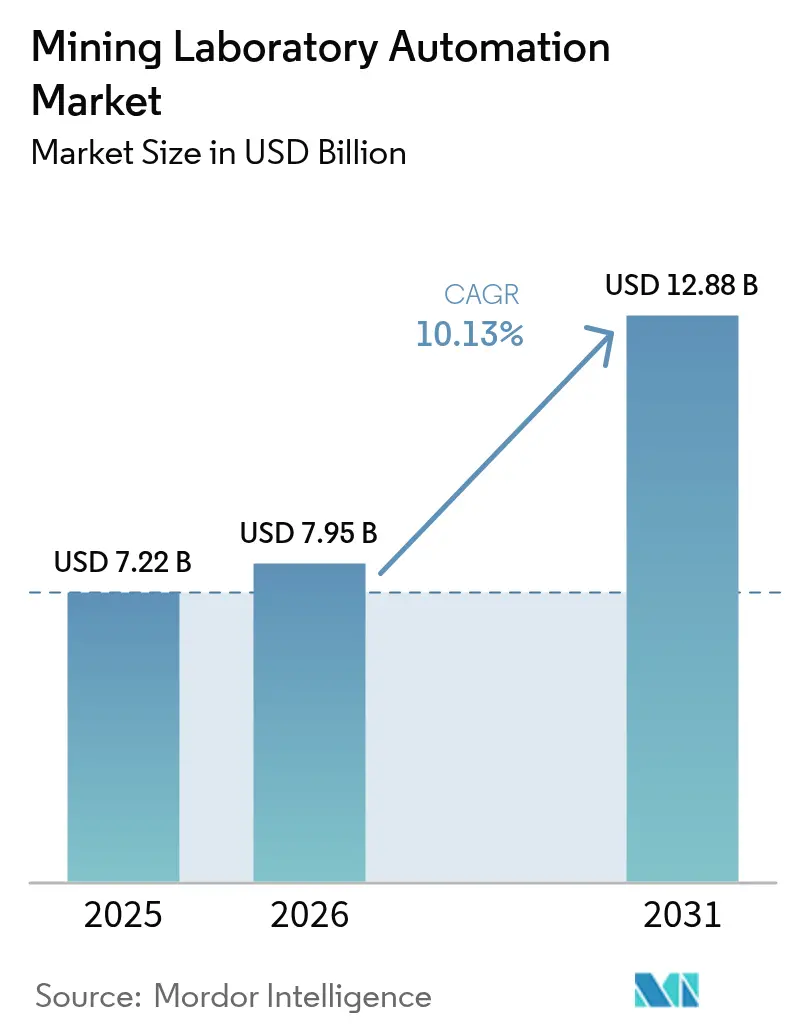
Die Marktgröße der Bergbaulaborautomatisierung wird im Jahr 2026 auf USD 7,95 Milliarden geschätzt, ausgehend vom Wert von USD 7,22 Milliarden im Jahr 2025 mit Prognosen für 2031, die USD 12,88 Milliarden zeigen, und wächst mit einer CAGR von 10,13 % über den Zeitraum 2026–2031. Die robuste Nachfrage resultiert aus Digitalisierungsprogrammen an Minenstandorten, die schnellere Durchlaufzeiten bei Assays, eine engere Gehaltskontrole und eine geringere Exposition des Personals gegenüber gefährlichen Umgebungen anstreben. Autonome Probenahmeysteme sind jetzt direkt mit cloudbasierten LIMS-Plattformen verbunden und ermöglichen eine Rückverfolgbarkeit vom Tagebau bis zum Hafen, die die Erzgewinnung steigert, Umschlagskosten senkt und die ESG-Konformität stärkt. Mittelgroße und große Bergbauunternehmen digitalisieren ihre Laboratorien, um dem Mangel an qualifizierten Arbeitskräften entgegenzuwirken, während Containerlabore die Entwicklungszeitpläne für Greenfield-Projekte verkürzen. Die Konvergenz von Robotik, KI und modularer Instrumentierung schafft skalierbare Ökosysteme, die die Gesamtbetriebskosten senken und frühen Anwendern Amortisationszeiträume von 18–24 Monaten ermöglichen. Die Investitionsdynamik wird durch regionale politische Impulse verstärkt, insbesondere in Australien, Chile, Saudi-Arabien und Ghana, wo Regulierungsbehörden und Staatsfonds Kapital in automatisierte Bergbauwertschöpfungsketten lenken.
Wesentliche Erkenntnisse des Berichts
- Nach Produktkategorie führte die Robotik mit einem Umsatzanteil von 33,60 % im Jahr 2025; LIMS wird voraussichtlich bis 2031 mit einer CAGR von 12,15 % wachsen.
- Nach Automatisierungsgrad hielten modulare Systeme im Jahr 2025 einen Marktanteil von 50,20 % am Markt für Bergbaulaborautomatisierung, während die Gesamtlaborautomatisierung voraussichtlich mit einer CAGR von 14,51 % bis 2031 wachsen wird.
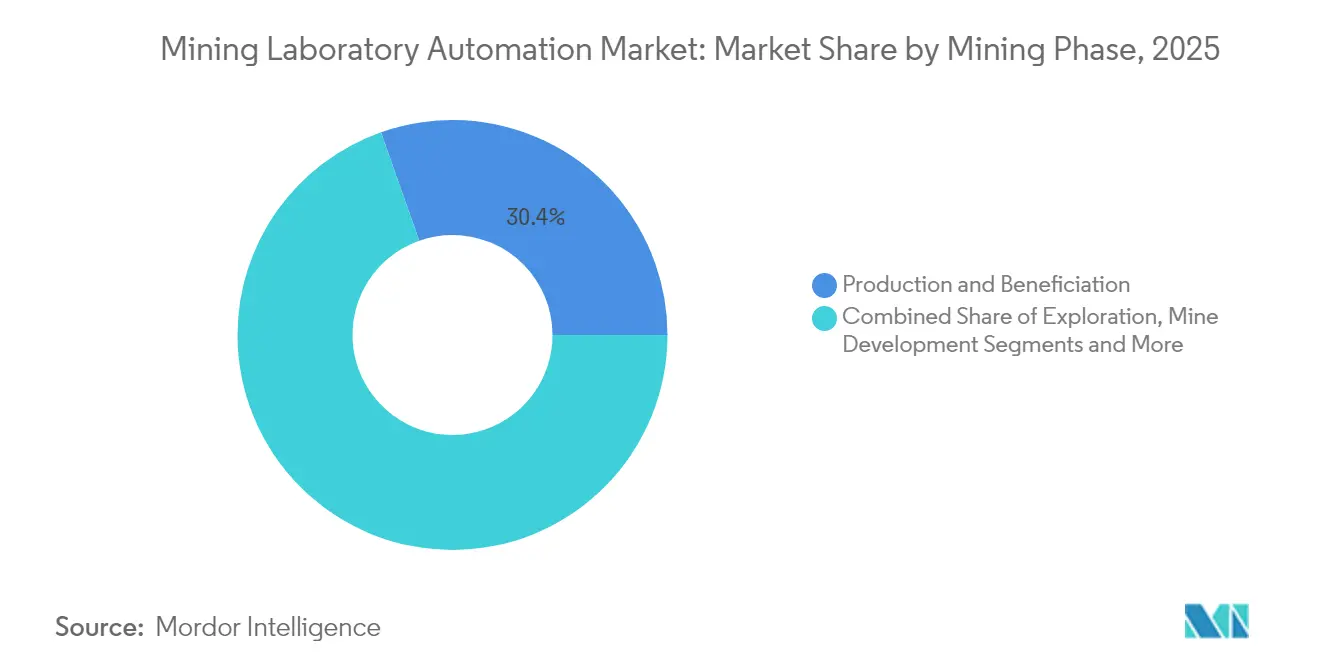
- Nach Bergbauphase entfielen Produktion und Aufbereitung auf einen Anteil von 30,40 % an der Marktgröße der Bergbaulaborautomatisierung im Jahr 2025; Exploration und Gehaltskontrole verzeichnen bis 2031 eine CAGR von 12,98 %.
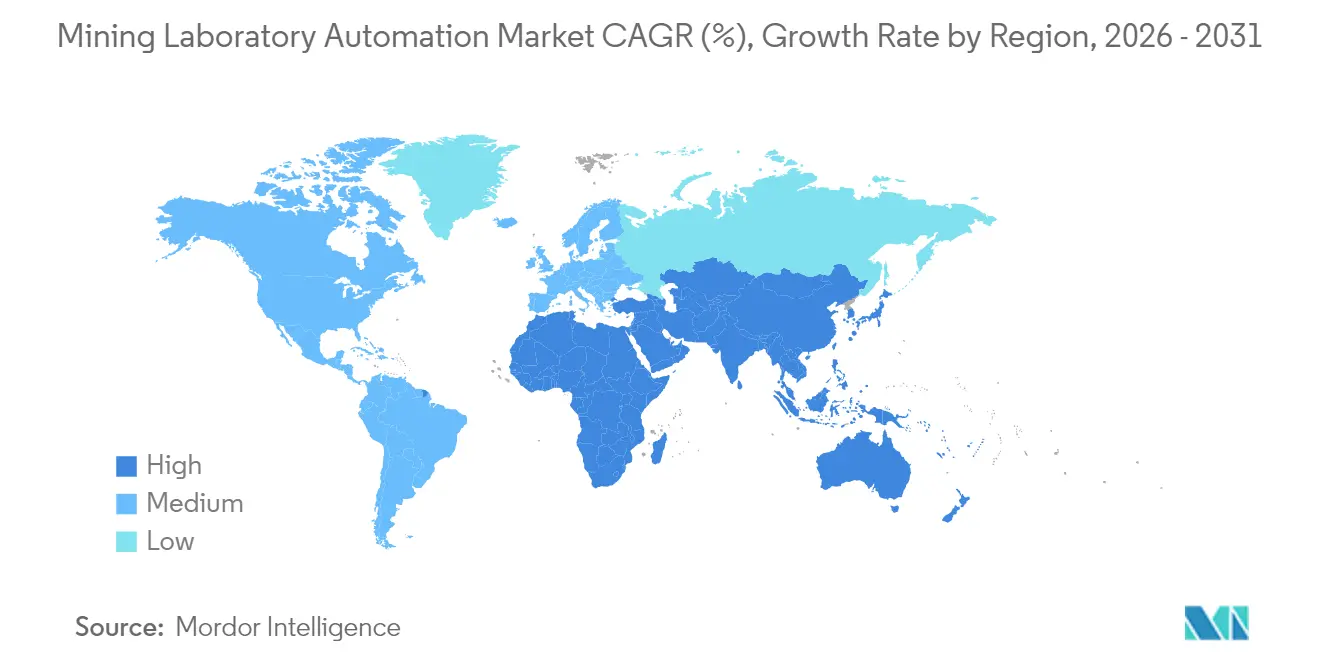
- Nach Geographie dominierte der asiatisch-pazifische Raum mit einem Anteil von 31,20 % im Jahr 2025, während der Nahe Osten und Afrika mit der höchsten CAGR von 14,86 % bis 2031 wächst.
- Nach Endnutzer erfassten große Unternehmen 57,10 % der Marktgröße der Bergbaulaborautomatisierung im Jahr 2025; mittelständische und Junior-Bergbauunternehmen stellen die am schnellsten wachsende Nutzergruppe mit einer CAGR von 13,88 % dar.
- FLSmidth, Thermo Fisher Scientific und Bruker hielten gemeinsam einen Marktanteil von 25,60 % an der Bergbaulaborautomatisierung im Jahr 2025, was eine mäßig fragmentierte Marktlandschaft widerspiegelt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für Bergbaulaborautomatisierung
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Digital-first-„Grube-bis-Hafen”-Probenahme-Initiativen in Australien | 1.8% | Australien, mit Ausstrahlungseffekten auf Kanada und Brasilien | Mittelfristig (2–4 Jahre) |
| Obligatorischer Vor-Ort-Assay-Durchlauf in chilenischen Kupferminen | 1.5% | Chile, Peru, mit Übernahme in APAC-Kupferoperationen | Kurzfristig (≤ 2 Jahre) |
| Schneller Gehaltskontrole-Bedarf in westafrikanischen Gold-Mega-Tagebauen | 1.2% | Westafrika, Ausweitung auf Ostafrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Strengere Tailings-Damm-Überwachungsvorschriften in Brasilien | 0.9% | Brasilien, mit regulatorischen Ausstrahlungseffekten auf den globalen Betrieb | Langfristig (≥ 4 Jahre) |
| Aufstieg containerisierter „Hub-and-Spoke”-Labore in den nordischen Ländern | 0.7% | Nordische Länder, Ausweitung auf abgelegene Bergbauregionen weltweit | Langfristig (≥ 4 Jahre) |
| KI-gestützte prädiktive Wartung für robotische Probenvorbereitung | 1.4% | Global, mit früher Einführung in Australien und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Digital-first-„Grube-bis-Hafen”-Probenahme-Initiativen in Australien
Bergbaukonzerne integrieren jetzt autonome Bohrgeräte, automatisierte Brecher und robotische Brandscheide-Linien in einheitliche Dateninfrastrukturen, die geochemische Ergebnisse innerhalb von Minuten in Planungssoftware einspeisen. Rio Tinto berichtet von jährlichen Einsparungen von USD 200 Millionen nach dem Einsatz prädiktiver Wartung an robotischen Laborressourcen, während BHP's Spence-Mine in Chile im Jahr 2024 drei Monate voller Autonomie ohne Sicherheitsvorfälle verzeichnete. Der kontinuierliche Datenfluss beseitigt manuelle Engpässe, senkt das Kontaminationsrisiko um 40 % und steigert die Erzgewinnung in großen Eisenerzbetrieben um 3–5 %.[1]BHP-Redaktionsteam, „Künstliche Intelligenz erschließt eine intelligentere Zukunft”, bhp.com
Obligatorischer Vor-Ort-Assay-Durchlauf in chilenischen Kupferminen
Vier-Stunden-Regulierungsgrenzen für Gehaltskontrole-Assays haben chilenische Standorte gezwungen, automatisierte Probenvorbereitung und tragbare RFA-Geräte einzuführen, die Ergebnisse in 90 Minuten liefern. Codelcos Vereinbarung im Wert von USD 2,5 Milliarden mit ABB bündelt Elektrifizierung und Laborautomatisierung und verschafft frühen Anwendern Verbesserungen von 2–3 Prozentpunkten bei der Kupfergewinnung und prägt ähnliche Vorgaben in Peru.[2]Mining Digital Staff, „ABB und Codelco kooperieren bei der Dekarbonisierung chilenischer Minen”, miningdigital.com
Schneller Gehaltskontrole-Bedarf in westafrikanischen Gold-Mega-Tagebauen
Gold-Mega-Tagebaue haben Hochdurchsatz-Roboterlabore eingeführt, die täglich über 500 Proben verarbeiten. AngloGold Ashanti erzielte bei Iduapriem einen ROI von 650 %, indem Sprengbewegungsüberwachung mit automatisierten Assay-Workflows kombiniert wurde, was die Goldgewinnung um 4–6 % steigerte. Der Erfolg treibt ähnliche Investitionen in Ghana, Mali und Suriname voran.
KI-gestützte prädiktive Wartung für robotische Probenvorbereitung
Modelle des maschinellen Lernens analysieren Vibrations- und Thermalsignale, um Ausfälle 72–96 Stunden im Voraus zu prognostizieren. Gecko Robotics dokumentierte 35 % weniger ungeplante Ausfallzeiten und eine um 8–12 % höhere Geräteverfügbarkeit an Pilotminenstandorten. Niedrigere Wartungskosten beschleunigen die Projektamortisation und fördern gebündelte Hardware-und-Software-Verträge.
Analyse der Hemmnisse*
| HEMMNISSE | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| CAPEX-Amortisation > 3 Jahre für mittelständische Minen | -1.6% | Global, besonders bei Junior- und mittelständischen Bergbaubetrieben | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Interoperabilität zwischen Legacy-Assay-Hardware | -1.2% | Nordamerika und Europa mit veralteter Infrastruktur | Mittelfristig (2–4 Jahre) |
| Mangel an Robotik-Technikern in Afrika und der Karibik | -0.8% | Subsaharisches Afrika und karibische Bergbauregionen | Langfristig (≥ 4 Jahre) |
| Datensouveränitätshindernisse für cloudbasierte LIMS in der EU | -0.7% | Europäische Union, mit potenziellen Ausstrahlungseffekten auf andere Regionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
CAPEX-Amortisation > 3 Jahre für mittelständische Minen
Mittelständische Bergbaubetriebe sehen sich erheblichen finanziellen Einschränkungen gegenüber, wenn sie Investitionen in die Laborautomatisierung bewerten, da verlängerte Amortisationszeiträume häufig die akzeptablen Risikoschwellen für Unternehmen mit begrenzten Kapitalressourcen übersteigen. Die Analyse der Bergbaubetriebskosten durch SRK Consulting zeigt, dass Automatisierungsprojekte mit anfänglichen Investitionen über USD 5 Millionen in der Regel einer Prüfung durch Vorstände unterliegen, wenn sich die Amortisationszeiträume auf über 36 Monate erstrecken. Die Herausforderung wird durch volatile Rohstoffpreise verschärft, die langfristige ROI-Berechnungen unzuverlässig machen, insbesondere für Gold- und Basismetallbetriebe, bei denen die Preisschwankungen jährlich mehr als 20 % betragen können. Teck Resources' Quebrada-Blanca-II-Projekt verdeutlicht diese Herausforderung, wobei die Entwicklungskosten auf USD 8,5–9 Milliarden gestiegen sind, deutlich über den ursprünglichen Schätzungen, was das Risiko von Kostenüberschreitungen bei großen Automatisierungsinitiativen unterstreicht. Gerätefinanzierungsoptionen und Leasingvereinbarungen entstehen als potenzielle Lösungen, aber die Einführung bleibt aufgrund von Bedenken hinsichtlich Technologieveralterung und Wartungsverantwortung begrenzt.
Begrenzte Interoperabilität zwischen Legacy-Assay-Hardware
Der erhebliche Bestand an Legacy-Analysegeräten in der Bergbauindustrie schafft erhebliche Integrationsherausforderungen bei der Implementierung moderner Automatisierungssysteme, da viele Instrumente die standardisierten Kommunikationsprotokolle vermissen lassen, die für einen nahtlosen Datenaustausch erforderlich sind. Laborinformationsmanagementsysteme müssen Dutzende verschiedener Geräteschnittstellen unterstützen, wobei einige Einrichtungen Geräte von mehr als 15 verschiedenen Herstellern betreiben, die eine Technologieentwicklung von über 20 Jahren umspannen. Die Komplexität steigt exponentiell, wenn versucht wird, Brandscheidöfen, Röntgenfluoreszenzspektrometer und Atomabsorptionssysteme aus verschiedenen Epochen in einheitliche automatisierte Workflows zu integrieren. Nachrüstlösungen können 40–60 % des Neugerätepreises kosten und dabei nur einen Teil der Funktionalität liefern, was Bergbauunternehmen vor schwierige Kapitalallokationsentscheidungen stellt. Das Aufkommen universeller Kommunikationsstandards und Middleware-Lösungen bietet potenzielle Entlastung, aber die Implementierung erfordert erhebliche technische Fachkenntnisse, die vielen Bergbaubetrieben intern fehlen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt: Robotik beschleunigt die Gefahrenreduzierung
Die Robotik generierte im Jahr 2025 mit 33,60 % den größten Anteil am Markt für Bergbaulaborautomatisierung, gestützt auf die Notwendigkeit, das Personal vor Hochtemperaturöfen und krebserregendem Staub zu schützen. Die Schlüsselfertigzellen von Scott Automation liefern jetzt Zerkleinerung, Mahlung, Wägung und Brandscheide-Ausguss in versiegelten Umgebungen, was den Durchsatz und die Wiederholbarkeit steigert. LIMS ist zwar kleiner, aber mit einer CAGR von 12,15 % der am schnellsten wachsende Bereich, da Führungskräfte Datenintegrität und regulatorische Rückverfolgbarkeit höher bewerten als inkrementelle Hardwaregeschwindigkeit. Containerlabore bedienen Explorationskampagnen, die eine schnelle Mobilisierung erfordern; ein 40-Fuß-Modul kann innerhalb von drei Wochen in Betrieb genommen werden. Automatisierte Analysatoren übernehmen KI-gestützte Kalibrierung, reduzieren den Reagenzienverbrauch und erhöhen die Präzision.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich


Nach Automatisierungsgrad: Modular dominiert, aber die Gesamtlaborautomatisierung gewinnt an Boden
Unternehmen bevorzugen modulare Inseln, die diskrete Aufgaben ersetzen – Zerkleinern, Teilen oder Fusion – ohne gesamte Workflows zu destabilisieren. Solche Systeme machten im Jahr 2025 50,20 % des Marktanteils der Bergbaulaborautomatisierung aus. Mit zunehmenden Amortisationsnachweisen wächst die Gesamtlaborautomatisierung jährlich um 14,51 %, insbesondere in Eisenerz- und Kupfer-Hubs, wo das Probenvolumen extrem ist. Das Bündnis von ABB mit Agilent zur Bereitstellung integrierter robotischer Chemieinselnsignalisiert eine Verlagerung hin zu Anbieter-Ökosystemen, die Lösungen von der Entstehung bis zum Auslieferungstor liefern.
Nach Bergbauphase: Produktion dominiert, Exploration eilt voraus
Die Produktions- und Aufbereitungsphasen beanspruchten 30,40 % des Umsatzes von 2025, da die Betreiber eine Echtzeit-Prozesskontrolle verlangen, um vertragliche Spezifikationen zu erfüllen. Exploration und Gehaltskontrole verzeichnen jedoch mit 12,98 % CAGR die Schlagzeilen, weil komplexe Erzkörper schnelle Bohrkernanalytik erfordern. Der Einsatz von KI-gestützter geometallurgischer Modellierung durch Giant Mining vor seiner Bohrkampagne im Jahr 2025 zeigt, wie frühe geochemische Erkenntnisse spätere CAPEX-Risiken mindern.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich
Nach Endnutzer: Große Unternehmen dominieren weiterhin
Große diversifizierte Bergbauunternehmen hielten im Jahr 2025 57,10 % der Marktgröße der Bergbaulaborautomatisierung, da sie standortübergreifende Einführungen finanzieren und interne F&E aufrechterhalten können. Kostensenkungen und Leasingmodelle ermöglichen es mittelständischen Akteuren, ihre Ausgaben mit einer CAGR von 13,88 % zu steigern. Der Pay-per-Sample-Golddetektionsdienst von Orexplore erweist sich als attraktiv für Junior-Bergbauunternehmen, die eine kapitalschonende Exploration anstreben.
Geografische Analyse
Der asiatisch-pazifische Raum verankerte 2025 einen Anteil von 31,20 % am globalen Umsatz, wobei Australiens autonome Eisenerzkette und Chinas umfangreiche Basismetallkapazität die Nachfrage ankurbelten. Die australischen Robotiksausgaben im Bergbau beliefen sich im Jahr 2022 auf USD 63 Milliarden und sollen bis 2030 auf USD 218 Milliarden steigen, ein Trend, der sich auch in Laborumgebungen widerspiegelt. Japan und Südkorea liefern Präzisionssensoren und KI-Chips, die die Assay-Genauigkeit verbessern.
Der Nahe Osten und Afrika verzeichnet die schnellste CAGR von 14,86 %, katalysiert durch Staatsfonds. Die Vereinbarung des saudischen Bergbauunternehmens Ma'aden mit Hexagon zur Eröffnung der ersten digitalen Mine der Region – mit einem Budget von USD 2 Milliarden – schafft eine Vorlage für die Laborautomatisierung bei Phosphat-, Gold- und Kupferanlagen. Afrikanische Implementierungen stützen sich stark auf Containerlabore und Fernüberwachung, um eine schwache Infrastruktur und einen Mangel an Technikern zu umgehen.
Nordamerika zeigt eine stetige Ersatznachfrage, da veraltete Uran-, Kali- und Edelmetall-Labore altern. Anbieter müssen Interoperabilitätsnachrüstungen und gewerkschaftlich organisierte Arbeitsumgebungen meistern. Das Bild in Europa ist gemischt: Nordische Eisenerzproduzenten sind Vorreiter bei Hub-and-Spoke-automatisierten Laboren, die zahlreiche Satellitenminen unterstützen, doch die breitere EU kämpft mit Datensouveränitätshürden, die cloudbasierte LIMS-Modelle verkomplizieren. Südamerika profitiert von Chiles Assay-Durchlauf-Gesetz und Perus Lithiumboom.

Regulatorisches Umfeld
Die Regulierung, die die Automatisierung von Bergbaulaboren betrifft, ist in den Arbeitsschutzregelungen und technischen Normen für autonome Systeme verankert, wobei Durchsetzung und Leitlinien je nach Rechtsraum variieren. In den Vereinigten Staaten legt die Mine Safety and Health Administration (MSHA) durch 30 CFR Parts 1-199 den Grundstandard fest, an dem sich Bergbaubetreiber und Vor-Ort-Labore orientieren müssen, wenn sie automatisierte Probenhandhabung, Robotik und zugehörige Schutzvorrichtungen einführen. Kanada verfeinert ebenfalls die Leitlinien für mobile autonome Bergbausysteme, wobei provinzielle Ansätze wie die Leitlinien von British Columbia und Anwendungen des Ontario Occupational Health and Safety Act als Referenz dienen und prägen, wie automatisierte In-Pit-Labore und robotergestützte Probenvorbereitungszellen risikobewertet, gewartet und personell besetzt werden.
Normen und Sorgfaltspflichterwartungen beeinflussen zunehmend, wie Analysedaten, Rückverfolgbarkeit und digitale Arbeitsabläufe umgesetzt werden. ISO-Rahmenwerke, die häufig bei Autonomie- und Maschinensicherheit herangezogen werden, darunter ISO 17757 und ISO 12100, unterstützen Risikobewertungen und Entscheidungen zur Systemintegration für robotergestützte Laborlinien. In China wurde YS/T 1821-2025 für intelligente Fabriken im Kontext des Nichteisen-Bergbaus im August 2025 veröffentlicht und trat am 1. März 2026 in Kraft, wodurch die inländischen Standardisierungsanforderungen für intelligente, vernetzte Betriebe verstärkt werden. In Europa erhöhen Nachhaltigkeitsberichterstattungs- und Sorgfaltspflichtanforderungen, einschließlich der durch die CSRD getriebenen Erwartungen, die Anforderungen an Dokumentation und Prüfbarkeit von Laborergebnissen, was den Fokus auf LIMS-Rückverfolgbarkeit und kontrollierte Datenverarbeitung entlang globaler Mineralienlieferketten verstärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei Automatisierungs-OEMs und Systemintegratoren, die robotergestützte Probenhandhabung, Zerkleinerungs-/Teilungs-/Vorbereitungsmodule und automatisierte Analysegeräte (XRF, XRD, ICP-MS, LIBS) liefern, und geht dann in die Softwareebene über, wo LIMS- und Konnektivitätstools Instrumente mit Minenplanung, SAP/ERP und QA/QC-Arbeitsabläufen integrieren. Vorgelagerte Anbieter sind unter anderem Scott Technology (Rocklabs), FLSmidth, Alsys International und QCS LabAutomation GmbH, während die nachgelagerte digitale Integration und der Datenaustausch von LIMS- und Plattformanbietern wie Online LIMS Canada Ltd., Datamine (AssayNet), MineHub und aXedras unterstützt werden.
Die Implementierung verläuft in der Regel von der technischen Konstruktion und Arbeitsablaufkartierung über Werksabnahmetests, Inbetriebnahme am Standort bis hin zu langfristigen Serviceverträgen, die Kalibrierung, Ersatzteile und Betriebszeit abdecken. Zwei bedeutende Kanäle sind Labore vor Ort, die Erzgradkontrolle und Produktion unterstützen, sowie kommerzielle Drittlabore (TIC-Anbieter), die Analyseabläufe über mehrere Bergbaukunden hinweg standardisieren. Die Bereitstellung einer AMS-Brechzelle durch Scott Technology im Juni 2026 in einem großen kommerziellen Labor veranschaulicht diese nachgelagerte Expansion. Wesentliche Engpässe konzentrieren sich auf die Integration mit veralteter Analysehardware, bedingt durch die Vielfalt der Schnittstellen und Nachrüstkosten, sowie auf den Aufbau von Datenpipelines, die die Chain-of-Custody und die ISO-17025-konforme Rückverfolgbarkeit bewahren und gleichzeitig nahezu Echtzeit-Entscheidungsschleifen zwischen Laborergebnissen und Betrieb ermöglichen.
Wettbewerbslandschaft
Der Markt für Bergbaulaborautomatisierung balanciert zwischen etablierten Marktführern und wendigen Herausforderern. FLSmidth, Bruker und Thermo Fisher verfügen über globale Serviceflotten, integrierte Analysesuites und robuste Nachverkaufsverträge – zusammen halten sie einen Anteil von 26 %. Sie festigen ihre Positionen durch Nachrüstpakete, die Robotik an Legacy-Instrumente anschließen. Herausforder-Unternehmen wie Chrysos (PhotonAssay) und GeologicAI liefern bahnbrechende zerstörungsfreie Analyse und KI-gestützte Kernscanning-Technologie, die die Assay-Durchlaufzeiten von Stunden auf Minuten verkürzen. Partnerschaftsnetzwerke multiplizieren sich: ABB kooperiert mit Agilent für robotische Nasschemieinsel; ABB verknüpft sich auch mit Mettler-Toledo's LabX, um Gewichtsdaten in LIMS zu integrieren, und reagiert damit auf Labore, die an qualifizierten Technikern mangeln.
Automatisierung-als-Dienstleistung entwickelt sich zu einem Wettbewerbsfeld. Scott Technology und Intertek erproben ergebnisbasierte Verträge, bei denen Bergbauunternehmen pro analysierter Probe zahlen, anstatt Geräte direkt zu besitzen. Unterdessen integrieren Geräte-OEMs KI-gestützte prädiktive Wartung, um ungeplante Ausfallzeiten zu reduzieren – ein Differenzierungsmerkmal, das durch die Feldergebnisse von Gecko Robotics hervorgehoben wird. Nachhaltigkeitsimperative treiben Anbieter dazu an, energiesparende Schmelzöfen und intelligente Belüftung zu entwickeln, die strengere Tailings-Analytik und Dekarbonisierungsmetriken adressieren.
Marktführer der Bergbaulaborautomatisierungsbranche
FLSmidth A/S
Thermo Fisher Scientific
SGS SA
Intertek Group PLC
Rocklabs (Scott Technology)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Weißer Raum entsteht rund um die Skalierung modularer Automatisierung über einzelne Bergbaustandorte hinaus in das Ökosystem kommerzieller Labore und Mandantentests, wo Standardisierung und Durchsatz über viele Betreiber hinweg monetarisiert werden. Der Vertrag von Scott Technology vom Juni 2026 zur Platzierung einer Automated Modular Solution (AMS)-Brechzelle in einem großen kommerziellen Mineralienlabor ist ein konkretes Signal dafür, dass modulare Laborinseln für breitere Dienstleistungslabor-Arbeitsabläufe verpackt werden, nicht nur für Eigenbetreiber-Einsätze. Dies schafft Raum für Anbieter, die wiederholbare Module, schnelle Inbetriebnahme und konsistente QA/QC liefern können, während sie die Ergebnisse in die LIMS- und Berichtsformate der Kunden integrieren.
Schnellere quantitative Erzcharakterisierung bleibt ebenfalls ein starkes Chancenfeld für Erzgradkontrolle und Prozessoptimierung, insbesondere da Lagerstätten komplexer werden und Programme für kritische Mineralien eine engere Rückverfolgbarkeit erfordern. Die Installation eines automatisierten Mineralogie-Analysegeräts TESCAN TIMA durch Metso im Juni 2026 in seinem Forschungszentrum in Pori, Finnland, zielt darauf ab, Charakterisierungszyklen von Tagen auf Stunden zu verkürzen, im Einklang mit der Nachfrage nach durchsatzstarken, datenreichen Arbeitsabläufen, die durch automatisierte Handhabung und digitales Datenmanagement unterstützt werden. Die Inbetriebnahme einer KI-gestützten Verarbeitungsanlage durch Vale im Juni 2026 in Itabira, Brasilien, mit umfassender Automatisierung und ferngesteuerten Robotikfähigkeiten, verstärkt weiter den Zug nach integrierten Analysen und Datenpipelines von der Probe bis zur Entscheidung. Zusammen unterstützen diese Belege Chancen für Anbieter, Robotik, Analysegeräte und LIMS-Konnektivität mit offenen Schnittstellen, validierter Rückverfolgbarkeit und Automation-as-a-Service-Strukturen zu bündeln, die das Anfangsrisiko für Bergbauunternehmen mittlerer und kleinerer Größe verringern, die durch Amortisationszeiten eingeschränkt sind.
Aktuelle Branchenentwicklungen
- Juni 2026: Scott Technology sicherte sich einen Vertrag zur Bereitstellung seiner Rocklabs Automated Modular Solution (AMS)-Brechzelle in einem großen kommerziellen Mineralienprüflabor. Dieser Schritt erweitert die modulare Laborautomatisierung von Bergbaustandort-Einsätzen auf Drittprüfungs-Arbeitsabläufe, wo standardisierter Durchsatz und Wiederholbarkeit über mehrere Bergbaukunden hinweg skaliert werden können.
- Mai 2026: FLSmidth erhielt einen Auftrag im Wert von 300 Mio. DKK zur Lieferung wichtiger Aufbereitungstechnologien für ein Bandhematit-Quarzit (BHQ)-Eisenerzprojekt in Südasien, einschließlich Hochdruck-Walzenmühlen und Rührwerkskugelmühlen. Der Auftrag stärkt integrierte Verarbeitungsflussdiagramme, die zunehmend auf engere Mess-, Probenahme- und Laborkontrollschleifen zur Stabilisierung der Produktqualität angewiesen sind.
- September 2024: FLSmidth vereinbarte die Übernahme von Tipco (TIPCO Tudeshki Industrial Process Control GmbH), um sein Angebot an digitalen Pumpen, Zyklonen und Ventilen mit Partikelgrößenverteilungsmessfähigkeit zu stärken. Die Hinzufügung von Instrumentierungs- und Steuerungs-Know-how unterstützt stärker automatisierte Prozesssteuerungsarchitekturen und erhöht die Nachfrage nach kompatiblen Labor- und Inline-Analysen, die geschlossene Optimierungsregelkreise versorgen können.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt Automatisierungslösungen, die in Bergbaulaboren zur Vorbereitung, Prüfung, Analyse und Berichterstattung von Proben verwendet werden, einschließlich der zugehörigen Hardware, Software und unterstützenden Dienstleistungen, die mit Laborarbeitsabläufen im Bergbau verbunden sind.
Ausgeschlossen aus dem Geltungsbereich: Nicht erfasst wird allgemeine Automatisierung an Bergbaustandorten außerhalb des Labors, ebenso wenig Routineverbrauchsmaterialien, die nicht Teil einer Automatisierungslösung sind.
Übersicht der Segmentierung
- Nach Produkt
- Robotik
- Laborinformationsmanagementsysteme (LIMS)
- Containerlabor
- Automatisierte Analysatoren und Probenvorbereitungsgeräte
- Nach Automatisierungsgrad
- Gesamtlaborautomatisierung (TLA)
- Modulare/Insel-Automatisierung
- Nach Bergbauphase
- Exploration und Gehaltskontrole
- Minenentwicklung und Planung
- Produktion und Aufbereitung
- Stilllegung und Umweltüberwachung
- Nach verarbeitetem Rohstoff
- Eisenerz
- Kupfer
- Gold
- Kohle und Batteriemineralien (Ni, Li, Co)
- Nach Geographie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Um einen sauberen Ausgangsdatensatz zu erstellen, kartieren wir, wie sich die Nachfrage nach Bergbaulaborautomatisierung mit Explorations- und Produktionsaktivitäten verbindet, und gleichen dies dann mit öffentlichen Indikatoren ab, die jahresübergreifend verfolgt werden können. Übliche Eingaben umfassen staatliche Bergbaustatistiken und Mineralproduktionsreihen aus Quellen wie dem USGS, nationalen geologischen Diensten und Energie- oder Bergbauministerien, die helfen, die Rohstoffaktivität und die länderspezifische Exposition einzuordnen.
Wir verwenden auch Normen und technische Referenzen, die Laborarbeitsabläufe und Qualitätsanforderungen prägen, wie beispielsweise ISO-Methoden, die bei der Analyse und Probenhandhabung verwendet werden, sowie von Fachkollegen begutachtete Arbeiten zur automatisierten Probenvorbereitung und Leistung analytischer Instrumente. Für den Marktkontext und Adoptionssignale prüfen wir Geschäftsberichte von Unternehmen, Investorenpräsentationen, seriöse Presseberichterstattung und Verbandsmaterialien zu Bergbau- und Laborpraktiken. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzen und Analysen, Patentrecherchen, Versand- oder Handelsprüfungen sowie Ausschreibungsverfolgung genutzt, um den Zeitpunkt größerer Laborausbauten zu bestätigen. Diese Quellen sind beispielhaft, und wir haben auch weitere öffentliche und kostenpflichtige Referenzen verwendet, um Daten zu erheben, Annahmen zu validieren und Lücken zu klären.
Primärinterviews und Umfragen
Primärarbeit wurde eingesetzt, um die Grenzen des Geltungsbereichs auf Belastbarkeit zu prüfen und sicherzustellen, dass das Modell widerspiegelt, was Labore tatsächlich kaufen und einsetzen, und nicht nur, was vermarktet wird. Wir sprachen mit einer Mischung aus Lösungsanbietern, Betreibern von Bergbaulaboren sowie Ingenieur- und Beschaffungsakteuren in den wichtigsten Fördergebieten, damit Preisspannen, Einführungstempo und Ersatzzyklen bestätigt werden konnten. Bei widersprüchlichen Antworten überprüften wir die Definitionen erneut und verfolgten die Sache weiter, bis die Kernannahmen (Automatisierungsgrad, Verknüpfung mit der Minenphase und Serviceanbindung) mit der tatsächlichen Projektabwicklung übereinstimmten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 29 % | CXOs: 13 % | APAC: 39 % |
| Mid-Tier: 55 % | Funktions-/Abteilungsleiter: 35 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 52 % | Amerika: 24 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Bergbauaktivität und Laborarbeitsintensität in einen adressierbaren Nachfragepool für automatisierte Probenvorbereitung, analytische Systeme, Robotik und Laborinformatik übersetzt werden. Die länder- und rohstoffbezogene Exposition wird anhand öffentlicher Produktions- und Projektsignale rekonstruiert und dann durch Adoptionsraten angepasst, die je nach Minenphase und Laborreife variieren.
Um die Zahlen fundiert zu halten, bestätigen wir die Gesamtwerte durch selektive Bottom-up-Prüfungen, wie beispielsweise stichprobenartige Systempreise, typische Modulanzahlen pro Labor sowie Service- und Software-Anbindungsraten, die aus Interviews und öffentlichen Materialien erhoben wurden. Zu den wichtigsten Einflussgrößen in diesem Markt zählen die Richtung der Ausgaben für Exploration und Erzgradkontrolle, der Durchsatz bei Produktion und Aufbereitung, die Verschiebung hin zu Tests für Batteriemineralien, die Entwicklung der durchschnittlichen Verkaufspreise für modulare Systeme sowie Personalengpässe in Laboren, die Automatisierungsprojekte vorantreiben. Wo Daten für kleinere geografische Regionen fehlen, gehen wir mit Lücken um, indem wir vergleichbare Bergbauprofile heranziehen und dann konservative Durchdringungsannahmen anwenden, die später in Gesprächen validiert werden.
Prognosen werden mittels Szenarioanalysen zu Rohstoffzyklen und Bergbau-Investitionsausgaben erstellt, gefolgt von erwarteten Zuwächsen bei der Automatisierungsdurchdringung und der Ersatznachfrage. Die Annahmen werden anhand von Expertenmeinungen zu Projektvorlaufzeiten, Beschaffungsverhalten und dem Tempo der LIMS- und Robotik-Upgrades verfeinert, damit die Prognose wiederholbar und nachvollziehbar bleibt.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden gegen unabhängige Signale abgeglichen, einschließlich Bergbauproduktionstrends, angekündigter Laborerweiterungen und der implizierten Ausgaben pro aktivem Laborstandort, was hilft, Ergebnisse zu erkennen, die zu stark von der Realität abweichen. Abweichungen werden schrittweise überprüft, zunächst durch den leitenden Analysten und dann durch eine interne Peer-Review, bei der Definitionen und Formeln vor der Freigabe erneut geprüft werden.
Tritt ein Ausreißer auf, zum Beispiel ein Sprung, der nicht durch Rohstoff-, Regional- oder Preisentwicklung erklärt werden kann, überprüfen wir die Annahmen erneut und kontaktieren bei Bedarf die Befragten zur Klärung erneut. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, wie größeren Projektverzögerungen, regulatorischen Änderungen mit Auswirkungen auf Laborpraktiken oder plötzlichen Verschiebungen bei Bergbauinvestitionen. Vor der Auslieferung wird ein letzter Durchgang abgeschlossen, damit die Kunden eine aktualisierte Sicht basierend auf den neuesten verfügbaren Informationen erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für Bergbaulaborautomatisierung mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Bergbaulaborautomatisierung stimmen oft nicht überein, da jeder Herausgeber eine andere Grenze dafür zieht, was als Automatisierung innerhalb des Labors zählt, wie Dienstleistungen zugeordnet werden und welche Jahre als Hauptreferenzpunkte behandelt werden.
Eine häufige Quelle für Abweichungen ist, ob die Schätzung nur bergbauspezifische Laboreinsätze umfasst oder auch benachbarte industrielle Laborausgaben einbezieht, die nicht mit Bergbauarbeitsabläufen verbunden sind. Unterschiede ergeben sich auch daraus, wie schnell angenommen wird, dass die durchschnittlichen Verkaufspreise steigen, wenn Labore von modularer zu umfassenderer Automatisierung übergehen. Die Tabelle verweist auf diese Entscheidungen zu Geltungsbereich und Preisgestaltung, und das Modell hält den Gesamtwert an bergbauspezifische Anwendungsfälle und einen Referenzwert für 2025 von 7,22 Mrd. USD gebunden, weshalb die Ausrichtung des Referenzjahres bei Mordor Intelligence anders aussieht.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,22 Mrd. USD (2025) | |
| Fachverlag A | 2,50 Mrd. USD (2024) | Verwendet eine engere Definition, die sich offenbar auf Automatisierungssysteme konzentriert, die als verpackte Lösungen verkauft werden, und schließt wahrscheinlich mehrere Ausgabenlinien für Bergbaulaborinformatik und modulare Upgrades aus, die erfasst werden, wenn sie als Teil von Laborarbeitsabläufen eingesetzt werden. |
| Branchenbericht B | 2,68 Mrd. USD (2025) | Scheint einen begrenzten Produktkorb zu betonen und wendet eine niedrigere Adoptionskurve an, was die modellierte Erweiterung der installierten Basis verringert und die Anbindung von Software und Dienstleistungen kleiner hält, als es die Interviews nahelegten. |
Über die drei Zahlen hinweg besteht die Hauptlehre darin, dass der Geltungsbereich und die Behandlung modularer Upgrades den größten Teil des Unterschieds ausmachen, gefolgt davon, wie Software und Dienstleistungen in die Gesamtsumme eingebunden werden. Indem wir jede Position mit Bergbaulaboraktivitäten verknüpft halten und Annahmen mit Projekt- und Preissignalen abgleichen, erhalten wir eine Gesamtsumme, die leichter nachvollziehbar und aktualisierbar ist, wenn neue Einsätze angekündigt werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Bergbaulaborautomatisierung?
Der Markt wird im Jahr 2026 auf USD 7,95 Milliarden geschätzt und soll bis 2031 USD 12,88 Milliarden erreichen.
Welches Produktsegment führt die Ausgaben heute an?
Robotik hält den größten Anteil von 33,60 %, getrieben durch die Notwendigkeit, gefährliche Probenvorbereitungsaufgaben zu automatisieren.
Warum gewinnen Containerlabore an Interesse?
Sie bieten vollständig ausgestattete Analysemöglichkeiten, die innerhalb von Wochen vor Ort eingesetzt werden können, ideal für abgelegene Exploration und im Schnellverfahren entwickelte Greenfield-Projekte.
Welche Region wächst am schnellsten?
Der Nahe Osten und Afrika verzeichnet die höchste CAGR von 14,86 %, angetrieben durch Investitionen aus Staatsfonds und neuen digitalen Minen.
Wie lang ist die typische Amortisationszeit für Automatisierungsprojekte?
Große Betriebe berichten von Amortisationszeiten von 18–24 Monaten, während mittelständische Minen häufig mit Zeiträumen von mehr als 3 Jahren konfrontiert sind, sofern keine Leasing- oder dienstleistungsbasierten Modelle eingesetzt werden.
Welche Rolle spielt KI bei der Laborautomatisierung?
KI bildet die Grundlage für prädiktive Wartung, Echtzeit-Datenanalytik und fortschrittliche bildbasierte Erzcharakterisierung, reduziert Ausfallzeiten und verbessert die Entscheidungsgenauigkeit.
Seite zuletzt aktualisiert am:



