
Marktgröße und Marktanteil für militärische Energielösungen
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 8.12 Milliarden US-Dollar |
| Marktgröße (2031) | 10.99 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.24 % |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für militärische Energielösungen von Mordor Intelligence
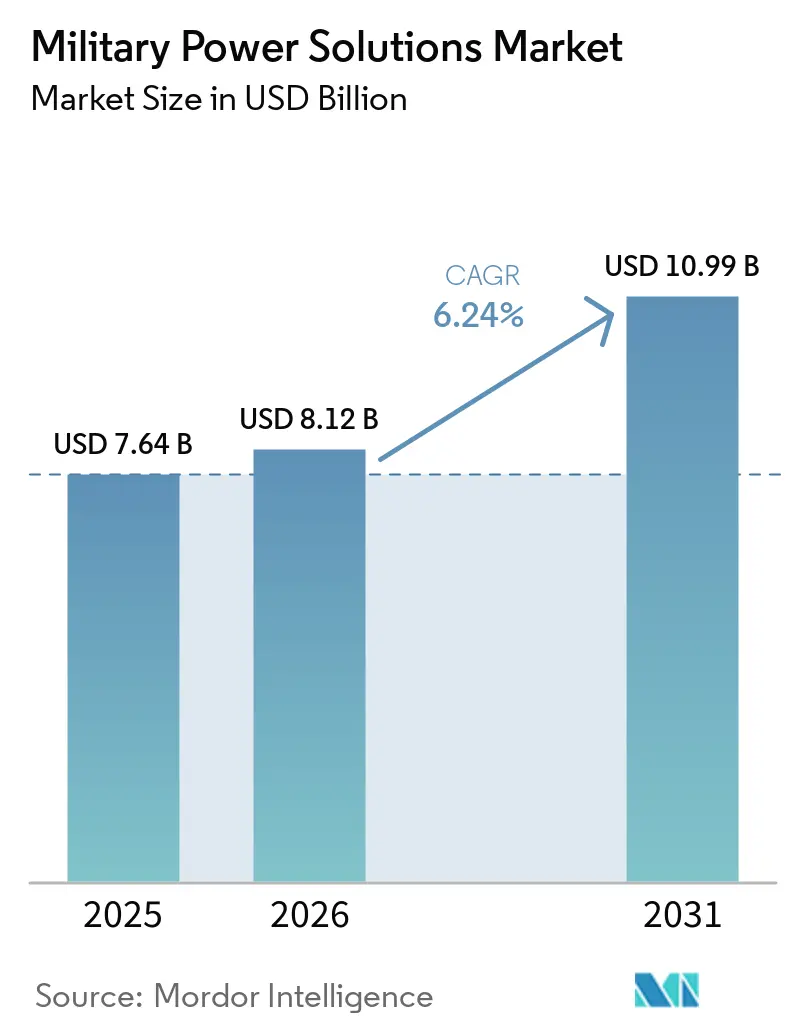
Die Marktgröße für militärische Energielösungen wurde 2025 auf 7,64 Milliarden USD geschätzt und soll von 8,12 Milliarden USD im Jahr 2026 auf 10,99 Milliarden USD bis 2031 wachsen, was einem CAGR von 6,24 % zwischen 2026 und 2031 entspricht. Die Verteidigungsmodernisierung erhöht den Bedarf an zuverlässiger Erzeugung, Speicherung, Umwandlung und Energieverwaltung bei eingesetzten Streitkräften. Das US-Verteidigungsministerium (DoD) beantragte 848,30 Milliarden USD an diskretionären Mitteln für das Haushaltsjahr 2026, darunter 13,40 Milliarden USD für autonome und ferngesteuerte Systeme sowie 20,30 Milliarden USD für Wissenschaft und Technologie.[1] Der Markt wird zudem durch wachsende elektrische Lasten aus unbemannten Systemen, Sensoren, elektronischer Kriegsführung (EW) und Programmen für gerichtete Energie gestützt. Lieferanten, die qualifizierte Hardware mit zuverlässiger inländischer oder alliierter Beschaffung kombinieren können, sind für bevorstehende Beschaffungsprogramme besser positioniert. Der Markt für militärische Energielösungen geht über den routinemäßigen Ersatzbedarf hinaus, da Plattformen während ihrer gesamten Betriebslebensdauer Energieaufrüstungen benötigen.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielten nicht-tragbare Energielösungen im Jahr 2025 einen Marktanteil von 71,90 % am Markt für militärische Energielösungen und sollen bis 2031 mit einem CAGR von 7,46 % wachsen.
- Nach Energiequelle hielten Generatoren im Jahr 2025 einen Marktanteil von 55,30 %, während andere Energiequellen bis 2031 voraussichtlich mit einem CAGR von 6,97 % wachsen werden.
- Nach Komponente entfielen auf Energieerzeugung und -speicherung im Jahr 2025 70,60 % des Marktanteils am Markt für militärische Energielösungen, und es wird ein Wachstum mit einem CAGR von 7,48 % bis 2031 prognostiziert.
- Nach Einsatzbereich hielten Landsysteme im Jahr 2025 einen Marktanteil von 62,40 % und sollen bis 2031 mit einem CAGR von 7,59 % wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 38,60 %, während Europa bis 2031 voraussichtlich mit einem CAGR von 7,78 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigte Verteidigungsmodernisierung und Elektrifizierung militärischer Plattformen | +1.80% | Global, mit höchster Intensität in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Rasante Ausweitung unbemannter Systeme und energieintensiver Missionselektronik | +1.50% | Global, mit Nordamerika und Asien-Pazifik als führende Regionen | Kurzfristig (≤ 2 Jahre) |
| Einsatz von Systemen für gerichtete Energie und EW-Systemen, die hohe Leistungsanforderungen stellen | +1.20% | Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Nachfrage nach mobiler und tragbarer Energieversorgung bei Expeditionseinsätzen | +0.60% | Global, mit dem Nahen Osten und Afrika sowie Asien-Pazifik als operativ wichtigen Regionen | Kurzfristig (≤ 2 Jahre) |
| Wachsende Einführung taktischer Mikronetze zur Stärkung der Energieresilienz im Gefechtsfeld | +0.80% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Strategischer Vorstoß für sichere und souveräne Lieferketten für militärische Energieversorgung | +0.70% | Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Verteidigungsmodernisierung und Elektrifizierung militärischer Plattformen
Der Markt für militärische Energielösungen profitiert davon, dass Streitkräfte hydraulische und pneumatische Funktionen durch elektrische Aktuatoren auf Land-, Marine- und Luftplattformen ersetzen. Der US-Haushaltsentwurf für das Haushaltsjahr 2026 umfasst 20,30 Milliarden USD für Wissenschaft und Technologie sowie 2,90 Milliarden USD für Mikroelektronik. Elektrische Aktuatoren und Missionsausrüstung erhöhen den Bedarf an Erzeugung, Speicherung, Wandlern und Wärmemanagement. Dies kann auf Plattformen, die weiterhin im Einsatz bleiben, eine Kapazitätslücke erzeugen. Die Mitgliedstaaten der Europäischen Union werden voraussichtlich 454 Milliarden EUR (ungefähr 495 Milliarden USD) für Verteidigung im Jahr 2026 ausgeben. Die daraus resultierenden Aufrüstungen können die Nachfrage nach regelmäßigen Ersatzteilen steigern und qualifizierte Lieferanten begünstigen, die sich in bestehende Systeme integrieren.
Rasante Ausweitung unbemannter Systeme und energieintensiver Missionselektronik
Der Markt für militärische Energielösungen wird durch eine wachsende Anzahl unbemannter Plattformen und energieintensiver Missionssysteme geprägt. Der US-Haushaltsentwurf für das Haushaltsjahr 2026 sieht 9,40 Milliarden USD für unbemannte Luftfahrzeuge (UAVs) vor, innerhalb eines Gesamtbetrags von 13,40 Milliarden USD für autonome und ferngesteuerte Systeme. Diese Systeme erfordern Laden, Datenverarbeitung, Kommunikation und Wartung an der operativen Einsatzkante. Eine Analyse der US-Armee ergab, dass die Verarbeitung durch Robotersysteme bis 2040 bis zu 12 MW für ein Brigadegefechtsteam erfordern könnte. Projekt Odin verwendet MIL-STD-3071-konforme intelligente Ausrüstung, um die Transparenz des Energieverbrauchs zu verbessern. Lieferanten, die Überwachungs- und Steuerungsfunktionen mit Hardware kombinieren, können einen Vorteil haben.
Einsatz von Systemen für gerichtete Energie und EW-Systemen, die hohe Leistungsanforderungen stellen
Der Markt für militärische Energielösungen wird durch Waffen mit gerichteter Energie (DEWs) und EW-Systeme gestützt, die eine hohe und stabile elektrische Leistungsabgabe benötigen. Das DoD strebt an, die Kapazitäten für gerichtete Energie von rund 150 kW bis Ende der 2020er Jahre auf 500 kW zu steigern. Diese Systeme benötigen Kühlung und Konditionierung, was Änderungen an Erzeugung, Speicherung und Verteilung erfordern kann. Schiffsgebundene Laser müssen neben Antrieb, Sensoren und anderen Missionslasten betrieben werden. Bodenfahrzeuge stehen vor vergleichbaren Grenzen bei der Exportleistung, was Hybridantriebe, Speicherung und Wärmemanagement begünstigt. Lieferanten müssen Lösungen frühzeitig qualifizieren, da die Entwicklungszyklen neuer Plattformen lang sind.
Wachsende Nachfrage nach mobiler und tragbarer Energieversorgung bei Expeditionseinsätzen
Tragbare Systeme bleiben für den Markt für militärische Energielösungen wichtig, da Expeditionseinheiten abseits fester Stützpunkte operieren. Abgesessene Soldaten und verstreute Einheiten benötigen Strom für Funkgeräte, Sensoren, Systeme zur Bekämpfung unbemannter Systeme und kleine Luftfahrzeuge. Dies schafft Nachfrage nach leichten, einfach im Feld austauschbaren Batterien, kompakten Generatoren, Ladegeräten und Verwaltungsausrüstung. Der Bedarf wächst, wenn fahrzeugbasierte Erzeugung vorgeschobene Einheiten nicht erreichen kann. Die Leitlinien der US-Armee behandeln Erzeugung, Speicherung und Verteilung als verbundene Funktionen bei großangelegten Kampfoperationen. Standardisierte tragbare Module können Nutzern helfen, den Nachschubbedarf zu reduzieren und den breiteren Einsatz elektronischer Ausrüstung zu verwalten.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung | |
|---|---|---|---|---|
| Abhängigkeit von kritischen Mineralien, die Batterie-Liefer- und Kostenschwachstellen erzeugt | -1.00% | Global, mit den USA und der EU als am stärksten exponierten Regionen | Mittelfristig (2–4 Jahre) | |
| Strenge militärische Qualifizierungsanforderungen, die hohe Entwicklungs- und Lebenszykluskosten verursachen | -0.80% | Global, am ausgeprägtesten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) | |
| Herausforderungen beim Wärmemanagement und Sicherheitsprobleme, die den Einsatz von Hochenergiebatterien einschränken | -0.50% | Global | Mittelfristig (2–4 Jahre) | |
| Herausforderungen bei der Integration in Altsysteme und verlängerte Beschaffungszeiträume im Verteidigungsbereich | -0.40% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) | |
| Quelle: Mordor Intelligence | ||||
Strenge militärische Qualifizierungsanforderungen, die hohe Entwicklungs- und Lebenszykluskosten verursachen
Der Markt für militärische Energielösungen weist hohe Markteintrittsbarrieren auf, da Ausrüstung anspruchsvolle militärische Qualifizierungsvorschriften erfüllen muss. Batterien und Energieausrüstung werden auf Haltbarkeit, elektromagnetische Verträglichkeit, Sicherheit und Leistung geprüft. Das Battery Program Office der US-Armee verlangt Qualifizierungsprüfungen und eine Zulassung auf der Qualified Products List vor der Auftragsvergabe. Tests können Jahre und Kosten hinzufügen, bevor kommerzielle Produkte in den Militärdienst eintreten. Cybersicherheitsanforderungen schaffen weiteren Aufwand, insbesondere für kleinere Lieferanten. Diese Barrieren begünstigen Unternehmen mit etablierten Verteidigungsqualitätssystemen und können die Einführung von Festkörper-, Lithium-Schwefel- und anderen aufkommenden Batterietechnologien verzögern.
Abhängigkeit von kritischen Mineralien, die Batterie-Liefer- und Kostenschwachstellen erzeugt
Die Verfügbarkeit kritischer Mineralien hemmt den Markt für militärische Energielösungen, da fortschrittliche Batterien Materialien mit konzentrierter globaler Versorgung erfordern. Aussagen vor dem US-Senat im Jahr 2026 stellten fest, dass das Land vollständig auf Importe von Graphit in Batteriequalität angewiesen blieb. Exportbeschränkungen können Batteriekosten erhöhen und Lieferzeiten für Graphit, Kobalt, Seltene Erden und verwandte Komponenten verlängern. Neue Minen und Verarbeitungsanlagen benötigen lange Entwicklungszeiträume, sodass politische Änderungen die Versorgung nicht sofort sichern können. Hersteller müssen Bestandsplanung, Liefervereinbarungen, Materialsubstitution und Recycling nutzen und dabei strenge Qualifizierungsanforderungen erfüllen. Diese Unsicherheit kann die Beschaffung verzögern und Käufer dazu veranlassen, mehrere Lieferanten zu genehmigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
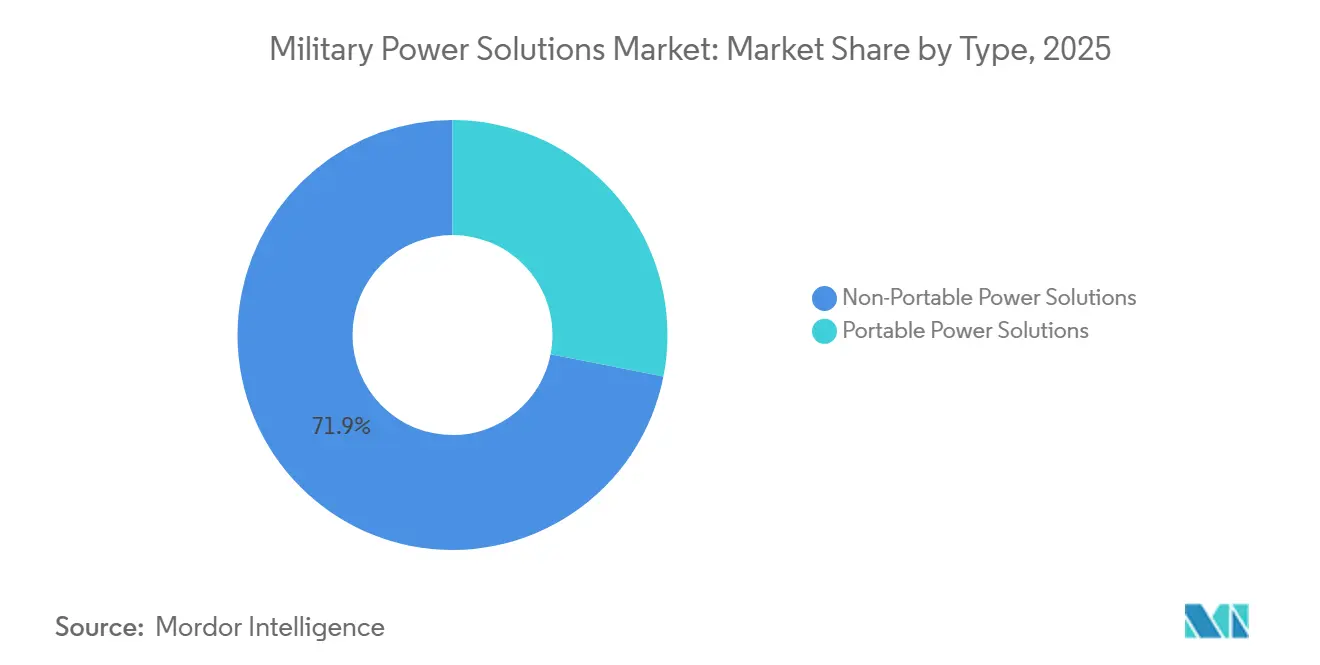
Nicht-tragbare Systeme führen aktuelle Nachfrage und künftiges Wachstum anNicht-tragbare Energielösungen hielten im Jahr 2025 einen Marktanteil von 71,90 % und sollen bis 2031 mit einem CAGR von 7,46 % wachsen. Das Segment umfasst fahrzeugintegrierte, schiffsgebundene und fest installierte Ausrüstung, die das Fundament der militärischen Energieinfrastruktur bildet. Seine Position spiegelt den installierten Bestand an Fahrzeugen, Schiffen, Stützpunkten und anderen Systemen wider, die kontinuierliche Energieversorgung benötigen. Elektrische Lasten aus Sensoren, Kommunikation, EW und aktiven Schutzsystemen stützen die Nachfrage nach Ausrüstung mit höherer Kapazität. Fahrzeug- und Schiffsaufrüstungen können während Wartungs- und Nachrüstungszyklen erfolgen.
Die Marktgröße für militärische Energielösungen bei nicht-tragbaren Systemen wird auch durch ortsfeste und formationsebene Mikronetze gestützt. Diese Systeme erfordern integrierte Erzeugung, Speicherung, Konditionierung und Verteilung, die unter militärischen Bedingungen betrieben werden. Tragbare Lösungen machten die verbleibenden 28,10 % der Nachfrage aus und unterstützten von Soldaten getragene Ausrüstung, kleine unbemannte Systeme, Kommunikation und Fernsensoren. Ihre Nutzer priorisieren geringes Gewicht, Ausdauer, Ladezugang und Feldaustausch. Die Leitlinien der US-Armee behandeln tragbare Erzeugung, Speicherung und Verteilung als verbundene Logistikfunktionen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Energiequelle:
Generatoren behalten ihr Volumen, während andere Quellen schneller wachsenGeneratoren hielten im Jahr 2025 einen Marktanteil von 55,30 %, da alliierte Streitkräfte über eine etablierte Dieselinfrastruktur, qualifizierte Lieferanten und Feldsupportsysteme verfügen. Sie liefern Primärenergie für Stützpunkte, Fahrzeuge, taktische Ausrüstung und Fernoperationen. Das US-DoD vergab im Dezember 2025 einen Auftrag über 500 Millionen USD an Cummins für mobile Generatorsätze mit 500 kW, die über Auslandsmilitärverkäufe (FMS) an Polen geliefert werden. Generatoren können auch dispatchfähige Kapazität innerhalb von Mikronetzen neben Speicher- und Solarsystemen bereitstellen. Die Kategorie bleibt zentral für den Markt für militärische Energielösungen.
Andere Energiequellen sollen bis 2031 mit einem CAGR von 6,97 % wachsen, der höchsten Rate in der Segmentierung. Diese Gruppe umfasst Brennstoffzellen, Solar-Hybrid-Systeme und wasserstoffbasierte Systeme, die geringere akustische und thermische Signaturen bieten. SFC Energy erhielt im Mai 2026 einen Auftrag über 42,70 Millionen EUR (48,07 Millionen USD) zur Lieferung mobiler Brennstoffzellensysteme in der Ukraine. Batterien unterstützen den Stille-Wacht-Betrieb, Robotik und unbemannte Fahrzeuge, einschließlich des MIL-PRF-32565C-konformen Produkts Hawker ARMASAFE iON-X von EnerSys.[2] Diese Quellen weisen unterschiedliche Kompromisse bei Kraftstoff, Laden, Wartung und Signatur auf.
Nach Komponente:
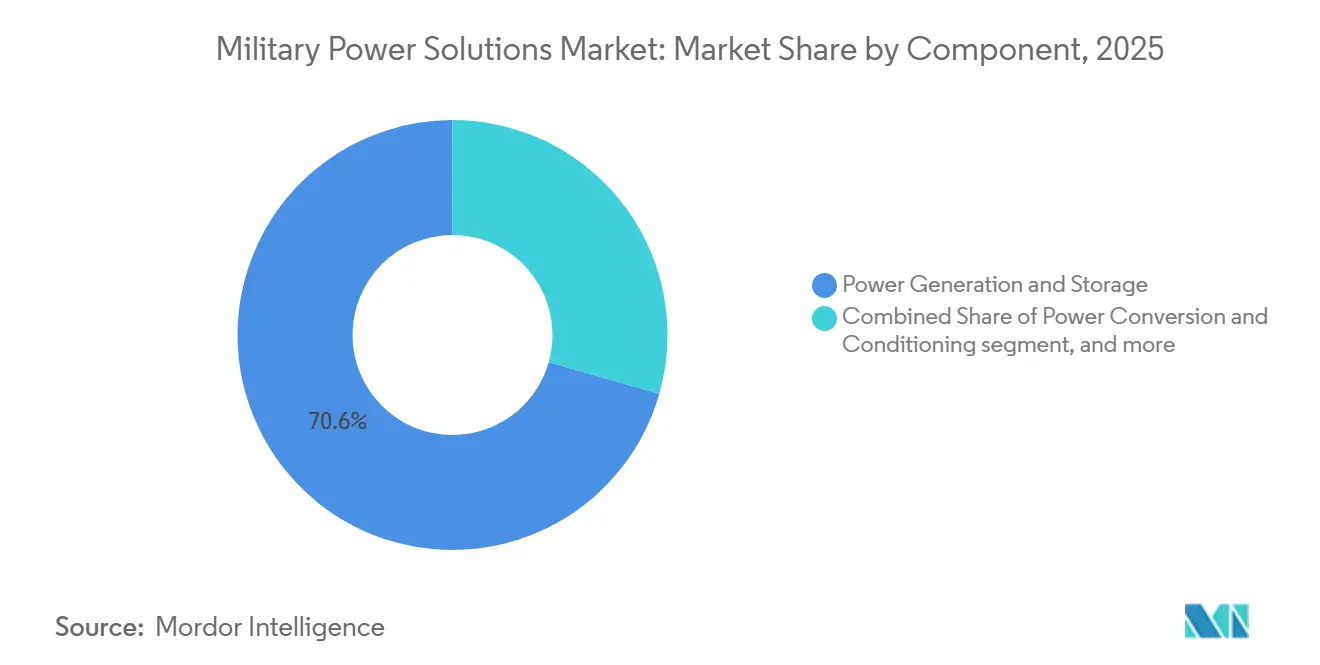
Erzeugung und Speicherung bleiben der zentrale BeschaffungsbereichEnergieerzeugung und -speicherung machten im Jahr 2025 70,60 % des Marktanteils aus und sollen bis 2031 mit einem CAGR von 7,48 % wachsen. Die Kategorie erzeugt oder hält die von militärischen Lasten genutzte Energie. Systeme für gerichtete Energie, taktische Mikronetze und unbemannte Flotten sind auf zuverlässige Erzeugung und Speicherung angewiesen. Batterien, Generatoren und Brennstoffzellen erfordern zudem Laden, Kraftstoff, Wartung und Lebenszyklusunterstützung. Dies macht Erzeugung und Speicherung zur zentralen Kategorie für Komponenten.
Energieumwandlung und -konditionierung bleiben für Radar-, EW-, Kommunikations- und Verarbeitungslasten unerlässlich, die stabile Spannung und schnelle Reaktion benötigen. Robuste Wandler und Wechselrichter müssen elektromagnetische, Gewichts- und Raumanforderungen erfüllen. Energieverteilung und -management gewinnen an Bedeutung, da Nutzer Transparenz über den Verbrauch anstreben. Projekt Odin verwendet intelligente Ausrüstung, um Energiedaten über die Befehls- und Kontrollumgebung (C2) der Armee bereitzustellen. Der Markt für militärische Energielösungen verlagert daher einen Teil seines Wertes in Richtung integrierter Steuerungsfähigkeiten.
Nach Einsatzbereich:
Landsysteme liefern Volumen, während Marine- und Luftsysteme höhere Leistung erfordernLandsysteme hielten im Jahr 2025 einen Marktanteil von 62,40 % und sollen bis 2031 mit einem CAGR von 7,59 % wachsen. Die Kategorie umfasst gepanzerte Fahrzeuge, taktische Fahrzeuge, bodengestützte Luftverteidigung, Fernsensoren und deployierbare Ausrüstung. Ihr Umfang spiegelt sowohl die große globale Landplattformflotte als auch die steigende Nachfrage durch Drohnen, Drohnenabwehrsysteme und Gefechtsstandorte wider. Taktische Mikronetze und Batterielogistik erhöhen die Nachfrage über weit verstreute Formationen hinweg. MIL-STD-3071 unterstützt interoperable Ausrüstung für diese Systeme.
Marinesysteme haben geringere Stückzahlen, aber die höchsten plattformbezogenen Leistungsanforderungen für Antrieb, Sensoren, Kommunikation, Kampfsysteme und potenzielle Laserwaffen. Dies schafft Nachfrage nach integrierter Erzeugung, Speicherung, Umwandlung, Kühlung und Lastmanagement. Luftsysteme unterliegen strengen Gewichts-, Raum-, Wärme- und Zuverlässigkeitsgrenzen und unterstützen gleichzeitig Radar, EW, Flugsteuerung und Verarbeitung. Elektrisch betätigte Ausrüstung erhöht die elektrischen Lasten von Luftfahrzeugen weiter. Der Markt für militärische Energielösungen muss diese Anforderungen erfüllen, ohne die Missionsleistung zu beeinträchtigen.
Geografische Analyse
Markt für militärische Energielösungen in Nordamerika
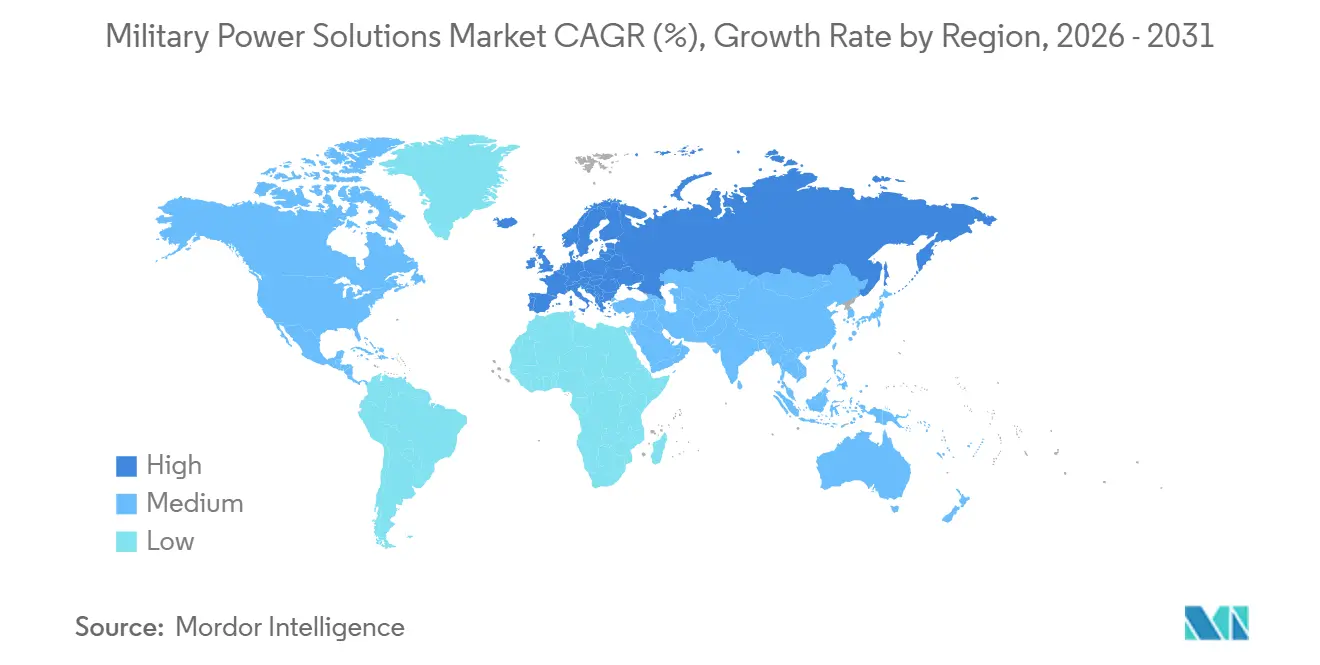
Nordamerika hielt im Jahr 2025 einen Marktanteil von 38,60 %. Das US-amerikanische Beschaffungsvolumen stützt die Nachfrage nach Stromerzeugung, Batterien, Leistungselektronik und Energiemanagementsystemen. Der Haushaltsantrag für das Haushaltsjahr 2026 umfasst 13,40 Milliarden USD für autonome und ferngesteuerte Systeme. EnerSys entwickelt in den USA konforme Lithiumzellkapazitäten für Kunden aus der Luft- und Raumfahrt sowie der Verteidigungsindustrie. Die nordamerikanische Nachfrage vereint neue Systeme, Modernisierungen, Erneuerung der Seestreitkräfte, strenge Qualifizierungsvorschriften und die inländische Industriepolitik.
Markt für militärische Energielösungen in Europa
Für Europa wird bis 2031 ein CAGR von 7,78 % prognostiziert – die höchste regionale Wachstumsrate im Markt für militärische Energielösungen. Die europäischen Militärausgaben erreichten im Jahr 2025 864 Milliarden USD, den höchsten jemals vom SIPRI für die Region verzeichneten Wert. Die NATO berichtete, dass die europäischen Verbündeten und Kanada die Kernverteidigungsausgaben im Jahr 2025 real um nahezu 20 % erhöht haben. Diese Ausgaben unterstützen die Beschaffung von Fahrzeugen, Generatoren, Batterien und Mikronetzen. Der im Mai 2026 von SFC Energy abgeschlossene Brennstoffzellenvertrag für die Ukraine verdeutlicht die Rolle der staatlich gestützten Nachfrage.
Markt für militärische Energielösungen in APAC, Südamerika und MEA
Der asiatisch-pazifische Raum verzeichnet eine langfristig anhaltende Nachfrage, da Indien, China, Südkorea und Japan ihre Streitkräfte modernisieren. Indien stellte für das Haushaltsjahr 2026–27 INR 2,19 Lakh Crore, entsprechend 26,10 Milliarden USD, für Verteidigungsinvestitionen bereit.[3] China legte für das Haushaltsjahr 2026 ein offizielles Verteidigungsbudget von RMB 1,91 Billionen (276,70 Milliarden USD) fest. Südamerika, der Nahe Osten und Afrika sind kleinere Märkte für die Nachfrage nach FMS-Unterstützungsausrüstung.
Wettbewerbslandschaft
Landsegment im Markt für militärische Energielösungen
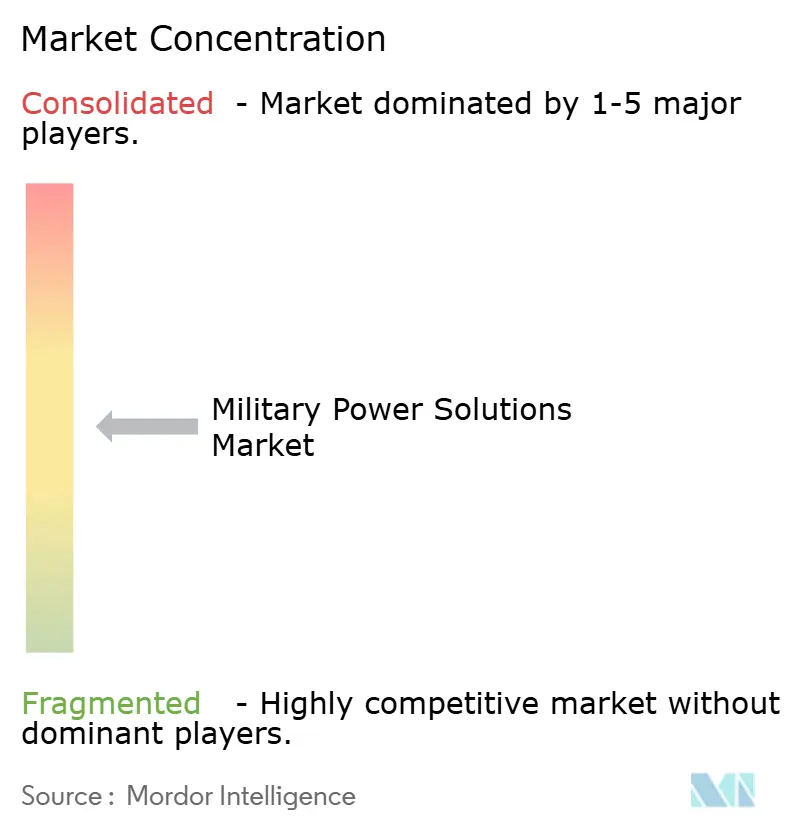
Der Markt für militärische Energielösungen ist unter Tier-1-Lieferanten mäßig konsolidiert. EnerSys, Cummins, Saft Groupe SAS, Caterpillar, RTX Corporation, EaglePicher Technologies und Rolls-Royce liefern Batterien, Generatoren, Leistungselektronik oder verwandte Ausrüstung. Mittelgroße Brennstoffzellspezialisten und Batteriehersteller konkurrieren um engere Anwendungen. Der Qualifizierungsstatus ist ein wesentlicher Faktor, da Verteidigungskäufer nachgewiesene Zuverlässigkeit, Compliance und sichere Handhabung kontrollierter Informationen erfordern. Lange Produkthistorien können Folgebeschaffungen unterstützen.
EnerSys verfolgt den Aufbau inländischer Zellkapazität für Luft- und Raumfahrt- sowie Verteidigungskunden, die konforme US-amerikanische Beschaffung benötigen. Cummins sicherte sich einen US-Armee-Vertrag über 500 Millionen USD für mobile Generatorsätze, die über FMS an Polen geliefert werden. SFC Energy sicherte sich einen Auftrag über 42,70 Millionen EUR (48,07 Millionen USD) für mobile Brennstoffzellen in der Ukraine. Diese Schritte konzentrieren sich auf konforme Versorgung, Ausgangsleistung und emissionsarme Energieversorgung. Große und spezialisierte Lieferanten können daher unterschiedliche Positionen in der Beschaffungslandschaft einnehmen.
Energiemanagementsoftware gewinnt an Relevanz, da taktische Mikronetze und dynamische elektrische Lasten häufiger werden. MIL-STD-3071 bietet einen Rahmen für interoperable taktische Energiesysteme. Hybride Erzeugung und Speicherung können Spitzenlasten decken und gleichzeitig akustische oder thermische Signaturen begrenzen. Qualifizierte, nicht-gegnerische Batterieversorgung wird ebenfalls zu einer wettbewerblichen Anforderung.
Marktführer im Bereich militärische Energielösungen
-
RTX Corporation
-
Caterpillar Inc.
-
Saft Groupe SAS
-
Cummins Inc.
-
EnerSys
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für militärische Energielösungen Unternehmen in diesem Bericht
- EnerSys
- Cummins Inc.
- Saft Groupe SAS
- RTX Corporation
- EaglePicher Technologies, LLC
- SFC Energy AG
- Denchi Group Ltd.
- Concorde Battery Corporation
- Rolls-Royce Holdings PLC
- L3Harris Technologies, Inc.
- Advanced Conversion Technology, Inc.
- Epsilor-Electric Fuel Ltd.
- Caterpillar Inc.
- Eniquest Pty Ltd.
- Galvion Ltd.
Neueste Industrielle Entwicklungen in Markt für militärische Energielösungen
- Mai 2026: SFC Energy AG sicherte sich den größten Auftrag in der Unternehmensgeschichte, einen Vertrag über 42,70 Millionen EUR (48,07 Millionen USD) zur Lieferung fortschrittlicher mobiler Brennstoffzellensysteme für den militärischen und zivilen Einsatz in der Ukraine, finanziert durch Deutschlands Enablement Initiative. Der Vertrag löste eine Aufwärtsrevision der Umsatzprognose von SFC für das Haushaltsjahr 2026 auf 163–175 Millionen EUR (ungefähr 190–204 Millionen USD) und der EBITDA-Prognose auf 29–34 Millionen EUR (ungefähr 34–40 Millionen USD) aus.
- Juli 2026: EnerSys aktualisierte die Pläne für seine auf Verteidigung ausgerichtete Lithiumzell-Fertigungsanlage in Greenville, South Carolina, und verfeinerte seine Strategie zur Bedienung von Luft- und Raumfahrt- sowie Verteidigungskunden, die eine konforme, in den USA ansässige Produktion ohne Beteiligung ausländischer Unternehmen von Bedenken erfordern, gestützt durch einen überarbeiteten Zuschuss des Energieministeriums in Höhe von 150 Millionen USD.
- Dezember 2025: Cummins Power Generation gewann einen Festpreisvertrag über 500 Millionen USD von der US-Armee für auf Kufen montierte mobile elektrische Generatorsätze mit 500 kW für Polen, die über FMS geliefert werden sollen.
Berichtsumfang des globalen Marktes für militärische Energielösungen
Militärische Energielösungen sind spezialisierte elektrische Energiesysteme, die so konzipiert sind, dass sie unter extremen, rauen und netzfernen Kampf- und Verteidigungsumgebungen zuverlässig funktionieren. Im Gegensatz zu handelsüblicher Standardelektronik widerstehen diese Systeme starken Stößen, Vibrationen, extremen Temperaturen und Staub und liefern dabei unterbrechungsfreie Energie für missionskritische Operationen.
Der Markt für militärische Energielösungen ist nach Typ, Energiequelle, Komponente, Einsatzbereich und Geografie segmentiert. Nach Typ ist der Markt in tragbare Energielösungen und nicht-tragbare Energielösungen unterteilt. Nach Energiequelle ist der Markt in Batterien, Generatoren und sonstige Energiequellen (einschließlich Brennstoffzellen und Hybridsysteme) unterteilt. Nach Komponente ist der Markt in Energieerzeugung und -speicherung, Energieumwandlung und -konditionierung sowie Energieverteilung unterteilt. Nach Einsatzbereich ist der Markt in Land, Luft und Marine unterteilt. Der Bericht deckt auch die Marktgrößen und Prognosen für den Markt für militärische Energielösungen in den wichtigsten Ländern der verschiedenen Regionen ab. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
Segmentierungsübersicht
| Tragbar |
| Nicht tragbar |
| Batterien |
| Generatoren |
| Andere Quellen |
| Luft |
| Land |
| See |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Lateinamerika | Brasilien |
| Übriges Lateinamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Israel | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Tragbar | |
| Nicht tragbar | ||
| Nach Quelle | Batterien | |
| Generatoren | ||
| Andere Quellen | ||
| Nach Plattform | Luft | |
| Land | ||
| See | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Lateinamerika | Brasilien | |
| Übriges Lateinamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Israel | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für militärische Energielösungen bis 2031 erreichen?
Der Markt für militärische Energielösungen soll bis 2031 einen Wert von 10,99 Milliarden USD erreichen und bis 2031 mit einem CAGR von 6,24 % wachsen.
Welcher Typ führt die Nachfrage nach militärischen Energielösungen an?
Nicht-tragbare Energielösungen führten im Jahr 2025 mit einem Anteil von 71,90 % und sollen bis 2031 ebenfalls mit einem CAGR von 7,46 % wachsen.
Warum gewinnen Brennstoffzellen in Verteidigungsanwendungen an Bedeutung?
Brennstoffzellen können emissionsarme Energie für Überwachung, Kommunikation, unbemannte Systeme und Fernstationierungen bereitstellen.
Welche Komponente hat den größten Anteil an den militärischen Energieausgaben?
Energieerzeugung und -speicherung hielten im Jahr 2025 einen Anteil von 70,60 % und sollen bis 2031 mit einem CAGR von 7,48 % wachsen.
Welche Region wächst bis 2031 am schnellsten?
Europa soll mit einem CAGR von 7,78 % wachsen, gestützt durch anhaltende Verteidigungsinvestitionen und Modernisierungsprogramme.
Was schränkt die Einführung fortschrittlicher Militärbatterien ein?
Qualifizierungsanforderungen, Versorgungsrisiken bei kritischen Mineralien, Wärmemanagement und die Integration in Altsysteme können die Einführung verzögern.