
Naher Osten und Afrika Zellstoff- und Papiermarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
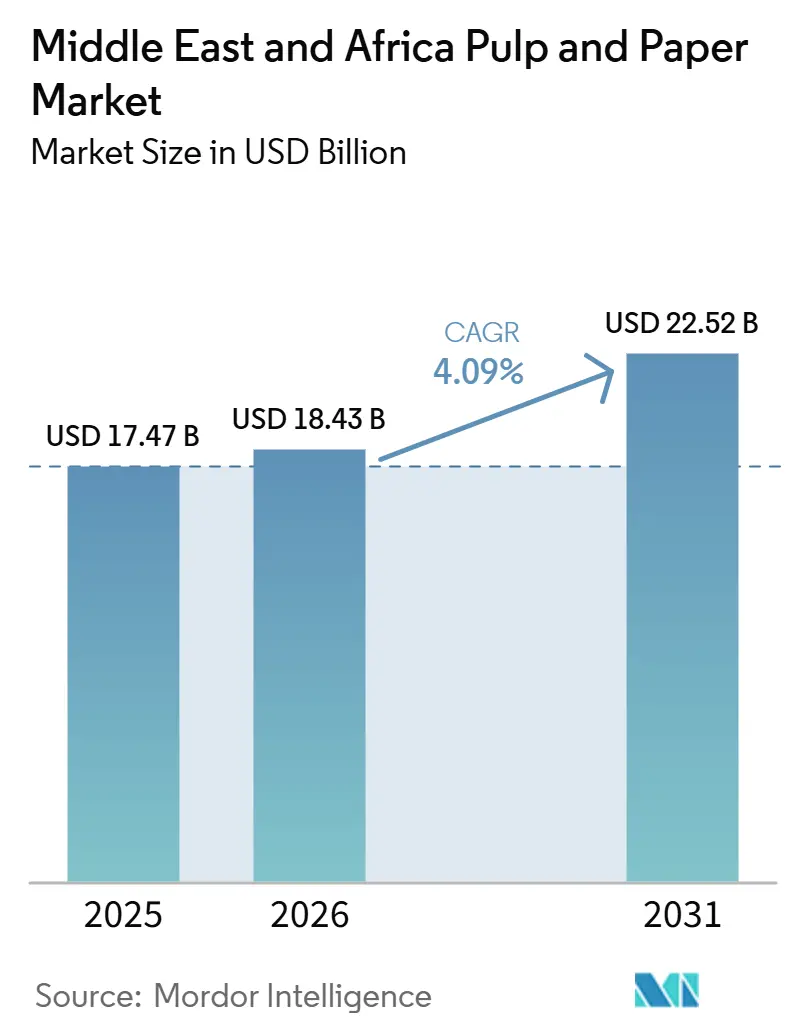
| Marktgröße im Basisjahr (2025) | 17.47 Milliarden US-Dollar |
| Marktgröße (2026) | 18.43 Milliarden US-Dollar |
| Marktgröße (2031) | 22.52 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.09 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Naher Osten und Afrika Zellstoff- und Papiermarkt Analyse von Mordor Intelligence
Die Größe des Zellstoff- und Papiermarkts im Nahen Osten und Afrika wird voraussichtlich von 17,47 Milliarden USD im Jahr 2025 und 18,43 Milliarden USD im Jahr 2026 auf 22,52 Milliarden USD bis 2031 anwachsen, was einem CAGR von 4,09 % zwischen 2026 und 2031 entspricht. Faserstoffmangel hält viele Produzenten in Abhängigkeit von Altpapierimporten, während Paketzustellungen und Kunststoffbeschränkungen die Nachfrage nach Wellpappe und papierbasierenden Formaten steigern. GCC-Investitionen unterstützen integrierte Kapazitäten, einschließlich Karton- und Recycling-Wellpappenprojekte, die die Importabhängigkeit verringern. Währungsabwertungen in mehreren afrikanischen Volkswirtschaften belasten die Margen der Verarbeiter, fördern jedoch gleichzeitig Investitionen in lokale Rohstoffe, Energie und Logistikanlagen. Der Zellstoff- und Papiermarkt im Nahen Osten und Afrika wird durch unterschiedliche Betriebsbedingungen im GCC und in Afrika geprägt, wo der Zugang zu Kapital, Faserstoffen und zuverlässiger Elektrizität stark variiert. Politisch gesteuerte Sammelsysteme können die Verfügbarkeit von inländisch recyceltem Faserstoff schrittweise ausweiten und lokale Mühlen unterstützen.
Wichtigste Erkenntnisse des Berichts
- Nach Qualitätsstufe entfiel auf gebleichten chemischen Zellstoff im Jahr 2025 ein Marktanteil von 32,07 % am Zellstoff- und Papiermarkt im Nahen Osten und Afrika.
- Nach Anwendung wird die Marktgröße für Wellpappe im Zellstoff- und Papiermarkt im Nahen Osten und Afrika bis 2031 voraussichtlich mit einem CAGR von 4,98 % wachsen.
- Nach Endverbrauchsbranche hielt Lebensmittel- und Getränkeverpackung im Jahr 2025 einen Marktanteil von 34,92 % am Zellstoff- und Papiermarkt im Nahen Osten und Afrika.
- Nach Produkttyp wird die Marktgröße für Verpackungspapiere im Zellstoff- und Papiermarkt im Nahen Osten und Afrika bis 2031 voraussichtlich mit einem CAGR von 4,61 % wachsen.
- Nach Verfahrenstechnologie entfiel auf das chemische Aufschlussverfahren im Jahr 2025 ein Marktanteil von 48,39 % am Zellstoff- und Papiermarkt im Nahen Osten und Afrika.
- Nach Geografie wird die Marktgröße für Afrika im Zellstoff- und Papiermarkt im Nahen Osten und Afrika bis 2031 voraussichtlich mit einem CAGR von 4,96 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende E-Commerce-Fulfillment-Volumina | +1.0% | GCC, Südafrika, Kenia | Mittelfristig (2–4 Jahre) |
| Staatliche Vorschriften zur Abschaffung von Kunststoffen | +0.9% | Vereinigte Arabische Emirate, Kenia, Nigeria, Äthiopien, Ägypten | Kurzfristig (≤ 2 Jahre) |
| Steigende Hygiene- und Tissue-Nachfrage | +0.7% | Subsahara-Afrika, GCC | Mittelfristig (2–4 Jahre) |
| Wachstum der Frischproduktexporte und Nachfrage nach Wellpappe | +0.5% | Ostafrika, Südliches Afrika | Mittelfristig (2–4 Jahre) |
| GCC-Investitionen in integrierte Papierkapazitäten | +0.4% | Saudi-Arabien, Vereinigte Arabische Emirate | Langfristig (≥ 4 Jahre) |
| Kommerzialisierung von Faserstoffen aus landwirtschaftlichen Reststoffen | +0.2% | Türkei, Ägypten, Saudi-Arabien, Äthiopien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende E-Commerce-Fulfillment-Volumina
Der digitale Handel verändert die Nachfrage nach Wellpappkartons in beiden Teilregionen. Betreiber in Saudi-Arabien und den Vereinigten Arabischen Emiraten setzen auf maßgefertigte und gestanzte Wellpappformate, die das Versandgewicht reduzieren. Dieser Wandel steigert die Nachfrage nach leichtem Wellenstoff und stärkerem Deckenpapier innerhalb desselben Produktionszyklus. Saudi-Arabiens privatwirtschaftliche Aktivität außerhalb des Ölsektors blieb im Großteil des Jahres 2025 über 53, was die Handelsaktivität und die Verpackungsnachfrage außerhalb des Ölzyklus stützte. Das digitale Handelsprotokoll der AfCFTA unterstützt die Logistik auf der letzten Meile in Binnenländern und schafft zusätzliche Nachfrage nach Wellpappverpackungen, wo bisher wiederverwendete oder informelle Formate üblich waren.[1]Afrikanische Union, „AfCFTA-Protokoll für digitalen Handel”, Sekretariat der Afrikanischen Kontinentalen Freihandelszone, au-afcfta.org Der Zellstoff- und Papiermarkt im Nahen Osten und Afrika kann davon profitieren, wenn Mühlen in leichtere und stärkere Qualitätsstufen investieren, die den veränderten Logistikanforderungen entsprechen.
Staatliche Vorschriften zur Abschaffung von Kunststoffen
Kunststoffbeschränkungen machen papierbasierte Verpackungen in mehreren Produktkategorien notwendig. Die Vereinigten Arabischen Emirate weiteten ihre Beschränkungen 2025 und 2026 auf weitere Lebensmittelserviceartikel aus, darunter Becher, Deckel, Besteck und Teller. Kenia, Nigeria, Äthiopien und Ägypten führten 2025 ebenfalls Maßnahmen ein, die Verpackungsmaterialien und Herstellerverantwortlichkeiten betreffen. Diese Maßnahmen beeinflussen die Verpackung im Lebensmittelservice, im Einzelhandel und bei Konsumgütern, wo Papierformate eingeschränkte Kunststoffprodukte ersetzen können. Der Wandel unterstützt auch eine breitere Sammlung von Altpapier nach dem Verbrauch durch Systeme der erweiterten Herstellerverantwortung. Der Zellstoff- und Papiermarkt im Nahen Osten und Afrika gewinnt daher Nachfrageunterstützung, die an Compliance-Anforderungen geknüpft ist und nicht an diskretionäre Verbraucherpräferenzen.
Steigende Hygiene- und Tissue-Nachfrage
Urbanisierung und Einkommenswachstum unterstützen Tissue- und Hygienepapierqualitäten in beiden Teilregionen. Die Urbanisierungsrate in Subsahara-Afrika überstieg 2024 43 %, während der Tissue-Verbrauch pro Haushalt und Person unter dem globalen Durchschnitt blieb. Neue Tissuemaschinen in Saudi-Arabien und Kuwait nutzen Durchlufttrocknung und strukturierte Rolltechnologien, um die Weichheit zu verbessern und gleichzeitig den Faserstoffeinsatz pro Tonne zu reduzieren. Dies hilft regionalen Mühlen, bei Qualität und Kosten mit importierten Produkten zu konkurrieren. Die Nachfrage aus Krankenhäusern, Kliniken, dem Gastgewerbe und dem Tourismus verbreitert auch die Kundenbasis für Premium-Tissue, Windeln, Damenhygiene- und Inkontinenzprodukte für Erwachsene. Der Zellstoff- und Papiermarkt im Nahen Osten und Afrika bietet Raum für höherwertige Tissueprodukte, sofern die lokale Produktion die erforderlichen Qualitätsstandards erfüllt.
Wachstum der Frischproduktexporte und Nachfrage nach Wellpappe
Gartenbauexporte erzeugen wiederkehrende Nachfrage nach leistungsstarken Wellpappschalen und -kartons. Kenias Agrarexporte erreichten 2024 einen Wert von 4,3 Milliarden USD, darunter 777,4 Millionen USD an Schnittblumen und 161,8 Millionen USD an Avocados. Diese Exporte erfordern feuchtigkeitsbeständige Kartons mit Nassfestigkeits- und Berstfestigkeitseigenschaften. Südafrikas Zitrus- und Kernobst-Exportsaison unterstützt ebenfalls die Nachfrage nach Wellpappenrohpapier, das lebensmittelkontakt- und phytosanitäre Anforderungen erfüllt. Sappi meldete im Geschäftsjahr 2025 ein Wachstum von 8 % im Jahresvergleich bei den Absatzmengen für Verpackungs- und Spezialpapiere, unterstützt durch eine starke Zitrus-Saison. Der Zellstoff- und Papiermarkt im Nahen Osten und Afrika behält eine Rolle für Jungfaser-Kraftliner in Exportverpackungen, wo Recyclingqualitäten die Leistungsanforderungen nicht durchgängig erfüllen können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei importierten Recyclingfasern | -0.9% | MEA-weit, insbesondere nettoimportierende GCC-Mühlen | Kurzfristig (≤ 2 Jahre) |
| Chronische Stromversorgungsinstabilität in subsaharischen Produktionszentren | -0.7% | Subsahara-Afrika | Langfristig (≥ 4 Jahre) |
| Begrenzte regionale Forstressourcen | -0.5% | MEA-weit | Langfristig (≥ 4 Jahre) |
| Störungen in der Seeschifffahrtslogistik und Währungsschwankungen | -0.4% | GCC und Ostafrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei importierten Recyclingfasern
Viele Mühlen sind auf importierte Altkartonagen und gemischtes Altpapier aus Europa, Nordamerika und Asien angewiesen. Diese Abhängigkeit macht ihre Kostenbasis anfällig für Veränderungen bei globalen Faserpreisen und Versandkosten. Die Kostenexposition ist besonders bedeutsam für Golfmühlen, die Recyclingfasern verwenden, da kostengünstige Importe die Möglichkeit einschränken, Preissteigerungen an Kunden weiterzugeben. Störungen entlang der Seeschifffahrtsrouten im Jahr 2026 erhöhten zudem die Fracht- und Versicherungskosten für Faserstofflieferungen. Mühlen reagieren darauf mit längeren Lieferverträgen, Trommelauflösern, die gemischte Ballen verarbeiten können, und Verbindungen zu inländischen Sammelsystemen. Diese Maßnahmen können die Widerstandsfähigkeit verbessern, erfordern jedoch Betriebskapital und sind für kleinere Verarbeiter schwerer zu finanzieren.
Chronische Stromversorgungsinstabilität in subsaharischen Produktionszentren
Unzuverlässige Stromversorgung bleibt eine wesentliche Kosten- und Kapazitätsbeschränkung für Hersteller in Subsahara-Afrika. Daten der Weltbank zeigten, dass Unternehmen in der Region im Jahr 2024 durchschnittlich 56 Stunden Stromausfälle pro Monat erlebten, verglichen mit 5 Stunden in Südamerika und der Karibik. Dieselnotstromaggregate erhöhen die Betriebskosten, wenn die Netzversorgung nicht verfügbar ist. Dies verringert die Wettbewerbsfähigkeit von Papier- und Verarbeitungsanlagen und erschwert die langfristige Investitionsplanung. Zweistoffkessel und solar-hybride Eigenversorgungssysteme können die Abhängigkeit verringern, erfordern jedoch erhebliches Anfangskapital. Die Einschränkung begünstigt größere Anlagen mit besserem Zugang zu Finanzmitteln und verlangsamt die Entwicklung von Verarbeitungskapazitäten in aufstrebenden Volkswirtschaften.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Qualitätsstufe:
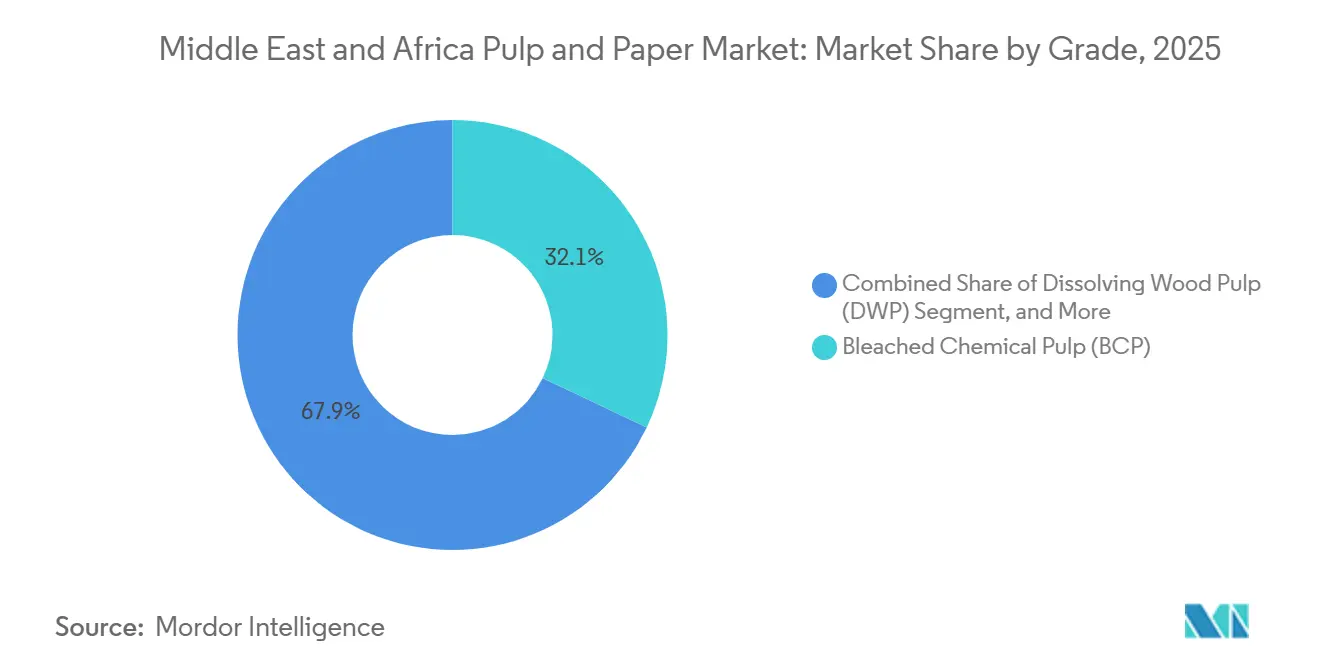
Gebleichter chemischer Zellstoff verankert den Faserstoffmix, während Recyclingqualitäten zulegenGebleichter chemischer Zellstoff entfiel 2025 auf 32,07 % des Umsatzes und war damit die führende Qualitätsstufe im regionalen Mix. Er versorgt Tissue- und Kartonmühlen mit hoher Helligkeit, die eine gleichbleibende Faserqualität und Zugfestigkeit benötigen. MEPCOs Tochtergesellschaft Juthor begann 2025 mit dem Bau ihrer TM6-Tissuelinie in der King Abdullah Economic City. Das Projekt ist eine Investition von 92 Millionen USD und soll jährlich 60.000 Tonnen Tissuekapazität hinzufügen. Die Linie verwendet ANDRITZ-Ausrüstung und wurde für eine Betriebsgeschwindigkeit von 2.100 m/min ausgelegt. Auflösezellstoff bleibt kleiner, aber türkische und ägyptische Viskose-Stapelfaser-Cluster steigern die Nachfrage nach rückverfolgbaren Zelluloseinputs. Die Kapazitätserweiterung von 110.000 Tonnen bei Saiccor unterstützt
Sappis Fähigkeit, diese Nachfrage zu bedienen. Ungebleichter Kraftzellstoff bleibt wichtig für Säcke und schwere Transportverpackungen, bei denen Berstfestigkeit wertvoller ist als Helligkeit.[2]Sappi Limited, „Geschäftsbericht und Finanzergebnisse GJ2025”, Sappi Limited, sappi.com Recyclingzellstoff wird voraussichtlich die am schnellsten wachsende Qualitätsstufe mit einem CAGR von 4,84 % bis 2031 sein. Seine Expansion ist mit dem Aufbau von Sammelnetzwerken im Rahmen von Regeln zur erweiterten Herstellerverantwortung und mit Mühlenaufrüstungen verbunden, die gemischte Altpapierballen verarbeiten. Trommelauflöser und verbesserte Sieblinien können aus einem breiteren Spektrum an Eingangsmaterialien kommerziellen Faserstoff erzeugen. Es wird nicht erwartet, dass Recyclingzellstoff gebleichten chemischen Zellstoff in Anwendungen ersetzt, die Premium-Leistung erfordern. Stattdessen kann er den Einsatz von mechanischem Zellstoff und Importen minderer Qualität reduzieren. Versuche mit landwirtschaftlichen Reststoffen unter Verwendung von Weizenstroh, Dattelpalmenblättern und Bagasse laufen in Saudi-Arabien, Ägypten und der Türkei.


Nach Anwendung:
Wellpappe führt sowohl bei Marktanteil als auch beim WachstumWellpappe entfiel 2025 auf 32,12 % des Zellstoff- und Papiermarkts im Nahen Osten und Afrika und war damit die größte Anwendungskategorie. Sie wird auch voraussichtlich das schnellste Wachstum mit einem CAGR von 4,98 % bis 2031 verzeichnen. E-Commerce-Fulfillment und Frischproduktexporte steigern die Nachfrage nach Wellpappqualitäten. Betreiber in Saudi-Arabien und den Vereinigten Arabischen Emiraten suchen nach maßgefertigten Formaten, die das Versandgewicht senken. Dies erhöht die Nachfrage nach leichtem Wellenstoff und stärkerem Deckenpapier. Tissue ist die nächstschnellste wachsende Anwendung, da GCC-Kapazitäten afrikanische Märkte mit begrenztem Pro-Kopf-Verbrauch bedienen. Neue Maschinen nutzen Durchlufttrocknung, um Premium-Weichheit zu bieten und die Wettbewerbsfähigkeit lokal produzierter Tissue zu verbessern. Karton profitiert ebenfalls, wenn Konsumgüterunternehmen ihre Verpackungsspezifikationen überarbeiten, um Verpflichtungen zur Kunststoffreduzierung zu erfüllen.
Druck- und Schreibpapiere sowie Zeitungsdruckpapier sehen sich rückläufigen Volumina gegenüber, da Werbung und Lesen zunehmend auf digitale Kanäle verlagert werden. Spezialpapiere bleiben eine kleinere, aber margenstärkere Kategorie für Pharmaetiketten, lebensmittelsichere Umhüllungen und industrielle Trennpapiere. In Südafrika und der Türkei wird ein Teil der Verarbeitungskapazität, die ursprünglich für Druck- und Schreibpapierqualitäten genutzt wurde, für Spezialbarrieren und Funktionsbeschichtungen umgerüstet. Dies ermöglicht es Produzenten, vorhandene Ausrüstung zu nutzen und gleichzeitig wachsende Anforderungen der Konsumgüterindustrie zu bedienen. Produzenten, die in europäische Einzelhandelskanäle exportieren, müssen Rückverfolgbarkeits- und Verpackungsanforderungen erfüllen, die im Juli 2025 in Kraft traten. Diese Anforderungen können eine Zertifizierungsprämie für Wellpappe unterstützen. Der Zellstoff- und Papiermarkt im Nahen Osten und Afrika benötigt weiterhin zertifizierte Wellpappqualitäten für exportorientierte landwirtschaftliche Lieferketten. Dies schützt die Nachfrage nach leistungsstärkerem Verpackungsmaterial trotz des Drucks auf kostengünstigere Qualitäten.
Nach Endverbrauchsbranche:
Lebensmittel und Getränke setzen den Boden, Hygiene führt den Anstieg anLebensmittel- und Getränkeverpackung entfiel 2025 auf 34,92 % des Endverbrauchsumsatzes und war damit die größte Endverbrauchskategorie. Sie umfasst Wellpappe-Transportkartons, Barriereverpackungen und Sackpapier, das für Frischprodukte, Milchprodukte, Getränke und verarbeitete Lebensmittel verwendet wird. Das Segment profitiert von der stetigen Bewegung wesentlicher Konsumgüter durch regionale Lieferketten. Schnellrestaurants im GCC wechselten nach den Kunststoffbeschränkungen 2025 und 2026 von Polystyrol-Klappverpackungen zu fettbeständigen Kartonumhüllungen. Dieser Wandel schafft compliance-bedingte Nachfrage. Konsumgüterverpackungen unterstützen multinationale Produzenten, die primäre und sekundäre Verpackungen benötigen, die mit Verpflichtungen zur Kunststoffreduzierung übereinstimmen. Industrie- und Spezialanwendungen umfassen Sackpapier für Zement und Düngemittel. Diese Verwendungen profitieren auch von der Bautätigkeit am Golf im Rahmen von Vision 2030 und vergleichbaren Entwicklungsprogrammen.
Hygieneprodukte werden voraussichtlich bis 2031 mit einem CAGR von 5,15 % wachsen, der höchsten Rate unter den Endverbrauchskategorien. In Subsahara-Afrika unterstützt die Urbanisierung die Erstnutzung von Einweghygieneprodukten. Im GCC unterstützt ein höheres Haushaltseinkommen den Wechsel zu mehrlagigem Tissue, Inkontinenzprodukten für Erwachsene und Damenhygieneprodukten. Tissuemaschinen in Saudi-Arabien und Kuwait produzieren Qualitätsniveaus, die zuvor stärker von Importen abhingen. Hotels, Restaurants und Tourismuseinrichtungen schaffen zusätzliche Nachfrage nach Servietten und Handtüchern. Gesundheitseinrichtungen in Dubai und Riad kaufen ebenfalls Premium-Qualitäten für Windeln, Damenhygiene und Erwachsenenpflege. Verlagswesen und Bildung bleiben vergleichsweise stabil, da große schulpflichtige Bevölkerungsgruppen weiterhin Arbeitshefte und Lehrbücher benötigen. Der Zellstoff- und Papiermarkt im Nahen Osten und Afrika wird daher durch eine Mischung aus wesentlicher Verpackungsnachfrage und schrittweise steigendem Hygieneverbrauch gestützt.
Nach Produkttyp:
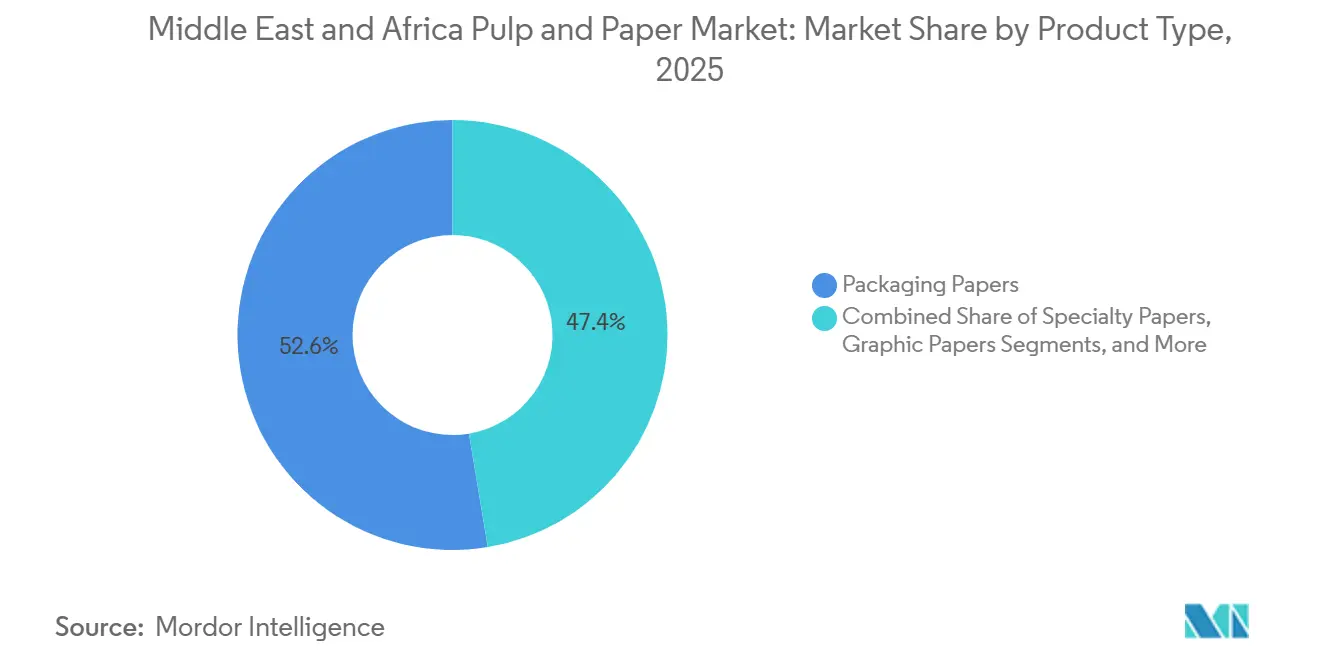
Verpackungspapiere beherrschen die Hälfte des MarktesVerpackungspapiere entfielen 2025 auf 52,63 % des Produkttyp-Umsatzes und hatten damit den größten Anteil am Markt. Die Kategorie bedient Landwirtschaft, schnelldrehende Konsumgüter, E-Commerce und Industrieaktivitäten durch Wellpappkartons und Karton. Inländische E-Commerce-Qualitäten nutzen zunehmend Recyclingfasern, da sich Sammelsysteme entwickeln. Exportlandwirtschaftliche Kartons sind weiterhin stärker auf Jungfaser-Kraftliner angewiesen, da Feuchtigkeitsbeständigkeit und Berstfestigkeit unerlässlich sind. Dieser Unterschied begrenzt die vollständige Substitution zwischen inländischen und Export-Verpackungsqualitäten. Verpackungspapiere entfielen 2025 auf mehr als die Hälfte des Produkttyp-Umsatzes. Die Kategorie bleibt auch eng mit Agrarexporten und dem regionalen Logistikwachstum verbunden. Papierbasierte Formate erhalten weiteren Rückhalt, wo Kunststoffbeschränkungen die Anforderungen an Lebensmittelservice- und Einzelhandelsverpackungen verändern.
GCC-Mühlen betreiben Hochgeschwindigkeitsmaschinen, die Qualität und Kostenwettbewerbsfähigkeit gleichzeitig verbessern. Saudi Paper Group nahm 2025 ihre PM5-Tissuelinie mit einer Jahreskapazität von über 60.000 Tonnen in Betrieb. Die Maschine verwendet einen TT SYD Stahl-Yankee-Trockner und eine hocheffiziente Haube, die für verbesserte Energieeffizienz und Prozessautomatisierung ausgelegt ist. Grafikpapiere stehen unter strukturellem Druck, da die Nutzung digitaler Medien in städtischen Bevölkerungsgruppen zunimmt. Ein Teil der südafrikanischen und türkischen Kapazität wird auf Spezialbarrieren und Funktionsbeschichtungen umgelenkt. Spezialpapiere bedienen Pharmaetiketten, hochbarrierige Lebensmittelumhüllungen und industrielle technische Anwendungen. Die Zellstoff- und Papierbranche im Nahen Osten und Afrika kann Margen in diesen Nischen durch Zertifizierung und konsistente Qualitätssysteme verteidigen.
Nach Verfahrenstechnologie:
Chemisches Aufschlussverfahren führt, während Recyclingfaserverarbeitung stark zunimmtDas chemische Aufschlussverfahren hielt 2025 einen Anteil von 48,39 % am Umsatz der Verfahrenstechnologien. Südafrikas Kraft- und gebleichte chemische Zellstoffproduktion stützt diese Position, einschließlich Sappis Saiccor-Anlage für Auflösezellstoff. Die Türkei verfügt auch über Soda-Zellstoffanlagen, die nicht-holzige landwirtschaftliche Reststoffe für Spezial- und Druckqualitäten verwenden. Tissue- und Hygienemühlen benötigen vorhersehbare Faserqualität für den Hochgeschwindigkeitsbetrieb von Yankee-Trocknern. Dies war besonders relevant, als die Kosten für Altpapier in der ersten Hälfte des Jahres 2026 stiegen. Mechanisches Aufschlussverfahren bedient weiterhin kostengünstigere Druckqualitäten in Nordafrika und Ostafrika, aber seine Basis schrumpft.
Die Recyclingfaserverarbeitung wird voraussichtlich bis 2031 mit einem CAGR von 4,83 % wachsen. Ihr Wachstum ist mit Programmen zur erweiterten Herstellerverantwortung in den Vereinigten Arabischen Emiraten, Kenia, Ägypten und Nigeria verbunden. Star Paper Mill eröffnete im Mai 2026 eine Recycling-Wellpappenanlage in Abu Dhabi. Die Anlage im Wert von 200 Millionen AED (54 Millionen USD) hatte eine Jahreskapazität von 135.000 Tonnen und war darauf ausgelegt, bis zu 80 % ihrer Fasern aus inländisch gesammeltem Altpapier zu beziehen. Das Projekt unterstützt Kreislaufwirtschaftsziele und reduziert gleichzeitig die Abhängigkeit von importierten Fasern. Anlagen mit Trommelauflösern und mehrstufiger Siebung können gemischte Ballen aus unterschiedlichen Sammelsystemen verarbeiten. Diese betriebliche Flexibilität ermöglicht es Mühlen, Inputs mit höherem Verunreinigungsgrad zu verwenden, ohne auf hochwertige vorgelagerte Sortierung angewiesen zu sein.
Geografische Analyse
Markt für Zellstoff und Papier im Nahen Osten
Der Nahe Osten hielt 2025 einen Anteil von 55,86 % am Umsatz und war damit die führende regionale Geografie. Saudi-Arabiens Fertigungsbasis umfasst MEPCO, das eine aktuelle Jahresproduktion von 450.000 Tonnen meldete und plant, bis 2027 eine Kapazität von 900.000 Tonnen zu erreichen. Die VAE fungieren als regionaler Logistik- und Verarbeitungsknotenpunkt, während die Türkei die Papierproduktion aus landwirtschaftlichen Reststoffen mit der Nachfrage nach Verpackungs- und Grafikpapieren verbindet. Das PM5-Projekt von MEPCO ist darauf ausgelegt, jährlich 450.000 Tonnen Kartonkapazität hinzuzufügen.[3]Middle East Paper Company, "MEPCO Lays the Foundation for PM5," Zawya, zawya.com Der Public Investment Fund Saudi-Arabiens erwarb 2024 einen Anteil von 23,08 % an MEPCO und unterstützt damit die industrielle Diversifizierung und die integrierte Papierherstellung. Die Kunststoffbeschränkungen und Sammelsysteme der VAE fördern Investitionen in die Verarbeitung von Recyclingfasern. Der Nahe Osten hielt 2025 den größten Anteil am Markt für Zellstoff und Papier im Nahen Osten und Afrika, angetrieben durch Produktion, Logistik, Investitionen und Nachfrage.
Markt für Zellstoff und Papier in Afrika
Für Afrika wird bis 2031 ein CAGR von 4,96 % prognostiziert, die höchste regionale Wachstumsrate. Südafrika verfügt über die am weitesten entwickelte papierbasierte Industrie des Kontinents, mit integrierten Produktions- und Verarbeitungsaktivitäten, die von Unternehmen wie Sappi, Mpact und Nampak geleitet werden. Sappis Verpackungs- und Spezialpapiervolumen stieg im Geschäftsjahr 2025 um 8 %, begünstigt durch landwirtschaftliche Exporte. Kenia verzeichnet eine wiederkehrende Nachfrage nach Wellpappenrohpapier, die mit Gartenbauexporten verbunden ist, darunter landwirtschaftliche Exporte im Wert von 4,3 Milliarden USD im Jahr 2024. Nigeria, Äthiopien und andere west- und ostafrikanische Märkte verfügen über Kunststoffbeschränkungen, die Investitionen in die Verarbeitung fördern können. Instabile Stromversorgung schränkt weiterhin das Tempo ein, mit dem Kapazitäten ausgebaut werden können.
Markt für Zellstoff und Papier in Ost- und Westafrika
Die übrigen afrikanischen Märkte sind nach wie vor wenig erschlossen, mit einem geringen Pro-Kopf-Verbrauch und einer erheblichen Importabhängigkeit. Der AfCFTA-Rahmen kann Verarbeiter dazu ermutigen, mehrere nationale Märkte von einer einzigen Produktionsbasis aus zu bedienen, wenn die regionalen Handelsschranken sinken. Dies kann die wirtschaftliche Attraktivität von Investitionen in kleineren und Binnenlandmärkten verbessern. Kunststoffbeschränkungen und Herstellerverantwortungssysteme, die in Kenia, Nigeria und Ägypten eingeführt wurden, könnten von benachbarten Volkswirtschaften übernommen werden. Ihre Verbreitung kann eine zusätzliche Nachfrage nach papierbasierten Verpackungen in den Märkten der Ostafrikanischen Gemeinschaft und der ECOWAS schaffen. Der Markt für Zellstoff und Papier im Nahen Osten und Afrika bietet langfristige Chancen in diesen Märkten, obwohl die lokale Infrastruktur und die Finanzierungsbedingungen weiterhin wichtige Einschränkungen darstellen.
Wettbewerbslandschaft
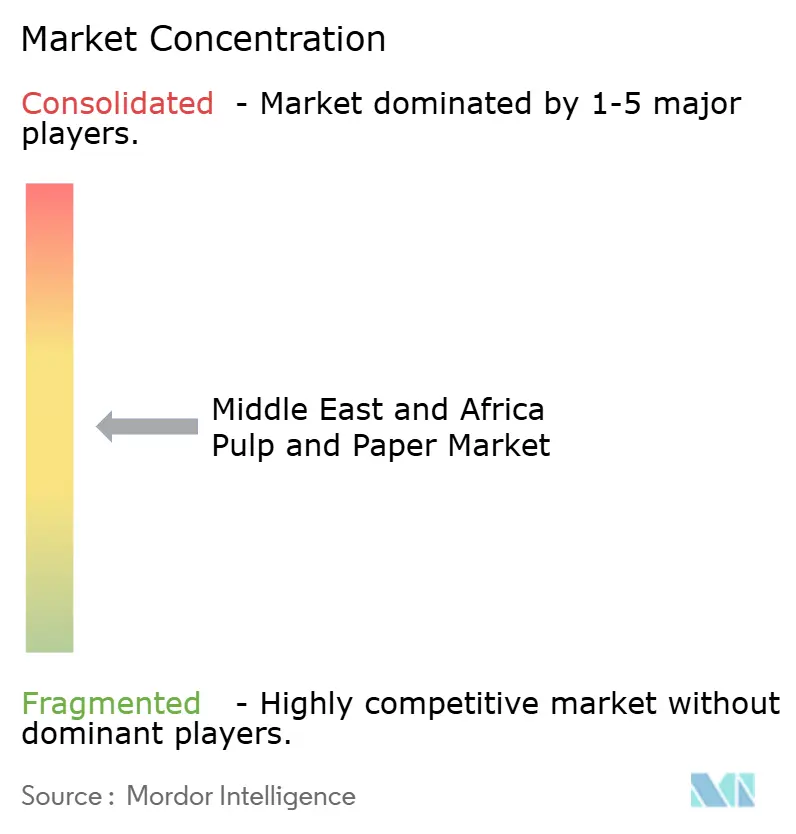
Der Zellstoff- und Papiermarkt im Nahen Osten und Afrika ist in den GCC-Märkten und Südafrika mäßig konzentriert, während die breitere afrikanische Verarbeitungsbasis fragmentiert bleibt. Kleinere Verarbeiter bedienen häufig einzelne nationale Märkte ohne Rückwärtsintegration. Führende Unternehmen erhöhen Kapazitäten, verbessern die Faserstoffsicherheit und entwickeln höherwertige Produkte, um Margen gegen kostengünstige Importe zu schützen. Smurfit WestRock meldete Leistungsverbesserungen in seinen EMEA- und APAC-Betrieben im ersten Halbjahr 2026, unterstützt durch Preisgestaltung, Produktivität und kundenorientierte kommerzielle Ausführung.[4]Smurfit WestRock, „Smurfit WestRock veröffentlicht Ergebnisse für das zweite Quartal 2026”, Smurfit WestRock, smurfitwestrock.com Diese Prioritäten spiegeln die Notwendigkeit gleichbleibender Qualität und zuverlässiger Versorgung bei Verpackungsqualitäten wider.
MEPCO beauftragte G.M. Voith im April 2024 mit seiner PM5-Kartonlinie. Das Projekt im Wert von 1,78 Milliarden SAR (474,67 Millionen USD) war darauf ausgelegt, jährlich 450.000 Tonnen Kapazität hinzuzufügen und die Gesamtproduktion des Unternehmens bei Inbetriebnahme auf rund eine Million Tonnen zu steigern. Die geplante Investition zeigt, wie staatlich gefördertes Kapital größere integrierte Papierplattformen im GCC unterstützt. Star Paper Mill eröffnete im Mai 2026 ebenfalls seine Recycling-Wellpappenanlage in Abu Dhabi und fügte damit inländische Recyclingfaserverarbeitungskapazität hinzu. Sappis geplantes Grafikpapier-Gemeinschaftsunternehmen mit UPM-Kymmene veranschaulicht die Konsolidierung in Kategorien, die mit digitalem Substitutionsdruck konfrontiert sind. Die Transaktion trat im April 2026 in die Phase-II-Fusionskontrollprüfung der Europäischen Kommission ein. Eine solche Konsolidierung kann Managementaufmerksamkeit und Kapital auf Auflösezellstoff, Spezialpapiere und afrikanische Wachstumschancen lenken.
Zertifizierte Exportverpackungen sind eine wichtige Chance in ost- und südafrikanischen Agrarkorridoren, wo Jungfaser-Kraftliner eine Leistungsprämie beibehält. Premium-Tissue-Verarbeitung in Westafrika ist eine weitere Möglichkeit, da die Nachfrage schneller wächst als die lokale Kapazität. Materialrückgewinnungsorganisationen mit Lizenzen zur erweiterten Herstellerverantwortung können sich in die Papierherstellung integrieren und den Zugang zu Recyclingfasern nutzen, um mit importierten Altkartonagen zu konkurrieren. Mühlen setzen auch auf automatisierte Sortierung, digitale Rollenschneider-Umroller-Systeme und fortschrittliche Prozesssteuerung, um die Ausbeute aus variablen Fasereingaben zu verbessern. Der Zellstoff- und Papiermarkt im Nahen Osten und Afrika bleibt geteilt zwischen kapitalintensiven integrierten Produzenten und unabhängigen Verarbeitern mit engerem Betriebsradius. Diese Struktur unterstützt den Wettbewerb in etablierten GCC- und südafrikanischen Zentren, während erhebliche Fragmentierung in vielen afrikanischen Märkten bestehen bleibt.
Marktführer im Zellstoff- und Papiermarkt im Nahen Osten und Afrika
International Paper Company
Mondi plc
Sappi Limited
Stora Enso Oyj
Metsä Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Zellstoff und Papier im Nahen Osten und Afrika
- Metsä Group
- Smurfit WestRock plc
- International Paper Company
- Mondi plc
- Sappi Limited
- Middle East Paper Company
- Mpact Limited
- Billerud AB
- Stora Enso Oyj
- Svenska Cellulosa Aktiebolaget SCA
- Nine Dragons Paper (Holdings) Limited
- Asia Pulp & Paper Co., Ltd.
- Kimberly-Clark Corporation
- Huhtamäki Oyj
- Nampak Limited
- United Carton Industries Company
- Arabian Packaging Co. L.L.C.
- Napco National Company
- Obeikan Investment Group

Recent Industry Developments in Markt für Zellstoff und Papier im Nahen Osten und Afrika
- Mai 2026: Star Paper Mill eröffnete offiziell seine Recycling-Wellpappenherstellungsanlage im Wert von 200 Millionen AED (54 Millionen USD) in den Khalifa Economic Zones Abu Dhabi, Vereinigte Arabische Emirate, auf der Veranstaltung „Make it in the Emirates 2026”. Die Anlage, die sich über 90.000 Quadratmeter erstreckt, hat eine jährliche Produktionskapazität von 135.000 Tonnen und bezieht bis zu 80 % ihrer Fasern aus inländisch gesammeltem Altpapier, was die Kreislaufwirtschafts- und Netto-Null-Verpflichtungen der Vereinigten Arabischen Emirate unterstützt.
- Mai 2026: UPM-Kymmene Corporation und Sappi Limited unterzeichneten eine endgültige Vereinbarung über ein Grafikpapier-Gemeinschaftsunternehmen im Wert von 1,4 Milliarden EUR (1,58 Milliarden USD), nachdem am 28. April 2026 die Phase-II-Fusionskontrollprüfung der Europäischen Kommission eingeleitet wurde. Der Abschluss der Transaktion wird bis Ende 2026 erwartet, vorbehaltlich behördlicher Genehmigungen.
- Dezember 2025: Saudi Paper Group nahm ihre PM5-Tissuelinie, geliefert von Toscotec, in einer Anlage in Saudi-Arabien in Betrieb. Die Maschine hat eine Bahnbreite von 5.600 mm, eine Höchstgeschwindigkeit von 2.200 m/min und eine jährliche Produktionskapazität von über 60.000 Tonnen, mit einem TT SYD Stahl-Yankee-Trockner und einer hocheffizienten Haube für überlegene Energieeffizienz und Prozessautomatisierung.
- Juni 2025: MEPCOs Tochtergesellschaft Juthor Paper Manufacturing begann mit dem Bau der TM6-Tissueproduktionslinie in der King Abdullah Economic City, Dschidda, eine Investition von 92 Millionen USD, die darauf ausgelegt ist, jährlich 60.000 Tonnen Tissuekapazität bei einer Betriebsgeschwindigkeit von 2.100 m/min hinzuzufügen, wobei ANDRITZ fortschrittliche Ausrüstung und digitale Lösungen im Rahmen eines Schlüsselfertigdienstleistungsvertrags liefert.


Berichtsumfang des Zellstoff- und Papiermarkts im Nahen Osten und Afrika
Der Zellstoff- und Papiermarkt im Nahen Osten und Afrika umfasst die Herstellung, Verarbeitung, den Vertrieb und den Verbrauch von Zellstoff, Papier, Karton, Tissue, Verpackungspapier, Druck- und Schreibpapier sowie Spezialpapiererzeugnissen in der Region. Der Bericht bewertet die Marktleistung und deckt wichtige Nachfragetrends, Angebotsdynamiken, Handelsströme, Preiseinflüsse, regulatorische Entwicklungen und Wettbewerbsstrategien ab.
Der Bericht über den Zellstoff- und Papiermarkt im Nahen Osten und Afrika ist segmentiert nach Qualitätsstufe (Gebleichter chemischer Zellstoff, Auflösezellstoff, Ungebleichter Kraftzellstoff, Mechanischer Zellstoff und Recyclingzellstoff), Anwendung (Druck und Schreiben, Zeitungsdruck, Tissue, Karton, Wellpappe und Spezialpapiere), Endverbrauchsbranche (Lebensmittel- und Getränkeverpackung, Konsumgüterverpackung, Hygieneprodukte, Verlagswesen und Bildung sowie Industrie- und Spezialanwendungen), Produkttyp (Grafikpapiere, Verpackungspapiere, Tissuepapiere und Spezialpapiere), Verfahrenstechnologie (Chemisches Aufschlussverfahren, Mechanisches Aufschlussverfahren und Recyclingfaserverarbeitung) sowie Geografie (Naher Osten (Saudi-Arabien, Vereinigte Arabische Emirate, Türkei und übriger Naher Osten) und Afrika (Südafrika, Kenia und übriges Afrika)). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Gebleichter Chemiezellstoff (BCP) |
| Auflösezellstoff aus Holz (DWP) |
| Ungebleichter Kraftzellstoff |
| Mechanischer Zellstoff |
| Recycelter Zellstoff |
| Druck und Schreiben |
| Zeitungsdruck |
| Tissue |
| Kartonage |
| Containerboard |
| Spezialpapiere |
| Lebensmittel- und Getränkeverpackungen |
| Verpackungen für Konsumgüter |
| Hygieneprodukte |
| Verlagswesen und Bildung |
| Industrie- und Spezialanwendungen |
| Grafikpapiere |
| Verpackungspapiere |
| Tissuepapiere |
| Spezialpapiere |
| Chemisches Aufschlussverfahren |
| Mechanisches Aufschlussverfahren |
| Recyclingfaserverarbeitung |
| Integrierte Zellstoff- und Papierwerke |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Kenia | |
| Übriges Afrika |
| Nach Sorte | Gebleichter Chemiezellstoff (BCP) | |
| Auflösezellstoff aus Holz (DWP) | ||
| Ungebleichter Kraftzellstoff | ||
| Mechanischer Zellstoff | ||
| Recycelter Zellstoff | ||
| Nach Anwendung | Druck und Schreiben | |
| Zeitungsdruck | ||
| Tissue | ||
| Kartonage | ||
| Containerboard | ||
| Spezialpapiere | ||
| Nach Endverbraucherbranche | Lebensmittel- und Getränkeverpackungen | |
| Verpackungen für Konsumgüter | ||
| Hygieneprodukte | ||
| Verlagswesen und Bildung | ||
| Industrie- und Spezialanwendungen | ||
| Nach Produkttyp | Grafikpapiere | |
| Verpackungspapiere | ||
| Tissuepapiere | ||
| Spezialpapiere | ||
| Nach Verfahrenstechnologie | Chemisches Aufschlussverfahren | |
| Mechanisches Aufschlussverfahren | ||
| Recyclingfaserverarbeitung | ||
| Integrierte Zellstoff- und Papierwerke | ||
| Nach Geografie | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Kenia | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Zellstoff- und Papiermarkt im Nahen Osten und Afrika?
Die Größe des Zellstoff- und Papiermarkts im Nahen Osten und Afrika wird voraussichtlich von 18,43 Milliarden USD im Jahr 2026 auf 22,52 Milliarden USD bis 2031 steigen, bei einem CAGR von 4,09 %
Was treibt die Nachfrage nach Zellstoff und Papier im Nahen Osten und Afrika an?
Der Zellstoff- und Papiermarkt im Nahen Osten und Afrika wird durch E-Commerce-Fulfillment, Kunststoffbeschränkungen, Hygieneverbrauch und Frischproduktexporte gestützt. Maßgefertigte Wellpappformate steigern die Nachfrage nach leichtem Wellenstoff und stärkerem Deckenpapier. Kunststoffbeschränkungen können die Nachfrage im Lebensmittelservice, im Einzelhandel und bei Konsumgütern auf Papierformate verlagern. Agrarexporteure benötigen auch zertifizierte Wellpappkartons mit zuverlässiger Feuchtigkeitsbeständigkeit und Berstfestigkeit.
Welcher Produkttyp hatte 2025 den größten Marktanteil?
Verpackungspapiere hielten 2025 einen Anteil von 52,63 % am Produkttyp-Umsatz. Der Zellstoff- und Papiermarkt im Nahen Osten und Afrika nutzt diese Kategorie in der Landwirtschaft, bei Konsumgütern, im E-Commerce und in industriellen Lieferketten. Inländische E-Commerce-Qualitäten können mehr Recyclingfasern verwenden, wenn sich Sammelsysteme ausweiten.
Welche Anwendung wird bis 2031 voraussichtlich am schnellsten wachsen?
Wellpappe wird voraussichtlich bis 2031 mit einem CAGR von 4,98 % wachsen. Der Zellstoff- und Papiermarkt im Nahen Osten und Afrika profitiert von diesem Wachstum, da Wellpappe Paketzustellung, Agrarexporte und inländische Konsumgüterlieferketten bedient.
Welche Geografie wird bis 2031 voraussichtlich am schnellsten wachsen?
Afrika wird voraussichtlich bis 2031 mit einem CAGR von 4,96 % wachsen. Der Zellstoff- und Papiermarkt im Nahen Osten und Afrika kombiniert eine entwickelte südafrikanische Produktionsbasis mit steigender Verpackungsnachfrage in Ost- und Westafrika.
Welche Einschränkungen betreffen regionale Produzenten?
Preisvolatilität bei importierten Recyclingfasern, unzuverlässige Stromversorgung, begrenzte Forstressourcen, Störungen in der Seeschifffahrt und Währungsbewegungen können die Kosten erhöhen. Mühlen, die importierte Altkartonagen verwenden, sind globalen Faserpreisen und Frachtveränderungen ausgesetzt. Größere integrierte Anlagen können einen Teil der Exposition durch längere Lieferverträge, inländische Sammelverbindungen, Trommelauflöser und Investitionen in Energieresilienz reduzieren.
Seite zuletzt aktualisiert am:



