
Größe und Marktanteil des europäischen Papierverpackungsmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 95.81 Milliarden US-Dollar |
| Marktgröße (2026) | 99.83 Milliarden US-Dollar |
| Marktgröße (2031) | 122.64 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.20 % |
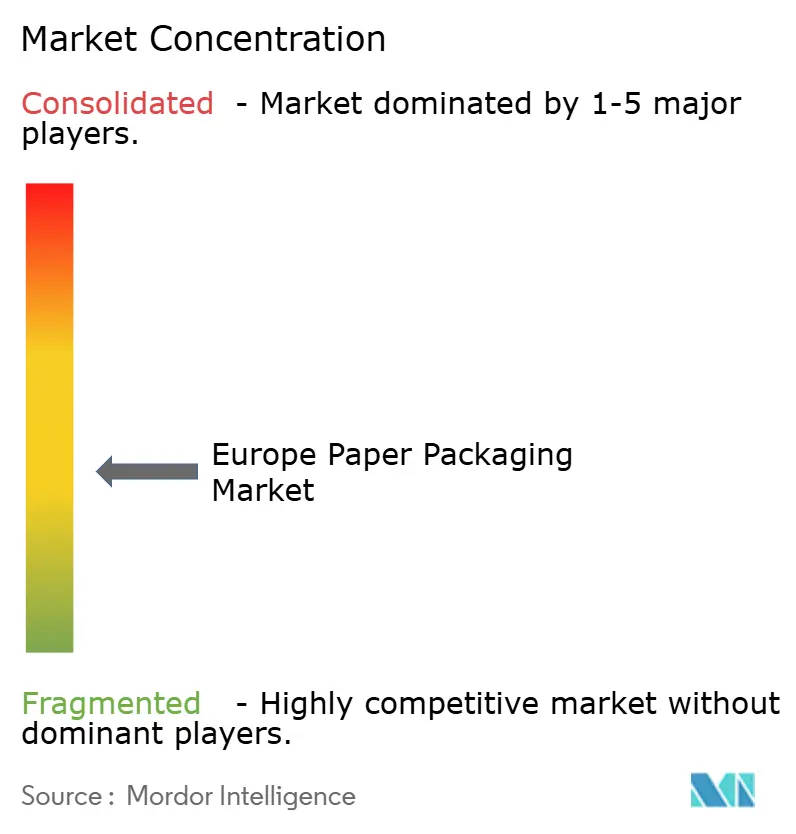
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Papierverpackungsmarkts von Mordor Intelligence
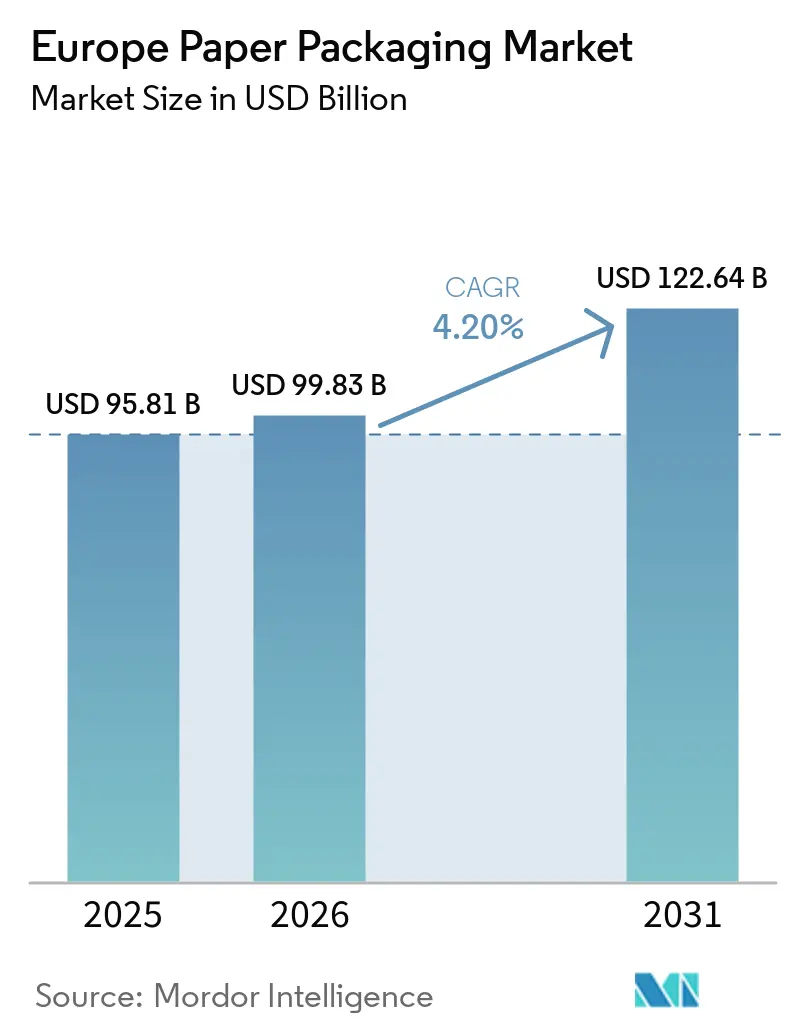
Es wird erwartet, dass der europäische Papierverpackungsmarkt von 95,81 Milliarden USD im Jahr 2025 auf 99,83 Milliarden USD im Jahr 2026 wächst und bis 2031 mit einer CAGR von 4,20 % über den Zeitraum 2026-2031 einen Wert von 122,64 Milliarden USD erreichen wird. Der Markt gewinnt an Dynamik durch die regulatorische Verlagerung des Kontinents hin zu Kreislaufwirtschaftsmodellen, die weit verbreitete Einzelhandelspräferenz für am Bordstein recycelbare Formate sowie kontinuierliche Technologie-Upgrades bei hochfesten Wellpappsubstraten. Faserbasierte Lösungen verdrängen zunehmend Kunststoffe in den Bereichen Lebensmittelservice, E-Commerce und Mahlzeiten-Kits, da sie die Recyclingfreundlichkeit mit einer geringeren Kohlenstoffintensität verbinden, die in ISO 14040-Lebenszyklusanalysen bestätigt wurde. Investitionen in vorgelagerte Kapazitäten für Karton mit Recyclinganteil, insbesondere in nordischen Werken, mindern das Rohstoffrisiko und positionieren Lieferanten für die Einhaltung des CO2-Grenzausgleichsmechanismus der EU. Verstärkte Fusionsaktivitäten, darunter die Zusammenführung von Smurfit-WestRock im Jahr 2024, verschärfen den Wettbewerb und beschleunigen die vertikale Integration, sodass die großen Unternehmen Primär- und Recyclingfaserversorgung sichern, Frachtkosten optimieren und nachhaltige Beschaffungsaudits über pan-europäische Kundenbasis standardisieren können. Kurzfristige Inputkosten-Gegenwind durch Energievolatilität drückt die Margen; dennoch bleibt die nachgelagerte Nachfrage widerstandsfähig, da die Durchdringung des Online-Einzelhandels, die Bequemlichkeit des Quick-Commerce und zunehmend strengere Verbote von Einwegkunststoffen gemeinsam das Verpackungsvolumen steigern.
Wesentliche Erkenntnisse des Berichts
- Nach Produktkategorie führten Wellpappschachteln im Jahr 2025 mit einem Umsatzanteil von 37,92 %; für Flüssigkeitskartons wird bis 2031 eine CAGR von 5,12 % prognostiziert.
- Nach Material erfasste Recyclingpapier im Jahr 2025 einen Anteil von 55,98 % am europäischen Papierverpackungsmarkt und verzeichnet bis 2031 eine CAGR von 5,55 %.
- Nach Endverbrauchern entfielen im Jahr 2025 28,12 % der Marktgröße des europäischen Papierverpackungsmarkts auf Lebensmittelanwendungen, während für Getränke bis 2031 die höchste prognostizierte CAGR von 5,21 % erwartet wird.
- Nach Verpackungsformat hielt die Sekundärverpackung im Jahr 2025 einen Anteil von 45,94 % am europäischen Papierverpackungsmarkt und verzeichnet bis 2031 eine CAGR von 4,79 %.
- Nach Geografie hielt Deutschland im Jahr 2025 einen Anteil von 21,05 % am europäischen Papierverpackungsmarkt; für Spanien wird bis 2031 eine CAGR von 5,78 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Wachstumstreiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach nachhaltigen und recycelbaren Verpackungen im Lebensmittel- und Getränkebereich | +1.2% | EU-weit, am stärksten in Deutschland, Frankreich und den Niederlanden | Mittelfristig (2-4 Jahre) |
| Starker Anstieg der E-Commerce-Paketmengen | +0.9% | EU-weit, konzentriert auf städtische Zentren | Kurzfristig (≤ 2 Jahre) |
| EU-Richtlinie zu Einwegkunststoffen beschleunigt die Fasersubstitution | +0.8% | EU-weit, schrittweise Umsetzung | Mittelfristig (2-4 Jahre) |
| Fortschritte bei leichtgewichtiger Wellpapptechnologie mit hoher Festigkeit | +0.6% | Deutschland, Niederlande, nordische Länder | Langfristig (≥ 4 Jahre) |
| Wachstum von Mahlzeiten-Kit- und Quick-Commerce-Angeboten mit Bedarf an maßgeschneiderten Verpackungen | +0.5% | Städtische Märkte in Deutschland, Vereinigtem Königreich, Frankreich und den Niederlanden | Kurzfristig (≤ 2 Jahre) |
| CO2-Grenzausgleichsmechanismus der EU fördert Recyclingwerke | +0.4% | Grenzregionen, importabhängige Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach nachhaltigen und recycelbaren Verpackungen im Lebensmittel- und Getränkebereich
Europäische Lebensmittel- und Getränkemarken verpflichten sich öffentlich zu 100 % recycelbaren Verpackungszielen für 2030, was zu Beschaffungs-Scorecards führt, die Fasern gegenüber mehrschichtigen Kunststoffen bevorzugen. Führende Lebensmittelhändler setzen Regalbereitschaftskriterien durch, die Monomaterial-Faserschalen begünstigen, wie das Rollout von Papier-Faserfertiggerichtsschalen bei Marks & Spencer im Mai 2025 zeigt. Destillerien und Brauereien präsentieren Flaggschiff-Einführungen wie eine 90 % Papierflasche für Scotch Whisky und stärken so die Verbraucherwahrnehmung, dass Papier einen geringeren Umwelteinfluss verkörpert. Lebenszyklusstudien für Schokoriegelverpackungen bestätigen niedrigere Treibhausgasfußabdrücke für Papier gegenüber orientiertem Polypropylen in jeder Mittelkategorie. Verpackungskonverter verstärken die Zusammenarbeit mit Beschichtungstechnologielieferanten, um bevorstehende 25-ppb-PFAS-Grenzen im August 2026 einzuhalten und Produktreformulierungen an den öffentlichen Nachhaltigkeits-Roadmaps der Markeninhaber auszurichten. Da die ISO 14040-Konformität für grenzüberschreitende zentrale Ausschreibungen verbindlich wird, gewinnen Papierlösungen mit verifizierten Cradle-to-Gate-Datensätzen bei multinationalen Lebensmittel- und Getränkegruppen den Status bevorzugter Lieferanten.
Starker Anstieg der E-Commerce-Paketmengen
Europäische Online-Einzelhandelskäufe verzeichnen weiterhin zweistelliges Wachstum und treiben einen steilen Anstieg bei Kartonzahlen und zusätzlichem Polstermaterial in Fulfillment-Centern an. Der Wellpappverbrauch im Vereinigten Königreich stieg zwischen 2010 und 2024 um 12,6 %, da Omnichannel-Lebensmittelhändler und Fachhändler ihre Vertriebsnetze ausbauten. Amazon berichtet von der Eliminierung von mehr als 1 Milliarde Einwegkunststoffmailern seit 2018 durch die Umstellung seiner europäischen Geschäftstätigkeit auf 100 % recycelbare Papierbeutel und Kartonumschläge im Januar 2025. Automatisierte Verpackungsanlagen in der richtigen Größe, wie etwa gemeinsam von Mondi und CMC Packaging Automation entwickelte Lösungen, erzeugen bedarfsgerechte Schachtelabmessungen, die den Papiereinsatz um bis zu 40 % senken und gleichzeitig die Ausnutzung des Lastkraftwagen-Laderaumvolumens verbessern. [1] Der städtische Lebensmittel-Quick-Commerce, der von 25 Milliarden EUR im Jahr 2021 auf 72 Milliarden EUR bis 2025 ansteigen soll, erfordert dimensional optimierte Sekundärverpackungen, die die Produktintegrität in 10-Minuten-Lieferfenstern wahren. Infolgedessen priorisieren Konverter Hochgeschwindigkeits-Stanzschneiden, digitale Druckanpassungen und inline-Qualitätskontrollsensoren, um sowohl das Mengenvolumen als auch die Branding-Agilität zu erfüllen, die von E-Commerce-Händlern gefordert werden.
EU-Richtlinie zu Einwegkunststoffen beschleunigt die Fasersubstitution
Die Bestimmungen der Richtlinie traten ab 2021 schrittweise in Kraft und werden nach 2025 weiter verschärft, indem eine wachsende Liste von Einwegkunststoffartikeln verboten wird, während zellulosebasierte Formate ausgenommen werden, sofern sie im Haushaltsabfallstrom recycelbar sind. Hersteller mit pan-europäischer Fertigungspräsenz, wie etwa Graphic Packaging International, entwickeln schnell recycelbare Kartonschalen für Sushi, um Außer-Haus-Lebensmittelkategorien zu erschließen, die bisher von PET-Klappschalen dominiert wurden. Frankreich verpflichtet sich zu einem vollständigen Ausstieg aus Einwegkunststoffen bis 2040 und zwingt Einzelhändler dazu, die Substitutionspläne über die EU-Basislinie hinaus zu beschleunigen. Italiens gezielte Verbote von Wattestäbchen und Besteck schaffen zusätzliche Impulse für Faserinnovatoren. Erweiterte Herstellerverantwortungsgebühren für Kunststoffe steigen jährlich, verringern Kostendifferenzen und machen Kartonhülsen, -wickel und -schalen zu wirtschaftlich attraktiven Ersatzstoffen. Unterschiede in der Durchsetzung zwischen den Mitgliedstaaten legen einen hohen Wert auf die Agilität der Lieferanten und deren Kompetenz in Regulierungsfragen, um konforme Einführungen in verschiedenen nationalen Rechtsrahmen ohne doppelte Werkzeuge zu ermöglichen.
Fortschritte bei leichtgewichtiger Wellpapptechnologie mit hoher Festigkeit
Materialwissenschaftler erzielen durch proprietäres Trockenformen von Langfaserzellstoff Grammaturreduktionen von 15-20 %, wie durch Stora Ensos Pilotlinie im schwedischen Fors belegt.[2] Neue Riffelungsgeometrien und Klebstoffformulierungen verbessern die Kantenstauchwiderstand- und Schachtelkompressionsleistung und ermöglichen eine Lehrenreduzierung ohne das Risiko von Produktschäden während des Mehrfachversands. Digitale Tintenstrahlanlagen drucken jetzt in einem Durchgang Vollfarbgrafiken auf Mikrowellenqualitäten und unterstützen personalisierte Botschaften für Abonnement-Box-Marken bei minimiertem Tintenvorrat. In Wellpappwände eingebettete Sensoren verfolgen Vibration, Temperatur und Feuchtigkeit, was für die pharmazeutische Kühlketten-Compliance entscheidend ist und dabei im großen Maßstab recycelbar bleibt. Plattformweite Wellpappe-4.0-Initiativen nutzen anlagenweite Datenanalysen zur Optimierung der Stärkeanwendung, Brennofenfeuerungskurven und Stanzschneidgeschwindigkeiten und reduzieren gleichzeitig Abfall und Energieintensität. Diese Durchbrüche erfüllen die EU-Ökodesign-Ziele für Materialeffizienz und End-of-Life-Recyclingfähigkeit und liefern Frachtgewichtsreduzierungen, die die Scope-3-Emissionen für Markeninhaber senken.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Bedenken hinsichtlich Entwaldung und Volatilität der Rohstoffversorgung | -0.7% | EU-weit, insbesondere nordische Versorgungsregionen | Mittelfristig (2-4 Jahre) |
| Verbesserte Recyclingfähigkeit flexibler Kunststoffe verringert den Vorteil | -0.4% | EU-weit, flexible Anwendungen | Langfristig (≥ 4 Jahre) |
| Energiepreisschocks erhöhen die Betriebskosten der Werke | -0.5% | EU-weit, energieintensive nordische Werke | Kurzfristig (≤ 2 Jahre) |
| PFAS-Ausstiegsungewissheit bei barrierebeschichteten Papieren | -0.3% | EU-weit, lebensmittelkontaktrelevante Papiere | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bedenken hinsichtlich Entwaldung und Volatilität der Rohstoffversorgung
Die EU-Entwaldungsverordnung, die ab 2025 gilt, schreibt die Rückverfolgbarkeit bis zu geolokalisierten Waldparzellen vor und erhöht den Beschaffungsaufwand um 3-5 %, da Konverter Satelliten-Verifizierung und Blockchain-Ledger implementieren. Unterbrechungen der Sägewerkskapazität in nordischen Ländern, die auf Stromkostenanstieg und periodische Arbeitsniederlegungen zurückzuführen sind, sowie knappe Verfügbarkeit von Primärfasern zwingen Käufer dazu, Spotmärkte zu Aufpreisen zu nutzen. Billeruds Produktivitätsprogramm unterstreicht die branchenweite Dringlichkeit, den Margenrückgang durch Zellstoffpreisspitzen und Rohstoffknappheit auszugleichen. Alternative Fasern wie Weizenstroh und Miscanthus erregen Aufmerksamkeit für geformte Faserspeiseschalen, doch uneinheitliche Faserlänge und Helligkeit schränken die Einführung für Hochdefinitions-Druckverpackungen ein. Die geografische Diversifizierung hin zu iberischen und baltischen Wäldern mindert das Konzentrationsrisiko, verlängert jedoch die Logistikketten und kehrt teilweise die Gewinne beim CO2-Fußabdruck um. Mittelfristig beschleunigen Werke geschlossene Wasserkreislaufsysteme und Aufforstungsverpflichtungen, um Interessengruppen zu beruhigen und verschärften Due-Diligence-Audits zu entsprechen.
Verbesserte Recyclingfähigkeit flexibler Kunststoffe verringert den Vorteil
Chemische Recycling-Demonstrationsanlagen skalieren in ganz Westeuropa und wandeln gemischte Polyolefinfolien in lebensmitteltaugliches Naphtha-Ausgangsmaterial um und untergraben damit die Recyclingfähigkeits-Erzählung von Papier. PepsiCos 50 % Recyclinganteil-Flexfolie für Snackprodukte erreicht eine Haltbarkeitsparität mit Primär-PET-Laminaten und senkt dabei die Nettoemissionen um 30 %. Capri-Suns Mono-Material-Polypropylenbeutel integriert angeheftete Verschlüsse zur Einhaltung der bevorstehenden EU-Deckelanbringungsvorschriften, vereinfacht die bordsteinnahe Sortierung und erhöht die Recyclingquoten. Ziele für Post-Consumer-Recyclinganteil von PET von 30 % bis 2030, kodifiziert in der Entwurfsverordnung über Verpackungen und Verpackungsabfälle, fördern Infrastrukturfinanzierungen, die Kostenunterschiede gegenüber Karton-Mehrfachverpackungen verringern. Hochschmelzfester Recycling-HDPE-Forschung bestätigt mechanische Eigenschaften vergleichbar mit Primärkunststoff und erweitert die Anwendbarkeit auf schwerere Flüssigkeitsformate. [3] Da Kunststoffe ihre Kreislaufwirtschafts-Glaubwürdigkeit verbessern, müssen Papierkonverter Barrierebeschichtungsdurchbrüche, Druckqualität und effiziente Fasernutzungsquoten verdoppeln, um ihre Wettbewerbspositionierung zu erhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
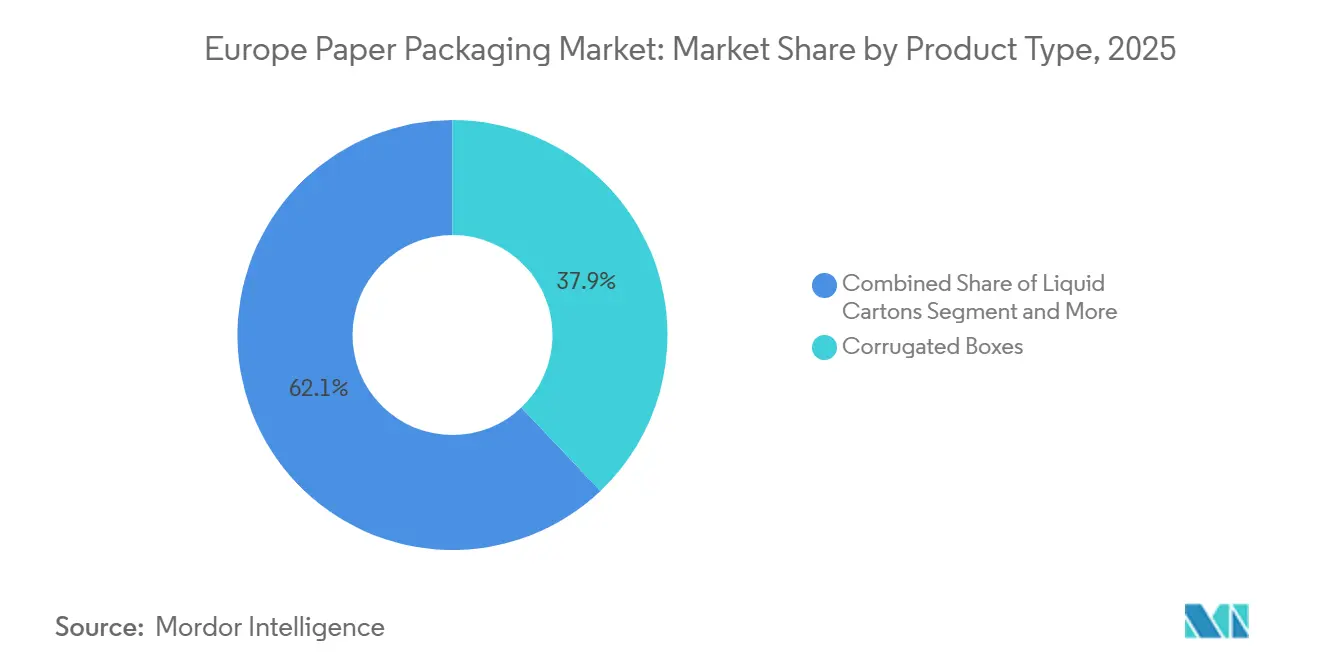
Wellpappe-Dominanz treibt Innovation voranWellpappschachteln hielten im Jahr 2025 37,92 % des Umsatzes und unterstreichen damit ihren Status als Standardformat in den Bereichen Fulfillment, Industrie und Lebensmitteleinzelhandelsvertrieb. Die Marktgröße des europäischen Papierverpackungsmarkts für Wellpappschachteln wird voraussichtlich stetig wachsen, angesichts der Zunahme von E-Commerce-Paketen, individuellen Druckauflagen und kontinuierlicher Gewichtsreduzierung, die die Frachtkosten ohne Einbußen bei der Stauchfestigkeit senkt. Flüssigkeitskartons verzeichnen mit 5,12 % CAGR bis 2031 das schnellste Wachstum, angetrieben durch Milchalternativgetränke, haltbare Saftlinien und markengeführte Verpflichtungen zur Reduzierung von Mehrschichtkunststoffverpackungen.
Sekundärprodukte wie Faltkartons bleiben für pharmazeutische Blisterverpackungen und grafisch hochwertige Körperpflegeverpackungen relevant, bei denen präzises Rillen und glänzende Lacke die Regalattraktivität steigern. Papiersäcke und Einzelhandelstaschen gewinnen wieder an Bedeutung, da nationale Verbote Einwegkunststoffträger auslaufen lassen und Lebensmittelhändler auf Kraftpapieroptionen mit Nassfestigkeitszusätzen für die Wiederverwendungshaltbarkeit umsteigen. Spezialnischen - reißfeste Gefrierbeutel, geformte Faserschalen und geformte Zellstoff-Füllmaterialien - erweitern das adressierbare Volumen; Wellpappe bleibt jedoch der Anker, der die Auslastungsraten der Konverteranlagen und die Investitionsbegründungen in der gesamten Region stützt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Materialtyp:
Vorschriften zu Recyclinganteilen verändern die VersorgungRecyclinggüten erfassten im Jahr 2025 einen Anteil von 55,98 %, ein Ergebnis strenger Post-Consumer-Inhaltsquoten und robuster Sammelsysteme, die inländische Werke versorgen. Der Marktanteil des europäischen Papierverpackungsmarkts für Recycling-Liner wird voraussichtlich zunehmen, da der CO2-Grenzausgleichsmechanismus Importe von Primärqualitäten gegenüber kohlenstoffarmen Recyclingschichten teurer macht. Hochwertiger Weißdeckenprüfliner gewinnt Anklang in displayfertigen Kartons, die druckbare Oberflächen erfordern, während brauner Prüfliner Standard-Versandkartons dominiert.
Primärfasersubstrate bleiben unverzichtbar für Premium-Kosmetik-Geschenkboxen, Medizingerätebeilagen und Faltkartons, die makellose Druckqualität und überlegene Steifigkeit erfordern. Verbundkarton mit Dispersions- oder Extrusionsbarrieren besetzt eine mittlere Stellung, wo Wasser- und Fettbeständigkeit entscheidend sind, doch das Risiko des PFAS-Ausstiegs dämpft die kurzfristige Expansion. Lieferketten gravieren zu Dual-Sourcing-Strategien, die skandinavisches Weichholzkraftpapier mit iberischem Eukalyptus-Hartholz kombinieren, um Stärke und Glätte auszubalancieren. Werke gehen Kreislaufwirtschaftspartnerschaften mit Einzelhändlern ein, um Altpapierkarton (Altkorrugat) von Vertriebszentren zurückzuführen, die Kreislaufzeit zu verkürzen und Faserreinheitsgrade zu sichern, die für lebensmittelechte Recyclinginhalte unabdingbar sind.
Nach Endverbrauchsbranche:
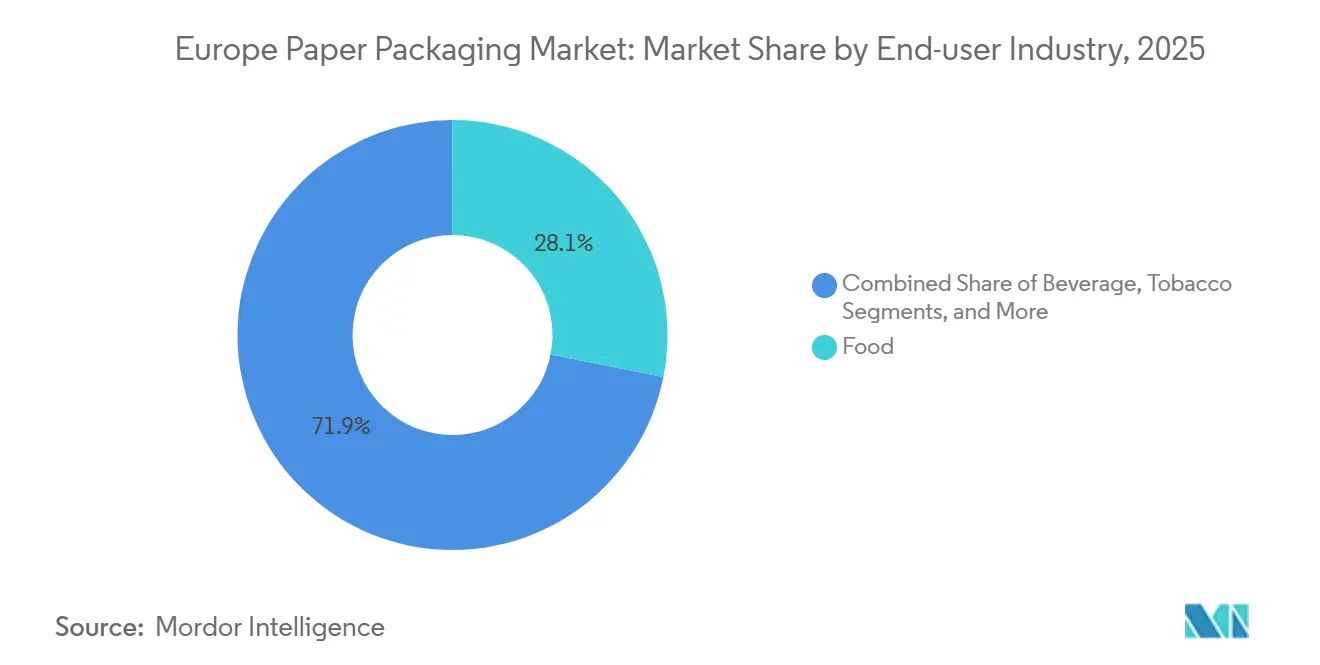
Lebensmittelanwendungen führen die Transformation anLebensmittelmarken machten 2025 28,12 % der Nachfrage aus und nutzten modulare Kartonformate, die der SKU-Proliferation und dem Trend zu Fertiggerichten entgegenkommen. Die Marktgröße des europäischen Papierverpackungsmarkts expandiert hier weiter, unterstützt durch Supermarkt-Feinkosttheken, die fettresistente Kraftpapierwickel einführen, die nun frei von Fluorchemikalien sind, vor der PFAS-Frist 2026. Getränkehersteller übertreffen das Gesamtwachstum mit einer CAGR von 5,21 %, da Kartonflaschenkonzepte für stilles Wasser und Spirituosen von der Pilot- zur eingeschränkten nationalen Einführung übergehen und damit den Verbraucherappetit nach sichtbar nachhaltigen Verpackungen nutzen.
Pharmaunternehmen setzen auf manipulationssichere Faltkartons und Beipackzettel, die in nach ISO 22301 zertifizierten Einrichtungen hergestellt werden, während Haushaltsproduktehersteller Hybrid-Kartonbeutel nutzen, um den Einsatz von Kunststoffbehältern für konzentrierte Pulverdetergenzien zu verringern. E-Commerce-Plattformen standardisieren zweiteilige Wellpappmailern mit Aufreißstreifen und einfachen Rücksende-Klebelinien, ein Muster, das durch Bekleidungs-Rückversandprogramme in Deutschland und Frankreich veranschaulicht wird. Mahlzeiten-Kit-Unternehmen bleiben Innovationszentren, integrieren geformte Zellstofftrenner und Wärmeschutzeinlagen zur Sicherung verderblicher Waren und treiben damit inkrementelles Volumen trotz schlankerer Materialfußabdrücke pro Portion.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Verpackungsformat:
Sekundärverpackungen treiben Volumen und Effizienz voranSekundärformate machten 2025 45,94 % des Gesamtvolumens aus und stiegen jährlich um 4,79 %, da Fulfillment-Center stauchfeste, RFID-fähige Versandverpackungen fordern, die komplexe Last-Mile-Routings bewältigen. Die Marktgröße des europäischen Papierverpackungsmarkts gewinnt durch den Druck der Markeninhaber, mehrere Primärartikel in eine schützende Außenverpackung zu konsolidieren, was die Kommissionierungseffizienz verbessert und den Füllstoff reduziert. ThermoBox-Lösungen, die polystyrolähnliche Isolierung bieten und dennoch vollständig bordsteinrecyclingfähig bleiben, finden Anwendung in hochwertigen Meeresfrüchte- und biologischen Pharmakorridoren, wo Temperaturabweichungen die Produktintegrität gefährden.
Primärverpackungen sehen sich funktionalen Hindernissen gegenüber, insbesondere bei Feuchtigkeitseintritt und Sauerstoffbarrieren für lange Haltbarkeit, doch dispersionsbeschichteter Becherkarton und extrusionslaminierte Suppenkartone erodieren langsam den Marktanteil von PET- und HDPE-Flaschen. Tertiärverpackungen, Palettenbögen, Eckpfosten und Gleitbleche gewinnen inkrementellen Wert durch Sensorintegration, die Neigungs- und Aufprallereignisse übermittelt und Logistikanbietern bei der Ursachenanalyse von Schäden hilft. Kontinuierliche Bemühungen zur optimalen Dimensionierung, unterstützt durch 3D-Scan-Software, begrenzen den Wellpappverbrauch pro versandter Einheit, obwohl das absolute Volumen mit der Paketzahl weiter wächst.
Geografische Analyse
Deutscher Markt für Papierverpackungen
Deutschland blieb im Jahr 2025 mit einem Marktanteil von 21,05 % der größte nationale Markt, da seine exportorientierte Fertigungsbasis auf leistungsstarke Wellpappe und Faltschachteln angewiesen ist, um Präzisionsgüter während des Langstreckentransports zu schützen. Papiermühlen konzentrieren sich entlang des Rheinkorridors und profitieren von der Binnenschifffahrtslogistik, die Frachtemmissionen reduziert und gleichzeitig große Wellpappenwerke beliefert, die Kunden aus der Automobil- und Maschinenbaubranche bedienen. Die 2023 in Kraft getretenen gesetzlichen Vorschriften zur Mehrweg-Mitnahmeverpackung fördern die Entwicklung von Faserplatten-Schalen, die mit Spülmaschinengängen kompatibel sind, obwohl frühe Umfragen aufgrund des administrativen Aufwands beim Pfandrückgabesystem eine geringe Verbraucherakzeptanz melden.
Spanischer Markt für Papierverpackungen
Spanien verzeichnet bis 2031 die höchste CAGR von 5,78 %, da Änderungen des nationalen Abfallrechts Supermärkte dazu verpflichten, den Plastikfolienverbrauch in Obst- und Gemüseabteilungen zu halbieren, was Möglichkeiten für Mikroflute-Trays und geformte Zellstoff-Klappschalen eröffnet. Der Hafen von Valencia fungiert als Drehkreuz für die Bündelung von Zitrusexporten in faserbasierte Belüftungskartons, während die inländische Verarbeitungskapazität in Katalonien wächst, um Quick-Commerce-Lebensmittelhändler in Barcelona und Madrid zu bedienen. Lokale Forschungs- und Entwicklungsallianzen, wie etwa die Pilotlinie PaperSeal Shape Tray von Graphic Packaging, demonstrieren eine flexible Reaktion auf sich entwickelnde EU-Vorschriften und Einzelhändleranforderungen.
Weitere europäische Märkte
Frankreich und das Vereinigte Königreich repräsentieren gemeinsam fast ein Viertel der regionalen Nachfrage, angetrieben durch dichte Einzelhandelslandschaften, eine fortschrittliche Rückgewinnungsinfrastruktur und aktive Markenverpflichtungen zur Reduzierung von Kunststoffen. Die Komplexität des Zollpapierkrams nach dem Brexit veranlasst britische Online-Händler dazu, auf lokale Wellpappequellen zurückzugreifen, um Unsicherheiten bei kontinentalen Lieferzeiten zu vermeiden. Italien und die Niederlande fungieren als Innovationsknoten: Die Lombardei beherbergt auf pharmazeutische Qualität spezialisierte Kartonhersteller, die GMP-Anhang 11 entsprechen, während niederländische Unternehmen das Recycling von Getränkekartons im geschlossenen Kreislauf vorantreiben, verankert durch Tetra Paks Anlage für 20.000 Tonnen Nicht-Faser-Komponenten in Ittervoort. Aufstrebende osteuropäische Märkte tragen inkrementelle Volumina bei, da EU-Beitrittsfinanzierungen die Sammelsysteme modernisieren und die Verpackungsgesetzgebung an westliche Standards angleichen.
Regulatorisches Umfeld
Die Europäische Kommission verschärft die Verpackungsvorschriften durch die Verordnung (EU) 2025/40 (Verordnung über Verpackungen und Verpackungsabfälle, PPWR). Die Verordnung trat am 11. Februar 2025 in Kraft und gilt ab dem 12. August 2026. Ein zentraler Compliance-Ankerpunkt ist die PPWR-Anforderung, dass auf dem EU-Markt in Verkehr gebrachte Verpackungen ab dem 12. August 2026 recyclingfähig sein müssen, wodurch Design- und Materialentscheidungen hin zu Formaten verschoben werden, die harmonisierte EU-Kriterien erfüllen, statt fragmentierter nationaler Umsetzungen der Richtlinie 94/62/EG.
Im Juni 2026 veröffentlichte die Europäische Kommission eine Leitlinienmitteilung (C/2026/3084) mit Klarstellungen und FAQs, um eine einheitlichere Umsetzung durch die Mitgliedstaaten und Wirtschaftsakteure zu unterstützen. Die PPWR sieht außerdem nachfolgende delegierte Rechtsakte und Durchführungsrechtsakte vor, die Methoden und Details zur Konformitätsbewertung festlegen, was für Papierverpackungslieferanten einen Compliance-Arbeitsstrang rund um Recyclingfähigkeitsbewertungen, Kennzeichnungsanforderungen und Dokumentationsbereitschaft im Vorfeld des Geltungsdatums August 2026 schafft.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit nachhaltiger Forstwirtschaft und der Sammlung von Altpapier (OCC und Mischpapier), gefolgt von Zellstoffherstellung, Wellpappenrohpapier- und Kartonproduktion und anschließender nachgelagerter Weiterverarbeitung zu Wellpappkartons, Faltschachteln, Beuteln und Säcken sowie Substraten für Flüssigkeitskartons. Die europäische Produktion von Verpackungsqualitäten ist eng mit Recyclingkreisläufen verknüpft, wobei Verpackungsqualitäten einen Mehrheitsanteil (etwa 63 %) der Gesamtproduktion ausmachen und als wichtige Verwendung von Papier zum Recycling dienen. Dies unterstreicht die Bedeutung von Sammelqualität, Sortierung und Ballenverfügbarkeit für recycelten Liner und Karton.
Im Midstream-Bereich steuern energieintensive Werke und integrierte Akteure ihre Exposition gegenüber Strom- und Brennstoffkosten durch Effizienz- und Brennstoffwechselprogramme, während große Konzerne vertikale Integration nutzen, um Fasern zu sichern und die Logistik zu optimieren. Im Downstream-Bereich verlangen Verarbeiter und Markeninhaber zunehmend prüfbare Nachhaltigkeits- und Fußabdruckdaten, und die Branchenkoordination zu gemeinsamen LCA-Ansätzen zeigt sich in Kooperationen unter Beteiligung von CEPI, FEFCO und Smurfit WestRock zur Standardisierung der CO2-Fußabdruck-Berichterstattung. Der regulatorische Druck durch die PPWR (Verordnung (EU) 2025/40, anwendbar ab dem 12. August 2026) fügt zudem Dokumentations- und Design-for-Recycling-Anforderungen hinzu, die sich vorgelagert auf die Rückverfolgbarkeit der Faserbeschaffung, Qualitätssysteme der Werke und Spezifikationen der Verarbeiter für Lebensmittel-, Getränke- und E-Commerce-Verpackungen auswirken.
Wettbewerbslandschaft
Der europäische Papierverpackungsmarkt weist eine moderate Konzentration auf, wobei die fünf führenden integrierten Gruppen - Smurfit WestRock, Mondi, Stora Enso, DS Smith und Mayr-Melnhof - schätzungsweise 65-70 % der regionalen Wellpappkarton- und Faltschachtelkartonkapazität kontrollieren. Die Fusion von Smurfit-WestRock im Juli 2024 schuf ein Unternehmen mit einem jährlichen Umsatz von 34 Milliarden USD und bietet Rohstoffoptionen zwischen europäischem Kraftliner und nordamerikanischen halbchemischen Riffelungsgüten. Wettbewerber reagieren mit ergänzenden Akquisitionen: Mondi erwarb Schumacher Packaging im April 2025 und gewann damit Spezialwellpappwerke in Deutschland und Polen sowie einen Einstieg in geformte Fasereinsätze.
Technologieinvestitionen werden zu einem wichtigen Schlachtfeld. Stora Ensos Kartonlinie im Werk Oulu führt KI-gesteuerte Qualitätskontrolle ein, die Nadellöcher in Echtzeit erkennt und fehlerhafte Ausgabe reduziert sowie die Lebensmittelkontakt-Compliance sicherstellt. DS Smith skaliert den Digitaldruck auf 200 Wellpappmaschinen und bietet Markeninhabern kurzfristige Grafikänderungen, die für saisonale Aktionen geeignet sind. Vertikale Integrationsmuster verstärken sich; Konverter unterzeichnen Mehrjahresverträge mit Waldbesitzern, um FSC-zertifizierte Fasern zu sichern und sich vor Unterbrechungen durch Entwaldungsvorschriften zu schützen.
Strategische Partnerschaften zielen auf E-Commerce-Automatisierung und pharmazeutische Verpackung ab. Mondi arbeitet mit CMC Packaging Automation zusammen, um gefaltetes Kraftpapier in Hochgeschwindigkeits-Packstationen zu integrieren, die bedarfsgenaue, maßgeschneiderte Schachteln erstellen. Mayr-Melnhof vertieft die Co-Entwicklung mit Biotech-Unternehmen, die manipulationssichere Mikroperforationen und verdeckte Sicherheitsdruckfarben benötigen. Kleinere regionale Anbieter besetzen Nischen bei Luxus-Starrschachteln und belüfteten Obstschalen, stehen jedoch aufgrund steigender Zellstoff- und Energiekosten unter Margendrück.
Führende Unternehmen der europäischen Papierverpackungsbranche
-
Mondi Group
-
Hamburger Containerboard GmbH (Prinzhorn Group)
-
Smurfit Westrock
-
Metsa Board Oyj
-
International Paper Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Papierverpackungen Unternehmen in diesem Bericht
- Smurfit WestRock
- Mondi plc
- International Paper Company
- Stora Enso Oyj
- Svenska Cellulosa Aktiebolaget SCA
- Metsä Board Oyj
- Mayr-Melnhof Karton AG
- Prinzhorn Holding GmbH
- Progroup AG
- Schumacher Packaging GmbH
- Klingele Papierwerke GmbH & Co. KG
- Graphic Packaging Holding Company
- RAJA Groupe
- VPK Packaging Group NV
- RDM Group (Reno De Medici S.p.A.)
- Lucart S.p.A.
- Essity AB
- Palm GmbH & Co. KG
Marktchancen und Zukunftsaussichten
Eine klare Marktlücke ist compliance-fertige, papierbasierte Lebensmittelkontaktverpackung, die den strengeren chemischen und Recyclingfähigkeitsanforderungen der Verordnung (EU) 2025/40 entspricht, die ab dem 12. August 2026 gilt und die Design-for-Recycling-Anforderungen über alle Materialien hinweg erhöht. Dies unterstützt die Nachfrage nach fluorfreien funktionalen Barrieren und einfacheren Verpackungskonstruktionen in den Kategorien Fertiggerichte, Backwaren und To-Go, wo Kartontabletts, Wraps und beschichtete Papiere direkt mit Kunststoffformaten konkurrieren. Maßnahmen von Einzelhändlern wie die Einführung von Fertiggerichte-Trays aus Papierfasern durch Marks & Spencer (Mai 2025) liefern ein konkretes Nachfragesignal von Endkunden.
Eine weitere Chance liegt in der Skalierung von Karton- und Wellpappenrohpapierangeboten mit Recyclinganteil sowie leistungsstärkerer leichtgewichtiger Wellpappe für E-Commerce und Quick-Commerce. In diesen Kanälen sind passgenaue Verpackungen und Druckpersonalisierung Beschaffungsprioritäten. Diese Entwicklung wird durch Kapazitäts- und Fähigkeitsschritte in der Region gestützt, darunter der Produktionsstart von Stora Enso an seiner Konsumkartonlinie in Oulu (Mai 2025) und der Wechsel großer Versender zu papierbasierten Versandtaschen und Beuteln, einschließlich Amazons Erreichen von 100 % recyclingfähiger Verpackung in der europäischen Logistik (Januar 2025). Da die PPWR den Marktzugang harmonisiert, sind Lieferanten, die regionale Beschaffung von recycelten Fasern mit validierter Recyclingfähigkeitsdokumentation und LCA-fertigen Datensätzen kombinieren, besser für paneuropäische Ausschreibungen in den Bereichen Lebensmittel, Getränke und Einzelhandelsvertrieb positioniert.
Neueste Industrielle Entwicklungen in Europäischer Markt für Papierverpackungen
- Juli 2026: Smurfit WestRock ging eine Partnerschaft mit Coca-Cola für spezielle Verpackungen im Zusammenhang mit den Nachfragespitzen der Weltmeisterschaft ein. Die Zusammenarbeit zeigt, wie große Getränke- und Konsumgüterkunden ereignisgetriebene Volumenspitzen nutzen, um schnellere Design-to-Shelf-Zyklen und skalierbare papierbasierte Werbeverpackungen in ganz Europa zu testen.
- März 2026: Metsä Board führte MetsäBoard Pro FBB Go ein und kombinierte es mit einem Schnelllieferdienst für Bogenware für europäische Kunden. Die Maßnahme zielt auf kürzere Lieferzeiten für Markenverpackungen ab und hilft Verarbeitern und Markeninhabern, Verpackungsredesigns und Spezifikationsänderungen im Vorfeld der PPWR-bedingten Anforderungen zu beschleunigen.
- Dezember 2024: Graphic Packaging International führte eine Kartonverpackungsreihe für Sushi ein, die auf die Erfüllung der recyclingbezogenen Kriterien der EU-Einwegkunststoffrichtlinie ausgelegt ist. Die Einführung unterstützt die Faserersetzung in To-Go-Lebensmittelformaten, die bisher von Kunststoffschalen dominiert wurden, und stärkt Kartontabletts als Mainstream-Alternative im Einzelhandel.
Europäischer Markt für Papierverpackungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst papierbasierte Verpackungen, die in ganz Europa verkauft und verwendet werden, wobei Fasermaterialien in Verpackungsformate umgewandelt werden, um Waren in Lieferketten zu schützen, zu transportieren und zu präsentieren.
Ausschlüsse aus dem Umfang: Wir schließen kunststoffdominierte Verpackungen, Verpackungsmaschinen und Druckdienstleistungen aus, die als eigenständige Leistungen abgerechnet werden.
Segmentierungsübersicht
- Nach Produkttyp
- Faltkartons
- Wellpappschachteln
- Papiertüten und -säcke
- Flüssigkeitskartons
- Sonstige Papierverpackungen
- Nach Materialtyp
- Frischfaserpapier
- Recyclingpapier
- Verbundkarton
- Nach Endverbrauchsbranche
- Lebensmittel
- Getränke
- Gesundheitswesen und Pharmazie
- Körperpflege und Haushalt
- E-Commerce und Einzelhandel
- Tabak
- Sonstige Endverbrauchsbranchen
- Nach Verpackungsformat
- Primärverpackung
- Sekundärverpackung
- Tertiärverpackung
- Nach Land
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Niederlande
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um die Marktgrenzen festzulegen und erste Annahmen zu entwickeln, die später anhand von Marktsignalen überprüft werden konnten. Wir stützten uns auf öffentliche und offizielle Quellen, darunter Eurostat-Produktions- und Handelsreihen, politische Aktualisierungen der Europäischen Kommission sowie Berichte zur Verpackungsabfallentsorgung (einschließlich EPR-bezogener Leitlinien) und nationale Statistikämter für länderspezifische Produktionsindikatoren.
Um das Modell nicht auf einen einzigen Datenstrom zu stützen, ergänzten wir die Überprüfungen durch CEPI-Veröffentlichungen zu Papier und Karton, Zoll- und Handelsverffentlichungen, begutachtete Fachzeitschriften zu Verpackungsmaterialien sowie ausgewählte Patentdatenbanken, die Aktivitäten rund um Barrierepapiere und Recyclingfähigkeit anzeigen. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Wirtschaftspresse wurden ebenfalls gesichtet, um Kapazitätserweiterungen, Werksumstellungen und regionale Nachfragethemen zu verstehen. Kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenintelligenz wurden ausschließlich zur Beschleunigung von Querprüfungen zu Umsatzexposition und Ereigniszeitplänen genutzt. Diese Beispiele sind nicht abschließend, und weitere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung wurde durch Experteninterviews und strukturierte Umfragen mit Verpackungsverarbeitern, Papier- und Kartonherstellern, Distributoren sowie großen Endverbrauchern durchgeführt, die hohe Mengen für Lebensmittel, Getränke, E-Commerce und das Gesundheitswesen abnehmen. Diese Gespräche dienten dazu, zu bestätigen, was in der Praxis als Papierverpackung gilt, Preisentwicklungen auf Plausibilität zu prüfen und Nachfrageverschiebungen in den wichtigsten europäischen Ländergruppen zu validieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 27 % | Führungskräfte (CXOs): 13 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 38 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 49 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einer Top-down-Rekonstruktion, bei der die Verpackungsnachfrage aus dem Endverbrauchsausstoß und Handelssignalen in ganz Europa aufgebaut und anschließend mithilfe von Durchdringungs- und Substitutionsannahmen auf Papierverpackungen eingegrenzt wurde. Um die Gesamtwerte realistisch zu halten, wurden die Ergebnisse durch selektive Bottom-up-Näherungen abgesichert, darunter Stichproben zur Umsatzexposition von Verarbeitern, Stichprobenprüfungen von Ländervolumina sowie Preis-pro-Tonne-zu-Volumen-Beziehungen, die während der Interviews validiert wurden.
Zu den wichtigsten Modelleingaben zählten Produktionstrends bei Papier und Karton, Bewegungen bei Verpackungsqualitäts-Importen und -Exporten, Verfügbarkeitssignale für Recyclingfasern, die Entwicklung der durchschnittlichen Verkaufspreise für wichtige Papierverpackungsformate sowie endverbrauchsseitige Nachfrageindikatoren aus den Bereichen Lebensmittel und Getränke, Einzelhandel und E-Commerce. Da die Preise durch Energiekosten und Inputkosten für Altpapier schwanken können, wurden die Prognosenannahmen anhand der typischen Vertragsneugestaltung überprüft und dann konsistent nach Ländergruppen angewendet. Für die Prognose wurde eine Szenarioanalyse eingesetzt, damit unterschiedliche Ergebnisse hinsichtlich Regulierungszeitplänen, Angebot an Recyclingmaterial und Substitution von Kunststoff abgebildet werden konnten, ohne die Volatilität zu übertreiben. Wo Bottom-up-Informationen für kleinere Länder fehlten, wurden Lücken mithilfe von Proxy-Intensitätsfaktoren auf Basis von Produktions- und Verbrauchsmustern geschlossen, gefolgt von interviewgestützten Plausibilitätsprüfungen.
Datenvalidierung und Aktualisierungszyklus
Vor der Finalisierung wurden die Ergebnisse anhand unabhängiger Signale trianguliert, darunter Produktions- und Handelsrichtungen, Preisbewegungslogik sowie endverbrauchsseitige Nachfragenarrative der Befragten. Abweichungen wurden markiert, wenn Ländersummen von bekannten Produktionsaktivitätsmustern abwichen, und anschließend wurden die Annahmen so lange überarbeitet, bis die Treiber dem entsprachen, was der Markt realistischerweise aufnehmen konnte.
Es wurde ein mehrstufiger interner Überprüfungsprozess durchgeführt, und Rückkontakte wurden ausgelöst, wenn bei wichtigen Variablen wie Preisgestaltung, Altpapierverfügbarkeit oder wesentlichen Kapazitätsänderungen große Lücken auftraten. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen. Vor der Auslieferung werden die Zahlen erneut geprüft, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Marktgröße des europäischen Marktes für Papierverpackungen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für europäische Papierverpackungen können variieren, da jeder Herausgeber eine andere Kombination aus Produkten, Endverbrauchern und Zeitpunkt für das Basisjahr verwendet. Selbst wenn sich die geografische Abdeckung überschneidet, kann die Art und Weise, wie Karton gegenüber breiteren Papierprodukten behandelt wird und ob verpackungsnahe Umsätze einbezogen werden, die Endzahl verschieben.
Die Hauptdifferenz ergibt sich aus den Umfangsentscheidungen darüber, was als Verpackung gilt: Mordor Intelligence zählt Papierverpackungen über definierte Formate und Endverwendungen hinweg, während breitere Papier- und Kartonaktivitäten, die nicht als Verpackung an Endkunden verkauft werden, ausgeschlossen bleiben.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 95,81 Milliarden USD (2025) | |
| Branchenherausgeber A | 57,96 Milliarden USD (2025) | Verwendet eine engere Verpackungsdefinition, die offenbar mehrere Papierverpackungsformate und -kanäle in Europa untererfasst, was den Marktgesamtwert komprimieren kann, selbst wenn die Wachstumsrate ähnlich aussieht. |
| Beratungsherausgeber B | 54,46 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und einen engeren Segmentfokus auf ausgewählte Qualitäten und Endverwendungen, was Teile der Papierverpackungsnachfrage im Zusammenhang mit handels- und distributionsintensiven Anwendungen auslassen kann. |
Betrachtet man die drei Zahlen, erklärt sich die Streuung größtenteils dadurch, wie der Verpackungsumfang abgegrenzt und wie das Basisjahr gewählt wird. Indem die einbezogenen Formate und der Endverbrauchsnachfragepool explizit gehalten und die Preis- und Volumenlogik mit Marktteilnehmern abgeglichen werden, bleibt die Schätzung auf klare Eingaben und nachvollziehbare Schritte zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Was ist der prognostizierte Wert des europäischen Papierverpackungsmarkts bis 2031?
Die Marktgröße des europäischen Marktes für Papierverpackungen soll von 95,81 Milliarden USD im Jahr 2025 auf 99,83 Milliarden USD im Jahr 2026 wachsen und wird bis 2031 voraussichtlich 122,64 Milliarden USD bei einer CAGR von 4,20 % über den Zeitraum 2026–2031 erreichen.
Welches Produkt führt die Nachfrage bei europäischen Faserverpackungen an?
Wellpappschachteln halten einen Anteil von 37,92 % aufgrund ihrer Vielseitigkeit in den Bereichen E-Commerce, Industrie und Lebensmitteleinzelhandel.
Warum ist Spanien das am schnellsten wachsende europäische Land in diesem Sektor?
Aggressive Kunststoffreduktionsvorschriften, rasche E-Commerce-Akzeptanz und lokale Innovationen wie PaperSeal-Schalen treiben die spanische Nachfrage mit einer CAGR von 5,78 % voran.
Wie prägen EU-Vorschriften die Entwicklung barrierebeschichteter Papiere?
Ein PFAS-Grenzwert von 25 ppb, der ab 2026 gilt, zwingt Konverter dazu, fluorfreie Wasser- und Fettbarrieren für Fertiggerichte und Backwarenformate zu kommerzialisieren.
Welche strategische Maßnahme hat die Wettbewerbslandschaft im Jahr 2024 neu gestaltet?
Die Fusion von Smurfit-WestRock schuf einen Umsatzführer mit 34 Milliarden USD und beschleunigte die vertikale Integration sowie die globale Reichweite.
Welches Materialsegment profitiert am meisten vom CO2-Grenzausgleichsmechanismus?
Recycling-Liner, da die lokale Produktion CBAM-Kohlenstoffabgaben auf importierte Primärgüten vermeidet und dabei Inhaltsanforderungen erfüllt.