
Mikrofinanz-Marktgröße und Marktanteil
Mikrofinanz-Marktanalyse von Mordor Intelligence
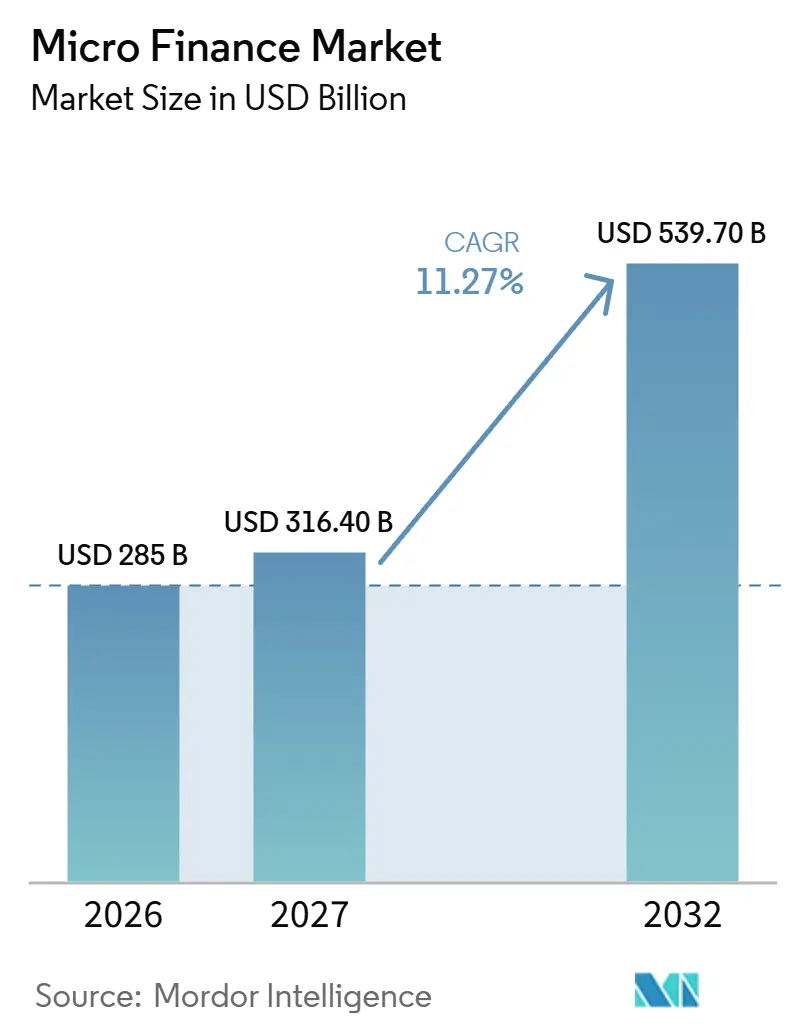
Die Mikrofinanz-Marktgröße wird voraussichtlich von 285 Milliarden USD im Jahr 2026 und 316,4 Milliarden USD im Jahr 2027 auf 539,7 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 11,27 % verzeichnen.
Staatlich geförderte Gruppenkredit-Kanäle in Indien und ungedeckter Unternehmensfinanzierungsbedarf stützen die Nachfrage nach Kleinkrediten, doch die Rückzahlungskapazität der Haushalte schränkt ein, wie schnell Anbieter expandieren können. Digitale Dienstleistungen können wiederholte Kleintransaktionen durch eine institutionsweite Digitalisierung wirtschaftlicher machen, die ein gemeinsames Betriebssystem über Kundendaten und Frontline-Kreditsachbearbeiter hinweg ausweitet. Kreditgeber können wettbewerbsfähig bleiben, indem sie digitale Rückzahlungsoptionen hinzufügen und die Kreditnehmerauswahl verschärfen, einfachere Kontoführung mit strengeren Genehmigungsgrenzen verbinden. Forderungsbesicherte Finanzierung kann Kapital für weitere Mikrokredite freisetzen, während die Versicherungsverteilung über bestehende Kreditnehmerbeziehungen Schutzprodukte hinzufügt. Wachstum begünstigt daher Anbieter, deren Kreditvergabe die Fähigkeit der Haushalte zur erneuten Kreditaufnahme erhält, da Überschuldung die Wiederholungskreditvergabe einschränkt, selbst wenn der Finanzierungsbedarf fortbesteht.
Wichtigste Erkenntnisse des Berichts
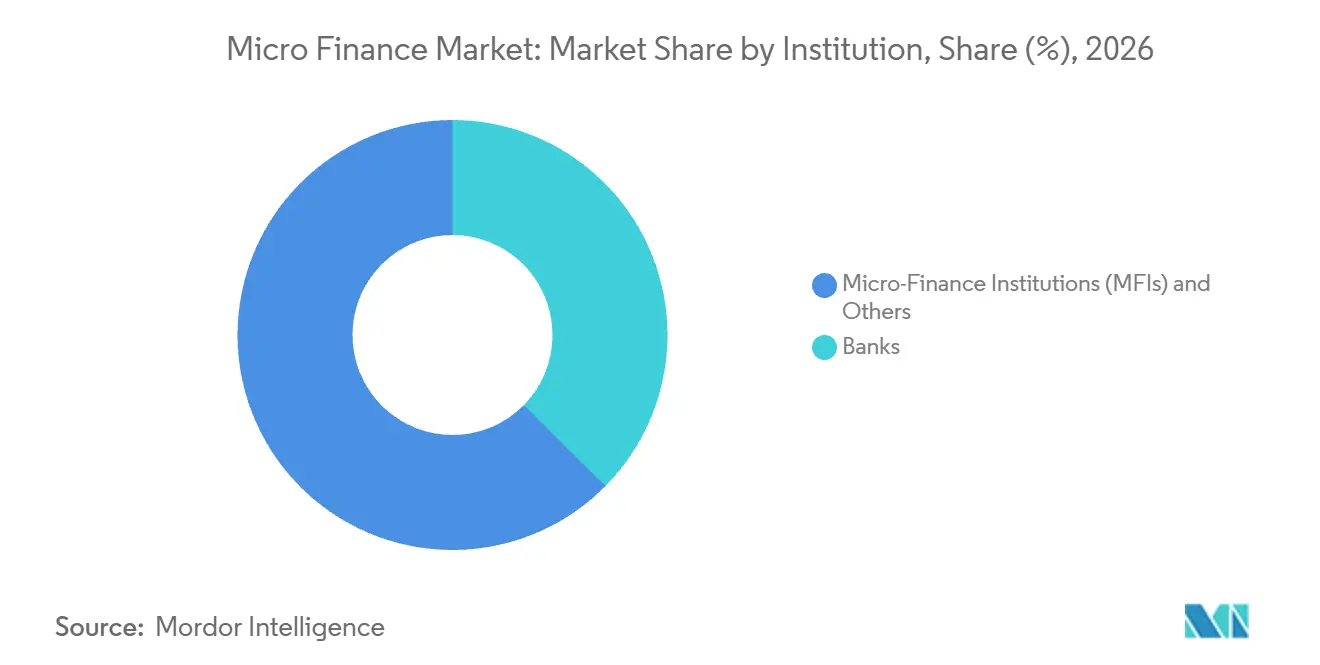
- Nach Institution hielten Mikrofinanzinstitutionen (MFIs) und Sonstige im Jahr 2026 einen Mikrofinanz-Marktanteil von 62,61 % und werden voraussichtlich mit einer CAGR von 12,94 % zwischen 2027 und 2032 am schnellsten wachsen.
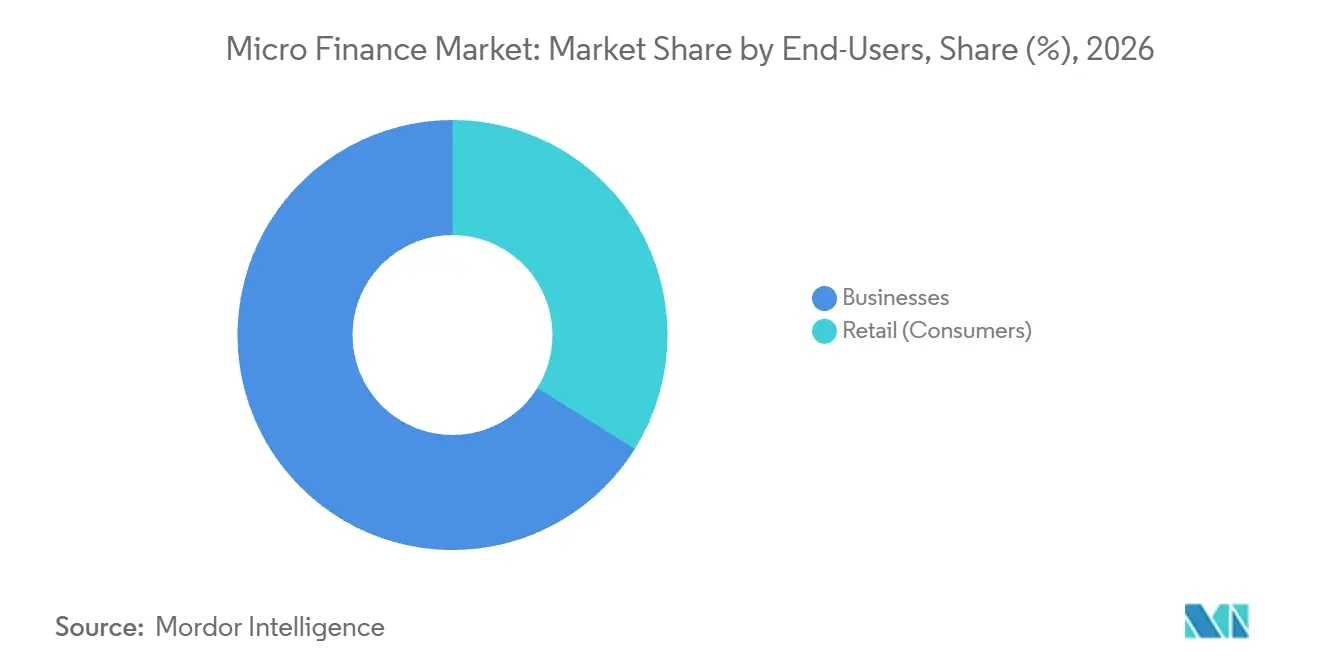
- Unternehmensendnutzer machten im Jahr 2026 einen Anteil von 66,11 % an der Mikrofinanz-Marktgröße aus, während Privatkunden voraussichtlich mit einer CAGR von 11,81 % zwischen 2027 und 2032 am schnellsten wachsen werden.
- Unter den Angeboten führten Mikrokredite mit 91,59 % des Marktwerts im Jahr 2026, und Mikroversicherungen werden voraussichtlich mit einer CAGR von 14,72 % zwischen 2027 und 2032 am schnellsten expandieren.
- Nach Kanal entfiel auf die Offline-Bereitstellung im Jahr 2026 ein Anteil von 67,19 % am Marktwert, während die Online-Bereitstellung voraussichtlich mit einer CAGR von 15,58 % zwischen 2027 und 2032 am schnellsten wachsen wird.
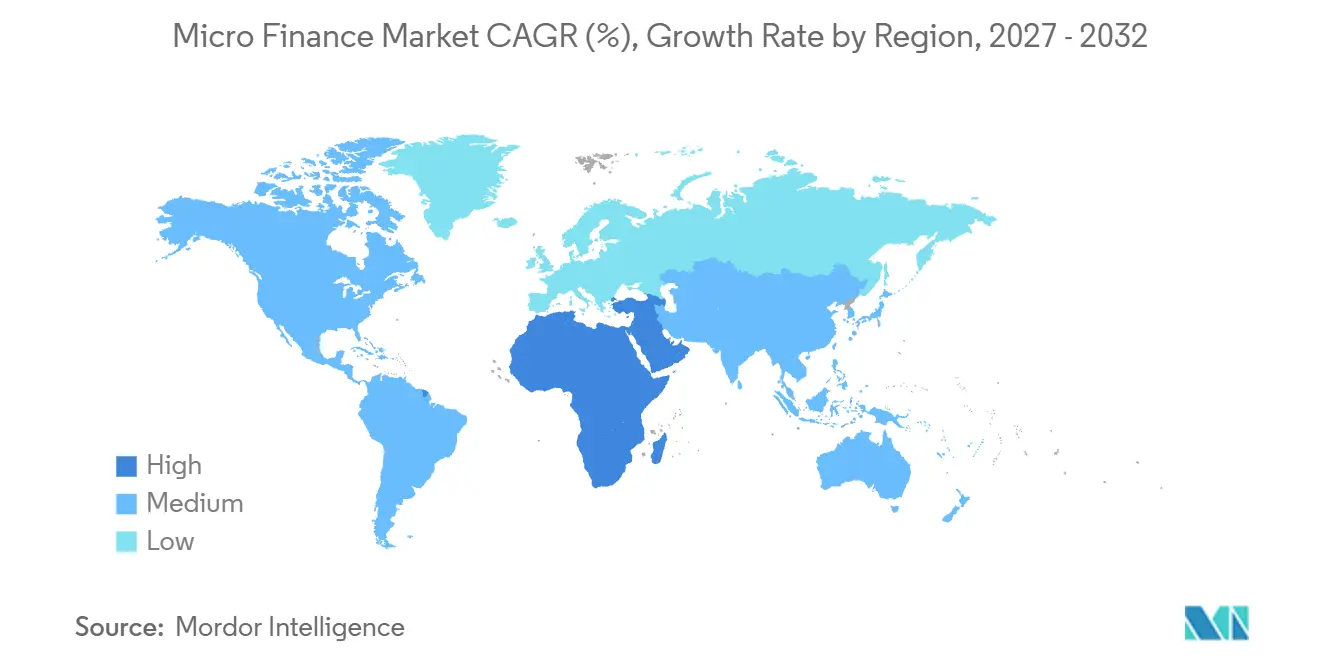
- Geografisch hielt Asien-Pazifik im Jahr 2026 einen Anteil von 44,8 % am Marktwert, während der Nahe Osten und Afrika voraussichtlich mit einer CAGR von 13,46 % zwischen 2027 und 2032 am schnellsten wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatlich geführte Programme zur finanziellen Inklusion | +3.4% | Ländliche Bezirke in Indien | Mittelfristig (2–4 Jahre) |
| Durchdringung durch digitale und mobile Dienste senkt Servicekosten | +3.1% | Mikrofinanz-Servicegebiete in Tansania | Mittelfristig (2–4 Jahre) |
| Steigende ungedeckte KKMU-Kreditnachfrage | +4.2% | Indiens Fertigungs- und Handelszentren | Langfristig (≥ 4 Jahre) |
| Verbriefungs- und Impact-Investing-Zuflüsse in Mikrokreditforderungen | +2.5% | Finanzzentren in Indien | Mittelfristig (2–4 Jahre) |
| Eingebettete Finanzierung über B2B-Handelsplattformen | +1.1% | Geschäftszentren in den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Klimaresilienz- und grüne Mikrofinanzprodukte | +0.7% | Mikrofinanz-Servicegebiete in Kambodscha | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlich geführte Programme zur finanziellen Inklusion
Öffentliche Inklusionsprogramme können ländliche Gruppenkredit-Vergabe praktikabler machen, indem sie konzessionäre Kreditnehmerpreise mit einer Vergütung für teilnehmende Banken in Einklang bringen. Stand Juli 2026 waren 9,2 Millionen Selbsthilfegruppen von Frauen auf der staatlich betriebenen Plattform der Nationalen Mission für ländliche Lebensgrundlagen Indiens erfasst, die deren Zugang zu Bankkrediten verfolgt.[1] Für das Geschäftsjahr 2025–26 legte das Programm einen konzessionären jährlichen Kreditnehmerzinssatz von 7 % fest und sah eine jährliche Bankzinssubvention von 4,5 % auf förderfähige Kredite ländlicher Frauen-Selbsthilfegruppen innerhalb seiner Kredit- und Saldenobergrenzen vor. Die Subvention war nur zahlbar, solange die Konten in der Standardkategorie verblieben. Dies verbindet den Preisnachlass für den Kreditnehmer mit einem bankbezogenen Anreiz, der an die Kontoleistung geknüpft ist. Leistungsstarke Gruppenkredit-Beziehungen verschaffen Banken Zugang zur Subvention und knüpfen die kommerzielle Attraktivität des Inklusionsprogramms an die Kreditperformance.
Durchdringung durch digitale und mobile Dienste senkt Servicekosten
ASA Microfinance Tanzania, eine Tochtergesellschaft von ASA International, ging am 17. März 2026 mit dem Kernbankensystem der Gruppe und digitalen Finanzdienstleistungen live. Die Migration überführte 313.000 Kunden auf das neue Kernbankensystem und brachte die kumulative Abdeckung auf etwa die Hälfte der gesamten Kundenbasis der Gruppe. Zu diesem Meilenstein nutzten 1.100 tansanische Kreditsachbearbeiter die Plattform für digitale Finanzdienstleistungen in ihrem täglichen Betrieb. Die Ausweitung digitaler Systeme auf Kundendaten und Frontline-Mitarbeiter kann die wiederholte Betreuung kleiner Salden wirtschaftlicher machen. Ein geringerer Betreuungsaufwand pro zusätzlichem Konto kann die Bandbreite der Kleinkredite erweitern, die ein Anbieter wirtschaftlich anbieten kann.
Steigender ungedeckter MSME-Kreditbedarf
Für Kleinstunternehmen sowie kleine und mittlere Unternehmen (KMU) schließt ein größeres aggregiertes Kreditangebot nicht zwangsläufig die Finanzierungslücke. In einem Bericht vom Mai 2025 identifizierte die Small Industries Development Bank of India den rechtzeitigen und ausreichenden Kreditzugang als zentrale Herausforderung und berichtete von anhaltendem ungedecktem Bedarf. Die Ergebnisse stützten sich auf 2.097 indische KMU aus den Bereichen Fertigung, Dienstleistungen und Handel. Derselbe Bericht stellte fest, dass das Gesamtkreditangebot an KMU gestiegen war, was eine Lücke in dem hinterließ, was bestehende Kanäle lieferten. Für Mikrofinanzanbieter begünstigt die Betonung des rechtzeitigen Kredits im Rahmen der Umfrage Kreditgeber, die Kleinkredite schnell gegen einen definierten Geschäftszweck genehmigen und auszahlen können. Anhaltender ungedeckter Bedarf bietet Anbietern, die dieses Angebot liefern können, zusätzliches Kreditvolumen.
Verbriefungs- und Impact-Investing-Zuflüsse in Mikrokreditforderungen
Verbriefung schafft einen potenziellen Finanzierungsweg, indem Mikrokreditforderungen als Wertpapiere präsentiert werden, die Investoren unabhängig von einzelnen Kreditnehmeranträgen bewerten können. Muthoot Microfin initiierte Indiens MFI-Locarno-Transaktion 2025, mit Series-A1-Pass-Through-Zertifikaten, die durch Mikrofinanz-Kreditforderungen besichert sind. Diese Zertifikate erhielten im März 2026 ein endgültiges Crisil-AA-(SO)-Rating. Diese Struktur kann kleine zugrunde liegende Kredite mit Investitionsentscheidungen verbinden, die um einen definierten, bewerteten Pool herum getroffen werden. Ein Kreditgeber, der diese Wertpapiere platziert, kann bestehende Forderungen in Finanzierungsmittel für weitere Kredite umwandeln und so die Kreditkapazität dort erhöhen, wo bereits Kreditnehmernachfrage besteht.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe effektive Zinssätze und Überschuldung der Kreditnehmer | -1.8% | Mikrofinanz-Kreditregionen in Indien | Kurzfristig (≤ 2 Jahre) |
| Komplexe und sich entwickelnde regulatorische Compliance-Anforderungen | -1% | Regulierte Kreditregionen in Indien | Mittelfristig (2–4 Jahre) |
| Verschärfung der Großhandelsfinanzierung durch Geschäftsbanken nach COVID | -0.6% | Betriebsgebiete kleiner MFIs in Indien | Kurzfristig (≤ 2 Jahre) |
| Datenschutz- und Cybersicherheitsbedenken in digitalen Kanälen | -0.3% | Kenia, Tansania und Uganda | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe effektive Zinssätze und Überschuldung der Kreditnehmer
Der Schulddruck auf Kreditnehmer kann die Wiederholungskreditvergabe einschränken, selbst wenn Haushalte weiterhin Kleinkredite suchen, da zusätzliche Kredite auch Rückzahlungsverpflichtungen hinzufügen. In seinem Bericht für das Geschäftsjahr 2025–26 berichtete Sa-Dhan, dass Indiens ausstehende Mikrofinanz-Kredite aufgrund von Überschuldung der Kreditnehmer, strengerer Kreditvergabe und vorsichtiger Neukreditvergabe um 11 % im Jahresvergleich gesunken sind, nachdem es zuvor zu Rückzahlungsschwächen und Qualitätsproblemen bei Vermögenswerten durch Mehrfachkreditaufnahme gekommen war. CreditAccess Grameen Limited meldete für Q3 des Geschäftsjahres 2025–26 einen gewichteten durchschnittlichen Mikrofinanz-Zinssatz von 22,71 %, was die Zinskostenkomponente der Kreditaufnahme veranschaulicht. Sa-Dhan berichtete auch von sequenziellem Portfoliowachstum und verbesserter Kreditqualität in Q4 des Geschäftsjahres 2025–26. Kreditgeber benötigen daher eine Schuldenbeurteilung, um Anfragen nach zusätzlichem Kredit von der Fähigkeit zur Rückzahlung zu unterscheiden. Das verbleibende Hemmnis ist die Rückzahlungsbelastung, die ein Haushalt tragen kann, was eine sichere Expansion durch wiederholte Kreditvergabe an bestehende Kunden begrenzt.
Komplexe und sich entwickelnde regulatorische Compliance-Anforderungen
Haushaltsbezogene Erschwinglichkeitsregeln machen eine Mikrokreditentscheidung abhängig von finanziellen Verpflichtungen, die über den jeweiligen angebotenen Kredit hinausgehen. Im Rahmen des Mikrofinanz-Regelwerks der Reserve Bank of India (RBI), das ab dem 1. April 2022 gilt, müssen regulierte Kreditgeber in Indien neuen Krediten an erfasste einkommensschwache Haushalte verweigern, deren monatliche Kreditrückzahlungen 50 % des monatlichen Haushaltseinkommens übersteigen. Die Berechnung umfasst Mikrofinanz- und andere besicherte Haushaltskredite zusammen mit dem vorgeschlagenen Kredit. Bestehende Kredite oberhalb der Grenze können auslaufen, aber neue Kreditvergabe muss warten, bis der Haushalt die Anforderungen erfüllt. Für Betreiber erfordert die Beurteilung eines kleinen Antrags daher einen Überblick über die kombinierten Haushaltskreditverpflichtungen. Ein williger Kreditnehmer kann eine Origination-Verzögerung erfahren, selbst wenn der beantragte Mikrokredit allein erschwinglich erscheint.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Institution:
Spezialisierte Skalierung und Gruppenkredit-Vergabe prägen die BereitstellungMikrofinanzinstitutionen (MFIs) und Sonstige machten im Jahr 2026 mit einem Anteil von 62,61 % an der Mikrofinanz-Marktgröße das größte Segment aus und werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 12,94 % zwischen 2027 und 2032. ASA International Group plc meldete zum 30. Juni 2026 ein brutto ausstehendes Kreditportfolio von 603,9 Millionen USD.[2] Dieses Saldo auf Unternehmensebene veranschaulicht das Kreditvolumen, das eine Spezialisierungsinstitution über ihre Aktivitäten in Asien und Afrika hinweg aufrechterhalten kann. ASA berichtete von Portfolioexpansion trotz schwieriger Umstände in vielen Märkten, was zeigt, dass Wachstum auf Gruppenebene mit schwierigen Betriebsbedingungen koexistieren kann.
Banken, das andere Institutionssegment, nutzten Indiens SHG-Bank-Linkage-Programm, um im Geschäftsjahr 2025–26 frische Kredite an 5,35 Millionen Selbsthilfegruppen auszuzahlen. Diese Bankkredite unterstützten insbesondere von Frauen geführte Lebensunterhaltsaktivitäten, so die Nationale Bank für Landwirtschaft und ländliche Entwicklung. ASA International führte sein gemeldetes H1-2026-Portfoliowachstum hauptsächlich auf Pakistan, Uganda und Kenia zurück. Da das SHG-Bank-Linkage-Programm Gruppen und nicht einzelne Kreditnehmer zählt, wird die Kreditreichweite der Banken in diesem Kanal an der Anzahl der bedienten Gruppen gemessen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzern:
Unternehmensfinanzierung führt, während sich Haushaltsnutzungen diversifizierenUnternehmen repräsentierten im Jahr 2026 einen Mikrofinanz-Marktanteil von 66,11 %. Eine Umfrage des National Council of Applied Economic Research aus dem Jahr 2025 unter 10.342 Kreditnehmern in 10 indischen Bundesstaaten, 50 Bezirken, 300 Postleitzahlen und 19 regulierten Einrichtungen ergab, dass 75,4 % Mikrofinanz-Kredite für geschäftliche Aktivitäten nutzten. Für dieses größte Segment ist die durch den Kredit finanzierte Aktivität zentral für die Beurteilung seines kommerziellen Zwecks. Von allen befragten Kreditnehmern investierten 48,1 % in bestehende Unternehmen, was darauf hindeutet, dass die meisten geschäftlich nutzenden Kreditnehmer bereits laufende Unternehmen finanzierten.
Privatkunden sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 11,81 % zwischen 2027 und 2032. In seinem Global Impact Report 2025 beschrieb Tala Interviews mit 281 philippinischen Kreditnehmern und berichtete, dass viele Kredite für dringende Rechnungen, Lebensmittel oder Studiengebühren nutzten. Diese Verwendungen weisen auf ein Produktdesignproblem hin, das auf den Zeitpunkt von Haushaltsverpflichtungen ausgerichtet ist, bei dem ein Kleindarlehen einen spezifischen Zahlungsbedarf überbrücken kann. Rückzahlungsbedingungen müssen daher zu den Haushaltsmitteln nach diesen Rechnungen passen, da die Finanzierung einer dringenden Ausgabe nicht selbst die Geschäftserlöse schafft, die einen Unternehmenskredit zurückzahlen könnten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Angebot:
Kreditvolumen schafft eine Basis für finanziellen SchutzMikrokredite waren das größte Segment und machten im Jahr 2026 91,59 % des Marktwerts aus. Im Jahr 2025 vergaben Finanzkunden der International Finance Corporation 44,6 Millionen Kredite an Kleinstunternehmen mit einem Gesamtvolumen von 75,8 Milliarden USD. Diese Kombination aus zahlreichen Krediten und erheblicher aggregierter Finanzierung veranschaulicht, wie Kleinstunternehmenskredite durch Finanzinstitutionen Skalierung erreichen können. Verteilt auf diese Kredite ergibt sich aus 75,8 Milliarden USD ein Durchschnitt von etwa 1.700 USD pro Kredit, sodass die Skalierung von Mikrokrediten aus vielen kleinen Tickets und nicht aus großen resultiert.
Mikroversicherungen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 14,72 % zwischen 2027 und 2032. Berichtende indische Mikrofinanzinstitutionen ermöglichten im Geschäftsjahr 2025–26 durch kreditergänzende Aktivitäten Nicht-Kredit-Lebens-, Kranken- und Nicht-Lebensversicherungsdienstleistungen für 14,35 Millionen Kunden, wobei sich Begünstigte potenziell überschneiden. Die Mikroversicherungspartnerschaft von ASA International mit Turaco startete ASA LifeCare in Sambia und Pakistan während H1 2026 und deckte Kunden in 5 Märkten ab. Diese Beispiele unterstützen einen Expansionspfad, der auf der Verteilung von Schutz durch Mikrofinanzbeziehungen aufbaut, wobei sowohl die Dienstleistungsbreite als auch die geografische Reichweite zur Chance beitragen. Schutz gegen spezifizierte Risiken fügt eine Nachfragequelle jenseits des Kredits selbst hinzu und erweitert den kommerziellen Zweck der Kundenbeziehung.
Nach Kanal:
Physische Reichweite und digitale Rückzahlung bedienen unterschiedliche BedürfnisseDie Offline-Bereitstellung war das größte Segment mit einem Anteil von 67,19 % im Jahr 2026. Bangladeschs 693 lizenzierte Mikrofinanzinstitutionen betrieben im Geschäftsjahr 2025 27.113 Filialen und bedienten mehr als 43,98 Millionen Kunden. Dieses physische Netzwerk gibt lizenzierten Kreditgebern einen etablierten Weg zu Kunden im ganzen Land. Die Zahlen implizieren etwa 1.600 Kunden pro Filiale, was die Skalierung der durch physische Servicepunkte unterstützten Beziehungen veranschaulicht. Die gemeldete Reichweite macht Filialen zu einem wesentlichen Servicekanal für sich, unabhängig davon, wie Kunden nachfolgende Zahlungen leisten.
Die Online-Bereitstellung ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 15,58 % zwischen 2027 und 2032. Im Geschäftsjahr 2025–26 wurden 45 % der Mikrobankdarlehensrückzahlungen von Ujjivan Small Finance Bank in Indien digital abgewickelt. Die Akzeptanz digitaler Rückzahlungen gibt Anbietern einen Weg, die digitale Nutzung durch die laufende Kreditbeziehung auszuweiten, da die Betreuung nach der ersten Antragstellung und Auszahlung wiederkehrt. Für Kreditnehmer kann die praktische Entscheidung daher die nächste Zahlung betreffen, was wiederholte Möglichkeiten zur Nutzung eines digitalen Kanals schafft.
Geografische Analyse
Asien-Pazifik Mikrofinanz-Markt
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 44,8 % an der Mikrofinanz-Marktgröße und war damit die größte geografische Region. Im Jahr 2025 leitete das Mikrofinanzprogramm der Asiatischen Entwicklungsbank 433 Millionen USD, darunter 217 Millionen USD mobilisierte Mittel, an Mikrofinanzinstitutionen und Partnerfinanzinstitutionen weiter und unterstützte mehr als 800.000 Begünstigte.[3] Sein Partnernetzwerk umfasste Indien und die Philippinen neben Bangladesch, Nepal und Pakistan und gab dem Programm einen Finanzierungskanal in mehreren unterschiedlichen nationalen Kreditumgebungen. Da das Programm seine Finanzierung über Mikrofinanzinstitutionen und Partnerfinanzinstitutionen kanalisiert, werden Begünstigte in diesen Ländern über lokale Kreditgeber erreicht.
Naher Osten und Afrika Mikrofinanz-Markt
Der Nahe Osten und Afrika ist die am schnellsten wachsende geografische Region mit einer prognostizierten CAGR von 13,46 % zwischen 2027 und 2032. Mikrofinanzinstitutionen in der 8-Länder-Westafrikanischen Wirtschafts- und Währungsunion bedienten im Dezember 2025 schätzungsweise 20,38 Millionen Kunden, ein Anstieg von 6,6 % gegenüber Dezember 2024. Die Schätzungen stützten sich auf 190 Institutionen, die mehr als 90 % der Einlagen- und Kreditoperationen der Union ausmachen. Die ausstehenden Kredite stiegen im gleichen Jahr um 9 %, schneller als die Kundenbasis. Der durchschnittliche ausstehende Kredit pro Kunde stieg daher zusammen mit der Kundenreichweite, was Kreditgebern mehr Engagement pro Beziehung sowie mehr Kunden zu bedienen gibt.
In Nordamerika investierte das in den USA ansässige Grameen America im Jahr 2025 mehr als 1 Milliarde USD Kreditkapital in Unternehmer und ihre Kleinunternehmen. In Südamerika machten Frauen bis Juni 2025 52 % der von den Mitgliedsinstitutionen von Kolumbiens Asomicrofinanzas bedienten Kleinstunternehmer aus. Europa umfasst Frankreichs ADIE, die im Jahr 2025 30.971 Unternehmens-Mikrokredite vergab und Unternehmer ohne Zugang zu traditionellen Bankkrediten finanziert. Diese Aktivitäten zeigen Unternehmenskreditvergabe durch Spezialisten und Verbandsmitglieder in allen 3 Regionen. Der Zugang zu traditionellen Bankkrediten definiert die von ADIE adressierte Einschränkung, was die Kreditnehmerberechtigung spezifischer macht als der Unternehmensstatus allein.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich überprüft ausgewählte Rechtsordnungen aus der Perspektive autorisierter Mikrofinanz-Kreditgeber, die eine Expansion im Bereich Unternehmens- und Verbraucherkredite in Betracht ziehen. Indiens Qualifying-Assets-Regel gilt für Nichtbank-Finanzgesellschaften als Mikrofinanzinstitutionen (NBFC-MFIs), während die US-amerikanische Zahlungsüberweisungsregel für gedeckte Zahltagskredite, Fahrzeugtitelkredite und bestimmte hochverzinsliche Ratenverbraucherkredite gilt. Brasiliens Nationales Programm für orientierte produktive Mikrokredite (PNMPO) hat seinen eigenen Registrierungs- und Überwachungsrahmen. Diese Unterschiede machen Anbieterklasse und Produktabdeckung zentral für die Beurteilung der kommerziellen Wirkung jedes Rahmens.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Frankreich | Indien | Nigeria |
|---|---|---|---|---|---|
| Primäre Behörde | Consumer Financial Protection Bureau | Ministerium für Arbeit und Beschäftigung | Autorité de contrôle prudentiel et de résolution (ACPR) | Reserve Bank of India | Zentralbank von Nigeria |
| Wichtigste Instrumente oder Ausrichtung | 12 CFR Teil 1041 für definierte gedeckte Verbraucherkredite | PNMPO und Mikrofinanz-Änderung vom März 2026 | Währungs- und Finanzgesetzbuch R. 518-57; Verbraucherkreditreformen wirksam ab 20. November 2026 | NBFC-MFI-Qualifying-Assets-Minimum von 60 % des Gesamtvermögens abzüglich immaterieller Vermögenswerte | Banken- und sonstige Finanzinstitutionengesetz 2020 für Mikrofinanzbanken |
| Kommerzielle Wirkung | Weitere Überweisungen nach 2 aufeinanderfolgenden Fehlern vom selben Konto gesperrt, vorbehaltlich Genehmigungsausnahmen | Autorisierte PNMPO-Einrichtungen können zusätzliche Mikrofinanzierung bis zu 20 % des kombinierten produktionsorientierten Mikrokreditlimits des Kreditnehmers bei derselben Einrichtung zuweisen | Genehmigung für bestimmte gemeinnützige Vereinigungs- und Stiftungskredite im öffentlichen Interesse; Verbraucherkreditregeln erstrecken sich ab November 2026 auf einige Niedrigwertkredite | Wenden Sie sich mit einem Sanierungsplan an die RBI nach 4 aufeinanderfolgenden Quartalen unterhalb des Minimums | Solvenz und durch Verluste unbeeinträchtigtes Mindestkapital als Bedingung für den lizenzierten Betrieb |
| Aktuelle politische Attraktivität | Mittel | Hoch | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Lockerung | Lockerung | Verschärfung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Mittlere Bewertungen und keine Änderungsrichtungen in Indien und Nigeria spiegeln operative Portfolio- und lizenzierte Betriebspflichten wider, wobei Nigerias Widerruf von 46 Mikrofinanzbank-Lizenzen im Juli 2026 die Konsequenzen der Nichteinhaltung demonstriert. Die US-amerikanische mittlere Bewertung und Lockerungsrichtung spiegeln die Erklärung des CFPB vom 28. März 2025 wider, dass es Zahlungsbestimmungsstrafen für gedeckte Zahltagskredite, Fahrzeugtitelkredite und bestimmte hochverzinsliche Ratenverbraucherkredite nicht priorisieren würde, sowie seinen Plan in der Unified Agenda 2026, die verbleibenden Bestimmungen zu überdenken, während die kodifizierte Überweisungsbeschränkung mit ihren Genehmigungsausnahmen in Kraft bleibt. Brasiliens hohe Bewertung und Lockerungsrichtung spiegeln die zusätzliche Mikrofinanzerlaubnis der Änderung vom 26. März 2026 wider, die autorisierten Programmbetreibern mehr Spielraum zur Bedienung ihrer Kreditnehmer gibt. Frankreichs mittlere Bewertung und Verschärfungsrichtung kombinieren eine etablierte Genehmigung für förderfähige gemeinnützige Kreditgeber mit der Ausweitung der Verbraucherkreditregeln auf einige Niedrigwertkredite ab dem 20. November 2026.
Wertschöpfungskettenstufen
Der Vergleich folgt dem Kreditnehmerengagement, der Kreditbereitstellung und dem laufenden Kundendienst innerhalb eines integrierten Mikrofinanz-Kreditmodells. ASA International betreibt gemeinschaftsbasierte Filialen, in denen Kreditsachbearbeiter Kunden regelmäßig in Gruppen treffen. Im Jahr 2025 meldete die Gruppe 299,9 Millionen USD an Zins- und ähnlichen Erträgen, einschließlich Zinsen auf Kunden-Mikrofinanz-Kredite, Bankguthaben und Festgeldeinlagen. Da Kundenkreditzinsen sowohl die Origination als auch den Service innerhalb dieses Modells unterstützen, muss zusätzlicher Serviceaufwand durch die Erträge derselben Kreditbeziehung gedeckt werden.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtigste Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Kreditnehmerengagement | Filialbasierte Mikrofinanz-Kreditgeber wie ASA International | Kundenkreditzinsen innerhalb der integrierten Kreditvergabe | Gruppenengagement in geeignete Anträge umwandeln | Gruppenengagement mit Kreditnehmerbeurteilung verbinden |
| Kreditbereitstellung | Integrierte Mikrofinanz-Kreditgeber wie ASA International | Zinsen auf Kunden-Mikrofinanz-Kredite | Neue Vorschüsse mit Portfolioexposition in Einklang bringen | Vorschüsse innerhalb der Portfoliorisikolimits staffeln |
| Laufender Kundendienst | Filial- und Kreditsachbearbeiteroperationen wie ASA International | Kundenkreditzinsen innerhalb der laufenden Kreditbeziehung | Regelmäßigen Kontakt aufrechterhalten, wenn Konten zunehmen | Filialarbeitslasten und Kundenbesprechungspläne koordinieren |
| Quelle: Mordor Intelligence | ||||
VisionFund MFI in Äthiopien bietet Finanzdienstleistungen über Filialen, USSD-Banking und eine mobile App an. Die Kombination von physischem und digitalem Zugang kann einem Kreditgeber mehr Möglichkeiten geben, Transaktionen und Kundenkontakt über sein Betriebsmodell hinweg zuzuweisen. VisionFund bietet Filial-, USSD- und App-Zugang als eine lizenzierte Institution an, sodass seine digitalen Kanäle die Reichweite desselben Kreditgebers erweitern, der das Kreditrisiko hält.
Wettbewerbslandschaft
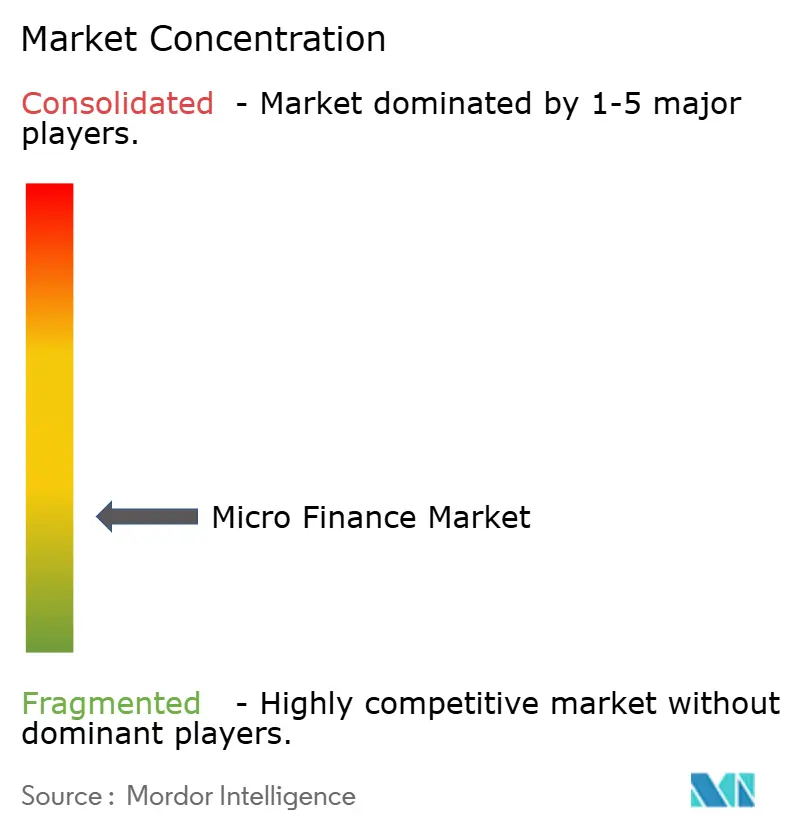
Der Wettbewerb ist über spezialisierte Kreditgeber und Banken verteilt, wobei Unterschiede in der institutionellen Reichweite und Kundenauswahl die Anbieter prägen, die bestimmte Kreditnehmer bedienen können. Annapurna Finance, BSS Microfinance Limited, Asirvad Microfinance Limited, Bandhan Bank und CreditAccess Grameen Limited nehmen an diesem Wettbewerbsfeld teil. CreditAccess Grameen meldete zum 31. März 2026 eine unternehmensweite Basis von 4,42 Millionen aktiven Kreditnehmern, was die Skalierung veranschaulicht, die einem etablierten Betreiber zur Verfügung steht. Gegenüber einer Basis dieser Größe hat ein Herausforderer weniger Spielraum, bei der Reichweite zu konkurrieren, und mehr bei der Art und Weise, wie er Kreditnehmer auswählt und bedient.
Im Geschäftsjahr 2024–25 beschränkte Asirvad Microfinance Limited, eine Tochtergesellschaft von Manappuram Finance, die Auszahlungen auf Zentren mit einem Portfolio-at-Risk unter 2 %. Es führte auch biometrische Verifizierung und eine verbesserte Einkommens-Scorecard ein und pausierte risikoreiche Filialen während des Geschäftsjahres 2024–25. Bandhan Bank implementierte im Geschäftsjahr 2024–25 eigene Mikrofinanz-Leitplanken, begrenzte die Anzahl der Kreditgeber und die Kreditnehmerexposition und schränkte die Kreditvergabe an Kunden mit 60 oder mehr Tagen Zahlungsverzug bei Mikrofinanz-Kreditgebern ein. Diese Maßnahmen stellen die Kundenauswahl und die Bedingungen für die Kreditvergabe in den Mittelpunkt der Wettbewerbsstrategie. Kreditnehmer, die mit diesen Kontrollen konfrontiert sind, können bei verschiedenen Kreditgebern auf unterschiedliche Genehmigungsgrenzen stoßen, selbst wenn die Institutionen ähnliche Kleinkreditprodukte anbieten.
In Q2 des Geschäftsjahres 2026 führte Bandhan Bank einzigartige QR-Codes für ihre Kunden des Programms für aufstrebende Unternehmer ein und integrierte sie in das Bharat Bill Payment System. Der Schritt fügt dem Wettbewerb eine Rückzahlungskanal-Dimension hinzu und gibt Kreditgebern eine Möglichkeit, die Interaktion nach der Kreditorigination zu differenzieren. Für Herausforderer müsste ein vergleichbares Angebot das kundenseitige Zahlungsdesign mit den zur Auswahl und Betreuung von Kreditnehmern verwendeten Kontrollen verbinden. Bandhans QR-Rückzahlungskanal konkurriert beim Service nach der Genehmigung und nicht daran, wer genehmigt wird.
Marktführer der Mikrofinanzbranche
-
Annapurna Finance
-
BSS Microfinance Limited
-
Asirvad Microfinance Limited
-
Bandhan Bank
-
CreditAccess Grameen Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Mikrofinanz-Markt Unternehmen in diesem Bericht
- Annapurna Finance
- BSS Microfinance Limited
- Asirvad Microfinance Limited
- Bandhan Bank
- CreditAccess Grameen Limited
- Grameen Bank
- Compartamos Banco
- Kiva
- Accion International
- ASA International
- Ujjivan Small Finance Bank
- Spandana Sphoorty Financial
- Bharat Financial Inclusion (SKS)
- BancoSol
- VisionFund International
- FINCA International
- BRAC Microfinance
- GoTyme Bank
- Kaleidofin
- Tala
Wichtigste Chancen für Marktteilnehmer
Der Vergleich berücksichtigt 3 potenzielle Kleinkreditanwendungen im Rahmen des kolumbianischen Erdbebenwiederherstellungsgarantie-Aufrufs der IFC. Der Aufruf 2026 priorisiert Frauen, Agrarfinanzierung und nachhaltige KMU-Kreditvergabe und verlangt von lokal autorisierten Kreditgebern, finanzielle, umwelt- und sozialbezogene, integritätsbezogene, wirkungsbezogene und betriebliche Fähigkeitsprüfungen zu bestehen. Die angegebene Bewerbungsfrist ist der 5. November 2026, die die IFC verkürzen oder verlängern kann. Die IFC kann mehrere Anbieter oder keinen auswählen, und jede Garantievereinbarung hängt von der Sorgfaltspflicht und Genehmigung ab.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthemmnis | Wahrscheinliche Begünstigte |
|---|---|---|---|---|---|
| Wiederherstellungs-Mikrokredite für Unternehmerinnen | Frauen sind eine Wiederherstellungsfinanzierungspriorität | Kleinstunternehmerinnen in Kolumbien | Kleinkreditangebote rund um definierte Wiederherstellungsbedürfnisse aufbauen | IFC-Finanzkapazitäts- und Wirkungsprüfungen | Potenzielle lokale Kreditgeber wie Banco W, vorbehaltlich der Qualifikation |
| Mikrokredite für landwirtschaftliche Kleinstunternehmen zur Wiederherstellung | Agrarfinanzierung ist eine Aufrufpriorität | Landwirtschaftliche Kleinstunternehmen in Kolumbien | Kreditstruktur an den Wiederherstellungsplan des Kreditnehmers anpassen | IFC-Betriebskapazitäts-Sorgfaltspflicht | Qualifizierende Mikrofinanz-Kreditgeber und landwirtschaftliche Kleinstunternehmen |
| Nachhaltige Kleinstunternehmen-Wiederherstellungskredite | Nachhaltige KMU-Kreditvergabe wird priorisiert | Kleinstunternehmen, die nachhaltige Wiederherstellung durchführen | Förderfähige Wiederherstellungszwecke in Kleinkredite übersetzen | Umwelt- und Sozialrisikoprüfung | Potenzielle lokale Kreditgeber wie Fundación delamujer, vorbehaltlich der Qualifikation |
| Quelle: Mordor Intelligence | |||||
Eine separate Bancóldex-Wiederherstellungskreditlinie, die am 29. September 2026 eingeführt wurde, umfasst einen gedeckelten Mikrofinanz-Mechanismus für betroffene KMU in förderfähigen Departements, einschließlich Antioquia und Caldas. Sie schließt die Landwirtschaft aus und verlangt von Kreditnehmern eine Erdbebenauswirkungsbescheinigung und ein gültiges Handelsregisterzertifikat. Finanzintermediäre bewerten die Anträge und leiten die erforderliche Bescheinigung an Bancóldex weiter. Die Agrarpriorität der IFC bietet daher einen ergänzenden Weg für die Kleinstunternehmen-Wiederherstellungskreditvergabe, wo diese separate öffentliche Kreditlinie das Käufersegment ausschließt.
Neueste Industrielle Entwicklungen in Mikrofinanz-Markt
- Sep 2026: Gojo & Company erhöhte seinen Anteil an Usbekistans Mikrofinanzinstitution Renesans von 9,8 % auf 19,8 % und kombinierte eine primäre Kapitalinvestition für Renesans mit einer Sekundärtransaktion, die seinen Gründern einen teilweisen Ausstieg ermöglichte.
- Sep 2026: Bancóldex und Kolumbiens Ministerium für Handel, Industrie und Tourismus führten eine Wiederherstellungskreditlinie mit einem gedeckelten Mikrofinanz-Kanal für erdbebenbetroffene KMU in förderfähigen Departements, einschließlich Antioquia und Caldas, unter Ausschluss der Landwirtschaft ein. Anträge werden über Finanzintermediäre eingereicht und erfordern eine Erdbebenauswirkungsbescheinigung und ein gültiges Handelsregisterzertifikat.
- Jul 2026: Die Zentralbank von Nigeria widerrief die Betriebslizenzen von 46 Mikrofinanzbanken, nachdem diese die Anforderungen für den weiteren Betrieb nicht erfüllten.
Mikrofinanz-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Mikrofinanz-Markt misst die jährlichen weltweiten Ausgaben für Mikrofinanzdienstleistungen. Banken, Mikrofinanzinstitutionen und andere Anbieter liefern Mikrokredite, Mikroversicherungen und andere Finanzangebote an Unternehmens- und Privatkreditnehmer über Online- und Offline-Kanäle.
Ausschlüsse aus dem Geltungsbereich: Rein informelle Kreditvergabe zwischen Einzelpersonen und nicht erfasste Gemeinschaftskreditvergabe, die nicht über eine regulierte oder nachverfolgbare Institution läuft, herkömmliche Handels- oder Verbraucherkredite, die kein Mikrofinanzangebot darstellen, eigenständige Großhandelsfinanzierungs- und Verbriefungstransaktionen mit Mikrokreditforderungen sowie eigenständige digitale Identitäts-, Zahlungsschienen- oder Handelsplattformdienstleistungen, die an Anbieter verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Institution
- Banken
- Mikrofinanzinstitutionen (MFIs) und Sonstige
- Nach Endnutzer
- Unternehmen
- Privatkunden (Verbraucher)
- Nach Angebot
- Mikrokredite
- Mikroversicherungen
- Sonstige Angebote
- Nach Kanal
- Online
- Offline
- Nach Region
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Kolumbien
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- Benelux (Belgien, Niederlande und Luxemburg)
- Nordics (Schweden, Norwegen, Dänemark, Finnland und Island)
- Rest von Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Südostasien (Singapur, Indonesien, Malaysia, Thailand, Vietnam und Philippinen)
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Rest von Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
CGAP-Materialien, wie seine Mikrofinanz-Definition und globale Mikrofinanz-Digitalisierungspiloten, können Anbieter- und Dienstleistungsgrenzen definieren und Annahmen zu digitalen Kanälen informieren. Der Global Findex der Weltbank verfolgt die Nutzung von Kredit, Sparen, Zahlungen und finanzieller Resilienz nach Land, Region und Einkommensgruppe, während die MSME-Finanzierungsnachweise der IFC, einschließlich der durch Finanzkunden gemeldeten Kreditsummen, die Abdeckung von Unternehmenskrediten verankern und Annahmen über das Ausmaß der Unternehmenskreditvergabe in Frage stellen können.
Jährliche Berichte von Anbietern, Bank- und Nichtbank-Einreichungen, Investorenpräsentationen, Aufsichtsdaten und seriöse Finanzpresse ergänzen diese Reihen mit Portfolios, neuer Kreditvergabe, Preisgestaltung, Kreditnehmerreichweite und Vertriebsänderungen und dienen als Querprüfungen für Schätzungen auf Marktebene. Diese Quellen sind nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews würden sich an Führungskräfte und Funktionsleiter bei Banken, Mikrofinanzinstitutionen, Gemeinschaftsfinanzierungsanbietern, Mikroversicherungspartnern und digitalen Bereitstellungsunternehmen in der Region Asien-Pazifik, EMEA und Amerika richten, mit kreditnehmerseitigen Vertretern, wo dies angemessen ist, um die Dienstleistungsnutzung und Kanalunterschiede zu testen. Strukturierte Fragen und Folgegespräche würden Sekundärbefunde zu Angeboten, Anbieterrollen, Preisgestaltung, Vertrieb und regionaler Nachfrage überprüfen und dann widersprüchliche Antworten gegen öffentliche Berichte und Marktsignale abgleichen. Analysten würden Lücken dokumentieren, bei relevanten Befragten Klärung suchen, wenn Definitionen oder Zeitpunkte in Konflikt geraten, und vermeiden, Erkenntnisse aus einem einzelnen Land ohne Bestätigung auf den globalen Markt auszuweiten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | Führungskräfte (CXOs): 18 % | Asien-Pazifik: 48 % |
| Mittlere Ebene: 46 % | Funktions-/Einheitsleiter: 36 % | EMEA: 30 % |
| Kleinere Akteure: 20 % | Manager: 46 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Analysten erstellen eine Top-down-Schätzung der jährlichen globalen Endnutzerausgaben für Mikrokredite, Mikroversicherungen und andere Mikrofinanzangebote und entwickeln dann Institutions-, Endnutzer-, Angebots-, Kanal- und Regionalansichten aus öffentlichen Anbieter- und Regionalanteilen. Eingaben umfassen Mikrokreditoriginierungen und Kreditsalden, Mikroversicherungsprämien, Kreditnehmer- und Unternehmenskreditnutzungsindikatoren, Aktivitäten in anderen gezählten Finanzangeboten und digitale Kanalreichweite, wobei jede den Dienstleistungspool-Umfang oder die Kapazität zur Bereitstellung anzeigt. Die Szenarioanalyse trägt Unternehmenskreditnachfrage, Expansion der finanziellen Inklusion, digitale Servicereichweite, Finanzierungsverfügbarkeit und regulatorische Grenzen durch die Prognose, während veröffentlichte Dienstleistungsmix- und Anbieternachweise die Segmentanteile leiten. Analysten vergleichen ausgewählte Anbieter-Rollups und Stichproben von Dienstleistungswert mal Volumen mit den Top-down-Gesamtwerten, entfernen überlappende Transaktionen und erfassen die Abdeckung und den Zeitraum hinter jeder Prüfung. Wenn Daten fehlen, verwenden Analysten den nächstgelegenen vergleichbaren Länder- oder Dienstleistungstrend und behalten einen Bereich bei, bis Nachweise eine Punktschätzung unterstützen. Branchenspezialisten und primäre Befragte überprüfen Pfade auf Variablenebene und hinterfragen Annahmen über Produktnutzung, Kanalwechsel und Rückzahlungskapazität, wobei unterstützte Revisionen durch die Gesamt- und Segmentschätzungen getragen werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die Marktschätzung gegen unabhängige Anbietereinreichungen, Aufsichts- und Verbandsdaten, Kreditnehmernutzungsindikatoren und Marktberichte und gleichen dann Unterschiede in Abdeckung und Messjahr ab. Ein zweiter Analyst überprüft Gesamtwerte, Segmentanteile, Jahres-zu-Jahres-Bewegungen und Ausreißer gegen Quelldatensätze, und ein leitender Prüfer löst markierte Abweichungen vor der Freigabe. Befragte werden erneut kontaktiert, wenn Definitionen, Zeitpunkte oder Betriebsänderungen mit den Nachweisen in Konflikt geraten, und das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen regulatorischen oder Marktereignissen aktualisiert und dann in einem neuen Vorablieferungsdurchgang gegen neu verfügbare Quellen überprüft.
Mordor Intelligence's Mikrofinanz-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Mikrofinanz-Markt misst die jährlichen weltweiten Ausgaben für Mikrofinanzdienstleistungen.
Wichtige Lücken-Treiber umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Eingaben umfassen Mikrokreditoriginierungen und Kreditsalden, Mikroversicherungsprämien, Kreditnehmer- und Unternehmenskreditnutzungsindikatoren, Aktivitäten in anderen gezählten Finanzangeboten und digitale Kanalreichweite, wobei jede den Dienstleistungspool-Umfang oder die Kapazität zur Bereitstellung anzeigt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 316,4 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 239,09 Mrd. USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 24,4 % unter dem Wert dieses Berichts für 2027 von 316,4 Mrd. USD, 2 Jahre später. Die Schätzung verwendet ein früheres Basisjahr in einer expandierenden Prognose und liegt damit unter dem späteren Vergleichsjahr. |
| Globales Beratungsunternehmen B | 139 Mrd. USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 56,1 % unter dem Wert dieses Berichts für 2027 von 316,4 Mrd. USD, 2 Jahre später. Die Bewertung für 2025 liegt vor dem Vergleichsjahr auf der vom Herausgeber angegebenen steigenden Prognose. |
Mordor Intelligence's Analysten triangulieren die Marktschätzung gegen unabhängige Anbietereinreichungen, Aufsichts- und Verbandsdaten, Kreditnehmernutzungsindikatoren und Marktberichte und gleichen dann Unterschiede in Abdeckung und Messjahr ab.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Mikrofinanz-Markt und wie ist der Wachstumsausblick?
Die Branche wird voraussichtlich von 316,4 Milliarden USD im Jahr 2027 auf 539,7 Milliarden USD bis 2032 wachsen und dabei zwischen 2027 und 2032 eine CAGR von 11,27 % verzeichnen.
Was stützt die Nachfrage nach Kleinkreditfinanzierung?
Staatlich geförderter Gruppenkredit in Indien und anhaltender KMU-Finanzierungsbedarf stützen die Nachfrage. Indiens Plattform für ländliche Lebensgrundlagen erfasste stand Juli 2026 9,2 Millionen Frauen-Selbsthilfegruppen.
Welches Angebot hat den größten Anteil an der Mikrofinanzierung?
Mikrokredite hielten im Jahr 2026 91,59 % des Marktwerts. Mikroversicherungen werden voraussichtlich mit einer CAGR von 14,72 % zwischen 2027 und 2032 am schnellsten wachsen.
Welche Unternehmen konkurrieren im Bereich Mikrofinanzdienstleistungen?
Annapurna Finance, BSS Microfinance Limited, Asirvad Microfinance Limited, Bandhan Bank und CreditAccess Grameen Limited gehören zu den Anbietern.
Welche Haushaltszahlungsgrenze schränkt neue Mikrokredite in Indien ein?
In Indien kann die Überschuldung von Kreditnehmern die Wiederholungskreditvergabe einschränken. Regulierte Kreditgeber müssen neuen Krediten an erfasste einkommensschwache Haushalte verweigern, deren monatliche Kreditrückzahlungen 50 % des monatlichen Haushaltseinkommens übersteigen, bis diese die Anforderungen erfüllen.
Welche Regionen führen bei Mikrofinanzaktivitäten und prognostiziertem Wachstum?
Asien-Pazifik führte im Jahr 2026 mit einem Anteil von 44,8 %. Der Nahe Osten und Afrika werden voraussichtlich mit einer CAGR von 13,46 % zwischen 2027 und 2032 am schnellsten wachsen.