
Marktgröße und Marktanteil des Privatbankwesens in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 59.54 Milliarden US-Dollar |
| Marktgröße (2026) | 64.97 Milliarden US-Dollar |
| Marktgröße (2031) | 100.52 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.12 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Privatbankwesens in den Vereinigten Staaten von Mordor Intelligence
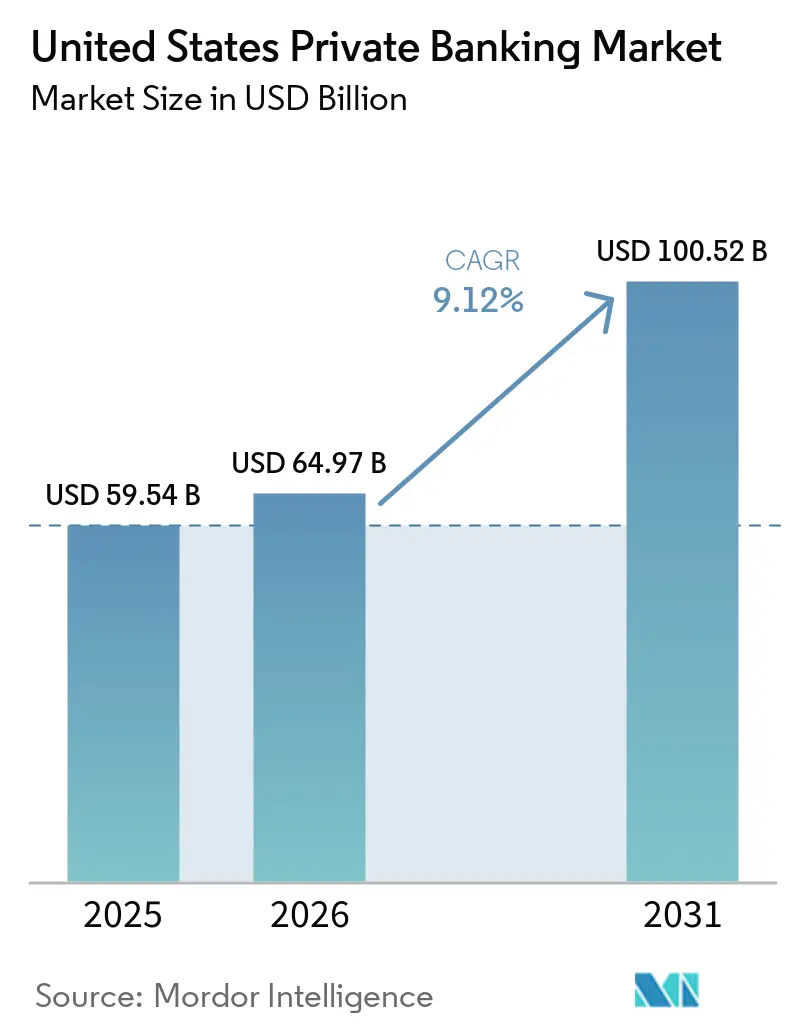
Die Marktgröße des Privatbankwesens in den Vereinigten Staaten wird voraussichtlich von 59,54 Milliarden USD im Jahr 2025 auf 64,97 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 100,52 Milliarden USD bei einer CAGR von 9,12 % über den Zeitraum 2026–2031 erreichen. Das Wachstum wird durch eine robuste demografische Vermögensbildung, die Einführung von Rollover-Anreizen gemäß dem SECURE Act 2.0, die Rentensparer in gebührenbasierte Beratungsbeziehungen umwandeln, sowie eine rasche Digitalisierung angetrieben, die persönliche Beratung mit KI-gestützter Skalierung verbindet. Das Interesse der Kunden an alternativen Anlagen, insbesondere an Privatkrediten und direktem Immobilienengagement, steigert die Gebühreneinnahmen, da Privatbanken spezialisierte Produkteinheiten in ihre Kernberatungsplattformen integrieren. Gleichzeitig verändert die Vermögensmigration in steuerlich begünstigte Bundesstaaten und Technologiezentren die regionalen Wettbewerbsdynamiken und veranlasst Banken dazu, ihre Filialnetze auszubauen und gleichzeitig die digitale Servicebereitstellung zu intensivieren. Regulatorische Anforderungen gemäß der Reg BI-Vorschrift sowie verschärfte Cybersicherheitsstandards erhöhen die Fixkosten, was skalenstarken etablierten Marktteilnehmern ermöglicht, operative Wettbewerbsvorteile auszubauen, während Nischenanbieter gezwungen sind, sich durch Family-Office-ähnliche Dienstleistungen und lokale Expertise zu differenzieren.
Wesentliche Erkenntnisse des Berichts
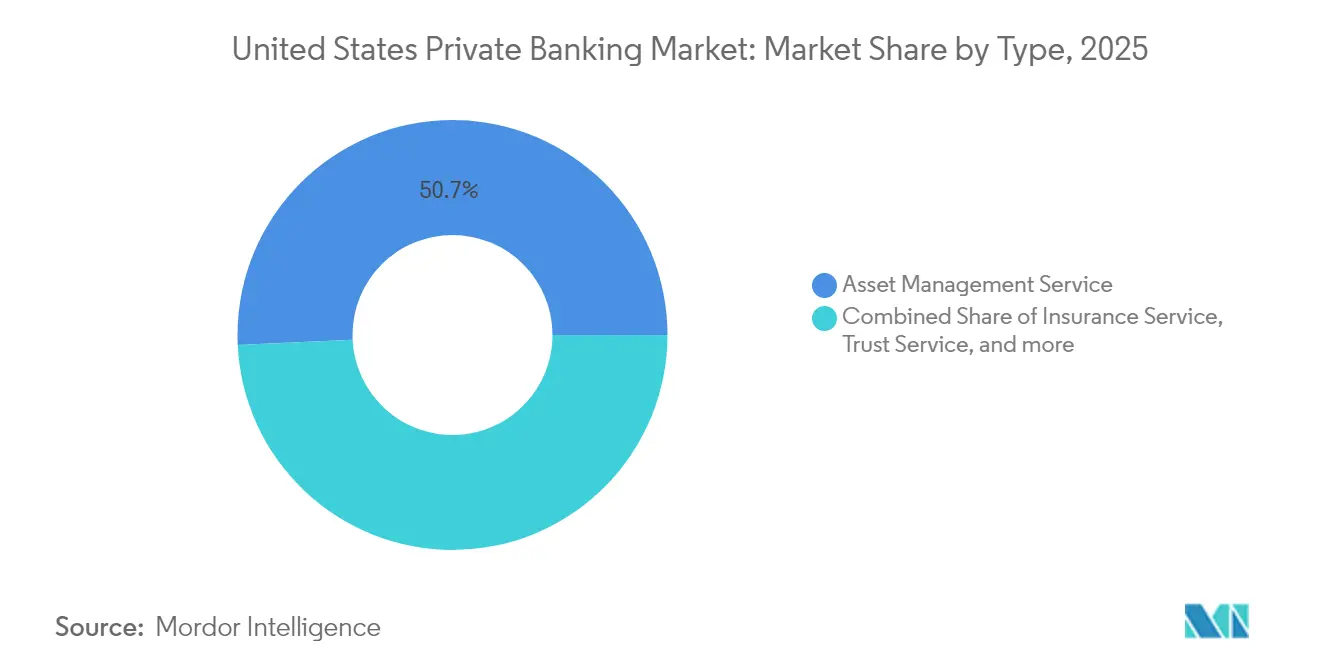
- Nach Dienstleistungsart hielt das Vermögensverwaltungsgeschäft im Jahr 2025 einen Marktanteil von 50,74 % am Markt für Private Banking in den Vereinigten Staaten, während die Immobilienberatung bis 2031 voraussichtlich mit einer CAGR von 9,94 % wachsen wird.
- Nach Anwendungsbereich entfiel im Jahr 2025 ein Anteil von 72,15 % der Marktgröße des Private Banking in den Vereinigten Staaten auf das Privatkundengeschäft, während Unternehmensdienstleistungen bis 2031 mit einer CAGR von 9,28 % wachsen.
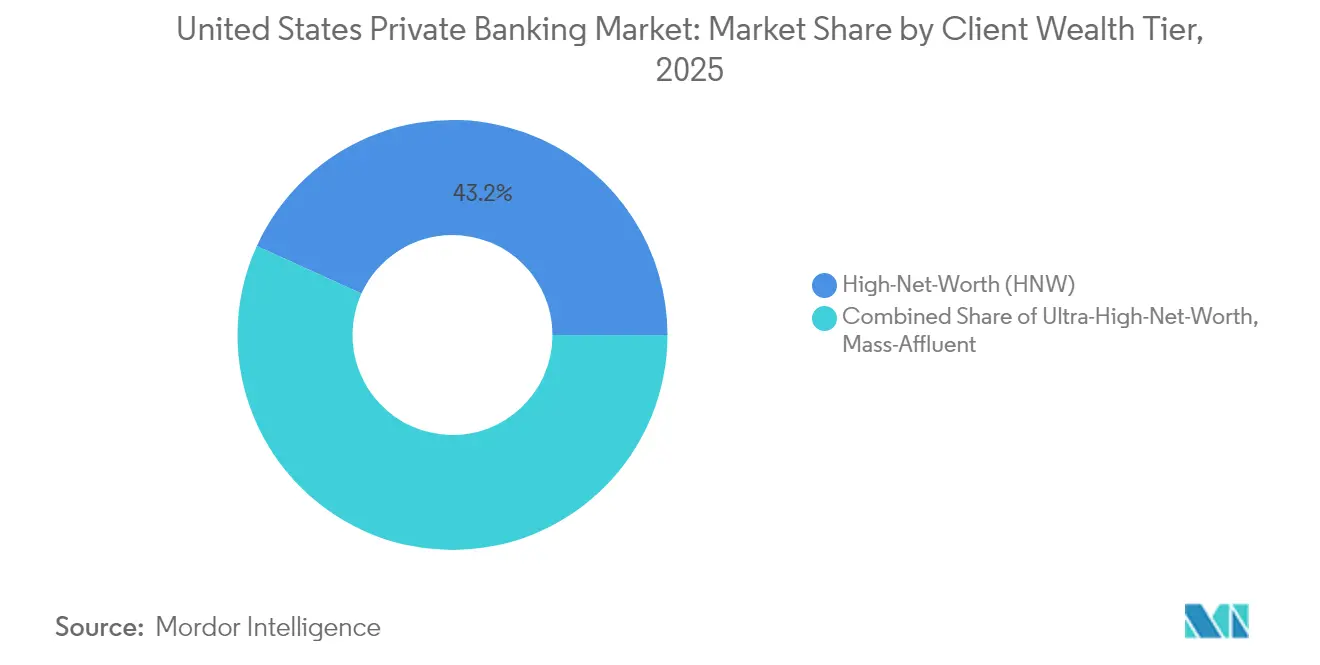
- Nach Vermögenstier der Kunden entfielen im Jahr 2025 43,21 % der Marktgröße des Private Banking in den Vereinigten Staaten auf vermögende Privatkunden (High-Net-Worth); das Segment der besonders vermögenden Privatkunden (Ultra-High-Net-Worth) expandiert im Zeitraum 2026–2031 mit einer CAGR von 9,39 %.
- Nach Geografie führte der Nordosten im Jahr 2025 mit einem Marktanteil von 35,12 % am Markt für Private Banking in den Vereinigten Staaten, während der Westen bis 2031 voraussichtlich die höchste CAGR von 10,74 % verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke in das Privatbankwesen in den Vereinigten Staaten
Treiberauswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Wachsende Bevölkerung hochvermögender Privatpersonen und investierbare Vermögenswerte | +2.8% | Global, konzentriert im Nordosten, Westen und Süden | Langfristig (≥ 4 Jahre) |
| Gestiegene Nachfrage nach ganzheitlicher Planung und Family-Office-ähnlichen Dienstleistungen | +2.1% | National, am stärksten im Nordosten und Westen | Mittelfristig (2–4 Jahre) |
| Durchbruch digitaler und hybrider Beratungsmodelle | +1.9% | National, angeführt von Innovationszentren an der Westküste | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach alternativen und privaten Marktprodukten | +1.6% | National, ultra-hochvermögende Kunden konzentriert im Nordosten und Westen | Mittelfristig (2–4 Jahre) |
| Partnerschaft der Banken im Bereich Privatkredit-Distribution erweitert Gebühreneinnahmen | +0.8% | National, am stärksten in Finanzzentren | Mittelfristig (2–4 Jahre) |
| Rollover-Anreize gemäß dem SECURE Act 2.0 wandeln Rentensparer in Beratungsbeziehungen um | +0.5% | National, konzentriert in Regionen mit hohem Einkommensniveau | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Bevölkerung hochvermögender und ultra-hochvermögender Privatpersonen
Die Vereinigten Staaten zählen im Jahr 2025 mehr als 23 Millionen Millionäre, was einem Anstieg von 7 % gegenüber 2024 entspricht, da anhaltende Aktien- und Immobilienzuwächse die Kapitalbildung unter Unternehmern und Technologiegründern beschleunigen[1]. Ultra-hochvermögende Haushalte verfügen durchschnittlich über ein Nettovermögen von 2,7 Milliarden USD, was die Nachfrage nach Concierge-Dienstleistungen wie direkter Investitionsbeschaffung, philanthropischer Strukturierung und grenzüberschreitender Nachlassplanung anheizt. Einwanderungsförderprogramme – insbesondere das EB-5-Investorenvisum – leiten weiterhin ausländisches Kapital in die Privatbanken-Pipelines der USA und festigen die Kundenbasis in den Wohlstandszentren an den Küsten. Privatbanken mit nachgewiesener grenzüberschreitender Steuerexpertise und Family-Office-Infrastruktur gewinnen überproportionale Anteile am Kundenportfolio, da neue ultra-hochvermögende Kunden institutionelle Governance suchen. Der demografische Rückenwind bleibt bis 2030 ausgeprägt, da der generationsübergreifende Vermögenstransfer an Tempo zunimmt und einen stetigen Zufluss von verwaltetem Vermögen sicherstellt.
Gestiegene Nachfrage nach ganzheitlicher Planung und Family-Office-ähnlichen Dienstleistungen
Eine Branchenumfrage aus dem Jahr 2025 zeigt, dass 91 % der vermögenden Kunden integrierte Steuer-, Nachlass- und philanthropische Beratung wünschen, jedoch weniger als 25 % berichten, diese heute zu erhalten[2]. Diese Lücke veranlasst Banken dazu, Treuhänder, bankinterne Wirtschaftsprüfer und Immobilienberater hinzuzuziehen, die traditionell voneinander isolierte Dienstleistungen in einer einzigen Beziehung bündeln können. Das verwaltete Vermögen von Family Offices in Nordamerika ist auf dem Weg, von 3,1 Billionen USD im Jahr 2024 auf nahezu 5,4 Billionen USD bis 2030 zu steigen, was das Wachstumspotenzial für Institutionen unterstreicht, die eine boutique-ähnliche Betreuung skalieren können, ohne die Margen zu beeinträchtigen. Jüngere Vermögensinhaber legen Wert auf ESG-Screening und Impact-Investing, was Banken dazu veranlasst, Nachhaltigkeitsanalysen in Angebotstools und Manager-Research-Workflows zu integrieren. Die Nachfrage nach ganzheitlicher Vermögensstewardship erweitert zudem annuitätsähnliche Gebühreneinnahmen und verbessert die Ertragssichtbarkeit inmitten zyklischer Marktschwankungen.
Digitale und hybride Beratungsannahme
Generative KI erreichte im Januar 2025 den Mainstream-Einsatz, als Goldman Sachs einen Assistenten einführte, der Forschungszusammenfassungen erstellt, Kunden-E-Mails verfasst und Handelsempfehlungen automatisiert[3]. Große Banken folgen diesem Beispiel und kombinieren maschinell generierte Erkenntnisse mit menschlicher Aufsicht, um maßgeschneiderte Portfolios in großem Maßstab zu liefern. Hybride Modelle, die virtuelles Onboarding mit regelmäßigen persönlichen Strategiebesprechungen verbinden, senken die Servicekosten um bis zu 35 %, während sie die Vertrauenskomponente erhalten, die für hochwertige Beziehungen entscheidend ist. Kunden erwarten heute einen nahtlosen Omni-Kanal-Zugang – mobile Nachrichtenübermittlung, sichere Dokumententresore und Videokonsultationen –, was branchenweite Plattform-Modernisierungsfahrpläne antreibt. Institutionen, denen moderne Technologie-Stacks fehlen, riskieren Marktanteilsverluste, da digital-native Wettbewerber vermögende Mittelschicht-Kunden mit niedrigeren Gebühren und reibungslosen Schnittstellen umwerben. Dennoch verweisen frühe Anwender auf steigende Compliance- und Datenverwaltungsausgaben, was den Vorteil von bilanzstarken etablierten Marktteilnehmern stärkt.
Anhaltend niedrige Renditen bei traditionellen festverzinslichen Portfolios haben Vermögensströme in Richtung Privatkredite, Secondary-PE-Fonds und Immobiliensyndizierungen gelenkt. U.S. Bank steigerte seine Privatkredit-Plattform im Jahr 2025 durch Vertriebspartnerschaften, die institutionelle Fonds in Tranchen von 250.000 USD für qualifizierte Käufer aufteilen, um 40 % im Jahresvergleich. Größere Akteure wie Bank of America verwalten nun mehr als 13 Milliarden USD in Spezialvermögen, einer Kennzahl, die Holzland, Ackerland und Mineralrechte umfasst. Direkte Immobiliendienstleistungen gewinnen an Dynamik: Kunden fordern marktgerechte Due-Diligence, Vermietungsüberwachung und die Abwicklung von 1031-Tauschvorgängen, was die Immobilienberatung zur am schnellsten wachsenden Dienstleistungslinie nach CAGR macht. Für Banken stärken Alternativanlagen die Gebührenspreads und vertiefen die Kundenbindung, erhöhen jedoch den Due-Diligence-Aufwand, was Institutionen mit robusten Manager-Auswahlrahmen und Interessenkonflikt-Minderungsprotokollen begünstigt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Gebührendruck durch Robo-Beratung und passive Produkte | -1.4% | Bundesweit, besonders ausgeprägt bei der vermögenden Mittelschicht | Kurzfristig (≤ 2 Jahre) |
| Zunehmende regulatorische Kontrolle | -0.9% | Große Finanzzentren | Mittelfristig (2–4 Jahre) |
| Talentkrieg um Berater treibt Vergütung und Fluktuationsrisiko in die Höhe | -1.1% | Große städtische Wohlstandszentren | Mittelfristig (2–4 Jahre) |
| Steigende Kosten für Cybersicherheit und Datenschutz-Compliance | -0.8% | Bundesweit, mit grenzüberschreitenden Implikationen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Gebührendruck durch Robo-Beratung und passive Produkte
Das von automatisierten Plattformen verwaltete Vermögen überstieg im Jahr 2025 die Marke von 1 Billion USD, wobei Vanguard allein 312 Milliarden USD in digitalen Beratungsmandaten kontrolliert. Da passive ETFs zu Gebühren von unter 10 Basispunkten proliferieren, überträgt sich die Preissensitivität auf menschlich beratene Beziehungen, insbesondere bei Portfolios unter 1 Million USD. Banken reagieren darauf, indem sie Robo-Allokationsmodule in Full-Service-Mandate einbetten und gestaffelte Preismodelle anbieten, die die Marge wahren und gleichzeitig Werttransparenz signalisieren. Einige frühe Marktteilnehmer haben eigenständige Robo-Tools nach der Entdeckung dünner Wirtschaftlichkeit eingestellt, was unterstreicht, dass vertrauensbasierte Beratung statt Preisführerschaft der primäre Bindungshebel für Haushalte mit hohem Kontostand bleibt. Dennoch zwingt der säkulare Gebührenkompressionstrend zu kontinuierlichen Effizienzverbesserungen, einschließlich der direkten Kontoeröffnung und KI-gesteuerter Compliance-Prüfungen, um die Kosten-Einkommens-Verhältnisse in Schach zu halten.
Zunehmende regulatorische Kontrolle
Prüfungen gemäß der Reg BI-Vorschrift betonen nun detaillierte Gebührenoffenlegungen, Produkteignung und die Minderung von Interessenkonflikten bei Doppelregistrierung, was die Compliance-Budgets im Jahr 2025 im Vergleich zu 2024 um 8 % erhöht. Vorschriften des Arbeitsministeriums zur Beratung bei Rollover-Vorgängen fügen eine weitere Aufsichtsebene hinzu, die direkt die Konvertierungs-Pipelines gemäß dem SECURE Act 2.0 betrifft, auf die viele Banken für ihr Wachstum abzielen. Gleichzeitig verpflichtet die Leitlinie des Finanzministeriums zum KI-Risikomanagement Unternehmen dazu, Model-Governance, Bias-Kontrollen und Incident-Response-Playbooks zu dokumentieren, was Hürden für kleinere Wettbewerber erhöht. Der kumulative regulatorische Druck komprimiert die Margen und verlängert die Produkteinführungszeiten; jedoch nutzen starke Marktteilnehmer Compliance-Exzellenz als Vertrauensfaktor bei der Gewinnung neuer verwalteter Vermögen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Vermögensverwaltung verankert Einnahmequellen
Die Vermögensverwaltung entfiel im Jahr 2025 auf 50,74 % des Marktanteils im Bereich Private Banking in den Vereinigten Staaten und unterstreicht damit ihre zentrale Bedeutung für die Rentabilität von Kundenbeziehungen. Die anhaltende Volatilität an den Kapitalmärkten erhöht die Abhängigkeit der Kunden von taktischer Allokation, Managerauswahl und steuerlicher Verlustverrechnung, was die Gebührenresilienz diskretionärer Mandate stärkt. Die Immobilienberatung soll bis 2031 eine CAGR von 9,94 % erzielen und ist damit der Wachstumsmotor unter den Dienstleistungsbereichen, da Kunden verstärkt in ertragsbringende Immobilien, 1031-Tauschgeschäfte und anteilige Gewerbeimmobiliendeals investieren. Die Treuhand- und Steuerberatung wächst kontinuierlich, da die Vermögensübertragung zunimmt und die Steuerpolitik auf Bundesstaatsebene auseinanderdriftet, was wohlhabende Haushalte dazu veranlasst, eine jurisdiktionelle Optimierung anzustreben. Versicherungen sind zwar die kleinste Kategorie, dienen jedoch als Einstiegspunkt in die Nachlassliquidität, die Langzeitpflegeplanung und den Haftpflichtschutz und erhöhen die Cross-Selling-Dichte über den gesamten Kundenlebenszyklus.
Die umfassendere Plattformintegration ermöglicht es Banken, Kunden von einzelnen Einstiegsdienstleistungen in vollständige Gesamtlösungen zu überführen und so den durchschnittlichen Umsatz pro Kundenbeziehung zu steigern. Institute bündeln Kapitalabfufllinien mit Zeichnungen alternativer Anlagen und verbinden damit Krediteinnahmen mit Vermögensverwaltungsgebühren. Diese gegenseitige Befruchtung schützt den Wallet-Share gegenüber monospezialisierten fintech-Anbietern. Der Trend wirkt sich auch positiv auf Kapitaleffizienzmetriken aus: Kunden mit vier oder mehr Produktlinien erzielen einen bis zu 2,5-fach höheren Lifetime-Value als jene, die sich auf Depot- und Handelsdienstleistungen beschränken. Die regulatorische Komplexität über verschiedene Geschäftsbereiche hinweg erhöht den operativen Aufwand, doch Skaleneffekte in Technologie und Compliance gleichen die inkrementellen Kosten weitgehend aus, insbesondere bei erstklassigen Banken.



Nach Anwendung: Privatkundengeschäft dominiert, aber Unternehmensnachfrage steigt
Privatkundenanwendungen repräsentierten im Jahr 2025 72,15 % der Marktgröße des Private Banking in den Vereinigten Staaten und spiegeln damit das traditionelle Erbe individueller Portfoliobetreuung des Sektors wider. Vermögende Privatkunden (Mass-Affluent) und HNW-Investoren bevorzugen weiterhin Banken, die personalisierte Beratung mit mobilem Kontozugang, biometrischer Sicherheit und kuratierten Marktplätzen für alternative Anlagen verbinden. Unternehmensdienstleistungen wachsen mit einer CAGR von 9,28 % und profitieren vom Rückenwind durch Liquiditätsereignisse privater Unternehmen, der Planung von Aktienoptionen für Führungskräfte sowie Cash-Management-Mandaten für Berufspartnerschaften. Banken, die Unternehmens- und Privat-Dashboards vereinen, ermöglichen Echtzeit-Übersichten über Treasury-Positionen neben dem Haushaltsvermögen und bieten so eine differenzierte Beratungsnarrative.
Hybride Servicearchitekturen minimieren Reibungsverluste: Ein Gründer kann morgens über ein Unternehmensportal die Gehaltsabrechnung abwickeln und nachmittags überschüssige Liquidität in eine gestaffelte Anleihestrategie umschichten – alles koordiniert über einen einzigen Relationship Manager. Die Integration mindert zudem das Konzentrationsrisiko, indem Erträge auf Unternehmenskredite, Devisengeschäfte und Privatvermögenslinien verteilt werden. Compliance-Hürden bleiben bestehen; Berater müssen sich durch überlappende FINRA-, SEC- und staatliche Vorschriften navigieren, insbesondere bei der Empfehlung von Wertpapieren an eng geführte Unternehmen. Doch dieselbe Komplexität schreckt reine fintech-Herausforderer ab und ermöglicht es Vollservicebanken, Premiumpreise für gebündelte Leistungen aufrechtzuerhalten.
Nach Kundenvermögenstier: Ultra-Hochvermögende wächst schneller als andere Segmente
Hochvermögende Kunden hielten im Jahr 2025 43,21 % der Vermögenswerte und verankerten die Kernrentabilität durch diversifizierte Mandate, die von Kreditvergabe bis zur philanthropischen Strukturierung reichen. Das ultra-hochvermögende Segment, das zwar in der Anzahl kleiner ist, verzeichnet mit 9,39 % die schnellste CAGR, da konzentrierte Aktienpositionen aus Börsengängen, SPAC-Exits und Fusionen und Übernahmen die persönlichen Bilanzen in die Höhe treiben. Die Nachfrage nach direkten Private-Equity-Co-Investitionen, spezialisierten Immobilienvehikeln und maßgeschneiderten Derivate-Absicherungsstrategien treibt den Umsatz pro Kunde weit über die Durchschnittswerte der vermögenden Mittelschicht. Family-Office-Serviceeinheiten – die CFO-ähnliche Budgetübersicht, Flugzeugleasingberatung und globale Aufenthaltsplanung bieten – differenzieren etablierte Marktteilnehmer im intensiven Wettbewerb um bedeutende Beziehungen.
Haushalte der vermögenden Mittelschicht bleiben strategisch wichtig als künftige Pipeline für hochvermögende Kunden. Banken setzen abgestufte digitale Angebote mit Robo-Kern-Portfolios, ergänzenden Beratungssitzungen und automatisierten steueroptimierenden Auszahlungen ein, um dieses Segment rentabel zu bedienen. Solche skalierbaren Module erhalten den operativen Leverage und schaffen gleichzeitig Markentreue, die die Konvertierung zum vollständigen Privatbank-Status erleichtert, sobald sich das Vermögen akkumuliert. Dennoch erhöhen steigende Kundenakquisitionskosten und sehr niedrige Gebühren die Dringlichkeit KI-gestützter Lead-Bewertung und Marketinganalysen zur Identifizierung von Hochpotenzial-Interessenten.

Geografische Analyse
Der Nordosten hielt im Jahr 2025 einen Marktanteil von 35,12 %, gestützt durch New Yorks Finanzkorridor, Bostons Biotechnologievermögen und anhaltende Zuflüsse globalen Kapitals auf der Suche nach US-Dollar-Exposure. Trotz seiner Dominanz haben die Binnenmigrationstrends eine südliche Tendenz angenommen, was Banken dazu veranlasst, Satelliten-Vermögensbüros in Florida, North Carolina und Georgia zu eröffnen, um den Kundenströmen zu folgen. Immobilienberatungsabteilungen verzeichnen beschleunigte Eigentumswohnungs- und Einfamilienhausankäufe in Miami-Dade und Palm Beach County, was einen breiteren Trend hin zu Bundesstaaten ohne Einkommensteuer widerspiegelt. Der Westen soll bis 2031 mit einer CAGR von 10,74 % wachsen – der höchsten unter allen Regionen –, da Technologie-IPO-Gewinne, Venture-Capital-Ausschüttungen und Aktienvergütungspakete das investierbare Haushaltsvermögen anschwellen lassen. Silicon Valley bleibt der AUM-Kern, doch sekundäre Zentren wie Austin und Denver wachsen rasch, unterstützt durch Unternehmensumzüge und günstige Geschäftsklimata. Private Banken expandieren in diese Metropolregionen durch Boutique-Akquisitionen und Co-Working-artige Kundenloungen, die bei Technologiegründern Anklang finden. Die Nachfrage nach Sachwerten verlagert sich ebenfalls westwärts, wobei Kunden Mehrfamilienprojekte in Phoenix und Seattle erwerben und Banken dazu veranlassen, auf Baufinanzierung spezialisierte Gewerbekreditabteilungen zu stärken.
Der Süden profitiert von einer Vermögensmigrationswelle in Höhe von 100 Milliarden USD zwischen 2024 und 2025, da wohlhabende Haushalte niedrigere Steuern und wärmere Klimata anstreben. Banken verstärken die Einstellung zweisprachiger Berater in Texas und Florida, um lateinamerikanische Zuwandererkunden zu bedienen, die auf US-Dollar lautende Sicherheit suchen. Die Inanspruchnahme von Unternehmensdienstleistungen beschleunigt sich bei familiengeführten Unternehmen in den Bereichen Energie, Logistik und Gesundheitswesen, was maßgeschneiderte Kreditlösungen wie forderungsbesicherte Asset-Based-Linien erfordert. Miami entwickelt sich zu einem grenzüberschreitenden Vermögenszentrum, das Investitionen in US-amerikanische und karibische Immobilienmärkte kanalisiert und Gebührenquellen diversifiziert. Das Vermögen im Mittleren Westen bleibt stabil, verwurzelt in Fertigungsdividenden, der Wertsteigerung landwirtschaftlicher Flächen und einem Aufschwung bei Mobilitäts- und Cleantech-Startups rund um Detroit und Chicago. Das Wachstum hinkt den Küstenregionen hinterher, bietet jedoch stabile Kreditspreads und eine treue Einlagenbasis. Banken nutzen Gemeinschaftsverbindungen und sponsern lokale Kulturinitiativen, die das Markenvertrauen stärken.
Regulatorisches Umfeld
Der US-amerikanische Markt für Private Banking operiert innerhalb eines Multi-Regulierer-Rahmenwerks, das von der SEC und FINRA für Brokerage- und Anlageberatungsverhalten angeführt wird, ergänzt durch die Federal Reserve, die OCC und die FDIC für die bankaufsichtliche Überwachung, wobei FinCEN für die BSA/AML-Compliance zuständig ist. In den Regulierungsagenden für 2026 lagen die Prioritäten auf der Integration digitaler Vermögenswerte und den damit verbundenen Aufsichtserwartungen, einschließlich Arbeitsströmen zur Umsetzung der Stablecoin-Politik und zur Behandlung tokenisierter Vermögenswerte innerhalb bestehender Wertpapierrahmenwerke. Diese Anforderungen prägen unmittelbar, wie Privatbanken Alternativen und neue digitale Hüllen an HNW- und UHNW-Kunden vertreiben.
Aufsicht und Regelsetzung gestalten weiterhin die Betriebsmodelle und Fixkosten um. Prüfungen im Rahmen von Reg BI haben die Offenlegung von Gebühren, die Eignungsprüfung und die Vermeidung von Interessenkonflikten für doppelt registrierte Akteure betont, wobei auch Rollover-Beratung im Fokus bleibt, angesichts der durch den SECURE Act 2.0 getriebenen Zuflüsse in Beratungsbeziehungen. Auf aufsichtsrechtlicher Seite hat die OCC im Dezember 2025 vorgeschlagen, die Schwelle für verschärfte Anforderungen an die Risikosteuerung von 50 Milliarden USD auf 700 Milliarden USD an konsolidierten Gesamtvermögenswerten anzuheben – eine Veränderung, die die Compliance-Belastung mittelgroßer Institute verändern und die Wettbewerbsintensität in vermögensgetriebenen Bankenstrategien beeinflussen kann.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Private Banking in den Vereinigten Staaten beginnt mit der Kundengewinnung und dem Onboarding, unter Einsatz von Kundenbetreuern, Empfehlungsnetzwerken und digitaler Leadgenerierung. Anschließend folgen Beratung und Planung, einschließlich Finanzplanung, Steuer- und Nachlasskoordination sowie Family-Office-ähnliche Dienstleistungen, bevor es zu Produktentwicklung und -beschaffung kommt, etwa hausinternem Vermögensmanagement, Fremdfonds und Alternativen wie Private Credit und Immobiliensyndizierungen. Die Portfolioumsetzung folgt über Verwahrung, Handel und Reporting.
Kredit- und Bankdienstleistungen, einschließlich wertpapierbesicherter Kredite, Hypotheken, Liquiditätslinien und Cash-Management, stehen neben der Anlageberatung als zentrale Ankerpunkte der Kundenbeziehung, während die laufende Betreuung von hybriden Kanälen abhängt, die persönliche Betreuung in der Filiale mit sicheren digitalen Arbeitsabläufen kombinieren. Die Bereitstellung erfolgt zunehmend plattformgestützt, wobei Banken Wealth-Einheiten mit Firmen- und Investmentbanking integrieren, um Unternehmern und Führungskräften ganzheitliche Lösungen für persönliche und unternehmerische Bedürfnisse zu bieten. Der Vertrieb kombiniert traditionelle Private-Banking-Teams und Wirehouse-Modelle mit unabhängigen Beraternetzwerken, während spezialisierte Partner die Treuhandverwaltung, die Due-Diligence für Alternativen und ermöglichende Technologien wie Onboarding, Kundenportale und Analytik unterstützen. KI-gestützte Werkzeuge verschieben Teile von Research, Kommunikation und operativen Prüfungen in Richtung Automatisierung, was die Anforderungen an Data Governance und Aufsicht innerhalb der Betriebsstruktur erhöhen kann.
Wettbewerbslandschaft
Marktkonzentration
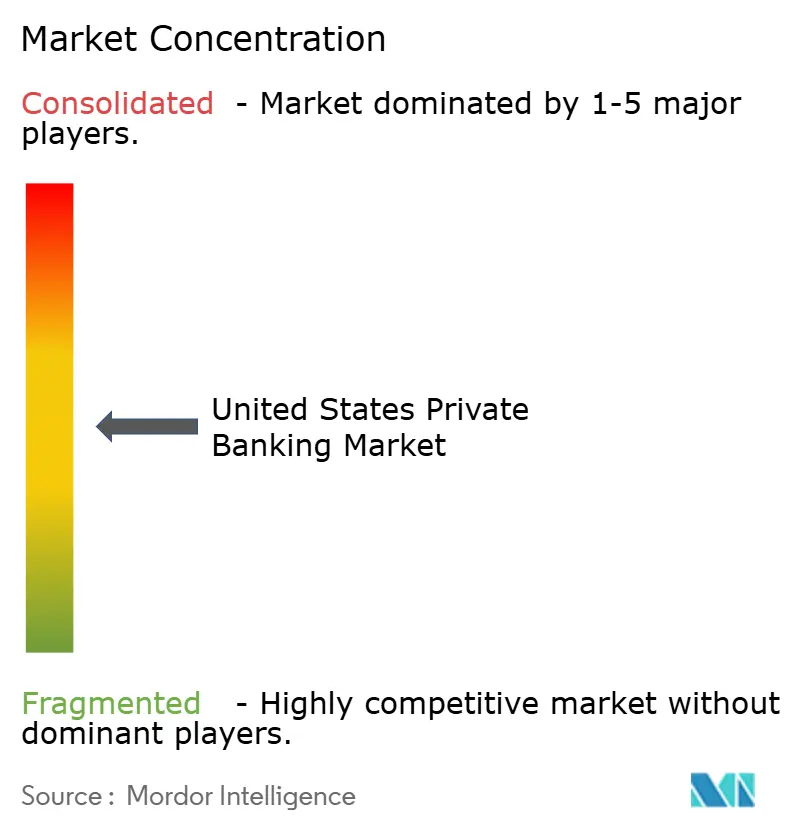
Der Markt für Privatbankwesen in den Vereinigten Staaten weist eine moderate Konzentration auf, wobei die größten Akteure einen erheblichen Anteil der gesamten Kundenvermögen verwalten. Führende Institutionen wie JPMorgan Private Bank und Bank of America Private Bank nutzen ihre Universal-Banking-Modelle, um eine integrierte Palette von Dienstleistungen anzubieten, die Kredit-, Investment- und Verwahrlösungen kombinieren. Ihr Skalenvorteil wird durch erhebliche Technologieinvestitionen weiter gestärkt, die auf die Verbesserung der Beraterproduktivität und des Kundenerlebnisses abzielen. Beispielsweise integriert JPMorgans bevorstehende Plattformaktualisierung KI-gesteuerte Handelsempfehlungen in Berater-Workflows, während Goldman Sachs Generative KI nutzt, um die Dokumentenverarbeitung zu optimieren. Diese Innovationen reduzieren operationale Reibungsverluste und ermöglichen es Beratern, sich stärker auf die strategische Vermögensplanung zu konzentrieren.
Regionale und mittelgroße Banken verfolgen Spezialisierungsstrategien, um im sich entwickelnden Markt wettbewerbsfähig zu bleiben. Commerce Bancshares erweiterte seine Präsenz im Südosten durch eine wichtige Akquisition, die neue Treuhandvermögen einbrachte und das Cross-Selling von Nischenangeboten wie privater Luftfahrt und Yachtfinanzierung ermöglichte. Ebenso unterstützt die Akquisition von TowneBank in Richmond dessen Fokus auf mittelständische Unternehmer, die koordinierte persönliche und unternehmerische Finanzlösungen suchen. Diese regionalen Schritte veranschaulichen den Wert der Konzentration von Ressourcen in schnell wachsenden, demografisch attraktiven Märkten. Strategische geografische Bündelung, kombiniert mit maßgeschneiderten Serviceangeboten, ermöglicht es kleineren Akteuren, Marktanteile trotz Ressourcenbeschränkungen zu verteidigen und auszubauen.
Fintech-Herausforderer zielen weiterhin auf spezifische Segmente der Vermögensverwaltungs-Wertschöpfungskette ab, einschließlich Alternativinvestitionen, Steuerstrategien und digitale Nachlassplanungstools. Ihr Mangel an Kernbankinfrastruktur und zunehmende regulatorische Kontrolle stellen jedoch Einschränkungen für die langfristige Wettbewerbsfähigkeit dar. Traditionelle Banken haben reagiert, indem sie Fintech-Lösungen partnern oder integrieren und verbesserte digitale Dienstleistungen anbieten, ohne die Kontrolle über Kundenbeziehungen aufzugeben. Infolgedessen hat sich das Wettbewerbsfeld von reiner Innovation hin zur Umsetzung verschoben – insbesondere bei der Bereitstellung hybrider digital-menschlicher Erlebnisse, der Aufrechterhaltung robuster Produktplattformen und der Sicherstellung regulatorischer Compliance. Institutionen, die diese Elemente meistern, werden mit größerer Wahrscheinlichkeit hochwertige Kunden inmitten sich wandelnder wirtschaftlicher Bedingungen gewinnen und halten.
Marktführer des Privatbankwesens in den Vereinigten Staaten
-
JPMorgan Private Bank
-
Bank of America Private Bank
-
Morgan Stanley Private Wealth Management
-
Wells Fargo The Private Bank
-
UBS Wealth Management USA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Tokenisierung und breitere digitale Vermögensinfrastruktur schaffen Freiräume für Produktentwicklung, damit Privatbanken einen granulareren Zugang und eine granulareres Verwaltung von Engagements in Privatmärkten anbieten können, während sie innerhalb der US-Wertpapier- und Bankenaufsicht bleiben. Regulierungsbehörden haben Rahmenwerke zur Integration tokenisierter Vermögenswerte in bestehende Wertpapierregime vorangetrieben, und die Regulierungsagenden 2026 großer Behörden hoben die Integration digitaler Vermögenswerte als Priorität hervor. Diese Betonung unterstützt den weiteren Ausbau konformer Emissions-, Verwahrungs-, Berichts- und Eignungsprozesse innerhalb von Private-Banking-Plattformen.
GenAI-getriebene Hyperpersonalisierung ist ein weiterer umsetzbarer Chancenbereich, unterstützt durch die Einführung in Großbanken und durch den wirtschaftlichen Druck aus Gebührenkompression und steigenden Compliance-Kosten. Goldman Sachs führte im Januar 2025 einen GenAI-Assistenten ein, um die Zusammenfassung von Research und die Kundenkommunikation zu unterstützen, während hybride Beratungsmodelle als kostensenkend bei gleichzeitiger Wahrung des persönlichen Vertrauens genannt wurden. Frühe Leistungssignale aus 2026 verdeutlichen, wie Plattformgröße in Ausführungs- und operativen Hebel übersetzt werden kann, darunter Morgan Stanley Wealth Management, UBS Global Wealth Management und Bank of America GWIM, die unter den Umsatzführern des ersten Quartals 2026 hervorgehoben wurden, sowie JPMorgan Asset and Wealth Management, das im ersten Quartal 2026 eine Vorsteuermarge von 35% meldete.
Aktuelle Branchenentwicklungen
- Juli 2026: JPMorgan reichte in Chicago eine Bundesklage ein, um eine einstweilige Verfügung gegen einen ehemaligen Private-Client-Berater zu erlangen, der zu einer LPL-Financial-Tochter, Genesis Wealth, gewechselt war. Der Fall verdeutlicht Prozessrisiken und Beraterwechsel, die die Kundenbindung und die Dynamik der verwalteten Vermögenswerte im Private-Banking-Ökosystem beeinflussen können.
- Mai 2026: Wells Fargo gab die Aufnahme von drei Beraterteams von Morgan Stanley und UBS bekannt, die insgesamt über 9 Milliarden USD an Kundenvermögen verwalten. Die Erweiterung erhöht den Anteil von Wells Fargo an Vermögenswerten vermögender Kunden und erweitert die firmenübergreifenden Beratungskapazitäten.
- April 2026: Merrill Lynch (die Private-Bank-Sparte der Bank of America) rekrutierte einen JPMorgan-Privatbanker, der 2,2 Milliarden USD in San Francisco verwaltet. Die Einstellung deutet auf einen verschärften Rekrutierungsdruck und mögliche Kundenvermögensverschiebungen zwischen führenden Privatbanken hin.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie ist der Markt für Private Banking in den Vereinigten Staaten definiert als Erträge aus Private-Banking- und Private-Wealth-Dienstleistungen, die wohlhabenden Kunden und vermögenden Privatkunden (High-Net-Worth) über Banken und ähnliche regulierte Finanzinstitute erbracht werden.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind Gebühren aus dem Massenkundengeschäft im Privatkundenbereich, reine Maklerdienstleistungen sowie nicht-finanzielle Concierge-Dienstleistungen, die nicht direkt mit Private-Banking-Beziehungen verbunden sind.
Segmentierungsübersicht
- Nach Typ
- Vermögensverwaltungsservice
- Versicherungsservice
- Treuhandservice
- Steuerberatung
- Immobilienberatung
- Nach Anwendung
- Privatkunden
- Unternehmenskunden
- Nach Kundenvermögenstier
- Vermögende Mittelschicht
- Hochvermögende
- Ultra-Hochvermögende
- Nach Geografie
- Nordosten
- Mittlerer Westen
- Süden
- Westen
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde genutzt, um die Marktgrenzen zu definieren, die makroökonomischen Annahmen zu verankern und darzustellen, wie sich Private-Banking-Ertragspools typischerweise mit Vermögen, Zinssätzen und Kundenaktivität bewegen. Wir stützten uns auf öffentliche US-amerikanische Quellen wie Veröffentlichungen der Federal Reserve (einschließlich Vermögens- und Bilanztabellen), Investoren- und Regulierungsmaterialien der SEC und FINRA, Bankstatistiken der FDIC sowie makroökonomische Reihen des US Bureau of Economic Analysis, was dazu beiträgt, das Modell an der zugrunde liegenden Wirtschaft auszurichten.
Um diese Signale in eine handhabbare Marktperspektive zu übersetzen, wurden zusätzliche Inputs aus 10-K-Berichten der Banken, Ergebnispräsentationen und Jahresberichten herangezogen, ergänzt durch Verbandsaktualisierungen und vertrauenswürdige Presseberichte zu Vermögenstrends und Beratungspreisen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, um Produkteinführungen und Bankentechnologiethemen, die die Leistungserbringung beeinflussen, gegenzuprüfen. Die oben genannten Beispiele sind lediglich illustrativ; viele weitere Quellen wurden ebenfalls für die Datenerhebung, Klärung und Validierung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu validieren, was in der Praxis als Private-Banking-Ertrag gezählt wird und wie sich Preisgestaltung und Kundenmix nach Region und Banktyp verschieben. Wir sprachen mit Relationship-Teams, Produktspezialisten und Betriebsleitern, um Gebührentreiber wie Beratungspreise, diskretionäre Mandate und kreditgebundene Erträge zu bestätigen, und prüften diese Erkenntnisse anschließend gegen die Desk-Research-Annahmen.
Da es sich um einen ausschließlich auf die USA ausgerichteten Markt handelt, haben wir die Feldeingaben über wichtige Vermögenskorridore und kleinere Zentren hinweg ausgewogen, sodass regionale Unterschiede im Kundenverhalten und in den Servicemodellen abgebildet werden konnten, ohne das Modell zu überanpassen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Erstklassige Unternehmen: 39 % | CXOs: 14 % |
| Mittelgroße Unternehmen: 41 % | Funktions-/Bereichsleiter: 41 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Die Marktgröße wird mithilfe einer kombinierten Top-down- und Bottom-up-Logik ermittelt. Auf der Top-down-Seite rekonstruieren wir den adressierbaren Gebührenpool, indem wir US-amerikanische Vermögens- und Asset-Allokationssignale mit der Penetration von Private-Banking-Dienstleistungen verknüpfen und anschließend realistische Preisspannen für Beratungs-, Treuhand- und Planungsdienstleistungen anwenden.
Um die Ergebnisse zu erden, verwenden wir selektive Bottom-up-Prüfungen, wie etwa die Aggregation von Stichproben privater Bankertragslinien aus öffentlichen Einreichungen, den Vergleich implizierter Erträge pro Kunde oder pro Berater sowie die Plausibilitätsprüfung der Ergebnisse gegenüber regionalen Präsenzen. Wenn Lücken bestehen – beispielsweise wenn Unternehmen Private Banking nicht klar ausweisen –, wenden wir Proxy-Aufteilungen auf Basis von Peer-Offenlegungen an und testen diese anschließend durch Expertenfeedback.
Für die Prognose wird eine Szenarioanalyse angewendet, damit das Modell unterschiedliche Entwicklungspfade für Zinssätze, Marktrenditen und Kundenaktivität abbilden kann, ohne einen einzigen linearen Trend zu erzwingen. Die wichtigsten Eingangsgrößen umfassen das Bevölkerungs- und Vermögenswachstum bei HNWI und UHNW, die Performance von Aktien- und Rentenmärkten, den Mix verwalteter Konten, die Inanspruchnahme alternativer Anlagen, die Kreditnachfrage im Zusammenhang mit wertpapierbesichertem Kreditgeschäft sowie die Beratungsproduktivität der Mitarbeiter.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden in mehreren Schritten validiert, damit die endgültige Zahl nicht von einer einzigen Annahme abhängt. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie dem US-amerikanischen Vermögensniveau, den Offenlegungen der Banken zu Erträgen aus dem Vermögensverwaltungsgeschäft und beobachteten Verschiebungen bei den Beratungspreisen und überprüfen dann Ausreißer vor der Freigabe.
Wenn eine wesentliche Abweichung nach Region, Kundentier oder Dienstleistungslinie auftritt, werden die Annahmen überprüft und ausgewählte Befragte erneut kontaktiert, um zu bestätigen, was sich geändert hat und warum. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, die Gebührenpools, Regulierung oder Kundenverhalten beeinflussen können. Vor der Auslieferung führt ein Analyst eine abschließende Prüfung durch, damit die Kunden die aktuellste Sichtweise erhalten.
Marktgröße des Private Banking in den Vereinigten Staaten von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für das US-amerikanische Private Banking variieren häufig, da die Dienstleistungsgrenze nicht einheitlich über Unternehmen hinweg definiert ist und sich Ertragsdefinitionen zwischen Beratungsgebühren, Treuhanderträgen und kreditgebundenen Erträgen verschieben. Unterschiede entstehen auch dadurch, wie jede Studie Kundentiere behandelt, ob Unternehmensdienstleistungen einbezogen werden und welche Zeitpunkte für Währungs- und Zinsannahmen im Basisjahr verwendet werden.
Durch die Verfolgung einzelner Gebührenposten und Vermögensschwellenwerte der Kundentiere hält Mordor Intelligence die Schätzung an Private-Banking-Erträgen fest, die auf Offenlegungen und Interviewprüfungen zurückgeführt werden können, was eine Aufblähung durch angrenzende Makler- und Massenkundenprodukte reduziert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 59,54 Milliarden USD (2025) | |
| Branchendaten-Anbieter A | 128,70 Milliarden USD (2026) | Verwendet eine branchenweite Ertragsperspektive, die umfassenderes Vermögensverwaltungsgeschäft, Zinserträge und Treuhandgesellschaftsaktivitäten einschließen kann, was den Umfang über Private-Banking-Gebührenpools hinaus erweitert und zudem das Basisjahr in einen höheren Zinszyklus verschiebt. |
| Beratungs-Newsletter B | 112,50 Milliarden USD (2024) | Wird häufig als gerundete Bandbreite des aktuellen Wertes mit begrenzter Klarheit darüber präsentiert, ob Unternehmensdienstleistungen, Vermögensprogramme für wohlhabende Privatkunden (Mass-Affluent) oder depotartige Erträge einbezogen sind, was die Gesamtsummen gegenüber einer engeren Private-Banking-Abgrenzung erhöhen kann. |
Die Streuung in der Tabelle erklärt sich größtenteils dadurch, was als Private Banking gegenüber dem breiteren Bank-Vermögens- und Treuhandökosystem gezählt wird und welche Ertragslinien als im Umfang enthalten behandelt werden. Wenn der Umfang konsistent gehalten und die Treiber auf beobachtbare Signale wie Vermögensniveaus, Preisgestaltung und offenlegungsbasierte Prüfungen zurückgeführt werden, wird die Marktzahl leichter reproduzierbar und für die Planung nutzbar.
Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des Privatbanksektors in den Vereinigten Staaten?
Die Marktgröße des Privatbankwesens in den Vereinigten Staaten beträgt 64,97 Milliarden USD im Jahr 2026.
Mit welcher Geschwindigkeit wird der Markt für Privatbankwesen in den Vereinigten Staaten voraussichtlich wachsen?
Es wird prognostiziert, dass er mit einer CAGR von 9,12 % expandiert und bis 2031 einen Wert von 100,52 Milliarden USD erreicht.
Welche Dienstleistungslinie hält den größten Anteil im Privatbankwesen?
Das Vermögensmanagement führt im Jahr 2025 mit einem Marktanteil von 50,74 %.
Welche US-Region verzeichnet das schnellste Wachstum im Privatbankwesen?
Für den Westen wird eine CAGR von 6,74 % bis 2031 prognostiziert.
Warum sind Alternativanlagen für Privatbanken wichtig?
Die Kundennachfrage nach Privatkrediten und Immobilien steigert die Gebühreneinnahmen und differenziert Beratungsangebote.