
Kreditkartenmarkt Größe und Marktanteil
Kreditkartenmarkt Analyse von Mordor Intelligence
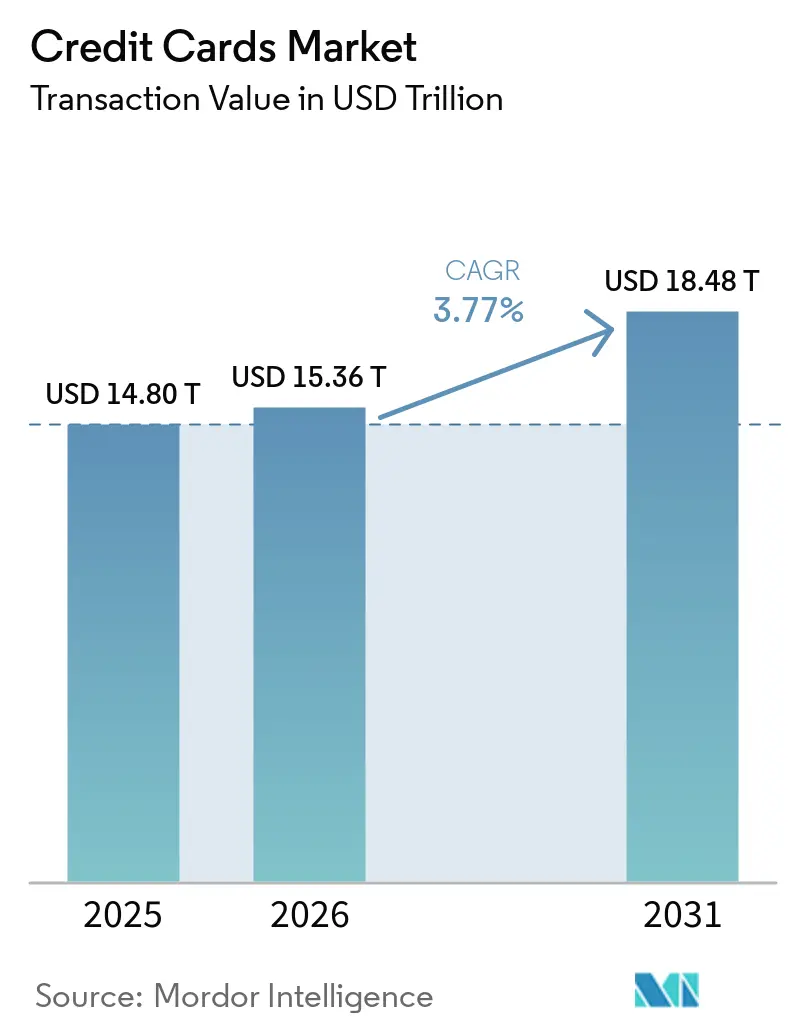
Die Größe des Kreditkartenmarkts wird für 2026 auf 15,36 Billionen USD geschätzt und soll 2027 15,94 Billionen USD erreichen und bis 2032 auf 19,33 Billionen USD anwachsen, mit einer CAGR von 3,93 % von 2027 bis 2032.
Die flächendeckende Akzeptanz kontaktloser Zahlungen und gespeicherte Zahlungsdaten erweitern die Zahlungsanlässe, die eine Kreditbeziehung bedienen kann, einschließlich des alltäglichen Einkaufs in Singapur. Digitale Firmenkarten bieten ein Leistungsversprechen, das die Zahlungsabwicklung mit der Kreditkapazität für Geschäftskunden verknüpft. Etablierte Anbieter erweitern ihre Premium- und Co-Brand-Portfolios und erhöhen damit die Spezifität, die ein Herausforderer bieten muss, um eine sinnvolle Alternative darzustellen. Gebührenobergrenzen und strengere Kreditkonditionen dämpfen den wirtschaftlichen Nutzen einer breiteren Akzeptanz, wodurch die kontinuierliche Nutzung für Einkäufe und eine nachhaltige Kreditvergabe zum Kern eines tragfähigen Kartenangebots werden.
Wichtigste Erkenntnisse des Berichts
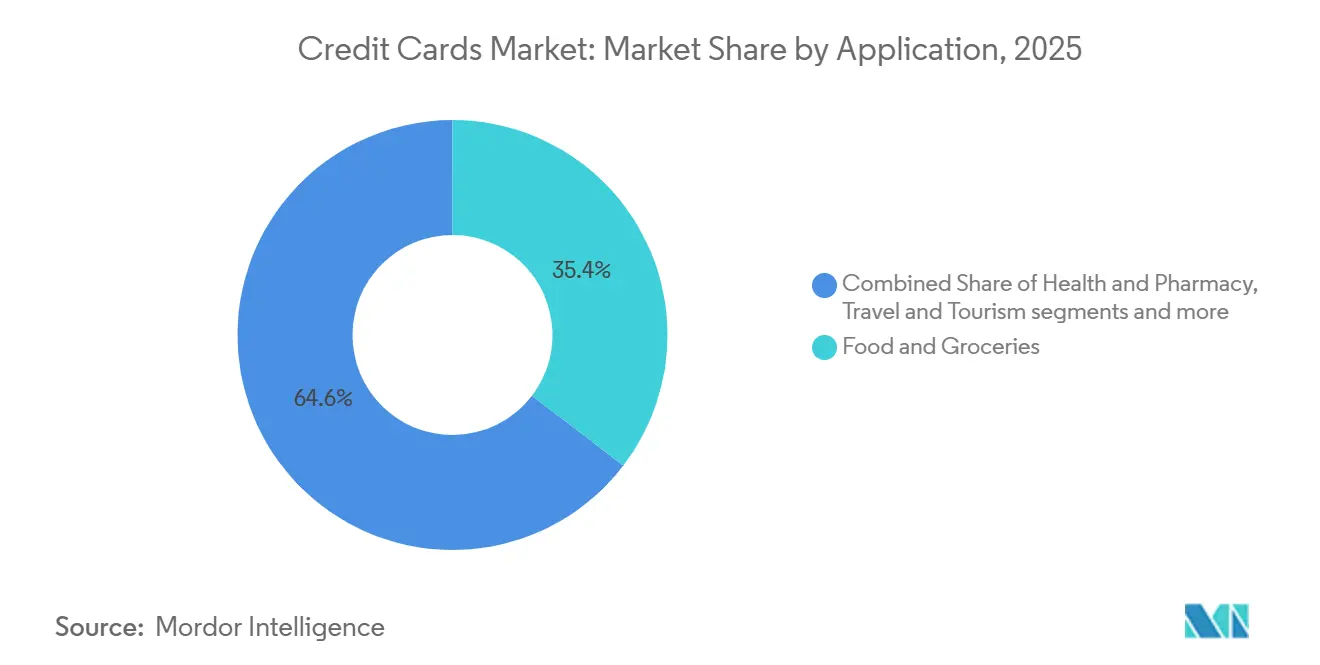
- Nach Anwendung hielt Lebensmittel & Lebensmitteleinzelhandel im Jahr 2026 einen Marktanteil von 35,18 % am Kreditkartenmarkt, während Reisen & Tourismus mit einer CAGR von 6,25 % von 2027 bis 2032 das stärkste Wachstum verzeichnen soll.
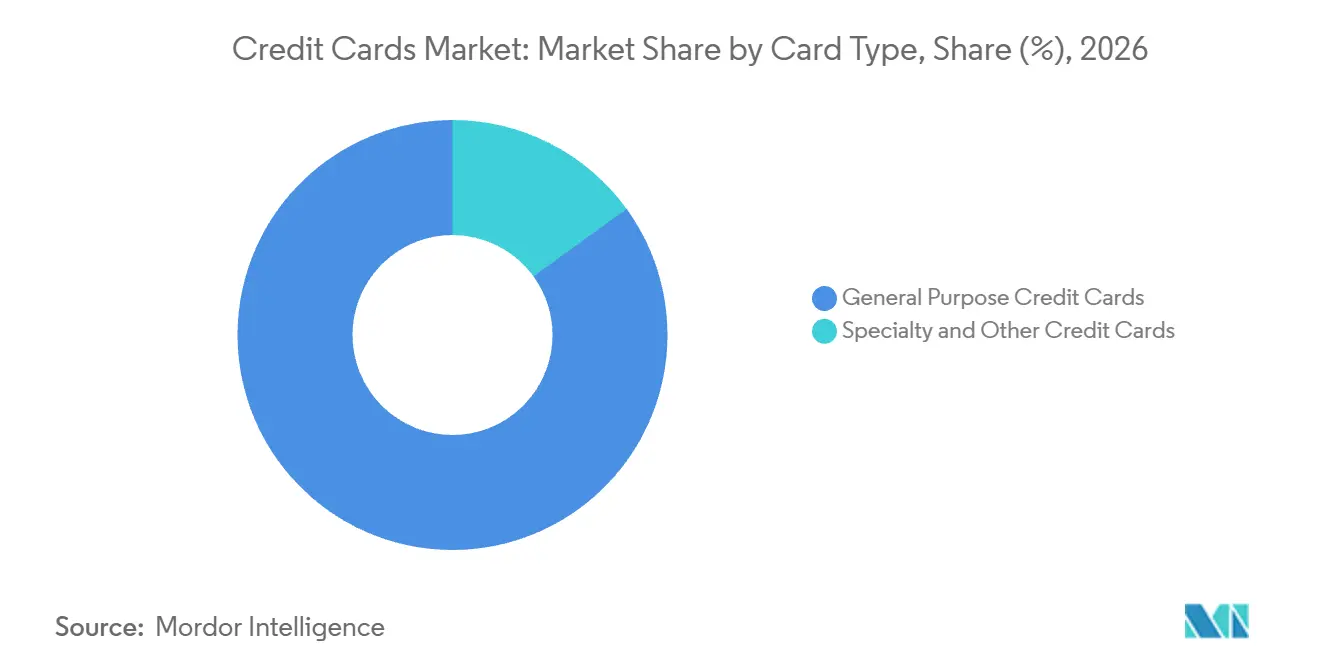
- Allzweck-Kreditkarten führten die Kartentyp-Aufschlüsselung mit einem Anteil von 84,98 % am Kreditkartenmarkt im Jahr 2026 an, während Spezial- und sonstige Kreditkarten mit einer CAGR von 4,5 % von 2027 bis 2032 am schnellsten wachsen sollen.
- Bei den Kartenformaten hielten physische Karten im Jahr 2026 einen Anteil von 89,83 %, wobei digitale Karten mit einer CAGR von 6,95 % von 2027 bis 2032 das stärkste Wachstum verzeichnen sollen.
- Nach Anbieter führte Visas Anteil von 52,08 % im Jahr 2026 die Kategorie an, während andere Anbieter mit einer CAGR von 5,2 % von 2027 bis 2032 am schnellsten wachsen sollen.
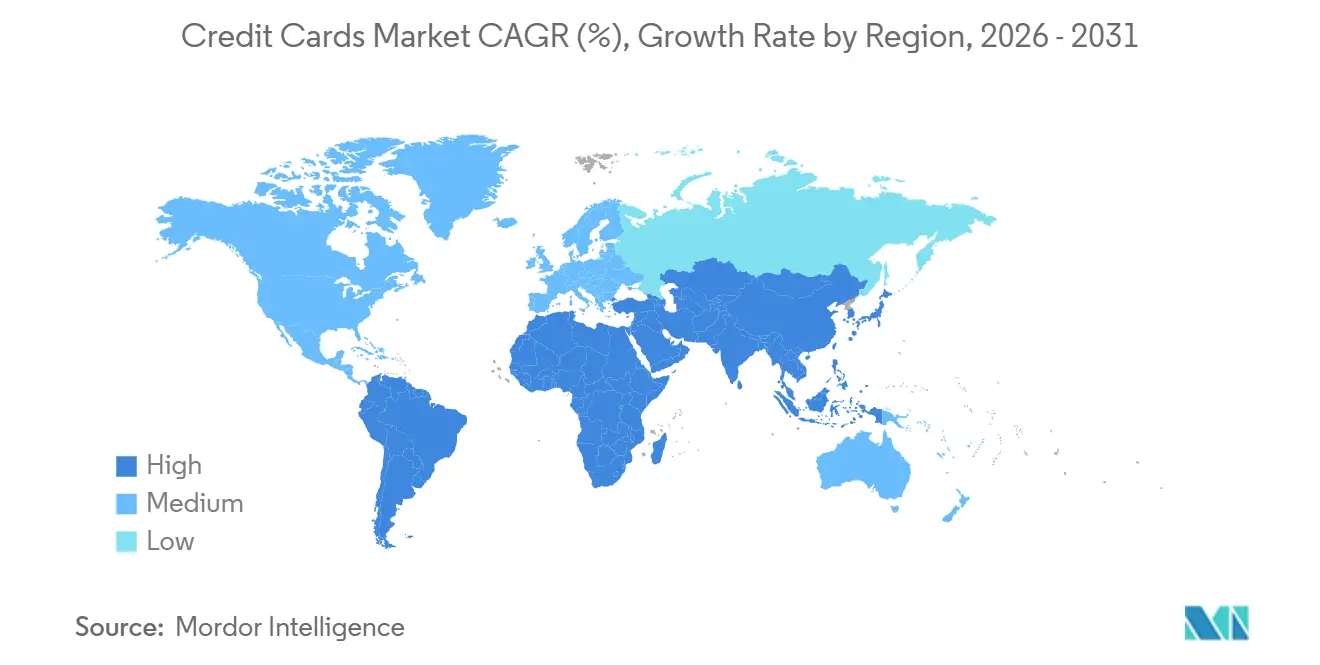
- Geografisch führte Nordamerika mit einem Anteil von 45,54 % im Jahr 2026, und Asien-Pazifik soll mit einer CAGR von 4,42 % von 2027 bis 2032 die am schnellsten wachsende Region sein.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Flächendeckende Kontaktlosigkeit steigert kartengebundene Ausgaben (Tap-to-Pay-Durchdringung, Nahverkehr, Einzelhandel) | +1.2% | Vereinigte Staaten und Singapur | Kurzfristig (≤ 2 Jahre) |
| Netzwerk-Tokenisierung und Passkeys erhöhen Genehmigungsquoten und reduzieren CNP-Betrug | +1.3% | Europa und Asien-Pazifik mit Ausnahme von Bangladesch, Bhutan, Indien und Nepal | Kurzfristig (≤ 2 Jahre) |
| Kartenfinanzierte Wallets und Abonnements erweitern das Volumen gespeicherter Zahlungsdaten | +1.1% | Vereinigte Staaten und Europa außerhalb Russlands | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitender E-Commerce und Erholung des Reiseverkehrs stützen ertragstarke Transaktionen | +1% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Ratenzahlung per Karte (Emittenten-/Netzwerk-BNPL) gewinnt Kauf-auf-Raten-Volumen zurück | +0.6% | Katar | Mittelfristig (2–4 Jahre) |
| SoftPOS/Tap to Pay auf iPhone erweitert die Akzeptanz bei kleinen und mittleren Unternehmen in bargeldintensiven Nischen | +0.4% | Estland, Lettland, Litauen, Monaco und Norwegen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Flächendeckende Kontaktlosigkeit steigert kartengebundene Ausgaben (Tap-to-Pay-Durchdringung, Nahverkehr, Einzelhandel)
Die Akzeptanz im Nahverkehr kann eine Zahlungskarte zu einem Fahrscheinmedium machen, ohne dass ein separates Guthaben auf einer Wertkarte erforderlich ist. Visa gab an, dass die Tap-to-Pay-Durchdringung im ersten Geschäftsquartal 2026 bei über 80 % der inländischen Präsenztransaktionen seines Netzwerks weltweit über alle Kartenprodukte hinweg lag. Ab dem 15. Mai 2025 ermöglichte die Land Transport Authority Singapurs Fahrgästen, berechtigte American Express-Karten für den öffentlichen Nahverkehr zu nutzen.[1] Berechtigte Produkte umfassten Kredit-, Charge-, Debit- und Prepaid-Karten, die von American Express oder seinen Partnern weltweit ausgegeben wurden. Fahrgäste konnten bezahlen, ohne Karten vorab zu registrieren oder eine separate Fahrkarte aufzuladen, wobei die Abbuchungen wie Einzelhandelstransaktionen verbucht wurden. Da Tap-Zahlungen im ersten Geschäftsquartal 2026 den Großteil der inländischen Präsenz-Visa-Transaktionen ausmachten, verbindet die Nahverkehrsakzeptanz diese etablierte Zahlungsmethode mit dem täglichen Pendeln für berechtigte Karteninhaber.
Netzwerk-Tokenisierung und Passkeys erhöhen Genehmigungsquoten und reduzieren CNP-Betrug
Online-Händler profitieren, wenn sichere Zahlungsdaten eine Genehmigungsentscheidung treffen können, ohne unnötige Ablehnungen beim Bezahlvorgang. VisaNet-Daten zeigten im Zeitraum Januar bis Dezember 2025 bei tokenisierten Zahlungsdaten im Vergleich zu primären Kontonummern eine um 4,8 % höhere Genehmigungsquote bei globalen Kreditkarten- und Debitkartentransaktionen ohne Kartenpräsenz. Ab dem 18. April 2026 verpflichtete Visa Emittenten zur Unterstützung von Payment-Passkey-Transaktionen, einschließlich händlerinitiierter Registrierungen, in Europa und seiner Asien-Pazifik-Region mit Ausnahme von Bangladesch, Bhutan, Indien und Nepal. Emittenten dürfen diese Anfragen nicht systematisch ablehnen, vorbehaltlich einer transaktionsweisen Bewertung. Zusammen können der Schutz von Zahlungsdaten und die Unterstützung durch Emittenten Händlern helfen, einen bestehenden Kaufversuch in eine genehmigte Kartenzahlung umzuwandeln.
Kartenfinanzierte Wallets und Abonnements erweitern das Volumen gespeicherter Zahlungsdaten
Wiederkehrende Rechnungen machen die gespeicherte Zahlungsbeziehung über einen einzelnen Online-Kauf hinaus wirtschaftlich relevant. Eine von American Express gesponserte KUBRA-Umfrage aus dem Jahr 2025 ergab, dass 59 % der Befragten Abonnements wie Streaming-Dienste zu den Rechnungen zählten, die am häufigsten mit Kreditkarten bezahlt werden. Die Online-Umfrage befragte zufällig 1.028 US-amerikanische Erwachsene über 18 Jahren, die angaben, für Rechnungen und Hypothekenzahlungen verantwortlich zu sein. Im September 2025 machten gespeicherte Zahlungsdaten und Wallet-Schaltflächen beim Bezahlvorgang zusammen 84 % der von Visa verarbeiteten genehmigten Kartentransaktionen ohne Kartenpräsenz im E-Commerce über alle Kartenprodukte hinweg aus, mit Ausnahme von Russland, China und Visa Direct in Peru. Gespeicherte Zahlungsdaten umfassten sowohl tokenisierte als auch nicht tokenisierte Zahlungsdaten. Die Wettbewerbschance des Emittenten besteht darin, das gespeicherte Zahlungsmittel zu behalten, auch wenn ein Wallet den sichtbaren Bezahlvorgang bereitstellt.
Grenzüberschreitender E-Commerce und Erholung des Reiseverkehrs stützen ertragstarke Transaktionen
Grenzüberschreitende Einkäufe bieten Emittenten einen Wachstumspfad, der an internationale Ausgaben und nicht nur an die inländische Kartenverteilung geknüpft ist. Visa meldete ein Wachstum des grenzüberschreitenden Volumens in konstanten Währungen von 13 % im Jahresvergleich in den 3 Monaten bis zum 30. Juni 2026. Die Kennzahl umfasste Kredit-, Debit- und andere Visa-gebrandete Zahlungsformen, mit einem Wachstum von 12 % ohne innereuropäische Transaktionen. Die Basis in konstanten Währungen macht den Anstieg für die zugrunde liegende Ausgabentätigkeit relevant und nicht nur für Wechselkurseffekte. Das Wachstum des grenzüberschreitenden Volumens übertraf das Gesamtzahlungsvolumenwachstum des Netzwerks von 10 % auf derselben Basis in konstanten Währungen, was den internationalen Einsatz zum am schnellsten wachsenden Teil des Netzwerkvolumens im Quartal machte.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Interbankenentgeltobergrenzen und Netzwerkgebührenregulierung belasten die Wirtschaftlichkeit der Emittenten | -0.5% | Australien | Kurzfristig (≤ 2 Jahre) |
| Steigende Zahlungsrückstände/Forderungsausfälle verschärfen die Kreditvergabe und Kreditlinien | -0.7% | Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Authentifizierungsaufwand (SCA/3DS2.2) senkt die E-Commerce-Konversionsrate in einigen Märkten | -0.3% | Deutschland | Mittelfristig (2–4 Jahre) |
| Konto-zu-Konto-Zahlungen/Pay-by-Bank verdrängen Karten bei Rechnungszahlungen und ausgewählten Branchen | -0.2% | Vereinigtes Königreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Interbankenentgeltobergrenzen und Netzwerkgebührenregulierung belasten die Wirtschaftlichkeit der Emittenten
Die Gebührenregulierung kann sowohl die Interbankenentgelteinnahmen als auch die durch ein Kartenangebot unterstützten Karteninhabervorteile einschränken. Ab dem 1. Oktober 2026 senkte die Reserve Bank of Australia (RBA) die Interbankenentgeltobergrenze für persönliche Kreditkarten von 0,8 % auf 0,3 % bei inländischen Transaktionen.[2] Bendigo Bank kündigte ab dem 23. November 2026 eine reduzierte Qantas-Punkte-Gutschrift bei berechtigten Qantas Platinum Rewards-Kreditkarteneinkäufen an und verwies dabei auf die Änderungen der RBA-Zahlungsgebühren. Die Obergrenze von 20.000 Punkten pro Abrechnungszeitraum bleibt bestehen. Die Ankündigung verknüpft die Gebührenregulierung mit der Entscheidung des Emittenten über Kaufanreize, die über die bei einer einzelnen Transaktion erhobene Gebühr hinausgehen. Die wirtschaftlichen Kosten können sich daher von den Gebühreneinnahmen des Emittenten auf die Fähigkeit der Karte ausdehnen, berechtigte Kaufausgaben anzuziehen.
Steigende Zahlungsrückstände/Forderungsausfälle verschärfen die Kreditvergabe und Kreditlinien
Die Kreditverfügbarkeit kann die Kartenausgaben einschränken, selbst wenn die Zahlungsakzeptanz für den Haushalt kein Hindernis darstellt. Im zweiten Quartal 2026 berichteten 3 von 45 befragten US-amerikanischen Banken von einer leichten Verschärfung der Genehmigungsstandards für Verbraucherkreditkarten.[3] Separat berichteten 2 von 45 Befragten von einer leichten Verschärfung der Kreditlimits bei neuen oder bestehenden Verbraucherkreditkartenkonten. Die erste Einschränkung verengt den Zugang bei der Antragstellung, während die zweite den nach der Genehmigung für Einkäufe verfügbaren Spielraum reduzieren kann. Dies sind unterschiedliche Einschränkungen für Emittenten, die Transaktionswachstum anstreben, da die Gewinnung eines berechtigten Kunden nicht automatisch zusätzliche Kreditkapazität bereitstellt. Wenn eine Bank ein Kontolimit senkt, begrenzt die Obergrenze Einkäufe bei jedem Händler, unabhängig davon, wie weit die Karte akzeptiert wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Lebensmittelausgaben und ReisebedarfLebensmittel & Lebensmitteleinzelhandel machten im Jahr 2026 einen Anteil von 35,18 % am Kreditkartenmarkt aus und waren damit das größte Segment. Visa meldete in Ägypten im Zeitraum vom 13. bis 18. Februar 2026 rund 25 % höhere Ausgaben für Lebensmittel & Lebensmitteleinzelhandel als im Zeitraum vom 7. bis 12. Februar. Visa Consulting & Analytics erstellte seinen Retail Spend Monitor aus einer Teilmenge der VisaNet-Daten, ergänzt durch umfragebasierte Schätzungen für andere Zahlungsmethoden. Ein so kurzer saisonaler Anstieg veranschaulicht, wie eine etablierte Einzelhandelsanwendung die Zahlungsnachfrage in ein enges Kalenderfenster konzentrieren kann. Für Kartenemittenten, die ägyptische Lebensmitteleinkäufer bedienen, hängt die Erfassung eines solchen kurzen Ausgabensprungs davon ab, vor dem saisonalen Fenster nutzbare Konten zu haben.
Reisen & Tourismus soll das am schnellsten wachsende Segment sein, mit einer CAGR von 6,25 % von 2027 bis 2032. Visa meldete im Dezember 2025 gestiegene Ausgaben internationaler Besucher mit seinen Premium-Karten in den Vereinigten Arabischen Emiraten. Das Mastercard Economics Institute stellte außerdem fest, dass 5 der 10 Reiseziele mit der stärksten Verschiebung von 2024 auf 2025 hin zu Geschäftsreisen im Vergleich zu Freizeitreisen in der Asien-Pazifik-Region lagen. Der Index kombinierte Veränderungen bei den Unternehmensanteilen an Hotel- und Restaurantausgaben sowie Flugbuchungen und identifizierte einen sich verändernden Reisemix. Diese Kanäle schaffen Raum für reiseorientierte Karten, die Besucherausgaben und Geschäftsreisen durch unterschiedliche Kaufanlässe ansprechen.



Nach Kartentyp:
Breite Nutzbarkeit und PartnerschaftsökonomieAllzweck-Kreditkarten repräsentierten im Jahr 2026 einen Marktanteil von 84,98 % am Kreditkartenmarkt und waren damit das größte Segment. In den USA ausgegebene Allzweck-Kreditkarten generierten im Jahr 2025 ein Kaufvolumen von 6,512 Billionen USD, ein Anstieg von 6,1 % gegenüber 2024. Ihr wirtschaftlicher Zweck besteht darin, eine wiederverwendbare Kreditbeziehung hinter Einkäufen bei nicht miteinander verbundenen Händlern zu stellen, sodass mehrere Ausgabenbedürfnisse über ein einziges Konto bedient werden können. Diese Breite verbindet die Kreditentscheidung des Emittenten mit der gesamten Kundenbeziehung und nicht mit einem einzelnen Händlerkauf oder einer Marketingpartnerschaft. Da eine Allzweck-Karte nicht miteinander verbundene Händler in einem Netzwerk bedienen kann, können Emittenten sich durch Kreditkonditionen und Prämien in mehreren Ausgabenkategorien differenzieren.
Spezial- und sonstige Kreditkarten sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 4,5 % von 2027 bis 2032. ICICI Bank gibt seine Amazon Pay-Kreditkarte in Zusammenarbeit mit Amazon und Visa aus. Die Nutzerbasis der Karte wuchs in den Eröffnungstagen des Amazon Great Indian Festival 2026 in Indien um 15 % im Jahresvergleich. In den Vereinigten Staaten wuchs die Vergütung aus Alaskas Co-Brand-Portfolio im Jahr 2025 um 10 %, angetrieben durch Atmos Rewards und die Premium Summit Visa Infinite-Karte. Einzelhandels-Co-Brands können Käufer bei konzentrierten Kaufereignissen erreichen, während Airline-Programme die Wirtschaftlichkeit der Karte mit einer fortlaufenden Treueprogrammbeziehung verbinden können.

Nach Kartenformat:
Physische Kontinuität und digitale ArbeitsabläufePhysische Karten hielten im Jahr 2026 einen Anteil von 89,83 % und waren damit das größte Segment. Unter irischen Einwohnern waren im Dezember 2025 1,62 Millionen physische Kreditkarten im Umlauf, ein Anstieg von 2,21 % gegenüber Dezember 2024. Der wachsende irische Bestand macht Kartenproduktion und -versand für den Emittentenbetrieb weiterhin relevant. In seiner Einreichung vom Februar 2026 erklärte der US-amerikanische Emittent Synchrony, dass seine Organisation für Servicebereitstellungslösungen die Personalisierung, den Versand und die Lieferung von Kreditkarten überwachte, wobei Fiserv diese Produktionsdienstleistungen erbrachte. Die Auslagerung dieser Aktivitäten trennt die Produktion von der Emittentenaufsicht und macht die Beziehung zum Spezialanbieter zu einem Teil der Aufrechterhaltung der physischen Kartenlieferung.
Digitale Karten sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 6,95 % von 2027 bis 2032. Am 9. Oktober 2025 lancierte Citizens Citizens Edge, eine US-amerikanische Firmenkreditkarte für wachstumsstarke Unternehmen und Unternehmen des mittleren Marktsegments, in Partnerschaft mit Mastercard. Das Angebot kombinierte flexible Kreditlimits, sichere virtuelle Kartenoptionen und integriertes Reise- und Ausgabenmanagement. Für Geschäftskunden kann diese Kombination die Kreditkapazität mit der Verwaltung von Unternehmenszahlungen über dasselbe Kartenangebot verbinden.
Nach Anbieter:
Netzwerkskalierung und differenzierte KartenangeboteVisa hielt im Jahr 2026 einen Anteil von 52,08 % und war damit das größte Segment. Visa Credit Programs verzeichnete in den 12 Monaten bis zum 30. Juni 2026 ein weltweites Kaufvolumen von 7,47 Billionen USD, ohne das in Europa co-gebrandete Volumen. Finanzinstitutionskunden bieten Visa-gebrandete Kreditprogramme an und verbinden bankspezifische Produktangebote mit einem gemeinsamen Zahlungsnetzwerk. Diese Struktur ermöglicht es Emittentenbeziehungen, das Transaktionsvolumen auf Netzwerkebene zu ergänzen, anstatt dass jede Bank ein unabhängiges Zahlungsnetzwerk aufbauen muss. Eine Bank, die ein anderes Netzwerk in Betracht zieht, muss daher das unverwechselbare Angebot dieses Netzwerks gegen den Zugang zu einem etablierten Kartenkauffluss abwägen.
Andere Anbieter sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 5,2 % von 2027 bis 2032. JCB, dessen Geschäft Kreditkartenoperationen und verwandte Dienstleistungen umfasst, meldete zum März 2026 181,9 Millionen Karteninhaber, einschließlich anderer zahlungsbezogener Produkte. Diese Kundenbasis bietet eine Plattform für die weitere Entwicklung von Kartenprogrammen und macht das Kundenbindungsengagement zu einem Wettbewerbsvorteil neben dem Netzwerk selbst. Mastercard stellte seine World Legend-Verbraucherkreditkartenstufe am 15. Juli 2025 weltweit Banken zur Verfügung, mit Vorteilen in den Bereichen Gastronomie, Unterhaltung und Reisen. Die Anbieterwahl kann daher verschiedene Kombinationen aus der breiteren Kundenbasis eines Betreibers und einer spezifischen Leistungsarchitektur umfassen.
Geografische Analyse
Nordamerika Kreditkartenmarkt
Nordamerika hielt im Jahr 2026 einen Marktanteil von 45,54 % am Kreditkartenmarkt und war damit die größte Region. In Kanada führten Kreditkarten im Jahr 2025 mit 11,6 Milliarden Transaktionen die Zahlungsarten nach Transaktionsvolumen an, ein Anstieg von 7 % im Jahresvergleich. Visa meldete für die 12 Monate bis zum 30. Juni 2026 ein US-amerikanisches Kreditprogramm-Kaufvolumen von 3,58 Billionen USD, ein Anstieg von 8,9 % gegenüber den vorangegangenen 12 Monaten, basierend auf Netzwerkverarbeitungs- und Finanzinstitutionsklientenberichten. Kanadas hohe Transaktionszahl macht die Verarbeitungsskalierung zentral, während der US-amerikanische Visa-Kauffluss den Dollarwert zeigt, den Kreditprogramme in der Region tragen.
Kreditkartenmarkt Asien-Pazifik
Asien-Pazifik soll die am schnellsten wachsende Region sein, mit einer CAGR von 4,42 % von 2027 bis 2032. Indiens vorläufiges inländisches Kreditkartenzahlungsvolumen stieg von 486,2 Millionen Transaktionen im Juli 2025 auf 605,3 Millionen im Juli 2026. Die RBI-Reihe zählt nur inländische Finanztransaktionen, sodass der Anstieg die Kartennutzung innerhalb Indiens und nicht Auslandsreisen widerspiegelt. Ein Angebot, das auf nutzbarem inländischem Kredit aufbaut, kann diesen Fluss daher direkt ansprechen, während ein Angebot, das ausschließlich auf Auslandsreisen basiert, einem engeren Zahlungszweck dienen würde.
In Südamerika meldete Itaú Unibanco im Jahr 2025 ein höheres Kreditkartentransaktionsvolumen in seinen Kartenemissionsaktivitäten als im Jahr 2024. Europas Emittentenaktivität umfasste die in Deutschland ansässige Hanseatic Bank, deren Kreditkartenproduktumsatz im Jahr 2025 um 11,4 % auf 3,33 Milliarden EUR (3,76 Milliarden USD) stieg. Im Nahen Osten und Afrika verarbeiteten südafrikanische Banken im Jahr 2025 950,365 Millionen Kreditkartenkäufe. Itaú verknüpfte höhere Emissionseinnahmen mit dem Transaktionsvolumen, während Hanseatics ausschließlich kreditfähige Karten die Kreditfähigkeit zu einem integralen Bestandteil seines deutschen Spezialmodells machen. Die Tochtergesellschaft der Zentralbank der Vereinigten Arabischen Emirate, Al Etihad Payments, gab im Februar 2025 bekannt, dass die Infrastruktur des inländischen Jaywan-Systems der Vereinigten Arabischen Emirate zur Aktivierung bereit sei, wobei Kreditkartenvarianten für Geldautomaten, Point-of-Sale und E-Commerce geplant seien.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich untersucht ausgewählte Rechtsordnungen aus der Perspektive lizenzierter Verbraucherkreditkartenemittenten. Die operative Frage lautet, wie viel Freiheit ein Emittent behält, um Kredit zu gewähren, Kundenbeziehungen zu pflegen und aus der Kontonutzung Einnahmen zu erzielen. Laufende Überwachungs- und Finanzierungskostenpflichten können ein Kartenangebot sowie den für seine Verwaltung erforderlichen Aufwand beeinflussen.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Vereinigtes Königreich | Indien | Vereinigte Arabische Emirate |
|---|---|---|---|---|---|
| Zuständige Behörde | Consumer Financial Protection Bureau (CFPB) | Conselho Monetário Nacional (CMN) und Banco Central do Brasil | Financial Conduct Authority | Reserve Bank of India | Zentralbank der Vereinigten Arabischen Emirate |
| Wesentliche Instrumente oder Ausrichtung | Regulation Z, 12 CFR 1026.51, für offene, nicht durch Wohneigentum gesicherte Verbraucherkredite; zusätzliche Anforderungen für Antragsteller unter 21 Jahren | Gesetz 14.690, Artikel 28; jährliche selbstregulatorische Zinsobergrenzen-Einreichungen für revolvierende und Ratenkartenguthaben in offenen oder geschlossenen Vereinbarungen | CONC 6.7.3AR Überwachungspflichten; Vorschlag zur Vereinfachung der Werbung vom April 2026 unter Beibehaltung der Consumer Duty | Netzwerkwahlrichtlinien schließen Emittenten mit eigenem autorisiertem Netzwerk aus; die Kundenwahl-Pflicht befreit auch Emittenten mit 1 Million oder weniger aktiven Karten | Verbraucherschutzstandards, Klauseln 2.1.3.20 und 7.1.5.14 |
| Wirtschaftliche Auswirkung | Einkommen oder Vermögen und aktuelle Verbindlichkeiten vor der Kontoeröffnung oder Limiterhöhung berücksichtigen; angemessene schriftliche Richtlinien aufrechterhalten | Begründete jährliche Zinsobergrenzen zur CMN-Genehmigung über den Banco Central do Brasil einreichen | Rückzahlung und relevante Informationen überwachen; bei Anzeichen tatsächlicher oder möglicher finanzieller Schwierigkeiten angemessen handeln | Betroffene Emittenten dürfen keine restriktiven Netzwerkvereinbarungen akzeptieren; berechtigten Neukunden Netzwerkwahl anbieten und bestehenden Karteninhabern die Wahl bei der nächsten Verlängerung anbieten | Saldokosten erläutern; keine Zinsen oder Finanzierungsgebühren, wenn der neue Kontoauszugssaldo bis zum Fälligkeitsdatum vollständig bezahlt wird, mit Ausnahme von Barvorschüssen |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Hoch | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Verschärfung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die US-amerikanischen Bewertungen „Mittel” und „Keine Änderung” balancieren die Pflichten zur Zahlungsfähigkeitsprüfung mit der deregulatorischen Agenda des CFPB vom Januar 2026. Brasiliens Bewertung „Mittel” und die Richtung „Verschärfung” spiegeln jährliche Zinsobergrenzen-Einreichungen und das umfassendere vorläufige Mandat für verantwortungsvolle Kreditvergabe vom 25. September 2026 wider, das am 20. Oktober 2026 im Kongress geprüft wird. Die britischen Bewertungen „Mittel” und „Keine Änderung” spiegeln Kartenüberwachungspflichten wider, während der Vorschlag zur Vereinfachung der Werbung vom April 2026 die Consumer-Duty-Verpflichtungen beibehalten würde. Indiens Bewertung „Hoch” spiegelt die Emittentenwahl unter Netzwerken wider, und die Bewertung „Mittel” der Vereinigten Arabischen Emirate spiegelt Saldokostenschutzmaßnahmen wider, wobei die Richtungen „Keine Änderung” in ihren Netzwerkwahl- und Verbraucherschutzrahmen verankert sind.
Wertschöpfungskettenstufen
Dieser Vergleich folgt der Kreditkartenemission, der Händlerverarbeitung und der Netzwerkausführung und trennt die Aktivität jedes Teilnehmers von seinen Einnahmen. Im typischen US-amerikanischen Kreditkartengebührenfluss zahlt die Bank des Händlers oder der Acquirer das Interbankenentgelt an den Emittenten, während Prozessoren oder Acquirer Gebühren für Dienstleistungen einschließlich der Transaktionsweiterleitung erhalten. Visas umfassenderes Kartentransaktionsmodell platziert Autorisierung, Clearing und Abrechnung zwischen Verbrauchern, emittierenden und akquirierenden Institutionen sowie Verkäufern. Diese Unterscheidungen sind wichtig, weil ein einzelner Kauf mehrere Dienstleistungsbeziehungen unterstützen kann, ohne das Netzwerk zum Kreditgeber zu machen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Kreditkartenemission und Kontobeziehung | US-amerikanische Kartenemittenten wie JPMorgan Chase und Wells Fargo & Co. | Interbankenentgelteinnahmen des Emittenten vom Acquirer des Händlers | Die Kreditbereitstellung muss zur Rückzahlungskapazität des Kontos passen | Kontolimits an die Rückzahlungsbewertung anpassen |
| Händlerverarbeitung und Acquiring | Prozessoren wie Global Payments; integrierte Händler-Acquirer wie American Express | Prozessor- oder Acquirer-Gebühren für Weiterleitung und verwandte Dienstleistungen | Transaktionsausnahmen können die Händlerzahlungsabwicklung unterbrechen | Ausnahmebehandlung und Rückbuchungsabwicklungskapazität aufrechterhalten |
| Netzwerkautorisierung, Clearing und Abrechnung | Zahlungsnetzwerke wie Visa | Können Service-, Datenverarbeitungs-, internationale Transaktions- oder sonstige Einnahmen bei Visa-gebrandeten Transaktionen erzielen | Koordination zwischen emittierenden, akquirierenden und Händler-Endpunkten | Transaktionsübergaben überwachen und Abrechnungsunterlagen abstimmen |
| Quelle: Mordor Intelligence | ||||
Die Einnahmen der Anbieter hängen daher von unterschiedlichen Fähigkeiten ab, von der Kreditbereitstellung bis zur Ausnahmebehandlung und Netzwerkkoordination. Die Verarbeitungsarbeit von Global Payments umfasst die Rückbuchungsabwicklung, wodurch dem Back-Office-Service neben der anfänglichen Autorisierung eine Rolle zukommt. In Visas Modell zahlt der Acquirer dem Verkäufer den Kaufbetrag abzüglich des Händlerrabatts und verbindet so die Transaktionsausführung mit der Händlerabrechnung.
Wettbewerbslandschaft
Marktkonzentration
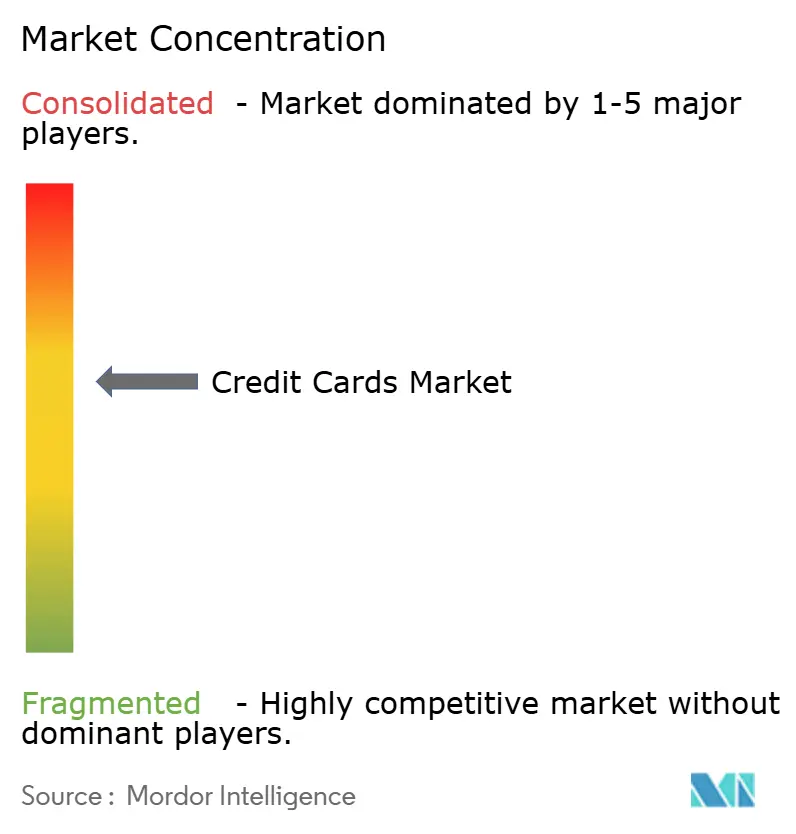
Der Wettbewerb weist eine konzentrierte Netzwerkschicht und eine breitere Gruppe von Emittentenfranchises auf, was das Geschäftsmodell genauso relevant macht wie die Größe. Wells Fargo & Co., JPMorgan Chase, Citigroup, American Express und Bank of America konkurrieren durch etablierte Kartengeschäfte. Wells Fargos Kreditkarteneinnahmen wuchsen im Jahr 2025 um 8 %, mit einem Kaufvolumen von 186 Milliarden USD und durchschnittlichen Darlehenssalden von 52,9 Milliarden USD. American Express kombinierte Kartenemissions- und Netzwerkaktivitäten über Kredit- und Charge-Produkte hinweg und meldete im zweiten Quartal 2026 ein abgerechnetes Geschäft von 455,8 Milliarden USD, ein Anstieg von 9 % im Jahresvergleich. Diese Mischung gibt Emittenten unterschiedliche Möglichkeiten, Karteninhaberbeziehungen zu unterstützen, wobei Kreditvolumen und eine integrierte Transaktionsfranchise unterschiedliche Wettbewerbsgrundlagen bieten.
Die Portfoliobreite gibt etablierten Anbietern eine Möglichkeit, mehrere Karteninhaberbedürfnisse zu bestreiten, bevor ein Herausforderer eine enge Spezialität etablieren kann. Zu den Maßnahmen von JPMorgan Chase im Jahr 2025 gehörten die Auffrischung der Sapphire Reserve-, United- und Southwest-Karten sowie die Einführung von Sapphire Reserve for Business. Citi kündigte am 28. Juli 2025 Strata Elite für Premium-Reisen und Gastronomie an und lancierte am 19. Oktober 2025 eine Kreditkarte für mittlere Reiseprämien mit American Airlines und Mastercard. Citis Premium- und Mittelklasse-Einführungen platzieren unterschiedliche Reiseprämienstufen innerhalb des Portfolios eines Emittenten, wodurch die Wahl des Leistungsniveaus eines Konkurrenten genauso relevant wird wie die Wahl des Airline-Partners.
Der Kreditkartenwettbewerb hängt auch von der risikobereinigten Marge ab, gemessen als Einnahmen nach Zinsaufwand und Nettoforderungsausfällen im Verhältnis zu durchschnittlichen Darlehen. Bank of America meldete im Jahr 2025 ein Kreditkartenkaufvolumen von 377,8 Milliarden USD über seine Verbraucherportfolios in Consumer Banking sowie Global Wealth and Investment Management. Die risikobereinigte Kartenmarge stieg im Jahr 2025 um 8 Basispunkte, hauptsächlich aufgrund einer höheren Nettozinsmarge und niedrigerer Nettoforderungsausfälle, teilweise ausgeglichen durch niedrigere Gebühreneinnahmen. Höhere Kaufvolumina können eine Franchise vergrößern, aber Kreditverluste und Gebührendruck bestimmen, wie viel dieser Aktivität nachhaltige Emittenteneinnahmen unterstützt. Wo Regulierungsbehörden Interbankenentgelte deckeln, wie Australien es für inländische Verbraucherkreditkarten getan hat, hängt die Marge eines Emittenten stärker von der Kreditperformance als von Gebühreneinnahmen ab.
Marktführer der Kreditkartenbranche
-
Wells Fargo & Co.
-
JPMorgan Chase
-
Citigroup
-
American Express
-
Bank of America
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kreditkartenmarkt Unternehmen in diesem Bericht
- Visa
- Mastercard
- American Express
- Discover
- China UnionPay
- JPMorgan Chase
- Citigroup
- Bank of America
- Capital One
- Barclays
- HSBC
- Wells Fargo & Co.
- ICBC
- HDFC Bank
- SBI Cards and Payment Services
- Rakuten Card
- Nubank
- Itaú Unibanco
- Banco Santander
- Emirates NBD
Wesentliche Chancen für Marktteilnehmer
Dieser Vergleich betrachtet einzelhandelsgebundene Distribution, selektiven Erstkartenzugang und eine breitere Allzweck-Kartennutzung unter US-amerikanischen Käufern. Synchrony lancierte im September 2025 ein Allzweck- und Handelsmarken-Kreditkartenprogramm mit OnePay bei Walmart und fungierte dabei als Emittent, während Mastercard das Allzweck-Netzwerk bereitstellte. Die begleitende Handelsmarkenkarte war auf Walmart-Einkäufe beschränkt. Im Jahr 2025 besaßen 46 % der US-amerikanischen Erwachsenen mit einem Familieneinkommen unter 25.000 USD eine Kreditkarte, verglichen mit 97 % derjenigen mit einem Familieneinkommen von 100.000 USD oder mehr.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leadsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Einzelhandels-fintech-Distribution für Allzweck-Kreditkarten | Ein Emittenten-fintech-Einzelhändler-Modell wurde 2025 operativ | Einzelhandelskäufer, die eine Allzweck-Zahlungsbeziehung suchen | Programme mit weiteren Einzelhandels- und fintech-Partnern entwickeln | Sicherung von Distributionspartnerschaften und einem nützlichen Kartenangebot | Kartenemittenten, fintech-Partner und Allzweck-Netzwerke |
| Selektiver Erstkartenzugang | Die Eigentumslücke von 2025 identifiziert eine potenzielle Zielgruppe neben dem Einzelhandels-Distributionsmodell | Kreditwürdige Antragsteller in einkommensschwächeren US-amerikanischen Haushalten | Anfängliche Kreditlimits und Konditionen an die bewertete Rückzahlungskapazität anpassen | Individuelle Berechtigung und Erschwinglichkeit feststellen | Emittenten, die in der Lage sind, Erstkartenantragsteller zu bewerten und zu bedienen |
| Breitere Nutzung über den Einzelhandels-Kassenbereich hinaus | Das Programm von 2025 kombinierte eine Allzweck-Option mit einzelhandelsgebundener Distribution | Antragsteller für einzelhandelsgebundene Allzweck-Kreditkarten | Vorteile, die über mehrere Händler hinweg nützlich sind, gestalten und erläutern | Dauerhaften Mehrwert über einen Einzelhändler hinaus schaffen | Allzweck-Emittenten und ihre Netzwerkpartner |
| Quelle: Mordor Intelligence | |||||
Die Gruppe mit geringerem Kartenbesitz ist eine potenzielle Zielgruppe für sorgfältig geprüfte Anträge und Kartenkonditionen, die auf die Rückzahlungskapazität abgestimmt sind. Einzelhandelsgebundene Distribution kann dieses Angebot durch eine identifizierbare Einkaufsbeziehung zugänglich machen. Eine Allzweck-Kartenbeziehung muss über den Kassenbereich des Partners hinaus nützlich bleiben, um die Einzelhandelsdistribution in eine fortlaufende Kaufaktivität umzuwandeln.
Neueste Industrielle Entwicklungen in Kreditkartenmarkt
- Oktober 2026: Chase und IHG Hotels & Resorts kündigten die IHG One Rewards Premier Select-Kreditkarte und Aktualisierungen von 3 bestehenden IHG One Rewards-Karten in den Vereinigten Staaten an.
- September 2026: Citi lancierte Citi Commerce Media, eine Plattform, die Marken mit US-amerikanischen Kreditkartenkunden über Citis digitales Ökosystem verbindet.
- August 2026: American Airlines, Citi und Mastercard kündigten verbesserte Premium-Reise- und Lifestyle-Vorteile für die Citi / AAdvantage Executive World Legend Mastercard in den Vereinigten Staaten an.
Kreditkartenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Kreditkartenmarkt misst den jährlichen Kaufwert, der weltweit auf revolvierende Kreditkarten von Verbraucher- und Firmenkunden gebucht wird. Er umfasst Einkäufe, die über Open-Loop-Kreditkartennetzwerke abgewickelt werden, einschließlich physischer Karten und digitaler Zahlungsdaten.
Ausschlüsse aus dem Umfang: Handelsmarken-Kundenkarten, Charge-Karten ohne revolvierende Kreditfazilität, Debitkarten, Prepaid-Karten, Konto-zu-Konto-Zahlungen, Emittentenzinsen und -gebühren sowie Netzwerk-, Acquirer- oder Prozessorgebühren sind ausgeschlossen.
Segmentierungsübersicht
- Nach Anwendung
- Lebensmittel & Lebensmittelhandel
- Gesundheit & Apotheke
- Restaurants & Bars
- Unterhaltungselektronik
- Medien & Unterhaltung
- Reisen & Tourismus
- Sonstige Anwendungen
- Nach Kartentyp
- Allzweck-Kreditkarten
- Spezial- & sonstige Kreditkarten
- Nach Kartenformat
- Physisch
- Digital
- Nach Anbieter
- Visa
- Mastercard
- Sonstige Anbieter
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX
- NORDICS
- Rest von Europa
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Rest von Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Statistiken wie die Federal Reserve Payments Study, die Zahlungsstatistiken der Europäischen Zentralbank, die BIS-Zahlungsstatistiken und die World Bank Global Findex-Umfrage unterstützen länderspezifische Überprüfungen der Kartenaktivität, Zahlungstrends, Transaktionswerte und -zählungen sowie Adoptionsmuster. Die Federal Reserve liefert Transaktionszählungen und -werte für US-amerikanische Kartenaktivitäten, die Europäische Zentralbank veröffentlicht Kartenzahlungswerte und -nutzung nach Zeitraum, BIS-Statistiken definieren länderübergreifende Einzelhandelszahlungsindikatoren, und Global Findex verfolgt die Kartennutzung und das digitale Zahlungsverhalten in verschiedenen Volkswirtschaften und liefert Kontext für Adoptions- und geografische Unterschiede.
Emittenten- und Netzwerkeinreichungen, Jahresberichte, Investorenmaterialien und seriöse Finanzpresse können öffentliche Zahlungsstatistiken mit Kaufaktivitäten, Kontotrends, Kreditbedingungen und Programmänderungen ergänzen, wobei jede Kennzahl anhand ihrer angegebenen Grundgesamtheit und Basis überprüft wird. Diese genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Wenn sekundäre Belege Fragen zur Kaufaktivität, Produktabdeckung oder regionalen Unterschieden offen lassen, können Interviews oder strukturierte Umfragen mit Kartenemittenten, Netzwerk- und Zahlungsoperationsleitern sowie Händlerkategoriespezialisten deren Interpretation testen. Wenn Analysten fehlende oder widersprüchliche Eingaben identifizieren, können sie das Feedback der Befragten nutzen, um wesentliche Annahmen zu überprüfen und diese Lücken mit öffentlichen Transaktionsdaten, Unternehmensoffenlegungen und unabhängigen Marktindikatoren abzugleichen.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Stufe: 35 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 40 % |
| Mittlere Stufe: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 32 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 28 % |
Marktgrößenbestimmung & Prognose
Unter Verwendung veröffentlichter Zahlungsgesamtwerte, Karten-Netzwerk- und Emittenten-Kaufaktivitäten sowie länderspezifischer Indikatoren können Analysten eine globale Top-down-Schätzung des jährlichen berechtigten Kartenkaufwerts erstellen und diese selektiv mit Emittenten- oder Netzwerk-Kaufvolumen-Zusammenfassungen und stichprobenartig erhobenen Transaktionszählungen multipliziert mit durchschnittlichen Kaufbeträgen überprüfen. Wenn Analysten aktive Kartennutzung, Kartenzahlungshäufigkeit, durchschnittlichen Transaktionswert, Verbraucher- und Firmenkreditzugang sowie Händlerausgabenmuster bewerten, helfen diese Indikatoren dabei, das Niveau und die Richtung der Kaufaktivität zu bestimmen, während Geografie-, Kartentyp-, Kartenformat-, Anbieter- und Händleranwendungsanteile dann aus konsistenten Zahlungs- und Unternehmensoffenlegungen abgeleitet werden können, wobei jeder Kauf einmal über Klassifizierungsachsen hinweg gezählt wird. Die Szenarioanalyse kann diese Indikatoren durch den Prognosezeitraum projizieren, wobei Primärforschungsbefragte die Plausibilität von Variablenpfaden überprüfen und Analysten unvollständige Länder- oder Segmenteingaben mit benachbarten Zeiträumen, vergleichbaren Märkten und veröffentlichten Netzwerk- oder Emittenten-Gesamtwerten abgleichen.
Datenvalidierung & Aktualisierungszyklus
Analysten triangulieren Emittenten- und Netzwerkoffenlegungen mit unabhängigen Zahlungsstatistiken, Verbrauchernutzungsumfragen sowie regulatorischen oder wirtschaftlichen Indikatoren und überprüfen, ob jede Reihe der Marktgrenze, Geografie, Einheit und dem Jahr entspricht. Ungewöhnliche Bewegungen oder Unterschiede zwischen Quellen werden auf Definitionen, Abdeckung, Zeitpunkt oder Datenrevisionen zurückgeführt, bevor die Freigabe erfolgt, wobei Analysten Abstimmungen überprüfen und relevante Befragte erneut kontaktieren, wenn eine Eingabe unklar bleibt oder eine wesentliche Diskrepanz fortbesteht. Die Daten und Annahmen werden jährlich aktualisiert, zwischen den Zyklen überprüft, wenn ein wesentliches Markt- oder Regulierungsereignis eintritt, und in einem neuen Vorablieferungsdurchgang überprüft.
Mordor Intelligence's globale Kreditkartenmarktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Kreditkartenmarkt misst den jährlichen Kaufwert, der weltweit auf revolvierende Kreditkarten von Verbraucher- und Firmenkunden gebucht wird.
Wesentliche Treiber von Abweichungen umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Wenn Analysten aktive Kartennutzung, Kartenzahlungshäufigkeit, durchschnittlichen Transaktionswert, Verbraucher- und Firmenkreditzugang sowie Händlerausgabenmuster bewerten, helfen diese Indikatoren dabei, das Niveau und die Richtung der Kaufaktivität zu bestimmen, während Geografie-, Kartentyp-, Kartenformat-, Anbieter- und Händleranwendungsanteile dann aus konsistenten Zahlungs- und Unternehmensoffenlegungen abgeleitet werden können, wobei jeder Kauf einmal über Klassifizierungsachsen hinweg gezählt wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,94 Bio. USD (2027) | |
| Branchenforschungsunternehmen A | 623 Mrd. USD (2025) | Auf Basis seines Ausgangswerts von 2025 liegt diese Schätzung 96,1 % unter dem Wert dieses Berichts für 2027 von 15,94 Bio. USD, 2 Jahre später. Der veröffentlichte Gesamtwert wird als Markterlös dargestellt, während diese Studie den vollen Kaufbetrag zählt, der berechtigten Karten belastet wird. |
| Branchenforschungsunternehmen B | 733 Mrd. USD (2025) | Auf Basis seines Ausgangswerts von 2025 liegt diese Schätzung 95,4 % unter dem Wert dieses Berichts für 2027 von 15,94 Bio. USD, 2 Jahre später. Die Seite berichtet ausdrücklich über Erlöse, während diese Studie den berechtigten Kaufwert und nicht die Erlöse aus Kartenzahlungsaktivitäten misst. |
Mordor Intelligence's Analysten triangulieren Emittenten- und Netzwerkoffenlegungen mit unabhängigen Zahlungsstatistiken, Verbrauchernutzungsumfragen sowie regulatorischen oder wirtschaftlichen Indikatoren und überprüfen, ob jede Reihe der Marktgrenze, Geografie, Einheit und dem Jahr entspricht.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Kreditkartenmarkt und wie ist der Wachstumsausblick?
Die Größe wird für 2027 auf 15,94 Billionen USD und bis 2032 auf 19,33 Billionen USD prognostiziert, mit einer CAGR von 3,93 % von 2027 bis 2032.
Wie unterstützen kontaktlose Zahlungen die Kreditkartennutzung?
Singapur ermöglichte ab dem 15. Mai 2025 berechtigten American Express-Karten die Nutzung für den öffentlichen Nahverkehr und schuf damit einen routinemäßigen Zahlungsanwendungsfall.
Welche Ausgabenanwendung führt die Kreditkartennachfrage an?
Lebensmittel & Lebensmitteleinzelhandel hielt im Jahr 2026 mit 35,18 % den größten Anwendungsanteil.
Welche Unternehmen sind im Kreditkartenwettbewerb prominent?
Wells Fargo & Co., JPMorgan Chase, Citigroup, American Express und Bank of America sind prominente Kartenunternehmen.
Welche Einschränkung betrifft die Wirtschaftlichkeit von Kreditkartenemittenten?
Australien senkte seine inländische Interbankenentgeltobergrenze für persönliche Kreditkarten von 0,8 % auf 0,3 % mit Wirkung zum 1. Oktober 2026 und verengte damit den Gebührenstrom, der die Emittentenangebote unterstützt.
Welche Region führt die Kreditkartenaktivität an und welche wächst am schnellsten?
Nordamerika führte im Jahr 2026 mit einem Anteil von 45,54 %, und Asien-Pazifik soll mit einer CAGR von 4,42 % von 2027 bis 2032 am schnellsten wachsen.