
Marktgröße und Marktanteil für Metallcarboxylate
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 5.86 Milliarden US-Dollar |
| Marktgröße (2031) | 7.53 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.14 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Metallcarboxylate von Mordor Intelligence
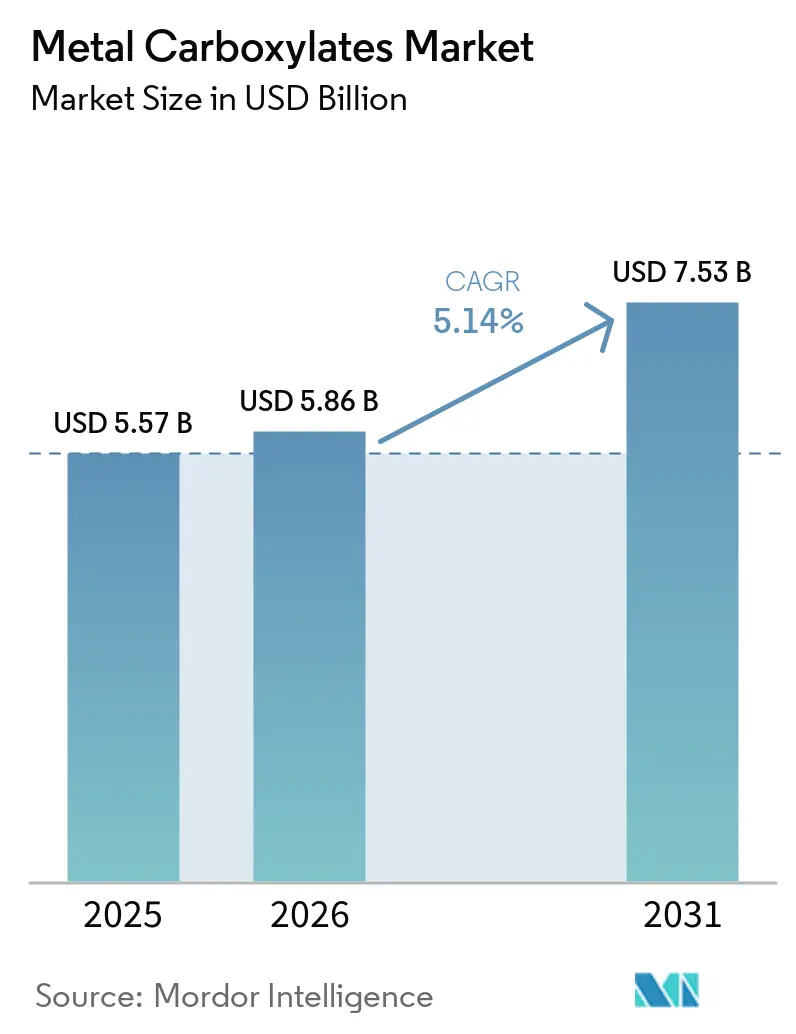
Die Marktgröße für Metallcarboxylate wurde im Jahr 2025 auf 5,57 Milliarden USD geschätzt und soll von 5,86 Milliarden USD im Jahr 2026 auf 7,53 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,14 % während des Prognosezeitraums (2026–2031). Dieses Wachstum spiegelt die Fähigkeit des Sektors wider, kobaltbasierte Trockenstoffe unter verschärften Sicherheitsvorschriften zu ersetzen, die steigende Nachfrage nach Bauchemikalien zu bedienen und die Infrastruktur für erneuerbare Energien durch Hochleistungsadditive zu unterstützen. Hersteller profitieren von einem robusten Verbrauch an Beschichtungen, einer sich beschleunigenden Verlagerung hin zu Calcium- und Zinkstabilisatoren in PVC sowie der Einführung manganbasierter Katalysatoren, die Leistung mit geringerer Toxizität verbinden. Eine Konsolidierung vollzieht sich, da führende Lieferanten Fettsäure- und Metalloxid-Rohstoffe sichern, doch bleibt der Markt ausreichend fragmentiert, um Nischeninnovatoren zu begünstigen. Der Metallcarboxylate-Markt profitiert weiterhin von Strategien der vertikalen Integration, die die Verfügbarkeit von Rohstoffen sichern und gleichzeitig eine schnelle Reaktion auf regulatorische Änderungen ermöglichen.
Wichtigste Erkenntnisse des Berichts
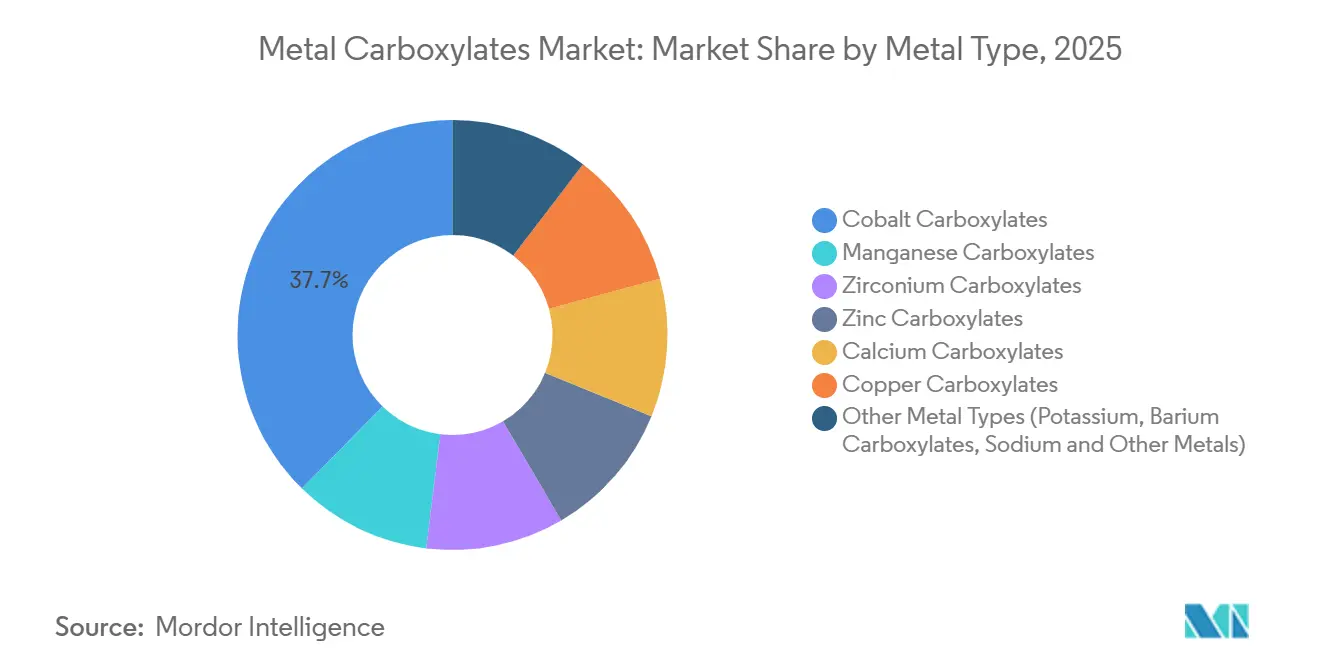
- Nach Metalltyp führte Kobalt mit einem Marktanteil von 37,65 % am Metallcarboxylate-Markt im Jahr 2025, während Mangan bis 2031 voraussichtlich mit einer CAGR von 5,69 % wachsen wird.
- Nach Funktion entfielen auf Trockenstoffe und Katalysatoren im Jahr 2025 54,27 % der Marktgröße für Metallcarboxylate, und Korrosionsinhibitoren verzeichnen bis 2031 eine CAGR von 5,84 %.
- Nach Anwendung hielten Farben und Beschichtungen im Jahr 2025 einen Umsatzanteil von 46,24 %; „sonstige Anwendungen” sollen bis 2031 mit einer CAGR von 6,28 % wachsen.
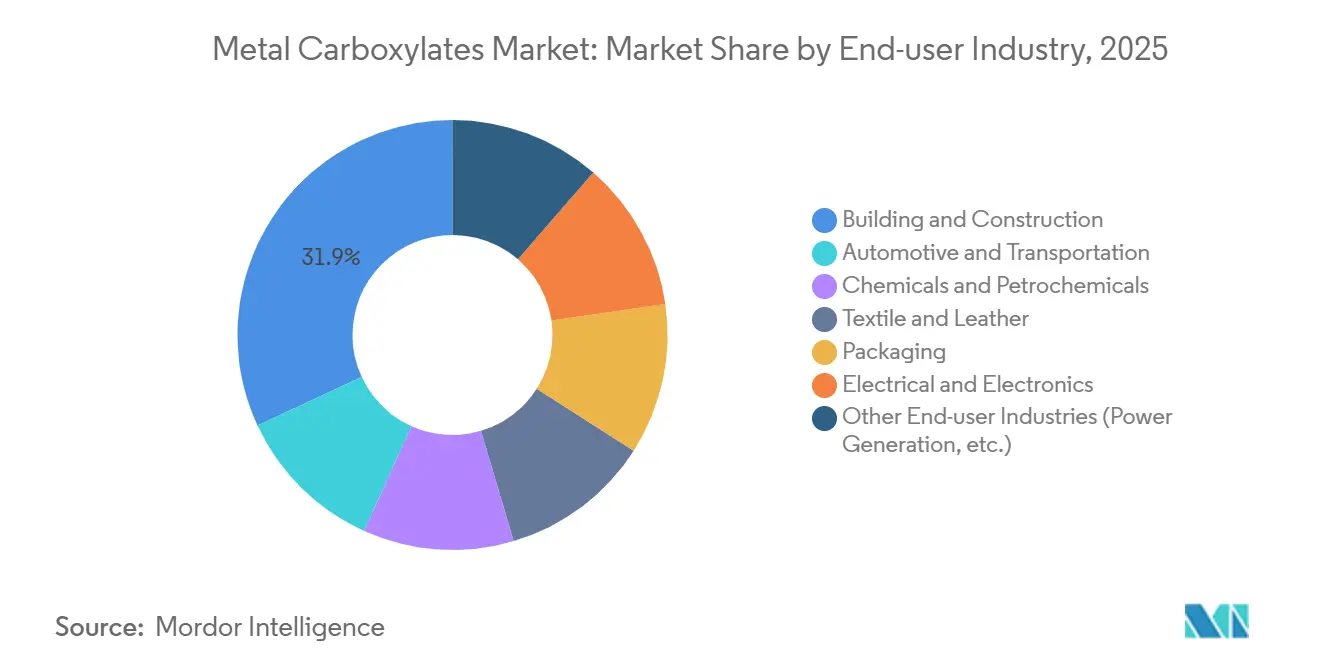
- Nach Endverbraucherbranche entfiel auf Bauwesen und Konstruktion im Jahr 2025 ein Nachfrageanteil von 31,91 %, und die Elektronikindustrie wächst mit einer CAGR von 6,27 % bis 2031 am schnellsten.
- Nach Geografie kontrollierte der asiatisch-pazifische Raum im Jahr 2025 52,26 % des Metallcarboxylate-Marktes und soll bis 2031 mit einer CAGR von 6,12 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Hochleistungstrockenstoffen in Alkyd- und wasserbasierenden Beschichtungen | +1.2% | Global, mit Schwerpunkt in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausweitung bei PVC-Stabilisatoren, Schmierstoff- und Katalysatoranwendungen | +0.9% | Kernregion Asien-Pazifik, Ausstrahlungseffekte nach Europa | Langfristig (≥ 4 Jahre) |
| Schnell wachsender Bausektor schafft Nachfrage | +1.1% | Kernregion Asien-Pazifik, mit Wachstum in Indien und China | Kurzfristig (≤ 2 Jahre) |
| Einführung kobaltfreier Mangan- und Zirkoniumcarboxylate | +0.8% | Global, angeführt von Europa aufgrund der REACH-Konformität | Mittelfristig (2–4 Jahre) |
| Wachsende Nutzung durch die Automobilindustrie | +0.7% | Global, mit Stärke in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Hochleistungstrockenstoffen in Alkyd- und wasserbasierenden Beschichtungen
Beschichtungsformulierungsunternehmen suchen zunehmend nach beschleunigter oxidativer Härtung, ohne eine Neueinstufung von Kobalt zu riskieren. Venators NUODEX® DryCoat-Serie veranschaulicht diese Vorteile, indem sie die Filmhärte erhöht, ohne die VOC-Werte zu steigern. Europäische Hersteller sind bei der Einführung führend, da REACH die Kobaltsubstitution erzwingt und Mangan(III)-Acetylacetonat begünstigt, das bei niedrigeren Einsatzmengen vergleichbare Trocknungsgeschwindigkeiten erreicht. In wasserbasierenden Systemen verhindern eingekapselte Metallkomplexe eine vorzeitige Oxidation und ermöglichen dennoch eine schnelle Oberflächentrocknung bei Luftkontakt, was den Durchsatz in Automobillackierlinien verbessert. Bio-Alkydharze, die Azelainsäure enthalten, erreichen eine Bioabbaubarkeit von 70 %, während die mechanische Leistung erhalten bleibt – ein Zeichen für einen kommerziellen Weg hin zu vollständig nachhaltigen Beschichtungen.
Ausweitung bei PVC-Stabilisatoren, Schmierstoff- und Katalysatoranwendungen
Calciumbasierte Stabilisatoren ersetzen veraltete Bleisysteme in der PVC-Rohr- und Profilproduktion, wobei Baerlocher-Pakete die Dichte senken und die Additivkosten für Bauunternehmen in Indien und China reduzieren. Gleichzeitig reduzieren von DIC Corporation eingeführte Extremdruckschmierstoffe auf Algenlölbasis den CO₂-Fußabdruck, während die Verschleißfestigkeit von Getrieben erhalten bleibt und die Dekarbonisierungsziele der OEMs erfüllt werden. Metallcarboxylate katalysieren nun Lipiddeoxygenierungspfade, die in Pilotanlagen für nachhaltigen Flugkraftstoff eingesetzt werden, wo ihre Selektivität den Wasserstoffbedarf und den Prozessenergieverbrauch reduziert. Diese Mehrfachfunktionen schaffen Premiumchancen für Lieferanten, die sowohl die regulatorische Sicherheit als auch eine verbesserte Leistung über den Produktlebenszyklus nachweisen können.
Schnell wachsender Bausektor schafft Nachfrage
Infrastrukturprogramme im gesamten Asien-Pazifik-Raum treiben das Wachstum bei Betonzusatzmitteln, Dichtstoffen und Schutzbeschichtungen an, die auf Metallcarboxylat-Chemie angewiesen sind, um Aushärtezyklen zu beschleunigen und die Haltbarkeit zu erhöhen. Sikas Investitionen in Peru und China erweitern den Zugang zu einem adressierbaren Bauchemikalienbedarf im Wert von CHF 110 Milliarden, indem lokale Kapazitäten für carboxylat-modifizierte Acrylate geschaffen werden. Selbstheilende Beschichtungen, die mit Zinkcarboxylaten versetzt sind, schließen Mikrorisse bei Feuchtigkeitseinwirkung und verlängern die Fassadenlebensdauer – in Anlehnung an die deutschen Spezifikationsstandards für öffentliche Gebäude. Zertifizierungen für nachhaltiges Bauen erfordern niedrigere Lösungsmittelgehalte und fördern den Einsatz wasserbasierender Formulierungen, die Mangantrockenstoffe mit niedrigem Gefahrenprofil integrieren.
Einführung kobaltfreier Mangan- und Zirkoniumcarboxylate
Die Einstufung von Kobaltverbindungen als karzinogen gemäß REACH hat die Nachfrage auf Mangan- und Zirkoniumkomplexe verlagert, die vergleichbare Härtungsraten erzielen, ohne als Sonderabfall eingestuft zu werden[1]. Mangantrockenstoffe erfordern jedoch Farbkontrollstrategien wie Ligandenmodifikation, um eine Vergilbung in weißen Beschichtungen zu vermeiden. Zirkoniumcarboxylate eignen sich hervorragend für marine Decklacke, da sie Betriebstemperaturen von 90 °C und Salzwasserexposition standhalten, was sie für Offshore-Windprojekte prädestiniert. Patentanmeldungen für polydentate Stickstoffdonorliganden verbessern die katalytische Aktivität von Eisen und Mangan und eröffnen zusätzliche Einsatzmöglichkeiten in der Polyurethan-Präpolymer-Synthese.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Preise für Fettsäuren und Metalloxide | -0.8% | Global, mit akuten Auswirkungen in rohstoffabhängigen Regionen | Kurzfristig (≤ 2 Jahre) |
| Strenge VOC- und Sonderabfallvorschriften für Kobalt- und Bleitrockenstoffe | -0.6% | Europa und Nordamerika, mit globaler Ausweitung | Mittelfristig (2–4 Jahre) |
| Kobaltpreisverfall verursacht Margendruck bei Herstellern | -0.4% | Global, mit konzentrierten Auswirkungen auf kobaltabhängige Hersteller | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Preise für Fettsäuren und Metalloxide
Weltbank-Indizes zeigen einen Anstieg der Metall- und Mineralienpreise um 9 % im Jahr 2024, was die Margen von Trockenstoffherstellern belastet, die auf Kobalt-, Mangan- und Zinkoxide angewiesen sind. Gleichzeitige Palmölversorgungsunterbrechungen treiben die Rohstoffkosten für Octoate und Naphthenate in die Höhe und veranlassen Formulierungsunternehmen zu kürzeren Verträgen und Absicherungsstrategien. Spezialchemikalienvertriebsunternehmen erlebten seit Mitte 2022 einen Lagerabbau, der zu Preiszugeständnissen und Lagerabschreibungen führte, die die Rentabilität in der gesamten Lieferkette verringerten. Vertikal integrierte Akteure gleichen die Volatilität teilweise durch eigene oleochemische Kapazitäten aus, doch dieses kapitalintensive Modell stellt mittelgroße Marktteilnehmer im Markt für Metallcarboxylate vor Herausforderungen.
Strenge VOC- und Sonderabfallvorschriften für Kobalt- und Bleitrockenstoffe
Die Änderungen von Anhang XVII der REACH-Verordnung vom Dezember 2024 schreiben für Kobalt eine umfassendere Kennzeichnung, Registrierungsgebühren und die Überwachung der Exposition am Arbeitsplatz vor, während Kaliforniens Programm zur Automobillackierung Maßnahmen zur Begrenzung von Luftschadstoffen entwirft, um Cadmium und sechswertiges Chrom zu eliminieren. Compliance-Kosten belasten kleine Hersteller stark, die Formulierungen neu qualifizieren und Betriebsabläufe ändern müssen, was die Konsolidierung beschleunigt, da Skalierung zu einem defensiven Vorteil wird. Kanadas Verbot von PAK-reichen Dichtstoffen veranschaulicht regulatorische Ausstrahlungseffekte, die die Komplexität für Exporteure erhöhen. Kunden verzögern Bestellungen, bis neue Spezifikationen stabil sind, was die Nachfrage im Markt für Metallcarboxylate vorübergehend dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Metalltyp:
Kobaltführerschaft unter DruckKobaltcarboxylate erzielten im Jahr 2025 einen Marktanteil von 37,65 % am Metallcarboxylate-Markt. Manganverbindungen werden jedoch mit einer CAGR von 5,69 % überholen, da sie Karzinogenbeschränkungen einhalten, ohne die Aushärtegeschwindigkeit zu beeinträchtigen. Der Marktanteil von Kobalt bei Metallcarboxylaten wird bis 2031 voraussichtlich unter 30 % fallen, sobald regulatorische Entscheidungen in Kraft treten. Zirkonium-, Zink- und Calciumverbindungen vereinen spezifische Stärken in thermischer Stabilität, PVC-Stabilisierung und Zementkompatibilität und expandieren jeweils im zweistelligen Volumenbereich, da Formulierer ihre Metallportfolios diversifizieren. Kupfercarboxylate erhalten ihre Verwendung als Antifouling-Mittel in Schiffsbeschichtungen dank ihrer bioziden Wirksamkeit, die von IMO-Richtlinien akzeptiert wird, was zeigt, dass metallspezifische Vorteile weiterhin die Endverbraucherpräferenz bestimmen.
Formulierer in Europa wechseln am schnellsten zu kobaltfreien Portfolios als Reaktion auf REACH, während Nutzer im asiatisch-pazifischen Raum eine doppelte Beschaffung beibehalten, um Kosten- und Leistungsrisiken zu steuern. Patentierte Ligandenmodifikationen verbessern die latente Aktivität von Eisen- und Mangankongeneraten und verringern die Effizienzlücke zu Kobalt, was eine Premiumpreisgestaltung rechtfertigt. Diese Verschiebungen verstärken eine Wert-über-Volumen-Dynamik, die den Umsatz in Dollar stabilisiert, auch wenn die Kobalt-Tonnage nachlässt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Funktion:
Trockenstoffe bleiben Kernsegment bei breiterer EinführungTrockenstoffe und Katalysatoren entfielen im Jahr 2025 auf 54,27 % des Marktanteils für Metallcarboxylate, was ihre grundlegende Rolle bei der Alkydhärtung und Polymerisation widerspiegelt. Hilfstrockenstoffmischungen, die Mangan mit Calcium kombinieren, verbessern die Durchtrocknung und ermöglichen es Hochfeststoff-Dekorfarben, ISO-Anfassprüfungen in unter 60 Minuten zu bestehen. Die Nachfrage nach Korrosionsinhibitoren wächst am schnellsten, da Infrastrukturbetreiber Chromate durch Zirkonium- und Zinkcarboxylate für den galvanischen Schutz von Stahlbrücken ersetzen. Schmierstoffe und PVC-Stabilisatoren halten ein stabiles Volumen aufrecht, während sie grüne Chemie-Upgrades wie algenbasierte Ester durchlaufen. Weichmacherähnliche Oberflächenmodifikatoren entstehen als neue Wachstumsnischen, insbesondere Zinkrizinoleat für die Geruchsentfernung in flexiblen Verpackungen, was zeigt, wie sich der Metallcarboxylate-Markt in verbrauchernahe Anwendungen ausdehnt.
Nach Anwendung:
Dominanz von Beschichtungen bei wachsenden ElektronikeinsätzenFarben und Beschichtungen entfielen im Jahr 2025 auf 46,24 % des Marktanteils für Metallcarboxylate, unterstützt durch eine stetige Gebäuderenovierung und strengere VOC-Ziele. Automobil-OEM-Linien schreiben eine schnellere Aushärtung vor, um die Einbrennzeit zu verkürzen, und Metallcarboxylate ermöglichen ein Flash-off bei 90 °C bei gleichzeitiger Beibehaltung der Glanzbeständigkeit. „Sonstige Anwendungen”, einschließlich Katalysatoren für Bio-Kerosin, skalieren am schnellsten, was die Nachhaltigkeitsverpflichtungen der Fluggesellschaften widerspiegelt. Die PVC-Verarbeitung profitiert von der Bleisubstitution, während im Bauchemiebereich eine verstärkte Nutzung von Calciumcarboxylaten in selbstverlaufenden Bodenausgleichsmassen zu verzeichnen ist. Halbleiterhersteller setzen Mangantrockenstoffe für Lötstopplackbeschichtungen ein, was die Elektronikindustrie als langfristige Nachfragesäule ausweist.
Nach Endverbraucherbranche:
Bauwesen dominiert; Elektronik beschleunigt sichBauwesen und Konstruktion entfielen im Jahr 2025 auf 31,91 % des Marktanteils für Metallcarboxylate, da Metallcarboxylate die Schutzleistung bei Fassaden, Dichtstoffen und Beton verbessern. Elektrifizierungstrends treiben die Elektroniknachfrage in die Höhe; Leiterplattenherstellern bevorzugen rückstandsarme Trockenstoffe, die Ionenchromatographie-Reinheitstests bestehen, was eine CAGR-Prognose von 6,27 % begünstigt. Die Automobilindustrie bleibt durch korrosionsbeständige Fahrgestellbeschichtungen relevant, während Chemie- und Petrochemieunternehmen interne Katalysatorkreisläufe integrieren, die Kobalt- und Manganoctoate nutzen. Textilveredler setzen Spezialcarboxylate für antimikrobielle und wasserabweisende Textilien ein, die in Aktivsportsegmenten vermarktet werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für Metallcarboxylate
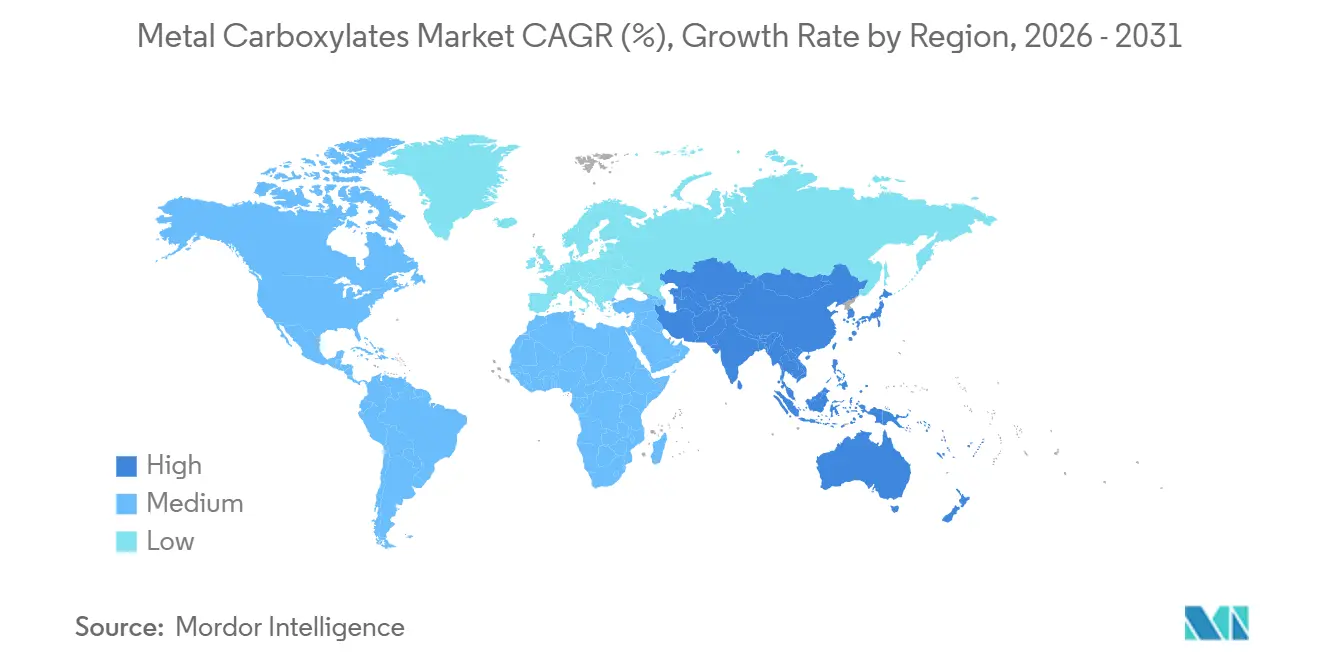
Der asiatisch-pazifische Raum erzielte im Jahr 2025 einen Anteil von 52,26 % an der Marktgröße für Metallcarboxylate und ist für eine CAGR von 6,12 % bis 2031 positioniert, bedingt durch Chinas Beschichtungswerke und Indiens Wohnungsbauoffensive. BASFs 10-Milliarden-USD-Hub in Zhanjiang, der ausschließlich mit erneuerbaren Energien betrieben wird, wird nahezu die Hälfte der regionalen Nachfrage nach fettsäurederivaten Zwischenprodukten decken. Japan und Südkorea nutzen Metallcarboxylate in der fortschrittlichen Chip-Verpackung und erzielen inkrementellen Mehrwert trotz moderaten inländischen Beschichtungswachstums. ASEAN-Volkswirtschaften verbreitern die Basis mit der Produktion von PVC-Fensterrahmen, die auf Calcium-Zink-Stabilisatoren umstellt, was die regionale Nachfragevielfalt stärkt.
Markt für Metallcarboxylate in Amerika und EMEA
Nordamerika bleibt technologieorientiert, wobei Luft- und Raumfahrt- sowie Automobil-OEMs auf einer kobaltfreien Trockner-Zertifizierung bestehen. Mexiko wächst als Exportplattform aufgrund des USMCA-Handelsrahmens und nimmt Metallcarboxylat-Beschichtungen für Automobilkarosserien auf. Der europäische Marktanteil steht unter dem Druck strenger Chemikalienvorschriften; dennoch erzielen REACH-konforme Mangansysteme Premiumpreise, die die Margen schützen. Südamerika bietet Chancen durch Brasiliens Baupipeline und Beschichtungen für Kupferminenausrüstungen. Der Nahe Osten und Afrika weisen eine kleinere, aber stetig wachsende Nachfrage auf, getragen von saudischen Megaprojekten und südafrikanischen Bergbaugeräten, die Hochtemperaturschmierstoffe mit Metallcarboxylat-Additiven erfordern.
Wettbewerbslandschaft
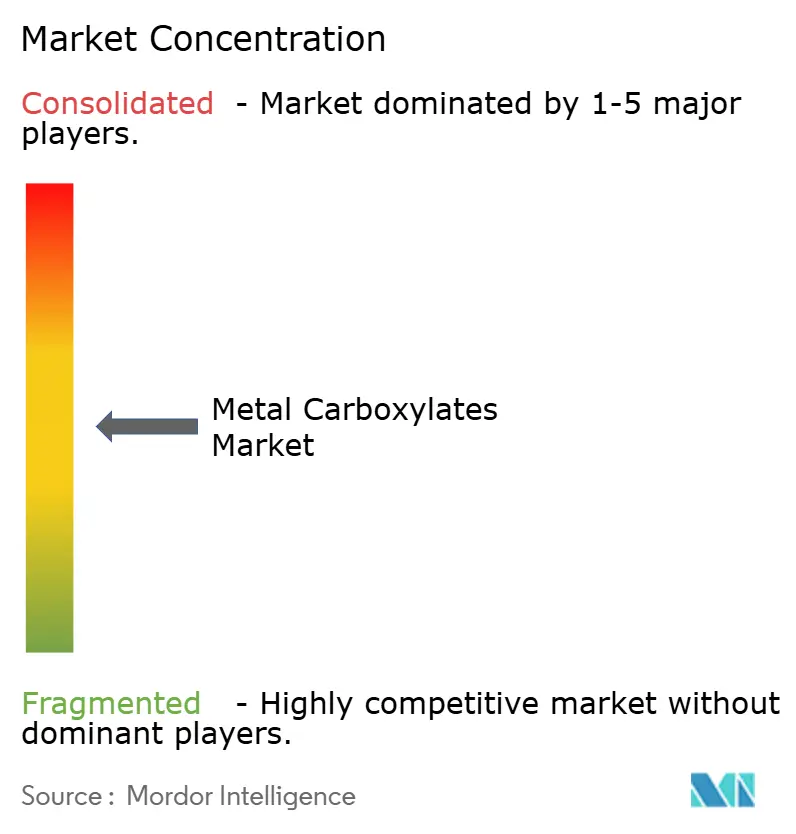
Der Metallcarboxylate-Markt weist eine moderate Konzentration auf. Die Top-10-Lieferanten kontrollieren weniger als 50 % des Umsatzes, was Raum für regionale Spezialisten lässt. Umicore nutzt den Recyclingzugang zur Kobaltbeschaffung und diversifiziert gleichzeitig in Mangantechnologien, um sein Trockenstoffportfolio zukunftssicher zu gestalten. Shepherd Chemical investiert in US-amerikanische Fettsäureanlagen, um das Importrisiko zu reduzieren. Millikens Übernahme von Borchers fügt kobaltfreies Know-how und globale Oxidispersionsanlagen hinzu – eine wichtige Absicherung angesichts zunehmender regulatorischer Kontrolle[2]. PPG betreibt ein umfangreiches Patentportfolio, das Zirkoniumvorbehandlungen abdeckt, die Molybdän für überlegene Korrosionsleistung integrieren, und steht damit im Einklang mit den Substratausdünnungsstrategien der Automobilhersteller. Die Fragmentierung fördert die Zusammenarbeit; mehrere mittelgroße asiatische Hersteller kooperieren mit europäischen Forschungs- und Entwicklungsboutiquen, um wasserbasierte Systeme mit schnellem Marktzugang gemeinsam zu entwickeln.
Marktführer in der Branche für Metallcarboxylate
-
Dura Chemicals Inc.
-
Milliken & Company
-
Umicore
-
Valtris Specialty Chemicals
-
Shepherd Chemical Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Metallcarboxylate-Markt Unternehmen in diesem Bericht
- BASF
- Comar Chemicals (Pty) Ltd.
- DIC Corporation
- Dura Chemicals Inc.
- Ege Kimya San. ve Tic. A.S
- Hangzhou Right Chemical Co., Ltd.
- Milliken & Company
- Shepherd Chemical Company
- Thermo Fisher Scientific Inc.
- Umicore
- Valtris Specialty Chemicals
Neueste Industrielle Entwicklungen in Metallcarboxylate-Markt
- Januar 2025: BASF führte BASF-Metalcat ein, eine neue Reihe von Übergangsmetallcarboxylaten für Katalyseanwendungen. Diese Katalysatoren verbessern die Reaktivität und Stabilität in industriellen Prozessen, einschließlich Polymerisation und Feinchemikaliensynthese.
- September 2024: Alfa Aesar, ein Unternehmen von Thermo Fisher Scientific, veröffentlichte eine Reihe von Actinidmetallcarboxylaten, bestehend aus uran- und thoriumbasierten Verbindungen. Diese Verbindungen finden Anwendung in der Nuklearchemie und in Radiopharmazeutika.
Berichtsumfang des globalen Marktes für Metallcarboxylate
Segmentierungsübersicht
| Kobaltcarboxylate |
| Mangancarboxylate |
| Zirkoniumcarboxylate |
| Zinkcarboxylate |
| Calciumcarboxylate |
| Kupfercarboxylate |
| Sonstige Metalltypen (Kalium-, Bariumcarboxylate, Natrium und andere Metalle) |
| Trockenstoffe und Katalysatoren |
| Schmierstoffe und Stabilisatoren |
| Korrosionsschutzmittel |
| Sonstige (Weichmacher, Oberflächenmodifikatoren) |
| Farben und Beschichtungen |
| Kunststoff- und Kautschukverarbeitung |
| Bauchemikalien |
| Schmierstoffe und Fette |
| Textil- und Lederveredlung |
| Druckfarben und Klebstoffe |
| Sonstige Anwendungen (Katalysatoren, Kosmetika, Elektronik) |
| Bauwesen und Konstruktion |
| Automobil und Transport |
| Chemie und Petrochemie |
| Textil und Leder |
| Verpackung |
| Elektro und Elektronik |
| Sonstige Endverbraucherbranchen (Stromerzeugung usw.) |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Metalltyp | Kobaltcarboxylate | |
| Mangancarboxylate | ||
| Zirkoniumcarboxylate | ||
| Zinkcarboxylate | ||
| Calciumcarboxylate | ||
| Kupfercarboxylate | ||
| Sonstige Metalltypen (Kalium-, Bariumcarboxylate, Natrium und andere Metalle) | ||
| Nach Funktion | Trockenstoffe und Katalysatoren | |
| Schmierstoffe und Stabilisatoren | ||
| Korrosionsschutzmittel | ||
| Sonstige (Weichmacher, Oberflächenmodifikatoren) | ||
| Nach Anwendung | Farben und Beschichtungen | |
| Kunststoff- und Kautschukverarbeitung | ||
| Bauchemikalien | ||
| Schmierstoffe und Fette | ||
| Textil- und Lederveredlung | ||
| Druckfarben und Klebstoffe | ||
| Sonstige Anwendungen (Katalysatoren, Kosmetika, Elektronik) | ||
| Nach Endverbraucherbranche | Bauwesen und Konstruktion | |
| Automobil und Transport | ||
| Chemie und Petrochemie | ||
| Textil und Leder | ||
| Verpackung | ||
| Elektro und Elektronik | ||
| Sonstige Endverbraucherbranchen (Stromerzeugung usw.) | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Metallcarboxylate-Markt?
Der Metallcarboxylate-Markt wurde im Jahr 2025 auf 5,57 Milliarden USD geschätzt und soll bis 2031 einen Wert von 7,53 Milliarden USD erreichen, mit einer CAGR von 5,14 % im Zeitraum 2026–2031.
Welcher Metalltyp hatte im Jahr 2025 den größten Marktanteil?
Kobalt hatte den größten Marktanteil nach Metalltyp und entfiel im Jahr 2025 auf 37,65 % des Metallcarboxylate-Marktes.
Welche Funktion wird bis 2031 voraussichtlich am schnellsten wachsen?
Korrosionsinhibitoren werden voraussichtlich nach Funktion am schnellsten wachsen und bis 2031 eine CAGR von 5,84 % verzeichnen.
Welche Anwendung hatte im Jahr 2025 den größten Marktanteil?
Farben und Beschichtungen hatten den größten Marktanteil nach Anwendung und entfielen im Jahr 2025 auf 46,24 % des Marktes.