
Marktgröße und Marktanteil im Bereich maritime Überwachung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 27.44 Milliarden US-Dollar |
| Marktgröße (2031) | 38.02 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.74 % |
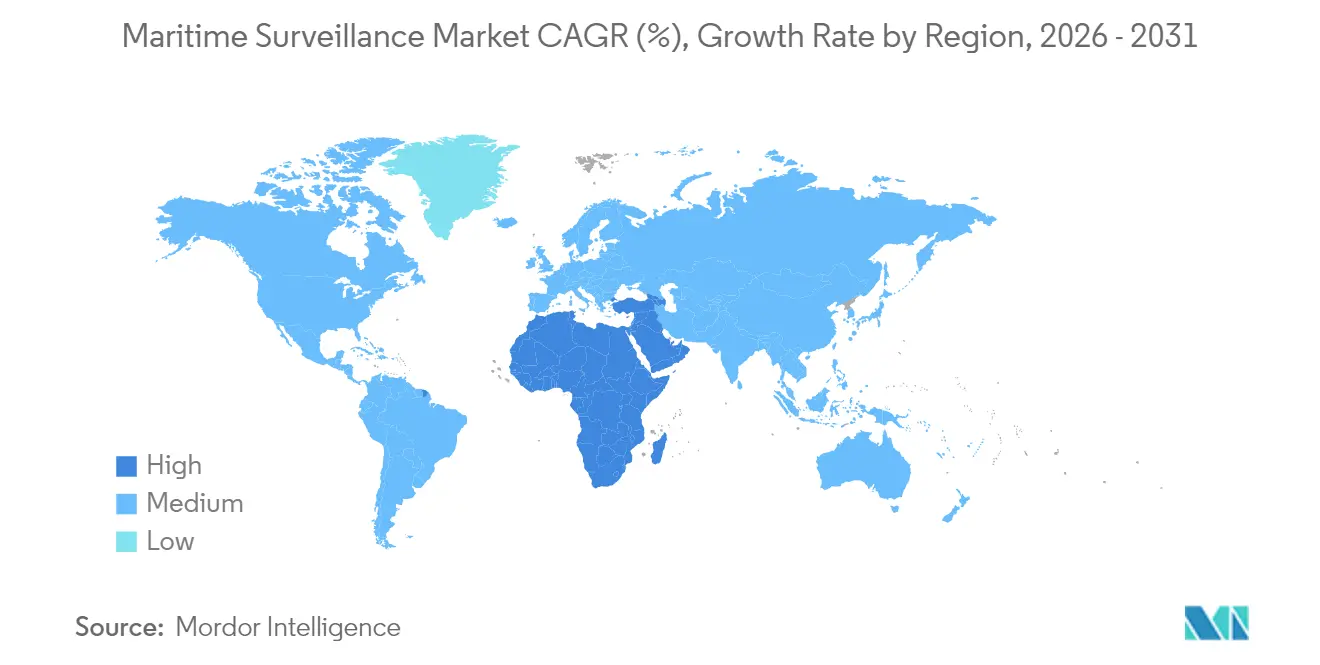
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Nordamerika |
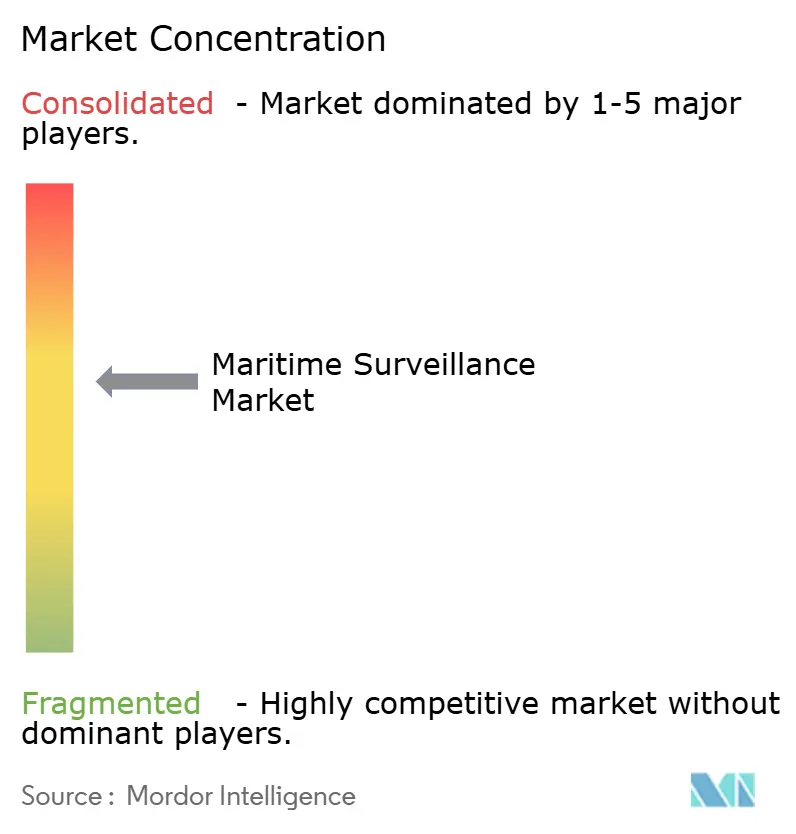
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für maritime Überwachung durch Mordor Intelligence
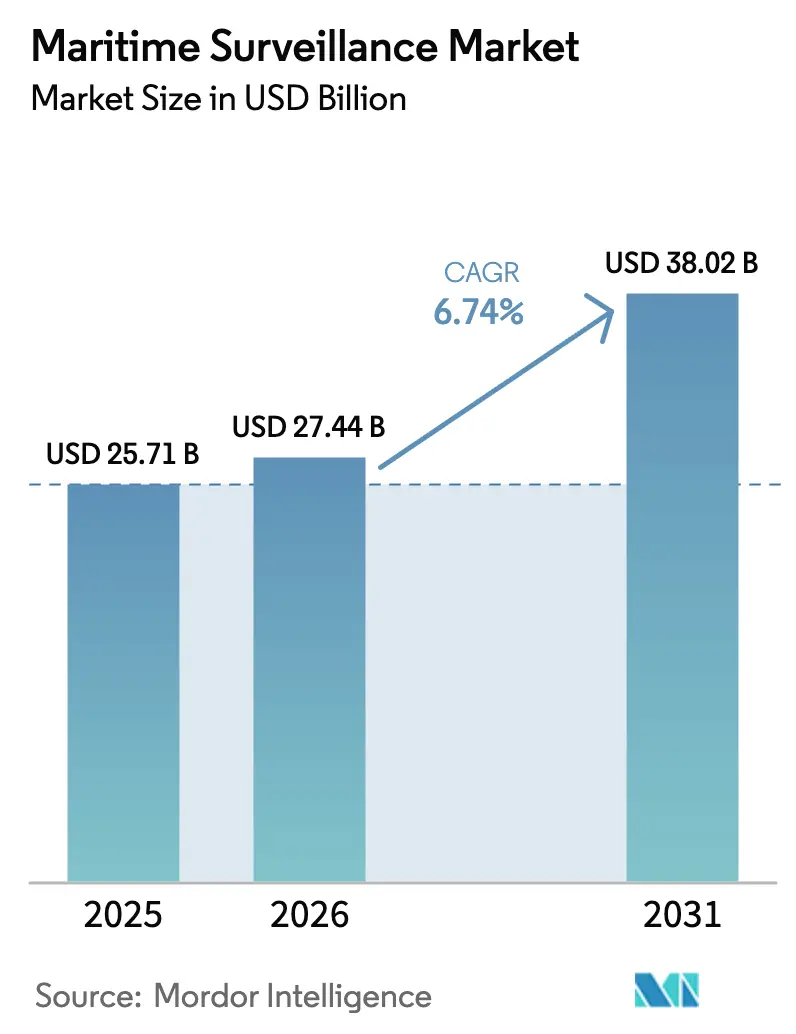
Die Marktgröße für maritime Überwachung wird im Jahr 2026 auf USD 27,44 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 in Höhe von USD 25,71 Milliarden, mit Projektionen für 2031, die USD 38,02 Milliarden zeigen, mit einem Wachstum von 6,74 % CAGR über 2026–2031. Zunehmende Grauzonen-Nötigung in ausschließlichen Wirtschaftszonen, beschleunigte Modernisierung der Marine sowie die Einführung autonomer ISR-Schwärme untermauern diesen Schwung. Regierungen priorisieren Sensorfusionsarchitekturen, die Erkennungs-bis-Einsatz-Zeitfenster verkürzen, während Exportkontroll-Engpässe die alliierte Co-Entwicklung fortschrittlicher Sensoren vorantreiben. Die Nachfrage konzentriert sich auf softwaredefinierte Befehls- und Kontrollschichten (C2-Schichten), die Multi-Domain-Datenströme mit Kill-Web-Geschwindigkeit orchestrieren, was die Beschaffung KI-gestützter Analysen ankurbelt. Gleichzeitig fördern Lebenszykluskosten-Druck modulare Upgrades, die Rümpfe wiederverwenden, aber neue Radare oder cloudverknüpfte Prozessoren einsetzen, was Nachrüstungsmöglichkeiten für Hauptunternehmen und Tier-2-Softwareanbieter schafft.
Wichtigste Erkenntnisse des Berichts
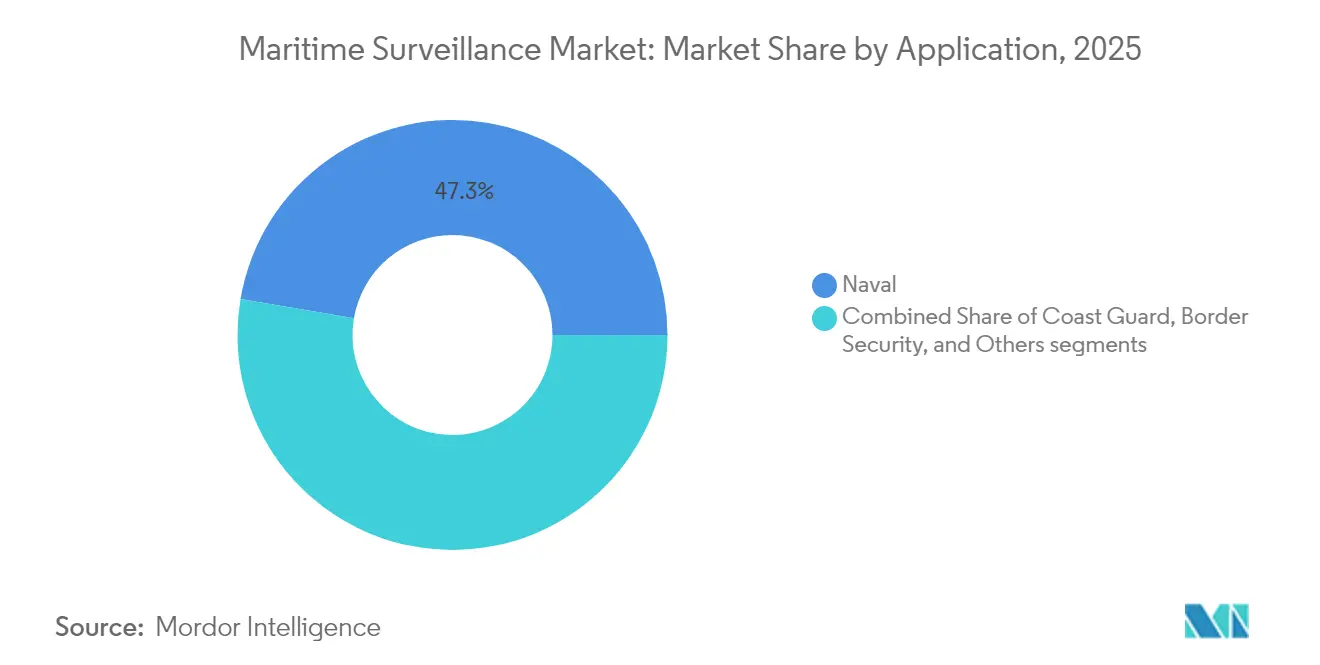
- Nach Anwendung führten Marineoperationen im Jahr 2025 mit einem Umsatzanteil von 47,32 %; die Grenzsicherheit soll bis 2031 mit einer CAGR von 8,05 % wachsen.
- Nach Plattform entfielen im Jahr 2025 38,40 % des Marktanteils für maritime Überwachung auf Küsten-/Festinstallationen, während Luftsysteme bis 2031 mit einer CAGR von 8,28 % voranschreiten.
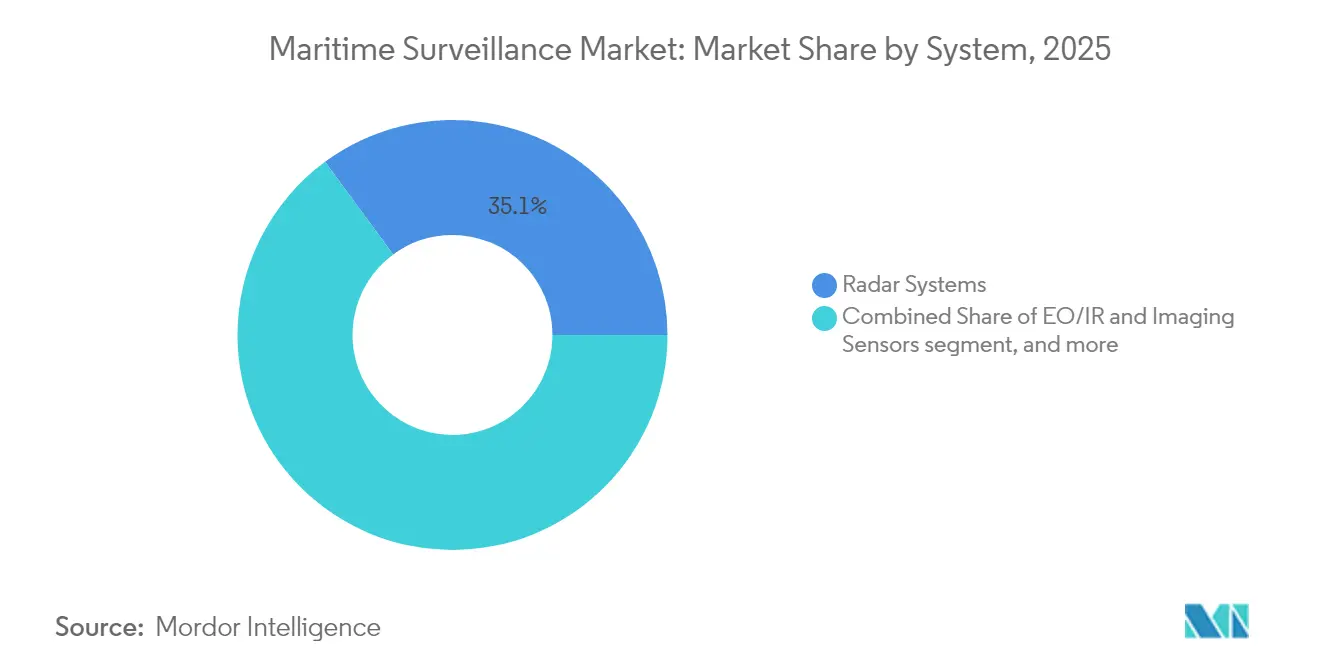
- Nach System entfiel im Jahr 2025 ein Anteil von 35,10 % des Marktes für maritime Überwachung auf Radar, und integrierte C2-/Analysesoftware schreitet bis 2031 mit einer CAGR von 8,76 % voran.
- Nach Komponente hielt Hardware im Jahr 2025 einen Anteil von 64,60 % am Markt für maritime Überwachung; Software verzeichnete das schnellste Wachstum mit einer CAGR von 9,12 %.
- Nach Geografie beanspruchte Nordamerika im Jahr 2025 einen Anteil von 35,10 % am Markt für maritime Überwachung, während der Nahe Osten und Afrika im Zeitraum 2026–2031 eine CAGR von 8,94 % verzeichneten.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Grauzonen-Seefahrt-Nötigung und umstrittene ausschließliche Wirtschaftszonen | +1.2% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Indo-Pazifischer Marinerüstungswettlauf | +1.5% | Asien-Pazifik, Nordamerika, Europa | Langfristig (≥4 Jahre) |
| Schneller Einsatz autonomer ISR-Angriffschwärme | +0.8% | Global, angeführt von Nordamerika und Europa | Kurzfristig (≤2 Jahre) |
| KI-gestützte Sensorfusion für Kill-Web-Geschwindigkeit | +1.1% | Global, fortgeschrittene Militärmärkte | Mittelfristig (2–4 Jahre) |
| Frühwarnradar-Upgrades für das Hyperschallzeitalter | +0.9% | Nordamerika, Europa, Asien-Pazifik | Langfristig (≥4 Jahre) |
| Weltraum-zu-See-ISR-Schicht für gemeinsame Multi-Domain-Operationen | +1.3% | Global, weltraumfähige Nationen | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Grauzonen-Seefahrt-Nötigung und umstrittene ausschließliche Wirtschaftszonen
Staaten nutzen nicht-kinetische Taktiken unterhalb von Konfliktschwellen, um Ansprüche durchzusetzen, wie bei den Manövern der Schiffsmiliz im Südchinesischen Meer zu beobachten war.[1]Quelle: Zentrum für Strategische und Internationale Studien, "Gefährliches Terrain: Fischerei im Südchinesischen Meer," csis.org Eine kontinuierliche Überwachung, die Fischereifahrzeuge von verdeckten Milizrümpfen unterscheidet, ist daher unerlässlich. Das Erweiterte Verteidigungskooperationsabkommen unterstützt die Beschaffung dauerhafter Oberflächen-Luft-Sensorgitter durch die Philippinen, um unbemannte Systeme zu steuern.[2]Quelle: Philippinisches Verteidigungsministerium, "EDCA-Umsetzung stärkt maritime Sicherheit," dnd.gov.ph Dieses Umfeld steigert Aufträge für hochauflösende Küstenradare, AIS-Spoofing-Erkennung und Lebensmusters-Analysen, die anomales Verweilen kennzeichnen.
Indo-Pazifischer Marinerüstungswettlauf
Regionale Verteidigungsbudgets steigen jährlich um 7,2 %, wodurch Trägergruppen, Zerstörer und Langstreckenraketen finanziert werden, die auf belastbare Überwachungsinfrastrukturen angewiesen sind. Japan integriert Multifunktions-Radarmasten für Gegenschlagsmissionen, während das australische AUKUS-U-Boot-Programm ein akustisches Array vorschreibt, das mit weltraumgestützten Relais vernetzt ist.[3]Quelle: Australisches Verteidigungsministerium, "Fortschrittsbericht zum AUKUS-U-Boot-Programm," defence.gov.au Interoperabilitätsanforderungen fördern offene Architekturen für Missionssysteme und treiben die Nachfrage im Markt für maritime Überwachung nach modularen, souverän konfigurierbaren Systemen voran.
Schneller Einsatz autonomer ISR-Angriffschwärme
Die US-Tests des Ghost Fleet Overlord validierten unbemannte Überwasserschiffe, die sich theaterübergreifend selbst organisieren. Schwarmlogik optimiert die Sensorplatzierung und vervielfacht Überwachungsabdeckungen ohne entsprechenden Personalaufwand. Kommerzielle Offshore-Betreiber spiegeln dies mit autonomen AUVs für die Pipeline-Inspektion wider, was eine zivil-militärische Konvergenz illustriert, die den Markt für maritime Überwachung ausweitet. Edge-Cloud-Fusionsmaschinen, die Dutzende von Niedrigleistungs-Feeds verarbeiten, übertreffen nun menschliche Analysten und steigern den Softwarewert.
KI-gestützte Sensorfusion für Kill-Web-Geschwindigkeit
Hyperschallbedrohungen komprimieren Entscheidungsschleifen auf Sekunden und fördern die Einführung maschineller Lernklassifikatoren, die Multiband-Eingaben mit Maschinengeschwindigkeit priorisieren. Die Initiative der NATO für maritime unbemannte Systeme fördert föderierte Datenmodelle, damit Verbündete Echtzeit-Verfolgungsdaten austauschen. Anbieter, die erklärbares KI integrieren, gewinnen einen Vorteil, da Kunden auf die Sicherung der menschlichen Kontrolle im Entscheidungsprozess bestehen, ohne Geschwindigkeit einzubüßen.
Analyse der Hemmnisfaktoren*
| Hemmnisfaktor | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Exportkontroll-Engpässe bei fortschrittlichen Sensoren | -0.7% | Global, Nicht-Bündnisnationen | Kurzfristig (≤2 Jahre) |
| Interoperabilitätslücken bei Multi-Domain-C2 | -0.6% | Global, Koalitionsoperationen | Mittelfristig (2–4 Jahre) |
| Hohe Lebenszykluskosten von AESA- und DEW-fähigen Radaren | -0.8% | Global, budgetbeschränkte Märkte | Langfristig (≥4 Jahre) |
| Ausweitung der Cyberangriffsfläche in vernetzten Flotten | -0.5% | Global, fortgeschrittene Marinen | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Exportkontroll-Engpässe bei fortschrittlichen Sensoren
Exportkontroll-Engpässe bei fortschrittlichen Sensoren zerteilen weiterhin Beschaffungswege. Im Rahmen der US-amerikanischen Internationalen Vorschriften für den Rüstungsgüterverkehr (ITAR) und der Dual-Use-Kontrolllisten der Europäischen Union (EU) werden Galliumnitrid (GaN)-Leistungsverstärker, Ultraniederrauschen-Empfänger und digitale Hochfrequenz-Speicherchips als strategische Güter behandelt. Lizenzen für diese Komponenten können 12–18 Monate in Anspruch nehmen und enthalten häufig strenge Wiederausfuhrklauseln, die multinationale Integrationsprogramme erschweren. Infolgedessen sichern sich Bündnismarinen als Erste AESA-Arrays der nächsten Generation und elektronisch-kriegsresistente Prozessoren, während Nicht-Bündniskäufer auf weniger leistungsfähige Altdesigns verwiesen werden. Um die Lücke zu schließen, haben mehrere asiatisch-pazifische und nahöstliche Werften Koproduktionslinien gestartet, die lokale Montage mit Halbleiterfertigungskapazitäten der zweiten Ebene verbinden und damit den Grundstein für künftige Gemeinschaftsunternehmen legen, die die aktuellen Engpässe möglicherweise umgehen könnten.
Interoperabilitätslücken bei Multi-Domain-C2
Interoperabilitätslücken bei Multi-Domain-C2 resultieren aus jahrzehntelangen plattformspezifischen Datenformaten, bandbreitenintensiven Video-Feeds und inkompatiblen Verschlüsselungs-Suites. Ältere Schiffe übertragen noch immer Track-Dateien in proprietären Nachrichtenformaten, die neue unbemannte Systeme nicht verarbeiten können, sodass Bediener Protokollübersetzer einsetzen müssen, die Latenz verursachen und bei Spitzenbetrieb das Risiko einer Datenkürzung bergen. Obwohl das Rahmenwerk für föderiertes Missionsmanagement der NATO einen gemeinsamen Standard definiert, variiert die Implementierung von Nation zu Nation, und Koalitionsübungen decken regelmäßig Schema-Inkompatibilitäten auf, die fusionierte Zielerfassungslösungen verzögern. Diese Probleme verschärfen sich, wenn maritime Streitkräfte versuchen, mit Weltraum-, Cyber- und Landsensoren zu synchronisieren, was zeigt, dass technische Lösungen mit nachhaltigen Governance- und Cyberakreditierungsreformen kombiniert werden müssen, um ein wirklich gemeinsames Multi-Domain-Lagebild zu liefern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Vorherrschaft der Marine treibt Anstieg der GrenzsicherheitMarineoperationen generierten im Jahr 2025 USD 12,16 Milliarden der Marktgröße für maritime Überwachung und behielten mit 47,32 % die Führungsposition aufgrund der Flottenmodernisierung in den USA, China und Indien. Sensorbestückte Zerstörer sind über Weltraumrelais vernetzt, um Detektionshorizonte zu erweitern, während Träger-Luftflügel KI-gestützte EO/IR-Pods für Seekontrolloperationen integrieren. Die maritime Überwachungsbranche sieht zudem hochausdauernde unbemannte Überwasserschiffe (USVs), die in Kampfnetzwerke integriert werden und die Kosten pro Meile der Abdeckung senken. Die Grenzsicherheit verzeichnet das stärkste Wachstum mit einer CAGR von 8,05 %, da Küstenstaaten Migrationsabfangmaßnahmen und Anti-Schmuggelpatrouillen mithilfe von Küstenradaren automatisieren, die mit UAV-Feeds fusioniert werden.
Kommerzielle Häfen, Fischerei und Offshore-Energiebetreiber übernehmen Dual-Use-Überwachungssysteme und profitieren von Spillover-Forschung und -Entwicklung. Umweltbehörden nutzen KI-Klassifikatoren, die ursprünglich für die U-Boot-Erkennung entwickelt wurden, um illegale Verklappung zu melden. Diese Konvergenz erweitert die Käuferbasis und vergrößert den Markt für maritime Überwachung, selbst dort, wo Verteidigungsbudgets stagnieren.


Nach Plattform:
Luftsysteme übertreffen die KüsteninfrastrukturKüsten- und Feststandorte entfielen im Jahr 2025 auf 38,40 % des Marktanteils für maritime Überwachung, gestützt durch weitreichende Über-dem-Horizont-Radare, die Meerengen und Grenzen ausschließlicher Wirtschaftszonen bewachen. Dennoch übertreffen Luftsysteme stationäre Knoten mit einer CAGR von 8,28 %, da P-8-Poseidon-Upgrades und UAV-Beschaffungen zunehmen. Die maritime Überwachungsbranche setzt auf abnutzbare Drohnen, die 24+ Stunden kreisen und Erkennungen per Satellitenkommunikation an verteilte Operationszentren weitergeben.
Überwasserschiffe integrieren Radare mit geringer Abfangwahrscheinlichkeit und deckenmontierte EO-Türme, die die Sensorabdeckungsbereiche für verteilte tödliche Netzwerke erweitern. Unterwasserakustische Arrays kartieren spiralförmige Routen leiser diesel-elektrischer U-Boote, obwohl die Investitionskosten die Nutzung auf große Marinen beschränken. Da die Kosten für luftgestützte ISR sinken, überspringen kleinere Staaten teure Küstentürme und steigen stattdessen auf Luftabdeckung um, was die geografischen Ausgabenmuster im Markt für maritime Überwachung neu gestaltet.
Nach System:
Softwareanalyse übertrifft die RadarvorherrschaftAufgrund seines allwettertauglichen Verfolgungswertes beherrscht Radar noch immer einen Anteil von 35,10 % am Markt für maritime Überwachung. Integrierte C2- und Analyse-Suites expandieren jedoch jährlich um 8,76 %, da Marinen kognitiven Systemen Priorität einräumen, die die Bedienerlast erheblich reduzieren. Sensoragnostische Middleware verarbeitet Radar-, Sonar-, AIS- und Satellitenbilder, um einheitliche maritime Lagebilder zu erstellen. Anbieter differenzieren sich durch Echtzeit-Anomalieerkennung, Falschalarm-Unterdrückung und prädiktive Handlungsalgorithmen.
EO/IR-Nutzlasten ermöglichen eine positive Identifikation und liefern Daten an Klassifizierungs-KI, die von Wahrnehmungs-Stacks für selbstfahrende Fahrzeuge übernommen wurde. Sonarketten erkennen Bedrohungen der Unterwasserinfrastruktur, während passive HF-Arrays wie TwInvis zivile Übertragungen ausnutzen, um Tarnkappenflugzeuge zu orten, ohne selbst zu senden. Diese Multi-Phänomenologie-Nachfrage belebt das Softwaresegment der maritimen Überwachungsbranche und verwandelt Hardware-Datenströme in Entscheidungsvorteile.
Nach Komponente:
Softwarerevolution transformiert den hardwarezentrierten MarktHardware hielt im Jahr 2025 64,60 % des Marktes für maritime Überwachung aufgrund kapitalintensiver Antennen und stabilisierter Kamerasysteme. Gleichwohl wachsen Software-Erlöse jährlich um 9,12 %, was Cloud-Edge-Pipelines widerspiegelt, die Mikrodienste an Bord bereitstellen. KI-Modellaktualisierungen verbessern Bedrohungsbibliotheken ohne Trockendockperioden und erhalten die Relevanz der Plattformen. Dieser Wandel entspricht dem Kundenwunsch nach offenen APIs, die eine Anbieterabhängigkeit vermeiden, und zwingt Hauptunternehmen, proprietäre Bussysteme zu öffnen oder durch agile unabhängige Softwareanbieter verdrängt zu werden.
Cybersichere DevSecOps-Pipelines etablieren sich als Differenzierungsmerkmale; Marinen fordern Software-Stücklisten und kontinuierliches Schwachstellen-Scanning. Infolgedessen bewertet der Markt für maritime Überwachung nun Zertifizierungsstellen und digitale Zwillinge prüflabore gleichwertig mit physischen Prüfgeländen.
Geografische Analyse
Markt für maritime Überwachung in Nordamerika
Nordamerika hielt im Jahr 2025 einen Marktanteil von 35,10 % am Markt für maritime Überwachung, gestützt durch jährliche Modernisierungsausgaben der US-Marine und Küstenwache in Höhe von 19 Milliarden USD. Verteilte maritime Operationen stützen sich auf sensorenreiche Überwasserkampfschiffe, während die Küstenwache Offshore-Patrouillenboote mit AESA und KI-Analysen zur Drogenbekämpfung ausstattet. Kanada finanziert Polar Epsilon Next zur Überwachung der schmelzenden arktischen Seewege mittels RADARSAT-Constellation-Bilddaten, die nach Halifax übertragen werden. Mexiko integriert Küstenradare mit UAVs zur Bekämpfung drogenbeladener Halbunterseeboote.
Markt für maritime Überwachung im Nahen Osten und Afrika
Der Nahe Osten und Afrika verzeichnen mit 8,94 % die höchste CAGR, da die GCC-Staaten die Tankerrouten durch die Straße von Hormuz inmitten von Drohnen- und Minenvorfällen schützen. Saudi-Arabien bündelt Pakete zur maritimen Überwachung in die Küsten-Megaprojekte der Vision 2030. Die VAE sind Vorreiter bei unbemannten Oberflächenpostenschiffen und nutzen ausländische Partnerschaften zur souveränen Datenkontrolle. Israel setzt autonome Patrouillenfahrzeuge rund um Gasplattformen ein und koppelt ELINT-Sensoren mit KI-Korrelationsmaschinen. Südafrika rüstet die Kelvin-Radarkette auf, um illegale Fischerei und schiffsgebundene Verschmutzung rund um das Kap zu überwachen.
Markt für maritime Überwachung in Europa und im asiatisch-pazifischen Raum
Europa und der asiatisch-pazifische Raum verzeichnen eine stetige Nachfrage, die mit einzigartigen Bedrohungsvektoren verbunden ist. Europa finanziert Such- und Rettungsoperationen im Mittelmeer sowie arktisches Lagebewusstsein unter Nutzung von Galileo-PRS-Signalen für die verschlüsselte Schiffsverfolgung. Die Modernisierung im asiatisch-pazifischen Raum bleibt der strategische Dreh- und Angelpunkt des Marktes für maritime Überwachung, doch die Bifurkation bei Exportkontrollen bedeutet, dass US-Verbündete Zugang zu GaN-Radaren erhalten, während andere auf israelische oder einheimische Sensoren ausweichen. Japan führt schiffsgestützte OQQ-25-Sonare ein; Australien fördert souveräne KI-Labore für die Analytik der U-Boot-Abwehr; Indien betreibt Küstenüberwachungsketten im Rahmen von Projekt Sagarmala.

Regulatorisches Umfeld
Der Markt operiert unter einer mehrschichtigen Governance-Struktur, die maritime Sicherheitspflichten, Exportkontrollen im Verteidigungsbereich und cyberbezogene Anforderungen umfasst. Auf der zivilen und Hafenseite verankert die International Maritime Organization (IMO) zentrale Erwartungen über SOLAS Kapitel XI-2 und den verbindlichen International Ship and Port Facility Security (ISPS) Code, die Sicherheitspläne für Hafenanlagen, Risikobewertungen und Berichtsroutinen prägen. Diese Prozesse stützen sich zunehmend auf Küstenradar, AIS und fusionierte Systeme zur maritimen Lagebilderfassung, wobei IMO MSC.1/Circ.1525 zur Orientierung nationaler Gesetzgebung zur maritimen Sicherheit im Einklang mit der ISPS-Umsetzung herangezogen wird.
Auf der Verteidigungsseite werden Technologietransfer und Integration durch Exportkontrollregime beeinflusst, darunter die US International Traffic in Arms Regulations (ITAR) und die Dual-Use-Kontrolllisten der Europäischen Union. Diese Vorschriften können den Versand und die Wiederausfuhr fortschrittlicher Sensorkomponenten einschränken, die in Beschaffungswegen referenziert werden, etwa GaN- und digitale HF-Subsysteme. Interoperabilitäts- und Informationsaustauschanforderungen für Koalitionsoperationen treiben ebenfalls Spezifikationen voran: Die NATO aktualisierte ihre Alliance Maritime Strategy im Oktober 2025 mit einem Schwerpunkt auf verbessertem Informationsaustausch und neuen Überwachungs- und Verfolgungstechnologien und verstärkte damit die Nachfrage nach standardbasierten Datenschnittstellen und akkreditierten Cyber-Basislinien für vernetzte maritime ISR.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der maritimen Überwachung beginnt bei vorgelagerten Komponentenlieferanten, die Radar- und EO/IR-Elektronik, akustische Wandler, HF-Frontends, Rechenleistung und sichere Kommunikation abdecken. Diese Vorprodukte fließen dann an Sensor-OEMs und Missionssystemanbieter, die Radar, EO/IR, AIS/Identifikation, Sonar und Datenverbindungen zu plattformfertigen Subsystemen zusammenfassen. Prime-Integratoren und Kampfsystemhersteller schließen die Missionsintegration, die Konfiguration softwaredefinierter C2- und Analyseanwendungen sowie die sichere Vernetzung für Seefernaufklärer, UAVs, Überwasserkampfschiffe und Küstenanlagen ab, gefolgt von Test-, Akkreditierungs- und Zertifizierungsaktivitäten, die auf nationale Sicherheitsvorschriften und Koalitionsinteroperabilität zugeschnitten sind.
Nachgelagert werden Lieferung und Instandhaltung durch langlaufende Serviceverträge geprägt, die Installation, Schulung, Cybersicherheits-Patches und Aktualisierungen von Analysemodellen umfassen. Käufer bevorzugen zunehmend modulare Upgrades und offene Architekturen, die vorhandene Rümpfe und landseitige Infrastruktur weiterverwenden. Aktuelle Programmstrukturen spiegeln diese integrationsintensive Ausrichtung wider: L3Harris ist als führender Systemlieferant positioniert, der überwachungsbezogene Systeme für das US Navy T-AGOS-25 Ozeanüberwachungs-Schiffset integriert, während Architekturen wie Airbus Defence and Space STYRIS als sensorunabhängige Multi-Knoten-Plattformen konzipiert sind, die Drittanbieter-Sensoren und vorhandene Infrastrukturdaten einbinden. In diesen Fällen verschiebt sich die Differenzierung hin zu Datenfusion, Workflow-Automatisierung und sicherem Informationsaustausch.
Wettbewerbslandschaft
Der Markt für maritime Überwachung ist moderat konsolidiert. Lockheed Martin, Elbit Systems und Thales dominieren Marine-Radar und C2 und verfügen über umfangreiche klassifizierte Programmpipelines. Strategische Schritte im Jahr 2024 signalisieren eine Verlagerung hin zu Software; Lockheed Martins Aegis-Auffrischung im Wert von USD 1,2 Milliarden integriert Satellitendaten in Echtzeit. Thales lieferte GaN-basierte Sea Fire-Radare und betont eine um 25 % geringere Leistungsaufnahme.
Mittelgroße Spezialisten expandieren durch Fusionen und Übernahmen: Kongsbergs Kauf von Maritime Robotics für USD 85 Millionen sichert geistiges Eigentum im Bereich autonomer Schiffe, während L3Harris KI-fusionierte Sensor-Suites für P-3-Upgrades einführt. Start-ups zielen auf Edge-Analysen ab; Terma kooperiert mit Microsoft Azure Government, um klassifizierte maritime KI-Modelle zu hosten. Der Wettbewerb intensiviert sich rund um passive Radar- und cyberresistente Mesh-Netzwerke, wobei Hensoldts TwInvis- und Northrops ZPY-8-Integrationen die Verlagerung des Forschungs- und Entwicklungsgewichts hin zu Multi-Phänomenologie-Sensorik veranschaulichen.
Der Erfolg hängt von der Einhaltung von Exportvorschriften und Cyberakreditierungen ab. Anbieter, die ITAR-konforme offene Architekturen mit Zero-Trust-Sicherheitsniveaus anbieten, gewinnen multinationale Ausschreibungen. Partnerschaften zwischen Hauptunternehmen und Cloud-Hyperscalern zielen darauf ab, klassifizierte Verarbeitung mit elastischem Computing zu verbinden und damit die künftige Struktur der maritimen Überwachungsbranche zu gestalten.
Marktführer in der maritimen Überwachungsbranche
Thales Group
Kongsberg Gruppen ASA
Saab AB
Elbit Systems Ltd.
L3Harris Technologies, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für maritime Überwachung
- SRT Marine Systems plc
- Kongsberg Gruppen ASA
- Bharat Electronics Limited
- Anschütz GmbH
- Thales Group
- Saab AB
- Elbit Systems Ltd.
- Indra Sistemas S.A.
- Terma Group
- HENSOLDT AG
- L3Harris Technologies, Inc.
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Leonardo S.p.A.
- Wärtsilä Corporation
- Frequentis AG
- Teledyne Technologies Incorporated
- Saildrone, Inc.

Marktchancen und Zukunftsaussichten
Der Schutz kritischer Infrastrukturen erweitert den adressierbaren Käuferkreis über die traditionelle Modernisierung von Marine und Küstenwache hinaus. Diese Verschiebung treibt die Nachfrage nach Unterwassersensorik, permanenter Überwachung und Analytik, die Anomalien über Offshore-Plattformen, Unterseekabel und Energiekorridore hinweg korreliert. Ein konkretes Signal kam im Juli 2026, als Kongsberg einen internationalen Vertrag zur Unterwasserüberwachung und zum Schutz kritischer Unterseeinfrastruktur sicherte, im Einklang mit dem Fokus der NATO Alliance Maritime Strategy vom Oktober 2025 auf den Schutz kritischer maritimer Infrastruktur und die Verbesserung des Informationsaustauschs.
Luftgestützte maritime Überwachung und domänenübergreifende Fusion stellen weiterhin einen bedeutenden Freiraum für Länder dar, die Küstennetzwerke mit großflächiger Sensorik und Koalitions-Datenaustausch verbinden. Im Mai 2026 wurde Saab als bevorzugter Lieferant für Kanadas zukünftige Airborne Early Warning and Control (AEW&C)-Fähigkeit rund um GlobalEye benannt, was einen Beschaffungsweg untermauert, der luftgestützte Sensoren mit der Erstellung des maritimen Lagebilds kombiniert. Getrennt davon schafft die Modernisierung von Plattformen und Kampfsystemen, die softwaredefinierte C2 und moderne Radare einbettet, weiterhin Integrations- und Nachrüstarbeiten: Saabs Auftrag vom Juli 2026 zur Ausstattung der neuen deutschen F128-Fregatten mit 9LV- und Sea-Giraffe-Radaren unterstreicht die anhaltende Standardisierung um integrierte Sensor-zu-C2-Stacks, die durch Upgrades, Cybersicherheitshärtung und Interoperabilitätswerkzeuge erweitert werden können.
Recent Industry Developments in Markt für maritime Überwachung
- Juli 2026: Saab AB erhielt einen Auftrag über 8,7 Milliarden SEK zur Lieferung von 9LV-Kampfsystemen, Sea-Giraffe-4A- und 1X-Radaren sowie Verbundüberbauten für vier Fregatten der Klasse MEKO A-200 DEU der deutschen Marine. Der Auftrag stärkt Saabs Position bei Marineradar und C2 und verbessert die Interoperabilität mit NATO-Flotten. Zudem erweitert er die softwaredefinierte Sensorintegration über europäische Marineplattformen hinweg.
- Juli 2026: Kongsberg Gruppen schloss einen Vertrag mit einem internationalen Kunden zur Überwachung und zum Schutz kritischer Unterseeinfrastruktur ab. Der Deal erweitert Kongsbergs Angebot im Bereich Unterwassersensorik und Verteidigung und unterstützt die Resilienz von Energiekorridoren und Marineressourcen.
- Mai 2026: Saab AB wurde als bevorzugter Lieferant für Kanadas zukünftige AEW&C-Fähigkeit benannt, wobei die GlobalEye-Plattform für eine mögliche Beschaffung vorgesehen ist. Die Vereinbarung stärkt Saabs Rolle bei der ISR-Modernisierung in Nordamerika und könnte zu langfristiger Beschaffung und Integration mit alliierten Flotten führen.


Markt für maritime Überwachung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht wird der Markt für maritime Überwachung als Umsatz definiert, der aus Systemen, Software und zugehöriger Integration generiert wird, die zur Erkennung, Identifizierung, Verfolgung und Überwachung von Aktivitäten in Küsten- und Offshore-Gewässern für Verteidigungs- und zivile Zwecke eingesetzt werden.
Ausschlüsse: Ausgenommen sind allgemeiner Schiffbau und routinemäßige Hafenbetriebe, die nicht primär Überwachungs-, Erkennungs- oder Ergebnisse zur maritimen Lagebilderfassung liefern.
Übersicht der Segmentierung
- Nach Anwendung
- Marine
- Küstenwache
- Grenzsicherheit
- Sonstiges
- Nach Plattform
- Küsten-/Festinstallationen
- Überwasserschiffe
- Luftgebundene Systeme (Seeaufklärungsflugzeuge, UAV)
- Unterwasserakustische Systeme (UUV/USV-Relais)
- Nach System
- Radarsysteme
- EO/IR- und Bildsensoren
- AIS- und Identifikationssysteme
- Sonar und Akustik
- Integrierte C2-/Analysesoftware
- Kommunikation und Datenleitungen
- Nach Komponente
- Hardware
- Software
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Israel
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit der Kartierung von Nachfragetreibern, die sich typischerweise in Budgets, Beschaffungspläne und Aufrüstungszyklen für maritime Überwachung übersetzen. Wir nutzten öffentliche Quellen wie NATO-Veröffentlichungen, UNODC-Berichte zu maritimer Kriminalität, IMO-Publikationen zur maritimen Sicherheit und IHS-Markit-ähnliche Handelsstatistik-Äquivalente aus offiziellen Zollportalen, soweit verfügbar. Wir zogen zudem US-Regierungsveröffentlichungen heran, darunter Dokumente von DHS und der US Coast Guard, sowie Material der Europäischen Kommission, um Prioritäten der Küstenüberwachung und Finanzierungssignale zu verstehen.
Um Kontext in nutzbare Eingaben umzuwandeln, stützten wir uns auf Unternehmensberichte, Investorenpräsentationen, Ausschreibungsbekanntmachungen von Verteidigung und Küstenwache sowie seriöse Presseberichterstattung über Plattformaufrüstungen und Sensorbeschaffungen. An einigen Stellen wurden kostenpflichtige Abonnements genutzt, um Unternehmensfinanzdaten zu überprüfen und Patente rund um Radar-, EO/IR- und AIS-bezogene Innovationen zu sichten, damit Annahmen nicht abwichen. Die hier aufgeführten Quellen sind nur beispielhaft, und viele weitere öffentliche Dokumente und Datenbanken wurden ebenfalls für Datenerhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden genutzt, um zu validieren, was tatsächlich beschafft wird, wie Programme phasiert sind und wie sich Preise verändern, wenn Systeme mit Software, Integration und Upgrades gebündelt werden. Wir sprachen mit einer Mischung aus Plattform- und Systemakteuren, Beschaffungs- und Betriebsnutzern sowie Vertriebsseiten-Experten, die Ausschreibungen und Lieferungen in wichtigen maritimen Einsatzgebieten verfolgen. Wo Sekundärquellen dünn waren, wurden Eingaben wie typische Austauschzyklen, Aufrüstungszeitpunkte und die Einführung von Multi-Sensor-Fusion mit Experten erneut überprüft, damit das endgültige Modell realistisch blieb.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 31% | CXOs: 15% | APAC: 47% |
| Mid-Tier: 53% | Funktions-/Bereichsleiter: 39% | EMEA: 35% |
| Kleinere Akteure: 16% | Manager: 46% | Amerika: 18% |
Marktdimensionierung & Prognose
Die Dimensionierung wurde mit einem Top-Down-Ansatz erstellt, bei dem Ausgabensignale für Verteidigung und zivile maritime Überwachung nach Region rekonstruiert und dann auf Basis der beobachteten Programmzusammensetzung und Adoptionsraten den Überwachungssystemen zugeordnet wurden. Um die Summen fundiert zu halten, wurden die Ergebnisse mit selektiven Bottom-Up-Näherungen abgeglichen, wie beispielsweise stichprobenartigen Vertragswerten, typischen Systemdurchschnittspreisen multipliziert mit erwarteten Stückvolumina und Kanalprüfungen zur Nachrüstaktivität.
Zu den wichtigsten Modelleingaben zählten der Modernisierungstakt der Küsten- und Offshore-Patrouillenflotten, Sensorerneuerungszyklen für Radar und EO/IR, AIS-Abdeckungsanforderungen, Integrationsintensität (eigenständiger Sensor versus fusionierte Führungs- und Kontrollsysteme) sowie der Anteil von Upgrades gegenüber Neuinstallationen. Wenn bei kleineren Beschaffungsprogrammen eine Datenlücke auftrat, wurden Annahmen anhand vergleichbarer Programmmuster gefüllt und anschließend nach Expertenfeedback angepasst.
Für die Prognose wurde eine Szenarioanalyse zu Beschaffungszeitpunkten und Lieferverzögerungen angewendet, und anschließend wurde eine einfache multivariate Regressionsüberlagerung genutzt, um Wachstum mit Budgetsignalen, Sicherheitsvorfällen und Flottenaktivitätsindikatoren in Beziehung zu setzen. Die endgültige Prognose wurde stresstestet, damit kurzfristige Sprünge nicht überschreiten, was Beschaffungspipelines und Installationskapazität realistisch unterstützen können.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, einschließlich einer Jahr-über-Jahr-Abweichungsprüfung, eines Quervergleichs mit unabhängigen Indikatoren wie Ausschreibungsaufkommen und bekannten Programmzyklen sowie Konsistenzprüfungen über Plattform- und Systemsummen hinweg. Trat ein Ausreißer auf, wurden die Annahmen hinter Preisgestaltung, Lieferzeitpunkt oder Umfangseinbeziehung überprüft und, falls erforderlich, Experten erneut kontaktiert, um zu bestätigen, was sich geändert hatte.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige interne Überprüfung, damit Berechnungen, Einheiten und Währungsbehandlung dem angegebenen Umfang entsprechen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, die Nachfrage, Preisgestaltung oder Beschaffungszeitpläne beeinflussen können. Kurz vor der Auslieferung wird ein letzter Durchgang durchgeführt, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktdimensionierung von Mordor Intelligence für maritime Überwachung mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für maritime Überwachung können weit voneinander abweichen, da Unternehmen nicht immer dasselbe zählen und ihre Modelle möglicherweise auch an unterschiedlichen Budget- und Beschaffungszeitplänen verankern. Die Tabelle zeigt, dass selbst bei Verwendung desselben Marktnamens Umfang und Messentscheidungen den endgültigen Wert merklich verändern können.
Die Vergleichstabelle zeigt einen höheren Wert für 2026 als einige Zahlen, die an früheren Basisjahren verankert sind oder benachbarte Bereiche wie breitere maritime Sicherheit und Interventionen einbeziehen. Im Modell von Mordor Intelligence wird die Gesamtsumme aus überwachungsspezifischen System- und Software-Nachfragesignalen über Verteidigung und zivile Nutzung hinweg aufgebaut, wobei das Wachstum an Plattformaufrüstungen und Sensorerneuerungszyklen gekoppelt ist, statt nicht damit verbundene Sicherheitsdienstleistungen einzubeziehen.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 27,44 Milliarden USD (2026) | |
| Globaler Datenverlag A | 28,54 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und kann interventionsorientierte Ausgaben und breitere Sicherheitsreaktionsbudgets einbeziehen, was die Vergleichbarkeit aufbläht, wenn nur Umsätze aus Überwachungssystemen beabsichtigt sind. |
| Branchenforschungsportal B | 23,40 Milliarden USD (2025) | Wendet oft konservative Annahmen zu Adoption und Durchschnittspreisentwicklung an und kann Nachrüstungs- und Softwareebenen unterschätzen, indem der Fokus hauptsächlich auf Hardwarelieferungen liegt. |
Insgesamt resultiert die Streuung hauptsächlich daraus, was als Überwachung im Gegensatz zu benachbarten Kategorien gezählt wird, sowie daraus, wie Basisjahrzeitpunkt und Preisentwicklung behandelt werden. Indem wir Eingaben an klare Beschaffungssignale, Aufrüstungszyklen und systembezogene Preislogik koppeln, können wir und unsere Kunden die Gesamtsumme auf wiederholbare Schritte und praktische Annahmen zurückführen.


Im Bericht beantwortete Schlüsselfragen
Welchen globalen Wert hat der Markt für maritime Überwachung im Jahr 2026?
Die Marktgröße für maritime Überwachung wird im Jahr 2026 auf USD 27,44 Milliarden geschätzt.
Wie schnell werden die Umsätze im Bereich maritime Überwachung zwischen 2026 und 2031 wachsen?
Die aggregierten Umsätze werden voraussichtlich mit einer CAGR von 6,74 % wachsen und bis 2031 USD 38,02 Milliarden erreichen.
Welcher Anwendungsbereich wächst am schnellsten?
Die Grenzsicherheit führt das Wachstum mit einer CAGR von 8,05 % an, da Nationen die maritime Abfangmaßnahmen und Anti-Schmuggelpatrouillen automatisieren.
Welcher Plattformtyp verzeichnet den stärksten Nachfrageanstieg?
Luftgestützte Plattformen, einschließlich Seeaufklärungsflugzeugen und UAVs, schreiten bis 2031 mit einer CAGR von 8,28 % voran.
Welche Region wird voraussichtlich die höchste Wachstumsrate verzeichnen?
Der Nahe Osten und Afrika weisen mit einer CAGR von 8,94 % die schnellste regionale Wachstumsrate auf, bedingt durch erhöhte Investitionen in die Sicherheit von Tankerschifffahrtswegen.
Welcher Technologietrend transformiert die künftigen Überwachungsfähigkeiten?
KI-gestützte Sensorfusion, die Entscheidungen mit Kill-Web-Geschwindigkeit ermöglicht, gestaltet Befehls- und Kontrollarchitekturen über Flotten hinweg neu.
Seite zuletzt aktualisiert am:



