
Marktgröße und Marktanteil für marines Kollagen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 392.20 Millionen US-Dollar |
| Marktgröße (2031) | 593.07 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.62 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für marines Kollagen von Mordor Intelligence
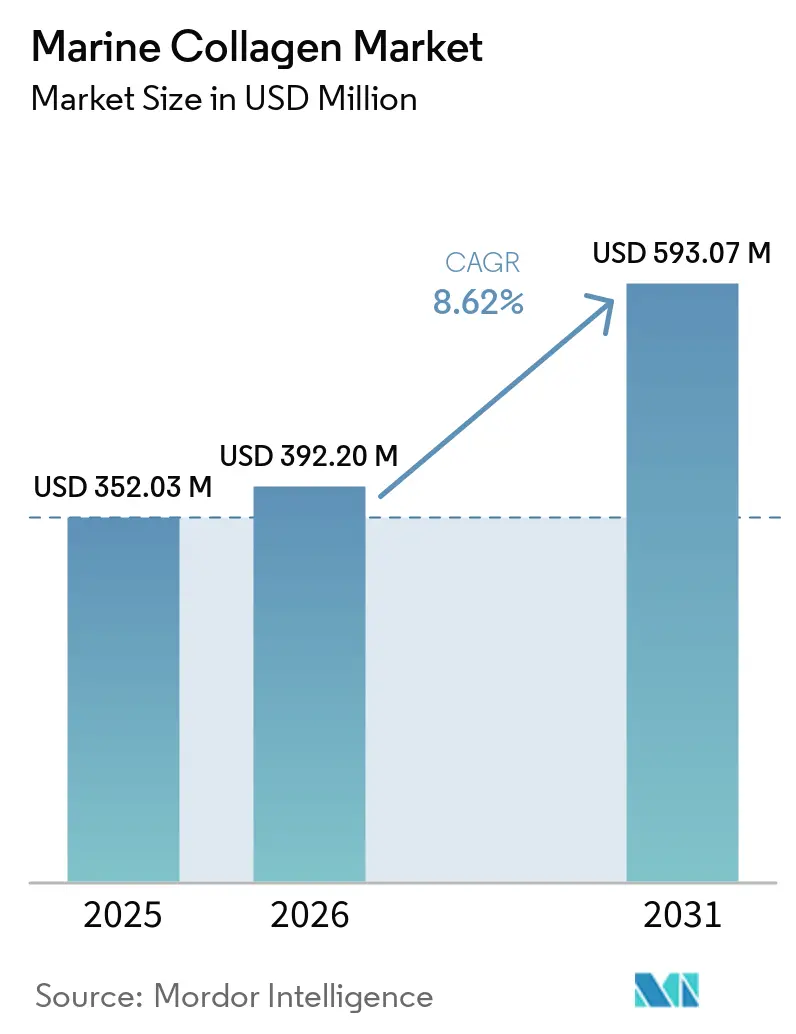
Die Marktgröße für marines Kollagen wird voraussichtlich von 352,03 Millionen USD im Jahr 2025 auf 392,20 Millionen USD im Jahr 2026 wachsen und bis 2031 einen Wert von 593,07 Millionen USD erreichen, bei einem CAGR von 8,62 % im Zeitraum 2026–2031. Dieses Wachstum unterstreicht die zunehmende Beliebtheit von marin gewonnenem Kollagen, das sich von einem Spezialzutat zu einem weit verbreiteten Bestandteil in Schönheitsprodukten, Nahrungsergänzungsmitteln und funktionellen Lebensmitteln entwickelt. Verbraucher suchen zunehmend nach Clean-Label-Proteinoptionen, und marines Kollagen zeichnet sich durch seine hohe Bioverfügbarkeit aus. Regulatorische Unterstützung in wichtigen asiatischen Märkten fördert zudem die Entwicklung nachhaltiger und innovativer Zutaten. So hat Thai Union beispielsweise 30 Millionen USD in eine Anlage investiert, die der Herstellung von hochwertigem Thunfischhaut-Kollagen gewidmet ist, was das erhebliche Kapital verdeutlicht, das zur Stärkung der Lieferkette eingesetzt wird. Der Markt für marines Kollagen ist mäßig fragmentiert, wobei wichtige Akteure wie Weishardt Group und Darling Ingredients ihren Zugang zu Rohstoffen und ihre langjährigen Kundenbeziehungen in der Lebensmittel- und Pharmaindustrie nutzen, um ihren Wettbewerbsvorteil zu wahren.
Wichtigste Erkenntnisse des Berichts
- Nach Typ führte Kollagen Typ I im Jahr 2025 mit einem Umsatzanteil von 62,74 %, während Typ III bis 2031 voraussichtlich mit einem CAGR von 10,49 % wachsen wird.
- Nach Quelle entfiel im Jahr 2025 ein Marktanteil von 45,02 % auf Fischhaut im Markt für marines Kollagen, während Knochen und Sehnen bis 2031 einen CAGR von 10,38 % erzielen dürften.
- Nach Anwendung entfielen im Jahr 2025 55,10 % der Marktgröße für marines Kollagen auf Lebensmittel und Getränke, während der Bereich Körperpflege und Kosmetik mit einem CAGR von 10,59 % bis 2031 wächst.
- Nach Geografie dominierte der asiatisch-pazifische Raum im Jahr 2025 mit einem Anteil von 41,05 % am Markt für marines Kollagen und wird bis 2031 voraussichtlich mit einem CAGR von 11,11 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Wachsende Nachfrage nach Nutricosmetics | +1.8% | Global, mit führender Rolle des asiatisch-pazifischen Raums und Europas | Mittelfristig (2–4 Jahre) |
| Zunahme der alternden Bevölkerung und Bedenken hinsichtlich der Gelenkgesundheit | +1.4% | Global, konzentriert in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wachsender Einsatz in funktionellen Lebensmitteln und Getränken | +1.2% | Schwerpunkt asiatisch-pazifischer Raum, Ausweitung auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Expansion im Bereich Sporternährung und Fitnessbranche | +0.9% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Hohe Bioverfügbarkeit und Absorptionsrate gegenüber tierischem Kollagen | +0.7% | Global | Langfristig (≥ 4 Jahre) |
| Wachsende Innovation und Produktdiversifizierung | +0.5% | Global, mit Forschungs- und Entwicklungszentren in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach Nutricosmetics
Die steigende Nachfrage nach Nutricosmetics treibt das Wachstum des Marktes für marines Kollagen erheblich voran. Verbraucher entscheiden sich zunehmend für Schönheitspräparate, die die Hautfeuchtigkeit, Elastizität und Ausstrahlung verbessern. Marines Kollagen ist besonders beliebt geworden, da es – wie klinische Studien belegen – bereits innerhalb von acht Wochen sichtbare Ergebnisse liefern kann. Unterstützende Vorschriften in diesen Ländern ermutigen Unternehmen, innovative Produkte wie Kollagengetränke, -pulver und -gummibärchen zu entwickeln, die Bequemlichkeit mit gesundheitlichem Nutzen verbinden. Viele Unternehmen konzentrieren sich nun auf die Gewinnung von Kollagenpeptiden aus aufgewerteten marinen Nebenprodukten wie Thunfisch- und Kabeljauschale. So haben beispielsweise Marken wie Shiseido und Meiji marines Kollagen in umweltfreundlichen Verpackungen eingeführt. Die Verbraucherausgaben für Nahrungsergänzungsmittel steigen stetig. Laut dem Council for Responsible Nutrition (CRN) betrugen die mittleren monatlichen Ausgaben der Nutzer für Nahrungsergänzungsmittel im Jahr 2023 48 USD und stiegen 2024 auf 50 USD [1]Quelle: Crnusa.org, CRN-Umfrage zeigt konsistente Nutzung von Nahrungsergänzungsmitteln mit zunehmendem Einsatz von Spezialprodukten im Laufe der Zeit,
crnusa.org. Dies deutet auf eine wachsende Bereitschaft der Verbraucher hin, in Gesundheits- und Schönheitsprodukte zu investieren, was die Nachfrage nach marinem Kollagen weiter ankurbelt.
Zunahme der alternden Bevölkerung und Bedenken hinsichtlich der Gelenkgesundheit
Die wachsende ältere Bevölkerung und zunehmende Bedenken hinsichtlich der Gelenkgesundheit treiben die Nachfrage nach marinem Kollagen voran, das für seine ausgezeichnete Absorption und Wirksamkeit bei der Unterstützung der Mobilität älterer Menschen bekannt ist. Im Jahr 2024 machte die weltweite Bevölkerung der 65-Jährigen und Älteren laut dem Bevölkerungsfonds der Vereinten Nationen 10,3 % der gesamten Weltbevölkerung aus [2]Quelle: Unfpa.Org, Alterung,
unfpa.org. Diese Zahl dürfte sich bis 2074 verdoppeln und 20,7 % erreichen. Klinische Studien haben gezeigt, dass marine Kollagenpeptide Gelenkschmerzen und Steifheit erheblich reduzieren können, wobei die Vorteile bis zu sechs Monate nach der Behandlung anhalten. Dies macht marines Kollagen zu einer vielversprechenden Langzeitlösung zur Behandlung von Osteoarthritis und anderen altersbedingten Gelenkproblemen. Da ältere Erwachsene häufig Verdauungsprobleme haben, ist die hohe Bioverfügbarkeit von marinem Kollagen für diese Gruppe besonders geeignet. Infolgedessen empfehlen Mediziner Kollagen zunehmend als Teil von Präventivpflegeprogrammen. In einigen europäischen Ländern erwägen Regierungen sogar Erstattungsoptionen für kollagenbasierte Behandlungen. Um den Bedürfnissen dieser wachsenden Verbrauchergruppe gerecht zu werden, führen Unternehmen seniorenfreundliche Produkte wie trinkbare Ampullen und vordosierte Pulver ein.
Wachsender Einsatz in funktionellen Lebensmitteln und Getränken
Die Verwendung von marinem Kollagen in funktionellen Lebensmitteln und Getränken wird aufgrund von Fortschritten bei den Verarbeitungstechniken immer beliebter. So hat beispielsweise die Ozonoxidation den starken Fischgeruch von marinem Kollagen um über 60 % reduziert, was es für Verbraucher attraktiver macht und gleichzeitig seinen Nährwert erhält. Diese Verbesserungen ermöglichen es, marines Kollagen in Produkte wie Milchalternativen, Proteinriegel und andere alltägliche Lebensmittel zu integrieren. Seine natürliche Fähigkeit, einen Schutzfilm zu bilden und Feuchtigkeit zu binden, verbessert zudem die Textur und Qualität dieser Produkte. In Südostasien, wo eine starke Präferenz für Clean-Label- und natürliche Zutaten besteht, gewinnt marines Kollagen erheblich an Bedeutung. Getränkeunternehmen bieten nun neutral schmeckende Kollagenmikropeptide in gebrauchsfertigen Formaten an, was es vielbeschäftigten Verbrauchern erleichtert, Kollagen in ihren Alltag zu integrieren. Dieser Trend trägt dazu bei, dass marines Kollagen über traditionelle Nahrungsergänzungsmittel hinaus in ein breiteres Spektrum von Lebensmittel- und Getränkeoptionen vordringt und so seine Attraktivität und sein Marktpotenzial steigert.
Expansion im Bereich Sporternährung und Fitnessbranche
Die Sporternährungs- und Fitnessbranche treibt einen erheblichen Anstieg der Nachfrage nach marinem Kollagen voran, insbesondere bei Sportlern und Fitnessenthusiasten, die Gelenkgesundheit, schnellere Regeneration und verbesserte Leistung priorisieren. Körperliche Aktivität wird laut der Weltgesundheitsorganisation allgemein für ihre Rolle bei der Vorbeugung und Behandlung nichtübertragbarer Krankheiten wie Herzerkrankungen, Diabetes und bestimmter Krebsarten sowie zur Förderung der psychischen Gesundheit und des allgemeinen Wohlbefindens anerkannt [3]Quelle: Weltgesundheitsorganisation, Körperliche Aktivität,
who.int. Marines Kollagen, insbesondere Typ III, wird aufgrund seiner geringeren Molekülgröße, die eine bessere Absorption im Körper ermöglicht, sehr geschätzt. Im Gegensatz zu bovinem Kollagen unterliegt marines Kollagen weniger kulturellen oder religiösen Einschränkungen, was es zu einer inklusiveren Option für Verbraucher weltweit macht. Die Verfügbarkeit benutzerfreundlicher Formate, wie granuliertes marines Kollagen, das sich schnell in Wasser auflöst, erleichtert Fitnessstudiobesuchern und aktiven Personen die Integration in ihre Routinen. Diese Vorteile positionieren marines Kollagen als wesentlichen Bestandteil moderner Sporternährungsprodukte und bedienen die wachsende gesundheitsbewusste Bevölkerung.
Analyse der Auswirkungen der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Allergische Reaktionen und Ernährungseinschränkungen | -0.8% | Global, mit stärkeren Auswirkungen in religiös vielfältigen Märkten | Kurzfristig (≤ 2 Jahre) |
| Fischgeruch und Herausforderungen bei der Geschmacksmaskierung in gebrauchsfertigen Getränken | -0.6% | Global, insbesondere mit Auswirkungen auf Getränkeanwendungen | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch alternative Kollagenproteine | -0.5% | Global, mit zunehmender Verbreitung fermentationsbasierter Alternativen | Langfristig (≥ 4 Jahre) |
| Begrenzte Rohstoffverfügbarkeit | -0.4% | Global, mit Lieferkettenkonzentration in Fischereiregionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Allergische Reaktionen und Ernährungseinschränkungen
Marines Kollagen steht vor bestimmten Herausforderungen durch Allergierisiken und Ernährungseinschränkungen. Fischallergien, die gemäß Annallergy Org, Stand Oktober 2024, etwa 0,1 % bis 0,4 % der Weltbevölkerung betreffen [4]Quelle: Annallergy.org, Fischallergie,
annallergy.org, schränken die Verbraucherbasis für Produkte aus marinem Kollagen ein. Um dem entgegenzuwirken, haben Regulierungsbehörden wie die US-amerikanische Lebensmittel- und Arzneimittelbehörde (FDA) die Allergenkennzeichnung zur Pflicht gemacht und Warnungen an Marken ausgegeben, die diese Standards nicht einhalten. Während marines Kollagen die mit Schweinequellen verbundenen Bedenken umgeht, stößt es bei einigen religiösen und kulturellen Gruppen, wie Teilen der hinduistischen Bevölkerung, die möglicherweise alle tierischen Proteine meiden, noch auf Zurückhaltung. Diese Faktoren schaffen eine Hürde für die Marktexpansion, sofern Marken nicht proaktive Maßnahmen ergreifen. Unternehmen können an einer klareren Kennzeichnung arbeiten, hypoallergene Verarbeitungsmethoden entwickeln oder alternative Quellen wie fermentierte oder pflanzliche Kollagenanaloga erkunden. Solche Innovationen könnten dazu beitragen, die Attraktivität von marinem Kollagen zu steigern und es einem breiteren Publikum zugänglich zu machen.
Fischgeruch und Herausforderungen bei der Geschmacksmaskierung in gebrauchsfertigen Getränken
Der Einsatz von marinem Kollagen in gebrauchsfertigen Getränken steht vor mehreren Herausforderungen, hauptsächlich aufgrund seines natürlichen Fischgeruchs und -geschmacks, den viele Verbraucher als unattraktiv empfinden. Technologien wie die Ozonoxidation wurden entwickelt, um diese Probleme durch Reduzierung von Geruch und Geschmack zu beheben, erfordern jedoch erhebliche Anfangsinvestitionen. Dies macht es für kleinere Hersteller schwierig, die notwendigen Geräte zu finanzieren, was ihre Wettbewerbsfähigkeit oder Expansionsmöglichkeiten auf dem Markt einschränkt. Darüber hinaus erfordert die Verbesserung des Geschmacks dieser Getränke häufig den Einsatz fortschrittlicher Geschmacksmaskierungssysteme, was die Produktionskosten weiter erhöht und den Herstellungsprozess komplexer gestaltet. Infolgedessen stehen gebrauchsfertige Getränke auf Basis von marinem Kollagen im Wettbewerb mit anderen funktionellen Getränken, wo Preis und Geschmack entscheidende Faktoren sind. Solange keine kosteneffektiveren und skalierbaren Lösungen eingeführt werden, dürfte das Wachstum von marinem Kollagen in flüssigen Getränkeformaten langsamer bleiben als bei pulverförmigen Nahrungsergänzungsmitteln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
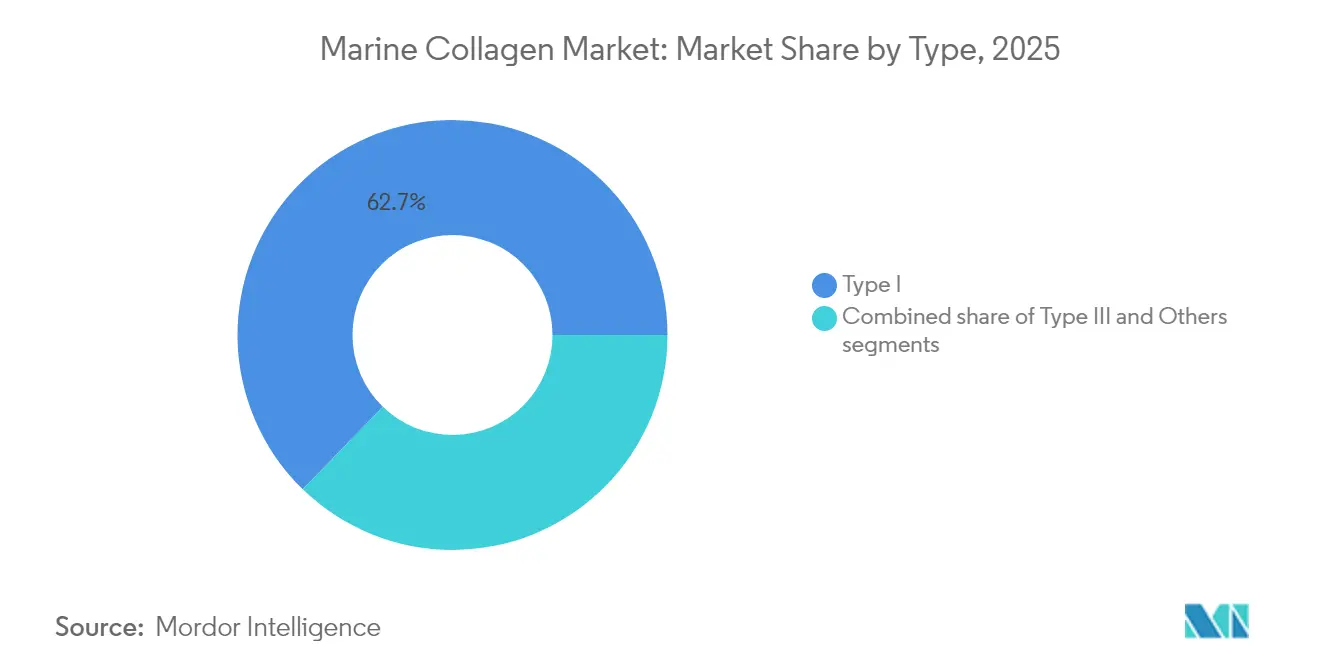
Dominanz von Typ I steht unter dem Innovationsdruck von Typ IIIIm Jahr 2025 entfallen 62,74 % des Marktanteils auf Kollagen Typ I, unterstützt durch umfangreiche klinische Forschung, behördliche Zulassung und kostengünstige Extraktionsmethoden aus Fischhaut. Kollagen Typ I bleibt das dominanteste im Markt für marines Kollagen, angetrieben durch seine starke Assoziation mit Vorteilen für die Hautgesundheit. Seine Beliebtheit ist größtenteils auf seine nachgewiesene Wirksamkeit bei der Förderung der Hautelastizität und -feuchtigkeit zurückzuführen, was es zu einer bevorzugten Wahl in Schönheits- und Hautpflegeprodukten macht. Kollagen Typ III gewinnt jedoch an Bedeutung, mit einem prognostizierten CAGR von 10,49 %, da die Nachfrage nach seinem Einsatz in der Leistungsernährung und der vaskulären Heilung wächst. Hersteller konzentrieren sich auf fortschrittliche Hydrolysetechniken, um die bioaktive Tripelhelix-Struktur zu erhalten und so eine bessere Funktionalität und Wirksamkeit zu gewährleisten.
Andere Kollagentypen wie Typ II, IV und V entwickeln sich unterdessen zu vielversprechenden Optionen für spezialisierte medizinische und therapeutische Anwendungen. So haben beispielsweise Kollagenpeptide vom Typ V, die aus Kurzschnabelmarlin gewonnen werden, aufgrund ihrer ACE-hemmenden Eigenschaften ein Potenzial für die kardiovaskuläre Gesundheit gezeigt. Diese Typen werden auch für den Einsatz in der regenerativen Medizin und bei Medizinprodukten erforscht. Mit dem Fortschritt der Fermentationstechnologie könnten Lieferanten bald hochreine, typspezifische Kollagene produzieren, ohne auf marine Biomasse angewiesen zu sein. Diese Innovation könnte den Markt erheblich erweitern und neue Möglichkeiten und Anwendungen innerhalb der Branche für marines Kollagen bieten.
Notiz: Anteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Quelle:
Führung von Fischhaut wird durch Knochenvalorisierung herausgefordertFischhaut bleibt die beliebteste Quelle für marines Kollagen und trägt mit 45,02 % zum Marktanteil bei. Diese Dominanz ist auf die gut etablierte Lieferkette zurückzuführen, die in Meeresfrüchteverarbeitungszentren integriert ist. Fischhaut bietet eine hohe Kollagenausbeute und eine ausgezeichnete thermische Stabilität, was sie zu einer bevorzugten Wahl für biomedizinische Gele und kosmetische Anwendungen macht. Knochen und Sehnen gewinnen jedoch schnell als alternative Quellen an Bedeutung, mit einer prognostizierten Wachstumsrate von 10,38 % CAGR. Dieses Wachstum wird durch Fortschritte bei enzymatischen Extraktionstechniken vorangetrieben, die die Kollagenausbeute verbessern und Abfallmaterialien effektiv verwerten. Diese Entwicklungen stehen im Einklang mit den Grundsätzen einer Kreislaufwirtschaft und helfen, die Herausforderung der Rohstoffknappheit im Markt für marines Kollagen zu bewältigen.
Sardinen-Schuppen, die bisher als Abfall galten, werden nun auf ihr Potenzial hin untersucht. Neue enzymatische Methoden erhöhen nicht nur die Kollagengewinnung, sondern produzieren auch antimikrobielle Hydrolysate, die bei Konzentrationen von nur 2,1 µg/mL wirksam gegen Bakterien wie Staphylococcus aureus sind. Diese Innovationen erweitern das Spektrum der verfügbaren Rohstoffe, erhöhen die Vielfalt der Kollagenpeptide und stärken die Nachhaltigkeitsaussage. Dies ist besonders wichtig, da umweltbewusste Verbraucher zunehmend Transparenz und ethische Beschaffungspraktiken fordern.
Nach Anwendung:
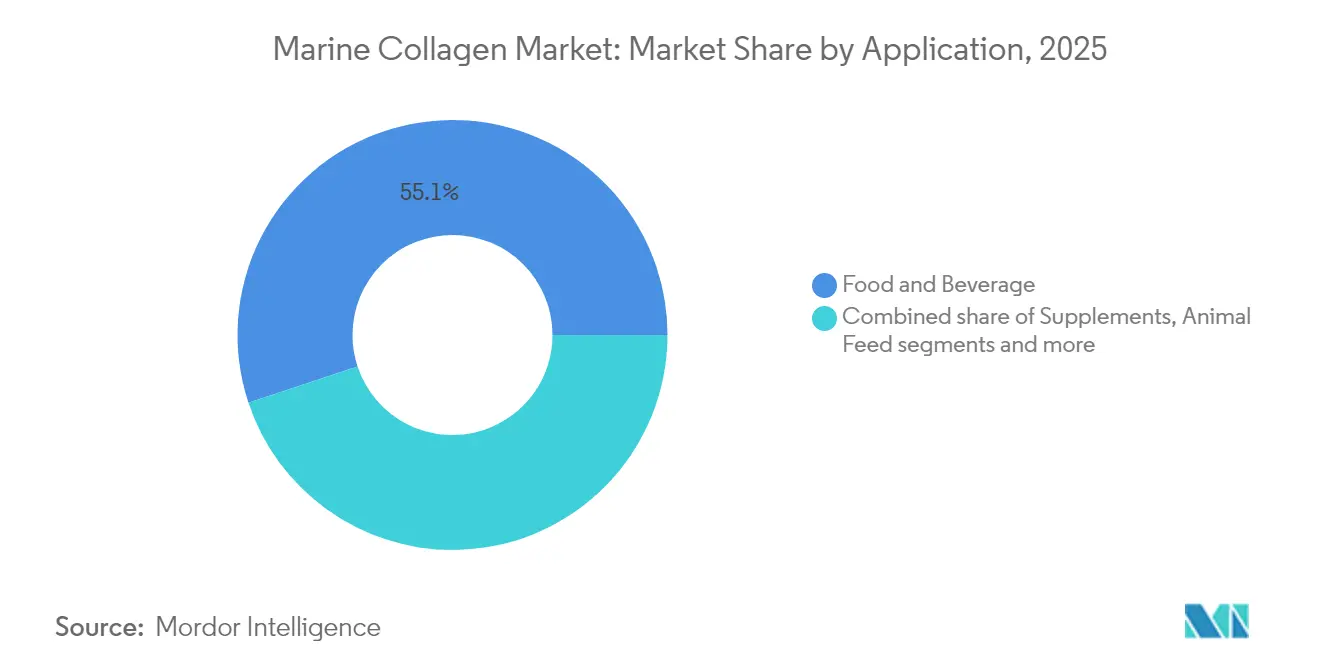
Lebensmittel und Getränke führen, während Kosmetik zulegtLebensmittel- und Getränkeanwendungen machten im Jahr 2025 55,10 % der Marktgröße für marines Kollagen aus, rund 153,04 Millionen USD, indem sie die einzigartigen Vorteile von Kollagen wie die Verbesserung der Textur, die Schaumbildung und die Proteinzugabe nutzen. Kollagen wird beispielsweise häufig eingesetzt, um die Textur und Konsistenz von Milchalternativen wie pflanzlicher Milch und Joghurt zu verbessern. Es ist auch eine bevorzugte Zutat in Sportgetränken aufgrund seines neutralen Geschmacks und seines hohen Proteingehalts, was gesundheitsbewusste Verbraucher anspricht. Diese wachsende Verwendung von marinem Kollagen in alltäglichen Lebensmittelprodukten unterstreicht seine Vielseitigkeit und Fähigkeit, die steigende Nachfrage nach funktionellen und Clean-Label-Zutaten zu erfüllen. Hersteller integrieren marines Kollagen zunehmend in ihre Produkte, um den Nährwert zu verbessern und Verbraucher anzusprechen, die gesündere und innovativere Lebensmitteloptionen suchen.
Das Segment Körperpflege und Kosmetik ist zwar kleiner, wächst jedoch mit einem CAGR von 10,59 % rasch. Produkte wie einnehmbare Schönheitskapseln, die die Hautgesundheit von innen fördern, und kombinierte topische und orale Kollagenregimes werden zunehmend beliebter. Darüber hinaus gewinnen vom Aquaculture Stewardship Council (ASC) zertifizierte Kollagenprodukte bei umweltbewussten Verbrauchern an Bedeutung. Marines Kollagen wird gegenüber landbasiertem Kollagen bevorzugt, da es vom Körper besser aufgenommen wird und nachhaltig gewonnen wird. Dieses Wachstum spiegelt das steigende Verbraucherinteresse an Schönheitsprodukten wider, die nicht nur sichtbare Ergebnisse liefern, sondern auch mit ethischen und umweltfreundlichen Praktiken übereinstimmen. Die rasche Expansion des Segments unterstreicht das Potenzial von marinem Kollagen, zu einem Schlüsselbestandteil in der Schönheits- und Hautpflegebranche zu werden.
Notiz: Anteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für marines Kollagen
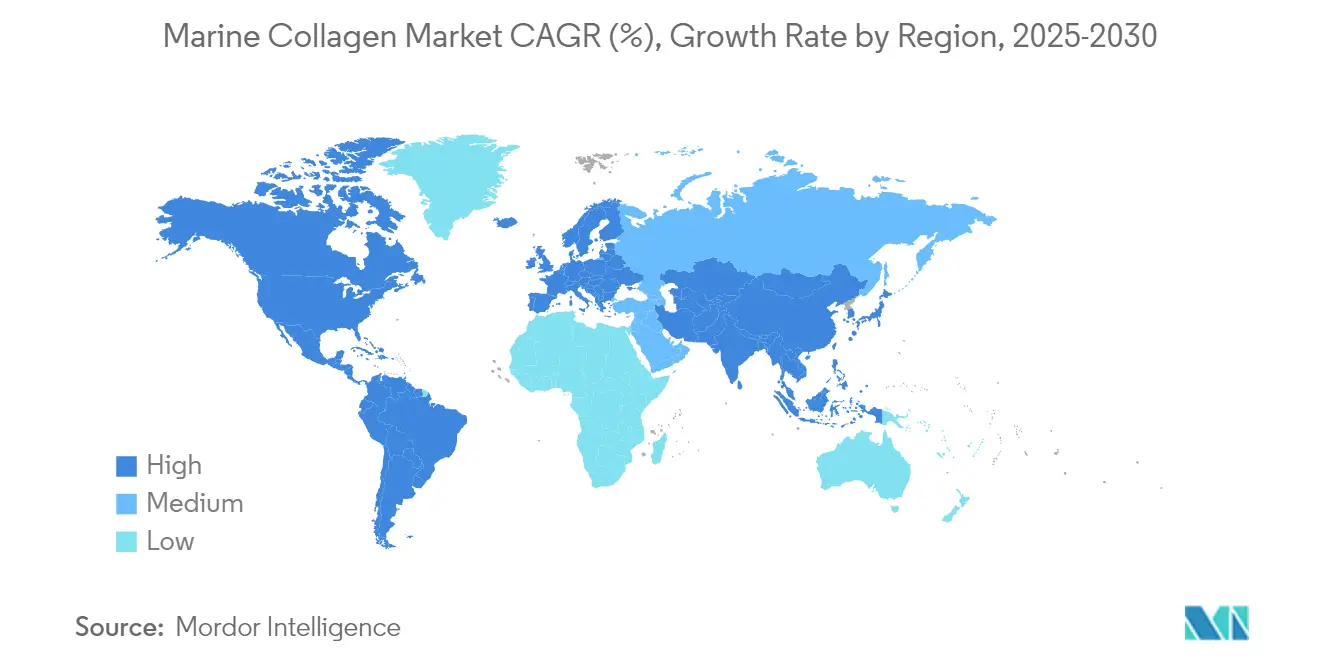
Der asiatisch-pazifische Raum entfiel im Jahr 2025 auf 41,05 % des Marktes für marines Kollagen und verzeichnet das schnellste Wachstum mit einem CAGR von 11,11 %. Die Region profitiert von reichlich vorhandenen Meeresressourcen, gut etablierten Meeresfrüchteverarbeitungsindustrien und unterstützenden staatlichen Maßnahmen. So haben Unternehmen wie Thai Union erheblich investiert, beispielsweise in ihre Thunfischhaut-Kollagenanlage im Wert von 30 Millionen USD, um die wachsende Nachfrage in Premiummärkten wie Japan und Südkorea zu bedienen. Die Regierungen der Region fördern auch die Nutzung von Nebenprodukten wie Fischknochen und -schuppen und treiben so Innovationen in der nachhaltigen Kollagenproduktion voran. Darüber hinaus ermutigen steigende verfügbare Einkommen und der Einfluss von K-Beauty-Trends die Verbraucher, mehr für hochwertige, klinisch bewährte Kollagenprodukte auszugeben.
Markt für marines Kollagen in Nordamerika und Europa
Nordamerika und Europa bleiben wichtige Märkte für marines Kollagen, sind jedoch im Vergleich zu Asien-Pazifik reifer. In Europa steht Nachhaltigkeit im Mittelpunkt, wobei die Regulierungsbehörden umweltfreundliche Praktiken betonen. Schweden hat beispielsweise ASC-zertifizierte Kollagenpräparate eingeführt und damit einen Maßstab für Rückverfolgbarkeit und Nachhaltigkeit von der Beschaffung bis zum Endprodukt gesetzt. In den Vereinigten Staaten verlagert sich der Markt aufgrund wachsender Sicherheitsbedenken und der Präferenz für religiös neutrale Optionen von bovinem Kollagen hin zu marinem Kollagen. Insbesondere Millennials und Verbraucher der Generation Z treiben diesen Trend voran, da sie bei ihren Kaufentscheidungen gesundheitsbewusste und nachhaltige Alternativen bevorzugen.
Markt für marines Kollagen in Nahost und Afrika sowie Südamerika
Aufstrebende Regionen wie Südamerika, der Nahe Osten und Afrika zeigen ein zunehmendes Potenzial für die Nachfrage nach marinem Kollagen. So hat beispielsweise Vietnams Navico ein Gemeinschaftsunternehmen gegründet, um eine Anlage mit einer Jahreskapazität von 800 Tonnen zu errichten, die sowohl den regionalen als auch den Exportbedarf decken soll. In diesen Regionen wächst die Mittelschicht und das Bewusstsein für Gesundheit und Wohlbefinden nimmt zu, was den Kollagenkonsum voraussichtlich ankurbeln wird. Mit zunehmenden Gesundheitskampagnen und steigenden verfügbaren Einkommen werden diese Gebiete schrittweise stärker in den globalen Markt für marines Kollagen integriert und bieten neue Expansionsmöglichkeiten.

Wettbewerbslandschaft
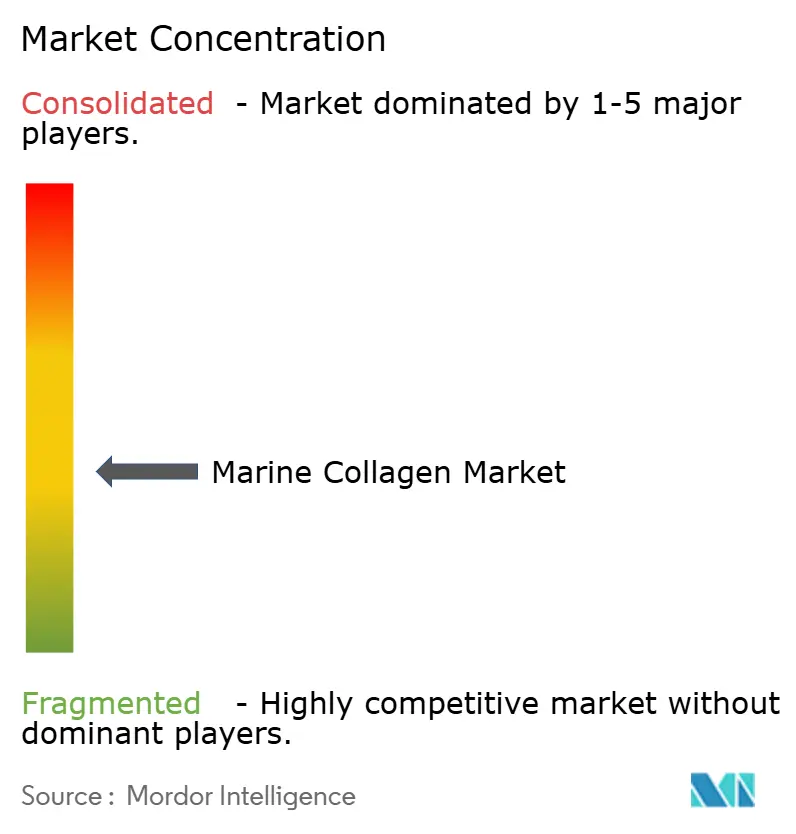
Der Markt für marines Kollagen ist wettbewerbsintensiv, mit vielen Unternehmen, die eine starke Position anstreben, was ihn mäßig fragmentiert macht. Gut etablierte Akteure wie Weishardt Group, Gelita und Darling Ingredients profitieren von ihrem Zugang zu Rohstoffen und langfristigen Partnerschaften mit Kunden in der Lebensmittel- und Pharmaindustrie. In Asien nutzen kleinere und mittelgroße Unternehmen ihre Nähe zu Rohstoffen und niedrigere Produktionskosten, um effektiv zu konkurrieren. Gleichzeitig erforschen westliche Biotechunternehmen innovative Methoden wie die fermentationsbasierte Kollagenproduktion, die Herausforderungen wie inkonsistente Qualität und ethische Bedenken im Zusammenhang mit fischbasierten Materialien vermeidet. Diese vielfältigen Ansätze zeigen, wie Unternehmen sich anpassen, um Marktanforderungen zu erfüllen und wettbewerbsfähig zu bleiben.
Um ihre Marktpräsenz zu stärken, investieren Unternehmen in fortschrittliche Technologien und Infrastruktur. Thai Union hat beispielsweise eine neue Anlage gebaut, um die Kontrolle über seine Lieferkette zu verbessern und hochwertige Spezialzutaten zu produzieren. Evonik hat ähnlich Vecollan entwickelt, ein medizinisches Kollagen, das mittels Präzisionsfermentation hergestellt wird und eine konsistente Qualität gewährleistet sowie die Einschränkungen traditionellen fischbasierten Kollagens behebt. Partnerschaften werden ebenfalls zu einer wichtigen Strategie, wie die Zusammenarbeit von Brenntag mit Cambrium zur Verteilung von NovaColl, einer veganen Kollagenalternative. Diese Initiativen unterstreichen den Fokus der Branche auf Innovation, Nachhaltigkeit und die Erfüllung der wachsenden Nachfrage nach hochwertigen, ethischen Produkten.
Käufer im Markt für marines Kollagen priorisieren zunehmend Faktoren wie Kosten, Produktreinheit und Nachhaltigkeitszertifizierungen. Unternehmen, die nachverfolgbare Beschaffung, umweltfreundliche Praktiken und klinisch bewiesene Vorteile bieten können, werden eher erfolgreich sein. Da Verbraucher immer stärker auf Nachhaltigkeit und Produktwirksamkeit achten, wird erwartet, dass Hersteller mit diesen Fähigkeiten einen Wettbewerbsvorteil erlangen. Dies wird ihnen helfen, größere Marktanteile zu gewinnen und Premiumpreise durchzusetzen. Angesichts der steigenden Nachfrage nach marinem Kollagen sind Unternehmen, die sich an diese Trends anpassen, gut für ein langfristiges Wachstum im Markt positioniert.
Branchenführer im Markt für marines Kollagen
Weishardt Group
Seagarden AS
Croda International PLC
Ashland Global Holdings Inc.
Darling Ingredients Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für marines Kollagen
- Weishardt Group
- Seagarden AS
- Croda International PLC
- Ashland Global Holdings Inc.
- Darling Ingredients Inc.
- Nestle S.A.
- Gelita Group
- Italgelatine S.p.A
- Further Food
- Nitta Gelatin Inc.
- CoreFX Ingredients
- Amandean LLC
- Norland Products Inc.
- Innovactiv
- Titan Biotech Ltd.
- Certified Nutraceuticals Inc.
- Planet Paleo Ltd.
- Shenzhen Taier Biotechnology Co., Ltd
- Nippi, Incorporated
- NutraBio Labs Inc.

Recent Industry Developments in Markt für marines Kollagen
- Juni 2025: Thai Union investierte 30 Millionen USD in eine Anlage für marines Kollagen, die 200 t/Jahr Thunfischhaut-Kollagen produziert und auf Japan, Südkorea und Australien abzielt.
- März 2025: BioLab arbeitet mit Real Collagen zusammen, um Fischkollagenprodukte zu entwickeln. Diese Partnerschaft konzentriert sich auf Fischkollagen und zielt darauf ab, die Wundheilungslösungen von BioLab zu verbessern, die menschliches Gewebeallograft aus der Amnionmembran zum Schutz von Wunden verwenden.
- Februar 2025: GNC brachte eine neue Premium-Kollagenproduktlinie auf den Markt, die marine und bovine Kollagenpeptidformeln mit verbesserten Absorptionseigenschaften enthält. Die Produktentwicklung orientiert sich an globalen Schönheitstrends und zielt darauf ab, das Hautbild durch Nahrungsergänzung zu verbessern.
- Juni 2024: Tranont hat Glow-M eingeführt, ein innovatives marines Kollagen-Nahrungsergänzungsmittel, das die Hautausstrahlung verbessern, die Haare stärken und gesündere Nägel unterstützen soll. Dieses Produkt wurde speziell für eine überlegene Absorption formuliert.


Globaler Berichtsumfang für den Markt für marines Kollagen
Der globale Markt für marines Kollagen ist nach Typ, Quelle und Anwendung segmentiert. Nach Typ ist der Markt in Typ I, Typ III und Sonstige (andere Typen umfassen Typ II, Typ IV und Typ V) unterteilt. Nach Quelle in Fischhaut, Fischschuppen, Fischknochen und Sehnen sowie Sonstige. Nach Anwendung ist der Markt in Lebensmittel und Getränke (Backwaren, Snacks und Getränke), Nahrungsergänzungsmittel (Sport-/Leistungsernährung sowie Ernährung für ältere Menschen und medizinische Ernährung), Kosmetik und Körperpflege sowie Tierfutter segmentiert. Der Markt wird auch geografisch in die Regionen Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika unterteilt.
| Typ I |
| Typ III |
| Sonstige (andere Typen umfassen Typ II, Typ IV und Typ V) |
| Fischhaut |
| Fischschuppen |
| Fischknochen und Sehnen |
| Sonstige |
| Lebensmittel und Getränke | Backwaren |
| Snacks | |
| Getränke | |
| Nahrungsergänzungsmittel | Sport-/Leistungsernährung |
| Ernährung für ältere Menschen und medizinische Ernährung | |
| Kosmetik und Körperpflege | |
| Tierfutter |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Indien | |
| Australien und Neuseeland | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Typ I | |
| Typ III | ||
| Sonstige (andere Typen umfassen Typ II, Typ IV und Typ V) | ||
| Nach Quelle | Fischhaut | |
| Fischschuppen | ||
| Fischknochen und Sehnen | ||
| Sonstige | ||
| Nach Anwendung | Lebensmittel und Getränke | Backwaren |
| Snacks | ||
| Getränke | ||
| Nahrungsergänzungsmittel | Sport-/Leistungsernährung | |
| Ernährung für ältere Menschen und medizinische Ernährung | ||
| Kosmetik und Körperpflege | ||
| Tierfutter | ||
| Nach Geographie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Australien und Neuseeland | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für marines Kollagen?
Die Marktgröße für marines Kollagen beläuft sich im Jahr 2026 auf 392,20 Millionen USD und zeigt eine robuste Mainstream-Nachfrage.
Wie schnell wird der Markt für marines Kollagen voraussichtlich wachsen?
Von 2026 bis 2031 wird für den Markt für marines Kollagen ein CAGR von 8,62 % prognostiziert, der bis Ende des Zeitraums einen Wert von 593,07 Millionen USD erreichen wird.
Welche Region hält den größten Anteil am Markt für marines Kollagen?
Der asiatisch-pazifische Raum führt im Jahr 2025 mit einem Anteil von 41,05 % am Markt für marines Kollagen, unterstützt durch integrierte Lieferketten und eine wachsende Verbreitung des Konzepts „Schönheit von innen”.
Welcher Kollagentyp wächst am schnellsten?
Kollagen Typ III verzeichnet mit einem CAGR von 10,49 % das schnellste Wachstum aufgrund spezialisierter Anwendungen in der Sporternährung und der vaskulären Gesundheit.
Seite zuletzt aktualisiert am:



