
Malaysia Data Center Construction Marktgröße und -anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 3.71 Milliarden US-Dollar |
| Marktgröße (2031) | 7.74 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 15.88 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |

Malaysia Data Center Construction Marktanalyse von Mordor Intelligence
Die Marktgröße für Malaysia Data Center Construction erreichte im Jahr 2026 3,71 Milliarden USD und wird bis 2031 voraussichtlich 7,74 Milliarden USD erreichen, was einem robusten CAGR von 15,88 % über den Prognosezeitraum entspricht. Das Wachstum wird durch den Hyperscale-Überlaufeffekt aus Singapur, einen großzügigen 10-jährigen Steueraufschub für qualifizierte Bauten sowie einen Multi-Terabit-Schub bei der globalen Konnektivität durch die 2024 erfolgten Anlandungen der MIST-, Apricot- und Bifrost-Seekabel angetrieben. Betreiber, die schnell handeln, um Grundstücke in Johor und Cyberjaya zu sichern, profitieren von Landkosten, die bis zu 60 % unter denen Singapurs liegen, während neue Regelungen zur erneuerbaren Energie im Rahmen des Corporate Renewable Energy Supply Scheme die Betriebskosten senken und die ESG-Bewertung verbessern. Der Wettbewerbsdruck ist gestiegen, da seit 2024 mindestens 12 globale und regionale Anbieter Greenfield- oder Erweiterungsprojekte im Wert von mehr als 15 Milliarden USD angekündigt haben, wodurch Malaysia den Übergang von einer sekundären zu einer primären Cloud-Verfügbarkeitszone innerhalb Südostasiens vollzieht.
Wesentliche Erkenntnisse des Berichts
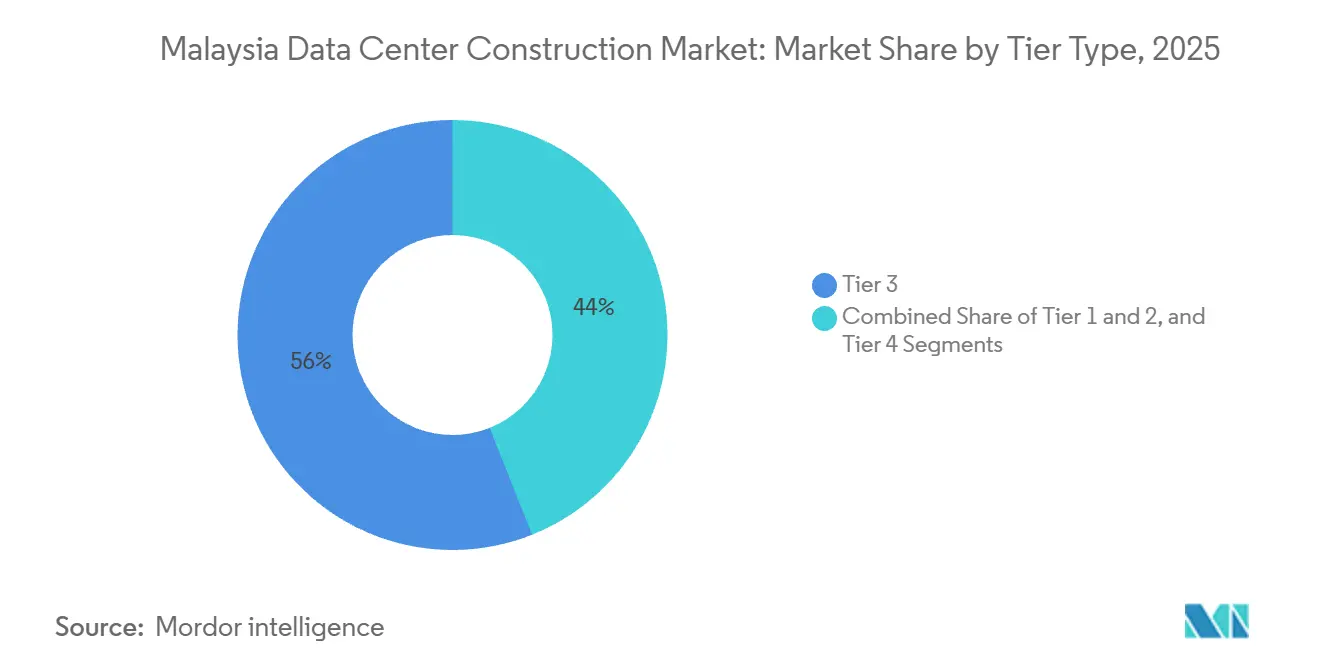
- Nach Tier-Typ entfielen auf Tier-3-Einrichtungen im Jahr 2025 56,04 % des Marktanteils am Malaysia Data Center Construction Markt, während für Tier-4-Bauten bis 2031 ein CAGR von 16,87 % prognostiziert wird.
- Nach Rechenzentrum-Größe führten Großanlagen mit 55,46 % des Marktanteils am Malaysia Data Center Construction Markt im Jahr 2025, und Hyperscale-Campusse sollen bis 2031 mit einem CAGR von 16,34 % expandieren.
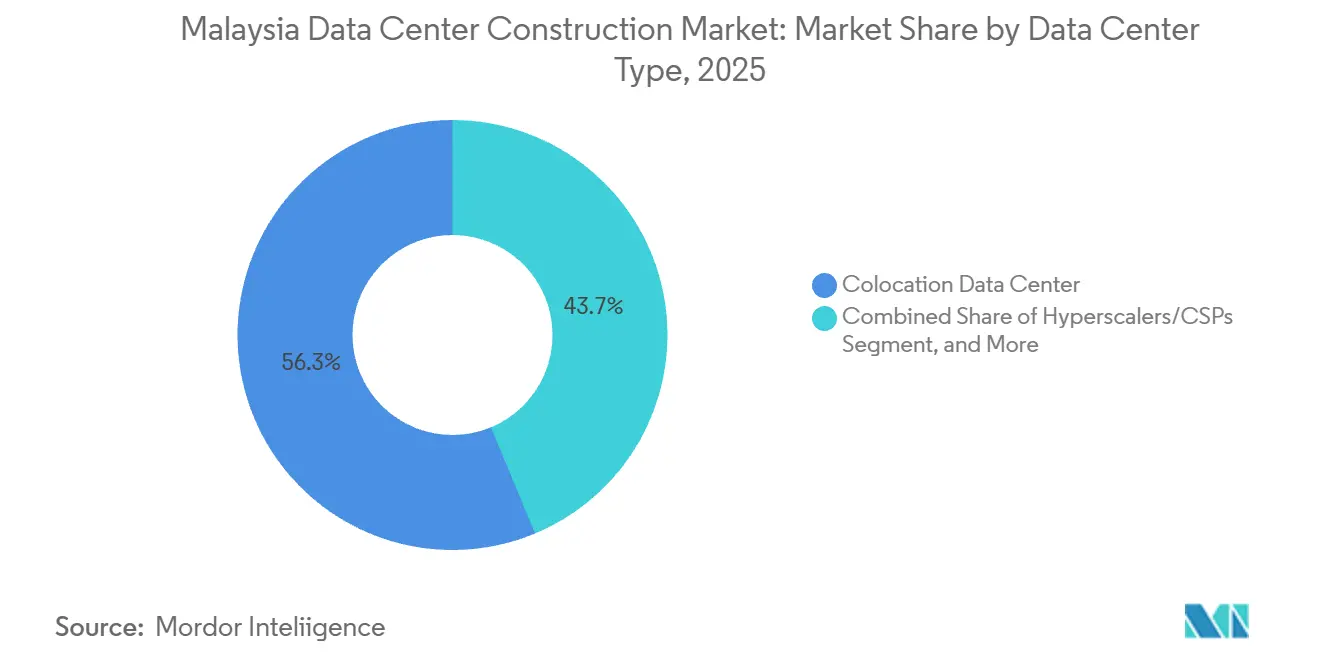
- Nach Rechenzentrum-Typ entfiel auf Colocation im Jahr 2025 ein Marktanteil von 56,28 % am Malaysia Data Center Construction Markt, während Hyperscaler und Cloud-Dienstanbieter im gleichen Zeitraum voraussichtlich mit einem CAGR von 16,58 % wachsen werden.
- Nach Infrastrukturkategorie entfielen auf elektrische Systeme 40,22 % der Ausgaben im Jahr 2025, und mechanische Systeme werden den schnellsten CAGR von 16,79 % bis 2031 verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Malaysia Data Center Construction Markttrends und Einblicke
Treiberauswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Überlaufnachfrage durch das Singapur-Moratorium | +3.2% | Johor, sekundäre Gewinne in Cyberjaya und Penang | Mittelfristig (2–4 Jahre) |
| Hyperscale Cloud- und KI-Ausbauten | +4.1% | National, konzentriert in Johor und Selangor | Langfristig (≥ 4 Jahre) |
| Malaysia Digital Steuer- und Anreizprogramme | +2.8% | National, frühe Inanspruchnahme in Iskandar Malaysia | Kurzfristig (≤ 2 Jahre) |
| Erschwingliches Land und Energie in Johor und Cyberjaya | +2.3% | Johor und Cyberjaya | Mittelfristig (2–4 Jahre) |
| Corporate Renewable Energy Supply Scheme | +1.6% | National, Pilotprojekte in Johor und Selangor | Langfristig (≥ 4 Jahre) |
| Seekabel-Anlandungen zur Verbesserung der Konnektivität | +2.4% | Anlandestationen in Melaka, Kuantan und Penang | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Überlaufnachfrage durch das Singapur-Moratorium
Das Singapurer Einfrieren neuer Genehmigungen im Jahr 2019 drängte eine ungedeckte Hyperscale-Nachfrage von 200 bis 300 Megawatt über die Landbrücke, wodurch Betreiber in Johor eine Latenz von unter 2 Millisekunden nach Singapur zu Grundstückspreisen erzielen konnten, die 40 bis 60 % unter denen jenseits der Meerenge liegen. Die Übernahme eines 300-Megawatt-Campus durch Vantage Data Centers für 1,6 Milliarden USD im November 2025 sowie der 400-Megawatt-Netzanschlussvertrag von Bridge Data Centres im Vorjahr verdeutlichen die Vorpositionierung für anhaltenden Überlauf.[1]Vantage Data Centers, „Vantage Data Centers beginnt mit dem Bau des KUL2-Campus in Cyberjaya”, vantage-dc.com Die Investitionsentwicklungsbehörde Malaysias verzeichnete im Jahr 2024 ausländische Direktinvestitionen in Rechenzentren in Höhe von 20 Milliarden RM, ein fünffacher Anstieg gegenüber 2022, was die strukturelle Umschichtung regionaler Kapazitäten bestätigt.
Hyperscale Cloud- und KI-Ausbauten
Microsoft verpflichtete sich im Mai 2024 zu 2,2 Milliarden USD für standortübergreifende Campusse und Qualifizierungsprogramme, während Google im selben Monat 2 Milliarden USD für seine erste malaysische Cloud-Region bereitstellte. ByteDance folgte mit einem KI-Hub im Wert von 10 Milliarden RM (2,1 Milliarden USD), der am MY06-Standort von Bridge Data Centres verankert ist, was Malaysias Aufstieg zur primären Verfügbarkeitszone unterstreicht. YTL Powers 500-Megawatt Green DC Park integriert Nvidia GB200 NVL72-Racks und Solarenergie vor Ort, um einen PUE-Wert von 1,3 zu erreichen, und setzt damit einen regionalen Maßstab für KI-optimierte Nachhaltigkeit.
Malaysia Digital Steuer- und Anreizprogramme
Der 2024 eingeführte MD-Steueranreiz gewährt ein Jahrzehnt Einkommenssteuerbefreiung sowie Zollbefreiungen auf Server, Kühlung und Stromausrüstung für qualifizierte Investitionen, was die Amortisationszyklen um nahezu zwei Jahre verkürzt. Betreiber, die die Schwellenwerte von 100 Millionen RM für Tier 3 oder 300 Millionen RM für Tier 4 erfüllen, profitieren zudem von Single-Window-Genehmigungen über das Digitale Investitionsbüro, das die durchschnittliche Genehmigungsdauer in ausgewiesenen digitalen Zonen von 14 auf 8 Monate reduziert hat.
Seekabel-Anlandungen zur Verbesserung der Konnektivität
Die Inbetriebnahme der MIST-, Apricot- und Bifrost-Systeme im Jahr 2024 lieferte 18 bis 190 Tbps neue Kapazität und reduzierte die Latenz nach Chennai, Tokio und Jakarta. Der Johor-Campus von NTT wird eine träger-neutrale Anlandestation hinzufügen und damit Malaysias Rolle als transregionaler Knotenpunkt festigen.[2]NTT Global Data Centers, „NTT erwirbt 68,5 Acres in Johor für einen 290-MW-Rechenzentrum-Campus”, global.ntt Geringere Latenzen vergrößern die adressierbare Basis für latenzempfindliche Fintech-, Gaming- und Medien-Workloads und vergrößern damit den Malaysia Data Center Construction Markt weiter.
Hemmfaktorauswirkungsanalyse*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Netzkapazität und Spitzentarifeskalation | -2.9% | Industriezonen in Johor, Cyberjaya | Kurzfristig (≤ 2 Jahre) |
| Mangel an zertifizierten Rechenzentrum-Technikern | -1.8% | National, akut in Johor und Selangor | Mittelfristig (2–4 Jahre) |
| Fragmentierte mehrstufige Landnutzungsgenehmigungen | -1.2% | National, langsamer außerhalb von Sonderwirtschaftszonen | Kurzfristig (≤ 2 Jahre) |
| Steigendes Wasserknappheitsrisiko im Johor-Kühlkorridor | -0.9% | Johor, insbesondere Iskandar Malaysia | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzkapazität und Spitzentarifeskalation
Tenaga Nasional Berhad erhöhte im Juli 2025 die gewerblichen Tarife um 14 %, um Unterstation-Upgrades zu finanzieren, was die jährliche Stromrechnung einer 10-Megawatt-Anlage um rund 200.000 USD erhöht. Betreiber sichern ihr Exposure durch 20-jährige Solar-Kaufverträge im Rahmen von C-RESS ab; das 30-Megawatt-virtuelle Kaufabkommen von Vantage mit ib vogt veranschaulicht diesen Wandel.
Mangel an zertifizierten Rechenzentrum-Technikern
Malaysia hatte im Jahr 2024 weniger als 1.500 für Tier 3 und Tier 4 zertifizierte Techniker, obwohl die angekündigte Kapazität bis 2027 etwa 3.000 benötigen wird. Die daraus resultierende Knappheit verlängerte die Inbetriebnahmezyklen um 8 bis 12 Wochen und trieb die Auftragnehmer-Arbeitskosten in Johor und Cyberjaya um 20 bis 30 % in die Höhe. AIMS Data Centre stellte 2025 200 Mitarbeiter ein und schuf ein internes Uptime-konformes Zertifizierungsprogramm, um die Qualifikationslücke zu schließen. Unterdessen starteten MBOT und MDEC 2024 einen nationalen Lehrplan mit dem Ziel, ab Ende 2026 jährlich 1.000 Rechenzentrum-Techniker auszubilden.[3]„MBOT und MDEC starten nationalen Lehrplan zur Ausbildung von 1.000 Rechenzentrum-Technikern pro Jahr”, Malaysia Digital Economy Corporation, mdec.my Anbieter bieten inzwischen Lohnprämien von nahezu 40 % über den regionalen Normen, um qualifiziertes Personal zu sichern, was die Margen kleinerer Betreiber weiter schmälert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tier-Typ: Tier-4-Bauten entsprechen den KI-Verfügbarkeitsanforderungen
Tier-3-Anlagen kontrollierten im Jahr 2025 56,04 % des Umsatzes, doch wird für die Tier-4-Kapazität ein CAGR von 16,87 % prognostiziert, der alle anderen Klassen übertrifft. Die Marktgröße für Malaysia Data Center Construction bei Tier-4-Projekten wird daher voraussichtlich stark ansteigen, da Hyperscaler gleichzeitig wartbare Strom- und Kühlketten einsetzen. Equinix wird 2027 an seinem JH2-Campus 2.225 Schränke mit 2N-Stromversorgung hinzufügen.
Tier-1- und Tier-2-Standorte bleiben für Edge- und Disaster-Recovery-Workloads relevant, doch der Anteil von KI-Training und -Inferenz stieg zwischen 2023 und 2025 von unter 10 % auf nahezu 25 % der neuen Buchungen. Der Johor-Campus von NTT plant doppelte Netzanschlüsse und eine 72-stündige Kraftstoffautonomie, um Anforderungen an die Geschäftskontinuität zu erfüllen. Der Wandel spiegelt die Intoleranz der Endnutzer gegenüber auch kurzen thermischen oder Stromausfällen wider und treibt den Malaysia Data Center Construction Markt zu höherwertigen Bauten.


Nach Rechenzentrum-Größe: Hyperscale-Campusse dominieren die Pipeline
Großanlagen hielten im Jahr 2025 einen Anteil von 55,46 %; dennoch sollen Hyperscale-Campusse, definiert als Einzelstandort-Bauten mit mehr als 100 Megawatt, mit einem CAGR von 16,34 % expandieren. Der Marktanteil am Malaysia Data Center Construction Markt für Hyperscale-Standorte ist daher auf Wachstum ausgerichtet, da Vantages 256-Megawatt-KUL2 und der 400-Megawatt-Stromvertrag von Bridge Data Centres in Betrieb gehen.
Campus-Modelle verbessern die Grundstücksbeschaffung, die Versorgungsverhandlungen und die stufenweise Lieferung. Vantages 300-Megawatt-JHB1 ermöglicht mehrjährige Mieter-Hochläufe, während Bridge's MY07 Flächen für weitere 200 Megawatt reserviert. Mittelgroße und kleine Einrichtungen unterstützen weiterhin Managed-Service-Anbieter und Edge-Caching, erfassen jedoch einen schrumpfenden Anteil am Malaysia Data Center Construction Markt.
Nach Rechenzentrum-Typ: Hyperscaler beschleunigen dedizierte Bauten
Colocation machte 2025 56,28 % des Umsatzes aus und bedient Unternehmen, die träger-neutrale Flächen benötigen. Dennoch sollen Hyperscaler- und Cloud-Anbieter-Bauten mit einem CAGR von 16,58 % wachsen, da Microsoft, Google und ByteDance vom Mieten zum Eigentum von Einrichtungen übergehen. Die Marktgröße für Malaysia Data Center Construction bei Hyperscaler-Campussen könnte bis 2031 4 Milliarden USD übersteigen und damit die bestehenden Pipelines widerspiegeln.
Microsofts standortübergreifendes Design bietet eine Latenz von unter 5 Millisekunden nach Kuala Lumpur, während Googles Elmina-Campus benutzerdefinierte TPUs integriert. Unternehmens-Hybrid-Architekturen bestehen weiterhin, doch der Schwerpunkt verlagert sich hin zu zweckgebauten Hyperscale-Komplexen, die für dichte KI-Workloads optimiert sind.
Nach Infrastrukturkategorie: Flüssigkühlung treibt mechanische Ausgaben an
Elektrische Systeme machten im Jahr 2025 40,22 % der Bauausgaben aus, doch mechanische Systeme werden mit einem CAGR von 16,79 % das schnellste Wachstum verzeichnen, da die direkte Chip-Kühlung weit verbreitet wird. Die Marktgröße für Malaysia Data Center Construction bei mechanischen Anlagen wird sich daher bis 2031 voraussichtlich etwa verdoppeln. YTL Powers Green DC Park ist zu 80 % flüssigkeitsgekühlt und reduziert den Kühlenergiebedarf um 40 %.
HPEs lüfterloses Flüssigkeitssystem wurde 2024–2025 in mehrere malaysische Standorte eingeführt. Elektrische Upgrades werden fortgesetzt, wobei Lithium-Ionen-Batteriespeicher Dieselreserven ersetzen und unternehmerische CO₂-Ziele erfüllen. Allgemeiner Bau und professionelle Dienstleistungen runden die Ausgaben ab, erreichen jedoch keines das Wachstumstempo der nächsten Generation der Kühltechnik.
Geografische Analyse
Johor erfasste 2024–2025 nahezu 60 % der angekündigten Kapazität, begünstigt durch die Nähe zu Singapur, große Industriegrundstücke und eine 2024 eingerichtete Taskforce, die die Genehmigungszeiten von 14 auf 8 Monate verkürzte. Selangor, verankert durch das ausgereifte Träger-Hotel-Ökosystem von Cyberjaya, zog etwa 30 % der Verpflichtungen an, da Betreiber Kunden in den Finanz- und Medienzentren Kuala Lumpurs ansprechen. Die Marktgröße für Malaysia Data Center Construction in Johor wird daher bis 2031 voraussichtlich dominant bleiben, doch Selangor behält strategische Bedeutung für latenzempfindliche Unternehmens-Workloads.
Cyberjaya's doppelte Glasfaserverbindungen nach Singapur und eine 25-jährige Betriebsgeschichte machen es zur Standardwahl für Finanzhandel, Echtzeit-Analysen und Interconnection. Equinix kaufte im Juli 2024 10 Acres für künftige Erweiterungen, während Vantage im darauffolgenden Monat mit dem Bau des 256-Megawatt-KUL2-Campus begann. AIMS fügte im Juli 2025 über Block 3 12 Megawatt hinzu und brachte seinen Campus-Fußabdruck auf über 100 Megawatt.
Sekundäre Knotenpunkte entstehen. Penang bietet vielfältige Kabelanlandungen und einen 10-jährigen Grundsteueraufschub für Bauten über 200 Millionen RM, während Melaka die MIST-Anlandestation beherbergt. Keiner der beiden Bundesstaaten hat bisher Hyperscale-Projekte angezogen, doch beide könnten Workloads erfassen, die geografische Redundanz erfordern, sobald die Netze von Johor und Selangor sich der Sättigung nähern. Insgesamt balancieren geografische Entscheidungen im Malaysia Data Center Construction Markt Latenz, Landkosten, Netzkapazität und Genehmigungsgeschwindigkeit.
Regulatorisches Umfeld
Malaysia hat die Überwachung neuer Rechenzentrumsbauten verschärft, indem Genehmigungen an die Ressourcenverfügbarkeit und die Nachhaltigkeitsleistung gekoppelt werden. Im Jahr 2025 leitete die Regierung Schritte ein, um einen umfassenden Rahmen für Rechenzentren zu schaffen und die Richtlinien im Ministry of Investment, Trade and Industry (MITI) zu straffen, wobei die Malaysian Investment Development Authority (MIDA) an der Koordination und Investitionsförderung beteiligt ist. MITI erließ zudem Sustainable Data Centre Guidelines, die von Betreibern die Offenlegung wichtiger Effizienzkennzahlen wie Power Usage Effectiveness (PUE) und Water Usage Effectiveness (WUE) verlangen, was Projekte zu einem transparenteren Energie- und Wassermanagement drängt.
Projektgenehmigungen laufen zunehmend über einen zentralisierten, ressourcenabhängigen Prozess. Die Data Centre Task Force (DCTF) bewertet neue Anträge auf Basis der bestätigten Verfügbarkeit von Energie- und Wasserversorgung, und Genehmigungen können an Bedingungen geknüpft sein, wenn Regulierungsbehörden den Bedarf von Haushalten und der lokalen Industrie an Strom und Wasser priorisieren, bevor Kapazitäten für Rechenzentren zugewiesen werden. Als Anreiz bietet das Digital Ecosystem Acceleration (DESAC)-Programm Steuervergünstigungen für qualifizierende Projekte, die Nachhaltigkeitskriterien erfüllen, mit einer Verfügbarkeit bis zum 31. Dezember 2027, was sich auf Designentscheidungen bei der Beschaffung erneuerbarer Energien, Kühlstrategien und Effizienzberichterstattung auswirkt.
Wettbewerbslandschaft
Das Wettbewerbsfeld ist mäßig fragmentiert, mit Equinix, Vantage Data Centers, NTT Global Data Centers und anderen. Jeder verfolgt differenzierte Strategien. Equinix konzentriert sich auf träger-neutrale Interconnection, Vantage skaliert Campusse mit mehreren hundert Megawatt, und NTT integriert globale Netzwerkressourcen. Bridge's Grundstückssicherung in Johor und die langjährige Unternehmensbasis von AIMS prägen die Wettbewerbslandschaft weiter.
Nachhaltigkeit ist zur Mindestanforderung geworden. YTL Powers 500-Megawatt-solar-integrierter Campus und das virtuelle Solar-Kaufabkommen von Vantage demonstrieren die Prämie, die auf CO₂-armem Strom liegt. Flüssigkühlung ist das nächste Schlachtfeld; AirTrunks JHB1 wurde mit 20 Megawatt direkter Chip-Kühlkapazität eröffnet, und AIMS bietet optionale Flüssigkühlkreise in Cyberjaya an. Diese Merkmale ziehen KI-Kunden an, die regelmäßig 50 Kilowatt pro Rack überschreiten.
Edge-Möglichkeiten in sekundären Städten sind weitgehend unerschlossen. Telekom Malaysia und Exabytes betreiben Anlagen mit weniger als 5 Megawatt in Penang, Ipoh und Kuching, doch kein Hyperscale-Anbieter hat sich außerhalb von Johor oder Selangor verpflichtet. Eine Marktkonsolidierung ist wahrscheinlich, da kleinere Unternehmen mit der Kapitalintensität von Tier-4-Bauten und steigenden Lohnkosten kämpfen. Anbieter, die Netzkapazität und erneuerbare Kaufabkommen unter C-RESS vorausschauend sichern, sind am besten positioniert, um die nächste Wachstumswelle im Malaysia Data Center Construction Markt zu erfassen.
Malaysia Data Center Construction Branchenführer
Gamuda Bhd
YTL Power International Bhd
Equinix Inc.
Vantage Data Centers LLC
Bridge Data Centres Malaysia Sdn Bhd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Eine bedeutende kurzfristige Chance besteht darin, Projektdesign und Baupakete auf den staatlichen Vorstoß hin zu höherwertiger digitaler Infrastruktur, einschließlich KI-orientierter Kapazitäten, abzustimmen. Die Projektpipeline verschiebt sich hin zu größeren, KI-fähigen Bauten mit höheren Spezifikationsanforderungen wie höheren Rack-Dichten, Flüssigkeitskühlung und robusterer elektrischer Redundanz. Gleichzeitig berücksichtigen Projekte die MITI-Nachhaltigkeitsberichterstattung, einschließlich PUE und WUE.
Jüngste Projektankündigungen bestätigen diese Richtung. MRCB arbeitet mit Perintis Akal an einer 65-MW-KI-fähigen Anlage in Bukit Jalil, Kuala Lumpur, und Equinix kündigte eine neue, eigens errichtete IBX-Anlage in Kuala Lumpur an – beide sind mit der Nachfrage nach Bauleistungen der Tier-3- und Tier-4-Klasse, Inbetriebnahmedienstleistungen und fortschrittlichen mechanischen Systemen verbunden. Es besteht zudem eine Marktlücke bei Malaysia-lokalisierter Liefer- und Bereitstellungsfähigkeit für Rechenzentrumskomponenten und Lifecycle-Dienstleistungen, da sich der Ausbau über reine Rohbauarbeiten hinaus erstreckt. Programme wie DESAC und die nationalen Nachhaltigkeitsrichtlinien belohnen Projekte, die eine effiziente Wasser- und Energienutzung nachweisen können, was die adressierbare Nachfrage nach spezialisierten Auftragnehmern und Zulieferern in den Bereichen Flüssigkeitskühlung, hocheffiziente Stromversorgungssysteme, Überwachung und Steuerung sowie Wassermanagementlösungen erhöht. Johor und das Klang Valley ziehen weiterhin Hyperscale- und Colocation-Aktivitäten an, während die Betonung auf verifizierter Strom- und Wasserverfügbarkeit den Wert von Frühphasenarbeiten in der Versorgungskoordination, dem Energiekontraktmanagement (einschließlich Vereinbarungen zu erneuerbaren Energien) und der Standortauswahl erhöht, die Genehmigungs- und Netzanschlussrisiken reduziert.
Aktuelle Branchenentwicklungen
- Juni 2026: Malaysian Resources Corp Bhd (MRCB) und Perintis Akal Sdn Bhd gaben Pläne für eine KI-fähige Rechenzentrumsentwicklung in Bukit Jalil, Kuala Lumpur, mit Bruttoentwicklungskosten von 2,1 Milliarden RM und einer IT-Lastkapazität von 65 MW bekannt. Die Ankündigung deutet auf eine stärkere Beteiligung inländischer Entwickler an der Bereitstellung großformatiger digitaler Infrastruktur hin und schafft zusätzliche Baunachfrage im Klang Valley über den etablierten Cyberjaya-Cluster hinaus.
- Mai 2026: Equinix kündigte den Bau eines neuen, eigens errichteten IBX-Rechenzentrums in Kuala Lumpur (KL2) an, mit dem Ziel, mehr als 2.200 Racks bereitzustellen, unterstützt durch eine Investition von über 190 Millionen USD. Das Projekt erweitert die betreiberneutrale Kapazität und erhöht die Anforderungen an Spezifikation und Compliance, was komplexere elektrische und mechanische Baumaßnahmen für KI- und Cloud-Workloads unterstützt.
- April 2026: AirTrunk kündigte eine Investition von 12 Milliarden MYR (3 Milliarden USD) zur Entwicklung zweier neuer Hyperscale-Campusanlagen, JHB3 und JHB4, in Johor Bahru an, wodurch 280 MW an IT-Last hinzukommen. Die Entscheidung stärkt die Rolle Johors als primärer Hyperscale-Baukorridor mit Anbindung an Singapur und erhöht die Nachfrage nach Rohbauarbeiten für Großcampusse, Stromversorgungsinfrastruktur und hochkapazitiven Kühlsystemen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert der Bauleistungen, die für den Bau oder die Erweiterung von Rechenzentren in Malaysia erbracht werden, einschließlich der Hauptbaukonstruktion und der wesentlichen mechanischen, elektrischen und sanitärtechnischen Systeme, die für die Betriebsbereitschaft des Standorts erforderlich sind.
Umfangsausschlüsse: Reine IT-Hardware-Käufe, Software sowie laufende Colocation- oder Cloud-Service-Umsätze sind von diesem Baumarkt ausgeschlossen.
Übersicht der Segmentierung
- Nach Tier-Typ
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Rechenzentrum-Größe
- Klein
- Mittel
- Groß
- Hyperscale
- Nach Rechenzentrum-Typ
- Colocation-Rechenzentrum
- Hyperscaler/Cloud-Dienstanbieter (CSPs)
- Unternehmens- und Edge-Rechenzentrum
- Nach Infrastruktur
- Elektrische Infrastruktur
- Stromverteilungslösungen
- Stromreservelösungen
- Mechanische Infrastruktur
- Kühlsysteme
- Racks und Schränke
- Server und Speicher
- Weitere mechanische Infrastruktur
- Allgemeiner Bau
- Dienstleistungen – Design und Beratung, Integration, Support und Wartung
- Elektrische Infrastruktur
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Wir beginnen mit öffentlichen Referenzen, die helfen, den Nachfragekontext festzulegen und zu bestätigen, was gebaut wird, wo es gebaut wird und was es auf einem angemessenen Niveau kosten sollte. Häufige Eingaben umfassen offizielle Investitions- und Industrieankündigungen von Behörden wie MIDA, Strom- und Netzupdates aus Offenlegungen von Tenaga Nasional Berhad und Planungssignale von lokalen Behörden und staatlichen Entwicklungsstellen.
Um Annahmen zu Kapazität und Umsetzungstempo zu gestalten, verwenden wir zudem frei zugängliche Infrastruktur- und Konnektivitätssignale wie öffentliche Updates zu Seekabellandungen, nationale digitale Politikveröffentlichungen und offene Publikationen von Normungsgremien und Fachzeitschriften. Auf der Preis- und Aktivitätsseite prüfen wir Unternehmensmeldungen, Investorenpräsentationen, Pressemitteilungen und seriöse Wirtschaftsnachrichten und ergänzen den Datensatz mit kostenpflichtigen Abonnements für Unternehmensfinanzdaten und Marktanalysen, Prüfungen auf Ebene von Import- und Exportsendungen für ausgewählte Ausrüstung sowie, soweit relevant, Patentdatenbanken. Die hier aufgeführten Quellen sind beispielhaft, und weitere Referenzen wurden verwendet, um Daten zu erheben, Unstimmigkeiten zu überprüfen und Annahmen zu klären.
Primärinterviews und Umfragen
Unsere Schätzungen wurden durch Interviews und strukturierte Umfragen mit Auftragnehmern, Ingenieur- und Inbetriebnahmespezialisten, Entwicklern sowie Einkaufs- und Facility-Verantwortlichen, die Projektzeitpläne und das Verhalten bei Leistungsverzeichnissen beeinflussen, auf ihre Belastbarkeit hin überprüft. Der Fokus lag auf den wichtigsten Entwicklungskorridoren in Malaysia, und die Ergebnisse wurden genutzt, um Kostenspannen pro MW, typische Ausbauintensität und Verzögerungstreiber zu validieren, die in öffentlichen Dokumenten nicht sichtbar sind.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 29% | CXOs: 15% |
| Mittleres Segment: 53% | Funktions-/Bereichsleiter: 28% |
| Kleinere Akteure: 18% | Manager: 57% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung basiert auf einer praktischen Kombination von Top-down- und Bottom-up-Logik. Zunächst wird ein Top-down-Ansatz aus der aktiven und geplanten Kapazitätspipeline in Malaysia rekonstruiert und anschließend anhand realistischer Kosten pro MW und typischer Projektzeitpläne in jährliche Bauwerte umgerechnet. Anschließend wenden wir selektive Bottom-up-Prüfungen an, unter Verwendung stichprobenartiger Projektankündigungen, Kommentaren zu Auftragsbeständen von Bauunternehmen und ungefährer Ausgabenaufteilungen zwischen Rohbau- und MEP-Paketen. Diese Prüfungen werden dann genutzt, um Gesamtwerte anzupassen, wenn das Top-down-Bild zu optimistisch oder zu verzögert erscheint.
Zu den wichtigsten im Modell verwendeten Eingaben gehören angekündigte und genehmigte Kapazitätserweiterungen (MW), durchschnittliche Baukosten pro MW nach Anlagentyp, der Anteil von Neubau- gegenüber Erweiterungsprojekten, die Entwicklung der lokalen Arbeits- und Materialkosten, die Verfügbarkeit von Strom und Vorlaufzeiten für Anschlüsse sowie berichtete Bauzeiten für vergleichbare Bauten. Für Prognosen führen wir Szenarioanalysen durch, da Projektstarts sich mit der Netzbereitschaft, der Klarheit von Anreizen und großen Mieterverpflichtungen verschieben können. Anschließend gleichen wir die Szenarien mit der von den Brancheninformanten am häufigsten geteilten Sichtweise ab. Wo Datenlücken bei bestimmten Standorten bestehen, wenden wir konservative Zeitverzögerungen und Kostenspannen an und überprüfen die implizierten Gesamtwerte erneut anhand dessen, was das Netzwerk der Auftragnehmer realistisch innerhalb eines Jahres liefern kann.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse werden durch mehrere Prüfungen validiert, sodass ungewöhnliche Spitzen oder Rückgänge erklärt werden können. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie angekündigten Kapazitätspipelines, dem Fortschritt bei Stromanschlüssen, wichtiger Ausschreibungsaktivität und beobachteten Veränderungen der Kosten pro MW, und die Abweichung wird anschließend von einem zweiten Analysten vor der endgültigen Freigabe überprüft.
Bestehen weiterhin Unstimmigkeiten, werden Befragte erneut kontaktiert und Annahmen verfeinert, insbesondere hinsichtlich Terminverzögerungen, Scope-Erweiterungen bei MEP und Vorlaufzeiten für importierte Ausrüstung. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, die die Bau-Pipeline verändern, und einer abschließenden Überprüfung vor Auslieferung, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für den Rechenzentrumsbaumarkt Malaysia mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den Rechenzentrumsbau in Malaysia stimmen nicht immer überein, da die zugrunde liegenden erfassten Posten nicht identisch sind und sich auch das Zeitfenster für die Erfassung von Projektstarts unterscheiden kann. Unterschiede zeigen sich üblicherweise darin, was als Bau- gegenüber IT-Ausgaben behandelt wird, wie Kosten zwischen Währungen umgerechnet werden und wie schnell Projektpipelines aktualisiert werden.
IT-Racks und Server liegen außerhalb des Umfangs von Mordor Intelligence, was ein wesentlicher Grund dafür ist, dass unser Wert für 2026 nicht mit Quellen übereinstimmt, die Infrastrukturbauausgaben mit umfassenderen Rechenzentrumsausrüstungs- oder Betreiber-Capex-Summen kombinieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,71 Milliarden USD (2026) | |
| Investmentbank-Notiz A | 3,52 Milliarden USD (2026) | Wird häufig eher als kurzfristig vergebene Auftragswerte statt als vollständiger Bauwert des Jahres dargestellt und kann eine mehrjährige Phasierung übersehen, wenn große Campusanlagen in Etappen aufgeteilt sind. |
| Immobilienberatung B | 4,10 Milliarden USD (2026) | Rechnet die MW-Pipeline häufig anhand einer einzigen Kostenannahme pro MW in einen Wert um und kann Projekte vorziehen, die noch auf Stromanschlusszeitpläne oder endgültige Genehmigungen warten. |
Insgesamt lässt sich die Spanne größtenteils dadurch erklären, ob die Schätzung gebuchte Bauarbeiten, gefährdete Pipeline-Werte oder eine vollständige Bauwertbetrachtung im Einklang mit der jährlichen Ausführung erfasst. Unser Ansatz bleibt nachvollziehbar auf Kapazitätserweiterungen, Zeitplanung und Kosten-pro-MW-Eingaben rückführbar, was den Gesamtwert leichter reproduzierbar macht und die Aktualisierung bei Änderungen der Projektzeitpläne erleichtert.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Malaysia Data Center Construction Markt im Jahr 2026 und welche Wachstumsrate wird erwartet?
Der Markt wird im Jahr 2026 auf 3,71 Milliarden USD geschätzt und soll bis 2031 mit einem CAGR von 15,88 % auf 7,74 Milliarden USD wachsen.
Warum investieren Hyperscaler direkt statt Flächen zu mieten?
Dedizierte Campusse ermöglichen es Hyperscalern, Leistungsdichte, Kühlung und Netzwerkarchitektur für KI-Workloads zu optimieren und gleichzeitig erneuerbare Kaufabkommen für Nachhaltigkeitsziele zu sichern.
Welcher malaysische Bundesstaat zieht die meisten neuen Rechenzentrum-Kapazitäten an?
Johor führt mit etwa 60 % der Pipeline-Verpflichtungen dank Flächenverfügbarkeit, Nähe zu Singapur und rationalisierter Genehmigungsverfahren.
Was macht Tier-4-Einrichtungen zunehmend beliebt?
KI-Training und -Inferenz erfordern gleichzeitig wartbare Strom- und Kühlsysteme, was die Nachfrage nach Tier-4-Redundanz und Verfügbarkeitsgarantien über 99,995 % antreibt.
Wie mindern Betreiber steigende Stromtarife?
Die meisten sichern 20-jährige Solar- oder Wind-Kaufabkommen im Rahmen des Corporate Renewable Energy Supply Scheme ab, um Tarifrisiken abzusichern und ESG-Ziele zu erfüllen.
Wo liegen die wichtigsten Engpässe bei der Projektdurchführung?
Warteschlangen für Netzanschlüsse und ein Mangel an zertifizierten Tier-3/Tier-4-Technikern verlängern die Inbetriebnahmefristen um bis zu 12 Wochen.
Seite zuletzt aktualisiert am:
- Markt für KI-Rechenzentren KI-Anlagen in allen Regionen, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsstromversorgung Weltweite Nachfrage nach Stromsystemen, gegliedert nach Komponente, Tier und Anlagengröße.
- Markt für Rechenzentrumsstromversorgung Südkorea Stromversorgungssysteme in Südkorea, aufgeschlüsselt nach Anlagengröße und Tier.
- Markt für Hyperscale-Rechenzentren Asien-Pazifik Hyperscale-Standorte im asiatisch-pazifischen Raum, aufgeschlüsselt nach Rechenzentrumstyp, Komponente und Tier.
- Thailand Rechenzentrums-Stromversorgungsmarkt Nachfrage nach Energiesystemen in Thailand, aufgeschlüsselt nach Komponente, Anlagentyp und Anlagengröße.
- Australischer Markt für Rechenzentrumsstromversorgung Stromversorgungssysteme in Australien, aufgeschlüsselt nach Komponente, Anlagentyp und Anlagengröße.


