
Marktgröße und Marktanteil des Marktes für Low-Code-Entwicklungsplattformen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 31.59 Milliarden US-Dollar |
| Marktgröße (2031) | 78.94 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 20.12 % |
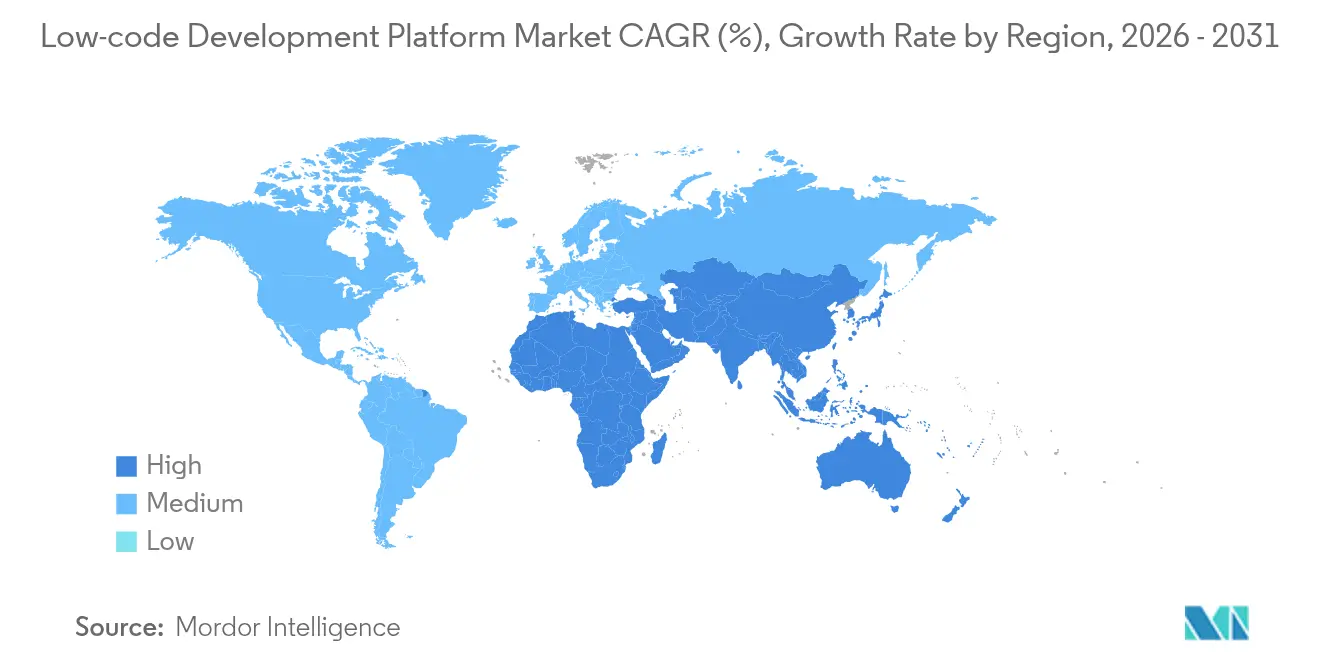
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
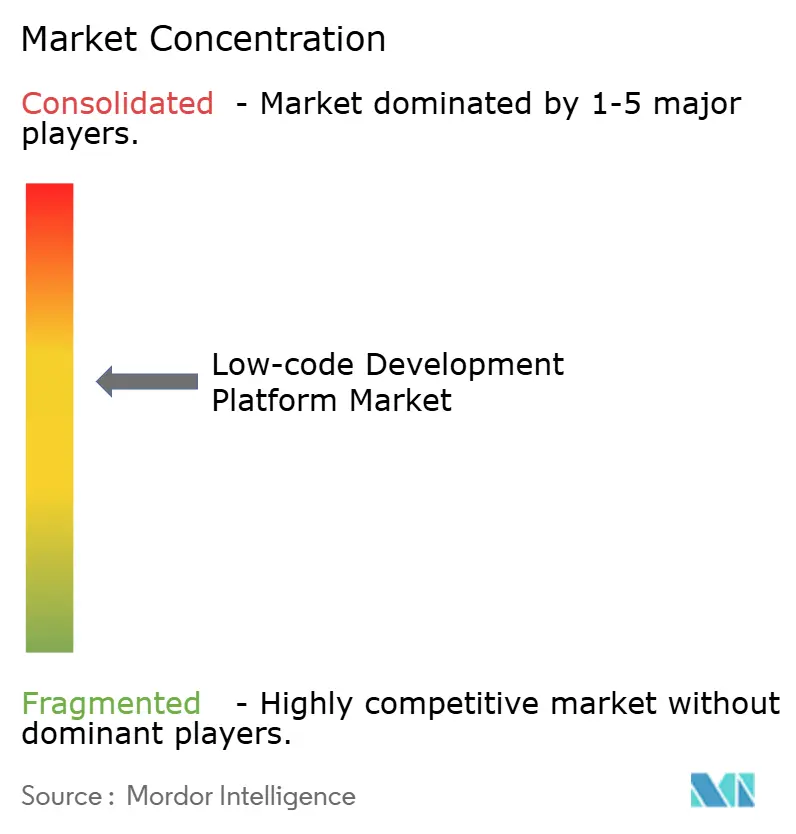
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Low-Code-Entwicklungsplattformen von Mordor Intelligence
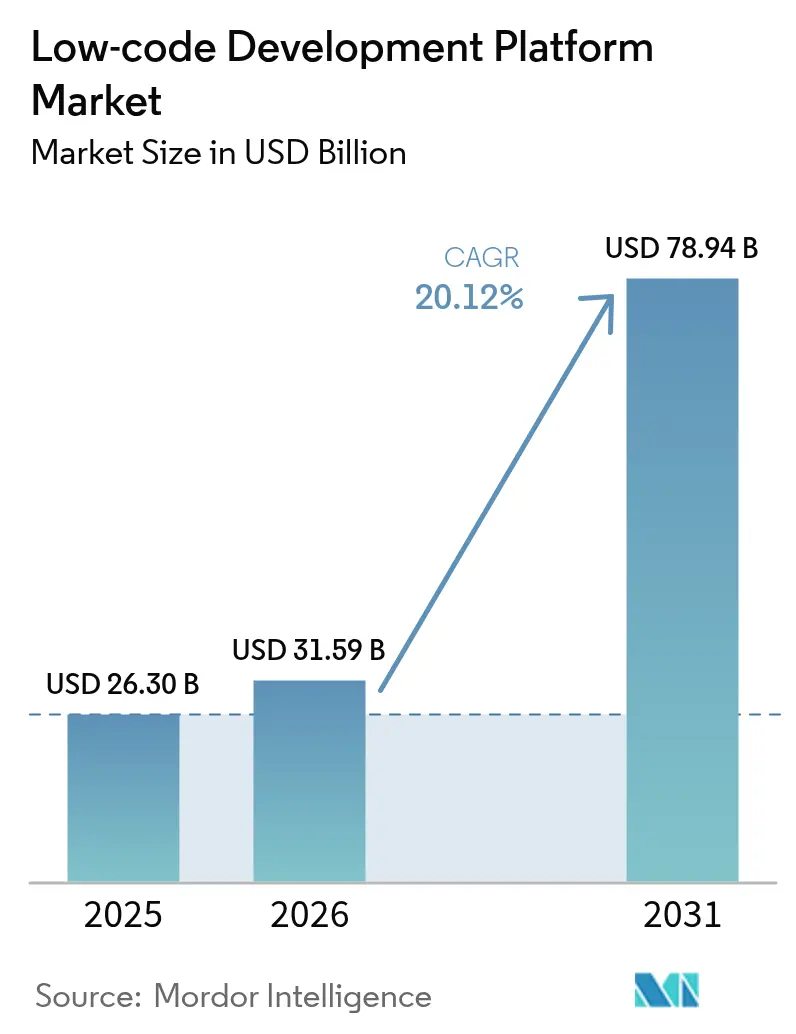
Die Marktgröße für Low-Code-Entwicklungsplattformen wird für 2026 auf 31,59 Mrd. USD geschätzt und wächst vom Wert des Jahres 2025 in Höhe von 26,30 Mrd. USD, mit Projektionen für 2031, die 78,94 Mrd. USD zeigen, bei einem Wachstum von 20,12 % CAGR im Zeitraum 2026–2031.
Dieses Wachstum stützt sich auf die dringende Modernisierung von Legacy-Systemen, einen akuten Entwicklermangel und strenge regulatorische Fristen, die eine schnelle Anwendungsbereitstellung begünstigen. Bundesbehörden vergeben mehrjährige Rahmenvereinbarungen für Low-Code-Lösungen, während EU-Banken darauf drängen, die Anforderungen für composable Banking und Datenzugang bis 2027 zu erfüllen. Cloud-first-Architekturen, KI-gesteuerte Entwicklungs-Copiloten und der Ausbau souveräner Cloud-Rahmenwerke treiben die Akzeptanz branchenübergreifend und in allen Regionen weiter voran. Der Wettbewerbsdruck nimmt zu, da Plattformanbieter generative KI- und Datenfabrik-Funktionen integrieren, um Entwicklungszyklen zu verkürzen, Daten zu konsolidieren und ihre Marktposition zu verteidigen.
Wichtigste Erkenntnisse des Berichts
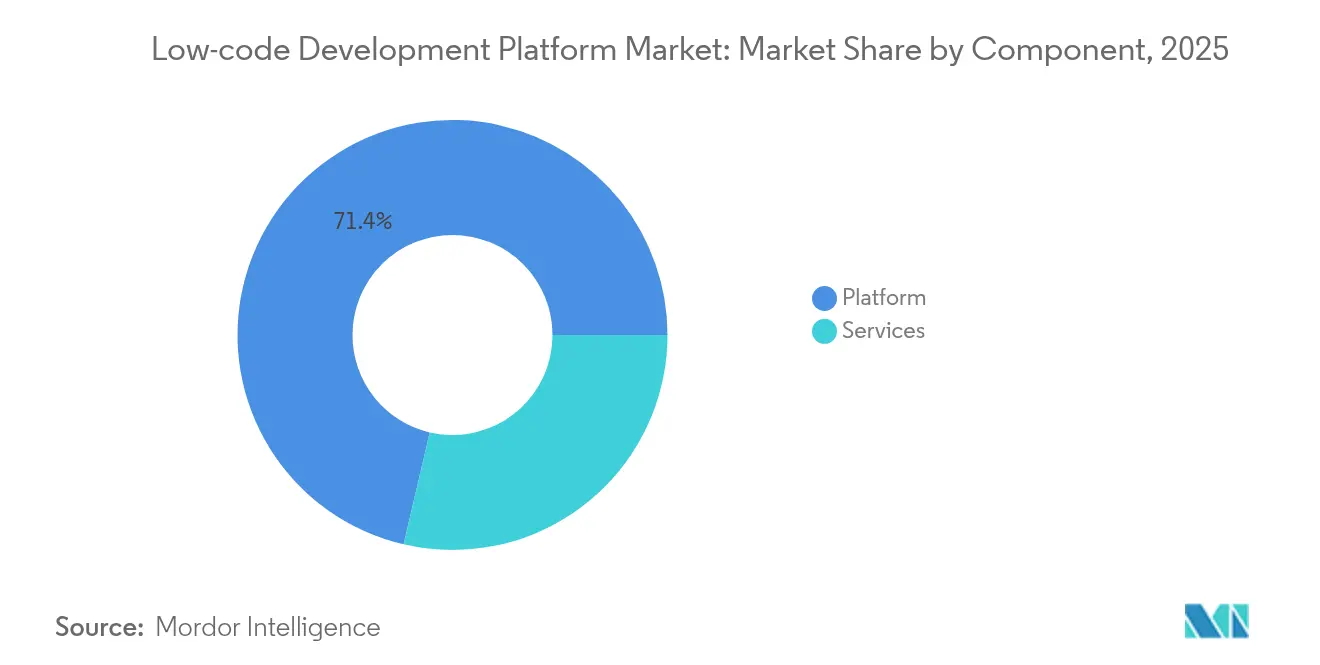
- Nach Komponente führten Plattformangebote im Jahr 2025 mit einem Marktanteil von 71,35 %, während Dienstleistungen bis 2031 mit einer CAGR von 23,45 % wachsen.
- Nach Anwendungstyp entfielen 2025 54,40 % des Umsatzanteils auf webbasierte Entwicklung; die mobile Entwicklung wird bis 2031 voraussichtlich mit einer CAGR von 22,63 % wachsen.
- Nach Bereitstellungsmodell entfielen Cloud-Modelle 2025 auf 60,25 % der Marktgröße für Low-Code-Entwicklungsplattformen und wachsen bis 2031 mit 22,76 %.
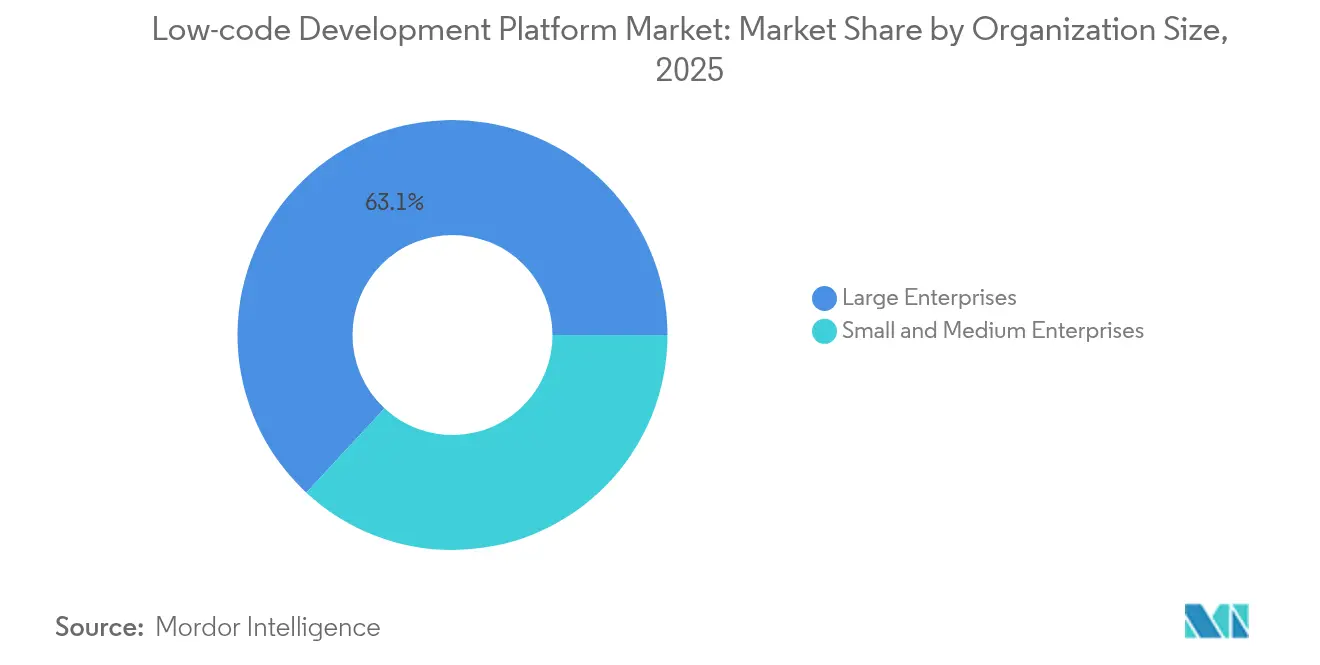
- Nach Unternehmensgröße hielten Großunternehmen 2025 einen Anteil von 63,10 %, doch kleine und mittlere Unternehmen werden mit einer CAGR von 21,85 % wachsen.
- Nach Branchenvertikale entfiel auf BFSI 2025 ein Marktanteil von 26,40 %, während der Bildungssektor mit einer CAGR von 23,71 % am schnellsten wächst.
- Nach Geografie führte Nordamerika 2025 mit einem Anteil von 30,60 %; Asien-Pazifik ist mit einer CAGR von 21,13 % die am schnellsten wachsende Region.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Mandatierte Modernisierung veralteter COBOL-Systeme in US-Bundesbehörden durch Low-Code-Beschaffung | + 3.20% | Nordamerika, Ausstrahlungseffekte auf verbündete Regierungssektoren | Mittelfristig (2–4 Jahre) |
| Echtzeit-Initiativen für composable Banking in der EU beschleunigen die Einführung von Low-Code-Lösungen | + 2.80% | Europa, Einfluss erstreckt sich auf Finanzzentren im Asien-Pazifik-Raum | Kurzfristig (≤2 Jahre) |
| Regulatorische Anerkennung von Low-Code-Prüfpfaden durch Versicherer im Asien-Pazifik-Raum | + 1.90% | Kernregion Asien-Pazifik, Einführung breitet sich auf Schwellenmärkte aus | Mittelfristig (2–4 Jahre) |
| GenKI-Copiloten auf Plattformen reduzieren die Entwicklungszykluszeit um 40 % | + 4.10% | Global, frühe Einführung in Nordamerika und der EU | Kurzfristig (≤2 Jahre) |
| ESG-Berichtspflichten der EU treiben die Nachfrage nach schneller App-Bereitstellung | + 2.30% | Europa, multinationale Einführungen weltweit | Kurzfristig (≤2 Jahre) |
| KI-gesteuerte Datenfabrik-Integration verbessert plattformübergreifende Analytik | +1.50% | Global, am stärksten in datenintensiven Sektoren | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mandatierte Modernisierung veralteter COBOL-Systeme in US-Bundesbehörden durch Low-Code-Beschaffung
Bundesbehörden stellen jahrzehntealte COBOL-Plattformen ein und ersetzen sie durch Low-Code-Systeme über Mehrfachzuschlag-Rahmenvereinbarungen, die den Vertragsaufwand um 23 % senken. Die Defense Contract Management Agency hob Low-Code in ihrem Modernisierungs-RFI 2025 als bevorzugten Ansatz für ein integriertes Vertragsmanagement hervor. US-Bundesstaaten replizieren nun diese bundesweiten Vorlagen, was den adressierbaren Ausgabenrahmen erweitert und Low-Code-Plattformen als öffentlichen Standard für schnelle Modernisierung festigt. Anbieter, die FedRAMP- und DoD IL5-Konformität nachweisen können, erhalten bevorzugten Zugang zu dieser wachsenden Beschaffungswelle und stützen damit das weitere Wachstum des Marktes für Low-Code-Entwicklungsplattformen.
Echtzeit-Initiativen für composable Banking in der EU beschleunigen die Einführung von Low-Code-Lösungen
Die Verordnung über den Zugang zu Finanzdaten verpflichtet europäische Banken, Kundendaten bis 2027 über APIs bereitzustellen. Ergänzende Vorschriften des Digital Operational Resilience Act verschärfen die IKT-Risikoaufsicht und drängen Institute zu agilen Architekturen, die sich an wöchentliche Regelaktualisierungen anpassen können. Low-Code-Plattformen erfüllen beide Anforderungen, indem sie konforme APIs generieren und Kontrollnachweise automatisieren. Die Aufseher der Europäischen Zentralbank haben Cloud-Auslagerungserwartungen formalisiert, die eine modulare Servicebereitstellung begünstigen. Traditionelle Banken verlassen sich daher auf Low-Code-Werkzeuge, um mit der Release-Geschwindigkeit von Fintech-Herausforderern im Markt für Low-Code-Entwicklungsplattformen Schritt zu halten.
Regulatorische Anerkennung von Low-Code-Prüfpfaden durch Versicherer im Asien-Pazifik-Raum
Versicherungsregulatoren im Asien-Pazifik-Raum akzeptieren nun Low-Code-Anwendungen, die manipulationssichere Prüfpfade für IFRS 17 und die Berichterstattung über Klimarisiken aufrechterhalten. Regionale Versicherer, die ihre Cyberpolice-Erweiterungen und Elektrofahrzeug-Deckungen vorantreiben, haben visuelle Builder-Tools eingeführt, die es versicherungsmathematischen Experten ermöglichen, Berechnungslogik ohne Code zu verfeinern. Gallagher Re verzeichnete einen Anstieg bei eingebetteten Low-Code-Implementierungen, die mit regulatorischen Offenlegungsplänen verknüpft sind. Da Regulatoren in Japan und Singapur Prüfpfad-Standards formalisieren, folgen Versicherer in Schwellenmärkten diesem Trend und treiben den Markt für Low-Code-Entwicklungsplattformen tiefer in risikoIntensive Bereiche.
GenKI-Copiloten auf Plattformen reduzieren die Entwicklungszykluszeit um 40 %
Generative KI generiert nun automatisch Datenmodelle, Schnittstellen und Testfälle und reduziert den ERP-Transformationsaufwand um bis zu 40 %. Appian-Betatester berichteten von einer 75-fach höheren Dokumentenverarbeitung pro Stunde, während Microsoft Dynamics 365-Apps in KI-Agenten überführt, die kontinuierlich Code schreiben und refaktorieren. Plattformanbieter, die GenKI schnell integrieren, gewinnen sowohl professionelle Entwickler als auch Citizen Developer und weiten adressierbare Arbeitsbereiche aus, was die hohe Wachstumsdynamik des Marktes für Low-Code-Entwicklungsplattformen stärkt.
Analyse der Hemmniswirkungen*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Proprietäre Laufzeit-Anbieterabhängigkeit erhöht Migrationskosten | -2.10% | Global, stärkere Auswirkungen auf Großunternehmen | Langfristig (≥4 Jahre) |
| Leistungsbeschränkungen für rechenintensive industrielle IoT-Anwendungen | -1.80% | Deutschland, China, Japan, US-Industriegürtel | Mittelfristig (2–4 Jahre) |
| Datenhaltungsbarrieren behindern Cloud-first-Bereitstellungen im Nahen Osten | -1.30% | Naher Osten und Nordafrika, regulierte Branchen weltweit | Kurzfristig (≤2 Jahre) |
| Sicherheitsbedenken hinsichtlich Schwachstellen in KI-generiertem Code | -1.00% | Global, besonders kritisch in der Kritischen-Infrastruktur-Branche | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Proprietäre Laufzeit-Anbieterabhängigkeit erhöht Migrationskosten
Eine 2024 in einem Fachgutachten veröffentlichte Studie stellte ein Vorhersagerahmenwerk für Cloud-Anbieterabhängigkeit vor, das Wechselrisiken quantifiziert und hohe Kostenrisiken für Anwendungen offenbart, die an proprietäre Laufzeiten gebunden sind. Viele Low-Code-Systeme kompilieren Workflows in geschlossene Ausführungs-Engines, die die Portabilität einschränken. CIOs fordern nun Quellcode-Export- und containerisierte Bereitstellungsoptionen, was Kaufzyklen verlangsamt und einen Teil des Marktes für Low-Code-Entwicklungsplattformen hemmt.
Leistungsbeschränkungen für rechenintensive industrielle IoT-Anwendungen
Fertigungsunternehmen, die Regelschleifen im Submillisekunden-Bereich oder anspruchsvolle Prädiktivmodelle betreiben, stellen fest, dass einige visuelle Builder den Durchsatz ohne maßgeschneiderte Erweiterungen nicht aufrechterhalten können. Automobil- und Luft- und Raumfahrtwerke müssen daher hochfrequente Workloads auf herkömmlichen Frameworks belassen, was die Low-Code-Durchdringung in Edge-intensiven Anwendungsfällen einschränkt. Anbieter arbeiten mit Hochdruck an der Integration von WebAssembly und GPU-Auslagerung, doch erhebliche Gegenwindfaktoren bleiben für den Markt für Low-Code-Entwicklungsplattformen in echtzeitindustriellen Szenarien bestehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Plattformdominanz treibt Serviceinnovation voranDas Plattformsegment erzielte 2025 einen Umsatzanteil von 71,35 % und ist das Ankergebiet des Marktes für Low-Code-Entwicklungsplattformen. Unternehmen bevorzugen einheitliche Umgebungen, die visuelle Modellierung, Prozessorchestrierung und integrierte Datenbanken kombinieren, wodurch die Tool-Fragmentierung reduziert wird. Konsolidierungsmaßnahmen wie die 8-Mrd.-USD-Übernahme von Informatica durch Salesforce integrieren Datenmanagement und KI in eine einzige Laufzeit, um die Unternehmensabhängigkeit zu vertiefen. Die Ausweitung der Servicelinie folgt dem Plattform-Rollout: Bundesbehörden, die sich auf einen Anbieter standardisieren, erzeugen kontinuierliche Nachfrage nach Integrationsberatung, Governance-Rahmenwerken und KI-Prompt-Design.
Dienstleistungen wachsen zwar mit einer CAGR von 23,45 % und bleiben kleiner, da Organisationen Partner suchen, um COBOL-Workloads zu migrieren, ESG-Analytik einzubetten und GenKI-Copiloten zu trainieren. Diese Beratungswelle steigert die Attach-Raten für Premium-Support und verwaltete Dienste und fügt der Branche wiederkehrende Umsatzschichten hinzu. Im Prognosezeitraum können Anbieter, die Schulungen, Datenfabrik-Abstimmung und KI-Modell-Governance zusammen mit Lizenzen anbieten, den Lebenszeitwert verdoppeln und den Markt erweitern.


Nach Anwendungstyp:
Mobile-Wachstum fordert Web-Dominanz herausWeb-Apps kontrollierten 2025 noch 54,40 % der Ausgaben, doch mobile Workloads steigen mit einer CAGR von 22,63 %, da Außendiensttechniker und Fernmitarbeiter Offline-first-Fähigkeiten fordern. Native Plug-ins für Kamera, Biometrie und Augmented Reality machen mobile Erlebnisse reichhaltiger und kontextueller. Die Marktgröße des Marktes für Low-Code-Entwicklungsplattformen für mobile Anwendungsfälle wird voraussichtlich schnell wachsen, insbesondere bei Versicherungsbesichtigungen und Versorgungsunternehmenswartung.
API-zentrische Designs erweitern sowohl Web- als auch mobile Apps und stimmen mit Composable-Banking- und Open-Data-Richtlinien überein. Microsofts geplante Umstellung von monolithischen Dynamics 365-Oberflächen auf aufgabenorientierte KI-Agenten unterstreicht, wie Schnittstellen sich in kontextuelle Micro-Interactions auflösen werden. Anbieter, die responsives Design, Ein-Klick-PWA-Generierung und sicheres Offline-Sync liefern, werden inkrementelle Marktanteile bei Organisationen gewinnen, die Multi-Kanal-Parität anstreben.
Nach Bereitstellungsmodell:
Cloud-Souveränität prägt hybride StrategienCloud-Lieferung erfasste 2025 60,25 % der Marktgröße, gestützt durch elastische Skalierung und reduzierten Infrastrukturaufwand. Doch die EZB-Leitlinien zur Cloud-Auslagerung und entstehende Data-Embassy-Konstrukte zwingen viele Banken und Ministerien zur Übernahme von Hybrid- oder Dedicated-Region-Modellen. Anbieter reagieren mit Single-Tenant-Regionen, Bring-Your-Own-Key-Verschlüsselung und luftspaltgesicherten Installationen.
Lokale Optionen bleiben daher kritisch für Verteidigung, Gesundheitswesen und hochsicheres Finanzwesen. Das am schnellsten wachsende Mikrosegment ist souveräne SaaS, bei dem Anbieter verwaltete Stacks im Rechenzentrum eines Kunden unter nationaler Jurisdiktion einsetzen. Dieses flexible Kontinuum ermöglicht es Käufern, lokale Vorschriften einzuhalten, ohne auf DevOps-Agilität zu verzichten, und stützt breites Wachstum für den Markt für Low-Code-Entwicklungsplattformen.
Nach Unternehmensgröße:
KMU-Demokratisierung beschleunigt die EinführungGroßunternehmen hielten 2025 63,10 % der Ausgaben, da sie multi-domäne Modernisierungsprogramme betreiben. Die Konsolidierung von vier Low-Code-Verträgen der US-Küstenwache in eine Rahmenvereinbarung veranschaulicht die Skaleneffekte, die große Käufer anstreben. Dennoch verzeichnen KMU die höchste CAGR von 21,85 %, da Freemium-Tarife, Template-Bibliotheken und KI-gesteuerte Assistenten das Spielfeld ebnen.
Citizen Developer in Einzelhandelsunternehmen mit 200 Mitarbeitern entwickeln nun Kundenbindungs-Apps in Tagen und umgehen so Anbieterrückstände. Die Branche für Low-Code-Entwicklungsplattformen senkt damit die Schwelle für individuelle Software und ermöglicht es KMU, beim Kundenerlebnis zu konkurrieren, ohne den IT-Personalbestand zu erhöhen. Im Laufe der Zeit werden steigende KMU-Volumina die Umsätze von Großaufträgen wegdiversifizieren und den Markt stabilisieren.
Nach Branchenvertikale:
Bildung fordert BFSI-Führung herausBFSI blieb mit 26,40 % der Ausgaben im Jahr 2025 der größte Käufer, dank strenger Compliance- und Echtzeit-Datenaustausch-Vorgaben. Europäische Banken lenken Budgets in API-Governance-Schichten, die Low-Code-Plattformen sofort einsatzbereit generieren und so ihre Marktposition schützen.
Der Bildungssektor weist jedoch mit einer CAGR von 23,71 % die steilste Wachstumskurve auf, da Universitäten Zulassungen, Remote-Proctoring und Alumni-Engagement digitalisieren. Pandemiebedingter Fernunterricht hat veraltete Portale offengelegt; Low-Code-Builder ermöglichen es Lehrkräften nun, Lehrplan-Apps ohne IT-Engpässe zu erstellen. Regierungs- und Verteidigungsprogramme erweitern die Nachfragebasis zusätzlich, insbesondere dort, wo Beschaffungsrichtlinien visuelle Entwicklung zur Beschleunigung der Missionserfüllung vorschreiben. Diese Dynamiken diversifizieren die Nachfrage über den Markt für Low-Code-Entwicklungsplattformen hinaus.
Geografische Analyse
Low-code-Entwicklungsplattform-Markt in Nordamerika
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 30,60 %, angetrieben durch die Modernisierung des Bundessektors und ein reifes Risikokapital-Ökosystem. Der Vorstoß der US-Regierung, COBOL abzulösen und die FedRAMP-Konformität durchzusetzen, setzt einen Maßstab für staatliche Behörden und schafft die Grundlage für wiederholbare Einführungen in den Bereichen Justiz, Verkehr und Gesundheit. Kanada nutzt Low-code, um die Lizenzierung im Fintech-Bereich und Projekte zur digitalen Identität zu beschleunigen und so den regionalen Schwung zu verbreitern. Risikokapital fließt weiterhin in KI-gestützte Low-code-Startups und fördert Produktinnovationen, die den Markt für Low-code-Entwicklungsplattformen nachhaltig stärken.
APAC-Markt für Low-code-Entwicklungsplattformen
Asien-Pazifik verzeichnet mit 21,13 % die höchste CAGR. Japanische Versicherungsunternehmen haben prüfungssichere Builder für IFRS 17 eingeführt, während die Monetary Authority of Singapore eine schnelle Fintech-Sandbox-Nutzung fördert. China finanziert hyperscale Rechenzentren in Golfstaaten und bietet souveräne Clouds an, die westlich kompatible Laufzeitumgebungen hosten. Indiens führende IT-Dienstleister integrieren Low-code-Beschleuniger in globale Transformationsprojekte, steigern damit die Exporterlöse und fördern gleichzeitig die Nutzung im lokalen öffentlichen Sektor. Diese Initiativen bilden gemeinsam die Grundlage für den überproportionalen Beitrag der Region zum künftigen Wachstum des Marktes für Low-code-Entwicklungsplattformen.
Europäischer Markt für Low-code-Entwicklungsplattformen
Europa übt regulatorischen Einfluss aus, der globale Produkt-Roadmaps prägt. EZB-Cloud-Standards, Fristen für Open-Banking-APIs und ESG-Offenlegungspflichten zwingen Unternehmen dazu, die Compliance-Automatisierung zu beschleunigen. Nordische Regierungen erbringen Bürgerdienste über Low-code-Portale, deutsche Automobil-OEMs entwickeln Prototypen für Shopfloor-Anwendungen trotz Leistungsvorbehalten, und französische Versorgungsunternehmen integrieren ESG-Berichterstattungs-Pipelines. Angesichts des zunehmenden politischen Schwungs bleibt Europa ein Eckpfeiler des wachsenden Marktes für Low-code-Entwicklungsplattformen.

Regulatorisches Umfeld
In den Vereinigten Staaten wird die Einführung von Low-Code-Plattformen in regulierten Umgebungen zunehmend von strengeren föderalen Sicherheits- und KI-Kontrollen geprägt. Der FedRAMP-Hinweis 0009 (März 2026) legte einen gestaffelten Zeitplan für maschinenlesbare Compliance mittels OSCAL für Rev.-5-Autorisierungen fest und drängt Plattformanbieter und ihre Cloud-Partner zu automatisierter Nachweiserfassung und kontinuierlicher Bewertung anstelle manueller Dokumentation. Die General Services Administration führte anschließend die GSAR-Klausel 552.239-7001 (Juni 2026) ein, die Sicherheits- und Datenintegritätsanforderungen für in der Regierung eingesetzte Large-Language-Model-Systeme hinzufügt, einschließlich Durchreichpflichten, die sich auf Low-Code-Plattformen mit eingebetteten GenAI-Assistenten und Agentenfunktionen auswirken.
In Europa trat die Verordnung (EU) 2024/1689 (das EU-KI-Gesetz) im August 2024 in Kraft und prägt, wie Anbieter KI-fähige Low-Code-Funktionen für EU-Kunden durch Dokumentations- und Risikomanagementpflichten verpacken, einschließlich der Erwartungen an die technische Dokumentation gemäß Anhang IV. Über alle Märkte hinweg bieten weithin referenzierte US-Rahmenwerke wie NIST SP 800-218 (Secure Software Development Framework) und NIST SP 800-70 Rev. 5 (fertiggestellt im Mai 2026) gemeinsame Bezugspunkte für sichere Entwicklungspraktiken und Konfigurationsleitlinien, die Unternehmen und öffentliche Behörden bei der Auswahl von Plattformen und der Bewertung der Absicherung der Software-Lieferkette nutzen.
Wettbewerbslandschaft
Der Markt zeigt eine moderate Konsolidierung. Salesforces 8-Mrd.-USD-Übernahme von Informatica verbindet KI-gesteuerte Datenintegration mit seiner Lightning-Plattform, stärkt die Ökosystemabhängigkeit und erweitert die Cross-Selling-Hebelwirkung.[3]Salesforce, "Salesforce meldet Rekordergebnisse für das erste Quartal des Geschäftsjahres 2026," salesforce.com Microsoft überführt Dynamics 365-Module in KI-Agenten, die Workflows automatisch zusammenstellen, und positioniert Power Apps als natürliche Orchestrierungsschicht neu. Appians Version 25.1 integriert eine Datenfabrik-Grundlage, die Abfragegeschwindigkeit und Dokumentdurchsatz vervielfacht. [1]Appian stellt die neueste Plattformversion für schnellere und leistungsfähigere Datenfabrik- und KI-Erfahrungen vor," appian.com
Das Interesse von Private-Equity bleibt bestehen: Triton erwarb Neptune Software, um einen SAP-zentrierten Builder zu skalieren, der 5 Millionen Nutzer bedient. [2] Triton, "Triton unterzeichnet Vereinbarung zur Übernahme von Neptune Software," neptune-software.com Nischenanbieter, die auf regulierte Branchen spezialisiert sind – Verteidigung, Biowissenschaften, Energie – ziehen Kaufinteressenten an, die Compliance-IP in breitere Suiten integrieren möchten. Der Wettbewerbsdruck konzentriert sich auf drei Fronten: GenKI-Breite, Optionen für souveräne Clouds und branchenspezifische Beschleuniger. Anbieter, die auf allen Fronten hoch punkten, weiten ihre Marktanteile aus, doch die adressierbare Basis wächst schnell genug, dass Herausforderer weiterhin weiße Flecken im dynamischen Markt für Low-Code-Entwicklungsplattformen finden.
Marktführer im Bereich Low-Code-Entwicklungsplattformen
Salesforce.com Inc.
Microsoft Corporation
Appian Corporation
Oracle Corporation
OutSystems Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Low-code-Entwicklungsplattform-Markt
- Microsoft Corporation
- Salesforce Inc.
- Appian Corporation
- Oracle Corporation
- Mendix (Business of Siemens)
- OutSystems Inc.
- ServiceNow Inc.
- Magic Software Enterprises Ltd.
- Quickbase Inc.
- Zoho Corporation
- Clear Software LLC
- Temenos (formerly Kony Inc.)
- AgilePoint Inc.
- Betty Blocks B.V.
- Creatio Global
- Kissflow Inc.
- Nintex Global Ltd.
- GeneXus International SA
- LANSA Inc.
- Newgen Software Technologies
- WaveMaker Inc.

Marktchancen und Zukunftsaussichten
KI-native Erstellungsoberflächen und gesteuerte Agentenorchestrierung schaffen Freiräume für Anbieter, die No-Code-, Low-Code- und Pro-Code-Workflows zusammenführen können, während sie Unternehmenskontrollen aufrechterhalten. Oracle stellte eine KI-native Builder-Erfahrung für Fusion Applications vor (Juli 2026), und ServiceNow machte Build Agent allgemein verfügbar (Mai 2026) mit Governance-Funktionen bei gleichzeitiger Arbeit innerhalb großer KI-Coding-Tools, was auf eine Käufernachfrage nach Low-Code hinweist, das mit Entwickler-Copiloten zusammenwirkt statt mit ihnen zu konkurrieren. Appian erweiterte zudem die KI-gestützte, spezifikationsgetriebene Entwicklung durch die Integration des Model Context Protocol (MCP) und eine Technologiepartnerschaft mit Snowflake (April 2026), was eine Chance für Plattformen verstärkt, die die Anwendungsassemblierung mit Daten- und KI-Landschaften verbinden, zusammen mit prüfbarer Prozessautomatisierung.
Ein zweiter Chancenbereich ist verticalisiertes Low-Code für Telekommunikation und andere API-getriebene Branchen, die sich in Richtung komponierbarer Architekturen bewegen. Cerillion kündigte eine BSS/OSS-Transformation mit Omantel an (April 2026) unter Verwendung einer Low-Code/No-Code-Plattform, die mit agentischer KI und TM Forum Open APIs integriert ist, und Comviva stellte NGAGE for Enterprises vor (März 2026) mit einem Low-Code-Workflow-Builder, der auf TM Forum Open APIs und CAMARA-Standards ausgerichtet ist. Zusammen deuten diese Ankündigungen auf aktive Ausgaben für Plattformen hin, die Kunden- und Betriebs-Workflows auf Basis standardisierter APIs schnell zusammenstellen können, was Raum für Anbieter und Serviceparter lässt, die Beschleuniger, Governance-Vorlagen und Integrationsassets über Cloud- und Hybrid-Bereitstellungen liefern.
Recent Industry Developments in Low-code-Entwicklungsplattform-Markt
- Juli 2026: Oracle stellte eine KI-native Builder-Erfahrung für Fusion Applications vor, die es Teams ermöglicht, agentische Anwendungen mit No-Code-, Low-Code- und Pro-Code-Ansätzen in einem einzigen Framework zu erstellen. Die Ankündigung positioniert Oracle, um die Unternehmensnachfrage nach gesteuerter KI-Agentenentwicklung zu erfassen, die sich direkt mit paketierten Geschäftsanwendungen und Daten verbindet.
- Juni 2026: OutSystems erweiterte seine Zusammenarbeit mit AWS und fügte neue KI-Funktionen hinzu, um agentische Systeme für Unternehmen bereitzustellen, einschließlich Integrationen, die Amazon Bedrock für die Orchestrierung nutzen. Die vertiefte Ausrichtung an den Hyperscaler stärkt die Skalierbarkeits- und Sicherheitspositionierung für Kunden, die sich auf AWS standardisieren, während sie gesteuerte, KI-fähige Anwendungen auf einer Low-Code-Basis entwickeln.
- Dezember 2024: Salesforce führte das AgentForce Testing Center ein, um das Lebenszyklustesten von KI-Agenten in Produktionsumgebungen zu verwalten. Durch die Formalisierung von Test- und Kontrollworkflows für Agenten unterstützt die Einführung Anforderungen an die Unternehmens-Governance, die für Low-Code-Plattformen mit eingebetteten GenAI-Funktionen zunehmend zentral werden.


Low-code-Entwicklungsplattform-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Low-Code-Entwicklungsplattformen, die es Nutzern ermöglichen, Anwendungen über visuelle Tools, wiederverwendbare Komponenten und begrenzte manuelle Programmierung zu erstellen, zu testen und bereitzustellen, einschließlich Lizenz- und Abonnementausgaben im Zusammenhang mit der Plattform.
Umfangsausschlüsse: Wir schließen allgemeines IT-Outsourcing, als Dienstleistungen abgerechnete individuelle Programmierarbeit und nicht verwandte Unternehmenssoftware aus, die keine Low-Code-Anwendungserstellungsumgebung bietet.
Übersicht der Segmentierung
- Nach Komponente
- Plattform
- Dienstleistungen
- Nach Anwendungstyp
- Webbasiert
- Mobilbasiert
- Desktop- / Serverbasiert
- API-zentrisch und Mikrodienste
- Nach Bereitstellungsmodell
- Cloud
- Lokal
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen
- Großunternehmen
- Nach Branchenvertikale
- Bankwesen
- Finanzdienstleistungen und Versicherungen (BFSI)
- Einzel- und E-Commerce
- Regierung und Verteidigung
- Informationstechnologie und Telekommunikation
- Gesundheitswesen und Biowissenschaften
- Fertigung
- Energie und Versorgung
- Bildung
- Medien und Unterhaltung
- Sonstige (Verkehr, Immobilien)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Wir beginnen mit Desk-Research, um die Marktgrenzen festzulegen und das Modell an öffentlichen Indikatoren zu verankern, die sich auf primäre Berichterstattung zurückführen lassen. Typische Inputs umfassen Kontext zu Softwareausgaben, Indikatoren zur Unternehmensgründung und Arbeitsmarktsignale aus Quellen wie dem US Bureau of Labor Statistics, dem US Census Bureau, Eurostat und der Weltbank.
Um Adoptionstreiber und Risikokontrollen zu verstehen, prüfen wir zudem frei zugängliche Standards und Leitlinien (einschließlich Cybersicherheitsressourcen von NIST), öffentliche Beschaffungsportale und peer-reviewte Fachzeitschriften zu Softwareentwicklungsproduktivität und Governance. Wir nutzen Unternehmensmeldungen, Produktdokumentation, Investorenpräsentationen und vertrauenswürdige Presseberichterstattung, um typische Preisansätze (abonnementbasiert, nutzerbasiert oder verbrauchsbasiert) und die Paketierung von Angeboten zu bestätigen. Für die Preisgestaltung und Validierung auf Unternehmensebene können wir auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenanalysen zurückgreifen, wobei wir Patentaktivitätsprüfungen ebenso als unterstützende Signale behandeln, die noch einer interviewbasierten Bestätigung bedürfen. Die hier aufgeführten Desk-Quellen sind beispielhaft, und viele weitere öffentliche Referenzen wurden ebenfalls zur Erhebung, Validierung und Klärung von Datenpunkten verwendet.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um breite Adoptionsnarrative in verwendbare Inputs wie Anzahl zahlender Nutzer, typische Lizenzstufen, Rabattierung und die Art, wie Kunden Plattformausgaben von Implementierungsunterstützung trennen, umzuwandeln. Wir sprechen mit Plattformnutzern, Systemintegratoren und Funktionsverantwortlichen in den wichtigsten Regionen, damit Annahmen zu Cloud-Migration, Richtlinien zur Bürgerentwicklung und Sicherheitsüberprüfungszyklen vor der Fertigstellung des Modells belastbar getestet werden können.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 31% | CXOs: 15% | APAC: 39% |
| Mid-Tier: 48% | Funktions-/Bereichsleiter: 38% | EMEA: 37% |
| Kleinere Akteure: 21% | Manager: 47% | Amerika: 24% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt mittels eines Top-Down-Ansatzes, bei dem die Ausgaben für Unternehmenssoftware-Anwendungsentwicklung durch Adoptionsraten, Bereitstellungsmix und Monetarisierungsmuster nach Region in einen adressierbaren Low-Code-Pool rekonstruiert werden. Sobald diese Gesamtsumme gebildet ist, bestätigen wir sie durch selektive Bottom-Up-Prüfungen, wie beispielsweise stichprobenweise durchschnittliche Vertragswerte multipliziert mit geschätzten Kundenzahlen für wichtige Nutzergruppen, ergänzt durch Kanalfeedback zu typischen Preisspannen.
Zu den wichtigsten im Modell verwendeten Inputs gehören der Anteil von Cloud- versus On-Premises-Bereitstellungen, die Verteilung der Organisationsgrößen, die Nachfrageaufteilung nach Anwendungstyp (Web-, Mobile-, Desktop-/Server- und API-zentrierte Entwicklungen), Verlängerungs- und Erweiterungsverhalten bei Abonnements sowie die praktische Preisentwicklung im Zeitverlauf, während Funktionen und Governance-Anforderungen zunehmen. Wo Bottom-Up-Signale unvollständig sind, werden Lücken durch die Anwendung konservativer Bandbreiten auf Preisstufen behandelt, die an validierte Adoptionsniveaus aus Interviews angepasst werden, wobei anschließend getestet wird, wie empfindlich die Gesamtsummen auf diese Bandbreiten reagieren.
Prognosen stützen sich hauptsächlich auf Szenarioanalysen, da sich die Adoption schnell im Einklang mit Zyklen der digitalen Unternehmenstransformation und politischen Entscheidungen zur Bürgerentwicklung verändern kann. Die Szenarien werden von Experteneinschätzungen zu kurzfristigen IT-Budgetänderungen, dem Tempo der Cloud-Migration und Kontrollen geleitet, die die Erstellung neuer Anwendungen auf Low-Code-Plattformen entweder beschleunigen oder verlangsamen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden gegen unabhängige Signale geprüft und anschließend vor der Freigabe auf regionale und segmentbezogene Konsistenz überprüft. Wir vergleichen die implizierten Ausgaben pro Organisation mit typischen Softwarebudgetierungsmustern, und wenn Anomalien auftreten, führen wir diese entweder auf Preis-, Adoptions- oder Mix-Annahmen zurück, damit sie korrigiert werden können.
Es folgt eine mehrstufige Überprüfung, bei der Annahmen mit ausgewählten Befragten erneut getestet werden, wenn das Modell starke Sprünge oder unerklärte Anteilsverschiebungen anzeigt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, einschließlich größerer Preisänderungen, Verschiebungen bei der Produktbündelung oder politisch bedingter Änderungen der Adoption. Vor der Auslieferung wird das vollständige Modell und die Darstellung erneut überprüft, damit Kunden die aktuellste verfügbare Sichtweise erhalten.
Vergleich der Marktgröße für Low-Code-Entwicklungsplattformen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Low-Code-Plattformen können sich unterscheiden, da jeder Herausgeber die Grenze unterschiedlich zieht, was als Plattformumsatz gilt, welche Jahre für die Währungsumrechnung verwendet werden und wie Cloud-Abonnements behandelt werden, wenn sie mit angrenzender Software gebündelt sind.
Die größten Abweichungen resultieren meist aus Entscheidungen zum Umfang. Beispielsweise vermischen manche Studien No-Code-Automatisierungstools, Integrationsplattformen oder Implementierungsdienstleistungen in dieselbe Zahl. Unterschiede zeigen sich auch, wenn Szenarioannahmen aggressiv für die Abonnementerweiterung angesetzt werden oder wenn ältere Preis- und Rabattbenchmarks beibehalten werden, ohne sie mit aktuellem Käuferverhalten und Partnerfeedback abzugleichen, was sich in diesem Markt schnell verändern kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 31,59 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 45,30 Mrd. USD (2025) | Enthält oft ein breiteres Bündel, das Dienstleistungen und angrenzende Low-Code- oder No-Code-Automatisierungskategorien einbeziehen kann, und das Basisjahr kann früher angesetzt werden, was die Darstellung der Preisentwicklung verändert. |
| Branchenforschungsgruppe B | 27,20 Mrd. USD (2025) | Verwendet typischerweise eine engere Nachfrageerfassung und wendet möglicherweise konservativere Annahmen zur Cloud-Adoption und -Erweiterung an, was unternehmensweite Einführungen in späteren Jahren unterbewerten kann. |
Die Spanne zwischen den Zahlen lässt sich hauptsächlich darauf zurückführen, was als reiner Plattformumsatz gegenüber einem gemischten Plattform-plus-Dienstleistungsumsatz gezählt wird, und wie schnell Abonnementwerte mit breiterer Nutzung wachsen dürfen. Wenn Plattformumsatz nur dann gezählt wird, wenn er direkt mit der Low-Code-Umgebung verknüpft ist, und dann durch aktuelle Preis- und Verlängerungsdaten neu validiert wird, ergibt sich eine sauberere, vergleichbare Gesamtsumme, was der von Mordor Intelligence widergespiegelte Ansatz ist.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Low-Code-Entwicklungsplattformen?
Der Markt liegt 2026 bei 31,59 Mrd. USD und wird bis 2031 voraussichtlich 78,94 Mrd. USD erreichen, mit einer CAGR von 20,12 %.
Welches Segment wächst innerhalb des Marktes am schnellsten?
Dienstleistungen im Zusammenhang mit Implementierung, Integration und Support wachsen mit einer CAGR von 23,45 % und übertreffen damit das Wachstum bei Plattformlizenzen.
Warum führen Bundesbehörden Low-Code-Plattformen ein?
Bundesbehörden nennen die beschleunigte Ablösung von Legacy-Systemen, 23 % Einsparungen im Vertragsmanagement und vereinfachte Compliance als wesentliche Vorteile.
Wie beeinflusst generative KI den Markt?
In führende Plattformen eingebettete GenKI-Copiloten reduzieren Entwicklungszyklen um bis zu 40 % und erhöhen den Dokumentdurchsatz um das 75-Fache, was den ROI steigert.
Seite zuletzt aktualisiert am:


