
Marktgröße und Marktanteil im Bereich Rapid Application Development
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 79.53 Milliarden US-Dollar |
| Marktgröße (2031) | 416.42 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 39.23 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
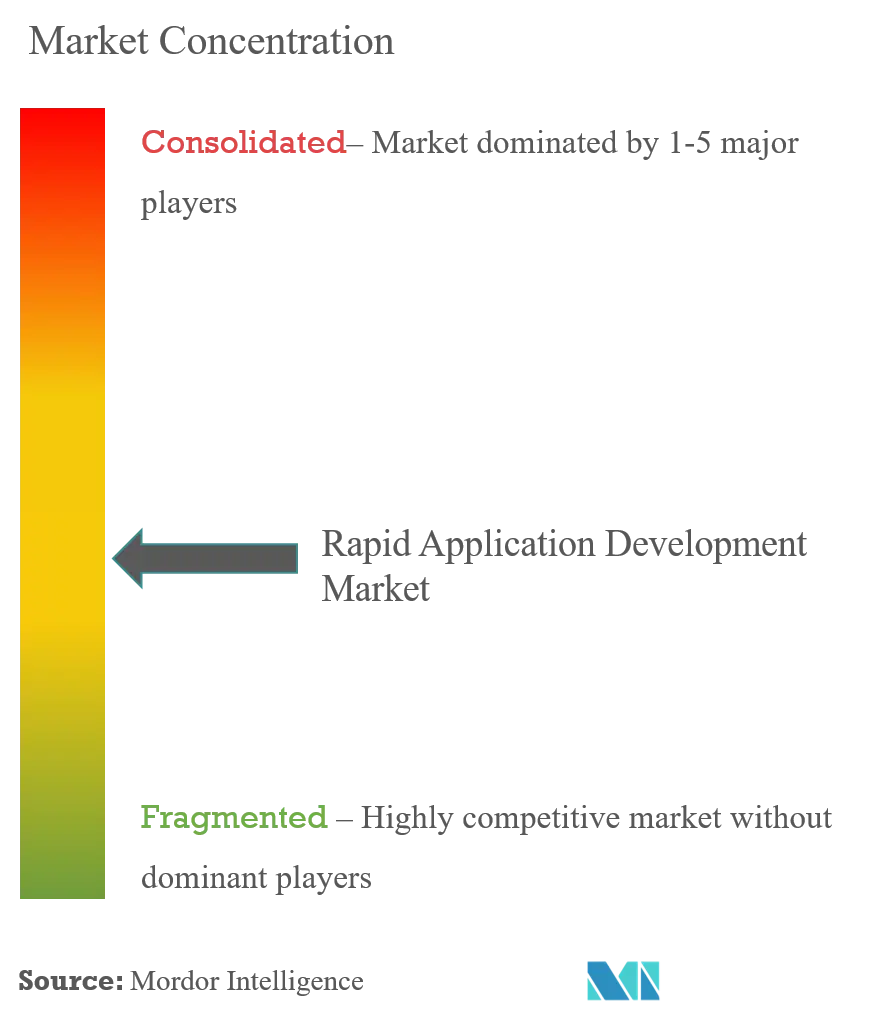
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Rapid Application Development von Mordor Intelligence
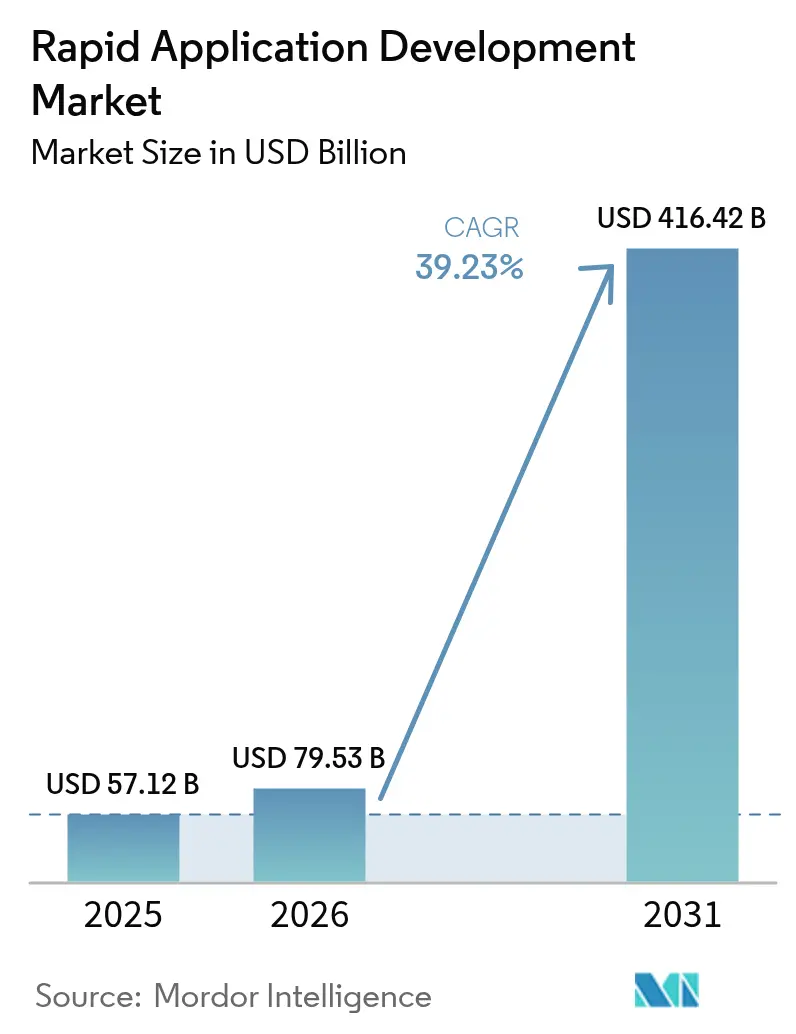
Die Marktgröße für Rapid Application Development wurde im Jahr 2025 auf 57,12 Milliarden USD geschätzt und soll von 79,53 Milliarden USD im Jahr 2026 auf 416,42 Milliarden USD bis 2031 wachsen, bei einer CAGR von 39,23 % während des Prognosezeitraums (2026–2031). Die Nachfrage nimmt zu, da Unternehmen von langwierigen Wasserfall-Zyklen auf Plattformen umsteigen, die die Entwicklungszeiten von Quartalen auf Wochen verkürzen – ein Trend, der durch chronischen Mangel an Softwareentwicklern und Initiativen zur Digitalisierung veralteter Arbeitsabläufe verstärkt wird. Low-Code-Plattformen unterstützen professionelle Entwickler, die Geschwindigkeit wünschen, ohne auf Kontrolle zu verzichten, während No-Code-Tools Geschäftsanwender befähigen, abteilungsbezogene Anwendungen zu erstellen und so die Gesamtzahl der Ersteller zu erweitern. Die Cloud-Bereitstellung übertrifft weiterhin On-Premise-Installationen, da sie elastische Skalierbarkeit, automatische Updates und verbrauchsbasierte Preisgestaltung bietet, die die Betriebskosten an die Nutzung anpasst. Gleichzeitig entwirft generative KI, die in Plattformen wie Salesforce Einstein GPT und Microsoft Copilot Studio eingebettet ist, Logik aus natürlichsprachlichen Eingaben und reduziert so die Markteinführungszeit für kundenseitige und interne Tools weiter. Der Wettbewerbsdruck steigt, da Hyperscaler RAD-Funktionen in umfangreichere Cloud-Abonnements bündeln und damit eigenständige Anbieter beim Preis unter Druck setzen, auch wenn vertikalisierte Vorlagen und KI-gestützte Governance neue Differenzierungsmöglichkeiten bieten.
Wesentliche Erkenntnisse des Berichts
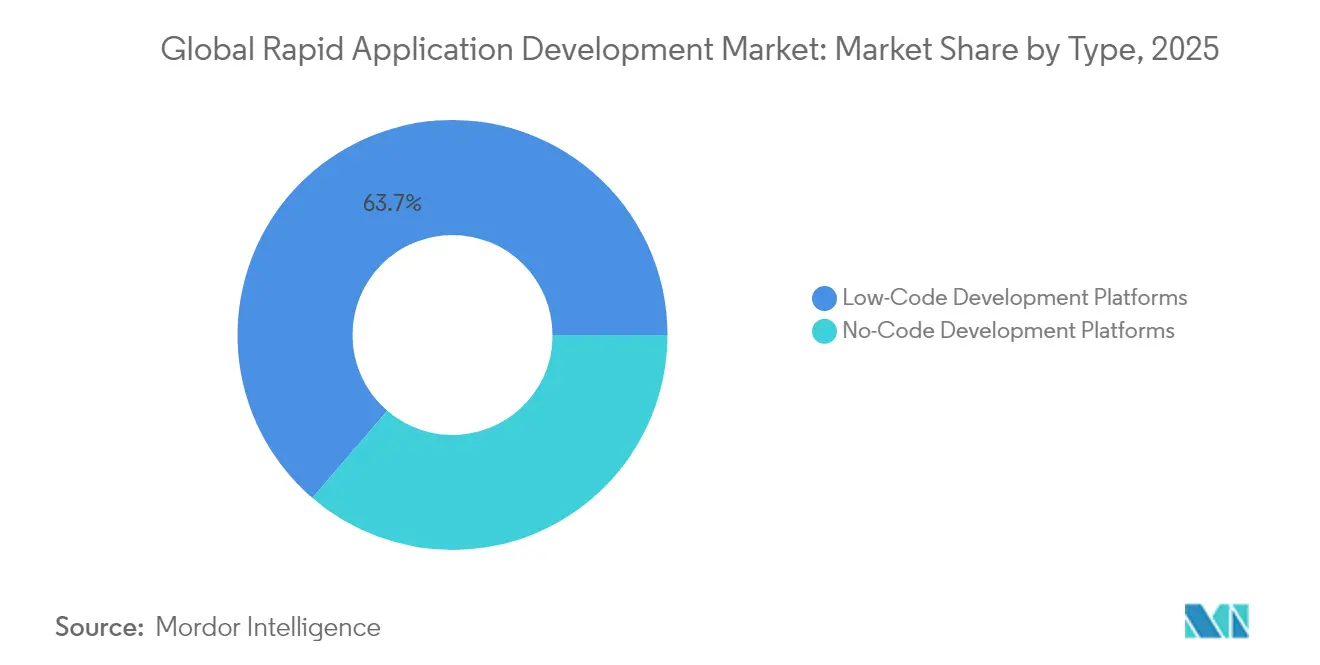
- Nach Typ führten Low-Code-Entwicklungsplattformen mit einem Umsatzanteil von 63,70 % im Markt für Rapid Application Development im Jahr 2025; No-Code-Entwicklungsplattformen werden voraussichtlich bis 2031 eine CAGR von 41,20 % verzeichnen – die höchste aller Kategorien.
- Nach Bereitstellungsmodus entfielen 73,15 % des Marktanteils im Markt für Rapid Application Development im Jahr 2025 auf die Cloud-Bereitstellung; die Cloud-Bereitstellung wird voraussichtlich bis 2031 mit einer CAGR von 40,95 % wachsen und damit On-Premise-Installationen übertreffen.
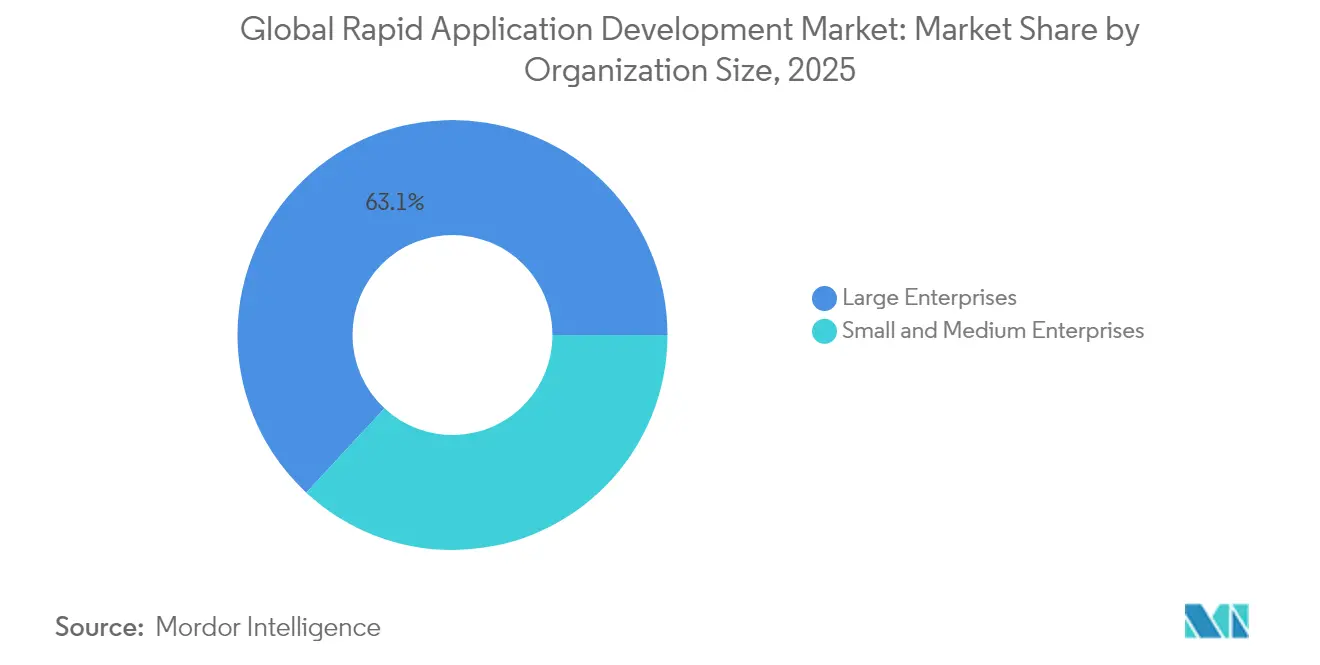
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 63,10 % am Markt für Rapid Application Development; kleine und mittlere Unternehmen werden voraussichtlich bis 2031 mit einer CAGR von 41,65 % expandieren – dem schnellsten Wachstum aller Unternehmensgrößen.
- Nach Endbenutzerbranche entfielen auf das Bank-, Finanzdienstleistungs- und Versicherungswesen im Jahr 2025 28,65 % des Marktanteils im Markt für Rapid Application Development; das Segment Informationstechnologie soll bis 2031 mit einer CAGR von 42,80 % wachsen – dem höchsten Wert aller Branchen.
- Nach Geografie dominierte Nordamerika den Markt für Rapid Application Development mit einem Anteil von 38,90 % im Jahr 2025; der asiatisch-pazifische Raum wird voraussichtlich bis 2031 eine CAGR von 41,95 % verzeichnen – die schnellste regionale Expansion.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Markttrends und -einblicke für Rapid Application Development
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Innovation in Unternehmen und Integration fortschrittlicher Technologien | +6.8% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Flexibilität zur Anpassung von Lösungen an dynamische Unternehmensanforderungen | +5.2% | Global, besonders ausgeprägt im asiatisch-pazifischen Raum und in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Low-Code-Plattformen angesichts des Mangels an Softwareentwicklern | +7.9% | Global, akut in Nordamerika, Europa und entwickelten asiatisch-pazifischen Märkten | Kurzfristig (≤ 2 Jahre) |
| Beschleunigung digitaler Transformationsinitiativen bei kleinen und mittleren Unternehmen | +6.5% | Global, mit rascher Übernahme im asiatisch-pazifischen Raum, Lateinamerika und dem Nahen Osten | Mittelfristig (2–4 Jahre) |
| KI-gestützte Anwendungsgenerierungsfähigkeiten, die in RAD-Tools eingebettet sind | +8.1% | Global, frühe Übernahme in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Unternehmensprogramme für Bürger-Entwickler, die im Rahmen überarbeiteter IT-Governance skaliert werden | +5.4% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Innovation in Unternehmen und Integration fortschrittlicher Technologien
Unternehmen setzen auf Microservices, ereignisgesteuerte Architekturen und serverloses Computing, und RAD-Plattformen haben sich weiterentwickelt, um diese Komponenten durch visuelle Konnektoren zu integrieren. ServiceNow und Appian stellen vorgefertigte Microservice-Vorlagen bereit, die die Bereitstellungszeit für Workflow-Engines von Tagen auf Minuten verkürzen. Hersteller nutzen Siemens Mendix, um IoT-Sensordaten mit Low-Code-Dashboards zu verbinden, die am Netzwerk-Edge ausgeführt werden, und erschließen so Anwendungsfälle für vorausschauende Wartung. Diese Integrationen reduzieren technische Schulden, indem sie komplexe Infrastrukturen hinter deklarativen Modellen abstrahieren und gleichzeitig sicherstellen, dass Anwendungen Cloud-agnostisch bleiben, wenn Strategien reifen. Die Übernahme ist in Nordamerika und Europa am weitesten fortgeschritten, wo 5G-Rollouts und ausgereifte DevOps-Kulturen kontinuierliche Verbesserungszyklen unterstützen.
Steigende Nachfrage nach Low-Code-Plattformen angesichts des Mangels an Softwareentwicklern
Das Statistikamt der Vereinigten Staaten für Arbeit (U.S. Bureau of Labor Statistics) prognostizierte im Jahr 2024, dass die Beschäftigung von Softwareentwicklern von 2022 bis 2032 um 25 % wachsen würde und damit das Angebotswachstum übersteigen würde.[1]U.S. Bureau of Labor Statistics, „Softwareentwickler, Qualitätssicherungsanalysten und Tester”, bls.gov Low-Code-Tools mildern den Mangel, indem sie Geschäftsanalysten ermöglichen, Web- und mobile Anwendungen über Drag-and-Drop-Oberflächen zu erstellen, sodass sich leitende Ingenieure auf Kerналgorithmen konzentrieren können. Eine Studie von OutSystems ergab, dass 74 % der Unternehmen planten, im nächsten Jahr mindestens 10 Anwendungen über Low-Code bereitzustellen, wobei 31 % eingebettete KI für eine schnellere Bereitstellung nutzten. Finanzinstitute wie JPMorgan Chase verkürzten die Kreditvergabezyklen von 18 Monaten auf 6 Wochen, nachdem sie Appian eingeführt hatten. Die im Jahr 2024 um mehr als 15 % gestiegene Lohninflation für Entwickler erhöhte den Druck auf die Betriebsbudgets und steigerte die Nachfrage nach Bürger-Entwickler-Programmen, die begrenzte Talente effizienter einsetzen.
Beschleunigung digitaler Transformationsinitiativen bei kleinen und mittleren Unternehmen
KMU verließen sich historisch auf Standardsoftware, die selten auf Nischenarbeitsabläufe zugeschnitten war. Abonnementbasierte RAD-Produkte bieten vorgefertigte Vorlagen für Bestandsmanagement, Außendienstautomatisierung und Omnichannel-Commerce. Staatliche Pflichten zur digitalen Einreichung in Indien und Brasilien ermutigten KMU, Steuerportale mit veralteten Buchhaltungspaketen über Low-Code-Konnektoren zu integrieren. Die Cloud-Bereitstellung beseitigt Infrastrukturbelastungen und ermöglicht es einem mittelgroßen Einzelhändler, ein Bestandssystem auf Zoho Creator innerhalb von Wochen zu einem Bruchteil der herkömmlichen Entwicklungskosten einzuführen.[2]Zoho Corporation, „Creator Platform Updates”, zoho.com Netzwerkeffekte entstehen, wenn KMU Vorlagen auf Anbieter-Marktplätzen monetarisieren, Best Practices verbreiten und doppelten Codierungsaufwand reduzieren.
KI-gestützte Anwendungsgenerierungsfähigkeiten, die in RAD-Tools eingebettet sind
Generative KI hebt RAD von der visuellen Zusammenstellung zur intelligenten Co-Kreation. Salesforce Einstein GPT wandelt englischsprachige Prozessbeschreibungen in Apex-Code, Validierungsregeln und Bildschirmabläufe um.[3]Salesforce, „Einstein GPT für Entwickler”, salesforce.com Microsoft Copilot Studio erweitert die Power Platform mit chatbasierten Oberflächen, die Power Apps-Arbeitsflächen und Power Automate-Abläufe ausgeben und die Erstellungszeit für den ersten Entwurf um 40 % verkürzen. OutSystems AI Mentor Studio durchsucht Low-Code-Artefakte, um ineffiziente Abfragen zu markieren und Refactoring vorzuschlagen, wodurch die Behebungszyklen technischer Schulden verkürzt werden. Unternehmen, die diese Tools mit einer Schulung im Bereich Prompt Engineering kombinieren, erzielen überproportionale Produktivitätssteigerungen, obwohl der volle Wert erst nach vier oder mehr Jahren realisiert wird, wenn Modelle proprietäre Codebasen und Compliance-Richtlinien aufnehmen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten Fachkräften zur Skalierung, Verwaltung und Absicherung von RAD-Bereitstellungen | -3.2% | Global, besonders ausgeprägt in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Sicherheits- und Datenverwaltungsbedenken in stark regulierten Sektoren | -4.1% | Global, konzentriert in den Bereichen Bank-, Finanzdienstleistungs- und Versicherungswesen, Gesundheitswesen, Regierung und Verteidigung | Mittelfristig (2–4 Jahre) |
| Risiken der Anbieterabhängigkeit aufgrund proprietärer Metadatenmodelle | -2.8% | Global, betrifft Unternehmen mit Multi-Cloud-Strategien | Langfristig (≥ 4 Jahre) |
| Leistungsbeschränkungen für komplexe, rechenintensive Arbeitslasten | -2.3% | Global, betrifft Finanzdienstleistungen, Energie und Fertigung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sicherheits- und Datenverwaltungsbedenken in stark regulierten Sektoren
Finanzdienstleistungs- und Gesundheitsinstitutionen unterliegen strengen Anforderungen an Prüfprotokolle, Verschlüsselung und Datenspeicherung, die viele RAD-Plattformen erst kürzlich adressiert haben. Das Open Web Application Security Project berichtete über häufige Schwachstellen wie unsichere direkte Objektreferenzen in von Bürger-Entwicklern erstellten Anwendungen. Die Deutsche Bank beschränkte den Low-Code-Einsatz auf nicht kundenseitige Arbeitsabläufe, bis Anbieter SOC 2 Typ II- und ISO 27001-Zertifizierungen erreichten. Gesundheitsdienstleister nannten HIPAA-Compliance-Lücken in Standard-Berechtigungseinstellungen, die Produktionsstarts verzögerten. Strengere Rahmenbedingungen wie die DSGVO erfordern regionale Rechenzentren, was Anbieter wie Betty Blocks dazu veranlasste, eine Einrichtung in Frankfurt für europäische Kunden zu eröffnen. Bis Plattformen eine durchgängige Governance als Standard bieten, wird die Übernahme in regulierten Branchen hinter weniger regulierten Industrien zurückbleiben.
Mangel an qualifizierten Fachkräften zur Skalierung, Verwaltung und Absicherung von RAD-Bereitstellungen
RAD senkt Coding-Barrieren, nicht jedoch die Governance-Komplexität. Eine KPMG-Umfrage ergab, dass 62 % der Unternehmen keine formellen Low-Code-Aufsichtsteams hatten, was zu duplizierter Funktionalität und verwaisten Projekten führte. Architekten, die Geschäftslogik und Sicherheitsrichtlinien verbinden, sind nach wie vor selten, insbesondere in Schwellenmärkten mit flachen Talentpools. ServiceNow App Engine Studio bettet automatisierte Richtlinienprüfungen ein, erfordert jedoch weiterhin qualifizierte Administratoren, um Leitplanken zu konfigurieren. Unternehmen investieren daher in Exzellenzzentren, die Komponenten kurieren, Code-Reviews durchführen und die Integration mit Service-Katalogen sicherstellen; jedoch verlangsamen Rekrutierungsverzögerungen die Programm-Reife.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: No-Code-Plattformen erschließen nicht-technische Nutzer
Low-Code-Plattformen hielten im Jahr 2025 einen Marktanteil von 63,70 % im Markt für Rapid Application Development, angeführt von Microsoft Power Platform und OutSystems, die Drag-and-Drop-Design mit optionalem benutzerdefiniertem Code für leistungskritische Pfade kombinieren. No-Code-Plattformen werden voraussichtlich bis 2031 mit einer CAGR von 41,20 % wachsen, da Geschäftsanwender Airtable und Quickbase nutzen, um Genehmigungsworkflows und Dashboards ohne IT-Beteiligung zu erstellen. Diese Entwicklung verdeutlicht das wachsende Vertrauen in visuelle Tools für abteilungsbezogene Produktivität, während die IT die Aufsicht über unternehmensweite Systeme behält.
Das No-Code-Wachstum ergänzt Low-Code, anstatt es zu ersetzen. Abteilungen experimentieren oft mit No-Code für schnelles Prototyping und migrieren später zu Low-Code, wenn die Nutzerzahlen steigen oder Echtzeit-Datensynchronisierung erforderlich ist. Das Zusammenspiel erweitert den Markt für Rapid Application Development, indem es die Tool-Komplexität an Arbeitslastvorgaben anpasst und eine breitere Akzeptanz über gemischte Kompetenzprofile hinweg fördert.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Bereitstellungsmodus: Cloud-Dominanz durch Skalierbarkeit und automatische Updates
Die Cloud-Bereitstellung machte im Jahr 2025 73,15 % des Umsatzes aus und wird bis 2031 voraussichtlich mit einer CAGR von 40,95 % wachsen, wobei sowohl neue Arbeitslasten als auch Migrationen erfasst werden. Gebündeltes Identitätsmanagement, verbrauchsbasierte Abrechnung und Echtzeit-Zusammenarbeit verschaffen Cloud-Plattformen einen entscheidenden Vorteil gegenüber On-Premise-Alternativen.
On-Premise-Lösungen bleiben bestehen, wo Datensouveränität oder luftgespaltene Netzwerke zwingend erforderlich sind, beispielsweise in Verteidigungsanlagen und ausgewählten Finanzinstituten. Oracle APEX und hybride OutSystems-Stacks bedienen diese Anforderungen; die Gesamtbetriebskosten bleiben jedoch höher als bei Cloud-Äquivalenten. Mit der Weiterentwicklung von Compliance-Rahmenbedingungen wechseln mehr Nutzer, was die Cloud als primären Wachstumsmotor im Markt für Rapid Application Development stärkt.
Nach Unternehmensgröße: KMU treiben Wachstum an, da Abonnementmodelle Barrieren senken
Großunternehmen trugen 2025 63,10 % des Umsatzes bei, indem sie RAD in die Unternehmensarchitektur einbetteten und dedizierten Anbieter-Support nutzten. Sie modernisieren veraltete COBOL-Formulare, automatisieren mehrstufige Genehmigungen und integrieren globale Datenquellen über Plattformen, die mit bestehenden Cloud-Ökosystemen verbunden sind.
KMU werden jedoch voraussichtlich bis 2031 eine CAGR von 41,65 % verzeichnen. Erschwingliche Abonnements pro Nutzer ermöglichen es einem regionalen Einzelhändler, ein Reservierungssystem für 500 USD bereitzustellen, anstatt eine maßgeschneiderte Entwicklung für 50.000 USD in Auftrag zu geben. Staatliche Mandate für die elektronische Rechnungsstellung in Indien und Brasilien zwingen viele KMU, ihre Abläufe schnell zu digitalisieren, und erweitern damit den Markt für Rapid Application Development weiter.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endbenutzerbranche: Der Informationstechnologiesektor führt das Wachstum an, da Anbieter RAD in DevOps einbetten
Das Bank-, Finanzdienstleistungs- und Versicherungswesen machte 2025 28,65 % des Umsatzes aus, angetrieben durch compliance-gesteuerte Iterationszyklen. Dennoch soll der Informationstechnologiesektor bis 2031 mit einer CAGR von 42,80 % wachsen, da Softwareanbieter Low-Code-Builder in IT-Service-Suiten einbetten. ServiceNow, Atlassian und GitLab fügten jeweils visuelle Workflow-Designer hinzu, die es Teams ermöglichen, interne Tools bereitzustellen, ohne auf externe Auftragnehmer angewiesen zu sein.
Gesundheitswesen, Einzelhandel, Fertigung und Regierung übernehmen jeweils RAD für branchenspezifische Anforderungen. Siemens Mendix befähigt Hersteller, IoT-Daten zu visualisieren. Einzelhändler erstellen maßgeschneiderte Portale für die Abholung am Straßenrand. Regierungen nutzen Low-Code zur Modernisierung ihrer Genehmigungssysteme. Die Vielfalt der Szenarien unterstreicht, wie Domänenvorlagen den adressierbaren Markt für Rapid Application Development erweitern.
Geografische Analyse
Nordamerika machte 2025 38,90 % des Umsatzes aus, angetrieben durch ausgereifte IT-Budgets und weitverbreitete Bürger-Entwickler-Programme. Microsoft, Salesforce und ServiceNow nutzen umfangreiche Ökosysteme aus Implementierungspartnern, was die Plattformübernahme für Fortune-500-Unternehmen unkompliziert macht. Kanadas öffentlicher Sektor übernahm RAD zur Erneuerung von Legacy-Systemen unter Einhaltung lokaler Datenspeichergesetze. Mexikanische Fertigungsbetriebe teilen Lieferantenportale, die auf AWS Honeycode aufgebaut sind, mit US-amerikanischen Partnern und verdeutlichen damit die grenzüberschreitende Digitalisierung von Arbeitsabläufen.
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 41,95 % bis 2031 wachsen – dem höchsten regionalen Tempo. Indiens Digital-India-Initiative und Chinas 14. Fünfjahresplan ermutigen lokale Unternehmen, benutzerdefinierte Coding-Stunden zu minimieren, was die Übernahme von Zoho Creator und den Low-Code-Suiten von Alibaba Cloud befeuert. Japan nutzt RAD, um dem Entwicklermangel bei einer alternden Belegschaft entgegenzuwirken, während Australiens Banken Low-Code einsetzen, um Open-Banking-Anforderungen zu erfüllen. Lokale Datenschutzbestimmungen wie Chinas PIPL zwingen Anbieter, regionale Rechenzentren zu errichten; diese Investition weitet jedoch die adressierbare Nachfrage in verschiedenen Märkten aus.
Europa, Südamerika, der Nahe Osten und Afrika leisten stetige Beiträge. Die DSGVO-Compliance erhöhte die Anforderungen an Sicherheitsfunktionen, verlangsamte die Übernahme in stark regulierten Sektoren, beschleunigte jedoch die Nachfrage nach Plattformen mit robusten Prüfprotokollen und onshore-Hosting. KMU in Brasilien bevorzugen abonnementbasierte RAD-Tools, die zur Umsatzvolatilität passen. Staaten des Golfkooperationsrats finanzieren E-Government-Programme, die auf ServiceNow und OutSystems aufgebaut sind, und Kenias Start-ups nutzen mobile-first RAD-Suiten, um Desktop-Entwicklung zu überspringen.
Regulatorisches Umfeld
Die Regulierung im Bereich der schnellen Anwendungsentwicklung (Rapid Application Development, RAD) konzentriert sich zunehmend auf Sicherheit, Prüfbarkeit und den sicheren Einsatz eingebetteter KI in Low-Code- und No-Code-Umgebungen, insbesondere bei Cloud-Bereitstellungen, die die Plattformakzeptanz dominieren. In Europa setzt die Europäische Kommission das EU-KI-Gesetz (Verordnung (EU) 2024/1689) um, wobei die vollständige Durchsetzung für Hochrisiko-KI-Systeme im August 2026 beginnt und die Transparenzpflichten nach Artikel 50 festlegen, wie RAD-Plattformen KI-generierte Inhalte und Nutzerhinweise dokumentieren, wenn generative Funktionen in App-Builder eingebettet sind.
Regierungen und Normungsgremien formalisieren zudem Plattformanforderungen und Kontrollen der Software-Lieferkette. In den Vereinigten Staaten veröffentlichte die Army National Guard im Juli 2025 die PPM CIO-076, um unternehmensweite Vorgaben für die Governance der Low-Code/No-Code-Entwicklung und die Integration der Cybersicherheit festzulegen, während die föderale Cloud-Aufsicht durch die FedRAMP-Richtlinienaktualisierungen für 2026 weiter verschärft wird, die sichere Konfiguration und kontinuierliche Überwachung für automatisierte Bereitstellungsabläufe betonen. In China veröffentlichten SAC/SAMR im Dezember 2025 die GB/T 46900-2025, die am 1. Juli 2026 in Kraft tritt und allgemeine technische Anforderungen für Low-Code-Entwicklungsplattformen definiert, wodurch ein Compliance-Ankerpunkt für Anbieter und Unternehmenskäufer in diesem Markt entsteht. Parallele Leitlinien von Gremien wie NIST und CISA unterstützen zudem die SBOM-Transparenz und sichere Entwicklungsnachweise, die beeinflussen, wie RAD-Pipelines kontrolliert und geprüft werden.
Wertschöpfungskettenanalyse
Die RAD-Wertschöpfungskette beginnt mit zentralen technologischen Inputs (Cloud-Infrastruktur, Identitäts- und Zugriffsmanagement, Datenbanken, API-Management und KI-Basisdienste) und integriert diese über visuelle Designer, Konnektoren, Governance-Tools und Laufzeitdienste in Low-Code/No-Code-Plattformen. Plattformanbieter vertreiben hauptsächlich über Cloud-Marktplätze und den direkten Unternehmensvertrieb, während Systemintegratoren, Managed-Service-Provider und Beratungspartner die Implementierung und Integration in ERP-/CRM- und Altsysteme übernehmen, zusammen mit einer laufenden Governance über Kompetenzzentren, einschließlich Sicherheitskonfiguration, Zugriffskontrollen und Prüfberichterstattung.
Der nachgelagerte Wert entsteht aus Lösungspaketen, branchenspezifischen Vorlagen und der Wiederverwendung von Komponenten über Abteilungen hinweg, wobei Engpässe häufig bei der Integrationsbereitschaft, Sicherheitsprüfungen und dem Datenzugriff auftreten, wenn Konnektoren und Richtlinien nicht standardisiert sind. Normungsaktivitäten wirken auch als Enabler der Wertschöpfungskette und als Beschaffungsfilter: Der IEEE Std 3358-2025 (genehmigt am 28. Mai 2025) legt architektonische und leistungsbezogene Anforderungen für Low-Code-Anwendungsplattformen fest, einschließlich Skalierbarkeit, Portabilität und Sicherheit, während Chinas GB/T 46900-2025 (veröffentlicht am 31. Dezember 2025, umgesetzt am 1. Juli 2026) technische Erwartungen festlegt, die die Produktlokalisierung, Dokumentation und Verifizierungspraktiken für Anbieter, die chinesische Unternehmen bedienen, prägen. Diese externen Ankerpunkte erhöhen die Bedeutung compliance-fähiger Plattformkonfigurationen und partnergeführter Assurance-Dienstleistungen über die gesamte Bereitstellung hinweg.
Wettbewerbslandschaft
Der Markt für Rapid Application Development tendiert zu moderater Konzentration. Microsoft, Salesforce, Oracle und Amazon Web Services verankern die oberste Ebene, indem sie RAD mit bestehenden PaaS- und Produktivitäts-Clouds bündeln. Microsoft Power Platform überschritt im Oktober 2025 22 Millionen monatlich aktive Nutzer, nachdem KI-Agenten zu Copilot Studio hinzugefügt wurden. Salesforce Einstein 1 Studio, das im November 2025 allgemein verfügbar wurde, automatisiert die Workflow-Generierung und zielt mit vortrainierten Modellen auf Branchen ab. Oracle APEX 24.1 führte KI-gestützte SQL-Erstellung ein, die bei Datenbankadministratoren Anklang findet. AWS Honeycode-Erweiterungen ziehen Start-ups an, die bereits Rechenworkloads auf EC2 betreiben.
Spezialisten verteidigen ihren Marktanteil durch vertikale Tiefe und Governance-Tools. OutSystems schloss im September 2025 eine Partnerschaft mit NVIDIA, um GPU-Inferenz einzubetten und Anwendungen für vorausschauende Wartung für Industrienutzer freizuschalten. Siemens Mendix 10 fügte Edge-Computing-Unterstützung für die Shopfloor-Analytik hinzu. Appian schloss eine Partnerschaft mit AWS für Compliance-Pakete für den regulierten Sektor. ServiceNow erwarb Moveworks, um konversationelle KI in Mitarbeiterportalen einzubetten.
Aufstrebende Disruptoren zielen auf abteilungsbezogene Käufer ab. Airtable fügte mehrstufige Automatisierung hinzu, die Marketingteams anzieht, während Quickbase KI-Datenqualitätsprüfungen einfügt, um Fehler in KMU-Dashboards zu reduzieren. Betty Blocks erfüllt die DSGVO-Datenspeicheranforderungen durch Hosting in Deutschland. Creatio bietet No-Code-CRM mit eingebetteter KI für kostensensible lateinamerikanische Kunden. Das Feld bleibt wettbewerbsintensiv, da generative KI, Vorlagen-Marktplätze und vertikale Lösungspakete die Wertversprechen im Markt für Rapid Application Development neu gestalten.
Marktführer im Bereich Rapid Application Development
Microsoft Corporation
Salesforce Inc.
Oracle Corporation
International Business Machines Corporation
Amazon Web Services Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein zentraler Weißraum ist die unternehmenstaugliche Governance für KI-gestützte und von Bürgerentwicklern erstellte Anwendungen, bei denen regulierte Branchen durchgängige Prüfpfade, Datenkontrollen und sichere Freigabeprozesse über visuelle Builder und CI/CD hinweg benötigen. Richtlinien und Vorgaben konvergieren zunehmend in Richtung Transparenz der Software-Lieferkette und sicherer Entwicklungspraktiken, was die Nachfrage nach RAD-Plattformen unterstützt, die Artefakte wie SBOMs und Nachweise neben automatisierten Bereitstellungsabläufen erzeugen und verwalten können. Verstärkt wird dies durch die föderale Cloud-Governance im Rahmen der FedRAMP-Richtlinienaktualisierungen für 2026 und Sicherheitsleitlinien von Gremien wie NIST und CISA. Anbieter, die Governance standardmäßig einbetten, statt sie als Zusatzoption anzubieten, können die Akzeptanz über Abteilungswerkzeuge hinaus auf kundenorientierte und compliance-sensible Arbeitsabläufe ausweiten.
Eine weitere Chance liegt in der Verschiebung von eigenständiger Codegenerierung hin zu agentenbasierten, den gesamten Lebenszyklus umfassenden Entwicklungserfahrungen, die Anforderungen, Erstellung, Test und Bereitstellung innerhalb governter Umgebungen orchestrieren. Im Juli 2026 veröffentlichte Forrester seine „Agentic Development Platforms Vendor Landscape (Q3 2026)“, die das Käuferinteresse an Plattformen widerspiegelt, die Orchestrierung und Unternehmenskontext mit Governance über den gesamten SDLC hinweg kombinieren, was mit der Einbettung generativer KI in RAD-Umgebungen übereinstimmt. Aktuelle Plattformentwicklungen weisen ebenfalls in diese Richtung, darunter AWS App Studio (Juli 2024), das generative, promptgesteuerte App-Erstellung für Geschäftsanwender bringt, und Oracles KI-native Builder-Erfahrung für Oracle AI Agent Studio für Fusion Applications (Juli 2026), die No-Code, Low-Code und Pro-Code umfasst und die Implementierungsfläche für Partner bei wiederverwendbaren agentenbasierten Workflows im Zusammenhang mit Unternehmensanwendungssuiten erweitert.
Aktuelle Branchenentwicklungen
- Juli 2026: Oracle stellte eine KI-native Builder-Erfahrung für Oracle AI Agent Studio für Fusion Applications vor, die No-Code-, Low-Code- und Pro-Code-Ansätze in einem einheitlichen Erstellungspfad kombiniert. Die Veröffentlichung rückt die agentenzentrierte Entwicklung innerhalb einer großen Unternehmensanwendungssuite stärker in den Fokus und erhöht den Wettbewerbsdruck auf eigenständige RAD-Anbieter, die sich hauptsächlich über UI-Builder statt über durchgängige Lebenszyklus-Tools differenzieren.
- März 2025: Salesforce führte Agentforce 2dx mit neuen Funktionen und Tools zur Konfiguration, zum Testen und zur Bereitstellung von KI-Agenten ein, die sowohl Low-Code- als auch Pro-Code-Workflows umfassen. Durch die Verpackung der Agentenerstellung in wiederholbare Bausteine erweitert das Update die RAD-Nutzung von App-Bildschirmen und Formularen hin zur betrieblichen Automatisierung, bei der Governance und Überwachung zum Bestandteil des Bereitstellungsstandards werden.
- Juli 2024: AWS kündigte AWS App Studio an, einen generativ-KI-gestützten Low-Code-Dienst, der die Erstellung von Unternehmensanwendungen mittels natürlicher Sprachaufforderungen ermöglicht. Die Einführung stärkte die Beteiligung von Hyperscalern im RAD-Bereich und erweiterte die Optionen für Käufer bei der schnellen internen App-Erstellung direkt innerhalb von Cloud-Ökosystemen, in denen Identitäts-, Daten- und Bereitstellungsdienste bereits standardisiert sind.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze, die mit Plattformen für die schnelle Anwendungsentwicklung und damit verbundenen Dienstleistungen erzielt werden, die Organisationen helfen, Geschäftsanwendungen schneller zu erstellen, zu testen, bereitzustellen und zu aktualisieren, unter Verwendung visueller Entwicklung, wiederverwendbarer Komponenten und Automatisierung.
Umfangsausschlüsse: Wir schließen allgemeines IT-Outsourcing aus, das nicht mit der RAD-Plattformbereitstellung verbunden ist, sowie nicht damit verbundenes Application-Hosting, das als eigenständige Infrastruktur verkauft wird.
Übersicht der Segmentierung
- Nach Typ
- Low-Code-Entwicklungsplattformen
- No-Code-Entwicklungsplattformen
- Nach Bereitstellungsmodus
- On-Premise
- Cloud
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen
- Großunternehmen
- Nach Endbenutzerbranche
- Bank-, Finanzdienstleistungs- und Versicherungswesen
- Einzelhandel und E-Commerce
- Regierung und Verteidigung
- Gesundheitswesen
- Informationstechnologie
- Energie und Versorgungsunternehmen
- Fertigung
- Sonstige Endbenutzerindustrien
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desktop-Recherche
Die Desktop-Recherche beginnt mit der Kartierung des Nachfragepools für die schnelle Anwendungsentwicklung anhand öffentlicher Technologie- und Wirtschaftsindikatoren und richtet diese dann an angebotsseitigen Offenlegungen aus. In der Praxis beziehen wir uns auf Quellen wie das US Bureau of Labor Statistics (Beschäftigung und Löhne von Softwareentwicklern), das US Census Bureau und die OECD (Indikatoren der digitalen Wirtschaft und der Unternehmens-IKT), Eurostat (Cloud- und Softwareakzeptanz in Unternehmen) sowie Normungs- und Leitliniengremien wie NIST für den Kontext der Softwaresicherheit und Governance.
Wir nutzen zudem Geschäftsberichte, Investorenpräsentationen und Produktdokumentationen von Unternehmen, um zu verstehen, wie RAD-Plattformen verpackt, bepreist und verkauft werden, und um die Umsätze aus Plattform-Abonnements von angrenzenden Ausgaben wie allgemeinem Cloud-Hosting zu trennen. Bei Bedarf werden kostenpflichtige Abonnements gezielt für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, um die Produktausrichtung und den zeitlichen Verlauf der Plattformfunktionen zu überprüfen. Die hier aufgeführten Desktop-Quellen sind nicht erschöpfend, und zusätzliche öffentliche Quellen wurden zur Gegenprüfung und Klärung herangezogen.
Primärinterviews und -umfragen
Primärarbeit wird genutzt, um breite Akzeptanzsignale in praktikable Annahmen umzuwandeln, insbesondere dort, wo öffentliche Daten nicht spezifisch für die schnelle Anwendungsentwicklung sind. Wir sprechen mit Vertretern von Plattformanbietern, Systemintegratoren und Unternehmenskäufern in den wichtigsten Regionen, damit Preisspannen, der Mix aus Cloud und On-Premise sowie typische Nutzungsmuster mit realen Kaufzyklen abgeglichen werden können.
Beiträge von Fachverantwortlichen und Delivery-Managern werden genutzt, um zu bestätigen, welcher Anteil der Low-Code- und No-Code-Ausgaben tatsächlich RAD-bezogen ist und wo diese Ausgaben innerhalb breiterer Budgets für Anwendungsentwicklung verbucht werden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 25% | CXOs: 13% | APAC: 49% |
| Mittleres Segment: 57% | Funktions-/Bereichsleiter: 41% | EMEA: 31% |
| Kleinere Akteure: 18% | Manager: 46% | Amerika: 20% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die Ausgaben für Softwareentwicklung und Plattformen für Anwendungen nach Regionen rekonstruiert und anschließend anhand der Akzeptanzraten für RAD-artige Plattformen in Unternehmen und KMU gefiltert werden. Sobald dieser Nachfragepool geformt ist, wenden wir Aufteilungsannahmen für Low-Code versus No-Code, Cloud- versus On-Premise-Bereitstellung sowie den Anteil an, der über Direktvertrieb versus Partner verkauft wird.
Um die Gesamtzahlen realistisch zu halten, wird das Modell mit selektiven Bottom-up-Näherungen überprüft, wie beispielsweise gemessenen Umsatzspannen von Anbietern, durchschnittlichen Abonnementpreisen bezogen auf typische Nutzerplätze und der Intensität von Implementierungsdienstleistungen, die bei Kanalprüfungen festgestellt wurde. Zu den verfolgten Schlüsseleingaben zählten die Akzeptanz von Enterprise-Cloud, die Anzahl der Anwendungsprojekte, die vom Rückstand zur Umsetzung übergehen, der Druck durch die Verfügbarkeit von Entwicklern, die durchschnittliche Vertragslaufzeit und das Verlängerungsverhalten sowie das Tempo von Funktionserweiterungen wie Governance und KI-Unterstützung, die die durchschnittlichen Verkaufspreise beeinflussen können. Für die Prognose wird eine Szenarioanalyse verwendet, sodass Wachstumspfade anhand von Primärrückmeldungen zu Budgetzyklen, Plattformkonsolidierung und Beschaffungsprüfung angepasst und anschließend regionsübergreifend stresstestet werden können.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale validiert, gefolgt von Abweichungsprüfungen auf Regions- und Bereitstellungsebene, sodass ungewöhnliche Sprünge vor der endgültigen Freigabe untersucht werden. Wenn das Modell von den Interview-Rückmeldungen abweicht, werden die Annahmen überprüft, und bei Bedarf werden die Befragten erneut kontaktiert, um zu bestätigen, ob die Abweichung auf Umfang, Preisgestaltung oder Zeitpunkt zurückzuführen ist.
Jeder Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn größere Plattformverschiebungen, regulatorische Änderungen oder Preisbewegungen die Akzeptanz wesentlich verändern. Vor der Auslieferung führen wir eine erneute Überprüfung der Schlüsseleingaben und Plausibilitätskontrollen durch, damit die Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den Markt für schnelle Anwendungsentwicklung mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für die schnelle Anwendungsentwicklung können stark variieren, selbst wenn sie scheinbar denselben Bereich beschreiben, da Umfang und Zählregeln nicht einheitlich sind. Unterschiede ergeben sich meist daraus, was als RAD-Plattformumsatz im Gegensatz zu allgemeiner App-Entwicklung behandelt wird, ob Dienstleistungen enthalten sind und wie schnell sich die Preispunkte annahmegemäß verändern.
Durch die Verfolgung von vertragslaufzeitgewichteten ASP-Veränderungen, dem Mix aus Cloud und On-Premise sowie den Anbindungsraten partnergeführter Dienstleistungen hält Mordor Intelligence das Modell eng an Umsätze gebunden, die direkt RAD-Plattformen zuzuordnen sind (statt breiteren Ausgaben für Softwareentwicklung). Einige Schätzungen verwenden auch ältere Basisjahre oder enge Definitionen wie „nur RAD-Software“, was die heutige, plattformgeführte Beschaffung unterbewerten kann, während aggressive Ausblicke das Wachstum überschätzen können, indem sie eine einheitliche Akzeptanz über Branchen und Regionen hinweg annehmen.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 79,53 Mrd. USD (2026) | |
| Fachnachrichtenagentur A | 49,80 Mrd. USD (2022) | Verwendet ein früheres Basisjahr und einen breiteren narrativen Umfang, und die Umrechnung in einen vergleichbaren RAD-Plattformumsatzpool wird nicht klar erläutert, was sowohl den Ausgangswert als auch den Wachstumspfad verändert. |
| RAD-Softwareverlag B | 3,53 Mrd. USD (2024) | Konzentriert sich auf RAD-Software als eng gefasste Produktkategorie, wodurch wahrscheinlich Plattformdienste, unternehmenstaugliche Tool-Bundles und breitere Low-Code- und No-Code-RAD-Anwendungsfälle ausgeschlossen werden. |
Die Streuung in der Tabelle erklärt sich größtenteils durch Grenzentscheidungen und das gemessene Jahr, nicht nur durch rechnerische Unterschiede. Wenn der Umfang konsistent um den plattformgeführten RAD-Umsatz gehalten wird und die Eingaben mit Kauf- und Bereitstellungsmustern abgeglichen werden, bleibt die endgültige Größe auf einen wiederholbaren Satz von Annahmen zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der Markt für Rapid Application Development voraussichtlich bis 2031 wachsen?
Es wird prognostiziert, dass er sich von 79,53 Milliarden USD im Jahr 2026 auf 416,42 Milliarden USD bis 2031 ausdehnt, was einer CAGR von 39,23 % entspricht.
Welches Bereitstellungsmodell führt die neuen Ausgaben für Rapid-Application-Development-Plattformen an?
Die Cloud-Bereitstellung hielt im Jahr 2025 einen Anteil von 73,15 % und wird dank elastischer Skalierbarkeit und automatischer Updates mit einer CAGR von 40,95 % bis 2031 am schnellsten wachsen.
Warum übernehmen kleine und mittlere Unternehmen RAD-Tools so rasch?
Abonnementbasierte Preisgestaltung, vorgefertigte Vorlagen und kein Infrastrukturaufwand ermöglichen es KMU, Arbeitsabläufe schnell zu digitalisieren, was eine CAGR von 41,65 % für dieses Segment antreibt.
Welche Rolle spielt generative KI in den heutigen Low-Code-Plattformen?
Eingebettete Modelle wie Salesforce Einstein GPT und Microsoft Copilot Studio übersetzen natürliche Sprache in App-Logik und reduzieren den anfänglichen Entwicklungsaufwand um etwa 40 %.
Welche Branche zeigt die schnellste Wachstumsperspektive für die RAD-Übernahme?
Das Segment Informationstechnologie wird voraussichtlich bis 2031 die höchste CAGR von 42,80 % verzeichnen, da Anbieter Low-Code-Builder in DevOps-Pipelines einbetten.
Was ist ein primäres Risiko im Zusammenhang mit Bürger-Entwickler-Programmen?
Sicherheits- und Datenverwaltungslücken können entstehen, wenn nicht-technische Nutzer Anwendungen ohne ausreichende Aufsicht veröffentlichen, insbesondere in stark regulierten Branchen.
Seite zuletzt aktualisiert am:



