
Lithium-Ionen-Batterie-Marktanalyse von Mordor Intelligence
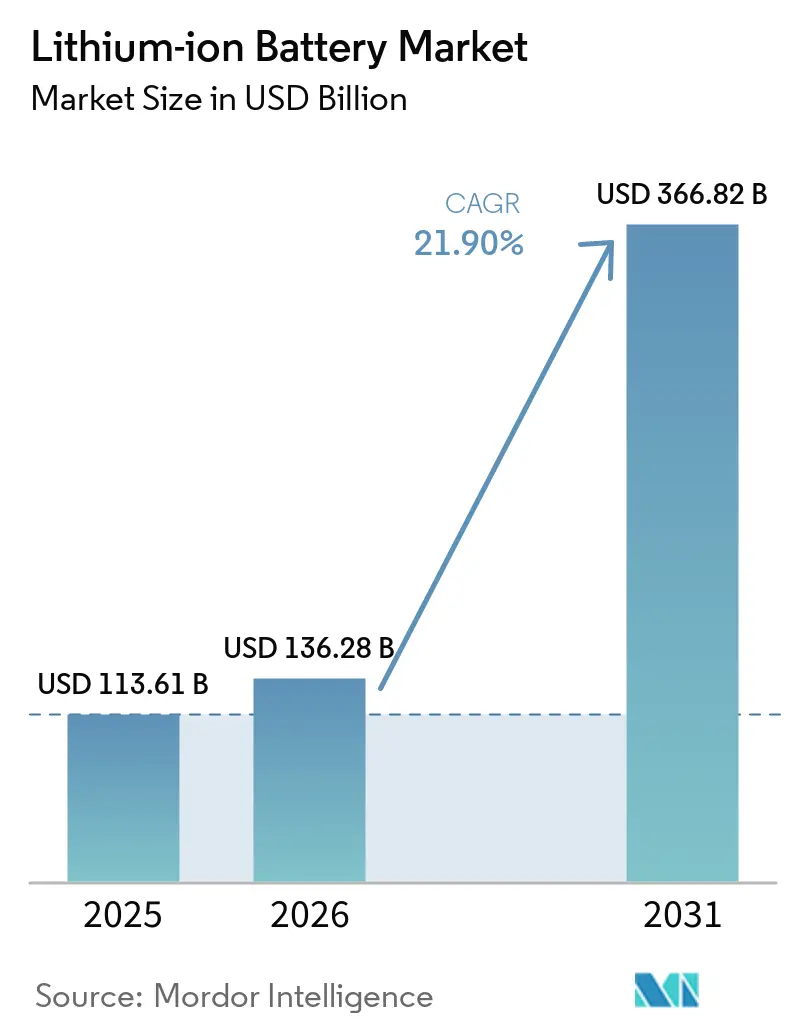
Die Größe des Lithium-Ionen-Batterie-Marktes wird voraussichtlich von 136,3 Milliarden USD im Jahr 2026 auf 166,1 Milliarden USD im Jahr 2027 steigen und bis 2032 438,1 Milliarden USD erreichen, mit einer CAGR von 21,4 % über 2027–2032.
Die Nachfrage von Elektrofahrzeug-Plattformen (EV) und Netzwerkspeicherprojekten schafft unterschiedliche Anforderungen an Zellen und fertige Batteriesysteme. In China können Fertigungspolitik und Investitionen in Produktionsstandorte die Versorgungskapazität für ein breiteres Spektrum an Batterieanwendungen ausbauen. Pouch-Batterien bedienen Fahrzeug- und stationäre Anwendungen und verbinden die Zellproduktion sowohl mit Automobilprogrammen als auch mit projektbezogenen Speicherkunden. Hersteller reagieren darauf, indem sie die regionale Produktion ausweiten und Systemintegration nutzen, um Speicherkunden zu erreichen. Zellhersteller, die sowohl Fahrzeugzellen als auch integrierte Speichersysteme liefern können, bedienen beide Kanäle, während höhere Kosten für Elektrolytadditive und Anodeneinsatzstoffe in China den Lieferantenmargen Druck bereiten.
Wichtigste Erkenntnisse des Berichts
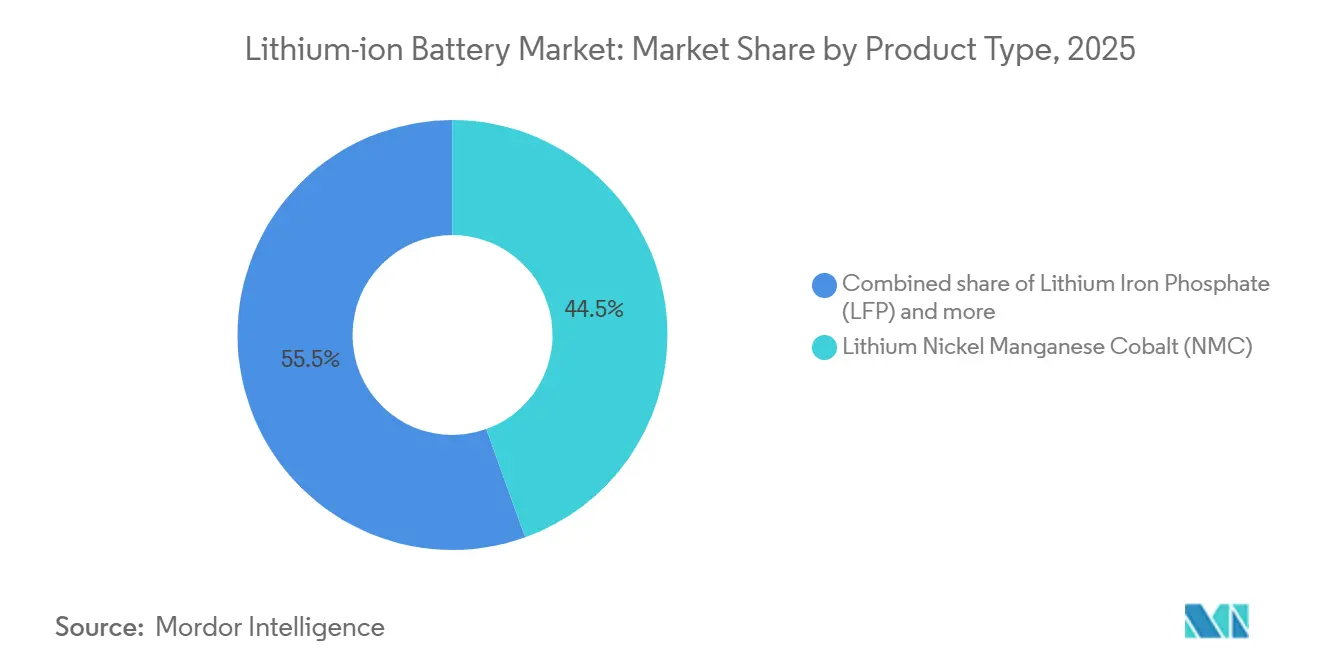
- Nach Produkttyp führte Lithium-Nickel-Mangan-Kobalt (NMC) mit einem Marktanteil von 44,42 % am Lithium-Ionen-Batterie-Markt im Jahr 2026, während Lithiumeisenphosphat (LFP) mit einer CAGR von 23 % über 2027–2032 das stärkste Wachstum prognostiziert wird.
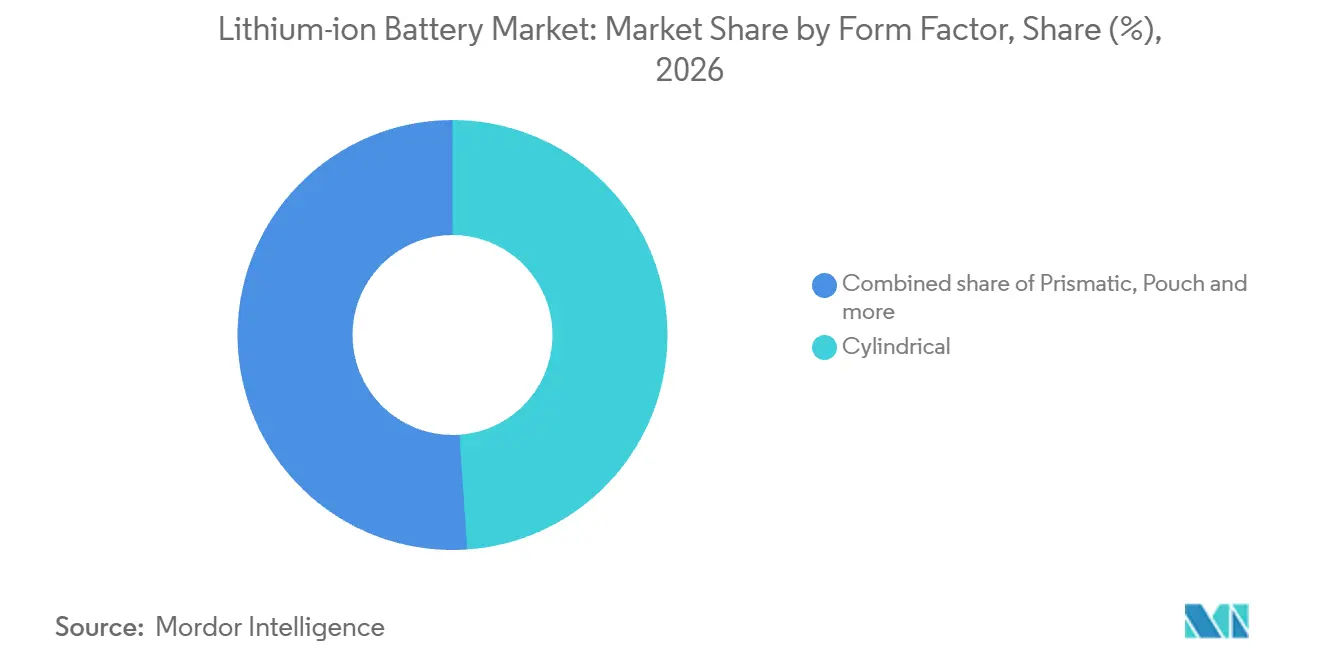
- Bei den Bauformen hielten zylindrische Zellen im Jahr 2026 einen Anteil von 48,9 % am Marktvolumen für Lithium-Ionen-Batterien, wobei Pouch-Batterien mit einer CAGR von 22,2 % über 2027–2032 das stärkste Wachstum prognostiziert wird.
- Innerhalb der Leistungskapazitätskategorien führten Batterien mit einer Nennleistung von 3.000 bis 10.000 mAh mit 35,36 % des Marktumsatzes im Jahr 2026, während jene über 60.000 mAh mit einer CAGR von 27,4 % über 2027–2032 das stärkste Wachstum prognostiziert wird.
- Bei den Endverbrauchsbranchen hielten Automobilanwendungen im Jahr 2026 einen Anteil von 55,37 % am Branchenumsatz für Lithium-Ionen-Batterien, und stationäre Energiespeicherung wird mit einer CAGR von 28,9 % über 2027–2032 das stärkste Wachstum prognostiziert.
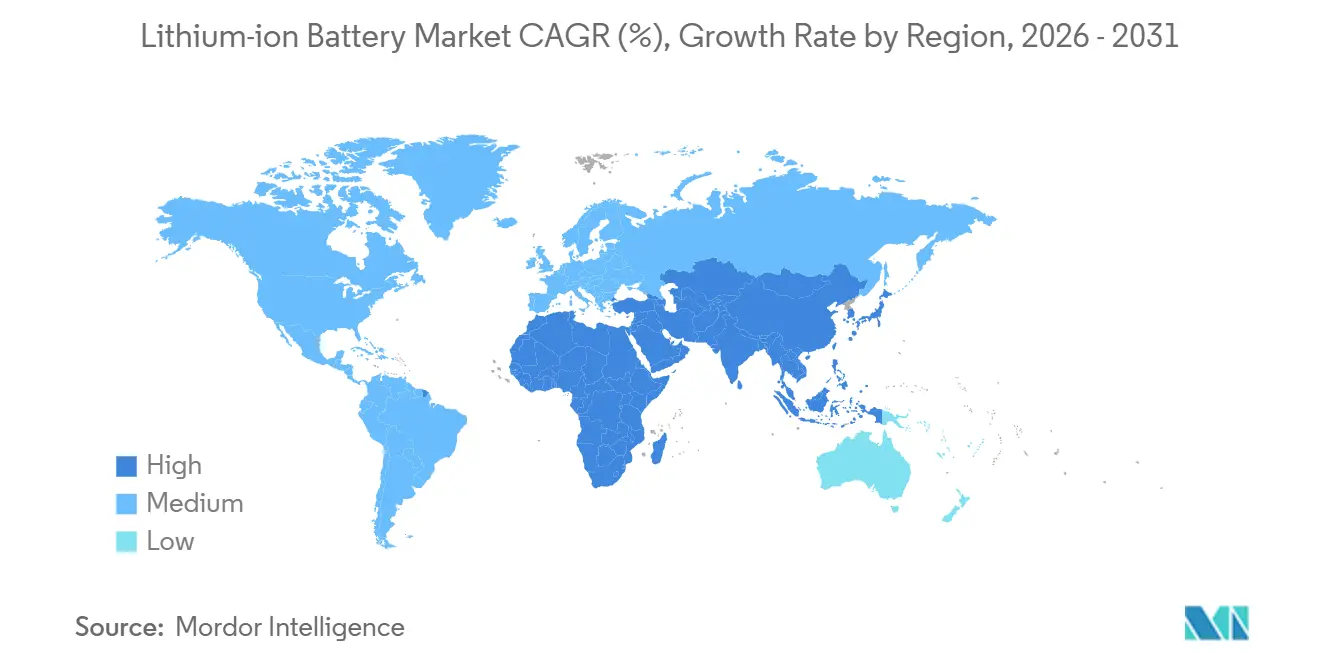
- Geografisch führte Asien-Pazifik mit 57,65 % des Marktumsatzes im Jahr 2026 und wird mit einer CAGR von 30,2 % über 2027–2032 als die am schnellsten wachsende Region prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Batterien mit hoher Energiedichte in Langstrecken-Elektrofahrzeugplattformen | +8.8% | Asien-Pazifik, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Chinas Industriepolitik ("Made in China 2025") beschleunigt den Aufbau inländischer Lithium-Ionen-Gigafabriken | +7.4% | Yangtze-Flussdelta, Guangdong-Hongkong-Macao Große Bucht | Langfristig (≥ 4 Jahre) |
| Schneller Ausbau von Beschaffungen für netzgebundene Batterieenergiespeicher im Versorgungsmaßstab in den Vereinigten Staaten | +5.8% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Migration stationärer Rechenzentrum-Notstromversorgung von VRLA auf Lithium-Ionen in nordischen Ländern | +0.9% | Nordische Länder (Europa) | Kurzfristig (≤ 2 Jahre) |
| IMO-Treibhausgasziele der Seeschifffahrt treiben die Einführung von Lithium-Ionen-Batterien in Schiffsqualität in Europa voran | +0.6% | Europa, einschließlich Dänemark | Mittelfristig (2–4 Jahre) |
| OEM-Umstieg auf LFP-Chemie für kostensensible Einstiegs-Elektrofahrzeuge in Indien | +0.5% | Indien (Asien-Pazifik-Region) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Batterien mit hoher Energiedichte in Langstrecken-Elektrofahrzeugplattformen
Langstrecken-Elektrofahrzeugplattformen machen die nutzbare Batterieenergie innerhalb eines begrenzten Fahrzeugpakets zu einem Faktor der kommerziellen Differenzierung. Die global verkaufsgewichtete Reichweite von batterieelektrischen Pkw stieg zwischen 2020 und 2025 um etwa 10 %, während die durchschnittliche Reichweite in den letzten Jahren stagnierte. Bei einer Langstreckenplattform kann eine höhere Energie pro Einheit der Batteriemasse ein bestimmtes Fahrziel mit weniger Batteriegewicht unterstützen. Wenn Käufer mehr Reichweite innerhalb eines festen Fahrzeugpakets wünschen, entscheidet die Zellenenergie pro Kilogramm und pro Liter darüber, wie viel Reichweite eine Plattform bieten kann. Dies schafft einen potenziellen Nachfragekanal für Zellen mit höherer Dichte durch die Gestaltung einzelner Fahrzeugprogramme. Ein Zelllieferant wandelt einen Dichtevorteil daher nur dann in Volumen um, wenn er für ein Langstrecken-Fahrzeugprogramm ausgewählt wird.
Chinas Industriepolitik ("Made in China 2025") beschleunigt den Aufbau inländischer Lithium-Ionen-Gigafabriken
In der Lithium-Ionen-Batterie-Branche sehen sich chinesische Zellhersteller mit einer politischen Agenda konfrontiert, die Fertigungscluster mit einem breiteren nachgelagerten Batterieanwendungsbereich verknüpft. Ein im September 2026 von 7 Ministerien herausgegebener Plan legt eine umfassendere Agenda für die neue Batterieindustrie fest, mit Wachstums- und Anwendungszielen bis 2030. [1] Der Plan zielt zudem darauf ab, Lithiumbatterie-Fertigungscluster durch differenzierte regionale Entwicklung zu stärken und Produktionskapazitäten mit lokalen industriellen Vorteilen zu verbinden. Contemporary Amperex Technology Co., Ltd. (CATL) meldete im ersten Halbjahr 2026 erhöhte Investitionen in den Aufbau von Produktionsstätten im In- und Ausland, einschließlich der fortgesetzten Arbeiten in Jining. Lieferanten von Batterieherstellungsanlagen haben durch diese Bauausgaben kurzfristig eine kommerzielle Chance, während Zellkäufer auf die anschließende Inbetriebnahme angewiesen sind, um Investitionen in Produktionsstätten in zusätzliches Batterieangebot umzuwandeln.
Schneller Ausbau von Beschaffungen für netzgebundene Batterieenergiespeicher im Versorgungsmaßstab in den Vereinigten Staaten
Netzgebundene Speicherung schafft Batterienachfrage durch den Betrieb von Netzdienstprojekten sowie durch längerfristige Ressourcenpläne. Am 11. Februar 2026 gab Plus Power bekannt, dass seine 175-MW/350-MWh-Anlage Cross Town in Gorham, Maine, in Betrieb gegangen ist. Cianbro identifizierte das Projekt als Lithium-Ionen-basiert und meldete in seinem Bericht über den Bauabschluss vom April 2026 156 Batteriecontainer und 40 Leistungsumrichtereinheiten. Separat identifizierte PacifiCorps Ressourcenplanaktualisierung 2025 1.265 MW an 4-stündigen Lithium-Ionen-Speichern als bis Ende 2030 für Oregon erforderlich. Das Maine-Projekt verbindet die Batterienachfrage mit der Lieferung von Systemen im Containermaßstab, während der Oregon-Plan einen definierten zukünftigen Lithium-Ionen-Bedarf hinzufügt. Für Hersteller werden die wiederholte Lieferung von Batteriecontainern und deren Integration in Netzanlagen zu kommerziellen Fähigkeiten neben den Zellen selbst.
Migration stationärer Rechenzentrum-Notstromversorgung von VRLA auf Lithium-Ionen in nordischen Ländern
Nordische Colocation- und Enterprise-Rechenzentrumsbetreiber in der Lithium-Ionen-Batterie-Branche können Ersatznachfrage generieren, wenn sie Lithium-Ionen-Notstromversorgung mit ventilgeregelten Blei-Säure-Systemen (VRLA) vergleichen. Die Wirtschaftlichkeit einer Nachrüstung hängt davon ab, ob die erforderliche Notstromdauer auf weniger Stellfläche oder mit weniger Austauschzyklen erreicht werden kann. Etwaige höhere Anschaffungskosten für Batterien müssen durch Einsparungen bei Lebensdauer und Wartung über den Betriebshorizont der Anlage ausgeglichen werden. Für eine bestehende nordische Anlage macht dieser Vergleich die Lebenszykluskosten pro geschützter Last nützlicher als der Preis für Ersatzbatterien allein. Der Marktzugang eines Lithium-Ionen-Lieferanten bei diesen Nachrüstungsausschreibungen hängt daher davon ab, einen Lebenszyklus-Vorteil für den spezifischen Notstromdienst des Betreibers nachzuweisen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Angebotsengpass bei Graphitanoden aufgrund chinesischer Umweltbeschränkungen | -1.2% | Volksrepublik China | Kurzfristig (≤ 2 Jahre) |
| Kosteninflation bei Hochspannungs-Elektrolytadditiven nach dem Ukraine-Konflikt | -0.8% | Volksrepublik China | Kurzfristig (≤ 2 Jahre) |
| US-EU-Handelsbarrieren bei kritischen Mineralien untergraben transatlantische Lieferketten | -0.4% | Vereinigte Staaten und Europäische Union | Kurzfristig (≤ 2 Jahre) |
| Rückstand bei der Recyclinginfrastruktur verzögert zirkuläre Materialflüsse in Ozeanien | -0.2% | Australien (Ozeanien-Region) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe bei der Graphitanoden-Versorgung aufgrund chinesischer Umweltbeschränkungen
Rohstoffkosten belasteten Hersteller synthetischer Anoden zu Beginn des Jahres 2025. Der chinesische Marktpreis für Nadelkoks erreichte in diesem Zeitraum 750 USD pro Tonne, während höhere Materialeinsatzkosten und sinkende Anodenpreise die Margen der Hersteller synthetischer Anoden drückten. Die IEA führte den Anstieg der Rohstoffpreise auf die Exposition der Raffinerien gegenüber sanktionierten Rohöllieferanten, Hafenmaßnahmen und Steuerpolitiken zurück. Hersteller, die weniger pro Anodeneinheit verdienen, haben weniger Spielraum, weitere Rohstoffkostensteigerungen zu absorbieren. Die Graphitanodenkosten der Batteriehersteller bleiben daher der begrenzten Fähigkeit der Lieferanten ausgesetzt, zusätzliche Einsatzkosten zu absorbieren.
Kostensteigerung bei Hochspannungs-Elektrolytadditiven nach dem Ukraine-Konflikt
Elektrolytlieferanten in der Lithium-Ionen-Batterie-Branche sind einem konzentrierten Kostenrisiko ausgesetzt, wenn ein Spezialzusatzstoff deutlich teurer wird. Die Shanghai Securities News berichtete, dass der durchschnittliche chinesische Preis für den Lithiumbatterie-Elektrolytzusatz Vinylencarbonat (VC) bis zum 6. August 2026 im Jahresvergleich um 400 % gestiegen ist. [2] Dieser Anstieg erhöht die Kosten der VC-Komponente in betroffenen Formulierungen, wobei das Ausmaß davon abhängt, wie viel davon verwendet wird. Wenn Elektrolytlieferanten den Anstieg weitergeben, sehen sich Zellhersteller vor etwaigen Anpassungen des Fertigzellpreises mit höheren Formulierungskosten konfrontiert. Wenn Lieferanten ihn absorbieren, komprimiert der Inputschock die aus der Belieferung mit diesen Formulierungen verfügbare Marge. Beide Wege machen die betroffene Elektrolytversorgung kostenintensiver aufrechtzuerhalten, was die Kosten einer rentablen Zelllieferung erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
NMC-Fertigungsmaßstab trifft auf LFP-AkzeptanzLithium-Nickel-Mangan-Kobalt (NMC) hatte im Jahr 2026 einen Anteil von 44,42 % an der Lithium-Ionen-Batterie-Marktgröße und war damit das größte Segment. NMC repräsentierte im Jahr 2025 55 % der europäischen Batteriezellen-Produktionskapazität, wobei diese Kapazitätsmessung auf Unternehmensankündigungen basiert. PowerCo SE, die zellproduzierende Tochtergesellschaft der Volkswagen Group, nahm ihre Gigafabrik in Salzgitter in Betrieb und produzierte im Dezember 2025 ihre ersten NMC Unified Cells für abschließende Straßentests durch Konzernmarken. Die Volkswagen Group gab an, dass die Zellen eine rund 10 % höhere Energiedichte als frühere Zellen lieferten. Leistungsgewinne dieser Art geben Automobilherstellern einen Grund, selbst NMC-Kapazitäten aufzubauen, was die für unabhängige Zelllieferanten offenen Fahrzeugprogramme einengen kann.
Lithium-Eisenphosphat (LFP) wird voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 23 % über 2027–2032. In China erreichte die installierte LFP-Antriebsbatteriekapazität im Jahr 2025 625,3 GWh, ein Anstieg von 52,9 % im Jahresvergleich. Weltweit entfiel LFP im Jahr 2025 auf über 55 % der Batteriekapazität in neu zugelassenen Elektrofahrzeugen. Die Akzeptanz weitete sich auch in aufstrebenden und sich entwickelnden Volkswirtschaften außerhalb Chinas aus. Die nächste Wachstumsphase von LFP hängt daher vom Lieferantenzugang zu Fahrzeugmärkten außerhalb Chinas ab.



Nach Formfaktor:
Regionale zylindrische Produktion unterstützt breitere Pouch-AnwendungenZylindrische Zellen repräsentierten im Jahr 2026 einen Marktanteil von 48,9 % am Lithium-Ionen-Batterie-Markt und waren damit das größte Segment. Panasonic Energy Co., Ltd. begann im Juli 2025 mit der Massenproduktion von zylindrischen 2170-Lithium-Ionen-Zellen für Elektrofahrzeuge in seiner Fabrik in Kansas. Ihr Plan vom Juli 2025 sah eine jährliche Kapazität von rund 32 GWh für automotive 2170-Zellen am neuen Standort vor. Der regionale Produktionsweg bietet Automobilkäufern eine zusätzliche Fertigungsoption für das zylindrische Format, während der geplante Maßstab den Produktionshochlauf des Standorts für seine kommerzielle Reichweite bedeutsam macht.
Pouch-Batterien werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 22,2 % über 2027–2032. LG Energy Solution Ltd. berichtete, dass erhöhte Lieferungen von Pouch-Typ-Elektrofahrzeugbatterien nach Europa das Quartalsumsatzwachstum im zweiten Quartal 2026 unterstützte. Der Hersteller begann auch am 1. Juni 2025 mit der Großserienproduktion von LFP-Pouch-Batterien für die Energiespeicherung in Holland, Michigan. LG Energy Solution Vertech, seine hundertprozentige Systemintegrationstochterfirma, war die Vertragspartei für bestätigte Terra-Gen- und Delta-Lieferungen. Systemintegration ist daher in diesem Beispiel Teil des Speicherwachstumsmechanismus, wobei die Vertragsbeziehung von Vertech neben der Pouch-Zellkapazität des Herstellers gehalten wird.

Nach Leistungskapazität:
Verbraucherzubehörzellen und GroßspeicherverträgeDas Band von 3.000 bis 10.000 mAh war das größte Segment mit 35,36 % des Marktumsatzes im Jahr 2026. Sichuan Changhong Newenergy Technology Co., Ltd. berichtete in seinen Geschäftsergebnissen 2025, dass die kontrollierte Tochtergesellschaft Changhong Sanjie NewEnergy Co., Ltd. ihre 5.000-mAh-Lithiumbatterie in die Lieferkette von Anker aufgenommen hatte. Die Batterie wurde in Ankers MagGo Power Bank verwendet und verband die gelieferte Einheit mit einer Marken-Verbraucherzubehöranwendung. In diesem Band erreicht ein Lieferant in der Lithium-Ionen-Batterie-Branche Marken-Zubehörplattformen durch die Qualifizierung einer Spezifikation für das Fertigprodukt.
Batterien über 60.000 mAh werden als das am schnellsten wachsende Segment mit einer CAGR von 27,4 % über 2027–2032 prognostiziert. Bis August 2025 hatte Narada Power einen Vertrag über 230 MWh Energiespeichersysteme für das Vereinigte Königreich unterzeichnet, die auf seinen 314-Ah-Zellen basieren. Der Auftrag betraf Center L Plus 5-MWh-flüssigkeitsgekühlte containerisierte Systeme, deren 314-Ah-Zellen (314.000 mAh) LFP-Zellen weit über dem Schwellenwert von 60.000 mAh liegen. Narada war sowohl Zellentwickler und -hersteller als auch beauftragter Systemlieferant und verband sein Zelldesign mit einer Verpflichtung zur Lieferung von Komplettsystemen. Zellen dieser Größe erreichen Käufer innerhalb integrierter containerisierter Systeme, sodass das Auftragsbuch des Zellherstellers von Verträgen auf Systemebene abhängt.
Nach Endverbrauchsbranche:
Automobilvolumen trifft auf vertraglich gebundene SpeicherdienstleistungenAutomobilanwendungen, zu denen Elektrofahrzeuge, konventionelle Hybridfahrzeuge und Plug-in-Hybridfahrzeuge gehören, waren das größte Segment mit einem Anteil von 55,37 % am Marktumsatz im Jahr 2026. Der globale Elektrofahrzeugbatterie-Einsatz erreichte 2025 1,2 TWh, wobei leichte Nutzfahrzeuge, zu denen Personen- und leichte Nutzfahrzeuge gehören, mehr als 85 % davon ausmachten. Im Bereich des Elektrofahrzeugbatterie-Einsatzes bestimmen Programme für leichte Nutzfahrzeuge daher das Volumen, um das Zelllieferanten konkurrieren.
Stationäre Energiespeicherung wird voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 28,9 % über 2027–2032. BloombergNEF meldete 112 GW an globalen Energiespeicherzubauten, ohne Pumpspeicher, im Jahr 2025, ein Anstieg von 48 % gegenüber 2024, mit weltweit 307 GWh an hinzugefügten Batterien. Arevons 300-MW/1.200-MWh-Nighthawk-LFP-Projekt nahm am 12. August 2026 in Poway, Kalifornien, den Betrieb auf, im Rahmen einer langfristigen Vereinbarung mit Pacific Gas and Electric Company. Arevon besitzt und betreibt das Projekt, das bis zu 385.000 Haushalte bis zu 4 Stunden lang während der Spitzennachfrage versorgen kann. Für Speicherzelllieferanten können Aufträge daher mit der Energiekapazität skalieren, die erforderlich ist, um die Lieferung zu Spitzenzeiten im Rahmen von Projektvereinbarungen aufrechtzuerhalten.
Geografische Analyse
Asien-Pazifik Lithium-Ionen-Batterie-Markt
Asien-Pazifik machte im Jahr 2026 57,65 % der Lithium-Ionen-Batterie-Marktgröße aus und wird mit einer CAGR von 30,2 % über 2027–2032 als die am schnellsten wachsende Region prognostiziert. China machte im Jahr 2025 über 80 % der globalen Batteriezellen-Produktion aus und bietet eine regionale Fertigungsbasis. In den asiatisch-pazifischen Ländern außerhalb Chinas wurden im ersten Quartal 2026 rund 450.000 Elektroautos verkauft, ein Anstieg von 80 % gegenüber dem ersten Quartal 2025. Der Wachstumsmechanismus der Region kombiniert daher konzentrierte Zellproduktion in China mit expandierender Fahrzeugnachfrage anderswo und gibt Lieferanten Zugang zu einem großen Produktionszentrum und zusätzlichen Automobilkäufern.
Das Netzwerkspeichergeschäft in Nordamerika wird durch Oneida Energy Storage Limited Partnership veranschaulicht, die am 7. Mai 2025 in Ontario mit 278 Lithium-Ionen-Batterieeinheiten den kommerziellen Betrieb aufnahm. Ihr angekündigtes Erlösmodell kombinierte feste Zahlungen im Rahmen eines 20-jährigen Kapazitätsdienstleistungsvertrags mit dem Independent Electricity System Operator von Ontario mit Energieverkäufen und Nebendienstleistungen. Das Ontario-Modell gibt Speicheranlagen vertraglich gesicherte Kapazitätseinkünfte neben anderen Netzdienstleistungserlösen und erweitert die kommerzielle Rolle der Batterieverfügbarkeit. Der EU-Automobilnachfragekanal weitete sich aus, da die Zulassungen neuer rein batterieelektrischer Personenkraftwagen von 2024 bis 2025 um 29,7 % auf 1,89 Millionen stiegen. Das EU-Zulassungswachstum lenkt Zell- und Packlieferanten auf Personenfahrzeugprogramme und deren Anforderungen an die Neuwagenbereitstellung.
In Südamerika produzierte BYD Auto do Brasil bis November 2025 10.000 Fahrzeuge in Camaçari, Bahia, darunter den elektrischen Dolphin Mini, und belieferte landesweit Händler mit lokal produzierten Modellen. Brasiliens Beispiel verknüpft potenzielles Batteriegeschäft mit der nationalen Händlerreichweite eines Fahrzeugherstellers. In Ungarn begann CATL am 22. September 2026 mit der Versuchsproduktion in seiner Debrecener Zellfabrik, vor der Serienproduktion. Im Nahen Osten und Afrika nahm die Saudi Electric Company's Bisha-Anlage im Südwesten Saudi-Arabiens im Januar 2025 mit 500 MW/2.000 MWh Speicherkapazität unter Verwendung von BYD-gelieferten Lithium-Eisenphosphat-Modulen den Betrieb auf. Die saudi-arabische Anlage demonstriert einen Modullieferweg in ein versorgungsunternehmensbetriebenes Speicherprojekt.
Regionale Ausgaben
Alle Regionen
Regulatorischer Rahmen und Ausblick
Der Vergleich bewertet ausgewählte Rechtsordnungen aus der Perspektive von Herstellern und Importeuren, die fertige Lithium-Ionen-Batterien liefern. Die Anforderungen umfassen Transportprüfungen, Herstellerregistrierung, Rückverfolgbarkeit und Verantwortung am Ende der Lebensdauer und legen kommerzielle Verpflichtungen an verschiedenen Punkten in der Batterie-Lieferkette fest. Eine Transportkonformitätsregel und eine Recyclingpflicht schaffen unterschiedliche Betriebsanforderungen, auch wenn sie denselben Batterieprodukttyp betreffen.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Indien | Brasilien | Vereinigte Arabische Emirate |
|---|---|---|---|---|---|---|
| Primäre Behörde | Verkehrsministerium über PHMSA | stiftung ear für die Registrierung; Aufsicht durch das Umweltbundesamt | Ministerium für Industrie und Informationstechnologie mit Partnerministerien | Ministerium für Umwelt, Wald und Klimawandel | Ministerium für Umwelt und Klimawandel für Sisrev-BR | Ministerium für Klimawandel und Umwelt |
| Wichtige Instrumente oder Richtung | 49 CFR 173.185 Typprüfung; ältere Transportkennzeichnung bis zum 31. Dezember 2026 zulässig | BattDG; anwendbare EU-Batterie-Sorgfaltspflicht ab dem 18. August 2027 | Rückverfolgbarkeitsmaßnahmen für Batterien in Fahrzeugen mit neuer Energie; Entwurf eines Leitfadens für Rückgewinnungsstandards | Regeln für das Batterieabfallmanagement; Anforderungen an inländische Recyclingmaterialien ab dem Geschäftsjahr 2027–28 | Nationale Festabfallpolitik; CONAMA-Resolution 401, Artikel 5; Sisrev-BR-Berichterstattung | Bundesgesetz 12 von 2018; Pilotvereinbarung zur Herstellerverantwortung einschließlich Batterien vom Juli 2025 |
| Kommerzielle Auswirkung | Typprüfungskonformität für zum Transport angebotene Lithiumbatterien | Registrierung vor der ersten Inverkehrbringung; Erfüllung der Herstellerverantwortung durch eine Organisation oder individuell | Anforderungen an die Lebenszyklusrückverfolgbarkeit für abgedeckte Fahrzeugantriebsbatterien | Sammel- und Recycling- oder Aufarbeitungsziele für Hersteller und Importeure | Rückwärtslogistik und gemeinsame Sammlung; jährliche Systemberichterstattung | Produktrückgabe- und Nachnutzungsabfallkosten gemäß Durchführungsverordnung |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Verschärfung | Keine Änderung | Verschärfung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||||
Für Hersteller und Importeure entstehen Compliance-Kosten vor dem Versand und der ersten Inverkehrbringung sowie nach dem Verkauf, wobei die VAE-Rückgabekosten durch Durchführungsverordnung festgelegt sind. Die EU-Batterieverordnung fügt ab dem 18. August 2027 Sorgfaltspflichten für abgedeckte Betreiber hinzu, die Batterien auf dem EU-Markt, einschließlich Deutschland, in Verkehr bringen, während Indiens Anforderungen an inländische Recyclingmaterialien im Geschäftsjahr 2027–28 beginnen. Chinas operativer Rückverfolgbarkeitsrahmen unterstützt die Kontinuität, da der Leitfaden für Rückgewinnungsstandards vom September 2026 ein Vorschlag ohne angenommenes Umsetzungsdatum ist. Der US-Transportkennzeichnungsübergang, der am 31. Dezember 2026 endet, Brasiliens Berichterstattungskonsolidierung und die Pilotvereinbarung der VAE unterstützen die Kontinuität der zugrunde liegenden Pflichten und nicht ein neues batteriespezifisches Sammelmandat.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht, wie Lieferanten Einnahmen aus der Lithiumkonvertierung, Kathodenmaterialien, Batterieherstellung und Materialrückgewinnung erzielen. Albemarle wandelt Lithiumressourcen in batteriegradige Chemikalien um, während LG Chem Kathodenmaterialien für Elektrofahrzeuge und Energiespeichersysteme herstellt. BASF Battery Materials und CATL unterzeichneten im Juli 2025 ein globales Rahmenabkommen für kathodenaktive Materialien, das eine kommerzielle Verbindung zwischen Materialversorgung und Batterieproduktion herstellt.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Lithiumkonvertierung | Lithiumkonverter wie Albemarle | Verkauf batteriegradiger Chemikalien | Erfüllung der erforderlichen Lithiumchemikalienqualität | Konvertierungswege gegen die erforderliche Qualität qualifizieren |
| Kathodenmaterialproduktion | Kathodenmaterialhersteller wie LG Chem und BASF Battery Materials | Verkauf kathodenaktiver Materialien | Koordination der Materialversorgung mit der Batterieproduktion | Lieferantenrahmen nutzen, um Produktionsverpflichtungen abzustimmen |
| Zell- und Batteriefertigung | Batteriehersteller wie CATL; Hersteller zylindrischer Zellen wie Panasonic Energy | Zell- und Batterieverkäufe | Abhängigkeit von einem einzigen Lieferkettenkooperationsmodell | Lieferkettenkooperationsmodelle diversifizieren |
| Materialrückgewinnung und -regeneration | Batterie- und Materialrecycler wie Guangdong Brunp Recycling | Rückgewinnungsdienstleistungen und Verkauf regenerierter Materialien | Umwandlung rückgewonnener Batterien und Materialien in nutzbare Einsatzstoffe | Rückgewinnungsdurchsatz mit Regenerationskapazität abstimmen |
| Quelle: Mordor Intelligence | ||||
CATL meldete die Wiederverwertung von 210.000 Tonnen ausgedienter Batterien und Materialien im Jahr 2025 sowie die Regenerierung von 24.000 Tonnen Lithiumsalzen. [1] Dies schafft einen potenziellen Rohstoffstrom, dessen Wert von der Umwandlung in für die weitere Produktion geeignete Inputs abhängt. CATL beschrieb 2025 auch diversifizierte Lieferkettenkooperationsmodelle als Mittel zur Verringerung der Abhängigkeit von einem einzigen Modell und zur Stärkung der Resilienz. Die strukturelle Chance besteht darin, zurückgewonnene Materialien mit Produktionsanforderungen zu verbinden und dabei mehrere Kooperationswege in die Batterieherstellung beizubehalten.
Wettbewerbslandschaft
Marktkonzentration
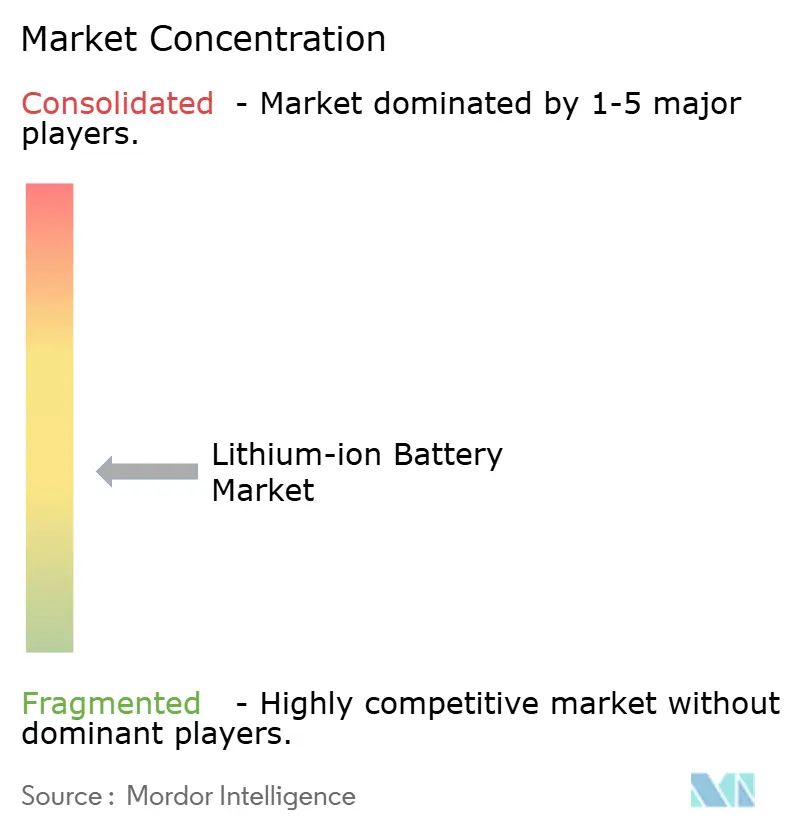
Große etablierte Hersteller geben dem Lieferantenfeld einen konzentrierten Kern, obwohl ihre Wege zur Batterienachfrage unterschiedlich sind. Contemporary Amperex Technology Co., Ltd. (CATL), BYD Company Limited, LG Energy Solution Ltd., Panasonic Energy Co., Ltd. und SK On Co., Ltd. nehmen über Zell- und Batteriegeschäfte teil. CATL meldete im Jahr 2025 Lithium-Ionen-Batterieverkäufe von 661 GWh, ein Anstieg von 39 % im Jahresvergleich. LG Energy Solution berichtete, im Jahr 2025 Kapazitäten zwischen Elektrofahrzeug- und Energiespeicherbatterien umzuverteilen, um neue Investitionen zu begrenzen und die Nutzung ungenutzter Linien zu erhöhen. Etablierte Fabriken können daher sowohl durch geliefertes Volumen als auch durch Änderungen im Anwendungsmix konkurrieren, was die Fähigkeitshürde für einen Neueinsteiger erhöht.
LG Energy Solution Ltd. begann im Jahr 2025 mit der Produktion von zylindrischen 46-Series-Batterien in Ochang, Südkorea, und meldete zum Jahresende einen Auftragsbestand von über 300 GWh für diese Serie. BYD Company Limiteds Bericht 2025 beschrieb, dass die Antriebsbatterieversorgung zunächst den eigenen Bedarf an Fahrzeugen mit neuer Energie deckt und dann externe strategische Automobilkundenkunden bedient. Diese 2 Nachfragestrukturen geben Kundenaufträgen und internen Fahrzeugprogrammen unterschiedliche Rollen bei der Unterstützung der Batterieproduktion. Wenn ein Hersteller auch Fahrzeuge baut, können externe Automobilhersteller mit seinen eigenen Programmen um die Zellzuteilung konkurrieren.
Im Mai 2026 teilte SK On Co., Ltd. mit, dass es und Nissan einen zuvor vereinbarten 99,4-GWh-Batterieliefervertrag für 2028–2033 neu verhandeln. SK Battery America war die Vertragspartei und Nissan North America die Gegenpartei, und SK On erklärte, dass keine Entscheidung getroffen worden sei. Für Steuerjahre, die nach dem 4. Juli 2025 beginnen, gelten Beschränkungen der Anspruchsberechtigung für den Section-45X-Kredit für bestimmte ausländische Unternehmen und abgedeckte ausländisch beeinflusste Hersteller qualifizierender Batteriekomponenten. Die Vertragsverhandlung legt zukünftige Volumenunsicherheit offen, während die Steuerregel die Unternehmensstruktur zu einer kommerziellen Überlegung für abgedeckte US-Batteriekomponentenoperationen macht. Vertragsgewissheit und Anspruchsberechtigung für Anreize entscheiden daher den Wettbewerb neben der Kapazität, wobei Eigentums- und Kontrollbedingungen die Berechtigung für abgedeckte Hersteller prägen.
Marktführer der Lithium-Ionen-Batterie-Branche
-
Contemporary Amperex Technology Co., Ltd. (CATL)
-
BYD Company Limited
-
LG Energy Solution Ltd.
-
Panasonic Energy Co., Ltd.
-
SK On Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Lithium-Ionen-Batterie-Markt Unternehmen in diesem Bericht
- Contemporary Amperex Technology Co., Ltd. (CATL)
- BYD Company Limited
- LG Energy Solution Ltd.
- Panasonic Energy Co., Ltd.
- Samsung SDI Co., Ltd.
- SK On Co., Ltd.
- AESC (Envision AESC Group)
- CALB Co., Ltd.
- Gotion High-Tech Co., Ltd.
- EVE Energy Co., Ltd.
- Farasis Energy (Ganzhou) Co., Ltd.
- Sunwoda Electronic Co., Ltd.
- Murata Manufacturing Co., Ltd.
- VARTA AG
- Toshiba Corporation
- Saft Groupe SAS
- Northvolt AB
- Microvast Holdings, Inc.
- A123 Systems LLC
- Hitachi Energy Ltd.
- Reliance Lithium Werks BV
- Tesla, Inc. (Battery Division)
Lesen Sie die Analyse der Lithium-Ionen-Batterie-Unternehmen
Wichtige Chancen für Marktteilnehmer
Diese Chancen vergleichen Lithium-Ionen-Batterie-Lieferangebote für Betreiber, die abgedeckte Elektrofahrzeug-, Leichtmobilitäts- und Industriebatterien auf den EU-Markt bringen. Ab dem 18. Februar 2027 werden Pässe für jede Elektrofahrzeug- und Leichtverkehrsmittelbatterie sowie für jede Industriebatterie über 2 kWh, die auf dem Markt platziert oder in Betrieb genommen wird, erforderlich sein. Erforderliche Informationen umfassen Daten auf Modell- und Einzelbatterieebene, einschließlich Informationen, die sich aus der Nutzung ergeben, soweit sie für die Batteriekategorie anwendbar sind. Der verantwortliche platzierende Betreiber muss den Datensatz korrekt, vollständig und aktuell halten, obwohl er einen anderen Betreiber schriftlich ermächtigen kann, in seinem Namen zu handeln.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Hauptbarriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Elektrofahrzeugbatterien gepaart mit gepflegten Produktaufzeichnungen | Geplante Passpflicht deckt Elektrofahrzeugbatterien ab | Betreiber, die Lithium-Ionen-Elektrofahrzeugbatterien auf dem EU-Markt platzieren | Batterielieferung mit anwendbaren Modell- und Einzeleinheitsdatensätzen kombinieren | Aufzeichnungen während der Batterienutzung vollständig halten | Elektrofahrzeugbatteriehersteller, die verantwortliche Marktbetreiber beliefern |
| Leichtmobilitätsbatterien mit übereinstimmenden Modell- und Einheitsdatenstzen | LMT-Batterien liegen im geplanten Passportumfang | Betreiber, die Lithium-Ionen-Leichtmobilitätsbatterien platzieren | Batterien mit Datensätzen liefern, die jede Einheit mit ihrem Modell verbinden | Modellinformationen mit Einzelbatteriedatensätzen abgleichen | Leichtmobilitätsbatteriehersteller und -importeure |
| Industriespeicherbatterien über 2 kWh mit Datensatzunterstützung | Abgedeckte Industriebatterien erfordern Pässe | Betreiber, die abgedeckte Industriespeicherbatterien liefern | Batterielieferung mit anwendbaren nutzungsbezogenen Informationen und laufender Datensatzunterstützung verknüpfen | Datensatzkontinuität nach der Batterielieferung aufrechterhalten | Industriebatterielieferanten mit Datensatzverwaltungsfähigkeit |
| Quelle: Mordor Intelligence | |||||
Die zentrale Chance besteht darin, die Batterielieferung und die für eine rechtmäßige Marktplatzierung erforderlichen Informationen zu einem kommerziellen Angebot zu machen. Eine schriftliche Ermächtigung kann es Lieferanten ermöglichen, praktische Passportaufgaben zu unterstützen, während der platzierende Betreiber die rechtliche Verantwortung behält. Die Produktdifferenzierung dreht sich daher um genaue, pflegbare Batteriedatensätze und eine klare Verantwortungsteilung, wobei die geplante Verpflichtung einen Produktbereitschaftsbedarf schafft.
Neueste Industrielle Entwicklungen in Lithium-Ionen-Batterie-Markt
- Sep 2026: CATL begann am 22. September mit der Versuchsproduktion auf den ersten 2 Linien seiner Zellfabrik in Debrecen, Ungarn.
- Aug 2026: LG Energy Solution Ltd. startete am 18. August die LFP-Zellproduktion in Lansing, Michigan. LG Energy Solution Vertech integriert diese Zellen in Systeme für Versorgungs-, netzgebundene, gewerbliche und industrielle Speicheranwendungen.
- Aug 2026: Quinbrooks Supernode-Projekt in Queensland, Australien, schloss die kommerzielle Betriebsphase 2 unter Verwendung von CATL-gelieferten EnerC Plus LFP-Lithium-Ionen-Batteriesystemen ab.
Lithium-Ionen-Batterie-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Lithium-Ionen-Batterie-Markt misst den jährlichen Verkaufswert neu hergestellter wiederaufladbarer Lithium-Ionen-Zellen und integrierter Batteriepakete, die auf dem globalen Markt verkauft werden. Er umfasst Anwendungen in den Bereichen Mobilität, Elektronik, Industrie, stationäre Energiespeicherung, Luft- und Raumfahrt, Verteidigung und Marine.
Ausschlüsse aus dem Geltungsbereich: Blei-Säure- und Nickel-Metallhydrid-Batterien, Festkörperprototypen im Laborstadium, Batterierecyclingerlöse und Handelstätigkeiten mit Batteriemetallen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Lithiumkobaltoxid (LCO)
- Lithiumeisenphosphat (LFP)
- Lithium-Nickel-Mangan-Kobalt (NMC)
- Lithium-Nickel-Kobalt-Aluminium (NCA)
- Lithiummanganoxid (LMO)
- Lithiumtitanat (LTO)
- Nach Formfaktor
- Zylindrisch
- Prismatisch
- Beutel
- Nach Leistungskapazität
- 0 bis 3.000 mAh
- 3.000 bis 10.000 mAh
- 10.000 bis 60.000 mAh
- Über 60.000 mAh
- Nach Endverbrauchsbranche
- Automobil (Elektrofahrzeug, Hybridfahrzeug, Plug-in-Hybridfahrzeug)
- Unterhaltungselektronik
- Industrie und Elektrowerkzeuge
- Stationäre Energiespeicherung
- Luft- und Raumfahrt sowie Verteidigung
- Marine
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Nordische Länder
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Australien
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Informationen wie die Mineral Commodity Summaries des U.S. Geological Survey, internationale Energieausblicke, Zollhandelsaufzeichnungen und begutachtete Batterieforschung können den Kontext zu Angebot, Nachfrage, Handel und Technologie informieren. Staatliche Energiestatistiken und Versanddaten von Branchenverbänden können helfen, Adoptions- und Fertigungstrends zu überprüfen.
Unternehmenseinreichungen, Jahresberichte, Investorenpräsentationen und seriöse Presseberichterstattung können angekündigte Kapazitäten, Anwendungsexposition, Preisbedingungen und kommerzielle Entwicklungen klären, wobei jeder Punkt gegen die Zell- und Packungsverkaufsgrenze des Marktes geprüft wird. Diese Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen mit Zell- und Packungsherstellern, Fahrzeug- und Gerätekäufern, Speicherintegratoren und Branchenspezialisten können Interpretationen aus Sekundärquellen zu Nachfrage, Preisgestaltung, Kapazitätsauslastung und Kanalaktivität testen. Analysten können Folgefragen nutzen, um Lücken zu schließen und widersprüchliche Belege über Anwendungen und Regionen hinweg zu triangulieren, ohne einen einzelnen Befragten als repräsentativ zu behandeln.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 20 % | APAC: 45 % |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung & Prognose
Die Schätzung beginnt mit einer Top-down-Bewertung des globalen Verkaufswerts für neu hergestellte Lithium-Ionen-Zellen und integrierte Pakete unter Verwendung gemeldeter Herstellerumsätze, Anwendungsnachfrage, Produktionskapazität und -auslastung, Batterieversandvolumina sowie durchschnittlicher Zell- und Paketpreise. Analysten leiten Chemie-, Formfaktor-, Kapazitäts-, Endverbrauchs- und Regionalanteile aus gemeldeten Versand- und Verkaufsmischungen ab und überprüfen ausgewählte Gesamtwerte mit Lieferantenaufstellungen und stichprobenartig ermittelten durchschnittlichen Verkaufspreisen multipliziert mit dem Volumen. Eine multivariate Regression kann historische Verkaufswerte mit dem Einsatz von Elektrofahrzeugbatterien, stationären Speicherinstallationen, Elektroniknachfrage, Fertigungsleistung und Paketpreisen in Beziehung setzen, während Szenarioanalysen Politik-, Kapazitätshochlauf- und Kostenpfade über 2027–2032 testen. Fehlende Beobachtungen können mit Belegen aus benachbarten Jahren überbrückt und gegen primäre Eingaben geprüft werden, wobei Experten die Richtung und Plausibilität von Prognosen auf Variablenebene überprüfen.
Datenvalidierung & Aktualisierungszyklus
Analysten triangulieren gemeldete Umsatz-, Versand- und Einsatzindikatoren, Einreichungen und regionale Belege, untersuchen dann Ausreißer und wesentliche Abweichungen vor der Freigabe. Eine zweite Überprüfung prüft Definitionen, Einheiten, Berechnungen, Segmentanteile und Prognosenannahmen, wobei eine erneute Kontaktaufnahme mit Befragten durch widersprüchliche oder unvollständige Erklärungen ausgelöst wird. Die Evidenzbasis wird jährlich aktualisiert, zwischen den Zyklen für wesentliche Marktereignisse aktualisiert und unmittelbar vor der Lieferung erneut überprüft.
Lithium-Ionen-Batterie-Marktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Lithium-Ionen-Batterie-Markt misst den jährlichen Verkaufswert neu hergestellter wiederaufladbarer Lithium-Ionen-Zellen und integrierter Batteriepakete, die auf dem globalen Markt verkauft werden.
Zu den wesentlichen Treibern von Unterschieden gehören der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Fehlende Beobachtungen können mit Belegen aus benachbarten Jahren überbrückt und gegen primäre Eingaben geprüft werden, wobei Experten die Richtung und Plausibilität von Prognosen auf Variablenebene überprüfen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 166,1 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 151 Milliarden USD (2025) | Ausgehend von der Basis 2025 liegt diese Schätzung 9,1 % unter dem Wert dieses Berichts für 2027 von 166,1 Milliarden USD, 2 Jahre später. Das Basisjahr 2025 liegt vor dem Referenzjahr 2027 des Berichts. |
| Branchenjournal B | 87,1 Milliarden USD (2025) | Ausgehend von der Basis 2025 liegt diese Schätzung 47,6 % unter dem Wert dieses Berichts für 2027 von 166,1 Milliarden USD, 2 Jahre später. Das Basisjahr 2025 liegt vor dem Referenzjahr 2027 des Berichts. |
Die Analysten von Mordor Intelligence triangulieren gemeldete Umsatz-, Versand- und Einsatzindikatoren, Einreichungen und regionale Belege, untersuchen dann Ausreißer und wesentliche Abweichungen vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Lithium-Ionen-Batterie-Markt und wie wird das Wachstum prognostiziert?
Die Größe wird voraussichtlich 2027 166,1 Milliarden USD und bis 2032 438,1 Milliarden USD erreichen, mit einer CAGR von 21,4 % über 2027–2032.
Was treibt die Nachfrage nach Lithium-Ionen-Batterien an?
Chinas Plan 2026–2030 zielt auf Batterieanwendungen und Fertigungscluster ab. Plus Power gab im Februar 2026 auch eine 175-MW/350-MWh-Betriebsspeicheranlage in Maine bekannt.
Welche Lithium-Ionen-Batteriechemie führt beim Umsatz?
Lithium-Nickel-Mangan-Kobalt (NMC) führte im Jahr 2026 mit 44,42 % des Marktumsatzes, während Lithium-Eisenphosphat (LFP) mit einer CAGR von 23 % über 2027–2032 wachsen soll.
Welche Unternehmen sind wichtige Lithium-Ionen-Batterielieferanten?
Zu den wichtigsten Lieferanten gehören CATL, BYD Company Limited, LG Energy Solution Ltd., Panasonic Energy Co., Ltd. und SK On Co., Ltd.
Welche Einsatzkostenherausforderung betrifft Lithium-Ionen-Batterielieferanten?
Chinas Durchschnittspreis für das Elektrolytadditiv Vinylencarbonat stieg bis zum 6. August 2026 um 400 % im Jahresvergleich und setzte betroffene Formulierungen höheren Einsatzkosten aus.
Welche Region führt bei der Lithium-Ionen-Batterienachfrage und der prognostizierten Wachstumsrate?
Asien-Pazifik hielt im Jahr 2026 57,65 % des Marktumsatzes und wird mit einer CAGR von 30,2 % über 2027–2032 wachsen, was es zur am schnellsten wachsenden Region macht.