
Marktgröße und Marktanteil für Lävulinsäure
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktvolumen (2026) | 23.57 Kilotonn |
| Marktvolumen (2031) | 31.17 Kilotonn |
| Wachstumsrate (2026 - 2031) | 5.74 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Lävulinsäure von Mordor Intelligence
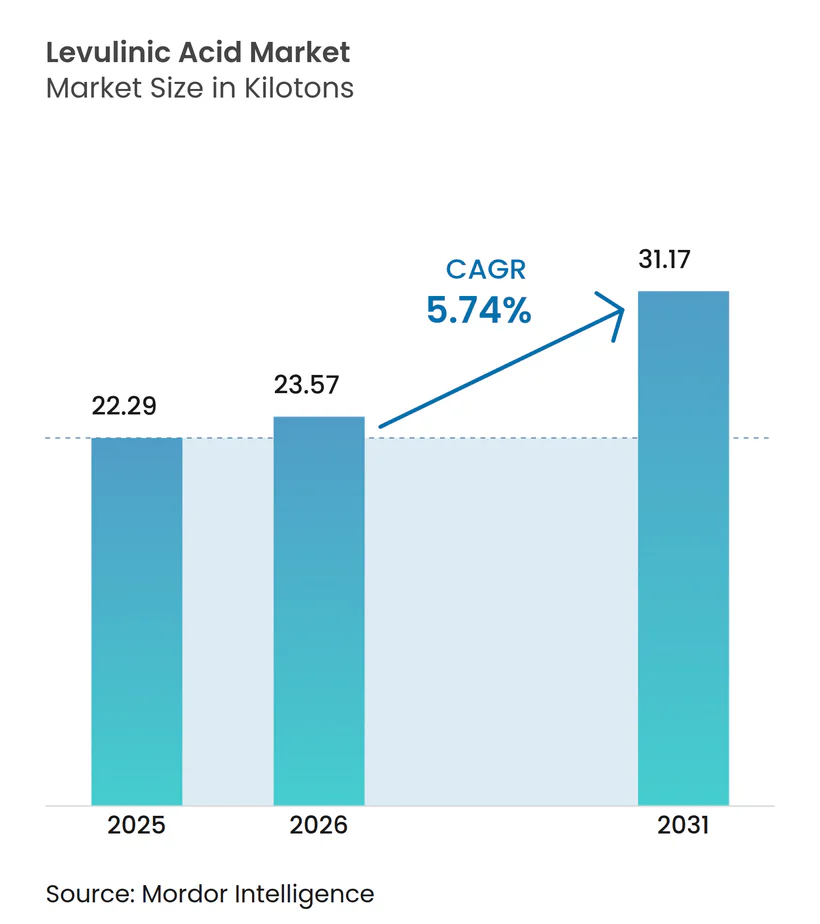
Die Marktgröße für Lävulinsäure wird im Jahr 2026 auf 23,57 Kilotonnen geschätzt, ausgehend vom Wert des Jahres 2025 von 22,29 Kilotonnen, mit Prognosen für 2031 von 31,17 Kilotonnen, was einem Wachstum von 5,74 % CAGR über den Zeitraum 2026–2031 entspricht. Die Nachfrage wächst, da Regulierungsprogramme wie die EU-Chemikalienstrategie für Nachhaltigkeit und der US-amerikanische Bundesplan für nachhaltige Chemie die Hersteller dazu drängen, biobasierte Zwischenprodukte einzusetzen, die zur Dekarbonisierung von Wertschöpfungsketten beitragen. Kosmetik und Körperpflege bleiben der größte Absatzmarkt, da Lävulinsäure als natürlich gewonnenes Konservierungsmittel dient, das Clean-Label-Präferenzen erfüllt. Kraftstoff- und Kraftstoffadditivhersteller steigern ihre Einkäufe am schnellsten, da die Verbindung Gamma-Valerolacton-Wege für nachhaltigen Flugkraftstoff unterstützt. Die Säurehydrolysetechnologie dominiert weiterhin die installierte Kapazität, doch enzymatische und mikrobielle Verfahren ziehen neue Investitionen an, um Stückkosten zu senken und Probleme mit der Katalysatordeaktivierung zu beheben. Asien-Pazifik behält seine Führungsposition sowohl beim Volumen als auch beim Wachstum dank reichlicher Biomasse, unterstützender Politik und einer dichten chemischen Fertigungsbasis, während neue Projekte in Italien und Nordamerika eine schrittweise Kapazitätskonsolidierung im Markt für Lävulinsäure signalisieren.
Wichtigste Erkenntnisse des Berichts
- Nach Produktionstechnologie hielt die Säurehydrolyse im Jahr 2025 einen Marktanteil von 54,03 % am Markt für Lävulinsäure, während aufkommende biotechnologische Verfahren bis 2031 mit einer CAGR von 6,69 % wachsen sollen.
- Nach Qualitätsstufe entfiel auf die Industriequalität im Jahr 2025 ein Anteil von 59,35 % an der Marktgröße für Lävulinsäure, während die Pharmaqualität mit der schnellsten CAGR von 6,92 % bis 2031 wächst.
- Nach Endverbraucherbranche führte Kosmetik und Körperpflege mit einem Umsatzanteil von 33,78 % im Jahr 2025; Kraftstoff und Kraftstoffadditive verzeichnen die höchste prognostizierte CAGR von 6,98 % bis 2031.
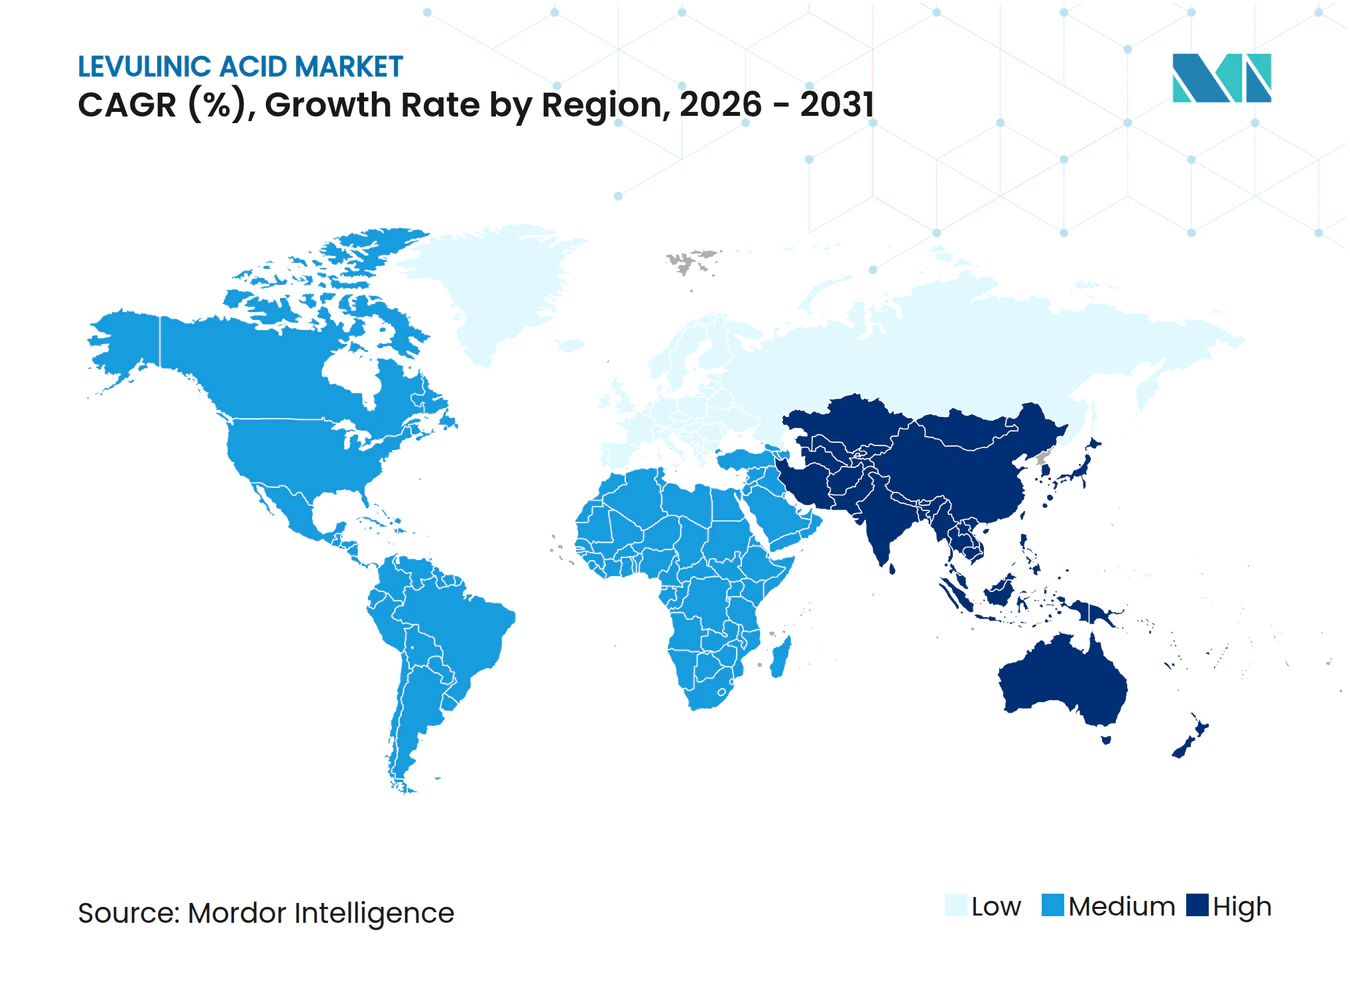
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2025 ein Anteil von 40,74 % am globalen Volumen, und die Region ist auf dem Weg zur schnellsten CAGR von 6,49 % während des Prognosezeitraums.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach biobasierten Lösungsmitteln und Weichmachern | +1.5% | EU, Nordamerika, globale Ausstrahlungseffekte | Mittelfristig (2–4 Jahre) |
| Zunehmende Verwendung von Lävulinsäurederivaten als kohlenstoffarme Kraftstoffadditive | +0.8% | Asien-Pazifik als Kernmarkt, Nordamerika mit Ausstrahlungseffekten | Langfristig (≥ 4 Jahre) |
| Zunehmende Akzeptanz in Kosmetik und Körperpflege als natürliches Konservierungsmittel | +1.2% | Nordamerika und EU führend, globale Reichweite | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verwendung als Ersatz in herkömmlichen Düngemitteln | +0.9% | Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Kreislaufwirtschaftspartnerschaften mit Zellstoff- und Papierfabriken | +0.6% | Nordamerika, EU, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach biobasierten Lösungsmitteln und Weichmachern
Der regulatorische Druck zur Ablösung von Phthalat-Weichmachern treibt Lävulinsäureester in Polymerfolien und Hartverpackungen. Jüngste Versuche erzielten eine Bruchdehnung von 546 % bei Polymilchsäure, als 20 Gew.-% Lävulinsäureester herkömmliche Citrat-Weichmacher ersetzte, was die Leistung beibehielt und gleichzeitig den Bioanteil erhöhte[1]. Die EU-Chemikalienstrategie stuft biobasierte Weichmacher als bevorzugt im Rahmen der Kriterien für wesentliche Verwendungszwecke ein und ermutigt Markenhersteller, Lävulinsäurederivate zu spezifizieren. Etablierte Katalysatorlieferanten haben den Energiebedarf bei der Veresterung um fast 20 % gesenkt und damit die Preislücke zu petrochemischen Verfahren verringert. Konsumgüterhersteller streben an, biobasierte Einsatzstoffe bis 2030 auf mindestens 25 % zu erhöhen, was Vorwärtskaufverpflichtungen schafft, die neue Kapazitätsvereinbarungen im Markt für Lävulinsäure verankern.
Zunehmende Verwendung von Lävulinsäurederivaten als kohlenstoffarme Kraftstoffadditive
Die Umwandlung von Lävulinsäure in Gamma-Valerolacton liefert ein Zwischenprodukt für nachhaltigen Flugkraftstoff, das in integrierten Bioraffinerien Gewinnschwellen-Produktionskosten von nahezu 3,15 USD pro Benzinäquivalentgallon erreichen kann. Im Jahr 2024 entwickelte Katalysatoren lieferten eine Ausbeute von 87,6 % an 2-Methyltetrahydrofuran, einem Mischkomponenten, der die Oktanzahl erhöht und die Lebenszykluskohlenstoffintensität senkt. Der globale Biokraftstoffverbrauch stieg 2023 auf 107 Mtoe und die Investitionen überstiegen 13 Milliarden USD, während Luftfahrtakteure eine SAF-Durchdringung von 35 % bis 2070 anstreben und damit langfristige Abnahmeverträge für Lävulinsäurederivate schärfen. Pilothafte enzymatische Verfahren beanspruchen nun eine zehnfache Steigerung der Vorläuferausbeute aus identischen Biomasseeinsätzen, was weiteres Kostensenkungspotenzial signalisiert.
Zunehmende Akzeptanz in Kosmetik und Körperpflege als natürliches Konservierungsmittel
Lävulinsäure erfüllt die Kriterien für Clean Beauty, da sie aus pflanzlicher Biomasse stammt und bei Konzentrationen unter 0,6 Gew.-% eine breite antimikrobielle Wirkung zeigt. Sicherheitsbewertungen des Forschungsinstituts für Duftstoffe ergaben keine Genotoxizität und bestätigten die Verbrauchersicherheit bei den aktuellen Verwendungsmengen. Globale Marken, die parabenfrei etikettieren wollen, wechselten zu Lävulinsäuremischungen, die gleichzeitig als pH-Stabilisatoren wirken und die Formulierung vereinfachen. Verbesserte Reinigungsverfahren liefern nun farblose, geruchsarme Qualitäten, die sich in Premium-Seren integrieren lassen, ohne die sensorischen Profile zu beeinträchtigen. Die steigende Nachfrage nach Bio-Kosmetik in Asien-Pazifik erweitert die Kundenbasis und stärkt die führende Position des Marktes für Lävulinsäure in der Körperpflege.
Zunehmende Verwendung als Ersatz in herkömmlichen Düngemitteln
Landwirte sehen sich mit höheren Betriebsmittelkosten und strengeren Nährstoffabflussregeln konfrontiert, was Versuche mit Lävulinsäurekomplexen fördert, die als Pflanzenwachstumsregulatoren und Bodenverbesserer fungieren. Felddaten aus China und Brasilien zeigen Steigerungen der Stickstoffnutzungseffizienz von bis zu 12 %, was Düngemittelreduktionen bei gleichbleibenden Erträgen ermöglicht. Die Produktion aus landwirtschaftlichen Reststoffen wie Zuckerrohrtrester liefert ein Kreislaufmodell, das Entsorgungsgebühren senkt und Restbiomasse monetarisiert. Lävulinsäure zersetzt sich schnell im Boden und vermeidet Persistenzbedenken, die mit synthetischen Düngemitteln verbunden sind. Nationale Förderprogramme, die kohlenstoffarme Agrarinputs belohnen, verstärken die Akzeptanz im asiatisch-pazifischen Markt für Lävulinsäure zusätzlich.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktionskosten gegenüber petrochemischen Substituten | -0.7% | Global, besonders ausgeprägt in kostenempfindlichen Märkten | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Fertigungskapazität im kommerziellen Maßstab | -0.4% | Global, insbesondere in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Katalysatordeaktivierung durch Huminaufbau in Durchflussreaktoren | -0.5% | Global, betrifft alle Produktionstechnologien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten gegenüber petrochemischen Substituten
Lävulinsäure bleibt teurer als etablierte petrochemische Zwischenprodukte, da die Biomasseausbeuten bescheiden und die nachgelagerte Reinigung kapitalintensiv sind. Die schwache Erholung des Chemiesektors – die US-amerikanische Produktion wuchs 2024 nur um 1,5 % – schränkt die Fähigkeit der Käufer ein, Bio-Aufschläge zu zahlen[2]. Bei Polymeren und Lösungsmitteln konkurriert der Markt für Lävulinsäure mit Rohstoffen, die in Megamaßstab-Crackern produziert werden, deren Anlagen längst abgeschrieben sind, was die Kostenlücke vergrößert. Katalysatorverschmutzung in Säurehydrolyseanlagen verursacht zusätzliche Wartungskosten und Ausfallzeiten, die die Margen belasten. Infolgedessen verschieben einige Großabnehmer Substitutionspläne, bis Prozesse der zweiten Generation niedrigere variable Kosten liefern.
Begrenzte Fertigungskapazität im kommerziellen Maßstab
Nur eine Handvoll Anlagen überschreitet 5.000 t/a, was Käufer einem Lieferkettenrisiko aussetzt, wenn Ausfälle auftreten. GFBiochemicals eröffnete eine 10.000 t/a-Anlage in Caserta, Italien, die bislang weltweit größte, doch die gesamte effektive Kapazität bleibt hinter der prognostizierten Nachfrage nach Kraftstoffadditiven und Kosmetika zurück. Eine Kapitalintensität von über 6.000 USD pro installierter Tonne schreckt neue Marktteilnehmer ab, insbesondere dort, wo Technologieleistungsgarantien noch nicht erprobt sind. Regionale Ungleichgewichte bestehen fort; Asien-Pazifik, Heimat der am schnellsten wachsenden Kundenbasis, ist für etwa ein Drittel seines Verbrauchs auf Importe angewiesen, was die Logistikkosten und die Vorlaufzeitungewissheit im Markt für Lävulinsäure erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktionstechnologie:
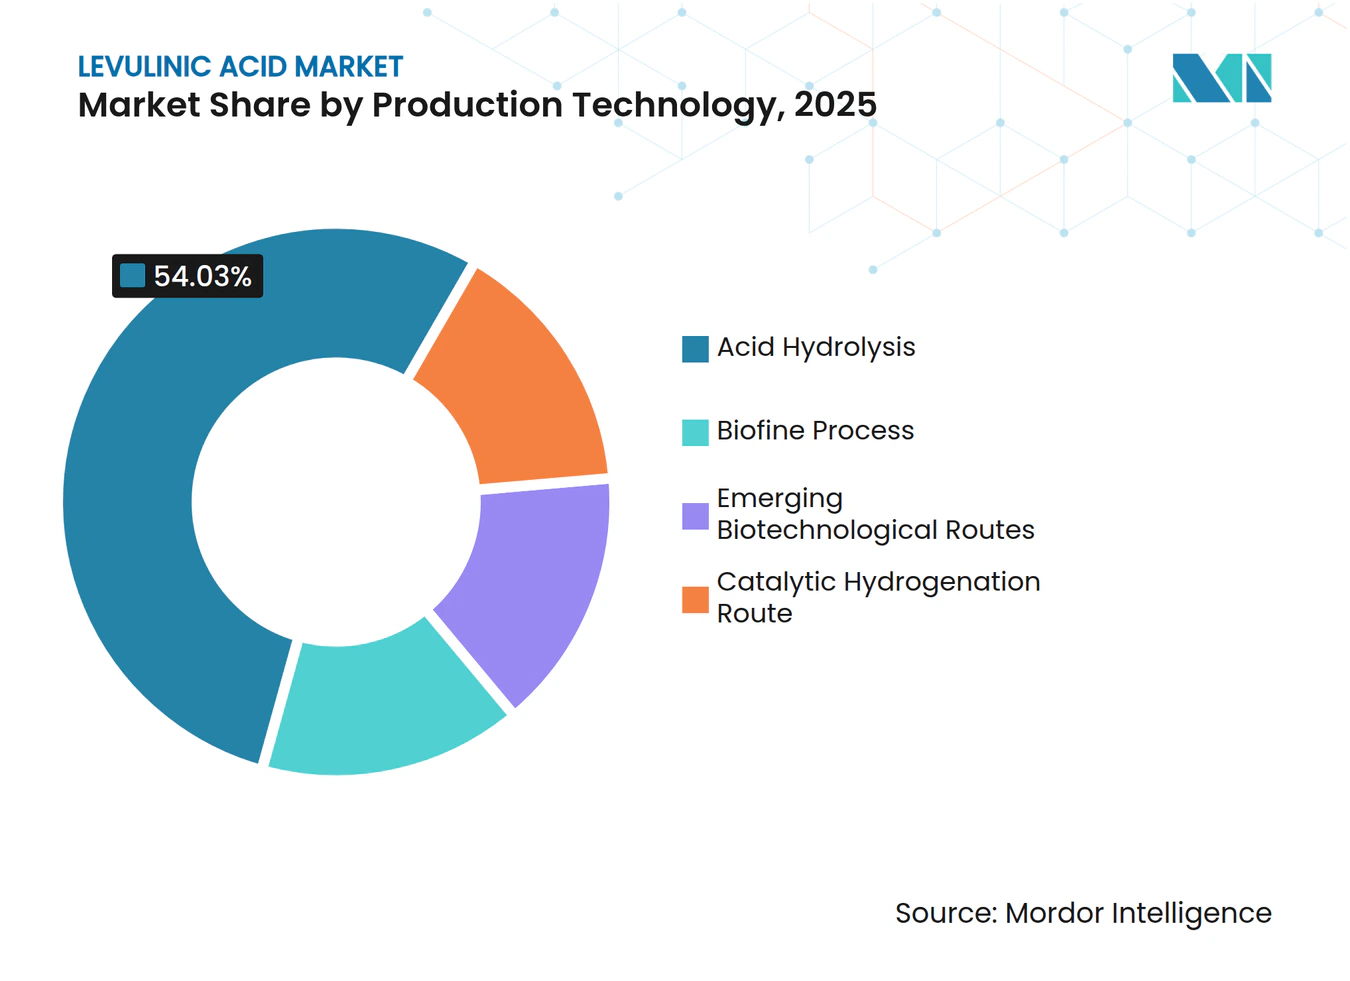
Säurehydrolyse dominiert trotz biotechnologischer FortschritteDie Säurehydrolyse behielt im Jahr 2025 einen Anteil von 54,03 % am Markt für Lävulinsäure, indem sie auf jahrzehntelange kommerzielle Erfahrung und das Biofine-Verfahren zurückgriff, das eine theoretische Ausbeute von 70–80 % erreicht. Die meisten aktuellen Anlagen verwenden verdünnte Schwefelsäure, um Zellulose in Zwischenzucker und dann in Lävulinsäure umzuwandeln, ein Verfahren, das von Investoren als risikoarm eingestuft wird. Allerdings verursachen Katalysatorabbau und Huminentsorgung wiederkehrende Kosten, die die Margen belasten, insbesondere wenn die Feuchtigkeitsgehalte der Einsatzstoffe schwanken. Aufkommende enzymatische und mikrobielle Methoden verzeichnen eine CAGR von 6,69 %, da Entwickler zehnfach höhere Vorläuferausbeuten pro Biomasseeinheit und einen reduzierten Energiebedarf vorweisen. Start-ups in den Niederlanden und Kanada sicherten sich 2025 Series-B-Finanzierungen, um Demonstrationseinheiten zu skalieren, die an Zellstoffmühlen-Nebenströme angebunden werden, was das Vertrauen in das biotechnologische Kostensenkungspotenzial im Markt für Lävulinsäure signalisiert.
Säurehydrolyseanbieter investieren in Durchflussreaktoren mit integrierter Trennung, um die Verweilzeit zu verkürzen und den Huminaufbau zu begrenzen. Gleichzeitig rüsten benachbarte katalytische Hydrierungseinheiten die hauseigene Lävulinsäure zu Gamma-Valerolacton oder 2-Methyltetrahydrofuran auf und sichern sich Margen bei Drop-in-Kraftstoffadditiven. Enzymatische Verfahren stehen noch vor Hürden bei Enzymkosten und -stabilität, doch Plattformanbieter berichten von zweistelligen Reduktionen der Enzymbeladung nach Durchbrüchen im Protein-Engineering. Der Technologiemix spiegelt eine Übergangsphase wider, in der etablierte Verfahren die aktuellen Volumina sichern, während biotechnologische Innovationen den nächsten Produktivitätssprung im Markt für Lävulinsäure einleiten.



Nach Qualitätsstufe:
Industrielle Anwendungen treiben das VolumenwachstumProdukte in Industriequalität repräsentierten im Jahr 2025 einen Anteil von 59,35 % am Markt für Lävulinsäure, da Polymer-, Weichmacher- und Kraftstoffkunden breitere Verunreinigungsbereiche tolerieren. Hersteller nutzen vereinfachte Kristallisations- und Filtrationsstrecken, was Investitionskosten und Verarbeitungszeit reduziert. Die Nachfrage von PLA-Compoundeuren und Mischern für kohlenstoffarme Kraftstoffe hält die Auftragsbücher voll und macht die Industriequalität zum Preisführer. Die Pharmaqualität wächst bis 2031 mit einer CAGR von 6,92 %, da sich die Reinheitsstandards für Vorläufer von Wirkstoffen und Hilfsstoffe verschärfen. Investitionen in Mehrkolonnenchromatographie und simulierte Gegenstromverfahren treiben die Chargenreinheiten über 99,5 Gew.-%, was die Versorgung für hochwertige Onkologie- und antivirale Synthesen erschließt.
Lebensmittelqualität bleibt eine Nische, aber ein lukratives Segment, da Lävulinsäure gleichzeitig als Aromaverstärker und Konservierungsmittel in Soßen und Fleischanaloga dient. Die Einhaltung von Lebensmittelzusatzstoffmonographien erhöht die Qualitätssicherungskosten, doch Lieferanten erzielen Premiumaufschläge. Kontinuierliche Entfärbung mit Aktivkohle senkt die Farbzahlen unter 50 APHA und erfüllt die Anforderungen von Getränkeherstellern. Da sich das Verarbeitungs-Know-how verbreitet, entsteht eine qualitätsstufenübergreifende Flexibilität; einige Anlagen können zwischen Industrie- und Lebensmittelqualitätskampagnen wechseln, was die Auslastung erhöht und einen widerstandsfähigeren Markt für Lävulinsäure unterstützt.
Nach Endverbraucherbranche:
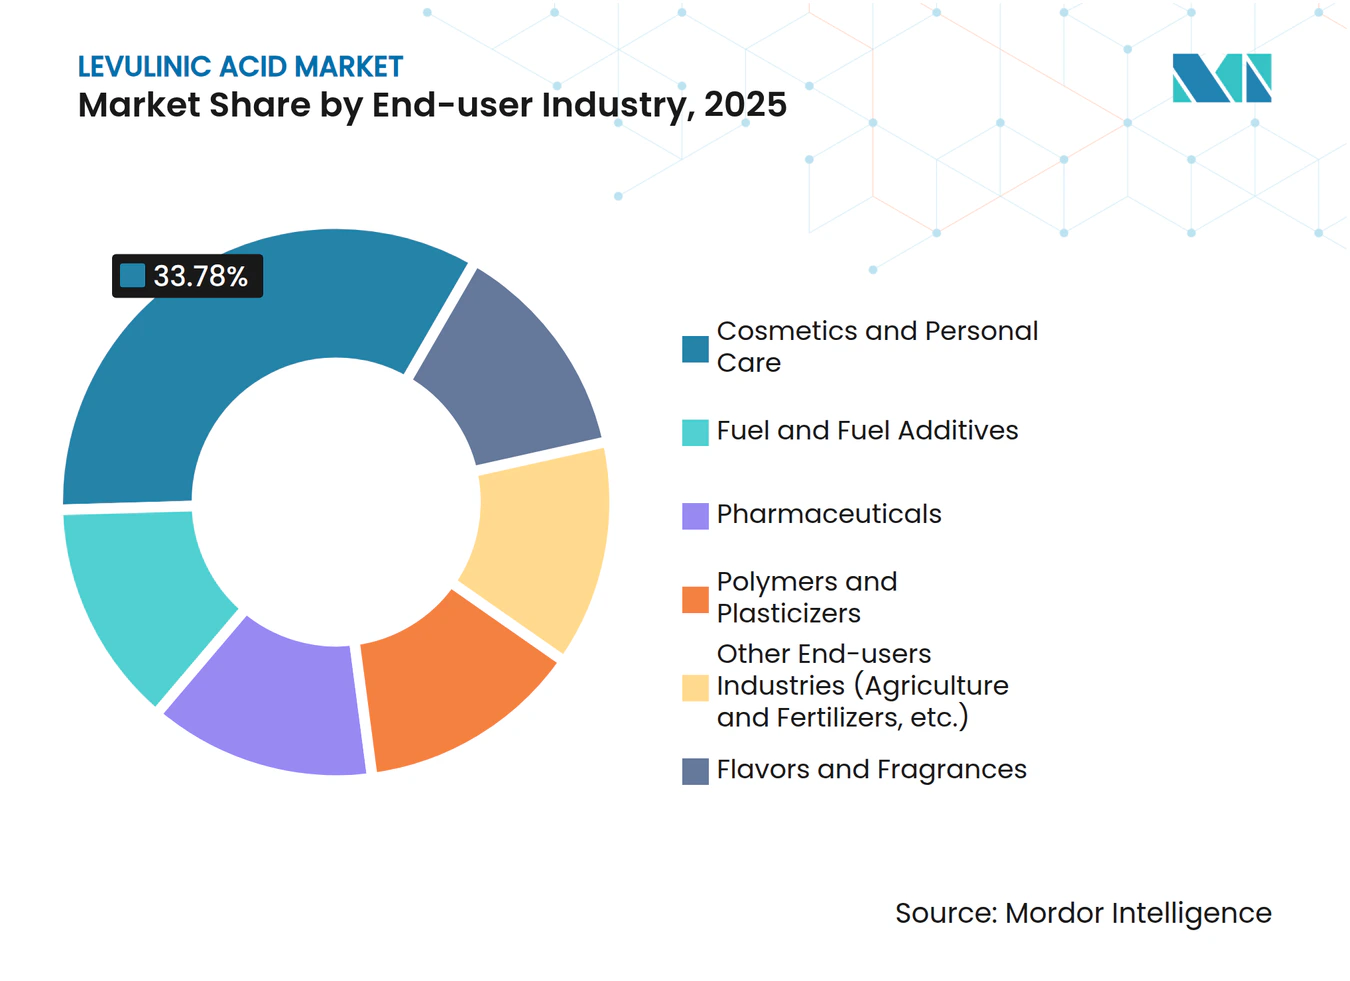
Kosmetik führt, während Kraftstoffadditive beschleunigenKosmetik und Körperpflege behielten im Jahr 2025 einen Anteil von 33,78 %, da Lävulinsäure antimikrobielle Wirkung und pH-Kontrolle bietet, die zu Clean-Label-Narrativen passen. Globale Hautpflegeeinführungen mit Ansprüchen auf „biobasierte Konservierungsmittel” stiegen im Jahresvergleich um 18 %, und Lävulinsäure war in Tonern, Seren und Kopfhautbehandlungen vertreten. Marken heben niedrige Hautreizungswerte hervor, die in Pflastertests validiert wurden, was das Verbrauchervertrauen stärkt. Forschungsinstitute perfektionierten desodorierte Qualitäten und eliminierten Fehltöne, die zuvor die Verwendung in duftzentrierten Produkten einschränkten.
Kraftstoff- und Kraftstoffadditivnutzer verzeichnen die schnellste CAGR von 6,98 %, da Fluggesellschaften und Raffinerien Gamma-Valerolacton-Mischungen erproben, um aufkommenden Mandaten für nachhaltigen Flugkraftstoff zu entsprechen. Nationale Beimischungsquoten in der EU und den USA, gekoppelt mit Steuergutschriften im Rahmen des Inflation Reduction Act, treiben Abnahmeverträge mit einer Laufzeit von fünf Jahren oder länger. Pharmahersteller setzen Lävulinsäure ein, um Paclitaxel-Seitenketten und andere Onkologiezwischenprodukte zu synthetisieren, und nutzen dabei ihre bifunktionelle Keton- und Carboxylchemie, die Reaktionsschritte vereinfacht. Bei Polymeren verdrängen Lävulinsäureester Phthalate in flexiblem PVC und PLA und erfüllen damit bevorstehende REACH-Beschränkungen bei gleichbleibender Zugfestigkeit. Landwirtschaftliche Versuche skalieren, da Lävulinsäurekomplexe die Mikronährstoffaufnahme im Gartenbau verbessern und damit ein vielfältiges Kundenportfolio abrunden, das das künftige Wachstum im Markt für Lävulinsäure verankert.

Geografische Analyse
APAC Lävulinsäure-Markt
Der asiatisch-pazifische Raum bildet das Nachfragezentrum mit einem Volumenanteil von 40,74 % im Jahr 2025 und einem prognostizierten CAGR von 6,49 % bis 2031, gestützt durch Chinas Biomasseüberschüsse und nationale Ziele zur Kohlenstoffneutralität. Provinzielle Fördermittel decken bis zu 30 % der Investitionsausgaben für biochemische Projekte und treiben den Bau neuer Anlagen in Shandong und Guangxi voran. Japans kommerzielles Holzethanol-Programm bildet die Grundlage für die Koproduktion von Lävulinsäure, während Indiens Kapazitätserweiterung im Bereich Spezialchemikalien – insbesondere in Gujarat – neue nachgelagerte Nachfrage erzeugt. Die regionale Angebotsknappheit hält die Preise stabil und ermutigt lokale Investoren, Importwege zu verkürzen.
Nordamerika Lävulinsäure-Markt
Nordamerika verfügt über eine reife, aber chancenreiche Basis, in der bundesstaatliche Steuergutschriften und Darlehensbürgschaften die Umrüstung von Bioraffinerien vorantreiben. Kanadas Clean Fuel Standard verpflichtet Raffinerien zur Nutzung kohlenstoffarmer Rohstoffe und fördert so Verträge für Gamma-Valerolacton, das aus Lävulinsäure gewonnen wird. Mexikanische Chemiestandorte in Veracruz sehen Maisstroh als erschwinglichen Rohstoff, obwohl Logistik und Verwaltung landwirtschaftlicher Reststoffe die Skalierung noch begrenzen. Der Markt verzeichnet ein mittleres einstelliges Wachstum, da die Hersteller die Prozesseffizienz verbessern und langfristige Biomasse-Abnahmeverträge sichern.
EMEA und Südamerika Lävulinsäure-Markt
Europa behauptet eine starke Stellung dank strenger Gesetzgebung zur nachhaltigen Chemie. Italien beherbergt die weltweit größte einzelne Lävulinsäure-Anlage mit 10.000 t/a und belegt damit die industrielle Machbarkeit, während deutsche und französische Unternehmen enzymgestützte Varianten erproben. Das EU-Paket „Fit für 55” beschleunigt die Nachfrage nach Kraftstoffen für den Verkehrssektor und Kunststoffen, und Horizon-Europe-Fördergelder finanzieren die Katalysatorforschung mit dem Ziel, Asien bei den Kosten zu übertreffen. Südamerika sowie der Nahe Osten und Afrika bleiben aufstrebende Märkte; Brasiliens Zuckerrohrtrester und Südafrikas Forstabfälle bieten reichlich Rohstoff, doch Investitionsentscheidungen hängen von politischer Stabilität und Infrastruktur ab, um diese Reserven für den Lävulinsäure-Markt zu erschließen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Lävulinsäure beginnt mit lignozellulosehaltigen Rohstoffen wie Maiskolben, Weizenstroh und Zuckerrohrbagasse, die über Aggregatoren und langfristige Vereinbarungen mit Anbietern von landwirtschaftlichen Rückständen und zunehmend auch mit Zellstoff- und Papierfabriken bezogen werden. Der Rohstoff wird vorbehandelt und in säurekatalysierten Dehydratations- und Rehydratationsschritten umgewandelt (häufig unter Verwendung homogener Brønsted-Säuren wie Schwefel- oder Salzsäure), gefolgt von Trennung und Reinigung, die die Wirtschaftlichkeit der jeweiligen Güteklasse bestimmen. Die Prozessintegration, bei der Furfural und Ameisensäure als Nebenprodukte gewonnen und veredelt werden, ist ein gängiger Ansatz, um die Wirtschaftlichkeit der Anlage durch Wärmeintegration und einen höheren Gesamtproduktwert zu verbessern. Gleichzeitig werden heterogene Katalysatoren (zum Beispiel sulfonierte Kohlenstoffe, Zeolithe und Nioboxide) verfolgt, um Korrosion und die Handhabung von Säureabfällen zu reduzieren.
Fertigung und nachgelagerte Umwandlung sind die Bereiche, in denen der größte Wertanteil geschaffen wird. Hersteller verkaufen Lävulinsäure entweder als Plattform-Zwischenprodukt oder integrieren sie in Derivate wie Levulinatester (verwendet in CASE und Lösungsmitteln) und Zwischenprodukte der Kraftstoffkette (zum Beispiel Gamma-Valerolacton-Routen). Betriebsbedingungen und Ausrüstungsanforderungen (Hochtemperatur- und Hochdruckbetrieb sowie korrosionsbeständige Metallurgie) machen Versorgungseinrichtungen, Reaktoren und Reinigungsstraßen zu zentralen Kostenstellen. Die Trennung von Nebenprodukten kann ebenfalls einen Engpass darstellen, ebenso wie der Energiebedarf für Heizung und Kühlung. Der Vertrieb erfolgt in der Regel über direkte Lieferungen an große industrielle Abnehmer und über Vertriebskanäle für Spezialchemikalien für formulierte Märkte, wo Versorgungssicherheit von Bedeutung ist, da nur eine begrenzte Anzahl von Anlagen im kommerziellen Maßstab 5.000 t/a übersteigt (zum Beispiel meldet Zibo Changlin Chemical Industry Co., Ltd. eine Kapazität von 5.000 t/Jahr, und Italien beherbergt eine Anlage mit 10.000 t/a).
Wettbewerbslandschaft
Marktkonzentration
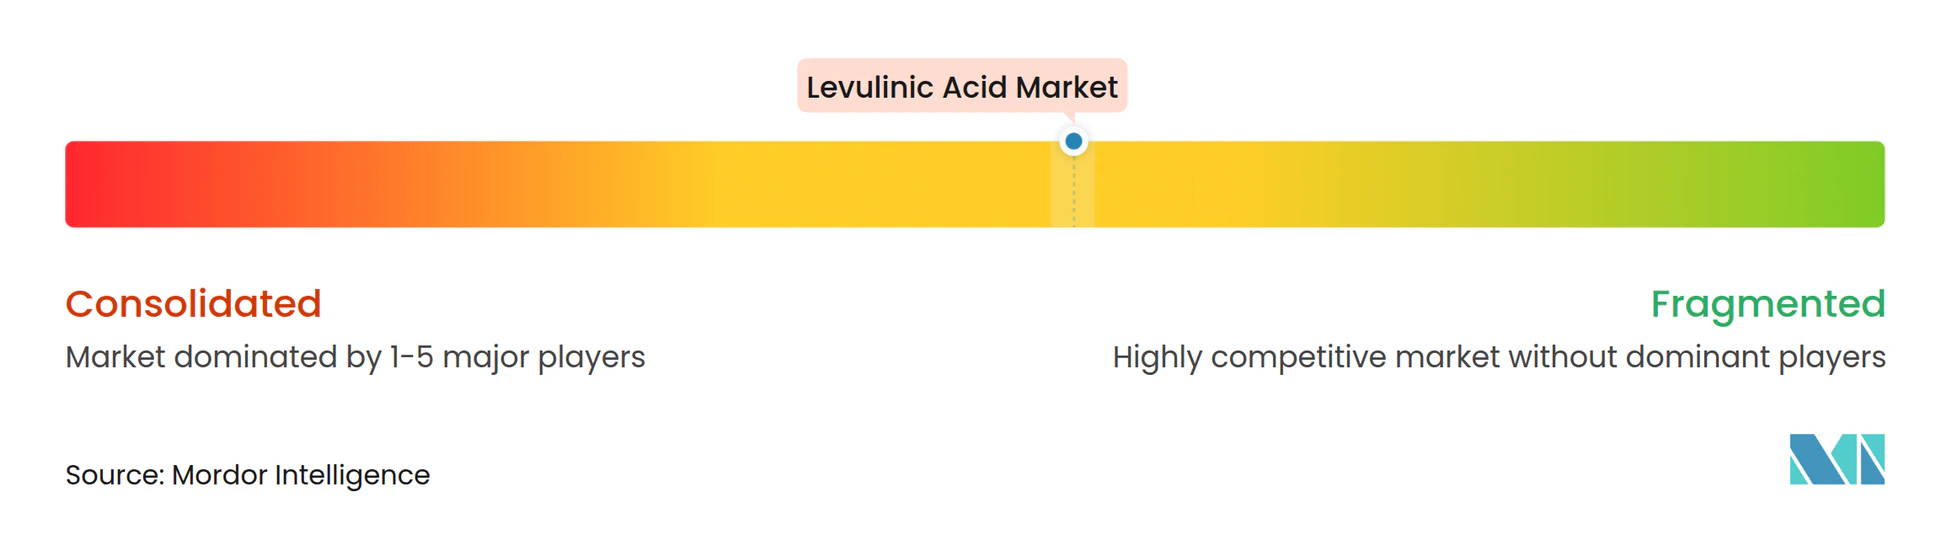
Der globale Markt für Lävulinsäure ist mäßig fragmentiert, wobei kein Anbieter einen individuellen Anteil von mehr als 15 % überschreitet. Erstmover wie GFBiochemicals nutzen integrierte Produktions- und Derivatanlagen, um Verhandlungsmacht gegenüber großen FMCG-Marken zu gewinnen. Mittelgroße Akteure, darunter AVA Biochem und GF Panto, konzentrieren sich auf Nischen-Hochreinheitsqualitäten für pharmazeutische und Lebensmittelanwendungen. Multinationale Konzerne wie Merck KGaA und Thermo Fisher Scientific agieren hauptsächlich als Distributoren und bündeln Lävulinsäure in breiteren Laborbedarf-Katalogen.
Technologische Differenzierung bleibt der zentrale strategische Hebel. Hersteller mit proprietären heterogenen Katalysatoren versprechen längere Zykluszeiten und geringere Huminbildung, während Pioniere enzymatischer Verfahren Risikokapital einwerben, um Pilotlinien zu skalieren. Die vertikale Integration in nachgelagertes Gamma-Valerolacton oder Weichmacherester sichert inkrementelle Margen und schützt Lieferanten vor Rohstoffschwankungen. In den letzten Jahren entstanden Joint Ventures zwischen Zellstoffmühlen und Biotech-Start-ups, um Lävulinsäureeinheiten gemeinsam zu betreiben und lignocellulosische Ströme zu nutzen.
Die Übernahmebereitschaft steigt, da Investoren Plattformchemikalien anstreben, die ESG-Kriterien erfüllen. Private-Equity-Fonds erwarben 2025 Minderheitsbeteiligungen an zwei europäischen Unternehmen und antizipieren Nachfrageaufwärtspotenzial durch Mandate für nachhaltigen Flugkraftstoff. Dennoch hinkt die Kapazität der Nachfrage hinterher; unterzeichnete Abnahmeverträge übersteigen die globale Nennkapazität um schätzungsweise 12 %, was auf eine sich verschärfende Balance hindeutet, die weitere Konsolidierung auslösen könnte. Lieferanten, die zuverlässige Volumina zu wettbewerbsfähigen Kosten nachweisen können, sind gut positioniert, um ihren Anteil im Markt für Lävulinsäure auszubauen.
Marktführer im Bereich Lävulinsäure
-
GFBiochemicals
-
Zibo Changlin Chemical
-
Hebei Yanuo Bioscience
-
Biofine Technology LLC
-
NXTLEVVEL Biochem
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Lävulinsäure-Markt Unternehmen in diesem Bericht
- AK Scientific Inc.
- Avantium
- Biofine Technology, llc.
- GFBiochemicals
- GODAVARI BIOREFINERIES LTD.
- Hangzhou Aromalake Tech Co., Ltd.
- Hebei Yanuo Bioscience Group Co., Ltd
- LangFang Hawk Technology and Development Co,Ltd.
- Merck KGaA (Sigma-Aldrich)
- NXTLEVVEL Biochem
- Shandong Xinhua Pharma
- Thermo Fisher Scientific Inc.
- Tokyo Chemical Industry Co,. Ltd.
- Zibo Changlin Chemical Industry Co., Ltd.
Marktchancen und Zukunftsaussichten
Kurzfristiges Potenzial konzentriert sich auf die Skalierung integrierter Bioraffineriekonfigurationen und die derivatgetriebene Nachfrageschaffung, die industrielle Mengen aufnehmen und gleichzeitig die Margen der Hersteller verbessern kann. Die Kommerzialisierung von GFBiochemicals-Levulinatestern in Europa über Brenntag (CASE-Vertrieb) veranschaulicht einen Weg zu einer breiteren Durchdringung über die Kosmetikbranche hinaus, indem bestehende Kanäle und Formulierungsunterstützung genutzt werden, während die Volumenführerschaft im asiatisch-pazifischen Raum (40,74% Anteil im Jahr 2025) auf Chancen für eine lokal integrierte Versorgung hinweist, wo Importabhängigkeit und Logistikkosten weiterhin eine Einschränkung darstellen. Ein zweiter Bereich mit Potenzial liegt in den Wertschöpfungsketten für Kraftstoffe und Kraftstoffadditive, in denen Lävulinsäure zu Gamma-Valerolacton und verwandten Drop-in-Mischkomponenten aufgewertet wird. Die im Bericht genannten politischen Rahmenwerke, darunter EU Fit-for-55, der kanadische Clean Fuel Standard und US-Initiativen für nachhaltige Chemie, schaffen einen Beschaffungssog für kohlenstoffärmere Zwischenprodukte.
Technologie- und Kostensenkungspotenziale konzentrieren sich auf Prozessintensivierung und Katalysatorwechsel, die aktuelle Engpässe wie Korrosion, Huminstoffbildung und energieintensive Trennverfahren adressieren. Der derzeitige Schwerpunkt der Forschung und Entwicklung auf bifunktionalen Katalysatoren ohne Edelmetalle, tiefen eutektischen Lösungsmitteln und kontinuierlichen Durchflussreaktoransätzen entspricht der im Bericht dargestellten Erzählung zur Reduzierung der Katalysatordeaktivierung und Senkung der Stückkosten. Die Veredelung von Nebenprodukten (Furfural und Ameisensäure) unterstützt die Wirtschaftlichkeit der Anlage und hilft, Preiszyklen von Lävulinsäure abzufedern. Eine weitere praktische Chance besteht in der Erweiterung zweckgerechter Güteklassen, einschließlich desodorierter, farbarmer und höherreiner Qualitäten, um Qualifizierungszeiträume in den Lieferketten für Körperpflege- und Pharmaprodukte zu verkürzen, wo Käufer großen Wert auf konsistente Spezifikationen und Dokumentation legen.
Neueste Industrielle Entwicklungen in Lävulinsäure-Markt
- Mai 2026: GFBiochemicals gab eine strategische Zusammenarbeit mit Brenntag bekannt, um den Vertrieb von Levulinatestern in Europa zu beschleunigen. Die Zusammenarbeit nutzt Brenntags regionales Netzwerk und Formulierungsunterstützung, um den Marktzugang für Kosmetik- und Industrieanwendungen zu erweitern.
- Februar 2025: Biofine Technology, LLC erhielt das US-Patent Nr. 12.227.486, das Systeme und Verfahren zur Herstellung von Lävulinsäure, Furfural und Ameisensäure abdeckt. Das geistige Eigentum versetzt das Unternehmen in die Lage, die Prozesseffizienz und Skalierbarkeit zu verbessern und unterstützt Bemühungen zur Erweiterung der kommerziellen Fertigungskapazität und der integrierten Veredelung von Nebenprodukten.
- Dezember 2024: Godavari Biorefineries Limited gab eine Investition von 130 Crore INR (15,6 Millionen USD) für den Aufbau einer neuen Mais-/Getreidedestillerie mit 200 KLPD bekannt. Das Projekt erweitert die vorgelagerte Bioverarbeitungskapazität und kann die Verfügbarkeit biobasierter Zwischenprodukte erhöhen, die die Wertschöpfungsketten von Lävulinsäure unterstützen, wodurch die Integration zwischen Rohstoffverarbeitung und nachgelagerten Spezialchemikalien enger wird.
Lävulinsäure-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Lävulinsäure-Markt als Angebot und Nachfrage von Lävulinsäure definiert, die aus biomassebasierten und konventionellen Rohstoffen hergestellt wird, gemessen als das physische Volumen, das über wichtige nachgelagerte Verwendungszwecke und Regionen hinweg gehandelt und verbraucht wird.
Ausschlüsse aus dem Umfang: Rein laborbasierte oder kleinverpackte Forschungsverkäufe werden ausgeschlossen, wenn sie keine industriellen Lieferketten und wiederholbare Endverbrauchsnachfrage widerspiegeln.
Segmentierungsübersicht
- Nach Produktionstechnologie
- Säurehydrolyse
- Biofine-Verfahren
- Katalytische Hydrierungsroute
- Aufkommende biotechnologische Verfahren
- Nach Qualitätsstufe
- Industriequalität
- Pharmaqualität
- Lebensmittelqualität
- Nach Endverbraucherbranche
- Kosmetik und Körperpflege
- Pharmazeutika
- Polymere und Weichmacher
- Kraftstoff und Kraftstoffadditive
- Aromen und Duftstoffe
- Sonstige Endverbraucherbranchen (Landwirtschaft und Düngemittel usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgröße und Validierung
Desk Research
Desk Research wurde verwendet, um die Grundstruktur des Marktes aufzubauen und Annahmen zu verankern, die im Laufe der Zeit überprüft werden können. Wir haben öffentliche Quellen herangezogen, wie z. B. Veröffentlichungen des US-Energieministeriums zu Bioenergie, Dokumentationen der US-Umweltschutzbehörde zu erneuerbaren Kraftstoffen, Eurostat-Handelsstatistiken, UN-Comtrade-Import- und Exporttabellen sowie begutachtete Chemie- und Prozesszeitschriften, die Verfahren wie die Säurehydrolyse und damit verbundene Ausbeuten erörtern.
Um das Modell praxistauglich zu halten, haben wir Jahresberichte von Unternehmen, Investorenpräsentationen und Pressemitteilungen ausgewertet, um Kapazitätserweiterungen, Produktpositionierungen und Zielanwendungen, einschließlich Kraftstoffadditive und Polymere, zu verstehen. Ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie import- und exportbezogene Versanddaten wurden ebenfalls verwendet, um zu überprüfen, wo Produktions- und Handelsaktivitäten wahrscheinlich konzentriert sind. Diese Liste ist nicht erschöpfend, und bei Bedarf wurden zusätzliche öffentliche Quellen für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen konzentrierten sich auf die Validierung dessen, was die Desk Research nicht eindeutig bestätigen konnte, insbesondere die anwendungsseitige Nachfrage, erzielbare Preisspannen und das Tempo der Einführung biobasierter Zwischenprodukte. Wir haben mit Herstellern, Distributoren und nachgelagerten Abnehmern in der Region Asien-Pazifik, EMEA und Amerika gesprochen, damit regionale Unterschiede beim Rohstoffzugang, bei Vorschriften und bei Endverbrauchspräferenzen in den endgültigen Annahmen berücksichtigt werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 31 % | Führungskräfte der obersten Ebene (CXOs): 12 % | Asien-Pazifik: 50 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 31 % | EMEA: 29 % |
| Kleinere Akteure: 16 % | Manager: 57 % | Amerika: 21 % |
Marktgröße und Prognose
Die Kerngröße verwendet eine Top-down-Struktur, bei der Produktionssignale, Handelsströme und Indikatoren für die Endverbrauchsnachfrage kombiniert werden, um einen adressierbaren Verbrauchspool nach Region zu rekonstruieren, der dann in eine konsistente jährliche Volumenreihe umgewandelt wird. Die Ergebnisse werden durch selektive Bottom-up-Näherungen bestätigt, einschließlich erfasster Lieferantenvolumina, Kanalprüfungen und typischer Preis-pro-Tonne-Spannen, die auf bekannte Anwendungsfälle angewendet werden. Wenn die Gesamtwerte bei mehreren Prüfungen nicht übereinstimmen, passen wir die Allokationsregeln an und dokumentieren den Grund für die Überarbeitung.
Die Eingaben wurden so gewählt, dass sie widerspiegeln, wie sich die Nachfrage nach Lävulinsäure in der Praxis aufbaut. Zu den wichtigsten Variablen gehören installierte und angekündigte Kapazitäten nach Prozessroute, typische Ausbeute- und Rückgewinnungsspannen aus der Prozessliteratur, beobachtete Import- und Exportbewegungen verwandter organischer Zwischenprodukte, Nachfragesignale aus der Kraftstoffadditivmischung und biobasierten Chemieprogrammen sowie die anwendungsbezogene Einführung in Polymeren, Weichmachern und Spezialformulierungen. Wo direkte Daten dünn waren, haben wir konservative Spannen angewendet und diese dann mithilfe von Interview-Feedback eingeengt, das auch dabei half, praktische Einschränkungen wie Qualifizierungszyklen und Mindestbestellmengen aufzudecken.
Für die Prognose wurde eine Szenarioanalyse um eine zentrale Sichtweise herum angewendet, da dieser Markt empfindlich auf den Zeitpunkt der Hochskalierung und die politische Ausrichtung reagiert. Die Wachstumsraten wurden davon geleitet, wie schnell neue Kapazitäten eine stabile Auslastung erreichen können, wie schnell nachgelagerte Abnehmer von konventionellen Inputs umsteigen und welche Veränderungen bei den durchschnittlich erzielten Preisen zu erwarten sind. Diese Preis- und Auslastungsannahmen wurden vor der Fertigstellung des Ausblicks mit Branchenvertretern erneut überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Runden von Querprüfungen, damit die endgültigen Zahlen nicht auf einer einzigen Annahme beruhen. Wir vergleichen modellierte Volumina mit unabhängigen Signalen wie der Logik der Kapazitätsauslastung, Import- und Exportmustern sowie Wachstumsindikatoren für Anwendungen. Wenn eine Region oder ein Endverbrauch schneller wächst, als die verfügbaren Versorgungssignale nahelegen, untersuchen wir die Treiber und gleichen die Diskrepanz aus.
Vor der Freigabe wird das Modell schrittweise von einem weiteren Analysten überprüft, und Folgegespräche werden ausgelöst, wenn sich eine wichtige Annahme ändert, z. B. ein neues Anlagenstartdatum, eine anhaltende Preisänderung oder eine politische Ankündigung, die biobasierte Chemikalien betrifft. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten. Kurz vor der Lieferung führen wir einen abschließenden schnellen Durchgang durch, damit die Kunden die aktuellste verfügbare Ansicht zum jeweiligen Zeitpunkt erhalten.
Marktgröße für Lävulinsäure von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktschätzungen für Lävulinsäure können stark variieren, selbst wenn das Thema auf den ersten Blick identisch erscheint. Die Haupttreiber sind, was im Umfang berücksichtigt wird, ob die Größenbestimmung in Volumen oder Wert erfolgt und wie Preise und Einführungsraten über Endverwendungen hinweg behandelt werden.
Durch die Verfolgung von Kapazitätserweiterungen nach Prozessroute und die Überprüfung der anwendungsbezogenen Einführungsraten verknüpft Mordor Intelligence den Marktgesamtwert mit einer industriellen Volumenreihe (23,57 Kilotonnen im Jahr 2026) anstatt derivative Umsätze oder optimistische Preisexpansionen einzubeziehen, die eine rein wertbasierte Zahl aufblähen können. Einige Herausgeber verankern sich auch an unterschiedlichen Basisjahren und verwenden längere Prognosezeiträume, was Wachstumsannahmen größer erscheinen lassen kann, ohne dass diese gegen kurzfristige Angebotsengpässe und Handelssignale getestet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 23,57 Kilotonnen (2026) | |
| Globales Beratungsunternehmen A | 0,08 Milliarden USD (2024) | Die wertbasierte Größenbestimmung stützt sich stark auf geschätzte durchschnittliche Verkaufspreise und behandelt Derivate und nachgelagerte Formulierungen häufig als Teil desselben Umsatzpools, was den Gesamtwert vom reinen verbrauchten Lävulinsäurevolumen wegverschieben kann. |
| Branchenpublikation B | 0,40 Milliarden USD (2025) | Verwendet eine breitere Definition und einen höheren Ausgangswert, was auf umfassendere Einschlussregeln und aggressivere Einführungsannahmen über Anwendungen hinweg hindeutet; es ist nicht immer klar, wie Kapazitätsgrenzen zur Begrenzung des kurzfristigen Wachstums herangezogen werden. |
Der Vergleich zeigt, dass der größte Teil der Streuung auf Umfangsgrenzen und die Behandlung von Preisen und Derivaten zurückzuführen ist und nicht auf einen einfachen Rechenfehler. Unser Ansatz hält den Markt auf Kapazität, Handelsbewegungen und Anwendungsnachfrageprüfungen zurückverfolgbar, was es erleichtert, den Endgesamtwert zu überprüfen und zu aktualisieren, wenn neue Anlagen, Vorschriften oder Verschiebungen im Endverbrauch auftreten.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Lävulinsäure?
Die Marktgröße für Lävulinsäure beträgt 23,57 Kilotonnen im Jahr 2026 und soll bis 2031 31,17 Kilotonnen erreichen.
Welches Anwendungssegment dominiert die Nachfrage?
Kosmetik und Körperpflege führen mit einem Anteil von 33,78 %, da Lävulinsäure Clean-Label-Konservierung und pH-Kontrolle bietet.
Welche Produktionstechnologie hat den größten Marktanteil?
Die Säurehydrolyse macht 54,03 % des Marktes aus, dank ausgereifter Verfahren und zuverlässiger Ausbeuten.
Warum ist Asien-Pazifik die am schnellsten wachsende Region?
Reichliche Biomasse, unterstützende Politik und eine expandierende chemische Infrastruktur heben Asien-Pazifik auf eine CAGR von 6,49 % bis 2031.
Was hemmt eine schnellere Akzeptanz von Lävulinsäure?
Höhere Produktionskosten gegenüber petrochemischen Substituten und begrenzte kommerzielle Kapazität bleiben die wichtigsten Hindernisse.