
Hydrochinon-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 428.68 Millionen US-Dollar |
| Marktgröße (2031) | 521.30 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.99 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
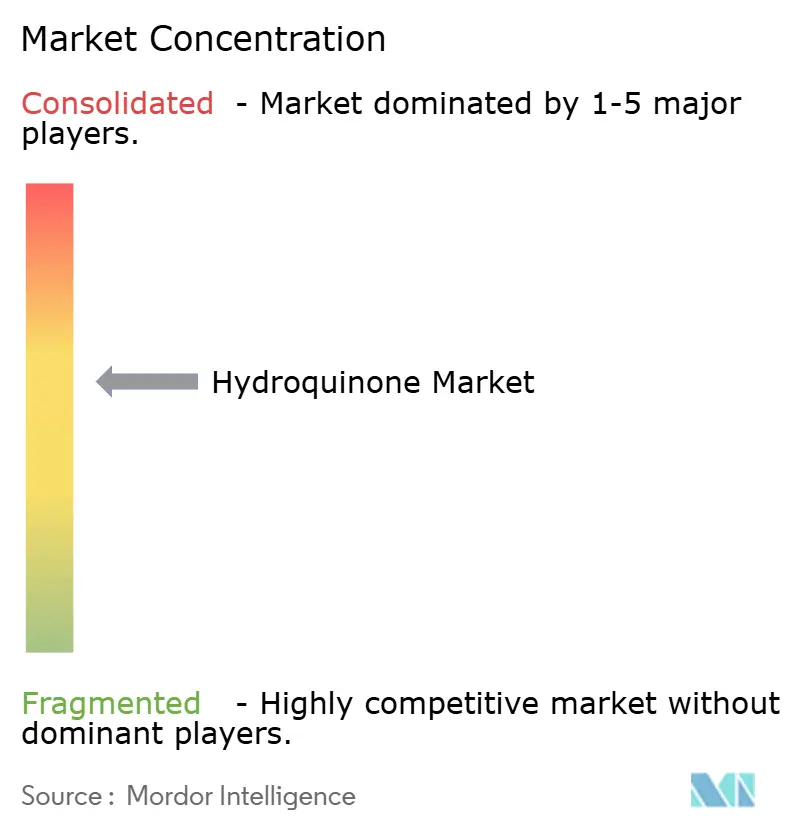
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Hydrochinon-Marktanalyse von Mordor Intelligence
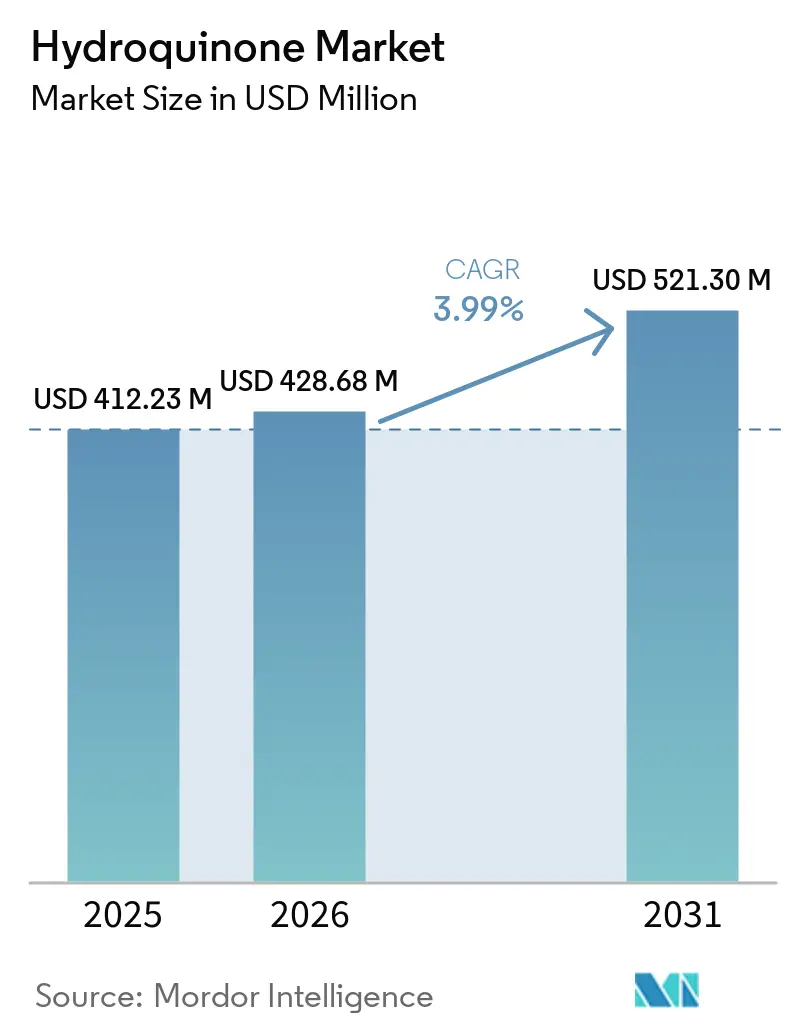
Die Marktgröße des Hydrochinon-Markts wurde im Jahr 2025 auf 412,23 Millionen USD geschätzt und soll von 428,68 Millionen USD im Jahr 2026 auf 521,30 Millionen USD bis 2031 wachsen, bei einem CAGR von 3,99 % während des Prognosezeitraums (2026–2031). Die Nachfrage verlagert sich weg von fotografischen Chemikalien hin zu margenstarken Anwendungen wie Polymerisationsinhibitoren und Antioxidantien in Lebensmittelqualität, während die Hersteller den Übergang vom herkömmlichen Cumolhydroperoxid-Verfahren zu umweltfreundlicheren H₂O₂-Hydroxylierungsprozessen beschleunigen. Cumol deckt nach wie vor mehr als die Hälfte der weltweiten Produktion ab, doch neuere Verfahren senken den Kapitalaufwand um bis zu 40 % und erfüllen die sich verschärfenden Abfallemissionsvorschriften in Europa leichter. Die steigende Kapazität für Acrylmonomere in Asien, verbunden mit strengeren Lebensmittelsicherheitsvorschriften, die thermisch stabile Antioxidantien begünstigen, stützt das kurzfristige Wachstum. Gleichzeitig eröffnen die biokatalytische Aufwertung von Lignin und die Kommerzialisierung von Hydrochinon-Dipalmitat Spezialmarktnischen, die den regulatorischen Druck auf traditionelle Kosmetika abfedern können.
Wichtigste Erkenntnisse des Berichts
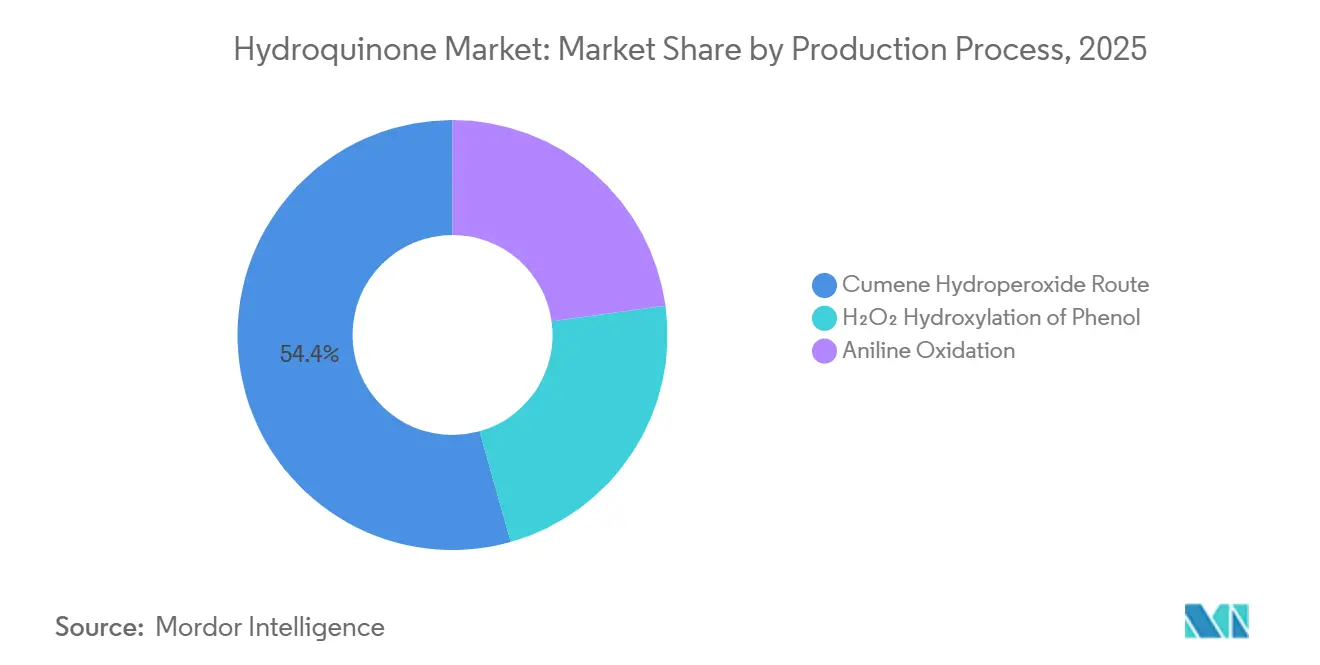
- Nach Produktionsprozess führte die Cumolhydroperoxid-Route mit einem Hydrochinon-Marktanteil von 54,36 % im Jahr 2025, doch die H₂O₂-Hydroxylierung von Phenol ist die am schnellsten wachsende Route mit einer CAGR von 4,52 % bis 2031.
- Nach Anwendung entfielen auf Polymerisationsinhibitoren 66,61 % der Hydrochinon-Marktgröße im Jahr 2025, und es wird prognostiziert, dass sie bis 2031 mit einer CAGR von 4,31 % wachsen.
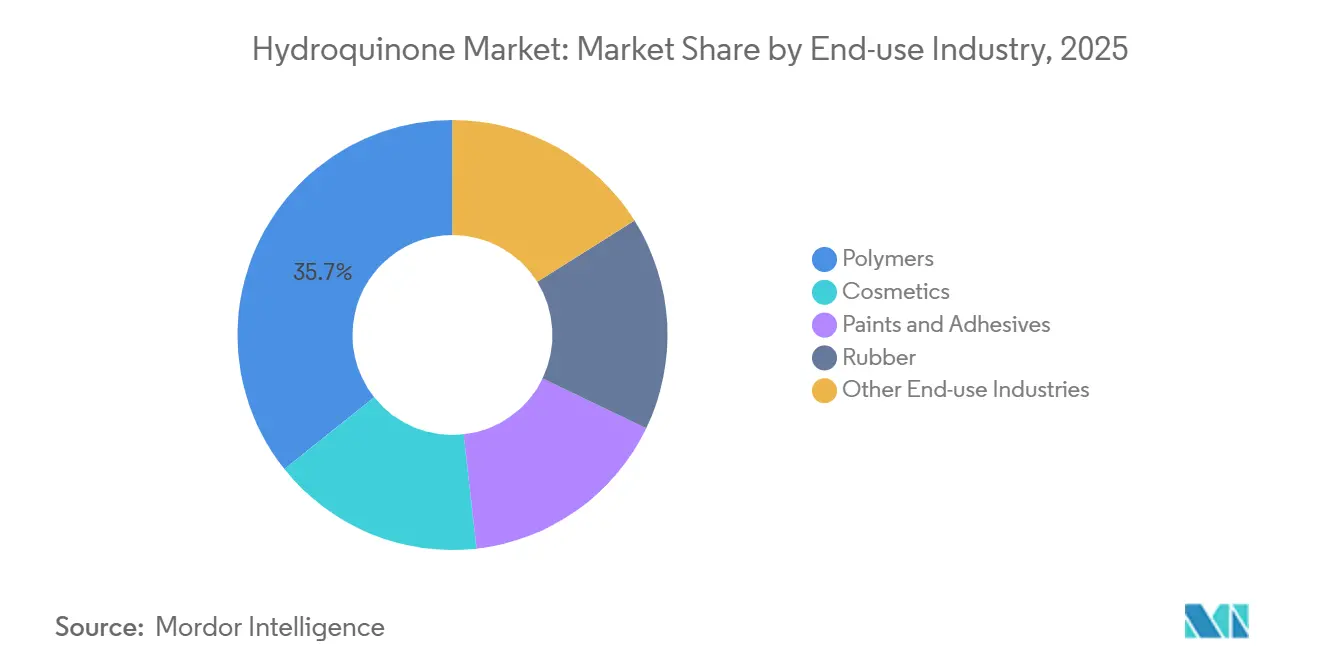
- Nach Endverbrauchsbranche repräsentierten Polymere 35,71 % der Nachfrage im Jahr 2025 und werden voraussichtlich bis 2031 mit einer CAGR von 4,77 % wachsen.
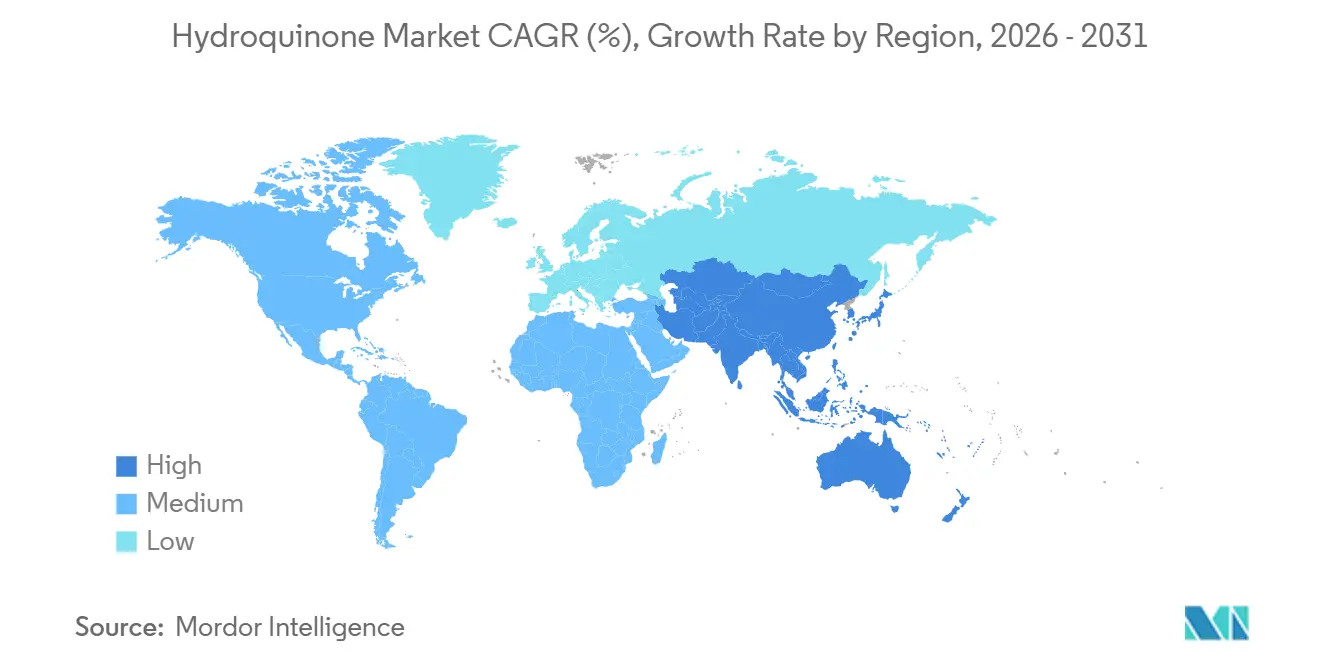
- Nach Geografie erzielte Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 47,92 % und expandiert bis 2031 mit einer CAGR von 4,33 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach nicht-phenolischen Antioxidationsmitteln in der Lebensmittelverpackung | +0.8% | Global, mit stärkster Akzeptanz in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Kapazitätserweiterungen in Asien für Polymerisationsinhibitoren | +1.2% | Kernregion Asien-Pazifik (China, Indien, Japan), Ausstrahlungseffekte auf Südostasien | Kurzfristig (≤ 2 Jahre) |
| Wachsende Präferenz für umweltfreundliche H₂O₂-Hydroxylierungsrouten | +0.6% | Europa und Nordamerika als Vorreiter bei der Einführung; Asien folgt | Langfristig (≥ 4 Jahre) |
| Aufwertung von Lignin zu Hydrochinon mittels Biokatalyse erschließt Versorgungsflexibilität | +0.4% | Nordamerika und Europa (Pilot-/Frühkommerzialisierung); begrenzte Akzeptanz in Asien | Langfristig (≥ 4 Jahre) |
| Entstehung von Hydrochinon-Dipalmitat als sichereres Derivat erweitert die Nachfrage | +0.5% | Global, insbesondere in Regionen mit strengen Kosmetikvorschriften (EU, Nordamerika) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach nicht-phenolischen Antioxidationsmitteln in der Lebensmittelverpackung
Lebensmittelhersteller setzen tert-Butylhydrochinon (TBHQ) mittlerweile in etwa 40 % der verpackten Lebensmittel ein, da es bei Frittieröltemperaturen wirksam bleibt und die Sauerstoffaufnahme im Vergleich zu älteren Phenolverbindungen um das Hundertfache reduziert. Der weltweite TBHQ-Umsatz erreichte im Jahr 2025 USD 8,216 Milliarden und soll bis 2032 bei einer CAGR von 4,2 % USD 10,958 Milliarden übersteigen – deutlich vor der allgemeinen Entwicklung des Hydrochinon-Marktes. Die WHO- und FDA-Aufnahmegrenzen von 0,2 mg/kg Körpergewicht haben die Formulierungspraktiken standardisiert und verknüpfen die Nachfrage direkt mit den Volumina bei Snacks und Fertiggerichten[1]. Hersteller mit integrierter TBHQ-Kapazität – wie Camlin Fine Sciences – können regulatorische Schwankungen im Kosmetikbereich absichern, indem sie langfristige Lieferverträge mit Lebensmittelverpackungsherstellern abschließen. Die Zertifizierung nach ISO 22000 und FSSC 22000 entwickelt sich zu einer Einkaufsvoraussetzung und belohnt Lieferanten, die in rückverfolgbare, GMP-konforme Produktionslinien investieren.
Kapazitätserweiterungen in Asien für Polymerisationsinhibitoren
Indiens Dahej-Hub steigerte die Nennkapazität für Hydrochinon von 10.000 MTPA im Jahr 2020 auf 15.000 MTPA bis 2022 und bietet eine Kostenbasis, die unter der energieintensiver europäischer Anlagen liegt. Methylethylhydrochinon (MEHQ), dosiert bei 10–300 ppm, stabilisiert Acrylsäure beim Transport, und moderne spektroskopische Analysatoren halten jetzt eine Genauigkeit von ± 0,22 ppm in Echtzeit aufrecht. Tropische Bedingungen verkürzen die Inhibitor-Haltezeit von 50 Stunden bei 80 °C auf 12 Stunden bei 90 °C, was kontinuierliche Dosiersysteme in südostasiatischen Monomereinheiten vorantreibt. Chinesische Exporteure haben das Angebot ausgeweitet, was die regionalen Preise niedrig hält und europäische Hersteller unter Druck setzt, die Produktion zu drosseln; die asiatische Nachfrage aus neuen MMA- und Acrylsäureanlagen soll den Überschuss jedoch bis 2027 absorbieren. Integrierte Anlagen, die MEHQ mit Acrylmonomer-Abnahmevereinbarungen bündeln, profitieren von Mengensicherheit und besseren Betriebskapitalzyklen.
Wachsende Präferenz für umweltfreundliche H₂O₂-Hydroxylierungsrouten
Der Enichem-TS-1-Titanosilikat-Katalysator liefert eine 90-prozentige Selektivität für Hydrochinon ohne Acetonbildung, senkt die Reinigungskosten und entkoppelt die Hersteller von Propylenschwankungen. Eine Studie aus dem Jahr 2025 im Journal of the Japan Petroleum Institute steigerte die Hydrochinon-Ausbeute in Pfropfenströmungsreaktoren auf 8,62 % – ein 5,7-facher Gewinn gegenüber dem Batchbetrieb. EU-Betreiber sehen sich unter den verschärften Abwasservorschriften mit Compliance-Aufschlägen von EUR 50–80 pro Tonne konfrontiert, was die H₂O₂-Einführung beschleunigt. Mittelgroße südostasiatische Marktteilnehmer finden die Route attraktiv, da die Kapitalintensität bei 60–70 % einer Cumolanlage liegt und gleichzeitig die wachsende lokale Nachfrage gedeckt wird. Die Herausforderung besteht in der Sicherstellung einer konsistenten Wasserstoffperoxidversorgung, da Anthrachinon-basierte Peroxidanlagen auf interne Hydrochinon-Kreisläufe angewiesen sind, die bei Raffineriewartungen zu Engpässen werden können.
Aufwertung von Lignin zu Hydrochinon mittels Biokatalyse erschließt Versorgungsflexibilität
Pilzliche Mangan-Peroxidasen und bakterielle Farbstoff-dekolorierende Peroxidasen spalten Aryl-Cα-Bindungen und leiten Kraft-Ligninfragmente in Hydrochinon-artige Zwischenprodukte um. Pilotversuche berichten von Ausbeuten unter 10 %, die durch Repolymerisation und Rohstoffheterogenität behindert werden; der wirtschaftliche Break-even erfordert jedoch mindestens 15 % Ausbeute und Kosten unter USD 2.500 pro Tonne. Forschungsergebnisse zeigen, dass aus Lignin gewonnene Phenoxazine MEHQ als Radikalfänger in Acrylsäure übertreffen, was auf ein langfristiges Verdrängungspotenzial hindeutet. Nordamerikanische Bioraffinerien testen kontinuierliche Extraktion zur Verbesserung der Stabilität, und politische Anreize für erneuerbare Chemikalien könnten die Kostenlücke verringern. Das kommerzielle Aufwärtspotenzial hängt von der Skalierung der Enzymtiter und der Verlängerung der Katalysatorlebensdauer gegenüber oxidativer Deaktivierung ab.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| ECHA-REACH-Beschränkungen für Leave-on-Kosmetika | -0.9% | Europa primär; regulatorische Angleichung mit Ausstrahlungseffekten in Asien-Pazifik und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität beim Cumol-Rohstoff | -0.7% | Global, mit akuten Auswirkungen in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| ESG-getriebener Investorenrückzug aus phenolischen Wertschöpfungsketten | -0.5% | Europa und Nordamerika; begrenzte Auswirkungen in Asien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
ECHA-REACH-Beschränkungen für Leave-on-Kosmetika
Hydrochinon ist in Anhang II, Eintrag 1339 als in Kosmetika verbotener Stoff aufgeführt, mit einer Ausnahmeregelung von lediglich 0,02 % für künstliche Nagelsysteme gemäß Anhang III, Eintrag 14. Die Verschärfung im Jahr 2024 eliminierte indirekte Lieferwege über Arbutin-Derivate und löste weitreichende Produktrückrufe aus, die nahezu über Nacht einen stabilen Nachfrageanteil von 10–15 % eliminierten. Die Verbindung trägt zudem die Einstufungen Karz. 2 und Muta. 2, was Formulierer davon abhält, Nischenausnahmen zu beantragen. Die vorläufige orale Referenzdosis der US-amerikanischen Umweltschutzbehörde (U.S. EPA) von 0,04 mg/kg/Tag erhöht die Haftungsrisiken bei dermaler Exposition[2]. Hersteller ohne nachgelagerte TBHQ- oder MEHQ-Diversifizierung sehen sich ausgeprägten Umsatzeinbrüchen gegenüber.
Preisvolatilität beim Cumol-Rohstoff
Die Phenolpreise, die an die Benzol- und Propylenmärkte gekoppelt sind, stiegen Mitte 2025 stark an, als Raffineriewartungen mit Schifffahrtsengpässen zusammenfielen und die Hydrochinon-Spotnotierungen um mehr als 40 % in die Höhe trieben. Der anschließende Nachfragerückgang im Kosmetikbereich löste eine ebenso starke Korrektur aus, die Bestände, die zu Spitzenrohstoffpreisen bewertet wurden, Abschreibungen aussetzte. Integrierte Ketten, die Aceton als Koprodukt herstellen, können den Schlag teilweise abfedern, doch kleinere eigenständige Anlagen erleiden erhebliche Margenschwankungen. Die Preisabsicherung über H₂O₂-Routen oder Phenol-Terminkontrakte gewinnt bei Finanzverantwortlichen zunehmend an Beliebtheit.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktionsprozess:
Umweltfreundliche Routen gewinnen trotz Cumol-Dominanz an BedeutungDie Cumolhydroperoxid-Route lieferte im Jahr 2025 54,36 % des Hydrochinon-Marktanteils, was auf die günstigen Koprodukt-Aceton-Wirtschaftlichkeit zurückzuführen ist. Die H₂O₂-Hydroxylierung von Phenol expandiert jedoch mit einer CAGR von 4,52 %, da Betreiber in Europa und Nordamerika niedrigere Abwasserbehandlungskosten und geringere Kapitalinvestitionen anstreben. Durchflussreaktoren mit Cu(II)-Bipyridin-Katalysatoren haben die Phenolumwandlungseffizienz gesteigert und signalisieren einen Wandel hin zu modularen Anlagen, die Rohstoffe je nach Preisschwankungen wechseln können.
Geringere Reinigungslasten, kein Aceton und schnellere Inbetriebnahme machen H₂O₂-Systeme für südostasiatische Marktteilnehmer attraktiv, die nahegelegene Acrylsäurekomplexe beliefern. Direkte Benzoloxidation und anilinbasierte Routen bleiben Nischenverfahren, bieten jedoch strategische Absicherungen, wo Nitrobenzol- oder Benzolüberhänge bestehen. Integrierte Unternehmen wie Eastman unterhalten Dual-Route-Anlagen, die eine flexible Rohstoffarbitrage ermöglichen, wenn sich die Spreads bei Propylen oder Wasserstoffperoxid ausweiten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Polymerisationsinhibitoren sichern das WachstumPolymerisationsinhibitoren hielten im Jahr 2025 66,61 % der Hydrochinon-Marktgröße und wachsen bis 2031 mit einer CAGR von 4,31 %. MEHQ und DTBHQ schützen Acryl- und ungesättigte Polyestermonomere während der Lagerung und verhindern unkontrollierte Reaktionen, die in wenigen Minuten 200 °C erreichen können. Antioxidationsmittelanwendungen, hauptsächlich TBHQ für Speiseöle, folgen dicht dahinter und bieten einen defensiven Endverbrauchsschutz, wenn der Kosmetikkonsum nachlässt.
Zwischenproduktanwendungen werden durch die Versorgung von Farbstoffvorläufern und der pharmazeutischen Synthese gestützt. Lichtempfindliche Chemikalien repräsentieren nach dem Aufstieg der Digitalfotografie eine geringere Hydrochinon-Marktnachfrage, obwohl Nischenanwendungen in Archivmikrofilm und der Feinkunstentwicklung fortbestehen. Hersteller, die auf Inhibitoren und Antioxidationsmittel abzielen, genießen daher im Vergleich zu traditionellen Fotosegmenten stabilere Volumengrundlagen.
Nach Endverbrauchsbranche:
Polymere führen, Kosmetik schrumpftPolymere machten im Jahr 2025 35,71 % der Hydrochinon-Marktnachfrage aus und werden voraussichtlich bis 2031 mit einer CAGR von 4,77 % wachsen, angetrieben durch Vinyl- und Acrylkettenexpansionen in ganz Asien. Der Sektor schreibt routinemäßig Inhibitordosen zwischen 10 ppm und 300 ppm vor, was zu einer stetigen Abnahme führt, die mit dem Monomerdurchsatz verknüpft ist.
Kosmetika sind nach EU- und US-amerikanischen Verboten von rezeptfreien Hydrochinon-Cremes stark geschrumpft. Hydrochinon-Dipalmitat in Spezialqualität und verschreibungspflichtige Formulierungen federn den Rückgang ab, können den Volumenverlust jedoch nicht vollständig ausgleichen. Gummi, Farben, Klebstoffe und eine Reihe kleinerer Absatzmärkte – Landwirtschaft, Wasseraufbereitung, Ölfeld-Chemikalien – bieten einen diversifizierten Schwanz, der die zyklische Exposition dämpft.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Hydrochinon-Markt
Der asiatisch-pazifische Raum dominierte den Hydrochinon-Markt mit einem Umsatzanteil von 47,92 % im Jahr 2025 und entwickelt sich mit einer CAGR von 4,33 %, angetrieben durch Indiens Kapazitätsausbau und Chinas preisgetriebene Exportstrategie. Obwohl Preisnachlässe die Margen komprimieren, profitieren regionale Produzenten von der Nähe zu Acrylsäure-Komplexen und niedrigeren Energietarifen.
Nordamerika-Hydrochinon-Markt
Nordamerika wird durch eine starke MEHQ-Nachfrage von Acrylharzherstellern und die TBHQ-Nachfrage von Snackfood-Marken gestützt. Eastmans Dual-Routen-Aufstellung in den Vereinigten Staaten hilft dabei, Phenolpreisschwankungen abzufedern und die Vorlaufzeiten für pharmazeutische Lieferungen zu verkürzen.
EMEA- und Südamerika-Hydrochinon-Markt
Europa sieht sich dem doppelten Gegenwind aus REACH-Compliance-Kosten und erhöhten Strompreisen ausgesetzt, was die lokale Produktionsausweitung hemmt. Dennoch stützen Premiumnischen wie USP-Qualitäts-Hydrochinon und neuartige Antioxidantien ausgewählte Hochreinheitsanlagen. Südamerika sowie der Nahe Osten und Afrika verbrauchen gemeinsam einen geringen Anteil am globalen Angebot und importieren hauptsächlich für Anwendungen in der Gummi-, Petrochemie- und Verpackungsbranche.
Wertschöpfungskettenanalyse
Die Lieferketten für Hydrochinon beginnen mit Benzol-Propylen-basiertem Phenol (oder alternativ Anilin als Rohstoff) sowie Wasserstoffperoxid für den umweltfreundlicheren Weg der Phenol-Hydroxylierung. Die Produktion teilt sich weiterhin auf den traditionellen Cumolhydroperoxid-Prozess (verbunden mit der Koppelprodukt-Wirtschaftlichkeit von Aceton) und die H2O2-Hydroxylierung auf (die häufig Brenzcatechin als bedeutendes Koppelprodukt ergibt, das abgetrennt werden muss), wobei die Reinigungsintensität und der Bedarf an Abwasserbehandlung die Herstellungskosten und die Standortwahl prägen.
Nachgelagert fließt der Großteil des Volumens in die Formulierung von Polymerisationsinhibitoren (MEHQ und verwandte Qualitäten) sowie Antioxidans-Derivate (insbesondere TBHQ), bevor die Verteilung an die Wertschöpfungsketten für Acrylsäure, MMA, ungesättigten Polyester, Speiseöl und verpackte Lebensmittel erfolgt. Logistik und Compliance bestimmen die Wertschöpfung: Anforderungen an Inhibitordosierung und Analysenzertifikate beim Monomertransport begünstigen Lieferanten mit konsistenter Gehaltskontrolle, während Ströme höherer Reinheit für pharmazeutische und Spezialanwendungen strengere QA/QC, Rückverfolgbarkeit und – in regulierten Märkten – Herstellungs- und Importkontrollen für Arzneimittelqualität erfordern, was die Wechselkosten für Käufer erhöht.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat: Die fünf größten Anbieter – Syensqo, Mitsui Chemicals, UBE Corporation, Camlin Fine Sciences und Eastman – halten zusammen einen Anteil von 68 %, während eine lange Reihe chinesischer und japanischer Unternehmen regionale Lücken füllt. Die vertikale Integration in nachgelagerte Derivate wie TBHQ und MEHQ differenziert Marktführer, die EBITDA-Margen schützen können, wenn die Rohstoffpreise sinken.
Camlins Debottlenecking im Jahr 2022 in Indien veranschaulicht die Verlagerung hin zu kostengünstigen Standorten, während die vorübergehende Abschaltung in Europa die Sensibilität gegenüber Energie- und Arbeitskosten unterstreicht. Eastman betont die Dual-Route-Optionalität und die USP-Qualitätskonformität und zielt auf Pharmazeutika, Spezialchemikalien und hochreine Fotografie-Nischen ab.
Die Technologieentwicklungen divergieren: Integrierte Phenolhersteller stützen sich auf den Cumolprozess zur Monetarisierung von Aceton, während Greenfield-Einsteiger die H₂O₂-Hydroxylierung für Kapitaleffizienz und regulatorische Erleichterung übernehmen. Akademische Durchbrüche bei aus Lignin gewonnenen Phenoxazinen signalisieren ein potenzielles langfristiges Verdrängungspotenzial traditioneller Inhibitoren und erhöhen den Innovationsdruck auf etablierte Marktteilnehmer.
Marktführer der Hydrochinon-Branche
-
Camlin Fine Sciences Ltd.
-
Eastman Chemical Company
-
Mitsui Chemicals, Inc.
-
Syensqo
-
UBE Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Hydroquinon-Markt Unternehmen in diesem Bericht
- Brother Technology
- Camlin Fine Sciences Ltd.
- Clean Science and Technology Limited
- Eastman Chemical Company
- FUJIFILM Wako Pure Chemical Corporation
- Haihang Industry
- Hubei Kaiyuan Chemicals & Technology Co., Ltd.
- Jiangsu Sanjili Chemical Co., LTD
- Mitsui Chemicals, Inc.
- Syensqo
- TIANJIN ZHONGXIN CHEMTECH CO.,LTD.(ZX CHEMTECH)
- UBE Corporation
- Yancheng Fengyang Chemical Co., Ltd.
Marktchancen und Zukunftsaussichten
Die Nachfrage nach Hydrochinon verlagert sich neu auf industrielle Anwendungen und Anwendungen in der Lebensmittelkette, in denen die Chemie die Prozesssicherheit und die Haltbarkeitsleistung unterstützt. Polymerisationsinhibitoren bleiben der wichtigste Volumenanker, und der Ausbau der Acryl- und Methacrylat-Kapazitäten in der gesamten Region Asien-Pazifik schafft Freiräume für Lieferanten, die die MEHQ-Belieferung mit Echtzeit-Dosierunterstützung und strengerer Verunreinigungskontrolle für den Transport in heißen Klimazonen, in denen sich die Lagerzeiten verkürzen, kombinieren können.
Der Mix verschiebt sich zudem weg von Massenkosmetik hin zu verschreibungspflichtigen sowie industriellen bzw. Spezialkanälen, da die regulatorische Divergenz bei hautaufhellenden Produkten weiterhin besteht. Ein deutliches Durchsetzungssignal kam im Juli 2026, als die philippinische FDA das Advisory No. 2026-0699 herausgab, mit dem Chargen von hautaufhellenden Reinigungsmitteln und Toner-Produkten zurückgerufen wurden, die Hydrochinon enthielten, das unter der ASEAN Cosmetic Directive verboten ist. Dieses Umfeld erhöht den Aufschlag für rückverfolgbare, konforme Belieferung für nicht-kosmetische Anwendungen, einschließlich TBHQ-verknüpfter Lebensmittelanwendungen und Hydrochinon in USP-Qualität, und unterstützt Investitionen in umweltfreundlichere, auf H2O2 basierende Produktionswege, die die Abwasserbelastung reduzieren und die Compliance im Vergleich zu älteren Verfahren vereinfachen.
Neueste Industrielle Entwicklungen in Hydroquinon-Markt
- Mai 2026: Camlin Fine Sciences hat seine Diphenol-Anlage in Dahej SEZ-II, Gujarat, dauerhaft stillgelegt und dabei hohe Rohstoffkosten und Preisdruck als Gründe genannt. Das Unternehmen gab an, dass die nachgelagerten Straight- und Aroma-Aktivitäten durch Importe von Hydrochinon aus chinesischen Herstellern unterstützt würden, was auf eine Verlagerung von der Eigenproduktion hin zur externen Beschaffung zur Sicherung von Kontinuität und Marge hindeutet.
- Dezember 2025: Clean Science and Technology Limited nahm an seinem Standort Kurkumbh in Indien die kommerzielle Produktion von Hydrochinon mit einer installierten Kapazität von 10.000 MTPA auf. Der Produktionsstart schuf einen neuen inländischen Versorgungspunkt mit dem Ziel, die Importabhängigkeit zu verringern und die Verfügbarkeit für lokale nachgelagerte Anwender wie Hersteller von Inhibitoren und Antioxidantien zu verbessern.
- Juli 2025: Nigerias National Agency for Food and Drug Administration and Control (NAFDAC) warnte vor Bleichcremes mit übermäßigem Hydrochinongehalt und betonte, dass Produkte mit mehr als 2% schädlich seien. Diese Maßnahme im Bereich der öffentlichen Gesundheit verstärkte die zunehmende Kontrolle kosmetischer Anwendungen und unterstützte die Umverteilung von Volumina in Richtung regulierter pharmazeutischer Kanäle und industrieller Anwendungen.
Hydroquinon-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert des Hydrochinons, das als chemisches Zwischenprodukt und funktioneller Zusatzstoff in industriellen und verbrauchernahen Anwendungen verkauft wird. Wir erfassen die Nachfrage in den wichtigsten Erzeuger- und Verbraucherregionen und rechnen die Gesamtmengen anschließend zum Vergleich in USD um.
Ausschlüsse aus dem Umfang: Wir schließen nachgelagerte Produkte aus, die Hydrochinon lediglich als untergeordnetes Verarbeitungshilfsmittel verwenden, wenn es sich nicht um einen separat bewerteten Einsatzstoff handelt. Wir schließen außerdem fertige Kosmetikformulierungen aus, bei denen Hydrochinon nicht die gehandelte und bepreiste Chemikalie ist.
Segmentierungsübersicht
- Nach Produktionsprozess
- Cumolhydroperoxid-Route
- H₂O₂-Hydroxylierung von Phenol
- Anilinoxidation
- Nach Anwendung
- Zwischenprodukt
- Antioxidationsmittel
- Polymerisationsinhibitor
- Lichtempfindliche Chemikalie
- Nach Endverbrauchsbranche
- Polymere
- Kosmetik
- Farben und Klebstoffe
- Gummi
- Sonstige Endverbrauchsbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Russland
- Spanien
- Türkei
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Ägypten
- Nigeria
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit dem Aufbau eines klaren Bildes der Hydrochinon-Angebots- und Verwendungsmuster, die anschließend in einen konsistenten Wertrahmen eingebettet werden. Wir stützten uns auf öffentliche und offizielle Quellen wie Zollhandelsstatistiken für relevante HS-Codes, chemische Sicherheits- und Regulierungsdossiers (soweit verfügbar), Patentdatenbanken zur Verfolgung von Prozessänderungen sowie begutachtete Fachzeitschriften für Chemie und Verfahrenstechnik zu Ausbeute- und Routenveränderungen.
Daneben wurden Unternehmensberichte, Investorenpräsentationen und seriöse Branchen- und Verbandswebsites genutzt, um Kapazitätsbewegungen, Werkswiederanläufe und Anwendungsnachfrage aus den Bereichen Polymere, Kautschuk und Beschichtungen zu erfassen. Für schwer auffindbare Finanzkennzahlen wurden außerdem kostenpflichtige Abonnements herangezogen, die Unternehmensfinanzdaten und Nachrichten aggregieren, sowie eine Import-Export-Datenbank auf Sendungsebene, die zur Validierung von Handelsrichtungen und Einheitswerten beiträgt. Diese Beispiele sind nicht abschließend; für die Datenerhebung, Validierung und Forschungsklärung wurden auch viele weitere öffentliche Quellen genutzt.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um Signale aus der Desk-Research-Phase zu überprüfen, die sich nicht gut bestätigen lassen – insbesondere das tatsächliche Preisverhalten, Verschiebungen im Produktmix nach Reinheit und Verfahren sowie die Veränderung der Endverbrauchsnachfrage in den Regionen. Wir führten Gespräche mit einem ausgewogenen Kreis von Stakeholdern aus Produktion, Vertrieb und nachgelagerten Abnehmern und stellten eine Abdeckung in APAC, EMEA und Amerika sicher, damit regionale Angebotsengpässe und compliance-bedingte Verschiebungen auf einheitlicher Basis verglichen werden konnten.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | CXOs: 14 % | APAC: 46 % |
| Mittlere Ebene: 61 % | Funktions-/Bereichsleiter: 38 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 48 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung erfolgte nach einem Top-down-Ansatz, bei dem die Hydrochinon-Produktions- und Handelsströme nach Region rekonstruiert, anschließend der wichtigsten Endverbrauchsnachfrage zugeordnet und die Werte unter Verwendung eines konsistenten Währungszeitpunkts in USD umgerechnet wurden. Um die Gesamtwerte realistisch zu halten, wurden die Ergebnisse durch selektive Bottom-up-Überprüfungen abgesichert, beispielsweise durch Stichproben von Anbieter- und Händlerpreisen, typische Spannen zwischen Vertrags- und Spotpreisen sowie Mengenplausibilitätsprüfungen anhand sichtbarer nachgelagerter Aktivitäten.
Zu den im Modell verwendeten Eingangsgrößen zählen der Hydrochinon-Verfahrensmix (z. B. H2O2-Hydroxylierung gegenüber herkömmlichen Verfahren), regionale Importabhängigkeit, Reinheits- und Qualitätsmix soweit preisrelevant, Nachfrageindikatoren für Polymere und Kautschuk sowie beobachtete Anwendungsverschiebungen hin zu Inhibitor- und Zwischenproduktverwendungen. Die Prognose wurde mittels Szenarioanalyse erstellt, die auf der Entwicklung von Rohstoff- und Energiekosten, Kapazitätserweiterungen und -auslastungen sowie compliance-bedingten Nachfrageänderungen basiert; die Annahmen wurden auf Grundlage der Einschätzungen der Branchenvertreter zur wahrscheinlichsten Entwicklung angepasst.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden auf mehrere Arten überprüft, unter anderem durch den Vergleich implizierter Einheitswerte mit Handelseinheitswerten, die Überprüfung regionaler Aufteilungen anhand bekannter Produktionsstandorte sowie die Prüfung von Jahresveränderungen auf Ausreißer, die nicht mit tatsächlichen Kapazitäts- oder Nachfrageereignissen übereinstimmen. Wenn eine Abweichung zu groß erschien, wurden die Befragten erneut kontaktiert, um zu klären, ob es sich um einen zeitlichen Effekt, eine Währungsumrechnungsabweichung oder einen kurzfristigen Preisausschlag handelte.
Vor der Freigabe wird das Modell von einem weiteren Analysten überprüft, der die wichtigsten Eingangsgrößen und die Logik hinter den Haupttreibern nochmals kontrolliert. Der Bericht wird jährlich aktualisiert; Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie Werksausfällen, regulatorischen Maßnahmen oder starken Rohstoffpreisverschiebungen. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Vergleich der Hydrochinon-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Hydrochinon-Marktzahlen können voneinander abweichen, auch wenn sie scheinbar dasselbe Produkt beschreiben, da das verwendete Basisjahr, der Zeitpunkt der Wechselkursumrechnung und die dem Wertaufbau zugrunde liegende Preislogik unterschiedlich gehandhabt werden können. Unterschiede treten auch auf, wenn einige Studien Qualitäten und Endverwendungen vermischen, ohne klar zu trennen, wo höherreines Material tatsächlich bepreist wird.
In unserer Arbeit liegen die praktischen Ursachen für Abweichungen in der Regel im Aktualisierungsrhythmus und darin, wie schnell die durchschnittlichen Verkaufspreise für Verfahrensverschiebungen, Qualitätsmix und regionale Engpässe angepasst werden. Wir prüfen außerdem, ob Handels- und Preisüberprüfungen zur Bestätigung der Endwerte herangezogen werden – weshalb der aktualisierungsbasierte Ansatz von Mordor Intelligence zu anderen Ergebnissen führen kann als Schätzungen, die auf älteren Preisankern beruhen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 428,68 Mio. USD (2026) | |
| Global Consultancy A | 561,4 Mio. USD (2025) | Verwendet ein anderes Basisjahr und eine breitere Qualitäts- und Endverwendungszuordnung, was höhere Einheitswerte und eine größere Bandbreite nachgelagerter Anwendungsfälle einschließen kann. Dies erhöht den ausgewiesenen Gesamtwert im Vergleich zu einer engeren, jahresgenau aktualisierten Preisaufstellung. |
| Industry Publisher B | 411,54 Mio. USD (2026) | Selbst bei gleichem ausgewiesenem Jahr kann sich der Gesamtwert verschieben, wenn Währungszeitpunkt und Entwicklung der durchschnittlichen Verkaufspreise konservativer behandelt werden. Er kann sich auch verändern, wenn die Validierung weniger auf der Gegenprüfung implizierter Einheitswerte anhand regionaler Handelssignale beruht. |
Die Streuung lässt sich insgesamt am besten dadurch erklären, wie schnell Preise und Mix aktualisiert und dann anhand beobachtbarer Marktsignale validiert werden, und nicht durch eine einzelne Nachfrageannahme. Durch die explizite Berücksichtigung von Jahresausrichtung, Währungszeitpunkt und Einheitswertprüfungen bleibt die Schätzung auf nachvollziehbare, für den Leser nachprüfbare Schritte zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Hydrochinon-Markts?
Die Marktgröße des Hydrochinon-Markts wurde im Jahr 2025 auf 412,23 Millionen USD geschätzt und soll von 428,68 Millionen USD im Jahr 2026 auf 521,30 Millionen USD bis 2031 wachsen, bei einem CAGR von 3,99 % während des Prognosezeitraums (2026–2031).
Welche Anwendung wird das schnellste Wachstum verzeichnen?
Polymerisationsinhibitoren werden voraussichtlich mit einer CAGR von 4,31 % wachsen, angetrieben durch asiatische Kapazitätserweiterungen bei Acrylmonomeren und strengere Sicherheitsprotokolle.
Warum verlagern sich die Hersteller zur H₂O₂-Hydroxylierung?
Die Route senkt die Kapitalaufwendungen um bis zu 40 %, reduziert die Abwasserbehandlungskosten und erfüllt die EU-Emissionsstandards, was sie zu einer attraktiven Alternative zum Cumolprozess macht.
Was treibt die Nachfrage nach TBHQ an?
Lebensmittelhersteller bevorzugen TBHQ wegen seiner Hochtemperaturstabilität, und das globale Wachstum bei verpackten Lebensmitteln unter standardisierten WHO/FDA-Grenzwerten sorgt für eine vorhersehbare Nachfrage.