
Butyrsäure-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 58.87 Kilotonn |
| Marktvolumen (2031) | 83.14 Kilotonn |
| Wachstumsrate (2026 - 2031) | 7.15 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Butyrsäure-Marktanalyse von Mordor Intelligence
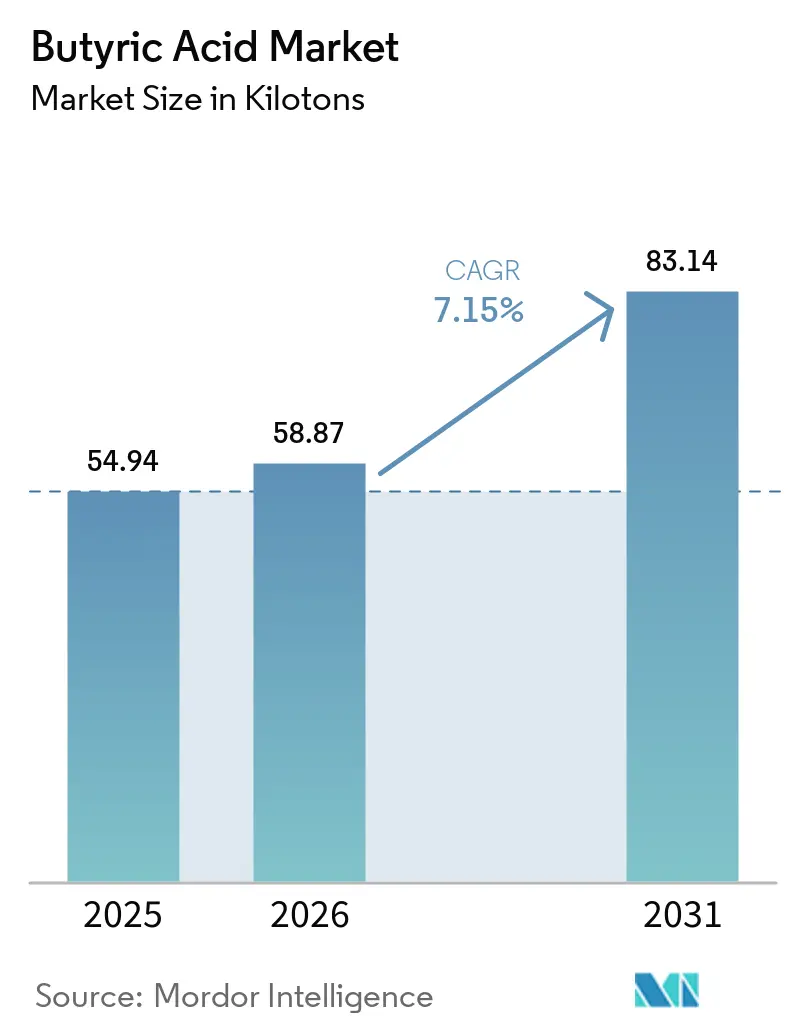
Die Marktgröße für Buttersäure wurde im Jahr 2025 auf 54,94 Kilotonnen geschätzt und soll von 58,87 Kilotonnen im Jahr 2026 auf 83,14 Kilotonnen bis 2031 wachsen, bei einem CAGR von 7,15 % während des Prognosezeitraums (2026–2031). Die gestiegene Nachfrage nach präzisen Futtermittelzusatzstoffen für die Nutztierhaltung, nach Lebensmittelkonservierungsmitteln mit Clean-Label-Anspruch sowie nach pharmazeutisch reinen kurzkettigen Fettsäuren trägt zu diesem stetigen Wachstum bei. Synthetische Herstellungsverfahren bleiben aufgrund von Skaleneffizienzen dominant, doch schrittweise Mechanismen zur CO₂-Bepreisung und Markenverpflichtungen zu einer kreislauforientierten Beschaffung lenken Investitionen zunehmend in Richtung erneuerbarer Fermentationskapazitäten. Lebensmittelformulierungen bevorzugen Buttersäureester, die authentische Butternoten liefern und gleichzeitig die Abhängigkeit von synthetischem Diacetyl verringern, während klinische Entwickler den Wert der Verbindung als Histon-Deacetylase-Inhibitor in der gastrointestinalen Therapie schätzen. Dennoch halten Preisschwankungen bei Butanol- und Propylen-Rohstoffen in Verbindung mit strengen Anforderungen zur Geruchsminderung die Betriebskosten volatil und stellen Markteintrittsbarrieren für neue Anbieter dar.
Wichtigste Erkenntnisse des Berichts
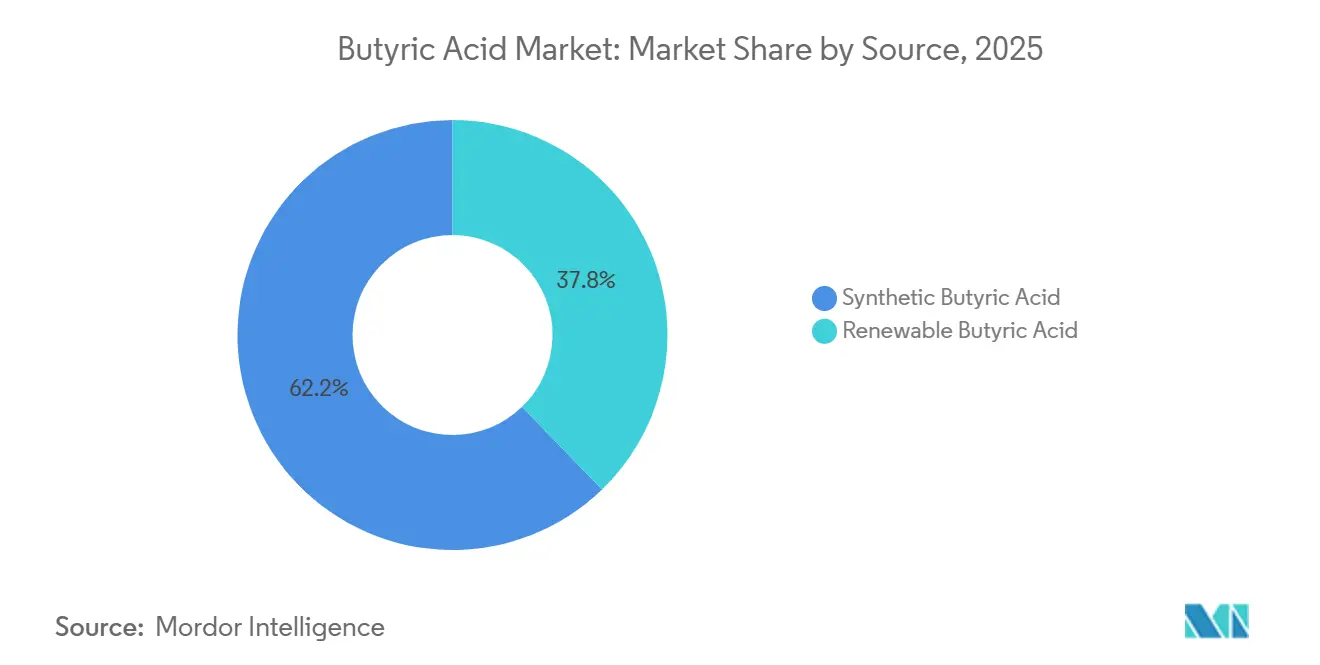
- Nach Quelle entfiel auf synthetische Butyrsäure im Jahr 2025 ein Marktanteil von 62,24 % am Butyrsäure-Markt, während erneuerbare Butyrsäure bis 2031 voraussichtlich mit einem CAGR von 8,92 % expandieren wird.
- Nach Qualitätsstufe führte Lebensmittelqualität mit einem Anteil von 40,67 % im Jahr 2025, während Pharmazeutische Qualität im Zeitraum 2026–2031 einen CAGR von 9,10 % verzeichnen soll.
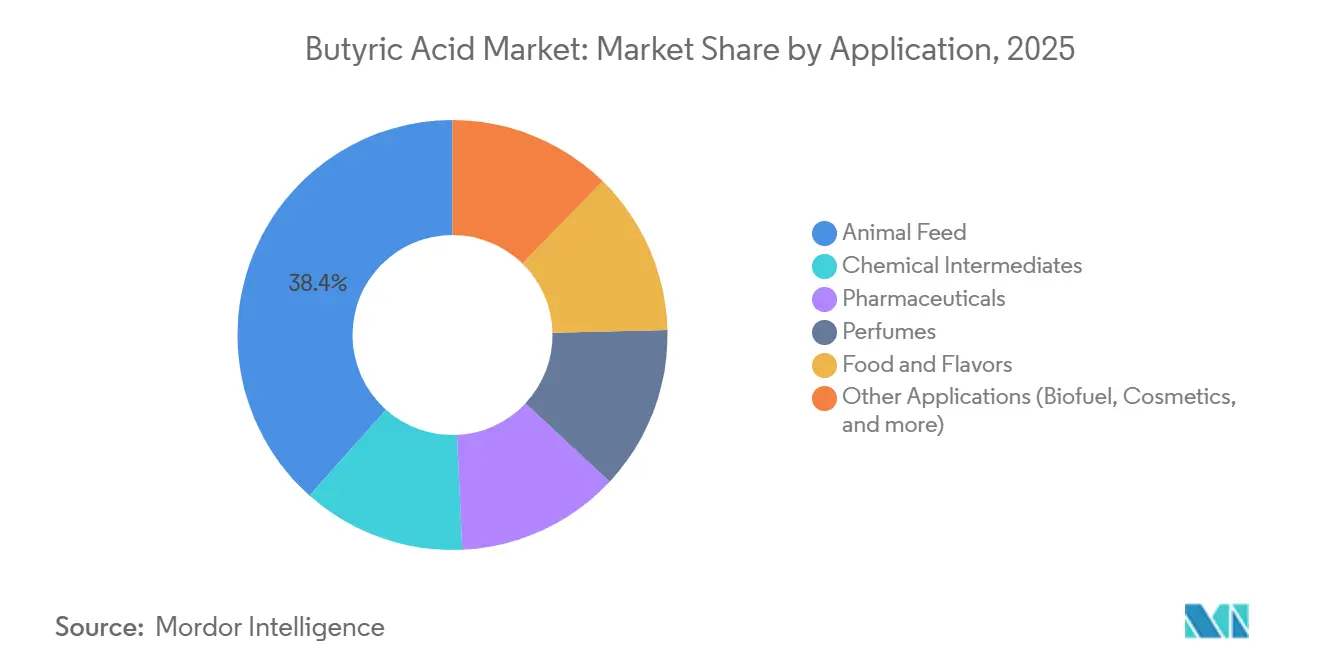
- Nach Anwendung hielt Tierfutter im Jahr 2025 einen Anteil von 38,41 % an der Butyrsäure-Marktgröße und soll bis 2031 mit einem CAGR von 9,61 % wachsen.
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit einem Anteil von 38,82 % am Butyrsäure-Markt, und die Region soll im Prognosezeitraum mit einem CAGR von 8,14 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nutzung in Darm-Gesundheits-Additiven für Tierfutter | +2.8% | Global, angeführt von Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage als natürlicher Aromastoff und sauberem Etikett entsprechendes Konservierungsmittel | +1.5% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Pharmazeutisches Interesse an SCFA-basierten Therapeutika und Prodrugs | +1.2% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Einsatz von Präzisions-Nutztierhaltung, die butyratbasierte Instrumente ermöglicht | +1.0% | Schwerpunkt Asien-Pazifik, Ausweitung auf Südamerika | Mittelfristig (2–4 Jahre) |
| Impuls der zirkulären Bioökonomie: Fermentation von landwirtschaftlichen Abfällen zu Butyrat | +0.9% | Global, frühe Gewinne in China, Europa und Brasilien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nutzung in Darm-Gesundheits-Additiven für Tierfutter
Regulatorische Verbote von wachstumsfördernden Antibiotika in Europa und freiwillige Ausstiegsmaßnahmen in Nordamerika haben den Umstieg auf Natriumbutyrat und Tributyrin beschleunigt, die die Darmbarrierefunktion und das Mikrobiom-Gleichgewicht verbessern und zu um 5 %–8 % besseren Futterverwertungsquoten führen. Präzisionsfütterungsplattformen dosieren geschütztes Butyrat in Echtzeit und steigern den Verbrauch pro Tier um bis zu 15 % gegenüber statischen Rationen. Kemin Industries meldete im Jahr 2025 einen Anstieg der geschützten Butyratverkäufe in der asiatischen Aquakultur von 22 % gegenüber dem Vorjahr, da Garnelenzüchter nach antibiotikafreier Sterblichkeitskontrolle suchten[1]. Chinas Landwirtschaftsministerium vereinfachte 2025 die Registrierung von Zusatzstoffen, was lokale Fermentationskapazitätserweiterungen auslöste, die 2027 in Betrieb gehen sollen.
Nachfrage als natürlicher Aromastoff und sauberem Etikett entsprechendes Konservierungsmittel
Lebensmittelhersteller in den Vereinigten Staaten und der Europäischen Union ersetzen weiterhin synthetisches Diacetyl durch Butyrsäureester, um den Anforderungen an transparente Kennzeichnung gerecht zu werden. Die US-amerikanische Lebensmittelbehörde (Food and Drug Administration) bestätigte 2024 den GRAS-Status der Verbindung für die Aromatisierung erneut, und die Europäische Behörde für Lebensmittelsicherheit (European Food Safety Authority) hob 2025 die Konzentrationsobergrenzen für Butyratester bei Milchanwendungen auf[2]. Formulierer berichten, dass sie die Kaliumsorbat-Dosierung um 30 % reduzieren können, wenn sie die milde antimikrobielle Wirkung der Butyrsäure nutzen, was sowohl die Kosten als auch die Etikettenlänge reduziert. Die Positionierung als sauberes Etikett trieb 2025 einen Anstieg der lebensmittelqualitätsbezogenen Nachfrage in Nordamerika und Europa um 12 % an.
Pharmazeutisches Interesse an SCFA-basierten Therapeutika und Prodrugs
Im Jahr 2025 veröffentlichte Phase-II-Studiendaten zeigten, dass magensaftresistente Natriumbutyrat-Tabletten die Aktivitätswerte bei Colitis ulcerosa im Vergleich zu Placebo um 40 % senkten, was Anträge auf Zulassung als Prüfpräparat (Investigational New Drug) für butyratbasierte Therapien stimulierte. Prodrug-Versionen wie Tributyrin verbessern die systemische Bioverfügbarkeit, indem sie den schnellen hepatischen Stoffwechsel umgehen, während hochreiner Ausgangsstoff strenge USP- oder Ph.Eur.-Spezifikationen für Schwermetalle und Lösungsmittel erfüllen muss. Die Einführung von Butyrsäure mit einer Reinheit von ≥ 99,5 % durch Merck KGaA im Jahr 2024 unterstreicht das Vertrauen in bevorstehende Regulierungsgenehmigungen.
Einsatz von Präzisions-Nutztierhaltung, die butyratbasierte Produktivitätswerkzeuge ermöglicht
Sensorausgestattete Fütterungslinien und tragbare Darmgesundheits-Tracker ermöglichen es Erzeugern, die Butyrat-Dosierung in Abhängigkeit von aktuellen Entzündungsmarkern anzupassen, den Übereinsatz in stressarmen Phasen zu reduzieren und die Supplementierung während des Absetzens oder bei Hitzestress zu intensivieren. Eine Fachzeitschriftsstudie aus dem Jahr 2025 ergab, dass dynamische Dosierung die Futterkosten pro Kilogramm Mastgewichtszunahme bei Broilern um 8 % im Vergleich zu festen Protokollen senkte. Schweinekinderstuben verzeichneten eine um drei Punkte geringere Sterblichkeit beim Einsatz gezielter Butyratverabreichung in den ersten 10 Tagen nach dem Absetzen. Asien-Pazifik-Integratoren setzen zunehmend Blockchain-Rückverfolgung ein, um antibiotikafreies Fleisch zu zertifizieren, und erzielen damit Exportprämien von 15 %–20 % in Japan und Südkorea.
Hemmfaktorauswirkungsanalyse*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Butanol- und Propylen-Einsatzstoffpreise | -1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Geruchskontroll- und Handhabungsherausforderungen, die die Werkseinführung einschränken | -1.0% | Global, besonders ausgeprägt in dicht besiedelten Regionen | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch Propion- und Valeriansäure in Futter und Konservierung | -0.7% | Global, am stärksten in preissensiblen Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Butanol- und Propylen-Einsatzstoffpreise
Petrochemische Synthesewege knüpfen die Produktionskosten an die Spot-Preise von Butanol und Propylen, die Anfang 2025 infolge von Raffinerieausfällen an der US-amerikanischen Golfküste und im Nahen Osten um 25 % schwankten, was die Margen der Produzenten ohne langfristige Verträge belastete. Chinesische elektrolytische Verfahren, die von Maleinsäureanhydrid ausgehen, verzeichneten ebenfalls einen Kostenanstieg von 12 % nach inländischen Butan-Engpässen. Obwohl die Fermentationsroute eine gewisse Isolierung bietet, halten die aktuellen Trennkosten die erneuerbare Butyrsäure im oberen Bereich der in einer techno-ökonomischen Studie von 2025 dargelegten wettbewerbsfähigen Preisspannen.
Geruchskontroll- und Handhabungsherausforderungen, die die Werkseinführung einschränken
Der ranzige Buttergeruch der Verbindung ist im Bereich von Teilen pro Milliarde wahrnehmbar, was versiegelte Reaktoren, Dampfwäscher und spezialisierte Lagerung erfordert und 20 %–30 % zu den Investitionskosten für Neuanlagen hinzufügt. Eine geplante Anlage mit 15.000 Tonnen in Deutschland erforderte vor der Genehmigungserteilung im Jahr 2024 eine Geruchsminderungs-Nachrüstung im Wert von 4 Mio. EUR. Nachgelagerte Additivlieferanten verlassen sich auf Lipid-Mikroverkapselung, um den Geruch zu maskieren, was 0,80–1,20 USD pro Kilogramm zum fertigen Produktpreis hinzufügt. Das Sicherheitsdatenblatt von Tokyo Chemical Industry nennt einen Flammpunkt von 75 °C und eine ätzende Einstufung, was den strengen Handhabungsbedarf unterstreicht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle:
Erneuerbare Synthesewege gewinnen angesichts von Nachhaltigkeitsvorgaben an BedeutungSynthetische Synthesewege kontrollierten 2025 62,24 % des Gesamtvolumens, was auf eine ausgereifte Infrastruktur zur Propylenoxidation hindeutet. Dennoch steigt die erneuerbare Butyrsäure mit einem CAGR von 8,92 %, da CO₂-Bepreisungsmechanismen und Ziele der zirkulären Bioökonomie Marken dazu veranlassen, sich von fossilen Rohstoffen zu lösen. Die Butyrsäure-Marktgröße für erneuerbare Versorgung wird voraussichtlich von 22,2 Kilotonnen im Jahr 2026 auf 36,3 Kilotonnen bis 2031 wachsen, was 44 % der inkrementellen Nachfrage entspricht. Fermentationstiter von mehr als 70 g/L wurden demonstriert, doch die nachgelagerte Trennung macht nach wie vor rund 60 % der Gesamtkosten aus. Der Butyrsäure-Marktanteil für synthetische Rohstoffe könnte bis 2031 unter 55 % sinken, wenn europäische CO₂-Zölle und chinesische Subventionsprogramme wie geplant umgesetzt werden.
Entwickler erneuerbarer Quellen schmieden Partnerschaften mit kommunalen Abfallverarbeitern, exemplarisch veranschaulicht durch Perstorps schwedische Demonstrationsanlage, die sortierte Lebensmittelabfälle zu pharmazeutisch reiner Butyrsäure fermentiert. Chinas Ministerium für Industrie und Informationstechnologie hat Butyrsäure in seinen Feinchemikalien-Innovationsplan 2024–2027 aufgenommen und bietet Steuervergünstigungen und Pilotförderung für Wege aus nicht-nahrungsmittelbezogener Biomasse. Synthetische Produzenten behalten einen Kosten- und Skalenvorteil für Industriequalitätsverkäufe, aber Markeninhaber in Lebensmitteln und Pharmazeutika zahlen nun Aufschläge von 15 %–25 % für verifiziertes erneuerbares Material.
Nach Qualitätsstufe:
Pharmazeutische Reinheit erzielt Aufpreis, da therapeutische Entwicklungspipelines voranschreitenButyrsäure in Lebensmittelqualität machte 2025 40,67 % der Nachfrage aus und versorgte Butteararoma-Ester und sauberem Etikett entsprechende Konservierungsmittel. Pharmazeutisch-reine Volumina bleiben kleiner, weisen jedoch Bruttomargen auf, die ungefähr doppelt so hoch sind wie die der Lebensmittelqualität. Die Butyrsäure-Marktgröße für pharmazeutische Anwendungen soll von 5,9 Kilotonnen im Jahr 2026 auf 9,7 Kilotonnen im Jahr 2031 steigen, was einem CAGR von 9,10 % entspricht. Klinische Studien sind für Colitis ulcerosa in Phase III übergegangen, und Arzneimittelsponsoren fordern eine Reinheit von mehr als oder gleich 99,5 % sowie Schwermetallgrenzen im Sub-ppm-Bereich. Merck und Tokyo Chemical Industry erweiterten 2024–2025 ihre Chromatographiekapazität, um diese anspruchsvolle Nische zu bedienen.
Industriequalitäts-Anwender, insbesondere Hersteller von Cellulosebutyrat und Weichmachern, stellen den Preis über die Reinheit und kaufen Produkte, die einen höheren Aldehydgehalt zulassen. Regulatorische Rückenwinde könnten letztendlich die Mindestreinheitsschwellen auch für industrielle Käufer anheben, was die Kostenlücke verringert, aber Akteure mit bestehender Hochreinigungs-Infrastruktur begünstigt. Lebensmittelqualität bleibt der größte Anteil am Butyrsäure-Markt, aber Pharmazeutika liefern den stärksten Gewinnzuwachs pro Einheit installierter Kapazität.
Nach Anwendung:
Tierfutter führt in Volumen und Wachstum, da Antibiotikaersatzstoffe an Bedeutung gewinnenTierfutter hielt 2025 38,41 % des Verbrauchs und expandiert mit einem CAGR von 9,61 %, gestützt durch Vorschriften zur Resistenz gegen antimikrobielle Mittel und steigende Proteinnachfrage in Asien. Der Butyrsäure-Marktanteil für Futtermitteladditive wird voraussichtlich wachsen, da Präzisionsdosierungsplattformen Echtzeit-Darmgesundheitsdaten integrieren und die Einschlussraten pro Tier erhöhen. Kemin Industries berichtete von einem zweistelligen jährlichen Wachstum bei der Einführung von geschütztem Butyrat in vietnamesischen und thailändischen Garnelenfarmen und bestätigte damit die Anwendbarkeit über verschiedene Tierarten hinweg.
Chemische Zwischenprodukte erfassten etwa ein Viertel des Volumens, aber ihre zyklische Verbindung mit der nachgelagerten Polymernachfrage dämpft die Wachstumsaussichten. Der Marktanteil für Lebensmittelaroma-Ester wird durch sauberem Etikett entsprechende Reformulierungen in der Back- und Molkereiindustrie in Europa nach der positiven Stellungnahme der Europäischen Behörde für Lebensmittelsicherheit (EFSA) von 2025 unterstützt.
Parfümanwendungen bleiben ausgereift und preissensibel. Biokraftstoffwege, die Butyrsäure in 1-Butanol oder schwerere Kohlenwasserstoffe umwandeln, haben technische Hürden überwunden, bleiben jedoch eine Nische, bis die politischen Gutschriftwerte steigen.
Notiz: Segmentanteile aller einzelnen Segmente nach Berichtskauf verfügbar
Geografische Analyse
APAC- und Europa-Buttersäuremarkt
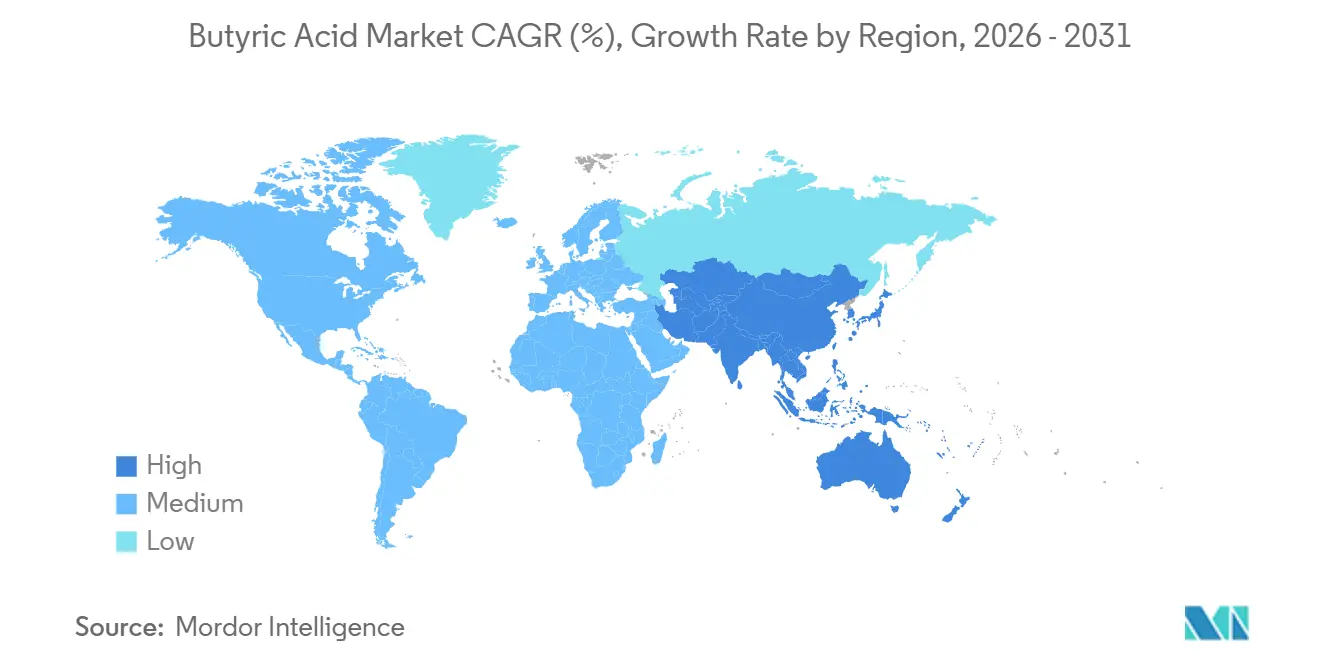
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 38,82 % an der weltweiten Nachfrage und ist auf Kurs für eine CAGR von 8,14 % bis 2031. China verfügt über fast die Hälfte der globalen Kapazität und nutzt die Nähe zu Maleinsäureanhydrid- und Butanol-Rohstoffen, während neue Fermentationsprojekte darauf abzielen, verschärfte Nachhaltigkeitsziele zu erfüllen. Indiens Geflügelexpansion in Verbindung mit Antibiotika-Beschränkungsrichtlinien fügt jährlich 1.200–1.500 Tonnen inkrementelle Butyrat-Nachfrage hinzu. Japanische und südkoreanische Pharmaimporthändler sind auf hochreine Produkte von Tokyo Chemical Industry und europäischen Partnern angewiesen. Ein schrittweiser Übergang zu erneuerbaren Rohstoffquellen wird erwartet, da chinesische Provinzen Emissionshandelssysteme einführen und Europa Grenzausgleichsmaßnahmen anwendet.
Nordamerika-Buttersäuremarkt
US-amerikanische Hersteller wie Eastman Chemical investieren in hochleistungsfähige chromatographische Reinigung, um den Anforderungen klinischer Studien gerecht zu werden, und nutzen dabei den von der FDA bekräftigten GRAS-Status für Aromatisierungsanwendungen. Europas Kreislaufwirtschaftsrichtlinien gewähren Fördermittel für abfallgespeiste Fermentationsanlagen, wie sie beispielhaft durch Perstorps schwedische Demonstrationsanlage verkörpert werden. Präzisionstierhaltungsplattformen, die Butyrat auf Basis von Darmgesundheitsbiomarkern regulieren, expandieren rasch in den US-amerikanischen Broiler- und Schweinefleischsektoren und unterstützen das jährliche Wachstum im Futtermittelbereich.
Südamerika- und MEA-Buttersäuremarkt
Südamerika profitiert von Brasiliens Ambitionen im Broilerexport und Argentiniens Erholung bei Investitionen in die Tierhaltung. Hersteller testen geschützte Butyrat-Futtermittelzusätze, um die antibiotikafreien Anforderungen europäischer Importeure zu erfüllen. Im Nahen Osten und in Afrika bauen Saudi-Arabien und Südafrika ihre Milchwirtschafts- und Geflügelsektoren aus. Infrastrukturengpässe und klimatische Faktoren verlangsamen die Akzeptanz im Vergleich zu anderen Regionen, dennoch steigen die Pharmaimporten weiterhin an.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Buttersäure beginnt mit vorgelagerten Rohstoffen und Versorgungsleistungen. Die Wirtschaftlichkeit der synthetischen Produktion ist eng an petrochemische Ausgangsstoffe wie propylenbasierte Zwischenprodukte sowie die Butanol- oder Butyraldehyd-Ketten gekoppelt, wodurch Hersteller Rohstoffpreisschwankungen ausgesetzt sind, wie sie Anfang 2025 zu beobachten waren. Erneuerbare Routen nutzen Zucker- und Biomasseströme (zum Beispiel Glukose, Melasse und lignozellulosehaltige Reststoffe), die mit Stämmen wie Clostridium tyrobutyricum fermentiert werden, wobei die nachgelagerte Trennung weiterhin ein zentraler Kosten- und Skalierungsengpass bleibt, ebenso wie die Geruchskontrolltechnik und Genehmigungsanforderungen.
Im Midstream-Bereich beliefern Handelsproduzenten (darunter Eastman Chemical Company, OXEA GmbH, Celanese Corporation, BASF und Perstorp) Lebensmittel-, Industrie- und Pharmaqualitäten über eine Mischung aus Direktverträgen und Spezialchemikalienvertrieb, wobei Großabnehmer in der Regel im Rahmen mehrjähriger Vereinbarungen einkaufen. Die nachgelagerte Nachfrage konzentriert sich auf Akteure der Tierernährung und Formulierung, die Buttersäure in Futtermittellösungen umwandeln (einschließlich geschützter oder mikroverkapselter Formen), sowie auf Aromahersteller, die Butyratester für Milch- und Backwarennoten formulieren. Diese Kunden legen Wert auf Rückverfolgbarkeit, konsistente Geruchsspezifikation und Compliance (GMP- und Lebensmittelsicherheitssysteme für die Liefer- und Pharmakette). Zu den wesentlichen Engpässen zählen die Reinigungskapazität für höhere Qualitäten sowie eine für korrosive, geruchsintensive Materialien ausgelegte Logistikinfrastruktur, etwa versiegelte Handhabung, Dampfmanagement und dedizierte Lagerung.
Wettbewerbslandschaft
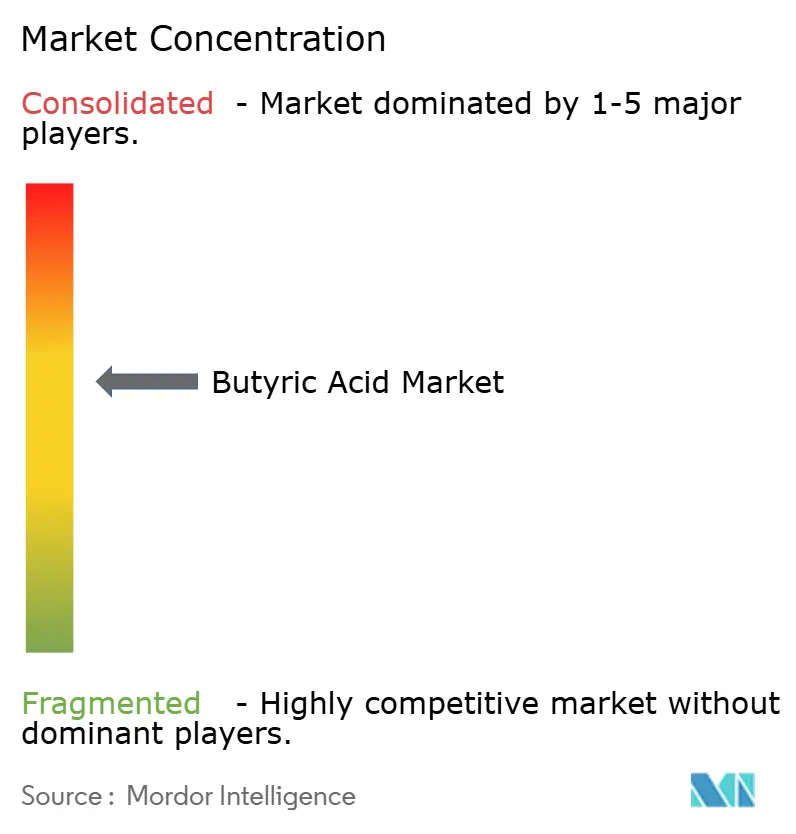
Der Butyrsäure-Markt weist eine moderate Konzentration auf. Aufstrebende erneuerbare Marktteilnehmer wie Kemin Industries und mehrere chinesische Bioraffinerien zielen auf durch politische Anreize geförderte Fermentationsnischen ab. BASFs Plan zur Integration von grünem Wasserstoff in Ludwigshafen könnte die CO₂-Intensität halbieren und seine Premiumposition in kohlenstoffarmen Märkten schützen. Innovative Felder umfassen geruchsmaskierende Verkapselung für Futtermitteladditive und Prodrug-Chemie, die Butyrsäure im Dickdarm freisetzt. Patentanmeldungen heben Membrantrennung und In-situ-Produktentnahme als kostensenkende Hebel für Fermentationsanlagen hervor, wobei eine Studie aus dem Jahr 2025 Stückkosten-Reduzierungen von 20 %–25 % projiziert, sobald energieeffiziente Trennverfahren in den industriellen Maßstab überführt werden.
Branchenführer im Butyrsäure-Markt
-
Eastman Chemical Company
-
OXEA GmbH
-
Perstorp
-
BASF
-
Celanese Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Buttersäuremarkt Unternehmen in diesem Bericht
- Axxence Aromatic GmbH
- BASF
- Beijing Huamaoyuan Fragrance Flavor Co.,Ltd
- Celanese Corporation
- Eastman Chemical Company
- Haihang Industry Co., Ltd.
- Kemin Industries, Inc.
- Merck
- OXEA GmbH
- Perstorp
- Snowco
- Spectrum Chemical
- Thermo Fisher Scientific Inc.
- Tokyo Chemical Industry Co., Ltd.
- Yufeng International Group Co., Ltd.
Marktchancen und Zukunftsaussichten
Kurzfristige Freiräume konzentrieren sich auf die Risikominderung bei der Versorgung und die Aufwertung von Produktformaten für Futtermittel und regulierte Endanwendungen, bei denen Käufer für Konsistenz, Dokumentation und Leistung zahlen statt für Rohstoffpreise. Große Vieh- und Aquakulturbetriebe ersetzen subtherapeutische Antibiotika durch organische Säurelösungen, was die Nachfrage in Richtung geschützter Butyratsysteme und strengerer Herkunftszertifizierung lenkt, insbesondere in Europa und in exportorientierten Produktionsketten im asiatisch-pazifischen Raum. Im Lebensmittel- und Aromenbereich unterstützen die EFSA-Maßnahmen von 2025, die die Beschränkungen für Butyratester in Milchanwendungen gelockert haben, Neuformulierungsaktivitäten, die die Nachfrage in Richtung konstanter Lebensmittelqualität und esterbasierter Zwischenprodukte verschieben.
Erneuerbare und zirkuläre Rohstoffbeschaffung bietet auch eine Chance für Fermentationshersteller, die kohlenstoffärmere Rohstoffe mit glaubwürdiger Massenbilanz- und Herkunftsdokumentation kombinieren können. Unternehmensaktivitäten wie Perstorps Expansion in Asien (einschließlich der Eröffnung der Anlage in Indien im November 2024) sowie Kommerzialisierungsschritte wie die Vereinbarung von METEX NOOVISTA und ALINOVA im März 2025 über 100 % biobasierte Buttersäure für die Tierernährung in Frankreich deuten auf eine Marktnachfrage nach differenzierten, biobasierten Angeboten hin. Auf technologischer Seite stärkt veröffentlichte techno-ökonomische Arbeit, die Kosten- und Emissionsvorteile bei der Integration von Feedstocks der ersten Generation mit lignozellulosehaltigen Rohstoffen aufzeigt, den Business Case für Projekte, die höhere Fermentationsproduktivität mit verbesserter Trenntechnik verbinden, insbesondere für Kunden, die messbare CO2-Reduzierungen anstreben, ohne von bestehenden butyratbasierten Formulierungen abzuweichen.
Neueste Industrielle Entwicklungen in Buttersäuremarkt
- April 2026: Eastman Chemical Company kündigte eine Preiserhöhung von 0,05 USD pro Pfund für ausgewählte Säuren an, wirksam ab dem 1. April 2026 oder gemäß Vertragsbedingungen. Die Ankündigung signalisiert anhaltenden Kostendruck bei der Handelsversorgung mit Säuren und kann die Beschaffungsstrategien von Käufern verschärfen, die Buttersäure in Futter- und Aromazwischenprodukten verwenden. Vertragliche Weitergabemechanismen gewinnen ebenfalls an Bedeutung, da Käufer versuchen, ihre Inputkosten zu stabilisieren.
- März 2026: Perstorp Oxo AB setzte weltweit Preiserhöhungen für n-Buttersäure um, einschließlich einer Erhöhung um 0,03 USD pro Pfund in den Vereinigten Staaten, wirksam ab dem 1. März 2026. Wiederholte Anpassungen durch große Lieferanten verstärken den Marktwandel hin zu formelbasierten und mehrmonatigen Vertragsmodellen, insbesondere für Kunden, die petrochemischen und energiebedingten Schwankungen ausgesetzt sind. Die Ankündigungen zeigen auch, wie Hersteller ihre Margen schützen und gleichzeitig die weltweite Verfügbarkeit aufrechterhalten.
- Dezember 2024: Perstorp Oxo AB kündigte eine Preiserhöhung für Buttersäure und Valeriansäure an, wirksam ab dem 1. Januar 2025 oder gemäß bestehenden Vertragsbedingungen. Der Zeitpunkt fiel mit einem steigenden Kostenumfeld zusammen und setzte einen Ausgangspunkt für die Vertragsanpassungen 2025 in Teilen der Oxosäurenkette. Solche Maßnahmen können nachgelagerte Bemühungen beschleunigen, alternative Lieferanten zu qualifizieren und Dosierungs- sowie Verkapselungsentscheidungen in Anwendungen der Tierernährung zu optimieren.
Buttersäuremarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Verkauf von geradkettiger Buttersäure (C4), die an Endverbraucher für industrielle, Futter-, Lebensmittel-, Duft- und regulierte Pharmazwecke geliefert wird, gemessen als gehandeltes und verbrauchtes Produktvolumen.
Ausschlüsse aus dem Geltungsbereich: Isobuttersäure, Butyratsalze und -ester (wie Natrium-, Calcium- oder Ethylbutyrate) sowie konzerninterne Transfers, die nicht kommerziell verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Quelle
- Erneuerbare Butyrsäure
- Synthetische Butyrsäure
- Nach Qualitätsstufe
- Lebensmittelqualität
- Industriequalität
- Pharmazeutische Qualität
- Nach Anwendung
- Chemische Zwischenprodukte
- Tierfutter
- Pharmazeutika
- Parfüms
- Lebens- und Aromastoffe
- Sonstige Anwendungen (Biokraftstoff, Kosmetik usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Arbeit begann mit einer einfachen Abbildung der Wertschöpfungskette, anschließend wurden öffentliche Signale darüber ausgewertet, wo Buttersäurevolumen produziert und wo es absorbiert wird.
Für Handels- und externe Referenzpunkte wurden Handels- und Zollstatistiken von Behörden wie UN Comtrade, Industrieklassifikationshinweise und Fertigungsdaten von Behörden wie dem US Census Bureau sowie chemische Sicherheits- und Regulierungslisten wie die US EPA und ECHA herangezogen.
Um die Annahmen realistisch zu halten, wurden auch begutachtete Chemie- und Fermentationsliteratur zu Ausbeute- und Prozesstrends sowie Verbands- und Konferenzmaterialien, die Aromen, Futtermittelzusatzstoffe und chemische Zwischenprodukte abdecken, ausgewertet. Jahresberichte, Produktbroschüren und Investorenpräsentationen von Unternehmen wurden verwendet, um die Reinheitspositionierung und typische Endverwendungsaussagen zu bestätigen. Bei Bedarf wurde eine kostenpflichtige Datenbanksubskription für Unternehmensfinanzdaten und eine separate Subskription für Patentaktivitäten geprüft, um Technologieverschiebungen zu erkennen, die Angebotsergänzungen verändern könnten.
Diese Desk-Quellen sind illustrativ; für die Datenerhebung, Querprüfungen und Klärungen wurden auch andere öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, wie viel Volumen tatsächlich in offene Märkte verkauft wird im Vergleich zu intern bewegten Mengen, und auf die Ermittlung praktischer Bandbreiten für Anwendungsanteile, die in öffentlichen Statistiken nicht sichtbar sind. Es wurden Gespräche mit Produzenten, Distributoren und nachgelagerten Formulierern in den wichtigsten Verbrauchsregionen geführt, damit Qualitäts-, Reinheits- und Verwendungsaufteilungen überprüft und vor der Modellfinalisierung verfeinert werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | CXOs: 15 % | APAC: 45 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 25 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 60 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung verwendet einen Top-down-Ansatz, bei dem Produktions-, Handels- und Endverbrauchsnachfragesignale in einen adressierbaren Nachfragepool für kommerzielle Buttersäure umgebaut und dann in jährliche Kilotonnen umgerechnet werden.
Parallel dazu werden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. Stichproben zur Lieferantenkapazität und -auslastung, Feedback aus Distributionskanälen und typische anwendungsseitige Volumenbandbreiten. Wenn diese Prüfungen Lücken aufzeigten, wurden die Modelleingaben angepasst, anstatt eine Übereinstimmung zu erzwingen.
Zu den relevanten Eingaben in diesem Markt gehörten geschätzte Betriebsraten für Oxo- und Fermentationsrouten, gemeldete Erweiterungen und Abschaltzeitpläne, Reinheits- und Qualitätsmix, der beeinflusst, was in Lebensmittel- oder Pharmabereiche verkauft werden kann, der Anteil der Nachfrage, der mit Tiernährstoffzusätzen verbunden ist, sowie der Verbrauch chemischer Zwischenprodukte, der mit nachgelagerten Aktivitäten zusammenhängt. Wenn eine Variable nicht konsistent nach Ländern verfügbar war, wurden regionale Proxys verwendet, die in Interviews validiert wurden, und die Annahmen wurden im Modell sichtbar gehalten.
Für die Prognose wurde eine Szenarioanalyse zu Kapazitätserweiterungen, Routenökonomie und Adoptionsgeschwindigkeit für erneuerbare Versorgung durchgeführt. Der endgültige Durchlauf wurde ausgewählt, nachdem er der Richtung und Größenordnung entsprach, die Marktteilnehmer für die nächsten fünf Jahre erwarten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden in mehreren Durchläufen geprüft, damit die endgültige Volumenkurve grundlegenden Realitätsprüfungen nicht widerspricht, wie z. B. Handelsrichtung, bekannte Anlagengrößen und nachgelagerte Nachfrage.
Wenn Ausreißer auftreten, werden die zugrunde liegenden Treiber erneut geprüft, und bei Bedarf wird zu den Befragten zurückgekehrt, um zu bestätigen, ob der Unterschied struktureller Natur ist oder hauptsächlich zeitliches Rauschen darstellt.
Vor der Freigabe wird das Modell von einem weiteren Analysten überprüft, um sicherzustellen, dass Umrechnungen, Einheitenlogik und Anwendungsaufteilungen über alle Regionen hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, wie z. B. einer wichtigen Kapazitätsankündigung, einem Routenwechsel oder einer regulatorischen Änderung. Unmittelbar vor der Lieferung wird ein abschließender Durchlauf durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße für Buttersäure von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Buttersäure stimmen häufig nicht überein, da einige Studien den Markt in Umsatzwerten messen, während andere nur das Volumen ausweisen, und die einbezogenen Produktgrenzen nicht immer identisch sind. Unterschiede entstehen auch dadurch, wie der Eigenverbrauch behandelt wird, welches Reinheitsniveau angenommen wird und ob Salze und Ester stillschweigend einbezogen werden.
Handelsflussrichtung, angekündigte Anlagenkapazitäten und anwendungsseitige Verbrauchsprüfungen sind die Signale, die Mordor Intelligence an eine auf kommerziellem Volumen basierende Sichtweise der Buttersäure binden, die nicht mit wertbasierten Schätzungen übereinstimmen wird, die Preisannahmen mit breiteren Produktfamilien vermischen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 58,87 Kilotonnen (2026) | |
| Branchenpublikation A | 405,11 Millionen USD (2024) | Diese Zahl wird in Umsatzwerten ausgewiesen, was Preisannahmen einbetten kann und möglicherweise auch eine breitere Einbeziehung von Butyratderivaten oder weiteren Reinheitsbereichen widerspiegelt, die das adressierbare Gesamtvolumen erhöhen. |
| Branchenpublikation B | 319,60 Millionen USD (2024) | Die Schätzung ist wertbasiert, und ihre Wachstumskurve kann sich erheblich verschieben, je nach dem verwendeten Preispfad, dem Währungszeitpunkt und ob interne Transfers oder angrenzende Butyratformen als Teil des Marktes gezählt werden. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch die Wahl der Einheit und die Abgrenzung des Geltungsbereichs, nicht durch eine einfache Meinungsverschiedenheit über die zugrunde liegende Nachfragerichtung. Indem die Marktgrenze an kommerzielle Buttersäurevolumina gebunden und die Gesamtwerte anschließend anhand beobachtbarer Angebots- und Verbrauchssignale überprüft werden, bleibt die endgültige Zahl auf klare Eingaben und wiederholbare Schritte zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Buttersäuremarkt?
Die Marktgröße für Buttersäure wurde im Jahr 2025 auf 54,94 Kilotonnen geschätzt und soll von 58,87 Kilotonnen im Jahr 2026 auf 83,14 Kilotonnen bis 2031 wachsen, bei einem CAGR von 7,15 % während des Prognosezeitraums (2026–2031).
Welche Region wird den Buttersäuremarkt bis 2031 voraussichtlich anführen?
Asien-Pazifik wird voraussichtlich die führende Region bleiben. Die Region hatte im Jahr 2025 einen Anteil von 38,82 % an der weltweiten Nachfrage und soll bis 2031 mit einem CAGR von 8,14 % wachsen.
Was sind die größten Herausforderungen für den Buttersäuremarkt?
Zu den größten Herausforderungen zählen der starke und unangenehme Geruch von Buttersäure, Schwankungen bei den Rohstoffpreisen, Anforderungen an Handhabung und Lagerung sowie umwelt- und regulatorische Aspekte im Zusammenhang mit der chemischen Produktion.
Warum ist pharmazeutisch reine Butyrsäure wichtig?
Pharmazeutisch reine Buttersäure ist wichtig, weil sie die strengen Reinheits- und Qualitätsstandards erfüllt, die für pharmazeutische und klinische Anwendungen erforderlich sind.
Welche Region führt beim Verbrauch?
Welche Region führt beim Verbrauch?