
Dodecandisäure (DDDA) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 635.54 Millionen US-Dollar |
| Marktgröße (2031) | 812.02 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.02 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Dodecandisäure (DDDA) Marktanalyse von Mordor Intelligence
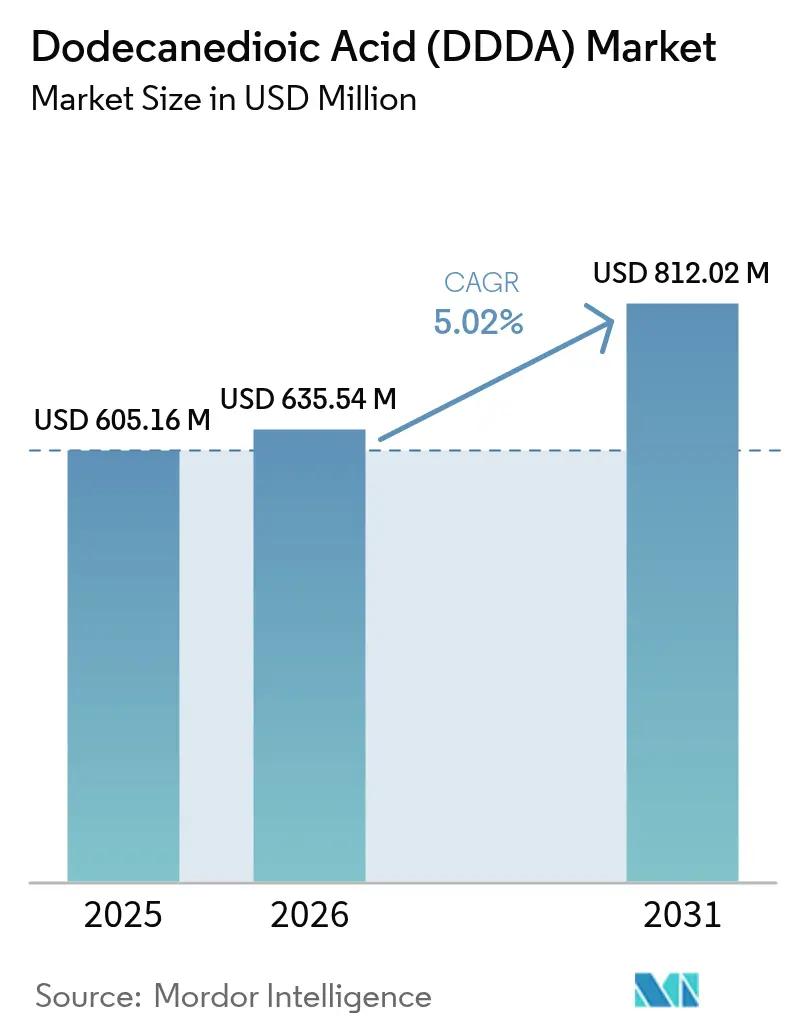
Die Marktgröße für Dodecandisäure betrug im Jahr 2026 geschätzte 635,54 Millionen USD und wuchs gegenüber dem Wert von 605,16 Millionen USD im Jahr 2025, wobei die Prognosen für 2031 einen Wert von 812,02 Millionen USD ausweisen – ein Wachstum mit einem CAGR von 5,02 % im Zeitraum 2026–2031. Die Expansion wird durch die zentrale Rolle des Stoffes bei der automobilen Gewichtsreduzierung, die steigende Nachfrage nach thermischen Steuerungsflüssigkeiten in Elektrofahrzeugqualität sowie die Flexibilität der Hersteller beim Wechsel zwischen petrochemischen und biobasierten Herstellungsrouten gestützt. Der robuste asiatisch-pazifische Verbrauch, Prozessinnovationen zur Senkung der Kosten biobasierter Routen und die hohe chemische Stabilität des Segments stärken gemeinsam die Wachstumsaussichten des Dodecandisäure-Marktes. Wettbewerbsvorteile entstehen für vertikal integrierte Akteure, die in der Lage sind, Rohstoffe zu sichern, verschärfte REACH-Normen einzuhalten und Qualitäten für aufkommende hochwertige Anwendungen zu maßschneidern.
Wichtigste Erkenntnisse des Berichts
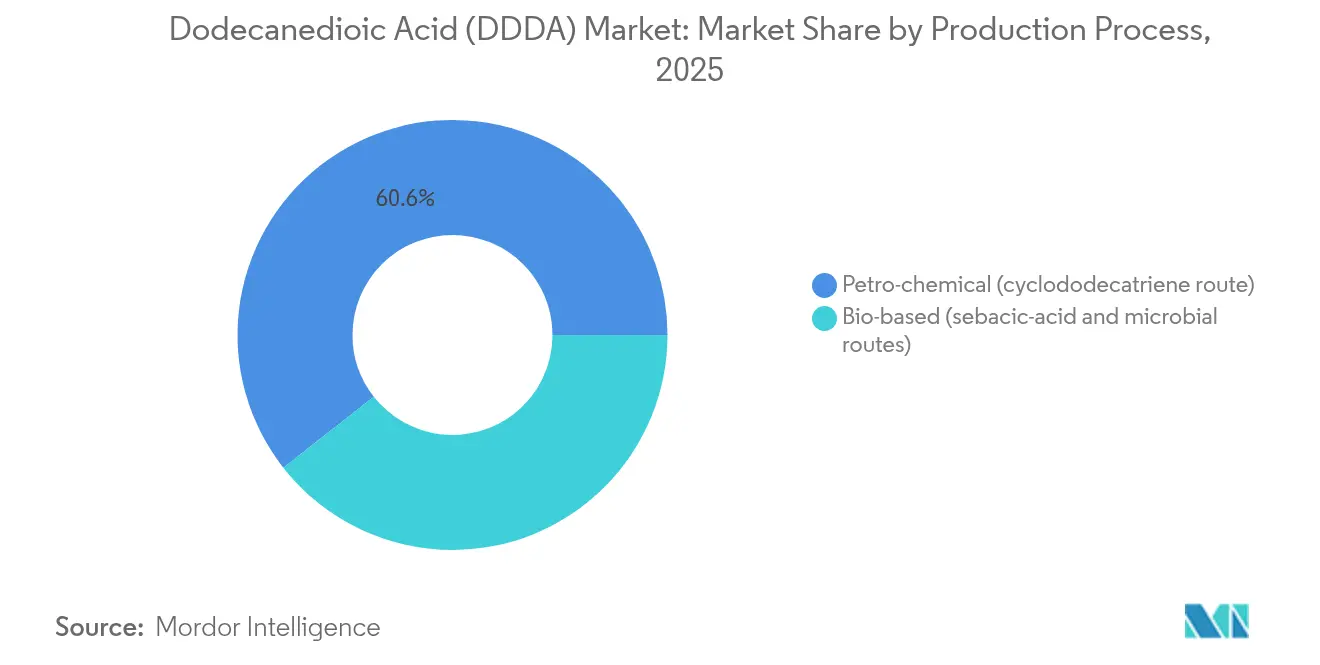
- Nach Herstellungsverfahren hielt die petrochemische Route im Jahr 2025 einen Marktanteil von 60,58 % am Dodecandisäure-Markt, während biobasierte Routen bis 2031 den schnellsten CAGR von 8,60 % verzeichneten.
- Nach Anwendung führten Harze mit einem Umsatzanteil von 43,12 % im Jahr 2025; Pulverbeschichtungen werden voraussichtlich bis 2031 mit einem CAGR von 5,62 % expandieren.
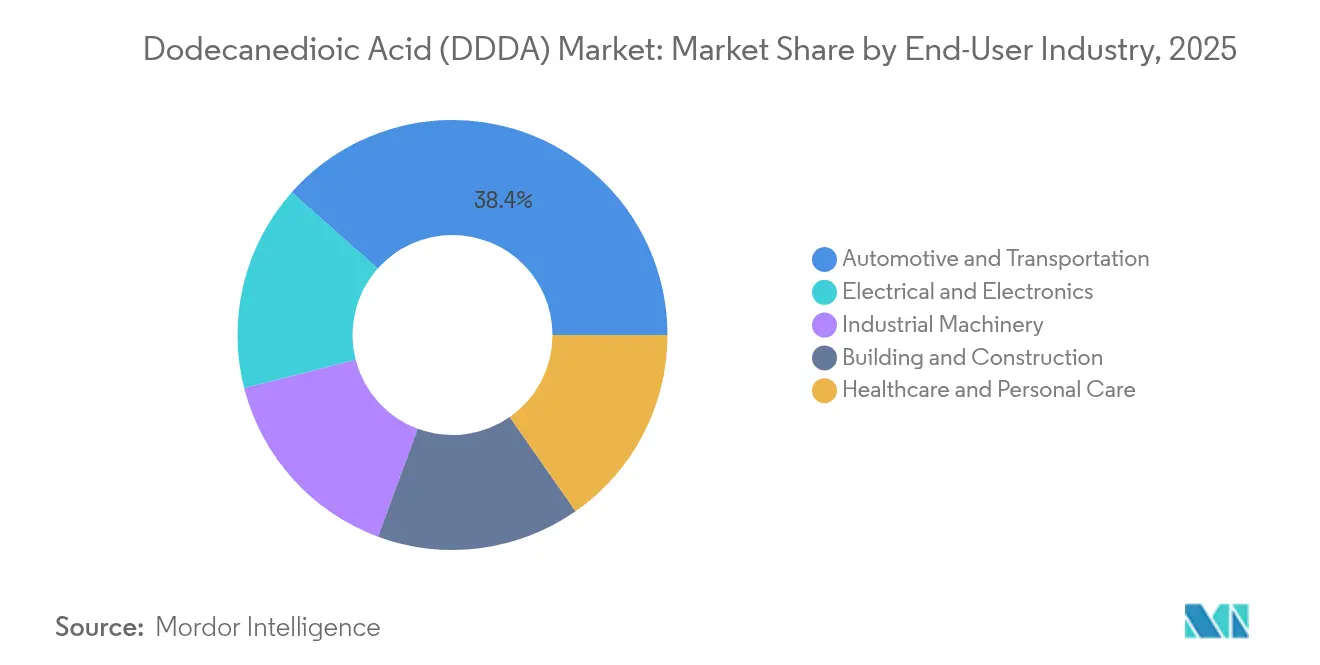
- Nach Endverbraucherbranche entfielen 38,44 % der Dodecandisäure-Marktgröße im Jahr 2025 auf den Automobil- und Transportsektor, der bis 2031 voraussichtlich mit einem CAGR von 5,49 % wachsen wird.
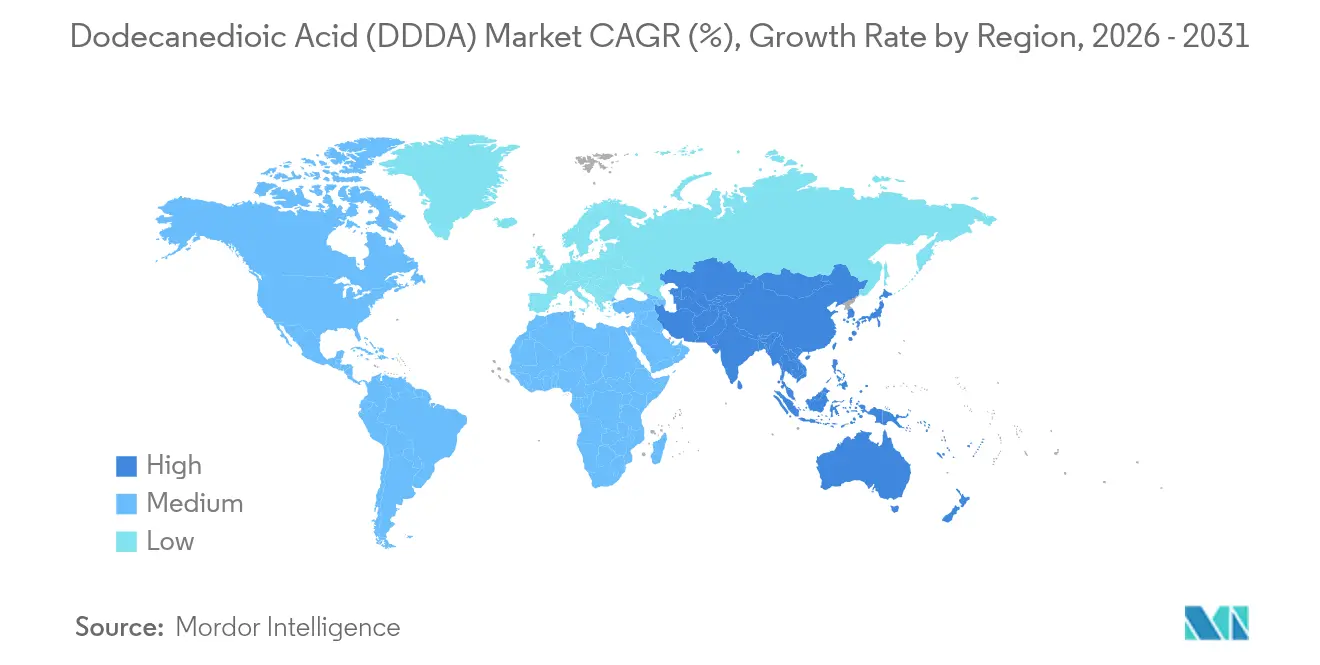
- Asien-Pazifik beherrschte 52,86 % des Volumens im Jahr 2025 und wird voraussichtlich mit einem CAGR von 5,28 % wachsen und damit alle anderen Regionen übertreffen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Wachstum der Nachfrage nach hochleistungsfähigem Nylon-12 und Nylon-6,12 durch automobiles Leichtbau | +1.70% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung pulverbeschichteter Unterhaltungselektronik und Haushaltsgeräte | +0.80% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Elektrofahrzeug-Wärmeverwaltungsschmierstoffe, die auf DDDA-basierte Ester setzen | +0.60% | Global, angeführt von China und Europa | Mittelfristig (2–4 Jahre) |
| Kostensenkung im biobasierten Verfahren durch Durchbrüche in der synthetischen Biologie | +0.40% | Nordamerika und Europa, aufkommend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Einsatz in photopolymeren 3D-Druckverfahren in der Luft- und Raumfahrt | +0.30% | Nordamerika und Europa, mit aufkommenden Anwendungen in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der Nachfrage nach hochleistungsfähigem Nylon-12 und Nylon-6,12 durch automobiles Leichtbau
Automobilhersteller setzen sich engere Flottenziele hinsichtlich des Fahrzeuggewichts, was zu einem höheren Einsatz von Hochleistungspolyamiden, insbesondere Nylon-12 und Nylon-6,12, führt. BASF's Investitionsverpflichtung von 260 Millionen USD für neue Hexamethylendiamin-Kapazitäten und die Wiederinbetriebnahme von HMD-Anlagen durch INVISTA sind sinnbildlich für die derzeit laufenden Lieferketteninvestitionen. Fahrzeughersteller streben bis 2030 eine Reduzierung des Leergewichts um 7–10 % an, ohne die Crashsicherheit zu beeinträchtigen, und integrierte Chemielieferanten, die DDDA-basierte Polyamidformulierungen anbieten, entwickeln sich zu bevorzugten Partnern. Dieser Treiber fügt der prognostizierten CAGR 1,7 Prozentpunkte hinzu, wobei ein spürbares Nachfragewachstum in Kraftstoffleitungs-, Bremsschlauch- und Batteriegehäuseanwendungen erkennbar ist.
Ausweitung pulverbeschichteter Unterhaltungselektronik und Haushaltsgeräte
Marken der Unterhaltungselektronik wechseln von lösemittelhaltigen zu Pulverbeschichtungen, um VOC-Emissionen zu senken und dünnere, kratzfeste Oberflächen zu erzielen. Dodecandisäure dient als Härtungsmittel, das ultra-dünne Acryl-Pulverschichten unterstützt und Herstellern hilft, Miniaturisierungs- und Nachhaltigkeitsziele zu erfüllen. Der regulatorische Druck in Europa und Nordamerika ergänzt die produktionsseitigen Skalenvorteile der asiatisch-pazifischen Elektronikhubs und steigert die Nachfrage nach speziellen Dodecandisäure-Qualitäten. Pulverbeschichtete Haushaltsgeräte und Smartphones zusammen tragen einen Anstieg von 0,8 Prozentpunkten zum Gesamt-CAGR bei.
Elektrofahrzeug-Wärmeverwaltungsschmierstoffe, die auf DDDA-basierte Ester setzen
Wärmeverwaltungsflüssigkeiten für Elektrofahrzeuge der nächsten Generation erfordern hohe Durchschlagsfestigkeit, oxidative Stabilität und niedrige Viskosität. DDDA-basierte Ester können in integrierten Batterie- und Antriebsstrangkühlkreisläufen eingesetzt werden, deren Marktvolumen bis 2030 voraussichtlich um das Dreifache steigen wird. ExxonMobilsF&E im Bereich multifunktionaler PAO-Gemische und TotalEnergies' wasserbasierte Flüssigkeit verdeutlichen eine Branchenwende hin zu fortschrittlichen Chemikalien[1]„Antriebsflüssigkeiten für Elektrofahrzeuge herstellen,” ExxonMobil Chemical, exxonmobilchemical.com. Dieser Treiber fügt dem Markt-CAGR 0,6 Prozentpunkte hinzu.
Kostensenkung im biobasierten Verfahren durch Durchbrüche in der synthetischen Biologie
Das mikrobielle Stamm-Engineering erzielt mittlerweile 92,5 g/l Dodecandisäure – ein Quantensprung gegenüber früheren Titern und eine Kostensenkung von rund 30 % gegenüber 2024, sodass biobasierte Hersteller bei ausgewählten Qualitäten mit petrochemischen Wirtschaftlichkeitskennzahlen gleichziehen können. Die Präferenz des europäischen Green Deals für Bioanteile und die Förderung der synthetischen Biologie durch die Vereinigten Staaten halten den Forschungs- und Entwicklungsimpuls aufrecht. Dieser Treiber hebt den CAGR um 0,4 Prozentpunkte an und eröffnet Preisprämien-Fenster für Produkte mit grüner Kennzeichnung.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Handhabungs- und toxikologische Gefahren von DDDA | -0.90% | Global, mit strengerer Durchsetzung in der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Rohstoffpreisvolatilität (Sebacinsäure / Cyclododecan) | -0.30% | Global, mit besonderer Auswirkung auf asiatisch-pazifische Hersteller | Mittelfristig (2–4 Jahre) |
| Lieferkettenrisiko durch Cyclododecan-Ausfallvorfälle | -0.50% | Global, mit kritischer Auswirkung auf Hersteller über die petrochemische Route | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Handhabungs- und toxikologische Gefahren von DDDA
Dodecandisäure ist unter REACH als schweres Augenreizungsmittel eingestuft, und die Überarbeitung aus dem Jahr 2025 verschärft die Dokumentations- und Vor-Ort-Prüfanforderungen. Kleinere Unternehmen ohne dedizierte Umwelt-, Gesundheits- und Sicherheitsinfrastruktur sehen sich mit höheren Compliance-Kosten konfrontiert, was die Produktzulassungszyklen potenziell um bis zu 18 Monate verlängern kann. Obwohl der Stoff eine geringe akute Toxizität und eine gute biologische Abbaubarkeit aufweist, erhöhen obligatorische Risikomanagementmaßnahmen – Augenschutzprogramme, automatisierte Beladesysteme und kontinuierliche Überwachung – die Betriebskosten[2]„Produktsicherheitszusammenfassung für Dodecandisäure,” UBE Chemical Europe, jcia-bigdr.jp. Das Hemmnis zieht 0,9 Prozentpunkte vom prognostizierten Wachstum ab.
Rohstoffpreisvolatilität (Sebacinsäure / Cyclododecan)
Cyclododecan und Sebacinsäure machen zusammen rund die Hälfte der Fertigproduktkosten aus, und vierteljährliche Preisschwankungen von 25–40 % belasten die Herstellermargen. Die Reshoring-Initiative des US-Verteidigungsministeriums in Höhe von 86,2 Millionen USD unterstreicht die Bedenken hinsichtlich des Lieferrisikos aus einer einzigen Region. Seefrachtunterbrechungen und Erdgaspreisschocks verschärfen die Vorlaufzeitenunsicherheit und zwingen Hersteller dazu, größere Rohstoffpuffer aufzubauen oder in die Rückwärtsintegration zu investieren, was die Kapitalrückzahlungszyklen verlängert. Dieses Hemmnis reduziert den CAGR um 0,3 Prozentpunkte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Herstellungsverfahren:
Biobasierte Routen gewinnen WettbewerbsvorteileDer petrochemische Weg über Cyclododecatrien hielt im Jahr 2025 einen Marktanteil von 60,58 % am Dodecandisäure-Markt, gestützt durch vorteilhafte Erdgaswirtschaft in Nordamerika und dem Nahen Osten. Biobasierte Routen, obwohl absolut gesehen geringer in der Tonnage, werden voraussichtlich mit einem CAGR von 8,60 % wachsen und nachhaltigkeitsgetriebene Prämien im Automobil- und Elektronikbereich erzielen. Bioproduzenten, die auf gentechnisch veränderte Wickerhamiella sorbophila-Stämme setzen, haben die Umwandlungskosten seit 2024 um rund ein Drittel gesenkt und bereiten damit den Weg für eine weitere Anteilsgewinnung.
Die Wettbewerbspositionierung erscheint mittlerweile zweigeteilt: Hochvolumige, kostenempfindliche Harz- und Klebstoffqualitäten werden weiterhin durch petrochemische Produktion bedient, während CO₂-arme, hochreine Biogüten in EV-Schmierstoffen, Luft- und Raumfahrt-Photopolymeren und Premium-Pulverbeschichtungen spezifiziert werden. Kapitalallokationsentscheidungen hängen daher von regionalen Energiepreisen, regulatorischen Entwicklungen und Nachhaltigkeitszusagen der Kunden ab. Unternehmen mit Doppelrouten-Fähigkeiten erzielen Optionalität, die Produktion bei wesentlichen Verschiebungen von Rohstoffmargen oder CO₂-Preismechanismen jeweils zur profitableren Route zu schwingen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Anwendung:
Pulverbeschichtung bricht die traditionelle Harzdominanz aufHarze behielten den größten Einzelanteil an der Dodecandisäure-Marktgröße mit 43,12 % im Jahr 2025 und versorgen Polyester für Bandlackierung, Dosenlackierung und technisches Kunststoffcompounding. Dennoch verzeichnen Pulverbeschichtungen mit dem schnellsten CAGR von 5,62 % bis 2031 das höchste Wachstum, angetrieben durch Elektronik- und Haushaltsgerätemarken, die auf ultra-dünne, VOC-freie Oberflächen umsteigen. Die Miniaturisierung legt Schwerpunkt auf Durchschlagsfestigkeit, Kratzfestigkeit und UV-Beständigkeit – alles Eigenschaften, die verbessert werden, wenn Dodecandisäure als härtendes Komittel wirkt.
Klebstoffe und Schmierstoffe nehmen kleinere, aber strategisch wichtige Nischen ein. EV-Immersionskühlflüssigkeiten sind auf DDDA-basierte Ester angewiesen, um hohen Spannungen standzuhalten, während Luft- und Raumfahrt-Additivherstellungspulver DDDA-modifizierte Polyamide zur Verbesserung der Schichtfusionskonsistenz einbeziehen. Nischen-Pharmazeutika- und Körperpflegeanwendungen bleiben volumenmäßig gering, erzielen aber aufgrund von Reinheits- und Rückverfolgbarkeitsanforderungen Preisprämien. Das Anwendungsportfolio entwickelt sich daher hin zu einem Doppelmodell: Harze bieten Volumenstabilität, während Pulverbeschichtungen und Spezialschmierstoffe Wachstum und überdurchschnittliche Margen liefern.
Nach Endverbraucherbranche:
Der Automobilsektor treibt duale Wachstumsdynamiken anAutomobil- und Transportanwendungen machten 2025 insgesamt 38,44 % des Dodecandisäure-Marktanteils aus und werden mit einem CAGR von 5,49 % expandieren – ein Wert, der den Gesamtdurchschnitt übertrifft. Der Sektor integriert Dodecandisäure in Nylon-12-Kraftstoffleitungen, Batteriemodul-Gehäuse und Elektrofahrzeug-Wärmefluide, was sowohl die traditionelle Verbrennermotor-Nachfrage als auch die Elektrifizierungsentwicklungen widerspiegelt. Elektrik und Elektronik folgen als zweitgrößter Verbraucher und profitieren von der Pulverbeschichtungsdurchdringung bei Smartphones, Notebooks und Smart-Home-Geräten.
Industriemaschinen verbrauchen Dodecandisäure-basierte Harze für verschleißfeste Komponenten, obwohl preissensible Käufer bei toleriertem Leistungsniveau auf kostengünstigere Dicarbonsäuren ausweichen. Die Nachfrage aus dem Bauwesen und der Konstruktion folgt den Infrastrukturausgaben und wächst damit moderat, während Gesundheitswesen- und Körperpflegeanwendungen eine Nische bleiben, aber durch Nutzenversprechen wie pH-Kontrolle und Hautpflegeeffizienz Preisprämien verteidigen. Die Endverbraucherhierarchie dürfte sich bis 2030 nicht ändern, doch die Margenverteilung wird sich hin zu elektrifizierungs- und nachhaltigkeitsorientierten Segmenten verschieben.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
APAC Dodecandisäure (DDDA) Markt
Der asiatisch-pazifische Raum dominierte den Dodecandisäuremarkt im Jahr 2025 mit einem Anteil von 52,86 % und wird voraussichtlich bis 2031 mit einem CAGR von 5,28 % wachsen. Chinas umfangreiche chemische Fertigungsbasis in Verbindung mit Japans fortschrittlichem Materialökosystem positioniert die Region für anhaltende Kapazitätserweiterungen. Regionale Akteure profitieren von integrierten petrochemischen Komplexen, der Nähe zu Export-Hubs für Elektronik und Automobil sowie der Verfügbarkeit qualifizierter Arbeitskräfte, was die Volatilität bei Rohstoffimporten teilweise ausgleicht.
Nordamerika Dodecandisäure (DDDA) Markt
Nordamerika sicherte sich einen kleineren, aber widerstandsfähigen Marktanteil, gestützt durch Kostenvorteile bei Schiefergas, die petrochemische Produktionswege begünstigen. Der Zuschuss des US-Verteidigungsministeriums in Höhe von 86,2 Millionen USD zur Rückverlagerung der Sebacinsäureproduktion unterstreicht die regionalen Bedenken hinsichtlich der Versorgungssicherheit und könnte die Rückwärtsintegration in wichtigen Wertschöpfungsketten vorantreiben. Produzenten lenken Investitionsausgaben zudem in hochwertige Nischenqualitäten statt in Massenmengen, was einen strategischen Wandel hin zu differenzierten Produkten widerspiegelt. Die Marktbeteiligung wird durch umfassende regulatorische und gewerbliche Schutzrechtsrahmen untermauert, die die Renditen aus Forschung und Entwicklung absichern.
EMEA und Südamerika Dodecandisäure (DDDA) Markt
Europa stellt eine reife, aber innovationsgetriebene Marktlandschaft dar. Strenge REACH-Aktualisierungen, höhere Energiekosten und die Vorgaben des Green Deal zur Verwendung biobasierter Inhalte drängen Hersteller gemeinsam in Richtung biobasierter Produktionswege und Spezialanwendungen. Die Modernisierungen am französischen Standort von BASF belegen das Engagement für lokale Versorgungsresilienz trotz struktureller Kostenbelastungen. Obwohl das Wachstum langsamer als im asiatisch-pazifischen Raum ist, behauptet die Region ihre technologische Führungsposition bei fortschrittlichen Polyamiden, Elektrofahrzeugflüssigkeiten und Kreislaufwirtschaftsinitiativen. Südamerika sowie der Nahe Osten und Afrika vereinen zusammen einen bescheidenen Anteil, bieten jedoch punktuelle Chancen im Zusammenhang mit Industrialisierung und Infrastrukturausbau, die durch Währungsvolatilität und politische Risiken gedämpft werden.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette von DDDA beginnt mit vorgelagerten Rohstoffen, die je nach Herstellungsweg variieren: Die petrochemische Produktion stützt sich in der Regel auf Zwischenprodukte auf Basis von Cyclododecan/Cyclododecatrien, während biobasierte Verfahren auf erneuerbare, lipidbasierte Einsatzstoffe und Fermentationssubstrate zurückgreifen. Die Hersteller wandeln diese Einsatzstoffe durch Oxidation/chemische Synthese oder mikrobielle Fermentation in DDDA um, gefolgt von Aufreinigung und Kristallisation, um anwendungsspezifische Reinheitsanforderungen zu erfüllen, sowie Verpackung und ausgehende Logistik zu Kunden aus den Bereichen Polymere, Beschichtungen und Spezialchemikalien.
Im Midstream-Bereich konzentriert sich die Marktmacht auf eine kleine Gruppe integrierter Chemiekonzerne und etablierter DDDA-Lieferanten (darunter BASF, Arkema, Evonik, INVISTA und UBE Corporation) sowie auf Spezialisten für biobasierte langkettige Dicarbonsäuren wie Cathay Biotech. Die nachgelagerte Nachfrage wird von Polymer- und Harzformulierern (Nylon 12, Nylon 6,12 und verwandte technische Kunststoffe) sowie von Beschichtungs- und Schmierstoffformulierern getragen. Der Vertrieb erfolgt in der Regel über Direktverträge für großvolumige Polyamid-Wertschöpfungsketten und über Spezial- oder Chemiedistributoren für kleinere, hochreine Chargen, die in Beschichtungen, Metallbearbeitungsflüssigkeiten und Nischenanwendungen eingesetzt werden. Die wichtigsten Reibungspunkte sind die Volatilität der Rohstoffpreise und die vom jeweiligen Herstellungsweg abhängige Qualitätskonsistenz, wodurch die Fähigkeit zur dualen Verfahrensführung sowie eine strenge Kontrolle der Aufreinigungsausbeute und der Lösungsmittelrückgewinnung zu wichtigen Differenzierungsmerkmalen für Versorgungssicherheit und Kostenposition werden.
Wettbewerbslandschaft
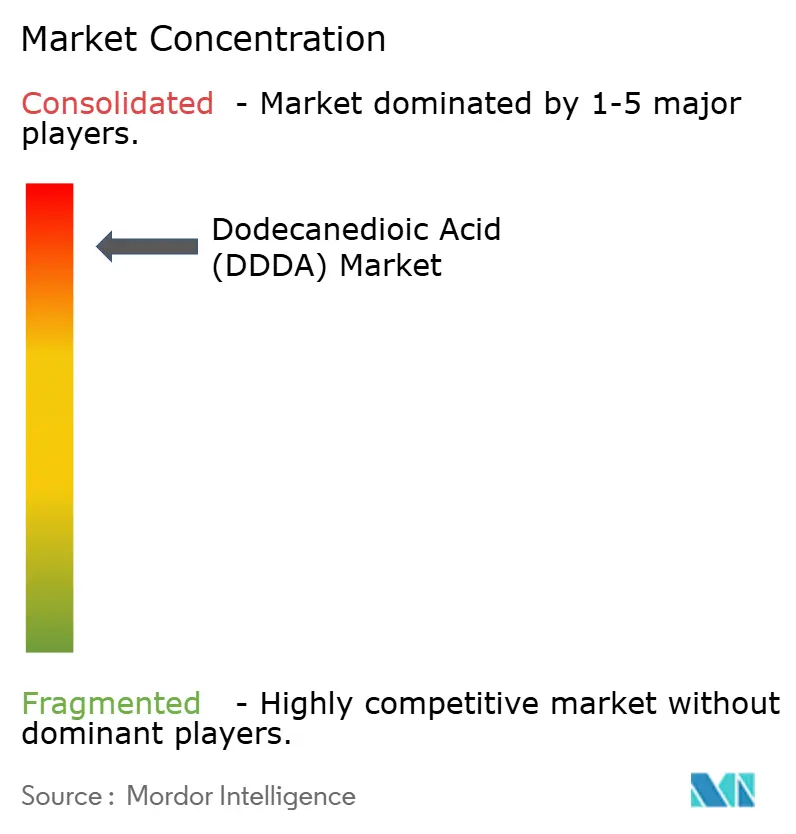
Der Dodecandisäure-Markt ist nach wie vor stark konsolidiert, wobei die führenden Unternehmen vertikale Integration, multiregionale Produktionsstandorte und Forschungs- und Entwicklungstiefe nutzen, um ihren Anteil zu verteidigen. BASFs vorgelagerte Investitionen in HMD und nachgelagerte Expansionen bei Nylonpolymeren verdeutlichen die Absicherung über alle Wertschöpfungsstufen, während DSM-Firmennichs Fokus auf biobasierte Routeninnovation die Unternehmenspositionierung für die Erschließung nachhaltigkeitsgebundener Prämien stärkt. Arkema rationalisiert weiterhin Portfolios und verbessert eigene Rohstoffanlagen, um Kostenvolatilität zu reduzieren.
Technologische Differenzierung erweist sich als primärer Wettbewerbshebel. Traditionelle petrochemische Marktteilnehmer optimieren Katalysatoren, beseitigen Engpässe in bestehenden Linien und schließen langfristige Rohstoffverträge. Im Gegensatz dazu arbeiten Spezialisten für synthetische Biologie an rekombinanten Stämmen, modularen Fermentationseinheiten und In-situ-Produktrückgewinnung, um Kostenparität bei geringerer Kohlenstoffintensität zu erzielen. Patentanmeldungen für mikrobielle Cannabinoid-Pfade deuten auf umfassendere anwendungsübergreifende Forschung hin, die in die Dicarbonsäuresynthese überschwappen kann.
Strategische Schritte in den Jahren 2024–25 umfassen selektive Fusionen und Übernahmen, wie INVISTAs Prüfung von Alternativen für seinen Nylonfaser-Arm und Evonik's Neuausrichtung der Geschäftsbereiche, beide mit dem Ziel, sich auf margenstarke Chemikalien zu konzentrieren. Gemeinschaftsunternehmen mit Elektronik-Erstausrüstern zur gemeinsamen Entwicklung von Pulverbeschichtungsformulierungen oder mit Schmierstoffmischern zur Qualifizierung von Immersionskühlflüssigkeiten verdeutlichen darüber hinaus Taktiken zur Kundennähe. Da die REACH-Durchsetzung verschärft wird und Bioanteilsziele zunehmen, wird die Fähigkeit, CO₂-Fußabdrücke von der Wiege bis zum Werkstor zu dokumentieren, zu einem entscheidenden Marktzugangscriterium, das die Vorteile bestehender Akteure stärkt.
Dodecandisäure (DDDA) Branchenführer
BASF
DSM
Evonik Industries AG
INVISTA
UBE Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Dodecandisäure (DDDA) Markt
- Arkema
- BASF
- China Petroleum & Chemical Corporation
- DSM
- Evonik Industries AG
- Haihang Industry
- INVISTA
- Merck KGaA
- Shandong Guangtong New Materials Co.,Ltd.
- Tokyo Chemical Industry (India) Pvt. Ltd.
- UBE Corporation
- Verdezyne

Marktchancen und Zukunftsaussichten
Weißraum zeigt sich am deutlichsten bei der Versorgung mit kohlenstoffarmem und hochreinem DDDA für Wärmemanagementflüssigkeiten in Elektrofahrzeugen, Pulverbeschichtungen und spezielle Polyamidqualitäten, bei denen Kunden Rückverfolgbarkeit und Cradle-to-Gate-Kennzahlen stärker gewichten. Anbieter haben zudem Spielraum zur Differenzierung durch anwendungsspezifische Qualitätssortimente, etwa engere Verunreinigungsprofile für die Veresterung zu dielektrischen Flüssigkeiten oder gleichmäßige Partikeleigenschaften für Pulverbeschichtungsformulierungen. Prozessverbesserungen bei der Lösungsmittel- und Mutterlaugenrückgewinnung während der Aufreinigung können diese Ergebnisse unterstützen und gleichzeitig hohe Spezifikationen für die Gesamtsäurereinheit einhalten.
Technologiegetriebene Chancen entstehen zudem im Bereich biobasierter und biokatalytischer Verfahren, die die Abhängigkeit von cyclododecan-verknüpften petrochemischen Ketten verringern. Eine Multi-Enzym-Kaskade für die einstufige Tiefoxidation von Dodecan zu DDDA unter milden Bedingungen wurde in einer im Mai 2026 veröffentlichten, von Fachexperten begutachteten Arbeit beschrieben, was die anhaltende Pipeline alternativer Produktionskonzepte bestärkt, die die Skalierung der Fermentation ergänzen können. Auf der kommerziellen Seite bieten etablierte Hersteller biobasierter langkettiger Dicarbonsäuren wie Cathay Industrial Biotech sowie integrierte Akteure der Nylon-Wertschöpfungskette wie INVISTA und UBE Corporation Kanäle, um Verfahrensinnovationen in qualifizierte Polymer- und Schmierstoffanwendungen umzusetzen, bei denen Leistungs- und Nachhaltigkeitsmerkmale von DDDA in die Kundenspezifikationen einfließen.
Recent Industry Developments in Dodecandisäure (DDDA) Markt
- Mai 2026: Forscher berichteten über einen Multi-Enzym-Kaskadenansatz für die einstufige Tiefoxidation von Dodecan zu Dodecandisäure mit interner Cofaktor-Regenerierung unter milden Bedingungen. Diese Arbeit fügt dem biobasierten und biokatalytischen Instrumentarium einen weiteren glaubwürdigen Weg hinzu, der über die konventionelle petrochemische Oxidation und Fermentation hinausgeht, und unterstützt so die Prozessoptionalität für Hersteller, die kohlenstoffärmere Zwischenprodukte und differenzierte Qualitäten anstreben.
- Juni 2025: BASF gab bekannt, dass die Erweiterung der PA-6.6-Produktion in Freiburg, Deutschland, kurz vor dem Abschluss steht. Zusätzliche nachgelagerte Polymerkapazität kann die Qualifizierungsverbindungen zwischen Disäure-Einsatzstoffen und leistungsfähigen Polyamid-Ausgangsstoffen enger gestalten und die Nachfragesichtbarkeit für DDDA in Nylon- und technischen Kunststoffanwendungen stärken.
- August 2024: INVISTA Nylon Chemicals (China) Co. gab die Erweiterung seiner Nylon-6,6-Polymeranlage im Shanghai Chemical Industry Park (SCIP) bekannt. Dieser Schritt stärkte die integrierte Nylonversorgung im asiatisch-pazifischen Raum und unterstützte die Nachfrageweiterleitung für DDDA und verwandte Zwischenprodukte in den Wertschöpfungsketten von Polyamiden und technischen Kunststoffen.


Dodecandisäure (DDDA) Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik wird der Markt definiert als die Umsätze, die durch den Verkauf von Dodecandisäure (DDDA) als chemisches Zwischenprodukt erzielt werden, erfasst an dem Punkt, an dem DDDA in nachgelagerte Anwendungen wie Polymere, Beschichtungen, Klebstoffe und Schmierstoffe in den wichtigsten Regionen verkauft wird.
Ausschlüsse des Anwendungsbereichs: Ausgeschlossen sind nachgelagerte Fertigprodukterlöse (wie Nylonteile, formulierte Beschichtungen und verpackte Schmierstoffe) sowie nicht verwandte Dicarbonsäuren, sofern nicht DDDA das gehandelte Produkt ist.
Übersicht der Segmentierung
- Nach Herstellungsverfahren
- Petrochemisch (Cyclododecatrien-Route)
- Biobasiert (Sebacinsäure- und mikrobielle Routen)
- Nach Anwendung
- Harz
- Pulverbeschichtung
- Klebstoffe
- Schmierstoffe
- Sonstige Anwendungen (Pharmazeutika, Kosmetik usw.)
- Nach Endverbraucherbranche
- Automobil und Transport
- Elektrik und Elektronik
- Industriemaschinen
- Bauwesen und Konstruktion
- Gesundheitswesen und Körperpflege
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Rest von Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt damit, DDDA-Angebots- und Nachfragesignale festzuhalten, die anhand öffentlicher Datensätze überprüft werden können. Wir werten Quellen wie Handelsdaten von UN Comtrade, USITC-Daten für die Vereinigten Staaten, chemische Statistiken von Eurostat, die Seiten des US-EPA-Chemikalienprogramms sowie Publikationen aus Chemie- und Materialwissenschaftsjournalen aus, um den nachfrageseitigen Sog aus Endanwendungen und die Preisentwicklung zu verstehen.
Daneben nutzen wir Geschäftsberichte, Investorenpräsentationen und Pressemitteilungen von Unternehmen, um Kapazitätserweiterungen, Kommentare zur Anlagenauslastung und den Anwendungsmix abzubilden. Patentdatenbanken werden ebenfalls durchsucht, um zu erkennen, wo DDDA in Nylon-, Beschichtungs- und Schmierstoffformulierungen referenziert wird, was hilft, die Anwendungskarte im Einklang mit der tatsächlichen Verwendung des Materials zu halten. Diese Sekundärquellen sind nicht erschöpfend, und wir haben zusätzliche öffentliche Referenzen zur Erhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Befragungen
Primärforschung wird eingesetzt, um die Annahmen aus der Sekundärforschung zu überprüfen, die die Zahl am häufigsten beeinflussen, insbesondere durchschnittliche Verkaufspreisspannen, Auslastungsmuster und den Anteil der Nachfrage, der mit Nylon und technischen Kunststoffen im Vergleich zu anderen Anwendungen verknüpft ist. Wir sprachen mit Herstellern, Distributoren und nachgelagerten Formulierern und validierten die Eingaben anschließend über APAC, EMEA und Amerika, sodass regionale Preis- und Handelsdynamiken nicht als identisch behandelt wurden. Die Interviews halfen zu klären, wo DDDA über Zwischenhändler abgewickelt wird und wie sich der Anwendungsmix im Verlauf des Zyklus verändert.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 25 % | CXOs: 15 % | APAC: 51 % |
| Mid-Tier: 57 % | Funktions-/Bereichsleiter: 38 % | EMEA: 30 % |
| Kleinere Akteure: 18 % | Manager: 47 % | Amerika: 19 % |
Marktgrößenbestimmung & Prognosen
Die Größenbestimmung basiert auf einer Top-Down- und Bottom-Up-Logik, wobei die Kernstruktur ein Nachfragepool-Aufbau ist, der bei der Anwendungsnachfrage beginnt. Wir schätzen die DDDA-Nutzung nach wichtigen Verbrauchsbereichen und wandeln diese dann anhand regionsspezifischer Preisbänder und Wechselkurszeitpunkte in Marktwert um, was wir mit Handelsbewegungen und Produktionssignalen abgleichen.
Um das Modell an überprüfbaren Daten auszurichten, legen wir Wert auf praktische Eingaben, darunter Aktivitätsniveaus bei Nylon und technischen Kunststoffen, Produktionstrends bei Beschichtungen und Klebstoffen, typische DDDA-Einbindungsraten in Formulierungen (soweit anwendbar), Auslastung und Wiederanlaufzeiten in wichtigen Anlagen sowie Import-Export-Intensität nach Region. Die Gesamtsummen werden anschließend mit selektiven Bottom-Up-Näherungen abgeglichen, wie beispielsweise stichprobenhaften Umsatzangaben von Lieferanten, Kanalprüfungen zur Preisrichtung und Volumen-Plausibilitätsprüfungen anhand von Handelsstatistiken. Wo Lücken bestehen bleiben, verwenden wir konservative Spannen und überprüfen diese erneut anhand von Interview-Rückmeldungen.
Prognosen werden mittels Szenarioanalyse mit multivariater Betrachtung entwickelt, bei der die DDDA-Nachfrage mit nachgelagerten Produktionszyklen und Substitutionsrisiken verknüpft und dann anhand von Expertenerwartungen zu Kapazitätserweiterungen und Preisentwicklung angepasst wird. Bei widersprüchlichen Eingaben halten wir die Annahmenbasis transparent und wählen die Annahmen, die am besten zu mehreren unabhängigen Signalen passen, statt uns auf einen einzelnen Datenpunkt zu verlassen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt schrittweise, damit Ausreißer frühzeitig erkannt werden. Wir vergleichen die Marktergebnisse mit unabhängigen Indikatoren wie Handelswerten im Verhältnis zu Volumina, regionalen Preisspannen und bekannten Kapazitätsänderungen und untersuchen anschließend Abweichungen, die nicht zum Gesamtbild passen.
Vor der endgültigen Freigabe wird das Modell von einem weiteren Analysten überprüft, und größere Abweichungen führen zu einer erneuten Kontaktaufnahme mit den Befragten, um zu bestätigen, ob die Veränderung real ist oder hauptsächlich einen Zeiteffekt darstellt. Die Studie wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie größeren Kapazitätsankündigungen, erheblichen Nachfrageschocks oder starken, rohstoffbedingten Preisschwankungen. Unmittelbar vor der Auslieferung wird ein finaler Durchgang durchgeführt, damit die aktuellste Sicht in den Ergebnissen widergespiegelt wird.
Vergleich der Marktgröße für Dodecandisäure von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für DDDA können sich unterscheiden, selbst wenn der Produktname gleich erscheint, da der Erfassungspunkt, die einbezogenen Anwendungen und die Preisgrundlage nicht immer einheitlich behandelt werden. Unterschiede können auch auftreten, wenn eine Quelle einen breiteren chemischen Familienansatz verwendet oder wenn der angenommene Preispfad nicht mit den regionalen Preisspannen übereinstimmt.
Durch die Verfolgung von Volumensignalen auf Anwendungsebene und die Aktualisierung regionaler Preisbänder in jedem Zyklus hält Mordor Intelligence den DDDA-Wert für 2025 im Einklang mit dem handelbaren DDDA-Nachfragepool, statt nachgelagerte Nylon- oder Fertigprodukterlöse einzumischen, was ein häufiger Grund für ein Aufwärtsdriften der Gesamtsummen ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 605,16 Mio. USD (2025) | |
| Globale Beratungsgesellschaft A | 565,20 Mio. USD (2025) | Verwendet in einigen Anwendungen eine engere Werterfassung und kann Regionen unterzählen, in denen DDDA über Distributoren gehandelt wird und in der Berichterstattung nicht klar von verwandten Disäuren getrennt wird. |
| Branchenverband B | 667,60 Mio. USD (2025) | Spiegelt häufig einen erweiterten Anwendungsbereich wider, der DDDA mit verwandten langkettigen Disäuren vermischen oder breitere nachgelagerte Polymerwertannahmen einbeziehen kann, was die ausgewiesene Marktgesamtsumme erhöht. |
Die Spanne in der Tabelle ist hauptsächlich auf Abgrenzungsentscheidungen und darauf zurückzuführen, wie Preise und Anwendungsmix im Zeitverlauf aktualisiert werden. Wenn der Anwendungsbereich ausschließlich auf DDDA-Verkäufe beschränkt bleibt und Preisbänder Region für Region überprüft werden, lässt sich die resultierende Größe leichter auf wiederholbare Nachfrageindikatoren und grundlegende Überprüfungsschritte zurückführen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Dodecandisäure-Markt im Jahr 2026?
Die Größe des Dodecandisäure-Marktes beträgt im Jahr 2026 635,54 Millionen USD.
Welcher CAGR wird für den globalen Dodecandisäure-Markt zwischen 2026 und 2031 prognostiziert?
Der Markt wird voraussichtlich im Prognosezeitraum mit einem CAGR von 5,02 % wachsen.
Welches Anwendungssegment expandiert am schnellsten?
Pulverbeschichtungen werden bis 2031 mit dem höchsten CAGR von 5,62 % wachsen, da Elektronik und Haushaltsgeräte auf VOC-freie Oberflächen umstellen.
Welche Region hält den größten Anteil an der Dodecandisäure-Nachfrage?
Asien-Pazifik führt mit 52,86 % des weltweiten Volumens, unterstützt durch Chinas chemische Fertigungskapazität und Japans Materialinnovation.
Wie wirken sich biobasierte Produktionsrouten auf den Markt aus?
Biobasierte Routen, die mit einem CAGR von 8,60 % wachsen, profitieren von Kostensenkungen von 30 % seit 2024 und erzielen nachhaltigkeitsgetriebene Prämien in hochwertigen Endanwendungen.
Seite zuletzt aktualisiert am:



