
Marktgröße und Marktanteil des Fahrzeugabonnements
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 6.12 Milliarden US-Dollar |
| Marktgröße (2031) | 17.52 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 23.41 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Fahrzeugabonnement-Marktes von Mordor Intelligence
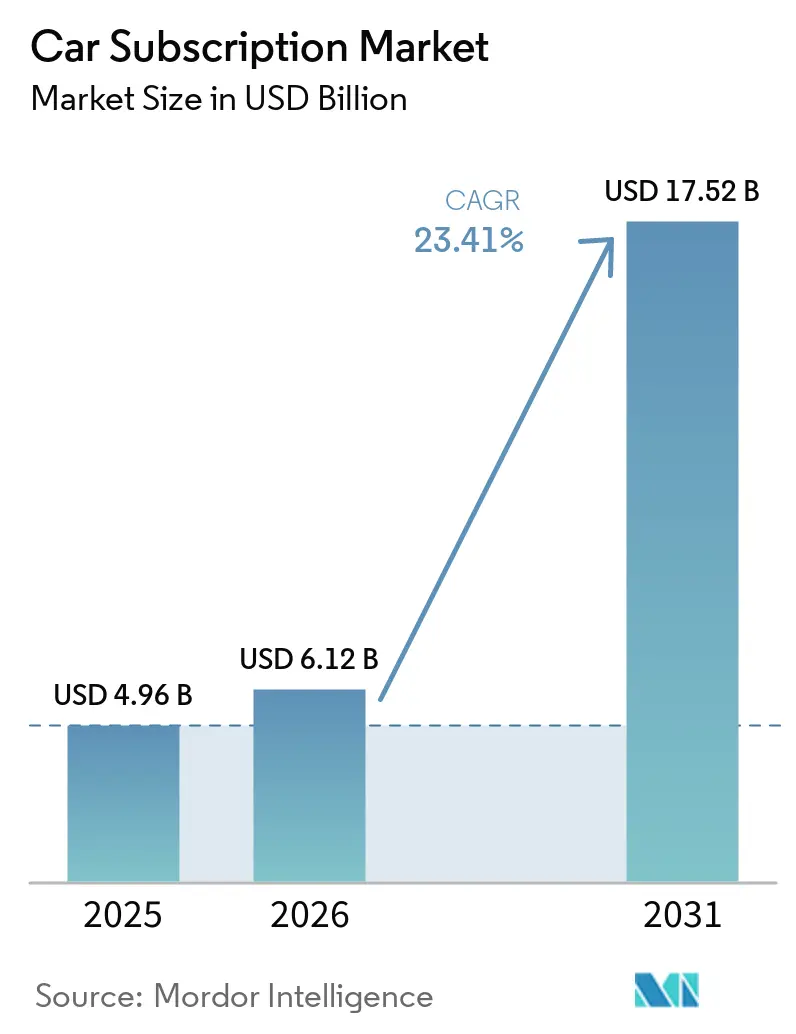
Der Markt für Fahrzeugabonnements wurde im Jahr 2025 auf 4,96 Milliarden USD geschätzt und wird voraussichtlich von 6,12 Milliarden USD im Jahr 2026 auf 17,52 Milliarden USD bis 2031 wachsen, bei einer CAGR von 23,41 % während des Prognosezeitraums (2026–2031). Der Markt gewinnt an Dynamik, da Verbraucher mit erhöhten Kreditkosten konfrontiert sind und eine einzige monatliche Zahlung gegenüber Kreditraten, Versicherungs-, Wartungskosten und Wertminderungsrisiken bevorzugen. OEMs und konzerneigene Finanzierungsgesellschaften betrachten Fahrzeugabonnements als Kundenbindungskanal, da das Modell das Fahrzeug, die Servicebeziehung und die Datenverbindung über längere Zeiträume im Ökosystem hält. Infolgedessen entwickelt sich der Markt für Fahrzeugabonnements über ein Mobilitätsmodell hinaus zu einem Einzelhandelsangebot, das Verbraucher anspricht, die Flexibilität suchen, Unternehmen, die Betriebskostentransparenz benötigen, und Städte, in denen Stau- und nutzungsbasierte Richtlinien den Besitz von Fahrzeugen mit Fixkosten weniger attraktiv machen. Anbieter müssen jedoch die Flottenauslastung und das Wiederverkaufsmanagement aufrechterhalten, da der Markt empfindlich auf Restwertfluktuationen reagiert, wenn elektrifizierte Flotten schneller expandieren, als sich die Preisgestaltung auf dem Gebrauchtfahrzeugmarkt stabilisiert.
Wichtigste Erkenntnisse des Berichts
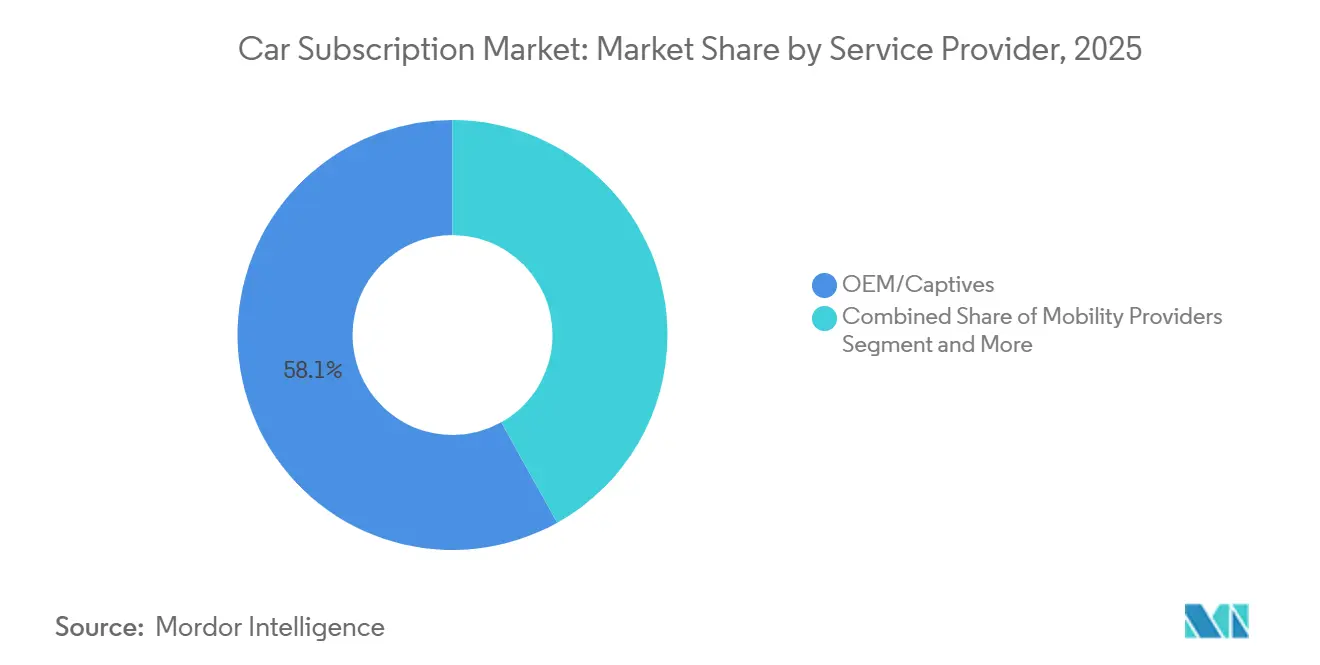
- Nach Dienstleister hielten OEM/Captives im Jahr 2025 einen Umsatzanteil von 58,10 %, während Mobilitätsanbieter bis 2031 den höchsten prognostizierten CAGR von 27,45 % verzeichnen werden.
- Nach Abonnementzeitraum entfiel auf den 6-bis-12-Monats-Plan im Jahr 2025 ein Anteil von 49,33 % an der Marktgröße für Fahrzeugabonnements, während das 1-bis-6-Monats-Segment bis 2031 mit einem CAGR von 30,35 % wachsen soll.
- Nach Abonnementtyp hielten Einzelmarkenprogramme im Jahr 2025 einen Marktanteil von 63,15 % am Markt für Fahrzeugabonnements, während Mehrmarkenplattformen bis 2031 mit einem CAGR von 28,23 % wachsen sollen.
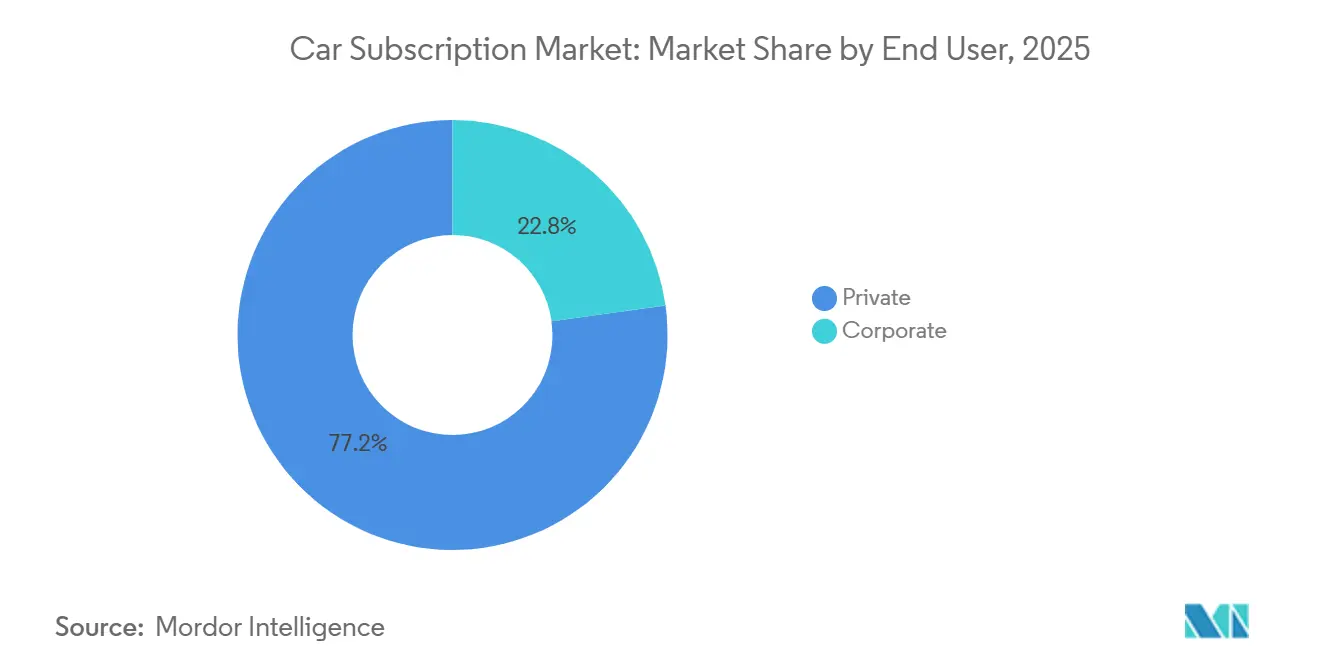
- Nach Endnutzer repräsentierten Privatnutzer im Jahr 2025 einen Umsatzanteil von 77,24 %, während das Unternehmenssegment bis 2031 mit einem CAGR von 25,01 % wachsen soll.
- Nach Antriebsart entfielen auf Fahrzeuge mit Verbrennungsmotor (ICE) im Jahr 2025 84,02 % des Umsatzes, während Elektrofahrzeugantriebe bis 2031 mit einem CAGR von 36,04 % wachsen sollen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 40,16 %, während der asiatisch-pazifische Raum bis 2031 mit einem CAGR von 31,45 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Präferenz für unkomplizierten Zugang | +5.5% | Global | Kurzfristig (≤ 2 Jahre) |
| OEM- und Captive-Finanzierung | +4.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| EV-spezifische Wertminderungsminimierung | +4.2% | Global | Mittelfristig (2–4 Jahre) |
| Verbreitung von SaaS-Plattformen | +3.0% | Global | Kurzfristig (≤ 2 Jahre) |
| White-Label-Händlerplattformen | +1.8% | Asiatisch-pazifischer Raum, Naher Osten und Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Pilotprojekte zur Straßennutzungsgebühr | +1.2% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Präferenz für flexiblen, unkomplizierten Fahrzeugzugang
Verbraucher zeigen weniger Interesse an langfristigen Fahrzeugbesitzverpflichtungen, was die Relevanz des Marktes für Fahrzeugabonnements in reifen und sich entwickelnden Mobilitätsökosystemen erhöht. Kostentransparenz ist ein wesentlicher Treiber, da eine gebündelte monatliche Gebühr das Fahrzeug, die Versicherung, die Wartung und die Steuern in einer einzigen Zahlung zusammenfasst. Diese Struktur reduziert die Unsicherheit bei der Finanzierung, dem Wiederverkaufsrisiko und den Reparaturkosten. Fahrzeugabonnements senken die Hürden für Verbraucher, die neuere Fahrzeuge oder Elektrofahrzeuge (EVs) ohne vollständige Kaufverpflichtung suchen, und erweitern so die adressierbare Kundenbasis. Schnelles digitales Onboarding verkürzt die Einzelhandelszeiten, sodass Abonnements digitalen Servicekäufen ähneln und als Konsummodell positioniert werden.
OEM- und Captive-Finanzierungsstrategien zur Sicherung des Kundenwerts über die gesamte Lebensdauer
Abonnementmodelle gestalten die Übergabe zwischen OEMs und Händlern neu, indem sie Herstellern ermöglichen, nach der Fahrzeuglieferung Beziehungen zu Kunden aufrechtzuerhalten. Im Markt für Fahrzeugabonnements generiert die wiederkehrende monatliche Abrechnung Daten über Nutzung, Bindung, Upgrades und Serviceverhalten, was die Preisgestaltung und das Targeting verfeinert. Toyotas KINTO erreichte 2025 in Schweden erstmals die Rentabilität und erweiterte gleichzeitig seinen Kunden- und registrierten Nutzerstamm. KINTO Italia verzeichnete 2025 ein Wachstum bei Langzeitzulassungen, wobei elektrifizierte Fahrzeuge die Mehrheit ausmachten. Diese Ergebnisse zeigen, warum Captives Abonnements als Bindungsschicht betrachten, die Verkauf, Flottenmanagement, Vermarktung und Elektrifizierung unterstützt. Betreiber, die Aufbereitung, Wiederverkaufsdisziplin und Restwertmanagement integrieren, können einen Vorteil aufrechterhalten.
Minderung des EV-spezifischen Wertverlusts durch Abonnementmodelle
Der Markt für Fahrzeugabonnements gewinnt bei EV-Käufern an Dynamik, die elektrifiziertes Fahren suchen, ohne die volle Wiederverkaufsunsicherheit von batterieelektrischen Fahrzeugen zu übernehmen. Die Wertminderung in den ersten Jahren im Vergleich zu Fahrzeugen mit Verbrennungsmotor macht flexiblen Zugang attraktiv, da sich die Technologie weiterentwickelt. Abonnementmodelle bündeln das Restwertrisiko über Flotten, anstatt den Nachteil auf Käufer zu übertragen. Diese Struktur entspricht dem Verhalten: Die Mehrheit der neuen EV-Käufe in den Vereinigten Staaten im vierten Quartal 2024 wurde über Leasing oder leasingähnliche Instrumente finanziert. Anbieter können EVs über Abonnentenkohorten rotieren, Servicezyklen verlängern und den Fahrzeugausstieg zeitlich steuern. Da die Ladeinfrastruktur verbessert wird und OEMs Inventar bereitstellen, bleiben Abonnements eine Brücke zur EV-Akzeptanz.
Verbreitung von SaaS-Plattformen senkt Markteintrittsbarrieren
Der Markt für Fahrzeugabonnements erfordert nicht mehr, dass jeder Betreiber einen vollständigen Software-Stack von Grund auf aufbaut, was die Teilnahme erweitert. Modulare Plattformen unterstützen die Integration von Telematik, Identitätsverifizierung, Preisgestaltung, Abrechnung, Dokumentation und Flottenabläufen. Loopit gibt an, weltweit mehr als 50.000 Fahrzeuge über OEMs, Händler und unabhängige Betreiber in einer einzigen Softwareumgebung zu verwalten, was die Reife der Betriebsinfrastruktur demonstriert [1]„Plattformübersicht,” Loopit, loopit.co . Dies reduziert die Markteintrittsbarrieren für White-Label-Händlernetzwerke und mittelgroße Betreiber, die ohne proprietäre Technologiekosten in den Markt eintreten. Da Back-Office-Prozesse zugänglicher werden, verlagert sich der Wettbewerb hin zu Flottenmix, Kundenerfahrung, Preisdisziplin und lokaler geografischer Dichte, was das Verbraucherbewusstsein für das Abonnementmodell erweitert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wirtschaftlichkeit und Restwertrisiko | -3.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Verbraucherbewusstsein und Vertrauen | -2.1% | Aufstrebender asiatisch-pazifischer Raum, Südamerika, Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Restwertversicherung | -1.4% | Aufstrebender asiatisch-pazifischer Raum, Südamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| OEM-Kanalkonflikt | -1.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringe Stückmargen und Restwertrisiko
Der Markt für Fahrzeugabonnements steht vor einer zentralen betrieblichen Herausforderung: Der Umsatz muss Flottenakquisition, Versicherung, Wartung, Logistik, Aufbereitung und Wertminderung abdecken. Diese Kostenstruktur lässt wenig Spielraum für Fehler, wenn die Auslastung sinkt, insbesondere bei neueren Programmen ohne stabile Skalierung. EV-lastige Flotten stehen unter weiterem Druck, da sich Wiederverkaufsannahmen mit Änderungen bei Batterietechnologie, Anreizen und der Nachfrage nach Gebrauchtfahrzeugen schnell verschieben können. Anbieter setzen Fahrzeuge über Abonnement-, Miet- und Verkaufskanäle ein, um die Vermögenserträge aufrechtzuerhalten, wenn die Abonnentennachfrage nachlässt. Diese Strategie erfordert jedoch Preisgestaltung, schnelle Abwicklung und disziplinierte Vermarktungsfähigkeiten, die vielen kleineren Marktteilnehmern fehlen. Bis sich Restwertversicherungen und die Liquidität auf dem Sekundärmarkt verbessern, wird der Markt eher vorsichtig als durch uneingeschränktes Flottenwachstum expandieren.
Geringes Verbraucherbewusstsein und mangelndes Vertrauen in neue Modelle
Das Verbraucherbewusstsein bleibt uneinheitlich und verlangsamt den Markt für Fahrzeugabonnements, bei dem Verbraucher das Modell schlecht verstehen. In vielen Schwellenmärkten unterscheiden Verbraucher Abonnements nicht klar von Mietverträgen, Leasing oder Ratenzahlungsfinanzierungen, was die Bewertung erschwert. Intransparente Preisgestaltung sowie unklare Schadenshaftung, Stornierungsrichtlinien und Fahrzeugrückgabebedingungen untergraben ebenfalls das Vertrauen. Abonnements erfordern von Verbrauchern die Übernahme eines neuen Vertragsmodells anstelle des vertrauten Eigentums. Begrenzte Kreditinfrastruktur in Teilen Südamerikas, Südostasiens und Subsahara-Afrikas schafft eine weitere Barriere, da die Onboarding-Genehmigungsraten niedrig bleiben. Anbieter benötigen klare Aufklärung, einfache Verträge und starke Händler- oder Markglaubwürdigkeit, um die Akzeptanz zu vertiefen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleister:
OEM-Skalierung führt weiterhin, während Plattformmodelle an Boden gewinnenOEM- und konzerneigene Betreiber machten im Jahr 2025 58,10 % des Umsatzes aus und sicherten sich die führende Position im Markt für Fahrzeugabonnements durch direkten Zugang zu Fahrzeugbeständen, Finanzierungs- und Versicherungspartnerschaften sowie Händlerunterstützung. Dieser Vorteil verkürzt die Lieferzeiten und reduziert die Beschaffungsherausforderungen unabhängiger Anbieter. Die Markenbekanntheit stärkt zudem das Verbrauchervertrauen in gebündelte Monatstarife und wiederkehrende Serviceverpflichtungen. Infolgedessen können konzerneigene Betreiber die Mobilitätsnachfrage bedienen und gleichzeitig Kunden binden, die die Marke andernfalls zwischen den Fahrzeugkaufzyklen verlassen würden.
Mobilitätsanbieter werden als die am schnellsten wachsende Gruppe hervortreten, mit einer prognostizierten CAGR von 27,45 % bis 2031. Sie bündeln das Angebot, setzen App-basierte Erlebnisse ein und skalieren mit geringerer Bilanzintensität als konzerneigene Modelle. Technologieunternehmen integrieren Abonnement-Tools und ermöglichen White-Label-Markteinführungen für Händler. Software beeinflusst Preisgestaltung, Bestandstransparenz und Onboarding und verlagert Informationsvorteile von OEM-Konzerntöchtern auf Drittanbietersysteme. Dies schafft einen Markt, in dem Software, Nutzererlebnis und Flottenzugang nahezu ebenso wichtig sind wie das Fahrzeugeigentum.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Abonnementzeitraum:
Mittellange Pläne bieten Stabilität, während kürzere Laufzeiten das Wachstum ankurbelnDas Segment mit einer Laufzeit von 6 bis 12 Monaten machte im Jahr 2025 49,33 % des Marktvolumens für Fahrzeugabonnements aus und spiegelt die Präferenz für eine Laufzeit wider, die Flexibilität und planbare Flottenauslastung in Einklang bringt. Es unterstützt Umzüge, projektbasiertes Arbeiten, saisonale Familienbedürfnisse und Elektrofahrzeug-Tests ohne langfristige Eigentumsrisiken. Für Betreiber verteilt es Onboarding-, Liefer- und Servicekosten über einen ausreichend langen Zeitraum, um die Margen zu stützen. Es überbrückt kurzfristige Mietverträge und Leasingverpflichtungen und generiert dabei Daten über Fahrverhalten, Fahrzeugverschleiß und Vertragsverlängerungen, was die Preisdisziplin verbessert.
Das Segment mit einer Laufzeit von 1 bis 6 Monaten wird voraussichtlich mit einer CAGR von 30,35 % bis 2031 wachsen und ist damit das am schnellsten wachsende Laufzeitsegment, da Kunden unmittelbaren Zugang und minimale Bindung priorisieren. SIXT positioniert SIXT+, um Mietkunden in wiederkehrende Nutzer umzuwandeln, und berichtet über eine monatliche Kundenbindung [2]„Jahresergebnisse 2025,” SIXT SE, about.sixt.com. Kurzfristige Pläne eignen sich für Tourismus, Gig-Arbeit, befristete Einsätze und schnellen Zugang ohne Bindung. Pläne mit einer Laufzeit von mehr als 12 Monaten verbessern die Auslastungstransparenz und reduzieren Abwanderungskosten. Langfristige Unternehmensverträge erleichtern die Emissionsverfolgung und weisen Fahrzeugdaten Geschäftsbereichen zu. Mittelfristige Pläne stützen den Umsatz, während kurzfristige Pläne das Wachstum antreiben.
Nach Abonnementtyp:
Einzelmarkenprogramme dominieren, während die Auswahl bei Mehrmarken zunimmtEinzelmarkenprogramme hielten 2025 63,15 % des Marktes für Fahrzeugabonnements und spiegeln die OEM-geführte Flottenstärke und die Bequemlichkeit des Händlernetzwerks wider. Anbieter standardisieren Beschaffung, Wartung, Restwertplanung und Kundenkommunikation über engere Modellpaletten. Es stärkt die Loyalität: Nutzer erhalten Fahrzeuge, Support und oft Finanzdienstleistungen vom selben Hersteller. Toyotas KINTO-Expansion in verschiedenen Ländern veranschaulicht diesen Ansatz und bietet Toyota- und Lexus-Fahrzeuge anstelle eines markenübergreifenden Inventarpools. Für Erstnutzer erscheint es einfacher als unbekannte Mischflottenangebote.
Mehrmarkenplattformen sollen bis 2031 mit einem CAGR von 28,23 % wachsen, indem sie die begrenzte Fahrzeugauswahl bei sich ändernden Bedürfnissen adressieren. Sie bieten kompakte Wochentagsfahrzeuge sowie Familien- oder Freizeitoptionen und verbessern so die Kundenbindung. Betreiber müssen zuverlässige Liefervereinbarungen sichern und Anforderungen an Wertminderung, Wartung und Vermarktung verwalten. Die Herausforderungen sind außerhalb Nordamerikas und Nordeuropas größer, wo Händler- und OEM-Kanäle den Zugang einschränken können. Mehrmarkenmodelle werden sich ausweiten, wenn Software, Beschaffungspartnerschaften und Flottenfinanzierung reifen.
Nach Endnutzer:
Privatnutzer halten die Basis, während die Unternehmensnachfrage schneller wächstPrivatnutzer machten 2025 77,24 % des Umsatzes aus und sind damit die größte Nachfragebasis im Markt für Fahrzeugabonnements. Dies spiegelt die Nachfrage von städtischen Berufstätigen, jüngeren Verbrauchern und EV-interessierten Fahrern wider, die eine All-inclusive-Monatsmobilität ohne erhebliche Kapitalverpflichtungen suchen. Die Nachfrage ist in Märkten mit digitalem Onboarding und servicebasiertem Ausgabeverhalten am stärksten. EV-Finanzierung verstärkt den Trend: Die meisten EV-Transaktionen in den Vereinigten Staaten im vierten Quartal 2024 nutzten Leasing- oder leasingähnliche Strukturen, die mit Abonnements übereinstimmen. Der Markt bedient Nutzer, die Flexibilität, vorhersehbare Budgetierung und Ausstiegsoptionen gegenüber Eigentum priorisieren.
Das Unternehmenssegment soll bis 2031 mit einem CAGR von 25,01 % wachsen und damit Privatnutzer trotz seiner kleineren Basis übertreffen. Unternehmen nutzen Abonnements, um Kapitalausgaben durch Betriebsausgaben zu ersetzen, was die Flexibilität verbessert und Budgets an Berichtszyklen anpasst. Das Modell unterstützt die Flottenelektrifizierung und begrenzt gleichzeitig das Technologie- und Restwertrisiko. Da die ESG-Berichterstattung zunimmt, könnten Abonnements KMUs und Unternehmensflotten anziehen, die geringere Verpflichtungen und Emissionsverfolgung suchen.
Nach Antriebsart:
Verbrennungsmotor hält die Skalierung aufrecht, während Elektrofahrzeuge den schnellsten Wandel vorantreibenFahrzeuge mit Verbrennungsmotor machten 2025 84,02 % des Umsatzes im Markt für Fahrzeugabonnements aus und unterstreichen die Abhängigkeit von konventionellen Antriebssträngen. Ihre installierte Basis, breite Betankungsnetze sowie etablierte Wartungs- und Versicherungssysteme unterstützen die Skalierung. ICE-Flotten bieten Betreibern, die in den asiatisch-pazifischen Raum, Südamerika sowie den Nahen Osten und Afrika eintreten, einfachere Markteintrittswege, da die öffentliche Ladeinfrastruktur uneinheitlich bleibt, die EV-Vertrautheit der Verbraucher sich entwickelt und Preisgestaltung, Wartung sowie Restwertplanung weniger volatil sind.
EV-Abonnements sollen bis 2031 mit einem CAGR von 36,04 % wachsen, dem schnellsten Segment des Marktes. OEM-Elektrifizierungsprogramme, die Bereitschaft der Verbraucher, EVs ohne Kaufverpflichtungen zu testen, sowie Richtlinien zur Unterstützung emissionsärmerer Flotten treiben das Wachstum an. Leasingähnliche Finanzierung macht Abonnements vertraut für das Management von EV-Unsicherheiten. Anbieter können EV-Risiken über Flotten verteilen und Fahrzeuge durch Kundenzyklen rotieren, bevor sie entsorgt werden, anders als beim direkten Einzelhandelsverkauf. Abonnements helfen Verbrauchern, die Elektrifizierung zu testen, und Betreibern, Batteriewerte im Laufe der Zeit zu verwalten, was eine gemischte Antriebsstruktur schafft: Verbrennungsmotoren unterstützen die Umsatzstabilität, während Elektrofahrzeuge die zukünftige Expansion vorantreiben.
Geografische Analyse
Markt für Fahrzeugabonnements in Nordamerika
Nordamerika hatte im Jahr 2025 einen Anteil von 40,16 % am Markt für Fahrzeugabonnements und war damit der größte regionale Beitragszahler. Frühe OEM-Markteinführungen, ausgereifte Kreditsysteme und städtische Verbraucher, die mit zugangsorientiertem Konsum vertraut sind, stützen die Nachfrage. Die Vereinigten Staaten bleiben der größte Ländermarkt, unterstützt durch Anbieterkapazitäten, Finanzierungsvertrautheit und digitales Onboarding. Kanada gewinnt an Dynamik, da EV-freundliche Richtlinien und das Verbraucherbewusstsein flexible Zugangsmodelle stärken. Im Vergleich zu anderen Regionen ist Nordamerika stärker auf OEM-eigene und plattformgeführte Angebote konzentriert als auf unabhängige lokale Spezialisten.
Markt für Fahrzeugabonnements in Europa
Europa zeichnet sich durch Programmdichte und regulatorische Ausrichtung aus, was eine Marktstruktur schafft, die sich von Nordamerika unterscheidet. Etablierte OEM-Finanzierungssysteme, strengere Emissionsanforderungen und städtische Mobilitätsrahmen begünstigen Produkte, die zwischen Leasing und Miete positioniert sind. Deutschland bleibt ein wichtiger Betriebsstandort, während die Niederlande, Italien, Spanien, Norwegen und das Vereinigte Königreich die Nachfrage durch die Einführung von Elektrofahrzeugen, den Mobilitätsbedarf von KMU und digital verwaltete Flottenangebote prägen. SIXT identifiziert Abonnements als Beitrag zu wiederkehrenden Einnahmen innerhalb seines Mobilitätsportfolios, was ihre Rolle in umfassenderen Serviceplattformen widerspiegelt.
Markt für Fahrzeugabonnements in APAC, Südamerika und MEA
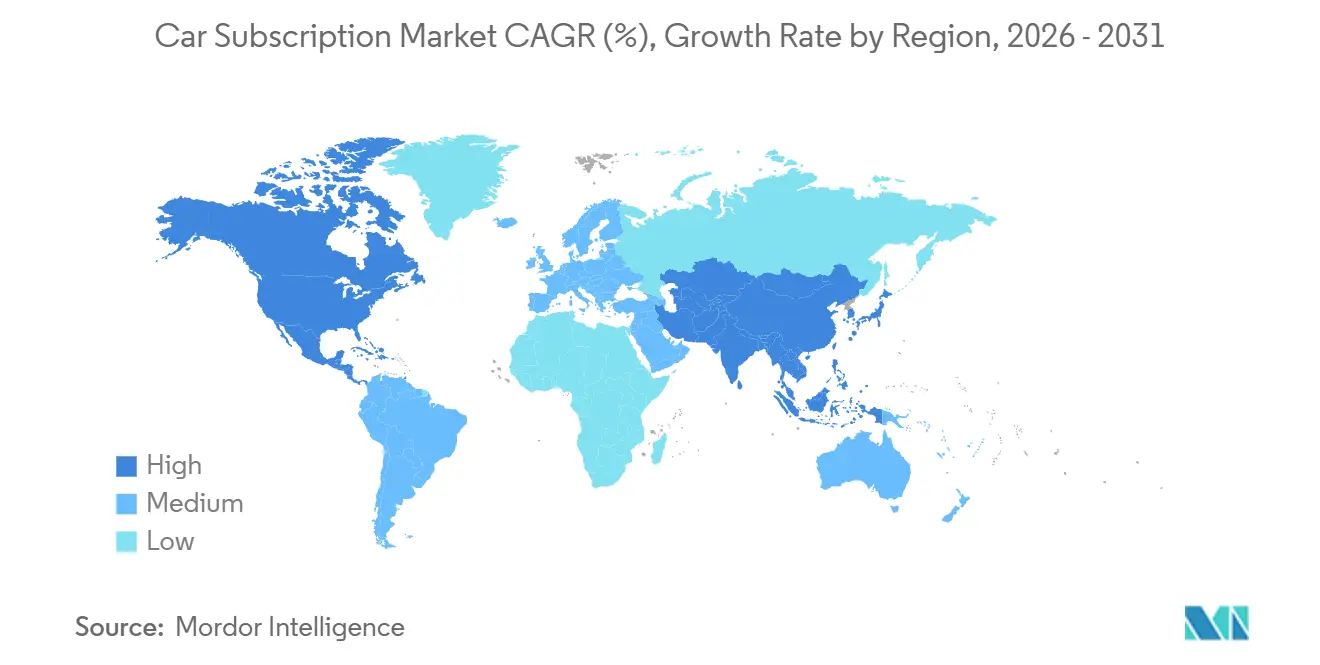
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 31,45 % wachsen, der schnellsten Rate. Toyotas KINTO und OEM-geführte Markteinführungen in Indien unterstützen die Akzeptanz. Südamerika sowie der Nahe Osten und Afrika befinden sich noch in einem früheren Stadium, während unterschiedliche Reifegrade die Anbieterstrategien lokal halten.

Wettbewerbslandschaft
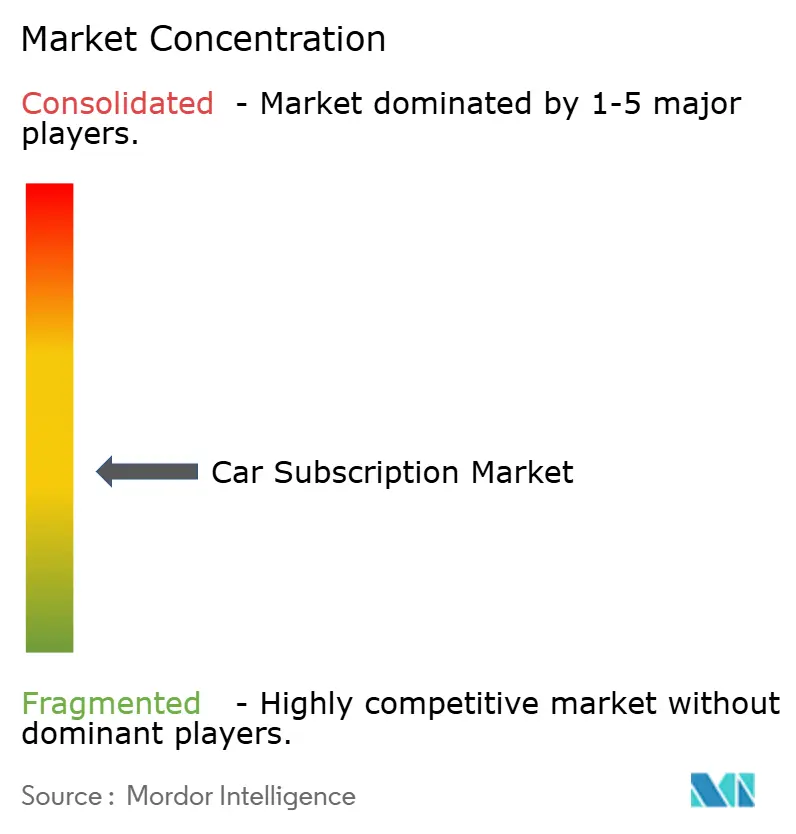
Der Markt für Fahrzeugabonnements ist mäßig fragmentiert, wobei der Wettbewerb zwischen OEM-konzerneigenen Betreibern, technologiegestützten Plattformen und unabhängigen Mobilitätsanbietern aufgeteilt ist, anstatt von einem einzigen überregionalen Akteur dominiert zu werden. Flotteneigentum, Software und Kundengewinnung variieren je nach Land. OEM-verbundene Betreiber integrieren Fahrzeuge, Finanzierung, Infrastruktur und Markenvertrauen, während andere Mehrmarkenzugang und einfachere digitale Nutzererlebnisse bieten. Die Eignung des lokalen Betriebsmodells ist wichtiger als globale Markenpräsenz.
SIXT nutzt SIXT+ als wiederkehrendes Umsatzangebot in seinem Mobilitätsökosystem und zeigt damit, wie Abonnements den Wert neben Miet- und Carsharing-Diensten steigern. Toyotas KINTO erreichte 2025 in Schweden die Profitabilität, während es Nutzerzahlen und Flottenumfang ausweitete, und stärkte seine Position in Italien durch mehrere Neuzulassungen und einen elektrifizierten Fahrzeugmix. DriveItAway und Free2Move weiteten den händlergeführten Rollout in den Vereinigten Staaten aus und ermöglichten eine nationale Reichweite, ohne dass jeder Händler Produktdesign und Softwareentwicklung selbst verwalten muss [3]„Unternehmensnachrichten,” DriveItAway, driveitaway.com.
Chancen bestehen bei Unternehmensflottenabonnements im asiatisch-pazifischen Raum, Mehrmarken-Elektrofahrzeugangeboten in Europa sowie händlergestützter White-Label-Expansion in Südamerika und dem Nahen Osten und Afrika, wo die Nachfrage trotz unreifer Infrastruktur, Versicherungs- und Flottenfinanzierungsstrukturen steigt. Das Anlagenrisiko bleibt bestehen: Volatile Flottenrestwerte können die Margen belasten. Erfolg erfordert diszipliniertes Flottenmanagement, Preisgestaltung und mehrere Fahrzeugumsatzströme. Batteriegetrennte Elektrofahrzeugökonomie, KI-gestützte Preisgestaltung und Händlersoftware werden einen investierbaren, offenen und nicht konzentrierten Markt prägen.
Marktführer im Fahrzeugabonnement-Bereich
Hyundai Motor Company
Hertz Global Holdings, Inc.
Volvo Cars
Toyota Motor Corporation (Kinto)
Free2Move
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Fahrzeugabonnements
- Daimler AG (Mercedes-Benz Mobility)
- Toyota Motor Corporation (Kinto)
- Volvo Cars
- Hyundai Motor Company
- Free2Move
- Porsche AG
- Lynk and Co.
- Autonomy Inc.
- Sixt SE
- Hertz Global Holdings, Inc.
- FlexClub
- Facedrive Inc. (Steer)

Recent Industry Developments in Markt für Fahrzeugabonnements
- Juli 2026: Das Fahrzeugabonnementunternehmen Carbar fusionierte mit dem nahöstlichen Wettbewerber Carasti, um vor der Finanzierungsrunde ein gemeinsames Unternehmen zu gründen. Beide Unternehmen bieten monatliche Fahrzeugabonnements im Netflix-Stil an, die mehr Flexibilität als traditionelle Novated Leases bieten.
- Juni 2026: Karmo, das sich selbst als „Australiens größte Fahrzeugabonnementplattform” bezeichnet, erhielt eine bedeutende Investition von Eagers Automotive, das einen Anteil von 17,5 % am Unternehmen erworben hat. Karmo beschreibt seinen Service als Möglichkeit für Kunden, ein Fahrzeug „ohne die langfristige Verpflichtung und finanzielle Belastung des Eigentums” zu nutzen.
- April 2026: Nissan Motor India Pvt. Ltd. (NMIPL) und Avis India gaben eine strategische Partnerschaft bekannt, um Unternehmensmobilität und Leasinglösungen in Indien durch integrierte Leasing- und Abonnementangebote zu stärken. Die Zusammenarbeit zielte darauf ab, die wachsende Nachfrage nach flexiblen, vermögensleichten Mobilitätsmodellen unter Unternehmen zu decken und gleichzeitig einen bequemen und kosteneffizienten Zugang zu Nissans Fahrzeugportfolio durch ein strukturiertes End-to-End-Ökosystem zu bieten.
- Januar 2026: CarSlice gab die Einführung von Indiens erstem steuereffizienten, abonnementbasierten Luxusmobilitätsmodell bekannt und stellte eine neue Möglichkeit für wohlhabende Verbraucher vor, auf Premiumfahrzeuge zuzugreifen, ohne die finanzielle Belastung des traditionellen Eigentums. Konzipiert für einkommensstarke Berufstätige, Unternehmer und Investoren, ersetzt CarSlice das direkte Eigentum durch einen strukturierten Abonnement- und Bruchteilsrahmen, der die Kapitalbindung reduziert und die Wertminderung mindert.


Umfang des globalen Berichts zum Fahrzeugabonnement-Markt
Der Umfang umfasst die Segmentierung nach Dienstleister (OEM/Captives, Mobilitätsanbieter und Technologieunternehmen), Abonnementzeitraum (1 bis 6 Monate, 6 bis 12 Monate und mehr als 12 Monate), Abonnementtyp (Einzelmarke (Einzelmarken-Tausch) und Mehrmarke), Endnutzer (Privat und Unternehmen) sowie Antriebsart (Verbrennungsmotor (ICE) und Elektrofahrzeug (EV)). Die Analyse umfasst auch die Segmentierung auf regionaler Ebene, einschließlich Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika. Marktgröße und Wachstumsprognosen werden nach Wert in USD dargestellt.
| OEM/Captives |
| Mobilitätsanbieter |
| Technologieunternehmen |
| 1 bis 6 Monate |
| 6 bis 12 Monate |
| Mehr als 12 Monate |
| Einzelmarke (Einzelmarken-Tausch) |
| Mehrmarke |
| Privat |
| Unternehmen |
| Verbrennungsmotor |
| Elektrofahrzeug |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Spanien | |
| Italien | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Malaysia | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Dienstleister | OEM/Captives | |
| Mobilitätsanbieter | ||
| Technologieunternehmen | ||
| Nach Abonnementzeitraum | 1 bis 6 Monate | |
| 6 bis 12 Monate | ||
| Mehr als 12 Monate | ||
| Nach Abonnementtyp | Einzelmarke (Einzelmarken-Tausch) | |
| Mehrmarke | ||
| Nach Endnutzer | Privat | |
| Unternehmen | ||
| Nach Antriebsart | Verbrennungsmotor | |
| Elektrofahrzeug | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Malaysia | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum bei Fahrzeugabonnementdiensten an?
Das Wachstum wird durch einfachere monatliche Preisgestaltung, Finanzierungsdruck auf Käufer und steigende Nachfrage nach flexiblem Fahrzeugzugang unterstützt. Die Kategorie soll von 6,12 Milliarden USD im Jahr 2026 auf 17,52 Milliarden USD bis 2031 bei einem CAGR von 23,41 % wachsen.
Welche Region führt heute und welche Region wächst am schnellsten?
Nordamerika führte mit einem Umsatzanteil von 40,16 % im Jahr 2025. Der asiatisch-pazifische Raum soll am schnellsten wachsen, mit einem CAGR von 31,45 % bis 2031.
Welche Kundengruppe wächst am schnellsten?
Privatnutzer dominieren weiterhin die aktuelle Nachfrage mit 77,24 % des Umsatzes im Jahr 2025. Unternehmenskunden wachsen schneller, mit einem prognostizierten CAGR von 25,01 %, da Unternehmen Flottenausgaben auf Betriebsausgaben verlagern.
Welche Abonnementlaufzeit ist derzeit am wichtigsten?
Der 6-bis-12-Monats-Plan ist der aktuelle Anker mit 49,33 % des Umsatzes im Jahr 2025. Er balanciert die Nutzerflexibilität mit einer besseren Flottenauslastung für Betreiber.
Seite zuletzt aktualisiert am:



