
Marktgröße und Marktanteil für elektronische Schichtbetriebsmanagementlösungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
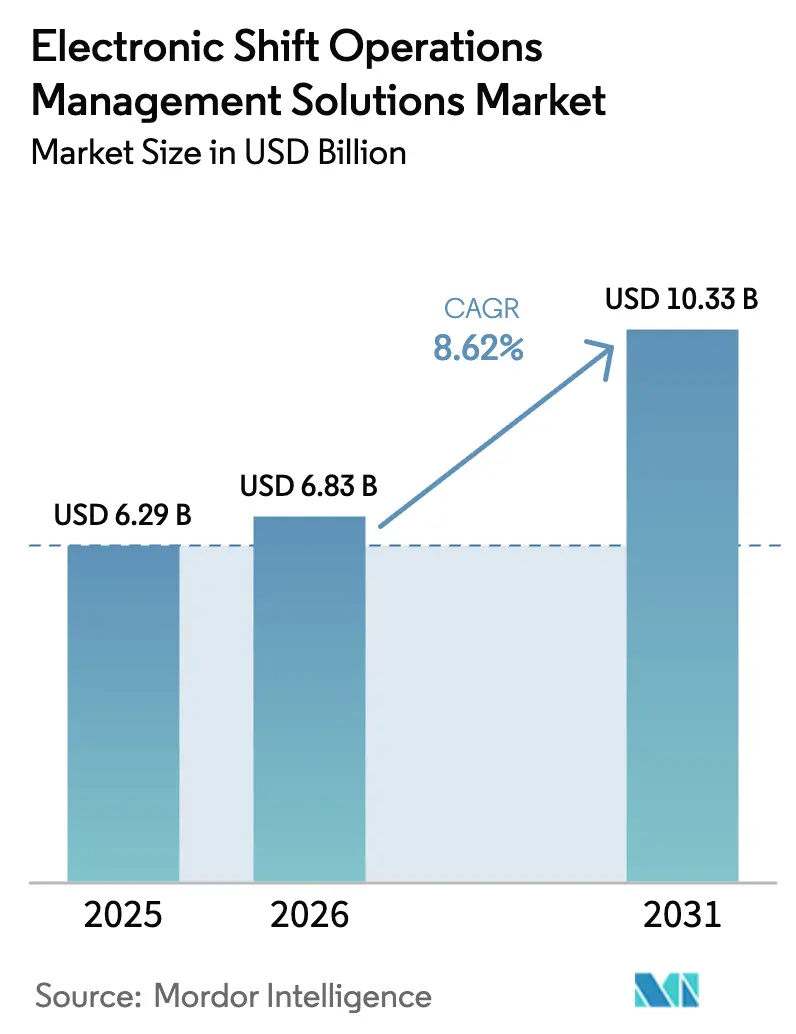
| Marktgröße (2026) | 6.83 Milliarden US-Dollar |
| Marktgröße (2031) | 10.33 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.62 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
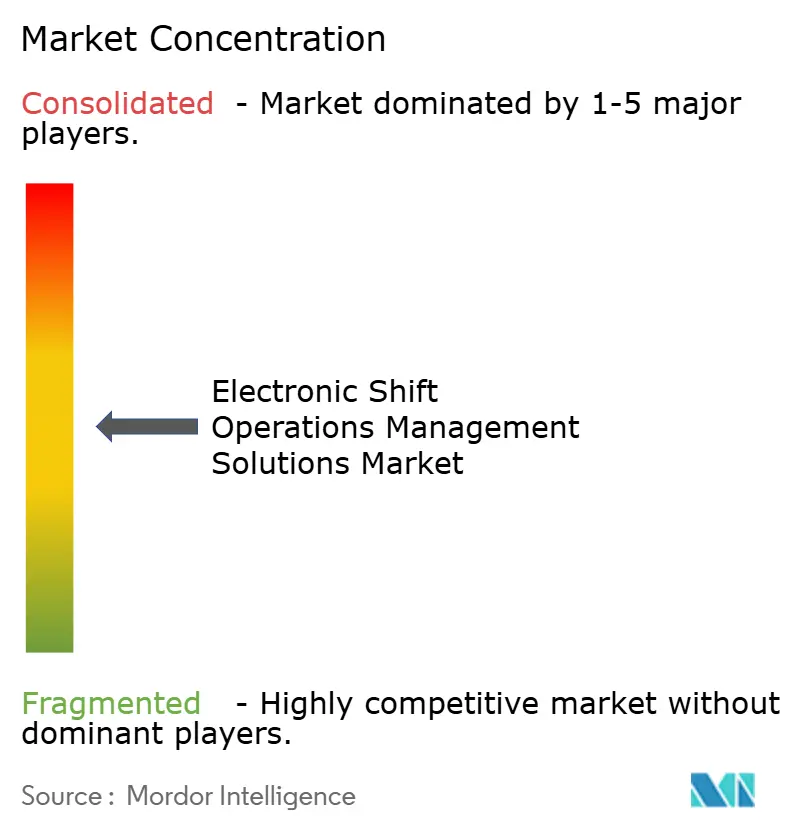
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für elektronische Schichtbetriebsmanagementlösungen von Mordor Intelligence
Die Marktgröße für elektronische Schichtbetriebsmanagementlösungen soll von 6,29 Milliarden USD im Jahr 2025 auf 6,83 Milliarden USD im Jahr 2026 wachsen und bis 2031 voraussichtlich 10,33 Milliarden USD erreichen, bei einer CAGR von 8,62 % über den Zeitraum 2026–2031. Dieses Wachstum wird durch die Ablösung papierbasierter Schichtübergaben, die Verschmelzung von Betriebstechnologie mit cloudnativen Plattformen sowie den Druck zu höherer Sicherheit und regulatorischer Compliance in kritischen Infrastrukturen vorangetrieben. Große Energie- und Versorgungsunternehmen beschleunigen die Einführung, indem sie die Personalplanung mit Anlagenleistungsdaten verknüpfen, während KI-gestützte prädiktive Analytik Produktivitätssteigerungen im Fertigungs- und Bergbausektor ermöglicht. Die Cloud-Bereitstellung senkt die Anfangsinvestitionskosten; hybride Architekturen gewinnen jedoch an Bedeutung, da Betreiber sensible Betriebstechnologiedaten schützen möchten. Erhöhte Cyber-Risiken in industriellen Steuerungssystemen veranlassen zusätzlich Investitionen in integrierte Lösungen, die Sicherheit und Schichtkoordination vereinen.
Wesentliche Erkenntnisse des Berichts
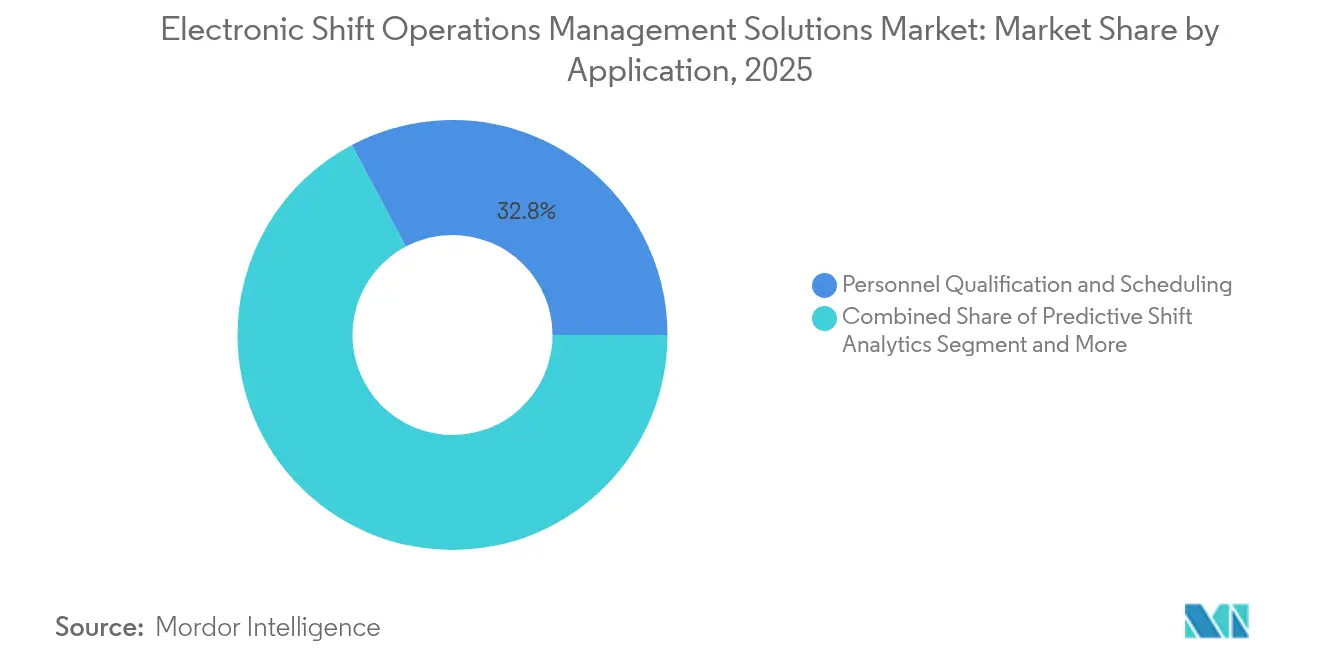
- Nach Anwendung führte Personalqualifizierung und -planung im Jahr 2025 mit einem Umsatzanteil von 32,75 % am Markt für elektronische Schichtbetriebsmanagementlösungen, während Prädiktive Schichtanalytik bis 2031 voraussichtlich mit einer CAGR von 11,05 % wachsen wird.
- Nach Endnutzerbranche entfiel auf Öl und Gas im Jahr 2025 ein Anteil von 26,65 % am Markt für elektronische Schichtbetriebsmanagementlösungen; Metalle, Bergbau und Materialien werden bis 2031 voraussichtlich mit einer CAGR von 10,55 % wachsen.
- Nach Bereitstellungsmodus hielten Cloud-Lösungen im Jahr 2025 einen Anteil von 53,95 % am Markt für elektronische Schichtbetriebsmanagementlösungen, wobei hybride Modelle mit einer CAGR von 10,75 % bis 2031 die stärkste Expansion aufweisen.
- Nach Organisationsgröße entfielen auf Großunternehmen im Jahr 2025 62,85 % des Marktwerts für elektronische Schichtbetriebsmanagementlösungen, während kleine und mittelständische Unternehmen bis 2031 mit einer CAGR von 11,25 % wachsen werden.
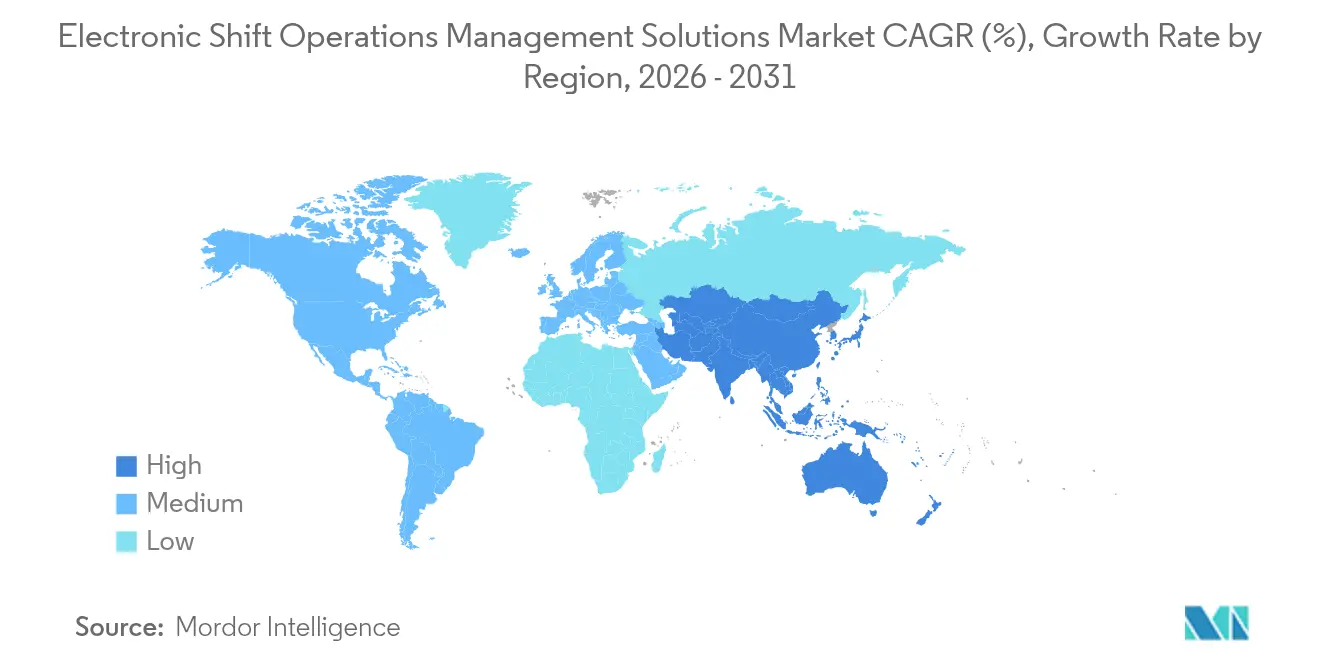
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 36,25 %, während Asien-Pazifik bis 2031 eine CAGR von 11,05 % erzielen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage im Energie- und Versorgungssektor | +2.1% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Automatisierung und Integration unternehmenskritischer Betriebsabläufe | +1.8% | Global, angeführt von Fertigungszentren in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Einführung cloudnativer Schichtplattformen | +1.5% | Nordamerika und EU, Expansion nach Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Regulatorischer Druck für digitale Logbücher und Sicherheits-Compliance | +1.3% | Global, am stärksten in regulierten Branchen | Mittelfristig (2–4 Jahre) |
| KI-gestützte prädiktive Planung und LLM-Kopiloten | +1.2% | Frühe Anwender in Nordamerika und EU, Asien-Pazifik folgt | Langfristig (≥ 4 Jahre) |
| Digitaler Zwilling – Konvergenz für Echtzeit-Schichtanalytik | +0.9% | Global, konzentriert in Prozessindustrien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage im Energie- und Versorgungssektor
Energiebetreiber streben danach, das Ausfallrisiko zu minimieren und Wartungskosten zu senken. Das Argonne National Laboratory schätzt, dass KI-gestützte Netzwartungssoftware die Außeneinsätze von Technikern um bis zu 66 % reduzieren kann. Versorgungsunternehmen priorisieren daher Plattformen, die Personalplanung mit Anlagendaten verknüpfen, um die Netzzuverlässigkeit trotz der Variabilität erneuerbarer Energien zu gewährleisten. Shiftboards energiespezifische Suite zeigt, wie Compliance-Verfolgung und Notfall-Rosteringverwaltung für Branchenbedürfnisse gebündelt werden. [1]Shiftboard, „Energiepersonal-Planungssoftware,” shiftboard.com Diese Faktoren stützen den Markt für elektronische Schichtbetriebsmanagementlösungen, da Versorgungsunternehmen Tabellenkalkulationen zugunsten regelbasierter Echtzeit-Planung aufgeben.
Automatisierung und Integration unternehmenskritischer Betriebsabläufe
Industrie-4.0-Initiativen lösen die Trennung zwischen Anlagensteuerungen und Unternehmenssoftware auf und fördern einheitliche Schichtübergabesysteme. Die digitalen Lackierlinien von PPG erzielten durch die iFIX-Implementierung von GE Vernova Produktivitätssteigerungen von 30 %. Das Shift Book von Bosch Connected Industry demonstriert ähnliche Gewinne durch die Automatisierung der Datenerfassung für Bediener. Diese Beispiele verdeutlichen, warum integrierte Lösungen zum Standard im Markt für elektronische Schichtbetriebsmanagementlösungen werden.
Einführung cloudnativer Schichtplattformen
Kosteneffiziente SaaS-Modelle eröffnen kleineren Unternehmen den Zugang zu unternehmenstauglichen Werkzeugen. Microsofts Patent für virtuelle Assistenztechnologie signalisiert eine Zukunft, in der konversationelle KI Vorgesetzte bei der Schichtübergabe unterstützt. Die hybride Cloud-Akzeptanz steigt, da Betreiber Skalierbarkeit gegen Datensouveränitätsregeln abwägen; MIT Technology Review stellt fest, dass 37 % der Unternehmen inzwischen hybride Strategien bevorzugen. Diese Dynamik verbreitert die Nutzerbasis des Marktes für elektronische Schichtbetriebsmanagementlösungen.
Regulatorischer Druck für digitale Logbücher und Sicherheits-Compliance
Die FDA-Qualitätsmanagementsystemverordnung 2026 verpflichtet Life-Science-Anlagen zur Einführung elektronischer Dokumentation. Sun Pharmaceuticals reduzierte Fehler durch AmpleLogics digitales Logbuch und unterstreicht damit die Compliance-Vorteile. Ähnliche Vorschriften in der Chemie- und Energiebranche verstärken die Nachfrage und sichern wiederkehrende Einnahmen im Markt für elektronische Schichtbetriebsmanagementlösungen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe anfängliche Installations- und Wechselkosten | -1.4% | Global, besonders für KMU | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifiziertem technischen Personal | -1.1% | Global, akut in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Erhöhtes Cyber-Risiko in kritischen Infrastrukturen | -0.8% | Global, konzentriert in OT-Umgebungen | Langfristig (≥ 4 Jahre) |
| Integrationshürden bei Legacy-OT/IT-Datensilos | -0.7% | Global, verbreitet in etablierten Branchen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Installations- und Wechselkosten
Lizenz-, Integrations- und Schulungskosten schrecken budgetbeschränkte Unternehmen ab. FHI Works schätzt, dass versteckte Lagerarbitskosten die Produktivität um 40 % beeinträchtigen können. [2]FHI Works, „Die versteckten Kosten der Lagerarbeit,” fhiworks.com Während SaaS-Modelle Kapitalaufwendungen reduzieren, verlangsamt die Angst vor Betriebsunterbrechungen Entscheidungsprozesse und hemmt die sofortige Marktakzeptanz für elektronische Schichtbetriebsmanagementlösungen bei kleineren Betreibern.
Mangel an qualifiziertem technischen Personal
Lediglich 13 % der Hersteller verfügen über eine zentralisierte Betriebstechnologie-Übersicht, was auf eine Qualifikationslücke hinweist. Cyber-Expertise ist knapp, da Vorfälle in industriellen Netzwerken um 73 % gestiegen sind. Begrenztes Personal verlangsamt Plattformeinführungen und unterstreicht die Notwendigkeit von Anbieter-Schulungsleistungen, was das Wachstum des Marktes für elektronische Schichtbetriebsmanagementlösungen dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Personalqualifizierung verankert Prädiktive AnalytikPersonalqualifizierung und -planung trug 2025 2,06 Milliarden USD zur Marktgröße für elektronische Schichtbetriebsmanagementlösungen bei und blieb der Eckpfeiler, da Bedienerzertifizierungen die Sicherheit direkt beeinflussen. Versorgungsunternehmen, Raffinerien und Pharmaunternehmen nutzen Kompetenzmatrizen, um sicherzustellen, dass das Personal die sich entwickelnden regulatorischen Anforderungen erfüllt. Kahunas Software verknüpft Zertifizierungen mit Schichtplänen und verhindert so die Zuweisung unqualifizierten Personals. Kombiniert mit automatischen Erinnerungen für ablaufende Lizenzen reduzieren solche Werkzeuge das Prüfungsrisiko und Ausfallzeiten.
Prädiktive Schichtanalytik ist zwar kleiner, ist jedoch auf eine CAGR von 11,05 % ausgerichtet. KI-Modelle passen Schichtpläne an Wetter-, Nachfrage- und Anlagengesundheitssignale an, reduzieren Überstundenkosten und steigern die Mitarbeiterzufriedenheit. Frühe Anwender im Bergbau kombinieren Analytik mit digitalen Zwillingen, um den Personalbedarf anhand der Verfügbarkeit von Muldenkippern vorherzusagen. Diese Synergie vergrößert den Markt für elektronische Schichtbetriebsmanagementlösungen, da Analysen in die tägliche Schichtplanung integriert werden.
Verwaltungs- und Compliance-Module wachsen stetig durch die Digitalisierung von Logbüchern und Verfahrens-Checklisten und ersetzen Ordner durch zeitgestempelte elektronische Aufzeichnungen. Verfolgungs- und Kontroll-Dashboards erweitern das Lagebildbewusstsein von Vorgesetzten und integrieren Alarme, KPI-Diagramme und Besatzungsstandorte in einer einzigen Benutzeroberfläche. Die Verfolgung eingeschränkter Betriebsbedingungen (LCO), die in Kern- und Chemieanlagen unverzichtbar ist, gewinnt an Bedeutung, da Regulierungsbehörden eine kontinuierliche Parameterprotokollierung fordern. Anbieter, die einen einheitlichen Anwendungsstapel bereitstellen, erschließen Cross-Selling-Synergien und stärken die Marktbindung.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Endnutzerbranche:
Öl und Gas führt die Transformation im Bergbau anDer Öl-und-Gas-Sektor hielt 2025 1,68 Milliarden USD der Marktgröße für elektronische Schichtbetriebsmanagementlösungen, was auf komplexe Arbeitserlaubnisregeln und gefährliche Bedingungen zurückzuführen ist. Der Einsatz von Skedulo in der vorgelagerten Wertschöpfungskette verbesserte Sicherheitskennzahlen und verkürzte gleichzeitig die Dispositionszeiten. Raffinerien integrieren digitale Schichtprotokolle in Leitwartenkonsolenkonsolenkonsolenkonsolenkonsolenkonsolenkonsolenkonsolenkonsolen, verknüpfen Vorfallsdaten und Wartungsnotizen zur Erleichterung der Regulierungsberichterstattung.
Metalle, Bergbau und Materialien werden voraussichtlich jährlich um 10,55 % wachsen, da autonome Fahrzeuge und unterirdische Fernbetriebsabläufe eine synchronisierte menschliche Aufsicht erfordern. Barricks Turquoise-Ridge-Mine setzte fortschrittliche Planung ein, um den Erzdurchsatz zu steigern und den ROI analysegesteuerter Einsatzpläne zu demonstrieren. Chemie-, Versorgungs- und Automobilindustrie verzeichnen signifikante Akzeptanz, jeweils angetrieben durch unterschiedliche Compliance- oder Lean-Manufacturing-Anforderungen.
Pharmazeutische und Life-Science-Anlagen investieren im Vorgriff auf bevorstehende GMP-Änderungen und integrieren digitale Logbücher mit elektronischen Chargenprotokollen. Militär- und Verteidigungsanwender betonen Redundanz und sichere Offline-Modi und fördern so den Einsatz robuster Lösungen. Branchenübergreifende Gemeinsamkeiten in Sicherheitskultur und Rückverfolgbarkeit eröffnen Möglichkeiten für horizontale Plattformanbieter und verbreitern die Marktdurchdringung für elektronische Schichtbetriebsmanagementlösungen.
Nach Bereitstellungsmodus:
Cloud-Dominanz, hybride DynamikCloud-Bereitstellungen trugen 53,95 % des Umsatzes im Jahr 2025 bei, was 3,39 Milliarden USD der Marktgröße für elektronische Schichtbetriebsmanagementlösungen entspricht. Mandantenfähige SaaS-Angebote ermöglichen eine schnelle Bereitstellung und automatische Upgrades und sprechen verteilte Belegschaften an. Anbieter bündeln mobile Anwendungen für Außendiensttechniker, reduzieren Papierkram und ermöglichen sofortige Statusaktualisierungen.
Hybride Modelle wachsen mit der höchsten Rate von 10,75 % CAGR, da Betreiber Telemetrie vor Ort behalten und gleichzeitig Cloud-Analytik nutzen. Die Cloud Security Alliance betont ein rigoroses Geheimnisverwaltung in solchen Architekturen. Kernanlagen und Verteidigungsstandorte entscheiden sich für luftisolierte lokale Instanzen mit regelmäßiger sicherer Replikation in die Cloud und balancieren so Ausfallsicherheit und Sicherheit.
Vor-Ort-Lösungen bleiben dort bestehen, wo Datensouveränitätsregeln oder Latenzanforderungen dominieren, wie etwa in Meereshäfen. Anbieter bieten daher Lizenzportabilität an, damit Kunden Arbeitslasten über Bereitstellungsmodi hinweg verschieben können, ohne Code neu zu schreiben. Diese Flexibilität unterstützt die Marktexpansion für elektronische Schichtbetriebsmanagementlösungen in konservative Sektoren.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Organisationsgröße:
Unternehmensmaßstab inspiriert KMU-DynamikUnternehmen mit einem Umsatz von über 1 Milliarde USD kontrollierten im Jahr 2025 62,85 % der Ausgaben, was auf komplexe Betriebsabläufe und umfangreiche Budgets zurückzuführen ist. Honeywells Connected-Enterprise-Einheit wuchs um 20 %, indem sie Schichtmanagement mit Prozesssteuerungen bündelte. Solche Unternehmen führen standortübergreifende Rollouts mit Identitätsverwaltungsintegrationen und erweiterten Analyseebenen durch.
Kleine und mittelständische Unternehmen repräsentieren, obwohl sie einen kleineren Anteil beitragen, das lebhafteste Wachstum im Markt für elektronische Schichtbetriebsmanagementlösungen mit einer CAGR von 11,25 %. SaaS-Abonnements und vorkonfigurierte Vorlagen senken Einführungsbarrieren. Anbieter betonen No-Code-Workflow-Editoren, damit Betriebsleiter Formulare ohne IT-Eingriff anpassen können. Diese Demokratisierung verbreitet fortschrittliche Planung und fördert Anbieter-Ökosysteme aus Plug-ins und spezialisierten Inhaltspaketen.
Supportpartner profitieren von der KMU-Nachfrage, indem sie verwaltete Implementierungen anbieten und Konfigurationen an Branchennormen ausrichten. Da Erfolgsgeschichten sich häufen, beschleunigt der Peer-Einfluss die Akzeptanz und vergrößert den Markt für elektronische Schichtbetriebsmanagementlösungen weiter.
Geografische Analyse
Nordamerika Markt für elektronische Schichtbetriebsmanagementlösungen
Nordamerika erzielte im Jahr 2025 einen Umsatz von 2,28 Milliarden USD im Markt für elektronische Schichtbetriebsmanagementlösungen und hielt einen Anteil von 36,25 %, gestützt durch strenge OSHA-, FDA- und FERC-Vorschriften. US-amerikanische Raffinerien integrieren digitale Logbücher in verteilte Steuerungssysteme, während kanadische Versorgungsunternehmen das Ausfallmanagement mit KI-gestützter Mannschaftsdisposition modernisieren. Honeywells Plan, sich bis 2026 in drei Einheiten aufzuteilen, veranschaulicht die regionale Spezialisierung mit dem Ziel einer stärkeren Kundennähe.
Asien-Pazifik Markt für elektronische Schichtbetriebsmanagementlösungen
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 11,05 % den steilsten Anstieg und fügt dem Markt für elektronische Schichtbetriebsmanagementlösungen bis 2031 1,56 Milliarden USD hinzu. Chinesische Fabriken übernehmen Cloud-basierte Planung, da bereits 92 % der Entscheidungsträger Workloads in der Cloud betreiben. Indiens Chemiesektor implementiert hybride Modelle, um Bandbreitenengpässe zu überwinden, während japanische Unternehmen Implementierungen an den Zielen der Gesellschaft 5.0 ausrichten. Dennoch stellt IBM fest, dass 71 % der regionalen Unternehmen Schwierigkeiten haben, digitale Projekte in Wertschöpfung umzuwandeln, was die Nachfrage nach Integratoren ankurbelt.
EMEA und Südamerika Markt für elektronische Schichtbetriebsmanagementlösungen
Europa folgt mit konstantem Wachstum, angetrieben durch Deutschlands Industrie-4.0-Roadmaps und die Modernisierung der Pharmaindustrie im Vereinigten Königreich. Die Fristen zur Einhaltung der EU-GMP-Anlage 1 beschleunigen die Einführung digitaler Logbücher in Sterilbetrieben. Frankreichs Nuklearflotte verfolgt robuste On-Premise-Architekturen, und Italiens Hersteller integrieren Schicht-Dashboards in MES-Suiten. Südamerika sowie der Nahe Osten und Afrika zeigen aufstrebendes Momentum, da Bergbau und Petrochemie Leitstände aufrüsten und den Markt für elektronische Schichtbetriebsmanagementlösungen auf neue Märkte ausweiten.

Regulatorisches Umfeld
Die Einführung von elektronischem Schichtbetriebsmanagement wird durch Sicherheits-, Qualitäts- und industrielle Cybersicherheitsanforderungen geprägt, die eine strengere Kontrolle elektronischer Aufzeichnungen, Zugriffe und Änderungsmanagement über OT und IT hinweg verlangen. In den Vereinigten Staaten richten regulierte Betreiber digitale Logbücher und Schichtübergabeprotokolle an branchenspezifischen Vorschriften aus, einschließlich der von der OSHA vorgegebenen Sicherheitsdokumentation und den Dokumentationsanforderungen der FDA, während kritische Infrastrukturumgebungen zunehmend Kontrollen an der IEC 62443 zur Härtung der industriellen Sicherheit messen.
In Europa nimmt der Compliance-Druck rund um KI-gestützte Sicherheitsfunktionen und Digital-Twin-fähige Betriebsabläufe zu. Die EU-Maschinenverordnung (EU) 2023/1230 erhöht die Anforderungen an die Konformitätsbewertung sicherheitsrelevanter Funktionen, die KI nutzen, und veranlasst Lösungsanbieter, Risikokontrollen im Einklang mit Normen wie EN ISO 12100 und EN ISO 13849-1:2023 zu dokumentieren. Im Juli 2026 kündigte die Europäische Kommission die Verordnung (EU) 2026/1189 an, die industrielle Digital-Twin-Plattformen, die nach dem 1. August 2026 auf den EU-Markt gebracht werden, an CE-Konformitätsanforderungen mit Schwerpunkt auf Cybersicherheit und Interoperabilität bindet, was die Nachfrage nach auditfähigen Schichtprotokollen und Security-by-Design-Architekturen erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei Anbietern von Industriesoftware sowie Automatisierungs- und Plattformanbietern, die die Kernfunktionen von eSOMS bündeln, einschließlich Narrativ-Protokollen, Betreiberrundgängen, Terminplanung und Nachverfolgung. Sie erstreckt sich anschließend auf Cloud-Infrastruktur sowie Identitäts- und Sicherheitstools, die SaaS-, Hybrid- und On-Premise-Bereitstellung unterstützen. Angebote werden häufig als Module innerhalb umfassenderer Betriebs- oder Asset-Plattformen verkauft, wodurch Anbieter angrenzende Bedürfnisse wie Analytik, Workflow-Konfiguration und Reporting monetarisieren können.
Systemintegratoren und spezialisierte Implementierungspartner spielen typischerweise eine zentrale Rolle bei der Anforderungsermittlung, dem Workflow-Design und der OT/IT-Integration. Sie verbinden eSOMS mit Historian-Systemen, CMMS/EAM/APM und Datenquellen aus der Leitwarte, um die Erfassung zu automatisieren und einen einheitlichen Betriebsdatensatz aufzubauen. Standortbetreiber wie Öl und Gas, Versorgungsunternehmen, Chemie, Pharma, Bergbau und diskrete Fertigung schließen die Kette als primäre Anwender ab, und sie treiben häufig die Nachfrage nach Long-Tail-Dienstleistungen für Validierung, Schulung, Cybersicherheitshärtung und kontinuierliche Verbesserung an, da die Standardisierung über mehrere Anlagen hinweg oft eine Abstimmung zwischen den Unternehmenstechnologie-Teams und den betrieblichen Stakeholdern vor Ort erfordert.
Wettbewerbslandschaft
Der Wettbewerb bleibt moderat, wobei kein einzelner Anbieter einen Umsatzanteil von mehr als 15 % überschreitet. Industrielle Automatisierungsführer – Honeywell, Siemens, ABB, Schneider Electric – bündeln Schichtmanagement in umfassendere Steuerungsportfolios und nutzen installierte Sensoren und Historiker, um bindende Ökosysteme zu schaffen. Plattformbreite, globale Serviceteams und Cybersicherheitszertifizierungen differenzieren diese Platzhirsche.
Spezialisten wie Shiftboard, UKG, ARCOS und WorkForce Software adressieren Nischen-Schmerzpunkte mit Mobile-First-Benutzeroberflächen und branchenspezifischen Vorlagen. Shiftboards Energieausgabe umfasst Abrufautomatisierung für Sturmreaktionen, während ARCOS Ausfallanalytik für Versorgungsunternehmen integriert. Diese fokussierten Angebote veranlassen größere Anbieter zu Akquisitionen oder Partnerschaften; Honeywells Kauf von Sundyne für 2,2 Milliarden USD signalisiert den Appetit auf Domänenexpertise. [4]Honeywell, „Honeywell berichtet Ergebnisse des ersten Quartals; aktualisiert Prognose 2025,” honeywell.com
Cloud-Hyperscaler und ERP-Anbieter treten ebenfalls in den Markt für elektronische Schichtbetriebsmanagementlösungen ein und integrieren Planung in Unternehmens-Suiten. SAPsMulti-Ressourcen-Planungsimplementierung bei Jemena veranschaulicht diesen Trend. Microsoft investiert in Patente für konversationelle KI, um Copiloten in Schicht-Workflows zu integrieren und erhöht so den Innovationsdruck. Start-ups nutzen KI-Prognosen und Low-Code-Anpassungen, um Pilotprojekte zu gewinnen und zielen auf hybride Bereitstellungen ab, die neben Legacy-Betriebstechnologienetzwerken koexistieren.
Anbieter-Roadmaps konvergieren auf drei Prioritäten: prädiktiver Arbeitskräftebedarf, cyber-resiliente Architekturen und ESG-Berichterstattung. Patentanmeldungen in diesen Bereichen steigen, und offene API-Ökosysteme ziehen Partnerentwickler an. Dienstleistungserlöse wachsen, da Kunden Change-Management-Unterstützung suchen und so Rentenströme schaffen, die Lieferantenmargen im Markt für elektronische Schichtbetriebsmanagementlösungen stabilisieren.
Marktführer für elektronische Schichtbetriebsmanagementlösungen
ABB Ltd.
Hexagon AB (HxGN Shift Operations)
Honeywell International Inc.
Siemens AG
Schneider Electric SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für elektronische Schichtbetriebsmanagementlösungen
- ABB Ltd.
- Hexagon AB (HxGN Shift Operations)
- Honeywell International Inc.
- Siemens AG (Siemens Xcelerator)
- Schneider Electric SE
- Emerson Electric Co.
- General Electric Co. (GE Digital)
- IBM Corporation
- AVEVA Group plc
- Aspen Technology Inc.
- Yokogawa Electric Corporation
- PTC Inc.
- Dassault Systèmes SE
- Oracle Corporation
- SAP SE
- ServiceNow Inc.
- UKG Inc. (Kronos)
- WorkForce Software LLC
- Fluke Reliability (eMaint)
- Rockwell Automation Inc.
- NICE Ltd. (CXone Workforce Engagement)
- Infor Inc.
- Aptean Industrial Manufacturing ERP
- Conmitto Inc.
- Trinoor LLC
- Globorise Technologies LLC
Lesen Sie die Analyse der elektronische Schichtbetriebsmanagementlösungen-Unternehmen

Marktchancen und Zukunftsaussichten
Ein zentraler Freiraum liegt im Bereich compliance-gerechter, cyber-resilienter Schichtbetriebe, die in Hybridarchitekturen bereitgestellt werden können, ohne den Betriebsdatensatz zu fragmentieren. Industrielle Käufer fragen zunehmend nach Interoperabilität und Sicherheitskontrollen, die den OT-Cybersicherheitsanforderungen entsprechen, einschließlich IEC 62443, während Europa mit der Ankündigung der Verordnung (EU) 2026/1189 im Juli 2026 einen weiteren Compliance-Anker setzt, der industrielle Digital-Twin-Plattformen an CE-Konformitätsanforderungen bindet, die Cybersicherheit und Interoperabilität betonen. Anbieter, die gehärtete Identitätsverwaltung, rollenbasierte Genehmigungen und manipulationssichere Prüfpfade über Logbücher, Genehmigungen und Schichtübergaben hinweg unterstützen, können diesen Compliance-Druck in eine umfassendere Betriebs-Governance über die reine Terminplanung hinaus umsetzen.
Die Plattformkonsolidierung schafft zudem Chancen für Anbieter, die Schichtübergabe, Inspektionsrundgänge, Anlagenzustand und Analytik vereinheitlichen, anstatt als Einzellösungen zu agieren. Hexagon hat diese Richtung durch die Integration der Inspektionsdaten von j5 Operations Management in HxGN APM (April 2026) aufgezeigt, was die Kontinuität von Betreiberbeobachtungen bis zur Wartungsentscheidung unterstützt. Parallel dazu erzeugen Hersteller, die umfassendere betriebliche Transformationsprogramme im Rahmen von Bemühungen zum digitalen Fertigungswandel dokumentieren, eine Nachfrage nach konfigurierbaren Workflows und funktionsübergreifender Akzeptanz über Betrieb, Qualität, Wartung und IT hinweg, was Lösungen mit starken Integrationsmustern zu Historian-Systemen, APM/EAM und Cloud-Analytik-Stacks begünstigt.
Recent Industry Developments in Markt für elektronische Schichtbetriebsmanagementlösungen
- April 2026: Hexagon AB integriert Betreiber-Inspektionsdaten der j5 Operations Management Solution in HxGN APM, um vorausschauende Wartung und Anlagenzustand zu verbessern. Die Integration unterstützt die Kontinuität von Anlagenzustandsdaten über OT/IT hinweg und stärkt Hexagons integriertes Ökosystem für Schichtbetrieb und Anlagenmanagement.
- März 2026: eschbach veröffentlichte den Shiftconnector Activity Scheduler, eine Funktion zur Terminplanung und Koordination auf Geräteebene für die pharmazeutische und chemische Fertigung. Diese Weiterentwicklung erhöht die Planungsgranularität innerhalb von ESOMS für stark regulierte Branchen und spiegelt das anbietergetriebene Bündeln von Schichtmanagement mit anlagenweiten Datenplattformen wider.
- Juli 2024: Hexagon AB brachte HxGN SDx2 auf den Markt, eine cloud-native SaaS-Lösung zur Verwaltung industrieller Anlagen und Betriebsabläufe mit Prozessdatenintegration. Der Eintritt dieser cloud-nativen Plattform in das ESOMS-Ökosystem signalisiert eine anhaltende Plattformerweiterung und Datenintegrationsfähigkeiten im Schichtbetrieb.


Markt für elektronische Schichtbetriebsmanagementlösungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt bezahlte Software- und zugehörige Lösungsumsätze aus elektronischen Schichtbetriebsmanagement-Lösungen, die Schichtübergaben, Betreiberprotokolle, Schichtnotizen, Aufgabenverfolgung und Koordinationsworkflows für industrielle und betriebsintensive Standorte digitalisieren.
Umfangsausschlüsse: Wir schließen generische HR-Planungstools, reine Zeit- und Anwesenheitsprodukte sowie Dienstleistungen aus, die die schichtübergreifende betriebliche Übergabe und Protokollierung nicht direkt unterstützen.
Übersicht der Segmentierung
- Nach Anwendung
- Verfolgung eingeschränkter Betriebsbedingungen (LCO)
- Verwaltung und Compliance
- Verfolgungs- und Kontroll-Dashboards
- Personalqualifizierung und -planung
- Prädiktive Schichtanalytik
- Nach Endnutzerbranche
- Öl und Gas
- Chemie und Petrochemie
- Energie und Versorgung
- Automobil und Transport
- Militär und Verteidigung
- Pharmazeutika und Life Sciences
- Metalle, Bergbau und Materialien
- Sonstige Endnutzerbranchen
- Nach Bereitstellungsmodus
- Cloudbasiert
- Vor Ort
- Hybrid
- Nach Organisationsgröße
- Großunternehmen
- Kleine und mittelständische Unternehmen (KMU)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Singapur
- Malaysia
- Australien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um den messbaren Marktrahmen zu definieren und die anfängliche Nachfrage und Akzeptanz für die Digitalisierung schichtbasierter Betriebsabläufe abzubilden. Wir stützten uns auf öffentliche Quellen wie das US Bureau of Labor Statistics, die US Energy Information Administration, Eurostat, die Internationale Energieagentur und die Internationale Arbeitsorganisation, um die Arbeitskräfteintensität, schichtintensive Branchen und industrielle Aktivitätstrends zu verstehen, die typischerweise das Kaufverhalten beeinflussen.
Auf der Angebotsseite haben wir Unternehmensmeldungen, Geschäftsberichte, Investorenpräsentationen, Produktdokumentationen und seriöse Presseberichte überprüft, um zu verfolgen, wie diese Anbieter ihre Lösungen positionieren und ihre Markteinführungsmuster beschreiben. Wir nutzten zudem selektiv kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken, um Produktfußabdrücke und Unternehmensstrukturen gegenzuprüfen, die die Umsatzzuordnung erschweren können. Die hier aufgeführten Sekundärquellen sind beispielhaft, und wir haben zudem weitere öffentliche Dokumente und Datenbanken zur Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, was tatsächlich im Rahmen des elektronischen Schichtbetriebsmanagements beschafft wird, wie Implementierungen bepreist werden (Standort-, Nutzer- oder Unternehmensverträge) und wie sich die Nutzung nach dem Pilotrollout ausweitet. Wir sprachen mit einer Mischung aus Lösungsverantwortlichen, Werks- und Betriebsleitern sowie Fachbereichsleitern in wichtigen Industrieregionen, damit Annahmen zu Akzeptanztempo, Verlängerungsverhalten und Implementierungsdauer mit realen Beschaffungserfahrungen abgeglichen werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 33 % | CXOs: 12 % | APAC: 43 % |
| Mid-Tier: 53 % | Funktions-/Bereichsleiter: 29 % | EMEA: 32 % |
| Kleinere Akteure: 14 % | Manager: 59 % | Amerika: 25 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einer Top-Down-Bewertung des Nachfragepools, bei der die Ausgaben für Industriesoftware anhand der Intensität schichtbasierter Betriebsabläufe und des praktisch adressierbaren Fußabdrucks von Standorten mit durchgehendem 24/7-Betrieb eingegrenzt werden. Sobald der Marktpool erstellt ist, überprüfen wir ihn mit gezielten Bottom-Up-Kontrollen wie stichprobenartig erfassten Vertragswerten, geschätzten Nutzerzahlen pro Standort und Feedback aus dem Vertriebskanal zu typischen Rollout-Größen. Dies hilft, eine Überzählung zu korrigieren, die auftreten kann, wenn breite Softwarekategorien als Ausgangspunkt verwendet werden.
Zu den im Modell verwendeten Inputs gehören der Anteil der Anlagen mit durchgehendem Betrieb, das Tempo des Ersatzes papierbasierter Logbücher durch elektronische Protokolle, die Präferenz für Cloud gegenüber On-Premise in betrieblichen Umgebungen, die durchschnittliche Entwicklung des Vertragswerts bei zusätzlichen Modulen sowie das Verlängerungs- und Erweiterungsverhalten nach dem ersten Jahr. Die Prognosen wurden mithilfe von Szenarioanalysen erstellt, die durch Expertenmeinungen zu Budgets für industrielle Digitalisierung, Compliance-Druck in sicherheitskritischen Betrieben und Integrationsbereitschaft mit bestehenden Betriebssystemen gestützt wurden. Fehlte Bottom-Up-Evidenz für kleinere Regionen, wurde die Lücke mit Proxy-Annahmen behandelt, die an industrielle Produktion und Standortzahlen gekoppelt sind, gefolgt von einer Plausibilitätsprüfung anhand von Interview-Feedback.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit die endgültigen Zahlen erklärbar und reproduzierbar bleiben. Das Modell wird mit unabhängigen Signalen wie industriellen Aktivitätstrends, gemeldeten Hinweisen zur Softwareumsatzmischung und realistischer Standort-Rollout-Kapazität verglichen, und Abweichungen werden vor der endgültigen Freigabe untersucht.
Wir führen zudem Konsistenzprüfungen über Regionen und Endnutzergruppen hinweg durch, um Akzeptanzraten zu identifizieren, die für den lokalen Betriebskontext zu hoch erscheinen. Wird eine wesentliche Abweichung festgestellt, werden Befragte erneut kontaktiert und die Annahmen aktualisiert, gefolgt von einem weiteren Überprüfungszyklus. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn bedeutende Marktereignisse Nachfrage, Preisgestaltung oder Bereitstellungsmuster verändern. Abschließend wird eine letzte Prüfung vor der Auslieferung durchgeführt, um die aktuellste Sicht widerzuspiegeln.
Vergleich der von Mordor Intelligence ermittelten Marktgröße für Lösungen im elektronischen Schichtbetriebsmanagement mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für elektronische Schichtbetriebsmanagement-Lösungen stimmen häufig nicht überein, da unterschiedliche Studien unterschiedliche Softwarekategorien erfassen und Dienstleistungen, Bereitstellungsarten sowie die Abdeckung des Endnutzungsbereichs jeweils auf ihre eigene Weise behandeln. Unterschiede ergeben sich zudem daraus, wie die Preisgestaltung über die Zeit projiziert wird und wie schnell der Datensatz nach Produktveränderungen oder umfangreichen industriellen Ausgabenänderungen aktualisiert wird.
Einige Schätzungen erweitern den Umfang auf angrenzende Workforce-Tools oder umfassendere Betriebsplattformen, die typischerweise nicht in erster Linie für Schichtübergabe und Betreiberprotokollierung erworben werden. Aus Sicht von Mordor Intelligence wird Umsatz nur dann erfasst, wenn die Lösung die elektronische Schichtübergabe, Schichtprotokolle und die damit verbundene betriebliche Koordination direkt unterstützt, wobei generische Terminplanung und Zeiterfassung ausgeschlossen sind, sodass der Nachfragepool an die Nutzung im Anlagenbetrieb gebunden bleibt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,29 Mrd. USD (2025) | |
| Branchenforschungsportal A | 8,20 Mrd. USD (2023) | Verwendet einen breiteren funktionalen Umfang, der breitere Betriebssoftware und verwandte Workflow-Tools einbeziehen kann, und wendet zudem ein früheres Basisjahr an, das möglicherweise neuere Änderungen bei Preisgestaltung und Bereitstellungsmix nicht widerspiegelt. |
| Forschungsverlag B | 2,29 Mrd. USD (2024) | Scheint einen engeren Ansatz zur Umsatzerfassung anzuwenden, der Unternehmensverträge und Rollouts über mehrere Standorte unterzählen kann, und behandelt Dienstleistungen und Integrationen möglicherweise regionsübergreifend uneinheitlich. |
Über alle drei Zahlen hinweg wird der Großteil der Abweichung dadurch erklärt, wie weit der Umfang in angrenzende Workforce- und Betriebssoftware hineinreicht, sowie dadurch, wie Vertragswerte und Rollout-Erweiterung behandelt werden. Indem der erfasste Umsatz an dokumentierte Anwendungsfälle für Schichtübergabe und Protokollierung gebunden bleibt und anschließend mit Vertrags- und Standortsignalen aus Interviews abgeglichen wird, bleibt die Größenbestimmung transparent und leichter reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für elektronische Schichtbetriebsmanagementlösungen?
Der Markt ist im Jahr 2026 6,83 Milliarden USD wert und wird bis 2031 voraussichtlich 10,33 Milliarden USD erreichen.
Welche Region führt beim Umsatzbeitrag?
Nordamerika hält 36,25 % des Umsatzes, angetrieben durch strenge regulatorische Vorschriften und ausgereifte Automatisierungsökosysteme.
Welches Anwendungssegment wächst am schnellsten?
Prädiktive Schichtanalytik wird voraussichtlich mit einer CAGR von 11,05 % wachsen, dank KI-basierter Einsatzoptimierung.
Warum gewinnen hybride Bereitstellungen an Bedeutung?
Hybride Modelle verbinden Cloud-Skalierbarkeit mit Vor-Ort-Sicherheit und wachsen bis 2031 mit einer CAGR von 10,75 %.
Was hemmt eine schnellere Akzeptanz bei kleinen Unternehmen?
Hohe Installations- und Wechselkosten sowie begrenztes technisches Personal verlangsamen die Akzeptanz trotz SaaS-Verfügbarkeit.
Welche Branchenvertikale bietet das größte Wachstumspotenzial?
Metalle, Bergbau und Materialien werden voraussichtlich jährlich um 10,55 % wachsen, da autonome und prädiktive Betriebsabläufe zunehmen.
Seite zuletzt aktualisiert am:



