
Malaysia-IKT-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 28.21 Milliarden US-Dollar |
| Marktgröße (2026) | 28.65 Milliarden US-Dollar |
| Marktgröße (2031) | 30.98 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 1.58 % |
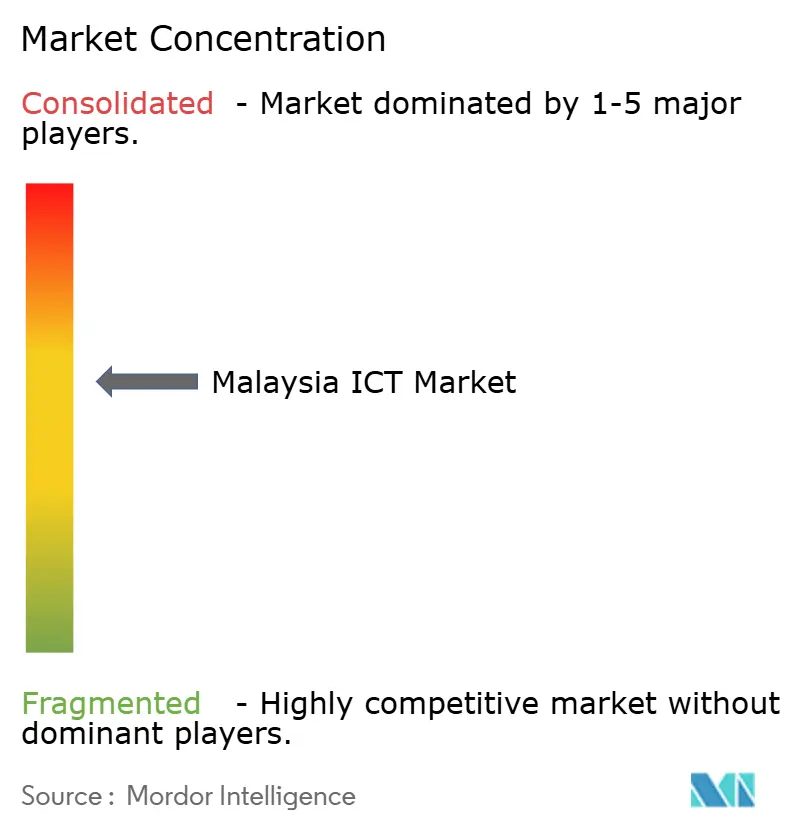
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Malaysia-IKT-Marktanalyse von Mordor Intelligence
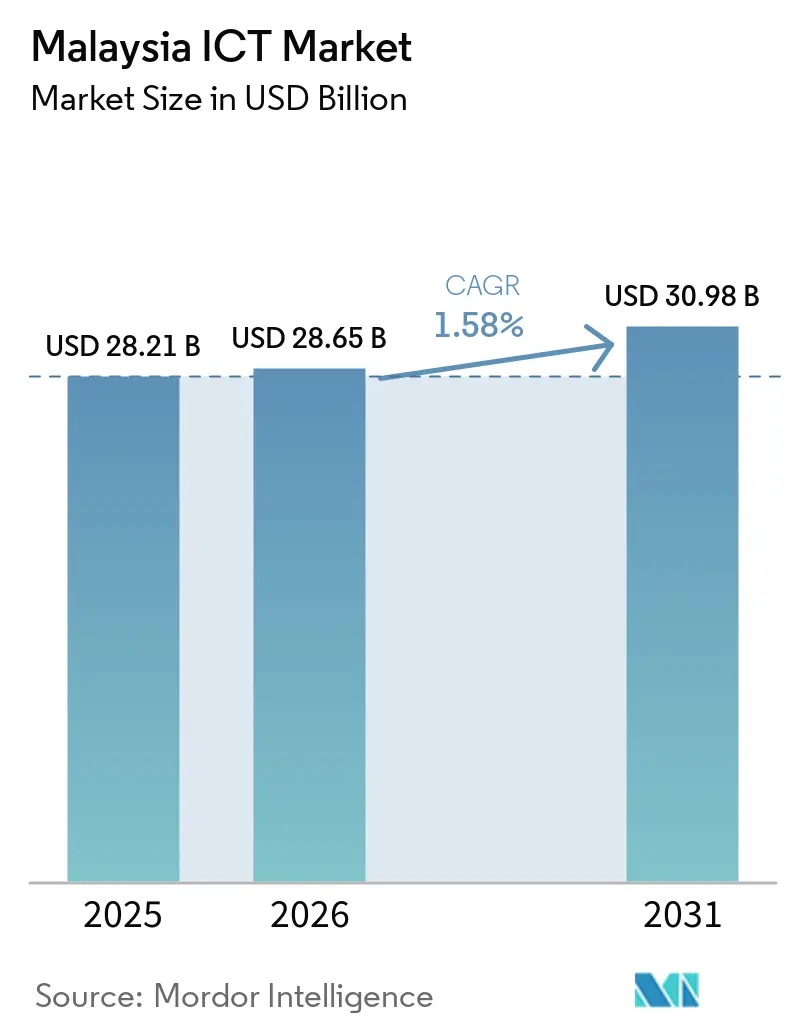
Die Malaysia ICT-Marktgröße soll von 28,21 Milliarden USD im Jahr 2025 und 28,65 Milliarden USD im Jahr 2026 auf 30,98 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 1,58 % verzeichnen.
Robuste Finanzierung des öffentlichen Sektors im Rahmen von MyDIGITAL und dem 12. Malaysia-Plan, eine duale 5G-Netzwerkarchitektur sowie Verpflichtungen in Höhe von 9,2 Milliarden USD für Hyperscale-Rechenzentren stützen gemeinsam eine zweistellige Nachfrage nach Cloud-Plattformen, Cybersicherheit und Edge-Konnektivität. Unternehmenskunden ersetzen weiterhin veraltete MPLS-Verbindungen durch private 5G-Netzwerke, während das Cloud-First-Mandat der Regierung die Beschaffungszyklen für Infrastruktur-als-Dienst- und Plattform-als-Dienst-Angebote verkürzt. Großunternehmen treiben den kurzfristigen Umsatz durch moderne ERP-Konvertierungen voran, während kleine und mittlere Unternehmen ihre Ausgabenentwicklung durch Zuschüsse, Steuerabzüge und Abonnementpreise beschleunigen, die die digitale Kluft verringern. Trotz Stromversorgungsengpässen in Johor und einem nationalen Mangel an Cybersicherheitsfachkräften halten anhaltende ausländische Direktinvestitionen und ein wettbewerbsfähiges Trägerdynamik die Wachstumsaussichten für den Malaysia-IKT-Markt aufrecht.
Wichtigste Erkenntnisse des Berichts
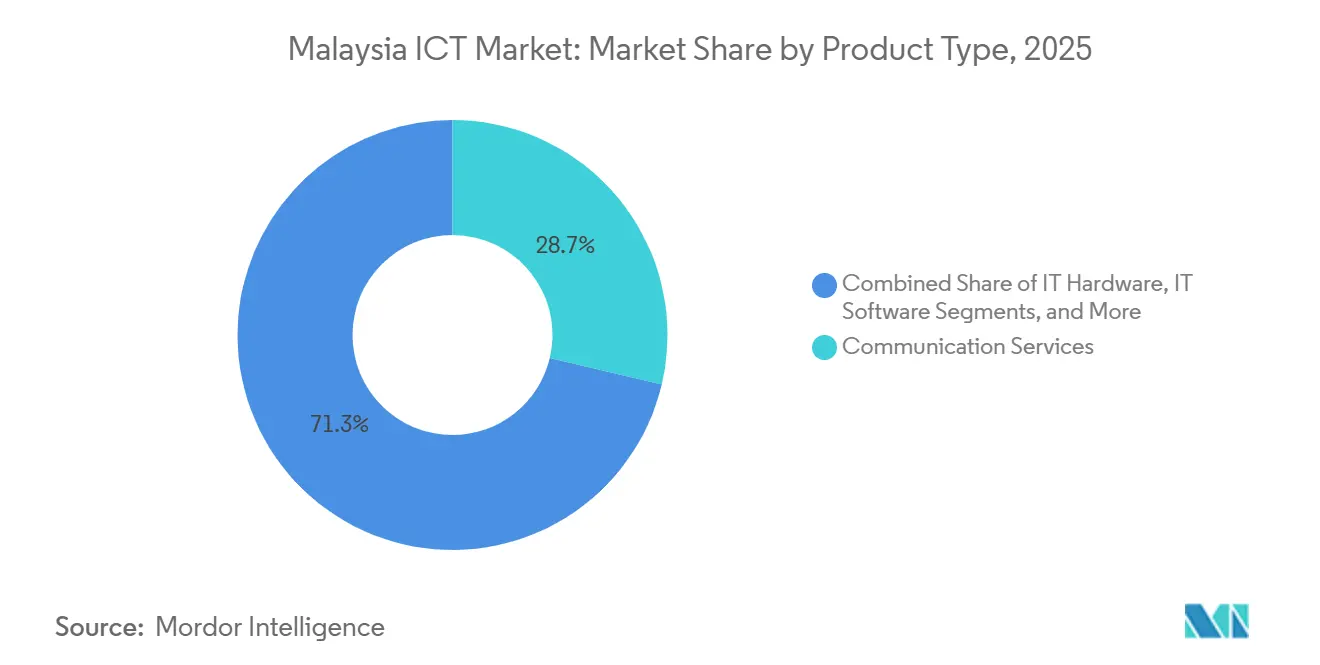
- Nach Produkttyp führten Kommunikationsdienste mit einem Anteil von 28,70 % am Malaysia ICT-Markt im Jahr 2025, während IT-Sicherheit bis 2031 mit einer CAGR von 3,99 % wächst.
- Nach Unternehmensgröße entfielen 58,20 % der Ausgaben im Jahr 2025 auf Großunternehmen, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 4,10 % wachsen werden.
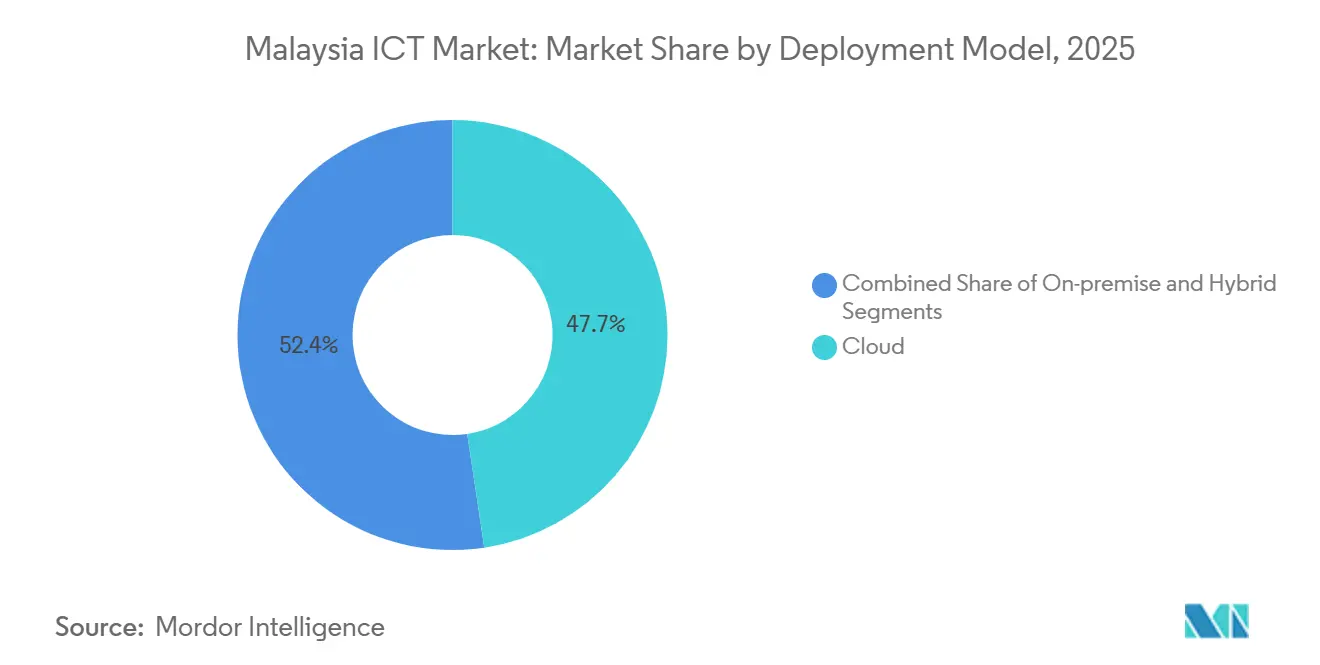
- Nach Bereitstellungsmodell entfielen 47,65 % der Malaysia ICT-Marktgröße im Jahr 2025 auf die Cloud-Bereitstellung, die zwischen 2026 und 2031 mit einer CAGR von 3,40 % wachsen soll.
- Nach Branchenvertikale entfielen 19,30 % der Ausgaben im Jahr 2025 auf Fertigung und Industrie 4.0, während Gaming und Esports mit der schnellsten CAGR von 5,30 % bis 2031 wächst.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~)% Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Umsetzung von MyDIGITAL und dem 12. Malaysia-Plan | +2.1% | National, frühe Gewinne im Klang Valley, Johor, Penang | Mittelfristig (2–4 Jahre) |
| Nationaler 5G-Ausbau unter dualem Netzwerkmodell | +1.8% | National, städtischer Erstausbau mit ländlicher Abdeckung bis 2027 | Kurzfristig (≤ 2 Jahre) |
| Cloud-First-Politik als Katalysator für Hyperscale-Rechenzentrumsbauten | +1.5% | National, konzentriert in Selangor, Johor, Penang | Langfristig (≥ 4 Jahre) |
| Digitale Steueranreize und Matching-Zuschüsse für KMU | +0.9% | National, höhere Inanspruchnahme in Selangor, Penang, Johor | Mittelfristig (2–4 Jahre) |
| Nationales PADU-Register erschließt Analysebedarf | +0.7% | National, Regierung und BFSI-Sektoren führen bei der Einführung | Kurzfristig (≤ 2 Jahre) |
| KI-optimierter Stromtarif für GPU-Cluster in Kedah | +0.4% | Regional, Kedah mit potenziellem Replikationspotenzial in Sarawak | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Umsetzung von MyDIGITAL und dem 12. Malaysia-Plan
Bundeshaushaltsmittel in Höhe von insgesamt 3,5 Milliarden RM in den Haushalten 2025–2026 halten Ministerien auf Kurs, um 80 % der digitalen öffentlichen Dienste durchgängig bereitzustellen. Siebenundvierzig Behörden migrierten im Jahr 2024 veraltete Arbeitslasten, was eine stetige Pipeline für Cloud-Migration, SaaS-Beschaffung und verwaltete Dienste signalisiert. Der bevorstehende 13. Malaysia-Plan erweitert die Agenda und formalisiert ein Ziel von 50 % digitalem Wirtschafts-BIP bis 2030, was das Unternehmensvertrauen in die langfristige IKT-Nachfrage weiter verankert. Anbietergebundenheitsklauseln werden neu geschrieben, was das Spielfeld für mittelständische malaysische Integratoren ebnet. Die Standardisierung der Beschaffung senkt zudem die Integrationskosten und fördert eine breitere Experimentierfreude mit Open-Source-Stacks und Microservices-Architekturen.
Nationaler 5G-Ausbau unter dualem Netzwerkmodell
Malaysias Entscheidung vom November 2024, U Mobile als zweiten 5G-Betreiber zu lizenzieren, führt zu anhaltendem Preiswettbewerb und Servicedifferenzierung. Die Bevölkerungsabdeckung von 81,6 % durch Digital Nasional Berhad in Kombination mit dem Fokus von U Mobile auf Industriezonen gibt Unternehmen die Wahl zwischen mehreren Anbietern und stärkere Verhandlungsmöglichkeiten bei Servicevereinbarungen. Der eigenständige 5G-Kern von CelcomDigi erreichte im März 2025 eine Latenz von unter 10 Millisekunden, ein wesentlicher Schwellenwert für automatisch geführte Fahrzeuge und Echtzeit-Sichtprüfungslinien.[1]Turmteilung reduziert die Kapitalintensität, während Glasfaser-Backhaul-Verträge inkrementelle Einnahmen an Infrastrukturanbieter leiten. Regulatorische Vorgaben für eine Bevölkerungsabdeckung von 90 % bis 2027 verkürzen den Bereitstellungszeitplan und ziehen Gerätebestellungen und Systemintegrierungsprojekte vor.
Cloud-First-Politik als Katalysator für Hyperscale-Rechenzentrumsbauten
Die Malaysia Cloud-Politik 2.0 klassifiziert Daten nach Sensibilität und erlaubt öffentliche Sektorarbeitslasten in konformen lokalen Regionen. AWS, Google Cloud, Microsoft und Oracle fügen gemeinsam 450 Megawatt IT-Last hinzu und positionieren Malaysia als drittgrößten Rechenzentrumsstandort in Südostasien.[2] Regeln zur Datensouveränität und lokalen Datenhaltung garantieren lokale Mandantschaft für sensible Anwendungen und steigern die Nutzung von Objektspeicher, GPU-Instanzen und verwalteten KI-Pipelines. Der Markteintritt von drei Hyperscalern senkte die Rechenpreise im Jahr 2025 um 15 % und erweiterte die adressierbare Nachfrage bei mittelständischen Unternehmen. Ein 10-jähriger Steuerurlaub auf Rechenzentrumseinkünfte für Standorte über 20 Megawatt sichert zudem künftige Bauphasen ab.
Digitale Steueranreize und Matching-Zuschüsse für KMU
KMU, die 97,4 % der Unternehmen ausmachen, kämpfen mit hohen IKT-Vorabkosten, profitieren jedoch von Matching-Zuschüssen von bis zu 5.000 RM, einem Steuerabzug von 200 % auf qualifizierte Ausgaben und sechsmonatigen Cloud-Kredit-Pilotprogrammen von Microsoft. Zusammen senken diese Anreize die Nettoausgaben für die digitale Transformation um fast ein Viertel. Da sich Abonnementmodelle verbreiten, ermöglichen monatliche Preispunkte unter 500 RM Kleinstunternehmen die Einführung von E-Commerce-Plattformen, Buchhaltungspaketen und CRM-Tools. Die Inanspruchnahme konzentriert sich auf Selangor, Penang und Johor, wo die Breitbandpenetration und die Akzeptanz digitaler Zahlungen den nationalen Durchschnitt übertreffen. Die zunehmende Beteiligung von KMU verbreitert den Gesamtauftragswertpool für SaaS-Anbieter und Anbieter verwalteter Dienste.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~)% Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Digitalisierungskosten für KMU | -0.8% | National, besonders ausgeprägt in Sabah, Sarawak, ländlichen Halbinselstaaten | Mittelfristig (2–4 Jahre) |
| Akuter Fachkräftemangel in der Cybersicherheit | -0.6% | National, am stärksten im Klang Valley, Penang, Johor | Langfristig (≥ 4 Jahre) |
| Geplante USP-Fondsabgabe auf Cloud-Anbieter | -0.3% | National, betrifft Unternehmen, die öffentliche Cloud nutzen | Kurzfristig (≤ 2 Jahre) |
| Strom- und Wasserversorgungsengpässe in Johor | -0.4% | Regional, Johor mit Ausstrahlungseffekten auf Selangor | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Digitalisierungskosten für KMU
Durchschnittliche Vorabinvestitionen von 80.000 RM für ein grundlegendes ERP-, E-Commerce- und Cybersicherheitspaket übersteigen das jährliche IT-Budget von 62 % der Kleinstunternehmen. Matching-Zuschüsse erreichten im Jahr 2025 weniger als 1 % der anspruchsberechtigten Unternehmen aufgrund komplexer Antragsverfahren und Kofinanzierungsverpflichtungen. Während Abonnementpreise die Kapitalbelastung erleichtern, belasten wiederkehrende Gebühren weiterhin den Cashflow in Sektoren mit sehr geringen Margen. Begrenzte Sicherheiten schränken die Bankkreditvergabe ein und zwingen Unternehmer, sich auf einbehaltene Gewinne zu verlassen. Der im Haushalt 2026 angekündigte Steuerabzug von 200 % sollte die Erschwinglichkeit verbessern, doch bürokratische Bearbeitungsprozesse könnten die spürbare Wirkung bis 2027 verzögern.
Akuter Fachkräftemangel in der Cybersicherheit
Malaysia fehlten im Jahr 2025 zwischen 15.000 und 20.000 qualifizierte Cybersicherheitsfachleute, was 40 % des Bedarfs entspricht. Mediangehälter von 120.000 RM bis 180.000 RM übersteigen die Möglichkeiten vieler mittelgroßer Unternehmen und öffentlicher Behörden. Universitäten schlossen im Jahr 2025 nur 2.500 Spezialisten ab, was eine anhaltende Lücke hinterlässt, die durch betriebliche Ausbildung nicht schnell geschlossen werden kann. Hohe Zertifizierungskosten und begrenzte Ausbildungsplätze schränken das Pipeline-Wachstum ein, obwohl ein neues subventioniertes Talentprogramm über drei Jahre auf 5.000 Teilnehmer abzielt. Die Auslagerung an Anbieter verwalteter Sicherheitsdienste gleicht Personaldefizite teilweise aus, verlagert jedoch die Ausgabenmuster hin zu Diensten statt zu Sicherheitsprodukten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Ausgaben für Sicherheit übertreffen veraltete InfrastrukturDas IT-Sicherheitssegment verzeichnete die schnellste Expansion mit einer CAGR von 3,99 % bis 2031, während Kommunikationsdienste den größten Anteil von 28,70 % am Umsatz 2025 behielten. Dieser Anstieg ist auf 1.200 im Jahr 2024 verzeichnete Ransomware-Vorfälle zurückzuführen, die Unternehmen dazu veranlassten, Zero-Trust-Frameworks und Endpunkt-Erkennungssuiten einzuführen. Malaysische Telekommunikationsunternehmen monetarisierten 5G durch die Bündelung von verwaltetem SD-WAN und trieben so den Cross-Selling-Absatz von Netzwerkzugangskontroll-Appliances voran. Gleichzeitig schrumpfte die Malaysia ICT-Marktgröße für traditionelle On-Premise-Server, da hyperscale Cloud-Optionen kostenwettbewerbsfähig wurden – ein Wandel, der sich in rückläufigen x86-Lieferungen zeigt.
Im Prognosezeitraum gewinnen Firewall-Erneuerungen, Identity Governance sowie Plattformen für Sicherheitsinformations- und Ereignismanagement schrittweise Marktanteile, während Sprach- und Datenverkehr von 4G auf eigenständige 5G-Kerne verlagert wird. Anbieter, die auf KI-gestützte Bedrohungserkennung setzen, profitieren von staatlichen Meldepflichten bei Datenschutzverletzungen, die verspätete Offenlegungen mit Bußgeldern belegen. Anbieter von Managed Detection and Response gewinnen Aufträge von mittelständischen Banken, die sich keine eigenen Security Operations Center leisten können. Infolgedessen steigen die IT-Services-Umsätze parallel dazu und unterstützen eine breitere Expansionsdynamik des Malaysia ICT-Marktes.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer-Unternehmensgröße:
KMU verringern die digitale KluftGroßunternehmen machten 2025 58,20 % der Ausgaben aus, doch ihr Wachstum verlangsamte sich auf 4,10 %, da die digitale Reife ein Plateau erreichte. Demgegenüber wachsen die Ausgaben von KMU mit einer CAGR von 8,10 %, was auf eine starke politische Unterstützung und erschwingliche Abonnements zurückzuführen ist. Verzögerungen bei der Hardware-Erneuerung in Unternehmensrechenzentren lenken Budgets zudem in Richtung verwalteter Dienste und Anwendungsmodernisierung.
Zuschüsse, Cloud-Guthaben und steuerliche Abzüge senken die Onboarding-Kosten und ermutigen Kleinhändler, Online-Storefronts und Cloud-POS-Module einzusetzen. Finanzinstitute stimmen Produktbündel – wie eingebettete Finanzierungen – auf digitalisierte KMU ab und verbreitern so die ICT-Nachfrage weiter. Infolgedessen steigt der Anteil des malaysischen ICT-Marktes, der auf KMU entfällt, von Jahr zu Jahr, was auf eine schrittweise Neuausrichtung der Kundenkonzentration hindeutet.
Nach Bereitstellungsmodell:
Hybride Architekturen balancieren Souveränität und AgilitätDie Cloud-Bereitstellung erfasste 2025 47,65 % der Ausgaben und wächst mit einer CAGR von 3,40 %, da konforme lokale Regionen in Betrieb gehen. Sensible Workloads aus dem Regierungs- und BFSI-Bereich werden migriert, sobald Anbieter die Einhaltung von ISO 27001 und lokale Datenspeicherung nachweisen. Hybridkonfigurationen bleiben für Fabriken, die Reaktionszeiten unter 10 Millisekunden benötigen, unverzichtbar, sodass Edge-Knoten neben zentralisierter, in der Cloud gehosteter Analytik koexistieren.
On-Premise-Investitionen konzentrieren sich auf Erneuerungszyklen und regulatorische Anforderungen, doch ihr Anteil sinkt, da Softwareanbieter Dauerlizenzmodelle einstellen. Kubernetes-Orchestrierung bildet die Grundlage für die Workload-Portabilität und reduziert die Abhängigkeit von einzelnen Anbietern. Insgesamt stützen diese Trends ein anhaltendes zweistelliges Wachstum beim Cloud-Verbrauch und verankern den breiteren Malaysia ICT-Markt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer-Branchenvertikale:
Gaming stört traditionelle HierarchienFertigung und Industrie 4.0 behielten 2025 mit 19,30 % den größten Anteil, angetrieben durch Smart-Factory-Anreize und private 5G-Pilotprojekte. BFSI-Modernisierungsprojekte, darunter Kernbanken-Überholungen im Wert von mehr als 450 Millionen RM, halten den Finanzdienstleistungssektor als zweitgrößte Käufergruppe.
Gaming und Esports verzeichnet jedoch mit einer CAGR von 5,30 % das schnellste Wachstum, unterstützt durch staatliche Turnierförderung und die Entwicklung Kuala Lumpurs zu einem Veranstaltungszentrum. Rollouts von KI-Robotern und Nachfrageprognose-Engines in der Einzelhandelslogistik beschleunigen die Budgets für Lagerautomatisierung. Das Gesundheitswesen investiert aggressiv in elektronische Gesundheitsakten vor einer Compliance-Frist im Jahr 2026, während Öl- und Gasunternehmen digitale Zwillinge auf Offshore-Plattformen einsetzen. Diese kombinierten Dynamiken diversifizieren die Einnahmequellen und stärken die Widerstandsfähigkeit des Malaysia ICT-Marktes.
Geografische Analyse
Der Klang-Valley-Cluster, der Kuala Lumpur, Selangor und Putrajaya umfasst, generierte rund 55 % bis 60 % der Ausgaben im Jahr 2025, gestützt durch Bundesbehörden und Hyperscale-Zonen in Cyberjaya. Johor folgte mit 12 % bis 15 % und nutzte die Anreize von Iskandar Malaysia sowie die grenznahe Lage zu Singapur. Penang trug knapp 10 % bei, wo Halbleiterwerke auf privates 5G und Edge-Computing für die Qualitätskontrolle in Echtzeit aufrüsteten.
Sabah und Sarawak lieferten gemeinsam weitere 8 % bis 10 % und verzeichneten dabei die schnellsten Wachstumsraten von 9,5 % bis 10,5 %, begünstigt durch Glasfaserausbauprogramme mit dem Ziel, die Durchdringungsrate bis 2027 zu verdoppeln. Kedahs bevorzugter Tarif von RM 0,28 pro Kilowattstunde zog GPU-Cluster-Betreiber in seinen Technologiepark und ließ ein KI-Micro-Ökosystem entstehen. Engpässe bei der Stromversorgung in Johor riskieren, einige Bauprojekte nach Selangor zu verlagern, das einen Überschuss von 500 Megawatt aufrechthält.
Mittelgroße Städte wie Ipoh, Kuching und Kota Kinabalu bieten ungenutzte Bandbreitenkapazitäten, was staatliche Pilotprojekte mit digitalen Kiosken zur Schließung von Lücken in der letzten Meile anregt. Ländliche Bezirke in Perlis, Pahang und Terengganu hinken mit einer Glasfaserabdeckung von 25 % bis 30 % hinterher, doch öffentliche WLAN-Kioske, die 2025 eingerichtet wurden, beginnen die Kluft zu überbrücken und schaffen schrittweise neue Nachfragepotenziale im Malaysia IKT-Markt.
Wettbewerbslandschaft
Moderate Fragmentierung prägt die Wettbewerbstopologie: Die fünf größten Akteure kontrollieren zusammen rund 40 % des Umsatzes und lassen bedeutenden Spielraum für spezialisierte Integratoren und SaaS-Disruptoren. Telekom Malaysias Erwerb eines 30-prozentigen Cybersicherheitsanteils im März 2025 stärkt seine Bündelung verwalteter Sicherheitsdienste und konterkariert CelcomDigis aggressiven 5G-Unternehmensausbau. Das Rechenzentrumsgelände von Microsoft Malaysia im Wert von 2,2 Milliarden USD sichert einen Fünfjahres-Azure-Vertrag mit dem Finanzministerium und unterstreicht die Fähigkeit von Hyperscalern, Investitionsausgaben in Ankerverträge umzuwandeln.
AWS, Google Cloud, Oracle und Huawei Cloud konkurrieren mit Zusicherungen zur Datensouveränität, während TIME dotComs symmetrisches 10-Gigabit-Breitband Marktführer um bis zu 25 % unterbietet und Medienproduktionsstudios sowie Fintech-Startups gewinnt. Ericssons Multi-Access-Edge-Computing-Knoten, die mit CelcomDigi in Penang und Johor eingesetzt werden, veranschaulichen die anbieterzentrierte Ökosystemschaffung rund um latenzempfindliche Fertigungsarbeitslasten[3].
Original Intelligence, im Januar 2025 mit 120 Millionen RM finanziert, entwickelt große Sprachmodelle in Bahasa Malaysia mit dem Ziel, lokalen Kontext in Regierungs- und Bildungsanwendungen einzubetten. Anbieter verwalteter Dienste wie Accenture, TCS, Wipro und IBM skalieren ihre inländische Belegschaft, um Cloud-Migrationen, Cybersicherheits-Outsourcing und KI-Datenbeschriftungsverträge zu bewältigen. Die Einhaltung von ISO 27001 und der 72-Stunden-Meldepflicht bei Datenschutzverletzungen gemäß dem Gesetz zum Schutz personenbezogener Daten bleibt ein grundlegender Differenzierungsfaktor bei BFSI- und Behördenausschreibungen.
Marktführer im Malaysia-IKT-Bereich
-
Accenture plc
-
Amazon Web Services Malaysia Sdn Bhd
-
CelcomDigi Berhad
-
Cisco Systems (Malaysia) Sdn Bhd
-
Dell Technologies Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Malaysia IKT-Markt Unternehmen in diesem Bericht
- Accenture plc
- Amazon Web Services Malaysia Sdn Bhd
- CelcomDigi Berhad
- Cisco Systems (Malaysia) Sdn Bhd
- Dell Technologies Inc.
- DXC Technology Company
- Ericsson (Malaysia) Sdn Bhd
- Google Cloud Malaysia Sdn Bhd
- Hewlett Packard Enterprise Co.
- Honeywell International Inc.
- Huawei Technologies (Malaysia) Sdn Bhd
- International Business Machines Corp.
- Maxis Berhad
- Microsoft Malaysia Sdn Bhd
- Oracle Corp.
- Original Intelligence Sdn Bhd
- SAP Malaysia Sdn Bhd
- Tata Consultancy Services Ltd.
- Telekom Malaysia Berhad (TM)
- TIME dotCom Berhad
- U Mobile Sdn Bhd
- Wipro Ltd.
Neueste Industrielle Entwicklungen in Malaysia IKT-Markt
- Januar 2026: Google Cloud Malaysia nahm den kommerziellen Betrieb seiner Kuala-Lumpur-Region auf und fügte Vertex AI und BigQuery dem lokalen Katalog hinzu.
- Dezember 2025: U Mobile erreichte 2.000 5G-Basisstationen sechs Monate vor dem Zeitplan und erzielte eine Bevölkerungsabdeckung von 42 %.
- Oktober 2025: Microsoft Malaysia erweiterte seinen Cyberjaya-Campus um ein drittes Rechenzentrumsgebäude und führte Azure OpenAI Service und Azure Quantum ein.
- September 2025: Oracle kündigte eine Johor-Cloud-Region im Wert von 1,0 Milliarden USD an, die für die Inbetriebnahme im dritten Quartal 2027 geplant ist.
Berichtsumfang des Malaysia-IKT-Marktes
Der Markt ist definiert durch die Einnahmen aus dem Verkauf von IKT-Angeboten, einschließlich IT-Hardware, IT-Software, IT-Dienste, IT-Infrastruktur/Rechenzentren, IT-Sicherheit/Cybersicherheit und Kommunikationsdienste, die in verschiedenen Endnutzerbranchen in Malaysia eingesetzt werden.
Der Malaysia-IKT-Marktbericht ist segmentiert nach Produkttyp (IT-Hardware, IT-Software, IT-Dienste, IT-Infrastruktur, IT-Sicherheit und Kommunikationsdienste), Endnutzer-Unternehmensgröße (kleine und mittlere Unternehmen sowie Großunternehmen), Bereitstellungsmodell (On-Premise, Cloud und Hybrid) sowie Endnutzer-Branchenvertikale (Regierung und öffentliche Verwaltung, BFSI, Energie und Versorgung, Einzelhandel, E-Commerce und Logistik, Fertigung und Industrie 4.0, Gesundheitswesen und Biowissenschaften, Öl und Gas sowie Gaming und Esports). Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| IT-Hardware |
| IT-Software |
| IT-Dienste |
| IT-Infrastruktur |
| IT-Sicherheit |
| Kommunikationsdienste |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| On-Premise |
| Cloud |
| Hybrid |
| Regierung und öffentliche Verwaltung |
| BFSI |
| Energie und Versorgung |
| Einzelhandel, E-Commerce und Logistik |
| Fertigung und Industrie 4.0 |
| Gesundheitswesen und Biowissenschaften |
| Öl und Gas (vor-, mittel- und nachgelagert) |
| Gaming und Esports |
| Sonstige Vertikalen |
| Nach Produkttyp | IT-Hardware |
| IT-Software | |
| IT-Dienste | |
| IT-Infrastruktur | |
| IT-Sicherheit | |
| Kommunikationsdienste | |
| Nach Endnutzer-Unternehmensgröße | Kleine und mittlere Unternehmen |
| Großunternehmen | |
| Nach Bereitstellungsmodell | On-Premise |
| Cloud | |
| Hybrid | |
| Nach Endnutzer-Branchenvertikale | Regierung und öffentliche Verwaltung |
| BFSI | |
| Energie und Versorgung | |
| Einzelhandel, E-Commerce und Logistik | |
| Fertigung und Industrie 4.0 | |
| Gesundheitswesen und Biowissenschaften | |
| Öl und Gas (vor-, mittel- und nachgelagert) | |
| Gaming und Esports | |
| Sonstige Vertikalen |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Malaysia-IKT-Markt bis 2031 erreichen?
Die Malaysia ICT-Marktgröße soll von 28,21 Milliarden USD im Jahr 2025 und 28,65 Milliarden USD im Jahr 2026 auf 30,98 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 1,58 % verzeichnen.
Wie schnell wächst die Cloud-Bereitstellung im malaysischen IKT-Sektor?
Die Cloud-Ausgaben wachsen zwischen 2026 und 2031 mit einer CAGR von 3,40 %.
Welche Produktkategorie wächst am schnellsten?
IT-Sicherheit verzeichnet das schnellste Wachstum und wächst bis 2031 mit einer CAGR von 3,99 %.
Warum gilt Gaming und Esports als wachstumsstarke Vertikale?
Staatliche Förderung, die Ausrichtung nationaler Turniere und ein großes Online-Publikum treiben eine CAGR von 5,30 % für Gaming und Esports an.