
Marktgröße und Marktanteil Industriekautschuk
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
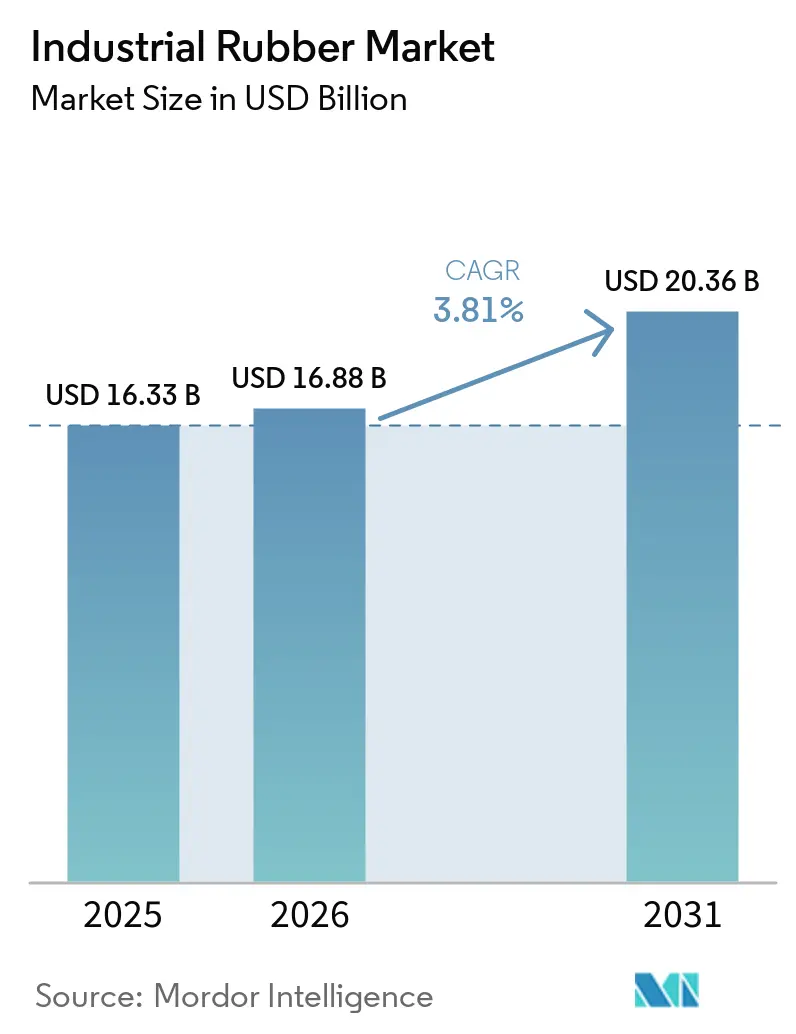
| Marktgröße (2026) | 16.88 Milliarden US-Dollar |
| Marktgröße (2031) | 20.36 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.81 % |
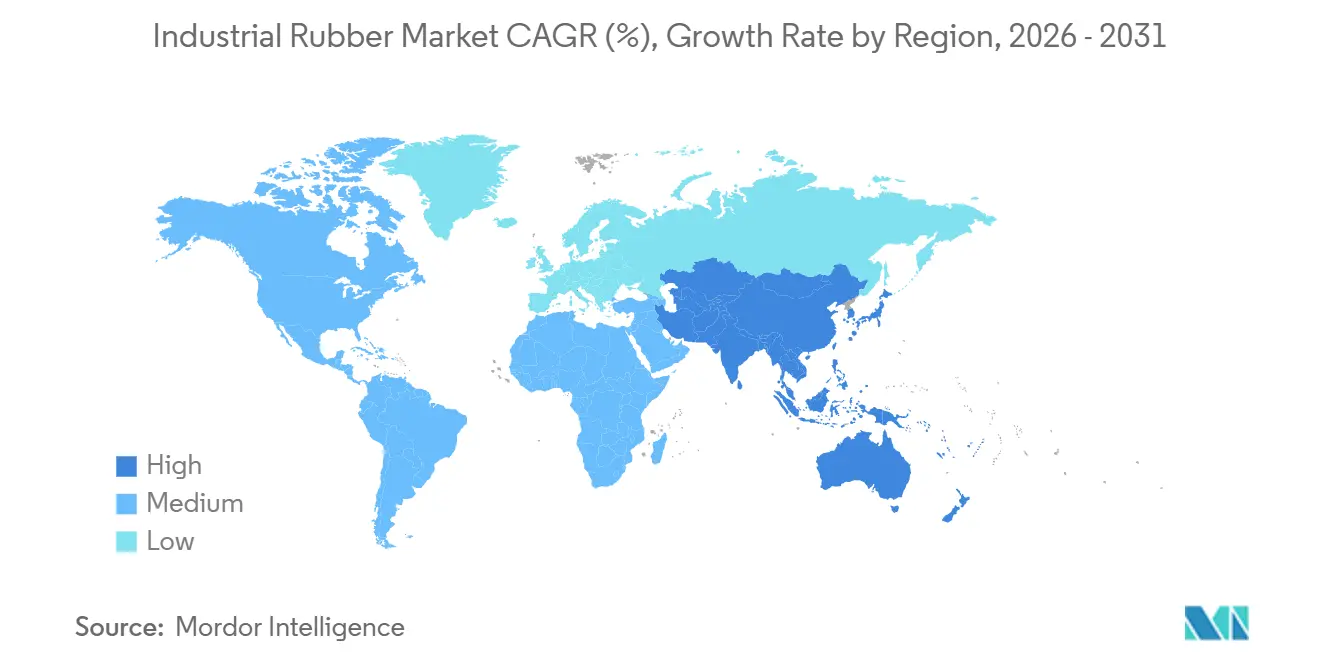
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
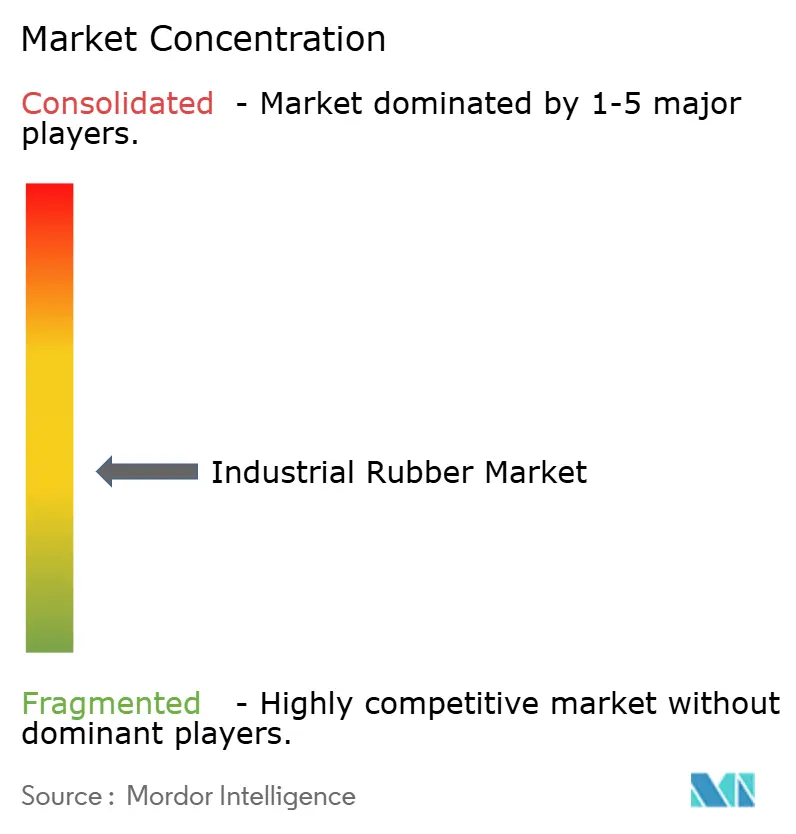
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Industriekautschuk von Mordor Intelligence
Die Marktgröße für Industriekautschuk wird voraussichtlich von 16,33 Milliarden USD im Jahr 2025 und 16,88 Milliarden USD im Jahr 2026 auf 20,36 Milliarden USD bis 2031 anwachsen, was einer CAGR von 3,81 % zwischen 2026 und 2031 entspricht. Elektrifizierte Fahrzeuge, digitalisierte Mischlinien und Vorgaben der Kreislaufwirtschaft gestalten den Markt für Industriekautschuk neu, da Lieferanten herkömmliches EPDM durch leichtere thermoplastische Elastomere ersetzen, IoT-Sensoren in Mischwerke integrieren und Devulkanisierungsanlagen für Recyclingkautschuk ausbauen. Gleichzeitig zwangen Butadienpreisschwankungen zwischen 800 und 1.200 USD pro Tonne im Jahr 2024 die Hersteller dazu, Rohstoffrisiken abzusichern und gleichzeitig biobasierte Alternativen voranzutreiben. Synthetische Qualitäten dominieren nach wie vor, doch Recyclingkautschuk wächst jährlich um 5,06 %, da EU-Mikroplastikregelungen und Chinas Aktionsplan für umweltfreundliche Fertigung geschlossene Materialkreisläufe begünstigen. Die Nachfrage nach flammhemmenden, hochzugfesten Förderbändern steigt auch in neuen Bergbaukorridoren in Indonesien, Chile und Südafrika, die die Normen ISO 340/14890 erfüllen müssen. Asien-Pazifik bleibt das Produktions- und Verbrauchszentrum, da Infrastruktur-Großprojekte entlang der Neuen Seidenstraße entstehen und Indien seine Fahrzeugproduktion auf 5 Millionen Einheiten steigert, was Tier-1-Investitionen in lokale Dichtungs-, Schlauch- und Schwingungsdämpfungskapazitäten aufrechterhält.
Wichtigste Erkenntnisse des Berichts
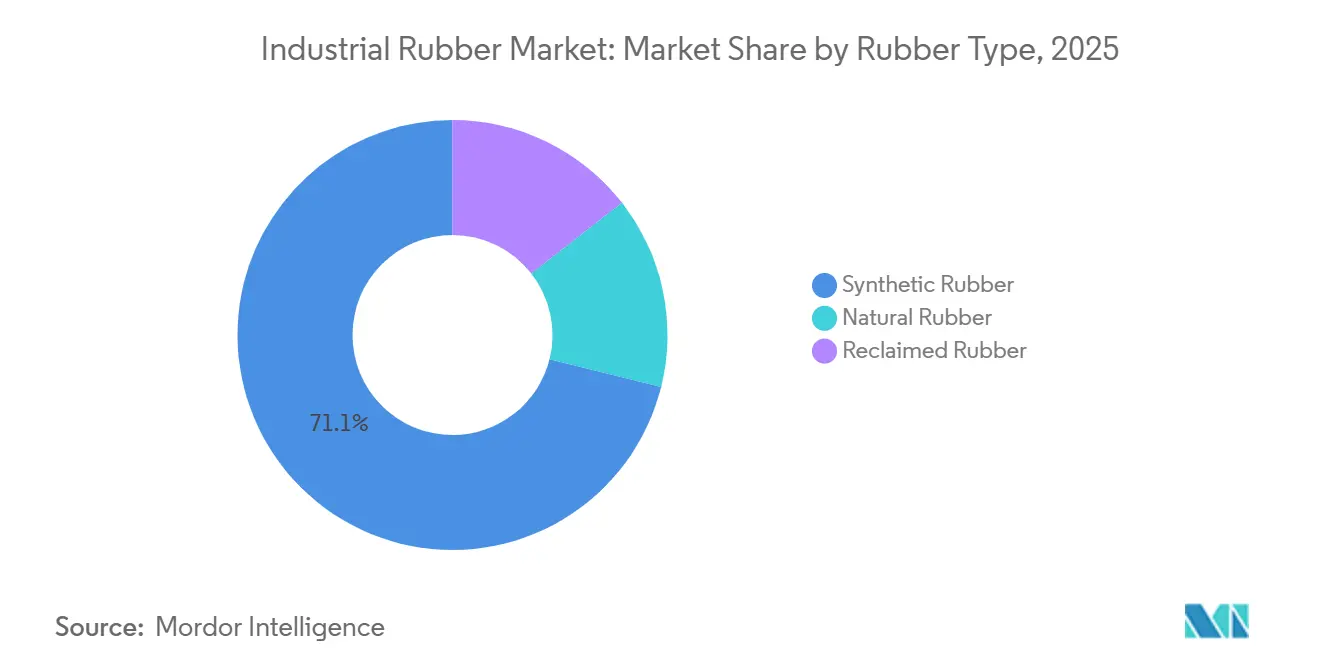
- Nach Kautschuktyp führte Synthesekautschuk mit einem Marktanteil von 71,12 % am Markt für Industriekautschuk im Jahr 2025, während Recyclingkautschuk mit einer prognostizierten CAGR von 5,06 % bis 2031 das höchste Wachstum verzeichnete.
- Nach Verfahren entfiel auf die Extrusion ein Anteil von 45,18 % an der Marktgröße für Industriekautschuk im Jahr 2025; der 3D-Druck soll mit einer CAGR von 4,20 % am schnellsten wachsen.
- Nach Anwendung entfielen auf Förderbänder 38,67 % der Marktgröße für Industriekautschuk im Jahr 2025, und sie wachsen bis 2031 ebenfalls mit einer CAGR von 4,91 %.
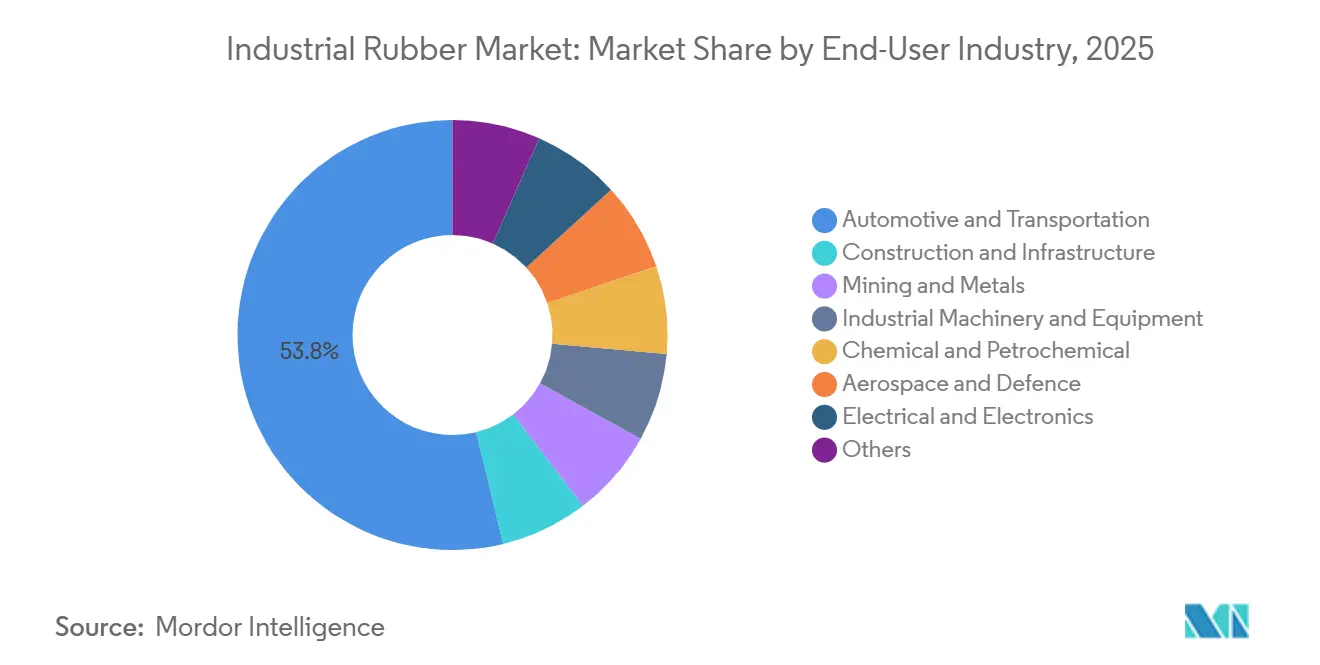
- Nach Endverbraucherbranche hielt Automobil und Transport im Jahr 2025 einen Anteil von 53,78 % an der Marktgröße für Industriekautschuk, während Luft- und Raumfahrt sowie Verteidigung voraussichtlich mit einer CAGR von 4,98 % wachsen wird.
- Nach Geografie erfasste Asien-Pazifik im Jahr 2025 einen Marktanteil von 59,09 % am Markt für Industriekautschuk und soll mit einer CAGR von 4,14 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Anwendung als Förder- und Treibriemen | +1.10% | Asien-Pazifik-Kern (China, Indien, Indonesien), Ausweitung auf Südamerika (Chile, Brasilien) und Naher Osten und Afrika (Südafrika) | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Hochdruckschläuchen | +0.80% | Global, mit Schwerpunkt in den Öl- und Gassektoren Nordamerikas und des Nahen Ostens | Kurzfristig (≤ 2 Jahre) |
| Durch Elektrofahrzeuge ausgelöster Boom bei leichten Automobilkomponenten | +1.30% | Automobilfertigungszentren in Nordamerika, EU und China | Mittelfristig (2–4 Jahre) |
| Infrastrukturausbau in Schwellenländern | +1.00% | Asien-Pazifik (Indien, Südostasien), Naher Osten (Saudi-Arabien, Vereinigte Arabische Emirate), Afrika (Ägypten, Nigeria) | Langfristig (≥ 4 Jahre) |
| Einführung intelligenter Kautschukmischlinien gemäß Industrie 4.0 | +0.60% | Asien-Pazifik (China, Japan, Südkorea), Ausweitung auf EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Anwendung als Förder- und Treibriemen
Bergbau, Schüttgutumschlag und E-Commerce-Logistik wechseln zu Stahlseil-Kautschukbändern mit einer Nennfestigkeit von über 3.150 N/mm, die bei Umgebungstemperaturen über 60 °C betrieben werden können, was Spezifikationsupgrades in Asien-Pazifik und Südamerika vorantreibt. Indonesiens Nickelproduktionssurge von 1,8 Millionen Tonnen im Jahr 2024 beschleunigte Bestellungen für flammhemmende Bänder gemäß ISO 340 zur Minderung des Brandrisikos im Untertagebetrieb. Chiles Kupferproduktion von 5,3 Millionen Tonnen rüstete veraltete Förderer mit rollwiderstandsarmen Bändern nach, die die Antriebsmotorlasten um 15 % reduzierten. Treibriemen entwickeln sich ebenfalls weiter, wobei Aramidfaserverstärkung die Baumwolleinlage in Hochgeschwindigkeits-CNC-Bearbeitungszentren und automatisierten Verpackungslinien ersetzt. Eingebettete RFID-Tags ermöglichen es Bedienern nun, Bänder auf Basis von Echtzeit-Verschleißdaten auszutauschen, was die Gesamtbetriebskosten senkt.
Wachsende Nachfrage nach Hochdruckschläuchen
Hydraulische Baugruppen mit einer Nennleistung von über 350 bar expandieren in der Offshore-Ölindustrie, im Unterwasserbau und in der mobilen Hydraulik, da Geräte bei höheren Lasten betrieben werden[1]. Parker Hannifins 787TC-Schlauch, der 2024 eingeführt wurde, liefert einen Betriebsdruck von 420 bar und einen Sicherheitsfaktor von 6:1 gemäß SAE 100R13 und EN 856 4SP. Im Nahen Osten in Betrieb genommene Cracker im Jahr 2025 schreiben fluorpolymerausgekleidete Schläuche für korrosive Transfers vor, eine Nische, die schneller wächst als die gesamte Hydraulikbranche. Die nordamerikanischen Schiefergasbecken mit einem Durchschnitt von 98 Mrd. Kubikfuß pro Tag im Jahr 2025 benötigen Schläuche, die 10.000 Druckzyklen standhalten, was die ISO-18752-Konformität bei neuen Ausschreibungen stärkt.
Durch Elektrofahrzeuge ausgelöster Boom bei leichten Automobilkomponenten
Batterieelektrische Fahrzeugarchitekturen erzwingen eine Neugestaltung von Dichtungs-, Schwingungsisolierungs- und Wärmemanagementteilen und beschleunigen die Nachfrage nach thermoplastischen Elastomeren und Fluorelastomeren, die eine gleichwertige Haltbarkeit bei bis zu 44 % geringerer Masse bieten[2]. Cooper Standards FlexiCore-Karosserie-Dichtsystem, das 2024 kommerzialisiert wurde, reduzierte das Gewicht um 44 %, indem massives EPDM durch Schaumkernprofile ersetzt wurde, was die Fahrzeugreichweite ohne Beeinträchtigung des NVH verbessert. Continentals Luftfedermodule für Elektro-Lkw, die 2025 eingeführt wurden, senken die Lebenszyklusemissionen von CO₂ durch Materialoptimierung um 50 %. Steigende Elektrofahrzeugstückzahlen von über 20 Millionen Einheiten bis 2027 veranlassen Tier-1-Zulieferer, Reinraum-Formkapazitäten auszubauen und die IATF-16949-Zertifizierung für Batteriepackdichtungen anzustreben, die zwischen -40 °C und 125 °C zyklisch betrieben werden müssen und dabei die IP67-Integrität beibehalten.
Einführung intelligenter Kautschukmischlinien gemäß Industrie 4.0
IoT-Sensoren und Algorithmen des maschinellen Lernens reduzieren die Formulierungsstreuung auf unter 1 % und senken den Ausschuss um 22 % in deutschen InSuKa-Pilotprojekten, die 2024 gestartet wurden. Das DIPONI-Konsortium mit einem Volumen von 8,5 Millionen EUR, das von 2025 bis 2029 läuft, kombiniert digitale Zwillinge für die Extrusion mit dynamischer Düsenquellungsvorhersage, um die Produktentwicklungszeiten auf unter 12 Monate zu verkürzen. Japanische Werke verwenden jetzt Inline-Rheometer, um manuelle Mooney-Tests zu ersetzen, was den Durchsatz und die Chargenkonsistenz für Automobil-OEM-Verträge steigert. China hat 2025 15 Kautschukfabriken als „Demonstrationsanlagen für intelligente Fertigung” ausgezeichnet und MES-Plattformen sowie Rollouts für vorausschauende Wartung unterstützt.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Umweltvorschriften | -0.70% | EU (REACH, Mikroplastikverbot), Nordamerika (EPA-VOC-Grenzwerte), China (umweltfreundliche Fertigung) | Kurzfristig (≤ 2 Jahre) |
| Volatile rohölgebundene Rohstoffpreise | -0.50% | Global, mit akuten Auswirkungen auf Synthesekautschukhersteller in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Rasante Verbreitung von Recyclingkautschuk | -0.40% | EU (Kreislaufwirtschaftsmandate), China (erweiterte Herstellerverantwortung), Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Umweltvorschriften
Die EU-Mikroplastikrestriktion von 2023 schränkt Kautschukgranulate <5 mm in Kunstrasen und Bodenbelägen ein und verursacht Kosten von 50.000–150.000 EUR pro Produkt für Drittprüfungen und Dossiers bei nationalen Behörden. REACH-Anhang XVII begrenzt acht polyzyklische aromatische Kohlenwasserstoffe auf 1 mg/kg, was Reifen- und Bandproduzenten zwingt, aromatenarme Prozessöle zu beziehen, und die Rohstoffausgaben um 8–12 % erhöht. Chinas Aktualisierung des Programms für umweltfreundliche Fertigung von 2024 schreibt eine VOC-Reduzierung von 15 % pro Tonne Kautschuk bis 2027 vor, was Investitionen in Lösungsmittelrückgewinnungssysteme antreibt. Die von der US-amerikanischen Umweltschutzbehörde vorgeschlagene Ozongrenze von 65 ppb, die 2025 geprüft wird, könnte Kosten von 2–5 Millionen USD pro Standort für Minderungsanlagen in Gebieten erfordern, die die Grenzwerte nicht einhalten.
Volatile rohölgebundene Rohstoffpreise
Butadien folgte 2024 Rohölschwankungen von 40–50 % und erreichte 1.200 USD pro Tonne in Nordostasien, was die Synthesekautschukmargen unter festen OEM-Lieferverträgen komprimierte. Monatliche Rohstoffvolatilität gegenüber vierteljährlichen Vertragsanpassungen zwingt Mischbetriebe zur Absicherung und Mehrfachbeschaffung, was das Umlaufvermögen um 2–3 % erhöht. Auch die Naturkautschukpreise schwankten aufgrund unregelmäßiger Monsune in Thailand und Indonesien, deren Plantagen 2024 6,2 Millionen Tonnen lieferten. Hersteller erproben Bio-Isopren trotz Kostenaufschlägen von 20–30 %, um die Abhängigkeit von Petrochemikalien zu verringern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kautschuktyp:
Dominanz von Synthesekautschuk trifft auf KreislaufdruckSynthesekautschuk hatte 2025 einen Marktanteil von 71,12 % am Markt für Industriekautschuk, da SBR das Arbeitspferd für abriebfeste Schläuche und Dichtungen blieb, während Nitrilkautschuk die Premiumanforderungen im Kraftstoffsystem abdeckte. Recyclingkautschuk wächst jedoch jährlich um 5,06 %, da EU-Richtlinien einen Recyclinganteil von 25 % bis 2030 fordern und Chinas EPR-System Reifenhersteller zur Schließung von Kreisläufen anreizt. Tyromer und Genan devulkanisieren Altreifen, um 70–80 % der Eigenschaften von Primärkautschuk zurückzugewinnen, was Recyclingkautschuk für Matten und Dachbeläge geeignet macht, aber durch Lücken in der ISO-1795-Prüfung, die den Einsatz in sicherheitsrelevanten Automobilteilen einschränken, noch begrenzt ist.
Rohstoffvolatilität und Mikroplastikprüfung veranlassen Mischbetriebe, synthetische, natürliche und recycelte Qualitäten für ausgewogene Leistung und Kosten zu mischen. Fluor- und silikonbasierte Elastomere, obwohl Nischenprodukte, wachsen schneller als der breitere Markt für Industriekautschuk mit mittleren einstelligen Raten dank der Nachfrage aus Halbleiter-Reinräumen, Luft- und Raumfahrt-Kraftstoffsystemen und Medizinprodukten, wo thermische Stabilität von größter Bedeutung ist.

Nach Verfahren:
Extrusion führt, additive Fertigung störtDie Extrusion repräsentierte 2025 45,18 % der Marktgröße für Industriekautschuk aufgrund ihrer Skalierbarkeit für Profile, Schläuche und Dichtungsstreifen. Doppelschneckenlinien mit Inline-Rheologiesensoren reduzieren nun den Einrichtungsabfall um 30 %, indem sie die Düsengeometrie in Echtzeit anpassen. Formen und Gießen bedienen weiterhin hochpräzise Motorlager und Schwingungsisolatoren, wobei Flüssigsilikon-Spritzguss Marktanteile im Medizin- und Lebensmittelkontaktbereich gemäß FDA 21 CFR 177.2600 gewinnt.
Die additive Fertigung wächst mit 4,20 %, da Stratasys TPU 92A 2024 die Luftfahrtzertifizierung erhielt und die bedarfsgerechte Herstellung von Dichtungen und Dichtungsringen mit 500 % Dehnung ermöglicht. Der US-amerikanische Verteidigungsstandard MIL-STD-3049 beschleunigt die Materialqualifizierung für Feldwartungsdrucke und erweitert die Verteidigungsnachfrage. Die Kalandrierung, die für Förderbandabdeckungen und Dachbahnen unerlässlich ist, integriert Prägen und Laminieren in einem einzigen Durchgang, um die Liniengeschwindigkeit und die Materialausnutzung zu erhöhen.
Nach Anwendung:
Förderbänder treiben Volumen und WachstumFörderbänder machten 2025 38,67 % des Anwendungsumsatzes aus und werden jährlich um 4,91 % wachsen, angetrieben durch Bergbau-CAPEX, Logistikautomatisierung und Infrastruktur-Großprojekte im asiatisch-pazifischen Raum und in Südamerika. Stahlseilbänder mit einer Länge von 10 km in Australien und Chile bewältigen heute mehr als 5.000 t/h unter extremer Hitze und UV-Strahlung und erfordern ozonbeständige Verbindungen. Antriebsriemen entwickeln sich von ummantelten Keilriemen zu aramidfaserverstärkten Synchronriemen, die Schlupf in Hochgeschwindigkeitsmaschinen eliminieren.
Druckschläuche profitieren von Offshore-Windkraftanlagen – die weltweite Kapazität erreichte 2025 75 GW –, die seewasserbeständige Baugruppen mit integrierten Drucksensoren für die ISO-18752-Rückverfolgbarkeit benötigen. Dachbahnen, Schläuche und Rollen wachsen langsamer, da thermoplastische oder metallische Verbundwerkstoffe in bestimmten Anwendungen substituieren, obwohl RFID-markierte Premiumbänder nun Spleißversagen 2–4 Wochen im Voraus vorhersagen und die Ausfallzeiten um 40 % reduzieren.
Nach Endverbraucherbranche:
Automobil führt, Luft- und Raumfahrt beschleunigtAutomobil und Transport verbrauchten 2025 53,78 % der Produktion des Marktes für Industriekautschuk, gestützt durch 88 Millionen globale Pkw-Produktionen und EV-spezifische Dichtungsanforderungen. Luft- und Raumfahrt sowie Verteidigung verzeichnen zwar einen kleineren Anteil, aber eine CAGR von 4,98 %, da Flugzeuge der nächsten Generation und UAV-Programme leichte, feuerbeständige Dichtungen erfordern, die AS9100-Standards erfüllen.
Bau und Infrastruktur absorbieren eine stetige Nachfrage nach Brückenlagern und Dehnungsfugen, da Asien-Pazifik jährlich 1,7 Billionen USD investiert. Der Bergbau schreibt flammhemmende, abriebfeste Bänder und Schlammschläuche vor, da Indonesiens Nickel- und Chiles Kupferprojekte skalieren. Industriemaschinen, chemische Verarbeitung und elektrische Anwendungen treiben präzisionsgegossene Teile in Hochtemperatur-, Korrosions- und Niedrigrauchgebungsumgebungen an, während Verpackung und Konsumgüter biobasierte Elastomere trotz Kostenaufschlägen von 20–30 % testen.
Geografische Analyse
APAC-Industriekautschuk-Markt
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 59,09 % an der weltweiten Nachfrage im Industriekautschuk-Markt und expandiert bis 2031 mit einem prognostizierten CAGR von 4,14 %, unterstützt durch Infrastrukturkorridore der Belt-and-Road-Initiative im Wert von 1 Billion USD sowie Indiens produktionsgebundene Anreizprogramme für die Automobilfertigung. Die ASEAN-Staaten zogen im Jahr 2024 genehmigte Kautschukprojekte im Wert von 890 Millionen USD an, da Unternehmen ihre Lieferketten weg von China diversifizieren, während japanische und koreanische Verarbeiter digitale Zwillinge für Compoundierlinien zur Just-in-time-Belieferung der Automobilindustrie einsetzen.
Nordamerika-Industriekautschuk-Markt
Der Anteil Nordamerikas wird durch eine Schiefergasproduktion von 98 Mrd. Kubikfuß pro Tag sowie ein Infrastrukturprogramm im Wert von 1,2 Billionen USD gestützt, das die Nachfrage nach Brückenlagern, Dachabdichtungsbahnen und Hochdruck-Hydraulikschläuchen auf hohem Niveau hält. Mexikos Fahrzeugproduktion von 3,5 Millionen Einheiten lokalisiert Kautschukkomponenten zur Erfüllung der USMCA-Wertschöpfungsregeln und zieht Investitionen in Extrusionscluster in Guanajuato und Puebla.
EMEA- und Südamerika-Industriekautschuk-Markt
Der Verbrauch in Europa spiegelt strenge REACH-Beschränkungen wider, die die Nutzung von Recycling- und biobasierten Materialien beschleunigen, während deutsche Hochleistungscompounds emissionsarme Teile für Maschinen-OEMs liefern. Südamerika ist auf die Förderung von Kupfer, Lithium und Eisenerz angewiesen, die robuste Förderbänder und Schläuche erfordert, während der Nahe Osten und Afrika durch Bauprojekte im Rahmen von Saudi Vision 2030 sowie Modernisierungen im südafrikanischen Bergbausektor wachsen.
Regulatorisches Umfeld
Hersteller von Industriegummi arbeiten unter zunehmend strengeren Rahmenwerken für Chemikaliensicherheit und Emissionen, die sich auf Compoundierungszusätze, Prozessöle und Anlagenkontrollen auswirken. In Europa treibt die Einhaltung von REACH und CLP weiterhin die Aktualisierung von Formulierungen und Dokumentationen voran, wobei die PAK-Grenzwerte gemäß REACH Anhang XVII (acht PAK bei 1 mg/kg) den Einsatz aromatenarmer Prozessöle fördern und die Häufigkeit von Drittprüfungen erhöhen, insbesondere für Riemen, Schläuche und Formteile, die in Automobil- und Maschinenbau-Wertschöpfungsketten eingesetzt werden.
In Nordamerika führte 2026 neue Compliance-Auslöser ein, die die Betriebskosten und die Berichterstattung auf Standortebene beeinflussen. Environment and Climate Change Canada erließ mit Wirkung zum 4. April 2026 Freisetzungsrichtlinien für Chemikalien, die im Sektor der Kautschukproduktherstellung verwendet werden, während die US EPA am 1. April 2026 eine endgültige Regelung für die Quellkategorie „Synthetic Rubber Manufacturing“ im Rahmen von NESHAP verkündete. Das Public Law 119-14 (23. Mai 2025) hob die Rubber Tire Rule von 2024 in den Vereinigten Staaten auf und setzte die bundesstaatlichen Emissionsstandards auf die NESHAP-Anforderungen von 2020 zurück, was ein uneinheitliches Compliance-Bild für multinationale Lieferanten hinterlässt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Industriegummi verbindet die vorgelagerte Naturkautschukproduktion (konzentriert in Südostasien, insbesondere Thailand, Indonesien, Vietnam und Malaysia, mit aufkommendem Angebot aus Westafrika wie der Elfenbeinküste), petrochemische Rohstoffe für Synthesekautschuk (Butadien, Styrol, Isopren), Compoundierung und Mischung, Verarbeitung (Extrusion, Formgebung/Gießen, Kalandrierung und additive Fertigung) sowie nachgelagerte Vertriebskanäle für Förderbänder, Schläuche, Dichtungen und andere Industriekomponenten. Die Rohstoffabhängigkeit bleibt eine Einschränkung für Synthesekautschuk, da an Rohöl gekoppeltes Butadien und Energiekosten Volatilität in die Preisgestaltung von Polymeren und Compounds übertragen. Viele Hochleistungsformulierungen sind zudem auf spezielle Zusatzstoffe und Prüfkapazitäten (ISO/SAE/EN-Konformität) angewiesen, bevor sie in den OEM- und Ersatzteilvertrieb gelangen.
Im Jahr 2026 rückten Rückverfolgbarkeits- und Logistikstörungen weiter in die vorgelagerten Beschaffungs- und Planungsprozesse. Die Rückverfolgbarkeitsanforderung der EU-Entwaldungsverordnung (EUDR) trat im Juni 2026 für kleinere Unternehmen in Kraft, was den Dokumentationsbedarf erhöhte und zertifizierten, rückverfolgbaren Naturkautschuk von nicht zertifizierten Mengen bei Beschaffungsentscheidungen trennte. Gleichzeitig führten Sicherheitsvorfälle im Roten Meer zu Umleitungen um das Kap der Guten Hoffnung, wodurch sich die Transitzeiten für Kautschuksendungen um etwa 10-14 Tage verlängerten und Käufer gezwungen waren, ihre Sicherheitsbestände und die Diversifizierung der Lieferanten anzupassen, insbesondere bei zeitkritischen Programmen für Schläuche, Riemen und Dichtungen.
Wettbewerbslandschaft
Der Markt für Industriekautschuk ist mäßig fragmentiert. Reifenkonzerne wie Bridgestone, Continental und Goodyear integrieren Rohstoffe bis hin zu Fertigprodukten, während regionale Mischbetriebe auf Hochdruckschläuche für Offshore-Wind und chemische Verarbeitung spezialisiert sind. Regulatorische Agilität entwickelt sich zu einem Wettbewerbsvorteil. Unternehmen mit ISO-17025-Labors können die Konformität mit REACH, EPA und umweltfreundlicher Fertigung schneller validieren und so neue Marktteilnehmer abschrecken.
Marktführer im Bereich Industriekautschuk
-
Bridgestone Industrial
-
ContiTech Deutschland GmbH
-
Sumitomo Rubber Industries, Ltd.
-
The Goodyear Tire & Rubber Company
-
THE YOKOHAMA RUBBER CO., LTD.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Industriekautschuk-Markt Unternehmen in diesem Bericht
- Bando Chemical Industries, LTD.
- Bridgestone Industrial
- China Petrochemical Corporation (Sinopec)
- ContiTech Deutschland GmbH
- Denka Company Limited
- ENEOS Materials Corporation
- Parker Hannifin Corp
- SIBUR Holding PJSC
- Sumitomo Rubber Industries, Ltd.
- The Goodyear Tire & Rubber Company
- THE YOKOHAMA RUBBER CO., LTD.
- Trelleborg AB
- Trinseo
- TSRC
- UBE Corporation
Marktchancen und Zukunftsaussichten
Chancen entstehen im Bereich der Kapazitätslokalisierung, leistungsfähigerer Synthesegrade und dekarbonisierter oder zertifizierter Rohstoffe, unterstützt durch EV-bezogene Spezifikationen, Industrieschläuche für Energieanwendungen und strengere Umweltvorschriften in wichtigen Verbrauchsregionen. China baut die Kapazitäten für leistungsfähigere Lösungs-SBR für Reifen- und Industrieanwendungen aus; die gesamte SSBR-Kapazität wurde bis Mai 2026 mit 675.000 Tonnen pro Jahr über 10 Hersteller berichtet, was eine Verschiebung hin zu differenzierten Sorten anstelle von Massenware bestätigt. In den Vereinigten Staaten gab Lion Elastomers im März 2026 Pläne bekannt, seine Anlage in Port Neches, Texas, für Nitrilkautschuk (NBR) zu erweitern, ein Material, das für die Öl- und Gasindustrie, den Chemikalienumschlag und hochleistungsfähige Dichtungen relevant ist, wobei das Projekt den Produktionsstart für September 2026 anstrebt.
Nachhaltigkeitsbezogene Beschaffung und Kreislaufwirtschaftsanforderungen schaffen zudem Freiräume für Lieferanten, die überprüfbare Inhaltsangaben und geringere Lebenszyklus-Fußabdrücke liefern können, ohne die industrielle Leistung zu verringern. ARLANXEO stellte seine gesamte Chloropren-Kautschukproduktion im Januar 2026 auf ISCC PLUS-zertifiziertes Chlor um und richtete damit die CR-Versorgung an zertifizierten Vorprodukten aus, die von nachgelagerten Kunden für ESG- und Scope-3-Berichterstattung genutzt werden. Michelin ResiCare und Axens nahmen im Juli 2026 Verhandlungen auf, um biobasiertes 5-HMF zu industrialisieren, wobei die Produktion am Standort Peage-de-Roussillon ab Anfang 2027 geplant ist, was auf anhaltende Investitionen in Plattformmoleküle hinweist, die biobasierte Wege für Elastomere und Zusatzstoffe in Industriekautschukformulierungen unterstützen können.
Neueste Industrielle Entwicklungen in Industriekautschuk-Markt
- Juli 2026: Lone Star Funds gab eine endgültige Vereinbarung zur Übernahme von ContiTech, der Materiallösungssparte von Continental AG, für 4,0 Milliarden EUR mit zusätzlichen leistungsabhängigen Komponenten von bis zu 250 Millionen EUR bekannt. Die Transaktion verändert die Wettbewerbsposition bei Industriekautschukkomponenten und -materialien, da Continental seine Strategie vorantreibt, sich auf Reifen zu konzentrieren, während das Industrieportfolio von ContiTech unter einen finanziellen Sponsor mit Spielraum für Carve-out-getriebene Investitionen und Portfoliooptimierung wechselt.
- September 2025: Continental nahm eine neue Recyclingtechnologieanlage in Betrieb, um Rohstoffe aus Altgummi mithilfe von gereinigtem Pyrolyseöl zurückzugewinnen. Dieser Schritt stärkt die Verfügbarkeit von Kreislaufrohstoffen für Kautschuk-Wertschöpfungsketten und unterstützt Kunden, die Wege mit recyceltem Inhalt suchen, um die Abhängigkeit von an Rohöl gekoppelten Neurohstoffen zu verringern.
- Oktober 2024: Bridgestone Americas erhielt einen Zuschuss des US-Energieministeriums, um ein Verfahren zur Umwandlung von Ethanol in Butadien für die Synthesekautschukproduktion zu erproben. Das Projekt zielt auf einen nicht-fossilen Weg zu einem kritischen Monomer ab und verbindet vorgelagerte Materialinnovation mit der nachgelagerten Nachfrage nach kohlenstoffärmeren Kautschukverbindungen in industriellen Anwendungen.
Industriekautschuk-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Kautschukmaterialien in Industriequalität sowie kautschukbasierte Komponenten, die in nicht-konsumorientierten Betriebsumgebungen eingesetzt werden, in denen Kautschuk für Abdichtung, Dämpfung, Förderung, Schutz oder Flüssigkeitsübertragung ausgewählt wird.
Ausschlüsse aus dem Umfang: Reifen und Konsumschuhwerk werden ausgeschlossen, auch wenn ähnliche Elastomerverbindungen verwendet werden.
Segmentierungsübersicht
- Nach Kautschuktyp
- Naturkautschuk
- Synthesekautschuk
- Recyclingkautschuk
- Nach Verfahren
- Extrusion
- Formen und Gießen
- Kalandrierung
- 3D-Druck / Additive Fertigung
- Nach Anwendung
- Förderbänder
- Treibriemen
- Druckschläuche
- Sonstige Anwendungen (Dachbeläge, Rohre, Rollen usw.)
- Nach Endverbraucherbranche
- Automobil und Transport
- Bau und Infrastruktur
- Bergbau und Metalle
- Industriemaschinen und -ausrüstung
- Chemie und Petrochemie
- Luft- und Raumfahrt sowie Verteidigung
- Elektrotechnik und Elektronik
- Sonstige Endverbraucherbranchen (Verpackungsindustrie usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Thailand
- Indonesien
- Vietnam
- Malaysia
- Philippinen
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Türkei
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Südafrika
- Nigeria
- Ägypten
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um das anfängliche Nachfragebild aufzubauen und die Annahmen über alle Regionen hinweg realistisch zu halten. Wir stützten uns auf öffentliche makroökonomische und branchenspezifische Datenreihen wie die Industriestatistiken des U.S. Census Bureau, die Fertigungsindikatoren von Eurostat, die UN-Comtrade-Handelsströme für Kautschukartikel, die Veröffentlichungen der International Rubber Study Group (IRSG) sowie die makroökonomischen Indikatoren der Weltbank zur länderübergreifenden Normalisierung.
Auf der Angebots- und Kapazitätsseite halfen Jahresberichte von Unternehmen, Investorenpräsentationen und Werksankündigungen dabei, Erweiterungen und die Auslastungsrichtung zu validieren, ergänzt durch seriöse Presse- und Verbandsseiten, die nachgelagerte Sektoren wie Bergbau, Bauwesen und Industriemaschinen verfolgen. Patentdatenbanken wurden ebenfalls gesichtet, um Verschiebungen bei der Compoundierung, dem Rezyklatanteil und der Prozessadoption zu erkennen; diese Signale wurden anschließend als Richtungsüberprüfungen in das Modell eingearbeitet. Die aufgeführten Desk-Quellen sind lediglich illustrativ, da für die Datenerhebung, Validierung und Forschungsklärung auch viele weitere öffentliche Materialien herangezogen wurden.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung von Aspekten, die durch die Desk-Recherche nicht eindeutig geklärt werden konnten, insbesondere Anwendungsmix, Preisrealisierung und regionale Laufzahlen. Wir sprachen mit einer breiten Auswahl an Rohstoff- und Compoundteilnehmern, Verarbeitern, Distributoren und nachgelagerten Einkaufsfunktionen, um die Annahmen für APAC, EMEA und Amerika vor der Modellfinalisierung einem Stresstest zu unterziehen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 36 % | CXOs: 14 % | APAC: 48 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 39 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 47 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde mithilfe von Top-down- und Bottom-up-Logik aufgebaut, wobei die Kernsummen aus Industrieproduktions- und Handelssignalen konstruiert wurden, die den Kautschukgüterverbrauch nach Endverbraucherbranchen rekonstruieren. In der Praxis wurden Kautschuknachfragepools mit Indikatoren wie Wertschöpfung im verarbeitenden Gewerbe, Bergbau- und Bauaktivitäten, Maschinenproduktion sowie regionalen Import-Export-Salden für Kautschukartikel verknüpft, die anschließend mithilfe anwendungsspezifischer Preisentwicklungen in Werte umgerechnet wurden.
Um die Gesamtsummen zu verankern, wurden selektive Bottom-up-Näherungen als Gegenprüfungen verwendet, darunter Stichproben zu Preis-pro-kg-Trends für gängige Verbindungen, Kanalfeedback zur Volumendynamik bei Bändern und Schläuchen sowie angebotsseitige Kapazitäts- und Auslastungsrichtungen. Wo Lücken für kleinere Länder oder Nischenanwendungen bestanden, wurden zunächst Proxy-Verhältnisse aus ähnlichen Industriestrukturen angewendet und anschließend nach Interview-Feedback angepasst, um die rechnerische Konsistenz zu wahren.
Für die Prognose wurde eine Szenarioanalyse um einen zentralen Fall herum verwendet, da Industriekautschuk empfindlich auf zyklische Sektoren sowie Energie- und Rohstoffschwankungen reagiert. Die Annahmen wurden für Variablen wie das Wachstum der Industrieproduktion, die Intensität der Infrastrukturausgaben, Bergbau-CAPEX-Zyklen, Ersatznachfragemuster für Förder- und Antriebsriemen sowie die Durchdringung von Recyclingkautschuk (die die effektive Nachfrage nach Primärmaterial beeinflusst) aktualisiert.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, damit die endgültigen Zahlen nicht von beobachtbaren Marktsignalen abweichen. Wir verglichen die Modellergebnisse mit unabhängigen Indikatoren wie Handelsbilanzen für Kautschukartikel, Industrieproduktionsindizes und wichtigen nachgelagerten Aktivitätstrends und untersuchten große Abweichungen vor der Freigabe.
Eine zweite Analystenprüfung wurde eingesetzt, um die rechnerische Integrität, die Konsistenz der Annahmen über Regionen hinweg sowie die Jahr-für-Jahr-Plausibilität sowohl bei Volumentreibern als auch bei Preisbewegungen zu testen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. größere Kapazitätsänderungen, starke Rohstoffpreisresets oder politische Maßnahmen, die die Adoption von Recyclingkautschuk verändern. Vor der Auslieferung wird ein abschließender Überprüfungsdurchlauf durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Industriekautschuk-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Industriekautschuk können stark variieren, selbst wenn das Thema auf den ersten Blick identisch erscheint. Unterschiede entstehen in der Regel dadurch, welche Produktfamilien berücksichtigt werden, wie Regionen und Währungen behandelt werden und ob die Preisgestaltung als stabiler Durchschnitt oder als sich bewegender Wert modelliert wird, der die jüngste Volatilität widerspiegelt.
Reifen und Konsumschuhwerk sind ausgeschlossen, da sie außerhalb des Umfangs von Mordor Intelligence für diesen Markt liegen; einige veröffentlichte Zahlen scheinen diese angrenzenden Kautschukverwendungen in eine breitere Gesamtsumme für Kautschukprodukte einzubeziehen. Eine weitere wiederkehrende Lücke ist der Zeitpunkt, da einige Quellen ihren Wert auf einem Basisjahr 2025 verankern und dann langfristige Prognosen erstrecken, während andere einen näheren Industriezyklusstand verwenden und Handels- und Preiseingaben häufiger aktualisieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 16,88 Mrd. USD (2026) | |
| Global Consultancy A | 31,70 Mrd. USD (2025) | Verwendet einen breiteren Produktkorb, der offenbar zusätzliche Kautschukwaren über industrielle Anwendungen hinaus einschließt, und verankert die Werte auf einem Basisjahr 2025, was die kurzfristige Größe überschätzen kann, wenn eine Preisnormalisierung angenommen wird. |
| Industry Publisher B | 26,26 Mrd. USD (2025) | Stützt sich auf eine breitere Anwendungslandkarte, die überlappende Kategorien einbeziehen kann (z. B. Polymermodifikation und angrenzende Kautschukverwendungen), und das langfristige Wachstum wird ab einem Ausgangspunkt 2025 dargestellt, ohne die zwischenzeitlichen Preis- und Handelsüberprüfungen klar aufzuzeigen. |
Die Streuung in der Tabelle erklärt sich größtenteils durch die Breite des Umfangs und das für den Ausgangswert gewählte Jahr. Indem die Einschlüsse auf industrielle Anwendungsfälle beschränkt und die Gesamtsummen mit Handels- und Fertigungssignalen abgeglichen werden, bleibt unsere Schätzung auf klare Variablen und wiederholbare Schritte zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß wird die globale Nachfrage nach Industriekautschuk bis 2031 sein?
Die Marktgröße für Industriekautschuk wird voraussichtlich bis 2031 20,36 Milliarden USD erreichen und ab 2026 mit einer CAGR von 3,81 % wachsen.
Welcher Kautschuktyp wächst am schnellsten?
Recyclingkautschuk wächst mit einer CAGR von 5,06 %, da Regulierungsbehörden in Europa und China Recyclinganteilsvorschriften durchsetzen.
Was treibt die Nachfrage nach Förderbändern an?
Bergbau-CAPEX, Logistikautomatisierung und Infrastruktur-Großprojekte in Asien-Pazifik und Südamerika erhöhen die Installationen von Förderbändern und treiben eine CAGR von 4,91 % bis 2031 an.
Warum gewinnen Hochdruck-Hydraulikschläuche an Bedeutung?
Offshore-Öl-, Unterwasserbau- und Schiefergasoperationen benötigen Schläuche mit einer Nennleistung von über 350 bar und ISO-18752-Konformität, um höheren Drücken und Zyklen standzuhalten.
Wie wirken sich Umweltvorschriften auf die Hersteller aus?
EU-Mikroplastikrestriktionen, chinesische VOC-Grenzwerte und möglicherweise strengere US-amerikanische Ozongrenzwerte erhöhen Test- und Minderungskosten und reduzieren die prognostizierte CAGR kollektiv um 0,8 Prozentpunkte.