
Marktgröße und Marktanteil für synthetischen Kautschuk
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 36.30 Milliarden US-Dollar |
| Marktgröße (2031) | 44.69 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.25 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für synthetischen Kautschuk von Mordor Intelligence
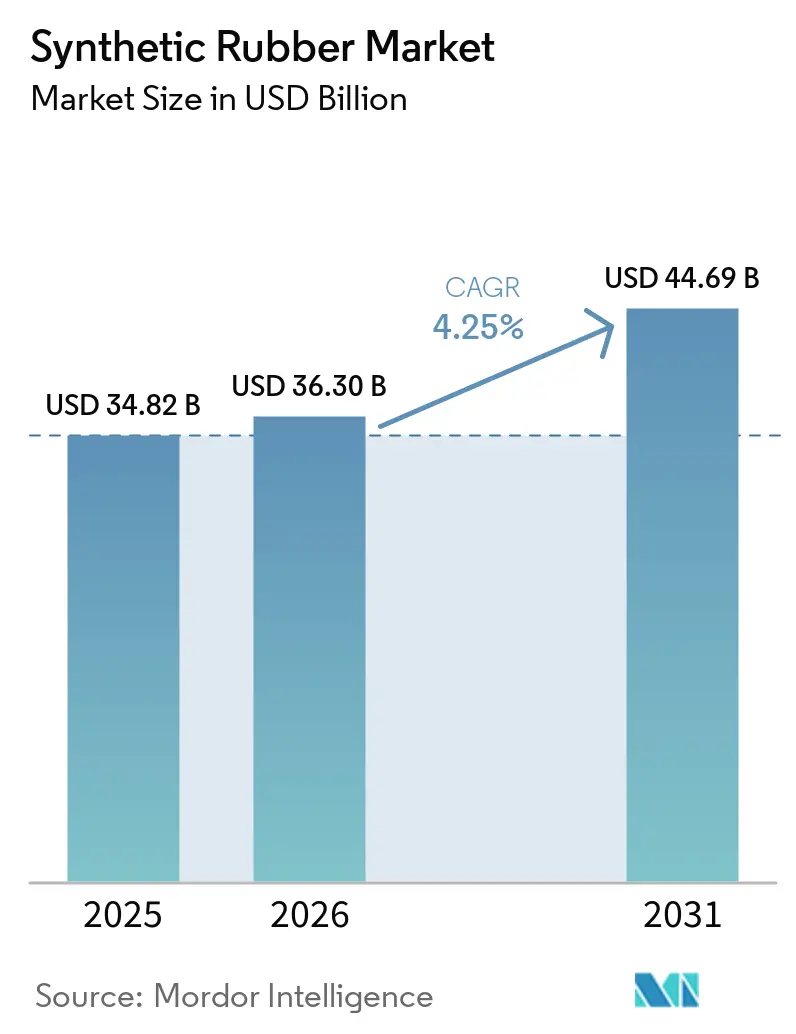
Die Marktgröße für synthetischen Kautschuk wird auf USD 34,82 Milliarden im Jahr 2025, USD 36,30 Milliarden im Jahr 2026 geschätzt und soll bis 2031 USD 44,69 Milliarden erreichen, mit einer CAGR von 4,25 % von 2026 bis 2031. Die steigende Nachfrage nach Hochleistungsreifen für Elektrofahrzeuge (EV), Industriedichtungen für Anlagen zur Nutzung erneuerbarer Energien und Initiativen für biobasierte Rohstoffe untermauern diese Expansion des Marktes für synthetischen Kautschuk. Hersteller, die lösungspolymerisierten SBR (S-SBR) mit funktionalisierten Kettenenden liefern können, die an Silicafüllstoffe binden, gewinnen nun langfristige EV-Verträge, während die vertikale Integration in Butadien die Volatilität der Inputkosten in Schach hält. Asien-Pazifik bleibt der volumenmäßige Anker des Marktes für synthetischen Kautschuk, doch die Pilotanlagen Nordamerikas für Ethanol-zu-Butadien und Bio-Isopren signalisieren eine strategische Absicherung gegen rohölbasierte Rohstoffe. Der regulatorische Druck auf PFAS in Fluorelastomeren und die Substitution durch thermoplastische Polyurethane (TPU) bei unkritischen Dichtungen dämpfen das Gesamtwachstum, beschleunigen aber auch die Innovation hin zu umweltfreundlicheren, recycelbaren Qualitäten synthetischer Kautschukpolymere.
Wichtigste Erkenntnisse des Berichts
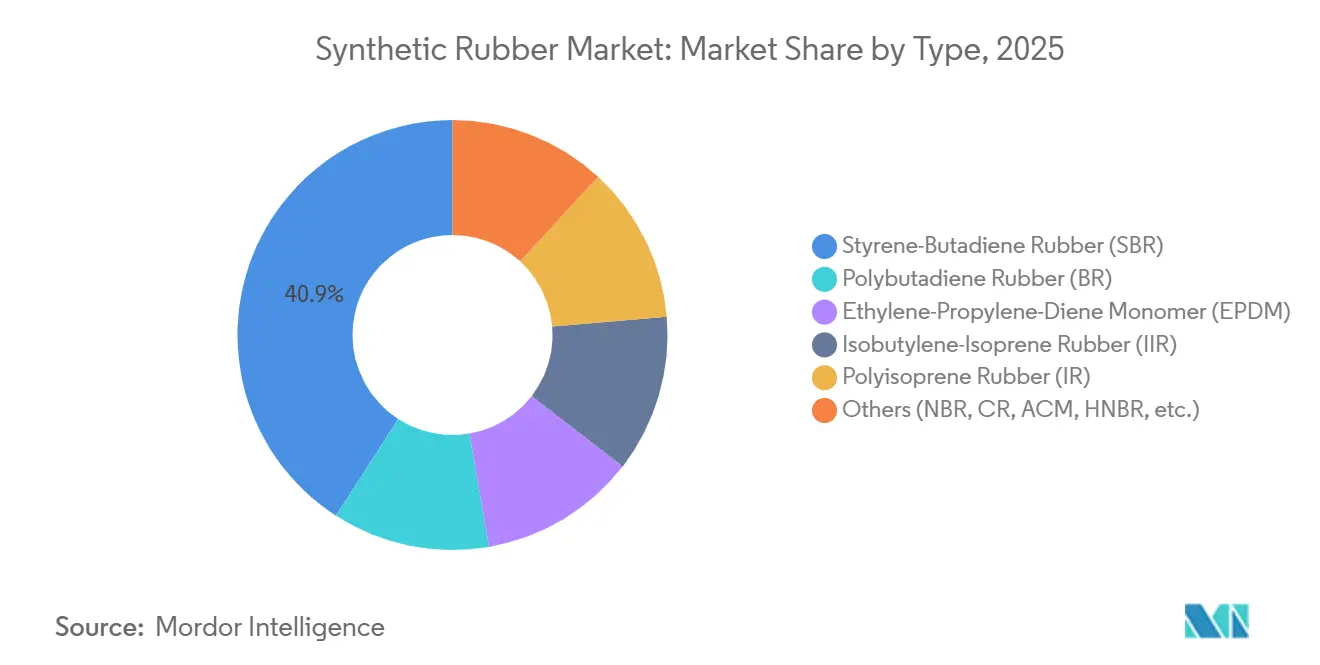
- Nach Typ erfasste Styrol-Butadien-Kautschuk im Jahr 2025 einen Marktanteil von 40,89 % am Markt für synthetischen Kautschuk, während EPDM bis 2031 die schnellste CAGR von 5,81 % verzeichnen soll.
- Nach Herstellungsverfahren hielt die Emulsionspolymerisation im Jahr 2025 einen Anteil von 61,67 % am Markt für synthetischen Kautschuk; die Lösungspolymerisation soll bis 2031 mit einer CAGR von 5,66 % wachsen.
- Nach Rohmaterial entfiel auf Butadien im Jahr 2025 ein Umsatzanteil von 50,85 % am Markt für synthetischen Kautschuk, während biobasiertes Isopren und andere Materialien voraussichtlich die schnellste CAGR von 8,49 % bis 2031 verzeichnen werden.
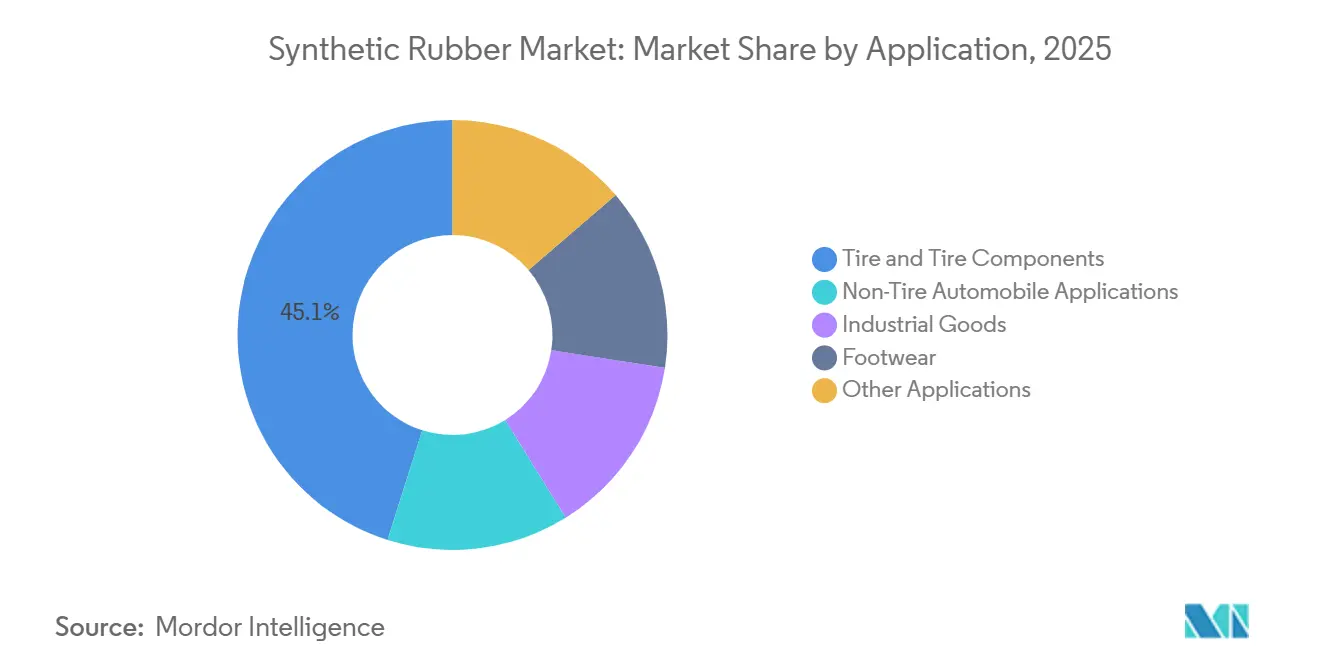
- Nach Anwendung entfielen auf Reifen und Reifenkomponenten im Jahr 2025 45,12 % der Marktgröße für synthetischen Kautschuk, während Industriegüter zwischen 2026 und 2031 mit einer CAGR von 4,58 % wachsen sollen.
- Nach Geografie führte Asien-Pazifik im Jahr 2025 mit einem Umsatzanteil von 57,89 % und ist auf dem Weg zur höchsten CAGR von 4,46 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Hochleistungsreifen von EV-OEMs | +0.9% | Global, mit Schwerpunkt in China, Nordamerika, Europa | Mittelfristig (2-4 Jahre) |
| Wachstum der Industriekautschukwaren für Anlagen zur Nutzung erneuerbarer Energien | +0.6% | Global, angeführt von Europa, Nordamerika und dem küstennahen Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Fortschritte in medizinischen und gesundheitlichen Anwendungen | +0.4% | Nordamerika, Europa, Indien | Mittelfristig (2-4 Jahre) |
| Verlagerung hin zu biobasierten Monomeren in Nordamerika | +0.5% | Nordamerika, mit Pilotaktivitäten in Europa | Langfristig (≥ 4 Jahre) |
| Ausbau der 5G-Infrastruktur treibt den EPDM-Dichtungsverbrauch an | +0.3% | Asien-Pazifik-Kern, Ausweitung auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Hochleistungsreifen von EV-OEMs
Das Drehmoment von Elektrofahrzeugen und die Batteriemasse erhöhen den Reifenverschleiß um 20-30 %, was OEMs dazu veranlasst, auf S-SBR-Formulierungen umzusteigen, die an Silicafüllstoffe binden und den Rollwiderstand um bis zu 20 % senken. Teslas Lieferverträge für 2024 und BYDs eigene Compoundierung im Jahr 2025 drängen Hersteller dazu, kontinuierliche Lösungsreaktoren trotz Kapitalaufwendungen von USD 50-80 Millionen nachzurüsten. Tier-1-Zulieferer ohne funktionalisierte Qualitäten riskieren Vertragsverluste, da die EV-Verkäufe bis 2027 auf 20 % des globalen Pkw-Volumens zusteuern. Aerodynamische Gewinne durch dünnere Seitenwände verknüpfen die Reifenchemie weiter mit der Fahrzeugreichweite und festigen den Markt für synthetischen Kautschuk als strategischen Hebel für Automobilhersteller.
Wachstum der Industriekautschukwaren für Anlagen zur Nutzung erneuerbarer Energien
Windturbinen-Gondeln durchlaufen Temperaturschwankungen zwischen −40 °C und +60 °C und erfordern EPDM-Dichtungen mit einer Ozonbeständigkeit, die über die Grenzen von Naturkautschuk hinausgeht. Dows Markteinführung von NORDEL REN EPDM im Jahr 2025 mit 50 % Bio-Kohlenstoff erhielt Zulassungen bei Vestas und Siemens Gamesa, während Förderbänder in Lithiumminen Nitrilqualitäten vorschreiben, die Sole und Minustemperaturen standhalten. Diese hochwertigen Nischensegmente stützen die prognostizierte CAGR von 4,58 % für Industriegüter im Synthesekautschuk-Markt.
Fortschritte in medizinischen und gesundheitlichen Anwendungen
Brombutyl- und Chlorbutylstopfen erfüllen die USP <381>-Anforderungen für Extrahierbare und wiederholte Autoklavierzyklen und verlängern die Haltbarkeit von mRNA-Impfstoffen. Die FDA-Leitlinie zu Latexproteinen aus dem Jahr 2024 beschleunigte die Einführung von Polyisopren-Handschuhen und veranlasste Apcotex, im Jahr 2025 Kapazitäten auszubauen[1]U.S. Food and Drug Administration, "Leitlinie für medizinische Handschuhe," fda.gov . Elastomere in medizinischer Qualität erzielen Aufschläge von 30-50 %, erfordern jedoch eine Reinraumpolymerisation und bilden so eine Spezialitätsnische im Markt für synthetischen Kautschuk.
Verlagerung hin zu biobasierten Monomeren in Nordamerika
Bridgestones DOE-Förderung von USD 5 Millionen finanziert eine Demonstrationsanlage in Tennessee, die Ethanol mit 10 ktpa in Butadien umwandelt und auf einen Betriebsstart im Jahr 2027 abzielt[2]Bridgestone Corp., "DOE-Förderung für Bio-Butadien-Demonstrationsanlage," bridgestone.com. Goodyear und Visolis verfolgen Bio-Isopren aus Zuckerrohrtrester und mindern damit rohölbedingte Rohstoffschwankungen, die asiatisches Butadien zwischen 2024 und 2025 von USD 900 pro Tonne auf USD 1.500 pro Tonne trieben. Obwohl Bio-Monomere bis 2031 etwa 5 % des Volumens liefern werden, rechtfertigt ihr Markenwert die laufende Forschung und Entwicklung im gesamten Markt für synthetischen Kautschuk.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Butadien-Rohstoffpreise | -0.7% | Global, am stärksten in den Importmärkten Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Substitution durch Hochleistungspolyurethane in Dichtungen und Flachdichtungen | -0.4% | Nordamerika, Europa, mit zunehmender Verbreitung in Asien-Pazifik | Mittelfristig (2-4 Jahre) |
| PFAS-bedingter regulatorischer Druck auf Fluorelastomermischungen | -0.2% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Butadien-Rohstoffpreise
Der Spotpreis für Butadien in Asien stieg von 2024 bis 2025 aufgrund von Crackerausfällen um 67 % und drückte die Margen von Emulsions-SBR, als Reifenhersteller Preiserhöhungen ablehnten. Anlagen für Lösungsqualitäten sahen sich Reinheitsaufschlägen von USD 100-150 pro Tonne gegenüber, was ihren Kostenvorteil schmälerte. Die vertikale Integration von Saudi Aramco und SABIC sichert eigene Versorgungsströme, doch unabhängige Hersteller in Indien bleiben exponiert und sind zu höheren Lagerbeständen gezwungen, die das Betriebskapital belasten.
Substitution durch Hochleistungspolyurethane in Dichtungen und Flachdichtungen
TPU-Türdichtungen halten nun einen Anteil von 15-20 %, da sie einen geringeren Druckverformungsrest aufweisen und recycelbar sind und damit europäische Kreislaufwirtschaftsmandate erfüllen. HLK-Hersteller in Nordamerika wechselten 2025 zu Polyurethanen mit Ortschäumung und reduzierten die Montagezeiten um 30 %. Während Hochtemperaturbereiche weiterhin auf FKM oder HNBR angewiesen sind, bringen Lieferanten im Markt für synthetischen Kautschuk eilig vorvulkanisierte EPDM-Compounds auf den Markt, um ihren Anteil zu verteidigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Lösungsqualitäts-SBR gewinnt durch EV-ReifenspezifikationenStyrol-Butadien-Kautschuk hatte im Jahr 2025 einen Marktanteil von 40,89 % am Markt für synthetischen Kautschuk und profitierte von Kostenvorteilen bei Ersatzreifen. Ethylen-Propylen-Dien-Monomer (EPDM) soll mit der schnellsten CAGR von 5,81 % wachsen, da Dachnachrüstungen und NVH-Upgrades zunehmen. Polybutadien-Mischungen verbessern die Flexibilität von Winterreifen, während Butyl bei pharmazeutischen Stopfen Premiumpreise erzielt. Die dem EPDM zugeschriebene Marktgröße für synthetischen Kautschuk soll bis 2031 erheblich wachsen, was sein vielseitiges Witterungsbeständigkeitsprofil widerspiegelt. Lösungs-SBR-Qualitäten dominieren Ultrahochleistungsreifen, da die EV-Einführung zunimmt, unterstützt durch Investitionen bei LG Chem und Kumho Petrochemical.
Nachrüstungen von Durchlaufreaktoren kosten USD 50-80 Millionen pro 100-kt-Linie und begünstigen etablierte Anbieter mit Zugang zu kostengünstiger Finanzierung. ARLANXEOs Keltan ECO EPDM, das 2025 eingeführt wurde, enthält 70 % Bio-Kohlenstoff und hilft Automobil-OEMs, Scope-3-Emissionen zu reduzieren. Spezialnitril und Chloropren bleiben wertvoll in Ölfeld-Dichtungen und flammhemmenden Kabelummantelungen und erzielen Preisaufschläge trotz bescheidener Volumina. Da EVs im Jahr 2027 die 20-%-Verkaufsschwelle überschreiten, wird sich der Typmix in Richtung Lösungsqualitäts-SBR verschieben und die Wettbewerbsdynamik im Markt für synthetischen Kautschuk verschärfen.


Nach Herstellungsverfahren:
Durchlauflinien senken EnergiekostenDie Emulsionspolymerisation repräsentierte im Jahr 2025 61,67 % der Kapazität, doch Lösungsverfahren werden aufgrund einer engeren Molekulargewichtskontrolle und Lösungsmittelkreislaufeffizienz mit einer CAGR von 5,66 % wachsen. LG Chems Erweiterung in Yeosu fügt automatisierte Dosierung für Viskositätsgleichmäßigkeit hinzu und reduziert die Varianz um 40 %. Die kontinuierliche Gasphasentechnologie bleibt auf spezielle Hochcis-Polybutadiene beschränkt, senkt aber die Energieintensität auf unter 2,5 GJ pro Tonne und übertrifft damit ältere Chargenreaktoren.
Chargenemulsionsanlagen, die vor 2010 gebaut wurden, verbrauchen 20-30 % mehr Dampf und erzeugen Latexabwasser mit hohem CSB-Wert, was Betreiber zu kostspieligen Abwassernachrüstungen drängt. Kumho Petrochemicals 40-kt-Lösungs-SBR-Projekt, das für 2027 geplant ist, zielt auf die nordamerikanische EV-Reifennachfrage ab, die von Antidumpingzöllen ausgenommen ist. Die Verschiebung im Verfahrensmix unterstreicht den Nachhaltigkeitsdruck, der den Markt für synthetischen Kautschuk prägt.
Nach Rohmaterial:
Bio-Rohstoffe erzielen grüne AufschlägeNach Rohmaterial machte Butadien im Jahr 2025 50,85 % des Marktes für synthetischen Kautschuk aus, wobei die Beschaffung auf Asien und den Nahen Osten konzentriert ist. Bio-Isopren und andere Spezialmonomere werden die schnellste CAGR von 8,49 % verzeichnen, da Demonstratoren von Bridgestone und Michelin erneuerbare Wirtschaftlichkeit oberhalb von USD 85 pro Barrel Rohöl validieren. Die mit Bio-Rohstoffen verbundene Marktgröße für synthetischen Kautschuk ist heute gering, erzielt jedoch Aufschläge von 10-20 %, die Flotten und medizinische Käufer zunehmend akzeptieren.
Styrolkosten folgen Benzol und komprimieren SBR-Margen, wenn Rohöl langsamer fällt als die Polymernachfrage. Ethylen- und propylenbasiertes EPDM profitiert von schieferbasiertem Überschuss in Nordamerika und erhält die Kostenwettbewerbsfähigkeit. Spezialmonomere wie Acrylnitril und Chloropren verankern Nischenvolumina, haben aber hohen Wert in ölbeständigen Schläuchen und flammhemmenden Kabeln und verstärken den vielfältigen Rohstoffbedarf im Markt für synthetischen Kautschuk.
Nach Anwendung:
Industriegüter übertreffen den ReifenersatzReifen und Reifenkomponenten machten im Jahr 2025 45,12 % des Marktumsatzes aus, doch Industriegüter sollen mit einer CAGR von 4,58 % wachsen, dem schnellsten unter den Endverwendungen. Förderbänder für den Lithiumbergbau, EPDM-Dichtungen für Windturbinen und Schwingungsdämpfer für Rechenzentren treiben diese Überperformance an. Die OEM-Reifennachfrage bleibt zyklisch mit der Fahrzeugproduktion, während Industriegüter die Gerätenutzung verfolgen und stabilere Einnahmequellen bieten.
Schuhwerk behält kostenempfindliche Volumina in Asien, während Nicht-Reifen-Automobilteile wie Motorlager in Niedertemperaturbereichen einer TPU-Substitution ausgesetzt sind. Apollo Tyres' Werk in Andhra Pradesh veranschaulicht die Rückwärtsintegration, die Vorlaufzeiten und Währungsrisiken reduziert. MRFs Radialreifenerweiterung im Jahr 2025 unterstreicht eine höhere Beladung mit synthetischem Kautschuk pro Einheit und steigert die absolute Nachfrage trotz stabiler Marktanteile.
Geografische Analyse
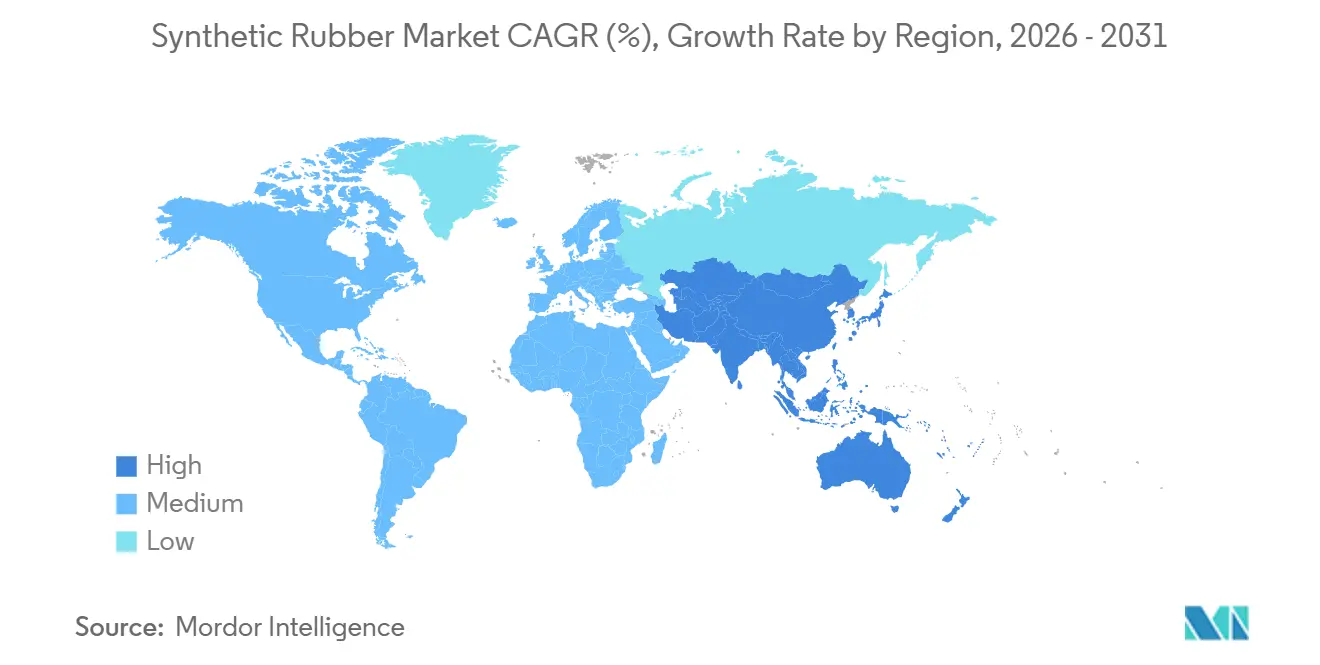
APAC-Markt für Synthesekautschuk
Asien-Pazifik dominierte 2025 mit einem Anteil von 57,89 % den Synthesekautschuk-Markt und wird voraussichtlich bis 2031 mit einer CAGR von 4,46 % wachsen. Indiens Radialreifenlinien und Chinas Boom bei Elektrofahrzeugen gleichen den Margendruck durch Butadienspitzen über 1.400 USD pro Tonne aus. ASEAN-Länder gewinnen ausländische Direktinvestitionen als zollfreie Drehscheiben nach Australien und Japan und diversifizieren damit die regionale Versorgung.
Nordamerika-Markt für Synthesekautschuk
Die Nachfrage nach Synthesekautschuk in Nordamerika wird durch das USMCA-Reshoring und vom DOE geförderte Bio-Monomer-Pilotprojekte angetrieben. Bridgestones Ethanol-zu-Butadien-Demo und Goodyears Zusammenarbeit mit Visolis positionieren die Region an der Spitze der Kommerzialisierung erneuerbarer Rohstoffe.
EMEA-, Südamerika- und APAC-Markt für Synthesekautschuk
Europa verzeichnet eine erhebliche Nachfrage, sieht sich jedoch mit den REACH-Mikroplastikvorschriften und der PFAS-Überprüfung konfrontiert, was Formulierer in Richtung nicht fluorierter Chemikalien drängt. Dennoch treibt der veraltete Dachbestand des Kontinents EPDM-Nachrstungen mit attraktiven Margen voran. Der Nahe Osten integriert sich durch die Synthesekautschuk-Anlagen von Saudi Aramco und den Fujian-Komplex von SABIC in die nachgelagerte Wertschöpfungskette und zielt auf Exportverkäufe nach Asien und Europa ab. Die Synthesekautschuknachfrage in Südamerika konzentriert sich auf das brasilianische Ersatzreifensegment, während Nigerias aufstrebende Montageindustrie nach 2027 eine schrittweise steigende Nachfrage verspricht.

Regulatorisches Umfeld
In den Vereinigten Staaten prägt die regulatorische Aufmerksamkeit auf wichtige Monomere und Emissionsstandards die Compliance-Prioritäten für Synthesekautschukhersteller und die nachgelagerte Reifenherstellung. Im Januar 2026 veröffentlichte die US-Umweltschutzbehörde (EPA) die endgültige Risikobewertung für 1,3-Butadien im Rahmen des TSCA, in der unangemessene Risiken für die menschliche Gesundheit bei bestimmten Verwendungsbedingungen festgestellt wurden. Dies unterstreicht die Bedeutung von Expositionskontrollen und bringt den TSCA-Prozess einen Schritt näher an ein nachfolgendes Risikomanagement-Regelwerk, das sich auf C4-basierte Elastomer-Lieferketten auswirken könnte.
Für nachgelagerte Reifenwerke verschob sich der föderale Rahmen für Luftschadstoffe 2025-2026 infolge der Maßnahme des Congressional Review Act gegen die NESHAP-Vorschrift für Kautschukreifenherstellung von 2024. Im Mai 2025 wurde eine gemeinsame Resolution zur Ablehnung der Vorschrift von 2024 unterzeichnet, und im Juni 2026 erließ die EPA eine endgültige Regel zu deren Aufhebung, wodurch die Emissionsanforderungen für die Reifenherstellung faktisch auf die vorherigen Standards von 2020 zurückgesetzt wurden. Die Anlagen unterliegen weiterhin den bestehenden föderalen und bundesstaatlichen Luftschutzprogrammen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Synthesekautschuk beginnt mit Kohlenwasserstoff-Rohstoffen (Rohöl-zu-Naphtha und Flüssiggase) und Steamcracking- oder Raffinerieströmen, die C4-Fraktionen, insbesondere Butadien, und Aromaten wie Benzol bis Styrol erzeugen. Die Monomere durchlaufen dann Reinigung und Polymerisation zu Elastomerballen oder Latex (E-SBR, S-SBR, BR, EPDM, NBR, IIR und Spezialqualitäten). Die Compoundierung zu fertigen Reifen, Riemen, Schläuchen, Dichtungen, Schuhwerk oder Klebstoffen liegt größtenteils außerhalb der Marktdefinition, wobei das Produkt anschließend über Händler/Distributoren und Direktverkäufe an Reifenhersteller und Verarbeiter von industriellen Kautschukwaren vertrieben wird.
Ein zentraler Engpass bleibt vorgelagert bei der Monomerverfügbarkeit und Logistik, wo Preis- und Auslastungsvolatilität sich schnell auf die Polymermargen übertragen. Von März bis April 2026 trugen Rohstoffknappheit und Logistikstörungen zu rekordhohen Preissignalen im Zusammenhang mit Synthesekautschuk in China bei, darunter Butadien-Kautschuk-Futures, die 17.720 Yuan pro Tonne erreichten, sowie Berichte über sinkende Anlagenauslastungen auf bis zu 50 % infolge von Rohstoffengpässen. Dies verdeutlicht die Hebelwirkung integrierter Cracker/Raffinerien und den Wert diversifizierter Beschaffungs- und Bestandsstrategien. Bemühungen um Branchenkoordination und Transparenz, wie die Veröffentlichung der Worldwide Rubber Statistics 2026 durch die IISRP, unterstützen ebenfalls das Benchmarking von Kapazitäten, geplanten Erweiterungen und regionalen Angebotsbilanzen für Beschaffungs- und Investitionsentscheidungen.
Wettbewerbslandschaft
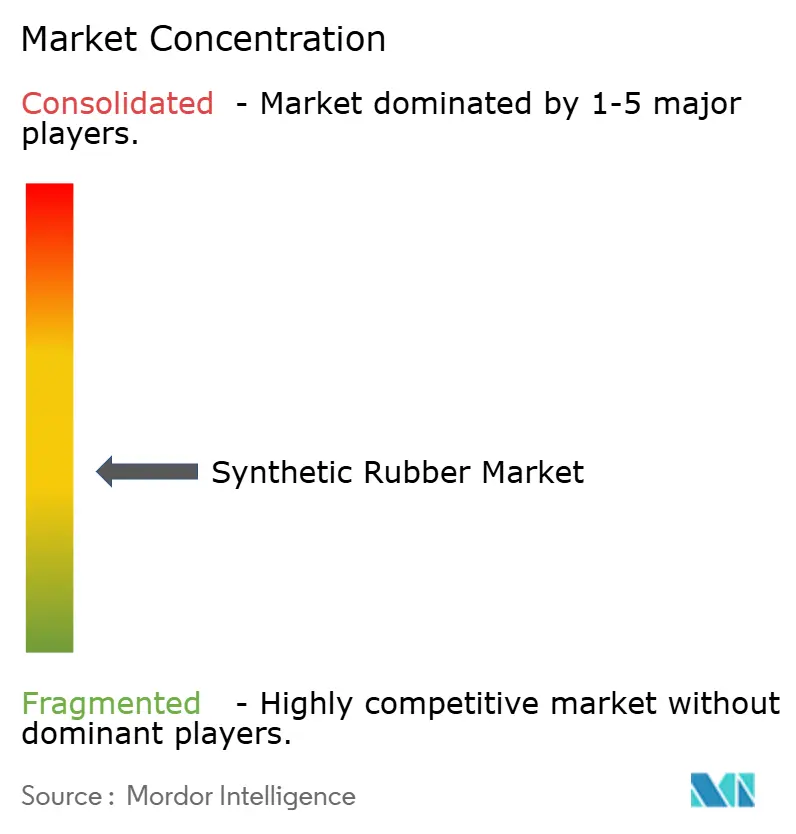
Der Markt für synthetischen Kautschuk ist mäßig fragmentiert. Sinopec nutzt die Raffinerieintegration, um die Kostenführerschaft in Asien zu behaupten, während westliche Hersteller sich auf hochmargige Spezialitätssegmente konzentrieren. Asiatische Hersteller bauen Kapazitäten aus, insbesondere in Chinas Provinzen Guangdong und Liaoning, um die wachsende Inlandsnachfrage aus dem EV- und Infrastruktursektor zu befriedigen. Westliche Wettbewerber optimieren ihre Portfolios durch Veräußerungen und gezielte Akquisitionen im Gesundheits- und Luft- und Raumfahrtbereich. Start-ups, die sich auf fermentiertes Isopren und biologisch synthetisiertes Butadien konzentrieren, ziehen Risikokapital an und verschärfen den Wettbewerb für etablierte petrochemische Akteure.
Marktführer im Bereich synthetischer Kautschuk
China Petrochemical Corporation
Arlanxeo
Kumho Petrochemical
Synthos
LG Chem
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Synthesekautschuk-Markt
- Apcotex Industries
- Arlanxeo
- Asahi Kasei Corporation
- China Petrochemical Corporation
- Dow
- ENEOS Corporation
- Exxon Mobil Corporation
- Indian Synthetic Rubber Private Limited
- Jiangsu Sailboat Petrochemical Co. Ltd.
- Kumho Petrochemical
- LANXESS
- LG Chem
- Mitsubishi Chemical Group Corporation
- Reliance Industries Limited
- SABIC
- Saudi Arabian Oil Co.
- SIBUR Holding PJSC
- Synthos
- The Goodyear Tire & Rubber Company
- Trinseo
- TSRC
- Versalis S.p.A.
- Zeon Corporation

Marktchancen und Zukunftsaussichten
Weiße Flecken sind am deutlichsten dort sichtbar, wo Endnutzer für Leistungs- und Nachhaltigkeitsmerkmale zahlen und nicht für Rohstoffparität. Dies zeigt sich am deutlichsten bei EV-Reifenlaufflächen-Compounds, die funktionalisiertes S-SBR und silan-kompatibles Polybutadien verwenden, bei industriellen Dichtungen für erneuerbare Energien wie EPDM und bei ölbeständigen und speziellen Industriegütern auf Basis von NBR.
Jüngste Kapazitätsmaßnahmen zeigen, wo Hersteller Kapital einsetzen, darunter der Beginn der Testproduktion durch die Zhongzhe Holding Group im März 2026 in einem 200-Kilotonnen-pro-Jahr-Synthesekautschukprojekt in Ningbo, das auf Hochleistungsreifenmaterialien ausgerichtet ist. Evonik lokalisierte zudem die Endfertigung seines POLYVEST ST-E 60 in Shanghai, um die Kapazität für silan-funktionalisiertes Polybutadien bis zum dritten Quartal 2025 zu erweitern und damit das lokale Angebot für fortschrittliche Reifenrezepturen zu straffen. Ein zweites Chancenfeld ist die Differenzierung von Rohstoffen und Standorten, bei der zertifizierte Inputs und biobasierte Monomerwege durch Programme und Partnerschaften formalisiert werden. Nachhaltigkeitsorientierte Beschaffung, einschließlich ISCC PLUS-konformer Ansätze, wird eingeführt, um Anforderungen von OEMs und Verarbeitern in Bezug auf die Berichterstattung des Produkt-Carbon-Footprints zu erfüllen, während öffentliche Programme und Konsortien in Europa wie CBE JU Forschung und Entwicklung für biobasierte Monomere unterstützen, die die rohölbedingte Volatilität im Laufe der Zeit verringern können. Gezielte Engpassbeseitigung bei Spezialelastomeren schafft ebenfalls kurzfristige Marktlücken in Regionen mit Fokus auf Versorgungssicherheit, wie die Ankündigung der Dynasol Group über eine NBR-Kapazitätserweiterung in Altamira, Mexiko, um 11 Millionen Pfund ab Juni 2026 zeigt.
Recent Industry Developments in Synthesekautschuk-Markt
- Juni 2026: ARLANXEO und Covestro trieben eine nachhaltigere Kautschukproduktion voran, indem sie den Einsatz von ISCC PLUS-zertifizierten Inputs ausweiteten. ARLANXEO berichtete, dass seine Chloroprenkautschuk-Produktion seit Januar 2026 ISCC PLUS-zertifiziertes Chlor verwendet. Der Schritt unterstützt Kundenanforderungen nach einem geringeren Produkt-Footprint bei Spezialelastomeren und stärkt die Positionierung für Anwendungen, bei denen Beschaffungskriterien zertifizierte Massenbilanz-Nachweise einschließen.
- Dezember 2025: Synthos unterzeichnete eine Vereinbarung mit ORLEN S.A. über den Verkauf von 100 % der Anteile an S54, dem Unternehmen, das eine Butadien-Extraktionsanlage in Plock baut, für etwa 692 Millionen PLN. Die Transaktion verändert das vorgelagerte Integrationsengagement rund um einen kritischen C4-Rohstoff und signalisiert Portfolioentscheidungen, die die regionale Monomerverfügbarkeit und die langfristige Liefervertragsgestaltung beeinflussen können.
- Mai 2025: ARLANXEO und TSRC eröffneten eine verlagerte und erweiterte Gemeinschaftsunternehmens-NBR-Anlage in Nantong, Provinz Jiangsu, China, mit einer Kapazität von 40.000 Tonnen pro Jahr. Die zusätzliche NBR-Kapazität unterstützt die industrielle und automobile Nachfragezentren in Asien und verbessert die Lieferzeiten für nachgelagerte Verarbeiter, die ölbeständige Elastomere beziehen.


Synthesekautschuk-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Synthesekautschuk-Markt ist definiert als der Wert synthetischer Elastomermaterialien, die in Primärform (fest oder flüssig) verkauft werden, um zu Kautschukmischungen und Endprodukten in verschiedenen Industrien verarbeitet zu werden.
Ausschlüsse aus dem Umfang: Naturkautschuk sowie der Wert fertiger Kautschukwaren (wie Reifen, Riemen, Schläuche, Dichtungen und Schuhwerk) sind aus dieser Größenbestimmung ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- Styrol-Butadien-Kautschuk (SBR)
- Polybutadien-Kautschuk (BR)
- Ethylen-Propylen-Dien-Monomer (EPDM)
- Isobutylen-Isopren-Kautschuk (IIR)
- Polyisopren-Kautschuk (IR)
- Sonstige (NBR, CR, ACM, HNBR, usw.)
- Nach Herstellungsverfahren
- Emulsionspolymerisation (E-SBR)
- Lösungspolymerisation (S-SBR)
- Fortgeschrittene kontinuierliche Polymerisation
- Nach Rohmaterial
- Butadien
- Isopren
- Styrol
- Ethylen und Propylen
- Sonstige Spezialmonomere (ACN, Chloropren)
- Nach Anwendung
- Reifen und Reifenkomponenten
- Nicht-Reifen-Automobilanwendungen
- Industriegüter
- Schuhwerk
- Sonstige Anwendungen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Thailand
- Vietnam
- Indonesien
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Türkei
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Südafrika
- Ägypten
- Nigeria
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Ausgangsstruktur des Marktes aufzubauen und die Nachfragesignale hinter dem Synthesekautschukverbrauch auf Plausibilität zu prüfen. Wir haben typischerweise öffentliche Quellen wie USGS und nationale geologische Erhebungen für den Rohstoffkontext herangezogen, die US Energy Information Administration für petrochemisch verknüpfte Indikatoren, UN Comtrade für Handelsströme verwandter Elastomere und Zwischenprodukte sowie OECD- oder nationale Statistikportale für Industrieproduktion und Trends in der Automobilproduktion.
Um diese Signale in ein verwendbares Größenbestimmungsmodell zu übersetzen, haben wir außerdem Jahresberichte von Herstellern, Investorenpräsentationen und technische Veröffentlichungen von Polymer- und Kautschukverbänden sowie seriöse Presseberichte über Kapazitätserweiterungen und Anlagenstillstände ausgewertet. In einigen Schritten wurden kostenpflichtige Abonnements ausschließlich für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie sendungsbezogene Import- und Exportdaten genutzt, sofern diese zur Richtungsvalidierung beitrugen. Die oben aufgeführten Quellen sind illustrativ; darüber hinaus wurden zahlreiche weitere öffentliche und interne Referenzen herangezogen, um Datenpunkte zu erheben, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Gespräche mit Personen, die der Synthesekautschuknachfrage und -preisgestaltung am nächsten stehen, wie Produzenten, Compoundierer, Distributoren und nachgelagerte Abnehmer in der Reifen- und Industriekautschukwarenbranche. Diese Gespräche dienten dazu, zu bestätigen, was auf Materialebene als Synthesekautschukverkäufe gezählt wird, und Annahmen wie Auslastung, Handelssubstitution und typische Preisspannen nach Qualitätsstufe in den wichtigsten Regionen auf Belastbarkeit zu prüfen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | CXOs: 12 % | APAC: 40 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 36 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 52 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung basiert auf einem Top-down-Ansatz, bei dem Nachfragepools aus der Endverbrauchsaktivität und der Materialintensität rekonstruiert und anschließend anhand beobachteter Preisspannen in Werte umgerechnet werden. Für Synthesekautschuk umfassen die wichtigsten von uns verfolgten Eingangsgrößen Reifenproduktionsvolumina, Fahrzeugbestand und Ersatzmuster, die die Nachfrage im Aftermarket beeinflussen, Industrieproduktionsindikatoren für Schläuche und Riemen, Handelsströme, die die regionale Verfügbarkeit verschieben, sowie rohstoffgebundene Preismarker, die die erzielten Verkaufspreise beeinflussen.
Sobald der Gesamtwert gebildet ist, wird er durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch die Aggregation von Stichprobenlieferantenerlösen nach Elastomerfamilien, Kanalprüfungen bei Distributoren und Volumen-Preis-Näherungen für einige wichtige Verbrauchszentren. Wenn Daten für kleinere Länder fehlen, werden Lücken durch Proxy-Indikatoren wie die Produktion von Kautschukwaren und die Importabhängigkeit geschlossen, die anschließend in Expertengesprächen überprüft werden.
Die Prognose erfolgt mittels Szenarioanalyse, unterstützt durch trendbasierte Glättung der wichtigsten Treiber, da die Nachfrage eng mit der zyklischen Automobilproduktion und der Industrieaktivität verknüpft ist. Die Vorausschau wird erst angepasst, nachdem Primärbefragte erwartete Verschiebungen bei Kapazitätsauslastung, Handelsrichtung und Preisverhalten nach Qualitätsstufe bestätigt haben.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale validiert, einschließlich Gegenprüfungen mit Handelsbewegungen, Kapazitätsankündigungen und dem impliziten Verbrauchstrend aus nachgelagerten Industrien. Wenn das Modell starke Sprünge aufzeigt, werden die Annahmen erneut geprüft, Umrechnungsfaktoren überprüft und Experten erneut kontaktiert, wenn die Abweichung nicht durch ein eindeutiges Marktereignis erklärt werden kann.
Vor der Freigabe durchläuft die Arbeit mehrstufige Analytikerprüfungen, damit Berechnungen, Einheiten und die Währungsbehandlung über Regionen und Jahre hinweg konsistent sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa große Kapazitätsinbetriebnahmen, längere Ausfälle oder erhebliche Rohstoffpreisschocks. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, um sicherzustellen, dass die Kunden die aktuellste verfügbare Einschätzung erhalten.
Vergleich der Synthesekautschuk-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Synthesekautschuk weichen häufig voneinander ab, weil die Produktabgrenzung nicht einheitlich behandelt wird und weil einige Modelle Volumen- und Preisannahmen vermischen, die nicht zum gleichen Zeitpunkt aktualisiert werden. Unterschiede treten auch auf, wenn Studien unterschiedliche Basisjahre, Währungsumrechnungen verwenden oder angrenzende Kautschukkategorien einbeziehen, ohne diese klar voneinander zu trennen.
Die Vergleichstabelle zeigt eine geringe Spanne zwischen zwei Werten für 2025 und einem deutlich niedrigeren Wert für 2025 aus einer anderen Quelle. Im Modell von Mordor Intelligence basiert die Zahl auf dem Erstverkaufswert synthetischer Elastomermaterialien, während fertige Kautschukwaren und Naturkautschuk außerhalb des erfassten Umsatzpools verbleiben.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 34,82 Mrd. USD (2025) | |
| Globaler Datenpublisher A | 29,46 Mrd. USD (2025) | Die Schätzung scheint in einem breiteren Kautschukstatistikrahmen mit einem anderen Basisjahr und einem kürzeren Prognosezeitraum zu liegen, was den Wert unterschätzen kann, wenn Qualitätsmix und Verkaufspreisfortschritt für Spezialelastomere nicht vollständig berücksichtigt werden. |
| Branchenforschungspublisher B | 34,45 Mrd. USD (2025) | Die Zahl liegt niveaumäßig nahe, aber Studienzeitraum und Segmentbehandlung können abweichen, insbesondere wenn einige Elastomerfamilien nach Anwendung unterschiedlich gruppiert werden und wenn der Devisenkurs auf ein festes Basisjahr statt auf das modellierte Jahr ausgerichtet ist. |
Zusammengenommen weist die Tabelle auf Umfangs- und Preiszeitpunktentscheidungen als Hauptgründe für die Abweichung hin, nicht auf eine Uneinigkeit darüber, ob die Nachfrage wächst. Indem das Modell an wiederholbare Nachfragetreiber geknüpft und diese anschließend durch Lieferanten- und Kanalprüfungen verifiziert werden, bleibt die Schätzung transparent und von Jahr zu Jahr leichter reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle globale Wert des Marktes für synthetischen Kautschuk?
Die Marktgröße für synthetischen Kautschuk wird im Jahr 2026 auf USD 36,30 Milliarden geschätzt.
Wie schnell wird die Nachfrage nach synthetischem Kautschuk voraussichtlich wachsen?
Zwischen 2026 und 2031 soll der Markt eine CAGR von 4,25 % verzeichnen und bis 2031 USD 44,69 Milliarden erreichen.
Welcher Polymertyp wird am schnellsten wachsen?
EPDM soll bis 2031 mit einer CAGR von 5,81 % wachsen, bedingt durch Dach- und Automobil-Dichtungsprofilaufrüstungen.
Welche Region führt beim Verbrauch von synthetischem Kautschuk?
Asien-Pazifik hielt im Jahr 2025 einen Umsatzanteil von 57,89 % und bleibt der größte und am schnellsten wachsende regionale Verbraucher.
Wie beeinflussen Elektrofahrzeuge die Nachfrage nach Kautschuk in Reifenqualität?
Das Drehmoment und die Effizienzanforderungen von Elektrofahrzeugen drängen OEMs zu Lösungs-SBR mit Silicabindung und treiben neue Kapazitätsinvestitionen an.
Sind biobasierte Rohstoffe im Bereich synthetischer Kautschuk kommerziell rentabel?
Pilotanlagen für Ethanol-zu-Butadien und Bio-Isopren sind in Betrieb, und eine kommerzielle Einführung wird erwartet, sobald Rohöl dauerhaft über USD 85 pro Barrel bleibt.
Seite zuletzt aktualisiert am:



