
Größe und Marktanteil des Marktes für induzierte pluripotente Stammzellen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.59 Milliarden US-Dollar |
| Marktgröße (2031) | 4.14 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.83 % |
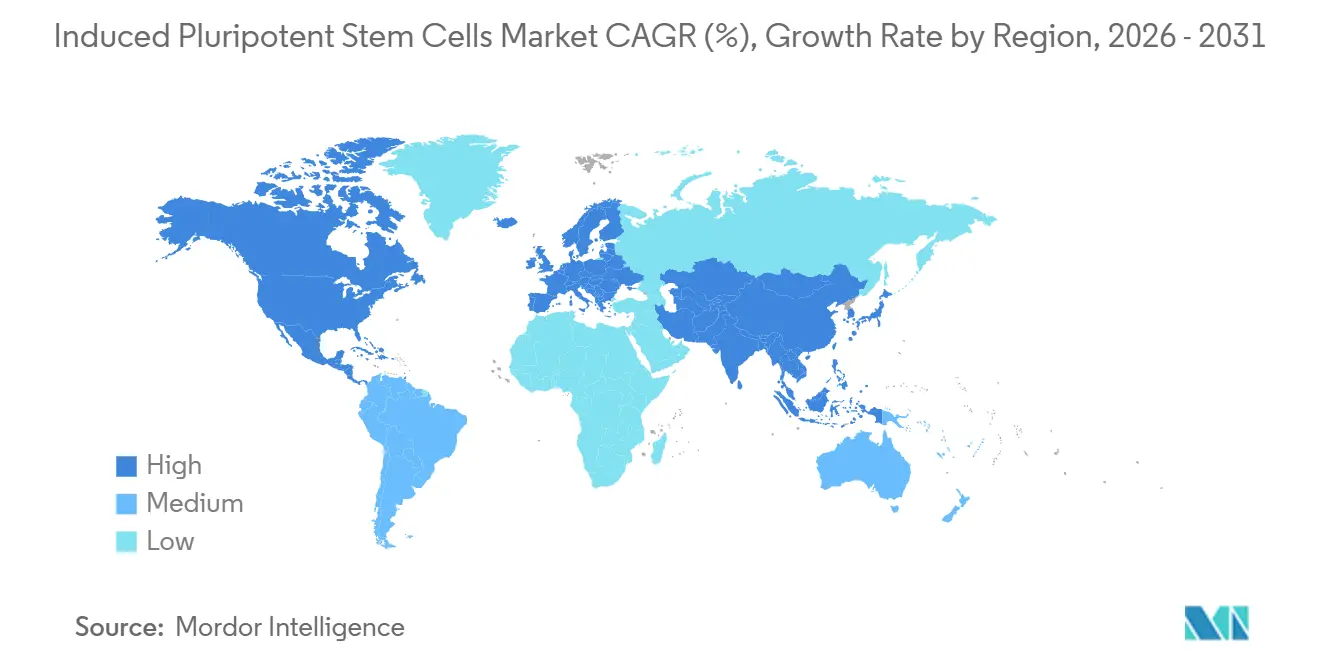
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für induzierte pluripotente Stammzellen von Mordor Intelligence
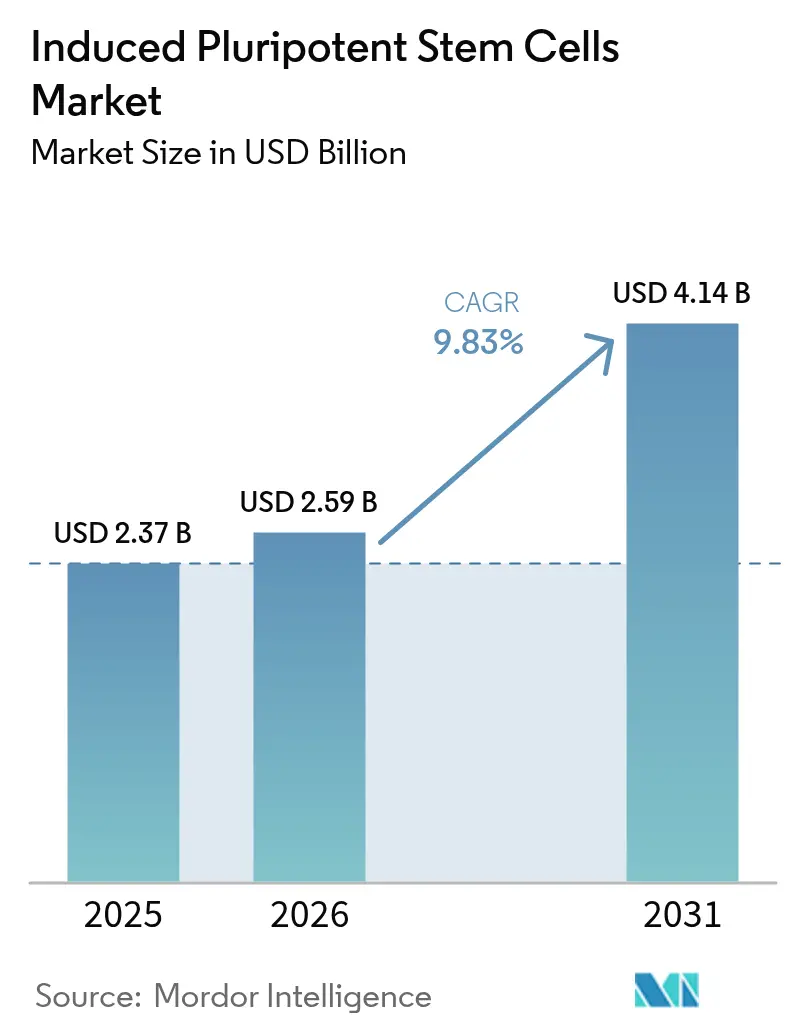
Die Größe des Marktes für induzierte pluripotente Stammzellen soll von USD 2,37 Milliarden im Jahr 2025 und USD 2,59 Milliarden im Jahr 2026 auf USD 4,14 Milliarden bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 9,83 % verzeichnen.
Die konsequente Einführung von iPSC-gestützten Kardiotoxizitätstests, robuste klinisch Phase-II-fähige Zelltherapie-Pipelines sowie konzertierte öffentliche Förderung in den Vereinigten Staaten, Japan und der Europäischen Union treiben ein zweistelliges Wachstum im Markt für induzierte pluripotente Stammzellen an. Pharmazeutische und biotechnologische Unternehmen erzielen bereits 58,46 % des Umsatzes im Jahr 2025, da sie auf patientenspezifische Toxizitätsmodelle umsteigen, die die Ausfallquoten in späten Phasen um bis zu 30 Prozentpunkte senken. Die rasche Automatisierung mit geschlossenen Bioreaktorsystemen senkt die Kosten pro Charge von USD 50.000 auf USD 15.000 und erweitert den Zugang für mittelgroße Auftraggeber. Gleichzeitig verkürzen regulatorische Schnellverfahren in Japan und China die kommerziellen Zeitpläne für iPSC-abgeleitete Therapien und fördern grenzüberschreitende Lizenzvereinbarungen, die den Schwung im Markt für induzierte pluripotente Stammzellen verstärken.
Wichtigste Erkenntnisse des Berichts
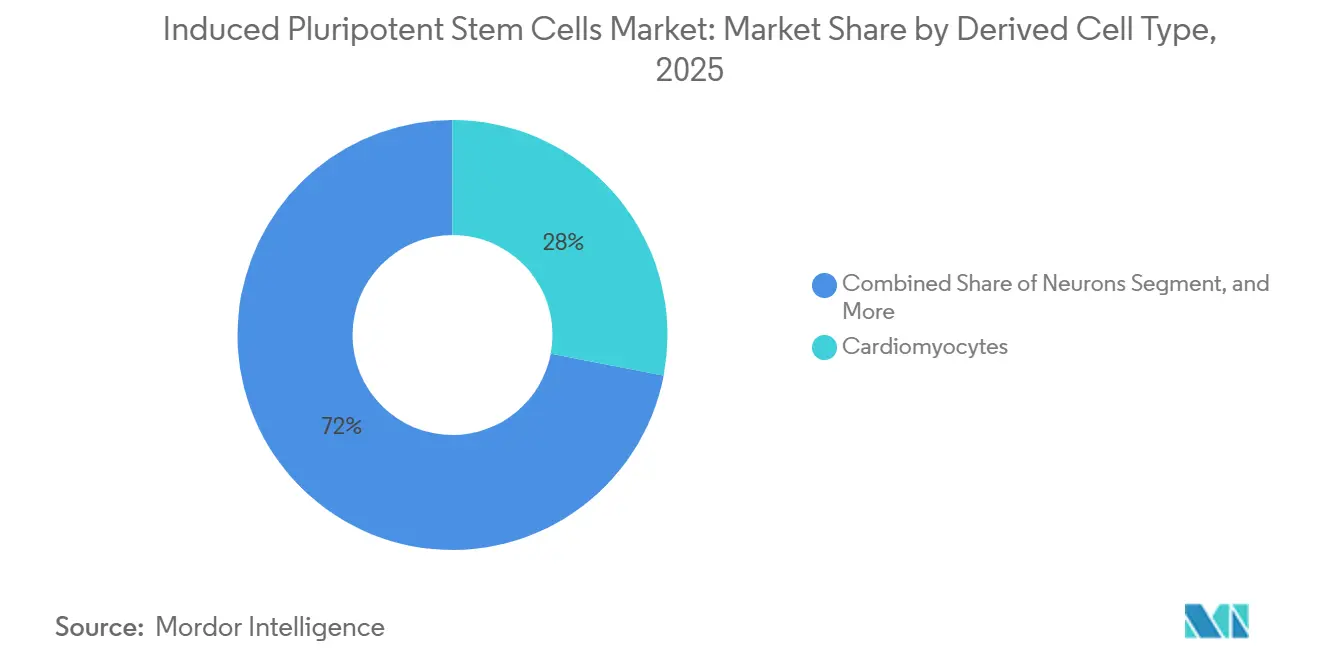
- Nach abgeleitetem Zelltyp führten Kardiomyozyten im Jahr 2025 mit einem Umsatzanteil von 28,02 %, während Neuronen bis 2031 eine CAGR von 10,06 % verzeichnen sollen.
- Nach Anwendung entfielen auf Wirkstoffforschung und -entwicklung 39,67 % des Umsatzes im Jahr 2025; für die regenerative Medizin wird bis 2031 eine CAGR von 11,63 % prognostiziert.
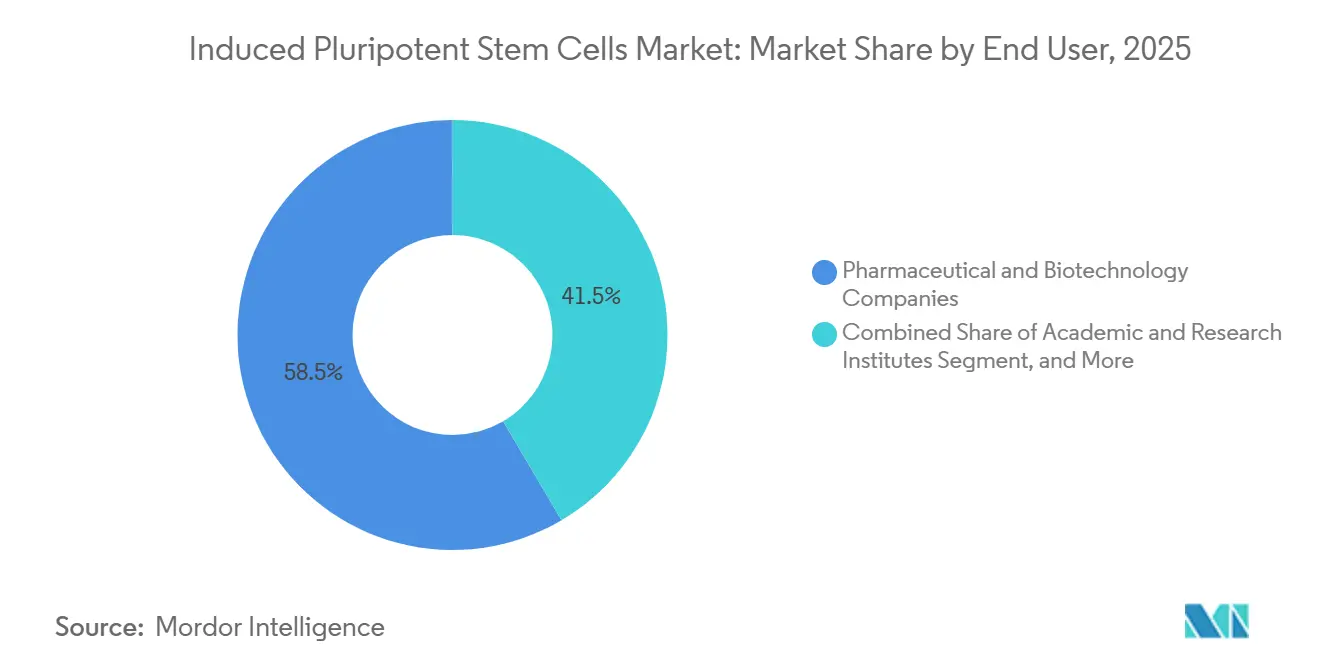
- Nach Endnutzer hielten pharmazeutische und biotechnologische Unternehmen im Jahr 2025 einen Marktanteil von 58,46 % am Markt für induzierte pluripotente Stammzellen, während akademische und Forschungsinstitute im Zeitraum 2026–2031 mit einer CAGR von 12,18 % expandieren.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 38,91 %, während Asien-Pazifik mit einer CAGR von 11,67 % bis 2031 das Feld anführt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Nachfrage nach iPSC-gestützter Wirkstoffforschung und Toxizitätstests | +2.1% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Wachsende klinische Pipeline iPSC-abgeleiteter Zelltherapien | +1.8% | Japan, Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Robuste öffentliche und private Förderung in den USA, der EU und Japan | +1.5% | Nordamerika, Europa, Japan | Kurzfristig (≤ 2 Jahre) |
| Fortschritte bei nicht-integrierender Reprogrammierung und CRISPR-Editierung | +1.3% | Global, angeführt von Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einführung geschlossener automatisierter GMP-Bioreaktoren | +1.2% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Aufkommende industrielle Anwendungen (kultiviertes Fleisch, iPSC-Thrombozyten) | +0.9% | Israel, Japan, Singapur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Nachfrage nach iPSC-gestützter Wirkstoffforschung und Toxizitätstests
Pharmazeutische Auftraggeber wechseln von Tiermodellen zu iPSC-abgeleiteten Kardiomyozyten und Hepatozyten, die humanspezifische Toxizitäten erkennen und die Phase-II-Ausfallquoten um bis zu 35 Prozentpunkte senken.[1]US-amerikanische Behörde für Lebens- und Arzneimittel, "Zell- und Gentherapieprodukte," fda.gov FUJIFILM Cellular Dynamics zeigte, dass iCell-Hepatozyten versteckte Leberrisiken bei acht Verbindungen aufdeckten, die Nagetier-Screens bestanden hatten, was dazu führte, dass FDA-Prüfer iPSC-Daten im Jahr 2024 in Unterlagen für Prüfpräparate (Investigational New Drug) akzeptierten. Takeda integrierte diese Tests bis 2025 in 40 % seiner frühen Pipeline, verkürzte präklinische Zeitpläne um sechs Monate und sparte pro Wirkstoff rund USD 30 Millionen. Auftragsforschungsorganisationen wie Charles River und Eurofins berechnen nun USD 4.500 pro Verbindung für vollständige iPSC-Toxizitätspanels – weniger als die Hälfte des Preises von 2023 –, was die Einführung bei kleinen Biotechnologieunternehmen ausweitet. Die wachsende regulatorische Akzeptanz im Rahmen des US-amerikanischen 21st Century Cures Act und der 3R-Grundsätze der EU institutionalisiert die Praxis weiter.
Wachsende klinische Pipeline iPSC-abgeleiteter Zelltherapien
Bis Mitte 2025 befanden sich weltweit siebzehn iPSC-basierte Therapeutika in Phase I oder II, angeführt von BlueRock Therapeutics' Bemdaneprocel für die Parkinson-Krankheit, das nach zwölf Monaten eine 40%ige Verbesserung auf der Unified Parkinson's Disease Rating Scale erzielte. Heartseed's HS-001-Herzpflaster verzeichnete einen Anstieg der linksventrikulären Ejektionsfraktion um 15 % ohne schwerwiegende unerwünschte Ereignisse und nähert sich dem bedingten Zulassungsweg Japans, der einen typischen Markteinführungszeitplan um drei Jahre verkürzen kann.[2]Heartseed, "HS-001 Zwischenergebnisse," heartseed.jp Fate Therapeutics' FT596 gebrauchsfertige CAR-NK-Zellen erzielten 60 % vollständige Remissionen beim B-Zell-Lymphom und übertrafen autologe CAR-T-Benchmarks um 15 Punkte. Century Therapeutics erhielt die FDA-Zulassung für CNTY-101-Gamma-Delta-T-Zellen bei soliden Tumoren und erweiterte damit die adressierbare Onkologiebasis. Diese Meilensteine zusammen stärken das Anlegervertrauen in den Markt für induzierte pluripotente Stammzellen.
Robuste öffentliche und private Förderung in den USA, der EU und Japan
Die US-amerikanischen Nationalen Gesundheitsinstitute erhöhten ihre iPSC-Zuweisung für das Haushaltsjahr 2025 auf USD 450 Millionen, mit Schwerpunkt auf Alzheimer- und Diabetesprogrammen. Californias CIRM fügte im selben Jahr USD 310 Millionen hinzu und unterstützte zwölf klinische Studien von Rückenmarksverletzungen bis zur Netzhautdegeneration. Europas Horizont Europa verpflichtete sich zu EUR 280 Millionen (USD 305 Millionen) für multizentrische Konsortien unter der Leitung von Fraunhofer und Institut Pasteur.[3]Europäische Arzneimittelagentur, "3R-Initiative," ema.europa.eu Japans Budget stieg 2025 auf JPY 85 Milliarden (USD 580 Millionen), um die nationale HLA-gematchte iPSC-Bank auszubauen, die nun 90 % der Bevölkerung abdeckt. Risikokapitalgeber fügten während 2024–2025 USD 1,8 Milliarden hinzu, was auf dauerhafte Kapitalzuflüsse in den Markt für induzierte pluripotente Stammzellen hindeutet.
Fortschritte bei nicht-integrierender Reprogrammierung und CRISPR-Editierung
Sendai-Virus, episomale Vektoren und synthetische mRNA liefern nun Reprogrammierungseffizienzen von über 80 %, während das Risiko insertioneller Mutagenese auf unter 5 % gesenkt wird. Thermo Fishers CytoTune 2.0-Kit halbiert die Bearbeitungszeit auf vierzehn Tage und wird von 60 % der akademischen Labore weltweit genutzt. Im Jahr 2024 lieferte Axol Bioscience 50 isogene iPSC-Linien mit definierten pathogenen Varianten an Vertex und CRISPR Therapeutics zur präzisen Zielvalidierung. Prime-Editing-Studien im Jahr 2025 korrigierten Duchenne-Muskeldystrophie-Mutationen mit 95%iger Zielgenauigkeit und ohne nachweisbare Off-Target-Effekte. Takara Bios GeneArt-Service liefert nun maßgeschneiderte Knockouts in 4 Wochen zu USD 8.000 pro Linie – eine Kostensenkung um zwei Drittel gegenüber 2023.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten und Prozesskomplexität bei der GMP-Produktion im großen Maßstab | -1.8% | Global, akut in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Fragmentierte globale regulatorische und Standardisierungsanforderungen | -1.2% | Global, mit Divergenz zwischen FDA, EMA und PMDA | Langfristig (≥ 4 Jahre) |
| Sicherheitsbedenken hinsichtlich genetischer Instabilität und Tumorigenität | -1.0% | Global, mit strenger Aufsicht in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Konzentriertes Patentrecht, das Lizenzdruck erzeugt | -0.7% | Global, insbesondere kleine Biotechnologieunternehmen und akademische Ausgründungen betreffend | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten und Prozesskomplexität bei der GMP-Produktion im großen Maßstab
ISO-13485-Einrichtungen, 30-tägige Differenzierungsläufe und Gesamtgenom-Freigabetests treiben die Chargenkosten auf bis zu USD 150.000 und schließen viele akademische Ausgründungen vom Markt aus. Medienkosten übersteigen häufig USD 2.000 pro Liter, und die Ausbeute kann um 50 % variieren, was zuverlässige Herstellungskosten erschwert. CDMOs berechnen für klinisches Material der Phase I bis zu USD 5 Millionen – eine Hürde für Frühphasenunternehmen. Kryokonservierungsverluste von 30 % zwingen Hersteller, Produktionsläufe zu überdimensionieren, was den Lageraufwand erhöht. Obwohl Automatisierung den Arbeitsaufwand um 80 % reduziert, erfordert die Einrichtung einer 500-Liter-GMP-Anlage noch immer mehr als USD 10 Millionen an Kapital, was die Skalierung im Markt für induzierte pluripotente Stammzellen verzögert.
Fragmentierte globale regulatorische und Standardisierungsanforderungen
Die FDA verlangt Gesamtgenomsequenzierung, 12-monatige Biodistribution und Tumorigenitätstests, was die Entwicklungszeitpläne um bis zu zwei Jahre verlängert und zusätzliche Studienkosten von USD 10 Millionen verursacht. Die EMA-Vorschriften variieren je nach Mitgliedstaat; Deutschland schreibt Funktionstests an drei Tiermodellen vor, während Frankreich In-vitro-Surrogate akzeptiert, was die Logistik multinationaler Studien erschwert. Japans bedingter Zulassungsweg ermöglicht eine frühere Markteinführung, schränkt jedoch die Verschreibung auf ausgewiesene Krankenhäuser ein und erfordert eine jahrzehntelange Überwachung, was die Erstmarktvolumina begrenzt. Chinas NMPA besteht auf inländischer Fertigung und zwingt ausländische Auftraggeber, GMP-Kapazitäten zu duplizieren, was bis zu USD 50 Millionen pro Standort kosten kann. Ein Konsens über Wirksamkeitstests ist trotz der Bemühungen von ISSCR und ISO noch mindestens drei Jahre entfernt, was die Unsicherheit im Markt für induzierte pluripotente Stammzellen verlängert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach abgeleitetem Zelltyp:
Kardiomyozyten behaupten die Führung, während Neuronen an Dynamik gewinnenKardiomyozyten machten im Jahr 2025 28,02 % des Marktanteils für induzierte pluripotente Stammzellen aus, unterstützt durch den pharmazeutischen Einsatz bei Kardiotoxizitätstests und durch Studien zur regenerativen Medizin wie Heartseed's HS-001-Pflaster. Parallele Fortschritte bei Ventrikelflicken-Studien könnten bereits ab 2027 therapeutische Umsatzströme eröffnen.
Neuronen bleiben das am schnellsten wachsende Teilsegment mit einer prognostizierten CAGR von 10,06 %. Das pharmazeutische Interesse an Parkinson- und ALS-Modellen, kombiniert mit akademischen Konsortien, die patientenabgeleitete Linien skalieren, untermauert die anhaltende Nachfrage. BlueRocks Phase-II-Daten und Axols 50-Linien-isogenes Panel bestätigen das kommerzielle Potenzial über Forschungsreagenzien hinaus. Die wachsende Belastung durch neurodegenerative Erkrankungen stärkt den langfristigen Beitrag von Neuronen zum Markt für induzierte pluripotente Stammzellen.


Nach Anwendung:
Wirkstoffforschung dominiert, während die regenerative Medizin an Fahrt gewinntWirkstoffforschung und -entwicklung erzielte 2025 einen Umsatzanteil von 39,67 %, getrieben durch die breite Einführung von iPSC-Toxizitätspanels in großen Pharmaunternehmen. Die Größe des Marktes für induzierte pluripotente Stammzellen im Bereich Wirkstoffforschung soll bis 2031 USD 1,8 Milliarden erreichen. Sinkende Testpreise und regulatorische Angleichung halten die Eintrittsbarrieren für aufstrebende Biotechnologieunternehmen niedrig.
Die regenerative Medizin verzeichnet mit einer CAGR von 11,63 % bis 2031 das höchste Wachstum, katalysiert durch mehrere Phase-II-Zelltherapien und Japans frühen Kommerzialisierungsweg. Heartseed's Herzpflaster und Fate's CAR-NK werden die ersten Markteinführer sein, aber mesenchymale Produkte und iPSC-Thrombozyten folgen dicht dahinter. Der steigende Trend erstreckt sich auf Tissue-Engineering-Konstrukte, die klinische Kategorien erweitern und den Markt für induzierte pluripotente Stammzellen vergrößern.
Nach Endnutzer:
Pharma behält die Vorrangstellung, während die Wissenschaft skaliertPharmazeutische und biotechnologische Unternehmen machten 2025 58,46 % des Umsatzes aus und kauften iPSC-abgeleitete Zellen in großen Mengen sowohl für Screening- als auch für klinische Anwendungen. Akademische und Forschungsinstitute verzeichnen jedoch mit einer CAGR von 12,18 % das schnellste Wachstum, da Universitäten automatisierte Bioreaktoren einsetzen, die die Kosten pro Charge um 70 % senken. Diese Demokratisierung diversifiziert die Nachfragequellen und stabilisiert langfristige Stückvolumina im Markt für induzierte pluripotente Stammzellen.
Das Wachstum des Segments der Auftragsforschungsorganisationen wird durch die Bündelung von iPSC-Tests mit herkömmlichen In-vivo-Dienstleistungen angetrieben, was kleinen Auftraggebern einen schlüsselfertigen Weg zu regulatorisch konformen Daten bietet. Krankenhäuser in Japan bilden unter den bedingten Regeln der PMDA eine aufkommende Käuferklasse und veranschaulichen, wie politisches Design die nachgelagerte Nachfrage umgestalten kann.
Geografische Analyse
Nordamerikanischer Markt für induzierte pluripotente Stammzellen
Nordamerika trug 2025 mit 38,91 % zum Umsatz bei, was auf die Klarheit der FDA, NIH- und CIRM-Förderprogramme sowie ein dichtes Risikokapital-Ökosystem zurückzuführen ist. STEMCELL Technologies aus Kanada beliefert 70 % der akademischen Nutzer weltweit mit Kulturmedien und festigt damit die kritische Inputposition der Region. Lonzas neues Werk in Mexiko signalisiert die Verlagerung der Auftragsproduktion in kostengünstigere Standorte.
Asiatisch-pazifischer Markt für induzierte pluripotente Stammzellen
Für den asiatisch-pazifischen Raum wird bis 2031 ein CAGR von 11,67 % prognostiziert – die höchste Wachstumsrate aller Regionen. Japans Zulassungsweg für bedingte Genehmigungen verkürzt die Markteinführungszeiten um bis zu fünf Jahre und zieht globale Unternehmen an, Studien zu partnern oder zu verlagern. Chinas Provinzfonds in Höhe von 1,2 Milliarden USD und der Ausbau von WuXi-Bioreaktoren schaffen den größten neuen Produktionskorridor für den Markt für induzierte pluripotente Stammzellen. Indien, Südkorea und Australien tragen gemeinsam durch koordinierte staatliche Fördermittel und translationale Studien zum Wachstum bei.
EMEA- und südamerikanischer Markt für induzierte pluripotente Stammzellen
Deutschland, Frankreich und das Vereinigte Königreich dominieren die Anzahl klinischer Studien, während die harmonisierten MHRA-Leitlinien aus dem Jahr 2024 grenzüberschreitende Einreichungen vereinfacht haben. Israel und Brasilien treiben die Akzeptanz im Nahen Osten & Afrika bzw. in Südamerika voran und heben den kombinierten Anteil dieser Regionen auf 8 %, was die globale Verbreitung des Marktes für induzierte pluripotente Stammzellen verdeutlicht.

Regulatorisches Umfeld
Aus induzierten pluripotenten Stammzellen (iPSC) gewonnene therapeutische Produkte fallen in der Regel unter bestehende Rahmenwerke für Biologika und neuartige Therapien, wobei die Aufsichtsbehörden einen starken Fokus auf CMC-Kontrolle, genomische Stabilität und das Management des Tumorigenitätsrisikos legen. In der Europäischen Union werden iPSC-abgeleitete Therapien in der Regel als Arzneimittel für neuartige Therapien (ATMP) gemäß der Verordnung (EG) Nr. 1394/2007 reguliert, mit wissenschaftlicher Aufsicht durch das Committee for Advanced Therapies (CAT) der Europäischen Arzneimittel-Agentur (EMA). Im Februar 2026 verabschiedete das CAT eine Klassifizierung, die bestätigt, dass allogene, aus hiPSC gewonnene dopaminerge neuronale Vorläuferzellen des Mittelhirns die Definition eines biotechnologisch bearbeiteten Gewebeprodukts erfüllen, was die Notwendigkeit einer frühzeitigen Abstimmung der Klassifizierung in EU-Entwicklungsplänen unterstreicht.
Die regulatorischen Erwartungen verschärfen sich zudem durch aktualisierte Leitlinien und Normen, die Qualitätssysteme und Rückverfolgbarkeit für Zellsubstrate und daraus abgeleitete Zellprodukte formalisieren. Die EMA aktualisierte ihre Erwartungen an klinische Prüfungen durch ihre Guideline on quality, non-clinical and clinical requirements for investigational ATMPs (in Kraft seit 1. Juli 2025), während die ISO ihre Normen im Bereich pluripotenter Zellen 2024-2026 erweiterte, darunter ISO 18162:2024 für die Biobanking von aus pluripotenten Stammzellen gewonnenen humanen neuralen Stammzellen und ISO 20012:2026 zu Anforderungen an das Biobanking von aus pluripotenten Stammzellen gewonnenen humanen NK-Zellen. Diese Anforderungen erhöhen die Compliance-Belastung für globale Programme, die FDA-, EMA- und PMDA-Erwartungen in Einklang bringen müssen, während sie mit zunehmender Fertigungsskalierung robuste Strategien für Vergleichbarkeit, Identität und Kontaminationskontrolle aufbauen.
Wettbewerbslandschaft
Vertikale Integration ermöglicht es FUJIFILM, 10 Milliarden Kardiomyozyten pro Quartal zu liefern, während Thermo Fisher und Lonza Institutionen durch langfristige Reagenzien-plus-Automatisierungsverträge binden. Patentgebühren auf grundlegende Reprogrammierungs-IP, die größtenteils der Universität Kyoto und CIRM gehört, erheben 8–12 % Umsatzabgaben auf nachgelagerte Produktentwickler und stärken den Vorteil etablierter Unternehmen.
Fate Therapeutics und Century Therapeutics veranschaulichen den aufkommenden Wettbewerb bei Immunzelltherapien, die die Kosten- und Zeithürden autologer CAR-Ts umgehen. Hitachis KI-optimierter Bioreaktor ist ein technologischer Herausforderer, der Lonzas Dominanz in Asien untergraben könnte. Cellino Biotechs lasergestützte Einzelzell-Klonierung zielt auf genetische Driftprobleme ab, die die Skalierbarkeit einschränken, und signalisiert anhaltenden Innovationsdruck in der Branche der induzierten pluripotenten Stammzellen.
Einsteiger aus dem Bereich kultiviertes Fleisch, Thrombozytenlieferanten und industrielle Thrombozyten diversifizieren die Käufergruppe, ziehen nicht-pharmazeutisches Kapital an und verringern die Abhängigkeit von therapeutischen Anwendungen allein. Diese wachsende Nutzerbasis untermauert eine dauerhafte Volumenexpansion, auch wenn klinische Zeitpläne schwanken, und sichert die langfristige Relevanz des Marktes für induzierte pluripotente Stammzellen.
Marktführer in der Branche der induzierten pluripotenten Stammzellen
Axol Bioscience Ltd.
Evotec SE
FUJIFILM Cellular Dynamics, Inc.
Ncardia BV
Cynata Therapeutics Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für induzierte pluripotente Stammzellen
- Applied StemCell Inc.
- Axol Bioscience
- BlueRock Therapeutics
- Cellino Biotech
- Century Therapeutics Inc.
- Cynata Therapeutics Ltd.
- Evotec
- Fate Therapeutics Inc.
- FUJIFILM Cellular Dynamics Inc.
- Hitachi
- Lonza Group
- Merck
- Ncardia BV
- Pluristyx Inc.
- REPROCELL Inc.
- Stem Cell Technologies
- Takara Bio
- Thermo Fisher Scientific
- Ushio Inc.

Marktchancen und Zukunftsaussichten
Der Markt schafft kurzfristig Freiräume in der GMP-gerechten iPSC-Infrastruktur und der standardisierten Zellbanklagerung, da Entwickler von Reagenzien im Forschungsmaßstab zu klinischem Ausgangsmaterial übergehen, das den sich weiterentwickelnden CMC-Erwartungen genügt. Im Mai 2026 eröffnete FUJIFILM Cellular Dynamics einen neuen Hauptsitz und eine iPSC-Fertigungsanlage mit 175.000 Quadratfuß in Madison, Wisconsin, als Teil einer Investition von 200 Millionen USD zur Vervierfachung der Kapazität für Forschungs- und klinische Produkte. Dieser Kapazitätsausbau zielt auf Skalierungsengpässe und Versorgungssicherheit ab. Ergänzend dazu startete REPROCELL im März 2026 an seinem US-Standort einen integrierten GMP Master Cell Bank (MCB)-Fertigungsdienst, der Spenderscreening, RNA-Reprogrammierung und klinische Gen-Editing-Workflows bündelt, um Übergaben zwischen Anbietern zu reduzieren und die Bankerstellung für Sponsoren zu beschleunigen, die keine eigenen GMP-Anlagen betreiben.
Die regulatorische Modernisierung unterstützt zudem Chancen für Anbieter, die phasengerechte Kontrollen, Rückverfolgbarkeit und Prüfungen in wiederholbare Workflows über verschiedene Regionen hinweg verpacken. 2026 veröffentlichte die FDA aktualisierte Leitlinien zu iPSC-abgeleiteten und genomeditierten Produkten, darunter ein Entwurf vom April 2026 zur Sicherheitsbewertung des Genome Editing mittels Next-Generation Sequencing und eine finale Leitlinie vom Mai 2026 zu CMC-Flexibilitäten für Zell- und Gentherapieprodukte im Vorfeld eines BLA. Dies erhöht die Nachfrage nach validierten Analysemethoden, Dokumentationssystemen und Strategien zur Fertigungsvergleichbarkeit. In Japan wird die Nachfrage nach Auftragsfertigung durch Programme angetrieben, die frühere klinische Einsatzpfade mit krankenhauszentrierten Liefermodellen kombinieren; beispielsweise schloss Teijin Regenet im März 2026 eine Konsignationsvereinbarung mit iPS Portal zur Herstellung autologer iPS-Zellen, was für qualifizierte Hersteller und Prüfnetzwerke ein der Kommerzialisierung nahestehendes Arbeitsvolumen schafft.
Recent Industry Developments in Markt für induzierte pluripotente Stammzellen
- Juli 2026: Axol Bioscience eröffnete ein neues Vertriebszentrum in den USA, um Lieferzeiten zu verkürzen und den Service für nordamerikanische Kunden zu verbessern. Die Eröffnung stärkt Axols operative Präsenz in der größten iPSC-Endnutzerregion und unterstützt schnellere Nachschubzyklen für iPSC-abgeleitete Zellmodelle, die in Screening und Krankheitsmodellierung eingesetzt werden.
- Mai 2026: FUJIFILM Cellular Dynamics eröffnete einen neuen Hauptsitz und eine iPSC-Fertigungsanlage mit 175.000 Quadratfuß in Madison, Wisconsin, verbunden mit einer Investition von 200 Millionen USD zur Vervierfachung der Kapazität für Forschungs- und klinische Produkte. Die erweiterte inländische Kapazität hilft, Versorgungsrisiken für Programme zu verringern, die konsistente Chargen, Dokumentation und Skalierungsoptionen benötigen, während sie von der Entdeckung zur klinischen Fertigung übergehen.
- September 2024: Evotec SE ging eine Technologieentwicklungspartnerschaft mit Novo Nordisk ein, um Zelltherapien der nächsten Generation auf iPSC-Basis zu unterstützen, einschließlich Arbeitsströmen im Zusammenhang mit klinischen und kommerziellen Fertigungsanforderungen. Die Zusammenarbeit verdeutlicht, wie Plattformpartnerschaften, die iPSC-Differenzierungs-Know-how mit Industrialisierungsfähigkeiten kombinieren, die Therapieentwicklung in Richtung skalierbarer Produktion gestalten.


Markt für induzierte pluripotente Stammzellen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für induzierte pluripotente Stammzellen (iPSC) den Wert, der durch iPSC-Zelllinien und daraus abgeleitete Zellen, Reprogrammierungswerkzeuge, unterstützende Reagenzien und damit verbundene Dienstleistungen generiert wird, die Reprogrammierung, Expansion und Differenzierung für Forschung, Screening und therapeutische Entwicklung ermöglichen.
Abgrenzung des Anwendungsbereichs: Ausgeschlossen sind Angebote auf Basis embryonaler, adulter und hämatopoetischer Stammzellen, die keinen iPSC-Reprogrammierungsschritt beinhalten.
Übersicht der Segmentierung
- Nach abgeleitetem Zelltyp
- Kardiomyozyten
- Neuronen
- Hepatozyten
- Fibroblasten
- Keratinozyten
- Sonstige Zelltypen
- Nach Anwendung
- Wirkstoffforschung und -entwicklung
- Krankheitsmodellierung
- Toxizitätstests
- Regenerative Medizin
- Zelltherapie
- Tissue Engineering
- Sonstige Anwendungen
- Nach Endnutzer
- Akademische und Forschungsinstitute
- Pharmazeutische und biotechnologische Unternehmen
- Auftragsforschungsorganisationen
- Krankenhäuser und Fachkliniken
- Sonstige Endnutzer
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Marktgrenzen abzustecken und die Nachfragetreiber zu verankern, die die iPSC-Ausgaben von Jahr zu Jahr beeinflussen. Wir haben öffentliche Quellen wie die Fördermitteldatenbank NIH RePORTER, ClinicalTrials.gov, die Leitlinienseiten von FDA und EMA sowie Gesundheits- und F&E-Statistiken von WHO und OECD herangezogen, um die Pipeline-Intensität und die länderspezifische Forschungskapazität zu verstehen.
Um Aktivität in Ausgaben zu übersetzen, haben wir zudem peer-reviewte Fachartikel zu iPSC-Differenzierungsraten und Assay-Adoption geprüft, sowie Geschäftsberichte von Unternehmen, Investorenpräsentationen, Pressemitteilungen und Updates zum Technologietransfer von Universitäten, die häufig Plattformerweiterungen und Fertigungsreife beschreiben. Parallel dazu nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken, um Kapazitätserweiterungen, Signale zur Plattformlizenzierung und Anmeldungen im Zusammenhang mit Reprogrammierungsmethoden zu erkennen, die Preisgestaltung und Produktmix verändern können. Diese Desk-Research-Quellen sind exemplarisch und nicht erschöpfend; viele weitere Referenzen wurden während der Analyse zur Datenerhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit iPSC-Anbietern, CDMOs, Laborleitern und Endnutzern in Pharma-, Biotech- und akademischen Umgebungen, um zu bestätigen, was direkt eingekauft wird und was in Dienstleistungsverträge gebündelt ist. Wir nutzten die Gespräche zudem, um regionale Nachfragemuster in Nordamerika, Europa, Asien-Pazifik und der übrigen Welt zu testen und Pipeline-Signale in praktische Adoptions- und Preisannahmen umzuwandeln.
Verteilung der Teilnehmer der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 34% | CXOs: 15% | APAC: 44% |
| Mid-Tier: 50% | Funktions-/Bereichsleiter: 37% | EMEA: 36% |
| Kleinere Akteure: 16% | Manager: 48% | Amerika: 20% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Ansatz, bei dem Forschungsintensität und klinische Pipeline-Aktivität in einen adressierbaren Ausgabenpool nach Region umgewandelt und dann in iPSC-relevante Workflows aufgeteilt werden. In der Praxis rekonstruieren wir die Nachfrage nach iPSC-Linien, abgeleiteten Zellen und ermöglichenden Werkzeugen aus Finanzierungsströmen, Studienzahlen und Laborkapazitätsindikatoren und passen diese dann anhand des beobachteten Anteils der iPSC-Arbeit innerhalb breiterer Stammzell- und Zelltherapieaktivitäten an.
Um die Gesamtsummen fundiert zu halten, haben wir die Ergebnisse mit selektiven Bottom-Up-Prüfungen abgeglichen, etwa durch Aggregation einer Stichprobe von Anbieterumsätzen, wo Offenlegung vorliegt, und durch Validierung impliziter Volumina anhand durchschnittlicher Verkaufspreisspannen für iPSC-Linien, Differenzierungskits und gebührenbasierte Fertigungsdienstleistungen. Zu den wichtigsten Variablen in diesem Markt zählen die Akzeptanz von iPSC in Wirkstoffforschungs- und Krankheitsmodellierungsprogrammen, das Wachstum in der regenerativen Medizin und bei Zelltherapie-Pipelines, die Verschiebung hin zu standardisierten abgeleiteten Zelltypen (wie Kardiomyozyten und Neuronen), die Nutzung von Auftragsfertigung für GMP-gerechte Arbeiten sowie der Automatisierungsgrad in akademischen und pharmazeutischen Laboren, der Durchsatz und Nachbestellhäufigkeit verändert.
Für die Prognose verwendeten wir Szenarioanalysen, da der Markt auf politische Signale, das Tempo der Studienfortschritte sowie Qualitäts- und Rückverfolgbarkeitserwartungen reagiert, die Käufe beschleunigen oder verzögern können. Wo die Primärrückmeldungen eine begrenzte Volumentransparenz zeigten, verwendeten wir konservative, bereichsbasierte Annahmen und überprüften diese anschließend anhand von Beschaffungsmustern und veröffentlichten Aktivitätsindikatoren, bevor wir den Prognosepfad finalisierten.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation zwischen Modellergebnissen, Interview-Rückmeldungen und unabhängigen Signalen wie Studienbeginn, Finanzierungstrends und Kapazitätsankündigungen, sodass kein einzelner Input die endgültige Zahl dominiert. Ausreißer werden in einem separaten Durchgang überprüft, und wenn eine Region oder Anwendung einen ungewöhnlichen Sprung zeigt, prüfen wir die zugrunde liegenden Treiber erneut und kontaktieren bei Bedarf die Quellen erneut, um zu bestätigen, ob die Veränderung real oder zeitlich bedingt ist.
Vor der Freigabe erfolgt eine zweite Analystenprüfung, um zu bestätigen, dass Annahmen, Währungsumrechnungen und Jahreszuordnungen im gesamten Modell konsistent sind. Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen erfolgen bei wesentlichen Ereignissen (zum Beispiel politischen Änderungen, größeren Kapazitätserweiterungen oder erkennbaren Preisanpassungen). Unmittelbar vor der Lieferung führen wir eine abschließende Prüfung durch, damit Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Marktgröße für induzierte pluripotente Stammzellen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für iPSC können stärker variieren als erwartet, da unterschiedliche Studien unterschiedliche Abgrenzungen dafür wählen, was als iPSC-Umsatz zählt, und Preise und Wechselkurse nach unterschiedlichen Zeitplänen aktualisieren. Manche Verlage legen Annahmen früh fest, während andere sie näher am Veröffentlichungstermin überarbeiten, was den ausgewiesenen aktuellen Jahreswert verändert, selbst wenn die langfristige Entwicklung ähnlich aussieht.
Die Spanne resultiert in der Regel aus praktischen Entscheidungen, etwa ob abgeleitete Zellprodukte separat von Werkzeugen gezählt werden, wie gebündelte Dienstleistungsverträge zwischen iPSC und angrenzenden Labordienstleistungen aufgeteilt werden und ob das Modell stabile oder schnell wechselnde durchschnittliche Verkaufspreise für Kits und kundenspezifische Differenzierung verwendet. Auch das quartalsweise Timing der Währungsumrechnung und die Behandlung von GMP-gerechten Fertigungsgebühren spielen eine Rolle, und eine späte Aktualisierung dieser Eingaben kann die Gesamtsummen verschieben. In diesem Kontext spiegeln sich der Validierungsrhythmus und der von Mordor Intelligence verwendete Stichtag für Währungsumrechnungen darin wider, wie gut die Schätzung mit den beobachteten Nachfragesignalen übereinstimmt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,37 Mrd. USD (2025) | |
| Regionale Beratungsgesellschaft A | 1,80 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und scheint Teile der Servicerumsätze aus Asien-Pazifik auszuschließen, was die mit Differenzierung und GMP-Bereitschaft verbundene kostenpflichtige Arbeit unterschätzen kann. |
| Branchenpublikation B | 1,93 Mrd. USD (2024) | Vermischt wahrscheinlich benachbarte Zellmodell- und Organoid-Umsätze ungleichmäßig mit der iPSC-Aktivität und stützt sich auf vereinfachte Preisgestaltung, die den kundenspezifischen Projektmix und Vertragsumfang nicht vollständig widerspiegelt. |
Betrachtet man die Tabelle insgesamt, erklären sich die größten Unterschiede durch Timing- und Abgrenzungsentscheidungen, nicht durch Uneinigkeit darüber, dass die iPSC-Adoption zunimmt. Wenn der Umfang strikt auf iPSC-bezogene Produkte und Dienstleistungen beschränkt und die Preisgestaltung im Einklang mit dem jüngsten Kaufverhalten aktualisiert wird, lässt sich die resultierende Marktgröße leichter auf klare Eingaben und wiederholbare Prüfungen zurückführen.


Im Bericht beantwortete Schlüsselfragen
Wie schnell soll der Markt für induzierte pluripotente Stammzellen bis 2031 wachsen?
Der Markt soll zwischen 2026 und 2031 mit einer CAGR von 9,83 % wachsen und von USD 2,59 Milliarden im Jahr 2026 auf USD 4,14 Milliarden bis 2031 steigen.
Welche Region wird das höchste Wachstum verzeichnen?
Asien-Pazifik soll bis 2031 eine CAGR von 11,67 % erzielen, bedingt durch Japans beschleunigten Regulierungsweg und Chinas provinzielle Förderung von USD 1,2 Milliarden.
Welches Segment dominiert derzeit den Umsatz?
Wirkstoffforschung und -entwicklung hält 39,67 % des Umsatzes im Jahr 2025, da Pharmaunternehmen auf iPSC-Tests setzen, um Wirkstoffe frühzeitig zu entrisiken.
Welcher abgeleitete Zelltyp wächst am schnellsten?
Neuronen sollen mit einer CAGR von 10,06 % expandieren, da Parkinson- und ALS-Programme skalieren.
Was ist die von Entwicklern genannte Hauptkostenbarriere?
Die GMP-Produktion bleibt kapitalintensiv; Medien- und Freigabetests treiben die Chargenkosten auf bis zu USD 150.000 und behindern kleine Auftraggeber.
Seite zuletzt aktualisiert am:



